
Tamanho e Participação do Mercado de Dispositivos de Ultrassom da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
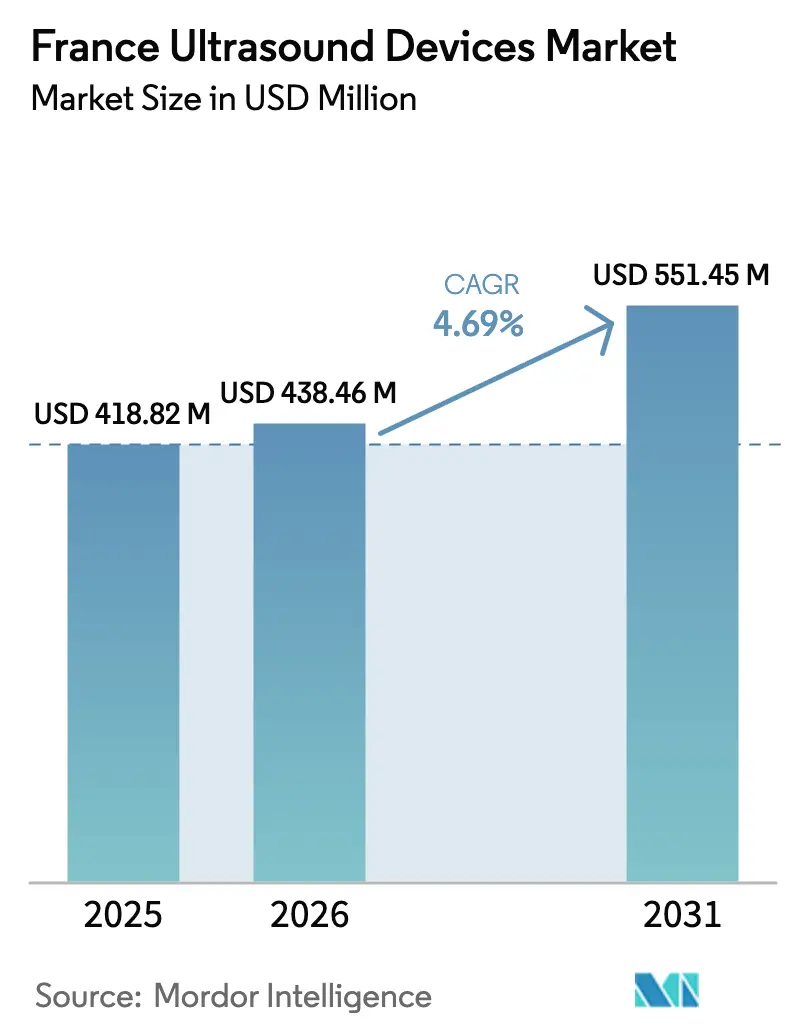
| Tamanho do mercado no ano base (2025) | 418.82 Milhões de dólares |
| Tamanho do Mercado (2026) | 438.46 Milhões de dólares |
| Tamanho do Mercado (2031) | 551.45 Milhões de dólares |
| Growth Rate (2026 - 2031) | 4.69 % |
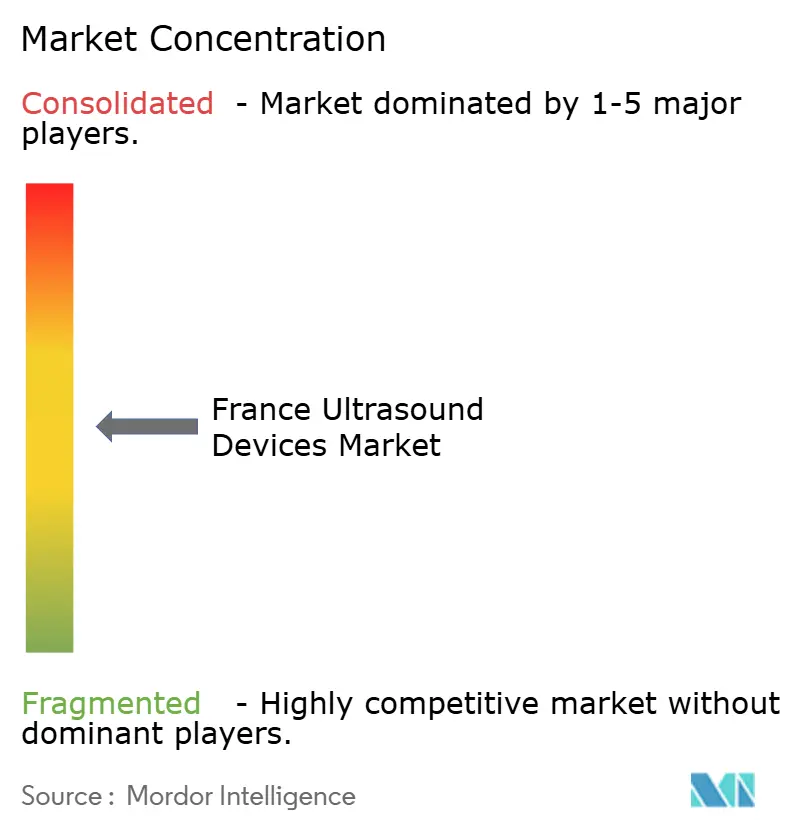
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Ultrassom da França por Mordor Intelligence
O tamanho do Mercado de Dispositivos de Ultrassom da França deve crescer de USD 418,82 milhões em 2025 para USD 438,46 milhões em 2026 e está previsto para atingir USD 551,45 milhões até 2031 a um CAGR de 4,69% no período 2026-2031.
O crescimento atual reflete investimento de capital constante, crescente implantação de cuidados no ponto de atendimento e inovações terapêuticas que mantêm o ultrassom como elemento central no diagnóstico hospitalar e domiciliar. O envelhecimento demográfico eleva a demanda por ecocardiografia e imagem musculoesquelética, enquanto a transição para dispositivos portáteis reduz a pressão sobre a infraestrutura dos hospitais provinciais. Os custos de conformidade com o Regulamento de Dispositivos Médicos da UE (EU MDR) reformulam a estratégia dos fornecedores em direção a plataformas de alto volume e custo eficiente, e os consórcios de compras canalizam os gastos para dispositivos que demonstram ganhos mensuráveis de fluxo de trabalho. A intensificação da integração de IA e o suporte ao reembolso para tele-ultrassom sustentam a resiliência do mercado e abrem oportunidades em regiões rurais carentes.
Principais Conclusões do Relatório
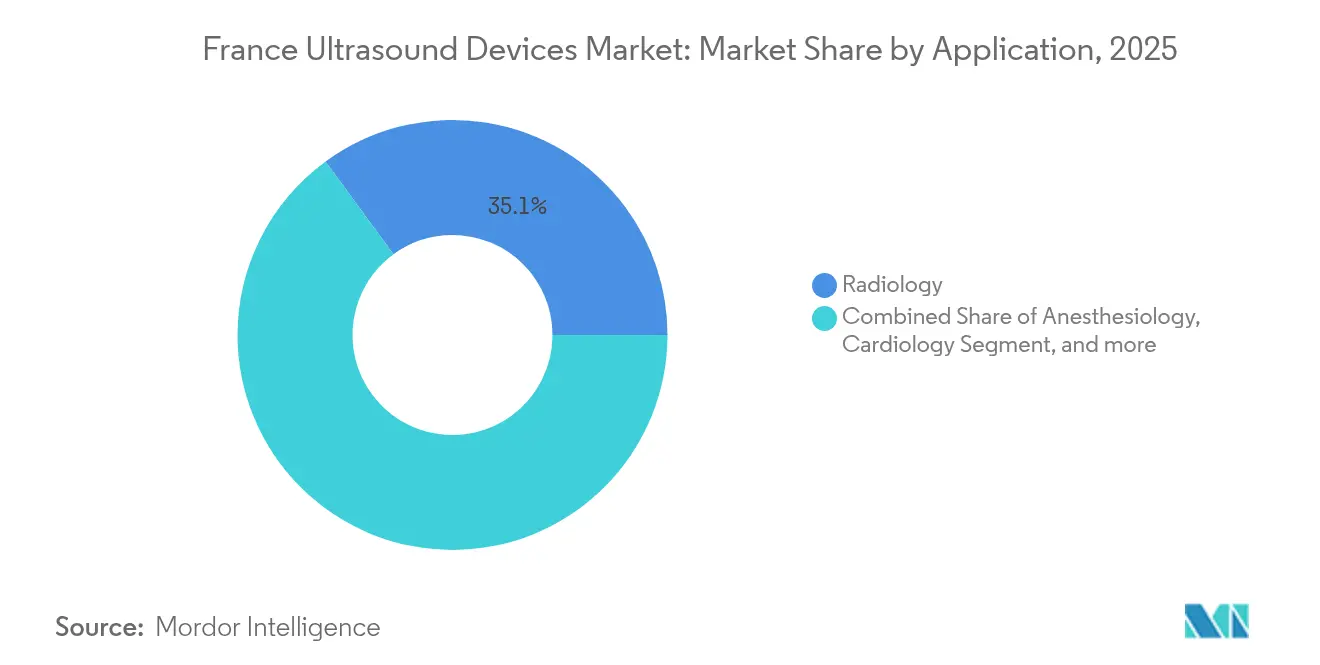
- Por aplicação, os cuidados intensivos expandiram-se a um CAGR de 6,02% até 2031, superando a radiologia, que detinha 35,05% da participação do mercado de dispositivos de ultrassom da França em 2025.
- Por tecnologia, os sistemas 3D e 4D representaram 39,41% do tamanho do mercado de dispositivos de ultrassom da França em 2025, enquanto o ultrassom focado de alta intensidade (HIFU) está projetado para crescer a um CAGR de 5,56% até 2031.
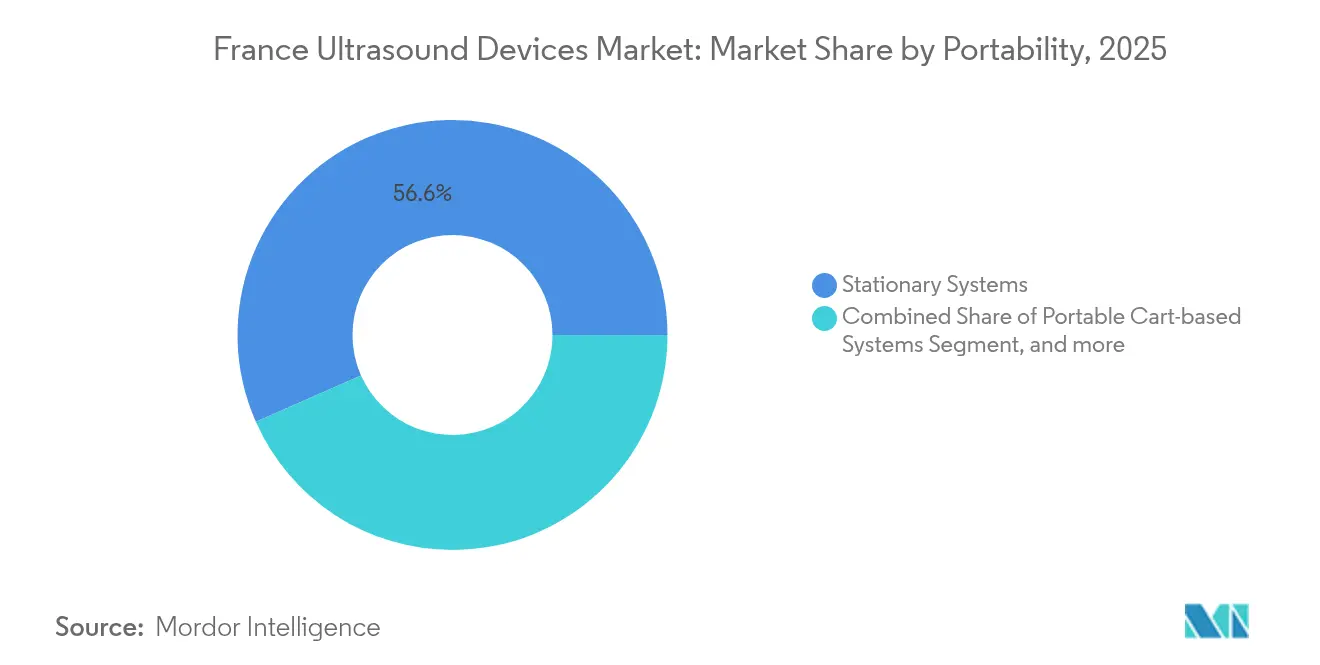
- Por portabilidade, os consoles estacionários mantiveram 56,62% da participação de receita em 2025, enquanto os dispositivos portáteis de mão registraram a trajetória mais rápida, com CAGR de 7,35%.
- Por usuário final, os hospitais geraram 53,94% das vendas de 2025, mas os ambientes de saúde domiciliar estão prontos para crescer com um CAGR de 6,86% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Dispositivos de Ultrassom da França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento da População e Carga de Doenças Crônicas | +1.8% | Nacional, concentrado em regiões rurais | Longo prazo (≥ 4 anos) |
| Adoção Rápida de Ultrassom no Ponto de Atendimento em Departamentos de Emergência | +1.2% | Nacional, hospitais urbanos liderando | Médio prazo (2-4 anos) |
| Atualizações Contínuas em Imagem 2D/3D/4D e Habilitada por IA | +0.9% | Nacional, adoção antecipada pelo setor privado | Médio prazo (2-4 anos) |
| Pressão Governamental para Reduzir a Exposição à Radiação | +0.7% | Nacional, orientado pela conformidade regulatória | Curto prazo (≤ 2 anos) |
| Expansão do Reembolso de Tele-Ultrassom para Cuidados Rurais | +0.6% | Regiões rurais, territórios ultramarinos | Longo prazo (≥ 4 anos) |
| Iniciativas de Treinamento em Ultrassom para Médicos de Família Ampliando o Uso na Atenção Primária | +0.5% | Nacional, redes de atenção primária | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População e Carga de Doenças Crônicas
A parcela de residentes com 65 anos ou mais atingiu 21,8% em 2025, e a maior expectativa de vida elevou as cargas de casos cardiovasculares e musculoesqueléticos que dependem de imagem não ionizante.[1]INSEE, "Répartition de la population par âge," insee.fr Os volumes de ecocardiografia continuam a crescer nas clínicas comunitárias à medida que os médicos de família incorporam o ultrassom nas vias de cuidado crônico para limitar as readmissões hospitalares. As necessidades de avaliação das articulações periféricas também se expandem porque o mesmo grupo demográfico sustenta um aumento nas intervenções de osteoartrite. Embora o número de médicos tenha crescido 1,7% em relação ao ano anterior, as consultas com especialistas permanecem escassas fora das áreas metropolitanas, amplificando o valor do ultrassom como modalidade de triagem na atenção primária. Essa realidade demográfica ancora um impulsionador de longo prazo que compensa o aperto orçamentário intermitente.
Adoção Rápida de Ultrassom no Ponto de Atendimento em Departamentos de Emergência
Os hospitais franceses ampliaram a disponibilidade de ultrassom nos departamentos de emergência (DE), validando a imagem à beira do leito como padrão clínico. Estudos prospectivos mostram que o ultrassom no ponto de atendimento (POCUS) altera as decisões diagnósticas em 82% das visitas ao DE e os planos terapêuticos em 47% dos casos, construindo uma base de evidências convincente para a continuidade das aquisições. A sociedade nacional de medicina de emergência estabeleceu estruturas de competência que exigem marcos de exame supervisionado, garantindo o desenvolvimento uniforme de habilidades em todas as regiões.[2]SFMU, "Compétences en échographie d'urgence," sfmu.org Pesquisas de campo realizadas pelas forças de defesa francesas ressaltam a adaptabilidade da técnica, com enfermeiros sem treinamento relatando 96% de disposição para buscar instrução para apoio em combate. Em conjunto, essas descobertas explicam por que o mercado de dispositivos de ultrassom da França continua a se orientar para scanners compactos e operados por bateria que atendem aos curtos tempos de resposta dos DE.
Atualizações Contínuas em Imagem 2D/3D/4D e Habilitada por IA
As fusões e aquisições de fornecedores aceleraram os avanços em imagem algorítmica. A Samsung adquiriu a Sonio, com sede em Paris, por USD 92,4 milhões em 2024 para automatizar exames pré-natais. A GE HealthCare pagou USD 51 milhões pela Intelligent Ultrasound, um movimento que se alinha com sua aliança com a NVIDIA para automatizar o posicionamento da sonda. A Clarius e a ThinkSono lançaram sistemas guiados que sobrepõem contornos de IA ao modo B ao vivo para encurtar as curvas de aprendizado de iniciantes. Laboratórios franceses contribuem para pesquisas de fronteira, como câmeras de movimento de superfície por ultrassom aéreo para diagnósticos respiratórios sem contato. Essas atualizações melhoram a qualidade da imagem, reduzem os tempos de exame e diminuem a dependência de sonografistas escassos, especialmente em instalações provinciais.
Pressão Governamental para Reduzir a Exposição à Radiação
As autoridades regulatórias atualizaram a codificação CCAM em 2025 para incluir protocolos aprimorados de fígado e pediátricos, ampliando o reembolso e reforçando o ultrassom como alternativa de primeira linha onde as modalidades ionizantes representam risco. As diretrizes médicas de defesa mostram que o ultrassom na linha de frente reduz a utilização de tomografia computadorizada para trauma toracoabdominal, uma prática transferível para ambientes civis. A Agência Espacial Europeia financia iniciativas de ecografia tele-robótica, como o Melody da AdEchoTech, destacando o compromisso institucional em múltiplos níveis com o diagnóstico sem radiação.[3]Agência Espacial Europeia, "Tele-echography in remote medicine," esa.int Essas correntes de política fomentam a adoção em estágio inicial nos departamentos de pediatria e obstetrícia, apoiando a expansão de volume no curto prazo, apesar das pressões de déficit hospitalar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos e Atrasos de Recertificação do EU MDR | -1.4% | Em toda a UE, afetando todos os fabricantes | Curto prazo (≤ 2 anos) |
| Altos Custos de Capital e Manutenção de Sistemas Avançados | -0.8% | Nacional, hospitais com orçamento restrito | Médio prazo (2-4 anos) |
| Escassez de Sonografistas Certificados em Hospitais Provinciais | -0.6% | Regiões rurais, instalações de saúde provinciais | Longo prazo (≥ 4 anos) |
| Consolidação de Grupos de Compras Comprimindo as Margens dos Fornecedores | -0.4% | Nacional, redes de aquisição hospitalar | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos e Atrasos de Recertificação do EU MDR
Os fabricantes enfrentam auditorias ampliadas de arquivos técnicos, vigilância pós-mercado e aumento das taxas de organismos notificados à medida que os prazos se aproximam de 2028. O ônus é agudo para fornecedores menores que não dispõem de equipe regulatória dedicada, aumentando o risco de retirada de produtos e restringindo as opções de fornecimento hospitalar. Os tempos de fila do GMED francês prolongam os ciclos de aquisição, levando os hospitais a estender a vida útil dos ativos em vez de renovar as frotas, o que suprime a absorção do mercado no curto prazo.
Altos Custos de Capital e Manutenção de Sistemas Avançados
Os hospitais do setor público registraram um déficit de EUR 2,4 (USD 2,7) bilhões em 2023, enquanto uma diretriz central busca EUR 300 (USD 348) milhões em economias em imagem até 2027. Os consoles premium equipados com IA e funcionalidade 4D frequentemente excedem EUR 150.000 (USD 165.000) e incluem contratos de serviço anuais superiores a EUR 12.000 (USD 13.200). Esses compromissos são insustentáveis para muitos centros regionais, atrasando os ciclos de substituição e direcionando a demanda para unidades portáteis de mão com preço abaixo de USD 4.000. As margens dos fornecedores se estreitam sob as licitações de compras em grupo, limitando a capacidade de reinvestimento em P&D e potencialmente desacelerando o lançamento de recursos de próxima geração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação: Cuidados Intensivos Impulsionam a Expansão de Emergência
As aplicações de cuidados intensivos cresceram a um CAGR de 6,02%, um ritmo que as posiciona como a fatia mais dinâmica do mercado de dispositivos de ultrassom da França. Os intensivistas preferem cada vez mais scanners portáteis de mão para avaliações à beira do leito que reduzem o tempo médio de diagnóstico de sepse em 18 minutos. Ao mesmo tempo, a radiologia retém 35,05% da receita de 2025 porque permanece o principal guardião de imagem nos grandes centros acadêmicos. O crescimento da cardiologia se alinha com os protocolos de eco fetal e adulto aprimorados por IA introduzidos após a aquisição da Sonio pela Samsung. Por outro lado, o subsegmento de ginecologia/obstetrícia enfrenta ventos contrários com o declínio para 663.000 nascimentos em 2024. A demanda musculoesquelética cresce com base no aumento do volume de artroplastia, e as avaliações vasculares exploram a orientação por HIFU para a terapia de doença venosa crônica. Em conjunto, essas dinâmicas mantêm uma estrutura de demanda equilibrada que sustenta uma base diversificada de usuários finais.
O maior volume de rotatividade de pacientes nos cuidados intensivos, amplificado pelos programas de POCUS nos DE, garante fluxo de capital persistente para plataformas baseadas em carrinho e portáteis. Os hospitais investem em ferramentas de fluxo de trabalho orientadas por IA que medem automaticamente a fração de ejeção, reduzindo a variabilidade dos exames e atendendo ao grupo de pacientes com insuficiência cardíaca crônica.


Por Tecnologia: A Inovação em HIFU Acelera as Aplicações Terapêuticas
O HIFU está projetado para crescer 5,56% ao ano, beneficiando-se de estudos sobre câncer de próstata que relatam 90% de sobrevida livre de salvamento em três anos. Enquanto a imagem 3D e 4D manteve uma participação de 39,41% em 2025, os procedimentos baseados em cateter incorporam cada vez mais a orientação por fusão 4D. Os scanners de arquitetura aberta capazes de atualizações de software permitem que os hospitais evitem a substituição completa do console, sustentando a fidelidade às marcas estabelecidas.
Espera-se que a participação do mercado de dispositivos de ultrassom da França para sistemas 3D e 4D permaneça dominante até 2031, mas as expansões de reembolso de procedimentos do HIFU sugerem uma penetração acelerada. A Focused Ultrasound Foundation registra 171 indicações ativas globalmente, com oncologia, vascular e estética impulsionando a diversificação do pipeline clínico. Essa amplitude de aplicação terapêutica garante demanda downstream por descartáveis e contratos de serviço muito após a instalação do equipamento.
Por Portabilidade: Dispositivos Portáteis de Mão Transformam o Acesso ao Ponto de Atendimento
Os sistemas estacionários detinham 56,62% das vendas de 2025, sublinhando sua necessidade para exames complexos, mas os dispositivos portáteis de mão avançaram a um CAGR de 7,35%. O iQ3 com marcação CE da Butterfly Network combina a arquitetura Ultrassom-em-Chip com renderização 3D para oferecer tomografia de nível básico em um formato de smartphone. Testes comparativos constataram que o Vscan Air é o melhor para interface do usuário e o Butterfly iQ é o mais forte para confiabilidade do volume prostático. Hospitais provinciais e agências privadas de cuidados domiciliares adotam essas ferramentas com preço abaixo de USD 4.000 para monitoramento diário de feridas e acompanhamento de insuficiência cardíaca, reduzindo os encargos de deslocamento ambulatorial.
O tamanho do mercado de dispositivos de ultrassom da França atribuído aos dispositivos portáteis de mão está projetado para superar, refletindo o financiamento de programas de telessaúde que reembolsam exames rurais. Enquanto isso, os portáteis baseados em carrinho mantêm a demanda para triagem mamária por ABUS e suítes de intervenção onde a flexibilidade de múltiplas sondas permanece vital. A inovação em patches ultrassônicos vestíveis, como o registro de propriedade intelectual da Novosound, antecipa um novo subsegmento para monitoramento contínuo que pode perturbar ainda mais o paradigma do console estacionário.
Por Usuário Final: O Surgimento da Saúde Domiciliar Reformula a Prestação de Serviços
Os hospitais responderam por 53,94% do faturamento de 2025, aproveitando o poder de compra em volume e a profundidade especializada, mas os ambientes de saúde domiciliar estão previstos para um CAGR de 6,86%. A infraestrutura nacional de teleconsulta, ampliada durante a COVID-19, agora suporta ultrassom remoto onde um enfermeiro posiciona a sonda e um radiologista orienta a interpretação em tempo real. O Melody da AdEchoTech já foi implantado em 15 instituições, sublinhando a maturidade técnica. Os centros de diagnóstico preservam um nicho de segunda linha ao oferecer serviços avançados de Doppler e intervencionistas descarregados das agendas hospitalares saturadas. Em contraste, os centros cirúrgicos ambulatoriais integram imagem em tempo real para analgesia guiada por agulha.
O tamanho do mercado de dispositivos de ultrassom da França para saúde domiciliar ainda é pequeno, mas altamente elástico, auxiliado por estruturas de reembolso que compensam os acompanhamentos de eco domiciliar. Com os tempos de espera para consultas de cardiologia superando 42 dias em vários departamentos, as soluções portáteis em domicílio encurtam os percursos dos pacientes e liberam a capacidade terciária para casos complexos.
Análise Geográfica
Paris, Lyon e Marselha ancoram a concentração de demanda, cada uma abrigando hospitais universitários que operam frotas de múltiplos fornecedores. No entanto, as regiões rurais de Occitânia e Nova Aquitânia sofrem com menor densidade de especialistas, levando as agências regionais de saúde a subsidiar centros de tele-ultrassom. As organizações de compras em grupo negociam em nome de regiões inteiras, reduzindo o preço unitário em 11% nos contratos de 2024 e direcionando as aquisições para dispositivos portáteis de mão mais acessíveis. Territórios ultramarinos como a Reunião adotam scanners portáteis combinados com conectividade via satélite para atendimento obstétrico em áreas remotas, uma abordagem apoiada pelo financiamento da Agência Espacial Europeia.
O crescimento das despesas nacionais com saúde de 3,3% para 2025 cobre as atualizações essenciais de dispositivos, mas a meta paralela de economia de EUR 300 milhões em imagem força os administradores a demonstrar limites de utilização antes de aprovar substituições de consoles. Consequentemente, as instalações com menos de 2.000 exames por ano migram para o arrendamento por exame ou pools de propriedade compartilhada. Os acordos transfronteiriços permitem que as clínicas da Alsácia enviem casos fetais complexos para centros alemães, mantendo a ecografia de acompanhamento localmente, otimizando a alocação de recursos dentro do corredor de saúde Schengen.
Os corredores de fabricação em torno de Île-de-France e Pays de la Loire fomentam ecossistemas de fornecedor-pesquisa; AdEchoTech, EDAP TMS e Theraclion se beneficiam de incentivos fiscais locais e talentos de engenharia. Os consórcios de pesquisa da UE garantem subsídios do Horizonte Europa para ultrassom habilitado por IA, garantindo influxo contínuo de tecnologia que sustenta o mercado de dispositivos de ultrassom da França.
Panorama regulatório
Os sistemas de ultrassom comercializados na França são regulamentados como dispositivos médicos sob o Regulamento de Dispositivos Médicos da UE (UE) 2017/745 (MDR) e requerem avaliação de conformidade por um organismo notificado antes da marcação CE. A supervisão no país está sob responsabilidade da Agence nationale de securite du medicament et des produits de sante (ANSM), apoiada pelas orientações da Haute Autorite de Sante (HAS) sobre o caminho prático para dispositivos médicos na França, incluindo expectativas de evidência clínica e obrigações pós-comercialização.
O controle pós-comercialização é reforçado por atividades de vigilância e monitoramento de mercado da ANSM, incluindo revisão de documentação técnica e inspeções de operadores econômicos. A França também realiza ações de fiscalização coordenadas com a DGCCRF e a DGDDI, intensificando o controle em canais de distribuição e importação e elevando o nível de exigência de conformidade para fabricantes e distribuidores que operam portfólios de ultrassom.
Cenário Competitivo
O mercado permanece moderadamente consolidado: GE HealthCare, Philips, Siemens Healthineers, Samsung Medison e Canon Medical coletivamente excedem uma participação significativa, enquanto inovadores domésticos ocupam nichos específicos. A aquisição da Intelligent Ultrasound pela GE HealthCare em 2024 acelera seu roteiro de análise, protegendo sua participação global líder de 30%. A Siemens caiu para o sexto lugar globalmente e pondera opções de desinvestimento em meio à pressão de preços. A compra da Sonio pela Samsung sublinha a ênfase estratégica em IA, especialmente nos cuidados fetais. A EDAP TMS comanda o segmento nacional de HIFU para aplicações de próstata e mama, enquanto a Theraclion lidera na ablação de doenças venosas.
Os disruptores de dispositivos portáteis de mão competem pelos departamentos ambulatoriais hospitalares e agências de saúde domiciliar; a Butterfly Network captou USD 76 milhões em capital público em 2025 para financiar lançamentos europeus. A Clarius se associa à ThinkSono para incorporar algoritmos de detecção de trombose venosa profunda, e a Philips comercializa o Lumify com atualizações de aplicativo baseadas em assinatura. A conformidade com o EU MDR protege as marcas estabelecidas porque os novos entrantes enfrentam longos prazos de certificação. As alianças de fornecedores com provedores de PACS em nuvem diversificam os modelos de serviço em direção ao software como serviço, intensificando a fidelização de clientes por meio de pacotes de análise de dados.
Líderes do Setor de Dispositivos de Ultrassom da França
Canon Medical Systems Corporation
Fujifilm Holdings Corporation
GE Healthcare
Siemens Healthineers AG
Koninklijke Philips N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Duas áreas de oportunidade de curto prazo se destacam na França: a expansão do ultrassom no ponto de atendimento e domiciliar em regiões com baixa densidade de especialistas, e a implantação de automação de fluxo de trabalho que ajuda a compensar atrasos de produtividade associados a restrições de sonografistas. O primeiro conjunto de oportunidades é sustentado por implantações maduras de teleultrassom (por exemplo, o AdEchoTechs Melody usado em várias instituições) e pela mudança do mercado para unidades portáteis com preço inferior a USD 4.000, adotadas por hospitais provinciais e agências de cuidados domiciliares, o que reduz o ônus de infraestrutura em comparação com a substituição de consoles de alto custo.
No lado da oferta e da inovação, a política industrial pública oferece outra palanca para a localização e a diferenciação baseada em software na imagem médica. O France 2030 destinou 400 milhões de EUR ao setor de dispositivos médicos, e a SNITEM relatou que 36% das empresas industriais de dispositivos médicos estabeleceram novos sites de produção nos últimos cinco anos, apoiando a expansão da fabricação local e de parceiros de integração para sondas, software e serviços. Isso se combina com a pressão de recertificação impulsionada pelo MDR, que favorece fornecedores capazes de combinar hardware compatível com atualizações habilitadas por IA, software por assinatura e modelos de serviço que ajudam os hospitais a gerenciar mandatos de economia em imagem, mantendo metas de utilização e qualidade.
Desenvolvimentos recentes do setor
- Junho de 2026: Cardiawave: Primeiros tratamentos clínicos de rotina usando o Valvosoft após aprovação da marcação CE, com implantação na França, Países Baixos e Alemanha. A expansão amplia as indicações terapêuticas de ultrassom e acelera a comercialização regional na França e em mercados vizinhos. A implantação demonstra rápida adoção de mercado e valida as indicações com marcação CE para o Valvosoft.
- Junho de 2026: Canon Medical Systems Europe: Colaboração estratégica com a Fraiya para introduzir suporte de fluxo de trabalho de ultrassom pré-natal impulsionado por IA. A colaboração aprimora o fluxo de trabalho habilitado por IA para imagem pré-natal em plataformas premium da Canon. Ela fortalece a integração de diagnósticos baseados em IA no ecossistema de ultrassom da Canon na Europa.
- Junho de 2026: Canon Medical Systems Europe - Anunciou uma colaboração estratégica com a Fraiya para introduzir suporte de fluxo de trabalho de ultrassom pré-natal impulsionado por IA. O anúncio reforça o investimento contínuo da Canon em imagem pré-natal assistida por IA em toda a sua linha de produtos. Ele fortalece o portfólio premium com automação aprimorada de fluxo de trabalho para avaliação fetal.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, definimos o mercado francês de dispositivos de ultrassom como as receitas obtidas com sistemas de imagem por ultrassom vendidos para diagnóstico clínico na França em ambientes de saúde pública e privada, incluindo sondas relacionadas vendidas com ou para esses sistemas.
Exclusões do escopo: excluímos contratos de serviço de ultrassom, consumíveis como gel, e procedimentos de imagem faturados por hospitais ou clínicas.
Visão geral da segmentação
- Por Aplicação
- Anestesiologia
- Cardiologia
- Ginecologia / Obstetrícia
- Musculoesquelético
- Radiologia
- Cuidados Intensivos
- Urologia
- Vascular
- Outras Aplicações
- Por Tecnologia
- Imagem de Ultrassom 2D
- Imagem de Ultrassom 3D e 4D
- Imagem Doppler
- Ultrassom Focado de Alta Intensidade
- Outras Tecnologias
- Por Portabilidade
- Sistemas Estacionários
- Sistemas Portáteis Baseados em Carrinho
- Dispositivos Portáteis de Mão / Bolso
- Por Usuário Final
- Hospitais
- Centros de Diagnóstico
- Centros Cirúrgicos Ambulatoriais
- Outros Usuários Finais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para ancorar o modelo à atividade de saúde real na França e para construir o primeiro conjunto de volumes e faixas de preço antes das entrevistas. Fontes públicas como as Estatísticas de Saúde da OCDE, o Eurostat e o Banco Mundial nos ajudaram a verificar a direção dos gastos em saúde, a demografia e os sinais de capacidade hospitalar que influenciam a aquisição de equipamentos de imagem.
Também analisamos fontes como publicações do Ministério da Saúde francês, o Instituto Nacional de Estatística e Estudos Econômicos (INSEE) e materiais abertos de sociedades de imagem médica e radiologia na França para entender os padrões de renovação de equipamentos e onde o ultrassom está sendo mais usado. Além disso, utilizamos relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa respeitadas, e então validamos determinadas divisões financeiras de empresas usando assinaturas pagas focadas em finanças corporativas, notícias e bases de dados de patentes. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram usadas para coletar dados, verificar suposições e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em verificar o que a pesquisa documental não pode mostrar claramente, como preços de venda realistas após descontos, ciclos de atualização típicos e mudanças de mix entre sistemas montados em carrinho e sistemas portáteis na França. Conversamos com uma variedade de partes interessadas, incluindo distribuidores, equipes de compras hospitalares, usuários de departamentos de imagem e parceiros de serviço em toda a França, e então usamos seus comentários para refinar suposições e resolver sinais conflitantes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 16% |
| Nível médio: 45% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 22% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma abordagem top-down, na qual os sinais de demanda por procedimentos e as necessidades de substituição da base instalada foram traduzidos em demanda anual de unidades, que foi então avaliada usando preços médios de venda relevantes para a França. Para manter os totais fundamentados, também realizamos aproximações bottom-up seletivas usando verificações com fornecedores e canais, e então ajustamos o número final quando as duas visões mostravam uma diferença significativa.
As principais entradas usadas no modelo incluíram a base instalada estimada por ambiente de cuidado, ciclos típicos de substituição e atualização, a mudança de participação em direção a sistemas portáteis, o preço médio dos sistemas por classe de portabilidade, e a pressão anual de throughput criada pelo envelhecimento da população e pelas necessidades de imagem para doenças crônicas na França. Quando faltavam informações para sites menores, preenchemos as lacunas usando faixas limitadas provenientes de entrevistas e, em seguida, aplicamos curvas de adoção conservadoras que foram posteriormente reverificadas.
Para a previsão, foi utilizada uma análise de cenários com um caso base vinculado à disciplina esperada de gastos de capital hospitalar, ao crescimento contínuo do atendimento ambulatorial e à atualização tecnológica constante na França. As suposições sobre movimento de preços foram mantidas práticas, com mudanças graduais no ASP baseadas no mix (portátil versus montado em carrinho), em vez de um único fator de inflação fixo.
Validação de dados e ciclo de atualização
Os resultados do modelo foram validados comparando-os com sinais independentes, como a direção dos gastos em saúde, indicações de investimento em hospitais públicos e os volumes de unidades implícitos que seriam necessários para sustentar os totais de valor na França. Quando um valor discrepante aparecia, revisitávamos o fator subjacente e, em seguida, reverificávamos as suposições com chamadas adicionais ou perguntas de acompanhamento.
Antes da aprovação final, o trabalho é revisado em etapas, começando com verificações de variáveis e avançando para uma leitura completa da lógica, dos cálculos e da consistência narrativa. Os relatórios são atualizados anualmente, e também os atualizamos antes quando um evento relevante altera preços, prazos de aquisição ou condições de fornecimento. Imediatamente antes da entrega, um analista realiza uma última verificação para que os clientes recebam a visão mais atualizada.
Comparação da estimativa de mercado de dispositivos de ultrassom da França da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para dispositivos de ultrassom na França podem parecer muito distantes porque as equipes nem sempre contabilizam as mesmas receitas, nem sempre programam suas conversões de moeda da mesma forma, ou aplicam lógicas de preço diferentes quando os sistemas portáteis ganham participação. As diferenças também aparecem quando uma estimativa se apoia mais em suposições de embarque, enquanto outra está mais vinculada a ciclos de substituição e ao comportamento de aquisição hospitalar na França.
Uma diferença ligada à atualização é relevante aqui porque os ASPs dos dispositivos se movem com descontos, prazos de licitação e mudanças de mix, então um modelo que atualiza o momento de conversão cambial e reverifica as faixas de preço com entrevistas recentes pode chegar a um valor diferente, mesmo que a demanda por unidades pareça semelhante. Essas etapas de atualização e validação, juntamente com uma abordagem prática de ASP por mix, são as principais razões pelas quais o tamanho de mercado de 2025 usado pela Mordor Intelligence difere de alguns outros valores publicados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 418,82 milhões de USD (2025) | |
| Periódico Especializado A | 402,00 milhões de USD (2025) | Utiliza um preço médio fixo para todos os sistemas e aplica um retrato de aquisição de um único ano, o que pode subestimar mudanças de ASP impulsionadas pelo mix quando os sistemas portáteis se expandem. |
| Consultoria Regional B | 455,00 milhões de USD (2025) | Parece incluir receitas de serviço e garantia estendida no mesmo total e utiliza um período de conversão cambial mais antigo, o que pode elevar o valor reportado em comparação com a contagem apenas de dispositivos. |
A dispersão na tabela é explicada principalmente pelo que é contabilizado como receita e por como os preços são mantidos atualizados quando o mix de produtos se altera entre os ambientes de cuidado na França. Ao manter o escopo limitado às receitas de dispositivos e vincular as suposições de preço e substituição a verificações repetíveis, obtemos um número prático que pode ser rastreado até fatores claros de demanda e de ASP.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de dispositivos de ultrassom da França em 2026?
Está avaliado em USD 438,46 milhões e está projetado para crescer para USD 551,45 milhões até 2031 a um CAGR de 4,69%.
Qual aplicação apresenta o crescimento de receita mais rápido?
Os cuidados intensivos lideram com um CAGR de 6,02% até 2031, impulsionados pela expansão dos programas de POCUS nos departamentos de emergência.
Qual segmento de tecnologia está ganhando tração além do diagnóstico?
O ultrassom focado de alta intensidade acelera a 5,56% de CAGR à medida que os usos terapêuticos em próstata e vascular se expandem.
Por que os dispositivos de ultrassom portáteis de mão são populares na França?
Seu preço abaixo de USD 4.000, conformidade com a marcação CE e conectividade em nuvem plug-and-play são adequados para ambientes rurais e de cuidados domiciliares com orçamento limitado.
Como o EU MDR influencia a dinâmica do mercado?
Os longos prazos de recertificação e as taxas mais altas de organismos notificados favorecem as marcas estabelecidas, restringindo os pipelines de produtos no curto prazo.
Qual fator mais limita as aquisições de capital nos hospitais públicos?
Os déficits operacionais persistentes e um mandato governamental para economizar EUR 300 (USD 348) milhões em imagem de 2025 a 2027 restringem as substituições de consoles de alto custo.
Página atualizada pela última vez em:



