
Tamanho e Participação do Mercado de Gestão de Ativos do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
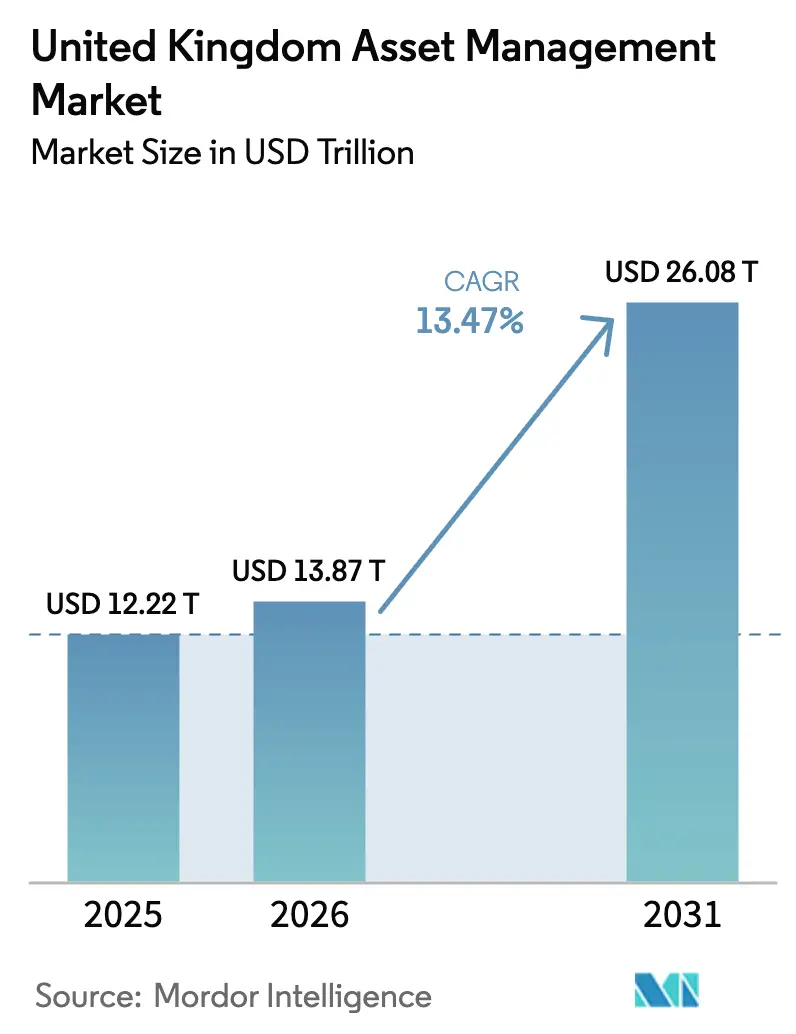
| Tamanho do mercado no ano base (2025) | 12.22 Trilhões de dólares |
| Tamanho do Mercado (2026) | 13.87 Trilhões de dólares |
| Tamanho do Mercado (2031) | 26.08 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 13.47 % |
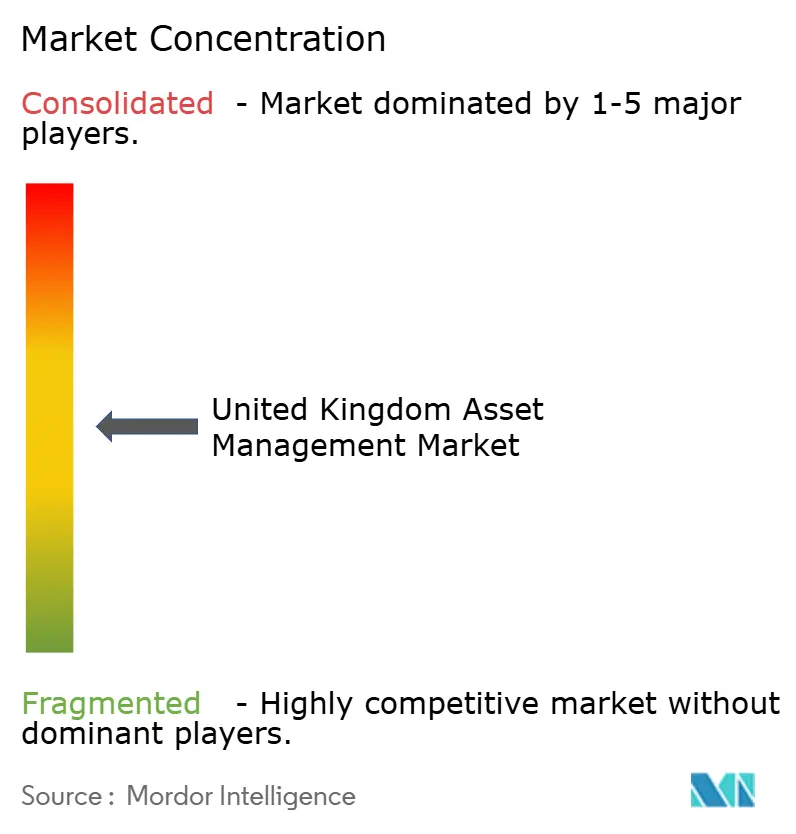
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Ativos do Reino Unido por Mordor Intelligence
O tamanho do Mercado de Gestão de Ativos do Reino Unido foi avaliado em USD 12,22 trilhões em 2025 e estima-se que cresça de USD 13,87 trilhões em 2026 para atingir USD 26,08 trilhões até 2031, a um CAGR de 13,47% durante o período de previsão (2026-2031).
O mercado de gestão de ativos do Reino Unido está experimentando um forte crescimento impulsionado por uma mudança estrutural na composição dos clientes e nas preferências de investimento. Cada vez mais, os investidores institucionais estão migrando para mercados privados e estratégias ilíquidas, buscando retornos ajustados à inflação e diversificação além das carteiras tradicionais. Os investidores de varejo também estão desempenhando um papel maior, impulsionados pela rápida adoção de plataformas de investimento digitais que tornam o acesso ao mercado mais fácil e envolvente. Os mandatos internacionais estão ocupando uma parcela crescente dos ativos, integrando o Reino Unido mais estreitamente com os fluxos de capital globais e atraindo investimentos transfronteiriços. As reformas regulatórias, incluindo mudanças no regime da ISA e no regime do Fundo de Ativos de Longo Prazo, estão abrindo novos caminhos para que investidores de varejo e de contribuição definida acessem investimentos alternativos. O setor se estabilizou após choques de mercado anteriores, com governança aprimorada e salvaguardas de liquidez reforçando a confiança dos investidores. As empresas de assessoria de patrimônio e os modelos híbridos de assessoria robótica estão se expandindo rapidamente, conquistando participação de mercado dos bancos tradicionais ao atender às necessidades em evolução dos investidores. Os mercados privados e os ativos alternativos são cada vez mais populares à medida que os investidores buscam crescimento de longo prazo e exposição diversificada. As parcerias estratégicas entre gestores do Reino Unido e originadores globais de ativos estão possibilitando o acesso a novas oportunidades e produtos de investimento inovadores.
Principais Conclusões do Relatório
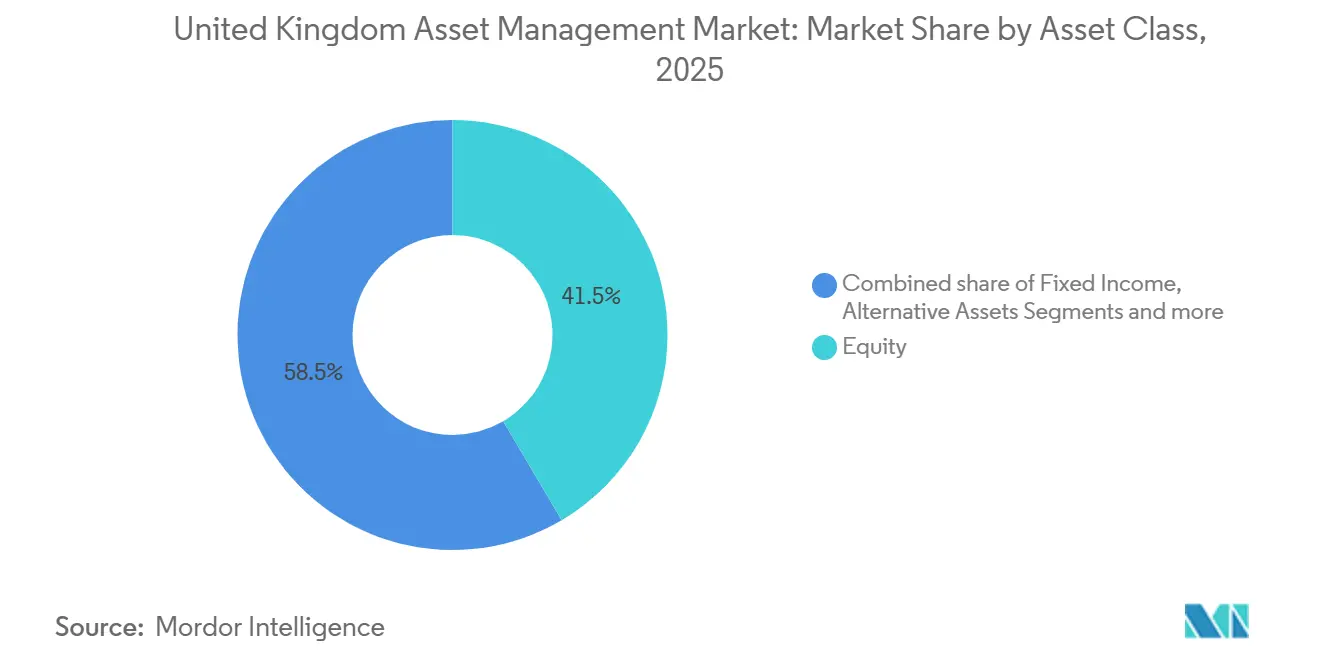
- Por classe de ativos, as ações lideraram com 41,52% da participação do mercado de gestão de ativos do Reino Unido em 2025, enquanto os ativos alternativos devem se expandir a um CAGR de 15,44% até 2031.
- Por tipo de empresa, os bancos detinham 39,83% da participação do mercado de gestão de ativos do Reino Unido em 2025, e as empresas de assessoria de patrimônio e os assessores de investimento registrados devem crescer a um CAGR de 14,96% até 2031.
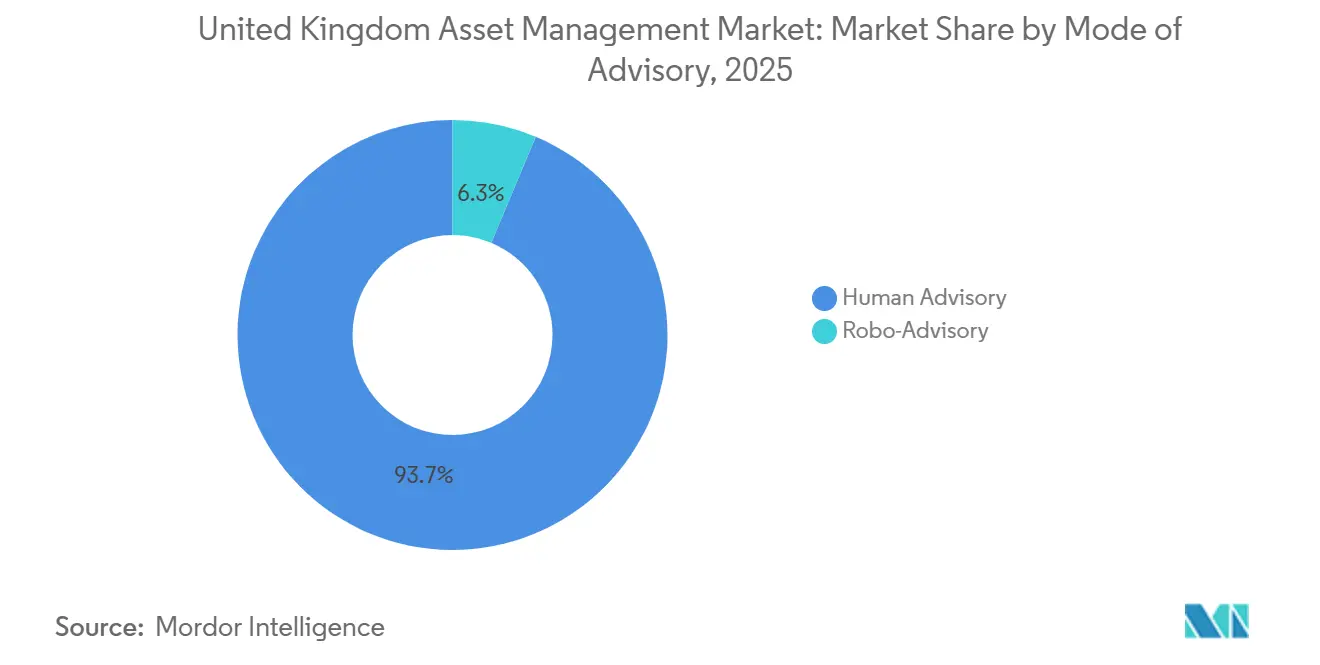
- Por modo de assessoria, a assessoria humana representou 93,67% da participação do mercado de gestão de ativos do Reino Unido em 2025, enquanto a assessoria robótica deve crescer a um CAGR de 20,63% até 2031.
- Por tipo de cliente, os investidores institucionais controlavam 73,52% da participação do mercado de gestão de ativos do Reino Unido em 2025, e o varejo deve crescer a um CAGR de 17,89% até 2031.
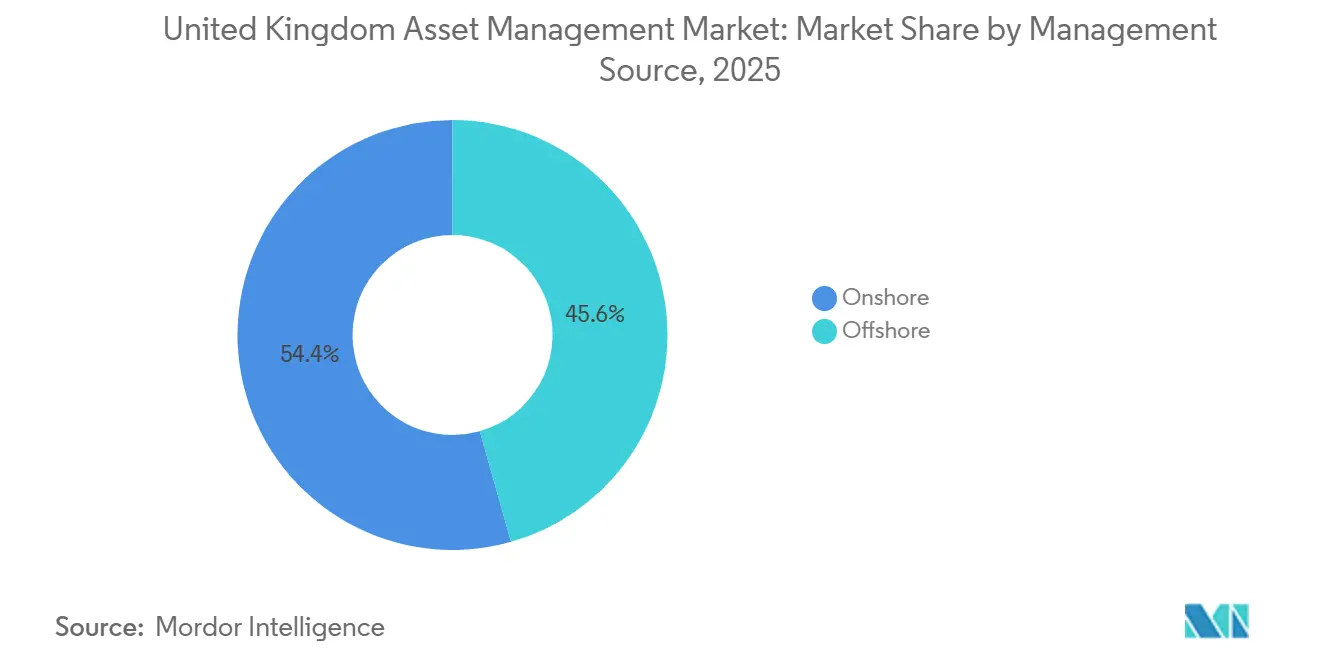
- Por fonte de gestão, os ativos geridos onshore detinham 54,39% da participação do mercado de gestão de ativos do Reino Unido em 2025, e os ativos delegados offshore devem crescer a um CAGR de 14,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Gestão de Ativos do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O Crescimento dos Mandatos Internacionais Impulsiona o Crescimento da Gestão de Ativos do Reino Unido | +2.8% | Global, com concentração na Europa e nos mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ascensão dos mercados privados e alocações alternativas | +3.1% | Institucional global central; Ásia-Pacífico central com transbordamento para os esquemas de contribuição definida do Reino Unido via Fundos de Ativos de Longo Prazo | Médio prazo (2-4 anos) |
| Investimento de varejo digital e ações fracionárias | +1.9% | Nacional, com ganhos iniciais em Londres, Manchester e Edimburgo, polos de fintech | Curto prazo (≤ 2 anos) |
| Aceleração das entradas de fundos com rótulo ESG / SDR | +1.4% | Europa e Reino Unido, com alinhamento regulatório entre o SFDR europeu e os frameworks SDR do Reino Unido | Longo prazo (≥ 4 anos) |
| Estruturas de fundos tokenizados estão ganhando vagas no sandbox da FCA | +0.9% | Fase piloto nacional focada nos clusters de fintech da Cidade de Londres e de Edimburgo | Longo prazo (≥ 4 anos) |
| Regime LTAF desbloqueando o acesso de contribuição definida a ativos ilíquidos | +2.4% | Nacional, com foco de política nas alocações do Reino Unido conforme o Acordo da Mansion House | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento dos Mandatos Internacionais Impulsiona o Crescimento da Gestão de Ativos do Reino Unido
Em 2024, os ativos de clientes internacionais superaram os ativos domésticos pela primeira vez, atingindo uma participação majoritária dos ativos geridos no Reino Unido e sinalizando uma mudança estrutural no mercado. Essa mudança levou os gestores de ativos do Reino Unido a repensar o atendimento ao cliente, as estratégias de precificação e a navegação regulatória para atender a uma base de investidores mais global. Os mandatos europeus se recuperaram fortemente, refletindo a renovada confiança nos gestores sediados no Reino Unido para supervisionar carteiras continentais. As colaborações estratégicas estão reforçando essa tendência, como a parceria plurianual da M&G com a Dai-ichi Life e a expansão da plataforma global de imóveis da Legal & General por meio de aquisições e participações minoritárias. Essas iniciativas demonstram como os gestores do Reino Unido estão cada vez mais se conectando com reservas de capital europeias e asiáticas, aproveitando os centros operacionais e o talento profissional do país. Os desenvolvimentos de política, incluindo as próximas reformas do AIFM e o cronograma do AIFMD II da Europa, estão moldando os modelos de delegação e o acesso transfronteiriço ao mercado, influenciando como os mandatos internacionais são estruturados[1]The Investment Association, "Pesquisa de Gestão de Investimentos 2024–2025," The Investment Association, theia.org.
Ascensão dos Mercados Privados e Alocações Alternativas
Os mercados privados e os ativos alternativos são cada vez mais centrais para as estratégias de investimento institucional, à medida que os investidores buscam retornos de longo prazo ajustados à inflação e carteiras alinhadas com seus requisitos de liquidez e passivo. Os principais gestores do Reino Unido estão ampliando capacidades em private equity, infraestrutura, dívida privada e imóveis, refletindo forte resiliência em condições de mercado em evolução. O regime do Fundo de Ativos de Longo Prazo está permitindo que investidores de varejo e de contribuição definida acessem estratégias privadas diversificadas. A governança aprimorada, a supervisão e o design dos fundos estão tornando esses investimentos mais seguros e acessíveis para poupadores de longo prazo. A demanda institucional está impulsionando a inovação em estruturas de fundos e abordagens de investimento para atender às necessidades em evolução dos investidores. Essa tendência está remodelando a alocação de carteiras, com os mercados privados assumindo um papel maior em relação às estratégias tradicionais de mercado público. Os gestores do Reino Unido estão aproveitando sua expertise e centros operacionais para capturar essa demanda crescente.
Investimento de Varejo Digital e Ações Fracionárias
As atualizações de fintech e as mudanças regulatórias estão reduzindo as barreiras de entrada ao investimento de varejo e lançando as bases para um crescimento constante da participação. A FCA habilitou a detenção de participações fracionárias em ISAs de Ações e Valores Mobiliários, ISAs Júnior e Fundos Fiduciários para Crianças a partir de outubro de 2024, removendo uma restrição que anteriormente limitava a eficiência fiscal do investimento fracionário para muitas famílias[2]Governo de Sua Majestade, "Regulamentos de Contas de Poupança Individual e Fundos Fiduciários para Crianças (Emenda nº 2) de 2024," GOV.UK. Com base nisso, o HSBC lançou uma nova solução em 2025 que permite a negociação e custódia fracionária de todos os ETFs listados na LSE, facilitando o acesso dos investidores de varejo a ETFs de forma fracionária por meio de plataformas e gestores de patrimônio[3]ETF Express, "HSBC lança oferta de ações fracionárias para todos os ETFs listados na LSE," etfexpress.com. A oferta suporta uma execução mais eficiente para transações menores, aborda desafios como o arrasto de caixa e o arredondamento de unidades, e tem como alvo milhões de investidores em ETFs do Reino Unido. O conjunto de investidores de varejo do Reino Unido é substancial, e iniciativas de política como as Reformas de Leeds e o regime de Suporte Direcionado da FCA visam ajudar as famílias a mover o dinheiro ocioso para investimentos diversificados. Em conjunto, esses desenvolvimentos criam um vento favorável duradouro para o varejo no mercado de gestão de ativos do Reino Unido. Os gestores podem capitalizar isso fornecendo jornadas de investimento simples e intuitivas, orientação clara e proteções alinhadas ao risco.
Aceleração das Entradas de Fundos com Rótulo ESG / SDR
A introdução dos Requisitos de Divulgação de Sustentabilidade do Reino Unido estabeleceu rótulos voluntários e padrões antigreenwashing, criando critérios claros para fundos de Foco, Melhoradores, Impacto e Metas Mistas. No final de 2025, um número significativo de fundos havia obtido rótulos SDR, refletindo um forte compromisso com a transparência e a credibilidade nas declarações de sustentabilidade. A abordagem gradual da FCA, que adiou a aplicação dos SDRs a gestores de carteiras e de patrimônio, permitiu que o canal de fundos liderasse a adoção enquanto as empresas desenvolviam controles internos robustos. O interesse dos investidores em resultados focados em clima e sustentabilidade permanece forte, moldando o design de produtos e incentivando a integração de objetivos ESG mensuráveis. Os requisitos aprimorados de relatórios e administração estão reforçando a confiança nos produtos com rótulo de sustentabilidade. Esses desenvolvimentos estão impulsionando as entradas em estratégias ESG, apoiando o crescimento do mercado de gestão de ativos do Reino Unido. As empresas estão cada vez mais focadas em demonstrar impacto e responsabilidade, tornando as ofertas ESG um importante motor de crescimento estrutural[4].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão de taxas em canais passivos e de carteiras modelo | -2.1% | Nacional, com pressão aguda nos centros de gestão de patrimônio de Londres | Curto prazo (≤ 2 anos) |
| Custos de divergência/atrito regulatório pós-Brexit | -1.3% | Operações transfronteiriças nacionais; empresas voltadas para a Europa em Edimburgo e Londres | Médio prazo (2-4 anos) |
| Fuga de talentos decorrente de ondas rápidas de consolidação por fusões e aquisições | -0.8% | Nacional, concentrado em Edimburgo, Manchester e Londres | Médio prazo (2-4 anos) |
| Volatilidade do mercado de gilts expondo riscos de liquidez do LDI | -1.6% | Nacional, afetando esquemas de pensão de benefício definido e carteiras vinculadas a seguros | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Compressão de Taxas em Canais Passivos e de Carteiras Modelo
A intensa concorrência em produtos ativos e passivos está pressionando as taxas, o que restringiu as margens operacionais e reduziu os preços em várias categorias de investimento convencionais. Os rastreadores passivos continuam a atrair fortes entradas, enquanto os fundos ativos estão experimentando saídas, reforçando o domínio das grandes plataformas de índice de baixo custo. O aumento dos custos operacionais desafia ainda mais as empresas de médio porte que carecem de escala, tornando difícil manter a lucratividade sem melhorias de eficiência. Níveis de taxas extremamente baixos em ofertas de mercado amplo, como ETFs emblemáticos, ancoraram as expectativas dos investidores, particularmente nos canais digitais e de carteiras modelo. Como resultado, os gestores de ativos estão cada vez mais focados em modelos operacionais escaláveis, simplificando as gamas de produtos e diferenciando seletivamente as ofertas onde a pesquisa ou a supervisão ativa suporta taxas mais altas. Esse ambiente de compressão de taxas atua como uma restrição ao crescimento da receita para o mercado de gestão de ativos do Reino Unido em geral, especialmente para empresas que competem fora das maiores plataformas.
Custos de Divergência/Atrito Regulatório Pós-Brexit
As reformas no Reino Unido destinadas a fortalecer a competitividade do mercado criaram um quadro regulatório que diverge do europeu, resultando em obrigações de dupla via para gestores de ativos transfronteiriços. As regras do AIFM do Reino Unido estão implementando uma abordagem em camadas com base no tamanho do fundo, que difere do quadro AIFMD II europeu e afeta os processos de delegação, comercialização e operação. Com o passaporte de comercialização europeu não mais disponível para os gestores do Reino Unido, as empresas devem depender dos Regimes Nacionais de Colocação Privada enquanto aproveitam o Regime de Fundos Estrangeiros para o reconhecimento de UCITS no Reino Unido. Este regime inclui taxas de inscrição e requisitos específicos de divulgação, como esclarecer que esses fundos não são cobertos pelo esquema de compensação do Reino Unido, adicionando complexidade e custo. Embora os reguladores estejam acelerando os prazos de autorização para incentivar a inovação, as empresas ainda enfrentam atrito à medida que fazem a transição para o novo sistema. Essas divergências regulatórias aumentam os encargos operacionais, elevam os custos de conformidade e criam potenciais barreiras à gestão transfronteiriça eficiente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Ativos: Alternativos em Ascensão à Medida que o Domínio das Ações Diminui
As estratégias de ações detinham uma participação de 41,52% em 2025, enquanto os Ativos Alternativos devem crescer a um CAGR de 15,44% até 2031, à medida que as instituições buscam fontes diversificadas de retornos. Os mercados privados, incluindo private equity, dívida privada, infraestrutura e imóveis, estão se tornando cada vez mais importantes, com grandes gestores expandindo suas capacidades para atender à crescente demanda. Os Fundos de Ativos de Longo Prazo estão fornecendo um canal para que investidores de varejo e de contribuição definida acessem exposições privadas multiativos sob estruturas fortalecidas de avaliação e governança. A renda fixa permanece essencial para a correspondência de passivos e a gestão de duração, mesmo que as mudanças nas taxas de juros tenham influenciado as estratégias de renda e hedge.
Os alocadores estão ampliando a exposição global a ações à medida que as alocações domésticas de ações diminuem, enquanto outras classes de ativos, como commodities e moedas, são usadas taticamente para diversificação em vez de como participações centrais. O papel crescente dos mercados privados está provocando uma revisão das construções tradicionais de carteiras, afastando-se dos modelos convencionais em direção a alocações que melhor se alinham com os objetivos de inflação e crescimento. No geral, as carteiras no mercado de gestão de ativos do Reino Unido estão se tornando mais diversificadas, com uma mistura mais equilibrada de exposições listadas e não listadas. Essa evolução reflete a adaptação do mercado às dinâmicas de risco, retorno e liquidez em mudança.


Por Tipo de Empresa: Empresas de Assessoria de Patrimônio Fechando a Lacuna com os Bancos
Os bancos detinham uma participação de 39,83% em 2025 e continuam a se beneficiar de forte distribuição e vínculos com o balanço patrimonial. As empresas de assessoria de patrimônio e os assessores de investimento registrados devem crescer a um CAGR de 14,96% até 2031, apoiados por movimentos de política como as Reformas de Leeds e o próximo regime de Suporte Direcionado da FCA, que foi projetado para escalar caminhos simples e guiados para milhões de consumidores. Muitas famílias mantêm saldos de caixa substanciais, e transferir mesmo uma parte desses recursos para investimentos diversificados está impulsionando entradas sustentadas para os canais de assessoria. Os assessores estão respondendo expandindo carteiras modelo simplificadas, processos de integração guiados e estruturas de taxas transparentes que se alinham com os perfis de risco dos clientes. O mercado também está vendo uma maior integração de serviços de assessoria em esquemas de poupança no local de trabalho e interfaces de plataformas digitais, tornando o investimento mais acessível.
As medidas regulatórias, como o próximo regime de Suporte Direcionado, permitirão que as empresas forneçam recomendações de investimento prontas com base em informações limitadas do cliente, mantendo salvaguardas adequadas. As plataformas e empresas também estão aprimorando as capacidades de ETF fracionário, divulgações de custos mais claras e conteúdo em linguagem simples para ajudar os investidores a fazer contribuições recorrentes com confiança. Coletivamente, essas tendências estão fomentando o crescimento plurianual para os canais de assessoria de patrimônio e fortalecendo seu papel no mercado de gestão de ativos do Reino Unido em geral.
Por Modo de Assessoria: Modelos Híbridos Liderando a Ascensão da Assessoria Robótica
A Assessoria Humana detinha uma participação de 93,67% em 2025, e a Assessoria Robótica deve crescer a um CAGR de 20,63% até 2031, à medida que os modelos híbridos se tornam o padrão em muitos canais de consumo. Os modelos híbridos combinam alocação e rebalanceamento de carteiras orientados por algoritmos com supervisão humana para verificações de adequação, orientação e planejamento financeiro complexo. As reformas regulatórias, incluindo divulgações aprimoradas ao consumidor e a introdução do regime de Investimentos Compostos ao Consumidor, estão remodelando como as empresas comunicam custos, riscos e desempenho, apoiando experiências de integração mais simples e intuitivas. Essas mudanças facilitam que investidores de primeira viagem façam contribuições recorrentes enquanto mantêm o suporte do assessor para necessidades mais complexas.
As soluções robóticas estão ganhando terreno entre investidores mais jovens e sensíveis ao preço que preferem planos automatizados e investimento fracionário, enquanto os assessores humanos continuam a desempenhar um papel fundamental no planejamento de aposentadoria, patrimônio e tributação. As empresas estão cada vez mais oferecendo serviços modulares por meio de jornadas omnicanal, incluindo vídeo, mensagens e plataformas digitais. Prateleiras de produtos simplificadas e sinalização de risco mais clara estão reduzindo o atrito no ponto de decisão, ajudando os investidores a permanecerem comprometidos durante os ciclos de mercado. À medida que os modelos de assessoria híbrida amadurecem, eles fortalecem o potencial de crescimento de longo prazo dos canais de varejo no mercado de gestão de ativos do Reino Unido.
Por Tipo de Cliente: Varejo em Ascensão Enquanto o Institucional se Reequilibra
Os investidores institucionais representaram 73,52% em 2025, mas o segmento de Varejo deve crescer a um CAGR de 17,89% até 2031, apoiado pela expansão das pensões no local de trabalho e jornadas de investimento guiadas simples. A participação mais ampla está sendo incentivada à medida que mais indivíduos planejam fazer contribuições regulares, enquanto os aposentados estão cada vez mais se envolvendo com soluções de descumulação, como anuidades e estratégias de retirada programada. Ao mesmo tempo, os Fundos de Ativos de Longo Prazo e o acesso a mercados privados estão sendo integrados às estratégias padrão e aos esquemas no local de trabalho, impulsionando carteiras diversificadas de longo prazo para poupadores.
A atividade institucional está evoluindo junto com a melhoria dos níveis de financiamento e as transferências de risco de pensão, que estão deslocando ativos de esquemas de benefício definido para os balanços das seguradoras. As medidas regulatórias, incluindo regras aprimoradas de liquidez e garantias após estresses de mercado anteriores, fortaleceram a gestão de risco para investidores institucionais. As alocações de seguros estão aumentando, influenciando a demanda central de renda fixa e os fluxos gerais do mercado. Em conjunto, essas dinâmicas estão criando uma mistura de fluxos mais equilibrada no mercado de gestão de ativos do Reino Unido, combinando a redução de risco institucional, a participação de seguradoras e a expansão das contribuições de varejo.
Por Fonte de Gestão: Mandatos Offshore Ganhando Terreno sobre o Domínio Onshore
A gestão onshore representou 54,39% em 2025, enquanto os ativos delegados offshore devem crescer a um CAGR de 14,28% até 2031, à medida que os gestores garantem mais mandatos da Europa e da Ásia. Os quadros de política, incluindo o Regime de Fundos Estrangeiros, apoiam o reconhecimento transfronteiriço de fundos, permitindo que gestores sediados no Reino Unido atraiam mandatos da Europa e da Ásia. As parcerias estratégicas permitem que os gestores acessem canais de originação em crédito privado e ativos reais no exterior, que são então incorporados em carteiras multiativos geridas no Reino Unido. Essa abordagem fortalece a diversificação, a resiliência e a flexibilidade operacional, à medida que os gestores equilibram exposições cambiais, de liquidez e regulatórias em diferentes jurisdições.
As plataformas multidomicílio são cada vez mais usadas para atender clientes em diferentes regiões, aprofundando os vínculos globais enquanto mantêm uma forte base regulatória no Reino Unido. As empresas estão aproveitando parcerias e alianças para expandir as capacidades de mercado privado e direcionar fluxos internacionais para produtos geridos no Reino Unido. A expansão da gestão delegada offshore está criando um modelo de alocação mais versátil e apoiando o crescimento sustentável no mercado de gestão de ativos do Reino Unido. Esses desenvolvimentos destacam a integração do mercado com o capital global, preservando seus padrões de supervisão e conformidade domésticos.
Análise Geográfica
As principais plataformas globais dominam os segmentos de índice e ETF, enquanto as empresas sediadas no Reino Unido defendem a liderança nas capacidades de aposentadoria e mercado privado. As parcerias e alianças estratégicas são cada vez mais usadas para acelerar a expansão de capacidades, fornecer acesso à originação de crédito privado e otimizar a eficiência operacional. A compressão de taxas, a divergência regulatória pós-Brexit e a demanda dos investidores por produtos sustentáveis e tokenizados estão impulsionando a inovação e a diferenciação estratégica. No geral, o mercado de gestão de ativos do Reino Unido está evoluindo para um ecossistema mais diversificado, habilitado digitalmente e globalmente conectado, onde escala, expertise e adoção de tecnologia definem a vantagem competitiva.
Panorama regulatório
O mercado de gestão de ativos do Reino Unido opera sob supervisão da Financial Conduct Authority (FCA), com a orientação política moldada por reformas pós-Brexit viabilizadas pelo Financial Services and Markets Act 2023. Em julho de 2026, a FCA publicou o CP26/28 sobre um novo regime de Alternative Investment Fund Managers (AIFM) do Reino Unido, propondo uma estrutura de três níveis mais proporcional (pequeno, médio, grande) e um sourcebook consolidado de Alternative Investment Funds (ALTS) para substituir as regras retidas derivadas da AIFMD da UE. O HM Treasury também divulgou uma consulta técnica em julho de 2026 sobre projetos de instrumentos estatutários para novas regulamentações de AIFM, com o período de consulta se estendendo até 14 de outubro de 2026. O regulador vinculou explicitamente essas medidas de simplificação à competitividade e à redução de custos de conformidade, incluindo uma estimativa de 128 milhões de GBP por ano em possíveis economias para o setor associadas à simplificação do conjunto de regras.
Análise da cadeia de valor
A cadeia de valor da gestão de ativos do Reino Unido começa com os proprietários de ativos, incluindo fundos de pensão (DB e DC), seguradoras, fundos patrimoniais (endowments), instituições de caridade, family offices e clientes institucionais estrangeiros, que definem os objetivos e as restrições dos mandatos. Os gestores de ativos concebem produtos e carteiras nos mercados listados e privados, enquanto a distribuição e os serviços são prestados por bancos, empresas de consultoria de patrimônio e plataformas, além de canais institucionais como gestão fiduciária e OCIO. Em torno desse núcleo existe um perímetro denso de intermediários facilitadores, incluindo consultores, custodiantes, administradores de fundos, auditores, provedores de dados de índices e ESG, assessores de procuração (proxy advisers), corretores e assessores jurídicos e tributários que apoiam a governança, a execução, os relatórios e os resultados para os clientes. Operacionalmente, a delegação transfronteiriça e as estruturas de fundos multi-domicílio permanecem centrais, uma vez que os mandatos estrangeiros passaram a representar a maioria dos ativos administrados no Reino Unido, aumentando a dependência de capacidades robustas de conformidade, dados e relatórios a clientes. As mudanças regulatórias estão remodelando a camada operacional da cadeia de valor: em julho de 2026, a FCA publicou o CP26/26 (FRAME) e o CP26/28 (regime AIFM do Reino Unido), iniciativas concebidas para racionalizar a complexidade dos relatórios e do conjunto de regras, com a FCA estimando 128 milhões de GBP por ano em economias resultantes da simplificação. Trabalhos de mapeamento do setor, como o relatório de ecossistema do Investor and Issuer Forum (janeiro de 2025), reforçam a conectividade entre capital, informação, influência e responsabilização ao longo da cadeia de investimento, ressaltando a importância da transparência, da administração responsável (stewardship) e da qualidade dos dados como insumos funcionais, juntamente com a habilidade de gestão de carteiras.
Cenário Competitivo
O mercado de gestão de ativos do Reino Unido está experimentando um forte crescimento impulsionado por mudanças na demanda dos clientes, alocação de ativos e adoção digital. Os investidores institucionais estão cada vez mais alocando em mercados privados e ativos alternativos para buscar retornos ajustados à inflação e diversificar carteiras além dos modelos tradicionais. Os investidores de varejo estão obtendo maior acesso a estratégias diversificadas por meio de Fundos de Ativos de Longo Prazo, ações fracionárias e jornadas de investimento simplificadas e guiadas. As soluções de fintech e as reformas regulatórias, como a orientação da FCA sobre participações fracionárias, estão reduzindo as barreiras de entrada e permitindo contribuições recorrentes de famílias que anteriormente mantinham dinheiro ocioso. Em conjunto, essas tendências estão criando uma base de investidores mais ampla e inclusiva e expandindo o total de ativos sob gestão do mercado.
A segmentação do mercado revela dinâmicas em evolução entre classes de ativos, tipos de empresas e modos de assessoria. Ações e renda fixa permanecem exposições centrais, mas private equity, crédito privado e alternativos multiativos estão crescendo em proeminência, apoiados por LTAFs e estruturas de governança aprimoradas. As empresas de assessoria de patrimônio e os assessores de investimento registrados estão fechando a lacuna com os bancos ao oferecer carteiras simplificadas, integração guiada e taxas transparentes adaptadas a investidores de massa afluente. Os modelos de assessoria híbrida que combinam construção algorítmica de carteiras com supervisão humana estão expandindo o acesso, particularmente para clientes mais jovens e sensíveis ao preço, enquanto os assessores humanos permanecem essenciais para o planejamento complexo de aposentadoria, patrimônio e tributação. Ao mesmo tempo, os ativos geridos onshore são complementados por mandatos delegados offshore, permitindo que os gestores aproveitem os fluxos internacionais enquanto equilibram considerações cambiais, de liquidez e regulatórias.
Líderes do Setor de Gestão de Ativos do Reino Unido
Legal & General Investment Management
Insight Investment
Schroders
Aviva Investors
M&G Investments
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A simplificação regulatória e os novos programas de infraestrutura de mercado criam espaço em branco para gestores capazes de industrializar a governança, os relatórios e a fabricação de produtos nos mercados públicos e privados. As consultas da FCA lançadas em julho de 2026, o CP26/28 sobre o regime AIFM do Reino Unido e o CP26/26 sobre o FRAME, oferecem uma direção clara para requisitos mais proporcionais e relatórios consolidados, apoiando a redução do custo de atendimento para empresas que investem antecipadamente em arquitetura de dados e modelos operacionais escaláveis. Nos mercados privados, a combinação de LTAFs e o foco da política de pensões em financiamento produtivo de longo prazo apoia oportunidades para exposições privadas multiativos capazes de atender às expectativas de avaliação, gestão de liquidez e divulgação para canais DC e de varejo. A distribuição habilitada por tecnologia e a modernização do mercado também abrem oportunidades de produtos e serviços ligadas à tokenização e à adoção de IA. Em abril de 2026, a FCA finalizou as regras no PS26/7 para avançar a tokenização de fundos, e em maio de 2026 a FCA e o Bank of England publicaram um Call for Input conjunto sobre o futuro da tokenização, incluindo uma discussão de roteiro para um serviço de sincronização para liquidação. O Financial Services AI Adoption Plan do governo do Reino Unido (julho de 2026) apontou uma ampla adoção de IA entre as empresas pesquisadas pela FCA e pelo Bank of England, apoiando maior automação operacional em áreas como integração de clientes, monitoramento e relatórios, ao mesmo tempo em que enfatiza a gestão dos riscos de concentração em provedores de nuvem e de modelos. Para os gestores, essas mudanças se traduzem em espaço em branco acionável em estruturas de fundos tokenizados, entrega de conformidade orientada por dados (preparação para o FRAME) e jornadas de consultoria híbridas que podem incorporar investimento fracionado e estruturas de orientação simplificadas já em curso no mercado.
Desenvolvimentos recentes do setor
- Maio de 2026: os Legal & General Lifetime Advantage Funds atingiram 25 bilhões de GBP em ativos sob gestão e superaram uma alocação de 10% em mercados privados. O marco destaca como grandes gestores estão construindo soluções escaláveis do tipo padrão (default) que incorporam ativos privados, alinhando o design de produtos com a evolução da política de pensões e os objetivos de alocação de longo prazo.
- Abril de 2026: a FCA finalizou as regras no PS26/7 para avançar a tokenização de fundos, viabilizando estruturas de fundos tokenizados e uma integração mais ampla de ativos digitais nos produtos de investimento do Reino Unido.
- Outubro de 2025: a Legal & General anunciou um programa de investimento de impacto de 2 bilhões de GBP destinado a apoiar o crescimento regional no Reino Unido. O compromisso adiciona capacidade para estratégias de impacto e baseadas em localidade dentro de grandes carteiras multiativos e sinaliza o desenvolvimento contínuo de produtos ligados a temas de financiamento da economia real.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado é definido como o total de ativos sob gestão (AUM) supervisionados por gestores de ativos que operam no Reino Unido, onde as decisões de gestão de carteiras são tomadas dentro do país e os ativos são administrados por meio de veículos coletivos e mandatos segregados.
Exclusões de escopo: não contabilizamos saldos apenas de custódia, honorários de consultoria pontuais ou vendas de software de gestão de ativos.
Visão geral da segmentação
- Por Classe de Ativos
- Ações
- Renda Fixa
- Ativos Alternativos
- Outras Classes de Ativos
- Por Tipo de Empresa
- Corretoras
- Bancos
- Empresas de Assessoria de Patrimônio
- Outros Tipos de Empresas
- Por Modo de Assessoria
- Assessoria Humana
- Assessoria Robótica
- Por Tipo de Cliente
- Varejo
- Institucional
- Por Fonte de Gestão
- Offshore
- Onshore
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir com precisão o que é contabilizado como AUM e para construir o contexto em torno de fluxos, efeitos de avaliação e práticas de relatórios no Reino Unido. Contamos com fontes públicas como o UK Office for National Statistics, divulgações estatísticas do Bank of England, publicações da Financial Conduct Authority do Reino Unido e conjuntos de dados e divulgações da HMRC, que ajudaram a validar as ligações macroeconômicas e o perímetro regulatório.
Para manter as premissas realistas, também consultamos materiais como relatórios anuais, divulgações de fundos, apresentações a investidores e coberturas de imprensa financeira confiável que discutem o AUM do Reino Unido e a pressão sobre taxas. Em alguns casos, bancos de dados pagos foram utilizados para dados financeiros de empresas e triagem de notícias, e bancos de dados de patentes foram verificados quando mudanças de produtos e distribuição precisavam de suporte. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram analisadas para coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário focou na validação das escolhas de medição de AUM, no momento dos relatórios e em como os gestores tratam pools complexos, como soluções multiativos e mandatos de estilo fiduciário. Conversamos com uma combinação de gestores de ativos, distribuidores e alocadores institucionais em todo o Reino Unido, de modo que as premissas da pesquisa documental pudessem ser desafiadas e ajustadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 32% | CXOs: 14% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 39% |
| Players menores: 17% | Gerentes: 47% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down, na qual o AUM do Reino Unido é reconstruído usando sinais publicamente observáveis, incluindo movimentos de preços de ativos, assinaturas e resgates líquidos e mudanças entre as principais classes de ativos. Uma vez definido o conjunto de demanda, aproximações bottom-up seletivas são usadas para verificar a coerência dos totais, como divulgações amostradas de AUM de gestores, consolidações de gamas de fundos e faixas razoáveis de AUM por estratégia onde a divulgação pública é escassa.
Os principais insumos usados no modelo incluem padrões de investimento de famílias e instituições do Reino Unido, direção de alocação de pensões e seguros, momentum de fluxo de fundos, mudanças na participação de ETFs e passivos, e o ambiente de taxas de juros que influencia as avaliações de renda fixa e os saldos do mercado monetário. Quando as divulgações não se alinham por ano, as lacunas são tratadas aplicando regras conservadoras de reporte para o período seguinte e depois ajustando com base no ponto de referência confiável mais próximo.
Para a previsão, utiliza-se a análise de cenários, com os resultados de AUM vinculados a um pequeno conjunto de fatores aos quais os entrevistados normalmente respondem de forma consistente, como premissas de retorno de mercado, expectativas de fluxo líquido por canal e o ritmo de transição de ativo para passivo. Os cenários são então combinados em uma perspectiva única após verificar que o crescimento implícito do AUM não rompe as relações históricas com a poupança do Reino Unido e a capacidade de alocação institucional.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de triangulação com sinais independentes, como publicações de AUM do setor, indicadores macroeconômicos que explicam mudanças de avaliação e verificações de razoabilidade de séries temporais ao longo do período do estudo. Quando um valor parece fora do padrão, os fatores são revisados, e um contato de acompanhamento é acionado para confirmar se se trata de uma mudança de relatório, um movimento de mercado pontual ou uma mudança estrutural genuína.
Antes da aprovação final, o modelo passa por uma revisão de analista em múltiplas etapas, na qual premissas, conversões de unidades e a lógica de crescimento são verificadas e reverificadas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, após o que uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Estimativa da Mordor Intelligence para o Mercado de Gestão de Ativos do Reino Unido em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a gestão de ativos do Reino Unido podem parecer muito distantes entre si porque a unidade subjacente não é sempre a mesma, e o momento do que é medido pode alterar os resultados. Algumas fontes dimensionam o setor como AUM, enquanto outras reportam um valor de mercado no estilo de receita, e essa escolha altera o número de forma significativa.
Um segundo fator é como cada publicador trata os pontos de avaliação de fim de ano, o momento da conversão cambial e se a cobertura se limita a totais reportados por membros ou se estende a estimativas mais amplas. Ao reverificar as datas de conversão cambial e reconciliar o AUM de fim de ano com sinais de fluxo e avaliação durante cada atualização anual, a Mordor Intelligence reduz o ruído proveniente de oscilações de mercado de curto prazo e defasagens de relatório.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 12,22 trilhões de USD (2025) | |
| Associação do Setor A | 15,25 trilhões de USD (2024) | Publicado como AUM total do Reino Unido em GBP e depois convertido, com cobertura construída a partir de estimativas de membros e não membros e uma atualização de relatório que amplia a inclusão de imóveis, o que pode elevar o número principal em comparação com um perímetro de AUM estritamente comparável. |
| Editora Global de Pesquisa B | 271,01 bilhões de USD (2025) | Utiliza uma definição de valor de mercado mais próxima das receitas do setor e dos pools de taxas do que do AUM, portanto o valor não é diretamente comparável a um tamanho de mercado baseado em ativos, mesmo que o rótulo geográfico seja o mesmo. |
A tabela mostra que a dispersão é explicada principalmente pelo que está sendo medido e por como o limite do ano é tratado, e não por uma simples divergência quanto à direção do setor no Reino Unido. Nosso método permanece rastreável porque a unidade de AUM, o momento de fim de ano e as etapas de verificação cruzada são mantidos consistentes, o que torna o resultado mais fácil de reproduzir e atualizar conforme novas divulgações surgem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de gestão de ativos do Reino Unido?
O tamanho do mercado de gestão de ativos do Reino Unido é de USD 13,87 trilhões em 2026 e espera-se que atinja USD 26,08 trilhões até 2031 a um CAGR de 13,47%.
Quais segmentos lideram em participação e crescimento no mercado de gestão de ativos do Reino Unido?
As ações detêm a maior participação com 41,52% em 2025, enquanto os Ativos Alternativos devem crescer mais rapidamente a um CAGR de 15,44% até 2031.
Como as mudanças regulatórias estão moldando o mercado de gestão de ativos do Reino Unido?
A rotulagem SDR está elevando a integridade das divulgações, os LTAFs estão expandindo o acesso de contribuição definida e varejo a mercados privados, e o roteiro de tokenização da FCA pode reduzir materialmente os custos operacionais dos fundos.
Quais são os principais riscos e restrições no mercado de gestão de ativos do Reino Unido?
A compressão de taxas em canais passivos, a divergência regulatória pós-Brexit e as salvaguardas de liquidez relacionadas ao LDI são as restrições notáveis de curto prazo sobre as margens e o design de produtos.
Como a participação do varejo está mudando no mercado de gestão de ativos do Reino Unido?
O varejo deve se expandir a um CAGR de 17,89%, apoiado pela orientação de Suporte Direcionado, acesso a ETFs fracionários e padrões de pensão no local de trabalho que integram exposições diversificadas multiativos.
Onde estão as principais oportunidades de crescimento no mercado de gestão de ativos do Reino Unido nos próximos cinco anos?
O crescimento é provável em fundos tokenizados, mercados privados de varejo via LTAFs e estratégias sustentáveis que atendem aos padrões de rótulo SDR, complementados por mandatos offshore transfronteiriços.
Página atualizada pela última vez em:


