
Tamanho e Quota do Mercado de Fundos Mútuos do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
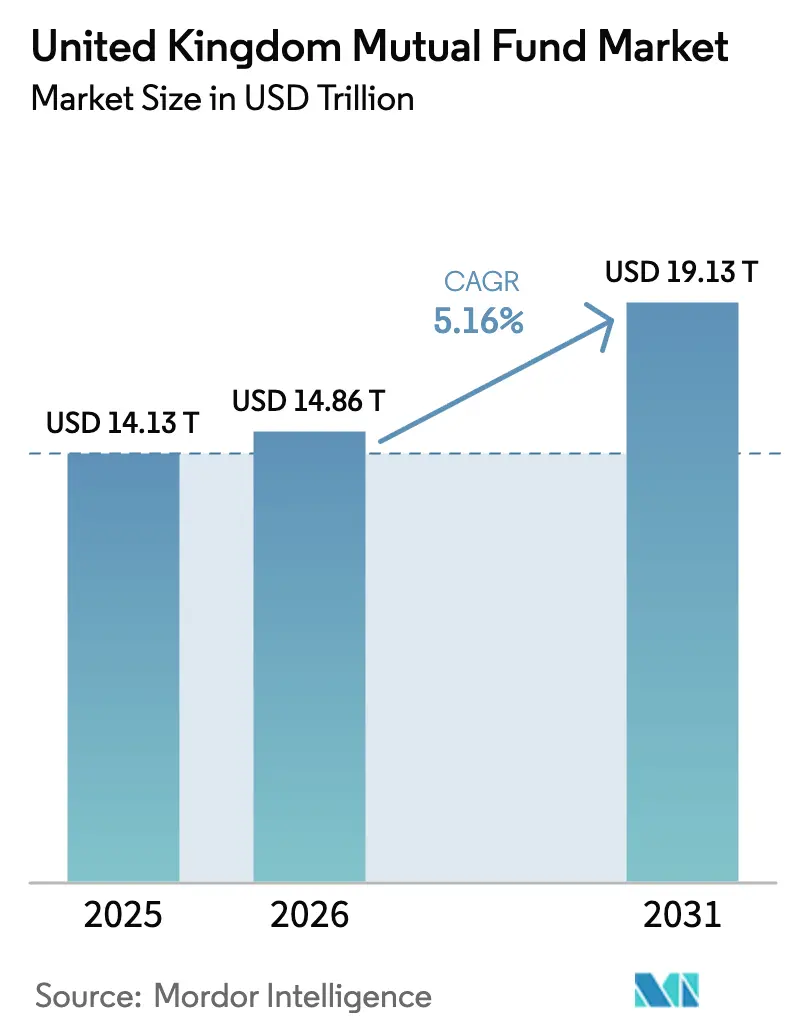
| Tamanho do mercado no ano base (2025) | 14.13 Trilhões de dólares |
| Tamanho do Mercado (2026) | 14.86 Trilhões de dólares |
| Tamanho do Mercado (2031) | 19.13 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 5.16 % |
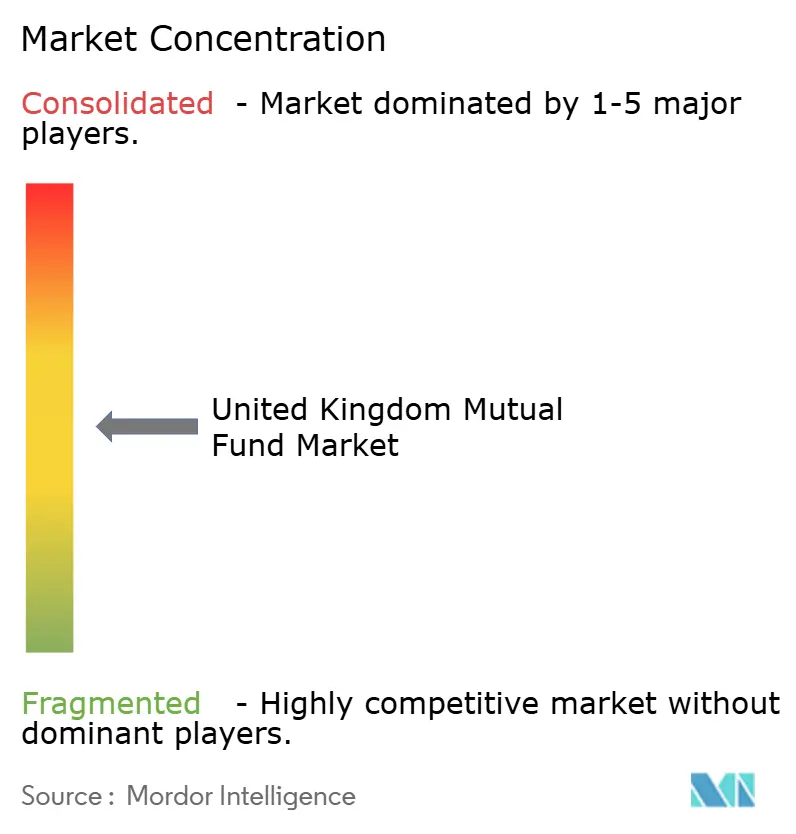
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fundos Mútuos do Reino Unido pela Mordor Intelligence
Espera-se que o mercado de fundos mútuos do Reino Unido cresça de 14,13 biliões de USD em 2025 para 14,86 biliões de USD em 2026, com previsão de atingir 19,13 biliões de USD até 2031, a uma CAGR de 5,16% no período 2026-2031. A reforma robusta das pensões, a distribuição impulsionada pela tecnologia e a modernização regulatória estão a convergir para sustentar esta trajetória de crescimento. O enquadramento de Dever ao Consumidor da Autoridade de Conduta Financeira está a reformular as estruturas de comissões, enquanto o Pacto da Mansion House canaliza capital de longo prazo para ações de crescimento [1]Investment Association, "As saídas de fundos foram drasticamente reduzidas em 2024; otimismo cauteloso prevalece entre os investidores," theia.org. . A compressão de comissões está a reforçar o apelo dos fundos de índice, mas a inovação de produtos em veículos de acesso ao mercado privado está a ampliar o menu para investidores conscientes do risco. A adoção crescente da tokenização de fundos e da construção de carteiras habilitada por IA melhora a resiliência operacional e personaliza as ofertas de retalho. O apoio político estável às divulgações de sustentabilidade sustenta ainda mais a confiança nos produtos ambientais, sociais e de governação.
Principais Conclusões do Relatório
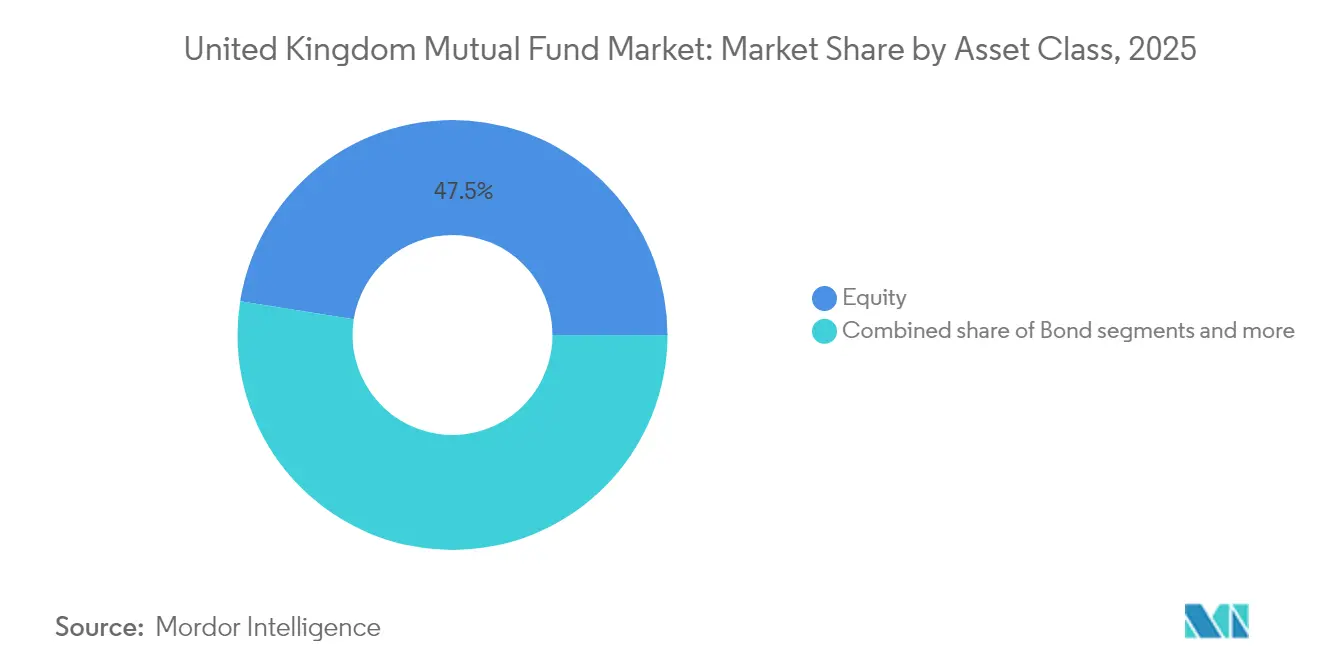
- Por classe de ativo, os fundos de ações lideraram com 47,50% da quota do mercado de fundos mútuos do Reino Unido em 2025; os Fundos de Ativos de Longo Prazo têm previsão de crescer a uma CAGR de 12,19% até 2031.
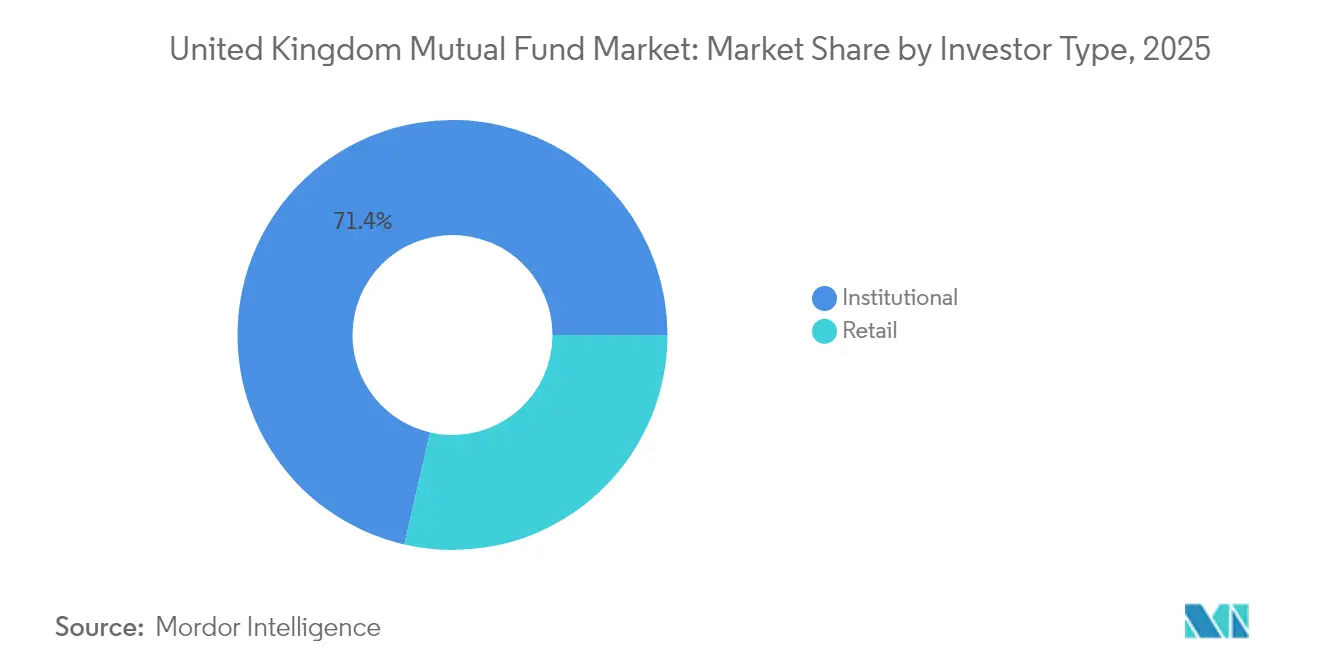
- Por tipo de investidor, os mandatos institucionais representaram 71,40% do tamanho do mercado de fundos mútuos do Reino Unido em 2025, enquanto os fluxos de retalho estão projetados para se expandir a uma CAGR de 7,06% até 2031.
- Por canal de distribuição, as plataformas online capturaram 53,60% da quota do mercado de fundos mútuos do Reino Unido em 2025, e estão a avançar a uma CAGR de 9,62% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Fundos Mútuos do Reino Unido
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Redução das reservas de caixa do retalho redirecionadas para fundos pela iniciativa de "excesso de caixa" da Autoridade de Conduta Financeira | +1.2% | Inglaterra e País de Gales como núcleo, com repercussão na Escócia | Médio prazo (2-4 anos) |
| As atualizações da trajetória de alocação por inscrição automática de contribuição definida favorecem os fundos multiativo predefinidos | +1.8% | Nacional | Longo prazo (≥ 4 anos) |
| Entradas recordes em fundos de índice impulsionadas pela compressão de comissões e pelas divulgações do Dever ao Consumidor | +1.5% | Inglaterra e Escócia como mercados primários | Curto prazo (≤ 2 anos) |
| Pacto da Mansion House dos fundos de pensões para desviar 5% dos ativos para ações de crescimento do Reino Unido | +2.1% | Inglaterra como núcleo, Irlanda do Norte emergente | Médio prazo (2-4 anos) |
| Construção de carteiras hiperpersonalizada habilitada por IA em plataformas diretas ao consumidor | +0.8% | Inglaterra e País de Gales | Longo prazo (≥ 4 anos) |
| Estrutura emergente de Fundo de Ativos de Longo Prazo a abrir acesso ao mercado privado | +1.3% | Inglaterra como mercado primário, Escócia como mercado secundário | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Redução das reservas de caixa do retalho redirecionadas para fundos
As famílias acumularam posições de caixa consideráveis durante a pandemia, mas a subida da inflação corroeu os retornos dos depósitos e estimulou a procura de rentabilidade. A orientação da Autoridade de Conduta Financeira de 2025 sobre o "excesso de caixa" incentiva as plataformas a sinalizar saldos inativos e a sugerir opções de investimento adequadas, desbloqueando novos fluxos para o mercado de fundos mútuos do Reino Unido. Os alertas digitais e as ferramentas de definição de perfil de risco simplificam a seleção de fundos, enquanto as regras do Dever ao Consumidor garantem transparência em torno do valor pelo dinheiro. Os bancos estão a colaborar com os gestores de ativos para criar cestas de fundos de baixo custo, reforçando a mudança dos depósitos para os investimentos. Estas mudanças comportamentais são mais visíveis em Inglaterra e no País de Gales, mas a base de retalho da Escócia está a começar a espelhar a tendência[2]Departamento de Trabalho e Pensões, "Investimento em fundos de pensões e a economia do Reino Unido," gov.uk.
As atualizações da trajetória de alocação por inscrição automática de contribuição definida favorecem os fundos multiativo predefinidos
A inscrição automática abrange agora mais de 10 milhões de trabalhadores e está a pressionar os patrocinadores dos planos a atualizar os fundos predefinidos. Os prestadores estão a incorporar blocos construtivos multiativo que combinam investimentos públicos e privados, beneficiando do poder de compra à escala. O Acordo da Mansion House impulsiona ainda mais os fiduciários em direção a alocações no mercado privado, reforçando a diversificação e o potencial de retorno para aforradores de longo prazo. Os empregadores acolhem favoravelmente a estrutura de ciclo de vida simplificada, enquanto os administradores apreciam os mecanismos de comissões transparentes estipulados pelo Dever ao Consumidor. Com o tempo, espera-se que estas estratégias reduzam a dispersão dos resultados de reforma e ancorem fluxos institucionais mais estáveis no mercado de fundos mútuos do Reino Unido.
Entradas recordes em fundos de índice impulsionadas pela compressão de comissões e pelas divulgações do Dever ao Consumidor
As comparações de custos estão agora em primeiro plano nos painéis das plataformas, levando os investidores a privilegiar produtos de índice de baixas despesas. O canal direto ao consumidor da Vanguard exemplifica esta tendência ao combinar negociação sem comissões com orientação simples. Os gestores ativos estão a responder racionalizando as classes de participações e introduzindo preços associados ao desempenho. A consequente guerra de comissões acelera a adoção de fundos passivos transparentes, reforçando a âncora de preços em toda a indústria. Embora a pressão sobre as margens se intensifique, os operadores de escala ainda beneficiam da alavancagem nos custos operacionais e da replicação global de franchises passivos bem-sucedidos.
Pacto da Mansion House dos fundos de pensões para desviar 5% dos ativos para ações de crescimento do Reino Unido
O Pacto da Mansion House de 2025 mobilizou os principais regimes para canalizar pelo menos 5% das carteiras para empresas de crescimento cotadas domesticamente. Esta iniciativa visa revitalizar os mercados de capitais locais e evitar as retiradas de cotação motivadas por listagens no estrangeiro. Os gestores de ativos estão a lançar fundos de ações do Reino Unido focados no envolvimento, alinhados com códigos de administração que enfatizam a qualidade dos resultados sustentáveis e a governação. Os fornecedores de índices estão também a explorar compostos de crescimento do Reino Unido à medida para comparar o desempenho. À medida que os prazos de alocação se aproximam, a procura de cobertura de análise de pequena e média capitalização está a aumentar, incentivando os corretores a expandir a capacidade de análise de ações.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Saídas persistentes do retalho dos fundos de ações do Reino Unido apesar dos descontos de avaliação | −1.4% | Inglaterra e Escócia como mercados primários | Curto prazo (≤ 2 anos) |
| Elevada concentração das comissões de distribuição de plataformas a comprimir as margens dos gestores ativos | −0.9% | Inglaterra como núcleo, País de Gales como mercado secundário | Médio prazo (2-4 anos) |
| Aumento dos custos operacionais decorrentes do Dever ao Consumidor e dos Requisitos de Divulgação de Sustentabilidade | −1.1% | Nacional | Curto prazo (≤ 2 anos) |
| A pressão do capital regulatório sobre pequenas boutiques ao abrigo do IFPR prejudica a inovação de produtos | −0.7% | Gestores de boutique em Inglaterra e Escócia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Saídas persistentes do retalho dos fundos de ações do Reino Unido apesar dos descontos de avaliação
As ações domésticas transacionam com descontos notáveis em relação aos seus pares norte-americanos, mas o sentimento mantém-se contido. As repercussões do Brexit e a estagnação macroeconómica dissuadem as alocações do retalho, enquanto os ETF globais oferecem exposição diversificada a custos mais baixos. O fraco desempenho em manchetes perpetua um ciclo de retroalimentação negativo, com a cobertura mediática a reforçar o ímpeto das saídas. Embora o Pacto da Mansion House vise inverter esta situação, os comportamentos do retalho respondem lentamente aos sinais de política. Para reengajar os investidores, será necessária evidência tangível de resiliência dos resultados entre as empresas cotadas no Reino Unido.
Elevada concentração das comissões de distribuição de plataformas a comprimir as margens dos gestores ativos
Três supermercados dominantes negociam estruturas de desconto que corroem as comissões nominais, em particular para os selecionadores de ações de boutique. Os gestores ativos têm dificuldade em repercutir os custos de análise após o desagregamento do MiFID II, alargando o fosso entre as margens nominais e as realizadas. Alguns respondem lançando produtos quantitativos de menor custo, enquanto outros se reorientam para mandatos segregados institucionais. O escrutínio da Autoridade de Conduta Financeira sobre os spreads de preços das plataformas pode encorajar uma economia mais justa, mas a pressão de curto prazo sobre a rentabilidade persiste. As casas de maior dimensão com alcance multicanal exercem maior poder de negociação, intensificando o desequilíbrio competitivo[3]Instituto Nacional de Estatística, "Rendimento disponível bruto regional das famílias," ons.gov.uk.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Ativo: As ações dominam, mas os veículos do mercado privado aceleram
Por Tipo de Investidor: O peso institucional mantém-se determinante enquanto o retalho aceleraOs fundos de ações captaram 47,50% do mercado de fundos mútuos do Reino Unido em 2025, apoiados pela adoção generalizada de índices e pelas alocações institucionais. Os fundos de obrigações representaram 24,20%, impulsionados pelos investimentos orientados por passivos e pela emissão de títulos do governo. As estratégias híbridas detiveram 18,10%, à medida que as soluções com data-alvo se tornaram a opção predefinida para os aforradores inscritos automaticamente. Os produtos do mercado monetário mantiveram-se em 7,10% perante taxas de referência persistentemente baixas. O grupo «outros» — principalmente Fundos de Ativos de Longo Prazo — representou apenas 3,10%, mas está projetado para registar uma CAGR de 12,19% até 2031. Este ritmo sugere que os veículos de ativos privados vão absorver parte das quotas de ações tradicionais, mas os benefícios de diversificação deverão permitir aos investidores combinar ambos. As equipas de ações ativas estão, por isso, a enfatizar iniciativas de administração para manter a relevância e defender os níveis de comissões.
Historicamente, os fundos de ações resistiram aos choques de 2019-2024 graças a recuperações generalizadas e a entradas consistentes de regimes de pensões. As alocações em rendimento fixo cresceram após a crise dos títulos do governo de 2022, quando os regimes reformularam os orçamentos de risco. O ímpeto por trás dos Fundos de Ativos de Longo Prazo resulta da procura de rentabilidade, do apetite do retalho por exposição a ativos reais e das salvaguardas regulatórias que atenuam as preocupações com a liquidez. A tecnologia também importa; as classes de participações tokenizadas prometem liquidação quase instantânea, reduzindo os custos de administração das participações ilíquidas. No geral, a diversificação entre classes de ativos sustenta a resiliência do mercado de fundos mútuos do Reino Unido.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Investidor: O peso institucional mantém-se determinante enquanto o retalho acelera
Os mandatos institucionais representaram 71,40% do tamanho do mercado de fundos mútuos do Reino Unido em 2025, refletindo a escala das pensões empresariais e das contas gerais de seguros. Os canais de retalho representaram 28,60%, mas estão a expandir-se mais rapidamente à medida que as plataformas digitais democratizam o acesso. A transparência impulsionada pelo Dever ao Consumidor apoia esta mudança, ao capacitar os investidores autodirigidos para comparar resultados. Os trabalhadores inscritos automaticamente estão cada vez mais a aumentar as contribuições através de painéis móveis, esbatendo as fronteiras entre os fluxos profissionais e de retalho. Enquanto isso, os investidores profissionais estão a reformular as carteiras em direção aos mercados privados, impulsionando a quota do mercado de fundos mútuos do Reino Unido das estratégias alternativas.
Os fluxos institucionais continuam a crescer de forma constante, apoiados pela gestão do risco de longevidade e pelas taxas de contribuição incrementais. No entanto, as renegociações de comissões mantêm-se intensas, em particular para os mandatos ativos que enfrentam dispersão de desempenho. O crescimento do retalho está previsto a uma CAGR de 7,06% até 2031, amplificado pela inclusão dos Fundos de Ativos de Longo Prazo nas Contas de Poupança Individual em Ações e Participações. A venda cruzada de fundos ASG alarga igualmente o apelo, com marketing direcionado para demografias mais jovens. A interação entre a estabilidade institucional e o ímpeto do retalho acrescenta profundidade aos perfis de liquidez em todas as estruturas de fundos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Canal de Distribuição: A dominância digital reformula a economia
Os supermercados online ocuparam 53,60% do total de distribuição de 2025, estabelecendo o padrão de referência em velocidade, transparência e disciplina de preços. Os consultores financeiros captaram 27,80%, providenciando planeamento holístico para necessidades complexas, como as transferências de pensões. Os bancos detiveram 12,00%, limitados pelas regras de capital que incentivam a consultoria baseada em comissões em detrimento da produção de produtos em balanço. As vendas diretas das casas de fundos representaram 6,60%, em grande parte mandatos segregados institucionais e lançamentos temáticos de nicho. De 2026 a 2031, os canais online estão posicionados para uma CAGR de 9,62%, reforçando o seu papel central no mercado de fundos mútuos do Reino Unido.
As guerras de comissões nas plataformas comprimem as margens, mas expandem os volumes globais à medida que as poupanças de custos atraem novos investidores. A consolidação é inevitável porque os portais de menor dimensão carecem de orçamentos tecnológicos para cumprir os requisitos de evidência do Dever ao Consumidor. Os modelos de consultores estão a evoluir para uma prestação híbrida, combinando a integração digital com pontos de contacto humanos periódicos. Os bancos aproveitam as marcas de referência para vender de forma cruzada contas de investimento a par de hipotecas e produtos de poupança. Os canais diretos estão agora a experimentar centros de educação liderados pela comunidade para se diferenciarem da concorrência baseada exclusivamente no preço.
Análise Geográfica
Inglaterra comandou 81,10% dos ativos sob gestão em 2025, sustentado pelo centro financeiro de Londres, pela robusta riqueza das famílias e pelo financiamento denso de pensões empresariais. A Escócia seguiu-se com 8,20%, aproveitando o património de gestão de ativos de Edimburgo e os temas de transição energética que atraem capital de investimento sustentável. O País de Gales registou uma quota de 5,70%, impulsionada pelo ecossistema de tecnologia financeira de Cardiff e pelas redes de consultoria transfronteiriça que servem reformados abastados. A Irlanda do Norte deteve 5,00%, mas apresentou a previsão de CAGR mais rápida de 6,38% até 2031, apoiada por programas de competências digitais e pela estabilidade do protocolo pós-Brexit, que encoraja o comércio de serviços.
Os quadros de política regional moldam estas dinâmicas. A Corporação da Cidade de Londres defende as caixas de areia de tecnologia financeira que alimentam o pipeline de inovação de Inglaterra, enquanto o Governo Escocês promove incubadoras de finanças verdes alinhadas com o desenvolvimento de energia eólica offshore. As autoridades galesas expandem os currículos de literacia financeira para fomentar a participação de investidores locais. A agência Invest NI da Irlanda do Norte promove Belfast como uma base operacional económica para centros globais de serviços de ativos. À medida que a infraestrutura melhora, a penetração regional das plataformas digitais deverá aumentar, alargando a propriedade de fundos mútuos para além dos bastiões históricos.
Os indicadores económicos também diferem: o rendimento disponível das famílias per capita ultrapassa os 37.000 USD em Londres, em comparação com os 25.000 USD na Irlanda do Norte, influenciando os montantes investidos e o mix de produtos. Não obstante, os invólucros com vantagens fiscais, como as Contas de Poupança Individual, padronizam os âmbitos para o investimento de entrada. A uniformidade da política de pensões harmoniza ainda mais a procura de fundos com data-alvo em todas as regiões. Embora a dominância de Inglaterra persista, os pontos de crescimento nas nações periféricas amplificam a resiliência e diversificam a base de receitas do mercado de fundos mútuos do Reino Unido.
Panorama regulatório
O mercado de fundos mútuos do Reino Unido opera sob uma estrutura liderada pela FCA que abrange autorização de fundos, distribuição, conduta e divulgação, com o HM Treasury definindo o perímetro legislativo para os principais regimes que afetam gestores de ativos e estruturas de fundos. Em julho de 2026, o HM Treasury e a FCA avançaram com um pacote de reformas para o regime de Gestores de Fundos de Investimento Alternativo (AIFM) do Reino Unido, incluindo a consulta CP26/28 da FCA, para modernizar o conjunto de regras pós-Brexit para gestores e fundos alternativos que cada vez mais coexistem com ofertas tradicionais de fundos mútuos em soluções multiativos.
Ao mesmo tempo, a FCA publicou a CP26/26 em julho de 2026, propondo a estrutura Fund Reporting for Asset Management Entities (FRAME) para melhorar a consistência dos relatórios e a qualidade dos dados, com formulários de relatório prototípicos previstos antes do fim de 2026 e implementação prevista para 2028. As propostas de reforma do AIFM introduzem uma categorização em três níveis (pequeno, médio, grande) para substituir o sistema atual, com consultas técnicas até 14 de outubro de 2026. Esse sequenciamento deverá afetar os custos de conformidade e as expectativas de relatório, bem como a governança de produtos para empresas que distribuem tanto veículos UCITS quanto veículos de acesso alternativo, como os LTAFs.
Análise da cadeia de valor
A cadeia de valor de fundos mútuos do Reino Unido começa com o design de produtos e a gestão de portfólio pelas gestoras de fundos, passando depois pela administração de fundos, depositário e custódia, agência de transferência e produção de preços/NAV, com dados de terceiros e supervisão de risco antes da distribuição aos investidores finais por meio de canais empresariais e de varejo. A governança e a elaboração de regras envolvem o HM Treasury e a Financial Conduct Authority, enquanto a Investment Association fornece um fórum setorial para contribuições dos membros e padrões de mercado, incluindo ciclos de feedback sobre as propostas FRAME (CP26/26) e AIFM (CP26/28) da FCA divulgadas em julho de 2026.
A distribuição e o atendimento ao cliente estão concentrados em plataformas e intermediários. As principais plataformas de fundos e wrappers, incluindo Fidelity, Hargreaves Lansdown, Quilter, Transact e Aegon, moldam o posicionamento nas vitrines, a visibilidade dos encargos contínuos e a economia das estratégias ativas versus passivas. Essa concentração aumenta o valor das integrações de plataforma, da prontidão de dados e dos requisitos de comprovação sob as expectativas de conduta, ao mesmo tempo em que estreita o vínculo entre resiliência operacional, relatórios padronizados e a capacidade dos gestores, particularmente das boutiques, de competir em inovação de produtos e preço.
Panorama Competitivo
O Mercado de Fundos Mútuos do Reino Unido demonstra uma concentração moderada, em que um pequeno grupo de empresas líderes controla uma parte significativa do total de ativos. Isto cria um ambiente competitivo que equilibra os benefícios de escala com a necessidade de inovação contínua. A BlackRock detém uma posição de liderança devido à sua dominância nas estratégias de replicação de índices e à sua profunda penetração nos regimes de pensões institucionais. A Vanguard ganhou um rápido ímpeto no segmento de retalho através das suas ofertas passivas de baixo custo e da sua abordagem direta ao consumidor. A Legal & General Investment Management capitaliza o seu papel como gestor predefinido para os regimes de contribuição definida e os seus laços estreitos com um negócio de seguros integrado. No entanto, está a passar por uma reestruturação estratégica através de uma fusão com a Legal & General Capital para formar um braço unificado de gestão global de ativos com foco em lucros operacionais substanciais a longo prazo.
A consolidação no setor de fundos mútuos do Reino Unido acelerou ao longo de 2024 e 2025, refletindo a crescente pressão para escala e especialização. As transações notáveis incluem a aquisição pela BlackRock de um importante fornecedor de dados e análises do mercado privado, reforçando as suas capacidades em ativos alternativos. Outras operações significativas incluem a aquisição pela Oaktree de um destacado gestor de património e a formação de uma joint venture de grande escala entre a Phoenix Group e a Schroders, com o objetivo de consolidar as pensões profissionais. Estes movimentos indicam uma tendência para a integração vertical e as parcerias estratégicas num mercado em maturação. As empresas procuram reforçar as suas ofertas tanto de retalho como institucionais através de aquisições e alianças direcionadas. Esta consolidação está a reformular o panorama competitivo e a elevar a importância das capacidades diferenciadas.
A tecnologia emergiu como um fator crítico no posicionamento competitivo no Mercado de Fundos Mútuos do Reino Unido. As empresas líderes estão cada vez mais a implementar ferramentas de construção de carteiras impulsionadas por IA, a explorar estruturas de fundos tokenizados e a construir plataformas robustas de distribuição digital. Estas inovações ajudam a atrair investidores de retalho sensíveis aos custos, enquanto mantêm relações institucionais sólidas. A aliança estratégica entre a Wellington, a Vanguard e a Blackstone destaca uma crescente mudança da indústria em direção à colaboração entre mercados públicos e privados. As pressões regulatórias, incluindo as novas regras de proteção do consumidor, os requisitos de divulgação de sustentabilidade e as normas de resiliência operacional, estão a elevar as barreiras à entrada. No entanto, estas mesmas regulamentações estão também a pressionar os operadores estabelecidos a inovar no design de produtos, na infraestrutura de conformidade e na experiência do cliente.
Líderes do Setor de Fundos Mútuos do Reino Unido
BlackRock
Vanguard
LGIM
Fidelity International
Schroders
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A transparência das taxas e as comparações de custos lideradas por plataformas continuam expandindo o mercado endereçável para blocos de construção de baixo custo, particularmente em estratégias passivas e carteiras-modelo. Em 2026, os dados de fluxo fornecem sinais de demanda: os fluxos de fundos passivos atingiram 19,92 bilhões de GBP no primeiro semestre de 2026, e as vendas líquidas de varejo em todos os fundos totalizaram 2,5 bilhões de GBP em maio de 2026, estendendo uma sequência de sete meses consecutivos de entradas. Esses padrões sustentam espaço para gestoras de fundos e plataformas ampliarem as gamas principais (ações de índice, renda fixa e multiativos), competindo em qualidade de implementação, jornadas de wrapper fiscal e construção de portfólio focada em resultados.
O espaço em branco de produtos e distribuição também está crescendo para investidores que desejam exposição a renda fixa e perfis de volatilidade gerenciada sem perder a conveniência da negociação diária dos fundos mútuos. Ao mesmo tempo, o acesso a mercados privados por meio de veículos regulados, como os LTAFs, está se tornando mais visível nos menus de produtos. Os padrões de fluxo de fundos de 2026 mostram demanda contínua de varejo por soluções de renda fixa e mistas de bônus até o segundo trimestre de 2026, enquanto abril de 2026 incluiu entradas notáveis em fundos de ações norte-americanas, indicando apetite contínuo por diversificação global por meio de fundos domiciliados ou distribuídos no Reino Unido. No lado da infraestrutura, a iniciativa FRAME da FCA, com prototipagem antes do fim de 2026 e implementação prevista para 2028, cria incentivos para gestores, administradores e plataformas investirem em pipelines de dados de maior qualidade e relatórios padronizados, o que deve reduzir o atrito na incorporação de fundos, na comparabilidade e na distribuição supervisionada.
Desenvolvimentos recentes do setor
- Julho de 2026: a Fidelity International garantiu a admissão à negociação na Bolsa de Valores de Londres para o Fidelity Global HY Corp Bond Research Enhanced PAB UCITS ETF (ISIN IE000C1SVLJ9). A listagem em Londres amplia o acesso a um ETF UCITS de bônus de alto rendimento listado em Londres para investidores de varejo e institucionais. Isso fortalece a posição da Fidelity em renda fixa no Reino Unido e amplia o acesso a produtos nos mercados públicos.
- Julho de 2026: a Fidelity International lançou uma Estratégia de Bônus de Londres apoiada por um mandato de £40 milhões do London Borough of Bromley Pension Fund. A estratégia traz exposição de renda fixa com estilo de crédito privado para um veículo de mercado público. Isso expande a distribuição institucional e apoia um engajamento mais profundo com o mercado local.
- Julho de 2026: a Schroders fez uma parceria com a Nest para lançar um segmento dedicado de capital de risco de £200 milhões para investimentos em mercados privados. A iniciativa expande a exposição da Schroders a mercados privados e capital de risco por meio de uma aliança estratégica. Isso adiciona diversificação à plataforma de mercado privado e apoia um potencial de crescimento de longo prazo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este relatório, o mercado de fundos mútuos do Reino Unido é medido como o valor total de ativos sob gestão mantidos em veículos de fundos mútuos que são distribuídos a investidores no Reino Unido, expresso em USD para comparabilidade entre anos.
Exclusões de escopo: esta dimensionamento não trata trusts de investimento fechados listados, ativos diretos de planos de pensão fora de wrappers de fundos, ou receitas puras de serviços de assessoria e plataforma como parte do valor de mercado de fundos mútuos.
Visão geral da segmentação
- Por Classe de Ativo
- Ações
- Obrigações
- Híbrido
- Mercado Monetário
- Outros
- Por Tipo de Investidor
- Retalho
- Institucional
- Por Canal de Distribuição
- Bancos
- Plataformas Online
- Consultores Financeiros
- Direto
- Por Região
- Inglaterra
- Escócia
- País de Gales
- Irlanda do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção do contexto de demanda e oferta para fundos mútuos no Reino Unido, alinhando depois as definições entre conjuntos de dados públicos para que os mesmos ativos não sejam contados duas vezes. Contamos com séries oficiais e de associações para ativos e fluxos de fundos, além de páginas de reguladores que esclarecem o que se qualifica como uma estrutura de fundo autorizada.
As entradas típicas provêm de fontes como as estatísticas de fundos da The Investment Association, publicações da FCA sobre fundos autorizados e reconhecidos e relatórios de vendas de produtos, e séries macroeconômicas de apoio do Bank of England e do UK Office for National Statistics. Também revisamos relatórios anuais de gestoras de fundos, fichas informativas públicas, apresentações a investidores e imprensa financeira respeitável em busca de mudanças no mix de produtos e nas tendências de taxas. Para conectar o contexto no nível das empresas, usamos assinaturas pagas para dados financeiros de empresas e cobertura noticiosa, e verificamos seletivamente bases de dados de patentes quando mudanças na estruturação de produtos ou nas ferramentas de operações de fundos são relevantes. As fontes documentais mencionadas aqui são ilustrativas, e muitos outros documentos públicos também foram usados para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
O trabalho primário é usado para testar as premissas documentais, especialmente em relação a qual parte dos ativos de fundos deve ser tratada como dentro do escopo e como os fundos domiciliados em outros países e comercializados no Reino Unido são tratados. Conversamos com uma combinação de gestoras de ativos, distribuidores e intermediários de mercado, de modo que o modelo reflita práticas de relatório, mudanças na demanda de produtos e comportamento de preços observados por diferentes participantes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 18% |
| Nível médio: 50% | Líderes funcionais/de unidade: 34% |
| Players menores: 22% | Gerentes: 48% |
Dimensionamento e Previsão de Mercado
O dimensionamento de mercado foi construído usando uma abordagem top-down e bottom-up, em que o pool total de ativos de fundos é primeiro reconstruído a partir de estatísticas de fundos focadas no Reino Unido, definições regulatórias de estruturas de fundos elegíveis, e a divisão entre distribuição doméstica e internacional. Uma vez formado o pool total, ele foi ajustado para sobreposições conhecidas, como o efeito em camadas de fundos de fundos e cortes de relatório que podem distorcer os totais em determinados meses.
Para manter os números realistas, corroboramos os totais com aproximações bottom-up seletivas, como somar uma amostra de grandes gamas de fundos e verificar se o AUM implícito por fundo e por gestora permanece dentro de faixas normais. As principais entradas usadas no modelo incluem tendências de ativos de fundos sob gestão, vendas e resgates líquidos de varejo, mudanças na alocação entre ações e renda fixa, expansão da participação de rastreamento de índices e o ritmo dos efeitos de conversão de GBP para USD ao longo do ano. Quando uma série de dados estava ausente para uma categoria menor, as lacunas foram tratadas usando a série proxy pública mais próxima e depois ajustando a premissa por meio do feedback das entrevistas.
Para a previsão, foi aplicada uma análise de cenários, refinada em seguida usando uma regressão multivariada leve que liga o crescimento de ativos à direção do retorno de mercado, ao momentum do fluxo líquido e às mudanças na demanda por renda fixa impulsionadas por taxas. A visão prospectiva final foi verificada para que a CAGR implícita seja consistente com o que os respondentes primários descreveram para o apetite de risco dos investidores e o comportamento de distribuição ao longo do período de previsão.
Validação de Dados e Ciclo de Atualização
A validação ocorre em etapas, começando com verificações básicas de variância entre séries públicas independentes e passando depois para testes de razoabilidade sobre taxas de crescimento, mudanças de alocação e médias implícitas por fundo. Se um salto súbito aparecer, rastreamos os fatores até uma mudança de definição, um movimento de mercado pontual ou um efeito de temporização de relatório, e então retrabalhamos as entradas antes de finalizar o modelo.
Também realizamos revisões internas em múltiplos níveis para que as premissas sejam consistentes entre os capítulos e a lógica de previsão siga os mesmos sinais de mercado usados na construção histórica. Quando ocorre um evento material, como uma mudança de regra regulatória ou uma grande tendência de realocação de ativos, recontatamos os respondentes relevantes para confirmar o impacto provável. Os relatórios são atualizados anualmente, com atualizações intermediárias quando necessário, e uma revisão final pré-entrega é feita para que os clientes recebam a visão mais atual.
Estimativa do Mercado de Fundos Mútuos do Reino Unido da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para fundos mútuos do Reino Unido frequentemente diferem porque cada publicador escolhe um conjunto de dados inicial diferente, uma temporização de moeda diferente e o que trata como fundo mútuo versus um universo mais amplo de fundos de investimento. As diferenças também surgem de o valor ser construído a partir de ativos de fundos detidos por investidores, ativos reportados por gestoras, ou uma combinação de ambos.
A tabela de referência mostra uma ampla dispersão, explicada principalmente por escolhas de escopo e conversão. No modelo da Mordor Intelligence, o valor de mercado é reportado como AUM total de fundos mútuos em USD, o que ajuda a separar os fundos mútuos do Reino Unido de outros ativos de fundos de investimento e mantém as comparações ano a ano consistentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,13 trilhões de USD (2025) | |
| Associação Setorial A | 1,65 trilhão de USD (2025) | Frequentemente limitado a totais de fundos domiciliados no Reino Unido reportados por membros, o que pode excluir gestoras não membros e não pretende representar a oportunidade completa de fundos mútuos usada em modelos de mercado mais amplos. |
| Publicação Setorial B | 4,90 trilhões de USD (2025) | Algumas estimativas usam ativos de fundos de investimento geridos no Reino Unido que incluem uma grande parcela de fundos domiciliados no exterior, o que expande o pool além das participações em fundos mútuos do Reino Unido e pode elevar o valor em comparação a uma visão focada na distribuição no Reino Unido. |
Lendo a tabela em conjunto, os números mais baixos tendem a refletir conjuntos de relatório mais restritos e domiciliados no Reino Unido, enquanto os números mais altos geralmente incorporam fundos domiciliados no exterior mas gerenciados a partir do Reino Unido. Ao manter a unidade de medida vinculada ao AUM de fundos mútuos e depois verificá-la em relação a sinais de fluxo e alocação, nosso dimensionamento permanece rastreável a entradas claras e pode ser reproduzido quando novos dados anuais forem divulgados.


Principais Questões Respondidas no Relatório
Qual é o valor previsto do mercado de fundos mútuos do Reino Unido em 2031?
O mercado está previsto atingir 19,13 biliões de USD até 2031, refletindo uma CAGR de 5,16%.
Qual é a classe de ativos que atualmente lidera o mercado de fundos mútuos do Reino Unido?
Os fundos de ações dominam com 47,50% dos ativos sob gestão em 2025.
A que ritmo estão a crescer as plataformas online na distribuição de fundos?
As plataformas online estão a expandir-se a uma CAGR de 9,62%, passando de uma quota de 53,60% em 2025 para uma maior presença até 2031.
Qual é o impacto do Pacto da Mansion House na alocação de investimentos?
Compromete os fundos de pensões a direcionar pelo menos 5% dos ativos para ações de crescimento do Reino Unido, apoiando a formação de capital doméstico.
Por que razão são os Fundos de Ativos de Longo Prazo significativos para os investidores de retalho?
Os Fundos de Ativos de Longo Prazo abrem o acesso aos mercados privados com instrumentos de liquidez regulados pela Autoridade de Conduta Financeira, oferecendo novas oportunidades de diversificação.
Página atualizada pela última vez em:



