
Tamanho e Participação do Mercado de Imóveis Residenciais de Luxo dos Emirados Árabes Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
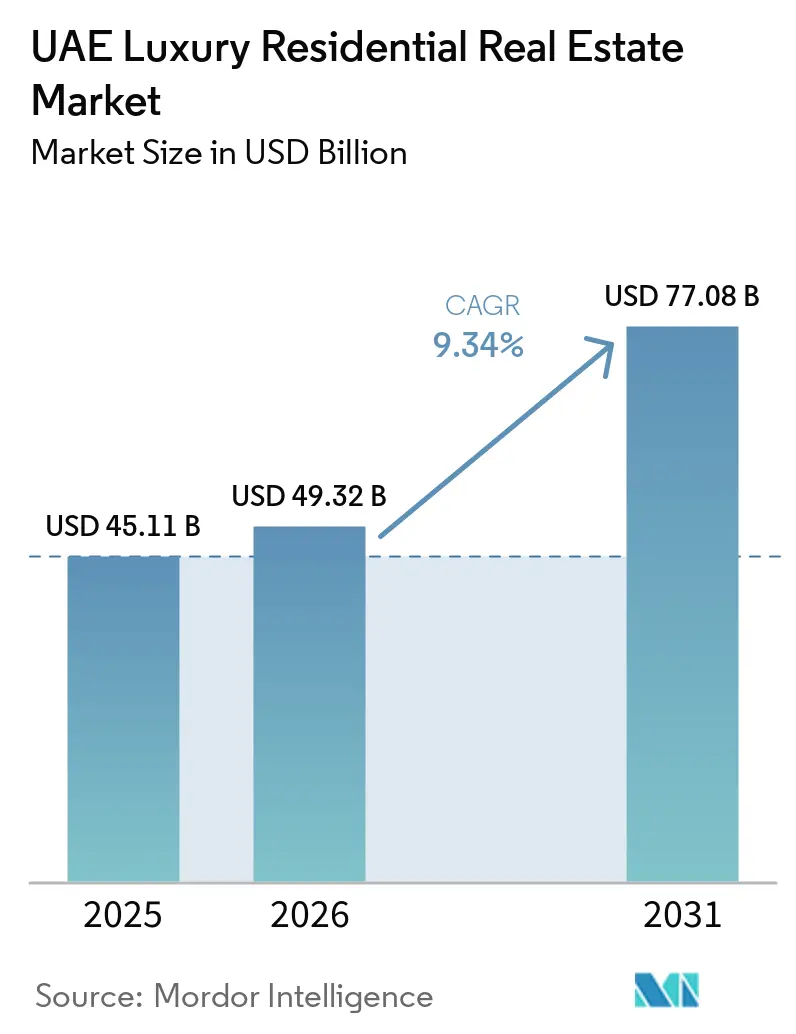
| Tamanho do mercado no ano base (2025) | 45.11 Bilhões de dólares |
| Tamanho do Mercado (2026) | 49.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 77.08 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.34 % |
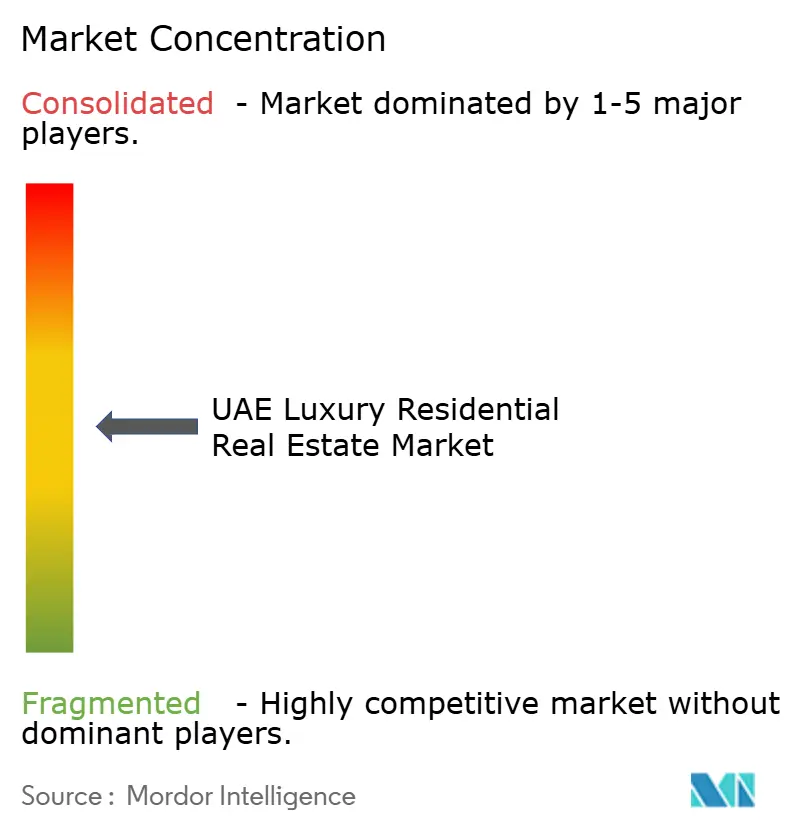
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis Residenciais de Luxo dos Emirados Árabes Unidos por Mordor Intelligence
O tamanho do mercado de imóveis residenciais de luxo dos Emirados Árabes Unidos em 2026 é estimado em USD 49,32 bilhões, crescendo a partir do valor de 2025 de USD 45,11 bilhões, com projeções para 2031 indicando USD 77,08 bilhões, crescendo a um CAGR de 9,34% no período de 2026 a 2031. A demanda é impulsionada pela migração constante de milionários, pelos direitos de propriedade estrangeira apoiados por políticas governamentais e por um pipeline de megaprojetos que remodela os horizontes urbanos. Imóveis de luxo avaliados acima de USD 10 milhões foram transacionados 435 vezes em 2024, confirmando a liderança global do país em transações de ultra-alto padrão. Os rendimentos de locação nos principais distritos de Dubai apresentaram média de 8 a 12%, significativamente superiores aos das tradicionais cidades consideradas porto-seguro, o que atrai investidores orientados à renda. Planos governamentais como o Plano Diretor Urbano Dubai 2040 e a Visão Abu Dhabi 2030 sustentam os gastos com infraestrutura, ancorando a demanda habitacional de longo prazo e fortalecendo os balanços dos incorporadores.
Principais Conclusões do Relatório
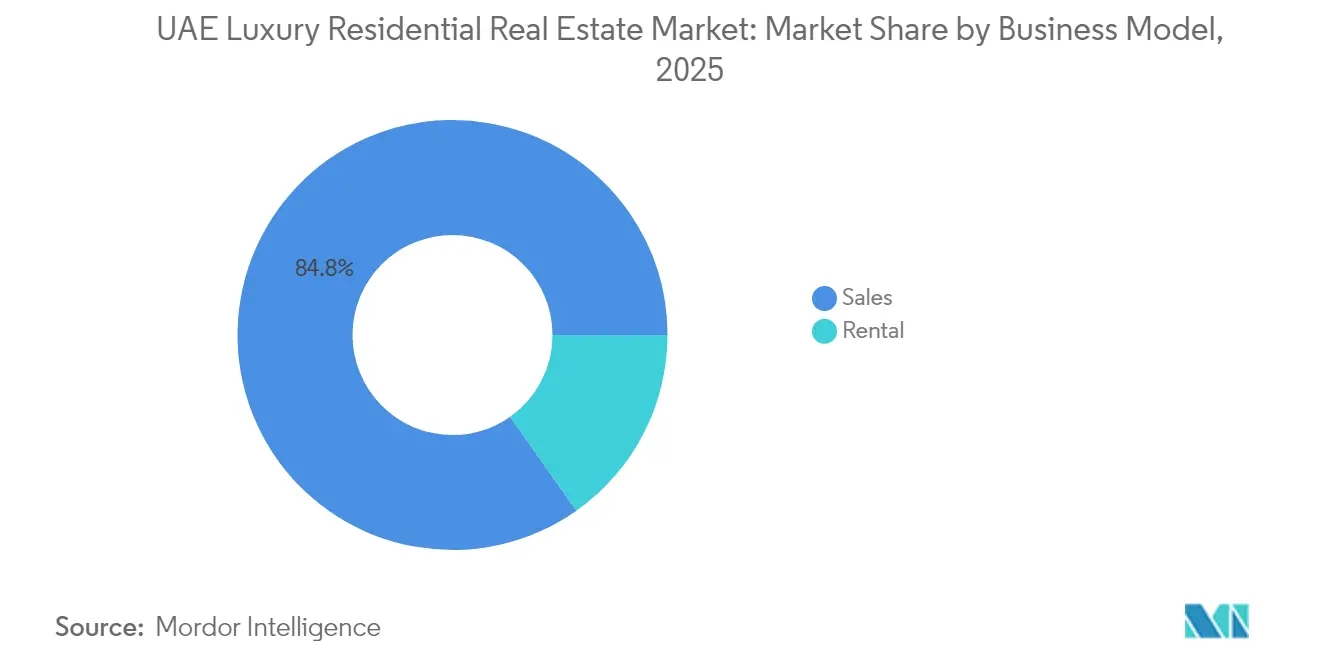
- Por modelo de negócio, o segmento de vendas liderou com 84,78% de participação na receita em 2025; os aluguéis devem se expandir a um CAGR de 10,06% até 2031.
- Por tipo de imóvel, apartamentos e condomínios capturaram 52,75% do tamanho do mercado imobiliário residencial de luxo dos Emirados Árabes Unidos em 2025 e devem crescer a um CAGR de 10,22% até 2031.
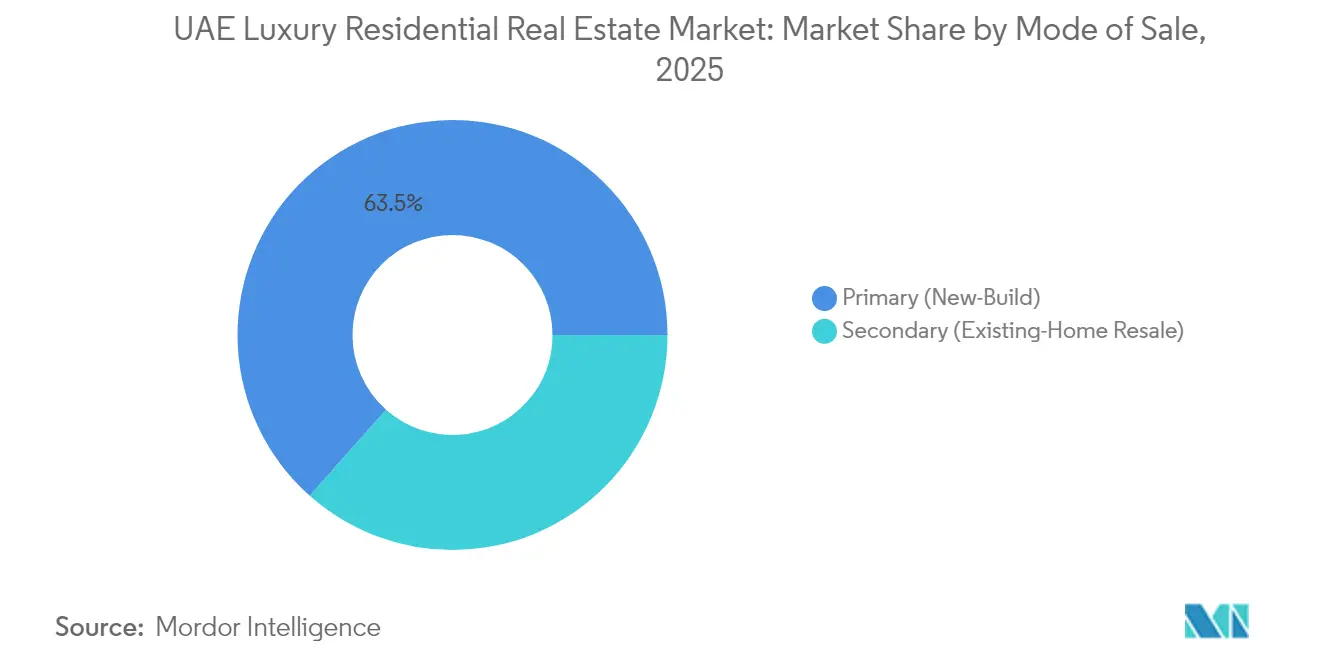
- Por modalidade de venda, as transações primárias comandaram 63,45% do tamanho do mercado imobiliário residencial de luxo dos Emirados Árabes Unidos em 2025, avançando a um CAGR de 9,96% ao longo do horizonte de previsão.
- Por cidade, Dubai respondeu por 64,35% da participação no mercado imobiliário residencial de luxo dos Emirados Árabes Unidos em 2025, enquanto Abu Dhabi deve registrar o crescimento mais rápido, a um CAGR de 10,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Imóveis Residenciais de Luxo dos Emirados Árabes Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Afluxo de indivíduos de alto patrimônio líquido | +2.8% | Dubai, Abu Dhabi | Médio prazo (2 a 4 anos) |
| Visto de Ouro e expansão do regime de propriedade plena | +2.1% | Em todo o país | Longo prazo (≥ 4 anos) |
| Megaprojetos e orlas aquáticas de marca | +1.9% | Centro de Dubai, expansão para Abu Dhabi | Longo prazo (≥ 4 anos) |
| Demanda por segunda residência e imóveis de investimento | +1.6% | Principais distritos costeiros | Médio prazo (2 a 4 anos) |
| Habitação inteligente, sustentável e voltada ao bem-estar | +1.3% | Distritos premium | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Forte afluxo de indivíduos de alto patrimônio líquido impulsionando a demanda por habitação de luxo
A migração líquida de milionários para os Emirados Árabes Unidos saltou 67,5% entre 2022 e 2024, trazendo 6.700 novos residentes de elevado poder aquisitivo que prontamente ingressaram no conjunto de compradores de luxo. Sua chegada impulsionou vendas recordes de 435 imóveis com preços acima de USD 10 milhões, elevando Dubai ao primeiro lugar em transações de ultra-alto padrão. Compradores chineses representam agora 14% de todos os compradores estrangeiros de luxo, enquanto investidores russos, indianos e europeus respondem por outros 45% das transações. O estoque limitado em enclaves como Emirates Hills e Palm Jumeirah estreitou-se ainda mais, com as listagens de vilas de luxo recuando 65% em relação ao ano anterior. Os family offices estabelecidos por esses novos residentes adicionam demanda persistente por múltiplas residências de alto padrão em todo o Emirado.
Iniciativas governamentais ampliando o acesso de compradores internacionais
O Visto de Ouro agora concede residência de 10 anos a aquisições de imóveis acima de AED 2 milhões (USD 545.000), eliminando as barreiras anteriores relativas à entrada e ampliando a participação estrangeira. As zonas de propriedade plena de Dubai foram expandidas para cobrir 60% das áreas prime em comparação com 35% em 2020, enquanto Abu Dhabi concede 100% de propriedade estrangeira em distritos designados. Os fluxos de capital espelharam a mudança de política; Abu Dhabi registrou AED 3,28 bilhões (USD 895 milhões) em novos IED imobiliários somente no primeiro semestre de 2024. A clareza regulatória e a remoção dos Emirados Árabes Unidos da Lista Cinza do GAFI em abril de 2024 fortaleceram a confiança institucional.
Megaprojetos criando residências de marca e comunidades à beira d'água
Empreendimentos que excedem USD 100 bilhões estão em construção, com aproximadamente 40% destinados a habitação de alto padrão. O Heights Country Club e o Grand Club Resort da Emaar, avaliados em USD 5,72 bilhões (AED 21 bilhões), destacam a escala dos complexos de luxo integrados. A Ilha Al Fahid da Aldar, no valor de USD 1,85 bilhão (AED 6,8 bilhões), entregará 7.000 residências premium, enquanto a parceria mais ampla da empresa com a Mubadala supervisiona USD 8,17 bilhões (AED 30 bilhões) em ativos costeiros. Projetos de marca como Bugatti Residences e Six Senses Marina exigem prêmios de preço de 15 a 25%, evidenciando o efeito da marca na disposição dos compradores em pagar.
Preferência por empreendimentos inteligentes, sustentáveis e integrados ao bem-estar
Cerca de 72.000 edifícios dos Emirados Árabes Unidos já atendem aos padrões ambientais, e 35% dos novos projetos de luxo têm como meta a certificação LEED até 2025. As vilas de energia zero da Sustainable City mantêm ocupação plena e evidenciam a viabilidade comercial dos conceitos de emissão líquida zero. Projetos centrados no bem-estar desfrutam de prêmios de preço de até 15%, comprovados por uma cobertura de USD 34,0 milhões (AED 125 milhões) no destino Akala da Arada. Os incorporadores incorporam rotineiramente IoT, carregamento de veículos elétricos e design biofílico para conquistar as elites preocupadas com a saúde[1].
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos custos de projetos e materiais importados | -1.8% | Em todo o país | Curto prazo (≤ 2 anos) |
| Potencial excesso de oferta nos distritos prime | -1.2% | Dubai, Abu Dhabi | Médio prazo (2 a 4 anos) |
| Volatilidade econômica global e cambial | -0.9% | Todos os emirados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Risco de excesso de oferta nos segmentos de luxo prime
Dubai poderá entregar 78.000 novos imóveis até 2028, mas apenas 368 estão localizados nas principais áreas prime, levantando preocupações sobre a volatilidade dos preços. A Fitch projeta uma correção de até 15% entre o segundo semestre de 2025 e 2026, após uma alta de 60% desde 2022. As vendas na planta representam 71% das transações de luxo, concentrando o risco de entrega no período de 2026 a 2028.
A volatilidade econômica global está afetando o sentimento dos compradores estrangeiros
As variações cambiais influenciam 60% dos compradores estrangeiros, especialmente europeus e asiáticos que detêm ativos não denominados em USD. Embora o mercado de imóveis residenciais de luxo dos Emirados Árabes Unidos permaneça majoritariamente movido a transações à vista, novas regras do Banco Central elevando as entradas para financiamentos imobiliários podem reduzir as aquisições baseadas em alavancagem[2]. A diplomacia neutra do país e o crescimento do PIB projetado em 5,1% para 2025 amenizam esses choques[3].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: O impulso das locações cresce sob a dominância das vendas
As vendas ainda controlavam 84,78% de todo o valor de 2025, uma vez que os investidores preferiram a propriedade plena para estratégias de valorização de capital. O segmento de locação, no entanto, tem previsão de crescer a um CAGR de 10,06% à medida que as corporações multinacionais realocam funcionários e o número de expatriados aumenta. Os aluguéis de luxo em Palm Jumeirah e Dubai Marina subiram 20,8% no último ano, e o Índice Inteligente de Locação, introduzido em 2025, melhorou a transparência de preços, motivando os proprietários institucionais. As locações de curto prazo atingem 85% de ocupação sazonal e rendimentos anuais de 7%, ampliando ainda mais as opções dos investidores. O pagamento à vista continua sendo o preferido; 70% das aquisições são concluídas sem financiamento, refletindo o perfil abastado dos compradores e limitando a sensibilidade às taxas de juros. Os compromissos na planta dentro do canal de vendas chegam a 71%, fixando a demanda futura, mas criando risco de concentração de entregas entre 2026 e 2028.
Nota: As participações de cada segmento individual estão disponíveis mediante a aquisição do relatório
Por Tipo de Imóvel: Apartamentos mantêm liderança em tamanho e ritmo de crescimento
Apartamentos e condomínios detinham 52,75% do total de transações em 2025 e têm previsão de expandir-se a um CAGR de 10,22%, mantendo-os como o motor de crescimento do mercado de imóveis residenciais de luxo dos Emirados Árabes Unidos. Torres de marca como Six Senses Marina garantem prêmios de 15 a 25%, evidenciando o fascínio dos investidores pelas afiliações com o setor hoteleiro. As vilas, embora de menor volume, registraram uma valorização de 94% desde o primeiro trimestre de 2020, à medida que indivíduos de patrimônio ultralíquido priorizam espaço e privacidade. As coberturas alcançam valores recordes, com uma venda de USD 34,0 milhões (AED 125 milhões) figurando entre os principais negócios de Dubai em 2025. As casas geminadas em condomínios planejados preenchem as lacunas de acessibilidade, atendendo a compradores familiares que valorizam as comodidades comunitárias, mas desejam prestígio.
Por Modalidade de Venda: O pipeline primário reflete a solidez dos incorporadores
As vendas primárias capturaram 63,45% do valor de mercado em 2025 e seguem uma trajetória de CAGR de 9,96% até 2031, à medida que os incorporadores apresentam comunidades integradas cada vez maiores. Os compradores na planta antecipam ganhos de capital de 20 a 30% antes da entrega, graças aos incentivos de preços no pré-lançamento e às isenções de taxas. As transações secundárias mantêm relevância onde o estoque pronto é escasso, particularmente para vilas em Emirates Hills e Palm Jumeirah, onde as listagens ativas recuaram 65% no último ano. As regras de custódia da RERA e os planos de pagamento vinculados a marcos de obra inspiram confiança, impulsionando as taxas de absorção nos novos lançamentos.
Nota: As participações de cada segmento individual estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Dubai manteve uma fatia expressiva de 64,35% do mercado de imóveis residenciais de luxo dos Emirados Árabes Unidos em 2025, apoiada por distritos consolidados como Downtown Dubai, que entrega rendimentos brutos de 7 a 8%, e Palm Jumeirah, onde os preços de vilas saltaram 49,4% em 2022. O Plano Diretor Urbano Dubai 2040 projeta que a população da cidade crescerá de 3,3 milhões para 5,8 milhões de habitantes, quase quadruplicando a extensão das praias públicas e adicionando vastas zonas de turismo que sustentam a demanda por imóveis à beira d'água.
Abu Dhabi é o destaque em crescimento, com um CAGR de 10,41% até 2031, impulsionada por USD 8,17 bilhões (AED 30 bilhões) em ativos costeiros da Aldar-Mubadala e pelo projeto da Ilha Al Fahid, de USD 1,85 bilhão (AED 6,8 bilhões), prevendo 7.000 unidades de luxo. Os rendimentos de locação apresentam média de 6,5% para apartamentos de alto padrão, com pico de 6,85% na Ilha Al Reem. Iniciativas de capital cultural como o Louvre Abu Dhabi, além do rumored Disneyland Abu Dhabi na Ilha Yas, amplificam o apelo ao estilo de vida.
Sharjah posiciona-se como alternativa de custo-benefício, abrindo direitos de propriedade plena que atraíram compradores para as comunidades Aljada e Masaar. Ras Al Khaimah alavanca atrativos turísticos; o resort Wynn, de USD 1,06 bilhão (AED 3,9 bilhões), ancora a Ilha Al Marjan, impulsionando uma valorização de 20,7% nos preços em determinados setores. Enquanto isso, o projeto Sobha Siniya Island da Sobha Realty em Umm Al Quwain mira a demanda de nicho por ultra-luxo em mansões exclusivas à beira d'água.
Panorama regulatório
O mercado de imóveis residenciais de luxo dos Emirados Árabes Unidos opera por meio de supervisão em nível de emirado, com reguladores locais gerenciando o registro, o licenciamento e as proteções aos investidores. Em Dubai, o Dubai Land Department (DLD) e sua Real Estate Regulatory Agency (RERA) sustentam o regime, com a Lei nº 7 de 2006 de Dubai exigindo que as disposições imobiliárias sejam registradas junto ao DLD para serem legalmente válidas, enquanto as regras de custódia (escrow) e registro de imóveis na planta da RERA moldam a confiança no mercado primário.
Em Abu Dhabi, o Abu Dhabi Real Estate Centre (ADREC) regula o setor sob a Lei nº 3 de 2015 de Abu Dhabi, abrangendo incorporadoras, corretores e a gestão de propriedades em condomínio. Nos Emirados do Norte, as estruturas regulatórias também estão se tornando mais rígidas, incluindo a Lei nº 12 de 2023 de Ras Al Khaimah sobre a regulamentação do desenvolvimento imobiliário, que estabelece exigências como o registro de incorporadoras e projetos e contas de custódia, além de adicionar proteções de caráter institucional em corredores de luxo mais recentes.
Análise da cadeia de valor
A cadeia de valor de imóveis residenciais de luxo dos Emirados Árabes Unidos começa com a aquisição de terrenos e o planejamento urbanístico, passando então para o licenciamento e a estruturação de vendas na planta sob os reguladores de cada emirado. O design, o suprimento e a execução da construção são liderados por grandes incorporadoras (por exemplo, Emaar, Aldar, Nakheel e DAMAC) e empreiteiras de primeira linha.
As adjudicações de contratos e os anúncios de programas em 2026 mostram como a criação de pipeline e a capacidade de entrega estão no centro da cadeia, com a Nakheel adjudicando cerca de 3,5 bilhões de AED em contratos de vilas para o Palm Jebel Ali e a Aldar revelando o Yas Point (6 bilhões de AED) com 1.600 residências de marca. Esses projetos geram demanda por materiais de alta especificação, especialistas em acabamento e parceiros de serviços no estilo hospitalidade. As vendas e a distribuição normalmente ocorrem por meio de canais diretos das incorporadoras, redes de corretores e cada vez mais por meios digitais apoiados por iniciativas do DLD, enquanto as operações pós-entrega migram para a gestão de propriedades e a gestão de associações de proprietários sob as regras de propriedade em condomínio. Os riscos de insumos estão concentrados em acabamentos premium importados e na logística global, e em 2026 empreiteiras e incorporadoras administraram redirecionamentos de rotas e estoques de segurança (dois a seis meses de materiais citados pela Moody's para a construção nos Emirados Árabes Unidos), com algumas incorporadoras expandindo suas capacidades internas de construção para gerenciar prazos, qualidade e margens em meio a condições voláteis de materiais e mão de obra.
Cenário Competitivo
A concentração de mercado é moderada. Emaar Properties lidera após reportar USD 12,5 bilhões em vendas no primeiro semestre de 2025 e comprometer USD 5,72 bilhões (AED 21 bilhões) em novos megaprojetos. A parceria ampliada de AED 30 bilhões da Aldar com a Mubadala reforça a dominância de Abu Dhabi. A Modon Holding colabora com a Candy Capital para disputar o nicho de ultra-luxo. Os incorporadores competem assegurando marcas de hospitalidade, adotando proptechs e enfatizando credenciais ESG. O projeto-piloto de tokenização do Departamento de Terras de Dubai vislumbra um mercado de titulação em blockchain de USD 16 bilhões, com potencial de alterar os processos de transação e conferir vantagem aos players com domínio tecnológico. As capacidades de conformidade ganharam importância após a remoção dos Emirados Árabes Unidos da lista do GAFI, favorecendo os grandes incorporadores com estruturas robustas de governança.
Líderes do Setor de Imóveis Residenciais de Luxo dos Emirados Árabes Unidos
-
Emaar Properties
-
Aldar Properties
-
Nakheel
-
DAMAC
-
Dubai Holding
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Oportunidades de mercado e perspectivas futuras
A profundidade e a liquidez do segmento ultra-premium em Dubai criam espaço para produtos adicionais na interseção entre a escassez de imóveis à beira-mar e as residências de marca, apoiadas pelo ímpeto das transações visível no início de 2026. O Dubai Land Department relatou transações imobiliárias no primeiro trimestre de 2026 de 252 bilhões de AED (+31% em relação ao ano anterior), e a faixa de luxo acima de 10 milhões de AED registrou 2.148 transações no primeiro trimestre de 2026 (+62,6% em comparação com o primeiro trimestre de 2025). Isso sustenta espaço para mais estoque de alto valor e formatos diferenciados, incluindo coberturas, vilas de edição limitada e residências de marca hoteleira além dos distritos premium tradicionais.
As operações de transação e de ativos habilitadas por tecnologia também criam oportunidades à medida que plataformas e programas apoiados pelo governo avançam de projetos-piloto para a comercialização. A parceria entre a DIFC e o DLD em torno do Dubai PropTech Hub e o roteiro PropTech 2033 têm como meta 53 bilhões de AED em produtividade anual e apoiam uma grande base local de proptech (231 empresas sediadas nos Emirados Árabes Unidos), oferecendo a incorporadoras, corretores e proprietários um caminho mais direto para adotar ferramentas de due diligence, fluxos de trabalho de conformidade, automação de locação e atendimento ao inquilino. Paralelamente, a evolução do arcabouço legal e regulatório, incluindo a atualização do marco federal de propriedade em vigor a partir de 1º de junho de 2026 e a contínua aplicação de regras de custódia e registro em nível de emirado, apoia conceitos de produtos como estruturas de propriedade tokenizada e uma participação institucional mais padronizada, sujeitas a aprovações regulatórias e cronogramas de implementação.
Desenvolvimentos recentes do setor
- Julho de 2026: A Aldar revelou o Yas Point na Yas Island, um destino à beira-mar de 6 bilhões de AED que inclui 1.600 residências de marca junto com componentes de hospitalidade e estilo de vida. O lançamento adiciona uma oferta significativa de imóveis de marca a Abu Dhabi e reforça a mudança em direção a comunidades de luxo planejadas e voltadas à experiência, que competem com Dubai por compradores globais.
- Junho de 2026: A Nakheel lançou a próxima fase do Palm Central Private Residences no Palm Jebel Ali, composta por 222 residências. O lançamento avança o Palm Jebel Ali da fase de infraestrutura e contratação para o estoque comercializável à beira-mar, expandindo o pipeline de produtos de luxo à beira-mar de Dubai vinculado à entrega de planos diretores de longo prazo.
- Julho de 2025: A Arada vendeu a cobertura The Observatory no Akala por 125 milhões de AED (34,0 milhões de USD), destacando os prêmios de preço para conceitos de luxo integrados ao bem-estar. A transação reforçou o foco das incorporadoras em residências ricas em comodidades e posicionadas para o estilo de vida como alavanca para sustentar os valores das transações em meio a acréscimos mais amplos de oferta.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange o valor da atividade imobiliária residencial de luxo nos Emirados Árabes Unidos, captado por meio do valor de vendas e locações de imóveis de alto padrão transacionados nas principais localizações do país.
Exclusões do escopo: Este dimensionamento não inclui imóveis comerciais, transações exclusivas de terrenos ou receitas de hospedagem em estabelecimentos de hospitalidade que não estejam vinculadas a uma unidade residencial.
Visão Geral da Segmentação
- Por Modelo de Negócio
- Vendas
- Locação
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o panorama inicial de demanda, oferta e precificação de imóveis residenciais de luxo em todo os Emirados Árabes Unidos. O modelo foi inicialmente ancorado em fontes oficiais sem restrição de acesso, que indicam a direção das transações e o contexto macroeconômico, sendo posteriormente complementado com materiais de mercado para compreender como os imóveis de luxo são posicionados e comercializados.
As entradas comuns vieram de fontes públicas, como as estatísticas de transações do Departamento de Terras de Dubai, os relatórios do Departamento de Municípios e Transportes de Abu Dhabi, as publicações do Banco Central dos Emirados Árabes Unidos (direção de crédito e hipotecas), os conjuntos de dados do Centro Federal de Competitividade e Estatística (indicadores populacionais e domiciliares) e os portais de dados abertos do governo dos Emirados Árabes Unidos, quando disponíveis. Também foram analisadas atualizações de planejamento e desenvolvimento de autoridades locais, além de relatórios anuais, apresentações a investidores e comunicados à imprensa de incorporadoras listadas e grandes corretoras, para interpretar pipelines, cronogramas de lançamento e linguagem típica de precificação. Adicionalmente, assinaturas de bases de dados pagas para informações financeiras e de inteligência empresarial, notícias e dados financeiros, e contratos e licitações globais foram utilizadas seletivamente para padronizar divulgações e acompanhar grandes anúncios de projetos. As fontes aqui listadas são ilustrativas, e muitos outros documentos públicos também foram revisados para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que é tratado como luxo nas transações cotidianas, como a precificação é tipicamente negociada e como a demanda ativa se desloca entre novos lançamentos e estoque de revenda. Foram realizadas conversas com incorporadoras, corretores, gestores de imóveis, avaliadores e consultores de mercado local, de modo que os sinais secundários pudessem ser verificados de forma cruzada entre os emirados.
Essas discussões também ajudaram a validar a divisão entre apartamentos e vilas, a participação de inventário à beira-mar e de marca dentro do segmento de luxo, e o ritmo prático de absorção nas principais comunidades antes da finalização das previsões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 37% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 40% |
| Participantes menores: 22% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
A lógica central de dimensionamento utilizou uma abordagem de cima para baixo e de baixo para cima, na qual os valores das transações residenciais e os indicadores de valor de locação por emirado e cidade foram reconstruídos e, em seguida, filtrados para a parcela de luxo com base em faixas de preço observadas, composição de unidades e concentração geográfica. Esses totais foram então corroborados com aproximações seletivas de baixo para cima, incluindo listas de preços de projetos amostrados combinadas com contagens de unidades, verificações de canal sobre tamanhos de negócios de revenda e consolidações de incorporadoras onde as divulgações eram claras.
Os principais insumos do modelo incluíram tendências de valor de transações de luxo em Dubai e Abu Dhabi, volumes de novos lançamentos e cronogramas esperados de entrega, mudanças na composição entre apartamentos ou condomínios versus vilas e casas em terreno próprio, participação do mercado primário versus secundário e movimentos de rendimento de aluguel que influenciam o apetite dos investidores. Onde divisões diretas de luxo não estavam disponíveis, foram aplicadas regras de proxy utilizando limites consistentes por comunidade, seguidas de ajustes após as entrevistas confirmarem o que era realista para cada emirado.
Para as previsões, foi utilizada análise de cenários, com variáveis como fluxos esperados de residentes de alto patrimônio líquido, direção das taxas de hipoteca e sinais de liquidez, cronograma de entrega de oferta e estabilidade da política para compradores estrangeiros sendo submetidas a testes de estresse. As projeções para o ano final foram produzidas somente após os resultados dos cenários se alinharem com o feedback das entrevistas sobre o ritmo de absorção e a progressão de preços alcançável.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de verificações cruzadas para manter o modelo alinhado com os sinais reais do mercado. Os resultados foram comparados com indicadores independentes, como valores de transações registradas, variações no preço médio por metro quadrado em áreas prime e cronogramas de entrega conhecidos, sendo investigadas quaisquer variações acentuadas que não correspondessem às narrativas do mercado.
Uma revisão interna em múltiplas etapas foi realizada em seguida, na qual as premissas foram verificadas novamente e um segundo analista revisou os cálculos e a lógica por trás das estimativas de participação no segmento de luxo. Quando um evento relevante alterou as condições de mercado, como uma atualização de política ou uma mudança repentina nos custos de financiamento, especialistas pertinentes foram recontactados para retestar os insumos mais sensíveis. Os relatórios são atualizados anualmente, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Imobiliário Residencial de Luxo dos Emirados Árabes Unidos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para imóveis residenciais de luxo nos Emirados Árabes Unidos frequentemente variam porque cada publicador aplica a definição de luxo de forma diferente e porque o valor de vendas e locações pode ser tratado de maneiras distintas. As diferenças também surgem quando a composição de cidades é tratada de forma desigual, uma vez que a atividade de Dubai pode dominar os totais se o restante dos Emirados Árabes Unidos não for dimensionado com igual cuidado.
As receitas de estadias em apartamentos com serviços e fluxos de renda similares aos de hotéis são às vezes agrupadas nos totais residenciais de luxo, mesmo que esses fluxos de caixa acompanhem mais de perto a demanda de hospitalidade do que a propriedade ou locação de imóveis residenciais. Isso pode ampliar a diferença entre as estimativas. Essas receitas vinculadas à hospitalidade estão fora do escopo da Mordor Intelligence, e o valor de mercado é mantido vinculado ao valor de vendas e locações residenciais por emirado e por tipo de imóvel, seguido de verificações com base no valor de transações registradas e no cronograma de entrega de projetos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 45,11 bilhões de USD (2025) | |
| Publicador de Pesquisa Setorial A | 25,38 bilhões de USD (2025) | Utiliza uma cesta de tipos de imóveis mais restrita (por exemplo, coberturas e ativos troféu selecionados) e pode subestimar apartamentos de luxo mais amplos e vilas em múltiplos emirados, o que reduz o valor total capturado. |
| Publicador de Pesquisa Setorial B | 15,80 bilhões de USD (2024) | Frequentemente ancora-se em distritos prime selecionados e em uma definição de faixa de preço elevada, e a referência de ano difere, o que pode deixar de capturar o valor mais amplo de revenda e locação de luxo em todo os Emirados Árabes Unidos. |
Entre as três cifras, a diferença decorre principalmente da amplitude com que o rótulo de luxo é aplicado, se o valor de locação é totalmente contabilizado e com que consistência os emirados fora de Dubai são incluídos. Ao manter os insumos rastreáveis aos sinais de valor de transações, composição de unidades e cronogramas de entrega, a estimativa permanece mais fácil de reconciliar com o que os participantes do mercado observam em negócios reais.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de imóveis residenciais de luxo dos Emirados Árabes Unidos em 2026?
O mercado atingiu USD 45,11 bilhões em 2025 e está no caminho para superar USD 49,32 bilhões em 2026, mantendo o ritmo com um CAGR projetado de 9,34%.
Qual cidade captura a maior fatia das transações de imóveis de alto padrão?
Dubai capturou a maior participação no mercado imobiliário residencial de luxo dos Emirados Árabes Unidos em 2025, respondendo por 64,35%.
Que rendimentos de locação podem os investidores esperar nos principais bairros de Dubai?
Os rendimentos brutos nas principais localizações como Dubai Marina e Palm Jumeirah variam de 8 a 12%, superando a maioria dos principais centros de luxo globais.
Como os vistos governamentais influenciam a demanda estrangeira por imóveis?
O Visto de Ouro de 10 anos está agora vinculado a investimentos imobiliários acima de AED 2 milhões (USD 545.000), impulsionando as aquisições para residência de longo prazo.