
Tamanho e Participação do Mercado de Televisores e Receptores de Sinal
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
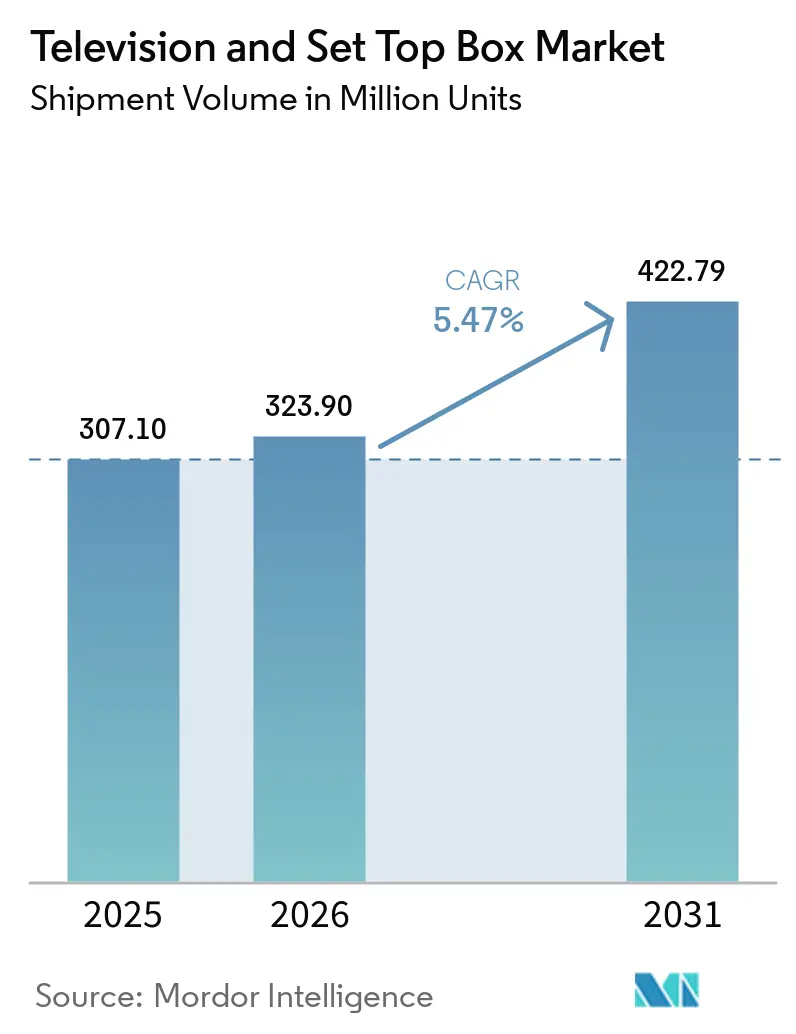
| Volume do Mercado (2026) | 323.90 Milhões de unidades |
| Volume do Mercado (2031) | 422.79 Milhões de unidades |
| Taxa de crescimento (2026 - 2031) | 5.47 % |
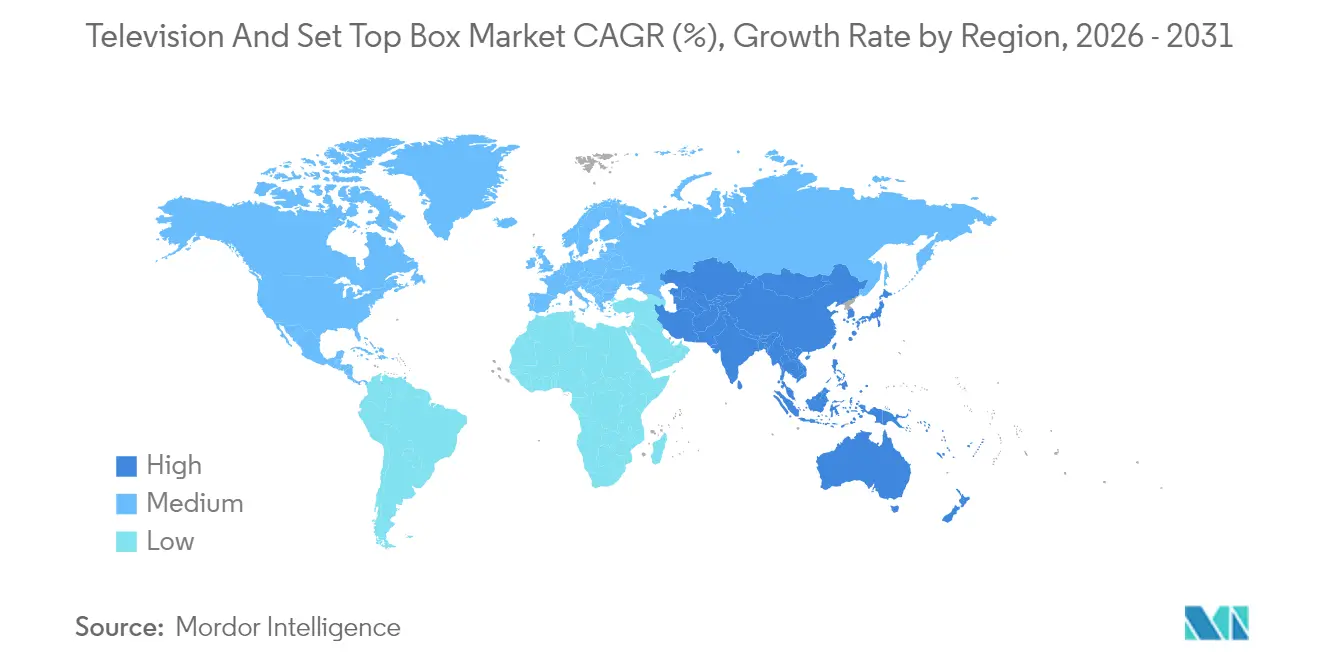
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
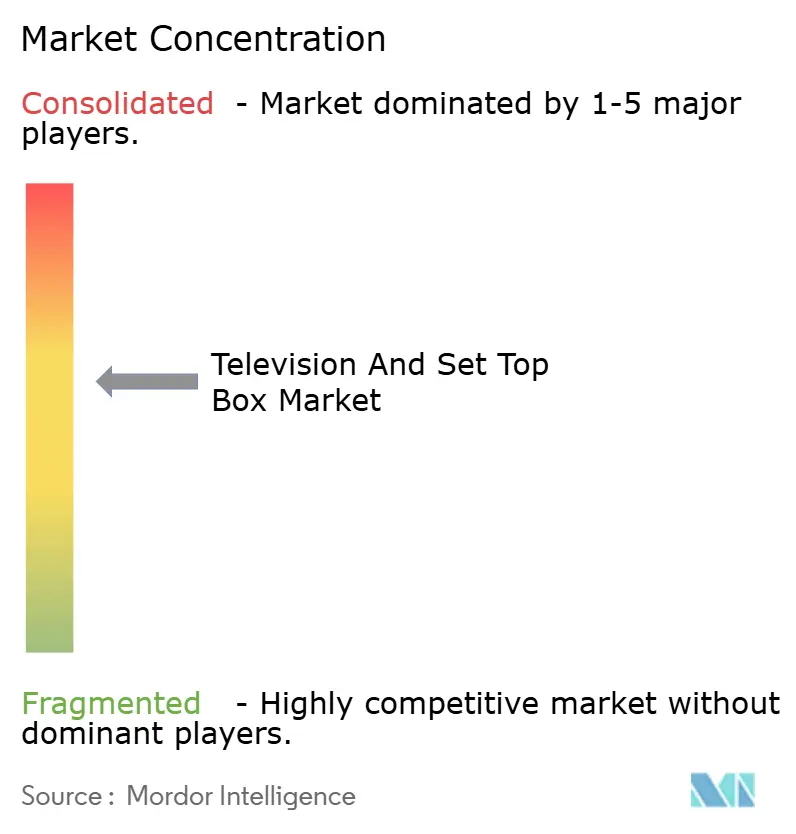
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Televisores e Receptores de Sinal pela Mordor Intelligence
Espera-se que o tamanho do mercado de Televisões e Receptores de Sinal cresça de 307,10 milhões de unidades em 2025 para 323,9 milhões de unidades em 2026, com previsão de atingir 422,79 milhões de unidades até 2031, a uma CAGR de 5,47% no período 2026-2031. O mercado de Televisões e Receptores de Sinal está se afastando do hardware de transmissão legado em direção a ecossistemas conectados, nos quais sistemas operacionais de televisões inteligentes, dongles de streaming e interfaces baseadas em inteligência artificial reformulam os ciclos de substituição e o poder de precificação. A resolução ultra-alta-definição 4K permanece como o principal impulsionador de resolução convencional, enquanto programas de transição digital liderados por governos e a expansão de híbridos rurais de satélite-IP abrem nova demanda endereçável. Os fabricantes da Ásia-Pacífico aproveitam a escala para encurtar os prazos de entrega de produtos e comprimir custos, mesmo enquanto compradores da América do Norte e da Europa gravitam em direção a painéis premium de grande formato. Enquanto isso, modelos de publicidade baseados em borda criam fluxos de receita recorrentes que compensam parcialmente a pressão sobre as margens decorrente do aumento nos custos de insumos de semicondutores e painéis.[1]
Principais Conclusões do Relatório
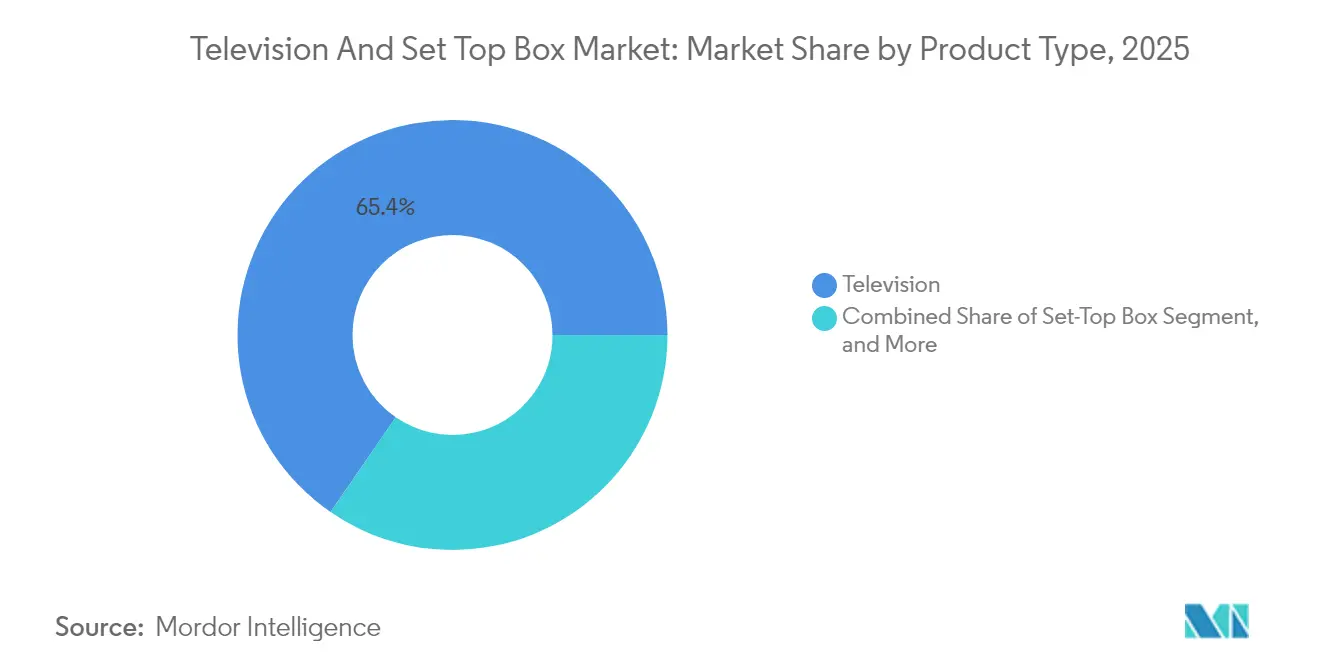
- Por tipo de produto, dongles e bastões de streaming expandiram a uma CAGR de 7,74% entre 2026 e 2031, superando as televisões, que retiveram 65,40% da participação de mercado de televisões e receptores de sinal em 2025.
- Por resolução, 4K representou 43,85% da participação de mercado de televisões e receptores de sinal em 2025, enquanto o segmento 8K registrou o crescimento mais rápido com CAGR de 6,95% até 2031.
- Por tamanho de tela, a categoria de 56 a 64 polegadas liderou com 31,95% da participação de mercado de televisões e receptores de sinal em 2025; telas de 75 polegadas e acima estão projetadas para entregar uma CAGR de 7,58% até 2031.
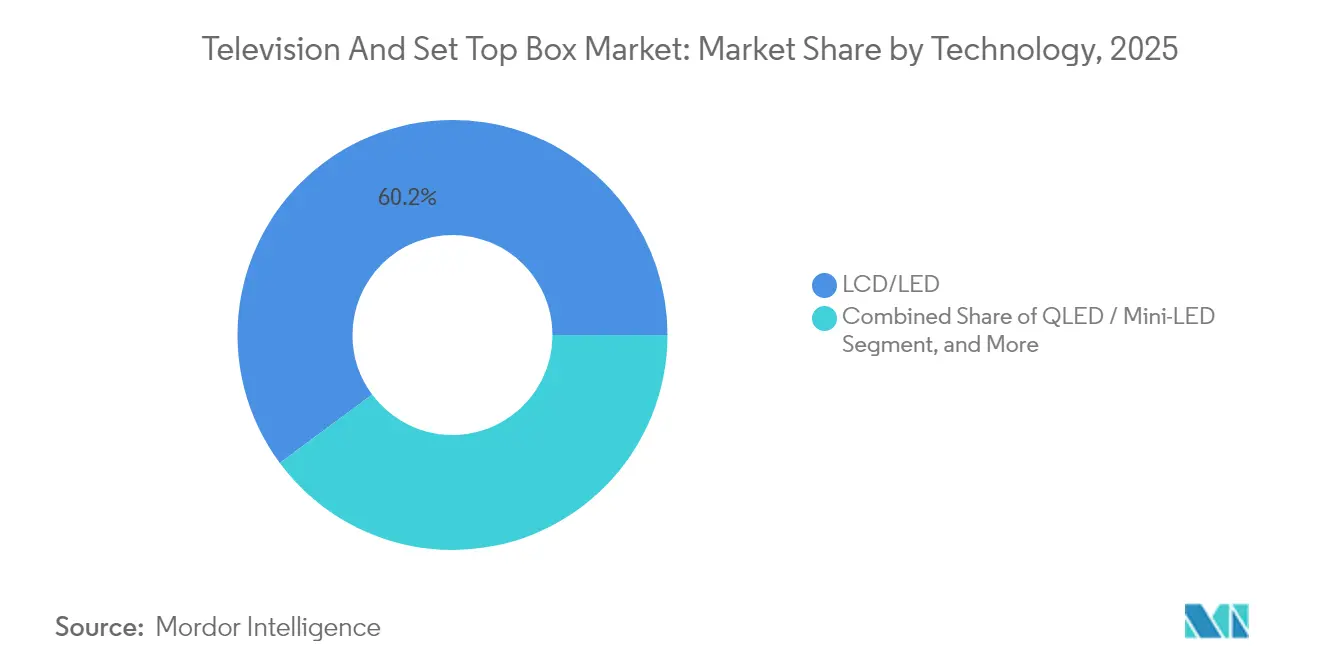
- Por tecnologia, LCD/LED detinha 60,15% da participação de mercado de televisões e receptores de sinal em 2025, enquanto QLED e Mini-LED combinados têm previsão de crescer 7,46% anualmente até 2031.
- Por usuário final, aplicações residenciais comandavam 75,85% do tamanho do mercado de televisões e receptores de sinal em 2025; o segmento comercial e institucional está no caminho para uma CAGR de 7,06% até 2031.
- Por geografia, a Ásia-Pacífico representou 42,20% da participação de mercado de televisões e receptores de sinal em 2025 e está programada para uma CAGR de 6,53% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Migração rápida dos consumidores para UHD 4K e 8K | +1.2% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Ecossistemas de sistemas operacionais de televisões inteligentes | +1.0% | Mercados desenvolvidos globalmente | Curto prazo (≤2 anos) |
| Transição digital mandatada por governos | +0.8% | Ásia-Pacífico emergente, África, América Latina | Longo prazo (≥4 anos) |
| Interfaces personalizadas habilitadas por inteligência artificial | +0.7% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Médio prazo (2-4 anos) |
| Publicidade interativa baseada em borda | +0.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Alcance rural via satélite LEO | +0.4% | Áreas rurais em todo o mundo | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Migração Rápida dos Consumidores para Conteúdo UHD 4K e 8K
A crescente demanda por telas de maior resolução está comprimindo os ciclos de substituição e elevando os preços médios de venda. Embora o hardware 8K já exista, a limitada disponibilidade de conteúdo nativo mantém a adoção contida, de modo que o 4K continua a dominar as decisões de atualização. A BenQ prevê que a adoção generalizada do 8K ainda levará pelo menos seis anos, reforçando a primazia comercial de médio prazo dos painéis 4K.[2] O extenso portfólio de patentes 8K da Samsung também deverá influenciar as estruturas de custos e o licenciamento competitivo. O mercado de Televisores e Receptores de Sinal, portanto, apoia-se no 4K como principal motor de valor, tratando o 8K como um caminho premium de longo prazo. A demanda por conteúdo 4K está moldando o mercado de receptores de sinal à medida que os domicílios substituem dispositivos mais antigos.
Ecossistemas de Sistemas Operacionais de Televisões Inteligentes Acelerando os Ciclos de Substituição
Os ecossistemas de software são agora o núcleo da diferenciação de produtos. Os televisores da Samsung de 2025 integram a Vision AI para personalizar recomendações e comandos de voz. A LG está associando o Microsoft Copilot para adicionar recursos de produtividade, encurtando a vida útil percebida do produto e incentivando intervalos de atualização de 4 a 5 anos. A fragmentação de plataformas — Android TV, Roku, webOS e outros — cria ecossistemas adesivos que prendem os usuários a interfaces de marca. Como resultado, a receita de serviços e a publicidade direcionada estão crescendo ao lado da receita de hardware, impulsionando o mercado de Televisões e Receptores de Sinal.
Programas de Transição Digital Mandatados por Governos
A União Internacional de Telecomunicações coordena os prazos de desligamento analógico, estimulando a demanda por equipamentos em países como Nigéria, África do Sul e Indonésia.[3] Os subsídios para receptores de sinal conformes e displays com eficiência energética geram aquisições previsíveis de vários anos. Essas transições escalonadas oferecem aos fabricantes visibilidade clara de produção e apoiam iniciativas de montagem local que aproveitam os incentivos de emprego em mercados emergentes.
Interfaces de Usuário Personalizadas Habilitadas por Inteligência Artificial Aprimorando o ARPU
Rotinas de inteligência artificial filtram vastos históricos de visualização para sugerir canais personalizados, o que eleva as métricas de engajamento e os CPMs de publicidade. A Vision AI da Samsung, por exemplo, analisa intenções e hábitos para aprimorar promoções contextuais. Os assistentes de voz coletam dados adicionais do domicílio, permitindo segmentação granular de anúncios. Embora a experiência da Roku demonstre que o crescimento de dispositivos sem direcionamento refinado oferece monetização limitada, o setor de Televisões e Receptores de Sinal em sentido mais amplo espera ganhos incrementais de ARPU à medida que a maturidade da inteligência artificial aumenta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento nos custos de painéis e semicondutores | -1.1% | Global | Curto prazo (≤2 anos) |
| Saturação em mercados desenvolvidos | -0.9% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Longo prazo (≥4 anos) |
| Migração do consumo para dispositivos móveis e computadores pessoais | -0.6% | Global, demografias mais jovens | Médio prazo (2-4 anos) |
| Regulamentação de carbono e resíduos eletrônicos para telas grandes | -0.3% | Europa, América do Norte, expandindo para Ásia-Pacífico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Custos de Insumos de Painéis e Semicondutores
O vidro para displays, os circuitos integrados de driver e a memória apresentaram recuperação de custos desde meados de 2024. A fabricação concentrada de painéis no Leste Asiático expõe as marcas a riscos geopolíticos e logísticos. Fornecedores menores carecem de poder de cobertura e devem absorver os custos ou aumentar os preços de varejo, pressionando as margens. Empresas maiores buscam integração vertical e acordos de longo prazo para wafers, mas essas coberturas compensam apenas parcialmente o impacto negativo de 1,1 ponto percentual na CAGR do mercado de Televisões e Receptores de Sinal.
Saturação em Mercados Desenvolvidos
A penetração próxima de 100% na América do Norte e na Europa Ocidental estende os ciclos de substituição e desloca o foco para produtos premium em vez de volume. Atualizações de software podem renovar os televisores existentes, diluindo ainda mais a demanda de curto prazo por hardware. Consequentemente, os fabricantes se voltam para displays comerciais, expansão em mercados emergentes e monetização de software para sustentar o crescimento no mercado de Televisões e Receptores de Sinal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dispositivos de Streaming Reformulam o ConsumoO tamanho do mercado de Televisões e Receptores de Sinal para televisões reteve uma fatia de 65,40% da receita de 2025, embora dongles e bastões de streaming tenham registrado a CAGR máxima do segmento, de 7,74%. Os dongles prosperam graças à portabilidade, à configuração rápida e aos baixos preços de entrada, reduzindo a relevância dos tradicionais decodificadores de cabo e satélite. Em regiões onde a televisão paga legada ainda prevalece, caixas híbridas de satélite-IP atendem tanto à visualização linear quanto à visualização por OTT. Enquanto isso, a integração em televisões inteligentes reduz a demanda futura por dongles autônomos em economias desenvolvidas, mas os mercados emergentes ainda adotam complementos de baixo custo como primeiro passo para o conteúdo conectado. As marcas cada vez mais incluem canais de televisão em streaming gratuito com suporte de publicidade (FAST) nas interfaces, aumentando o engajamento e a coleta de dados.
As guerras de preços em bastões — Roku versus Amazon Fire TV e Xiaomi — comprimem as margens, mas expandem a base instalada, o que, por sua vez, alimenta o inventário de publicidade. Os fabricantes de televisores contra-atacam incorporando funcionalidade de sistema operacional comparável nos painéis, retendo o controle da cadeia de valor. Essa disputa garante diversidade de produtos, mas também obscurece as linhas entre categorias, o que significa que muitos domicílios agora utilizam vários dispositivos de streaming ao lado de painéis inteligentes, inflando o total de unidades endereçáveis dentro do mercado de Televisões e Receptores de Sinal.

Por Resolução:
4K como Pilar, 8K como AspiraçãoA participação de mercado de Televisões e Receptores de Sinal para 4K subiu para 43,85% em 2025 e continua a dominar as atualizações de meio de ciclo, impulsionada por rendimentos maduros de produção e abundante conteúdo nativo via plataformas OTT. Os que atualizam percebem benefícios visuais tangíveis em relação ao HD em tamanhos de painel convencionais, ajudando os televisores 4K a manter um valor atraente. Por outro lado, a categoria 8K, embora registrando uma CAGR de 6,95%, enviou apenas 143.000 unidades em 2024, refletindo seu déficit de conteúdo e posicionamento de preço premium. Os fabricantes de hardware, no entanto, apostam no 8K para defender os preços médios de venda e a liderança de marca.
Os fabricantes aplicam o escalonamento por inteligência artificial para mitigar a escassez de conteúdo nativo, esperando semear uma base instalada antes da transmissão 8K real. A BenQ Corporation antecipa a adoção em massa não antes de 2031, sugerindo dominância contínua do 4K ao longo do período de previsão. HD e Full HD persistem em nações emergentes focadas em custo e instalações comerciais, onde restrições de largura de banda e conteúdo tornam o 4K excessivo.
Por Tamanho de Tela:
Maior Se Torna o PadrãoA categoria de 56 a 64 polegadas capturou 31,95% das vendas de 2025, mas a faixa de 75 polegadas e acima registrará uma CAGR de 7,58% à medida que os consumidores buscam uma imersão semelhante à de cinema. O preço por polegada diagonal para LCD de 75 polegadas caiu abaixo de USD 500 nos varejistas convencionais, reduzindo o prêmio de atualização e encorajando os compradores a ignorar tamanhos intermediários. Os fabricantes apostam no marketing baseado em área, vendendo telas maiores em vez de apenas mais unidades, para manter a receita por domicílio.
Os compradores comerciais espelham essa tendência, especificando displays de 98 polegadas para salas de reuniões e sinalização. Consequentemente, os fabricantes de painéis reformulam as fábricas para substratos maiores, obtendo eficiências de escala que se traduzem em preços mais baixos para o usuário final, reforçando o ciclo virtuoso no mercado de Televisões e Receptores de Sinal.
Por Tecnologia:
QLED e Mini-LED Reduzem a DiferençaO LCD/LED ainda liderou o tamanho do mercado de Televisões e Receptores de Sinal com 60,15% da participação de receita em 2025, graças às estruturas de custo favoráveis. No entanto, QLED e Mini-LED avançaram 7,46% anualmente à medida que os compradores conscientes do valor migraram para a vivacidade dos pontos quânticos e o brilho de escurecimento local. A Samsung enviou 8,34 milhões de televisores QLED em 2024, equivalente a 46,8% desse subsegmento. As estratégias de seguidor rápido das marcas chinesas — Hisense e TCL — dobram os volumes premium anualmente, pressionando os líderes estabelecidos.
As matrizes de microlentes do Mini-LED aumentam a luminância de pico evitando a marca de queimadura do OLED, tornando-o um favorito doméstico para salas de estar claras. O OLED, outrora o ponto mais alto, enfrenta uma compressão de margem à medida que os custos de produção convergem com os do LCD avançado. Os fabricantes agora combinam portfólios de tecnologia para proteger os custos voláteis de materiais e os gostos variáveis dos consumidores.
Por Usuário Final:
Demanda Comercial Diversifica a ReceitaO segmento residencial permaneceu dominante com 75,85% das vendas de 2025, mas as aplicações comerciais e institucionais expandiram 7,06% anualmente, amortecendo as quedas cíclicas de substituição do consumidor. Varejo, hotelaria e restaurantes de serviço rápido implantam quadros de menus digitais e sinalização interativa de orientação, gerando volume em painéis de sinalização especializados. As corporações instalam sistemas de IPTV e de captura OTA para comunicações no campus, favorecendo receptores de sinal robustecidos com suporte estendido de firmware.
Os orçamentos educacionais alocam fundos para displays interativos de tela grande e dispositivos de transmissão de aulas, melhorando o engajamento em sala de aula. As soluções de telemetria e entretenimento da área de saúde requerem invólucros higiênicos certificados, com preços premium. Essa diversificação limita a volatilidade de receitas e distribui o risco de aquisição de componentes em todo o mercado de Televisões e Receptores de Sinal.
Análise Geográfica
Mercado de Televisores e Receptores de Sinal (Set Top Box) na Ásia-Pacífico
A Ásia-Pacífico gerou 42,20% da receita global em 2025 e avançará a um CAGR de 6,53%, impulsionada pela produção em escala da China e pela expansão de dois dígitos dos domicílios com smart TV na Índia. Os campeões domésticos TCL e Hisense aproveitam os menores custos de mão de obra e os incentivos estatais para acelerar as remessas de produtos premium, reduzindo a diferença em relação aos líderes coreanos. As iniciativas digitais governamentais na Indonésia, no Vietnã e nas Filipinas ampliam os volumes unitários, enquanto o Japão e a Coreia do Sul mantêm a liderança tecnológica por meio de testes em 8K e padrões audiovisuais imersivos.
Mercado de Televisores e Receptores de Sinal (Set Top Box) na América do Norte
A América do Norte apresenta um cenário maduro, porm lucrativo, onde painéis de grande formato em 4K e 8K dominam as salas de estar. As marcas coreanas capturaram 52% da participação unitária entre os adultos nos Estados Unidos, refletindo uma sólida equidade de marca. A região registra um CAGR de receita robusto de 7,92%, impulsionado pela venda de produtos premium em vez da expansão unitária, com os consumidores adotando assistentes de voz, jogos em console e variantes avançadas de HDR. O comércio no âmbito do acordo USMCA apoia a logística just-in-time a partir dos centros de montagem mexicanos, moderando o risco de estoque para os varejistas.
Mercado de Televisores e Receptores de Sinal (Set Top Box) na Europa e África
O crescimento da Europa é mais estável, limitado pelos mandatos de eficiência energética e pela conclusão antecipada do desligamento analógico. As regras de ecodesign exigem firmware de economia de energia e embalagens recicláveis, acrescentando custos de conformidade que os concorrentes asiáticos de menor porte podem ter dificuldade em atender. Ainda assim, Alemanha, Reino Unido e França priorizam televisores 4K de 65 polegadas ou mais, e a adoção de OLED permanece mais forte nas capitais ocidentais. A Europa Central e Oriental emergente registra ventos favoráveis da transição digital semelhantes aos de alguns estados africanos, oferecendo às marcas uma longa perspectiva de substituição assim que os indicadores econômicos se estabilizem.
Panorama regulatório
A regulamentação no mercado de televisões e set-top boxes está cada vez mais ancorada em requisitos de eficiência energética, acessibilidade e interoperabilidade que moldam o design dos dispositivos e os menus de software. Na União Europeia, o Regulamento (UE) 2023/826 introduziu requisitos de ecodesign atualizados para equipamentos eletrônicos domésticos e entrou em vigor em 9 de maio de 2025, exigindo que os OEMs atualizassem perfis de gerenciamento de energia, documentação e processos de conformidade para TVs e receptores conectados colocados no mercado. Nos Estados Unidos, a Federal Communications Commission (FCC) continua a regular as obrigações de interface de usuário relacionadas à acessibilidade para controles, menus e guias de programação de televisões e set-top boxes.
Um Aviso Público da FCC de 15 de janeiro de 2025 (DA 25-48) estabeleceu um prazo de conformidade de 17 de agosto de 2026 para tornar facilmente acessíveis as configurações de exibição de legendas ocultas, o que empurra fabricantes e operadoras de TV paga para atualizações de firmware e interface consistentes entre famílias de dispositivos e caixas de marca da operadora. Junto a essas regras de acesso ao mercado, organismos de normalização como o ITU-T também estão reforçando as bases técnicas, incluindo a Recomendação ITU-T J.298 (aprovada em 29 de junho de 2024) para set-top boxes híbridos que abrangem transporte terrestre e via satélite, apoiando a convergência de requisitos de transmissão e entrega via IP.
Análise da cadeia de valor
A cadeia de valor abrange vidro e painéis de display, semicondutores (SoCs, memória e conectividade), gabinete e peças mecânicas, plataformas de software (sistema operacional de smart TV e middleware de set-top box), montagem final/EMS, certificação de operadoras e distribuição multicanal por meio de varejistas e operadoras de TV paga/telecomunicações. A disponibilidade de painéis e SoCs continua sendo uma influência upstream fundamental sobre o ritmo de lançamento de produtos e a lista de materiais, enquanto a diferenciação midstream tem se deslocado para pilhas de software (por exemplo, Android TV e RDK em implantações de operadoras) e camadas de agregação de conteúdo que convertem a base instalada em receita de publicidade e serviços.
No downstream, a qualificação de operadoras e a conformidade regional acrescentam tempo e custo aos lançamentos de set-top boxes, particularmente para dispositivos híbridos de broadcast-broadband. A política comercial também afeta a base de fabricação e as escolhas logísticas; por exemplo, mudanças relacionadas a tarifas dos EUA citadas por fontes do setor reforçaram o interesse em diversificar a montagem final para fora da China, em direção ao México e ao Vietnã, para televisores destinados à América do Norte. As atualizações de normas estão retroalimentando as decisões de fornecimento de componentes e software: a integração de DRM pela HbbTV Association na especificação central HbbTV 2.0.5 (março de 2026) e as aprovações do Conselho Diretor da DVB para atualizações importantes do DVB-I (julho de 2026) aumentam os requisitos de entrega segura de conteúdo, descoberta de serviços e interoperabilidade híbrida entre TVs, dispositivos de streaming e caixas de operadoras.
Cenário Competitivo
O mercado de televisões e receptores de sinal exibe fragmentação moderada. A Samsung manteve a liderança geral pelo 19º ano consecutivo com 28,3% de participação global e quase 50% de domínio em televisores com preço acima de USD 2.500. A LG concentra-se em OLED e alianças de jogos em nuvem para reforçar seu posicionamento premium, mas o avanço da TCL no quarto trimestre de 2024 para a faixa de alto padrão ilustra como as táticas agressivas de preço-desempenho chinesas corroem a dominância coreana. O crescimento sustentado de dois dígitos nas remessas da Hisense reformula ainda mais as hierarquias de participação.
Estrategicamente, os líderes investem em ecossistemas de software para se diferenciar além da tecnologia de painel. A Vision AI da Samsung e a parceria Copilot da LG exemplificam a convergência de produtividade, controle de casa inteligente e entretenimento em uma única tela. A resiliência da cadeia de suprimentos agora determina a estabilidade da margem bruta; fábricas de painéis verticalmente integradas ou contratos seguros de OLED — como o uso pela Sony de QD-OLED da Samsung Display — mitigam os choques de componentes.
Especialistas em dispositivos de streaming como Roku e Amazon representam concorrência adjacente, desviando a influência da interface da sala de estar. No entanto, à medida que os fabricantes de painéis incorporam camadas equivalentes de sistema operacional, os preços médios de venda de streamers autônomos se comprimem, forçando essas marcas a se aprofundarem em publicidade e licenciamento de plataformas. A matriz competitiva, portanto, abrange camadas de hardware, software e serviços, com o sucesso dependendo da ressonância de marca, do aprisionamento da plataforma e da gestão disciplinada de custos em todo o mercado de Televisões e Receptores de Sinal.
Líderes do Setor de Televisores e Receptores de Sinal
-
Samsung Electronics Co., Ltd.
-
LG Electronics Inc.
-
TCL Technology Group Corp.
-
Hisense Co., Ltd.
-
Sony Group Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Televisores e Receptores de Sinal Empresas cobertas neste relatório
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- TCL Technology Group Corp.
- Hisense Co., Ltd.
- Sony Group Corporation
- Panasonic Holdings Corporation
- Sharp Corporation
- Vizio Holding Corp.
- Skyworth Group Co., Ltd.
- Xiaomi Corporation
- Haier Smart Home Co., Ltd.
- Koninklijke Philips N.V.
- TP Vision
- Toshiba Corporation
- Arris International Ltd. (CommScope)
- Technicolor S.A.
- Humax Co., Ltd.
- Sagemcom SAS
- ZTE Corporation
- Kaon Media Co., Ltd.
- Evolution Digital LLC
- Coship Electronics Co., Ltd.
- Intek Digital Inc.
- Gospell Digital Technology Co., Ltd.
- Roku, Inc.
- Amazon.com, Inc. (Fire TV)
Oportunidades de mercado e perspectivas futuras
As normas e implantações híbridas de broadcast-broadband estão criando espaço em branco para a renovação de dispositivos e o licenciamento de plataformas, especialmente onde emissoras e operadoras desejam uma única camada de serviço entre antena/satélite e streaming via IP. No Brasil, o DTV+ (TV 3.0) entrou em operação em junho de 2026 em grandes cidades, incluindo Rio de Janeiro, São Paulo e Brasília, usando tecnologias avançadas de compressão (MPEG-5 LCEVC e VVC) em dispositivos comerciais; isso sustenta a demanda de curto prazo por silício compatível, firmware e SKUs de varejo que possam suportar experiências terrestres de próxima geração.
Ao mesmo tempo, a ITU-R publicou o Relatório BT.2568-0 em março de 2026 para definir requisitos para plataformas de radiodifusão de televisão orientadas a aplicações, reforçando um caminho rumo à interoperabilidade entre serviços de transmissão legados e baseados em IP e incentivando OEMs e fornecedores de middleware a padronizar recursos entre regiões. Oportunidades voltadas à monetização também são visíveis na aceleração de ecossistemas de FAST gerenciados e aplicativos pré-instalados, que deslocam o poder de negociação para os proprietários de plataformas e operadores de sistemas operacionais de smart TV. A Netgem anunciou em março de 2026 que sua plataforma Pleio TV havia sido implantada em toda a base de clientes de TV da Bouygues Telecom na França para oferecer uma proposta de FAST gerenciado, destacando a demanda por conteúdo turnkey, inserção de anúncios e controle de interface em vez de hardware isolado. Na África, a Canal+ e a Samsung expandiram uma implantação de pré-instalação do aplicativo DStv Stream em novas Smart TVs Samsung em 18 mercados a partir de 1º de junho de 2026, ilustrando como acordos de distribuição entre OEM e operadora podem levar a aquisição de audiência e assinaturas até o ponto de venda. Ativos comerciais e institucionais também oferecem um canal ativo de implantação: a Foxtel Business iQ expandiu-se com a Fortescue em maio de 2026 para uma implantação em larga escala de telas 4K Ultra HD em vilas remotas de mineração na Austrália, sustentando a demanda por displays duráveis e camadas de distribuição gerenciada em ambientes não residenciais.
Desenvolvimentos industriais recentes em Mercado de Televisores e Receptores de Sinal
- Julho de 2026: A Samsung lançou o Vision AI Companion em sua linha de TVs de 2026 e nos Smart Monitors M70+ para permitir interações baseadas em voz mais naturais e recursos de IA no dispositivo. O lançamento fortalece a estratégia da Samsung de usar experiências de software para diferenciar níveis de hardware e aprofundar o engajamento com serviços conectados.
- Junho de 2026: A Canal+ e a Samsung expandiram uma implantação de pré-instalação do aplicativo DStv Stream em novas Smart TVs Samsung em 18 mercados na África, ilustrando como acordos de distribuição entre OEM e operadora podem levar a aquisição de audiência e assinaturas até o ponto de venda. A implantação reforça a crescente demanda por ecossistemas de streaming gerenciados integrados no ponto de venda.
- Março de 2026: A TCL assinou acordos definitivos com a Sony para formar a Bravia Inc., uma joint venture na qual a TCL detém uma participação de 51% para assumir as operações de entretenimento doméstico da Sony, com a transição operacional descrita como efetiva em abril de 2027. O movimento vincula a escala e o poder de alavancagem da cadeia de suprimentos da TCL à marca premium e ao posicionamento de produtos da Sony, remodelando a dinâmica competitiva no segmento superior do portfólio de TVs.
Mercado de Televisores e Receptores de Sinal Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas obtidas com televisores e receptores de sinal vendidos a usuários finais, incluindo modelos conectados e tradicionais, e é medido em USD nas principais regiões.
Exclusões do escopo: Excluímos assinaturas de conteúdo e receitas de software ou serviços puros que não estejam vinculados à venda de um dispositivo.
Visão Geral da Segmentação
- Por Tipo de Produto
- Televisão
- Receptor de Sinal (Set-Top Box)
- Dongles/Bastões de Streaming
- Por Resolução
- SD
- HD/FHD
- 4K
- 8K e Superior
- Por Tamanho de Tela
- 32" e Abaixo
- 33–43"
- 44–55"
- 56–64"
- 65–74"
- 75" e Acima
- Por Tecnologia
- LCD/LED
- QLED / Mini-LED
- OLED
- Televisão a Laser / Projeção
- Por Usuário Final
- Residencial
- Comercial e Institucional
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Iniciamos a análise construindo o contexto de demanda com base em conjuntos de dados públicos que mostram quantos domicílios podem realisticamente adotar televisores e receptores de operadoras, e com que velocidade a distribuição de vídeo está se transformando. As fontes consultadas incluem publicações e conjuntos de dados como indicadores de banda larga da UIT, estatísticas de telecomunicações e domicílios da OCDE, séries macroeconômicas do Banco Mundial e fluxos comerciais do UN Comtrade para categorias relevantes de eletrônicos.
Para conectar esse contexto às receitas de dispositivos, também analisamos relatórios de empresas e apresentações a investidores, além de anúncios de operadoras e reguladores sobre a transição digital. Para o contexto de preços de mercado, utilizamos cobertura jornalística de fontes confiáveis sobre oferta de painéis e preços no varejo. Quando necessário, recorremos a assinaturas pagas para informações financeiras de empresas e monitoramento de notícias, bem como a um banco de dados de embarques de importação ou exportação para verificar os fluxos direcionais nos principais corredores. Estas são apenas fontes ilustrativas, e muitas outras referências públicas também foram utilizadas para coletar, verificar e esclarecer os dados.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas primárias foram utilizadas para testar as conclusões obtidas nos dados públicos, especialmente em relação a faixas de preço reais, ciclos de substituição e a forma como as operadoras estão migrando entre IPTV, caixas híbridas e caixas legadas. Conversamos com uma combinação de fabricantes de dispositivos, participantes de componentes e canais, contatos do ecossistema de TV paga e banda larga, e grandes compradores nas regiões APAC, EMEA e Américas, para que as premissas pudessem ser corrigidas onde os comportamentos regionais diferem.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 13% | APAC: 47% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 33% | EMEA: 33% |
| Players menores: 20% | Gerentes: 54% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento central começa com uma construção de cima para baixo, na qual os padrões de penetração de domicílios, banda larga e TV paga são utilizados para reconstruir um conjunto de demanda endereçável de dispositivos, que é então convertido em receitas por meio de preços médios de venda específicos por região. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como ASP amostrado x volumes de unidades a partir de verificações de canal, além de sinais de receita em nível de fornecedor e marca onde as divulgações eram claras.
Os principais insumos que moldaram o modelo incluem os ciclos de substituição de televisores por região, a mudança de mix entre HD, 4K e 8K (e os prêmios de preço relacionados), as mudanças no mix de tamanho de tela que movimentam valor mesmo quando as unidades são estáveis, o ritmo de migração das operadoras para IPTV e caixas híbridas, e fatores macroeconômicos como renda disponível e inflação que influenciam o momento das atualizações. Onde as verificações de baixo para cima apresentavam lacunas, as peças faltantes foram tratadas por meio de divisões de participação conservadoras ancoradas no proxy observável mais próximo (por exemplo, fluxos comerciais ou receita de categoria divulgada) e, em seguida, revalidadas em entrevistas.
Para as previsões, baseamo-nos em análises de cenários vinculadas a um pequeno conjunto de variáveis sobre as quais os respondentes podiam comentar com confiança, como implantações de banda larga, tendências de assinantes de TV paga e movimentos esperados de ASP por resolução e tamanho de tela. O caminho de previsão final foi ajustado somente quando os resultados dos cenários se alinharam com múltiplos sinais independentes, em vez de uma única variação de entrada.
Validação de Dados e Ciclo de Atualização
Realizamos verificações em múltiplas etapas para que o valor total do mercado e seu movimento façam sentido em relação a sinais externos, como direção do comércio, ritmo de substituição de dispositivos e mudanças tecnológicas das operadoras. Se grandes variações aparecerem entre regiões ou entre unidades implícitas e valor, as premissas são reabertas e os especialistas relevantes são novamente consultados antes da aprovação final.
Cada relatório é atualizado em um ciclo anual, e atualizações intermediárias são realizadas quando eventos relevantes podem alterar preços, oferta ou demanda de forma significativa. Antes da entrega, um analista realiza uma nova revisão dos principais insumos e cálculos para que os clientes recebam a visão mais atualizada, em vez de um instantâneo mais antigo.
Estimativa do Mercado de Televisores e Receptores de Sinal da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para televisores e receptores de sinal podem parecer muito diferentes porque o escopo nem sempre é o mesmo, mesmo quando os títulos parecem semelhantes. Na prática, as diferenças decorrem dos produtos contabilizados, se o valor é construído a partir de embarques ou de sinais de demanda, e de como os preços são tratados à medida que o 4K e as telas maiores ganham participação.
Ao acompanhar as mudanças de mix de resolução e tamanho de tela e atualizar as curvas de ASP por meio de verificações de canal e entrevistas, a Mordor Intelligence mantém o conjunto de receitas de dispositivos focado em televisores, receptores de sinal e dispositivos de streaming, em vez de misturar eletrônicos adjacentes ou receitas de serviços. As lacunas também aparecem quando uma estimativa se baseia em uma única região ou utiliza uma conversão de moeda pontual, enquanto outra suaviza os preços ao longo do tempo e valida as premissas junto a operadoras e canais de varejo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 323,90 bilhões de USD (2026) | |
| Publicador de Dados do Setor A | 37,25 bilhões de USD (2024) | Este número dimensiona apenas os receptores de sinal e exclui televisores e dispositivos de streaming, o que comprime o total mesmo que as taxas de crescimento pareçam semelhantes. |
| Nota de Mídia Global B | 8,16 bilhões de USD (2024) | A estimativa é apresentada como crescimento incremental em uma janela curta, em vez de um valor total de mercado, e também se concentra apenas em receptores de sinal com clareza limitada sobre as premissas de construção de preços. |
A dispersão na tabela é explicada principalmente pelo escopo e pela forma como a receita é expressa, seja como valor total do mercado de dispositivos ou como incremento de crescimento para uma categoria de dispositivo. Quando o mesmo conjunto de produtos e uma lógica de preços consistente são aplicados entre regiões e verificados em relação a múltiplos indicadores de demanda, o total resultante torna-se mais fácil de rastrear e reproduzir de ano para ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Televisões e Receptores de Sinal em 2026?
O mercado está avaliado em USD 323,9 bilhões em 2026, com previsão de atingir USD 422,79 bilhões até 2031, implicando uma CAGR de 5,47%.
Qual segmento está se expandindo mais rapidamente por tipo de produto?
Dongles e bastões de streaming registram uma CAGR de 7,74%, superando as televisões e os receptores de sinal tradicionais.
Qual resolução lidera a adoção pelo consumidor?
Os painéis 4K detêm 43,85% da participação de receita e permanecem como o principal impulsionador de atualizações, enquanto a adoção do 8K ainda é incipiente.
Qual região contribui com a maior receita?
A Ásia-Pacífico comanda 42,20% da receita de 2025 e mantém a CAGR regional mais rápida de 6,53% até 2031.
Quem é o líder global do mercado de televisores?
A Samsung manteve a primeira posição pelo 19º ano consecutivo com 28,3% de participação global e controle de quase metade da faixa de preço acima de USD 2.500.
Por que as instalações comerciais são importantes?
As implantações comerciais e institucionais crescem a uma CAGR de 7,06%, proporcionando um fluxo de receita estável que amortece a saturação do mercado consumidor.