
Tamanho e Participação do Mercado de Tungstênio
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
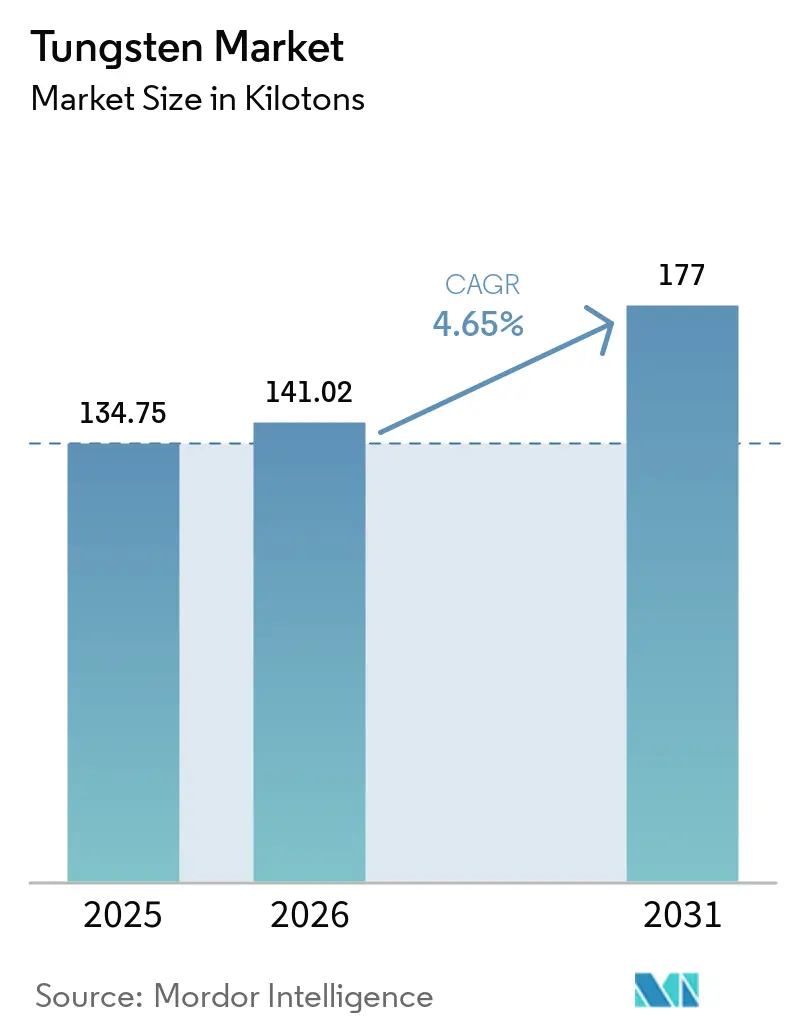
| Volume do Mercado (2026) | 141.02 quilotoneladas |
| Volume do Mercado (2031) | 177 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 4.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
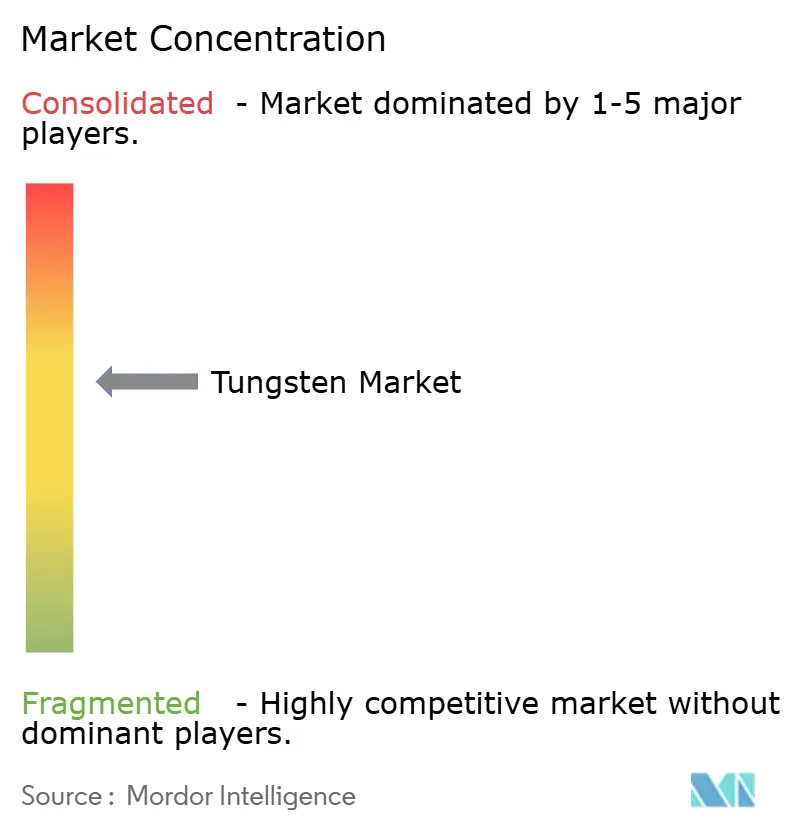
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tungstênio por Mordor Intelligence
O tamanho do Mercado de Tungstênio foi avaliado em 134,75 quilotoneladas em 2025 e estima-se que cresça de 141,02 quilotoneladas em 2026 para atingir 177 quilotoneladas até 2031, a um CAGR de 4,65% durante o período de previsão (2026-2031). Mudanças estruturais na fabricação de precisão, aquisições de defesa e armazenamento de energia de próxima geração estão sustentando a demanda mesmo quando os preços das commodities enfraquecem. O fio continua a dominar na usinagem por descarga elétrica e em fornos de alta temperatura, enquanto os tubos registram o crescimento mais rápido à medida que os fabricantes de equipamentos originais aeroespaciais especificam bocais de liga de tungstênio para propulsão hipersônica. O carboneto de tungstênio mantém uma participação majoritária graças às aplicações em ferramentas de corte, mas produtos químicos como o paratungstato de amônio e o hexafluoreto de tungstênio estão se expandindo rapidamente com base no uso em semicondutores e baterias. Fornecedores chineses verticalmente integrados estão ampliando seu alcance, mas recicladores no Vietnã, Ruanda e Índia estão reduzindo o risco da cadeia de suprimentos para compradores ocidentais. O aumento da pressão regulatória sobre a exposição à poeira e a incerteza sobre cotas de exportação estão moderando o ritmo, mas não desviaram a trajetória de longo prazo do mercado de tungstênio.
Principais Conclusões do Relatório
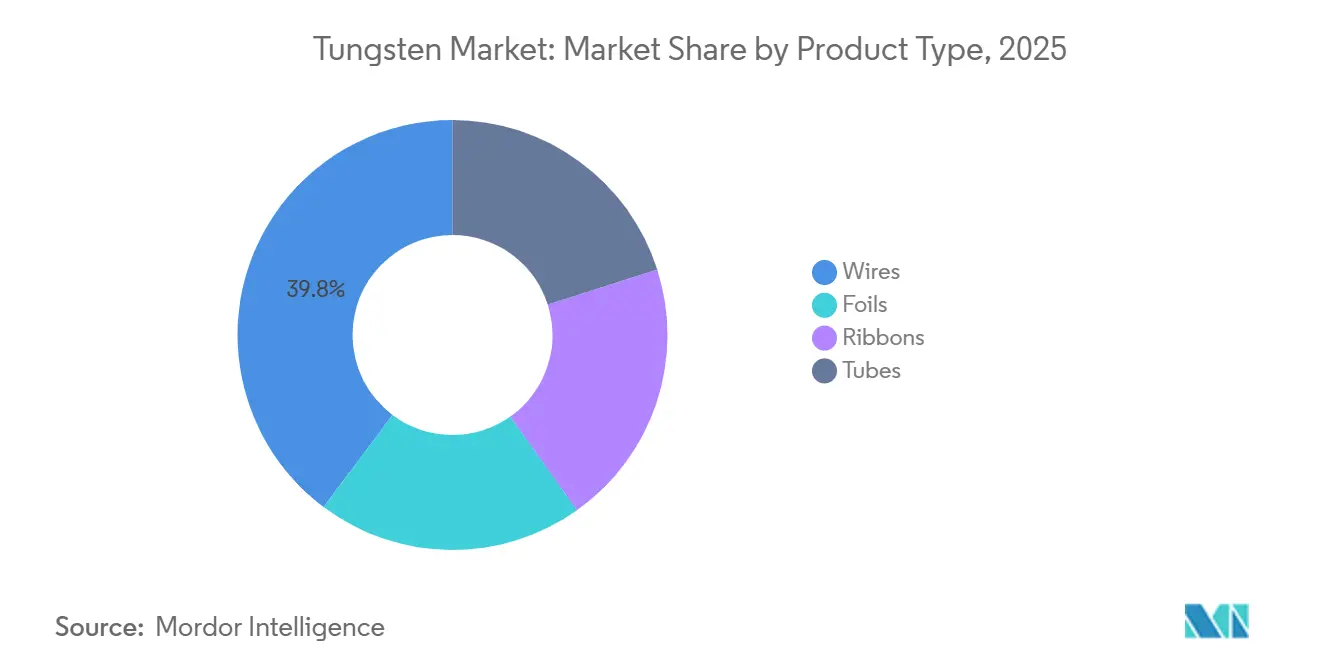
- Por tipo de produto, os fios detinham 39,75% da participação do mercado de Tungstênio em 2025, enquanto os tubos avançam a um CAGR de 5,10% até 2031.
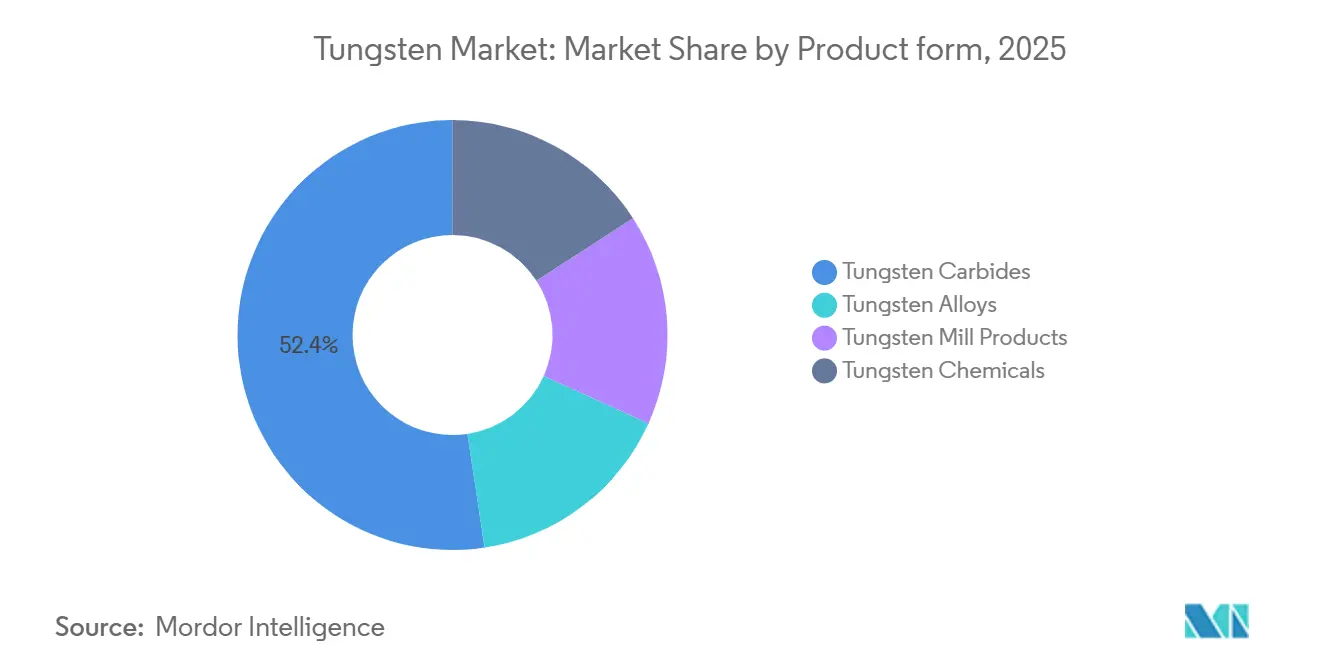
- Por forma de produto, o carboneto de tungstênio representou 52,38% da participação do tamanho do mercado de Tungstênio em 2025; os produtos químicos de tungstênio devem se expandir a um CAGR de 5,48% entre 2026 e 2031.
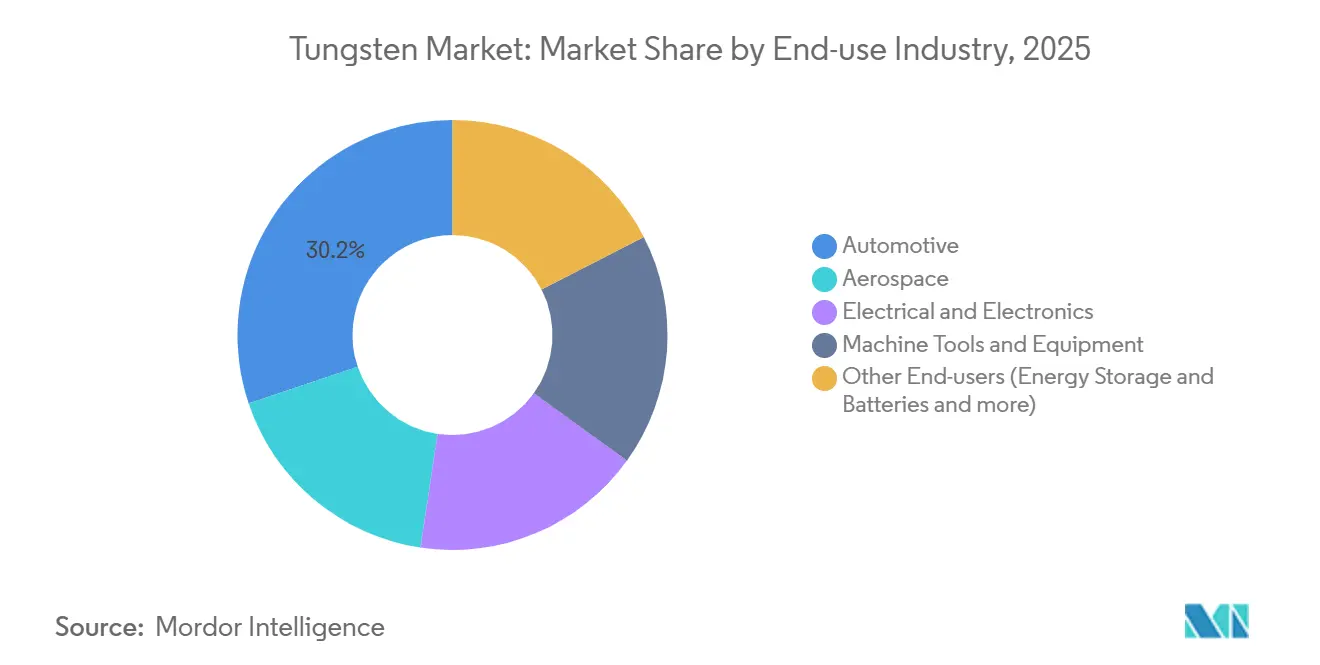
- Por uso final, o setor automotivo comandou 30,16% da demanda em 2025, enquanto as demais indústrias de uso final, que incluem baterias e diagnóstico por imagem médica, crescem a um CAGR de 5,29% até 2031.
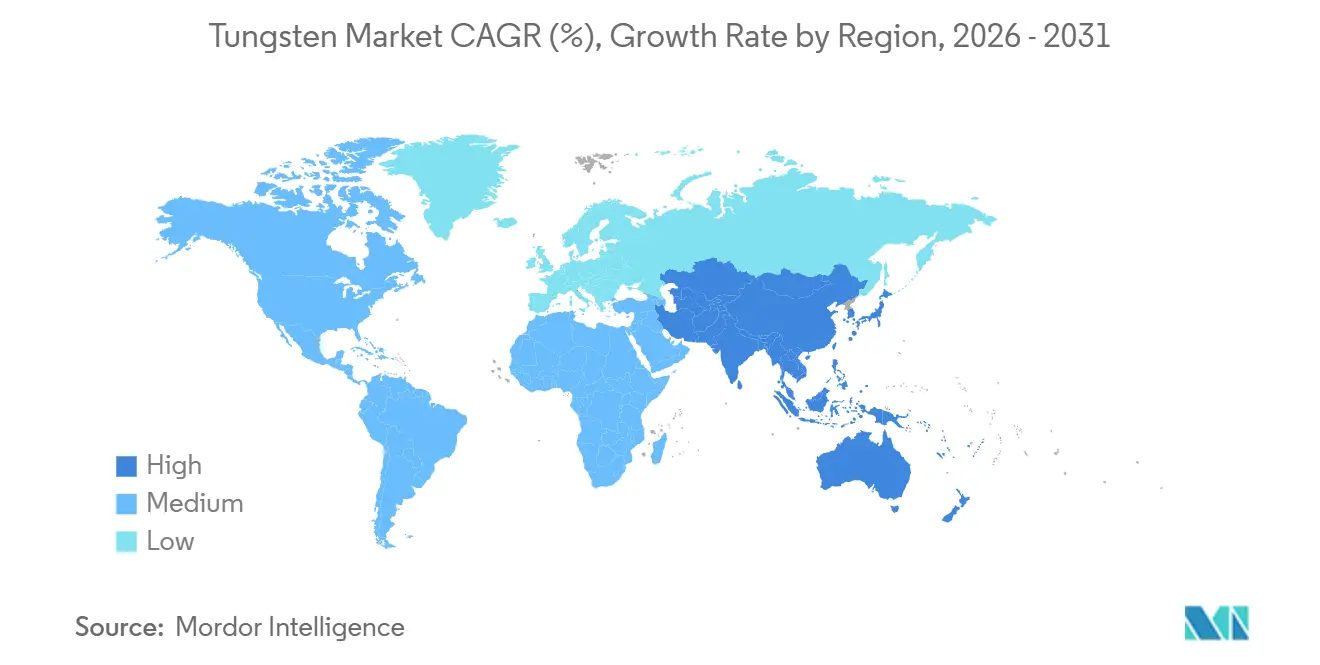
- Por geografia, a Ásia-Pacífico capturou 58,28% do volume de 2025 e deve crescer a um CAGR de 5,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ferramentas de corte de carboneto cimentado em automotivo e aeroespacial | +1.2% | Global (Alemanha, Japão, Estados Unidos, China) | Médio prazo (2-4 anos) |
| Miniaturização de eletrônicos com interconexões de alta densidade | +0.9% | Taiwan, Coreia do Sul, Japão, Estados Unidos | Longo prazo (≥ 4 anos) |
| Adoção de penetradores de energia cinética pela defesa | +0.6% | América do Norte, Europa, Índia | Médio prazo (2-4 anos) |
| Baterias de íons de lítio e de estado sólido utilizando dissulfeto de tungstênio | +0.8% | China, Coreia do Sul, Japão, Estados Unidos | Longo prazo (≥ 4 anos) |
| Fabricação aditiva de peças de blindagem contra radiação | +0.5% | América do Norte, Europa, China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Ferramentas de Corte de Carboneto Cimentado nos Setores Automotivo e Aeroespacial
Os insertos de carboneto cimentado continuam sendo indispensáveis para a usinagem de aços endurecidos, titânio e compósitos de alumínio em componentes de trem de força e estrutura de aeronaves. A transição para veículos elétricos eleva as exigências de tolerância nas carcaças de baterias, levando os fabricantes de equipamentos originais a especificar graus de carboneto de grão ultrafino com ligantes de cobalto abaixo de 6% em peso para minimizar a interferência magnética próxima às células. As principais empresas aeroespaciais estão adotando fresas de topo de carboneto revestidas com carbono tipo diamante que cortam painéis de fibra de carbono 25% mais rápido, ao mesmo tempo que estendem a vida útil para além de 10.000 peças por aresta[1]Sandvik AB, "Relatório Anual 2024," home.sandvik. A norma ISO 513:2024 reclassificou a nomenclatura de graus, desencadeando um ciclo de renovação de ferramental que mantém a demanda por reposição aquecida. Os fornecedores de primeiro nível na Alemanha e no Japão estão consolidando compras com produtores integrados que co-projetam geometria e revestimentos, uma dinâmica que sustenta preços premium.
Miniaturização de Eletrônicos Impulsionando Interconexões de Alta Densidade
Os fabricantes de semicondutores estão migrando do alumínio para o tungstênio no preenchimento de vias e na metalização de contatos em nós abaixo de 3 nanômetros. O processo 18A da Intel, que entra em produção em alto volume no final de 2025, consome aproximadamente 15 g de hexafluoreto de tungstênio por wafer de 300 mm. A TSMC expandiu sua capacidade de deposição química de vapor de tungstênio em 40% em 2024 para apoiar sua aceleração para 2 nm. A Samsung registrou uma dúzia de patentes sobre barreiras de WS₂ depositadas por camada atômica, apontando para uma adoção mais ampla de compostos de tungstênio bidimensionais. As necessidades de empacotamento avançado — chiplets e empilhamento 3D — estão multiplicando o uso de tungstênio por dispositivo, tornando a eletrônica um pilar de crescimento resiliente para o mercado de tungstênio.
Adoção de Penetradores de Energia Cinética pela Defesa
As forças armadas ocidentais estão substituindo projéteis de urânio empobrecido por ligas pesadas de tungstênio que oferecem densidades de 17-18,5 g cm⁻³ sem as preocupações radiológicas. O contrato de USD 47 milhões do Exército dos Estados Unidos com a Allegheny Technologies em 2024 garante o fornecimento de tarugos até 2027[2]Departamento de Defesa dos Estados Unidos, "Contratos Adjudicados em Agosto de 2024," defense.gov. O DRDO da Índia validou penetradores de fabricação nacional com desempenho dentro de 5% dos análogos de urânio a velocidades de impacto de 1.700 m s⁻¹. Os programas de reabastecimento de munições da OTAN estão antecipando a demanda e restringindo a disponibilidade no mercado spot, aumentando os prazos de entrega comerciais de 8 semanas para 14 semanas.
Baterias de Íons de Lítio e de Estado Sólido Utilizando Ânodos de Dissulfeto de Tungstênio
A revista Nature Energy relatou que a adição de 5% em peso de nanolâminas de WS₂ triplicou a vida útil de ciclos de íons de lítio para 1.500 ciclos a 1C. A QuantumScape está avaliando revestimentos de óxido de tungstênio para reduzir a resistência de interface em protótipos de estado sólido programados para testes piloto em 2026. A série de patentes da CATL em 2025 sobre síntese de WS₂ de alta pureza ressalta a intenção comercial para suas células Qilin. Essas aplicações em baterias sustentam o segmento de forma de produto de crescimento mais rápido — produtos químicos de tungstênio — dentro do mercado de tungstênio mais amplo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da oferta centrada na China e cotas de exportação | -0.8% | Global (aguda na América do Norte e Europa) | Curto prazo (≤ 2 anos) |
| Riscos à saúde decorrentes da exposição à poeira de carboneto de tungstênio | -0.4% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Substituição por cerâmicas avançadas e cermets | -0.6% | Global (nicho de ferramentas de corte) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Oferta Centrada na China e Cotas de Exportação
A regulamentação de licenciamento de exportação de 2024 de Pequim para pó de tungstênio, carboneto e ligas amplificou a incerteza para os compradores ocidentais. Os preços spot do paratungstato de amônio subiram 22% em dois meses antes de recuar, à medida que os consumidores europeus reduziram seus estoques e as fundições vietnamitas aumentaram a produção secundária. O Serviço Geológico dos Estados Unidos destacou o tungstênio como de alto risco, uma vez que a mineração doméstica encerrou em 2015, e o Estoque Nacional de Defesa detém apenas 15% do nível autorizado. A oferta alternativa de Ruanda e Coreia do Sul cobrirá menos de 8% da demanda europeia até 2028, mantendo a exposição elevada.
Riscos à Saúde Decorrentes da Exposição à Poeira de Carboneto de Tungstênio
A Agência Europeia de Produtos Químicos adicionou o carboneto de tungstênio com cobalto à sua Lista de Autorização do REACH em 2024, exigindo licenças até 2027. A OSHA propôs um limite de exposição nos Estados Unidos dez vezes mais rigoroso em 2025, levando pequenas empresas a gastar entre USD 50.000 e USD 200.000 em melhorias de ventilação e monitoramento. Algumas empresas estão migrando para carbonetos com ligantes de níquel ou ferro, mas a resistência à ruptura 10-15% menor restringe o uso em cortes interrompidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dominância do Fio Ancorada em Aplicações de Usinagem por Descarga Elétrica e FornosO fio capturou 39,75% da participação do mercado de Tungstênio em 2025, liderança que mantém até 2031, pois as oficinas de usinagem por descarga elétrica e os fabricantes de fornos dependem de sua resistência única a altas temperaturas. O fio de filamento para commodities está diminuindo com a adoção de LEDs, mas os graus de precisão trefilados para usinagem por descarga elétrica e fios-guia estão crescendo 6% ao ano. O fio dopado com óxido de lantânio da Plansee em 2025 eleva a temperatura de recristalização para 1.800 °C, reduzindo o refugo em 12% para fabricantes de ferramentas e matrizes. Os tubos são o produto de crescimento mais rápido, registrando um CAGR de 5,10%, pois os programas de veículos hipersônicos e os fabricantes de ressonância magnética necessitam de termopares de tungstênio-rênio de parede fina. Apenas quatro empresas dominam as capacidades de forjamento rotativo para paredes abaixo de 0,5 mm, criando uma barreira tecnológica.
Uma participação menor pertence às folhas e fitas. Folhas de até 0,025 mm blindam fontes de raios X e eletrônicos espaciais, enquanto as fitas servem como barcos de evaporação na deposição de filmes finos. A demanda é de nicho, porém estável, pois poucos substitutos igualam o ponto de fusão de 3.422 °C do tungstênio. Coletivamente, essas tendências incorporam vantagens duradouras para fabricantes especializados, mesmo com o recuo dos usos em iluminação legada, ajudando o mercado de tungstênio a manter um perfil de crescimento equilibrado.


Por Forma de Produto:
Supremacia do Carboneto Desafiada pelo Crescimento dos Precursores QuímicosO carboneto de tungstênio detinha 52,38% do tamanho do mercado de tungstênio em 2025, mas o crescimento é mais lento do que o do mercado geral. A inovação mantém as margens saudáveis. Os insertos Beyond Blast da Kennametal, com grãos inferiores a 0,4 µm, alcançam um prêmio de 25%. Os produtos químicos de tungstênio são o segmento de destaque, crescendo a um CAGR de 5,48%, à medida que as fábricas de semicondutores adicionam portas de tungstênio de baixa resistividade e as empresas de baterias ampliam os aditivos de WS₂. A Applied Materials registrou um salto de 35% nos pedidos de equipamentos de CVD de tungstênio em 2024, validando a tendência de alta.
As ligas e os produtos laminados atendem à defesa, à aeroespacial e aos projetos-piloto de energia de fusão. Os compósitos de tungstênio-cobre com 10–20% de cobre atingem condutividade térmica de 180 W m⁻¹ K⁻¹, permitindo barramentos de veículos elétricos 8–12% mais leves. A demanda por produtos laminados oscila com os investimentos em fornos e fusão, mas apresenta uma tendência de alta constante à medida que a Índia e o Sudeste Asiático ampliam sua capacidade de tratamento térmico. Em conjunto, essas dinâmicas confirmam que a diversificação além do carboneto é central para a expansão sustentável do mercado de tungstênio.
Por Indústria de Uso Final:
Automotivo Ainda Lidera Enquanto Baterias e Saúde AceleramAs aplicações automotivas comandaram 30,16% da participação do mercado de Tungstênio em 2025, pois as ferramentas de carboneto cimentado permaneceram indispensáveis para a usinagem de componentes de trem de força e carroceria. A transição para veículos elétricos não está erodindo o volume, pois a usinagem de precisão de carcaças de alumínio de alta resistência e exoesqueletos de aço inoxidável aumenta o consumo de insertos; a Tesla divulgou que cada conjunto de baterias do Cybertruck utiliza 40% mais insertos de carboneto do que um conjunto do Model 3, devido às ligas mais resistentes. A usinagem de motores de combustão interna está diminuindo na Europa e na América do Norte, mas permanece aquecida na Índia e no Sudeste Asiático, onde os veículos de combustão interna ainda dominam a produção de novos automóveis. A demanda aeroespacial, embora menor, está crescendo em conjunto com os 1.050 jatos de fuselagem estreita entregues pela Boeing e pela Airbus em 2024, cada um exigindo aproximadamente 18 kg de tungstênio para ferramentas de corte, insertos de pás de turbina e buchas de trem de pouso.
A categoria outros, que abrange baterias, diagnóstico por imagem médica e oncologia, expandiu-se mais rapidamente, a um CAGR de 5,29%, e está ampliando progressivamente sua participação no tamanho geral do mercado de tungstênio. Os fabricantes de baterias de íons de lítio e de estado sólido agora incorporam nanolâminas de dissulfeto de tungstênio e revestimentos de óxido de tungstênio em eletrodos e separadores; a célula Qilin da CATL adotou intercamadas de WS₂ que elevaram a densidade de energia em 13%, para 255 Wh kg⁻¹, em 2024. Os hospitais estão atualizando para alvos de raios X de tungstênio-rênio que duram 30% mais do que as peças de tungstênio puro, reduzindo o tempo de inatividade e os custos de manutenção das salas de radiologia. Os centros de oncologia também estão adotando colimadores de tungstênio impressos em 3D para radioterapia de intensidade modulada, reduzindo os prazos de entrega de 12 semanas para 3 semanas e reforçando a demanda de longo prazo por pós de grau aditivo.
Análise Geográfica
Mercado de Tungstênio da APAC
A Ásia-Pacífico controlou 58,28% do volume de 2025 e está em uma trajetória de CAGR de 5,02% até 2031. A China integra 75% do refino de carboneto e 90% do refino de paratungstato de amônio, precificando as exportações 25–35% abaixo dos níveis ocidentais, mesmo após tarifas. A Índia classificou o tungstênio como mineral crítico em 2024 e acelerou o processo de Degana, com meta de 1.800 t ano⁻¹ até 2028. Os pedidos de máquinas-ferramenta do Japão no valor de 1,8 trilhões de JPY em 2024 mantêm a demanda por carboneto de grão ultrafino aquecida. As fábricas de memória da Coreia do Sul impulsionam o consumo de tungstênio-CVD à medida que SK Hynix e Samsung expandem as camadas de 3D-NAND.
Mercado de Tungstênio da América do Norte
A ausência de produção doméstica de minas na América do Norte mantém a exposição elevada, mas uma alocação de 200 milhões de USD da Lei de Produção de Defesa em 2024 visa estimular a capacidade de refino e reciclagem. A Almonty do Canadá abastecerá os fabricantes de ferramentas norte-americanos quando Sangdong entrar em operação em 2027. O boom de IED automotivo de 5,2 bilhões de USD do México em 2024 aumenta as necessidades de ferramentas de carboneto para linhas de usinagem relocalizadas.
Mercado de Tungstênio da EMEA e da América Latina
Na Europa, os produtores alemães enfrentam importações chinesas de carboneto com preços 30% mais baixos, mesmo após uma taxa antidumping de 6,5%. A Lei de Matérias-Primas Críticas de 2024 determina 15% de tungstênio reciclado até 2030, levando a Umicore a realizar uma atualização de 45 milhões de EUR em Hoboken para processar 3.000 t ano⁻¹ de sucata. O concentrado russo permanece majoritariamente doméstico devido a sanções, enquanto o concentrador recém-inaugurado de Ruanda abastece fundições europeias. Fora das três grandes regiões, América Latina, África e Oriente Médio forneceram conjuntamente cerca de 8% do volume global, com Bolívia e Ruanda como contribuintes notáveis.

Análise da cadeia de valor
A cadeia de valor do tungstênio começa com a mineração e o beneficiamento de concentrados de scheelita e wolframita, seguidos pela conversão química em paratungstato de amônio (APT) e óxidos, depois pela redução a pó de metal de tungstênio e carburação a carbeto de tungstênio. A capacidade intermediária está concentrada na China, onde grupos verticalmente integrados conectam o fornecimento de concentrado, APT e pó, e os metais duros e a fabricação de ferramentas downstream, o que estreita a interdependência entre fornecedores domésticos. Interrupções nas relações de fornecimento evidenciam essa sensibilidade, como no caso relatado de cessação do fornecimento de rejeitos que afetou a Xiamen Tungsten.
Downstream, pós e carbetos são processados em produtos laminados (fio, vergalhão, chapa e tubos) e ferramentas de metal duro, e alguns intermediários de altíssima pureza, como o hexafluoreto de tungstênio (WF6), são usados na deposição de semicondutores. Fora da China, o processamento e a qualificação de pós dependem cada vez mais de circuitos de sucata certificada e concentrados importados para atender às especificações em aplicações aeroespaciais, de defesa, de semicondutores e de baterias. O Plansee Group, por meio da Global Tungsten & Powders, está reancorando as cadeias de suprimento ocidentais ao vincular reciclagem e processamento a componentes e ferramentas acabados, enquanto o Vietnã está emergindo como um polo alternativo de processamento, inclusive por meio da Masan High-Tech Materials em seu site Nui Phao e de uma rede de fornecedores que abrange mais de 20 fontes. As opções de propriedade e de processamento sob contrato (tolling) na etapa intermediária também estão mudando, como demonstrado pela transferência, em dezembro de 2025, de uma participação de 99,97% na Hengyang Yuanjing Tungsten Co., Ltd. da China Minmetals Tungsten Group para a China Tungsten and Hightech Materials Co., Ltd.
Cenário Competitivo
O mercado de Tungstênio é moderadamente concentrado. Os líderes chineses integram linhas de mina a ferramentas de carboneto, permitindo-lhes oferecer contratos agrupados; a Xiamen Tungsten consome internamente 68% de sua produção de carboneto, reduzindo a exposição às oscilações do mercado spot. Os concorrentes ocidentais se destacam em serviços de engenharia e gêmeos digitais de usinagem — a plataforma NOVO da Kennametal prevê a vida útil dos insertos com precisão de 5%, reduzindo o tempo de inatividade e justificando prêmios de 20-25%. A automação de processos amplia a diferença entre os principais players, que controlam a uniformidade de densidade em ±0,2%, e as empresas menores que ainda operam sinterização em modo de lote. Essa divergência provavelmente estimulará aquisições à medida que os grandes players integrados buscam capacidade de reciclagem e conhecimento especializado em ligas de nicho.
Líderes da Indústria de Tungstênio
Xiamen Tungsten Co., Ltd.
China Minmetals Non-Ferrous Metals Co.
China Molybdenum Co., Ltd.
H.C. Starck Tungsten GmbH
Global Tungsten & Powders Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tungstênio
- A.L.M.T. Corp.
- Allegheny Technologies Inc.
- Avis Metal Industries Limited
- Betek GmbH and Co. KG
- Buffalo Tungsten Inc.
- China Minmetals Non-Ferrous Metals Co.
- China Molybdenum Co., Ltd.
- Chongyi Zhangyuan Tungsten Co.
- Elmet Technologies
- Global Tungsten and Powders
- Guangdong XiangLu Tungsten Co.
- H.C. Starck Tungsten GmbH
- International Metalworking Companies
- Jiangxi Tungsten Holding Group
- Jiangxi Yaosheng Tungsten
- Kennametal Inc.
- Nippon Tungsten Co., Ltd.
- Ormonde Mining plc
- Plansee SE
- QuesTek Innovations LLC
- Sandvik AB
- Treibacher Industrie AG
- Umicore N.V.
- Wolf Minerals Ltd.
- WOLFRAM Company JSC
- Xiamen Tungsten Co., Ltd.

Oportunidades de mercado e perspectivas futuras
As principais oportunidades centram-se em garantir matéria-prima qualificada não chinesa e processamento de alta pureza para produtos químicos de tungstênio usados em eletrônica avançada, além de expandir o fornecimento circular para reduzir a exposição a controles de exportação e à incerteza de cotas. Diversas ações do setor em 2026 apontam nessa direção. O Plansee Group e a Manhattan Five Partners LLC avançaram na criação de uma joint venture nos EUA em torno de um estoque estratégico de óxido de tungstênio, junto com uma expansão da capacidade de produção na Global Tungsten & Powders (GTP) em Towanda, Pensilvânia, para 12.000 toneladas por ano. Paralelamente, a Almonty Industries alterou seu contrato de offtake de Sangdong (Coreia do Sul) com a GTP, aumentando os volumes contratados em 40% e estendendo o prazo, fortalecendo a ligação entre mina e pó para clientes downstream de carbetos, defesa e químicos especiais.
O crescimento liderado pela reciclagem é outro caminho ancorado em políticas e métricas operacionais. A meta da Lei de Matérias-Primas Críticas da UE de 15% de tungstênio reciclado até 2030 está alinhada ao desempenho industrial demonstrado, incluindo o relato da CERATIZIT de uma taxa de reciclagem de tungstênio de 91% em seu ano fiscal de 2024/25, o que sugere espaço para triagem de sucata de maior especificação, requalificação de pós e programas de ferramental em circuito fechado. A expansão do fornecimento de concentrado para processadores estabelecidos também apoia rotas comerciais de curto prazo, como demonstrado pela parceria da Masan High-Tech Materials (Vietnã) com a GB Innovation (Coreia do Sul) para processar concentrado de tungstênio coreano. No lado da demanda, o avanço dos nós de semicondutores e a embalagem avançada mantêm alto o valor de um fornecimento confiável de WF6 e precursores, e as interrupções de fornecimento em 2026 no Japão, incluindo paralisações de linhas de WF6 ligadas à escassez de pó 6N, reforçam o prêmio pago por cadeias de suprimento de tungstênio de grau químico resilientes e qualificadas.
Recent Industry Developments in Mercado de Tungstênio
- Julho de 2026: A Kanto Denka e a Central Glass iniciaram paralisações permanentes das linhas de produção de hexafluoreto de tungstênio (WF6) após escassez de pó de tungstênio chinês de grau 6N restringir as operações. A medida reduziu a disponibilidade de um precursor crítico para semicondutores e reforçou a dependência das cadeias químicas de tungstênio de alta pureza em relação a um conjunto limitado de fontes de pó upstream.
- Abril de 2026: As exportações da China para o Japão de pó metálico de tungstênio, óxido de tungstênio e gases especiais eletrônicos relacionados registraram volume zero por três meses consecutivos, incluindo remessas associadas a fluxos ligados à Xiamen Tungsten. A paralisação aumentou o risco de fornecimento para usuários downstream japoneses em eletrônica e produtos químicos especiais e gerou maior atenção a estratégias alternativas de fornecimento e estoque em toda a Ásia.
- Outubro de 2025: Os Estados Unidos apoiaram a proposta privada da Cove Kaz Capital Group LLC para os depósitos de tungstênio de Upper Kairakty e North Katpar, no Cazaquistão, competindo contra concorrentes chineses apoiados pelo Estado. A iniciativa indicou um esforço para diversificar o fornecimento de minas afastando-se de cadeias centradas na China, com o anúncio estruturado em torno de um prazo de aquisição em 2027.


Mercado de Tungstênio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado de tungstênio é definido como a oferta e a demanda de tungstênio em suas formas comerciais mais comuns, rastreadas por meio dos volumes vendidos para usos industriais e convertidas em totais de mercado comparáveis.
Exclusões de escopo: Excluímos materiais substitutos não relacionados e não contabilizamos ferramentas ou componentes acabados a jusante além do próprio conteúdo de tungstênio.
Visão Geral da Segmentação
- Por Tipo de Produto
- Folhas
- Fitas
- Fios
- Tubos
- Por Forma de Produto
- Carbonetos de Tungstênio
- Ligas de Tungstênio
- Produtos Laminados de Tungstênio
- Produtos Químicos de Tungstênio
- Por Indústria de Uso Final
- Automotivo
- Aeroespacial
- Elétrico e Eletrônico
- Ferramentas e Equipamentos de Usinagem
- Outros Usuários Finais (Armazenamento de Energia e Baterias, Diagnóstico por Imagem Médica e Oncologia)
- Por Geografia
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- Resto do Mundo
- América do Sul
- Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o mapa básico do mercado de tungstênio e para ancorar o modelo com pontos de referência externos consistentes. Baseamo-nos em sinais públicos de produção, reservas e comércio, conectando-os às principais rotas de processamento que convertem minério e sucata em produtos de tungstênio utilizáveis.
Os insumos típicos vieram de fontes sem acesso pago, como os Resumos de Commodities Minerais do USGS, as estatísticas de comércio do UN Comtrade, levantamentos geolgicos nacionais e publicações de alfândegas e tarifas. Também utilizamos organismos técnicos e periódicos de metalurgia revisados por pares para descrever os rendimentos de processamento e as taxas de recuperação. Em paralelo, analisamos relatórios anuais de empresas e apresentações a investidores, além de comunicados de associações do setor e da imprensa de negócios de renome, para compreender as mudanças de capacidade e as condições operacionais. Assinaturas pagas foram utilizadas seletivamente para dados financeiros e de inteligência de empresas, verificações de importações e exportações em nível de remessa e bancos de dados de patentes para identificar mudanças de atividade em aplicações-chave. Os exemplos acima são ilustrativos, e também consultamos outras fontes para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas e Pesquisas Primárias
O trabalho primário concentrou-se em confirmar o que as fontes documentais não conseguem mostrar com clareza, incluindo como os volumes se movem por forma de produto, como a disponibilidade de sucata altera o comportamento de compra e como os preços se movem ao longo dos ciclos contratuais. Conversamos com uma combinação de participantes a montante e a jusante e cruzamos os dados entre as principais regiões consumidoras e produtoras, de modo que nossas premissas permanecessem realistas tanto para o comportamento à vista quanto para o contratual.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 15% | APAC: 43% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 33% | EMEA: 32% |
| Participantes menores: 21% | Gerentes: 52% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo que reconstrói o conjunto de demanda a partir dos fluxos globais de volume de tungstênio, vinculando esses fluxos às principais formas de produto abrangidas no estudo e aos seus rendimentos de conversão típicos. Uma vez formado o conjunto de demanda, os totais foram corroborados por meio de aproximações seletivas de baixo para cima, como divulgações de volume amostradas de fornecedores, verificações de canal com distribuidores e processadores, e divisões de volume por aplicação validadas em entrevistas.
Para manter o modelo específico ao mercado, os insumos incluíram sinais de produção mineira e de processamento em refinarias, participação de coleta e reciclagem de sucata, fatores de conversão de concentrados para produtos intermediários e indicadores de uso final que afetam a absorção de tungstênio. Estes incluíram a atividade de corte e peças de desgaste e a produção de máquinas industriais. Onde existem lacunas de dados por país ou forma, utilizamos divisões proxy conservadoras orientadas por padrões de comércio e feedback de especialistas, reequilibrando os resultados para corresponder aos totais globais.
As previsões foram construídas por meio de análise de cenários, com um caso base orientado pela atividade industrial esperada e pelas adições do lado da oferta. As premissas sobre acelerações de capacidade, disponibilidade de reciclagem e sensibilidade da demanda por uso principal foram revisadas com respondentes do setor e aplicadas de forma consistente ao longo do horizonte de previsão.
Ciclo de Validação e Atualização de Dados
Os resultados foram verificados por meio de triangulação entre sinais independentes, incluindo totais de produção e direção do comércio, cálculos típicos de rendimento e feedback de entrevistas sobre utilização e comportamento de compras. Quando o modelo apresentou saltos incomuns por ano ou região, revisitamos os fatores de entrada, verificamos novamente as conversões de unidades e entramos em contato com as fontes caso a variação não pudesse ser explicada por um evento conhecido.
Antes da aprovação final, os resultados passam por uma revisão interna em múltiplas etapas para que as premissas, a aritmética e as escolhas de limites permaneçam consistentes entre as seções. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de capacidade, alterações de política ou movimentos bruscos de preços. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Tungstênio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas do mercado de tungstênio frequentemente diferem porque o mercado pode ser expresso em volumes, em valor ou como uma combinação de ambos, e cada escolha altera o número final. As diferenças também decorrem do que é contabilizado como tungstênio, de como o material reciclado é tratado e de se os produtos acabados a jusante são indiretamente incluídos.
A direção dos fluxos comerciais, os totais de produção mineira e os rendimentos de conversão típicos são as verificações que mantêm a Mordor Intelligence alinhada a uma definição baseada em volume. É também por isso que algumas estimativas com forte componente de valor não correspondem ao número do ano corrente deste estudo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,14 M (2026) | |
| Publicação de Dados do Setor A | USD 5,16 B (2024) | Esta estimativa é apresentada como um número de valor e provavelmente combina múltiplos grupos de produtos de tungstênio com premissas de preços que podem variar acentuadamente por ano. Também pode refletir a captura de valor a jusante, em vez de apenas os volumes de tungstênio. |
| Relatório de Mercado B | USD 3,20 B (2025) | O escopo é descrito em termos amplos de uso final e forma, o que pode levar à contagem mista de produtos químicos intermediários e produtos acabados contendo tungstênio. O ano base e o momento da moeda podem alterar os totais mesmo que os volumes sejam semelhantes. |
A tabela indica que grande parte da dispersão decorre de escolhas de unidade e de limites, e não de divergências sobre a direção da demanda. Ao manter o modelo ancorado em volumes físicos e validar as divisões com sinais externos reproduzíveis e verificações por entrevistas, o dimensionamento permanece rastreável a etapas que podem ser revisadas e atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tungstênio?
O tamanho do mercado de tungstênio atingiu 141,02 quilotoneladas em 2026 e a previsão é de 177 quilotoneladas até 2031.
Qual é a taxa de crescimento esperada para a demanda de tungstênio?
A demanda global deve se expandir a um CAGR de 4,65% entre 2026 e 2031.
Qual tipo de produto lidera o consumo?
Os produtos de fio lideram com 39,75% de participação em 2025, principalmente devido aos usos em usinagem por descarga elétrica e fornos.
Por que os produtos químicos de tungstênio crescem mais rápido do que o carboneto?
As interconexões de semicondutores e os aditivos para baterias requerem produtos químicos de alta pureza, impulsionando um CAGR de 5,48% para o segmento.
Qual região domina a oferta e a demanda?
A Ásia-Pacífico detém 58,28% do volume global em 2025, com a China integrando a maior parte da capacidade de mineração e carboneto.
Página atualizada pela última vez em:


