
Tamanho e Participação do Mercado de Upstream de Petróleo e Gás da Tailândia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 3.33 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.62 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.59 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Upstream de Petróleo e Gás da Tailândia pela Mordor Intelligence
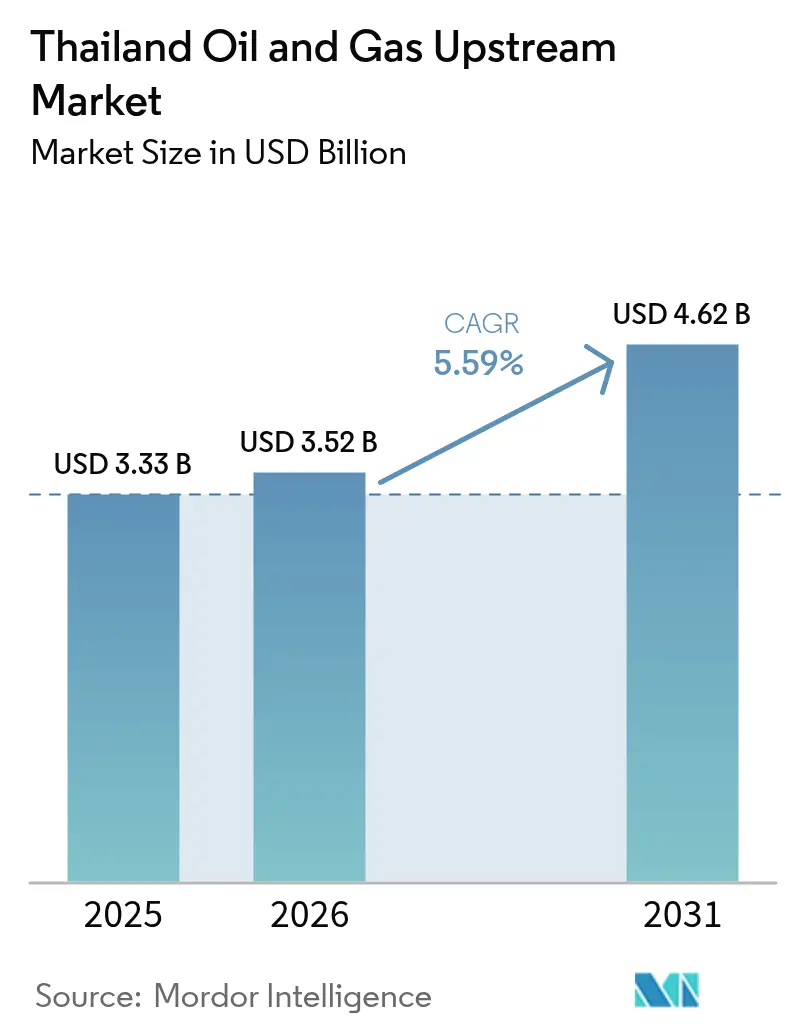
O tamanho do Mercado de Upstream de Petróleo e Gás da Tailândia foi avaliado em USD 3,33 bilhões em 2025 e estima-se que cresça de USD 3,52 bilhões em 2026 para atingir USD 4,62 bilhões até 2031, a uma CAGR de 5,59% durante o período de previsão (2026-2031).
O aumento da produção doméstica de gás proveniente dos agrupamentos de Erawan e Bongkot, os termos fiscais flexíveis de contratos de partilha de produção e os projetos-piloto de CCS apoiados pelo governo ancoram conjuntamente a trajetória de crescimento. As flutuações no preço do GNL em 2024 ampliaram a diferença de custo do gás importado em comparação com a produção doméstica, incentivando os operadores a acelerar projetos com períodos de retorno mais curtos. Ao mesmo tempo, perspectivas em águas mais profundas e o reprocessamento sísmico habilitado por IA reativaram os gastos com exploração, e políticas mais rígidas de segurança energética estão elevando os projetos de upstream domésticos de ativos puramente comerciais a pilares da estratégia nacional. Os líderes de mercado estão canalizando capital para atualizações em campos maduros, conexões submarinas e infraestrutura de gestão de carbono, impulsionando coletivamente volumes incrementais a custos unitários mais baixos.
Principais Conclusões do Relatório
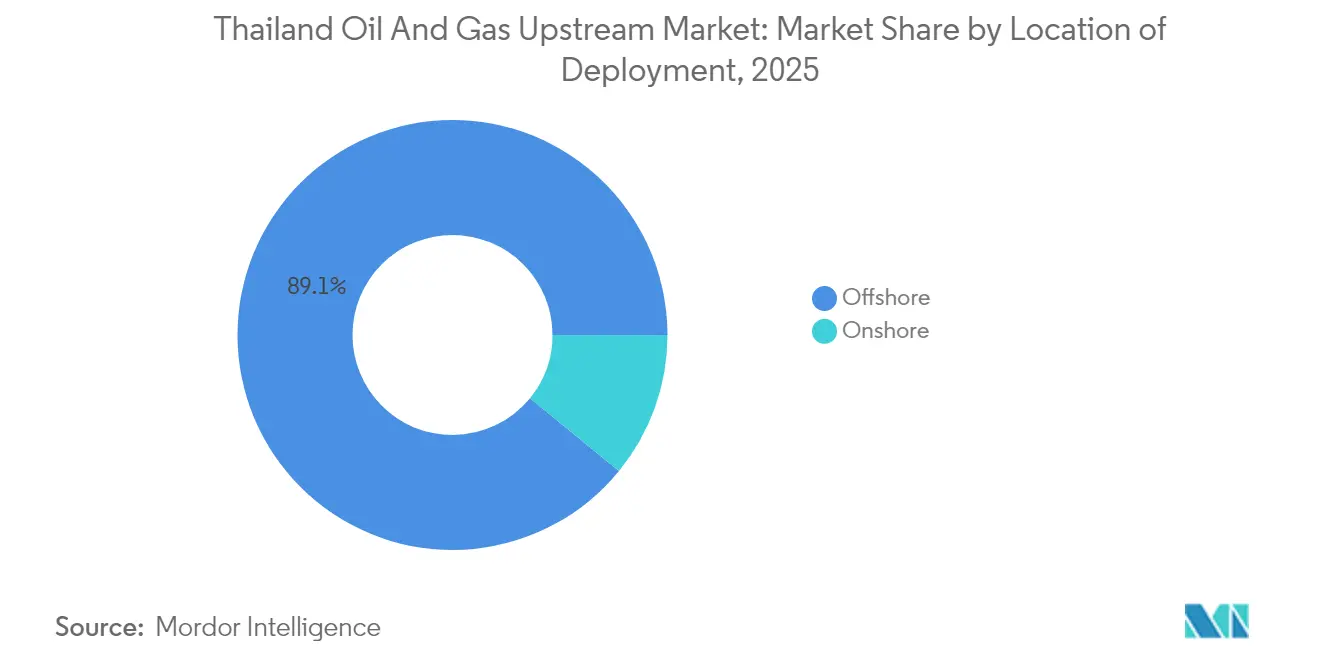
- Por localização de implantação, as operações marítimas detinham uma participação de 89,10% no tamanho do mercado de upstream de petróleo e gás da Tailândia em 2025 e devem avançar a uma CAGR de 5,78% até 2031.
- Por tipo de recurso, o gás natural representou 77,85% da participação do mercado de upstream de petróleo e gás da Tailândia em 2025, enquanto o petróleo bruto deve crescer a uma CAGR de 5,66% até 2031.
- Por tipo de poço, a perfuração convencional capturou 84,60% do tamanho do mercado de upstream de petróleo e gás da Tailândia em 2025; os poços não convencionais estão preparados para uma CAGR de 5,95% até 2031.
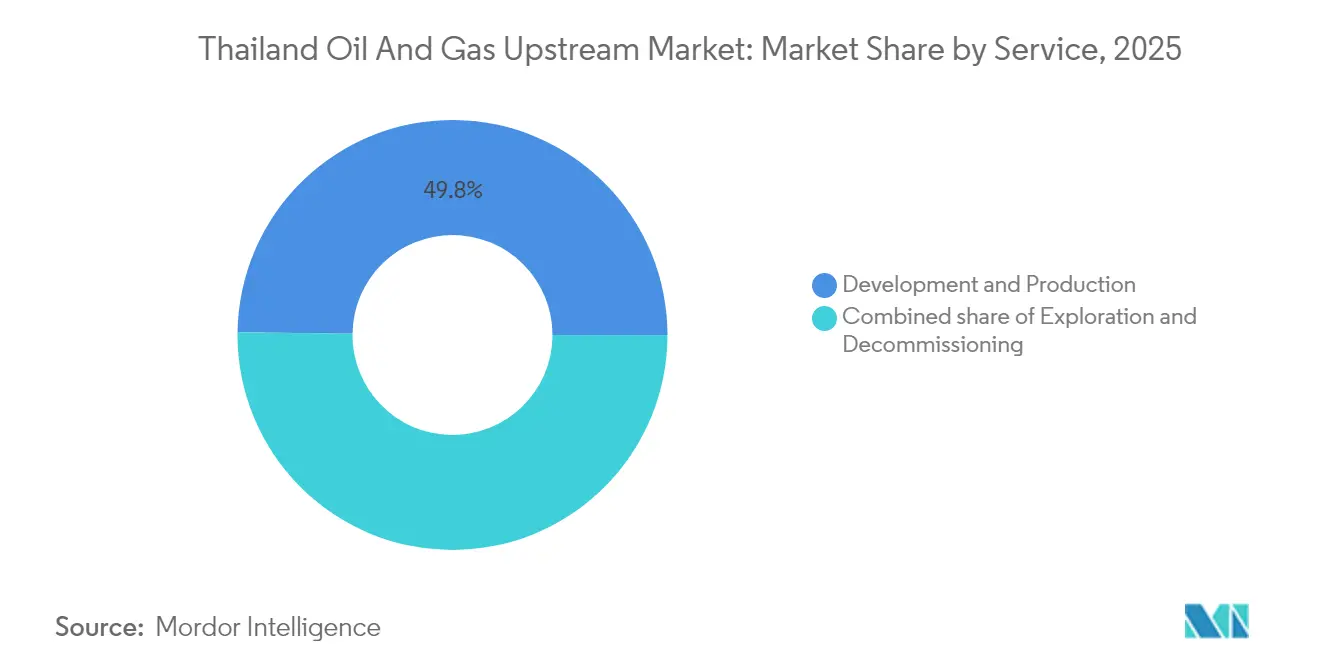
- Por serviço, as atividades de desenvolvimento e produção representaram 49,80% da receita de 2025, enquanto os serviços de exploração estão no caminho certo para uma CAGR de 6,2% até 2031.
- PTTEP, Chevron, TotalEnergies e Mubadala Energy controlaram coletivamente mais de 80% dos volumes nacionais de gás em 2024.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Upstream de Petróleo e Gás da Tailândia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração dos agrupamentos de gás de Erawan/Bongkot | +1.2% | Blocos marítimos do Golfo da Tailândia | Curto prazo (≤ 2 anos) |
| 24ª e 25ª rodadas de licenciamento mais reformulação do PSC | +0.8% | Nacional (foco terrestre) | Médio prazo (2-4 anos) |
| Volatilidade do preço do GNL impulsionando o upstream doméstico | +0.7% | Nacional com repercussão regional | Curto prazo (≤ 2 anos) |
| Projetos-piloto de CCS/EGR desbloqueando reservas paralisadas | +0.6% | Campos maduros do Golfo da Tailândia | Longo prazo (≥ 4 anos) |
| Reprocessamento sísmico de legado potencializado por IA | +0.5% | Todos os blocos de exploração | Médio prazo (2-4 anos) |
| Conexões modulares de bolsões de gás marginais | +0.4% | Campos satélite do Golfo da Tailândia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração dos Agrupamentos de Gás de Erawan/Bongkot
A PTTEP concluiu a aquisição do portfólio doméstico da Chevron por USD 2,8 bilhões em 2024 e imediatamente iniciou uma campanha de perfuração e atualização de instalações com o objetivo de elevar a produção combinada de Erawan e Bongkot para 800 MMSCFD até 2026.[1]Relações com Investidores, "Apresentação do Quarto Trimestre de 2024," PTTEP, pttep.com O controle integrado reduziu os custos de desenvolvimento por unidade em aproximadamente 15–20% por meio do compartilhamento de ativos de compressão, processamento e logística entre blocos vizinhos. O alinhamento com a política de Preço Único de Gás de Pool da Tailândia assegura margens previsíveis de longo prazo, viabilizando métodos de recuperação melhorada em horizontes mais profundos que podem estender a vida útil do campo em até 10 anos. A unidade de IA e Robótica Ventures da PTTEP implanta drones de manutenção preditiva e sensores de análise de borda que já reduziram o tempo de inatividade não planejado em ambos os complexos.
24ª e 25ª Rodadas de Licenciamento mais Reformulação do PSC
A reformulação regulatória de 2024 introduziu contratos de partilha de produção ao lado das concessões tradicionais, equilibrando a captação de receita estatal com o potencial de ganho dos investidores. Oito blocos concedidos no âmbito da 24ª rodada atraíram USD 2,1 bilhões em gastos comprometidos, enquanto a 25ª rodada liberou 16 áreas terrestres adaptadas para técnicas não convencionais. A estrutura do PSC aumenta a participação governamental durante picos de preço, mas protege os operadores durante as quedas, uma característica especialmente atrativa para campos marginais com margens reduzidas. As aprovações ambientais simplificadas agora incluem cronogramas padronizados, reduzindo o atraso médio no início da exploração em quase 40% em comparação com a prática anterior a 2024.
Volatilidade do Preço do GNL Impulsionando o Upstream Doméstico
O GNL spot asiático oscilou entre USD 8–15/MMBtu em 2024, ampliando a conta de importação de gás da Tailândia e levando os formuladores de políticas a acelerar os desenvolvimentos de campos domésticos. Os operadores responderam priorizando novamente poços de preenchimento em campos maduros e conexões submarinas com retornos de menos de três anos. O portfólio de offtake da PTT se deslocou para contratos de fornecimento doméstico indexados que protegem a exposição a choques globais, ressaltando o valor estratégico dos barris locais mesmo quando os pontos de equilíbrio superam os preços de contratos de GNL de longo prazo.
Projetos-Piloto de CCS/EGR Desbloqueando Reservas Paralisadas
A Tailândia aprovou a legislação completa de armazenamento de carbono em 2024, e o projeto-piloto Arthit da PTTEP visa a injeção de 2,5 milhões de t/a de CO₂ enquanto eleva um adicional de 1,5 TCF de gás por meio de suporte de pressão a partir de 2027.[2]Divisão de Estatística, "Balanço Petrolífero 2024," Departamento de Combustíveis Minerais da Tailândia, dmf.go.th O sucesso estabeleceria modelos de engenharia para mais de 15 campos maduros, potencialmente estendendo sua vida econômica em 10-15 anos e alinhando-se ao compromisso de neutralidade de carbono do país para 2065.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio da produção em campos maduros de águas rasas | -0.9% | Concessões tradicionais do Golfo da Tailândia | Curto prazo (≤ 2 anos) |
| Longos ciclos de AIA e consulta comunitária | -0.6% | Nacional, notadamente terrestre | Médio prazo (2-4 anos) |
| Alto teor de CO₂ em novas descobertas | -0.5% | Blocos em águas profundas do Golfo | Médio prazo (2-4 anos) |
| Fuga de talentos em engenharia de petróleo para energias renováveis | -0.4% | Bangkok e centros regionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio da Produção em Campos Maduros de Águas Rasas
Os campos tradicionais perfurados entre 1980 e 2010 exibem taxas anuais de declínio de 8–12% à medida que a pressão do reservatório cai.[3]"Workshop de Análise de Declínio de Campo 2024," Seção Tailandesa da Society of Petroleum Engineers, spe.org Embora as atualizações de injeção de água e compressão possam suavizar o declínio, volumes de reposição com boa relação custo-benefício de 200–300 MMCFD por ano ainda são necessários apenas para manter um fornecimento estável. As reservas remanescentes residem em compartimentos mais fechados, exigindo poços horizontais e estimulação seletiva, ambos intensivos em capital sob a inflação atual dos custos de serviços.
Longos Ciclos de AIA e Consulta Comunitária
As avaliações de impacto obrigatórias para projetos marítimos dentro de 12 milhas náuticas da costa atraem revisões de múltiplos grupos de partes interessadas, incluindo pesca, turismo e grupos ambientais.[4]"Diretrizes Nacionais de AIA," Escritório de Política e Planejamento de Recursos Naturais e Meio Ambiente, onep.go.th As aprovações recentes levaram em média 18–24 meses, dobrando os prazos de execução dos projetos em comparação com os pares regionais e prejudicando os cronogramas de fluxo de caixa para pequenas empresas independentes. Os esquemas não convencionais terrestres enfrentam oposição ainda mais ampla, complicando ainda mais as negociações de acesso à superfície.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Localização de Implantação: Dominância Marítima Impulsiona Mudanças Tecnológicas
A área marítima representou 89,10% do tamanho do mercado de upstream de petróleo e gás da Tailândia em 2025 e deve crescer a uma CAGR de 5,78% até 2031. A produção está ancorada nas águas rasas do Golfo, onde a PTTEP integra Bongkot, Erawan e Arthit por meio de dutos entre campos e trens compartilhados de processamento de gás, reduzindo assim as despesas operacionais unitárias (opex). Perspectivas mais profundas que agora entram na fase de avaliação podem inclinar o mercado de upstream de petróleo e gás da Tailândia em direção a sistemas de completação submarina e sondas de posicionamento dinâmico, elevando os requisitos de capex, mas prolongando a vida útil dos ativos.
As perspectivas terrestres, que representam apenas 10,90% da produção atual, se beneficiam do novo regime fiscal do PSC. A exploração se concentra no Planalto de Khorat, onde as formações de areia compacta espelham análogos produtivos em países vizinhos. Embora a infraestrutura fique aquém dos centros costeiros, unidades de processamento modulares e GNL transportado por caminhões poderiam preencher as lacunas de comercialização inicial até que a conectividade por dutos melhore.


Por Tipo de Recurso: A Infraestrutura de Gás Ancora a Cadeia de Valor
O gás natural forneceu 77,85% dos volumes de 2025 graças à demanda de carga base do setor de energia elétrica e aos contratos firmes de offtake com a EGAT. A saturação de longo prazo dos gasodutos e plantas de processamento de gás ao longo da Costa Leste consolida o gás como o definidor de preços para os barris líquidos concorrentes. A perspectiva de CAGR de 5,66% para o petróleo bruto decorre de descobertas em águas mais profundas com cortes de óleo mais elevados e de programas de recuperação secundária em campos maduros com o objetivo de aumentar o rendimento agregado de líquidos. As altas proporções de CO₂ em algumas perspectivas profundas complicam a economia, mas as instalações de CCS previstas poderiam neutralizar essas penalidades e atrair novo capital.
Por Tipo de Poço: Técnicas Convencionais Enfrentam Disrupção Digital
Os poços convencionais retiveram 84,60% da participação do mercado de upstream de petróleo e gás da Tailândia em 2025, entregando taxas iniciais de gás de 15–25 MMCFD em profundidades de água de 30–80 m. Os gêmeos digitais e sensores de fundo de poço em tempo real mantêm os custos de elevação abaixo de USD 1,3 por MMBtu. Os programas não convencionais—ainda com menos de 5% da atividade—registram uma CAGR de 5,95% à medida que os operadores testam perfuração horizontal e métodos de fraturamento otimizados para a mecânica de rochas do Sudeste Asiático. Os primeiros poços-piloto exibiram ganhos de taxa de penetração de 22% após a integração de orientação automatizada de brocas e análise de perfuração por IA.
Por Serviço: Renascimento da Exploração Toma Forma
O trabalho de desenvolvimento e produção capturou 49,80% dos gastos de 2025, refletindo atualizações contínuas de plataformas, adições de compressão e implantações de elevação artificial. No entanto, os serviços de exploração estão crescendo a uma taxa de 6,2% ao ano à medida que dados sísmicos reprocessados e novas áreas de PSC despertam interesse em perspectivas de fronteira. O descomissionamento—ainda em seus estágios iniciais—escalará acentuadamente após 2028, quando mais de 30 plataformas fixas atingirem o fim de sua vida útil de projeto, abrindo licitações para embarcações de içamento pesado e equipamentos de tamponamento e abandono sem sonda adaptados para ambientes de Golfo de águas rasas.
Análise Geográfica
O coração do upstream da Tailândia é a bacia central do Golfo, onde Bongkot, Erawan e Arthit sozinhos fornecem mais de 75% do gás diário. A proximidade com o Corredor Econômico Oriental mantém as tarifas de transporte baixas e facilita a retroalimentação de líquidos de gás processados como matérias-primas petroquímicas. A oeste, a área de desenvolvimento conjunto com Myanmar contribui com aproximadamente 15% do gás do país por meio de dutos de trânsito bilaterais; as recentes turbulências políticas do outro lado da fronteira ressaltam o valor estratégico das reservas controladas pela Tailândia.
As zonas emergentes de águas profundas ao sul dos centros existentes introduzem zonas de pagamento mais espessas, mas também concentrações elevadas de CO₂ que requerem separação in situ ou pós-processamento. Os centros de CCS planejados poderiam absorver economicamente esse CO₂, abrindo o caminho para alvos mais ricos em líquidos e diversificando o mercado de upstream de petróleo e gás da Tailândia. Em terra, o Planalto de Khorat permanece subperfurado. Os dados de inversão sísmica sugerem um potencial de 5–8 TCF de gás compacto; no entanto, os riscos de percepção pública e as restrições no uso da água provavelmente ditarão abordagens-piloto em etapas antes do desenvolvimento de campo completo.
Panorama regulatório
As atividades de exploração e produção de petróleo a montante na Tailândia são regulamentadas principalmente pelo Departamento de Combustíveis Minerais (DMF), sob a supervisão do Comitê do Petróleo, com a Lei do Petróleo, B.E. 2514 (1971), conforme alterada, e a Lei do Imposto de Renda sobre o Petróleo, B.E. 2514 (1971), formando o arcabouço legal central. Os recursos petrolíferos pertencem ao Estado, e as empresas participam por meio de concessões outorgadas ou estruturas contratuais mais recentes, como contratos de partilha de produção (PSCs), além de mecanismos de contratos de serviço. Juntos, esses arcabouços definem os direitos de explorar, desenvolver e produzir, bem como as obrigações fiscais.
Em março de 2026, o governo realizou audiências públicas sobre um projeto de lei para alterar a Lei do Petróleo. O projeto inclui disposições para tratar do uso de captura e armazenamento de carbono (CCS) em reservatórios de petróleo, obrigações atualizadas de descomissionamento e termos de produção revisados de até 20 anos. Esse processo de alteração vincula prioridades regulatórias a preocupações com segurança energética e volatilidade de custos, além de formalizar requisitos de fim de vida útil e gestão de carbono para ativos envelhecidos no Golfo da Tailândia.
Cenário Competitivo
A PTTEP forneceu mais de 80% do gás da Tailândia em 2024 e operou 15 blocos marítimos, aproveitando o apoio estatal e ativos integrados de midstream para consolidar vantagens de escala. Chevron, TotalEnergies e Mubadala Energy mantêm participações minoritárias, frequentemente como parceiros técnicos em expansões complexas de campos maduros, em vez de líderes em projetos de greenfield. A competição em serviços é mais equilibrada. Schlumberger, Baker Hughes e Halliburton alternam campanhas de perfuração turnkey, enquanto TechnipFMC e Subsea 7 buscam escopos de EPC submarinos vinculados a conexões em águas profundas.
As oportunidades para entrantes de nicho se concentram em tecnologia de gestão de carbono, estimulação de recursos não convencionais e descomissionamento ao final da vida útil. A mudança para PSCs reduz as barreiras de entrada ao permitir estruturas de risco compartilhado que alinham o fluxo de caixa com o desempenho do reservatório, posicionando o setor de upstream de petróleo e gás da Tailândia para uma mistura de operadores mais diversificada após 2027.
Líderes do Setor de Upstream de Petróleo e Gás da Tailândia
PTTEP
Chevron Thailand E&P
Valeura Energy
Mitsui Oil Exploration (MOECO)
Mubadala Energy Thailand
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Na Tailândia, as oportunidades a montante centram-se em (i) desenvolvimento acelerado e desbloqueio de restrições nos hubs de gás existentes no Golfo da Tailândia e (ii) acesso a novas áreas sob o arcabouço de licenciamento. A PTTEP divulgou um orçamento de 7.726 milhões de dólares americanos para 2026, dentro de um plano de investimento de 33.279 milhões de dólares americanos para 2026-2030, o que oferece suporte de capital visível para perfuração em campos maduros, atualizações de instalações e projetos de confiabilidade ligados ao fornecimento doméstico.
Além disso, a aprovação do Gabinete em agosto de 2025 para a transferência de uma participação de 40% no G1/61 (Erawan) para a PTTEP, resultando em investidor único, cria uma cadeia de decisão mais clara para o sequenciamento do desenvolvimento e mobilização de contratados em um dos principais blocos de gás da Tailândia. O espaço em branco para exploração também está se ampliando além da bacia madura do Golfo Central, com o DMF sinalizando planos em janeiro de 2026 para lançar licitações no Mar de Andaman e expandir a atividade de fronteira para sísmica, perfuração de avaliação e serviços offshore. A capacidade de gestão de carbono é outra lacuna de investimento, com a Tailândia combinando esforços para reduzir lacunas de produção e a exposição a importações de GNL com disposições focadas em CCS discutidas em 2026, e o piloto de CCS de Arthit da PTTEP (decisão final de investimento anunciada para um projeto projetado para capturar até 1 milhão de toneladas de CO2 por ano, com início previsto para 2028) reforçando a demanda por soluções de manuseio, monitoramento e garantia subsuperficial de CO2 que podem ser replicadas em campos maduros.
Desenvolvimentos recentes do setor
- Junho de 2026: A Valeura Energy concluiu uma campanha de perfuração de oito poços no campo Nong Yao (Bloco G11/48) no Golfo da Tailândia, incluindo seu primeiro poço de desenvolvimento multilateral no país (NYB-02ST1). A campanha indica uma mudança para arquiteturas de poços mais complexas, a fim de aumentar a recuperação e gerenciar custos de desenvolvimento em ativos maduros de águas rasas.
- Julho de 2025: A PTTEP concordou em adquirir uma participação de 50% no Bloco A-18 da MTJDA de subsidiárias da Chevron por 450 milhões de dólares americanos. A transação amplia a exposição da PTTEP ao fornecimento de gás na área de desenvolvimento conjunto e reforça seu portfólio operado em torno de infraestrutura offshore já estabelecida.
- Julho de 2024: A Chevron entregou o topside de uma plataforma de cabeça de poço à Carigali-PTTEPI Operating Company (CPOC) para reutilização na Área de Desenvolvimento Conjunto Malásia-Tailândia. A reutilização de equipamentos offshore de grande porte reduz a intensidade de capital e pode encurtar os ciclos de execução para desenvolvimentos incrementais ligados a hubs de gás existentes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de exploração e produção de petróleo e gás a montante da Tailândia é definido como o valor das atividades que apoiam a exploração, desenvolvimento, produção e descomissionamento de ativos de petróleo e gás dentro da Tailândia, abrangendo áreas onshore e offshore.
Exclusões de escopo: Excluímos operações intermediárias e de downstream, como dutos de transporte, regaseificação de GNL, refino, petroquímica e varejo de combustíveis.
Visão geral da segmentação
- Por Localização de Implantação
- Terrestre
- Marítimo
- Por Tipo de Recurso
- Petróleo Bruto
- Gás Natural
- Por Tipo de Poço
- Convencional
- Não Convencional
- Por Serviço
- Exploração
- Desenvolvimento e Produção
- Descomissionamento
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Para iniciar o modelo, construímos um panorama claro da atividade a montante na Tailândia usando conjuntos de dados públicos que são geralmente consistentes de ano para ano. As fontes utilizadas incluem estatísticas e boletins oficiais de energia, atualizações de licenciamento e campos de hidrocarbonetos publicadas por reguladores, e séries do banco central ou de contas nacionais que ajudam a alinhar o momento cambial e os ajustes de inflação.
Também revisamos divulgações relevantes ao setor a montante e atualizações de projetos de relatórios anuais de empresas, apresentações a investidores e comunicados de associações do setor e imprensa de negócios respeitada. Onde o registro público era escasso, assinaturas pagas foram usadas seletivamente para dados financeiros e de inteligência de empresas, notícias e finanças, e bancos de dados de patentes, principalmente para verificar cronogramas, indícios de capex e marcos importantes de projetos. As fontes documentais listadas aqui são ilustrativas, e também consultamos outros documentos e conjuntos de dados públicos para preencher lacunas e testar as premissas.
Entrevistas primárias e pesquisas
Após a redação do trabalho documental, validamos os sinais de demanda por meio de entrevistas com especialistas e pesquisas estruturadas com operadores a montante, empresas de serviços e consultores que acompanham de perto os desenvolvimentos na Tailândia. Como a atividade offshore e os projetos liderados por gás podem mudar rapidamente com base em aprovações e programas de trabalho, usamos entrevistados de diversas funções para confirmar custos unitários, níveis de atividade e o momento da execução na Tailândia onshore e offshore.
A distribuição dos entrevistados do trabalho de campo da pesquisa primária foi projetada para capturar tanto os fatores de custo quanto os sinais de tempo de execução que afetam o mapeamento dos gastos a montante.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 26% | CXOs: 16% |
| Nível médio: 56% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 18% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando tanto uma lógica top-down quanto bottom-up, com o caminho top-down ancorado em indicadores de atividade a montante da Tailândia. Na prática, os volumes de produção, sinais de desenvolvimento de campos ativos e direção publicada do programa de trabalho foram convertidos em pools de gastos e, então, mapeados para agrupamentos de serviços a montante.
Para manter os totais realistas, corroboramos esses valores com verificações seletivas bottom-up, como amostragem de gastos de projetos por fase do campo, verificações de canal sobre taxas típicas de serviço e volume multiplicado por faixas médias de custo onde a atividade podia ser observada. As principais entradas incluíram tendências de produção de petróleo e gás, mix de atividade offshore versus onshore, intensidade de perfuração e intervenção em poços, cronogramas de descomissionamento e movimentos nos custos de insumos que influenciam os preços dos serviços. Onde faltavam detalhes no nível de empresa ou campo, preenchemos as lacunas usando índices proxy de projetos tailandeses comparáveis e depois os ajustamos por meio de feedback de especialistas.
Para a previsão, usamos análise de cenários para que as perspectivas pudessem refletir mudanças no cronograma dos programas de trabalho, sinais de política e expectativas de preços de commodities sem forçar um único caminho. Os caminhos dos cenários foram então reconciliados com o que os entrevistados esperavam para as retomadas offshore, ciclos de manutenção e o ritmo de retirada de ativos em fim de vida útil.
Validação de dados e ciclo de atualização
Antes da aprovação final, os resultados são triangulados com sinais independentes, como direção da produção, marcos conhecidos de projetos e comentários sobre atividade de serviços, e então verificados quanto a saltos ano a ano que não se alinham com as realidades do setor. Se uma variação parecer grande, revisamos as premissas, verificamos o momento da conversão cambial e, quando necessário, entramos em contato novamente com as fontes primárias para esclarecimentos.
Cada relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como uma concessão importante, atraso ou mudança regulatória que altera a atividade a montante. Imediatamente antes da entrega, fazemos uma revisão final para garantir que as últimas atualizações públicas estejam refletidas e que a lógica do modelo permaneça consistente.
Tamanho do mercado de exploração e produção de petróleo e gás a montante da Tailândia segundo a Mordor Intelligence, comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para o setor a montante da Tailândia frequentemente diferem porque os gastos contabilizados não são definidos da mesma forma entre os estudos, e porque o momento do ano-base, a conversão cambial e a lógica de precificação são tratados de forma diferente.
Neste mercado, as maiores divergências geralmente vêm de saber se o descomissionamento é contabilizado como parte dos serviços a montante, se categorias não convencionais são incluídas em um país onde são limitadas, e se os valores refletem níveis de atividade realizados ou intenções de investimento mais amplas. Algumas estimativas também usam escalonamento agressivo de preços para taxas de serviço, enquanto outras mantêm os custos estáveis mesmo quando os escopos de trabalho offshore se reduzem.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,33 bilhões de dólares americanos (2025) | |
| Consultoria Global A | 5,10 bilhões de dólares americanos (2024) | Usa uma definição mais amplo de setor a montante que pode incorporar tecnologias adjacentes e atividades mais amplas, e o ano-base anterior pode inflacionar o valor quando o momento cambial e os movimentos de custos de serviços não estão alinhados à mesma janela. |
| Editora Comercial B | 10,00 bilhões de dólares americanos (2024) | Parece descrever a exploração a montante de uma forma que pode misturar ambição de investimento com atividade realizada, o que pode superestimar os gastos quando os cronogramas de projetos, as retomadas offshore e os cronogramas de descomissionamento não são validados em relação aos programas de trabalho atuais. |
A dispersão é explicada principalmente pela rigidez com que o modelo se atém à atividade a montante realizada na Tailândia e por quais categorias de serviço são contabilizadas, com o descomissionamento tratado como dentro do escopo e itens da cadeia de valor não relacionados ao setor a montante mantidos fora, uma escolha adotada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de upstream de petróleo e gás da Tailândia?
Era de USD 3,52 bilhões em 2026 e deve subir para USD 4,62 bilhões até 2031.
Com que rapidez se espera que a produção marítima cresça?
Os volumes marítimos devem aumentar a uma CAGR de 5,78% até 2031 à medida que projetos em águas mais profundas e de conexão entram em operação.
Qual tipo de recurso domina o portfólio de upstream da Tailândia?
O gás natural fornece 77,85% da produção, impulsionado por contratos de offtake de longo prazo com geradores de energia elétrica.
Quais mudanças fiscais foram introduzidas nas últimas rodadas de licenciamento?
A 24ª e a 25ª rodadas adicionaram contratos de partilha de produção que equilibram a participação governamental com os incentivos aos investidores.
Como a Tailândia está abordando os reservatórios com alto teor de CO₂?
Os projetos-piloto comerciais de CCS, começando com o campo Arthit em 2027, injetarão CO₂ capturado para melhorar a recuperação enquanto armazenam as emissões.
Quem lidera o setor de upstream doméstico?
A PTTEP comanda mais de 80% da produção nacional de gás e detém a operação de 15 blocos marítimos.
Página atualizada pela última vez em:



