
Tamanho e Participação do Mercado de Gestão de Resíduos Têxteis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
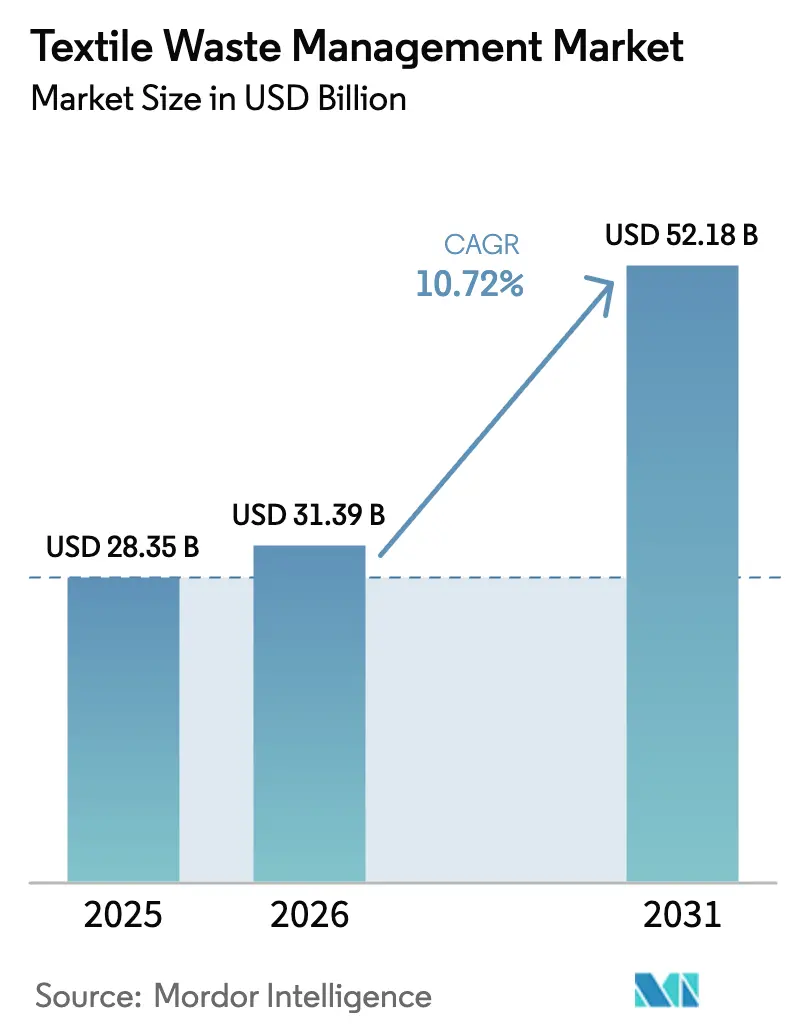
| Tamanho do Mercado (2026) | 31.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.72 % |
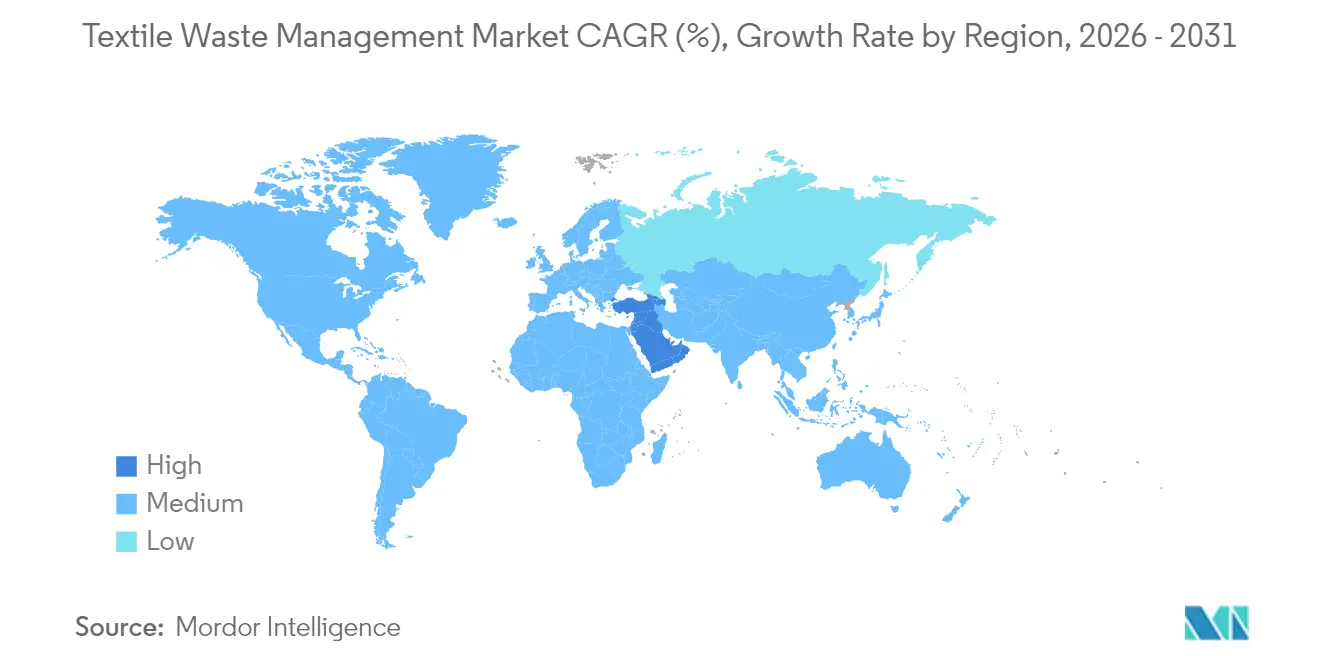
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
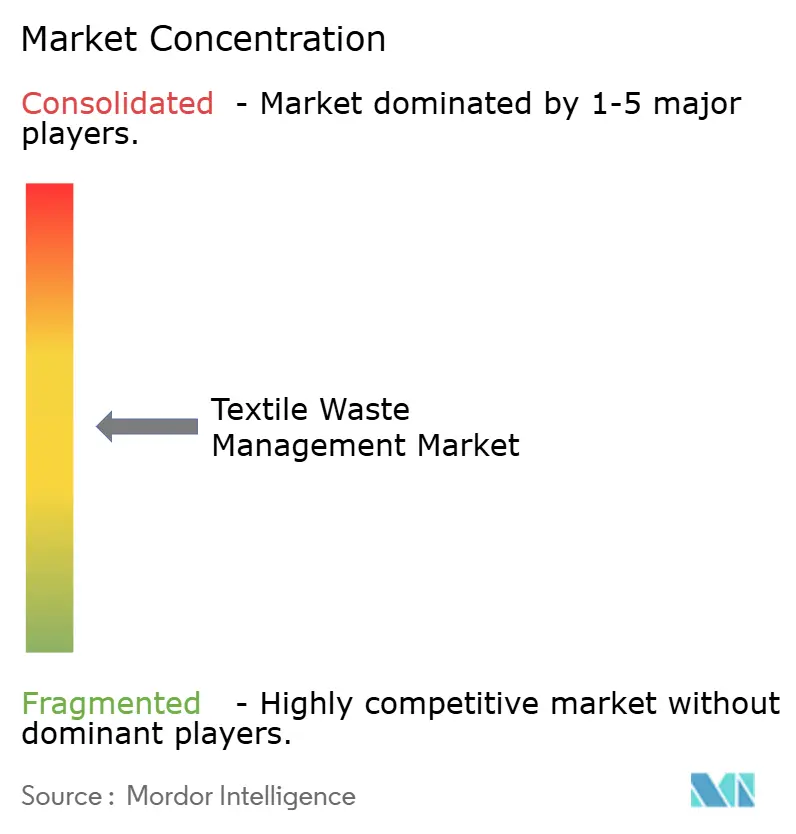
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos Têxteis por Mordor Intelligence
O tamanho do Mercado de Gestão de Resíduos Têxteis em 2026 é estimado em USD 31,39 bilhões, crescendo a partir do valor de 2025 de USD 28,35 bilhões, com projeções para 2031 indicando USD 52,18 bilhões, crescendo a uma CAGR de 10,72% no período 2026-2031. Esse impulso resulta do endurecimento das regulamentações globais que obrigam marcas e municípios a coletar têxteis separadamente, o que, por sua vez, garante um fluxo constante de matéria-prima para os recicladores. Uma implicação imediata é que as vantagens de escala migrarão cada vez mais para os operadores capazes de integrar coleta, triagem e reciclagem avançada dentro da mesma estrutura corporativa. A Ásia detém a maior participação no Mercado de Gestão de Resíduos Têxteis, com 46%, devido à sua posição dominante na fabricação de vestuário, embora suas redes informais fragmentadas revelem uma capacidade latente de ganhos de eficiência. O avanço contínuo em direção à rastreabilidade por meio de passaportes digitais de produtos sinaliza que a transparência provavelmente se tornará um padrão inegociável para o acesso a acordos de compra premium. Entre 2025 e 2030, espera-se que o setor de Gestão de Resíduos Têxteis absorva um volume acumulado de matéria-prima que supera em muito a capacidade de processamento atual, indicando que decisões de investimento postergadas poderão se traduzir em precificação por escassez para fardos triados. O Oriente Médio lidera em ritmo de expansão com uma CAGR antecipada de 8,4%, impulsionado por programas soberanos de economia circular que subsidiam grandes centros de reciclagem química. Essa dinâmica regional sugere que recicladores estabelecidos na Europa e na América do Norte podem explorar joint ventures no Golfo para se proteger contra a volatilidade dos preços de energia em seus países de origem. Ao mesmo tempo, o aumento das taxas de aterro sanitário em ambos os lados do Atlântico cria um conjunto de receitas previsível para contratantes que consigam comprovar resultados de desvio de resíduos aos municípios. A crescente lacuna entre o crescimento da coleta e a prontidão do processamento implica uma iminente onda de consolidação, especialmente entre startups ricas em tecnologia que carecem de solidez financeira para escalar sozinhas.
Principais Conclusões do Relatório
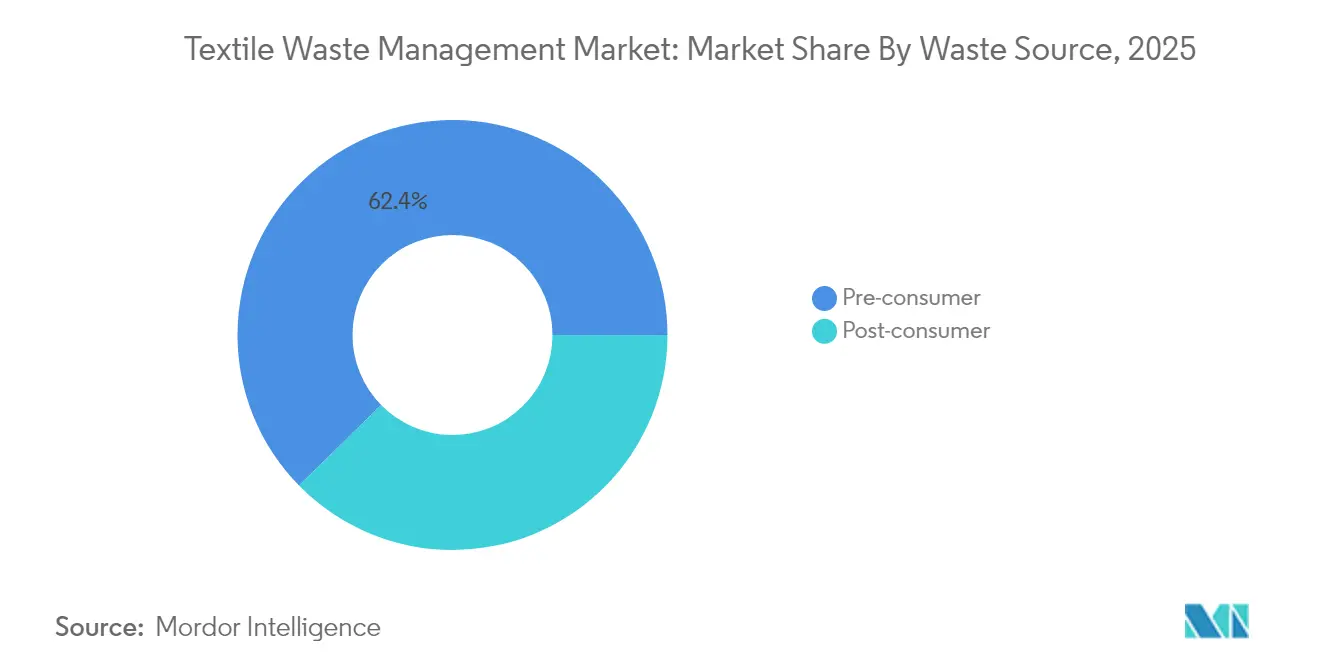
- Por fonte de resíduo, o segmento pré-consumo representou 62,35% da participação no Mercado de Gestão de Resíduos Têxteis em 2025, enquanto o resíduo pós-consumo tem previsão de expansão a uma CAGR de 9,55% até 2031.
- Por tipo de resíduo, as fibras sintéticas, principalmente o poliéster, representaram 47,25% do tamanho do Mercado de Gestão de Resíduos Têxteis em 2025, enquanto as fibras celulósicas e regeneradas apresentam uma CAGR prevista de 8,63%, tornando-as o segmento de resíduos de crescimento mais rápido.
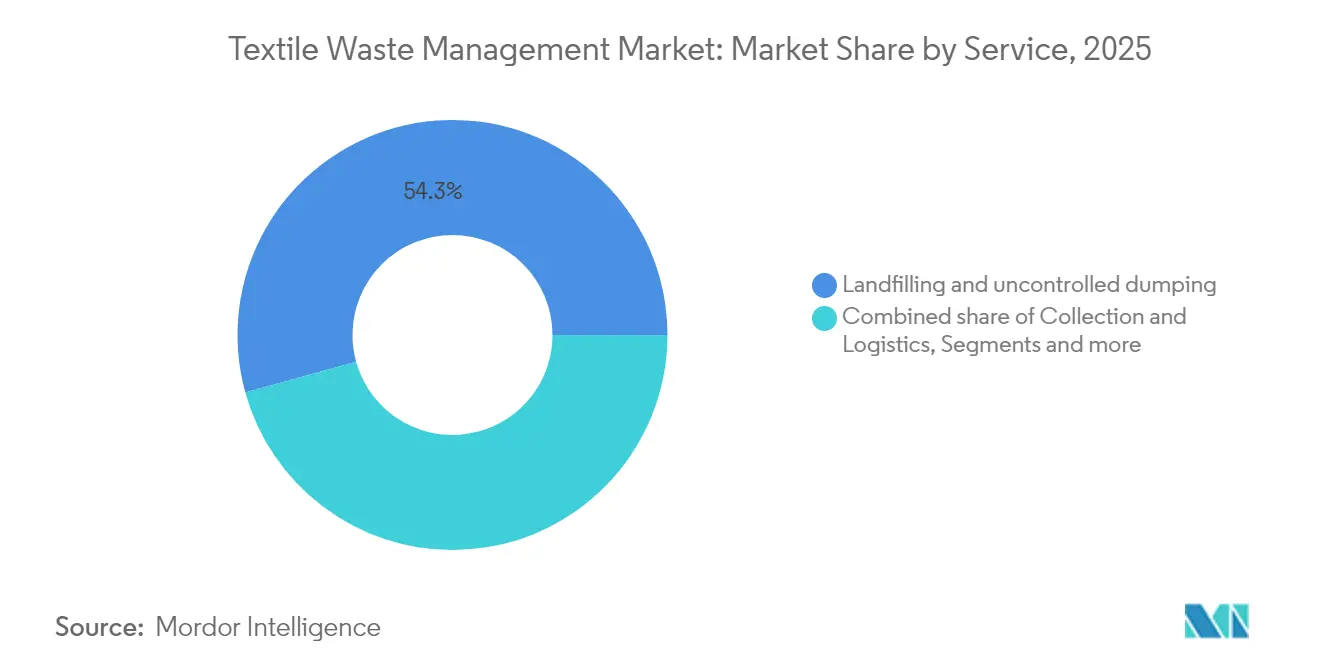
- Por serviço, o aterro sanitário e o descarte não controlado responderam por 54,30% do descarte do setor de Gestão de Resíduos Têxteis em 2025, enquanto a reciclagem química e enzimática apresenta uma projeção de CAGR de 9,98% até 2031.
- Por usuário final, a fabricação industrial deteve 61,15% da participação no Mercado de Gestão de Resíduos Têxteis em 2025, enquanto o uso residencial tem projeção de registrar uma CAGR de 12,22% até 2031, tornando-o a categoria de usuário final de crescimento mais rápido.
- Por geografia, a Ásia deteve 45,65% da participação no Mercado de Gestão de Resíduos Têxteis em 2025, enquanto o Oriente Médio deve crescer a uma CAGR de 8,15% no período 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas Globais do Mercado de Gestão de Resíduos Têxteis
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prazos obrigatórios de coleta separada de resíduos têxteis | +2,1 | UE, Japão, Coreia do Sul | Curto prazo (≤2 anos) |
| Rápido crescimento da classe média urbana no Sul e Sudeste Asiático | +1,8 | Sul e Sudeste Asiático | Longo prazo (≥5 anos) |
| Aumento das taxas de aterro sanitário e incineração | +1,5 | Europa, América do Norte | Médio prazo (3-4 anos) |
| Expansão do financiamento vinculado à sustentabilidade | +1,5 | Global | Longo prazo (≥5 anos) |
| Fundos soberanos de economia circular do CCG | +1,2 | Oriente Médio | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Prazos Obrigatórios de Coleta Separada de Resíduos Têxteis
Os prazos obrigatórios de coleta separada na União Europeia, no Japão e na Coreia do Sul devem triplicar o volume de têxteis triados que ingressam nos canais formais em cinco anos.[1]Agência Europeia do Ambiente. "A maior parte dos resíduos têxteis na Europa não é triada." https://www.eea.europa.eu/en/newsroom/news/most-textile-waste-goes-unsorted. Modelos em estágio inicial indicam que custos mais baixos de matéria-prima acentuarão rapidamente a diferença entre operadores que possuem capacidade de triagem e aqueles que adquirem material no mercado spot. Como resultado, os recicladores que finalizarem acordos de compra agora provavelmente garantirão vantagens de margem antes que as taxas de processamento sejam redefinidas. A acelerada implantação de pontos de entrega municipais também cria uma necessidade imediata de tecnologias de triagem automatizada, tornando o investimento em scanners ópticos e robótica uma provável prioridade.
Rápido Crescimento da Classe Média Urbana no Sul e Sudeste Asiático
O aumento das rendas disponíveis em Bangladesh, Vietnã e Indonésia está impulsionando o consumo doméstico de têxteis e, correspondentemente, fluxos maiores de resíduos pós-consumo. A formalização dos muitos catadores e comerciantes informais continua sendo o principal obstáculo, mas evidências de Bangladesh mostram que a agregação estruturada pode simultaneamente reduzir os riscos de trabalho infantil e abrir novos caminhos para empregos verdes. O aumento no fluxo de materiais está levando as autoridades locais a considerar taxas de aterro sanitário, uma medida política que poderia comprimir as margens de coleta caso os recicladores não elevem os padrões de triagem. Consequentemente, os desenvolvedores de aplicativos de rastreabilidade de baixo custo de capital têm a oportunidade de obter vantagem de pioneirismo ao simplificar os fluxos de pagamento para coletores informais.
Aumento das Taxas de Aterro Sanitário e Incineração
O aumento das taxas de aterro sanitário e incineração na Europa e em vários estados dos EUA adiciona um encargo de custo direto que agora supera as taxas de portão para reciclagem triada em muitos distritos. Os municípios estão, portanto, redirecionando contratos para prestadores de serviços que garantam o desvio de resíduos e o compartilhamento de receitas na revenda. Essa mudança sinaliza que os conjuntos de lucro estão migrando de taxas de descarte baseadas em volume para taxas de reciclagem vinculadas ao desempenho. Os operadores que conseguirem validar as taxas de desvio por meio de plataformas de dados auditáveis conquistarão contratos públicos de longo prazo, uma vantagem que melhora a bancabilidade para futuras expansões de plantas.
Aumento do Financiamento Vinculado à Sustentabilidade
Títulos verdes, empréstimos de transição e instrumentos de financiamento combinado estão reduzindo o custo médio ponderado de capital para os participantes do Mercado de Gestão de Resíduos Têxteis. Esse financiamento mais barato impulsiona períodos de retorno mais curtos para reatores químicos ou enzimáticos caros, que historicamente tiveram dificuldade em atingir escala comercial. Como os aumentos de cupom estão vinculados a metas de desvio ou emissões, os executivos agora priorizam painéis de desempenho em tempo real para evitar a erosão das margens. Os investidores estão usando essas camadas de dados para diferenciar os operadores com base no impacto verificado, em vez da intenção declarada, uma tendência que pode penalizar empresas sem sistemas rigorosos de monitoramento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prontidão limitada das tecnologias de reciclagem de tecidos mistos | –1,8 | Global | Curto prazo (≤2 anos) |
| Coleta informal fragmentada na África e América do Sul | –1,3 | África, América do Sul | Médio prazo (3-4 anos) |
| Volatilidade do preço do poliéster virgem | –1,2 | Ásia, Global | Médio prazo (3-4 anos) |
| Cobertura irregular de RPE na América do Norte | –1,0 | América do Norte | Médio prazo (3-4 anos) |
| Fonte: Mordor Intelligence | |||
Coleta Informal Fragmentada na África e América do Sul
A coleta informal de resíduos em muitos países africanos e em partes da América do Sul é realizada por milhares de catadores independentes que operam sem treinamento ou supervisão consistentes. A ausência de práticas padronizadas de triagem significa que plásticos, papel, metais e resíduos orgânicos são frequentemente misturados, o que introduz sujeira e umidade que reduz o teor de polímero utilizável no fardo. Ciclos de pagamento irregulares levam os coletores a priorizar o volume em detrimento da limpeza, de modo que o material contaminado rotineiramente chega às plantas de processamento e eleva as taxas de rejeição. Os processadores enfrentam então custos mais elevados de pré-tratamento e prazos de processamento mais longos, fatores que desestimulam o investimento em linhas de reciclagem modernas. Com o tempo, a qualidade persistentemente baixa da matéria-prima limita a ampliação dos compromissos de embalagens com conteúdo reciclado nos setores regionais de bens de consumo e varejo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte de Resíduo: Dominância Pré-Consumo Cedendo Espaço ao Crescimento Pós-Consumo
O segmento pré-consumo controla 62,35% da participação no Mercado de Gestão de Resíduos Têxteis em 2025, impulsionado pela concentração de resíduos de sala de corte em grandes fábricas de vestuário asiáticas. Aparas homogêneas simplificam o enfardamento e permitem o direcionamento direto para linhas de reciclagem mecânica, reduzindo os custos unitários de logística. Como esses nós de resíduos estão situados próximos a clusters de fabricação, os prestadores de serviços capturam economias de densidade que se traduzem em margens operacionais mais elevadas. A presença de grandes volumes em pontos únicos também incentiva a adoção antecipada de passaportes digitais de produtos que certificam a origem do material, uma abordagem que provavelmente se tornará um requisito de fato dos compradores nos mercados de exportação.
O resíduo pós-consumo tem previsão de expansão a uma CAGR de 9,55% até 2031, superando o crescimento no fluxo pré-consumo à medida que os mandatos de coleta separada formalizam a devolução domiciliar. A proliferação de programas de coleta domiciliar em vários municípios dos EUA e as propostas de RPE na UE sugerem que o descarte diário de têxteis em breve será rastreado de forma semelhante ao vidro ou ao papel. Esse impulso implica uma curva de aprendizado mais acentuada para equipamentos de triagem automatizada projetados para lidar com misturas variáveis de fibras, levando os fornecedores de tecnologia a aprimorar scanners de infravermelho próximo e classificadores de inteligência artificial. As empresas que dominarem primeiro a variabilidade pós-consumo garantirão taxas de processamento premium à medida que as marcas correm para cumprir as metas de conteúdo reciclado.


Por Tipo de Resíduo: Fibras Sintéticas Lideram Enquanto as Celulósicas Ganham Impulso
As fibras sintéticas, principalmente o poliéster, representam 47,25% do tamanho do Mercado de Gestão de Resíduos Têxteis em 2025, refletindo a proeminência do poliéster no vestuário. A extensa infraestrutura de reciclagem de garrafas PET fornece um modelo parcial; no entanto, os fluxos têxtil a têxtil em circuito fechado permanecem embrionários, mantendo a produção de fibra de qualidade em escassez. Os operadores que adaptam ativos de linhas de garrafas para processar resíduos de tecido estão descobrindo taxas de contaminação mais elevadas, mas podem aproveitar o conhecimento existente em despolimerização para encurtar os prazos de ampliação de escala. A incidência de oscilações nos preços do petróleo amplifica a sensibilidade das margens do poliéster reciclado, sugerindo que instrumentos de hedge se tornarão prática padrão para os recicladores.
As fibras celulósicas e regeneradas apresentam uma CAGR prevista de 8,63%, tornando-as o segmento de resíduos de crescimento mais rápido. Os avanços na hidrólise enzimática agora convertem o algodão em polpa de dissolução com métricas de qualidade comparáveis às matérias-primas virgens, possibilitando a circularidade têxtil a têxtil. Dados de plantas-piloto indicam que misturas de algodão e poliéster podem ser fracionadas economicamente quando as enzimas operam em conjunto com sistemas de solventes suaves, sinalizando um caminho para desbloquear o valor de tecidos mistos. Esse progresso pressagia uma migração gradual da participação de mercado em direção a rotas químicas capazes de processar peças de vestuário com múltiplos materiais sem grandes sacrifícios na qualidade da fibra.
Por Serviço: Reciclagem Química Perturba a Dominância do Aterro Sanitário
O aterro sanitário e o descarte não controlado respondem por 54,30% do descarte do setor de Gestão de Resíduos Têxteis em 2025, evidenciando uma lacuna considerável no processamento. A pressão fiscal decorrente do aumento das taxas de portão na Europa e na América do Norte já está comprimindo os operadores de aterros, levando-os a fazer parcerias com recicladores para preservar volumes. A interação entre custos crescentes e limites regulatórios sugere que a participação geral dos aterros diminuirá de forma constante, liberando fluxos de resíduos para usos de maior valor.
A reciclagem química e enzimática apresenta uma projeção de CAGR de 9,98% até 2031, posicionando-a como o serviço de expansão mais rápida do setor. Várias marcas anunciaram contratos plurianuais de compra garantida para poliéster quimicamente reciclado, sinalizando uma demanda robusta que reduz o risco de escoamento para os financiadores. Os recicladores mecânicos estão, consequentemente, investindo em linhas de pré-processamento que podem fornecer matéria-prima para instalações químicas, sugerindo um ecossistema onde modelos de negócios híbridos prevalecem. A recuperação de energia a partir de resíduos permanece relevante em jurisdições sem alternativas ao aterro, mas as trajetórias de precificação de carbono implicam que a incineração perderá competitividade para os têxteis em relação à reciclagem em circuito fechado.
Por Usuário Final: Fabricação Industrial Lidera Enquanto o Residencial Cresce Mais Rápido
A fabricação industrial detém 61,15% da participação no Mercado de Gestão de Resíduos Têxteis em 2025, sustentada por fluxos de resíduos previsíveis e metas corporativas de sustentabilidade. Estações de reciclagem internas incorporadas em fábricas estão se tornando gradualmente equipamentos padrão, refletindo uma norma emergente em que o desvio de resíduos é tratado como um KPI de produção, e não como um serviço externo. O agrupamento de tais sistemas em zonas orientadas para exportação na China e no Vietnã cria uma oportunidade para recicladores químicos localizados garantirem matéria-prima constante com custo mínimo de transporte.
O uso residencial tem projeção de registrar uma CAGR de 12,22% até 2031, tornando-o a categoria de usuário final de crescimento mais rápido. Estruturas de contratos municipais que pagam por quilo coletado estão incentivando os domicílios a separar peças de vestuário para coleta domiciliar, e aplicativos móveis estão gamificando esse comportamento ao conceder micro-incentivos. O padrão sugere que as estratégias de engajamento do consumidor evoluirão para alavancas potentes para garantir insumos de baixa contaminação, especialmente à medida que as identificações digitais incorporadas nas peças de vestuário simplificam a triagem. Usuários institucionais, como hotéis e hospitais, estão gradualmente formalizando suas políticas de descarte, uma indicação de que nichos de coleta em massa além do setor doméstico podem em breve gerar saltos consideráveis de tonelagem.
Análise Geográfica
A Ásia detém 45,65% da participação no Mercado de Gestão de Resíduos Têxteis em 2025, ancorada pela China e impulsionada pela Índia e Bangladesh. Enquanto o arcabouço político da China se aperta gradualmente, a transição de Bangladesh da coleta informal para a semiformal revela um caminho de aceleração latente assim que os padrões de qualidade do material se estabilizem. A formação de forças-tarefa entre setor e governo em Dhaka sugere que os recicladores do setor formal ganharão acesso privilegiado aos fluxos de resíduos, comprimindo assim os intermediários sem capacidades de conformidade. Essa transformação implica uma provável reformulação das práticas trabalhistas à medida que as linhas de triagem mecanizadas substituem a classificação manual.
O Oriente Médio registra a trajetória de crescimento mais elevada, com uma CAGR de 8,15% para 2026-2031, impulsionado por mandatos soberanos que visam desviar até 90% dos resíduos dos aterros até 2040. Projetos âncora como a instalação Landmark CircuLife nos Emirados Árabes Unidos demonstram vantagens específicas da região, como baixos custos de energia e logística integrada em zonas francas. Os reguladores regionais estão impondo padrões mínimos de conteúdo reciclado para têxteis produzidos localmente, o que poderia gerar um conjunto de demanda cativa para a produção baseada no Golfo. A estabilidade de fornecimento resultante pode atrair marcas globais de vestuário para estabelecer bases de abastecimento na região, diversificando implicitamente o risco geopolítico.
A Europa lidera em clareza regulatória após adotar um requisito de coleta separada de têxteis em toda a união a partir de janeiro de 2025. As taxas de captura atuais rondam 15%, indicando ampla margem de crescimento à medida que a infraestrutura se expande. O debate paralelo sobre taxas eco-moduladas sugere que os produtores que avançarem mais rapidamente no design de reciclabilidade suportarão custos de conformidade mais baixos, incentivando escolhas de fibras a montante. A América do Norte mostra progresso desigual, com estados como Massachusetts implementando proibições de aterro que criam bolsões regionais de excedente de matéria-prima, levando os recicladores a expandir a capacidade onde há certeza política. Os mercados da América Latina e da África permanecem limitados por sistemas informais; no entanto, projetos-piloto de RPE no Chile e em Gana poderiam servir de modelo para uma adoção mais ampla, sinalizando oportunidades de entrada assim que a governança se estabilize.

Panorama regulatório
A regulamentação está se tornando mais rigorosa em relação à coleta separada obrigatória e à responsabilidade do produtor, o que direciona os fluxos de resíduos textis para canais formais e aumenta as exigências de conformidade, relatórios e rastreabilidade. Na União Europeia, a coleta separada de têxteis passou a ser aplicada a partir de janeiro de 2025, conforme a Diretiva-Quadro de Resíduos, e normas adotadas em outubro de 2025 tornam os esquemas de responsabilidade estendida do produtor (EPR) para têxteis obrigatórios em todos os Estados-Membros, com cronogramas definidos para transposição e para que as Organizações de Responsabilidade do Produtor (PROs) se tornem operacionais. Paralelamente, o Regulamento de Ecodesign para Produtos Sustentáveis (ESPR) da UE estabelece requisitos de durabilidade, reparabilidade e reciclabilidade e os vincula a Passaportes Digitais de Produto para vestuário, enquanto medidas de fevereiro de 2026 trataram da destruição de têxteis não vendidos.
Fora da UE, o impulso político está crescendo por meio da expansão do mapeamento de EPR e da atividade em nível estadual. A New York Fashion Act (S4746) foi reapresentada em 2025, e a França continua a servir como ponto de referência através do esquema Re_fashion (estabelecido em 2007). Para os operadores, o efeito prático é um papel mais forte das PROs e das autoridades públicas na orientação da coleta, no financiamento da triagem e na especificação de necessidades de dados e auditoria, o que aumenta o valor dos modelos verticalmente integrados de coleta, triagem e reciclagem que podem sustentar resultados de desvio verificados.
Análise da cadeia de valor
A cadeia de valor da gestão de resíduos têxteis conecta consumidores e geradores profissionais (residências, varejo, hotelaria e manufatura) com fornecedores de coleta e logística reversa, instalações de triagem e classificação, operadores de reutilização e de segunda mão, e recicladores que utilizam rotas mecânicas e químicas ou enzimáticas. Os compradores a jusante incluem produtores de fibras e fios e marcas de vestuário. Funções de governança e habilitação operam junto a esses fluxos, incluindo PROs que agregam taxas e alocam financiamento de infraestrutura, autoridades públicas que definem regras de coleta e termos contratuais, fornecedores de tecnologia que oferecem sistemas automatizados de triagem e reciclagem, e ONGs e órgãos setoriais que moldam padrões e engajamento.
A criação de valor se concentra na triagem e na especificação, uma vez que a qualidade dos fardos afeta o direcionamento para reutilização, reciclagem mecânica ou vias químicas para têxteis mistos. A triagem automatizada óptica e por infravermelho próximo é uma palanca de escalabilidade, e também se torna a interface na qual os dados do Passaporte Digital de Produto e as informações de composição podem sustentar fluxos de reciclagem de maior rendimento. No panorama competitivo, o Boer Group participa da coleta, triagem e reutilização em escala (capacidade anual reportada de 112,5 milhões de kg), enquanto a Veolia Environnement S.A. oferece um alcance mais amplo de serviços de resíduos; recicladores focados em tecnologia, como a Worn Again Technologies, concentram-se em rotas de fibra para fibra para poliéster-algodão. Juntas, essas dinâmicas refletem uma mudança de uma economia baseada em descarte para cadeias de suprimento de reciclagem integradas e orientadas por especificações.
Cenário Competitivo
O mercado de gestão de resíduos têxteis apresenta um campo moderadamente fragmentado composto por recicladores especializados, empresas diversificadas de resíduos e produtores de fibras verticalmente integrados. A fragmentação permite que players de nicho prosperem, mas as economias de escala na reciclagem química criam um incentivo para fusões que garantam tanto a matéria-prima quanto o escoamento. O fracasso de um notável inovador nórdico em 2024 ilustra que a liderança tecnológica sem acordos de compra sólidos expõe as empresas ao estresse de fluxo de caixa, mesmo quando existe demanda de mercado. Os investidores agora examinam a credibilidade das contrapartes nos compromissos das marcas antes de financiar nova capacidade, uma dinâmica que recompensa os recicladores com contratos plurianuais garantidos por grandes marcas de vestuário doméstico.
A diferenciação tecnológica está emergindo como a principal alavanca competitiva. Plataformas enzimáticas capazes de despolimerizar tecidos mistos em monômeros estão atraindo interesse significativo de capital de risco, sinalizando a crença de que processos em circuito fechado desbloquearão preços premium de fibras. Ao mesmo tempo, contratantes gerais de resíduos estabelecidos aproveitam extensas relações municipais para garantir contratos de coleta, permitindo-lhes adicionar módulos de triagem de têxteis às instalações existentes de recuperação de materiais a custo marginal. Essa hibridização sugere a convergência de modelos de negócios em que startups ricas em tecnologia colaboram com incumbentes ricos em logística para suprir as lacunas uns dos outros, em vez de competir diretamente.
A integração vertical também molda a estratégia à medida que grandes produtores de fibras buscam vínculos retroativos para garantir a resiliência da matéria-prima. Registros públicos mostram que vários fabricantes globais de poliéster alocaram capex de centenas de milhões de dólares para adquirir ou formar joint ventures com recicladores. Essa abordagem garante a segurança do fornecimento e permite que os fabricantes ofereçam conteúdo reciclado rastreável a marcas de vestuário sob pressão dos compradores. O quadro em evolução implica que os recicladores de atuação exclusiva podem enfrentar propostas de aquisição, especialmente aqueles que detêm propriedade intelectual para rotas químicas de baixa energia.
Líderes do Setor de Gestão de Resíduos Têxteis
Worn Again Technologies
Boer Group
Pistoni S.r.l
Renewcell AB
Veolia Environnement S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As maiores oportunidades se concentram na expansão da reciclagem de fibra para fibra que possa aceitar insumos mistos e combinados. Os mandatos de coleta separada impulsionam o crescimento de volume mais rapidamente do que a atual capacidade de processamento, enquanto as marcas exigem cada vez mais conteúdo reciclado verificado. Na Europa, os roteiros de circularidade referem-se à necessidade de atingir 2,7 Mt de conteúdo reciclado até 2035, e a capacidade de reciclagem química de poliéster se expandiu fortemente desde 2022, indicando um ciclo ativo de expansão. Os operadores que garantem matéria-prima, entregam especificações estáveis e documentam a procedência estão, portanto, em melhor posição para converter a coleta impulsionada por políticas em volumes de reciclagem contratados.
A tração comercial também é visível nos compromissos das marcas e na disposição de pagar por verificação, o que favorece saídas de maior valor para fardos triados em comparação com aterro ou reciclagem de baixo grau. O relatório cita metas de conteúdo reciclado entre grandes grupos de moda, incluindo H&M, Inditex e LVMH, junto com prêmios de preço reportados para conteúdo reciclado verificado em relação a fibras virgens, além de mais de 1,5 bilhão de dólares americanos em capital anunciado para tecnologia de fibra para fibra entre 2023 e 2025. Oportunidades de curto prazo também se concentram na expansão da triagem automatizada, na construção de redes de coleta integradas às PROs onde a EPR já está operacional, e na implementação de estruturas de compra viáveis para os produtos da reciclagem química. Como exemplo concreto, a comissão da planta Textile-to-Fibre Accelerator da Worn Again Technologies em Winterthur, em março de 2026, apoia a transição da validação em laboratório para infraestrutura de teste em escala para têxteis mistos.
Desenvolvimentos recentes do setor
- Março de 2026: A Worn Again Technologies iniciou sua planta Textile-to-Fibre Accelerator em Winterthur para validar a reciclagem química de têxteis de poliéster-algodão em escala. O projeto fornece validação direta de mercado para a reciclagem química escalável. Demonstra a escalabilidade modular para testes de matéria-prima de reciclagem têxtil e validação de processo na Europa.
- Outubro de 2025: O Boer Group concluiu um projeto de circuito fechado com a ReHubs, transformando resíduos textis pós-consumo em quase 50.000 peças de vestuário com 70% de conteúdo reciclado. A iniciativa oferece um estudo de caso prático de reciclagem têxtil em circuito fechado. Ela apoia comprovações regionais de economia circular e a resiliência de matéria-prima para recicladores e marcas têxteis.
- Janeiro de 2025: A Worn Again Technologies tornou-se patrocinadora de Nível Ouro da EuRIC para apoiar o desenvolvimento de políticas de economia circular. O envolvimento representa a participação política de todo o setor por um agente central da tecnologia de reciclagem. Isso fortalece a defesa de políticas e o planejamento potencial de compra por meio de iniciativas lideradas por associações.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor da gestão de resíduos textis desde o ponto de coleta, passando pela triagem e tratamento, e depois direcionados para reutilização, reciclagem, recuperação energética ou descarte final, dependendo do que é viável e compatível em cada localidade.
Exclusões de escopo: excluímos o valor da produção de novos têxteis e do faturamento de revenda no varejo que não esteja diretamente ligado a uma transação de serviço de gestão de resíduos.
Visão geral da segmentação
- Por Fonte de Resíduo
- Pré-consumo (Sucata de Fabricação)
- Pós-consumo (Peças de Vestuário Usadas e Têxteis Domésticos)
- Por Tipo de Resíduo
- Fibras Naturais
- Algodão
- Lã
- Seda
- Outros (Juta, Fibra Animal, etc.)
- Fibras Sintéticas
- Poliéster
- Nylon
- Outros (Acrílico, Raiom, etc.)
- Fibras Celulósicas e Regeneradas
- Viscose / Raiom
- Lyocell / Modal
- Tecidos Mistos
- Têxteis Perigosos / Contaminados
- Fibras Naturais
- Por Serviço
- Coleta e Logística
- Triagem e Classificação
- Reciclagem (Mecânica, Química/Enzimática, Reutilização)
- Recuperação de Energia (Incineração e Resíduo para Energia)
- Aterro Sanitário / Descarte a Céu Aberto
- Por Usuário Final
- Residencial / Doméstico
- Comercial e Institucional (Varejo, Hotelaria)
- Fabricação Industrial (Vestuário e Calçados)
- Outros (Lixo Municipal, Instalações Médicas, etc.)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Bangladesh
- Coreia do Sul
- ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Egito
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi utilizado para estabelecer o conjunto de demanda e manter as premissas realistas antes de conversarmos com os participantes do mercado. Analisamos estatísticas públicas de resíduos e metas de desvio, junto com indicadores de produção têxtil e de vestuário que ajudam a explicar quanto resíduo é gerado ao longo do tempo.
Fontes ilustrativas incluem agências governamentais de resíduos e meio ambiente, escritórios de estatística, portais de dados aduaneiros e comerciais, e diretrizes de economia circular ou de resíduos publicadas por reguladores. Também utilizamos materiais de associações comerciais e órgãos de normalização, artigos revisados por pares sobre rendimentos de reciclagem têxtil e taxas de contaminação, além de relatórios anuais de empresas e apresentações a investidores para entender o mix de serviços e a lógica de precificação. Quando disponíveis, foram utilizadas assinaturas pagas para dados financeiros e inteligência empresarial, bases de dados de patentes e verificações de importação e exportação em nível de embarque. Essas fontes documentais não são exaustivas, e muitas outras referências públicas foram revisadas para coleta de dados, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou na validação dos fluxos de receita de serviços e na divisão real entre reutilização, reciclagem mecânica, reciclagem química, recuperação energética e descarte. As informações de operadores, coletores, recicladores, equipes de sustentabilidade das marcas e usuários finais de fibras recicladas ajudaram a confirmar o que é efetivamente faturado e como os materiais se movem pela triagem e tratamento. Em seguida, verificamos as premissas nas principais regiões para reduzir o risco de que fatores locais atípicos distorcessem a visão global.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Executivos C-level: 15% | APAC: 50% |
| Nível médio: 54% | Líderes funcionais/de unidade: 41% | EMEA: 30% |
| Participantes menores: 16% | Gerentes: 44% | Américas: 20% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma reconstrução top-down, na qual os volumes de geração e coleta de resíduos têxteis são convertidos em fluxos passíveis de serviço mediante a aplicação de rendimentos de triagem e participações de direcionamento, que são então avaliados usando preços de serviço apropriados para cada região. Para manter os totais fundamentados, também foram usadas aproximações seletivas bottom-up, como a consolidação de receitas de operadores amostrados e a verificação do preço médio implícito por tonelada em relação ao indicado nas entrevistas.
Os principais insumos incluem indicadores de produção têxtil e de vestuário, participação de têxteis nos resíduos sólidos urbanos, cobertura de coleta separada, taxas de portão de aterro e incineração, rendimentos de reciclagem após contaminação, e o ritmo das políticas de recolhimento pelas marcas e de responsabilidade estendida do produtor. Onde existem lacunas de dados, foram usadas proporções substitutas (por exemplo, usando fluxos de resíduos comparáveis para inferir custos de triagem), depois ajustadas após entrevistas quando as condições locais eram diferentes.
As previsões dependem de análise de cenários apoiada por relações multivariadas simples entre cobertura de coleta, cronograma de aplicação de políticas, inflação de preços para tratamento, e adições de capacidade em reciclagem e recuperação energética. Um cenário-base foi escolhido somente após a revisão das trajetórias das variáveis com especialistas, para que as taxas de aumento permanecessem viáveis em cada região.
Validação de dados e ciclo de atualização
Os resultados são verificados em várias etapas, começando com testes de consistência interna, como o alinhamento entre volume e valor e a movimentação ano a ano que corresponde a eventos conhecidos de política e capacidade. Também comparamos os resultados com sinais independentes, como taxas de desvio reportadas, expansões de instalações anunciadas e mudanças observadas nas taxas de portão, antes de finalizar o modelo.
Quando surgem grandes discrepâncias, as premissas são revisadas e, se necessário, os respondentes são recontatados para confirmar o que mudou nas operações ou na precificação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual.
Dimensionamento do mercado de gestão de resíduos têxteis da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para a gestão de resíduos têxteis nem sempre coincidem, porque os pesquisadores podem adotar diferentes limites, pontos de valor e premissas temporais. As diferenças também aparecem quando uma estimativa acompanha apenas as receitas de reciclagem, enquanto outra inclui toda a cadeia de coleta, triagem, tratamento e direcionamento final.
A tabela destaca como as escolhas sobre o que conta como valor de serviço monetizado, como os preços médios por tonelada são construídos, e a rapidez com que a coleta impulsionada por políticas se expande podem alterar o número. O momento da conversão de moeda e se os resíduos pré-consumo são contados junto com os têxteis pós-consumo também são fatores comuns que geram lacunas nos totais reportados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 31,39 bilhões de dólares americanos (2026) | |
| Consultoria Global A | 7,60 bilhões de dólares americanos (2024) | Usa uma lente de valor mais restrita, que conta principalmente transações de reciclagem e exclui receitas de descarte e recuperação energética, o que reduz o conjunto de serviços endereçáveis em regiões onde o aterro e a incineração ainda predominam. |
| Associação Setorial B | 8,50 bilhões de dólares americanos (2024) | Baseia-se na capacidade nominal de reciclagem e aplica um único fator de crescimento, o que pode superestimar o rendimento efetivo enquanto ainda omite fluxos de resíduos pré-consumo e a economia de coleta que impulsiona o valor realizado. |
A tabela mostra uma ampla dispersão, e no modelo da Mordor Intelligence o valor é contabilizado ao longo da coleta, triagem e resultados de tratamento a jusante, em vez de limitar o total às linhas de receita apenas de reciclagem. Com esse escopo mantido consistente por região e verificado cruzadamente usando o preço implícito por tonelada e sinais de desvio, o número final é mais fácil de rastrear até fatores claros de demanda e precificação.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Gestão de Resíduos Têxteis em 2026?
O tamanho do mercado é de USD 31,39 bilhões em 2026.
Com que rapidez se espera que o setor de Gestão de Resíduos Têxteis cresça?
A previsão é de que o setor cresça a uma CAGR de 10,72% entre 2026 e 2031.
Qual região detém a maior participação no Mercado de Gestão de Resíduos Têxteis?
A Ásia lidera com 45,65% de participação de mercado devido à sua extensa base de fabricação de vestuário.
Qual segmento de serviço está se expandindo mais rapidamente?
A reciclagem química e enzimática é o segmento de serviço de crescimento mais rápido, com uma CAGR projetada de 9,98% até 2031.
Por que as taxas de aterro sanitário estão influenciando a economia da reciclagem têxtil?
Taxas mais elevadas aumentam os custos de descarte, tornando os contratos de reciclagem financeiramente atrativos para municípios e empresas de resíduos.
Qual é o papel dos mandatos de coleta separada?
Eles garantem a disponibilidade de matéria-prima para os recicladores ao exigir legalmente que os municípios desviem os têxteis dos fluxos gerais de resíduos.
Página atualizada pela última vez em:



