
Análise do Mercado de Gestão de Resíduos da Índia por Mordor Intelligence
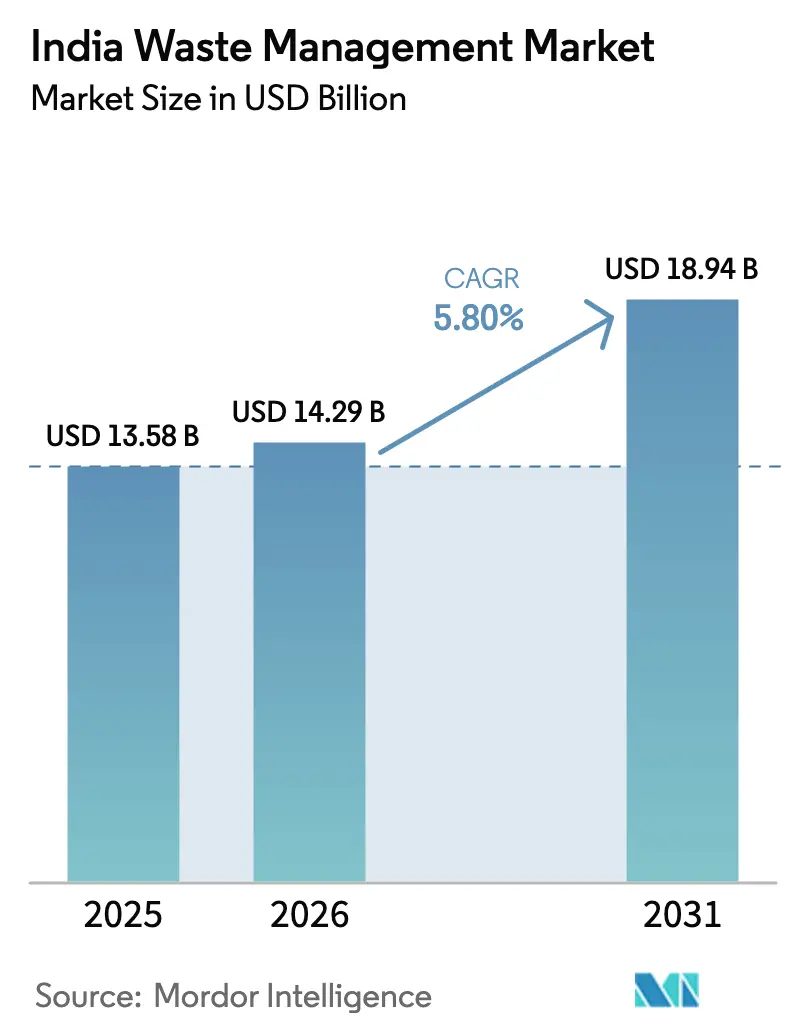
O tamanho do mercado de gestão de resíduos da Índia deve aumentar de 14,29 bilhões de USD em 2026 para 15,12 bilhões de USD em 2027 e atingir 20,33 bilhões de USD até 2032, crescendo a um CAGR de 6,1% no período de 2027 a 2032.
A reformulação das normas de resíduos sólidos da Índia, notificada em janeiro de 2026 e em vigor a partir de abril de 2026, substitui o marco regulatório de 2016 e vincula a demanda por serviços de resíduos às obrigações de separação na fonte. A fiscalização sobre plásticos e as obrigações dos produtores favorecem os serviços de resíduos que conectam a coleta a pontos de processamento ou recuperação em conformidade. A mistura de resíduos e os locais de tratamento contestados restringem essa oportunidade ao enfraquecer a economia da recuperação e tornar a disponibilidade de pontos de escoamento menos previsível. As obrigações dos produtores de baterias incorporam os fabricantes à base de compradores ao lado dos municípios, uma vez que as metas de reciclagem ou recondicionamento exigem certificados de recicladores ou recondicionadores, com a responsabilidade pela coleta mantida quando os certificados não estão disponíveis. Os operadores que mantêm disponibilidade de tratamento podem oferecer coleta e processamento coordenados sob contratos de serviço municipal, vinculando a oportunidade comercial à prestação confiável de serviços de resíduos remunerados.
Principais Conclusões do Relatório
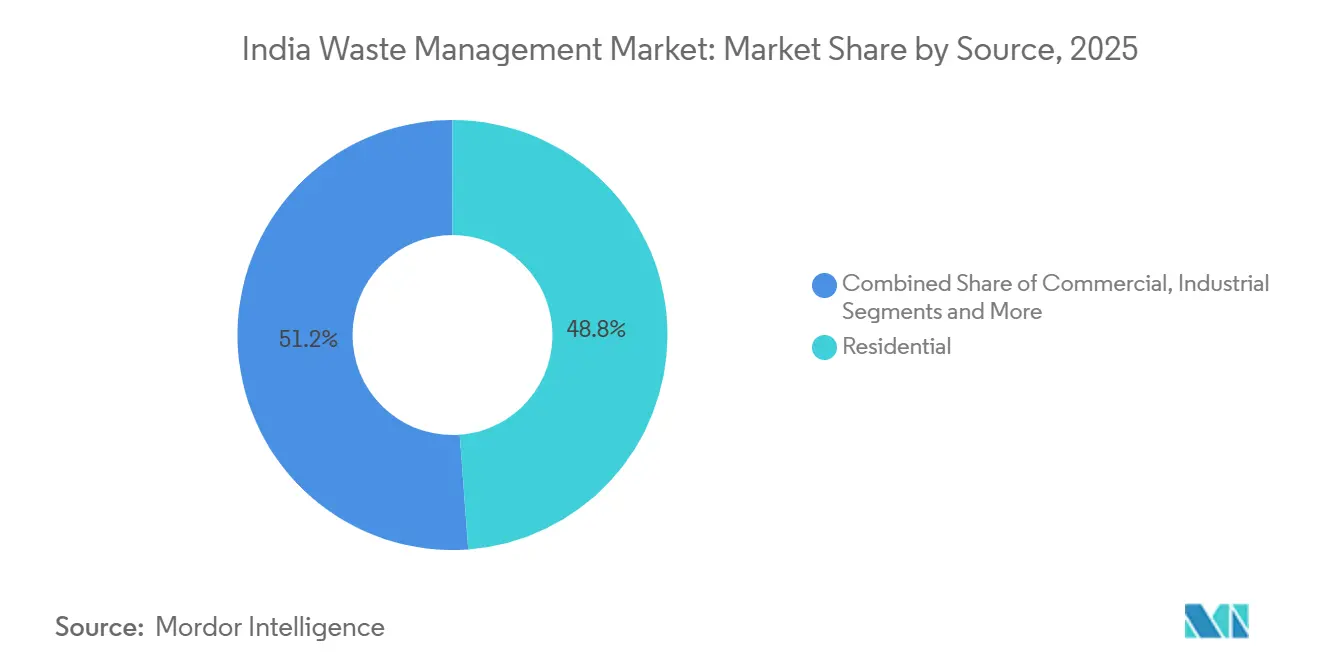
- Por fonte, o segmento residencial liderou com uma participação de 48,36% no mercado de gestão de resíduos da Índia em 2026, enquanto os resíduos comerciais são o segmento de crescimento mais rápido, com um CAGR previsto de 8,2% no período de 2027 a 2032.
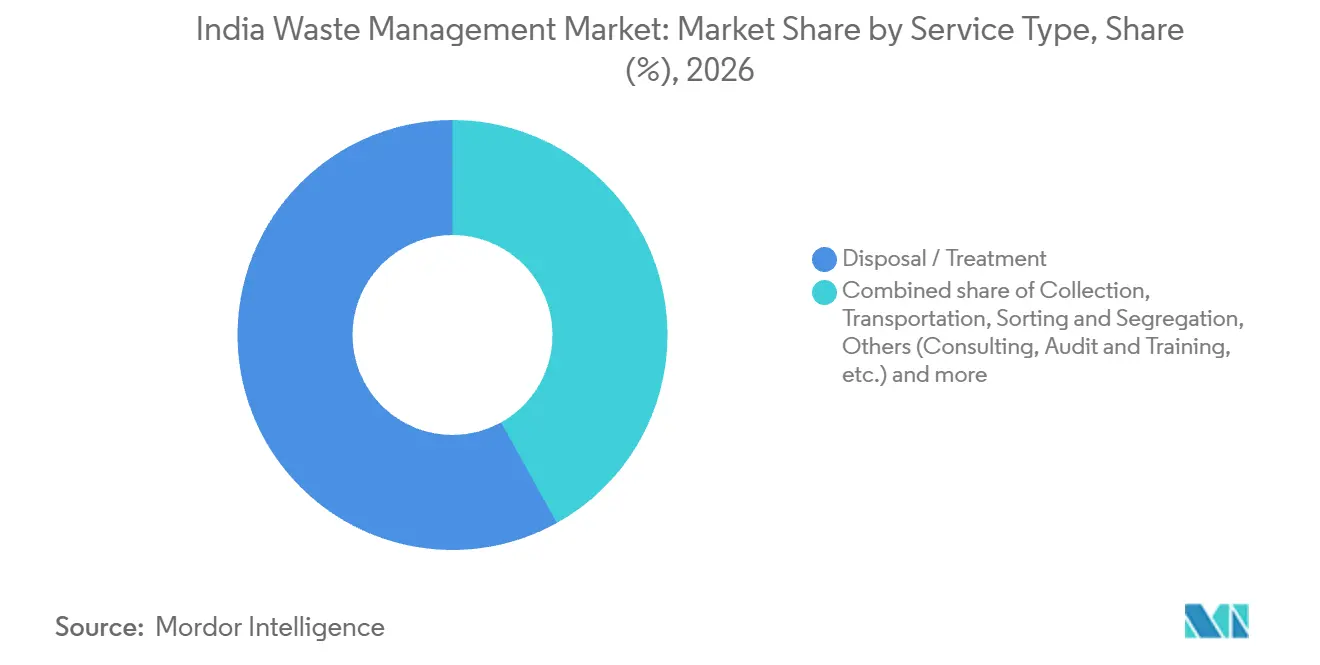
- Entre os tipos de serviço, o descarte e tratamento deteve uma participação de 58,07% no tamanho do mercado de gestão de resíduos da Índia em 2026 e também é o segmento de crescimento mais rápido, com um CAGR previsto de 6,7% no período de 2027 a 2032.
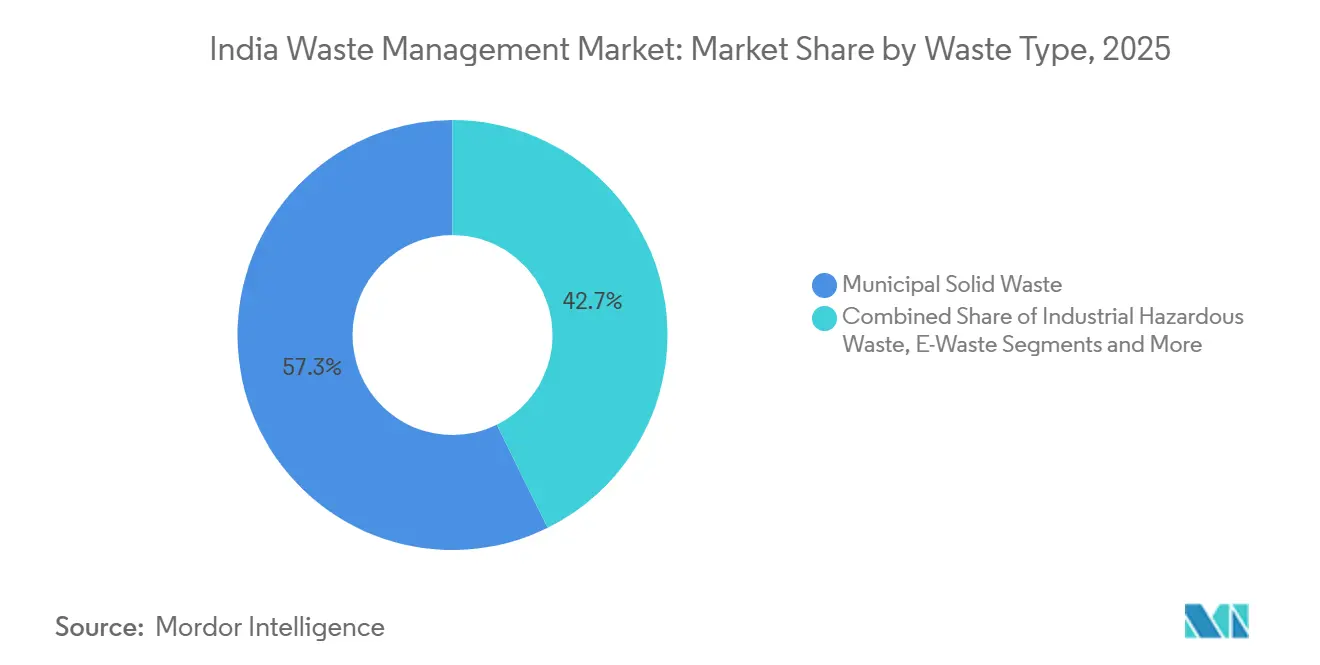
- Os resíduos sólidos urbanos lideraram a distribuição por tipo de resíduo com 57,02% da receita em 2026, enquanto os resíduos eletrônicos são o segmento de crescimento mais rápido, com um CAGR previsto de 7,2% no período de 2027 a 2032.
- A Índia Ocidental foi a maior região geográfica com 26,71% da receita em 2026, e a Índia Setentrional é a região de crescimento mais rápido, com um CAGR previsto de 6,8% no período de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aplicação das Regras de Gestão de Resíduos Plásticos (Emenda) de 2024 e proibição de plásticos de uso único | +2.3% | Nacional | Curto prazo (≤ 2 anos) |
| O Marco Nacional de Economia Circular de 2025 propõe metas de reciclagem para a indústria | +1.6% | Nacional | Médio prazo (2 a 4 anos) |
| As Regras de Gestão de Resíduos de Baterias de 2022 criam demanda de Responsabilidade Estendida do Produtor para reciclagem de baterias de íon de lítio ao fim da vida útil | +2% | Nacional | Longo prazo (≥ 4 anos) |
| As subvenções da 15ª Comissão de Finanças apoiam os gastos dos Órgãos Locais Urbanos em Gestão de Resíduos Sólidos em 2025-26 | +1.3% | Nacional | Curto prazo (≤ 2 anos) |
| Subsídios para conversão de biomassa agrícola em biogás natural comprimido vinculados ao SATAT impulsionam a valorização de resíduos orgânicos rurais | +0.8% | Nacional | Médio prazo (2 a 4 anos) |
| Compromissos de zero resíduos de centros de dados de grande escala impulsionam contratos de reciclagem | +0.4% | Locais de centros de dados em Hyderabad | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aplicação das Regras de Gestão de Resíduos Plásticos (Emenda) de 2024 e proibição de plásticos de uso único
A fiscalização confere ao manuseio de resíduos plásticos uma dimensão de conformidade que vai além da quantidade coletada. De julho de 2022 a julho de 2025, as autoridades em toda a Índia realizaram 861.740 inspeções para fazer cumprir a proibição de itens de plástico de uso único identificados e apreenderam 1.985 toneladas métricas de itens proibidos. A emenda de 2024 introduziu avaliações anuais dos órgãos locais até 30 de junho, abrangendo plásticos em aterros e estimativas de geração para 5 anos, além de relatórios anuais on-line sobre resíduos, infraestrutura, regulamentos municipais e aplicação da proibição. Em 9 de outubro de 2026, o conselho de controle de poluição de Sikkim, as autoridades dos órgãos locais e a polícia inspecionaram lojas e estabelecimentos comerciais em 4 zonas municipais, não encontrando infrações e não realizando apreensões. Para os fornecedores de serviços, as obrigações de avaliação criam uma abertura para combinar o manuseio com registros que apoiem os relatórios dos órgãos locais. Os relatórios recorrentes fornecem um mecanismo de demanda por serviços mesmo quando uma inspeção não resulta em material apreendido.
O Marco Nacional de Economia Circular de 2025 propõe metas de reciclagem para a indústria
As metas de reciclagem propostas favorecem serviços de recuperação integrados quando sua execução depende de mais do que a instalação de equipamentos de processamento. O Marco Nacional de Economia Circular da Confederação da Indústria Indiana, Edição 3, propõe uma taxa de reciclagem de 85% para a fração seca dos resíduos sólidos urbanos da Índia até 2030.[1] O marco afirma que a reciclagem eficaz requer sistemas de coleta, segregação, triagem e processamento, com a recuperação de materiais dependendo de cadeias de suprimentos organizadas e instalações avançadas. Para os operadores, isso torna a conexão entre os resíduos secos coletados e a capacidade de processamento central para a oportunidade prospectiva. A linha de base da Confederação da Indústria Indiana de novembro de 2025 situou a recuperação em pouco mais de 50% dos fluxos de resíduos secos da Índia, equivalendo a aproximadamente 19% dos resíduos sólidos urbanos, deixando um trabalho de recuperação substancial para atingir a meta proposta para a fração seca.
As Regras de Gestão de Resíduos de Baterias de 2022 criam demanda de Responsabilidade Estendida do Produtor para reciclagem de baterias de íon de lítio ao fim da vida útil
Para as baterias de íon de lítio abrangidas, as Regras de Gestão de Resíduos de Baterias de 2022 da Índia exigem que os produtores, incluindo importadores, cumpram metas anuais de responsabilidade estendida do produtor para coleta e reciclagem ou recondicionamento. Os produtores cumprem as obrigações por meio de certificados de recicladores ou recondicionadores e mantêm a responsabilidade pela coleta quando os certificados não estão disponíveis. O Ministério das Indústrias Pesadas relatou aproximadamente 15.370 toneladas métricas de resíduos de baterias de íon de lítio recicladas cumulativamente desde a notificação das regras até 16 de dezembro de 2025. O NITI Aayog projetou separadamente que a disponibilidade anual de baterias de íon de lítio ao fim da vida útil para reciclagem atingiria 233.000 toneladas métricas na Índia em 2035. Uma obrigação de conformidade recorrente confere valor à capacidade de coleta antes que o fluxo de material projetado atinja sua escala plena. Os recicladores, portanto, têm uma abertura para combinar o fornecimento de certificados com a capacidade de coleta, oferecendo aos produtores uma via para cumprir as obrigações quando os certificados por si só são insuficientes.
As subvenções da 15ª Comissão de Finanças apoiam os gastos dos Órgãos Locais Urbanos em Gestão de Resíduos Sólidos em 2025-26
A Décima Sexta Comissão de Finanças observou maior utilização dos fundos vinculados da 15ª Comissão de Finanças para saneamento e gestão de resíduos sólidos do que para água potável entre os órgãos locais rurais e urbanos. Em março de 2026, o Ministério da Habitação e Assuntos Urbanos informou que as subvenções para cidades com mais de um milhão de habitantes foram liberadas com base em uma matriz de desempenho. Para 2021-26, o componente integrado de água, saneamento e gestão de resíduos sólidos do Fundo de Desafio para Cidades com Mais de Um Milhão de Habitantes vinculou as classificações de estrelas de resíduos dos Órgãos Locais Urbanos a planos municipais aprovados e acordos tripartites. Esse período de premiação encerrou-se em 31 de março de 2026. Para 2026-27 a 2030-31, a Décima Sexta Comissão de Finanças recomendou vincular 50% das subvenções básicas aos órgãos locais ao saneamento e à gestão de resíduos sólidos e/ou à gestão da água, com flexibilidade incluindo despesas operacionais. Isso apoiaria a aquisição de serviços de resíduos onde os órgãos locais direcionam suas alocações vinculadas flexíveis para os resíduos sólidos.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas na segregação na fonte persistem em bairros urbanos em 2025 | -1.3% | Nacional | Médio prazo (2 a 4 anos) |
| Litígios por oposição local contestam a capacidade planejada de Resíduos para Energia | -0.8% | Deonar em Mumbai | Longo prazo (≥ 4 anos) |
| Queda no preço dos créditos de carbono (menos de INR 600/tCO2e) corrói as receitas de coprocessamento de Combustível Derivado de Resíduos | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Resíduos alimentares mistos ricos em amônia corroem plantas de digestão anaeróbica, elevando os custos de operação e manutenção em mais de 15% | -0.2% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas na segregação na fonte persistem em bairros urbanos em 2025
O material misturado pode transformar um sucesso de coleta em um custo de processamento para os contratantes de resíduos municipais. Até janeiro de 2026, 90% dos bairros nas cidades estatutárias da Índia haviam alcançado 100% de segregação na fonte, deixando os bairros restantes aquém da segregação total.[2] Um diagnóstico municipal do Banco Mundial e do Banco Asiático de Desenvolvimento de 2025 associou a segregação limitada a etapas adicionais de separação, maior desgaste de equipamentos e menor valor de revenda do material triado. Para um processador, essa combinação pode enfraquecer a economia da expansão mesmo onde os resíduos coletados estão disponíveis. Um contrato de tratamento precificado apenas com base na tonelagem deixaria o processador exposto a diferenças na qualidade do material recebido.
Litígios por oposição local contestam a capacidade planejada de Resíduos para Energia
A oposição local pode levar a aceitabilidade da construção de instalações de resíduos para energia a um foro jurídico antes que a capacidade de tratamento esteja disponível. Em maio de 2025, a Al Abbas Charitable Foundation, com sede em Govandi, peticionou ao Tribunal Superior de Bombaim para suspender a construção e a implementação da proposta usina de resíduos para energia de Deonar. Um pedido para interromper a construção expõe o desenvolvedor do projeto a uma decisão que poderia interromper o cronograma de entrega. Para os compradores municipais, isso torna a exposição jurídica relevante para a confiabilidade de um ponto de tratamento planejado, além de seu projeto técnico. A restrição comercial é a possibilidade de que a capacidade contestada não possa ser disponibilizada quando os compromissos de serviços de resíduos a exigirem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
A Cobertura Residencial Ancora a Escala Enquanto as Obrigações Comerciais Ampliam os ServiçosO segmento residencial representou uma participação de 48,36% no tamanho do mercado de gestão de resíduos da Índia em 2026. A Corporação Municipal de Chandigarh relatou coleta domiciliar de resíduos para 240.000 domicílios em novembro de 2025, descrevendo isso como 100% dos domicílios de Chandigarh. Uma pesquisa de sete dias com 215 domicílios em Ujjain encontrou uma geração diária média de 651,4 g por domicílio, de modo que cada residência conectada contribui com um pequeno fluxo diário de resíduos. A escala do segmento residencial repousa na agregação desses fluxos domiciliares nas redes de coleta municipal, com a cobertura relatada de Chandigarh ilustrando o número de relações de serviço que essas redes podem suportar.
Os resíduos comerciais são o segmento de crescimento mais rápido, com um CAGR previsto de 8,2% no período de 2027 a 2032. As Regras de Gestão de Resíduos Sólidos de 2026 da Índia, em vigor a partir de 1º de abril, abrangem os grandes geradores comerciais que atendam a pelo menos um dos seguintes critérios: área de piso de 20.000 metros quadrados, uso diário de água de 40.000 litros ou geração diária de resíduos de 100 quilogramas. Os geradores qualificados devem obter certificados dos órgãos locais para coleta e transporte de resíduos secos a instalações de processamento registradas. Como a elegibilidade pode decorrer do tamanho das instalações ou do uso de água, a base de serviços comerciais é definida por mais do que a quantidade de resíduos que uma empresa entrega. Isso favorece os fornecedores capazes de atender grandes contas qualificadas com uma oferta integrada de coleta a processamento, enquanto o órgão local mantém o papel de emissor de certificados.



Por Tipo de Serviço:
O Crescimento do Tratamento Depende da Conversão de Capacidade em Serviço DisponívelO descarte e tratamento representou uma participação de 58,07% no mercado de gestão de resíduos da Índia em 2026 e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,7% no período de 2027 a 2032. Dentro desse maior segmento, o Ministério da Habitação e Assuntos Urbanos relatou capacidade aprovada de resíduos para composto de 47.204,83 toneladas métricas por dia em 2025, com 6.600,35 toneladas métricas por dia concluídas dentro do ano. Para os municípios, a parcela concluída forneceu uma referência de entrega, enquanto a capacidade aprovada definiu um pipeline de projetos maior em 2025. Os fornecedores capazes de converter projetos aprovados em instalações de compostagem em funcionamento podem competir com base na capacidade de execução, além da escala da capacidade proposta.
O crescimento do tratamento também depende da restauração da capacidade utilizável quando interrupções deixam os resíduos sem um ponto de escoamento. A usina de resíduos para energia de Jabalpur foi recomissionada em janeiro de 2026 e, subsequentemente, processou os resíduos municipais acumulados durante seu fechamento. O acúmulo eliminado após a reinicialização totalizou 38.138 toneladas métricas, mostrando a escala do material acumulado durante o fechamento desta usina. Para um comprador municipal, a capacidade de um fornecedor de restaurar o tratamento muda a rapidez com que o material acumulado pode sair do armazenamento e retornar a um fluxo de processamento.

Por Tipo de Resíduo:
Os Volumes de Resíduos Urbanos Sustentam a Escala à Medida que o Manuseio de Resíduos Eletrônicos se ExpandeOs resíduos sólidos urbanos foram o maior segmento, representando 57,02% da receita em 2026. A Índia urbana gerou aproximadamente 160.000 toneladas métricas de resíduos sólidos urbanos por dia em 2025-26, dos quais cerca de 80% foram relatados como processados.[3] Esse fluxo situa o centro comercial do segmento na manutenção da disponibilidade diária de tratamento em uma base de serviços operacionais já substancial. O nível de processamento relatado compara-se com 16% em 2014-15, de modo que a parcela da geração diária não relatada como processada marca onde contratos de tratamento adicionais ainda podem surgir.
Os resíduos eletrônicos são o segmento de crescimento mais rápido, com um CAGR previsto de 7,2% no período de 2027 a 2032. O Conselho Central de Controle da Poluição estimou que os equipamentos elétricos e eletrônicos notificados geraram 1.397.955,6 toneladas métricas de resíduos eletrônicos na Índia no ano fiscal de 2024-25. A participação combinada dos resíduos eletrônicos gerados que foram coletados, desmontados e reciclados ou descartados atingiu 70,71% naquele ano. O relatório anual de 2025-26 do Ministério do Meio Ambiente, Florestas e Mudanças Climáticas registrou 381 recicladores de resíduos eletrônicos registrados. Essa combinação torna o acesso a dispositivos coletados e o manuseio confiável a jusante comercialmente importantes, pois a infraestrutura de processamento registrada pode obter trabalho de serviço somente quando os resíduos eletrônicos gerados a alcançam.
Análise Geográfica
Mercado de Gestão de Resíduos da Índia Ocidental
A Índia Ocidental foi a maior região geográfica, detendo uma participação de 26,71% no mercado de gestão de resíduos da Índia em 2026. Até agosto de 2026, a Bio Mining India Pvt Ltd havia concluído o processamento de 7 milhões de toneladas métricas de resíduos legados sob seu contrato original de Mulund para a Corporação Municipal de Brihanmumbai. Uma avaliação posterior do local identificou resíduos adicionais fora do escopo original concluído. O processamento do volume original demonstra a escala dos programas de limpeza municipal de Mumbai e a capacidade dos contratantes implantados para atendê-los. As grandes obrigações de limpeza metropolitana, portanto, sustentam a demanda por serviços na Índia Ocidental, com a avaliação posterior indicando necessidades de processamento adicionais além do contrato concluído.
Mercado de Gestão de Resíduos da Índia Setentrional
A Índia Setentrional é a região de crescimento mais rápido, com um CAGR previsto de 6,8% no período de 2027 a 2032. Até 27 de setembro de 2026, a instalação de biogás natural comprimido público-privada em operação em Prayagraj recebia cerca de 125 toneladas métricas de resíduos úmidos diariamente de hotéis, restaurantes e complexos de apartamentos. Seu biogás natural comprimido era vendido sob o Esquema de Sincronização de Biogás Comprimido e Distribuição de Gás Urbano, utilizando cascatas de combustível para apoiar o transporte urbano. Essa combinação confere ao tratamento de resíduos orgânicos um ponto de escoamento comercial além da coleta, de modo que a agregação de grandes geradores e a entrega de combustível utilizável podem reforçar o mesmo modelo de serviço à medida que matéria-prima adicional se torna disponível.
No Sul da Índia, a ordem de fevereiro de 2026 de Kerala alterou o local proposto para o incinerador de resíduos sanitários do cluster de Malappuram de Kuttippuram para Kanjikkode, Palakkad, dentro de um programa regional autorizado de 4 instalações. No Leste da Índia, a Corporação Municipal de Bhubaneswar operacionalizou sua instalação de recuperação de resíduos secos de Palasuni em agosto de 2025, com capacidade de 150 toneladas métricas por dia em relação à geração diária relatada de resíduos secos da cidade de 450 toneladas métricas. A Corporação Municipal de Indore, na Índia Central, anunciou uma parceria com a Astronomical Industries Private Limited em março de 2025 para uma planta de resíduos verdes planejada que produziria pellets de madeira e serragem. O arranjo proposto de Indore atribuiu o fornecimento de resíduos verdes municipais à cidade e a instalação e operação ao parceiro privado. Os locais sancionados de Kerala, o ponto de escoamento operacional de Bhubaneswar e a provisão proposta de matéria-prima municipal de Indore tornam as decisões dos órgãos públicos locais determinantes para o trabalho endereçável dos fornecedores.
Marco Regulatório e Perspectivas
A comparação das jurisdições selecionadas avalia as condições para empresas de processamento de resíduos sob o regime nacional da Índia e o marco de implementação de Maharashtra. As classificações refletem a perspectiva de um operador que busca estabelecer e operar uma instalação de processamento. As Regras de Gestão de Resíduos Sólidos de 2026, notificadas em janeiro de 2026 e em vigor a partir de 1º de abril de 2026, substituíram as regras de 2016. O marco nacional operativo encaminha a autorização de instalações por meio dos órgãos locais e dos Conselhos Estaduais de Controle da Poluição, tornando as licenças de estabelecimento e operação parte da entrega comercial.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | O Conselho Central de Controle da Poluição coordena a implementação com os conselhos estaduais | Conselho de Controle da Poluição de Maharashtra |
| Principais instrumentos ou diretrizes | Regras de Gestão de Resíduos Sólidos de 2026 | Regras nacionais de 2026 e mecanismo de relatório municipal por bairro |
| Efeito comercial | Solicitação pelo Formulário I por meio do órgão local para autorização de instalação pelo conselho estadual | Autorização pelo conselho estadual e um portal municipal para dados de geração e tratamento |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação Média da Índia equilibra uma via de entrada definida pelo Formulário I com o encaminhamento pelo órgão local, a autorização pelo conselho estadual e os retornos recorrentes dos operadores. A classificação Média de Maharashtra reflete os mesmos requisitos de autorização, acrescidos de relatórios municipais diários e mensais por bairro, adicionando uma consideração de coordenação para os operadores que atendem esses municípios. Os operadores de tratamento devem apresentar relatórios trimestrais até o dia 15 do primeiro mês do trimestre seguinte e relatórios anuais pelo Formulário III até 30 de junho ao órgão local para validação. O marco de abril de 2026 permanece em vigor nacional e em Maharashtra, sustentando uma perspectiva de Sem alteração por meio de ciclos de conformidade recorrentes sem uma transição de operador programada posteriormente.
Etapas da Cadeia de Valor
A comparação acompanha os resíduos municipais desde a coleta, passando pela transferência, até o processamento e a recuperação de recursos, incluindo o Combustível Derivado de Resíduos e o composto. A Antony Waste Handling Cell Ltd obtém receita por meio de contratos com órgãos locais urbanos que abrangem coleta, transporte e processamento. A captura de valor, portanto, segue a atividade contratada mesmo quando um operador integrado realiza várias etapas, tornando as transferências operacionais importantes para o serviço que pode entregar.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Coleta | Coletores de resíduos municipais, como a Antony Waste Handling Cell Ltd | Receita de contrato de coleta municipal | Coordenar os muitos pontos de entrega de domicílios e estabelecimentos | Agrupar as paradas de coleta em rotas definidas |
| Transporte e transferência | Operadores de transporte e transferência de resíduos, como a Antony Waste Handling Cell Ltd | Receita de contrato de transporte municipal | Sincronizar as chegadas de coleta, a compactação e o despacho subsequente | Programar as entregas de transferência com a capacidade de transporte subsequente |
| Processamento e recuperação de recursos | Processadores municipais e recuperadores de materiais, como a Antony Waste Handling Cell Ltd | Receita de contrato de processamento e vendas de Combustível Derivado de Resíduos e composto | Coordenar as especificações do combustível recuperado e o escoamento para fornos de cimento | Acordar as especificações do Combustível Derivado de Resíduos e os cronogramas de entrega com as contrapartes de cimento |
| Fonte: Mordor Intelligence | ||||
A Antony Waste Handling Cell Ltd relatou aproximadamente 177.000 toneladas métricas de Combustível Derivado de Resíduos e aproximadamente 15.500 toneladas métricas de composto vendidos no ano fiscal de 2025-26. Essas vendas tornam a qualidade do material específica para o ponto de escoamento e a entrega comercialmente relevantes após o processamento, conferindo aos produtos recuperados uma base de ganhos diferente do trabalho de serviço municipal. A integração, consequentemente, oferece 2 vias para ganhos, enquanto o movimento coordenado de materiais permite que a rede de coleta e transferência apoie o negócio de produtos recuperados.
Cenário Competitivo
Concentração do Mercado
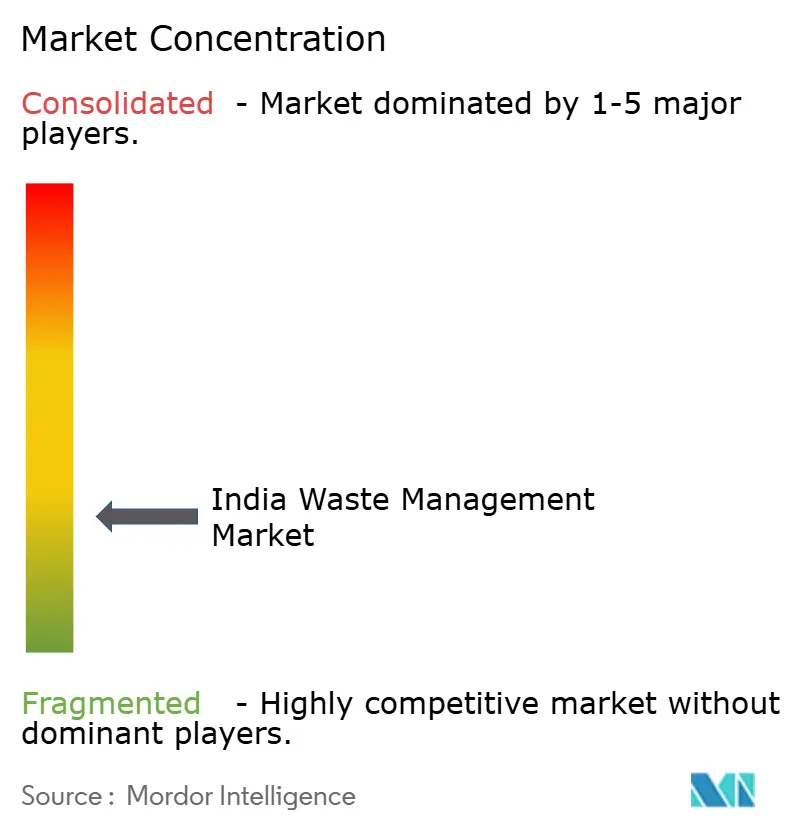
A concorrência combina grupos de serviços municipais e recicladores especializados. A Greeneffect Waste Management Ltd era uma associada da A2Z Infra Engineering no ano fiscal de 2025-26, dentro de um grupo que fornecia coleta, transporte, segregação, processamento e serviços de apoio municipais, principalmente no Norte da Índia. A Antony Waste Handling Cell Ltd relatou 2 prêmios de coleta e transporte municipal em Mumbai em dezembro de 2025, cobrindo aproximadamente 1.250 toneladas métricas por dia por meio de um consórcio sob uma concessão de 7 anos. Esse trabalho plurianual concentra a pressão competitiva dentro de áreas de serviço individuais, pois o grupo de entrega deve sustentar uma obrigação definida de coleta e transporte ao longo da concessão. Para os concorrentes, um arranjo de entrega local credível é, portanto, uma base concreta para licitação, enquanto os consórcios oferecem uma forma de combinar os recursos necessários para a execução municipal.
Em setembro de 2026, a Attero Recycling Pvt Ltd começou a operar um centro de pesquisa e desenvolvimento em Greater Noida para processos de minerais críticos, projetos de automação e atualizações tecnológicas em atividades de recuperação, reciclagem, refino e intermediárias. Em abril de 2026, a JFE Engineering anunciou planos para adquirir participações de 25% em 2 empresas de projetos da Antony Lara Enviro Solutions com concessões assinadas de 20 anos para tratamento de resíduos municipais e geração de energia em Andhra Pradesh. Para os compradores municipais, as concessões assinadas definem um longo relacionamento de serviço, enquanto o investimento de capital proposto vincula um parceiro tecnológico à entrega do projeto. Ao lado da estratégia de concessão da Antony, o investimento da Attero posiciona sua competitividade no desenvolvimento de processos de recuperação, em vez de prêmios para uma área de serviço definida.
A subsidiária da BVG India Ltd, BVG Kshitij Waste Management Services Private Limited, forneceu coleta, segregação e descarte de resíduos sólidos no ano fiscal de 2025. A Cerebra Integrated Technologies Ltd concentrou-se em resíduos eletrônicos no ano fiscal de 2025-26 e apresentou uma solicitação perante o Tribunal Nacional de Direito Societário em Bengaluru em 15 de junho de 2026, buscando um processo de resolução de insolvência corporativa. Sob as regras de resíduos sólidos de 2026, os operadores de processamento solicitam autorização ao conselho estadual por meio dos órgãos locais, enquanto as entidades de coleta e transporte têm obrigações separadas de registro no portal central. A propriedade de 74% da BVG Kshitij pela BVG India no ano fiscal de 2025 torna as próprias obrigações operacionais da subsidiária relevantes para um contrato de coleta ou descarte. A solicitação de junho de 2026 da Cerebra mostra que um fornecedor concentrado em um único fluxo, resíduos eletrônicos, pode enfrentar questões de continuidade que afetam diretamente a escolha da contraparte para contratos de longa duração.
Líderes do Setor de Gestão de Resíduos da Índia
-
Greeneffect Waste Management Ltd
-
Antony Waste Handling Cell Ltd
-
Attero Recycling Pvt Ltd
-
BVG India Ltd
-
Cerebra Integrated Technologies Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gestão de Resíduos da Índia Empresas cobertas neste relatório
- Greeneffect Waste Management Ltd
- Antony Waste Handling Cell Ltd
- Attero Recycling Pvt Ltd
- BVG India Ltd
- Cerebra Integrated Technologies Ltd
- Ecogreen Energy Pvt Ltd
- Ecowise Waste Management Pvt Ltd
- Exigo Recycling Pvt Ltd
- Hanjer Biotech Energies Pvt Ltd
- Hydroair Tectonics (PCD) Ltd
- Indo Enviro Integrated Solutions Pvt Ltd
- JITF Urban Infrastructure Ltd
- NEPRA Resource Management Pvt Ltd
- Re Sustainability Ltd
- Recykal (Rapidue Technologies)
- Saahas Zero Waste
- Spak Green Enviro Pvt Ltd
- Tatva Global Environment Pvt Ltd
- Waste Ventures India Pvt Ltd
- Zonta Infratech Pvt Ltd
Principais Oportunidades para os Participantes do Mercado
A comparação identifica 3 aberturas de serviço para grandes geradores de resíduos, distinguidas pelo fluxo de resíduos e pelo local de processamento exigido. As Regras de Gestão de Resíduos Sólidos de 2026 da Índia entraram em vigor em 1º de abril e estabeleceram o manuseio de resíduos vinculado a certificados por meio de órgãos locais e entidades de processamento registradas. A decisão comercial é qual parte dessa cadeia de entrega um fornecedor pode executar de forma confiável, com o processamento externo e as instalações no local exigindo compromissos operacionais diferentes.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Coleta e recuperação de resíduos secos registrada | O manuseio de resíduos de grandes geradores deve utilizar entidades com o registro exigido | Grandes geradores qualificados com resíduos secos | Combinar coleta, transporte e entrega a processador registrado | Coordenar as coletas com a aceitação a jusante | Coletores e processadores de resíduos secos registrados |
| Processamento externo completo de resíduos úmidos | Os geradores existentes elegíveis precisam de cobertura de processamento para todos os resíduos úmidos | Geradores existentes incapazes de processar no local, com isenção do órgão local | Oferecer capacidade de processamento registrada com coordenação de coleta | Adequar os compromissos de recebimento à obrigação de processamento completo | Processadores de resíduos úmidos registrados |
| Serviços de tratamento de resíduos úmidos no local | Novos grandes geradores devem estabelecer e operar instalações adequadas, incluindo para resíduos de horticultura | Novos grandes geradores de resíduos qualificados | Projetar, estabelecer e apoiar a operação de instalações de tamanho adequado | Entregar capacidade adequada e desempenho operacional sustentado | Fornecedores de projeto e operações de instalações de resíduos úmidos |
| Fonte: Mordor Intelligence | |||||
Para um gerador existente que se qualifica para a via de isenção, um processador externo pode atender à obrigação completa de resduos úmidos. Como os certificados dos órgãos locais devem cobrir todos os resíduos úmidos gerados, um fornecedor que atende essa obrigação precisa de capacidade de recebimento para todo o fluxo da conta. A capacidade registrada disponível, consequentemente, oferece uma via de acesso a contas existentes antes que um operador assuma o desenvolvimento de instalações para novos geradores.
Desenvolvimentos industriais recentes em Mercado de Gestão de Resíduos da Índia
- Set 2026: A Attero Recycling Pvt Ltd começou a operar um centro de pesquisa e desenvolvimento em Greater Noida para processos de minerais críticos, projetos de automação e atualizações tecnológicas em atividades de recuperação, reciclagem, refino e intermediárias.
- Ago 2026: O Gabinete da União da Índia aprovou o GOBARdhan, um esquema nacional de biogás comprimido que combina escoamento garantido, preços estáveis, assistência de capital, conectividade de gasodutos e acesso a financiamento.
- Jun 2026: O Conselho de Administração da Cerebra Integrated Technologies Ltd apresentou uma solicitação perante o Tribunal Nacional de Direito Societário em Bengaluru em 15 de junho de 2026, buscando a instauração de um processo de resolução de insolvência corporativa.
Mercado de Gestão de Resíduos da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de gestão de resíduos da Índia abrange serviços organizados e remunerados de gestão de resíduos realizados na Índia, desde a coleta e o transporte, passando pela triagem, tratamento, reciclagem ou recuperação de recursos, até o descarte final, incluindo serviços de consultoria relacionados. Ele mede os gastos anuais com serviços pelos geradores de resíduos e pelos compradores públicos ou comerciais em fontes e tipos de resíduos na Índia.
Exclusões de escopo: O manuseio informal e não remunerado de resíduos, incluindo o autodescarte e o comércio de sucata não declarado, as vendas independentes de materiais recicláveis recuperados ou outras commodities recuperadas, as vendas de veículos de coleta de resíduos, contêineres, plantas de tratamento ou outros equipamentos de gestão de resíduos, e a construção ou obras de capital independentes para instalações de gestão de resíduos estão excluídos.
Visão Geral da Segmentação
- Por Fonte
- Residencial
- Comercial (varejo, escritório, etc.)
- Industrial
- Médico (Saúde e Farmacêutico)
- Construção e Demolição
- Outros (institucional, agrícola, etc.)
- Por Tipo de Serviço
- Coleta, Transporte, Triagem e Segregação
- Descarte / Tratamento
- Aterro Sanitário
- Reciclagem e Recuperação de Recursos
- Incineração e Conversão de Resíduos em Energia
- Outros (Tratamento Químico, Compostagem, etc.)
- Outros (Consultoria, Auditoria e Treinamento, etc.)
- Por Tipo de Resíduo
- Resíduos Sólidos Urbanos
- Resíduos Industriais Perigosos
- Resíduos Eletrônicos
- Resíduos Plásticos
- Resíduos Biomédicos
- Resíduos de Construção e Demolição
- Resíduos Agrícolas
- Outros Resíduos Especializados (radioativos, etc.)
- Por Região
- Norte da Índia
- Sul da Índia
- Oeste da Índia
- Leste da Índia
- Centro da Índia
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental utiliza fontes como os relatórios anuais de implementação e os dados de geração de resíduos do Conselho Central de Controle da Poluição para estabelecer os fluxos de resíduos regulamentados e as quantidades operacionais relatadas, o Marco Nacional de Economia Circular da Confederação da Indústria Indiana para avaliar as prioridades de recuperação propostas, e a análise da PRS Legislative Research sobre as subvenções para assuntos urbanos para compreender os canais de financiamento municipal. A Pesquisa Econômica fornece um contexto mais amplo sobre as restrições de saneamento urbano e gestão de resíduos, enquanto as regras ministeriais aplicáveis esclarecem quais serviços e geradores estão sujeitos a requisitos formais.
Os registros de empresas, relatórios anuais, apresentações a investidores e a imprensa comercial ou setorial de reputação podem complementar essas fontes com atividade contratual, capacidade de serviço, mudanças operacionais e contexto financeiro. Os dados são verificados cruzadamente em relação à mesma medida, geografia e período sempre que possível. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária baseia-se em funcionários municipais de aquisições e saneamento com sede na Índia, fornecedores organizados de coleta e tratamento, recicladores, geradores industriais de resíduos e especialistas do setor, utilizando perguntas estruturadas para testar as conclusões secundárias sobre escopo de serviço, economia contratual, capacidade operacional e diferenças regionais. Essas discussões esclarecem lacunas de dados e reconciliam evidências conflitantes, verificando cada estimativa em relação a registros públicos, divulgações de empresas e indicadores de mercado independentes antes de incorporar um ajuste fundamentado.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos: 20% | |
| Nível intermediário: 40% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 25% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O modelo estima os gastos anuais com serviços remunerados em toda a Índia usando um total de mercado de cima para baixo, depois verifica porções selecionadas por meio de consolidações de receitas de fornecedores, valores de contratos municipais e taxas de serviço amostradas multiplicadas pelo volume gerenciado. Os principais indicadores incluem a geração e o processamento de resíduos municipais, a capacidade formal de instalações, os prêmios de contratos de coleta e tratamento e a atividade regulamentada de reciclagem. Juntos, eles indicam a base de serviços, a formalização e o mix de trabalho que geram receita. As participações de segmento são construídas a partir da atividade relatada por fonte, tipo de resíduo e serviço, depois verificadas em relação ao total para que os contratos integrados sobrepostos sejam contados uma vez. A análise de cenários combina a geração esperada de resíduos, a penetração de serviços formais, a expansão de contratos e as mudanças no mix de serviços, com os respondentes primários verificando se as premissas operacionais e de aquisição são plausíveis. Para lacunas em uma consolidação de fornecedores ou amostra de contratos, os analistas delimitam a estimativa com a capacidade e as taxas divulgadas, comparam-na com o total nacional e deixam as porções não fundamentadas não alocadas até que sejam corroboradas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam as divulgações dos fornecedores, os prêmios municipais, os indicadores oficiais de resíduos e instalações e os sinais de mercado independentes, depois investigam variações materiais verificando unidades, períodos, geografia, cobertura de serviços e possível dupla contagem. Um segundo analista revisa as reconciliações e os dados do modelo, e os analistas resolvem os valores discrepantes antes da aprovação. O recontato é acionado quando as definições de fonte, o status operacional ou os termos contratuais permanecem pouco claros ou conflitam com outras evidências. O conjunto de dados é atualizado anualmente, revisado entre os ciclos quando uma regra, contrato ou evento de capacidade material altera as perspectivas, e verificado novamente em uma nova revisão pré-entrega.
Tamanho do Mercado de Gestão de Resíduos da Índia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados utilizados para modelar a demanda. O mercado de gestão de resíduos da Índia abrange serviços organizados e remunerados de gestão de resíduos realizados na Índia, desde a coleta e o transporte, passando pela triagem, tratamento, reciclagem ou recuperação de recursos, até o descarte final, incluindo serviços de consultoria relacionados.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem a geração e o processamento de resíduos municipais, a capacidade formal de instalações, os prêmios de contratos de coleta e tratamento e a atividade regulamentada de reciclagem.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,12 bilhões de USD (2027) | |
| Consultoria Global A | 13,57 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 10,3% abaixo do valor de 2027 deste relatório de 15,12 bilhões de USD, 2 anos depois. A estimativa usa uma base de 2025 e uma trajetória de crescimento publicada mais baixa até 2032, que aponta abaixo da comparação de 2027. |
| Periódico do Setor B | 22,17 bilhões de USD (2023) | Em sua base de 2023, esta estimativa está 46,6% acima do valor de 2027 deste relatório de 15,12 bilhões de USD, 4 anos depois. Seu crescimento previsto publicado de 12,5% aponta para uma estimativa mais alta do que a comparação de crescimento mais lento. |
Os analistas da Mordor Intelligence triangulam as divulgações dos fornecedores, os prêmios municipais, os indicadores oficiais de resíduos e instalações e os sinais de mercado independentes, depois investigam variações materiais verificando unidades, períodos, geografia, cobertura de serviços e possível dupla contagem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de gestão de resíduos da Índia?
O tamanho deve aumentar de 15,12 bilhões de USD em 2027 para 20,33 bilhões de USD até 2032, a um CAGR de 6,1% no período de 2027 a 2032.
O que está impulsionando a demanda por serviços de gestão de resíduos na Índia?
As regras de resíduos sólidos de 2026 e as obrigações dos produtores de baterias apoiam os serviços relacionados à conformidade. O marco de 2026 exige a separação na fonte de resíduos úmidos, secos, sanitários e de cuidados especiais.
Qual fonte lidera a receita dos serviços de gestão de resíduos na Índia?
Os resíduos residenciais representaram 48,36% da receita em 2026. Os resíduos comerciais têm previsão de crescimento mais rápido por fonte, a um CAGR de 8,2% no período de 2027 a 2032.
Quais empresas participam do setor de gestão de resíduos da Índia?
Os participantes incluem Greeneffect Waste Management Ltd, Antony Waste Handling Cell Ltd, Attero Recycling Pvt Ltd, BVG India Ltd e Cerebra Integrated Technologies Ltd.
Qual desafio operacional poderia limitar o crescimento do processamento de resíduos na Índia?
Até janeiro de 2026, apenas 90% dos bairros nas cidades estatutárias da Índia haviam alcançado 100% de segregação na fonte. Um diagnóstico municipal de 2025 associou a segregação limitada a trabalho adicional de separação e menor valor de revenda do material.
Qual região indiana lidera a receita e qual está crescendo mais rapidamente?
A Índia Ocidental deteve 26,71% da receita em 2026. A Índia Setentrional é a região de crescimento mais rápido, com um CAGR previsto de 6,8% no período de 2027 a 2032.