
Tamanho e Participação do Mercado de Reciclagem Têxtil
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.60 % |
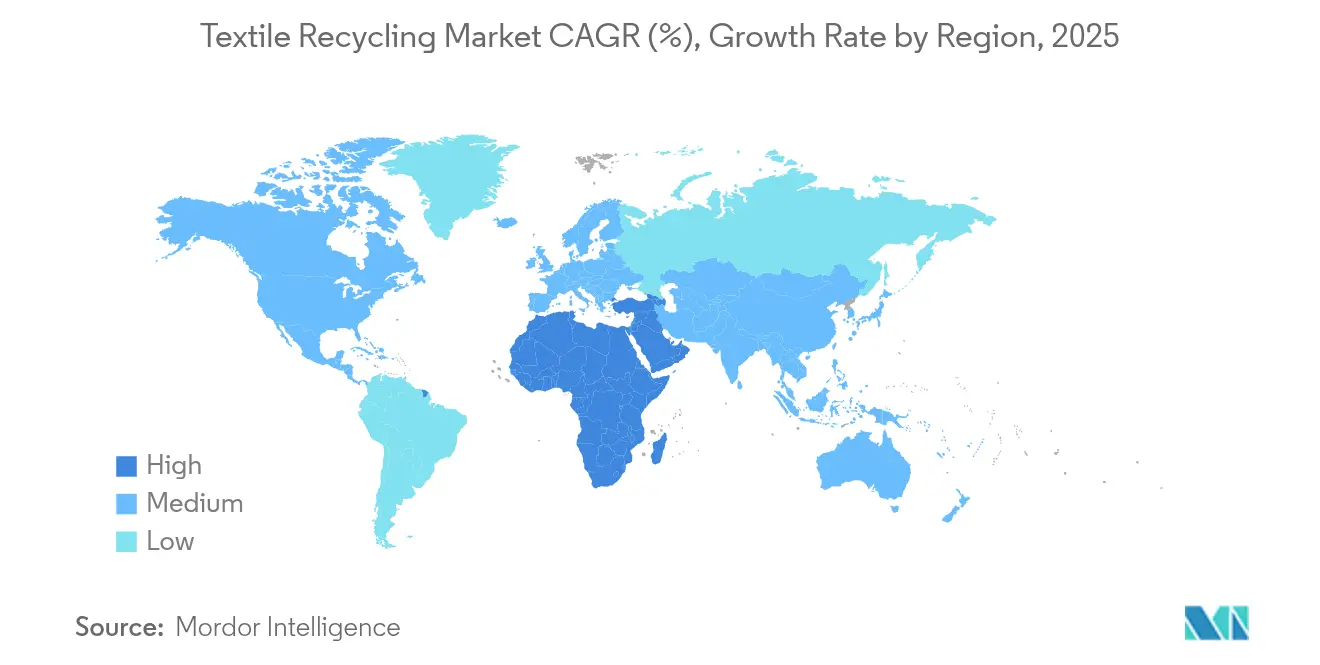
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reciclagem Têxtil por Mordor Intelligence
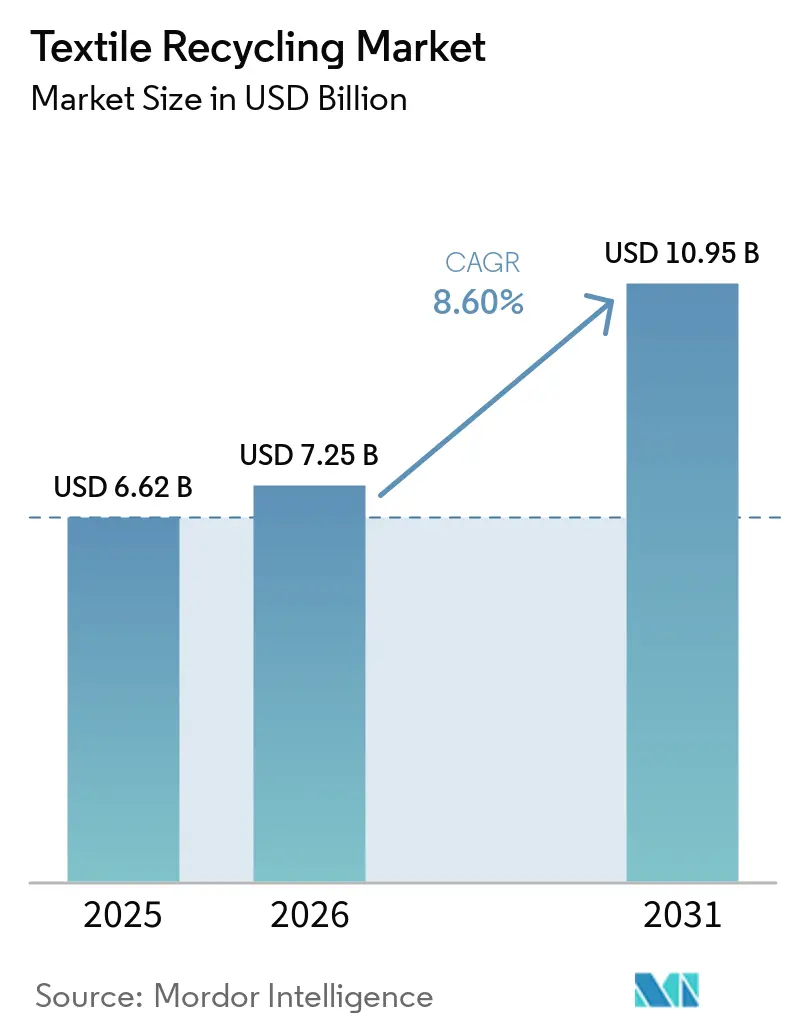
O tamanho do Mercado de Reciclagem Têxtil foi avaliado em 6,62 bilhões de USD em 2025 e estima-se que cresça de 7,25 bilhões de USD em 2026 para atingir 10,95 bilhões de USD até 2031, a uma CAGR de 8,60% durante o período de previsão (2026-2031).
A crescente pressão regulatória, em especial a política de Responsabilidade Estendida do Produtor (REP) da União Europeia, está transformando passivos de resíduos em fontes de receita e reformulando as prioridades de investimento. As marcas de moda rápida agora firmam acordos de compra de longo prazo que garantem demanda por fibras recicladas, permitindo que os fornecedores de tecnologia obtenham financiamento para plantas avançadas de despolimerização. A concentração manufatureira da Ásia fornece matéria-prima abundante, enquanto o Oriente Médio avança com base em incentivos de economia circular. Os avanços na reciclagem química estão reduzindo a diferença de qualidade em relação aos materiais virgens, mas os elevados custos de capital e a alta intensidade energética continuam sendo obstáculos persistentes.
Principais Conclusões do Relatório
- Por material, o poliéster deteve 44,30% da participação do mercado de reciclagem têxtil em 2025, enquanto o nylon avança a uma CAGR de 9,41% até 2031.
- Por fonte de resíduo, os resíduos pós-consumo representaram 60,40% do mercado de reciclagem têxtil em 2025; as fontes pré-consumo registraram a expansão mais rápida, com CAGR de 9,52% até 2031.
- Por aplicação, o vestuário respondeu por 39,85% da demanda em 2025, enquanto o setor automotivo deve crescer 9,52% ao ano até 2031.
- Por processo, os métodos mecânicos capturaram 81,20% do tamanho do mercado de reciclagem têxtil em 2025; as rotas químicas estão se expandindo a uma CAGR de 12,54%.
- Por geografia, a Ásia-Pacífico dominou com uma participação de 46,10% em 2025; o Oriente Médio está posicionado para uma CAGR de 8,74% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Reciclagem Têxtil*
| Fator Impulsionador | % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implementação da Responsabilidade Estendida do Produtor (REP) Impulsionada pelo Pacto Verde na UE | +2.1% | Europa, com repercussão na América do Norte | Médio prazo (2-4 anos) |
| Compromissos de Marcas de Moda Rápida com ≥50% de Fibra Reciclada até 2026 | +1.8% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão da Despolimerização Química Viabilizando o Poliéster de Ciclo Fechado | +1.5% | Global, com implantação inicial na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Cotas de Aterro/Incineração da China Forçando Investimentos em Reciclagem nas Fábricas Domésticas | +1.2% | Núcleo da APAC, particularmente a China | Médio prazo (2-4 anos) |
| Plataformas de Rastreabilidade em Cadeia de Blocos Aumentando a Aceitação das Marcas | +0.8% | Global, com adoção por marcas premium em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Demanda de Amortecimento de Ruído, Vibração e Aspereza (NVH) Automotivo por Não Tecidos Reciclados na América do Norte | +0.6% | América do Norte, com expansão para a Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Implementação da Responsabilidade Estendida do Produtor Impulsionada pelo Pacto Verde na UE
A coleta separada obrigatória de têxteis começa em todo o bloco em janeiro de 2025, transferindo os custos de descarte para os produtores por meio de taxas eco-moduladas[1]. A França já canaliza cerca de EUR 100 milhões por ano de seu programa para infraestrutura de coleta que processa 240.000 toneladas de resíduos. Pioneiros como os Países Baixos atingiram taxas de reciclagem de 50% dois anos antes da meta da UE, demonstrando escalabilidade. O SB 707 da Califórnia espelha o modelo, evitando a arbitragem regulatória e padronizando limites mínimos de reciclagem. A receita previsível de taxas reduz o risco dos projetos, acelerando a implantação de centros regionais de processamento.
Compromissos de Marcas de Moda Rápida com ≥50% de Fibra Reciclada até 2026
O acordo de compra de sete anos no valor de USD 600 milhões do H&M Group com a Syre ilustra como as garantias de compra estão reduzindo o risco dos investimentos em reciclagem química[2]. A Gap Inc. e a Carter's compartilham metas comparáveis de cadeia de suprimentos, elevando a demanda contratada agregada para mais de USD 2 bilhões. O poliéster reciclado atualmente comanda prêmios de preço de 15-20% em relação aos equivalentes virgens, fortalecendo a visibilidade de receita para os fornecedores. Os contratos de longo prazo reduzem o custo de aquisição de clientes e apoiam a construção de instalações financiadas por dívida, especialmente na Ásia e na Europa, onde as marcas mantêm clusters de produção.
Expansão da despolimerização química viabilizando o poliéster de ciclo fechado
Circ LLC, Syre e Eastman Chemical Co. avançaram individualmente em projetos de várias centenas de milhões de dólares em 2025, reportando produção de qualidade virgem com pegadas de carbono até 85% menores em relação ao poliéster de rota fóssil. Inovações apoiadas por universidades, como a glicólise assistida por micro-ondas, atingem 88% de circularidade em 15 minutos, abrindo caminho para operações de alto rendimento. Parcerias estratégicas com produtores de fibras protegem os fluxos de matéria-prima e de compra, posicionando a reciclagem química como um complemento viável às rotas mecânicas.
Cotas de Aterro e Incineração da China Forçando Investimentos em Reciclagem nas Fábricas Domésticas
Os projetos-piloto de Cidade de Resíduo Zero agora abrangem 108 municípios, restringindo volumes de aterro e incineração e incentivando a recuperação de recursos[3]. Apesar de gerar 26 milhões de toneladas de resíduos têxteis anualmente, a China recicla apenas 20%, expondo um mercado doméstico considerável assim que as barreiras regulatórias ao conteúdo reciclado forem aliviadas. Incentivos e cotas municipais estão impulsionando modernizações de fábricas e joint ventures voltadas a reter valor internamente em vez de exportar resíduos.
Análise de Impacto das Restrições do Mercado de Reciclagem Têxtil*
| Fator Restritivo | % Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e Linhas Químicas de Alta Intensidade Energética Limitando a Comercialização | -1.4% | Global, afetando particularmente os mercados emergentes | Longo prazo (≥ 4 anos) |
| Contaminação por Mistura de Fibras Complicando a Triagem Automatizada e o Rendimento | -1.1% | Global, com desafios agudos em fluxos de resíduos pós-consumo | Médio prazo (2-4 anos) |
| Ausência de Benchmarks de Preços por Grau de Fardo Reduzindo a Confiança dos Investidores | -0.8% | Global, com impacto particular no financiamento em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Infraestrutura de Coleta Fragmentada nos EUA e na Ásia Emergente | -0.7% | Estados Unidos e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e Linhas Químicas de Alta Intensidade Energética Limitando a Comercialização
As unidades típicas requerem USD 200–500 milhões, e a demanda de energia varia de 15–25 GJ por tonelada, cinco vezes a alternativa mecânica[4]. A falência da Renewcell AB em 2024 ilustrou a fragilidade do financiamento apesar das parcerias com marcas. Subsídios como a concessão do Departamento de Energia agora revogada da Eastman Chemical Co. destacam a dependência do apoio político. A intensidade de capital frequentemente localiza projetos em regiões da OCDE, deixando os mercados emergentes ricos em matéria-prima mal atendidos.
Contaminação por Mistura de Fibras Complicando a Triagem Automatizada e o Rendimento
Os scanners de infravermelho próximo atingem apenas 85% de precisão em misturas ricas em elastano, gerando rebaixamentos de qualidade e perda de material. As linhas-piloto na França processam 25.000 toneladas anualmente, mas precisam desviar frações contaminadas para usos de menor valor. As novas químicas de separação são promissoras, mas acrescentam custo e complexidade, sustentando um prêmio de preço para resíduos pré-consumo limpos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Reciclagem Têxtil
Por Material:
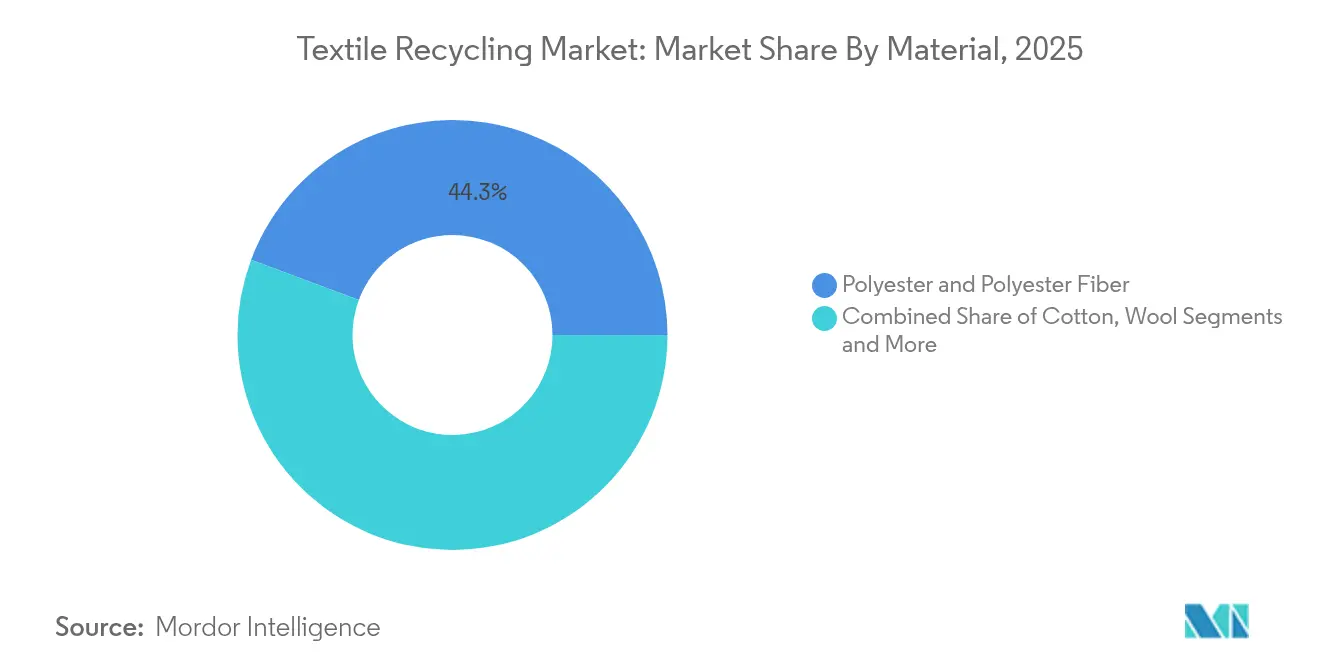
A Dominância do Poliéster Impulsiona a Inovação QuímicaO poliéster respondeu por 44,30% do mercado de reciclagem têxtil em 2025, apoiado por cadeias de suprimentos de PET consolidadas e pela familiaridade do consumidor. Os processos mecânicos lidam com fluxos limpos de forma eficiente, enquanto a despolimerização química elimina quedas de qualidade, ampliando o uso em vestuário de alto padrão. O segmento de nylon está se expandindo a um CAGR de 9,41%, impulsionado por misturas automotivas e de artigos esportivos que exigem alta resistência à tração. Tecnologias como o ECONYL alimentam ciclos de ciclo fechado, sinalizando prontidão comercial. O algodão encontra limites políticos na China, mas as químicas de recuperação de misturas como o REFIBRA abrem nichos incrementais. Categorias menores — lã, seda e acrílico — avançam à medida que as linhas-piloto comprovam a viabilidade técnica e as marcas diversificam as estratégias de matérias-primas.



Por Fonte de Resíduo:
O Crescimento Pré-Consumo Supera o Volume Pós-ConsumoOs fluxos pós-consumo detinham uma participação de 60,40% do mercado de reciclagem têxtil em 2025, refletindo os mandatos de desvio de aterros e as redes de coleta beneficente consolidadas. No entanto, os resíduos pré-consumo devem se expandir a um CAGR de 8,52%, pois os retalhos de fábrica oferecem composição uniforme, rendimentos mais elevados e prêmios de valor de 20–30%. A regra de coleta separada da UE, em vigor em 2025, dobrará os volumes pós-consumo regionais até 2030, comprimindo as margens a menos que a triagem automatizada melhore. Os passaportes digitais e a robótica de triagem por cor são soluções emergentes que podem desbloquear valor latente ao aumentar a precisão de identificação.
Por Aplicação do Usuário Final:
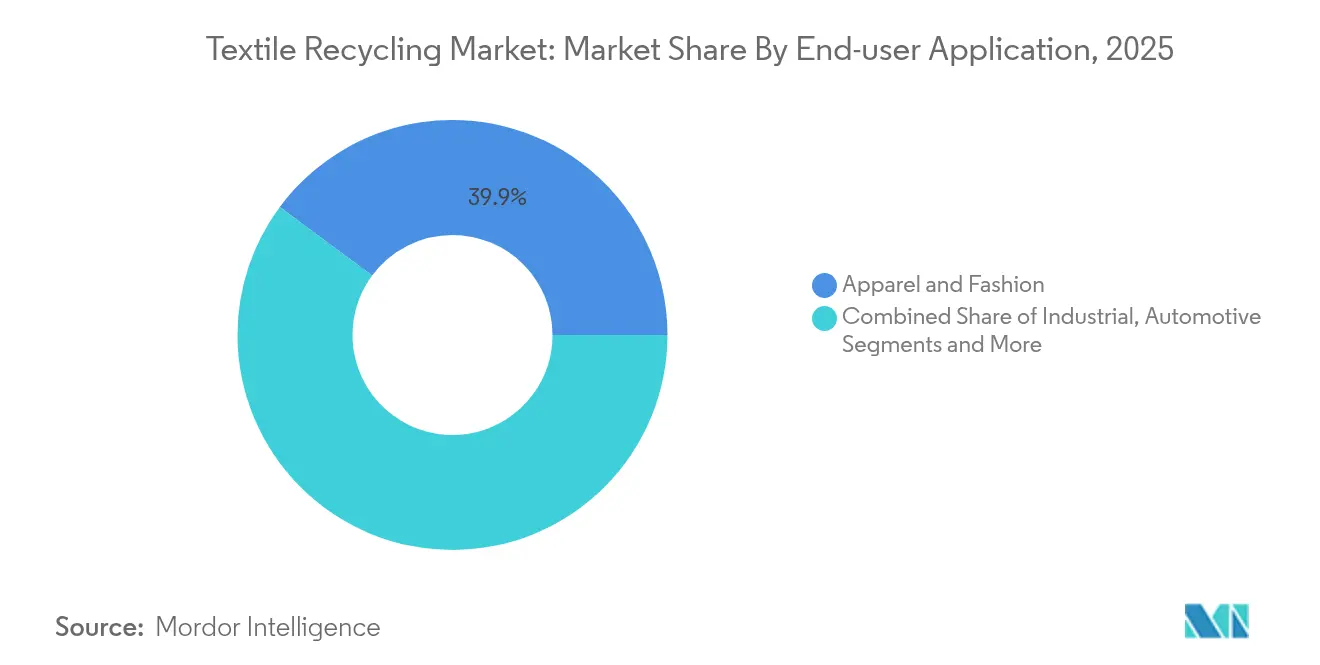
A Aceleração Automotiva Supera o Crescimento do VestuárioO vestuário manteve uma participação de 39,85% do mercado de reciclagem têxtil em 2025, apoiado pelos compromissos das marcas com conteúdo reciclado em suas linhas principais. Os interiores automotivos e os componentes de amortecimento de ruído, vibração e aspereza (NVH), no entanto, devem crescer 9,52% ao ano até 2031 devido às metas regulatórias de eficiência de combustível e aos ganhos de desempenho acústico. Os participantes do setor demonstram compósitos de poliamida reciclada com resistência à tração superior a 67 MPa, atendendo aos limites dos fabricantes de equipamentos originais (OEM). Panos industriais, meios de filtração e painéis de isolamento representam saídas adicionais, ampliando os fluxos de receita além da moda.

Por Processo de Reciclagem:
O Crescimento Químico Desafia a Dominância MecânicaAs rotas mecânicas representaram 81,20% do tamanho do mercado de reciclagem têxtil em 2025, graças à simplicidade e ao baixo custo. As técnicas químicas estão crescendo 12,54% ao ano à medida que as plantas de prova de conceito reduzem o risco da química escalável. A Ioncell e a CuRe alcançam resultados de qualidade quase virgem, conquistando compromissos de marcas globais. A recuperação térmica declina à medida que os marcos regulatórios favorecem a circularidade de materiais em detrimento da combustão, reorientando os investimentos para processos de valor agregado.
Análise Geográfica
Mercado de Reciclagem Têxtil na APAC
A Ásia-Pacífico liderou o mercado de reciclagem têxtil com uma participação de 46,10% em 2025, sustentada pela enorme produção de fibras e pelos polos de vestuário orientados exportação que geram volumes expressivos de resíduos. O fluxo de 26 milhões de toneladas de resíduos da China supera em muito o de seus pares globais; no entanto, as restrições ao conteúdo reciclado direcionam grande parte da produção para o exterior, reduzindo a demanda interna. O Vietnã desponta como local preferencial para a construção de plantas em escala gigantesca, graças a incentivos políticos e à proximidade de clusters industriais. A Índia apresenta deficiências de infraestrutura: apenas 13% dos resíduos são reutilizados, mas iniciativas do governo central e parcerias privadas estão ganhando força.
Mercado de Reciclagem Têxtil no MEA
O Oriente Médio e a África constituem a região de crescimento mais acelerado no mercado de reciclagem têxtil, com um CAGR de 8,74%. Programas dos Emirados Árabes Unidos, como o Circulife, combinam campanhas de coleta no varejo com capacidade de processamento, posicionando o Golfo como um polo regional de reciclagem. A Turquia aproveita seu status de união aduaneira com a UE para importar fardos pós-consumo europeus, processá-los de forma competitiva e reexportar fios, explorando uma adjacência pouco atendida entre duas grandes zonas de consumo.
Mercado de Reciclagem Têxtil nas Américas e na Europa
A Europa atua como referência regulatória no mercado de reciclagem têxtil; a implementação da Responsabilidade Estendida do Produtor (REP) a partir de 2025 deverá elevar os volumes coletados para 4,5 a 7,2 milhões de toneladas até 2030. A América do Norte segue com mandatos estaduais como o SB 707 da Califórnia e esforços de coordenação federal que poderão desbloquear uma oportunidade de fibra a fibra avaliada em 1,5 bilhão de USD. Os projetos incipientes da América do Sul no Brasil e no Chile ilustram o crescente interesse, especialmente onde os governos enxergam a reciclagem como um instrumento de geração de empregos.
Cenário Competitivo
Concentração do Mercado
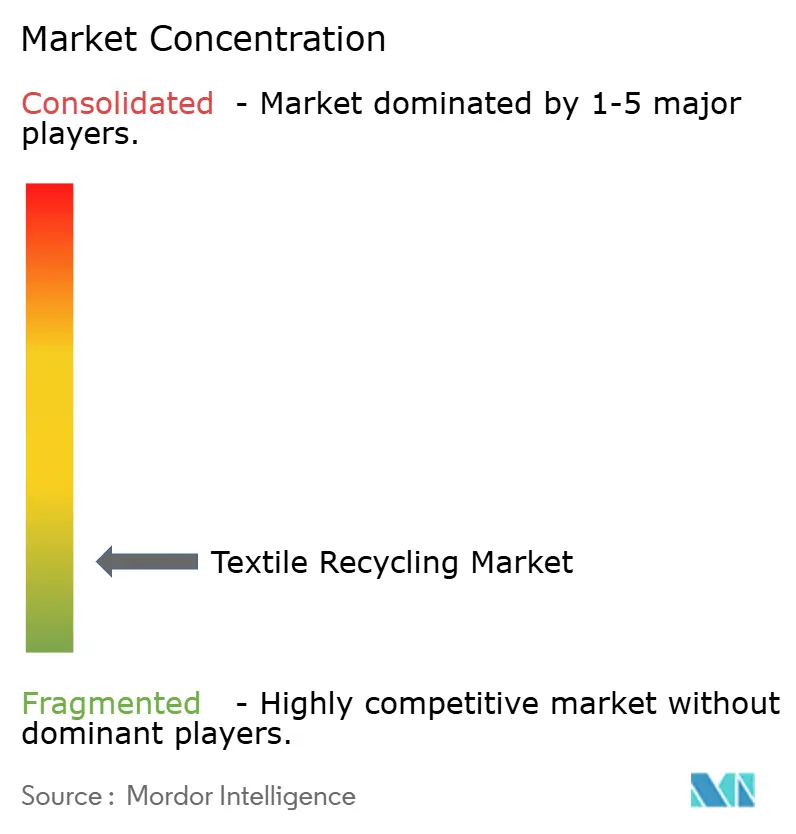
A intensidade competitiva no mercado de reciclagem têxtil permanece altamente fragmentada. Nenhum participante detém mais do que uma participação de um único dígito baixo, refletindo regulamentações regionais variadas, divergência tecnológica e logística de matéria-prima. As startups, incluindo Circ LLC, Syre e Infinited Fiber Co., priorizam as rotas químicas, enquanto os incumbentes como Lenzing AG, Eastman Chemical Co. e Unifi Inc. aproveitam os ativos de purificação existentes para escalar as linhas de reciclagem mecânica. As alianças estratégicas sustentam a maioria das expansões de capacidade: a Circ LLC se alinha com a Birla Cellulose (Aditya Birla) para o fornecimento de polpa, e a Eastman Chemical Co. colabora com marcas de vestuário para a compra, casando a segurança a montante com a certeza de demanda a jusante.
Os participantes nativos digitais, como a Swatchloop e a TextileGenesis, monetizam serviços de dados, oferecendo orientação de triagem baseada em inteligência artificial e credenciais de rastreabilidade que reduzem os custos de conformidade. Os especialistas em triagem automatizada fazem parceria com grandes empresas de gestão de resíduos, visando soluções integradas que forneçam aos recicladores especificações e previsibilidade por grau de fardo. Os investidores financeiros visam plataformas comprovadas: os negócios apoiados pela KKR e os empréstimos de bancos multilaterais financiam centros regionais onde a clareza regulatória e o acesso à matéria-prima convergem.
A diferenciação tecnológica ainda define a captura de valor. As empresas que oferecem despolimerização agnóstica a misturas ou solventes de baixa energia ganham poder de precificação e adoção rápida. No entanto, o alto CAPEX fomenta monopólios regionais em torno de cada planta, limitando a consolidação global no curto prazo. À medida que mais taxas de REP fluem para a infraestrutura, espera-se que o campo se incline para operadores verticalmente integrados que controlam a coleta, o processamento e os materiais de marca.
Líderes do Setor de Reciclagem Têxtil
-
Worn Again Technologies
-
Lenzing Group
-
Birla Cellulose
-
Pistoni S.R.L
-
Waste Management Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Reciclagem Têxtil Empresas cobertas neste relatório
- Lenzing AG
- Birla Cellulose (Aditya Birla)
- Unifi Inc.
- Renewcell AB
- Worn Again Technologies
- Waste Management Inc.
- American Textile Recycling Service
- Boer Group Recycling Solutions
- I:Collect GmbH (I:CO)
- Infinited Fiber Co.
- Eastman Chemical Co. (Naia™ Renew)
- Circ LLC
- Carbios SA
- Loop Industries Inc.
- Soex Group
- Textile Recycling International
- Evrnu SPC
- Pistoni SRL
- Gemini Corporation NV
- The Woolmark Company*
Desenvolvimentos Recentes do Setor no Mercado de Reciclagem Têxtil
- Junho de 2025: A Eastman Chemical Co. lançou o enchimento de cama Naia™ Renew com 40% de conteúdo reciclado, ampliando o escopo de aplicação em têxteis para o lar.
- Maio de 2025: O Departamento de Energia retirou a concessão de USD 375 milhões da Eastman Chemical Co. para sua instalação no Texas, sublinhando o risco impulsionado por políticas.
- Março de 2025: A Lenzing AG expandiu o portfólio LENZING™ Lyocell Fill, adicionando variantes mais finas para conforto e eficiência de recursos.
- Fevereiro de 2025: A Reju e a Nouvelles Fibres Textiles formaram um ecossistema francês para fornecer matérias-primas secundárias que reduzem a pegada de carbono do Reju Polyester™ em 50%.
Mercado de Reciclagem Têxtil Escopo do relatório e metodologia de pesquisa
Definições do Mercado e Principais Coberturas
Nosso estudo define o mercado de reciclagem têxtil como toda atividade industrial que coleta, classifica, processa mecânica ou quimicamente materiais têxteis ou de vestuário descartados e, em seguida, vende a fibra, o fio ou a matéria-prima recuperados de volta às cadeias de suprimentos de manufatura em todo o mundo. De acordo com os dados da Mordor Intelligence, essas transações geraram 6,62 bilhões de USD em 2025.
Exclusões do Escopo: A análise exclui plataformas de revenda ou aluguel em que as peças permanecem intactas e qualquer receita proveniente de incineração para recuperação de energia.
Visão Geral da Segmentação
- Por Material
- Algodão
- Poliéster e Fibra de Poliéster
- Lã
- Nylon e Fibra de Nylon
- Outros (Seda, Acrílico, Misturas)
- Por Fonte de Resíduo
- Pré-consumo (Retalhos de fábrica, Resíduos de fio)
- Pós-consumo (Roupas Descartadas e Têxteis Domésticos)
- Por Aplicação do Usuário Final
- Vestuário e Moda
- Industrial (Panos, Filtração, Equipamentos de Segurança)
- Artigos para o Lar e Tapetes
- Automotivo e Transporte
- Construção Civil
- Outros (Produtos de Varejo/Consumo, etc.)
- Por Processo de Reciclagem
- Reciclagem Mecânica
- Reciclagem Química (Despolimerização, Dissolução)
- Recuperação Térmica/Energética
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN (Indonésia, Tailândia, Filipinas, Malásia, Vietnã)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- África do Sul
- Nigéria
- Egito
- Restante do Oriente Médio e África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Complementamos o trabalho de gabinete com entrevistas e pesquisas breves abrangendo recicladores mecânicos europeus, coletores beneficentes dos Estados Unidos, fiandeiros de extremidade aberta indianos que utilizam algodão recuperado e startups que comercializam a despolimerização química na China. Diálogos com autoridades responsáveis pela supervisão de mandatos de responsabilidade estendida do produtor nos ajudaram a testar as premissas de taxa de coleta e adoção.
Pesquisa de Gabinete
Iniciamos com dados abertos do Eurostat sobre resíduos têxteis pós-consumo, relatórios de descarte da Agência de Proteção Ambiental dos Estados Unidos, tabelas de fluxo de materiais do Departamento Nacional de Estatísticas da China e códigos comerciais do UN Comtrade cobrindo roupas usadas e fibras regeneradas. Documentos de política da Agência Europeia do Ambiente, roteiros de circularidade da Fundação Ellen MacArthur e trabalhos revisados por pares em Resources, Conservation & Recycling forneceram benchmarks de rendimento e cronogramas regulatórios. Registros de empresas de produtores de fibras listados, auditorias de coleta de ONGs, rastreamentos de remessas obtidos por meio do Volza e instantâneos financeiros do D&B Hoovers nos permitiram verificar adições de capacidade e preços médios de venda. As fontes aqui citadas são ilustrativas; muitas outras referências públicas e pagas foram analisadas durante a coleta, validação e esclarecimento dos dados.
Dimensionamento do Mercado e Previsão
Uma reconstrução de cima para baixo começou com a geração de resíduos têxteis por país, ajustada pelas taxas de coleta documentadas e pelos rendimentos de recuperação de materiais para derivar a tonelagem de fibra reciclável, que foi monetizada utilizando preços médios de venda específicos por região. Verificações seletivas de baixo para cima incluíram consolidações de capacidade de trituração e amostragem de preço médio de venda × volume para seis grandes recicladores que validaram os totais. Os principais impulsionadores do modelo incluem o consumo de vestuário per capita, as datas de início de responsabilidade estendida do produtor anunciadas, os diferenciais de rendimento mecânico versus químico, os spreads de preço entre fibras virgens e recicladas e as reduções de custo pela curva de aprendizado. Uma regressão multivariada combinada com análise de cenários projeta essas variáveis até 2030; as lacunas nos insumos de baixo para cima são preenchidas com benchmarks de rendimento em escala piloto.
Validação de Dados e Ciclo de Atualização
Os resultados passam por uma revisão em dois estágios, na qual analistas sênior comparam os resultados com fluxos históricos de comércio e auditorias independentes de resíduos; anomalias acionam o recontato das fontes antes da aprovação final. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos relevantes, e uma revisão final antes da publicação garante que os clientes recebam a visão calibrada mais recente.
Por que a Linha de Base de Reciclagem Têxtil da Mordor Intelligence Resiste ao Escrutínio
As estimativas publicadas frequentemente divergem porque as empresas variam o escopo, as premissas de rendimento e a frequência de atualização.
As diferenças geralmente dependem de se a receita de revenda é contabilizada, se a recuperação de energia está incluída, a amplitude dos fluxos de resíduos modelados e o alinhamento do ano-moeda. Os analistas da Mordor Intelligence restringem o escopo à receita real de regeneração de fibras, aplicam preços de venda vigentes e revisitam as premissas de rendimento a cada doze meses, tornando nossa linha de base confiável para os tomadores de decisão.
Comparação de Benchmarks
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 6,62 bilhões de USD | Mordor Intelligence | - |
| 8,41 bilhões de USD | Consultoria Global A | Inclui margens do canal de distribuição e receita de revenda; utiliza preços de 2024 sem ajuste cambial |
| 4,97 bilhões de USD | Editora Setorial B | Exclui a receita de reciclagem química e modela apenas resíduos de vestuário, resultando em menor expansão de capacidade |
A comparação mostra que os totais aumentam quando a atividade varejista é incorporada e diminuem quando a produção química é ignorada. Ao centrar-se em resultados de reciclagem verificáveis e em variáveis regularmente atualizadas, a Mordor Intelligence entrega uma linha de base equilibrada e transparente na qual os clientes podem agir com confiança.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de reciclagem têxtil?
O mercado de reciclagem têxtil atingiu 7,25 bilhões de USD em 2026 e deve crescer para 10,95 bilhões de USD até 2031.
Qual segmento de material domina a reciclagem têxtil?
O poliéster lidera, detendo 44,30% da participação do mercado de reciclagem têxtil em 2025.
Por que o Oriente Médio é a região de crescimento mais rápido?
O Oriente Médio e África (MEA) é a região de crescimento mais rápido no mercado de reciclagem têxtil, com projeção de expansão a uma CAGR de 8,74% de 2026 a 2031. O crescimento é impulsionado por incentivos à economia circular, expansão da infraestrutura de reciclagem, iniciativas dos Emirados Árabes Unidos como o Circulife, e pelo papel da Turquia no processamento e reexportação de resíduos têxteis para a União Europeia.
Como as políticas de Responsabilidade Estendida do Produtor influenciam o mercado?
A REP transfere os custos de fim de vida para os produtores, garantindo receita previsível de taxas para os recicladores e exigindo sistemas de coleta que ampliam o fornecimento de matéria-prima em toda a UE e em outras regiões que adotam o modelo.