
Tamanho e Participação do Mercado de Gestão de Resíduos do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
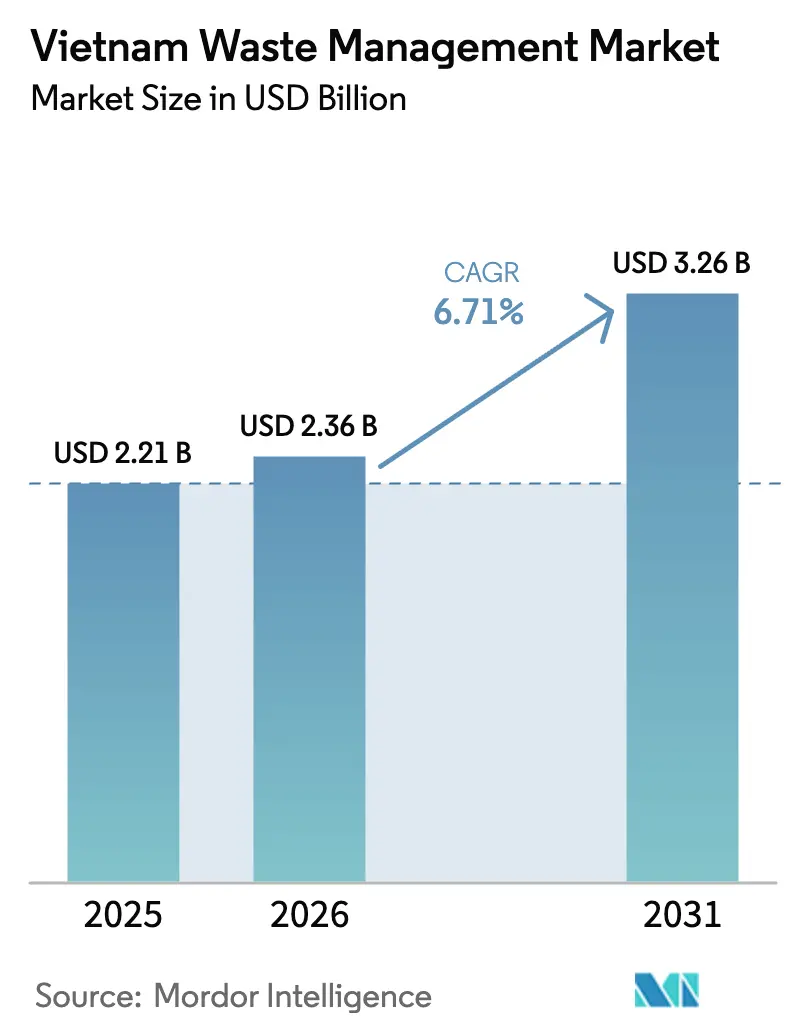
| Tamanho do mercado no ano base (2025) | 2.21 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.26 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.71 % |
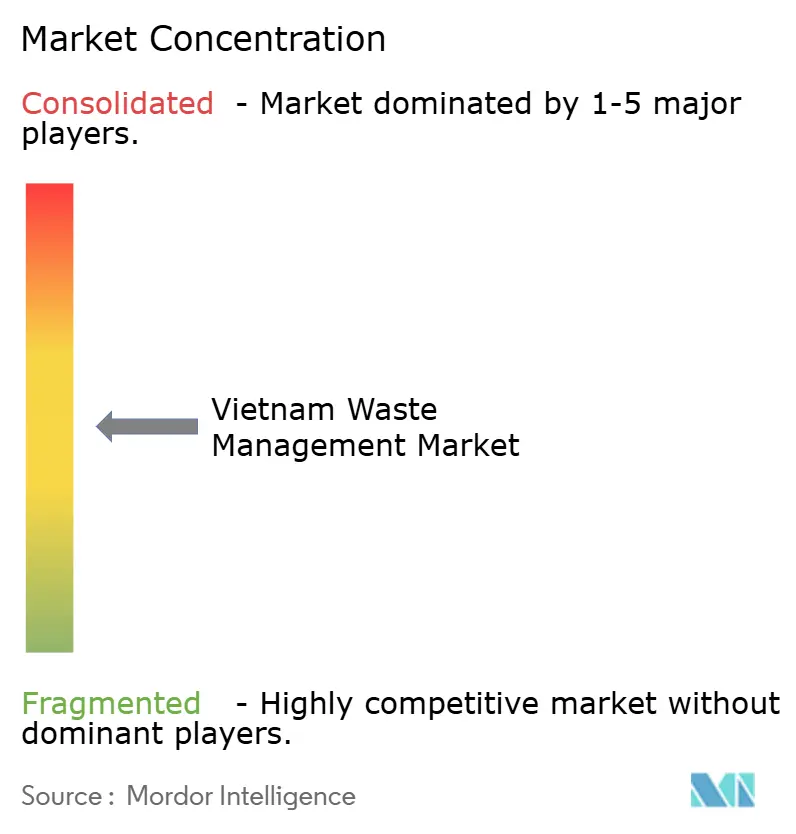
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Resíduos do Vietnã por Mordor Intelligence
O tamanho do Mercado de Gestão de Resíduos do Vietnã em 2026 é estimado em USD 2,36 bilhões, crescendo a partir do valor de 2025 de USD 2,21 bilhões, com projeções para 2031 mostrando USD 3,26 bilhões, crescendo a uma CAGR de 6,71% no período de 2026 a 2031. A aceleração da urbanização, legislações ambientais mais rigorosas e um roteiro nacional de economia circular continuam a remodelar a demanda, enquanto as regras de responsabilidade estendida do produtor (EPR) orientam os fabricantes para canais formais de reciclagem. Campanhas de saúde pública e ferramentas digitais de otimização de rotas estão elevando as taxas de separação na fonte na Cidade de Ho Chi Minh e em Hanói, criando novos volumes para tratamento avançado. O crescente investimento estrangeiro direto está trazendo tecnologias de resíduos para energia, reciclagem de poliéster-para-poliéster e compostagem de alta pureza para mercados provinciais. Ao mesmo tempo, os desenvolvedores de projetos precisam contornar obstáculos de aquisição de terras, lacunas de coleta rural e orçamentos provinciais limitados, todos os quais retardam a implantação de infraestrutura.
Principais Conclusões do Relatório
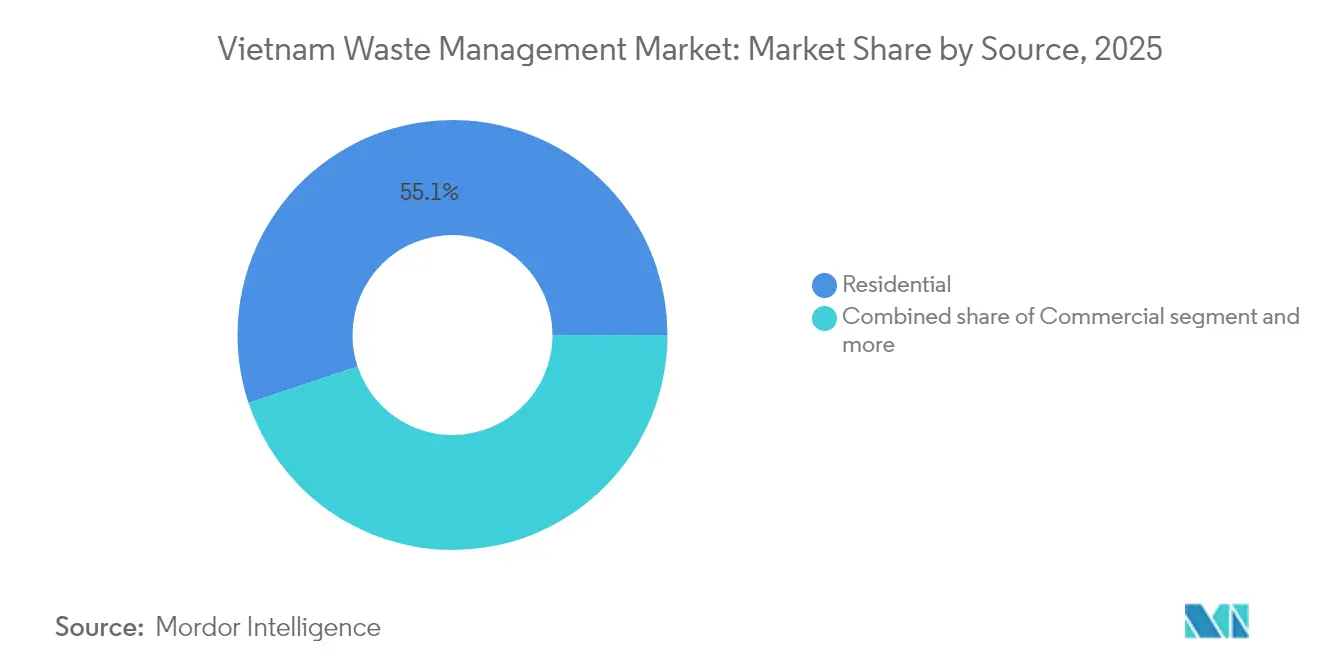
- Por fonte, os fluxos residenciais dominaram com 55,12% de participação no tamanho do mercado de gestão de resíduos do Vietnã em 2025, enquanto os resíduos comerciais devem registrar a maior CAGR de 7,92% até 2031.
- Por tipo de serviço, coleta, transporte, triagem e segregação capturaram 46,31% da participação do mercado de gestão de resíduos do Vietnã em 2025, enquanto a reciclagem e a recuperação de recursos devem avançar a uma CAGR de 8,02% até 2031.
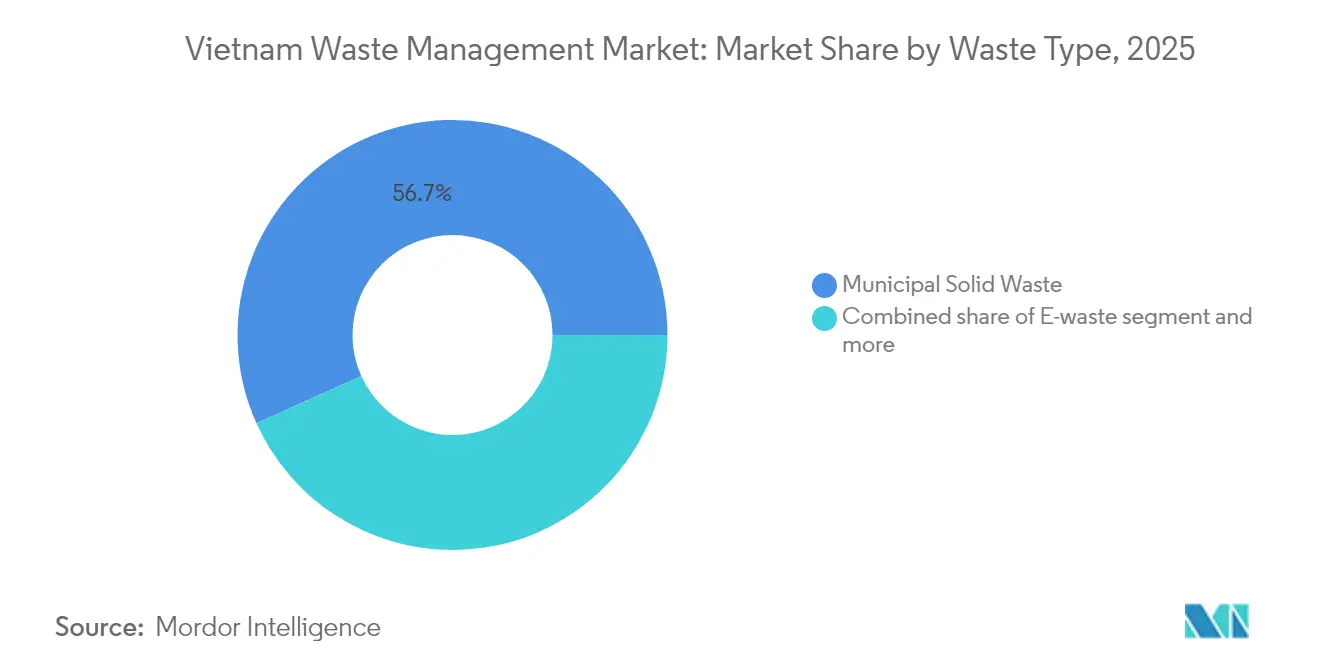
- Por tipo de resíduo, os resíduos sólidos urbanos representaram 56,74% de participação em 2025, enquanto os resíduos eletroeletrônicos devem registrar a CAGR mais rápida de 6,82% durante o período de previsão.
- Por geografia, a Cidade de Ho Chi Minh liderou com 25,55% de participação na receita em 2025, enquanto o segmento Restante do Vietnã deve registrar a CAGR mais rápida de 6,52% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Gestão de Resíduos do Vietnã
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Roteiro nacional de economia circular com meta de 85% de coleta de resíduos até 2030 | +2.1% | Nacional, priorizando áreas urbanas primeiro | Longo prazo (≥ 4 anos) |
| Legislação ambiental mais rigorosa e maior fiscalização | +1.8% | Nacional, com ganhos iniciais na Cidade de Ho Chi Minh, Hanói, Da Nang | Médio prazo (2 a 4 anos) |
| Transferência de tecnologia liderada por investidores estrangeiros em projetos de resíduos para energia | +1.4% | Cidade de Ho Chi Minh, Hanói, com expansão em Binh Dinh, Thanh Hoa | Médio prazo (2 a 4 anos) |
| Crescente conscientização em saúde pública e campanhas de limpeza urbana | +1.2% | Centros urbanos, com extensão a cidades provinciais | Curto prazo (≤ 2 anos) |
| Expansão da Responsabilidade Estendida do Produtor para embalagens e eletrônicos | +0.9% | Nacional, concentrada em polos industriais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Roteiro Nacional de Economia Circular com Meta de 85% de Coleta de Resíduos até 2030
Sob o plano de ação de economia circular para 2030, o Vietnã tem como meta 95% de coleta de resíduos urbanos e 80% de coleta rural, ao mesmo tempo que reduz o uso de aterros sanitários para menos de 50%. A estratégia também vincula biomassa e resíduos urbanos às metas de energia renovável, conferindo aos desenvolvedores de resíduos para energia uma narrativa de receita respaldada pelo governo. A agricultura gera 93,61 milhões de toneladas de resíduos anualmente, mas apenas 52% é reutilizado; os regulamentos agora exigem um aumento de 25% na produção de fertilizantes orgânicos até 2025 e uma participação orgânica de 30% em todos os fertilizantes registrados até 2030. Essas metas integram o crescimento da renda rural com objetivos de emissões, abrindo mercados de terras agrícolas para iniciativas de biocarvão e composto. À medida que as metas de coleta aumentam, o mercado de gestão de resíduos do Vietnã ganha visibilidade sobre os volumes de insumos, melhorando a viabilidade financeira para polos regionais de tratamento.
Legislação Ambiental Mais Rigorosa e Maior Fiscalização
O marco jurídico do Vietnã agora gira em torno do Decreto 05/2025/ND-CP, da Decisão 611/QD-TTg e da Decisão 11/2025/QD-TTg, cada um introduzindo obrigações de EPR mais estritas, metas de zonas de tratamento regionais e regras de recuperação pelo princípio do poluidor-pagador. O novo regime eleva os limites de isenção de receita, formaliza 24 recicladores certificados e atribui os custos totais de restauração às partes que causam incidentes com resíduos. Essas regras aceleram a consolidação do mercado porque os operadores menores têm dificuldade em financiar atualizações de conformidade, enquanto os players integrados monetizam economias de escala. A fiscalização previsível também reduz o risco regulatório, desbloqueando financiamento de longo prazo para grandes instalações de tratamento. O efeito líquido é um cenário mais claro e mais atrativo para investimentos que sustenta a expansão de médio prazo do mercado de gestão de resíduos do Vietnã[1]Governo do Vietnã, "Decreto 05/2025/ND-CP que altera as Obrigações de Responsabilidade Estendida do Produtor", Diário Oficial do Governo, moj.gov.vn.
Transferência de Tecnologia Liderada por Investidores Estrangeiros em Projetos de Resíduos para Energia
Investidores multinacionais estão ampliando ativos intensivos em capital, como a planta de poliéster-para-poliéster do Grupo Syre no valor de USD 1 bilhão em Binh Dinh, o projeto de resíduos para energia de USD 61 milhões de Thai Binh (600 toneladas/dia, 15 MW) e a instalação de USD 50 milhões de Thanh Hoa (1.000 toneladas/dia, 12 MW). Esses projetos importam linhas de gaseificação europeias e sistemas de combustão asiáticos, estabelecendo referências tecnológicas que as empresas nacionais adotam cada vez mais. As contratadas locais adquirem conhecimento técnico e os reguladores aperfeiçoam os modelos de licenciamento com base em projetos comprovados, encurtando os prazos futuros dos projetos. O transbordamento resultante impulsiona o mercado de gestão de resíduos do Vietnã em direção a maiores rendimentos energéticos e menor dependência de aterros sanitários.
Crescente Conscientização em Saúde Pública e Campanhas de Limpeza Urbana
Ferramentas digitais de engajamento cidadão, como a plataforma GRAC da Cidade de Ho Chi Minh, elevaram as taxas de separação na fonte para 90% e reduziram as reclamações dos cidadãos em 50%, gerenciando 2,555 milhões de toneladas de resíduos domésticos por ano. A coleta em toda a cidade já abrange 99% dos resíduos sólidos diários, mas apenas 40% recebe tratamento avançado, expondo o próximo gargalo de capacidade. Programas apoiados pelo PNUD estão treinando coletores informais, 30% da força de trabalho, para se tornarem embaixadores comunitários, amplificando ainda mais as mensagens de saúde pública. Em conjunto, campanhas de base e ferramentas de rastreamento digital reforçam hábitos de descarte responsável, reduzem pontos de acúmulo de lixo e direcionam mais recicláveis para processadores formais. Esses resultados alimentam uma maior demanda por serviços de reciclagem, compostagem e resíduos para energia[2]Departamento de Recursos Naturais e Meio Ambiente da Cidade de Ho Chi Minh, "Relatório de Desempenho da Plataforma GRAC 2025", DONRE-HCMC, qmmtdt.gov.vn.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade limitada de aterros sanitários e obstáculos de aquisição de terras | -1.1% | Nacional, crítico na Cidade de Ho Chi Minh, Hanói | Curto prazo (≤ 2 anos) |
| Restrições de capital para atualizações de infraestrutura de resíduos provinciais | -0.8% | Cidades provinciais, comunas rurais | Médio prazo (2 a 4 anos) |
| Sistema de coleta fragmentado em comunas rurais | -0.6% | Áreas rurais, Delta do Mekong, regiões montanhosas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada de Aterros Sanitários e Obstáculos de Aquisição de Terras
Locais como Dak R'lap em Dak Nong estão operando além dos limites de projeto porque projetos de substituição como Dao Nghia permanecem paralisados devido à desocupação de terras, adiando a conclusão para o final de 2025. Na Cidade de Ho Chi Minh, quatro complexos de tratamento já abrangem 1.670 ha, mas os amortecedores exigidos em acordos anteriores estão ausentes, restringindo a expansão. Os desenvolvedores de resíduos para energia precisam de áreas maiores e zoneamento especial, acrescentando mais uma camada de aprovações que prolonga os prazos. A escassez de terras periurbanas eleva os custos de aquisição, forçando os operadores a recorrer a tecnologias de alta densidade ou verticais que exigem maior capital inicial e maior qualificação técnica.
Restrições de Capital para Atualizações de Infraestrutura de Resíduos Provinciais
Apenas 30% dos locais de disposição do Vietnã atendem aos padrões de aterro sanitário de engenharia, com a maioria dos déficits fora das cidades de Nível 1. A coleta rural tem média de 66% contra 92% nas áreas urbanas, refletindo bases tributárias menores e capacidade limitada de endividamento. Vietnam Waste Solutions planeja uma transição de USD 395 milhões de aterros para resíduos para energia, mas necessita de taxas de serviço mais elevadas para manter os fluxos de caixa viáveis. Os governos provinciais dependem de subsídios centrais e de organismos multilaterais para cofinanciamento, retardando a execução de projetos e prolongando os riscos ambientais. O setor de gestão de resíduos do Vietnã permanece, portanto, desigual, com projetos financeiramente viáveis concentrados em localidades mais ricas[3]Comitê Popular de Bac Giang, "Decisão 33/2025/QĐ-UBND sobre Gestão de Resíduos Médicos Perigosos", Portal de Bac Giang, bacgiang.gov.vn.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte: A Dominância Residencial Impulsiona o Dimensionamento da Infraestrutura
Os fluxos residenciais detinham 55,12% da participação do mercado de gestão de resíduos do Vietnã em 2025, sustentados por uma população urbana em expansão que gerou tonelagem previsível e com rotas densas. Como resultado, os operadores municipais otimizaram os horários de recolha e padronizaram os contentores, reduzindo os custos por domicílio e liberando capital para melhorias no tratamento. O tamanho do mercado de gestão de resíduos do Vietnã para resíduos comerciais é muito menor hoje, mas deve crescer a uma CAGR de 7,92% até 2031, à medida que centros comerciais, polos logísticos e estabelecimentos de hospitalidade se multiplicam nas cidades de Nível 2. Os clientes comerciais também aceitam pacotes de serviços premium, como recolha aos fins de semana e destruição segura de documentos, que oferecem margens mais elevadas.
Os resíduos industriais, médicos e de construção somados representam a participação restante, mas cada nicho abre fluxos de receita especializados. Os contratados de resíduos perigosos obtêm prémios de certificação para manusear solventes e lamas, enquanto os hospitais de Bac Giang devem cumprir as regras estritas de segregação da Decisão 33/2025/QD-UBND. Os produtores de borracha começaram a converter lamas de águas residuais em fertilizante orgânico, sinalizando potencial de upcycling agrícola. Com a pressão das políticas a aumentar, estes subsegmentos crescerão, mas a tonelagem residencial continuará a ancorar a utilização da frota em todo o mercado de gestão de resíduos do Vietnã.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Serviço: A Infraestrutura de Coleta Viabiliza a Inovação no Tratamento
Coleta, transporte, triagem e segregação capturaram coletivamente 46,31% do tamanho do mercado de gestão de resíduos do Vietnã em 2025, refletindo a prioridade imediata do setor de retirar os resíduos das ruas. Software de roteamento digitalizado reduziu a quilometragem ociosa e melhorou o desempenho no prazo, enquanto contentores com código de barras melhoraram a rastreabilidade. À jusante, os serviços de reciclagem e recuperação de recursos são o segmento de crescimento mais rápido, projetado a uma CAGR de 8,02%, impulsionados pelos mandatos de EPR, aumento da capacidade de reprocessamento de PET e legislação sobre resíduos eletroeletrônicos.
A disposição e o tratamento ainda dependem muito de aterros sanitários, mas megaprojetos como a expansão de Nam Son em Hanói (equivalente a USD 300 milhões, 2.400 toneladas/dia, 60 MW) incorporam a transição para energia a partir de resíduos. Usinas de compostagem como a Phu Minh atingem 99% de pureza na triagem orgânica, mostrando alternativas viáveis para resíduos alimentares e de jardim. Consultoria, auditoria e treinamento constituem agora uma fatia pequena, mas crescente, do setor de gestão de resíduos do Vietnã, à medida que os produtores precisam de dados de ciclo de vida, contabilização de carbono e certificação ISO para atender aos requisitos dos mercados de exportação.
Por Tipo de Resíduo: A Base de Resíduos Sólidos Urbanos Sustenta o Crescimento Especializado
Os resíduos sólidos urbanos (RSU) representaram 56,74% do volume total em 2025 e permanecem o insumo fundamental para instalações integradas. Os RSU fornecem valor calorífico estável para incineradores e entrada constante para instalações de recuperação de materiais, garantindo receitas de base. No entanto, os resíduos eletroeletrônicos registram uma CAGR de 6,82%, superando todos os outros fluxos à medida que a posse de smartphones e eletrodomésticos aumenta. O tamanho do mercado de gestão de resíduos do Vietnã ligado aos resíduos eletroeletrônicos se expandirá, portanto, de forma desproporcional, impulsionando a demanda por linhas de desmontagem, recuperação de metais preciosos e logística especializada.
Os resíduos industriais perigosos exigem etapas de tratamento dispendiosas — estabilização química, encapsulação, incineração a alta temperatura —, dissuadindo operadores menores e concentrando a receita entre empresas licenciadas. Os resíduos plásticos também atraem foco das políticas, porque o Vietnã se comprometeu a reduzir o vazamento marinho em 50% até 2025 e 75% até 2030. Os volumes de entulho de construção disparam em paralelo com os gastos em infraestrutura, mas a reciclagem permanece subdesenvolvida, dados os problemas de controle de qualidade de agregados recuperados. Em conjunto, essas mudanças empurram o mercado de gestão de resíduos do Vietnã em direção a operadores diversificados e com múltiplas linhas, capazes de lidar com fluxos de entrada heterogêneos.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
A Cidade de Ho Chi Minh controlava 25,55% do mercado de gestão de resíduos do Vietnã em 2025, processando aproximadamente 14.000 toneladas por dia com 99% de cobertura de coleta. Duas usinas de resíduos para energia previstas antes de 2030 visam tratar até 45% dessa tonelagem, deslocando o uso de aterros sanitários e gerando energia para a rede sob tarifas feed-in. A plataforma digital GRAC já elevou a separação na fonte para 90% e reduziu as reclamações pela metade, sinalizando forte engajamento cidadão. As reformas de preços indexam as taxas de coleta à qualidade do serviço, melhorando os fluxos de caixa para os contratados privados e reduzindo os encargos de subsídio municipal.
Hanói ocupa o segundo lugar, ancorada pela expansão do complexo Nam Son no valor de USD 296 milhões (em VND 7.531 trilhões), que adicionará 60 MW de eletricidade renovável e capacidade de 2.400 toneladas por dia até o final de 2026. Os orçamentos de revitalização de rios, totalizando USD 825 milhões, cobrem quatro pontos críticos de poluição, combinando o tratamento de águas residuais com a restauração ambiental. Distritos rurais ao redor de Hanói estão pilotando polos de resíduos orgânicos como o Phu Minh, que atingiu 99% de pureza no insumo de composto e produziu zero emissões secundárias, demonstrando modelos replicáveis para zonas periurbanas.
O cluster Restante do Vietnã está no caminho certo para a CAGR mais rápida de 6,52% até 2031, porque as autoridades provinciais estão estruturando concessões multidistritais para alcançar escala. A instalação de resíduos para energia de USD 61 milhões de Thai Binh (600 toneladas/dia, 15 MW) e o projeto de USD 50 milhões de Thanh Hoa (1.000 toneladas/dia, 12 MW) exemplificam esse impulso. O megaprojeto de reciclagem de poliéster de Binh Dinh posiciona o Vietnã como um polo regional de circularidade têxtil. A coleta rural ainda está atrasada em 66%, mas as estações de transferência móveis e as parcerias público-privadas mostram ganhos iniciais no Delta do Mekong. Preços de terra mais baixos e incentivos fiscais provinciais estão atraindo capital, estreitando gradualmente a lacuna de infraestrutura com as cidades de Nível 1 e ampliando o mercado de gestão de resíduos do Vietnã.
Panorama regulatório
O regramento de gestão de resíduos do Vietnã está ancorado na Lei de Proteção Ambiental de 2020 e em suas normas de aplicação, notadamente a Circular 02/2022/TT-BTNMT. A partir de 2026, a conformidade cotidiana é cada vez mais moldada pela atualização da EPR. O Decreto 110/2026/ND-CP, emitido em abril de 2026 e em vigor a partir de 25 de maio de 2026, estabelece obrigações de reciclagem e tratamento de resíduos para fabricantes e importadores, incluindo declarações anuais por meio do Sistema Nacional de Informações sobre EPR (prazo até 1º de abril) e contribuições financeiras para grupos específicos de produtos e embalagens.
A clareza da implementação aumentou ainda mais em junho de 2026 com a edição da Circular 24/2026/TT-BNNMT, destinada a orientar a execução do Decreto 110/2026/ND-CP. As medidas reforçam os requisitos de rastreabilidade e formalizam os fluxos de financiamento, incluindo pagamentos vinculados às responsabilidades de tratamento de resíduos, elevando o nível de exigência de conformidade para os produtores e para as operadoras de resíduos que atendem aos fluxos vinculados à EPR. Elas também apoiam uma transição da recuperação informal para recicladores certificados e resultados de tratamento auditáveis.
Análise da cadeia de valor
A cadeia de valor de gestão de resíduos do Vietnã vai da geração de resíduos a montante (residências, estabelecimentos comerciais, zonas industriais) até as frotas municipais e privadas de coleta e transporte, seguindo-se a infraestrutura de transferência e triagem. A jusante, as rotas de resíduos incluem aterro sanitário, compostagem, reciclagem, coprocessamento e valorização energética de resíduos (WtE). As funções de coleta e limpeza urbana permanecem o principal ponto de entrada para a CITENCO (Cidade de Ho Chi Minh) e a URENCO (Hanói). Nas grandes cidades, a digitalização de rotas e as taxas mais altas de separação na origem melhoram a qualidade do insumo nas linhas de triagem e no processamento de orgânicos.
Na prática, operam duas cadeias de suprimentos paralelas. Uma é uma rede formal de empresas de resíduos licenciadas e recicladores certificados. A outra é um ecossistema informal de coletores e pontos tradicionais de comércio que agregam materiais antes de chegarem aos processadores. Coalizões e plataformas do setor ajudam a conectar essas camadas, incluindo a PRO Vietnam e a Colaboração Público-Privada (PPC) sobre resíduos plásticos. O mapeamento do ecossistema também aponta para a amplitude dos participantes, com a CEL Consulting identificando mais de 1.150 agentes em toda a cadeia de valor de reciclagem de plástico do Vietnã. No lado da capacidade, novas construções de plantas de WtE, incluindo uma planta de 201 milhões de dólares cujas obras começaram no sudoeste de Hanói em maio de 2026 (2.000 toneladas/dia, 45 MW), movem a cadeia para um tratamento mais intensivo em capital e liderado por tecnologia. Isso, por sua vez, aumenta a demanda por contratos confiáveis de matéria-prima, estações de transferência modernas e serviços de conformidade com emissões.
Cenário Competitivo
O setor permanece moderadamente fragmentado, mas está se inclinando para a consolidação à medida que a conformidade com EPR, as normas de emissão e a intensidade de capital eliminam os operadores subcapitalizados. Os principais players, como Vietnam Waste Solutions, URENCO e CITENCO, estão investindo em tratamento térmico, triagem óptica e gestão digital de frotas para acompanhar o endurecimento regulatório. As parcerias público-privadas dominam os grandes ativos, incluindo o Nam Son de Hanói e as futuras usinas de resíduos para energia da Cidade de Ho Chi Minh, que têm valores acima de USD 200 milhões. Os desenvolvedores estrangeiros trazem plantas turnkey e know-how de manutenção, enquanto as empresas nacionais contribuem com direitos fundiários e licenciamento local.
Agentes disruptivos digitais estão entrando no mercado por meio de software de otimização de rotas e ferramentas de rastreabilidade baseadas em blockchain, melhorando a satisfação do cliente e os relatórios regulatórios. O setor informal, que representa mais de 30% da coleta de resíduos, está sendo gradualmente integrado por meio de modelos de microfranchising e parcerias com empresas sociais apoiadas pelo financiamento do PNUD. Nichos especializados — resíduos médicos, resíduos eletroeletrônicos e biomassa para fertilizantes — apresentam bolsões de alta margem porque as barreiras técnicas limitam a concorrência. À medida que as empresas maiores internalizam múltiplas linhas de tratamento, o mercado de gestão de resíduos do Vietnã provavelmente se consolidará em uma estrutura oligopolista, embora as cooperativas regionais persistam nas províncias remotas.
Líderes do Setor de Gestão de Resíduos do Vietnã
CITENCO
URENCO (Urban Environment Company Hanoi)
INSEE Ecocycle
Vietnam Waste Solutions
Vietstar Environment
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A operacionalização da EPR sob o Decreto 110/2026/ND-CP (em vigor a partir de 25 de maio de 2026) cria espaço direto para serviços auditáveis de coleta, triagem e reciclagem que podem se integrar ao Sistema Nacional de Informações sobre EPR. Isso beneficia operadores de escala e prestadores de serviços especializados que conseguem documentar fluxos de materiais, certificar resultados de tratamento e estruturar programas financiados por produtores, particularmente para embalagens e eletrônicos, onde os relatórios de conformidade e a rastreabilidade têm peso comercial.
O investimento em valorização energética de resíduos também amplia o mercado endereçável para ofertas integradas de coleta a tratamento, além das cadeias de suprimentos de EPC, O&M e controle de emissões vinculadas a grandes plantas. Em 2026, diversos projetos avançaram para marcos de construção ou licenciamento, incluindo o início das obras em maio de 2026 da planta de WtE de 201 milhões de dólares em Hanói (2.000 toneladas/dia, 45 MW), a construção em junho de 2026 de uma planta de 72,8 milhões de dólares em Vinh Long (650 toneladas/dia, 13 MW) liderada pelo Amaccao Group, e o avanço em junho de 2026 de um projeto de WtE em Gia Lai (60,7 milhões de dólares). Essas adições elevam a demanda por confiabilidade a montante, incluindo estações de transferência, concessões multidistritais e programas de separação na origem, para que as plantas possam garantir um valor calorífico estável e reduzir o tempo de inatividade relacionado à contaminação.
Desenvolvimentos recentes do setor
- Junho de 2026: O Ministério da Agricultura e Meio Ambiente emitiu a Circular 24/2026/TT-BNNMT para orientar a implementação do Decreto 110/2026/ND-CP sobre responsabilidades de reciclagem e tratamento de resíduos relacionadas à EPR. A orientação torna mais rigorosos os requisitos operacionais em torno de relatórios e procedimentos de conformidade, aumentando a necessidade de coleta rastreável e de parceiros certificados de tratamento a jusante.
- Dezembro de 2025: URENCO, Vietcycle, KORA e Deahan assinaram um memorando de entendimento para promover a criação de uma joint venture e desenvolver um projeto de estação de triagem de resíduos plásticos. A iniciativa apoia a modernização da triagem doméstica de plástico e pode melhorar a qualidade da matéria-prima para recicladores formais e usuários de coprocessamento, reforçando a transição da recuperação informal fragmentada para cadeias de valor estruturadas.
- Maio de 2024: A Circular 35/2024/TT-BTNMT foi emitida para padronizar procedimentos-chave de gestão de resíduos sólidos urbanos. A padronização em nível municipal apoia especificações consistentes de licitação para serviços de coleta e tratamento e eleva o padrão de referência de desempenho e monitoramento dos serviços.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de gestão de resíduos do Vietnã é medido como a receita gerada por serviços organizados que tratam os resíduos após sua geração, incluindo coleta, transporte, triagem, tratamento, reciclagem e descarte final dentro do Vietnã.
Exclusões de escopo: essa mensuração não conta a renda da coleta informal de resíduos nem o valor de revenda de materiais recuperados, a menos que seja registrado como parte de uma transação de serviço de resíduos contabilizável.
Visão geral da segmentação
- Por Fonte
- Residencial
- Comercial (varejo, escritório, etc.)
- Industrial
- Médico (Saúde e Farmacêutico)
- Construção e Demolição
- Outros (institucional, agrícola, etc.)
- Por Tipo de Serviço
- Coleta, Transporte, Triagem e Segregação
- Disposição / Tratamento
- Aterro Sanitário
- Reciclagem e Recuperação de Recursos
- Incineração e Resíduos para Energia
- Outros (Tratamento Químico, Compostagem, etc.)
- Outros (Consultoria, Auditoria e Treinamento, etc.)
- Por Tipo de Resíduo
- Resíduos Sólidos Urbanos
- Resíduos Industriais Perigosos
- Resíduos Eletroeletrônicos
- Resíduos Plásticos
- Resíduos Biomédicos
- Resíduos de Construção e Demolição
- Resíduos Agrícolas
- Outros Resíduos Especializados (radioativos, etc.)
- Por Geografia
- Cidade de Ho Chi Minh
- Hanói
- Da Nang
- Restante do Vietnã
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma base factual sobre volumes de resíduos no Vietnã, direção das políticas e status da infraestrutura, para que os insumos posteriores do modelo permanecessem realistas. Revisamos fontes públicas como publicações do Ministério de Recursos Naturais e Meio Ambiente do Vietnã, divulgações do Escritório Geral de Estatística, relatórios ambientais provinciais e documentos legais nacionais sobre resíduos sólidos e responsabilidade estendida do produtor.
Para verificar cruzadamente os níveis de atividade, também consultamos fontes como estatísticas alfandegárias e comerciais para equipamentos relacionados a resíduos, quando relevante, bancos de dados internacionais como os indicadores do Banco Mundial, e artigos de periódicos revisados por pares sobre desempenho de aterros, incineração e reciclagem no Vietnã. Relatórios anuais de empresas, apresentações a investidores e imprensa local confiável ajudaram a mapear a cobertura de serviços e a lógica comum de precificação. Para contextos de difícil obtenção, como estruturas corporativas e panoramas financeiros, foram usados seletivamente um banco de dados pago de inteligência empresarial e um banco de dados de importação-exportação em nível de embarque. Esses exemplos não são exaustivos, e materiais públicos adicionais foram usados para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para validar como os volumes se movem pelo sistema e como a precificação é normalmente aplicada em coleta, tratamento, reciclagem e descarte. As entrevistas abrangeram operadores de serviços, gerentes de instalações, partes interessadas municipais e especialistas do setor nas principais cidades e corredores industriais, para que as lacunas das fontes documentais pudessem ser fechadas e as premissas verificadas antes de finalizar o modelo.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 13% |
| Nível médio: 53% | Líderes funcionais/de unidade: 30% |
| Empresas menores: 17% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma abordagem top-down, na qual os indicadores de geração de resíduos em nível nacional e municipal são convertidos em volumes gerenciados aplicando-se participações realistas de coleta e tratamento, sendo então convertidos em valor usando faixas de preços de serviço em moeda local. Para manter o modelo prático, o lado do valor foi estruturado em torno de alguns fatores repetíveis, incluindo geração de resíduos sólidos urbanos, produção industrial vinculada à intensidade de resíduos, necessidades regulamentadas de manuseio de resíduos perigosos, composição do tratamento dividida entre aterro, incineração e reciclagem, e níveis de utilização em instalações maiores.
Após a formação da linha superior, foram usadas verificações seletivas bottom-up para que os totais não se desviassem das realidades de campo. Essas verificações incluíram amostras de capacidade e vazão de operadores, contratos típicos observados em grandes municípios e verificações de sanidade da receita implícita por tonelada em relação às faixas obtidas em entrevistas. Quando faltavam sinais bottom-up para províncias menores, as lacunas foram tratadas usando precificação por proxy e níveis de penetração de serviços de áreas comparáveis, sendo então retestadas com especialistas.
A previsão baseou-se principalmente em análise de cenários apoiada por linhas de tendência de urbanização, expansão industrial e aplicação de políticas. A precificação foi projetada usando a inflação de custos esperada e mudanças na composição tecnológica. Cada cenário foi revisado com os respondentes primários, para que a previsão final refletisse um caso-base alcançável, em vez de um conjunto extremo de premissas.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de várias camadas de verificação, começando com testes de consistência interna entre volumes, participações de tratamento e precificação unitária implícita, seguidos por comparações com sinais independentes, como expansões de instalações, marcos regulatórios e direção dos gastos municipais. Quando um número parecia fora do padrão, a premissa era rastreada até o insumo e corrigida ou reancorada com outro ponto de contato primário.
Antes da aprovação final, o modelo e o texto passaram por revisões de analistas em múltiplas etapas, para que a lógica de cálculo, as conversões de moeda e os fatores de crescimento estivessem alinhados. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças de política, comissionamento de grandes instalações ou choques repentinos de custos. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho de mercado do estudo do mercado de gestão de resíduos do Vietnã da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a gestão de resíduos do Vietnã costumam variar porque os limites de contagem e a lógica de precificação nem sempre estão alinhados, mesmo quando o nome do tema parece o mesmo. As diferenças geralmente vêm do que é contado como serviços de resíduos versus valor de material recuperado, de como a atividade informal é tratada e de qual ano e momento da taxa de câmbio é usado para converter a precificação local em dólares.
A cadência de atualização e o momento cambial importam muito aqui, porque as taxas de serviço costumam ser fixadas em moeda local e depois ajustadas com inflação de custos, taxas de descarte e renovações de contrato ao longo do tempo. É por isso que a Mordor Intelligence vincula o modelo a uma atualização anual consistente e reverifica os níveis implícitos de dólares por tonelada em relação às faixas locais atuais antes de fechar os totais finais.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,21 bilhões de dólares (2025) | |
| Consultoria Global A | 6,42 bilhões de dólares (2024) | Provavelmente inclui um limite de valor mais amplo que pode englobar serviços ambientais mais abrangentes e valor de material recuperado, além de possivelmente aplicar diferentes momentos de taxa de câmbio e repasse de inflação ao converter taxas locais em dólares. |
| Editora de Pesquisa B | 2,08 bilhões de dólares (2024) | Usa um ano-base e uma janela de previsão diferentes, e a estimativa pode mudar se a coleta informal for parcialmente contabilizada ou se a composição do tratamento e os preços unitários forem aplicados em um nível nacional mais agregado, sem validação em nível municipal. |
A dispersão na tabela decorre principalmente das escolhas de limites e do momento da conversão de preços e moeda, e não de um único indicador de demanda. Ao manter o dimensionamento vinculado aos volumes de resíduos gerenciados e às receitas de serviços, e ao verificar a precificação implícita em relação ao que os operadores descrevem como viável, o número final permanece rastreável a insumos claros que podem ser revisados e repetidos.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de gestão de resíduos do Vietnã em 2026?
Está avaliado em USD 2,36 bilhões em 2026 e deve atingir USD 3,26 bilhões até 2031.
Qual é a CAGR esperada para o setor de resíduos do Vietnã até 2031?
O mercado deve crescer a uma CAGR de 6,71% entre 2026 e 2031.
Qual cidade vietnamita gera mais resíduos atualmente?
A Cidade de Ho Chi Minh encabeça a lista, gerenciando aproximadamente 14.000 toneladas de resíduos sólidos por dia.
Qual categoria de serviço está se expandindo mais rapidamente?
A reciclagem e a recuperação de recursos devem registrar a maior CAGR de 8,02% até 2031.
Página atualizada pela última vez em:


