
Tamanho e Participação do Mercado Imobiliário Residencial de Luxo da Suíça
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
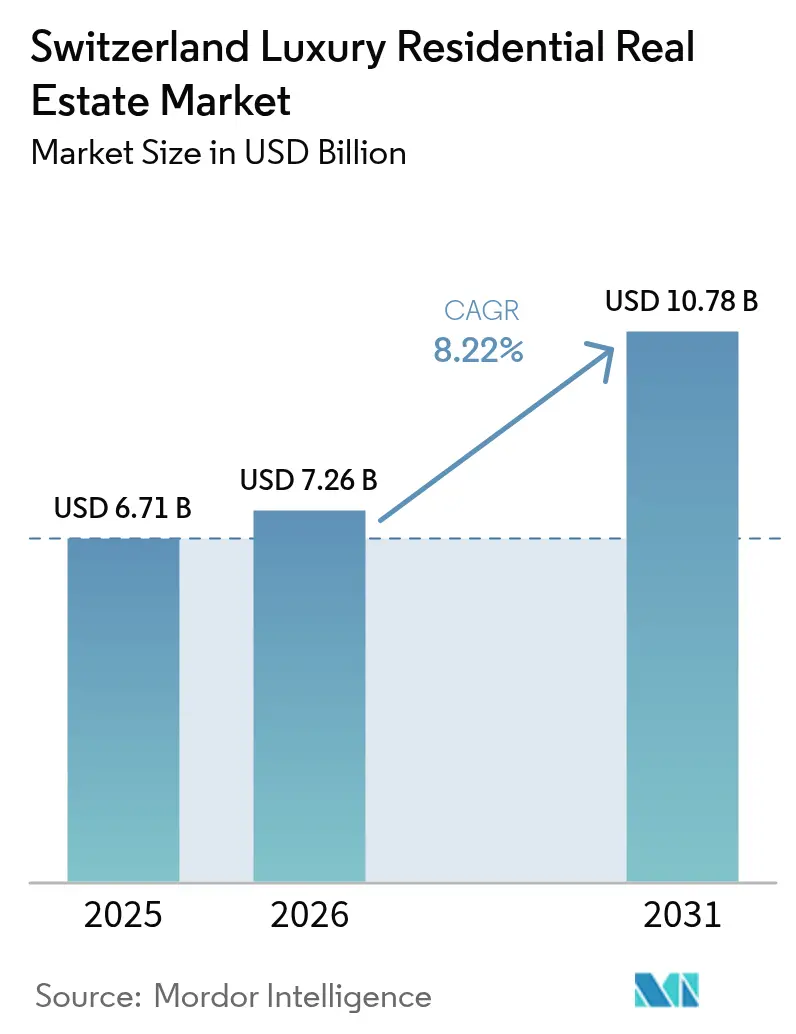
| Tamanho do mercado no ano base (2025) | 6.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.78 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.22 % |
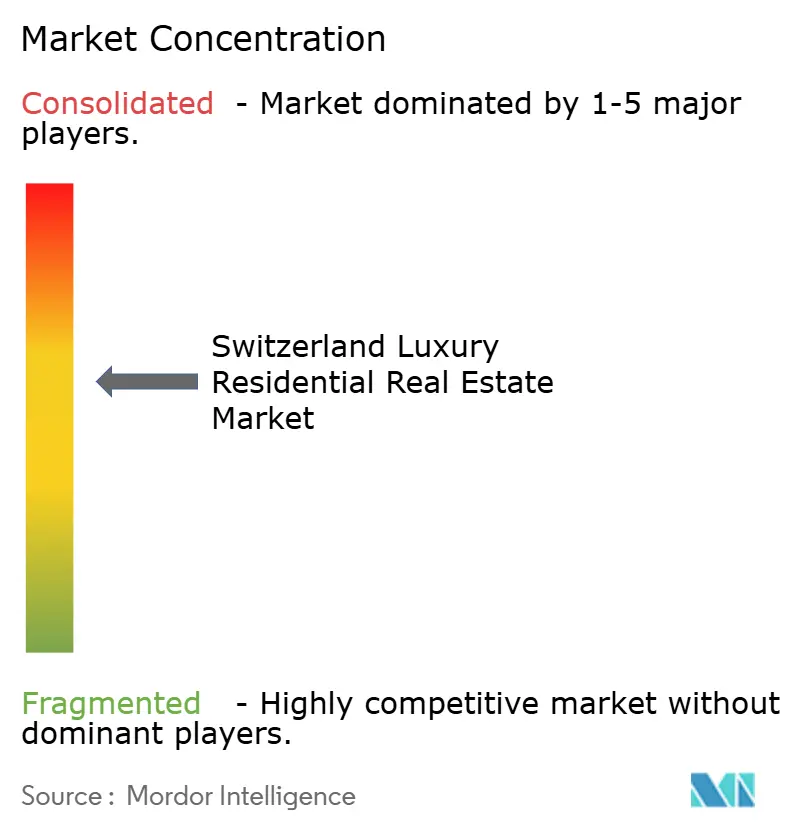
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário Residencial de Luxo da Suíça pela Mordor Intelligence
Espera-se que o tamanho do mercado imobiliário residencial de luxo da Suíça cresça de USD 6,71 bilhões em 2025 para USD 7,26 bilhões em 2026, com previsão de atingir USD 10,78 bilhões até 2031 a um CAGR de 8,22% no período 2026-2031. Uma entrada contínua de migrantes ultraricos (UHNW), uma duradoura reputação de porto seguro e um apetite crescente por proteção em ativos reais continuam a sustentar a demanda. Embora as vendas tradicionais ainda dominem as transações, os aluguéis premium estão se acelerando à medida que novos residentes ricos testam o ambiente antes de comprar. A disponibilidade limitada de terrenos nos cantões mais valorizados garante a escassez, sustentando a valorização dos preços e impulsionando os incorporadores em direção a projetos verticais ricos em comodidades. Ao mesmo tempo, plataformas de tokenização, design orientado por ESG e residências de marca começaram a remodelar as táticas competitivas, à medida que os corretores correm para diferenciar seus conjuntos de ofertas.
Principais Conclusões do Relatório
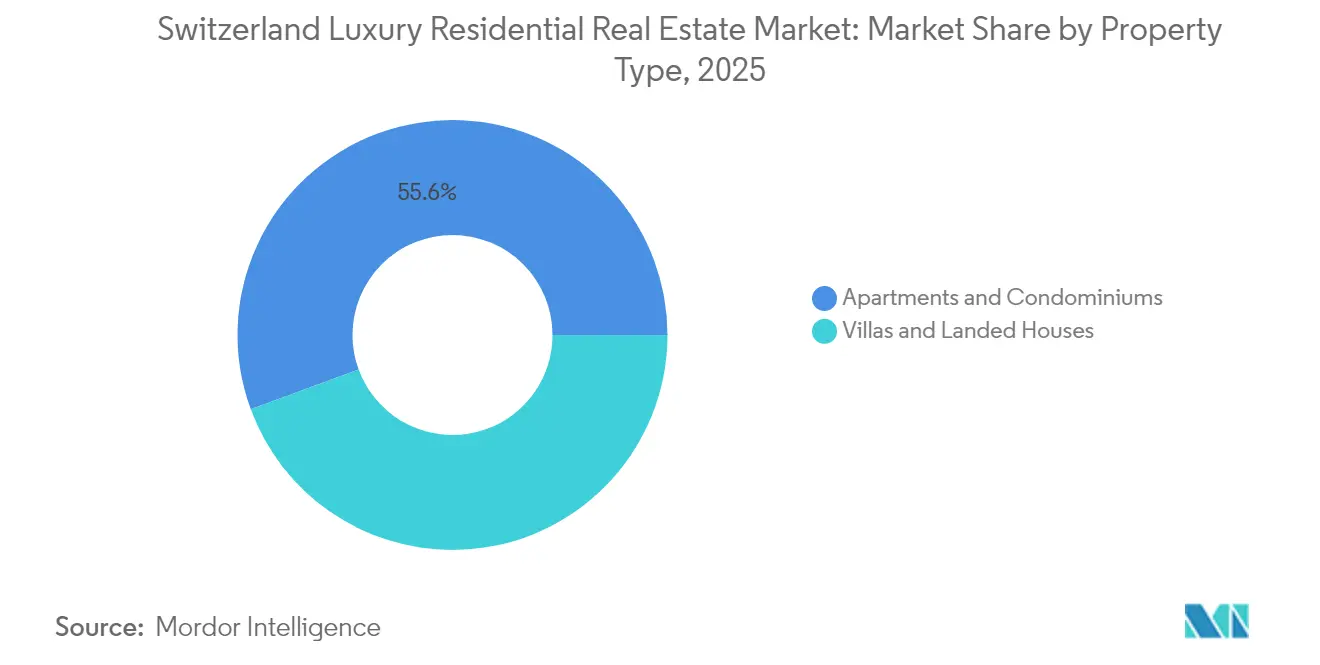
- Por tipo de imóvel, apartamentos e condomínios controlaram 55,62% da participação do mercado imobiliário residencial de luxo da Suíça em 2025. O mercado imobiliário residencial de luxo da Suíça para o mesmo segmento está projetado para registrar o CAGR mais rápido de 8,61% até 2031.
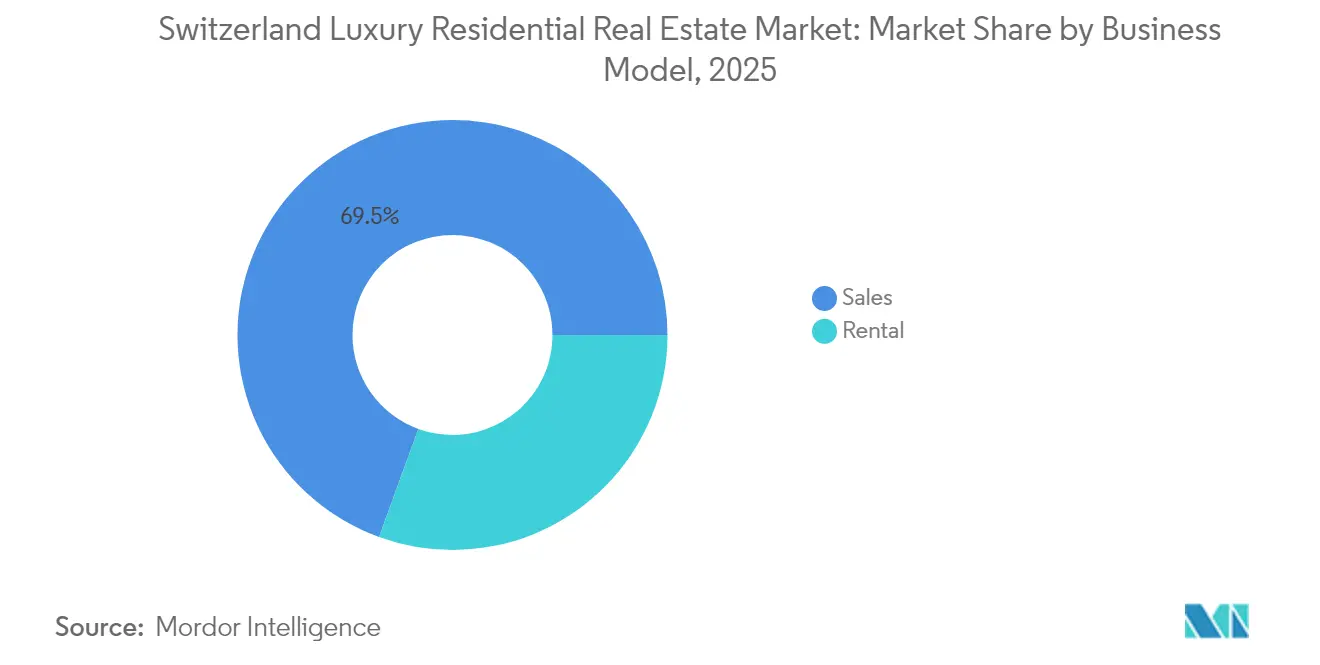
- Por modelo de negócio, o segmento de vendas reteve uma participação de 69,45% do tamanho do mercado imobiliário residencial de luxo da Suíça em 2025. O mercado imobiliário residencial de luxo da Suíça para o segmento de aluguel está avançando a um CAGR de 9,28% até 2031.
- Por modalidade de venda, a revenda secundária capturou 54,60% do tamanho do mercado imobiliário residencial de luxo da Suíça em 2025. O mercado imobiliário residencial de luxo da Suíça para imóveis novos do mercado primário está crescendo a um CAGR de 8,75% até 2031.
- Por cidade, Zurique liderou com 27,82% da participação na receita do mercado imobiliário residencial de luxo da Suíça em 2025. O mercado imobiliário residencial de luxo da Suíça para Zug está previsto para expandir a um CAGR de 9,52% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Imobiliário Residencial de Luxo da Suíça
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ambiente de juros negativos/baixos | +2.1% | Nacional, com spillover da UE | Curto prazo (≤ 2 anos) |
| Demanda por segunda residência de compradores da UE e do Reino Unido | +1.8% | Estâncias alpinas, Lago de Genebra, Ticino | Longo prazo (≥ 4 anos) |
| Fortes entradas de riqueza UHNW e apelo de porto seguro | +1.5% | Zurique, Genebra, Zug | Médio prazo (2-4 anos) |
| Implantação de riqueza em criptoativos via tokenização | +1.2% | Zug, Zurique, nacional | Médio prazo (2-4 anos) |
| Expansão de escritórios unifamiliares | +0.9% | Zurique, Genebra, Basileia | Médio prazo (2-4 anos) |
| Residências de bem-estar habilitadas por tecnologia de saúde | +0.8% | Estâncias alpinas, luxo urbano | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fortes Entradas de Riqueza UHNW e Apelo de Porto Seguro
A Suíça atraiu um recorde de 1.500 novos milionários em 2024, reforçando o apelo do país como porto seguro para capitais com mobilidade internacional. Zurique, Genebra e Zug estão no epicentro dessa migração, mas destinos sazonais como Gstaad e St. Moritz também registram aumento na demanda por vilas. Além do sigilo bancário, o ranking de inovação e a governança estável da Suíça amplificam seu magnetismo. O resultado é uma pressão ascendente consistente sobre os preços de ativos troféu e um piso de demanda estruturalmente elevado que protege o mercado imobiliário residencial de luxo da Suíça da volatilidade de curto prazo.
Ambiente de Juros Negativos/Baixos Impulsionando a Alocação em Ativos Reais
As configurações monetárias persistentemente acomodatícias nas economias desenvolvidas continuam a suprimir os rendimentos de renda fixa, inclinando investidores ricos em direção a ativos tangíveis. Os imóveis de luxo suíços oferecem uma atraente proteção contra a inflação e as oscilações cambiais, promovendo uma notável tendência para transações totalmente em dinheiro e fechamentos mais rápidos. A tendência reduz simultaneamente o atrito de financiamento para os incorporadores e sustenta as valorizações premium, uma vez que os compradores à vista demonstram sensibilidade mínima ao preço[1]Sotheby's International Realty, "Perspectiva Global de Luxo 2024," sothebysrealty.
Demanda por Segunda Residência de Compradores Vizinhos da UE e do Reino Unido
Famílias abastadas da UE e do Reino Unido estão ampliando sua presença imobiliária para incluir endereços suíços, diversificando riscos e opções de estilo de vida. O interesse agora se estende além de chalés exclusivos para esqui, em direção a residências ao longo do ano perto de Basileia e Genebra. Imóveis de duas temporadas que combinam esportes de inverno com recreação de verão capturam uma fatia crescente de capital transfronteiriço, reforçando a resiliência geográfica da demanda[2]Financial Times, "Imóveis Alpinos Suíços Disparam com Diversificação de Compradores da UE," ft.com.
Expansão de Escritórios Unifamiliares Impulsionando Transações Fora do Mercado
Aproximadamente 320 escritórios unifamiliares em todo o mundo, com patrimônio líquido médio de USD 2,6 bilhões, operam com foco crescente em alocações privadas de imóveis suíços. Esses participantes favorecem negociações discretas, fora do mercado, recompensando corretores com redes de relacionamento profundas. A negociação confidencial eleva os valores médios dos tickets e filtra a oferta em canais exclusivos por convite, fortalecendo o poder de precificação do mercado imobiliário residencial de luxo da Suíça[3]UBS Switzerland AG, "Relatório Global de Escritórios Unifamiliares 2024," ubs.com .
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições da Lei Koller sobre propriedade estrangeira | –1.2% | Nacional, variando por cantão | Longo prazo (≥ 4 anos) |
| Despesas de capital para retrofits ESG em imóveis históricos | –1.0% | Estâncias alpinas, núcleos históricos | Médio prazo (2-4 anos) |
| Escassez de terrenos urbanizáveis e zoneamento rigoroso | –0.8% | Centros urbanos, estâncias alpinas | Longo prazo (≥ 4 anos) |
| Aumento nos custos de seguro impulsionado pelo risco climático | –0.6% | Áreas de estâncias alpinas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições da Lei Koller sobre Propriedade Estrangeira
A Lei Koller limita as aquisições por não residentes fora das zonas de estância designadas, acrescentando complexidade jurídica e reduzindo parte da demanda estrangeira. O assessoramento jurídico especializado torna-se obrigatório, prolongando os prazos das transações e aumentando os custos. O debate político em curso em torno de limites mais rígidos injeta incerteza adicional, levando alguns compradores a acelerar as compras enquanto outros pausam.
Escassez de Terrenos Urbanizáveis e Limites de Zoneamento Rigorosos
O terreno montanhoso e o zoneamento rígido reduzem o conjunto de lotes edificáveis, particularmente em Zurique e Genebra. Os incorporadores se voltam para torres de luxo verticais, mas as aprovações pró-ambiente desaceleram a velocidade do pipeline. O gargalo reforça a estabilidade dos preços, mas limita o crescimento do volume, levando os investidores a competir intensamente por um inventário limitado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Imóvel: Apartamentos Impulsionam a Consolidação Urbana
Apartamentos e condomínios dominaram com uma participação de 55,62% em 2025, e essa fatia está definida para se expandir a um CAGR de 8,61%. O tamanho do mercado imobiliário residencial de luxo da Suíça para habitações em arranha-céus já supera o de vilas e superará as casas térreas até 2031. A escassez de terrenos no centro da cidade incentiva construções verticais, enquanto as características de edifícios inteligentes prontos para uso atraem compradores com mobilidade global. Residências de marca apoiadas por grupos de hospitalidade introduzem serviços de concierge e pools de aluguel que ampliam o apelo. Ao mesmo tempo, a demanda por vilas persiste em nichos à beira do lago e de estâncias, mas os limites de licenciamento restringem a oferta nova e desviam o foco para reformas luxuosas em vez de projetos do zero. Os apartamentos urbanos são também candidatos ideais para tokenização fracionada, abrindo a propriedade a uma base de investidores mais ampla sem perturbar a integridade do título. Essa inovação pode elevar a liquidez e comprimir os períodos de retenção, melhorando as perspectivas de saída para os incorporadores. Além disso, plantas baixas centradas no bem-estar e fachadas energeticamente positivas alinham-se com as metas de carbono de longo prazo da Suíça, reforçando a resiliência dos preços premium mesmo com as flutuações dos ciclos econômicos.


Por Modelo de Negócio: Segmento de Aluguel se Acelera
Embora as vendas diretas tenham mantido 69,45% das receitas em 2025, os aluguéis de luxo estão avançando rapidamente a um CAGR de 9,28%, refletindo a fluidez de estilo de vida entre os inquilinos do segmento superior. Executivos que se realocam para missões pós-fusão preferem a flexibilidade de contratos de seis a trinta e seis meses, frequentemente negociados com serviços de nível hoteleiro incluídos. Essa tendência beneficia os proprietários institucionais que buscam rendimentos estáveis em um cenário de baixas taxas. O tamanho do mercado imobiliário residencial de luxo da Suíça para o estoque arrendado está previsto para dobrar entre 2026 e 2031, à medida que os incorporadores alocam andares em novas torres para unidades de aluguel com serviços. Considerações fiscais também desempenham um papel: o arrendamento pode facilitar o planejamento de domicílio e facilitar a mobilidade transfronteiriça, especialmente para cidadãos da UE que mantêm residências primárias no exterior. Os proprietários capitalizam oferecendo pacotes personalizados de concierge, bem-estar e nômade digital que diferenciam as ofertas de aluguel premium.
Por Modalidade de Venda: Inovação no Mercado Primário
As revendas secundárias compreenderam 54,60% do volume de negócios de 2025, mas a nova construção está avançando rapidamente a um CAGR de 8,75%. Os compradores anseiam por materiais certificados por ESG, aquecimento geotérmico e gestão predial habilitada por IA que o estoque mais antigo raramente oferece. Os incorporadores respondem com blocos boutique — frequentemente com menos de vinte unidades — com spas privados, armazenamento de arte e suítes de segurança. Os custos de construção mais elevados são parcialmente compensados pelos prêmios de preço inerentes às comodidades modernas. Além disso, o alinhamento com os futuros códigos de energia suíços protege os proprietários de retrofits forçados. À medida que os cartões de pontuação de sustentabilidade influenciam cada vez mais os termos de financiamento, os ativos primários ganham uma vantagem intrínseca. A participação do mercado imobiliário residencial de luxo da Suíça para novos empreendimentos, portanto, expandirá constantemente, pressionando os chalés tradicionais que carecem de viabilidade de retrofit.
Análise Geográfica
Zurique representou 27,82% dos valores de transação em 2025 e sustenta um pipeline restringido pelas limitações de zoneamento em torno de seus distritos à beira do lago. A consolidação dos serviços financeiros trouxe executivos sênior e fundadores de fintechs que consideram a proximidade ao CBD e aos hubs de inovação da cidade como inegociável. A escassez de lotes urbanizáveis comprime a oferta, mantendo os pontos de preço do mercado imobiliário residencial de luxo da Suíça em Zurique entre os mais elevados da Europa. Genebra mantém seu status como o segundo maior polo, impulsionado pela presença diplomática e por um robusto ecossistema de gestão de fortunas privadas. Os residentes franceses transfronteiriços aumentaram sua participação, atraídos pelas vantagens de estilo de vida e pela rede de escolas internacionais da cidade. Os incorporadores estão incorporando praças de bem-estar e telhados verdes para satisfazer as expectativas de ESG e saúde dos compradores. Zug se destaca como o mercado de crescimento mais rápido a um CAGR de 9,52%, impulsionado por incentivos fiscais corporativos e sua crescente marca de Vale do Cripto. Os empreendedores de blockchain precisam de soluções habitacionais rápidas e versáteis, gerando demanda por apartamentos inteligentes que integram acesso por carteira digital e cofres de armazenamento a frio. Os eficientes links ferroviários do cantão com Zurique reforçam seu apelo. Berna e Basileia completam os principais contendores urbanos, com Basileia se beneficiando do crescimento do polo de ciências da vida e Berna da estabilidade administrativa federal. Os territórios de estâncias — Gstaad, Verbier, St. Moritz — especializam-se em chalés e ofertas de cobertura que capturam a riqueza sazonal. A adaptação ao risco climático, como blindagem contra avalanches e sistemas de aquecimento de baixo carbono, é agora padrão, sustentando os valores dos imóveis apesar do aumento dos custos de seguro. No geral, a distribuição geográfica amortece o mercado imobiliário residencial de luxo da Suíça contra choques localizados, distribuindo os fatores de demanda pelos corredores de finanças, diplomacia, tecnologia e turismo.
Panorama regulatório
A participação estrangeira no mercado imobiliário residencial de luxo suíço é regida pela Lei Federal sobre a Aquisição de Imóveis na Suíça por Não Residentes Estrangeiros (Lex Koller/ANRA), que na prática é administrada pelas autoridades cantonais competentes, que determinam quando as transações exigem autorização. Um evento-chave de política em 2026 é a abertura, pelo Conselho Federal, de uma consulta pública em 15 de abril de 2026 para reforçar a Lex Koller, com o período de consulta a decorrer até 15 de julho de 2026. O pacote proposto visa tanto as compras diretas quanto a exposição indireta por meio de veículos imobiliários listados.
A revisão proposta da Lex Koller introduz requisitos de licenciamento mais rígidos, incluindo para a compra de residências primárias por determinados cidadãos de fora da UE/EFTA. Também inclui restrições destinadas ao investimento passivo em arrendamento por não residentes em imóveis comerciais, além de restrições à aquisição de participações em empresas imobiliárias residenciais por pessoas no exterior. Paralelamente, a Assembleia Federal autorizou um crédito de compromisso de CHF 1,92 bilhão em 2 de junho de 2026 para apoiar passivos contingentes relacionados à habitação acessível (em vigor de 1 de julho de 2027 a 31 de dezembro de 2033), reforçando o foco político na acessibilidade habitacional que molda o escrutínio dos fluxos de capital no mercado de luxo.
Análise da cadeia de valor
A cadeia de valor no setor imobiliário residencial de luxo suíço vai desde a aquisição de terrenos e obtenção de direitos (fortemente dependente do zoneamento e licenciamento a nível cantonal e municipal), passando pelo design e construção (empreiteiras gerais como a Implenia, especialidades técnicas e materiais premium), depois a comercialização (redes de corretagem incluindo Sotheby's International Realty Switzerland, Engel & Völkers, BARNES, SPG Finest Properties e Naef Prestige - Knight Frank), e finalmente as operações de propriedade (gestão de imóveis, parceiros de concierge e serviços, seguradoras e credores e gestores de patrimônio). Proprietários institucionais, como fundos de pensão suíços e seguradoras, têm influência no lado de manutenção e operação, enquanto family offices e compradores UHNW impulsionam a demanda por aquisições fora do mercado e consultoria orientada para a privacidade.
Os gargalos concentram-se a montante, onde terrenos edificáveis escassos nos principais cantões e processos de aprovação de planeamento demorados limitam a nova oferta de luxo e deslocam a atividade para reabilitações e projetos verticais. O atrito na fase de transação também é relevante para a demanda estrangeira, com a conformidade com a Lex Koller e os processos de autorização cantonal a moldar a elegibilidade dos compradores, os prazos das negociações e a estruturação (inclusive por meio de fundos ou veículos corporativos). Isso aumenta o papel dos consultores jurídicos e fiscais especializados no fechamento de transações de alto valor.
Cenário Competitivo
O campo competitivo permanece moderadamente consolidado. Sotheby's International Realty Switzerland e Engel & Völkers Switzerland juntos gerenciam uma fatia significativa dos principais imóveis listados, enquanto SPG Finest Properties e BARNES Switzerland se destacam na corretagem boutique fora do mercado. As marcas de franquia globais aproveitam os pipelines de referência transfronteiriços, atraindo compradores que se realocam da Ásia e do Oriente Médio. As agências locais aproveitam o conhecimento granular dos cantões e a fluência regulatória para manter relevância.
A adoção de tecnologia divide os incumbentes. Os primeiros a se mover pilotam portais de vendas tokenizadas e ferramentas de avaliação baseadas em IA, enquanto as empresas orientadas por tradição apoiam-se na confiança interpessoal. O mercado imobiliário residencial de luxo da Suíça demonstra um apetite por ofertas híbridas: serviço de concierge tradicional fundido com transparência habilitada por dados. Os rumores de fusões e aquisições intensificaram-se após a consolidação UBS-Credit Suisse, com as divisões de gestão de fortunas explorando capacidades de corretagem internas que poderiam comprimir as taxas e pressionar as agências independentes.
As mudanças estratégicas incluem residências de bem-estar de marca em Verbier, torres de luxo para idosos em Lugano e plataformas de copropriedade voltadas para profissionais expatriados. As empresas competentes na estruturação desses novos formatos estão posicionadas para capturar a próxima onda de demanda.
Líderes do Setor Imobiliário Residencial de Luxo da Suíça
Sotheby's International Realty Switzerland
Engel & Völkers Switzerland
BARNES Switzerland
SPG Finest Properties
Naef Prestige – Knight Frank
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco em torno de formatos de produto que monetizam a escassez ao mesmo tempo em que reduzem o atrito para compradores globalmente móveis, especialmente aluguéis premium e apartamentos urbanos com serviços e ricos em comodidades. No âmbito do estudo, apartamentos e condomínios já detêm 55,62% de participação em 2025, enquanto os aluguéis são o modelo de negócio de crescimento mais rápido. A demanda está concentrada em Zurique, Genebra e Zug, e a oferta é limitada pelo zoneamento e pela escassez de terrenos, criando espaço de diferenciação para layouts prontos a habitar e orientados para o bem-estar, serviços ao nível do edifício e recursos de construção inteligente adequados a casos de uso de arrendamento de seis a trinta e seis meses, juntamente com eventuais decisões de compra.
A inovação nos mercados de capitais e na distribuição é outra área de oportunidade, mas está intimamente ligada à orientação política. O Conselho Federal lançou uma consulta em 15 de abril de 2026 para reforçar a Lex Koller, incluindo propostas de restrições ao investimento indireto por meio de veículos imobiliários listados, o que aumenta o valor de estruturas conformes e de parceiros de capital com ancoragem doméstica. Paralelamente, a UBS publicou o Luxury Property Focus 2026 e observou ganhos de preços de luxo superiores a 3% em média em 2025 em 31 localizações suíças de primeira linha, com as regiões alpinas registando um crescimento de 6% em 2025. Esse histórico de preços apoia o investimento em novas construções orientadas para ESG e reposicionamento de alta qualidade nos principais polos e mercados de resort selecionados, onde a escassez e a demanda por estilo de vida convergem.
Desenvolvimentos recentes do setor
- Julho de 2026: A Engel & Voelkers Nordwestschweiz iniciou a construção do projeto Vier Hoehen em Oberwil, composto por 26 condomínios e quatro casas. O início das obras acrescenta nova oferta de alto padrão num mercado onde a disponibilidade de novas construções é limitada pelo licenciamento e pela escassez de terrenos, e apoia a mudança para formatos de luxo baseados em apartamentos.
- Maio de 2026: A UBS Switzerland AG publicou o Luxury Property Focus 2026, relatando que os preços residenciais de luxo subiram em média mais de 3% em 2025 em 31 localizações suíças de primeira linha, com as regiões alpinas registando um crescimento de 6% em 2025. O relatório fornece um referencial institucional utilizado por gestores de patrimônio e compradores para disciplina de preços e seleção de localização, influenciando a liquidez e a dinâmica de negociação de ativos de destaque.
- Maio de 2025: A Citi fez parceria com a SIX Digital Exchange (SDX) para abrir acesso tokenizado ao mercado privado para investidores institucionais. A iniciativa reforçou a infraestrutura e a familiaridade dos investidores necessárias para a exposição a ativos reais tokenizados, o que se alinha com o crescente interesse em modelos de distribuição fracionada ou digital para investimentos de alto valor ligados a imóveis.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor total das transações imobiliárias residenciais de luxo na Suíça, onde os imóveis são precificados e posicionados como residências premium (apartamentos, condomínios, vilas e casas térreas) nas principais cidades e localizações ligadas a resorts.
Exclusões do escopo: excluímos imóveis comerciais, unidades residenciais padrão abaixo dos limiares de preço de luxo e vendas de terrenos puros que não estejam ligadas a uma transação de imóvel de luxo concluída ou comercializada.
Visão geral da segmentação
- Por Tipo de Imóvel
- Apartamentos e Condomínios
- Vilas e Casas Térreas
- Por Modelo de Negócio
- Vendas
- Aluguel
- Por Modalidade de Venda
- Primário (Imóvel Novo)
- Secundário (Revenda)
- Por Cidade
- Zurique
- Genebra
- Basileia
- Berna
- Zug
- Outras Cidades
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma base factual sobre a atividade habitacional na Suíça, sinais de preços e restrições à demanda estrangeira, e depois o mapeamento destes para o que é realista para o segmento de luxo do mercado. Baseamo-nos principalmente em divulgações estatísticas públicas e notas de política para evitar suposições que não possam ser verificadas posteriormente.
As fontes comuns incluíram o Escritório Federal de Estatística Suíço (indicadores de habitação e construção), o Banco Nacional Suíço (séries macro e hipotecárias), publicações do registro predial e a nível cantonal, quando disponíveis, indicadores habitacionais da OCDE e estatísticas de preços imobiliários do BIS para verificações cruzadas. Também utilizámos relatórios anuais de empresas, apresentações a investidores, cobertura de imprensa credível e uma base de dados de embarques de importação e exportação, de forma seletiva, para verificar a coerência dos fluxos de materiais de alto valor ligados à construção premium. Esta lista não é exaustiva, e muitas outras fontes públicas e por assinatura também foram consultadas para recolha de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com corretores imobiliários, incorporadores, gestores de ativos, credores e especialistas em imóveis suíços ajudam a testar limiares de preço de luxo, atividade de transações, comportamento de aluguel, demanda regional e oferta de novas construções na Suíça. Os respondentes ajudam a identificar lacunas nos dados de transações privadas, distinguir preços de oferta de negócios concluídos e avaliar se os indicadores secundários refletem a atividade atual.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 27% | Diretores executivos: 22% |
| Nível médio: 49% | Líderes funcionais/de unidade: 28% |
| Pequenos participantes: 24% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído utilizando conjuntamente a lógica top-down e bottom-up, de forma que os totais permaneçam ancorados à atividade habitacional observável, ao mesmo tempo em que refletem a estrutura de negócios específica do luxo. A construção top-down parte dos sinais de transações e preços residenciais na Suíça, que são depois filtrados utilizando limiares de preço de luxo, concentração em localizações privilegiadas e a parcela de atividade que se enquadra no estoque de alto padrão.
Para corroborar os totais, utilizámos aproximações seletivas bottom-up, como amostragens de anúncios para inferir absorção, verificações cruzadas dos preços médios de venda por agrupamento de cidades e verificações do pipeline de incorporadores para unidades de nova construção. As principais entradas (ilustrativas) incluíram índices de preços de casas de luxo e diferenciais em relação à habitação convencional, número de transações e taxas de rotatividade em municípios de alta demanda, mix de nova construção versus revenda, expectativas de taxas hipotecárias e sensibilidade à acessibilidade no segmento premium, e restrições políticas que afetam as compras por não residentes.
Para a previsão, foi aplicada uma análise de cenários em torno das taxas de juros, demanda por refúgio seguro e escassez de oferta, e depois foi utilizada uma regressão multivariada leve para manter as trajetórias de preço e volume consistentes com as variáveis macro que os entrevistados esperam que sejam mais relevantes. Onde os sinais bottom-up eram escassos para cidades menores, as lacunas foram tratadas aplicando rácios validados de mercados comparáveis e depois reverificando os resultados face às tendências observadas de estoque e tempo no mercado.
Validação de dados e ciclo de atualização
Os resultados foram verificados em etapas para que quaisquer saltos irrealistas pudessem ser detetados precocemente, incluindo análises de variância ano a ano por agrupamento de cidades e por contribuição de vendas versus aluguéis. Comparámos o modelo com sinais independentes, como o crescimento de preços publicado para imóveis de luxo, conclusões de construção, movimentos nas taxas hipotecárias e estoque de anúncios observado, e depois revimos as discrepâncias antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como alterações acentuadas nas taxas, mudanças regulatórias importantes ou rupturas visíveis de demanda em áreas nobres. Antes da entrega, é realizada uma revisão final por analistas para garantir que as divulgações públicas mais recentes e o feedback fresco das entrevistas estejam refletidos nos gráficos e nos totais de mercado.
Comparação do Dimensionamento de Mercado Imobiliário Residencial de Luxo da Suíça da Mordor Intelligence com Outras Estimativas Publicadas
Os valores publicados para o mercado imobiliário residencial de luxo suíço nem sempre coincidem porque o termo luxo não é definido da mesma forma entre as fontes, e porque alguns estudos misturam o acompanhamento de preços com o dimensionamento do valor das transações. As diferenças também decorrem da forma como a atividade de revenda é tratada, se os aluguéis são contabilizados como parte do valor de mercado e da frequência com que os limiares de preço subjacentes são atualizados.
A tabela mostra uma dispersão clara que remonta, na sua maioria, aos limites do escopo e à conversão das tendências de preços em valor total de mercado. No modelo da Mordor Intelligence, o valor de mercado está ligado ao valor das transações imobiliárias residenciais de luxo na Suíça (incluindo aluguéis premium), e o dimensionamento a nível de cidade é construído a partir de verificações de atividade e de preços, em vez de apenas extrapolar um índice de preços de luxo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,26 bilhões de USD (2026) | |
| Consultoria Global A | 6,20 bilhões de USD (2026) | Utiliza um limiar de luxo mais restrito e tende a contabilizar apenas vendas no mercado primário, o que pode subestimar cidades com forte atividade de revenda e omitir atividade de aluguel de alto valor. |
| Publicação Setorial B | 8,90 bilhões de USD (2026) | Reconstrói o valor de mercado a partir de manchetes sobre variações de preços premium e de um conjunto amplo de valores habitacionais, o que pode incluir em excesso estoque de preço elevado mas não verdadeiramente de luxo e duplicar suposições de rotatividade. |
No geral, a comparação sugere que a principal sensibilidade não é a matemática, mas sim o que é contabilizado como luxo e como os sinais de preços são traduzidos em valor. Ao manter as entradas rastreáveis à atividade transacional, aos limiares de preço e às verificações a nível de cidade, mantemos o total de mercado mais fácil de replicar e menos dependente de uma única série de preços.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado imobiliário residencial de luxo da Suíça?
O mercado é avaliado em USD 7,26 bilhões em 2026 e está projetado para atingir USD 10,78 bilhões até 2031.
Qual tipo de imóvel lidera o mercado?
Apartamentos e condomínios detêm uma participação de 55,62% e estão crescendo a um CAGR de 8,61% até 2031.
Por que os aluguéis de luxo estão se expandindo tão rapidamente?
Os inquilinos ricos preferem cada vez mais a flexibilidade, fazendo com que o segmento de aluguel avance a um CAGR de 9,28%.
Qual cidade suíça apresenta o crescimento mais rápido no segmento de imóveis de luxo?
Zug lidera com um CAGR de 9,52% devido ao seu regime de baixa tributação e ecossistema favorável às criptomoedas.
Como as regras da Lei Koller influenciam os compradores estrangeiros?
Elas restringem as compras por não residentes fora das zonas de estância, acrescentando complexidade jurídica e reduzindo o potencial de crescimento da demanda.
Quais tendências tecnológicas estão remodelando o mercado?
Plataformas de imóveis tokenizados, integração de tecnologia de bem-estar e design orientado por ESG estão criando novos formatos de investimento e produto.
Página atualizada pela última vez em:



