
Tamanho e Participação do Mercado de Suturas Cirúrgicas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
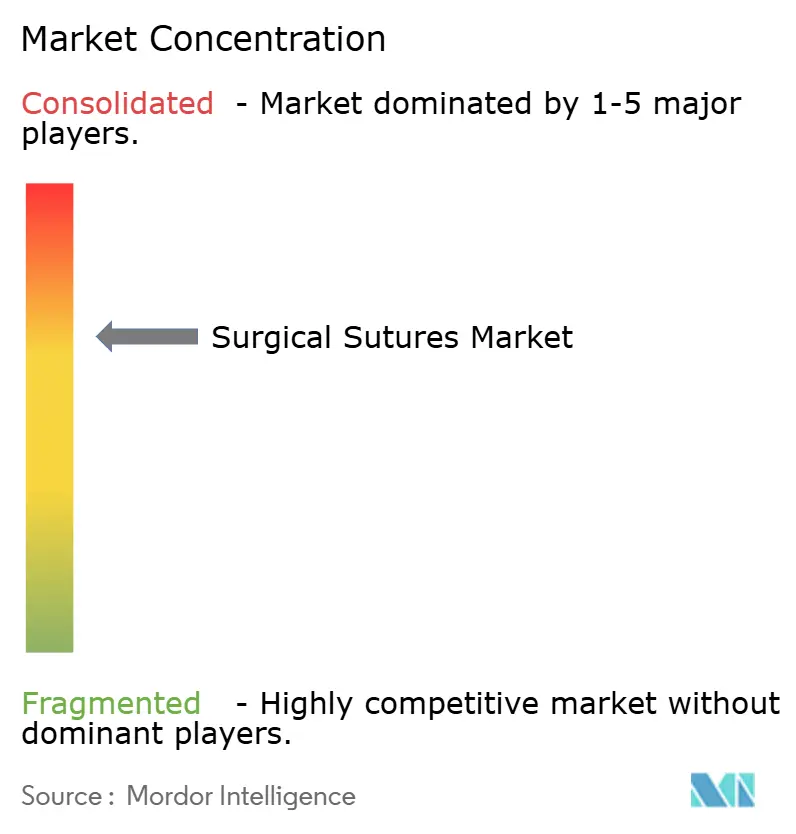
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suturas Cirúrgicas por Mordor Intelligence
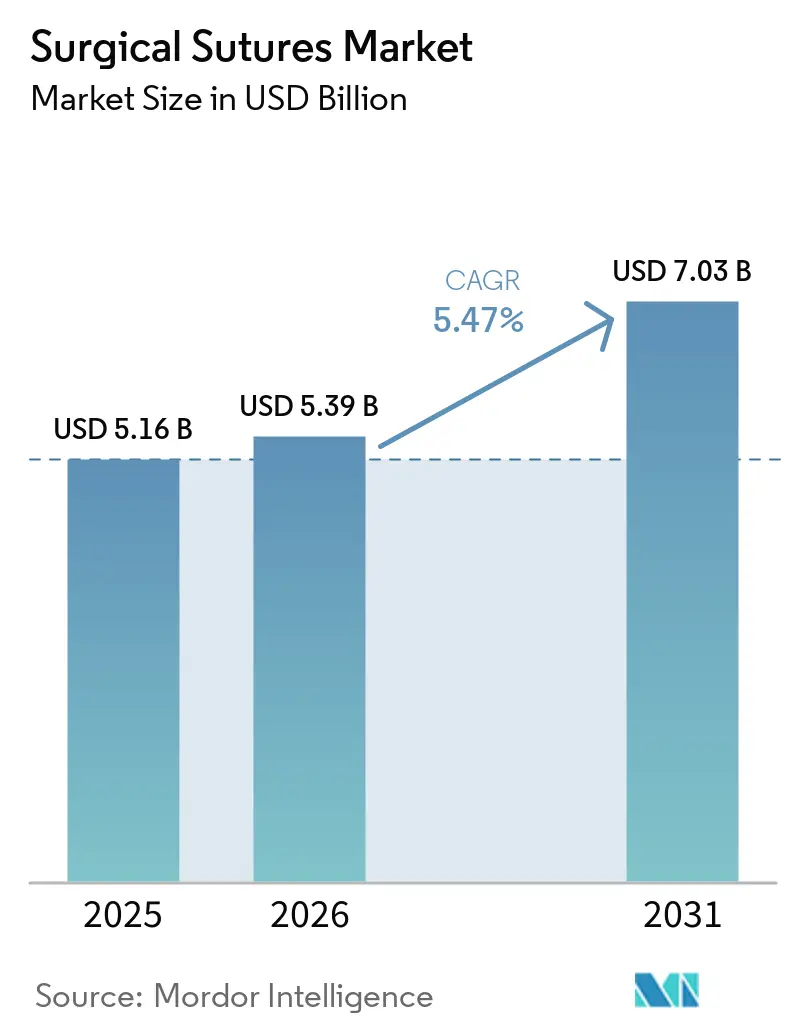
Espera-se que o tamanho do Mercado de Suturas Cirúrgicas aumente de USD 5,16 bilhões em 2025 para USD 5,39 bilhões em 2026 e atinja USD 7,03 bilhões até 2031, crescendo a um CAGR de 5,47% entre 2026 e 2031.
O crescimento do mercado está vinculado à adoção, por hospitais e centros cirúrgicos ambulatoriais, de filamentos absorvíveis, revestidos com antimicrobianos e de absorção rápida, que reduzem os custos de monitoramento de infecções e encurtam os tempos de rotatividade das salas de cirurgia. Suturas absorvíveis de ácido poliglicólico e polidioxanona, monofilamentos de fio único e polímeros sintéticos previsíveis estão substituindo as opções tradicionais porque eliminam as consultas de remoção de suturas, reduzem os riscos de infecção e se adequam aos modelos de assistência baseada em valor. Ao mesmo tempo, os volumes de cirurgias eletivas associados a condições crônicas, o envelhecimento da população global e o robusto investimento em capacidade hospitalar do setor privado na Ásia-Pacífico continuam a expandir a base endereçável para o mercado de suturas cirúrgicas. A consolidação da cadeia de suprimentos na América do Norte e na Europa impulsiona os fornecedores em direção a contratos agrupados que combinam suturas com grampeadores e hemostáticos, comprimindo as margens individuais, mas incentivando a inovação de produtos para proteger o poder de precificação. As pressões contrárias decorrem de plataformas de grampeamento robótico, adesivos teciduais e volatilidade de matérias-primas, mas essas forças não desviaram a trajetória geral de expansão do mercado de suturas cirúrgicas.
Principais Conclusões do Relatório
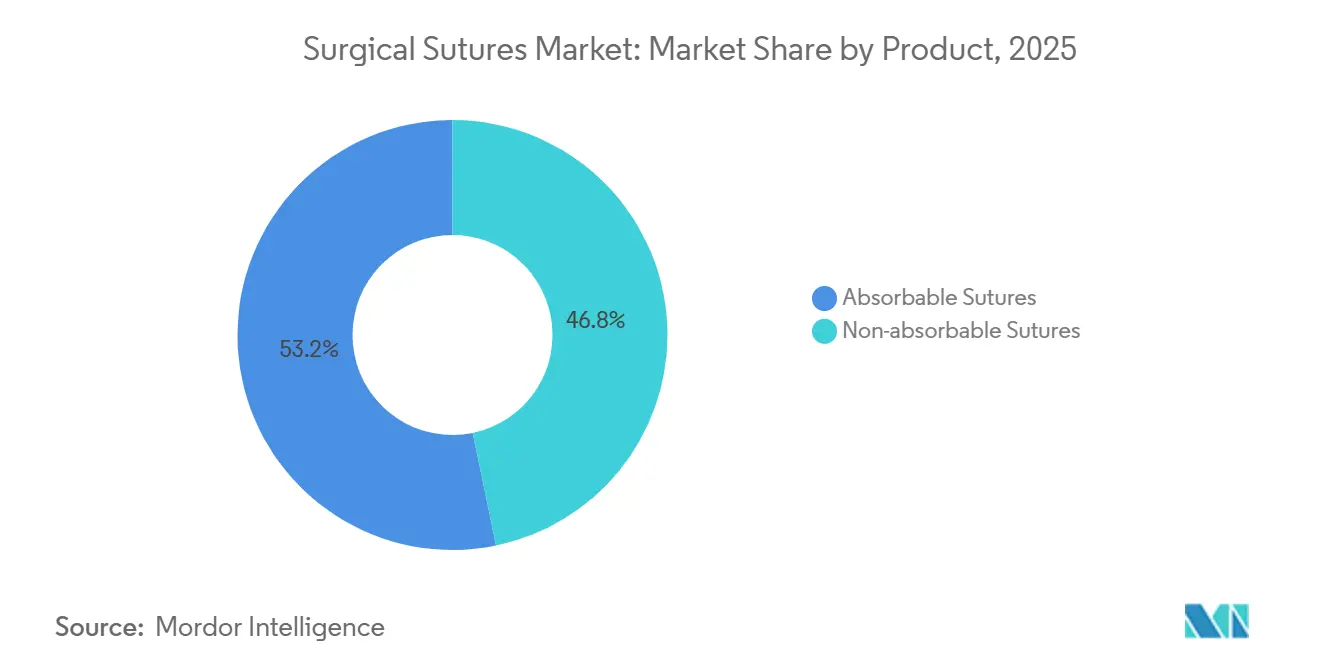
- Por produto, as suturas absorvíveis capturaram 53,24% da participação do mercado de suturas cirúrgicas em 2025 e estão projetadas para se expandir a um CAGR de 7,56% até 2031.
- Por estrutura de filamento, os designs de monofilamento detinham 58,46% da participação de receita em 2025 e estão avançando a um CAGR de 8,02% ao longo do horizonte de previsão.
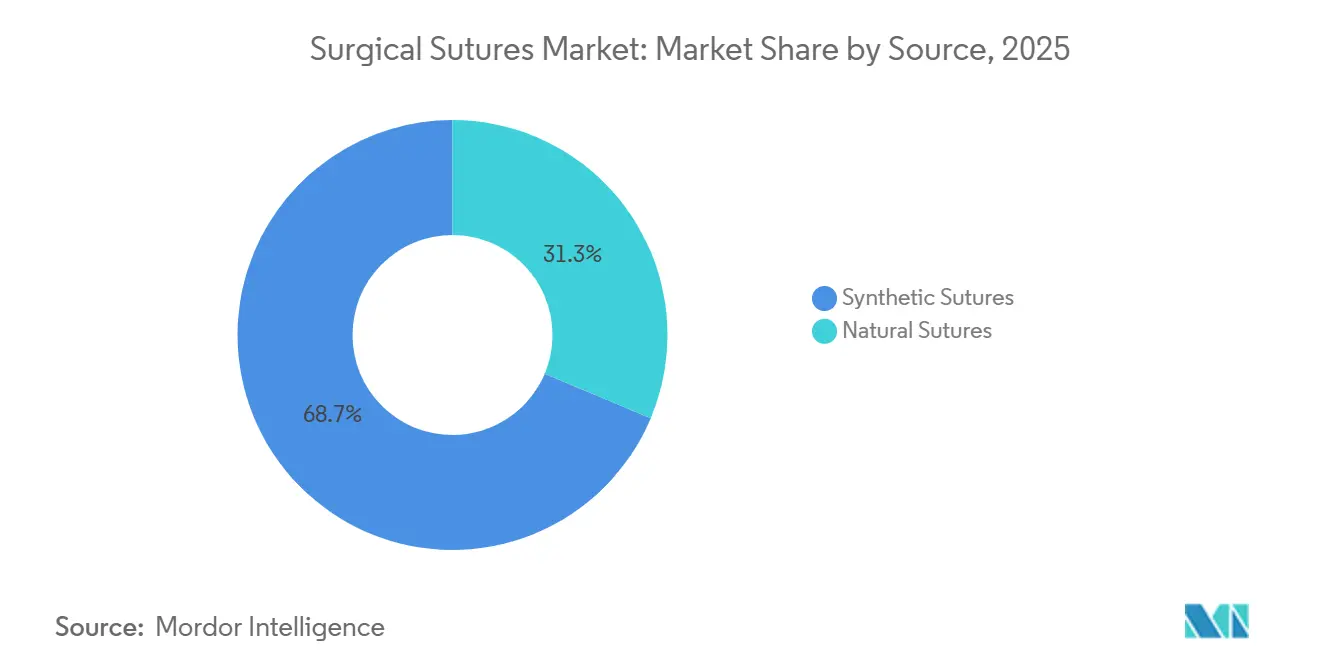
- Por fonte, os polímeros sintéticos comandavam 68,68% da receita em 2025 e permanecem a categoria de crescimento mais rápido, com um CAGR de 6,46% até 2031.
- Por revestimento, as suturas revestidas com antimicrobianos representaram 64,24% da receita de 2025 e estão progredindo a um CAGR de 7,01% ao longo do período de projeção.
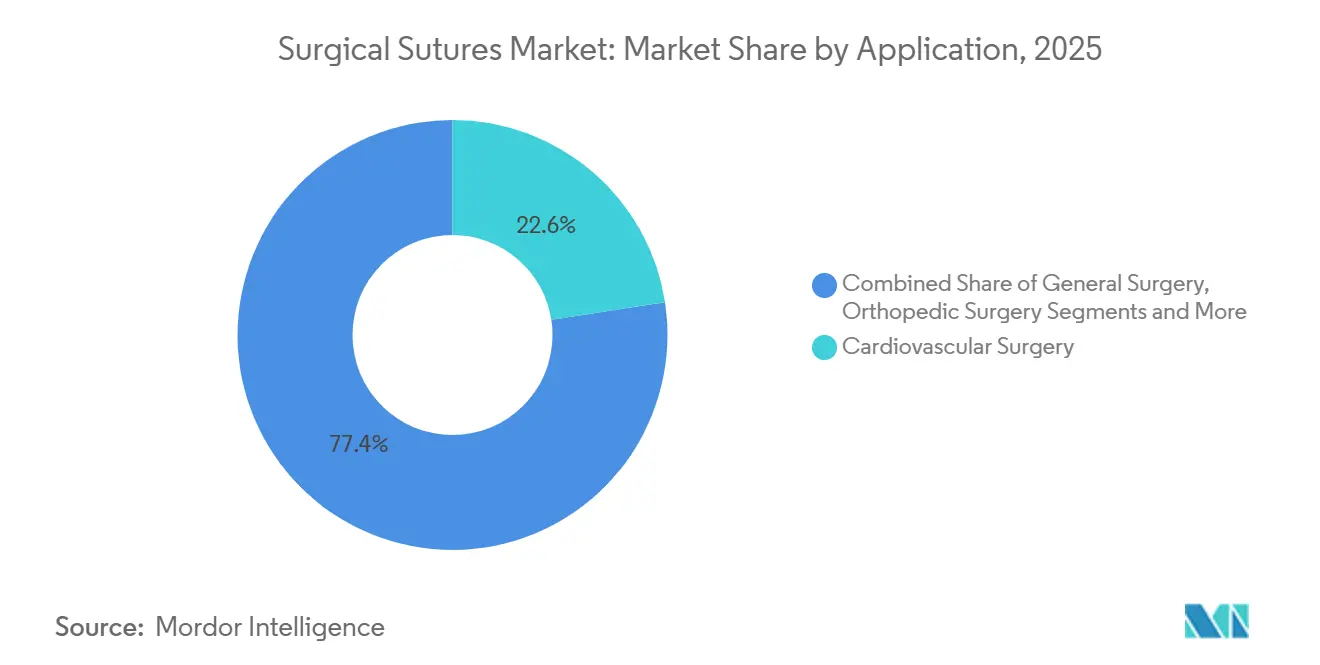
- Por aplicação, a cirurgia cardiovascular liderou com uma participação de 22,57% em 2025, enquanto a cirurgia plástica e reconstrutiva registra o CAGR mais forte de 8,73% até 2031.
- Por usuário final, os hospitais retiveram 65,36% de participação em 2025, enquanto os centros cirúrgicos ambulatoriais registram o CAGR mais alto de 8,46% em direção a 2031.
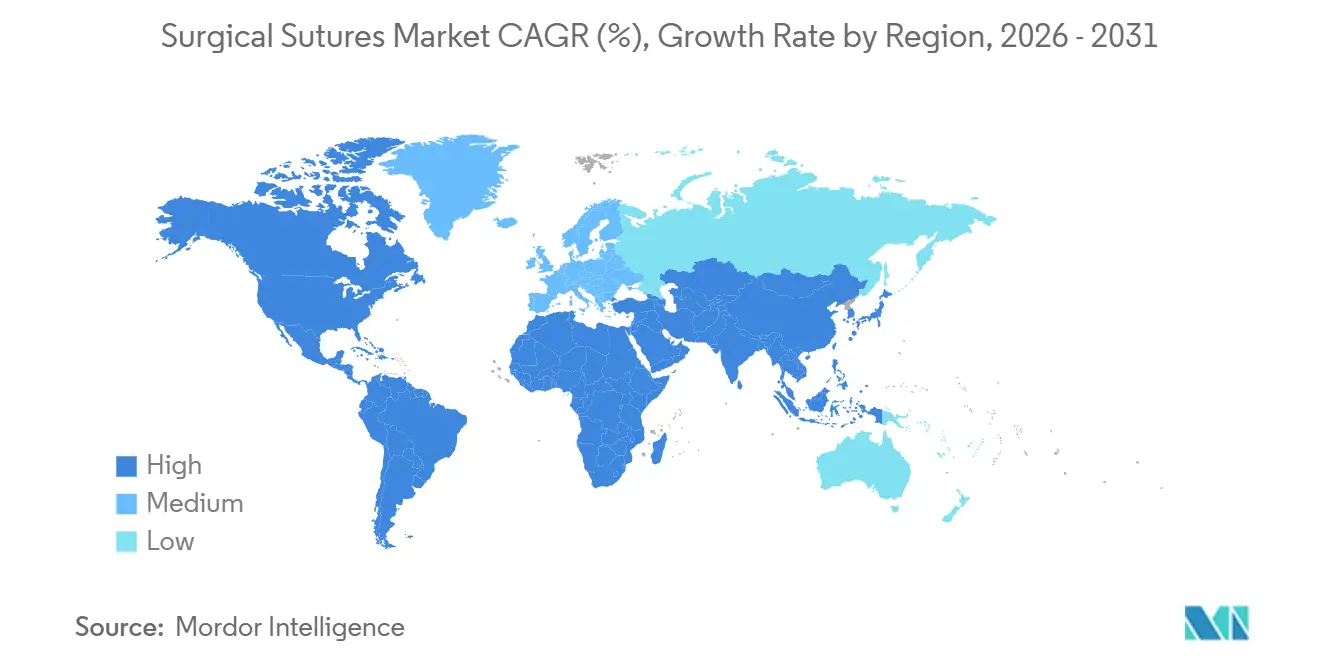
- Por geografia, a América do Norte dominou com 37,47% de participação de receita em 2025, mas a Ásia-Pacífico registra o CAGR mais rápido de 7,36% em direção a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos volumes de procedimentos cirúrgicos em populações envelhecidas | +1.2% | América do Norte, Europa, Japão | Longo prazo (≥4 anos) |
| Crescente carga de doenças crônicas impulsionando cirurgias eletivas | +0.9% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Avanços tecnológicos em fios bioabsorvíveis e antimicrobianos | +0.8% | América do Norte, Europa, expansão para Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão da infraestrutura de saúde em economias emergentes | +1.0% | China, Índia, MEA, América do Sul | Longo prazo (≥4 anos) |
| Expansão das cirurgias ambulatoriais demandando suturas de absorção rápida | +0.7% | América do Norte, Europa, áreas urbanas da Ásia-Pacífico | Curto prazo (≤2 anos) |
| P&D inicial em suturas inteligentes habilitadas por sensores | +0.3% | América do Norte, Europa | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Procedimentos Cirúrgicos em Populações Envelhecidas
A demografia geriátrica está remodelando a demanda por suturas ao impulsionar os volumes de procedimentos ortopédicos, espinhais e cardiovasculares, incluindo procedimentos que requerem suturas cardíacas, ao mesmo tempo em que exige filamentos absorvíveis de maior durabilidade que mantêm a resistência à tração por 60 a 90 dias. Adultos norte-americanos com idade ≥65 anos constituirão 21,6% da população até 2040, aumentando as artroplastias anuais de quadril e joelho para cerca de 4,7 milhões de procedimentos. Mais de 90% dos pacientes submetidos a artroplastia durante o período de estudo tinham 50 anos ou mais. A idade média dos pacientes submetidos à artroplastia total de quadril (ATQ) foi de 70 anos, e dos pacientes submetidos à artroplastia total de joelho (ATJ), foi de 67 anos. As projeções indicam um aumento de 65% nas artroplastias totais de quadril e de 49% nas artroplastias de joelho até 2036.[1] Em 2023, o Banco de Dados Clínico Nacional do Japão registrou 895.606 procedimentos cirúrgicos gastroenterológicos e abdominais. A colecistectomia laparoscópica liderou com 118.825 procedimentos, seguida pela cirurgia laparoscópica de hérnia inguinal (82.669) e pela cirurgia aberta de hérnia inguinal (63.234).[2] As taxas de infecção dobram em pacientes com mais de 75 anos, levando os hospitais a exigir suturas revestidas com triclosan para procedimentos geriátricos de alto risco.
Crescente Carga de Doenças Crônicas Impulsionando Cirurgias Eletivas
Diabetes, obesidade, doenças cardiovasculares e câncer estão impulsionando cirurgias previsíveis de alto volume que favorecem linhas de sutura padronizadas. Os procedimentos bariátricos nos Estados Unidos atingiram 270.089 em 2023, consumindo 30% mais material de sutura do que os casos abdominais padrão.[3] As revascularizações do miocárdio totalizaram 371.000 em 2024, ancorando a demanda por suturas vasculares de poliéster trançado. As ressecções oncológicas dependem cada vez mais de fechamentos subcuticulares absorvíveis que evitam a remoção em acompanhamento em pacientes imunossuprimidos.
Avanços Tecnológicos em Fios Bioabsorvíveis e Antimicrobianos
Suturas de poli(3-hidroxibutirato-co-4-hidroxibutirato) dopadas com nanopartículas de prata reduziram a colonização por Staphylococcus aureus em 94%, mantendo 80% da resistência à tração aos 28 dias. Fios com liberação de faropenem liberam níveis bactericidas por 14 dias, estendendo as janelas antimicrobianas além dos revestimentos de triclosan de primeira geração. Formulações de polibutileno succinato em avaliação clínica prometem pegadas de carbono neutras que atendem aos mandatos de sustentabilidade hospitalar.
Expansão da Infraestrutura de Saúde em Economias Emergentes
A Índia adicionou 10.000 leitos hospitalares privados em 2024 e simplificou as aprovações de dispositivos por meio do programa MedTech Mitra. A privatização de 290 hospitais no âmbito da Visão 2030 da Arábia Saudita requer USD 65 bilhões em aquisição de dispositivos, incluindo suturas. O 14º Plano Quinquenal da China orça USD 75 bilhões para novos hospitais em nível de condado e aprovou 23 fabricantes domésticos de suturas em 2024, intensificando a concorrência de preços.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mudança em direção a grampeadores, selantes e sistemas de fechamento robótico | -0.6% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Riscos de infecção que impulsionam a mudança para curativos adesivos | -0.3% | Cirurgia pediátrica e oftálmica global | Curto prazo (≤2 anos) |
| Maior escrutínio de filamentos revestidos com antimicrobianos | -0.2% | América do Norte, Europa | Curto prazo (≤2 anos) |
| Interrupções geopolíticas no fornecimento de matérias-primas | -0.4% | Regiões globais de fonte única | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mudança em Direção a Grampeadores, Selantes e Sistemas de Fechamento Robótico
O grampeamento robótico em plataformas da Vinci reduziu o uso de suturas em 20% por caso colorretal em 2024, à medida que as contagens de procedimentos atingiram 2,289 milhões. Selantes de fibrina e adesivos de cianoacrilato substituem as suturas em casos pediátricos e hepáticos, auxiliados por oito novas autorizações da FDA para variantes de adesivos teciduais em 2024. O CMS aumentou os reembolsos para cirurgia bariátrica grampeada em USD 220, reforçando a economia de substituição.
Riscos de Infecção que Impulsionam a Mudança para Curativos Adesivos
A vigilância do CDC registrou 157.500 infecções de sítio cirúrgico em 2024, com suturas implicadas em 18%. Os fios multifilamento apresentam um perfil de risco de infecção 2,3 vezes maior, motivando revisões de diretrizes que preferem monofilamentos em feridas contaminadas. O JAMA Surgery demonstrou que casos abdominais limpos-contaminados fechados com adesivos reduziram as infecções de 4,7% para 2,9% em comparação com suturas absorvíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Absorvíveis Dominam à Medida que o Reembolso Favorece a Eliminação de ConsultasA participação de 53,24% das suturas absorvíveis em 2025 sublinha uma mudança estrutural no reembolso. O Cronograma de Honorários Médicos do Medicare de 2024 reduziu os pagamentos por consultas de remoção de suturas, levando os cirurgiões a optarem por opções de ácido poliglicólico e polidioxanona. Dentro do tamanho do mercado de suturas cirúrgicas para absorvíveis, os designs farpados encurtaram o tempo de sala de cirurgia em 6 a 9 minutos, e a adoção em reparos ortopédicos aumentou 14%. As não absorvíveis persistem em aplicações vasculares e corneanas que exigem resistência à tração permanente, mas seu CAGR de 3,12% fica para trás à medida que os pagadores recompensam a eliminação de consultas de acompanhamento.
As certificações ISO 13485 cresceram 9% ano a ano para 1.247 fabricantes de suturas em 2024, tornando a conformidade de qualidade um requisito para contratos de Organizações de Compras em Grupo. Os absorvíveis de base biológica com carbono neutro poderiam reescrever os critérios de compra, apesar dos prêmios de preço de 40% a 60%, limitando a adoção inicial a centros acadêmicos.


Por Estrutura de Filamento:
Monofilamento Avança com Mandatos de Controle de InfecçãoAs suturas de monofilamento conquistaram 58,46% da receita em 2025 e avançam a um CAGR de 8,02%, à medida que os protocolos hospitalares proíbem multifilamentos em ambientes contaminados. Uma metanálise do Lancet cobrindo 47.000 pacientes comprovou que os fechamentos de fio único reduziram as infecções em 52% em cirurgias colorretais e biliares. Os multifilamentos ainda são atrativos pela segurança dos nós em microcirurgia, mas os revestimentos antimicrobianos em fios trançados são soluções paliativas em meio aos mandatos de controle de infecção. Os designs farpados borram as linhas estruturais ao oferecer fechamentos sem nós que economizam minutos na sala de cirurgia e reduzem a fadiga das luvas em fechamentos repetitivos.
Por Fonte:
Polímeros Sintéticos Marginalizam os Materiais NaturaisAs suturas sintéticas ocupam 68,68% da receita de 2025 e se expandem a um CAGR de 6,46%, graças à hidrólise projetada que corresponde aos cronogramas de cicatrização tecidual. A polidioxanona mantém 70% da resistência à tração aos 28 dias, ideal para reparos fasciais. O categute natural, ainda preferido para camadas mucosas, enfrenta uma contração de 18% no fornecimento em meio às proibições de abastecimento da UE, limitando seu CAGR de 3,87%. A alta reatividade tecidual da seda também avança em seu deslocamento gradual pelo poliéster trançado.
Por Revestimento:
Formulações Antimicrobianas Enfrentam Obstáculos RegulatóriosAs suturas revestidas detinham 64,24% de participação de receita em 2025, e seu CAGR de 7,01% persiste à medida que os hospitais vinculam os reembolsos às métricas de taxas de infecção. As formulações revestidas com triclosan reduziram o risco de infecção em 31% em 15.000 pacientes em uma metanálise Cochrane de 2024. No entanto, os alertas de resistência da FDA estão impulsionando revestimentos de próxima geração, como nanopartículas de prata e camadas com liberação de faropenem, projetadas para mitigar a exposição antimicrobiana de longo prazo.
Por Aplicação:
Cirurgia Plástica Cresce à Medida que a Estética se NormalizaA participação de 22,57% da cirurgia cardiovascular permanece ancorada por 371.000 casos anuais de revascularização do miocárdio que exigem suturas de poliéster. A cirurgia plástica e reconstrutiva acelera a um CAGR de 8,73% com 28,2 milhões de procedimentos nos EUA em 2024. A polidioxanona farpada facilita ritidoplastias sem nós, enquanto os fechamentos subcuticulares absorvíveis minimizam as cicatrizes em reconstruções mamárias. As cirurgias ortopédicas acompanham o impulso das substituições articulares a um CAGR de 6,89% no Japão e nos Estados Unidos.

Por Usuário Final:
Centros Cirúrgicos Ambulatoriais Crescem à Medida que a Migração para o Ambulatório se AceleraOs hospitais detêm 65,36% de participação, mas enfrentam compressão de margens decorrente de acordos de compras agrupadas. Os centros cirúrgicos ambulatoriais crescem a um CAGR de 8,46%, demandando embalagens pré-esterilizadas e prazos de pagamento de 90 dias. As clínicas especializadas se expandem a um CAGR de 5,23% em intervenções dermatológicas e de varizes realizadas no consultório.
Análise Geográfica
Mercado de Suturas Cirúrgicas da América do Norte
A participação de 37,47% da América do Norte decorre de 51 milhões de procedimentos anuais e da adoção premium de suturas revestidas e farpadas. Os GPOs que controlam 84 bilhões de USD em contratos impõem acordos agrupados que reduziram as margens unitárias de suturas em 200 a 300 pontos-base até 2025.
Mercado de Suturas Cirúrgicas da APAC, EMEA e América do Sul
A Ásia-Pacífico registra um CAGR de 7,36%, impulsionado pela expansão do número de leitos na Índia, pela construção de hospitais na China e pela demanda ortopédica do envelhecimento populacional no Japão. A Europa é moderada pelos obstáculos de recertificação do MDR, que afastaram 14% dos fabricantes, e pelas revisões da EMA que restringem o uso de triclosan. O Oriente Médio e a África crescem à medida que a privatização da Visão 2030 da Arábia Saudita impulsiona a aquisição centralizada. A participação da América do Sul permanece sensível ao preço sob as licitações do SUS do Brasil, que enfatizam o fornecimento de menor custo.

Panorama regulatório
As suturas cirúrgicas seguem trajetórias regulatórias maduras e baseadas em normas, com requisitos centrados em biocompatibilidade, garantia de esterilidade e sistemas de qualidade. Nos Estados Unidos, a FDA regula as suturas principalmente como dispositivos médicos sob o regime 510(k) (com exigências mais rigorosas para produtos selecionados), e as suturas com revestimento antimicrobiano podem enfrentar escrutínio adicional devido ao seu componente medicamentoso. Globalmente, a avaliação biológica segundo a ISO 10993-1, dentro de um processo de gestão de risco conforme a ISO 14971, continua sendo uma expectativa central para demonstrar segurança em materiais absorvíveis e não absorvíveis.
Na Europa, as suturas são tratadas como tecnologias bem estabelecidas sob o Regulamento de Dispositivos Médicos (MDR) da UE, que apoia vias de avaliação de conformidade fortemente baseadas em avaliação clínica estabelecida, vigilância pós-comercialização e monografias reconhecidas (incluindo referências da Farmacopeia Europeia), em vez de investigações clínicas de novo. Além das regras de dispositivos, a política comercial é cada vez mais relevante para conformidade e precificação de fornecedores globais, com uma investigação do Departamento de Comércio dos EUA sob a Seção 232 sobre importações de consumíveis médicos iniciada em setembro de 2025 e uma proposta da USTR sob a Seção 301 em junho de 2026 introduzindo potenciais tarifas adicionais que afetam importações de tecnologia médica de partes da Europa.
Análise da cadeia de valor
A cadeia de valor das suturas cirúrgicas vai desde insumos upstream de polímeros e aço inoxidável até a conversão de precisão em filamentos e agulhas, passando pelo acabamento estéril downstream, embalagem e distribuição para hospitais, centros cirúrgicos ambulatoriais e licitações. Muitos fabricantes operam em múltiplos sites especializados, separando a produção de polímeros, a fabricação de agulhas e a montagem final (fixação da agulha), além da esterilização e rotulagem, para atender a requisitos rigorosos de sala limpa e esterilidade. Essa configuração aumenta os custos de troca para insumos críticos, como monômeros especiais para absorvíveis sintéticos (incluindo ácido poliglicólico e PDO) e agulhas de tolerância estreita, além de aumentar a importância de materiais de embalagem validados e logística com controle de temperatura.
No downstream, as compras são cada vez mais moldadas por aquisições consolidadas e contratação agrupada, o que pode pressionar os preços de suturas isoladas e favorece fornecedores com catálogos mais amplos e níveis de serviço consistentes. Sinais recentes de continuidade de fornecimento indicam onde se formam gargalos: a NHS Supply Chain observou problemas contínuos de fornecimento afetando as suturas cirúrgicas da Johnson & Johnson Medical Limited, com atualizações em junho de 2026 citando atrasos de fabricação, escassez de matérias-primas e restrições de capacidade, visando a resolução de determinadas escassezes até 31 de julho de 2026. Do lado dos prestadores, comunicados da FDA sobre escassez de dispositivos reforçam respostas operacionais como conservação de estoque e diversificação de fontes para consumíveis cirúrgicos críticos quando ocorrem interrupções.
Cenário Competitivo
Ethicon, Medtronic e B. Braun comandam quase metade da receita global, mas os fabricantes locais na Índia e na China praticam preços 30% a 40% abaixo das importações em licitações públicas, preservando a fragmentação. A integração de matérias-primas da Ethicon sustenta prêmios de margem de 15% a 20%, enquanto a aquisição da Covidien pela Medtronic ampliou a abrangência no nicho cardiovascular. A planta da B. Braun na Malásia reduz em 25% os custos de entrega para a demanda da Ásia-Pacífico. A Sharpoint da Surgical Specialties domina as categorias oftálmicas ultrafinas com tolerâncias de ±2 µm, e o modelo de venda direta para centros cirúrgicos ambulatoriais da DemeTech detém 8% da participação ambulatorial nos EUA. Quarenta e sete novas autorizações 510(k) em 2024 sinalizam ciclos de inovação rápidos, mas seis recalls de Classe II expõem riscos de fabricação.
Líderes do Setor de Suturas Cirúrgicas
-
B. Braun Melsungen AG
-
Johnson & Johnson Services, Inc.
-
Medtronic plc
-
Smith & Nephew plc
-
Teleflex Incorporated
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suturas Cirúrgicas Empresas cobertas neste relatório
- Assut Medical Sàrl
- B. Braun
- Boston Scientific
- Conmed
- DemeTech Corporation
- Internacional Farmacéutica
- Johnson & Johnson
- Kono Seisakusho Co., Ltd.
- Lotus Surgicals Pvt Ltd
- Medtronic
- Mellon Medical
- Meril Life Sciences
- Peters Surgical
- Samyang Biopharm
- Smiths Group
- Surgical Specialties
- Sutures India (Healthium)
- Teleflex
- W. L. Gore & Associates

Oportunidades de mercado e perspectivas futuras
Suturas otimizadas por procedimento e compatíveis com plataformas continuam sendo um espaço em branco prático à medida que as salas de cirurgia adotam robótica de microcirurgia e fluxos de fechamento que economizam tempo. Em abril de 2026, a Medical Microinstruments (MMI) anunciou o lançamento comercial nos EUA de uma Sutura Robótica para o Symani Surgical System, desenvolvida com a Kono Seisakusho (Crownjun), sinalizando formatos de produto adaptados à manipulação robótica, geometria de agulha e manuseio consistente em escalas muito pequenas. Isso apoia portfólios de suturas projetados para microcirurgia habilitada por robótica e especialidades de alta precisão, onde a consistência de desempenho e a compatibilidade com instrumentos fazem parte dos critérios de compra.
Uma segunda vertente de oportunidade concentra-se em designs de suturas multifuncionais para controle de infecção e liberação de fármacos, que respondem às pressões de infecção do sítio cirúrgico ao mesmo tempo em que navegam pelo escrutínio elevado sobre revestimentos antimicrobianos. A atividade de pesquisa se ampliou em torno de suturas biodegradáveis e multi-fármacos, e revestimentos antimicrobianos alternativos, com a intenção de fornecer liberação localizada de antibióticos e anti-inflamatórios sem depender apenas das abordagens legadas de triclosan. A inovação comercial de dispositivos em fluxos de trabalho adjacentes ao uso de suturas também sustenta a demanda por melhor manuseio de suturas e construções de fixação, incluindo novos lançamentos de fixação totalmente por sutura e sem nós em 2025-2026 para medicina esportiva e procedimentos de tecidos moles, o que fortalece os incentivos para que fornecedores co-desenvolvam suturas, âncoras e instrumentos de passagem como um pacote de fluxo de trabalho para cirurgiões e ambientes ambulatoriais.
Desenvolvimentos industriais recentes em Mercado de Suturas Cirúrgicas
- Junho de 2026: a Medtronic concluiu sua aquisição da Scientia Vascular por 550 milhões de dólares, adicionando capacidades de acesso neurovascular ao seu portfólio. Embora o alvo não seja um fabricante de suturas, a transação amplia a presença procedimental da Medtronic e apoia contratações mais abrangentes em categorias de produtos intervencionistas e cirúrgicos, o que pode influenciar como as linhas de fechamento de feridas são posicionadas em negociações agrupadas.
- Maio de 2026: a Medtronic recebeu a autorização 510(k) da FDA (K253530) para a sutura sintética absorvível monofilamento Trexon. A autorização adiciona uma nova oferta sintética absorvível alinhada com a mudança do mercado em direção a designs monofilamento para protocolos de controle de infecção e dá à Medtronic uma plataforma mais atual para competir em contas hospitalares e de centros cirúrgicos ambulatoriais de alto volume.
- Outubro de 2025: a Mesh Suture, Inc. obteve certificações MDR da UE e MDSAP para a DURAMESH. As certificações ampliam a capacidade da empresa de comercializar em toda a Europa e outros mercados regulados que reconhecem o MDSAP, aumentando a intensidade competitiva em categorias de suturas específicas para procedimentos e reforçadas, onde a documentação clínica e de qualidade pode ser uma barreira importante à entrada.


Mercado de Suturas Cirúrgicas Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por suturas cirúrgicas utilizadas para fechar incisões cirúrgicas e para ligar vasos sanguíneos ou tecidos após procedimentos. O valor é rastreado no ponto de venda dos materiais de sutura utilizados em ambientes cirúrgicos comuns.
Exclusões do escopo: Grampos, selantes cirúrgicos, adesivos tópicos e curativos para feridas estão excluídos. Os dispositivos de sutura são contabilizados apenas quando estão incluídos junto com as suturas na unidade de venda.
Visão Geral da Segmentação
- Por Produto
- Suturas Absorvíveis
- Suturas Não Absorvíveis
- Por Estrutura de Filamento
- Suturas de Monofilamento
- Suturas de Multifilamento
- Por Fonte
- Suturas Naturais
- Suturas Sintéticas
- Por Revestimento
- Suturas Revestidas
- Suturas Não Revestidas
- Por Aplicação
- Cirurgia Cardiovascular
- Cirurgia Geral
- Cirurgia Ortopédica
- Ginecologia e Obstetrícia
- Cirurgia Oftálmica
- Cirurgia Odontológica
- Cirurgia Plástica e Reconstrutiva
- Outras Aplicações
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção do contexto de oferta e demanda para suturas cirúrgicas, mapeando-o em seguida com base nos volumes de procedimentos, ambientes de atendimento e atividade de saúde em nível nacional. Recorremos a fontes abertas como a Organização Mundial da Saúde, o Banco Mundial, estatísticas de saúde da OCDE, publicações do CDC e ministérios nacionais de saúde para obter indicadores de cirurgia e do sistema de saúde que influenciam o uso de suturas.
No lado da indústria, analisamos registros públicos de empresas, relatórios anuais, apresentações para investidores, catálogos de produtos e referências de sociedades médicas ou associações hospitalares que descrevem padrões de uso por especialidade. Quando necessário, são utilizadas assinaturas pagas para informações financeiras de empresas e cobertura de notícias, pesquisa de patentes e verificações de importação e exportação em nível de remessa para validar a disponibilidade e a direção de preços em cada país. As fontes aqui listadas são ilustrativas e não exaustivas, e outras referências também foram utilizadas para coletar dados, validar conclusões e esclarecer premissas.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar a lógica de dimensionamento e preencher lacunas onde os dados públicos não são suficientemente granulares, como as mudanças de composição entre suturas absorvíveis e não absorvíveis e o uso típico de unidades por procedimento. Conversamos com um conjunto diversificado de fabricantes, distribuidores, equipes de compras, cirurgiões e partes interessadas de centros cirúrgicos ambulatoriais nas principais regiões, de modo que as faixas de preço regionais, o comportamento em licitações e a adoção de suturas revestidas e especiais possam ser verificados em relação à forma como os pedidos são realizados na prática.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 16% | APAC: 44% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 37% | EMEA: 29% |
| Players menores: 17% | Gerentes: 47% | Américas: 27% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído com base em uma lógica de cima para baixo, na qual os volumes de procedimentos e a composição por especialidade são convertidos em um conjunto de demanda endereçável de suturas, filtrado pelo ambiente de atendimento e pelo acesso em nível nacional. Uma vez construído o conjunto de demanda, são aplicadas a média de suturas utilizadas por procedimento, a composição entre absorvíveis e não absorvíveis, e a penetração de suturas revestidas versus não revestidas, o que alimenta uma camada de preço médio de venda por região.
Para manter o modelo prático, corroboramos os totais utilizando aproximações seletivas de baixo para cima, como divisões de receita de fornecedores divulgadas em registros, verificações de canais de distribuidores e pontos de preço amostrados de compras hospitalares e de centros cirúrgicos ambulatoriais. Quando alguns países não dispõem de séries de procedimentos confiáveis, são utilizados indicadores substitutos, como taxas de cirurgia hospitalar e ambulatorial, tendências de cesarianas, sinais de carga de casos ortopédicos e cardiovasculares e crescimento dos gastos com saúde, ajustados após o retorno de especialistas. As previsões são elaboradas por meio de regressão multivariada, combinando premissas de crescimento de procedimentos, envelhecimento demográfico, expansão da infraestrutura hospitalar e movimentação de preços, e verificadas por meio de análise de cenários para variações em cirurgias eletivas e mudanças no preço médio de venda induzidas pela inflação.
Ciclo de Validação de Dados e Atualização
A validação é realizada verificando se a direção do mercado modelado corresponde a sinais independentes, incluindo crescimento de procedimentos, movimentação de importações e exportações e comentários sobre preços reportados em campo. Os valores discrepantes são revisados país a país e, quando uma variação não pode ser explicada pela composição ou pelo preço, as premissas são revisitadas e os respondentes são recontactados para esclarecimentos.
Antes da aprovação final, o modelo e o texto passam por revisões analíticas em múltiplas etapas, com foco na consistência de entradas, unidades e conversões de moeda. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças regulatórias, variações bruscas na demanda por procedimentos eletivos ou movimentos significativos de preços. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Suturas Cirúrgicas da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para suturas cirúrgicas podem variar amplamente porque cada publicador define de forma diferente o que conta como sutura, qual ano-base é utilizado e como os preços são projetados para o futuro. As diferenças também aparecem dependendo de se um modelo se baseia mais em construções de demanda baseadas em procedimentos ou em receitas reportadas e agrupamentos mais amplos de consumíveis médicos.
A tabela de referência mostra um valor de 2025 inferior a uma estimativa externa e superior a outra. No modelo da Mordor Intelligence, essa diferença é explicada principalmente pela contagem apenas dos materiais de sutura utilizados para fechamento cirúrgico e ligadura, em vez de incluir itens de fechamento adjacentes, como grampos, selantes e adesivos tópicos. Outras diferenças decorrem da velocidade com que os preços médios de venda podem subir nos canais hospitalares orientados por licitações e de se o crescimento do volume dos centros cirúrgicos ambulatoriais é escalado no mesmo ritmo que os procedimentos hospitalares.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,16 bilhões de USD (2025) | |
| Global Consultancy A | 6,03 bilhões de USD (2025) | Utiliza uma abordagem de fechamento mais ampla que pode incluir gastos adjacentes com fechamento de feridas, e também aplica uma taxa de aumento de preços mais elevada em regiões onde as licitações frequentemente limitam os aumentos anuais. |
| Industry Publisher B | 4,75 bilhões de USD (2024) | Utiliza um ano-base anterior e uma trajetória de crescimento mais lenta, e se apoia fortemente em uma divisão de alto nível entre absorvíveis e não absorvíveis sem escalar completamente a composição de procedimentos e a expansão do volume ambulatorial por país. |
Em conjunto, a diferença é explicada principalmente pelas escolhas de inclusão em relação a produtos de fechamento adjacentes, pela seleção do ano-base e pela forma como os preços são atualizados ao longo do tempo. Nosso método permanece rastreável porque a demanda por procedimentos, a composição e os preços estão vinculados em etapas claras e verificados em relação a sinais independentes antes que os totais sejam finalizados.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de suturas cirúrgicas?
O tamanho do mercado de suturas cirúrgicas é de USD 5,39 bilhões em 2026.
Com que rapidez se espera que a receita global cresça?
A receita está projetada para atingir USD 7,03 bilhões até 2031, refletindo um CAGR de 5,47%.
Qual tipo de produto lidera as vendas?
As suturas absorvíveis detinham uma participação de 53,24% em 2025 e estão projetadas para superar as não absorvíveis a um CAGR de 7,56% até 2031.
Por que as suturas de monofilamento estão ganhando força?
Os monofilamentos reduzem as infecções de sítio cirúrgico em mais de 50% em comparação com as alternativas trançadas.
Qual área de aplicação está crescendo mais rapidamente?
As cirurgias plásticas e reconstrutivas estão previstas para se expandir a um CAGR de 8,73% até 2031.
Qual região oferece as perspectivas de crescimento mais fortes?
Espera-se que a Ásia-Pacífico avance a um CAGR de 7,36% até 2031 com a expansão da capacidade hospitalar.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
