
Tamanho e Participação do Mercado de Filtração Estéril
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
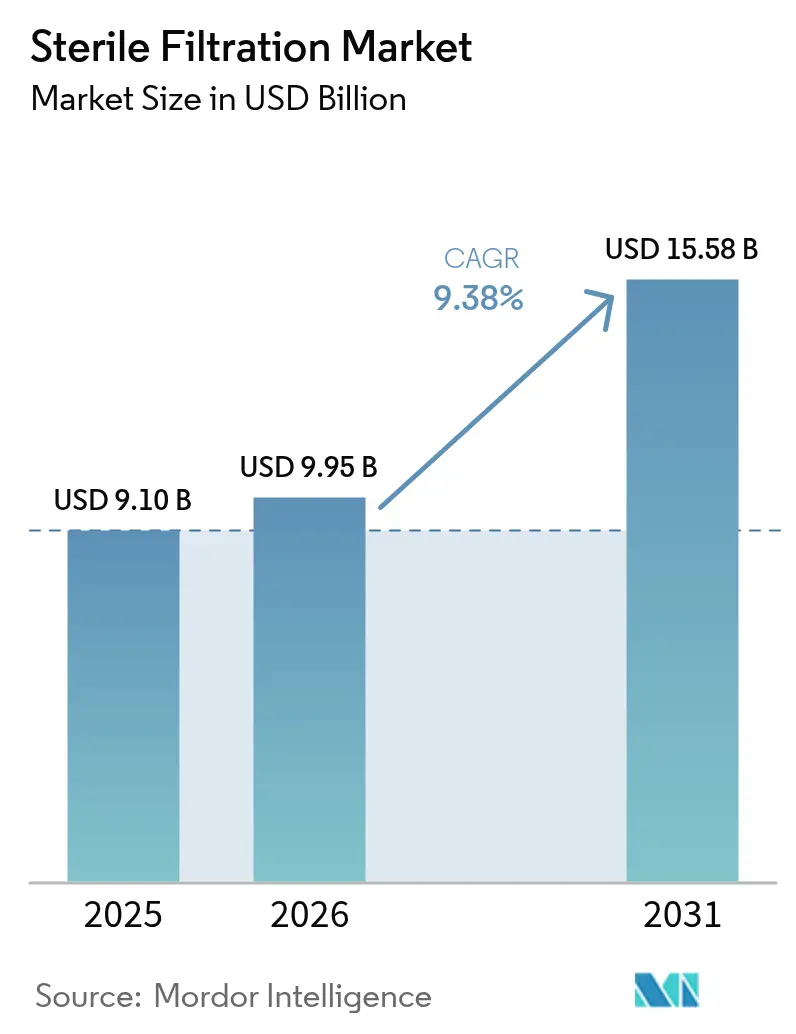
| Tamanho do Mercado (2026) | 9.95 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.58 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.38 % |
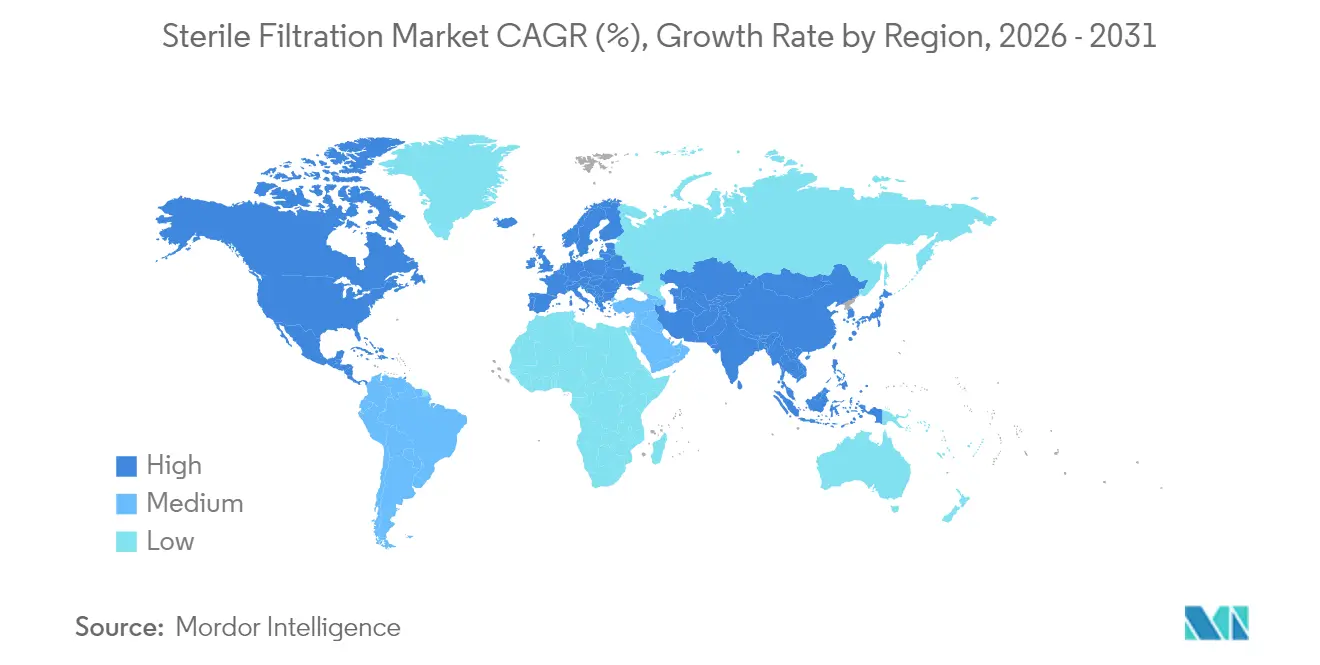
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
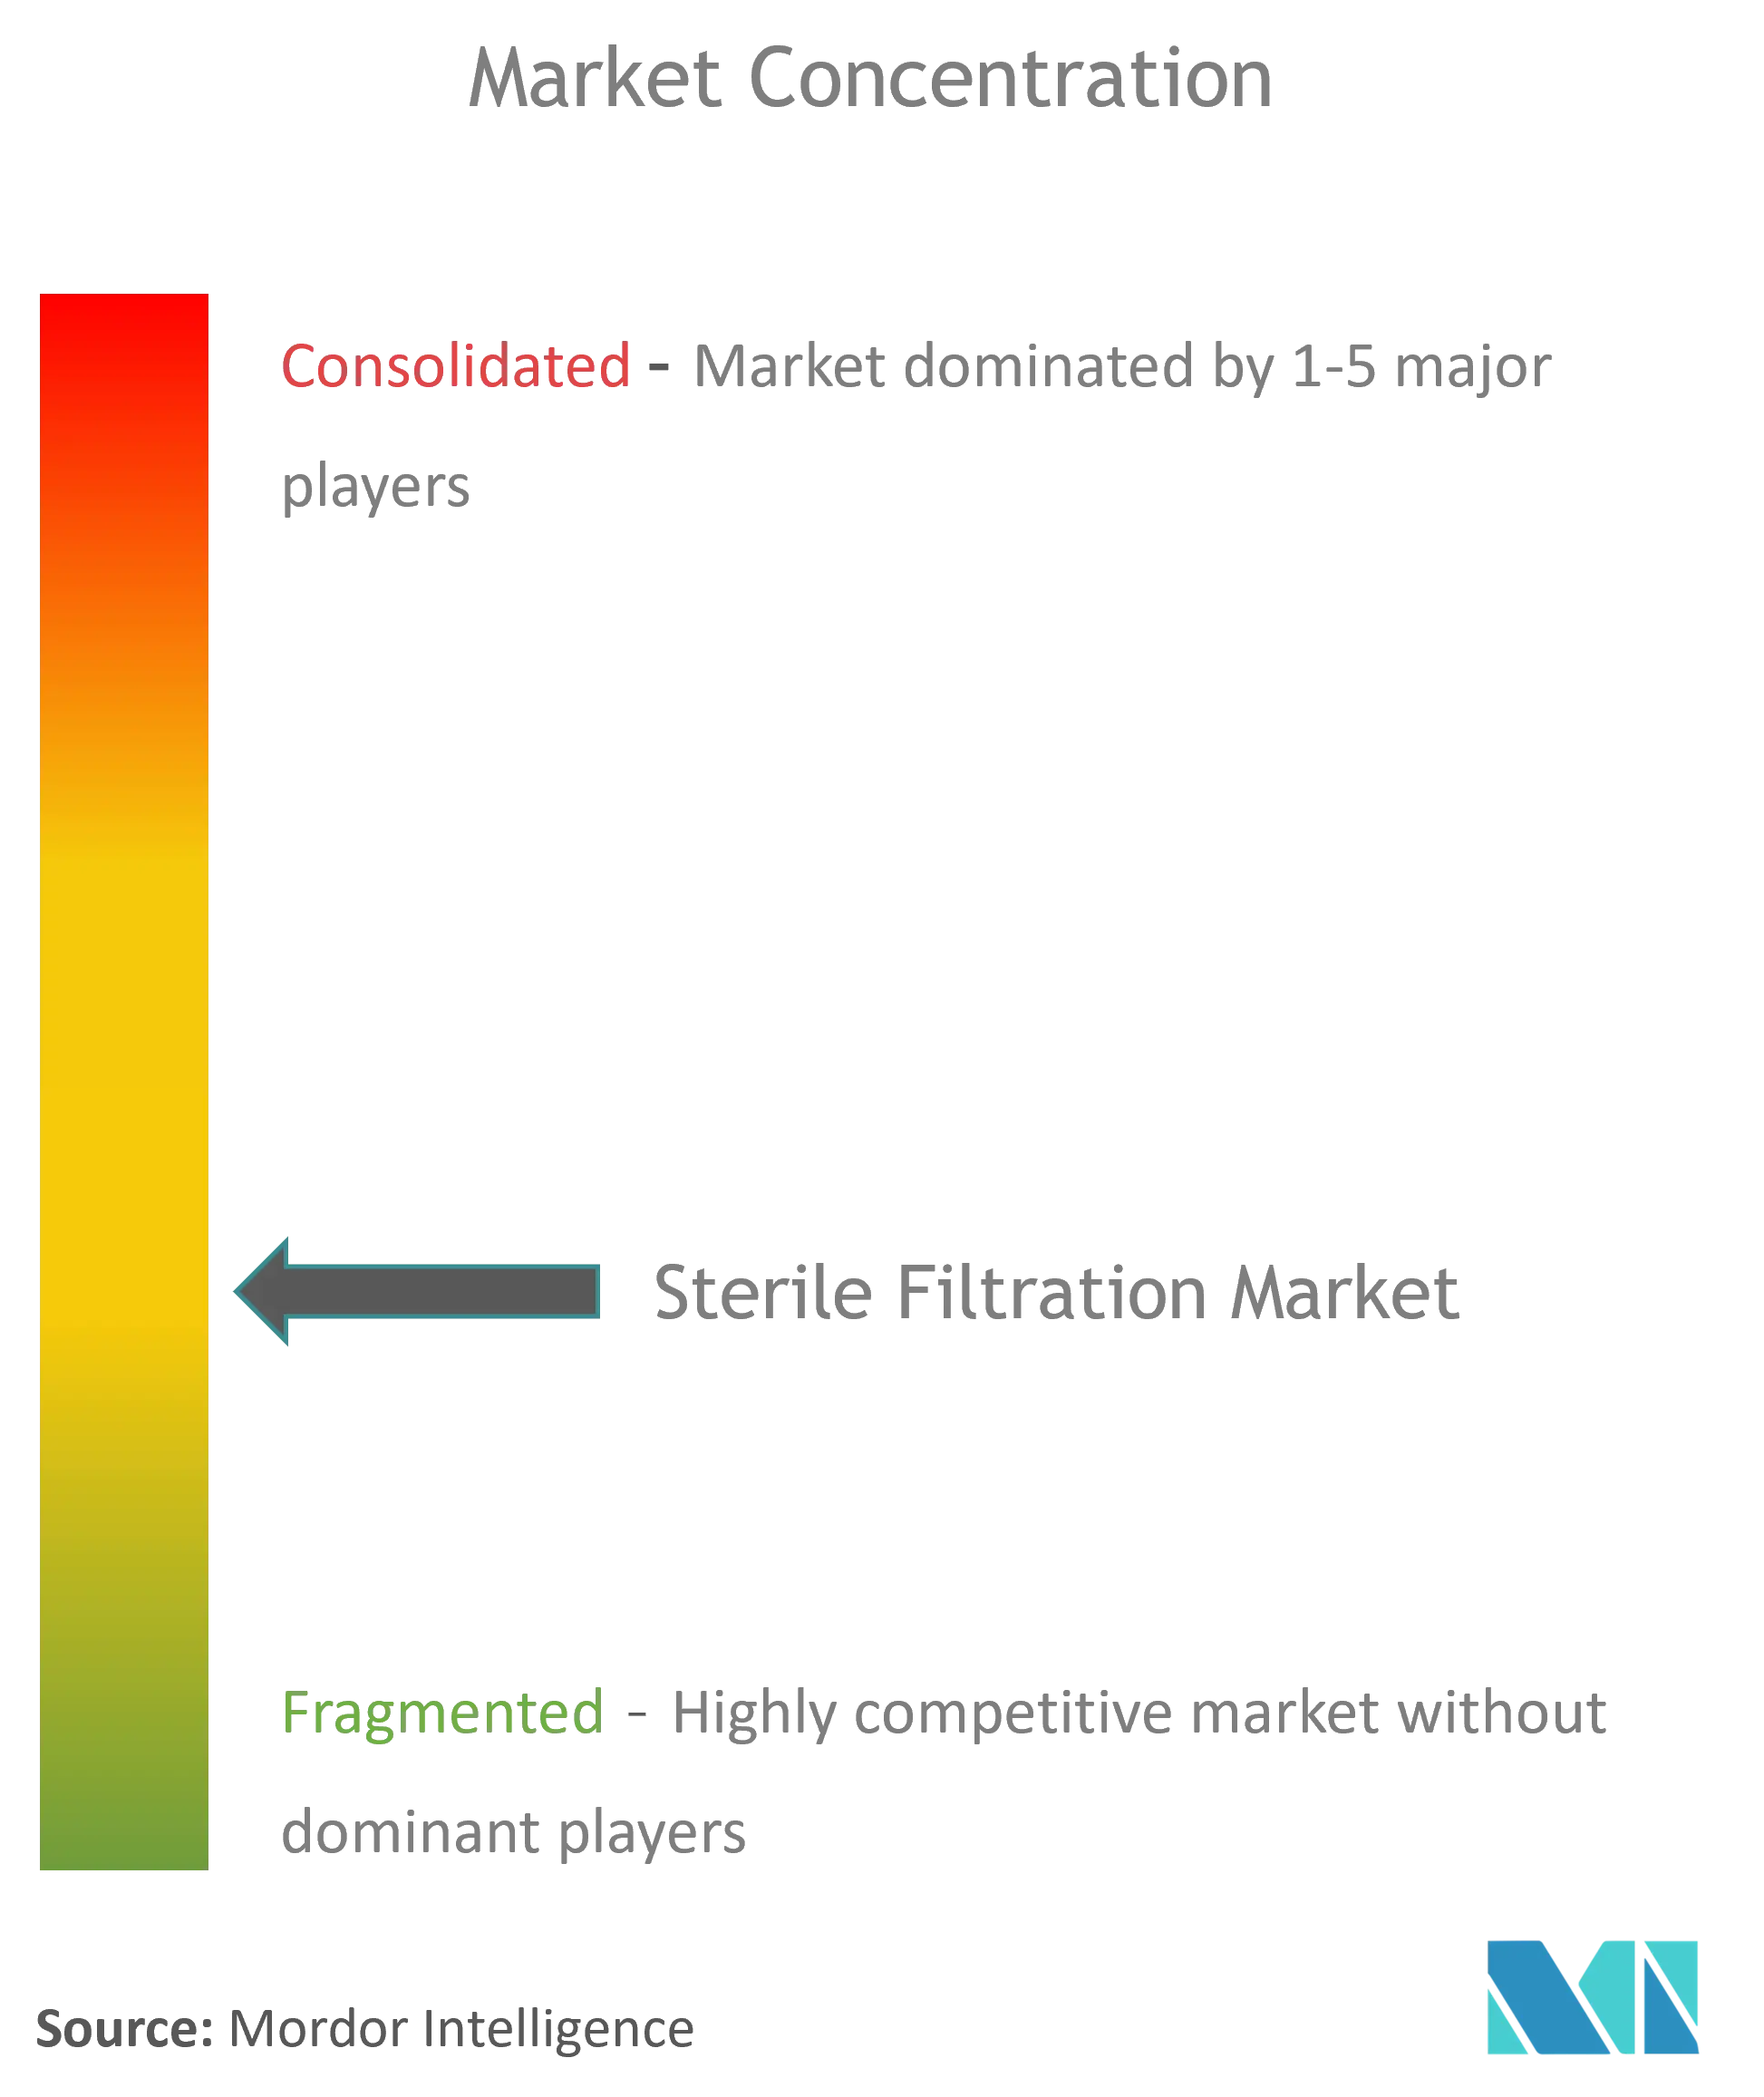
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Filtração Estéril por Mordor Intelligence
O tamanho do mercado de filtração estéril em 2026 é estimado em USD 9,95 bilhões, crescendo a partir do valor de 2025 de USD 9,1 bilhões com projeções para 2031 mostrando USD 15,58 bilhões, crescendo a um CAGR de 9,38% ao longo de 2026-2031. O aumento dos padrões de controle de contaminação para produtos medicinais de terapia avançada, juntamente com as diretrizes revisadas do Anexo 1 da Agência Europeia de Medicamentos que exigem rigorosos testes de integridade pré-uso pós-esterilização, mantêm os gastos de capital e validação em trajetória ascendente. A demanda cresce ainda mais à medida que as doenças crônicas impulsionam os volumes de injetáveis estéreis e a fabricação de uso único ganha maior aceitação. As organizações de desenvolvimento e fabricação contratada (CDMOs) ampliam a capacidade regional, ajudando as empresas de biofármacos a reduzir os riscos nas cadeias de suprimentos enquanto mantêm a velocidade para a clínica. Os filtros de cartucho permanecem o principal ativo em volume, mas os filtros de cápsula crescem mais rapidamente impulsionados pelos requisitos de terapia gênica e celular em pequenos lotes. As membranas de polietersulfona (PES) lideram as instalações atuais, embora as iminentes restrições a PFAS estejam levando os produtores a diversificar afastando-se do fluoreto de polivinilideno (PVDF).
Principais Conclusões do Relatório
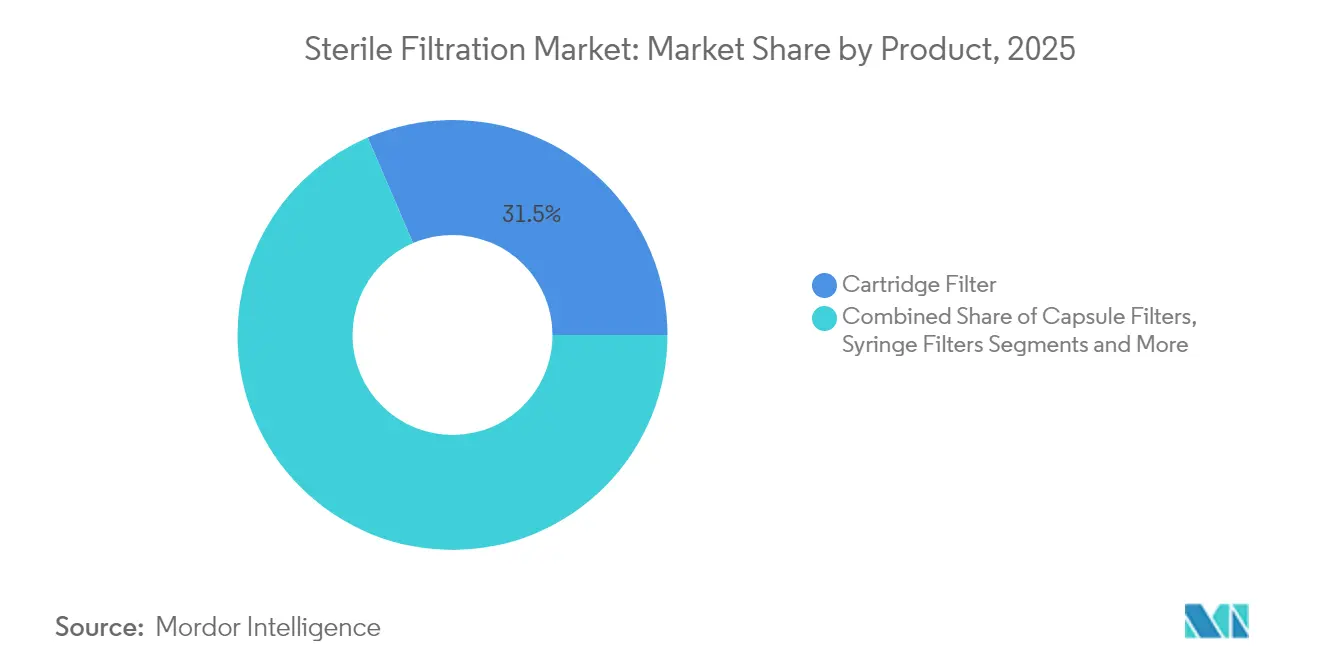
- Por tipo de produto, os filtros de cartucho detinham 31,45% da participação do mercado de filtração estéril em 2025, enquanto se projeta que os filtros de cápsula registrem um CAGR de 10,22% até 2031.
- Por material de membrana, o PES liderou com 24,95% de participação do tamanho do mercado de filtração estéril em 2025; as membranas de PVDF deverão expandir-se a um CAGR de 10,03% entre 2026-2031.
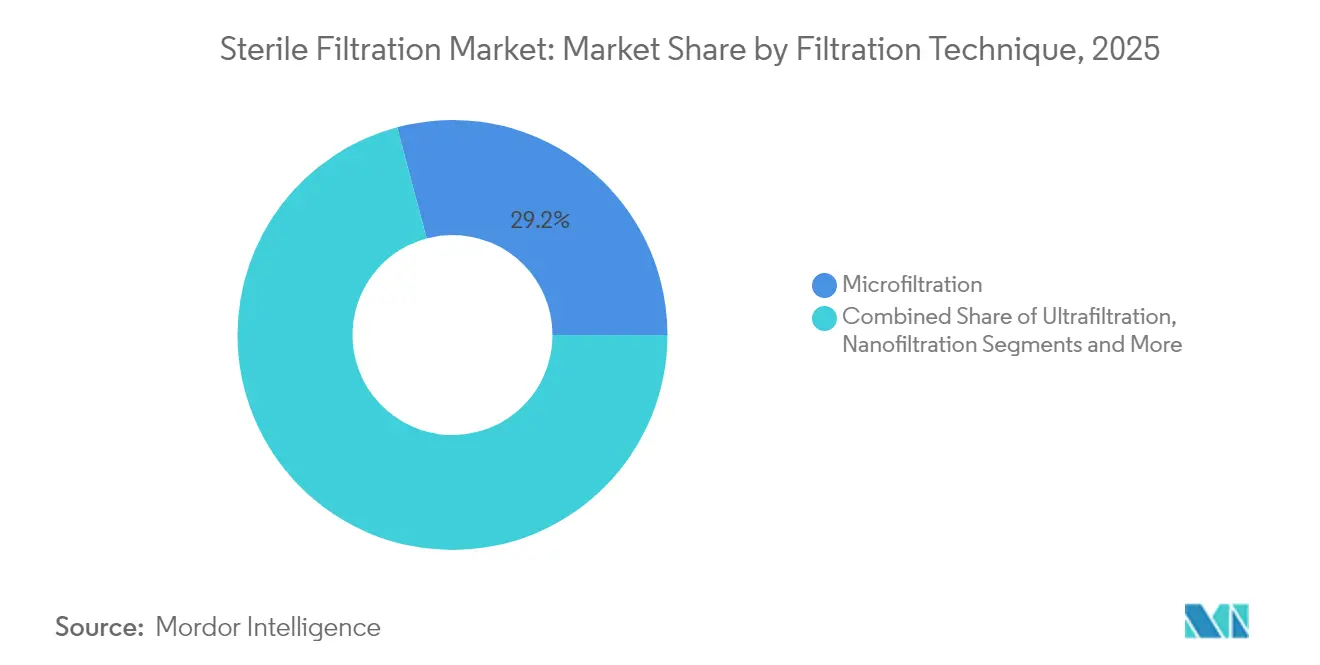
- Por técnica de filtração, a microfiltração respondeu por 29,15% da receita em 2025, enquanto se espera que a ultrafiltração cresça a um CAGR de 12,34% até 2031.
- Por aplicação, o envase final/acabamento assegurou 19,75% de participação do tamanho do mercado de filtração estéril em 2025, e prevê-se que a filtração de pequenos lotes de ATMP avance a um CAGR de 13,05% até 2031.
- Por usuário final, as empresas farmacêuticas e biofarmacêuticas capturam 39,75% da receita em 2025, enquanto os CDMOs estão posicionados para expandir-se a um CAGR de 12,64% até 2031.
- Por geografia, a América do Norte liderou com 38,10% de participação na receita em 2025, enquanto a Ásia-Pacífico deve expandir-se a um CAGR de 8,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Filtração Estéril
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Crescente Carga de Doenças Crônicas e Raras | +2.10% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade Global de Fabricação Biofarmacêutica | +1.80% | APAC como núcleo, com extensão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Mudança para Instalações de Produção de Uso Único e Modulares | +1.50% | Global, liderada pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Revisões Mais Rígidas de GMP Global e Anexo 1 Intensificando a Validação de Filtros | +1.30% | Europa como primário, América do Norte como secundário | Curto prazo (≤ 2 anos) |
| Aumento de Produtos Medicinais de Terapia Avançada (ATMPs) Necessitando de Execuções Estéreis em Baixo Volume | +1.20% | América do Norte e Europa, emergindo na APAC | Longo prazo (≥ 4 anos) |
| Manutenção Preditiva Orientada por IA Reduzindo o Risco de Falha de Filtração | +0.60% | Global, com adoção precoce em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga de Doenças Crônicas e Raras
Os medicamentos órfãos representaram quase 50% dos terapêuticos reconhecidos pela FDA em 2024, ancorando a demanda sustentada por filtração de envase final/acabamento e impulsionando o crescimento de volume a longo prazo no mercado de filtração estéril. Os formatos de cápsula beneficiam-se mais porque correspondem à produção de baixo volume e alto valor, enquanto as vias de aprovação aceleradas comprimem os prazos e aumentam a pressão de prontidão. O envelhecimento das populações nas economias desenvolvidas, aliado ao acesso melhorado em regiões emergentes, consolida este impulsionador de demanda na infraestrutura de saúde a longo prazo.
Expansão da Capacidade Global de Fabricação Biofarmacêutica
A capacidade total instalada de biofármacos aumentou de 16,5 milhões de L em 2018 para 17,4 milhões de L em 2025, com Samsung Biologics e MilliporeSigma comprometendo programas multibilionários na Coreia do Sul. Projeta-se que os CDMOs controlem 54% da capacidade global de biológicos até 2028, sublinhando a importância de linhas de filtração padronizadas e validadas que possam alternar rapidamente entre projetos de clientes enquanto atendem a demandas regulatórias harmonizadas.
Mudança para Instalações de Produção de Uso Único e Modulares
A tecnologia de uso único continua a crescer em taxas de dois dígitos porque limita o risco de contaminação cruzada e reduz a validação de limpeza, reforçando assim a adoção do mercado de filtração estéril. Os filtros de cápsula integrados reduzem as conexões assépticas, simplificam a partida das instalações e permitem estruturas de fabricação regional distribuída que se alinham com as cadeias de suprimentos de medicina personalizada.
Revisões Mais Rígidas de GMP Global e Anexo 1 Intensificando a Validação de Filtros
O Anexo 1 revisado da Europa, em vigor desde agosto de 2023, exige estratégias de controle de contaminação que elevam a frequência de testes de integridade e a automação. Os fornecedores de filtros se diferenciam por meio de serviços de validação e monitoramento em tempo real, mas os produtores menores enfrentam maior sobrecarga de conformidade, acelerando a consolidação entre os fabricantes com infraestrutura regulatória robusta.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Elevado Custo Total de Propriedade de Filtros Estéreis Validados | -1.40% | Global, com maior impacto em mercados emergentes sensíveis ao custo | Médio prazo (2-4 anos) |
| Colmatação de Membranas e Falhas em Testes de Integridade Causando Tempo de Inatividade | -0.90% | Global, afetando particularmente instalações de produção de alto volume | Curto prazo (≤ 2 anos) |
| Longos Prazos de Espera para Revalidação Regulatória Após Mudança de Filtro ou Processo | -0.70% | Global, com maior impacto em mercados altamente regulamentados | Médio prazo (2-4 anos) |
| Regulamentações Emergentes de PFAS Ameaçando o Fornecimento de Membranas de PTFE/PVDF | -0.80% | Europa como primário, com implicações na cadeia de suprimentos global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo Total de Propriedade de Filtros Estéreis Validados
A conformidade com o Anexo 1 da UE aumentou os custos relacionados à filtração em até 30%, um encargo que as empresas biofarmacêuticas menores lutam para absorver. As despesas fixas de validação incentivam a terceirização para CDMOs com plataformas estabelecidas, criando vantagens de escala para grandes players e elevando as barreiras de entrada para novos formatos de filtro que requerem requalificação extensiva.
Colmatação de Membranas e Falhas em Testes de Integridade Causando Tempo de Inatividade
Os biológicos complexos podem colmatar membranas ou desencadear falhas nos testes de integridade, causando paralisações de linha que comprometem a liberação do lote.[1]Johannes E. Vogel, "Desenvolvimento e Ampliação de uma Etapa de Filtração Estéril para Vetores Lentivirais Concentrados," Biotechnology Journal, onlinelibrary.wiley.com Os fabricantes de terapias avançadas estão especialmente expostos devido a lotes de alto valor e baixo volume. As ferramentas de manutenção preditiva ajudam a mitigar o risco, mas exigem capital e expertise em dados que nem todos os locais podem mobilizar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Os Filtros de Cápsula Impulsionam a Inovação
Os filtros de cartucho dominaram 2025 com 31,45% de receita, confirmando sua posição predominante nas operações de plantas de alto volume. Os filtros de cápsula, no entanto, devem registrar um CAGR de 10,22% devido à escalabilidade flexível de lotes para terapias personalizadas. Este impulso ancora a expansão do tamanho do mercado de filtração estéril para produtores de ATMP que precisam de trocas rápidas sem relimpeza. Os módulos gama-compatíveis Emflon II da Cytiva exemplificam os avanços de uso único que eliminam os encargos de validação de CIP.
Os filtros de seringa mantêm os fluxos de trabalho de laboratório e ensaios clínicos funcionando, embora seu crescimento permaneça modesto. Os acessórios, como suportes, filtros de ventilação e conjuntos, proporcionam ganhos incrementais à medida que os fabricantes enfatizam a integração de sistemas fechados para limitar eventos de contaminação. Esta é uma preocupação crítica para os reguladores que aplicam a clareza do Anexo 1 sobre conexões assépticas.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Material de Membrana: A Dominância do PES Enfrenta a Pressão do PVDF
As membranas de polietersulfona detinham uma participação de 24,95% em 2025 devido à baixa ligação de proteínas e à robusta taxa de transferência, consolidando seu status nas linhas de envase final/acabamento. Prevê-se que as variantes de PVDF cresçam 10,03% ao ano até 2031, impulsionadas pela resistência química, embora as pendentes restrições a PFAS na Europa ameacem a acessibilidade a longo prazo. Os fornecedores de PES investem em graus de próxima geração para capturar a capacidade migrando do PVDF.
As membranas de PTFE, náilon e éster de celulose mista preenchem nichos de aplicação que vão desde a filtração de gás até a preparação de tampão de baixo custo. Espera-se que o mercado de filtração estéril testemunhe aceleração em P&D em químicas sem fluoropolímero à medida que os clientes buscam reduzir o risco de conformidade material e evitar a revalidação custosa de sistemas.
Por Técnica de Filtração: A Ultrafiltração Ganha Impulso
A microfiltração sustentou 29,15% da receita em 2025 como barreira microbiana padrão na fabricação de fármacos a granel. A ultrafiltração, crescendo a um CAGR de 12,34%, é cada vez mais escolhida para a depuração viral e concentração de proteínas, atendendo ao aumento dos pipelines de anticorpos monoclonais e terapia gênica. O desenvolvimento de fibra oca da Toray, que une seletividade com alto fluxo, ilustra o progresso técnico que encurta os ciclos de processamento.
A nanofiltração e a osmose reversa continuam a sustentar esquemas de água para injeção e concentração de tampão, embora sua maior intensidade de energia e capital os mantenha em funções especializadas em vez de ampla adoção em todo o mercado de filtração estéril.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Aplicação: Pequenos Lotes de ATMP Impulsionam o Crescimento
O envase final/acabamento reteve 19,75% de participação do mercado de filtração estéril em 2025 porque as regulamentações exigem filtração terminal imediatamente antes do fechamento do recipiente. O nicho de pequenos lotes de ATMP está no caminho para um CAGR de 13,05% à medida que os pipelines de terapia gênica e celular se comercializam e exigem cápsulas validadas de baixo volume de retenção.
A preparação de tampão/meio e a filtração de água para injeção evoluem em sincronia com as adições gerais de capacidade, enquanto a esterilização de ar e gás cresce à medida que os sistemas de uso único exigem ventilação validada para linhas de enchimento-selagem por sopro e etapas de processamento fechadas.
Por Usuário Final: Os CDMOs Aceleram a Adoção
As empresas farmacêuticas e biofarmacêuticas produziram 39,75% das vendas de 2025, ainda assim os CDMOs avançarão mais rapidamente a um CAGR de 12,64% à medida que os patrocinadores terceirizam a produção e esperam arquivos de validação plug-and-play. Os ganhos de participação do mercado de filtração estéril para prestadores de serviços espelham sua crescente participação na capacidade biológica global, prevista para atingir 54% até 2028.
Laboratórios acadêmicos e governamentais sustentam demanda estável em escala de bancada, enquanto os processadores de alimentos e bebidas adotam garantia de esterilidade no estilo farmacêutico principalmente em líquidos de alto risco, como concentrados lácteos e bebidas probióticas.
Análise Geográfica
A América do Norte e a Europa detêm a maior parcela da receita de 2025 devido a clusters biofarmacêuticos enraizados, supervisão regulatória avançada e um forte pipeline de terapêuticos injetáveis. As expansões de capacidade nos EUA, desde o local de USD 4,1 bilhões da Novo Nordisk na Carolina do Norte até o investimento de USD 2 bilhões da Eli Lilly em Concord, incorporam demanda de longo prazo por hardware de filtração e serviços de validação. As revisões do Anexo 1 da Europa, agora o padrão global de referência em controle de contaminação, obrigam todos os fabricantes de medicamentos que exportam para a região a alinhar as estratégias de filtração.
A Ásia-Pacífico, liderada pela Coreia do Sul, entrega o mercado de filtração estéril de crescimento mais rápido até 2031 devido a grandes projetos greenfield, como a planta de USD 326 milhões da Cytiva em Incheon e o campus multibilionário da Samsung Biologics. A China e a Índia ampliam instalações que atendem aos padrões da FDA e da EMA, enquanto a expertise em materiais do Japão sustenta a P&D de membranas, reforçando os objetivos regionais de autossuficiência. O centro de EUR 300 milhões da MilliporeSigma em Daejeon sublinha o compromisso dos fornecedores estabelecidos com a localização da produção.
O Oriente Médio & África e a América do Sul permanecem territórios emergentes, mas estratégicos. O Brasil e a Argentina avançam nas linhas de envase/acabamento para reduzir a dependência de importações, e as nações do CCG incorporam a fabricação farmacêutica dentro dos planos de diversificação. As iniciativas de transferência de tecnologia e os incentivos governamentais reduzem as lacunas de habilidades e constroem as bases regulatórias necessárias para a futura penetração do mercado de filtração estéril.

Panorama regulatório
A filtração estéril para produtos medicinais estéreis é regida por exigências rigorosas de BPF para processamento asséptico, com o Anexo 1 das BPF da UE da Comissão Europeia (revisado, em vigor desde agosto de 2023) reforçando as estratégias de controle de contaminação e consolidando a filtração esterilizante como etapa de processo apoiada por testes de integridade pré-uso e pós-esterilização. Esses requisitos definem o que fornecedores globais e fabricantes de medicamentos precisam incluir em pacotes de validação, incluindo métodos de teste de integridade e práticas de documentação em sites que exportam para a Europa.
Nos Estados Unidos, as expectativas de cGMP da FDA para processamento asséptico e fabricação de medicamentos estéreis continuam a exigir filtração de grau esterilizante validada e controles de processo robustos. Normas de consenso reconhecidas pela FDA, como a ISO 13408-2:2018 (Processamento asséptico, filtração esterilizante), fornecem abordagens harmonizadas para validação de filtros, e as diretrizes do setor evoluem junto com o escrutínio regulatório, incluindo o Relatório Técnico nº 26 da PDA (revisado em novembro de 2025) para filtração esterilizante de líquidos e o trabalho da EMA na atualização da orientação de BPF da Parte IV para ATMPs (fase de conceito apontando para uma minuta em setembro de 2026), que mantém os fabricantes de terapias avançadas focados na prontidão de controle de contaminação e validação.
Análise da cadeia de valor
A cadeia de valor começa com o fornecimento upstream de polímeros e aditivos, seguindo para a fundição/fiação de membranas e a conversão em meios de grau esterilizante. Em seguida, ocorre a fabricação de componentes de dispositivos (carcaças, tampas, conectores), depois a montagem de cartuchos/cápsulas e manifolds de uso único, e a realização de serviços de esterilização, incluindo irradiação gama para muitos conjuntos de uso único. Downstream, os fornecedores apoiam a documentação de validação, a assistência em métodos de teste de integridade e os acordos de qualidade, e vendem por meio de equipes diretas de bioprocessamento e distribuidores especializados para fabricantes farmacêuticos/biofarmacêuticos, CDMOs e usuários de laboratório.
Os pontos de estrangulamento se concentram na capacidade de membranas especializadas e no atrito de qualificação, incluindo longos prazos de entrega para a produção de membranas de alto desempenho e acesso restrito à irradiação e à capacidade de montagem validada. Os clientes também enfrentam requisitos de revalidação quando filtros ou materiais são alterados, o que leva os fabricantes a localizar e firmar parcerias para garantir fornecimento redundante e encurtar ciclos logísticos. Isso se reflete no anúncio da Ion Exchange (India) Ltd e da MANN+HUMMEL, em abril de 2026, de uma colaboração tecnológica e de manufatura para produzir membranas de ultrafiltração de PVDF e sistemas em skid em Goa, na Índia, além da expansão da Merck de linhas de produção relacionadas à filtração na Índia, apoiando a continuidade do fornecimento de bioprocessos regulados.
Cenário Competitivo
O mercado de filtração estéril demonstra concentração moderada. Danaher, Sartorius e Merck KGaA alavancam portfólios amplos, kits de validação e cadeias de suprimentos globais para salvaguardar sua participação à medida que as regras do Anexo 1 se tornam mais rígidas. A Danaher reportou receita de USD 5,74 bilhões no primeiro trimestre de 2025 com crescimento sustentado de pedidos de bioprocessamento ao longo de sete trimestres, refletindo demanda resiliente por filtração e conjuntos de uso único.
A aquisição de USD 4,1 bilhões pela Thermo Fisher da linha de purificação e filtração da Solventum intensifica a concorrência, ampliando seu alcance para fluxos de trabalho de biológicos de alto crescimento. A manutenção preditiva orientada por IA, a integração de sistemas descartáveis e as alternativas de membranas sem PFAS estão se tornando diferenciadores decisivos. Os inovadores menores prosperam em nichos — filtros de vírus com fluxo superior ou serviços regionais — mas os maiores encargos de conformidade incentivam parcerias estratégicas ou negócios complementares com multinacionais maiores.
Os reguladores também estimulam a inovação; a atividade de patentes da FDA em torno de análises de integridade em tempo real indica um futuro em que sistemas automatizados podem sinalizar riscos de contaminação durante a execução dos lotes, recompensando fornecedores equipados com cartuchos ricos em sensores e plataformas de dados.[3]Administração de Alimentos e Medicamentos dos EUA, "Q5A(R2) Avaliação de Segurança Viral de Produtos de Biotecnologia," fda.gov À medida que os clientes priorizam a mitigação de riscos em relação ao custo unitário, a liderança tecnológica e as redes de suporte global superam a simples competição de preços.
Líderes do Setor de Filtração Estéril
Merck KGaA
Danaher Corporation
ThermoFisher Scientific Inc.
Sartorius AG
GE Healthcare
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Atualizações orientadas por conformidade em torno de estratégias de controle de contaminação aumentam o argumento para fornecedores que combinam filtros de grau esterilizante com serviços de validação, automação de testes de integridade e documentação que reduz a carga de controle de mudanças sob o Anexo 1 das BPF da UE (em vigor desde agosto de 2023). Conforme as instalações de uso único e modulares se expandem, e a frequência de testes de integridade aumenta, patrocinadores e CDMOs buscam cada vez mais configurações integradas de cápsulas e conjuntos voltadas para reduzir conexões assépticas e simplificar a qualificação.
Programas regionais de expansão de capacidade e de localização da cadeia de suprimentos também criam oportunidades para a fabricação de membranas e conjuntos na região e para estratégias de fontes secundárias qualificadas, particularmente na Ásia-Pacífico e na Índia. Os sinais de investimento mais concretos incluem a abertura pela Merck de uma instalação de fabricação de filtração de 150 milhões de euros em Cork, Irlanda (setembro de 2025), e a inauguração pela Cytiva de uma planta de 6.100 m² focada em filtração estéril em Incheon, Coreia do Sul (novembro de 2024, com meta de plena operação em 2026). A diversificação de materiais e química é outra área de ação, à medida que clientes e fornecedores avaliam a exposição a restrições emergentes relacionadas a PFAS, que podem afetar membranas e componentes contendo fluoropolímeros e impulsionar a demanda por químicas de membrana alternativas e famílias de produtos requalificados que mantenham o desempenho enquanto reduzem os riscos regulatórios e de aquisição.
Desenvolvimentos recentes do setor
- Abril de 2026: A Merck anunciou uma expansão de sua instalação de fabricação em Peenya, Bengaluru, adicionando novas linhas de produção para sistemas de hardware de filtração e cassetes de ultrafiltração Pellicon 2. A expansão fortalece o fornecimento localizado de consumíveis de filtração para bioprocessos regulados e apoia prazos de entrega mais curtos para clientes que gerenciam qualificação e controle de mudanças em sites globais.
- Setembro de 2025: A Merck inaugurou uma instalação de fabricação de filtros neutra em carbono, de 150 milhões de euros, no Blarney Business Park, em Cork, Irlanda. O site expande a capacidade europeia para componentes de filtração de bioprocessos e apoia clientes que alinham suas operações às exigências de controle de contaminação do Anexo 1, ao mesmo tempo em que enfatiza a sustentabilidade nas pegadas de fabricação.
- Novembro de 2024: A Cytiva inaugurou uma instalação de fabricação de 6.100 m² em Incheon, Coreia do Sul, focada na produção de filtração estéril. A adição de capacidade na Ásia-Pacífico apoia a expansão da biofabricação regional e fornece redundância de fornecimento para formatos de filtração de uso único e esterilizante usados em fluxos de trabalho de enchimento/acabamento e terapias avançadas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas geradas pela filtração estéril usada para remover microrganismos e partículas de líquidos e gases, a fim de atender às necessidades de esterilidade em ambientes de fabricação e laboratório.
Exclusões de escopo: este dimensionamento não considera equipamentos ou serviços de esterilização (como autoclaves e irradiação), a menos que sejam vendidos como parte de produtos de filtração estéril.
Visão geral da segmentação
- Por Produto
- Filtros de Cartucho
- Filtros de Cápsula
- Filtros de Seringa
- Outros Filtros de Membrana
- Acessórios
- Por Material de Membrana
- PES
- PVDF
- PTFE
- Náilon e MCE
- Outros (PP, RC, etc.)
- Por Técnica de Filtração
- Microfiltração
- Ultrafiltração
- Nanofiltração e Osmose Reversa
- Por Aplicação
- Envase Final / Acabamento
- Preparação de Tampão e Meio
- Água para Injeção e Utilidades
- Esterilização de Ar e Gás
- Outros
- Por Usuário Final
- Empresas Farmacêuticas e Biofarmacêuticas
- Organizações de Desenvolvimento e Fabricação Contratada (CDMOs)
- Laboratórios de Pesquisa Acadêmicos e Governamentais
- Fabricantes de Alimentos e Bebidas
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando de onde vem a demanda por filtração estéril e como ela flui pelos setores regulados. Analisamos indicadores de saúde pública e de produção que explicam por que a filtração estéril é adquirida, e como a intensidade de uso varia com a produção de biológicos, vacinas e medicamentos injetáveis.
Para fundamentar o modelo, referenciamos fontes sem paywall, como diretrizes da FDA dos EUA e comunicações de inspeção sobre a fabricação de medicamentos estéreis, as diretrizes de qualidade da Agência Europeia de Medicamentos, normas ISO que definem as expectativas de processamento estéril e capítulos da USP relevantes para práticas de esterilidade e filtração. Também incorporamos estatísticas comerciais de fontes como a UN Comtrade. Registros corporativos, apresentações a investidores, notícias regulatórias, artigos revisados por pares e assinaturas pagas seletivas para dados financeiros de empresas e bancos de dados de patentes foram usados para acompanhar mudanças no mix de produtos e o ritmo da inovação. Estes são apenas exemplos, e muitas outras fontes também foram usadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar como a demanda é realmente adquirida e precificada em casos de uso comuns, incluindo bioprocessamento upstream e downstream, enchimento/acabamento estéril e filtração laboratorial. Conversamos com uma combinação de fabricantes, distribuidores e usuários finais, e usamos suas contribuições para confirmar premissas sobre ciclos de substituição, requisitos de qualificação e movimento típico de preços por formato de filtro e tipo de membrana entre regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos: 14% | Ásia-Pacífico: 45% |
| Nível médio: 61% | Líderes funcionais/de unidade: 27% | EMEA: 29% |
| Empresas menores: 14% | Gerentes: 59% | Américas: 26% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado é construído usando um modelo top-down, em que os indicadores de atividade biofarmacêutica e laboratorial são convertidos em um pool de demanda de filtração estéril e, depois, traduzidos em valor usando faixas de preços realistas. Uma vez formado esse total, ele é verificado usando aproximações bottom-up seletivas, como o consumo amostrado de filtros por etapa de processo, verificações de canal sobre volumes de substituição e faixas de receita implícitas por divulgações de empresas públicas.
Para manter o modelo vinculado a sinais observáveis, usamos entradas como tendências de fabricação de biológicos e vacinas, intensidade de produção de injetáveis estéreis, crescimento na adoção do processamento de uso único, frequência típica de troca de filtros em etapas críticas e a mudança no mix entre materiais de membrana e formatos de filtro (cartucho, cápsula, seringa e conjuntos relacionados). Quando os dados locais eram escassos, as lacunas foram tratadas por meio de indicadores substitutos, como adições de capacidade, padrões de importação de consumíveis de filtração e faixas confirmadas por especialistas, que são então ajustadas durante as revisões.
Para a previsão, foi usada análise de cenários para refletir diferentes ritmos de expansão na capacidade de biológicos, ciclos de revalidação relacionados à qualidade e expansão de fabricação regional. Os caminhos de premissas para crescimento de volume e progressão de preços foram alinhados com o que os respondentes esperavam para os próximos anos, e depois aplicados de forma consistente entre as regiões para evitar exagerar o momentum.
Validação de dados e ciclo de atualização
Os resultados são validados comparando o total do mercado com sinais independentes, incluindo ciclos de investimento em biofabricação, atualizações de qualidade orientadas por regulação e movimentos visíveis de comércio e capacidade. Se um segmento crescer muito rapidamente ou cair sem um driver claro, os volumes, preços e premissas de conversão subjacentes são revisitados, e chamadas de acompanhamento são acionadas para esclarecer a variação.
Antes da aprovação final, o modelo passa por revisões de analistas em múltiplas etapas, nas quais as premissas são desafiadas e recalculadas em um modelo consistente. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes anúncios de capacidade ou mudanças regulatórias importantes. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do mercado de filtração estéril da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para filtração estéril podem parecer muito distantes entre si porque a linha de escopo não é traçada da mesma forma, e porque as premissas de preço e volume são atualizadas em momentos diferentes. Na prática, as maiores diferenças vêm de se a filtração laboratorial é totalmente contabilizada, de como os conjuntos de uso único são tratados e se categorias de filtração adjacentes são combinadas no total.
Ao acompanhar os ciclos de substituição orientados por qualificação e os padrões de compra dos usuários finais, a Mordor Intelligence mantém o total de filtração estéril focado em produtos de filtração usados para garantia de esterilidade, em vez de incorporar gastos mais amplos de filtração ou esterilização que seguem drivers de demanda diferentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 9,95 bilhões de USD (2026) | |
| Consultoria Global A | 8,81 bilhões de USD (2024) | Usa um ano-base anterior e uma trajetória de crescimento mais rápida, e o escopo parece combinar múltiplos grupos de produtos de filtração com visibilidade limitada sobre as premissas de frequência de substituição. |
| Editora do Setor B | 8,65 bilhões de USD (2025) | Centra a estimativa em um único ano de referência e aplica uma CAGR ampla, com menos detalhes sobre como os conjuntos de uso único, a filtração laboratorial e as diferenças de preços regionais são separados. |
A dispersão nos valores é explicada principalmente pela seleção do ano e pelo que é contabilizado dentro do limite da filtração estéril, especialmente o uso laboratorial e os componentes relacionados ao uso único. Nossa abordagem permanece rastreável porque as principais entradas estão vinculadas à atividade de fabricação, ao comportamento de substituição e a faixas de preços que podem ser reverificadas durante as atualizações.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de filtração estéril?
O mercado de filtração estéril é avaliado em USD 9,95 bilhões em 2026 e deve crescer para USD 15,58 bilhões até 2031.
Qual tipo de produto lidera o mercado de filtração estéril?
Os filtros de cartucho lideram com 31,45% de participação em 2025, enquanto os filtros de cápsula crescem mais rapidamente a um CAGR de 10,22%.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
Investimentos em grande escala da Samsung Biologics, Cytiva e outros estão impulsionando a capacidade biofarmacêutica e a demanda por filtração.
Como as revisões do Anexo 1 estão afetando os fornecedores de filtração?
As novas diretrizes aumentam a frequência dos testes de integridade e a documentação de validação, favorecendo fornecedores com monitoramento avançado e serviços de conformidade.
Qual grupo de usuário final está se expandindo mais rapidamente?
Projeta-se que os CDMOs cresçam a um CAGR de 12,64% à medida que as empresas farmacêuticas terceirizam mais atividades de fabricação.
Página atualizada pela última vez em:



