
Tamanho e Participação do Mercado de Tecnologias Stealth
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 35.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 52.38 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.81 % |
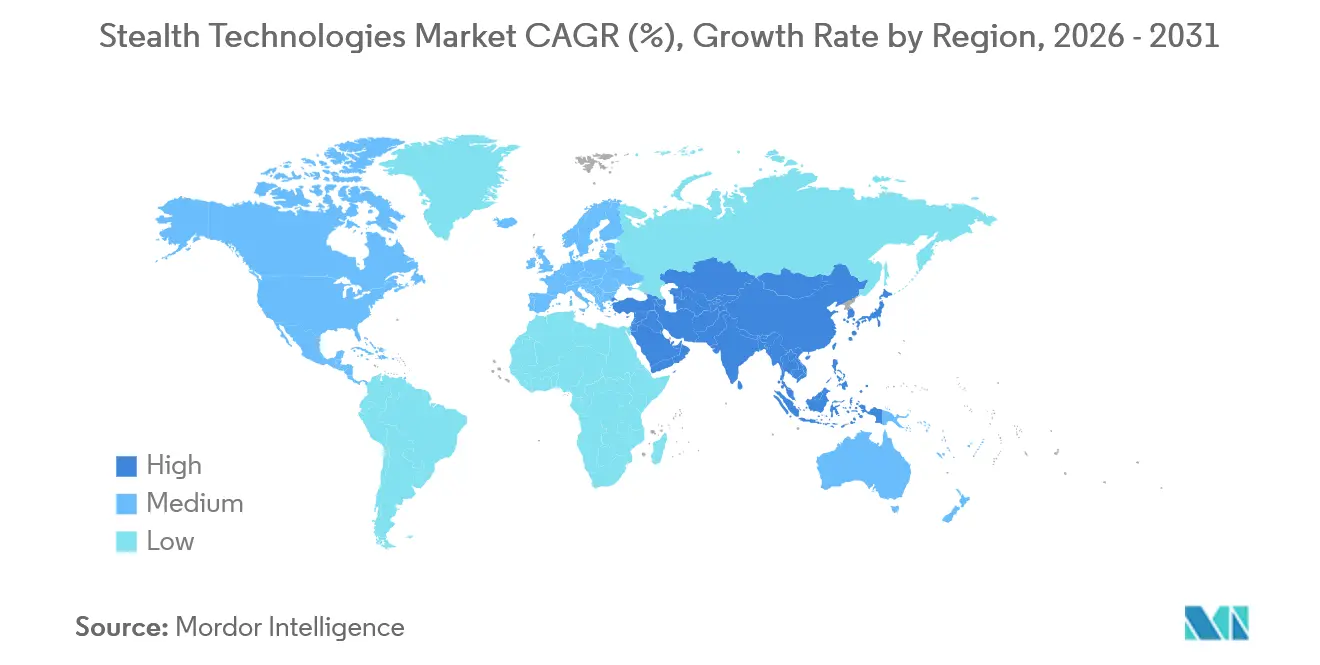
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
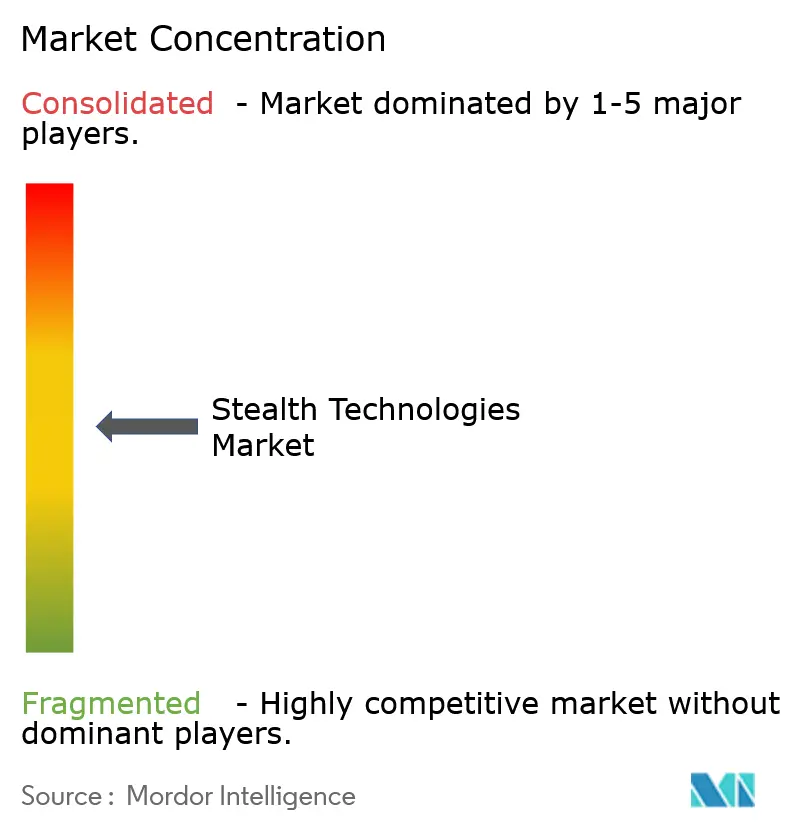
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecnologias Stealth por Mordor Intelligence
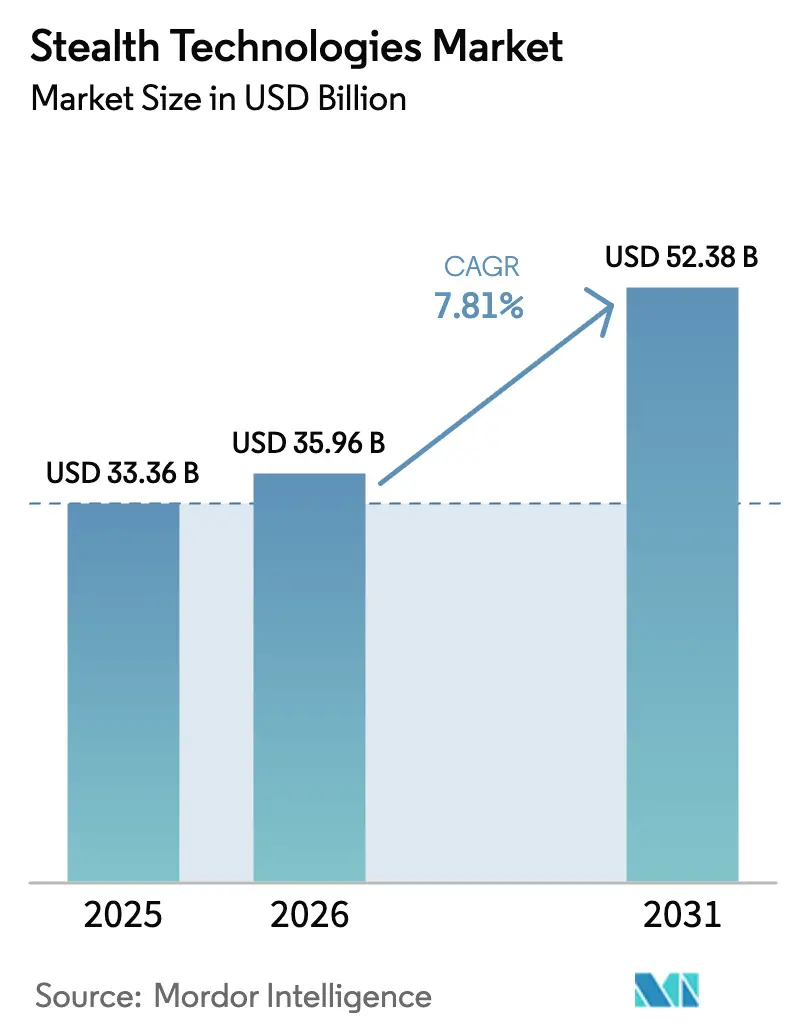
O tamanho do mercado de tecnologias stealth deve crescer de USD 33,36 bilhões em 2025 para USD 35,96 bilhões em 2026 e está previsto para atingir USD 52,38 bilhões até 2031 a um CAGR de 7,81% no período de 2026-2031. A implantação acelerada de radares multiestáticos de baixa frequência, programas de veículos hipersônicos e constelações de satélites de baixa observabilidade está estimulando a rápida inovação em materiais, em vez de substituir completamente o design de baixa observabilidade. A vitória da Boeing em março de 2025 na competição Next Generation Air Dominance (NGAD) de USD 20 bilhões ilustra como os caças de sexta geração incorporarão a redução de assinatura em estruturas de guerra eletrônica de arquitetura aberta que podem ser reprogramadas contra ameaças emergentes de sensores. Em paralelo, o plano da Força Aérea dos EUA de adquirir mais de 1.000 Aeronaves de Combate Colaborativo (CCA) está deslocando a economia da sobrevivência em direção a enxames de plataformas não tripuladas de baixo custo que podem absorver desgaste enquanto ampliam o alcance dos sensores de ativos tripulados. O B-21 Raider da Northrop Grumman, o J-20 Bloco 3 da China e a entrada do Japão no Programa Global de Aeronave de Combate (GCAP) de quatro nações confirmam que novos investimentos estratégicos estão se proliferando em todas as principais regiões de defesa.
Principais Conclusões do Relatório
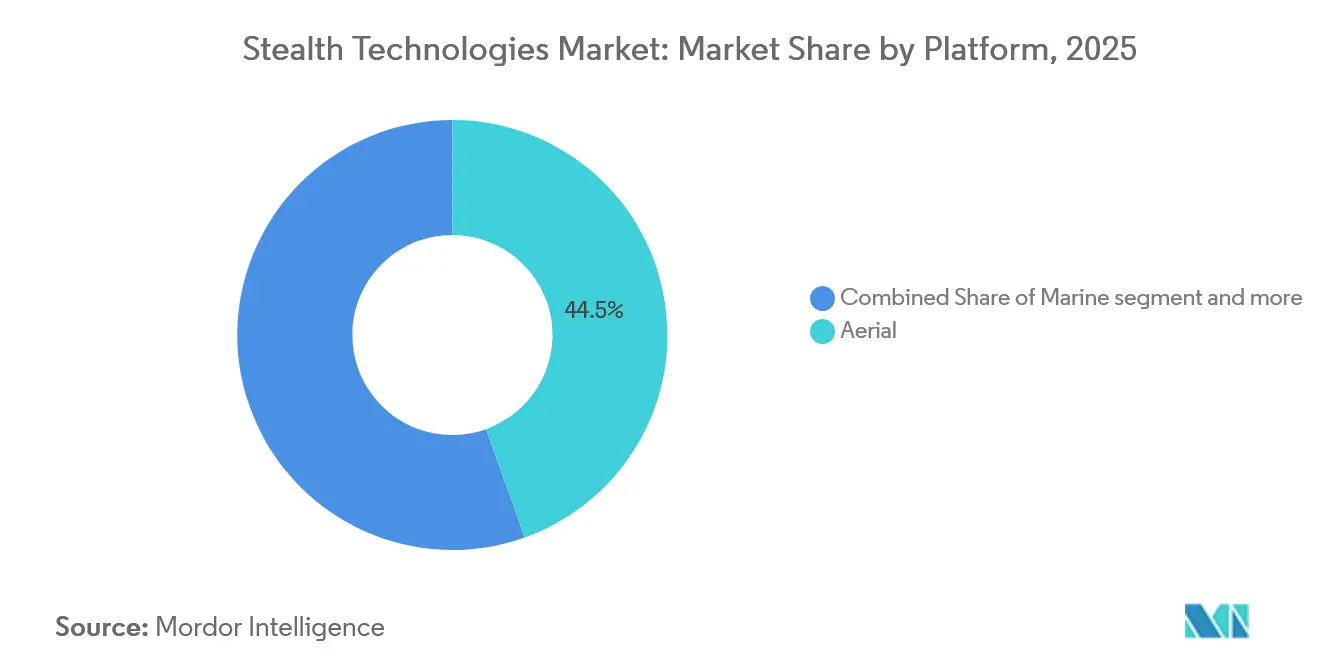
- Por plataforma, os sistemas aéreos lideraram com 44,54% da participação do mercado de tecnologias stealth em 2025, enquanto os veículos terrestres têm previsão de registrar o CAGR mais rápido de 9,18% até 2031, à medida que as forças terrestres se tornam cada vez mais resistentes a sensores onipresentes.
- Por tipo de tecnologia, espera-se que os materiais absorventes de radar detenham uma participação de receita de 36,59%; o cloaking por plasma e eletromagnético está posicionado para o crescimento mais rápido, com um CAGR de 8,71%, impulsionado por demonstrações de protótipos da DARPA e da Força Espacial.
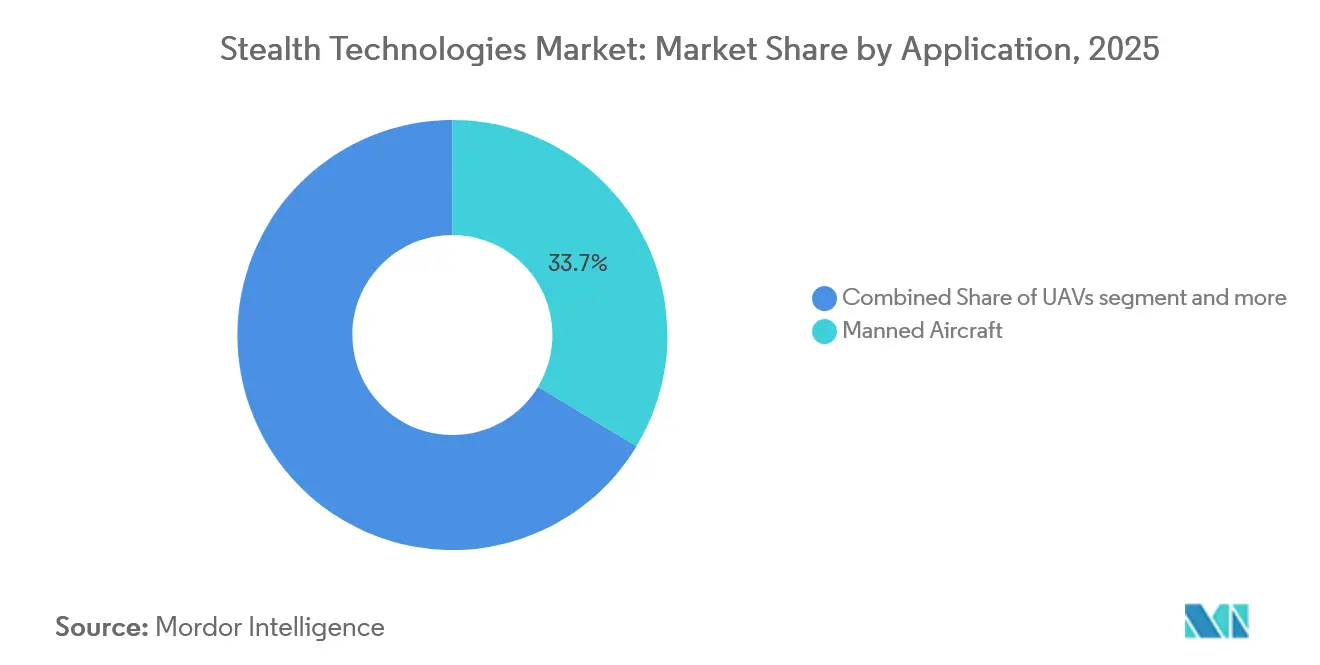
- Por aplicação, as aeronaves tripuladas capturaram 33,65% da receita em 2025; no entanto, os veículos aéreos não tripulados devem expandir a um CAGR de 10,15%, impulsionados pelo programa CCA e projetos de asa-leal na Austrália e na Europa.
- Por geografia, a América do Norte dominou com 34,89% da receita em 2025, apoiada pela frota de testes do B-21 e pelo financiamento do NGAD. Em contraste, a Ásia-Pacífico está projetada para registrar o CAGR mais alto de 9,93% até 2031, à medida que China, Coreia do Sul e Índia aceleram a produção de caças de quinta e sexta geração.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ubiquidade de radares multiestáticos de baixa frequência impulsionando atualizações de materiais absorventes de radar | +1.2% | Global, com concentração na Europa Oriental e no Indo-Pacífico | Médio prazo (2-4 anos) |
| Mudança em direção a arquiteturas combinadas de stealth e guerra eletrônica para caças de sexta geração | +1.5% | América do Norte, Europa, Ásia-Pacífico (China, Japão, Coreia do Sul) | Longo prazo (≥ 4 anos) |
| Produção em massa de enxames de VANTs de baixa observabilidade para missões de ISR e engodo | +1.8% | América do Norte, Ásia-Pacífico, Oriente Médio | Curto prazo (≤ 2 anos) |
| Desafios de aquecimento aerodinâmico relacionados a hipersônicos aumentando a demanda por materiais absorventes de radar de compósitos de matriz cerâmica avançados | +1.0% | América do Norte, China, Rússia | Médio prazo (2-4 anos) |
| Crescente interesse na supressão de assinatura plasmomagnética para satélites em órbita baixa terrestre | +0.6% | Global, liderado pela América do Norte e China | Longo prazo (≥ 4 anos) |
| Fabricação aditiva de metamateriais de densidade graduada reduzindo custos de programa | +0.9% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ubiquidade de Radares Multiestáticos de Baixa Frequência Impulsionando Atualizações de Materiais Absorventes de Radar
As redes de radar multiestático VHF e UHF agora cobrem a região do Báltico e o Mar do Sul da China, expondo aeronaves com forma otimizada a distâncias superiores a 200 km e forçando os operadores a investir em revestimentos de banda larga que absorvem energia de 30 MHz a 18 GHz.[1]Redes de Radar Multiestático Desafiam o Stealth, Organização de Ciência e Tecnologia da OTAN, sto.nato.int O sistema YLC-8E da China alcançou o rastreamento ao vivo de alvos de baixa seção transversal de radar em 2024, acelerando a aquisição pelos EUA de materiais absorventes de radar de banda larga ricos em terras raras, apesar dos custos de material três vezes superiores em relação a uma alternativa de banda estreita. O orçamento de defesa dos EUA para o exercício fiscal de 2025 aloca USD 340 milhões para a manutenção da seção transversal de radar do F-35, 28% acima dos níveis de 2024, sublinhando a urgência das atualizações. Forças aéreas menores da Europa Oriental estão modernizando caças de quarta geração com painéis de aplicação modulares durante a manutenção em depósito, gerando um nicho de mercado secundário. A demanda resultante impulsiona o mercado de tecnologias stealth, apesar da proliferação de sensores anti-stealth.
Mudança em Direção a Arquiteturas Combinadas de Stealth e Guerra Eletrônica para Caças de Sexta Geração
O F-47 NGAD da Boeing integra processadores de guerra eletrônica cognitiva que modulam a impedância de superfície em tempo real, transformando a pele da fuselagem em uma antena reconfigurável em vez de um absorvedor passivo. O contrato exige interfaces de sistemas de missão abertos, permitindo que cargas úteis de terceiros atualizem perfis de assinatura por meio de atualizações de software em vez de ciclos de reaplicação física. Escolhas de design paralelas no Tempest do GCAP exigem superfícies seletivas de frequência ativas que são reprogramáveis em campo, uma capacidade que os revestimentos passivos da era do F-35 não conseguem igualar. O J-20 Bloco 3 da China incorpora aberturas de radiofrequência distribuídas ao longo das bordas das asas para alternar entre modos de baixa observabilidade e ataque eletrônico. A linhagem do F-35 da Lockheed Martin, enraizada em revestimentos fixos, foi considerada menos adaptável, sublinhando uma mudança de paradigma que reescreve a vantagem competitiva no mercado de tecnologias stealth.
Produção em Massa de Enxames de VANTs de Baixa Observabilidade para Missões de ISR e Engodo
A Força Aérea dos EUA limita os custos unitários das CCA a menos de USD 30 milhões, viabilizando uma frota planejada de mais de 1.000 aeronaves que podem ser sacrificadas para saturar as defesas adversárias. O Fury da Anduril emprega um corpo de asa combinada para alcançar assinaturas de radar do tamanho de um pássaro, enquanto omite sistemas caros de gerenciamento térmico presentes em penetradores tripulados, reduzindo os custos do ciclo de vida. O XQ-67A da General Atomics voou autonomamente com F-35s durante o Red Flag, validando o trabalho em equipe tripulado-não tripulado em escala operacional. O MQ-28 Ghost Bat da Boeing Austrália concluiu os testes de porta-aviões em 2025, ampliando os conceitos de enxame naval. O GJ-11 Sharp Sword da China entrou em produção em série, confirmando um foco paralelo em VANTs de baixa observabilidade de baixo custo. O cálculo de custo é de USD 300 milhões para dez CCAs versus mais de USD 100 milhões para um único F-35, consolidando o enxameamento como um vetor de crescimento primário para o mercado de tecnologias stealth.
Desafios de Aquecimento Aerodinâmico Relacionados a Hipersônicos Aumentando a Demanda por Materiais Absorventes de Radar de Compósitos de Matriz Cerâmica Avançados
Armas acima de Mach 5 elevam as temperaturas das bordas de ataque acima de 2.000 °C, superando os limites dos compósitos de carbono-carbono usados em aeronaves subsônicas. Os testes da NASA provaram que os compósitos de matriz cerâmica de diboreto de zircônio e carboneto de háfnio retêm sua absorção a 2.200 °C por 10 minutos, um requisito para perfis de planagem de impulso.[2]Pesquisa de Materiais Hipersônicos da NASA, Servidor de Relatórios Técnicos da NASA, ntrs.nasa.gov O Conceito de Arma Hipersônica de Respiração de Ar da DARPA combina substratos de C/C-SiC com camadas externas graduadas de ZrB2-SiC para equilibrar o choque térmico com a atenuação nas bandas X e Ku. O Laboratório Nacional de Oak Ridge reduziu o tempo de ciclo de peças de cerâmica de temperatura ultraelevada de 72 horas para 18 horas, resultando em uma redução de custo de 40% e tornando viável a produção de componentes hipersônicos absorventes de radar. O veículo planador DF-17 da China supostamente usa cerâmicas semelhantes, enquanto o Avangard da Rússia depende de carbono-carbono com aditivos de carboneto de boro, embora a oxidação permaneça uma vulnerabilidade. À medida que os protótipos hipersônicos entram em fase de aquisição, os materiais absorventes de radar de temperatura ultraelevada tornam-se uma fronteira da ciência dos materiais dentro do mercado de tecnologias stealth.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de radar passivo de três bandas reduzindo a vantagem operacional | -0.8% | Europa Oriental, Indo-Pacífico, Oriente Médio | Curto prazo (≤ 2 anos) |
| Barreiras regulatórias em compósitos avançados controlados pelo ITAR | -0.6% | Global, mais agudo para aliados não americanos | Médio prazo (2-4 anos) |
| Altos custos de operação e manutenção de revestimentos absorventes de radar em climas litorâneos úmidos | -0.5% | Indo-Pacífico, Oriente Médio, América do Sul | Médio prazo (2-4 anos) |
| Trocas de assinatura termoacústica limitando a resistência da plataforma | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Radar Passivo de Três Bandas Reduzindo a Vantagem Operacional
A rede VERA-NG da ERA, implantada no flanco oriental da OTAN, alcançou o rastreamento de 400 km de substitutos stealth ao fundir iluminadores VHF, UHF e banda L, comprimindo as janelas de permanência não detectada para menos de 20 minutos. Os sítios DWL-002 da China, dispostos ao longo do Estreito de Taiwan, devem se expandir para 12 instalações até 2025, fornecendo alerta precoce sem emitir energia que possa ser alvo, complicando assim as missões de supressão. A análise da RAND mostra que os investimentos em radar passivo custam um décimo dos arrays AESA ativos, democratizando o anti-stealth e erodindo o prêmio de valor das plataformas de baixa observabilidade. As atualizações da doutrina da Força Aérea dos EUA agora enfatizam a entrada e saída rápidas, bem como munições de longo alcance, uma mudança que reduz o tempo de permanência da plataforma e compromete alguns casos de investimento em plataformas altamente stealth. O crescimento do mercado persiste, embora em ritmo moderado, à medida que os operadores avaliam a relação custo-eficácia de suas estratégias em relação às janelas táticas cada vez menores.
Barreiras Regulatórias em Compósitos Avançados Controlados pelo ITAR
As restrições do ITAR sobre materiais absorventes de radar de nanotubos de carbono e designs de metamateriais retardam os programas multinacionais e aumentam os custos de duplicação. O Reino Unido aguardou 14 meses pela aprovação dos EUA para coproduzir o material absorvente de radar do Tempest, levando a BAE a construir linhas redundantes com um prêmio de custo de 35%.[3]Revisão ITAR do Tempest, Financial Times, ft.com A participação do Japão no GCAP desencadeou a adoção de regras de compartilhamento de tecnologia compartimentadas, que complicam o licenciamento cruzado de superfícies seletivas de frequência. O cronograma do KF-21 Bloco 2 da Coreia do Sul atrasou 18 meses após a negação da propriedade intelectual de revestimento do F-35, forçando esforços locais de pesquisa e desenvolvimento. O programa AMCA da Índia pivotou para materiais domésticos quando as licenças de exportação foram negadas, mas os primeiros testes mostram um desempenho de absorção de banda larga 20% inferior. Tais fricções incentivam a autossuficiência estrangeira, ao mesmo tempo que atrasam os marcos dos programas e restringem o crescimento do mercado de tecnologias stealth.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Plataforma:
Veículos Terrestres Aceleram o Gerenciamento de AssinaturaOs veículos terrestres têm previsão de registrar um CAGR de 9,18% de 2026 a 2031, o mais rápido entre os grupos de plataformas, à medida que os exércitos modernizam tanques de batalha principais e veículos de combate de infantaria com materiais absorventes de radar de aplicação para contrariar a proliferação de sensores de drones e munições de permanência. O demonstrador Carmel da Israel Aerospace Industries alcançou uma redução de 60% na seção transversal de radar em relação aos cascos legados, validando kits modulares que podem ser instalados durante revisões em depósito. O segmento aéreo deteve uma participação de mercado de 44,54% em tecnologias stealth em 2025, impulsionado pelo desenvolvimento de caças de sexta geração e pela prototipagem de CCAs. No entanto, os custos unitários de aeronaves tripuladas requintadas impulsionam uma mudança em direção a enxames não tripulados produzidos em massa, redistribuindo os orçamentos de aquisição. As plataformas marítimas integram cascos tumblehome e arrays de cancelamento ativo, como visto no DDG(X) da Marinha dos EUA, enquanto os ladrilhos anecoicos de submarinos avançam no stealth acústico. Os segmentos espacial e de mísseis permanecem de nicho, mas atraem pesquisa e desenvolvimento à medida que os operadores em órbita baixa terrestre testam bainhas de plasma e os mísseis de longo alcance adotam revestimentos de baixa observabilidade. Coletivamente, a demanda entre domínios reforça a importância estratégica das tecnologias stealth.
No domínio aéreo, a fabricação aditiva está encurtando os ciclos de iteração para VANTs de corpo de asa combinada, permitindo a verificação rápida de conceitos. Em terra, os ladrilhos de metamateriais impressos em 3D permitem que brigadas blindadas adaptem as assinaturas para operações urbanas ou em terreno aberto em horas. Os projetistas navais priorizam cada vez mais o equilíbrio de assinatura eletromagnética em detrimento da redução pura de radar para evitar comprometer os perfis infravermelho e acústico. A convergência da ciência dos materiais nesses ambientes indica que o mercado de tecnologias stealth permanecerá agnóstico em relação à plataforma, com fornecedores vendendo químicas padrão e cadeias de ferramentas de design para múltiplos integradores de domínio. Essa dinâmica sustenta um ecossistema de fornecedores saudável, mesmo quando os programas de plataformas individuais flutuam.


Por Tipo de Tecnologia:
O Cloaking por Plasma Transita do Conceito ao ProtótipoOs materiais absorventes de radar asseguraram 36,59% da receita de 2025, permanecendo o carro-chefe do mercado de tecnologias stealth. As matrizes poliméricas de próxima geração infundidas com microflakes de terras raras agora excedem uma largura de banda de 20 GHz, mas os ganhos incrementais enfrentam retornos decrescentes em termos de custo por decibel. O design de forma e geométrico continua a fundamentar todos os programas; no entanto, o custo de ajuste fino das curvaturas aumenta acentuadamente além do limiar de seção transversal de radar de 0,001 m². O gerenciamento de assinatura infravermelha, crucial para derrotar buscadores de imagem, compete com o stealth de radar por espaço e orçamentos de energia, forçando algoritmos de troca de design a otimizar em múltiplas bandas espectrais. O cancelamento ativo é particularmente adequado para navios de superfície, onde as margens de energia são generosas; os protótipos do DDG(X) incorporam painéis de impedância reconfiguráveis nivelados com suas estruturas superiores.
O cloaking por plasma e eletromagnético tem previsão de crescer a um CAGR de 8,71% à medida que os protótipos da DARPA e da Força Espacial migram de bancadas de laboratório para plataformas de teste orbital. As demonstrações mostram atenuação de 15 dB em 2 a 18 GHz, embora com despesa de energia significativa. A fabricação aditiva de metamateriais de densidade graduada suaviza as transições de impedância, ampliando a absorção em 40% e reduzindo as contagens de camadas pela metade, o que por sua vez reduz os ciclos de manutenção. Esses avanços sinalizam que as abordagens ativas e definidas por software complementarão, mas não substituirão, os materiais convencionais, mesclando defesas físicas e eletrônicas em uma pilha integrada de gerenciamento de assinatura que define o futuro do setor de tecnologias stealth.
Por Aplicação:
Veículos Aéreos Não Tripulados Superam as Plataformas TripuladasOs veículos aéreos não tripulados estão projetados para expandir a um CAGR de 10,15% de 2026 a 2031, à medida que as CCAs, asas leais e engodos descartáveis entram em produção. O segmento se beneficia de restrições relaxadas de segurança da tripulação, permitindo ângulos de planta mais acentuados e supressão infravermelha mínima, pois a tolerância a perdas é maior. As aeronaves tripuladas responderam por 33,65% da receita em 2025, apoiadas pelas entregas do F-35 e do B-21; no entanto, os crescentes custos de aquisição estão inclinando o investimento marginal em direção a frotas não tripuladas. Os avanços no stealth de navios de superfície centram-se em mastros fechados e compósitos transparentes ao radar, com o contratorpedeiro Tipo 055 da China implantando superestruturas facetadas em 25 cascos até 2025. Os programas de submarinos focam em ladrilhos anecoicos de banda larga que atenuam o sonar ativo enquanto suportam cargas hidrostáticas de águas profundas, um requisito duplo que impulsiona o desenvolvimento de novas químicas de elastômero.
Os veículos de combate terrestre integram kits de assinatura durante visitas de rotina ao depósito, fornecendo atualizações econômicas para frotas com tipicamente 25 anos de idade. Os projetistas de mísseis e munições de precisão incorporam entradas serpentinas e revestimentos de baixa observabilidade; o AGM-158 JASSM-ER da Lockheed Martin relata probabilidades de penetração acima de 90% contra sistemas de mísseis terra-ar modernos. Juntas, essas aplicações confirmam que o tipo de plataforma não mais dita a liderança tecnológica; em vez disso, o perfil de missão e o risco unitário aceitável definem a curva de adoção dentro do mercado de tecnologias stealth.
Análise Geográfica
Mercado de Tecnologias Stealth da América do Norte
A América do Norte gerou 34,89% da receita global em 2025, à medida que o B-21 Raider entrou na fase de testes de voo e o financiamento do NGAD foi assegurado por meio de desembolsos plurianuais em pesquisa. Os Estados Unidos também lideram a corrida hipersônica, investindo em cadeias de suprimentos de UHTC e encomendando mais de 1.000 CCAs, que coletivamente sustentam a demanda doméstica apesar do escrutínio orçamentário. O Departamento de Defesa Nacional do Canadá está alocando recursos para modernizar os substitutos do CF-18 com revestimentos de banda larga, refletindo um alinhamento com as nações aliadas em torno das cadeias de suprimentos dos Estados Unidos.
Mercado de Tecnologias Stealth da Ásia-Pacífico e Europa
A Ásia-Pacífico deve registrar o maior CAGR de 9,93% até 2031, à medida que a China eleva a produção anual do J-20 para cerca de 60 aeronaves e testa variantes embarcadas do J-35. O financiamento do Bloco 2 do KF-21 da Coreia do Sul assegura atualizações stealth, enquanto a participação do Japão no GCAP concede acesso a arquiteturas de sexta geração em cooperação com o Reino Unido, a Itália e a Suécia. O AMCA da Índia tem como meta o primeiro voo até 2029, representando um movimento estratégico para reduzir a dependência de importações, apesar das lacunas tecnológicas. A Austrália lidera conceitos de enxame por meio do programa MQ-28 Ghost Bat, e as nações do Sudeste Asiático estão buscando embarcações de mísseis de baixa observabilidade para contrabalançar as assimetrias de poder regional.
Mercado de Tecnologias Stealth da Europa, Oriente Médio e América do Sul
A Europa mantém financiamento robusto para o GCAP e para o rival franco-germano-espanhol, o Sistema de Combate Aéreo do Futuro, embora as fricções transatlânticas relacionadas ao ITAR compliquem os fluxos de componentes. Os estados da Europa Oriental adquirem radares passivos multibanda e modernizam caças legados com RAM de aplicação em vez de adquirir aeronaves de quinta geração, uma resposta pragmática às limitações orçamentárias e à proximidade de potenciais zonas de conflito. O Oriente Médio está adquirindo aeronaves e ativos navais de baixa observabilidade para neutralizar ameaças de mísseis; o interesse dos Emirados Árabes Unidos no F-35 e a participação da Arábia Saudita no Tempest exemplificam a modernização regional. A América do Sul permanece como adotante de nicho; o transporte KC-390 do Brasil inclui características stealth limitadas, mas não há um pipeline dedicado de aeronaves de combate de baixa observabilidade.

Panorama regulatório
Materiais, projetos e dados técnicos associados que viabilizam a furtividade são rigorosamente gerenciados por meio de regimes de controle de exportação e proteção de programas, liderados pelo International Traffic in Arms Regulations (ITAR) dos Estados Unidos, administrado pelo Departamento de Estado sob a U.S. Munitions List (USML). O ciclo de atualização do Federal Register de julho de 2025 para regras relacionadas ao ITAR reforça que as transferências transfronteiriças de compósitos de baixa observabilidade (LO), metamateriais e dados técnicos relacionados continuam sendo um fator limitante para programas multinacionais, em linha com o contexto do relatório sobre atritos do ITAR que afetam o GCAP/Tempest e outros esforços de países aliados.
No lado da aquisição, os requisitos de conformidade do Departamento de Defesa dos EUA (DoD) influenciam cada vez mais a qualificação e a prontidão dos fornecedores para trabalhos de sustentação de baixa observabilidade e gerenciamento de assinatura. A estrutura de Proteção de Tecnologia e Programa (T&PP) (alinhada à DoDI 5000.83) e os requisitos do Programa de Informação Científica e Técnica do DoD (DoDI 3200.12) orientam como os contratados protegem informações sensíveis de projeto e teste. O acesso a desenhos técnicos controlados geralmente exige elegibilidade no Joint Certification Program (JCP) e visibilidade da avaliação DoD conforme NIST SP 800-171 no SPRS. Em março de 2026, uma solicitação da Naval Undersea Warfare Center Division Newport para superfícies absorventes de radar e kits de hardware exigiu explicitamente a proteção de informações controladas e conformidade de segurança, mostrando como as regras de manuseio podem afetar o fornecimento, os prazos de entrega e a concorrência por componentes relacionados à furtividade.
Análise da cadeia de valor
A cadeia de valor das tecnologias furtivas começa com insumos de materiais avançados (polímeros, reforços à base de carbono, microflocos de terras raras, cerâmicas para uso em temperaturas ultra-altas) e avança para a formulação e processamento em revestimentos, compósitos estruturais, painéis de metamaterial e superfícies seletivas em frequência ou de impedância. O fluxo de trabalho depende de laminação e cura de precisão para compósitos, manufatura aditiva para estruturas de densidade gradual e processos controlados de aplicação ou reparo para revestimentos de baixa observabilidade, seguidos de testes e verificação usando faixas de seção transversal de radar (RCS) e medição multiespectral. A integração é dominada por contratados principais e grandes integradores de plataformas em programas aéreos, terrestres, navais e de missis, enquanto organizações de sustentação e redes de depósito geram receita recorrente por meio de ciclos de inspeção, reparo e reaplicação.
Movimentos recentes de programas e da indústria indicam onde surgem gargalos e localização. Em julho de 2025, a Rheinmetall Aviation Services iniciou operações em uma instalação de 60.000 m² em Weeze, Alemanha, para fabricar seções da fuselagem central do F-35A com a Northrop Grumman e a Lockheed Martin, indicando uma ênfase crescente em nós de produção regionalizados para estruturas sensíveis. Restrições de escalonamento de capacidade podem surgir em cadeias de suprimento de defesa de precisão adjacentes, e a Reuters informou em julho de 2024 que gargalos de componentes afetaram os esforços dos EUA e do Japão para expandir a produção de missis PAC-3 Patriot, destacando como peças especializadas de níveis inferiores podem limitar a produção mesmo quando a capacidade de montagem no nível principal está disponível. Na extremidade de validação de teste de plataforma da cadeia, a Boeing validou o desempenho de RCS do MQ-28 Ghost Bat em junho de 2026, reforçando o papel da infraestrutura de medição e dos testes de aceitação como etapas-chave antes de expansões de aquisição, exportação ou produção mais amplas.
Cenário Competitivo
O mercado exibe concentração moderada: os quatro principais contratantes, Lockheed Martin Corporation, Northrop Grumman Corporation, The Boeing Company e BAE Systems plc, controlaram uma estimativa de 55%-60% da receita de 2025, mas os contratos adjudicados em 2024-2026 revelam pressão crescente de novos entrantes ágeis. A vitória da Boeing no NGAD e o progresso da Northrop Grumman no B-21 asseguram a carteira de pedidos de curto prazo, mas o fracasso da Lockheed Martin em capturar o NGAD sublinha que a titularidade do F-35 não garante a dominância da próxima geração. O contrato de USD 1,8 bilhão da Anduril para as CCAs demonstra que o ritmo de desenvolvimento do Vale do Silício ressoa com os executivos de aquisição focados em custo unitário e velocidade de atualização.
Os fornecedores de materiais estão se consolidando. A aquisição da Composite Technology Development pela Northrop Grumman em 2024 assegura a propriedade intelectual de resinas e fibras, enquanto a CoorsTek e a Kyocera entram em nichos de proteção térmica hipersônica antes ocupados por fornecedores tradicionais de materiais absorventes de radar.[4]Aquisição da CTD pela Northrop Grumman, Northrop Grumman, northropgrumman.com Os depósitos de patentes aumentaram 18% ano a ano em 2025, impulsionados por avanços em superfícies de impedância reconfiguráveis e metamateriais impressos. A patente da Boeing de abril de 2025 para uma pele carregada com varactor exemplifica a convergência de hardware e software dentro de componentes estruturais.[5]Patente de Impedância Reconfigurável da Boeing, Escritório de Patentes e Marcas Registradas dos EUA, uspto.gov As estratégias de integração vertical visam capturar subsistemas de alta margem, incluindo processadores de guerra eletrônica cognitiva e químicas imprimíveis por fabricação aditiva, em vez de depender exclusivamente das margens de plataforma.
As táticas competitivas enfatizam a prototipagem rápida, as arquiteturas abertas e a transparência nos custos. A Kratos demonstra preços de entrega de menos de USD 5 milhões para engodos descartáveis, erodindo os modelos de custo mais margem dos contratantes legados. A Saab e a Mitsubishi Heavy Industries alavancam a pesquisa e o desenvolvimento compartilhados para compensar os gargalos do ITAR, garantindo um fluxo suave de tecnologia dentro do GCAP. Os investimentos fluem para linhas de fabricação aditiva capazes de imprimir metamateriais de densidade graduada em escala, reduzindo as barreiras de capital para empresas de médio porte. Coletivamente, essas dinâmicas indicam uma contestação sustentada por uma participação no mercado de tecnologias stealth ao longo da próxima década.
Líderes do Setor de Tecnologias Stealth
BAE Systems plc
Lockheed Martin Corporation
Northrop Grumman Corporation
RTX Corporation
The Boeing Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecnologias Stealth
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- The Boeing Company
- Saab AB
- Thales Group
- RTX Corporation
- Leonardo S.p.A.
- United Aircraft Corporation
- Hindustan Aeronautics Limited
- Israel Aerospace Industries Ltd.
- Dassault Aviation
- Mitsubishi Heavy Industries, Ltd. (MHI)
- Airbus SE
- Elbit Systems Ltd.
- Kratos Defense & Security Solutions, Inc.
- QinetiQ Group plc

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é a mudança de revestimentos externos absorventes de radar que exigem muita manutenção para a furtividade estrutural, na qual a funcionalidade de absorção ou ajuste de impedância é incorporada aos aerofuselagens compósitas e às linhas de moldagem externas. Essa direção está alinhada com a restrição identificada no relatório sobre os altos custos de operação e manutenção (O&M) de revestimentos em climas adversos, e converge com a tendência mais amplas de arquiteturas combinadas de furtividade e guerra eletrônica (EW), nas quais o controle de assinatura é cada vez mais definido por software e adaptável a diferentes bandas de ameaça, em vez de estar vinculado a soluções fixas e restritas.
Outra oportunidade é a escalabilidade de sistemas de baixa observabilidade e descartáveis (attritable), juntamente com a industrialização de seus métodos de verificação e produção de furtividade. Em junho de 2026, a Boeing validou o desempenho de RCS do MQ-28 Ghost Bat por meio de testes, fornecendo um exemplo de uma plataforma não tripulada de baixa observabilidade avançando por etapas mensuráveis de aceitação de furtividade que apoiam aquisição, vias de exportação e processos de produção repetíveis. No lado do financiamento de programas, a atividade do Congresso dos EUA em torno do NGAD fornece uma âncora para a integração contínua da furtividade com estruturas de guerra eletrônica de arquitetura aberta, e o relatório da CRS sobre o NGAD cita 3,19 bilhões de dólares americanos destinados ao desenvolvimento do F-47 no ano fiscal de 2026, ao mesmo tempo que exige atualizações trimestrais do programa. Esses gastos reforçam a demanda por abordagens de gerenciamento de assinatura reprogramáveis, incluindo materiais associados, sistemas de teste e cadeias de ferramentas de sustentação. Paralelamente, os avanços acadêmicos de 2026 em materiais compatíveis com radar e infravermelho, incluindo compósitos à base de MXene e aerogel de carbono, expandem o espaço de soluções para o gerenciamento de assinatura multiespectral em aeronaves, missis e plataformas terrestres, onde as compensações entre radar, calor e acústica influenciam as decisões de aquisição.
Recent Industry Developments in Mercado de Tecnologias Stealth
- Julho de 2026: O Global Combat Air Programme (GCAP) avançou para sua fase de engenharia completa após a adjudicação de um contrato multibilionário, formalizando a próxima etapa do desenvolvimento de aeronaves de sexta geração. Essa etapa fortalece a ligação entre furtividade da fuselagem, guerra eletrônica e sistemas de missão de arquitetura aberta, ampliando a demanda por materiais e estruturas de gerenciamento de assinatura reprogramáveis em todo o ecossistema de parceiros.
- Maio de 2026: A Northrop Grumman relatou que a Força de Teste Combinada do B-21 Raider reduziu um plano de teste de 180 dias para 73 dias, ao mesmo tempo em que concluiu uma parcela significativa das missões planejadas. Essa aceleração indica a maturação dos processos de teste para aeronaves de baixa observabilidade e aumenta a demanda por materiais de furtividade prontos para produção, medição e fluxos de trabalho de sustentação vinculados ao aprendizado com testes de voo.
- Março de 2024: A Northrop Grumman concluiu a aquisição da Composite Technology Development, adicionando propriedade intelectual especializada em resinas e fibras à sua base de fornecimento interna. A integração vertical no nível dos materiais fortalece o controle sobre estruturas críticas de baixa observabilidade e pode reconfigurar o acesso de fornecedores a compósitos avançados usados em plataformas furtivas.


Mercado de Tecnologias Stealth Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de tecnologias furtivas é definido como a receita gerada por tecnologias que reduzem a detectabilidade de plataformas de defesa em radar, infravermelho e outros modos de detecção. O escopo abrange os materiais, características de projeto e técnicas de contradetecção usadas em casos de uso militar.
Exclusões de escopo: as exclusões incluem casos de uso de furtividade puramente comerciais e eletrônicos de defesa gerais que não alteram materialmente as assinaturas das plataformas.
Visão geral da segmentação
- Por Plataforma
- Aérea
- Marítima
- Terrestre
- Baseada no Espaço
- Por Tipo de Tecnologia
- Materiais Absorventes de Radar (RAM)
- Design de Forma e Geométrico
- Redução de Assinatura Infravermelha
- Cancelamento Ativo (Stealth Eletrônico)
- Cloaking por Plasma/Eletromagnético
- Por Aplicação
- Aeronaves Tripuladas
- Veículos Aéreos Não Tripulados (VANTs)
- Navios de Superfície
- Submarinos
- Veículos de Combate Terrestre
- Mísseis e Munições de Precisão
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir o quadro inicial de demanda, financiamento e atividade de plataformas que impulsiona a adoção de furtividade. Baseamo-nos em documentos públicos de orçamento de defesa e comunicados de aquisição, além de fontes como dados de gastos militares do SIPRI, resumos de gastos de defesa da OTAN e estatísticas comerciais do UN Comtrade para materiais e componentes relevantes.
Para manter as premissas fundamentadas, a pesquisa também utilizou referências técnicas e regulatórias, como publicações da FAA e da ICAO para o contexto da frota de aeronaves, e periódicos de aeroespacial e materiais revisados por pares que discutem a redução da seção transversal de radar, a supressão de infravermelho e o desempenho de revestimentos. Para o contexto no nível da empresa, foram revisados registros e apresentações a investidores quando disponíveis, e a imprensa especializada em defesa de boa reputação foi usada para cronometrar os principais programas de plataformas. Em algumas áreas, foram usadas assinaturas pagas para dados financeiros de empresas e bases de dados de patentes para verificar a atividade de inovação e a presença de fornecedores. Esses exemplos são apenas indicativos, e muitas outras fontes também foram usadas para coleta de dados, esclarecimento e verificações de validação.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que está de fato sendo adquirido e integrado, e como os gastos se dividem entre tipos de plataforma e áreas tecnológicas. Conversamos com uma combinação de partes interessadas focadas em plataformas, especialistas em materiais, integradores e especialistas alinhados à aquisição em regiões-chave, para que as lacunas da pesquisa documental sobre taxas de adoção, ciclos de atualização e faixas de preço pudessem ser preenchidas.
O retorno das entrevistas também foi usado para verificar a consistência das premissas sobre quando os recursos de furtividade são contabilizados (nova construção versus retrofit), como os programas de defesa plurianuais são faseados e quais linhas tecnológicas estão registrando o impulso de financiamento mais rápido.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Executivos C-level: 12% | Ásia-Pacífico: 47% |
| Nível médio: 46% | Líderes funcionais/de unidade: 39% | EMEA: 34% |
| Players menores: 22% | Gerentes: 49% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma construção top-down, em que os pipelines de aquisição e atualização de plataformas de defesa são traduzidos em um pool de demanda, filtrado em seguida usando taxas de penetração de furtividade por categoria de plataforma. Em seguida, corroboramos os resultados com aproximações bottom-up seletivas, usando lógica de lista de materiais amostrada no nível do programa, divulgações de receita de fornecedores quando disponíveis e verificações de faixa de preço para os principais tipos de materiais e subsistemas de furtividade.
As principais entradas usadas no modelo incluem entregas de novas aeronaves e plataformas navais, o ritmo de atualização impulsionado por retrofit e MRO, as divisões de orçamento de RDT&E e aquisição de defesa, os cronogramas de programas de plataformas observáveis e a progressão indicativa de preços para materiais furtivos e subsistemas de gerenciamento de assinatura. Quando um ponto de dado estava faltando para um país ou plataforma, a lacuna foi tratada mapeando-o para frotas e orçamentos comparáveis, seguido de uma verificação primária para que a premissa não se desviasse.
Para a previsão, foi utilizada a análise de cenários, pois a aquisição de defesa é sensível a atrasos de programas, realocações orçamentárias e mudanças geopolíticas. O crescimento de referência reflete a visão mais comum dos especialistas sobre os cronogramas de implantação de plataformas e a adoção constante de materiais absorventes de radar (RAM), moldando atualizações relacionadas, redução de assinatura infravermelha e métodos de furtividade eletrônica, com faixas de alta e baixa aplicadas em torno do financiamento e do momento de entrega.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações para que os totais permanecessem consistentes com sinais do mundo real. Comparamos os resultados do modelo com indicadores independentes, como totais de aquisição de defesa, contagens públicas de entrega de plataformas e cronogramas conhecidos de marcos de programas, investigando em seguida quaisquer grandes variações antes da aprovação interna.
Quando surgiam inconsistências, as premissas eram revisadas e os respondentes eram recontatados seletivamente para confirmar se o problema estava relacionado a preços, penetração ou tempo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos materiais, como grandes adjudicações de contratos, cancelamentos de programas ou mudanças rápidas nos orçamentos de defesa. Antes da entrega, é realizada uma revisão final de analista para que os clientes recebam a visão mais atual, apoiada pelas mesmas verificações repetíveis.
Tamanho do mercado de tecnologias furtivas da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para tecnologias furtivas geralmente diferem porque os fluxos de receita incluídos não são os mesmos, e porque as premissas de tempo para programas de defesa podem aumentar ou diminuir os totais de um ano para outro. As diferenças também surgem do fato de os valores serem capturados apenas no nível tecnológico ou expandidos para incluir serviços adjacentes e gastos mais amplos relacionados à plataforma.
As receitas de serviços de teste, avaliação e MRO podem elevar os totais, e esses itens estão fora do escopo da Mordor Intelligence, que permanece focado nas receitas de tecnologia furtiva vinculadas à integração de plataformas nos tipos de tecnologia e aplicações definidos. Outras lacunas geralmente vêm de como os materiais absorventes de radar e a furtividade eletrônica são precificados ao longo do tempo, de como os retrofits são contabilizados em relação às novas construções, e se a conversão de moeda é feita a uma taxa média anual ou a uma taxa pontual.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 33,36 bilhões de dólares americanos (2025) | |
| Consultoria Global A | 36,76 bilhões de dólares americanos (2025) | Inclui valores de mercado mais amplos no nível de saída de fábrica e serviços relacionados, como testes, avaliação, integração de sistemas e MRO, o que infla o pool endereçável além dos gastos com integração de tecnologia. |
| Editora Setorial B | 7,80 bilhões de dólares americanos (2024) | Utiliza uma definição mais restrita, que parece mais próxima de subsistemas de furtividade selecionados, e mistura usuários finais comerciais e civis, o que reduz o valor de integração de plataformas de defesa capturado no total. |
A dispersão nas estimativas se deve principalmente ao que é contabilizado como receita de mercado e ao ano e trajetória de preços assumidos para os principais programas. Ao manter as entradas rastreáveis a sinais de demanda de plataformas, taxas de adoção e faixas de preço realistas, o número resultante torna-se mais fácil de reconciliar e de atualizar quando o cronograma dos programas muda.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e a taxa de crescimento do mercado de tecnologias stealth?
O tamanho do mercado de tecnologias stealth é de USD 35,96 bilhões em 2026 e deve atingir USD 52,38 bilhões até 2031 a um CAGR de 7,81%.
Qual segmento de plataforma está crescendo mais rapidamente?
Os veículos terrestres mostram a expansão mais rápida, com previsão de um CAGR de 9,18% à medida que os exércitos modernizam tanques e veículos blindados com kits absorventes de radar.
Por que os sistemas não tripulados são fundamentais para os futuros investimentos em stealth?
A compra planejada de mais de 1.000 CCAs pela Força Aérea dos EUA e programas semelhantes no exterior impulsionam um CAGR de 10,15% para aplicações de VANTs, aproveitando custos unitários mais baixos e táticas de enxame descartável.
Qual região adicionará os maiores novos gastos até 2031?
A Ásia-Pacífico lidera com um CAGR projetado de 9,93%, impulsionado pela produção do J-20 e J-35 da China e pelas atualizações do KF-21 da Coreia do Sul.
Como os programas hipersônicos estão influenciando a inovação em materiais?
Temperaturas acima de 2.000 °C em veículos hipersônicos estimulam a demanda por compósitos de matriz cerâmica de temperatura ultraelevada que retêm propriedades absorventes de radar em níveis extremos de calor.
Quais mudanças competitivas ocorreram após os contratos do NGAD e das CCAs?
A vitória da Boeing no NGAD e o contrato da Anduril para as CCAs demonstram que os designs de arquitetura aberta e a prototipagem rápida podem deslocar os contratantes tradicionais em programas de próxima geração.
Página atualizada pela última vez em:



