
Tamaño y Cuota del Mercado de Tecnologías Sigilosas
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 35.96 Mil millones de dólares |
| Tamaño del Mercado (2031) | 52.38 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.81 % |
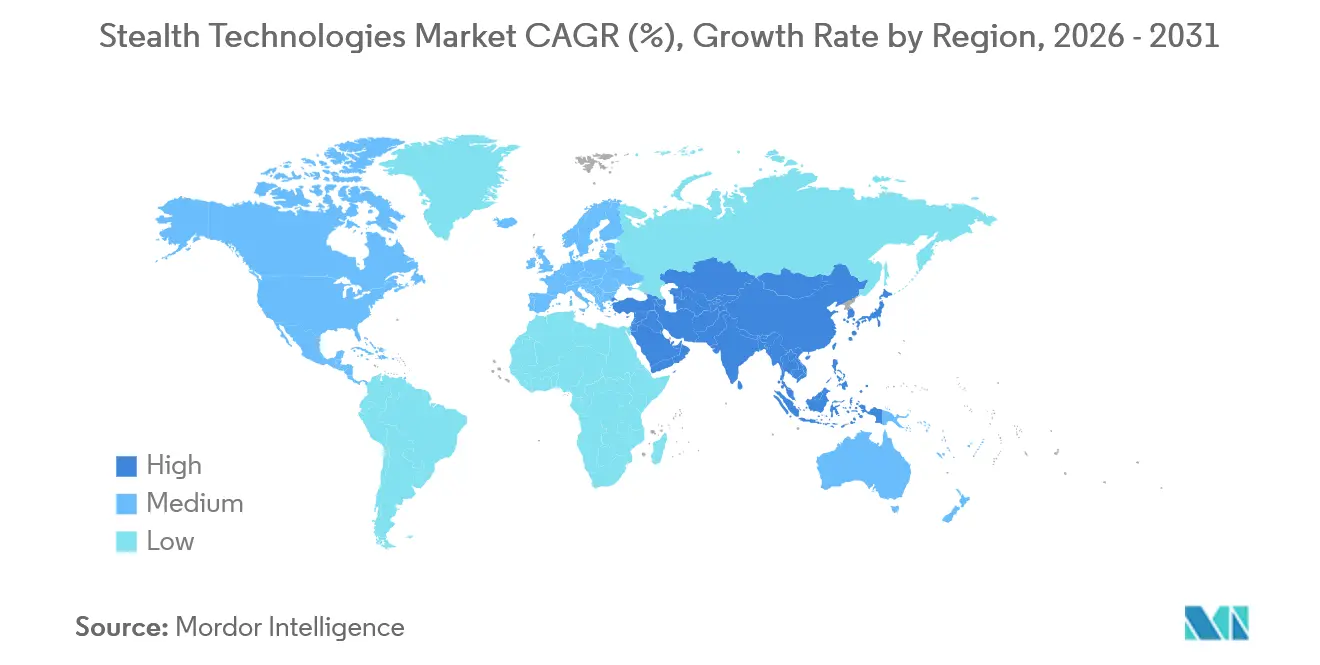
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
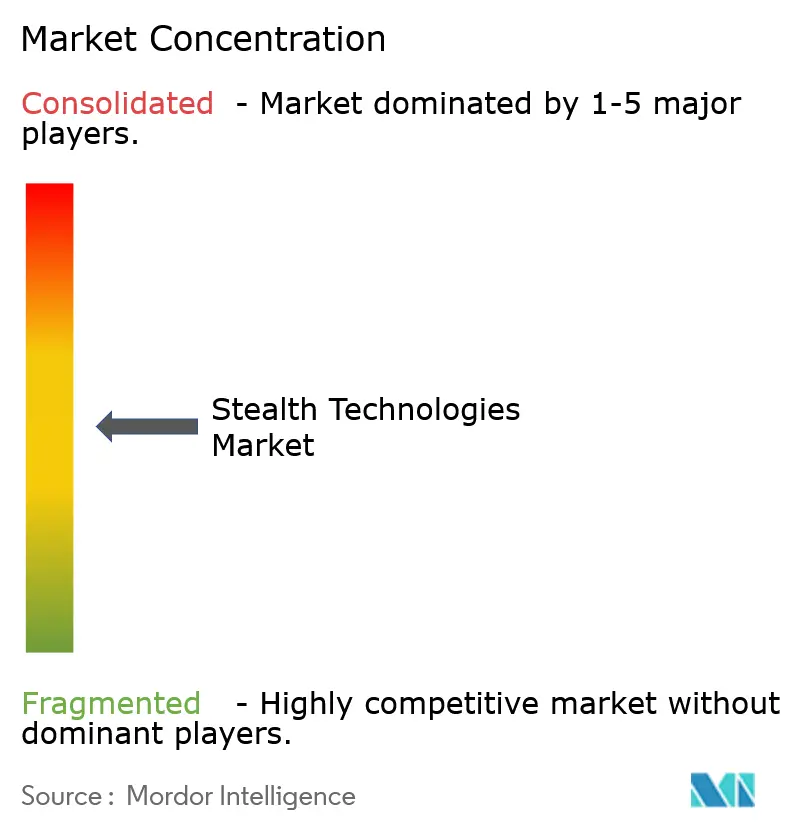
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tecnologías Sigilosas por Mordor Intelligence
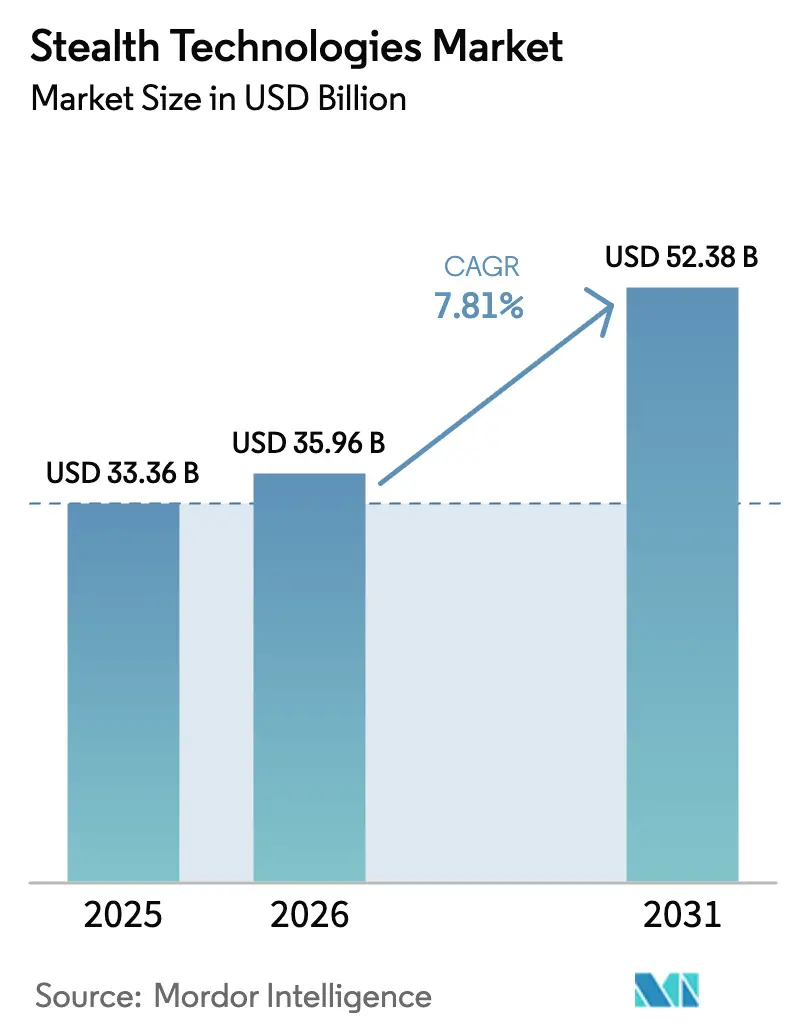
Se espera que el tamaño del mercado de tecnologías sigilosas crezca de 33,36 mil millones de USD en 2025 a 35,96 mil millones de USD en 2026 y se prevé que alcance los 52,38 mil millones de USD en 2031 a una CAGR del 7,81% durante el período 2026-2031. El despliegue acelerado de radares de baja frecuencia multiestáticos, programas de vehículos hipersónicos y constelaciones de satélites de baja observabilidad está estimulando una rápida innovación en materiales, en lugar de desplazar por completo el diseño de baja observabilidad. La victoria de Boeing en marzo de 2025 en la competición de Dominancia Aérea de Nueva Generación (NGAD) por valor de 20 mil millones de USD ilustra cómo los cazas de sexta generación integrarán la reducción de firma dentro de marcos de guerra electrónica de arquitectura abierta que pueden reprogramarse frente a amenazas de sensores emergentes. En paralelo, el plan de la Fuerza Aérea de los Estados Unidos de adquirir más de 1.000 Aeronaves de Combate Colaborativo (CCA) está desplazando la economía de la supervivencia hacia enjambres de plataformas no tripuladas de bajo coste que pueden absorber el desgaste mientras amplían el alcance de los sensores de los activos tripulados. El B-21 Raider de Northrop Grumman, el J-20 Bloque 3 de China y la entrada de Japón en el Programa Global de Combate Aéreo (GCAP) de cuatro naciones confirman que las nuevas inversiones estratégicas se están proliferando en todas las regiones de defensa centrales.
Conclusiones Clave del Informe
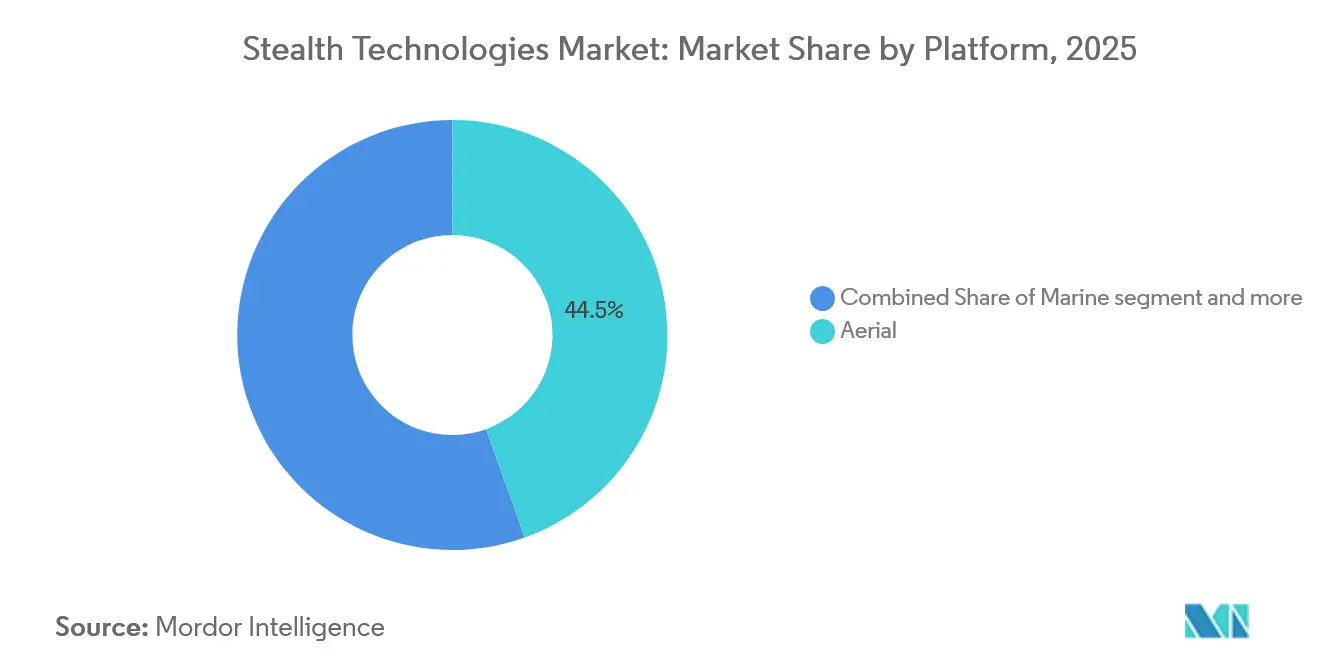
- Por plataforma, los sistemas aéreos lideraron con el 44,54% de la cuota del mercado de tecnologías sigilosas en 2025, mientras que se prevé que los vehículos terrestres registren la CAGR más rápida del 9,18% hasta 2031, a medida que las fuerzas terrestres se vuelven cada vez más resistentes a los sensores ubicuos.
- Por tipo de tecnología, se espera que los materiales absorbentes de radar mantengan una cuota de ingresos del 36,59%; el camuflaje de plasma y electromagnético está preparado para el crecimiento más rápido, con una CAGR del 8,71%, impulsado por demostraciones de prototipos de la DARPA y la Fuerza Espacial.
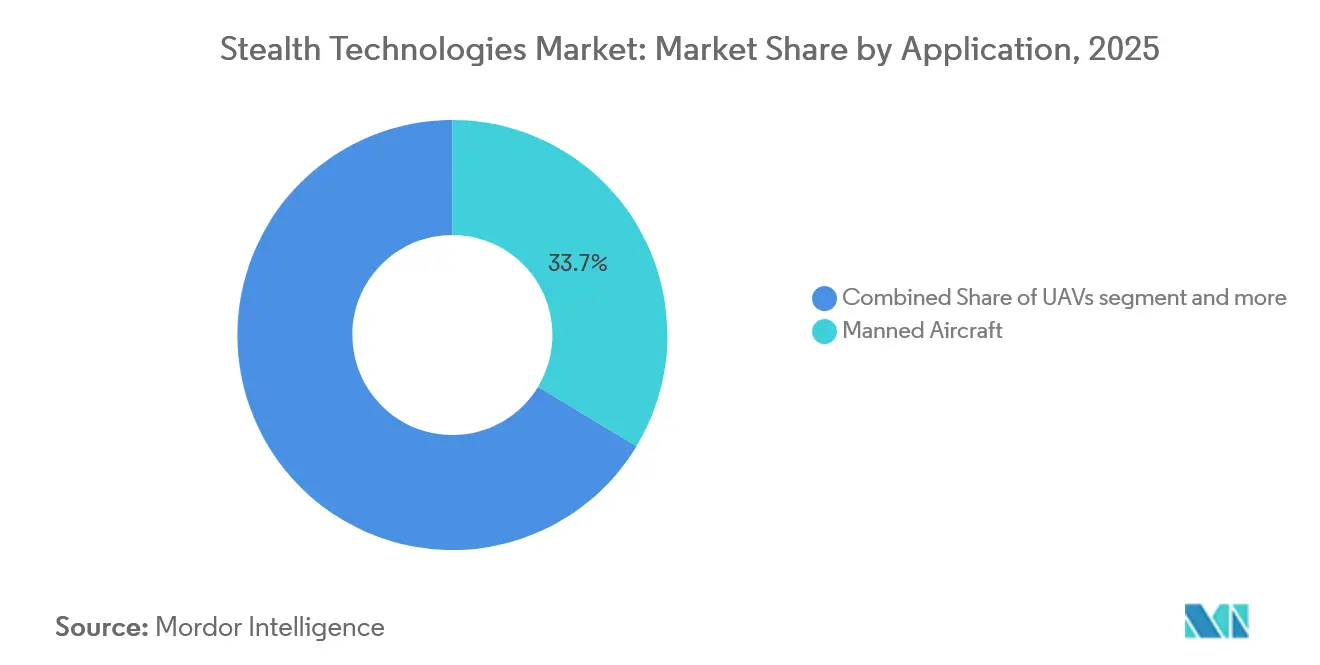
- Por aplicación, las aeronaves tripuladas capturaron el 33,65% de los ingresos en 2025; sin embargo, se espera que los vehículos aéreos no tripulados se expandan a una CAGR del 10,15%, impulsados por el programa CCA y proyectos de ala leal en Australia y Europa.
- Por geografía, América del Norte dominó con el 34,89% de los ingresos en 2025, respaldada por la flota de pruebas del B-21 y la financiación del NGAD. En contraste, se proyecta que Asia-Pacífico registre la CAGR más alta del 9,93% hasta 2031, a medida que China, Corea del Sur e India aceleran la producción de cazas de quinta y sexta generación.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Ubicuidad de radares de baja frecuencia multiestáticos que impulsan las actualizaciones de RAM | +1.2% | Global, con concentración en Europa del Este e Indo-Pacífico | Mediano plazo (2-4 años) |
| Cambio hacia arquitecturas combinadas de sigilo y guerra electrónica para cazas de sexta generación | +1.5% | América del Norte, Europa, Asia-Pacífico (China, Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Producción en masa de enjambres de UAVs de baja observabilidad para misiones de ISR y señuelo | +1.8% | América del Norte, Asia-Pacífico, Oriente Medio | Corto plazo (≤ 2 años) |
| Desafíos de calentamiento aerodinámico relacionados con lo hipersónico que aumentan la demanda de RAM de CMC avanzado | +1.0% | América del Norte, China, Rusia | Mediano plazo (2-4 años) |
| Creciente interés en la supresión de firma plasma-magnética para satélites en órbita terrestre baja | +0.6% | Global, liderado por América del Norte y China | Largo plazo (≥ 4 años) |
| Fabricación aditiva de metamateriales de densidad graduada que reducen los costes del programa | +0.9% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ubicuidad de Radares de Baja Frecuencia Multiestáticos que Impulsan las Actualizaciones de RAM
Las redes de radar VHF y UHF multiestáticas cubren ahora la región del Báltico y el Mar de China Meridional, exponiendo células optimizadas en forma a distancias superiores a 200 km y obligando a los operadores a invertir en recubrimientos de banda ancha que absorben energía de 30 MHz a 18 GHz.[1]Las Redes de Radar Multiestático Desafían el Sigilo, Organización de Ciencia y Tecnología de la OTAN, sto.nato.int El sistema YLC-8E de China logró el seguimiento en vivo de objetivos de baja sección transversal de radar en 2024, acelerando la adquisición estadounidense de RAM de banda ancha rico en tierras raras a pesar de que los costes de material son tres veces superiores a los de una alternativa de banda estrecha. El presupuesto de defensa de los Estados Unidos para el ejercicio fiscal 2025 asigna 340 millones de USD para el mantenimiento de la sección transversal de radar del F-35, un 28% por encima de los niveles de 2024, lo que subraya la urgencia de las actualizaciones. Las fuerzas aéreas más pequeñas de Europa del Este están modernizando cazas de cuarta generación con paneles de aplicación modulares durante el mantenimiento en depósito, generando un nicho de posventa. La demanda resultante impulsa el mercado de tecnologías sigilosas, a pesar de la proliferación de sensores antistealth.
Cambio Hacia Arquitecturas Combinadas de Sigilo y Guerra Electrónica para Cazas de Sexta Generación
El F-47 NGAD de Boeing integra procesadores de guerra electrónica cognitiva que modulan la impedancia superficial en tiempo real, transformando la piel de la célula en una antena reconfigurable en lugar de un absorbedor pasivo. El contrato exige interfaces de sistemas de misión abiertos, lo que permite que las cargas útiles de terceros actualicen los perfiles de firma mediante actualizaciones de software en lugar de ciclos de rociado físico. Las elecciones de diseño paralelas en el Tempest del GCAP requieren superficies selectivas de frecuencia activas que sean reprogramables en el campo, una capacidad que los recubrimientos pasivos de la era del F-35 no pueden igualar. El J-20 Bloque 3 de China incorpora aperturas de radiofrecuencia distribuidas a lo largo de los bordes de las alas para alternar entre modos de baja observabilidad y ataque electrónico. El linaje del F-35 de Lockheed Martin, arraigado en recubrimientos fijos, fue considerado menos adaptable, lo que subraya un cambio de paradigma que reescribe la ventaja competitiva en el mercado de tecnologías sigilosas.
Producción en Masa de Enjambres de UAVs de Baja Observabilidad para Misiones de ISR y Señuelo
La Fuerza Aérea de los Estados Unidos limita los costes unitarios de las CCA a menos de 30 millones de USD, lo que permite una flota planificada de más de 1.000 aeronaves que pueden ser sacrificadas para saturar las defensas del adversario. El Fury de Anduril emplea un cuerpo de ala combinada para lograr firmas de radar del tamaño de un pájaro, al tiempo que omite los costosos sistemas de gestión térmica que llevan los penetradores tripulados, reduciendo los costes del ciclo de vida. El XQ-67A de General Atomics voló de forma autónoma con F-35s durante el Red Flag, validando el trabajo en equipo tripulado-no tripulado a escala operativa. El MQ-28 Ghost Bat de Boeing Australia finalizó las pruebas de portaaviones en 2025, ampliando los conceptos de enjambre naval. El GJ-11 Sharp Sword de China entró en producción en serie, confirmando un enfoque paralelo en UAVs de baja observabilidad de bajo coste. El cálculo de costes es de 300 millones de USD por diez CCAs frente a más de 100 millones de USD por un solo F-35, consolidando el enjambre como un vector de crecimiento primario para el mercado de tecnologías sigilosas.
Desafíos de Calentamiento Aerodinámico Relacionados con lo Hipersónico que Aumentan la Demanda de RAM de CMC Avanzado
Las armas a velocidades superiores a Mach 5 elevan las temperaturas del borde de ataque por encima de los 2.000 °C, superando los límites de los compuestos de carbono-carbono utilizados en aeronaves subsónicas. Las pruebas de la NASA han demostrado que los compuestos de matriz cerámica de diboruro de zirconio y carburo de hafnio mantienen su absorción a 2.200 °C durante 10 minutos, un requisito para los perfiles de planeo de impulso.[2]Investigación de Materiales Hipersónicos de la NASA, Servidor de Informes Técnicos de la NASA, ntrs.nasa.gov El Concepto de Arma Hipersónica de Respiración de Aire de la DARPA combina sustratos de C/C-SiC con capas exteriores graduadas de ZrB2-SiC para equilibrar el choque térmico con la atenuación en banda X y Ku. El Laboratorio Nacional de Oak Ridge redujo el tiempo de ciclo de piezas de UHTC de 72 horas a 18 horas, lo que resultó en una reducción de costes del 40% y hace viable la producción de componentes hipersónicos absorbentes de radar. El vehículo de planeo DF-17 de China utiliza supuestamente cerámicas similares, mientras que el Avangard de Rusia se basa en carbono-carbono con aditivos de carburo de boro, aunque la oxidación sigue siendo una vulnerabilidad. A medida que los prototipos hipersónicos entran en adquisición, el RAM de temperatura ultraelevada se convierte en una frontera de la ciencia de materiales dentro del mercado de tecnologías sigilosas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Proliferación de radar pasivo de tres bandas que reduce la ventaja operativa | -0.8% | Europa del Este, Indo-Pacífico, Oriente Medio | Corto plazo (≤ 2 años) |
| Barreras regulatorias en compuestos avanzados controlados por ITAR | -0.6% | Global, más agudo para los aliados no estadounidenses | Mediano plazo (2-4 años) |
| Altos costes de operación y mantenimiento de recubrimientos absorbentes de radar en climas litorales húmedos | -0.5% | Indo-Pacífico, Oriente Medio, América del Sur | Mediano plazo (2-4 años) |
| Compromisos de firma térmica-acústica que limitan la resistencia de la plataforma | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Proliferación de Radar Pasivo de Tres Bandas que Reduce la Ventaja Operativa
La red VERA-NG de ERA, desplegada a lo largo del flanco oriental de la OTAN, logró el seguimiento a 400 km de sustitutos sigilosos fusionando iluminadores VHF, UHF y banda L, comprimiendo las ventanas de permanencia no detectada a menos de 20 minutos. Se espera que los emplazamientos DWL-002 de China, distribuidos a lo largo del Estrecho de Taiwán, se amplíen a 12 instalaciones para 2025, proporcionando alerta temprana sin emitir energía que pueda ser atacada, complicando así las misiones de supresión. El análisis de RAND muestra que las inversiones en radar pasivo cuestan una décima parte de las matrices AESA activas, democratizando el antistealth y erosionando la prima de valor de las plataformas de baja observabilidad. Las actualizaciones de la doctrina de la Fuerza Aérea de los Estados Unidos ahora enfatizan la entrada y salida rápidas, así como las municiones de largo alcance, un cambio que reduce el tiempo de permanencia de la plataforma y socava algunos casos de inversión para plataformas altamente sigilosas. El crecimiento del mercado persiste, aunque a un ritmo moderado, a medida que los operadores sopesan la rentabilidad de sus estrategias frente a las ventanas tácticas que se reducen.
Barreras Regulatorias en Compuestos Avanzados Controlados por ITAR
Las restricciones ITAR sobre el RAM de nanotubos de carbono y los diseños de metamateriales ralentizan los programas multinacionales y elevan los costes de duplicación. El Reino Unido esperó 14 meses para obtener la aprobación de los Estados Unidos para coproducir el RAM del Tempest, lo que llevó a BAE a construir líneas redundantes con una prima de coste del 35%.[3]Revisión ITAR del Tempest, Financial Times, ft.com La participación de Japón en el GCAP desencadenó la adopción de reglas de intercambio tecnológico compartimentadas, que complican la concesión de licencias cruzadas de superficies selectivas de frecuencia. El calendario del KF-21 Bloque 2 de Corea del Sur se retrasó 18 meses tras la denegación de la propiedad intelectual de los recubrimientos del F-35, lo que obligó a realizar esfuerzos de I+D locales. El programa AMCA de India pivotó hacia materiales nacionales cuando se denegaron las licencias de exportación, aunque las primeras pruebas muestran un rendimiento de absorción de banda ancha un 20% inferior. Tales fricciones incentivan la autosuficiencia extranjera, al tiempo que retrasan los hitos del programa y restringen el crecimiento del mercado de tecnologías sigilosas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Plataforma:
Los Vehículos Terrestres Aceleran la Gestión de FirmaSe prevé que los vehículos terrestres registren una CAGR del 9,18% de 2026 a 2031, la más rápida entre los grupos de plataformas, a medida que los ejércitos modernizan tanques de batalla principales y vehículos de combate de infantería con RAM de aplicación para contrarrestar la proliferación de sensores de drones y municiones de merodeo. El demostrador Carmel de Israel Aerospace Industries logró una reducción del 60% en la sección transversal de radar en relación con los cascos heredados, validando kits modulares que pueden instalarse durante las revisiones en depósito. El segmento aéreo mantuvo una cuota de mercado del 44,54% en tecnologías sigilosas en 2025, impulsado por el desarrollo de cazas de sexta generación y la creación de prototipos de CCA. Sin embargo, los costes unitarios de las aeronaves tripuladas exquisitas impulsan un cambio hacia enjambres no tripulados de producción masiva, redistribuyendo los presupuestos de adquisición. Las plataformas marítimas integran cascos tumblehome y matrices de cancelación activa como se ve en el DDG(X) de la Armada de los Estados Unidos, mientras que las baldosas anecoicas de los submarinos avanzan en el sigilo acústico. Los segmentos espacial y de misiles siguen siendo nichos, pero atraen I+D a medida que los operadores en órbita terrestre baja prueban vainas de plasma y los misiles de largo alcance adoptan pieles de baja observabilidad. En conjunto, la demanda entre dominios refuerza la importancia estratégica de las tecnologías sigilosas.
En el dominio aéreo, la fabricación aditiva está acortando los ciclos de iteración para los UAVs de cuerpo de ala combinada, permitiendo una verificación rápida de conceptos. En tierra, las baldosas de metamateriales impresas en 3D permiten a las brigadas blindadas adaptar las firmas para operaciones urbanas o en terreno abierto en cuestión de horas. Los diseñadores navales priorizan cada vez más el equilibrio de la firma electromagnética sobre la reducción pura de radar para evitar comprometer los perfiles infrarrojos y acústicos. La convergencia de la ciencia de materiales en estos entornos indica que el mercado de tecnologías sigilosas seguirá siendo agnóstico en cuanto a la plataforma, con proveedores que venden químicas estándar y cadenas de herramientas de diseño a múltiples integradores de dominio. Esta dinámica apoya un ecosistema de proveedores saludable incluso cuando los programas de plataformas individuales fluctúan.


Por Tipo de Tecnología:
El Camuflaje de Plasma Transita del Concepto al PrototipoLos materiales absorbentes de radar aseguraron el 36,59% de los ingresos de 2025, manteniéndose como el pilar del mercado de tecnologías sigilosas. Las matrices poliméricas de nueva generación infundidas con microescamas de tierras raras ahora superan un ancho de banda de 20 GHz, pero las ganancias incrementales enfrentan rendimientos decrecientes en términos de coste por decibelio. El diseño de forma y geometría sigue siendo la base de cada programa; sin embargo, el coste de ajustar las curvaturas aumenta bruscamente más allá del umbral de sección transversal de radar de 0,001 m². La gestión de la firma infrarroja, crucial para derrotar a los buscadores de imágenes, compite con el sigilo de radar por el espacio y los presupuestos de energía, lo que obliga a los algoritmos de compromiso de diseño a optimizar en múltiples bandas espectrales. La cancelación activa es particularmente adecuada para los buques de superficie, donde los márgenes de energía son generosos; los prototipos del DDG(X) incorporan paneles de impedancia reconfigurables a ras de sus estructuras superiores.
Se prevé que el camuflaje de plasma y electromagnético crezca a una CAGR del 8,71% a medida que los prototipos de la DARPA y la Fuerza Espacial migran de los bancos de laboratorio a los bancos de prueba orbitales. Las demostraciones muestran una atenuación de 15 dB en el rango de 2 a 18 GHz, aunque con un gasto de energía significativo. La fabricación aditiva de metamateriales de densidad graduada suaviza las transiciones de impedancia, ampliando la absorción en un 40% y reduciendo el número de capas a la mitad, lo que a su vez reduce los ciclos de mantenimiento. Estos avances señalan que los enfoques activos y definidos por software complementarán, sin reemplazar, los materiales convencionales, combinando defensas físicas y electrónicas en una pila integrada de gestión de firma que define el futuro del sector de tecnologías sigilosas.
Por Aplicación:
Los Vehículos Aéreos No Tripulados Superan a las Plataformas TripuladasSe proyecta que los vehículos aéreos no tripulados se expandan a una CAGR del 10,15% de 2026 a 2031, a medida que las CCAs, los compañeros leales y los señuelos prescindibles pasan a la producción. El segmento se beneficia de restricciones de seguridad de la tripulación relajadas, lo que permite ángulos de planta más pronunciados y una supresión infrarroja mínima, ya que la tolerancia a las pérdidas es mayor. Las aeronaves tripuladas representaron el 33,65% de los ingresos en 2025, respaldadas por las entregas del F-35 y el B-21; sin embargo, el aumento de los costes de adquisición está inclinando la inversión marginal hacia las flotas no tripuladas. Los avances en el sigilo de los buques de superficie se centran en mástiles cerrados y compuestos transparentes al radar, con el destructor Tipo 055 de China desplegando superestructuras facetadas en 25 cascos para 2025. Los programas de submarinos se centran en baldosas anecoicas de banda ancha que atenúan el sonar activo mientras soportan cargas hidrostáticas de aguas profundas, un doble requisito que impulsa el desarrollo de nuevas químicas de elastómeros.
Los vehículos de combate terrestre integran kits de firma durante las visitas rutinarias al depósito, proporcionando actualizaciones rentables para flotas que tienen típicamente 25 años de antigüedad. Los diseñadores de misiles y municiones de precisión guiada incorporan entradas serpentinas y pieles de baja observabilidad; el AGM-158 JASSM-ER de Lockheed Martin reporta probabilidades de penetración superiores al 90% contra los sistemas de misiles tierra-aire modernos. En conjunto, estas aplicaciones confirman que el tipo de plataforma ya no dicta el liderazgo tecnológico; en cambio, el perfil de misión y el riesgo unitario aceptable definen la curva de adopción dentro del mercado de tecnologías sigilosas.
Análisis Geográfico
Mercado de Tecnologías Furtivas de América del Norte
América del Norte generó el 34,89% de los ingresos globales en 2025, a medida que el B-21 Raider entró en fase de pruebas de vuelo y la financiación del NGAD fue asegurada mediante desembolsos plurianuales en investigación. Estados Unidos también lidera la carrera hipersónica, invirtiendo en cadenas de suministro de UHTC y ordenando más de 1.000 CCA, que en conjunto anclan la demanda interna a pesar del escrutinio presupuestario. El Departamento de Defensa Nacional de Canadá está asignando fondos para modernizar los reemplazos del CF-18 con recubrimientos de banda ancha, lo que refleja una alineación con las naciones aliadas en torno a las cadenas de suministro estadounidenses.
Mercado de Tecnologías Furtivas de Asia-Pacífico y Europa
Se prevé que Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto, del 9,93%, hasta 2031, a medida que China eleva la producción anual del J-20 hacia 60 aeronaves y prueba variantes del J-35 para portaaviones. La financiación del Bloque 2 del KF-21 de Corea del Sur asegura mejoras de tecnología furtiva, mientras que la participación de Japón en el GCAP le otorga acceso a arquitecturas de sexta generación en cooperación con el Reino Unido, Italia y Suecia. El AMCA de India tiene como objetivo realizar su primer vuelo en 2029, lo que representa un movimiento estratégico para reducir la dependencia de las importaciones a pesar de las brechas tecnológicas. Australia impulsa los conceptos de enjambre a través del programa MQ-28 Ghost Bat, y las naciones del Sudeste Asiático están desarrollando embarcaciones de misiles de baja observabilidad para contrarrestar las asimetrías de poder regional.
Mercado de Tecnologías Furtivas de Europa, Oriente Medio y América del Sur
Europa mantiene una financiación sólida para el GCAP y el rival franco-germano-español, el Sistema de Combate Aéreo del Futuro, aunque las fricciones transatlánticas derivadas del ITAR complican los flujos de componentes. Los estados de Europa del Este adquieren radares pasivos multibanda y modernizan cazas heredados con materiales absorbentes de radar de aplicación en lugar de adquirir aeronaves de quinta generación, una respuesta pragmática a las limitaciones presupuestarias y la proximidad a posibles zonas de conflicto. Oriente Medio está adquiriendo aeronaves y activos navales de baja observabilidad para contrarrestar las amenazas de misiles; el interés de los Emiratos Árabes Unidos en el F-35 y la participación de Arabia Saudita en el Tempest ejemplifican la modernización regional. América del Sur sigue siendo un adoptante de nicho; el transporte KC-390 de Brasil incluye características furtivas limitadas, pero no existe una línea de desarrollo de aeronaves de combate de baja observabilidad dedicada.

Panorama regulatorio
Los materiales, diseños y datos técnicos habilitadores de sigilo se gestionan estrechamente mediante regímenes de control de exportaciones y protección de programas, encabezados por el Reglamento de Tráfico Internacional de Armas (ITAR) de Estados Unidos, administrado por el Departamento de Estado bajo la Lista de Municiones de EE. UU. (USML). El ciclo de actualización del Registro Federal de julio de 2025 para normas relacionadas con ITAR refuerza que las transferencias transfronterizas de compuestos de baja observabilidad (LO), metamateriales y datos técnicos relacionados siguen siendo un factor limitante para programas multinacionales, en línea con el contexto del informe sobre las fricciones de ITAR que afectan a GCAP/Tempest y otros esfuerzos aliados.
En el ámbito de la adquisición, los requisitos de cumplimiento del Departamento de Defensa de EE. UU. (DoD) influyen cada vez más en la calificación y la preparación de proveedores para trabajos de mantenimiento de baja observabilidad y gestión de firma. El marco de Protección de Tecnología y Programas (T&PP) (alineado con la DoDI 5000.83) y los requisitos del Programa de Información Científica y Técnica del DoD (DoDI 3200.12) guían la manera en que los contratistas protegen la información sensible de diseño y pruebas. El acceso a planos técnicos controlados generalmente requiere elegibilidad para el Programa de Certificación Conjunta (JCP) y visibilidad de la evaluación NIST SP 800-171 del DoD en SPRS. En marzo de 2026, una solicitud de la Naval Undersea Warfare Center Division Newport para superficies absorbentes de radar y kits de hardware exigió explícitamente la protección de información controlada y el cumplimiento en materia de seguridad, mostrando cómo las normas de manejo pueden afectar el abastecimiento, los plazos de entrega y la competencia por componentes relacionados con el sigilo.
Análisis de la cadena de valor
La cadena de valor de las tecnologías de sigilo comienza con insumos de materiales avanzados (polímeros, refuerzos a base de carbono, microláminas de tierras raras, cerámicas para uso a temperaturas ultraaltas) y avanza hacia la formulación y el procesamiento en recubrimientos, compuestos estructurales, paneles de metamaterial y superficies de impedancia o selectivas en frecuencia. El flujo de trabajo depende del laminado y curado de precisión para compuestos, la fabricación aditiva para estructuras de densidad graduada, y procesos controlados de aplicación o reparación para recubrimientos de baja observabilidad, seguidos de pruebas y verificación mediante rangos de sección transversal de radar (RCS) y mediciones multiespectrales. La integración está dominada por contratistas principales e integradores de plataformas importantes en programas aéreos, terrestres, marítimos y de misiles, mientras que las organizaciones de mantenimiento y las redes de depósitos generan ingresos recurrentes mediante ciclos de inspección, reparación y reaplicación.
Los movimientos recientes en programas e industria indican dónde surgen cuellos de botella y localización. En julio de 2025, Rheinmetall Aviation Services inició operaciones en una instalación de 60.000 m² en Weeze, Alemania, para fabricar secciones del fuselaje central del F-35A junto con Northrop Grumman y Lockheed Martin, lo que indica un énfasis creciente en nodos de producción regionalizados para estructuras sensibles. Las limitaciones de escalado de capacidad pueden surgir en cadenas de suministro de defensa de precisión adyacentes, y Reuters informó en julio de 2024 que los cuellos de botella en componentes afectaron los esfuerzos de EE. UU. y Japón para expandir la producción de misiles PAC-3 Patriot, destacando cómo las piezas especializadas de proveedores subordinados pueden limitar la producción incluso cuando la capacidad de ensamblaje a nivel de contratista principal está disponible. En el extremo de validación de pruebas de plataforma de la cadena, Boeing validó el rendimiento de RCS del MQ-28 Ghost Bat en junio de 2026, reforzando el papel de la infraestructura de medición y las pruebas de aceptación como puertas clave antes de la adquisición, la exportación o ampliaciones más amplias de producción.
Panorama Competitivo
El mercado exhibe una concentración moderada: los cuatro principales contratistas principales, Lockheed Martin Corporation, Northrop Grumman Corporation, The Boeing Company y BAE Systems plc, controlaron un estimado del 55%-60% de los ingresos de 2025, aunque los contratos adjudicados en 2024-2026 revelan una presión creciente de participantes ágiles. La victoria de Boeing en el NGAD y el progreso de Northrop Grumman en el B-21 aseguran la cartera de pedidos a corto plazo, pero el fracaso de Lockheed Martin en capturar el NGAD subraya que la posición dominante en el F-35 no garantiza el dominio de la próxima generación. El contrato de CCA de 1.800 millones de USD de Anduril demuestra que el ritmo de desarrollo de Silicon Valley resuena con los ejecutivos de adquisiciones centrados en el coste unitario y la velocidad de actualización.
Los proveedores de materiales se están consolidando. La adquisición de Composite Technology Development por parte de Northrop Grumman en 2024 asegura la propiedad intelectual de resinas y fibras, mientras que CoorsTek y Kyocera entran en nichos de protección térmica hipersónica que antes ocupaban los proveedores tradicionales de RAM.[4]Adquisición de CTD por Northrop Grumman, Northrop Grumman, northropgrumman.com Las solicitudes de patentes aumentaron un 18% interanual en 2025, impulsadas por avances en superficies de impedancia reconfigurables y metamateriales impresos. La patente de Boeing de abril de 2025 para una piel cargada con varactores ejemplifica la convergencia del hardware y el software dentro de los componentes estructurales.[5]Patente de Impedancia Reconfigurable de Boeing, Oficina de Patentes y Marcas de los Estados Unidos, uspto.gov Las estrategias de integración vertical apuntan a capturar subsistemas de alto margen, incluidos los procesadores de guerra electrónica cognitiva y las químicas imprimibles aditivas, en lugar de depender únicamente de los márgenes de la plataforma.
Las tácticas competitivas enfatizan la creación rápida de prototipos, las arquitecturas abiertas y la transparencia en los costes. Kratos demuestra precios de entrega de menos de 5 millones de USD para señuelos prescindibles, erosionando los modelos de coste más beneficio de los contratistas principales heredados. Saab y Mitsubishi Heavy Industries, Ltd. (MHI) aprovechan la I+D compartida para compensar los cuellos de botella del ITAR, garantizando un flujo tecnológico fluido dentro del GCAP. La inversión fluye hacia líneas de fabricación aditiva capaces de imprimir metamateriales de densidad graduada a escala, reduciendo las barreras de capital para las empresas de nivel medio. En conjunto, estas dinámicas indican una competencia sostenida por una cuota del mercado de tecnologías sigilosas durante la próxima década.
Líderes del Sector de Tecnologías Sigilosas
BAE Systems plc
Lockheed Martin Corporation
Northrop Grumman Corporation
RTX Corporation
The Boeing Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tecnologías Furtivas
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- BAE Systems plc
- The Boeing Company
- Saab AB
- Thales Group
- RTX Corporation
- Leonardo S.p.A.
- United Aircraft Corporation
- Hindustan Aeronautics Limited
- Israel Aerospace Industries Ltd.
- Dassault Aviation
- Mitsubishi Heavy Industries, Ltd. (MHI)
- Airbus SE
- Elbit Systems Ltd.
- Kratos Defense & Security Solutions, Inc.
- QinetiQ Group plc

Oportunidades de mercado y perspectivas futuras
Una oportunidad clara es el cambio de recubrimientos absorbentes de radar externos que requieren mucho mantenimiento hacia el sigilo estructural, donde la funcionalidad de absorción o ajuste de impedancia se integra en fuselajes compuestos y en las líneas de moldeo exterior. Esta dirección se alinea con la restricción identificada en el informe relativa a los altos costos de operación y mantenimiento de los recubrimientos en climas severos, y coincide con el movimiento más amplio hacia arquitecturas combinadas de sigilo y guerra electrónica, donde el control de firma se define cada vez más por software y es adaptable en distintas bandas de amenaza en lugar de estar vinculado a soluciones fijas y estrechas.
Otra oportunidad es la ampliación de sistemas de baja observabilidad y de uso desechable ("attritable"), junto con la industrialización de sus métodos de verificación y producción del sigilo. En junio de 2026, Boeing validó el rendimiento de RCS del MQ-28 Ghost Bat mediante pruebas, proporcionando un ejemplo de una plataforma no tripulada de baja observabilidad que avanza a través de puertas medibles de aceptación de sigilo que respaldan la adquisición, las vías de exportación y procesos de producción repetibles. En el aspecto de financiación de programas, la actividad del Congreso de EE. UU. en torno al NGAD constituye un ancla para la integración continua del sigilo con marcos de guerra electrónica de arquitectura abierta, y el informe del CRS sobre el NGAD cita 3.19 mil millones de USD asignados para el desarrollo del F-47 en el año fiscal 2026, además de exigir actualizaciones trimestrales del programa. Ese gasto refuerza la demanda de enfoques reprogramables de gestión de firma, incluidos los materiales asociados, sistemas de prueba y cadenas de herramientas de mantenimiento. En paralelo, los avances académicos de 2026 en materiales compatibles con radar e infrarrojo, incluidos compuestos basados en MXene y aerogel de carbono, amplían el espacio de soluciones para la gestión de firma multiespectral en aeronaves, misiles y plataformas terrestres, donde las compensaciones entre radar, térmico y acústico influyen en las decisiones de adquisición.
Recent Industry Developments in Mercado de Tecnologías Furtivas
- Julio de 2026: El Programa de Combate Aéreo Global (GCAP) avanzó a su fase de ingeniería completa tras la adjudicación de un contrato multimillonario, formalizando la siguiente etapa del desarrollo de aeronaves de sexta generación. Este paso estrecha el vínculo entre el sigilo del fuselaje, la guerra electrónica y los sistemas de misión de arquitectura abierta, ampliando la demanda de materiales y estructuras reprogramables de gestión de firma en todo el ecosistema de socios.
- Mayo de 2026: Northrop Grumman informó que la Fuerza de Prueba Combinada del B-21 Raider comprimió un plan de pruebas de 180 días a 73 días, completando una parte significativa de las misiones planificadas. La aceleración indica la maduración de los procesos de prueba para aeronaves de baja observabilidad y aumenta la demanda derivada de materiales de sigilo listos para producción, medición y flujos de trabajo de mantenimiento vinculados al aprendizaje de las pruebas de vuelo.
- Marzo de 2024: Northrop Grumman completó la adquisición de Composite Technology Development, añadiendo propiedad intelectual especializada en resinas y fibras a su base de suministro interna. La integración vertical a nivel de materiales fortalece el control sobre estructuras críticas de baja observabilidad y puede reconfigurar el acceso de proveedores para compuestos avanzados utilizados en plataformas de sigilo.


Mercado de Tecnologías Furtivas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado de tecnologías de sigilo se define como los ingresos generados por tecnologías que reducen la detectabilidad de las plataformas de defensa en radar, infrarrojo y otros modos de detección. El alcance abarca los materiales, características de diseño y técnicas de contradetección utilizadas en casos de uso militar.
Exclusiones del alcance: las exclusiones incluyen casos de uso de sigilo puramente comerciales y equipos electrónicos de defensa generales que no modifican de manera material las firmas de las plataformas.
Descripción general de la segmentación
- Por Plataforma
- Aérea
- Marina
- Terrestre
- Basada en el Espacio
- Por Tipo de Tecnología
- Materiales Absorbentes de Radar (RAM)
- Diseño de Forma y Geometría
- Reducción de Firma Infrarroja
- Cancelación Activa (Sigilo Electrónico)
- Camuflaje de Plasma/Electromagnético
- Por Aplicación
- Aeronaves Tripuladas
- Vehículos Aéreos No Tripulados (UAVs)
- Buques de Superficie
- Submarinos
- Vehículos de Combate Terrestre
- Misiles y Municiones de Precisión Guiada
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Resto de Oriente Medio
- África
- Sudáfrica
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para construir la imagen inicial de la demanda, la financiación y la actividad de plataformas que impulsan la adopción del sigilo. Nos basamos en documentos públicos de presupuestos de defensa y comunicados de adquisición, junto con fuentes como los datos de gasto militar del SIPRI, los resúmenes de gasto en defensa de la OTAN y las estadísticas comerciales de UN Comtrade para materiales y componentes relevantes.
Para mantener los supuestos fundamentados, la investigación también utilizó referencias técnicas y de políticas, como publicaciones de la FAA y la OACI para el contexto de las flotas de aeronaves, y revistas aeroespaciales y de materiales revisadas por pares que analizan la reducción de la sección transversal de radar, la suprestión infrarroja y el rendimiento de los recubrimientos. Para el contexto a nivel de empresa, se revisaron presentaciones regulatorias e informes a inversionistas cuando estuvieron disponibles, y se utilizó prensa especializada en defensa de buena reputación para fechar los principales programas de plataformas. En algunas áreas, se utilizaron suscripciones de pago para datos financieros de empresas y bases de datos de patentes con el fin de verificar la actividad de innovación y la presencia de proveedores. Estos ejemplos son solo indicativos, y se utilizaron muchas otras fuentes para la recopilación de datos, aclaraciones y verificaciones de validación.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se está adquiriendo e integrando realmente, y cómo se distribuye el gasto entre tipos de plataformas y áreas tecnológicas. Hablamos con una combinación de partes interesadas centradas en plataformas, especialistas en materiales, integradores y expertos alineados con la adquisición en regiones clave, de modo que se pudieran cerrar las brechas de la investigación documental sobre tasas de adopción, ciclos de actualización y rangos de precios.
La retroalimentación de las entrevistas también se utilizó para verificar los supuestos sobre cuándo se cuentan las características de sigilo (construcción nueva frente a modernización), cómo se escalonan los programas de defensa plurianuales y qué líneas tecnológicas están experimentando el impulso de financiación más rápido.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 12% | APAC: 47% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 39% | EMEA: 34% |
| Actores más pequeños: 22% | Gerentes: 49% | América: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que la adquisición de plataformas de defensa y las canalizaciones de modernización se traducen en un grupo de demanda, que luego se filtra utilizando las tasas de penetración del sigilo por categoría de plataforma. Luego corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, utilizando lógica de lista de materiales a nivel de programa muestreado, divulgaciones de ingresos de proveedores cuando están disponibles, y verificaciones de rangos de precios para los principales tipos de materiales y subsistemas de sigilo.
Los insumos clave utilizados en el modelo incluyen las entregas de nuevas aeronaves y plataformas navales, el ritmo de modernización impulsado por retroadaptaciones y MRO, la división de presupuestos de I+D+T y adquisición de defensa, los cronogramas de programas de plataformas observables, y la progresión indicativa de precios para materiales de sigilo y subsistemas de gestión de firma. Cuando faltaba un dato para un país o plataforma, la brecha se abordó mediante la comparación con flotas y presupuestos comparables, seguida de una verificación primaria para que el supuesto no se desviara.
Para la previsión, se utilizó el análisis de escenarios porque la adquisición de defensa es sensible a los retrasos de programas, las reasignaciones presupuestarias y los cambios geopolíticos. El crecimiento base refleja la opinión de expertos más común sobre los cronogramas de despliegue de plataformas y la adopción constante de RAM, que da forma a las modernizaciones relacionadas, la reducción de la firma infrarroja y los métodos de sigilo electrónico, con rangos al alza y a la baja aplicados en torno a la financiación y los plazos de entrega.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones para que los totales se mantuvieran coherentes con las señales del mundo real. Comparamos los resultados del modelo con indicadores independientes, como los totales de adquisición de defensa, los recuentos públicos de entregas de plataformas y los cronogramas conocidos de hitos de programas, y luego investigamos cualquier variación grande antes de la aprobación interna.
Cuando surgieron incoherencias, se revisaron los supuestos y se volvió a contactar de manera selectiva a los encuestados para confirmar si el problema estaba relacionado con precios, penetración o plazos. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos materiales, como adjudicaciones de contratos importantes, cancelaciones de programas o cambios rápidos en los presupuestos de defensa. Antes de la entrega, se completa una revisión final por parte de los analistas para que los clientes reciban la visión más actual, respaldada por las mismas verificaciones repetibles.
Tamaño del mercado de tecnologías de sigilo de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las tecnologías de sigilo a menudo difieren porque los flujos de ingresos incluidos no son los mismos, y porque los supuestos de calendario para los programas de defensa pueden aumentar o disminuir los totales según el año. Las diferencias también provienen de si los valores se capturan solo a nivel tecnológico o se amplían para incluir servicios adyacentes y gastos más amplios relacionados con plataformas.
Los ingresos por servicios de pruebas, evaluación y MRO pueden elevar los totales, y esos elementos quedan fuera del alcance de Mordor Intelligence, que se mantiene centrado en los ingresos de tecnología de sigilo vinculados a la integración de plataformas en los tipos de tecnología y aplicaciones definidos. Otras brechas suelen provenir de cómo se valoran con el tiempo los materiales absorbentes de radar y el sigilo electrónico, cómo se cuentan las modernizaciones frente a las construcciones nuevas, y si la conversión de moneda se toma a una tasa promedio anual o a una tasa puntual en el tiempo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 33,36 mil millones de USD (2025) | |
| Consultora Global A | 36,76 mil millones de USD (2025) | Incluye valores de mercado a precio de fábrica más amplios y servicios relacionados, como pruebas, evaluación, integración de sistemas y MRO, lo que infla el conjunto direccionable más allá del gasto en integración de tecnología. |
| Editorial Sectorial B | 7,80 mil millones de USD (2024) | Utiliza una definición más estrecha que parece más cercana a subsistemas de sigilo selectos y mezcla usuarios finales comerciales y civiles, lo que reduce el valor de integración de plataformas de defensa captado en el total. |
La dispersión en las estimaciones se debe principalmente a lo que se cuenta como ingresos de mercado, y al año y la trayectoria de precios asumida para los principales programas. Al mantener los insumos rastreables a señales de demanda de plataformas, tasas de adopción y rangos de precios realistas, el número resultante es más fácil de reconciliar y de actualizar cuando cambia el calendario de los programas.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y la tasa de crecimiento del mercado de tecnologías sigilosas?
El tamaño del mercado de tecnologías sigilosas es de 35,96 mil millones de USD en 2026 y se espera que alcance los 52,38 mil millones de USD en 2031 a una CAGR del 7,81%.
¿Qué segmento de plataforma está creciendo más rápido?
Los vehículos terrestres muestran la expansión más rápida, con una previsión de CAGR del 9,18% a medida que los ejércitos modernizan tanques y vehículos blindados con kits absorbentes de radar.
¿Por qué los sistemas no tripulados son fundamentales para las futuras inversiones en sigilo?
La compra planificada de más de 1.000 CCAs por parte de la Fuerza Aérea de los Estados Unidos y programas similares en el extranjero impulsan una CAGR del 10,15% para las aplicaciones de UAVs, aprovechando los menores costes unitarios y las tácticas de enjambre prescindible.
¿Qué región añadirá el mayor gasto nuevo para 2031?
Asia-Pacífico lidera con una CAGR proyectada del 9,93%, impulsada por la producción del J-20 y el J-35 de China y las actualizaciones del KF-21 de Corea del Sur.
¿Cómo están influyendo los programas hipersónicos en la innovación de materiales?
Las temperaturas superiores a 2.000 °C en los vehículos hipersónicos impulsan la demanda de compuestos de matriz cerámica de temperatura ultraelevada que retienen las propiedades absorbentes de radar a niveles de calor extremos.
¿Qué cambios competitivos se produjeron tras los contratos del NGAD y las CCA?
La victoria de Boeing en el NGAD y el contrato de CCA de Anduril demuestran que los diseños de arquitectura abierta y la creación rápida de prototipos pueden desplazar a los contratistas principales tradicionales en los programas de próxima generación.
Última actualización de la página el:



