
Análise do Mercado de Clubes de Saúde e Fitness pela Mordor Intelligence
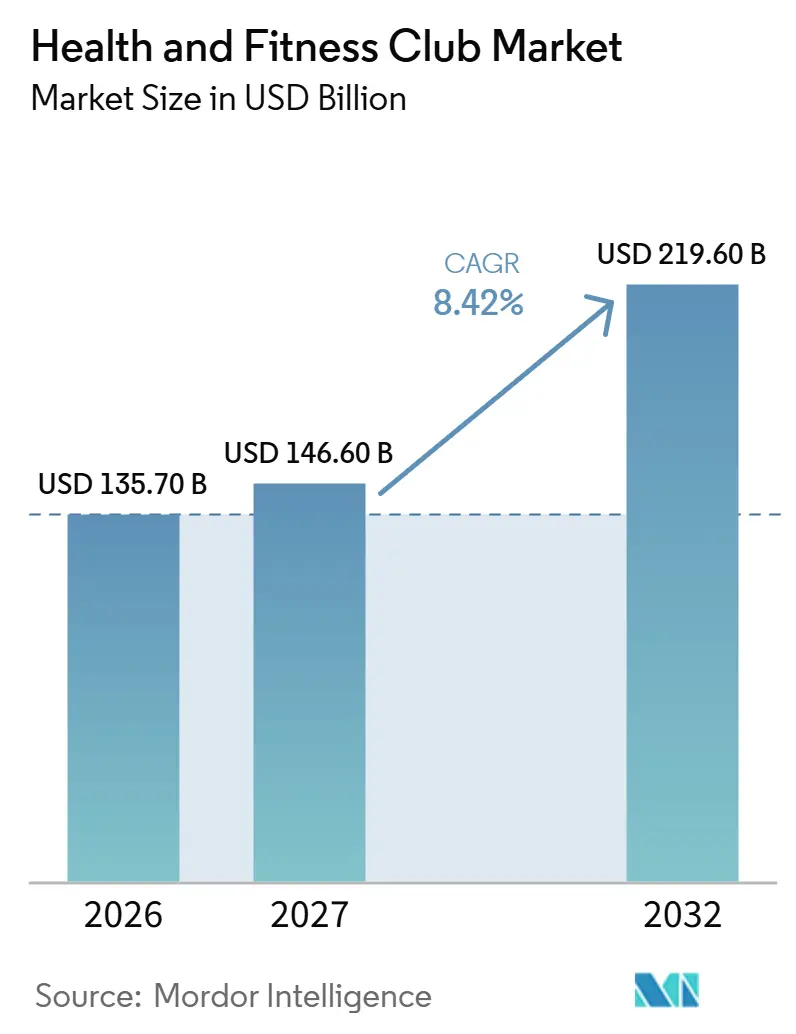
O tamanho do mercado de clubes de saúde e fitness deve aumentar de 135,7 bilhões de USD em 2026 para 146,6 bilhões de USD em 2027 e atingir 219,6 bilhões de USD até 2032, crescendo a um CAGR de 8,42% no período 2027-2032.
As necessidades de saúde e o maior interesse no bem-estar mental ampliam os motivos para a prática de exercícios, enquanto a acessibilidade das associações limita a conversão do interesse em acesso pago. Os clubes podem responder com acesso vinculado a empregadores, sessões orientadas e suporte digital que ampliam a utilidade de uma assinatura. Na China, o crescimento dos formatos de academia disponíveis 24 horas por dia mostra como o acesso físico pode ser organizado em torno de mais ocasiões de exercício. As redes podem combinar ampla cobertura física com orientação digital, enquanto os clubes que oferecem vários serviços no local devem equilibrar uma experiência de exercício mais rica com a complexidade de entrega. O acesso vinculado a empregadores pode reduzir a barreira de preço individual, enquanto as sessões orientadas atendem ao motivo do bem-estar, tornando o financiamento e a instrução partes distintas de uma oferta competitiva.
Principais Conclusões do Relatório
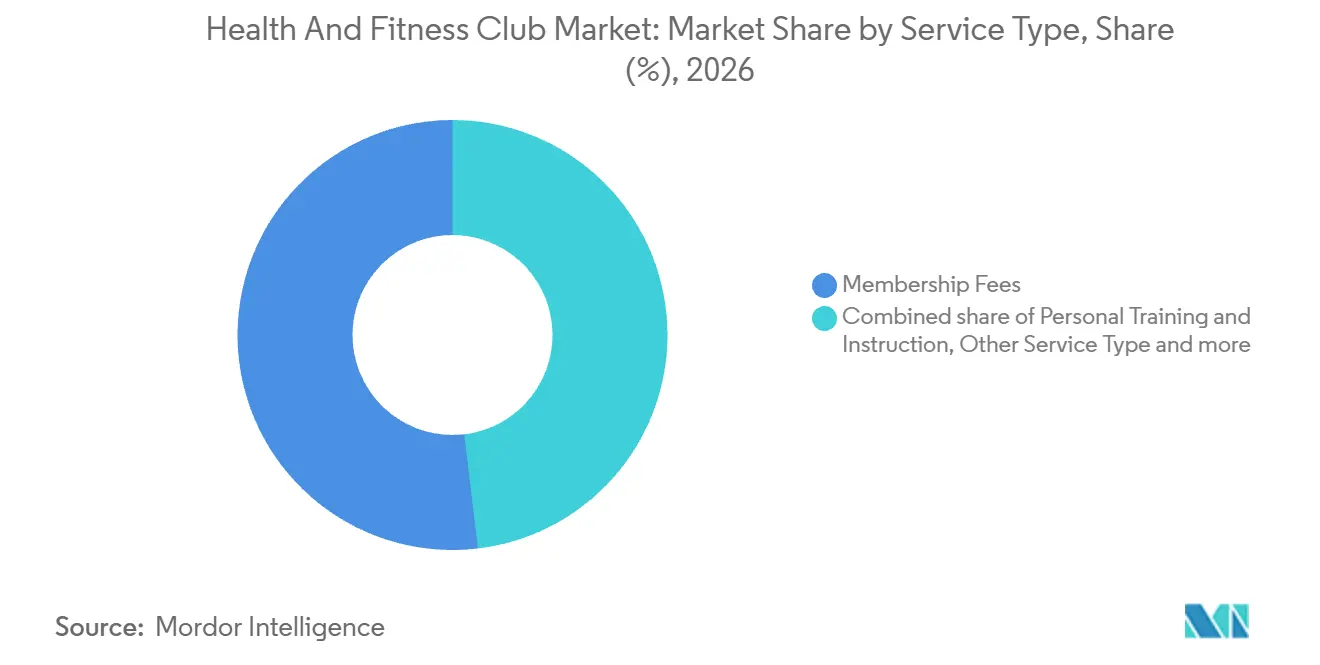
- Por tipo de serviço, as taxas de associação detinham 51,89% da participação do mercado de clubes de saúde e fitness em 2026, enquanto o treinamento pessoal e instrução tem previsão de crescimento mais rápido, com um CAGR de 8,55% no período 2027-2032.
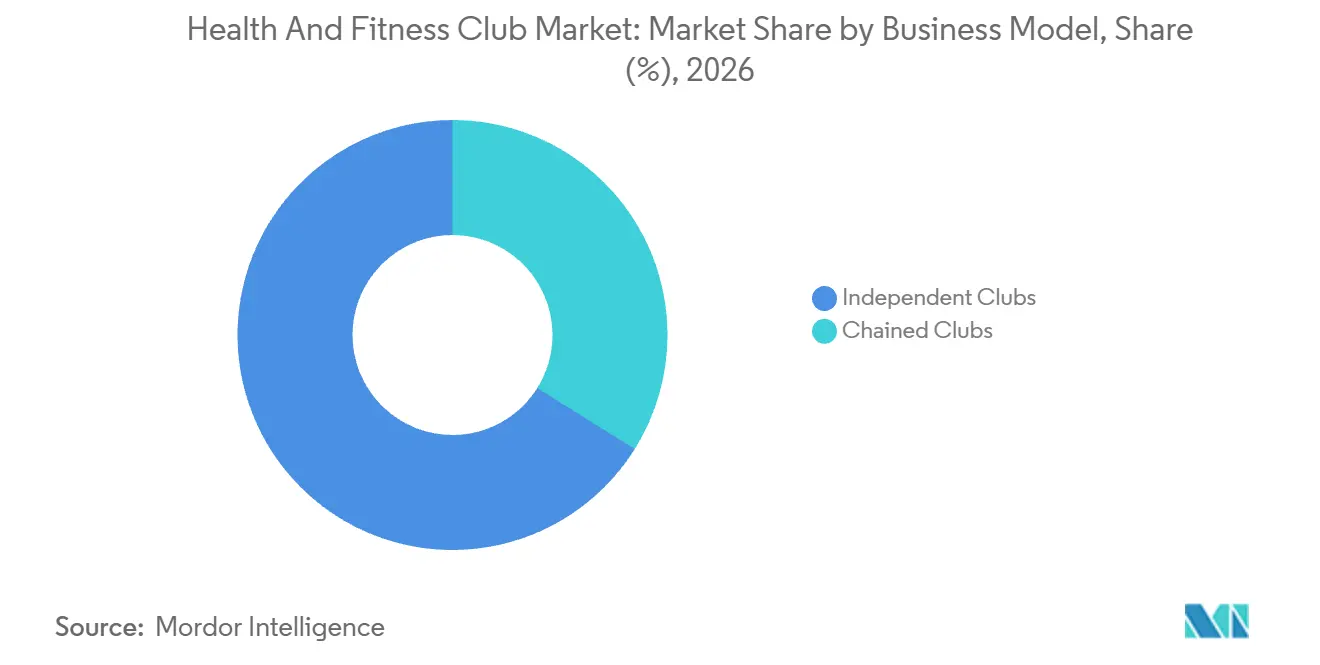
- Os clubes independentes lideraram a categoria de modelo de negócio com 66,1% do tamanho do mercado de clubes de saúde e fitness em 2026, e os clubes em rede têm projeção de crescimento mais rápido, com um CAGR de 9,9% no período 2027-2032.
- Entre os usuários finais, o segmento masculino representou 58,12% da receita em 2026, enquanto o segmento feminino tem previsão de expansão mais rápida, com um CAGR de 11,1% no período 2027-2032.
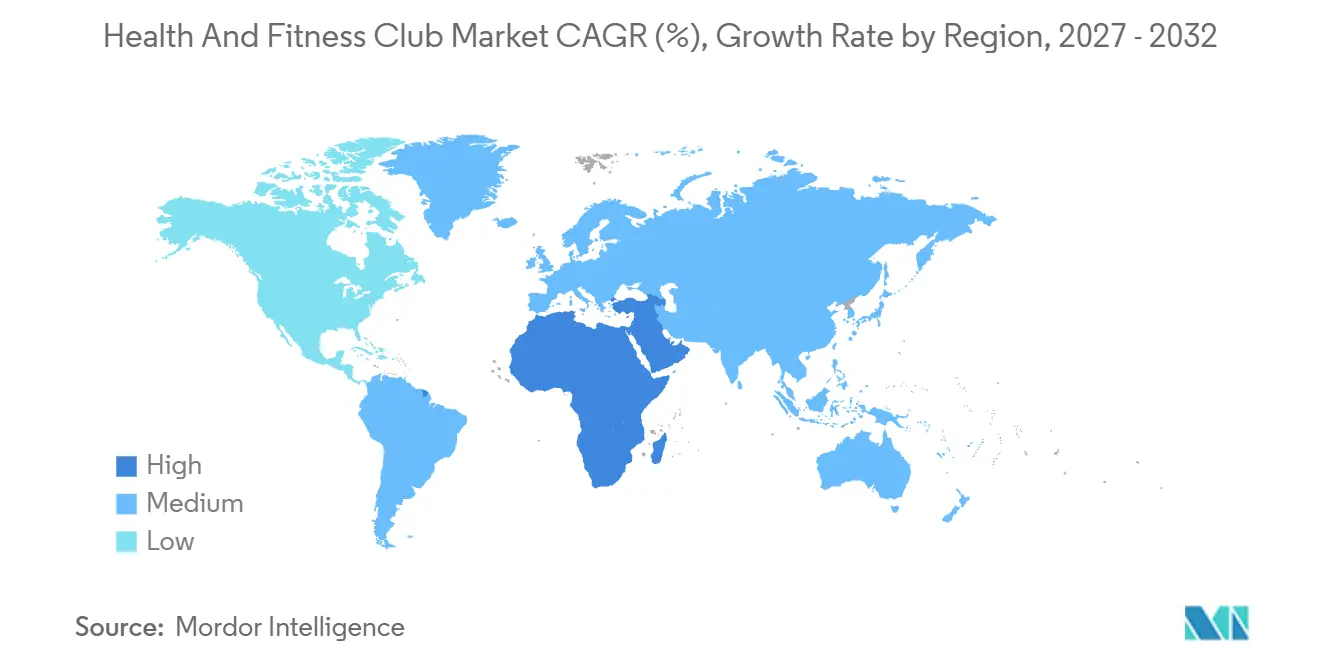
- Geograficamente, a América do Norte liderou com 34,35% da receita em 2026, e o Oriente Médio e África tem projeção de crescimento mais rápido, com um CAGR de 10,55% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência Crescente de Obesidade e Doenças do Estilo de Vida | +3.3% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente Conscientização sobre Saúde e Tendências de Bem-Estar | +2.8% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração de Tecnologia e Soluções Digitais de Fitness | +1.9% | França, Espanha, Alemanha, Bélgica e Países Baixos | Médio prazo (2 a 4 anos) |
| Programas de Bem-Estar Corporativo e Fitness na Cultura de Trabalho | +2.2% | Estados Unidos e Europa | Curto prazo (≤ 2 anos) |
| Iniciativas Governamentais e Campanhas de Saúde Pública | +0.8% | Áreas de autoridade local na Inglaterra | Médio prazo (2 a 4 anos) |
| Expansão de Franquias de Fitness e Serviços Personalizados | +0.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Obesidade e Doenças do Estilo de Vida
A obesidade cria um público potencial para clubes capazes de tornar o exercício estruturado acessível a pessoas com diferentes capacidades iniciais. A Organização Mundial da Saúde (OMS) relatou que a prevalência de obesidade entre adultos com 18 anos ou mais em todo o mundo mais do que dobrou entre 1990 e 2024, atingindo cerca de 16% em 2024.[1] Programas de iniciação poderiam atender a esse público potencial, acomodando diferentes capacidades iniciais sem exigir um compromisso intensivo de exercício desde o início. Uma prevalência de obesidade em adultos de cerca de 16% descreve necessidade, e não compra, portanto o impulsionador aumenta a demanda por clubes apenas onde uma primeira sessão é fácil de iniciar.
Crescente Conscientização sobre Saúde e Tendências de Bem-Estar
O exercício motivado pelo bem-estar mental amplia os motivos para escolher um clube de fitness além do desempenho físico ou da aparência. Entre os consumidores globais de fitness, a motivação para se exercitar visando o bem-estar mental cresceu 29% de 2021 a 2025, de acordo com o Relatório Global de Fitness 2026 da Les Mills. Na pesquisa global de 2025 do relatório, 59% dos membros de academias desejavam mais yoga, respiração consciente ou meditação nas programações de aulas dos clubes. Essa preferência oferece aos clubes uma resposta de serviço específica ao interesse mais amplo pelo bem-estar por meio das atividades disponíveis em um espaço. Uma programação de aulas mais diversificada pode atender a membros focados no bem-estar ao lado daqueles que buscam treinamento orientado para o desempenho, reunindo diferentes objetivos de exercício no mesmo espaço físico. Os operadores podem, portanto, aproveitar essa abertura por meio da programação de aulas dentro dos clubes existentes, tornando a alocação de programas uma escolha de investimento distinta da adição de espaço físico.
Integração de Tecnologia e Soluções Digitais de Fitness
A instrução digital pode ampliar a utilidade de uma assinatura de clube além das horas que um membro passa dentro da instalação. Em 2025, a Basic-Fit combinou o acesso aos seus clubes europeus com um aplicativo desenvolvido e mantido internamente, oferecendo aulas coletivas virtuais e centenas de programas de treinamento. Essa combinação oferece aos operadores uma forma de atender às necessidades de exercício entre as visitas, mantendo a instalação como âncora física da assinatura. Para membros que buscam orientação, os programas digitais podem complementar o acesso aos equipamentos sem exigir que cada treino envolva um instrutor. Incluir esses programas junto com o acesso pode tornar uma assinatura de clube relevante quando o exercício ocorre fora do espaço. O modelo interno também torna a manutenção dessa orientação parte da responsabilidade de serviço do operador, estendendo seu compromisso de entrega além do espaço do clube.
Programas de Bem-Estar Corporativo e Fitness na Cultura de Trabalho
Os benefícios de fitness oferecidos por empregadores criam um caminho para a demanda por clubes por meio de programas no local de trabalho, ao lado das assinaturas diretas ao consumidor. Em 2026, 47% dos empregadores norte-americanos com programas de bem-estar no local de trabalho ofereciam programas de fitness, incluindo academias no local e subsídios para associações a academias ou equipamentos. A Wellhub relatou que os pagamentos brutos a operadores de fitness em sua rede cresceram 107% globalmente em 2025 em comparação com 2024. A expansão dos pagamentos confere substância comercial a esse canal, além da simples disponibilidade de um benefício para funcionários. Para os clubes participantes, as redes vinculadas a empregadores podem conectar o acesso ao fitness a uma relação de benefícios já estabelecida, em vez de exigir que cada potencial membro inicie uma compra avulsa. A Wellhub vinculou essa expansão à conexão de operadores com empregadores que investem no bem-estar dos funcionários, tornando as relações no local de trabalho um canal comercial ao lado do apelo direto ao consumidor das instalações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Operacionais e de Associação | -1.5% | Arábia Saudita e Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Saturação do Mercado em Regiões Desenvolvidas | -0.9% | Estados Unidos da América | Médio prazo (2 a 4 anos) |
| Mudança nas Preferências dos Consumidores e Restrições de Tempo | -0.6% | Arábia Saudita e Emirados Árabes Unidos | Curto prazo (≤ 2 anos) |
| Impacto do Fitness Digital e Treinos em Casa | -0.3% | Estados Unidos, Canadá e México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Operacionais e de Associação
Os preços das associações podem impedir que o interesse pelo exercício se converta em uma relação paga com um clube. Entre os não frequentadores de academias que responderam à pesquisa vinculada ao operador da GymNation nos Emirados Árabes Unidos e na Arábia Saudita, 58% citaram a acessibilidade financeira como sua principal barreira em 2026, acima dos 52% em 2025. Isso aponta para um problema de conversão para clubes que buscam clientes além de sua base de associados existente. Uma oferta de instalações mais rica não pode, por si só, eliminar o pagamento recorrente que os respondentes identificam como o obstáculo. Preços de entrada mais baixos podem ampliar o acesso, mas também deixariam menos receita de assinatura por novo membro para sustentar o serviço oferecido. Os operadores que buscam esses potenciais clientes enfrentam, portanto, uma troca entre entrada acessível e a receita disponível para entregá-la.
Saturação do Mercado em Regiões Desenvolvidas
A concorrência por locais qualificados é uma forma pela qual um mercado desenvolvido saturado poderia restringir a expansão de clubes nos Estados Unidos. Em seu relatório anual de 2025, o operador de clubes de saúde norte-americano Life Time afirmou que a concorrência por locais de expansão qualificados poderia fazê-lo perder locais ou forçar preços mais altos. Perder um local qualificado eliminaria uma rota específica para atender a uma base de clientes local. Pagar mais para garanti-lo aumentaria, em vez disso, o compromisso de capital necessário para essa expansão. A concorrência por locais poderia, portanto, restringir a capacidade adicional de clubes nos EUA, mesmo que potenciais membros estivessem disponíveis, tornando um novo local menos atraente pelo seu custo de aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Acesso Recorrente Ancora o Crescimento Liderado por InstrutoresAs taxas de associação representaram 51,89% do tamanho do mercado de clubes de saúde e fitness em 2026, tornando-as o maior segmento. A Planet Fitness atendeu 20,8 milhões de membros em 2025, ilustrando a escala da base de clientes de taxa recorrente de uma rede de operadores. O acesso por associação pode estabelecer uma relação com o operador antes que um cliente decida comprar instrução adicional. O acesso recorrente deve permanecer útil em diferentes visitas e ocasiões de exercício para sustentar a relação do operador com um membro. Como a HFA conta um membro como alguém que paga taxas recorrentes, 20,8 milhões de membros também é uma contagem de pagadores recorrentes, portanto qualquer mudança no que o acesso inclui é sentida em uma base desse tamanho.
O treinamento pessoal e instrução tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,55% no período 2027-2032. A Life Time registrou em média mais de 220.000 sessões de Treinamento Pessoal Dinâmico por mês em 2025, com o total de sessões crescendo 18% em relação a 2024.[2] Nos Estados Unidos, 26,2% dos membros de instalações de fitness participaram de treinamento pessoal em 2025, um recorde histórico na série de dados da Health & Fitness Association. A participação e as sessões realizadas juntas colocam a capacidade instrucional no centro do modelo comercial. Escalar o segmento requer a capacidade de entregar sessões orientadas ao lado do espaço físico, tornando a prestação de serviços uma tarefa de expansão distinta da simples venda de acesso.



Por Modelo de Negócio:
Escala Independente Encontra Expansão em RedeOs clubes independentes representaram 66,1% da participação do mercado de clubes de saúde e fitness em 2026, tornando-os o maior segmento. No Reino Unido, os operadores independentes respondem por aproximadamente metade dos locais de academia do setor privado em um setor que totaliza 4.982 academias privadas, de acordo com o Relatório do Estado do Setor de Fitness do Reino Unido de 2026. O relatório também mostra que os independentes representam uma parcela maior de fechamentos do que de locais do setor privado. Essa presença substancial sustenta a escala dos clubes independentes, enquanto a comparação de fechamentos destaca a pressão sobre sua operação contínua. A diferenciação local deve, portanto, sustentar um negócio duradouro, uma vez que uma grande presença coletiva por si só não protege os locais individuais.
Os clubes em rede têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,9% no período 2027-2032. No primeiro trimestre de 2026, a Basic-Fit adicionou 215.000 associações em seus clubes de marca própria, elevando o total para 5 milhões. Sua rede de clubes de marca própria contava com 1.688 clubes ao final daquele trimestre, 72 a mais do que um ano antes. Esses resultados ilustram a expansão por meio tanto da distribuição física quanto do recrutamento de membros dentro de uma marca comum, em vez de depender da área de captação de uma única instalação. O recrutamento de membros e as aberturas de clubes representam, assim, dimensões separadas do crescimento em rede, de modo que uma rede de marca maior por si só não estabelece maior demanda em cada local.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Usuário Final:
Capacidade Masculina Estabelecida e Participação Feminina em ExpansãoO segmento masculino foi o maior segmento, representando 58,12% da receita do mercado em 2026. Na Arábia Saudita, a Leejam Sports Co. operava 166 centros masculinos ao final do primeiro semestre de 2026. Em suas operações na Arábia Saudita e nos Emirados Árabes Unidos, a empresa reportou maior receita de assinatura e associação em centros masculinos no primeiro semestre de 2026 do que no primeiro semestre de 2025. Esses resultados conectam um patrimônio físico dedicado a um negócio de acesso pago estabelecido que os operadores podem desenvolver ao lado de uma expansão adicional da rede. O uso mais aprofundado desse patrimônio é uma decisão de investimento diferente da aquisição de locais adicionais, uma vez que a capacidade física já está disponível para atender ao grupo de clientes.
O segmento feminino tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 11,1% no período 2027-2032. Na Arábia Saudita, a Leejam Sports Co. reportou que a associação ativa em seus centros femininos cresceu 23% em relação ao ano anterior, atingindo aproximadamente 127.000 no primeiro semestre de 2026. A receita de assinatura e associação de seus centros femininos também cresceu 23% em relação ao ano anterior no segundo trimestre de 2026. A Leejam atribuiu um declínio de 9% na receita por centro feminino médio no primeiro semestre de 2026 em relação ao ano anterior a uma alta proporção de centros recentemente abertos em fase de maturação. O crescimento de membros pode, portanto, coexistir com menor receita por centro médio, tornando a maturação do local central para o valor comercial da expansão da rede.
Análise Geográfica
Mercado de Clubes de Saúde e Fitness na América do Norte
A América do Norte representou 34,35% da participação do mercado de clubes de saúde e fitness em 2026, tornando-a a maior região. Em 2025, estima-se que 81 milhões de norte-americanos com 6 anos ou mais possuíam uma associação a uma academia. Essa base substancial de usuários torna o atendimento a clientes estabelecidos de academias uma importante oportunidade comercial, ao lado da atração de novos associados. Atender a diferentes ocasiões de exercício oferece uma base para a diferenciação de instalações dentro dessa extensa população de membros pagantes de academias. A base de associados estabelecida torna a troca entre instalações uma rota competitiva relevante, ao lado da tarefa separada de persuadir não membros a começar a se exercitar em uma academia.
Mercado de Clubes de Saúde e Fitness no Oriente Médio e África
O Oriente Médio e África tem previsão de ser a região de crescimento mais rápido, com um CAGR de 10,55% no período 2027-2032. A Leejam Sports Co. reportou que sua rede Fitness Time na Arábia Saudita expandiu de 207 para 230 centros de fitness no ano encerrado em 30 de junho de 2026. A empresa saudita também reportou crescimento de receita consolidada de aproximadamente 9% em relação ao ano anterior no segundo trimestre de 2026, impulsionado por centros recém-abertos e crescimento contínuo de associações. Em conjunto, esses resultados sustentam um mecanismo de crescimento no qual o acesso físico adicional e o recrutamento de membros se reforçam mutuamente, tornando a implantação local de instalações relevante para a expansão na Arábia Saudita.
O número de clubes de fitness na Europa cresceu 3% em 2025, principalmente por meio da expansão de operadores em rede.[3] Na Ásia-Pacífico, as academias 24 horas da China cresceram 53%, chegando a 4.772 locais em 2025, fornecendo um exemplo distinto de crescimento organizado em torno de acesso estendido. A América do Sul inclui uma base de instalações estabelecida e substancial no Brasil, que contava com 45.589 instalações de fitness em 2026. O exemplo europeu enfatiza a replicação de redes, enquanto o formato chinês oferece aos operadores uma forma de competir em termos de quando os clientes podem se exercitar. As 45.589 instalações do Brasil descrevem uma base instalada, enquanto os números europeus e chineses descrevem adições ao estoque, portanto os três exemplos medem coisas diferentes.
Edições regionais
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de um operador privado de clube de fitness que vende associações e fornece serviços de exercício no local. Canadá, Austrália e Brasil utilizam os exemplos de Ontário, Queensland e Pernambuco, respectivamente. Ontário iniciou consultas em dezembro de 2024 sobre regulamentações para implementar sua Lei de Proteção ao Consumidor de 2023, enquanto Queensland prorrogou o prazo de expiração de seu código para 31 de agosto de 2027 durante a revisão. Para os operadores de clubes, a distinão comercial está entre a administração de contratos de membros e a manutenção dos arranjos profissionais ou de força de trabalho necessários para a prestação de serviços.
Tabela Regulatória
| Fator de decisão | Canadá | Alemanha | Austrália | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Ministério de Entrega de Serviços Públicos e Empresariais e Aquisições de Ontário | Tribunais, incluindo o Tribunal Federal de Justiça | Escritório de Comércio Justo de Queensland | Conselhos Regionais de Educação Física, incluindo o CREF12/PE em Pernambuco | Ministério de Recursos Humanos e Desenvolvimento Social com o Ministério do Esporte |
| Principais instrumentos ou direção | Regras de proteção ao consumidor de Ontário para associações pré-pagas em academias | Regras de renovação para contratos assinados a partir de 1º de março de 2022; decisão de julho de 2026 sobre a página de cancelamento da FitX | Código de Práticas do Setor de Fitness de Queensland; prazo de expiração prorrogado até 31 de agosto de 2027 durante a revisão | Lei 9.696/1998 conforme alterada em 2022; atualização do certificado de renovação de Pernambuco a partir de 1º de outubro de 2026 | Anunciada localização de 15% em 12 cargos especificados em academias e centros esportivos privados com 4 ou mais funcionários, com vigência a partir de 18 de novembro de 2026 |
| Efeito comercial | Honrar o cancelamento por escrito sem motivo ou penalidade durante o período de reflexão para acesso pré-pago a academias | Gerenciar a renovação pós-contrato por prazo indeterminado com no máximo um mês de aviso prévio; excluir ofertas de pausa das páginas de confirmação de cancelamento | Fornecer divulgação de taxas por escrito antes da contratação e acordos claramente expressos assinados por ambas as partes | Manter o registro de entidade e profissional aplicável; atualização anual necessária para renovar o certificado de Pernambuco | Planejar a composição da força de trabalho para as categorias de cargos de instalações privadas cobertas |
| Atratividade atual da política | Médio | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem mudança | Endurecimento | Sem mudança | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | |||||
O direito de reflexão de Ontário e a estrutura contratual de Queensland sustentam classificações Médias, com direções Sem mudança porque as consultas de implementação e a prorrogação do prazo de expiração durante a revisão não estabelecem nenhuma mudança programada nas obrigações de associação comparadas. A classificação Média da Alemanha reflete os controles de renovação, enquanto a decisão da FitX de 16 de julho de 2026 sustenta o Endurecimento ao restringir ofertas de pausa nas páginas de confirmação de cancelamento. A classificação Média do Brasil abrange a supervisão de registro delimitada, com Endurecimento em Pernambuco porque as atualizações anuais substituíram a renovação automática de certificados em 1º de outubro de 2026. A classificação Média e a direção de Endurecimento da Arábia Saudita refletem o requisito de localização programado para 18 de novembro de 2026, que adiciona uma obrigação de composição da força de trabalho para as instalações privadas cobertas.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de equipamentos, os sistemas de gestão de clubes e a prestação de serviços físicos, onde os fornecedores obtêm receita de diferentes relações comerciais. Em 2025, a Planet Fitness reportou vendas de equipamentos para clubes de propriedade de franqueados nos Estados Unidos, Canadá e México, onde os franqueados geralmente devem substituir os equipamentos a cada 5 a 9 anos. Esse requisito de renovação vincula a montagem inicial do clube a um negócio posterior de substituição de equipamentos, tornando o fornecimento uma consideração operacional contínua após a abertura de um local.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de equipamentos | Fornecedores de equipamentos como a Technogym; distribuidores franqueadores como a Planet Fitness Inc. | Vendas de equipamentos | Coordenação da montagem inicial e da renovação posterior | Substituição em fases dentro das janelas de renovação aplicáveis |
| Sistemas de gestão de clubes | Fornecedores de software de gestão de clubes como a ABC Fitness | Taxas contratuais de software e serviços | Interdependência de registros de faturamento e associação | Manter registros validados e procedimentos de recuperação |
| Operação física do clube | Operadores de clubes de fitness como a Basic-Fit NV | Associações, taxas de adesão e complementos | Prestação de serviços auxiliares ao lado do acesso principal | Definir responsabilidades de prestação de serviços e de fornecedores externos |
| Fonte: Mordor Intelligence | ||||
Em 2025, a Basic-Fit também registrou taxas mensais pagas por personal trainers e fisioterapeutas externos pelo acesso aos seus clubes e membros como outras receitas. Esse modelo permite que um operador obtenha receita do acesso de profissionais ao lado da relação com o membro, com funções comerciais distintas dentro do mesmo espaço. A separação clara dessas relações pode sustentar uma oferta de serviços mais ampla, preservando a responsabilidade pelo que o próprio clube entrega.
Cenário Competitivo
Concentração do Mercado
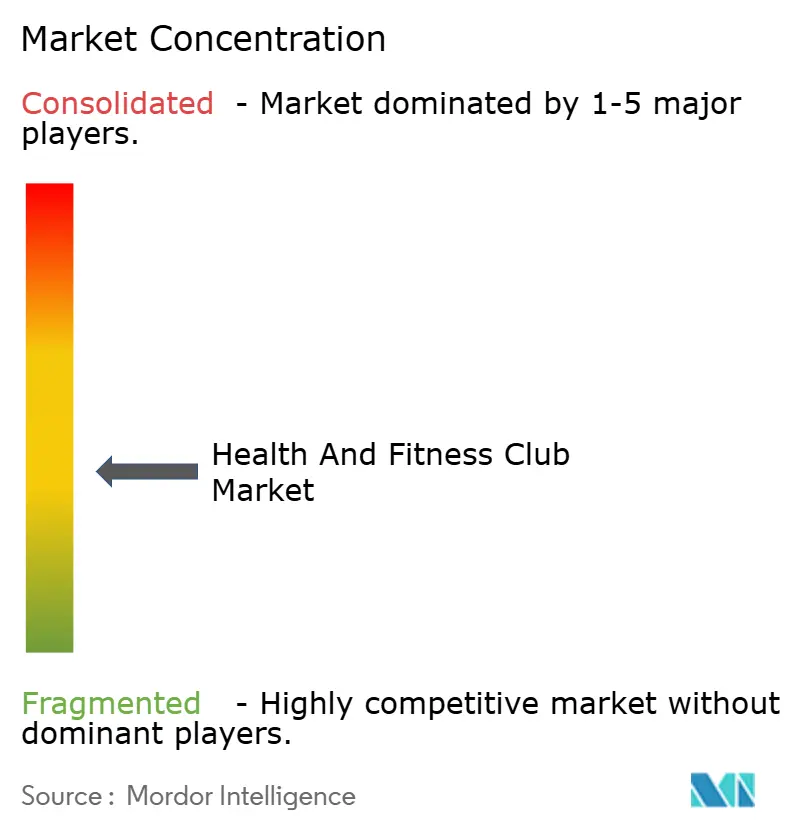
A concorrência entre clubes de marca própria inclui instalações de propriedade de franqueados e corporativas, tornando a expansão da rede uma decisão diferente da definição da oferta de associação. A Planet Fitness Inc. abriu 181 clubes em todo o sistema em 2025, incluindo 158 de propriedade de franqueados e 23 de propriedade corporativa, e encerrou o ano com 2.896 locais. A Equinox Holdings Inc. vende associações para acesso aos clubes da Equinox, incluindo seu primeiro clube na Filadélfia, em Rittenhouse. Em agosto de 2025, a Equinox descreveu esse novo clube como um de seus maiores, com 37.000 pés quadrados distribuídos em 3 andares. Esses exemplos contrastam uma rede liderada por franquias que abriu 181 clubes em um ano com um operador premium cujo novo clube na Filadélfia está entre os seus maiores, de modo que o alcance da rede e a escala do espaço exigem investimentos diferentes.
Em 22 de janeiro de 2026, a RSG Group GmbH (Gold's Gym, McFIT) anunciou o franqueamento internacional da McFIT para mercados sem academias de propriedade da empresa. Seu anúncio manteve a operação própria na Alemanha, Áustria e Itália, com base em mais de 230 locais europeus existentes. A Leejam Sports Co. (Fitness Time) opera os formatos de centro de fitness Big Box e Xpress. Esses modelos criam diferentes escolhas de expansão, com o franqueamento proposto para entrada em mercados adicionais e múltiplos formatos físicos fornecendo opções para configurar uma rede de clubes. A expansão liderada por franquias depende de transformar o modelo anunciado em locais operacionais, enquanto um operador multiformato pode escolher quanta capacidade de instalação colocar em cada área de captação.
A Fitness International LLC (LA Fitness) abriu seu 15º Club Studio em Miami em 8 de outubro de 2025, combinando comodidades de academia, 5 conceitos de estúdio boutique e serviços de recuperação. Esse espaço integrado cria uma proposta competitiva em torno de várias ocasiões de exercício e recuperação dentro de um único clube, em vez de apenas acesso a equipamentos. Os concorrentes que oferecem menos serviços podem responder com uma proposta mais focada, enquanto igualar todo o pacote exigiria uma capacidade operacional mais ampla. Combinar exercício e recuperação coloca vários compromissos de serviço dentro de uma única decisão de associação, concentrando tanto a diferenciação quanto o risco de entrega no mesmo espaço.
Líderes do Setor de Clubes de Saúde e Fitness
-
Planet Fitness Inc.
-
Equinox Holdings Inc.
-
RSG Group GmbH (Gold's Gym, McFIT)
-
Leejam Sports Co. (Fitness Time)
-
Fitness International LLC (LA Fitness)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Clubes de Saúde e Fitness Empresas cobertas neste relatório
- Planet Fitness Inc.
- Basic-Fit NV
- RSG Group GmbH (Gold’s Gym, McFIT)
- Life Time Group Holdings
- Xponential Fitness Inc.
- Equinox Holdings Inc.
- Fitness International LLC (LA Fitness)
- Purpose Brands (Anytime Fitness)
- F45 Training Holdings Inc.
- The Gym Group plc
- PureGym Ltd.
- Viva Leisure Ltd.
- Crunch Fitness
- Orangetheory Fitness
- The Bay Club Company
- David Lloyd Leisure Ltd.
- Leejam Sports Co. (Fitness Time)
- Town Sports International
- Snap Fitness Inc.
- EXOS
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam formas pelas quais os clubes físicos podem transformar o acesso ao fitness vinculado a empregadores em serviços adequados às necessidades específicas dos funcionários. Em março de 2026, a Wellhub conectou quase 40.000 clientes corporativos e mais de 5 milhões de assinantes funcionários a 100.000 academias, estúdios e provedores de bem-estar digital em todo o mundo. Um canal que conecta tanto provedores físicos quanto digitais oferece aos clubes um motivo para definir as atividades e a orientação que tornam uma visita presencial útil.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Programas introdutórios de clubes por meio de benefícios no local de trabalho | Canal de assinantes vinculados a empregadores já estabelecido | Funcionários que buscam uma entrada orientada ao exercício em clubes | Combinar acesso introdutório com sessões iniciais programadas | Entregar orientação dentro da receita obtida por participante | Clubes participantes e Wellhub |
| Acesso a múltiplos locais para funcionários | Clientes corporativos conectados a uma ampla rede de provedores | Empregadores que atendem funcionários em vários locais | Reunir um grupo definido de clubes com termos de acesso consistentes | Manter uma promessa de serviço consistente em todos os locais | Redes de clubes participantes e Wellhub |
| Acesso coordenado ao fitness físico e digital | O canal do empregador inclui provedores físicos e digitais | Funcionários que buscam suporte entre as visitas ao clube | Combinar exercício presencial com suporte digital claramente definido | Alinhar o escopo e a entrega dos diferentes serviços dos provedores | Parceiros de clubes físicos e Wellhub |
| Fonte: Mordor Intelligence | |||||
Em uma pesquisa da Wellhub de 2026 realizada em 11 países, 76% dos proprietários de academias e estúdios parceiros de uma plataforma de bem-estar corporativo afirmaram que a receita do canal era uma nova renda, e não receita transferida de membros existentes. Essa distinção autodeclarada sustenta o uso de parcerias com empregadores para buscar receitas incrementais sem redesenhar toda a oferta de associação direta. Os programas introdutórios para funcionários oferecem uma forma focada de aproveitar essa abertura, com a orientação concentrada na entrada, em vez de incluída em cada assinatura existente.
Desenvolvimentos industriais recentes em Mercado de Clubes de Saúde e Fitness
- Set 2026: O Urban Gym Group adquiriu 2 clubes de fitness da Rhythmsports em Zoetermeer e Den Haag Ypenburg, Países Baixos, adicionando os locais ao seu portfólio de clubes.
- Set 2026: O Urban Gym Group e o fundador da Arkhe, Stewart Miller, abriram seu clube completo no Dubai Marina em 1º de setembro, após a abertura suave do espaço da academia. Miller lidera o clube e a joint venture localmente.
- Nov 2025: A Basic-Fit concluiu sua aquisição da Clever Fit, adicionando 493 clubes em 7 geografias. A rede da franqueadora europeia adquirida era composta por 454 clubes franqueados e 39 clubes próprios no momento da compra.
Mercado de Clubes de Saúde e Fitness Escopo do relatório e metodologia de pesquisa
Definição do Mercado e Cobertura
O mercado global de clubes de saúde e fitness mede a receita anual dos operadores proveniente de instalações físicas de fitness em todo o mundo. Inclui acesso por associação, instrução e treinamento pagos, aulas coletivas e comodidades vendidas por clubes independentes e em rede a membros, visitantes ou organizações patrocinadoras.
Exclusões do escopo: Assinaturas de fitness exclusivamente digitais em casa, taxas de participação em eventos esportivos pontuais, equipamentos ou vestuário de fitness vendidos separadamente, e treinamento pessoal vendido por provedores fora de clubes físicos de fitness estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Serviço
- Taxas de Associação
- Treinamento Pessoal e Instrução
- Outro Tipo de Serviço
- Por Modelo de Negócio
- Clubes Independentes
- Clubes em Rede
- Por Usuário Final
- Masculino
- Feminino
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Como fontes públicas, como a ficha informativa sobre obesidade da Organização Mundial da Saúde, descrevem necessidades amplas de saúde, e a série Active Lives do Sport England acompanha a participação, elas informam o contexto de demanda em vez das vendas diretas de clubes. Embora fontes como o Relatório do Mercado Europeu de Saúde e Fitness da EuropeActive divulguem associações regionais de clubes e receitas, e o Relatório Anual 2025 da Basic-Fit descreva resultados de rede e serviços, cada uma fornece uma verificação distinta em nível de mercado ou de operador.
Relatórios anuais e registros públicos de empresas podem acrescentar receita do operador, preços, aberturas de clubes, custos operacionais e mix de serviços, com cobertura comercial e de comércio de fitness de boa reputação utilizada para verificar cruzadamente mudanças datadas e explicar diferenças nos períodos de reporte. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas buscariam perspectivas de executivos seniores, líderes financeiros e comerciais, e gerentes de associação e operações em redes globais, operadores regionais, clubes independentes e organizações setoriais relevantes na APAC, EMEA e nas Américas. Os respondentes testariam a interpretação de indicadores públicos de receita e associação, mix de serviços, preços, adições de clubes e variação regional, enquanto lacunas não resolvidas seriam verificadas em relação a outras evidências de operadores e associações e documentadas para triangulação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 20% | APAC: 38% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo da receita global anual obtida pelos operadores de clubes físicos, utilizando os níveis de associação e usuários ativos dos clubes, receita média por membro, contagens de instalações e aberturas líquidas, preços de associação e o mix de receita proveniente de treinamento, aulas e outros serviços de clube como indicadores de mercado. Os analistas derivam as participações por serviço, modelo de negócio, usuário final e região a partir de divulgações públicas de operadores, séries de associações e receitas de operadores amostrados, e então verificam totais selecionados em relação a consolidações de receita em nível de clube e volume de associação amostrado multiplicado pelas taxas anuais médias. As lacunas nessas verificações são reconciliadas com diferenças de cobertura, período ou reconhecimento de receita antes do uso.
A regressão multivariada pode relacionar a receita histórica aos níveis de associação, receita por membro, crescimento da rede de clubes, preços e mix de serviços, com análise de cenários utilizada onde as aberturas futuras de clubes ou os indicadores de demanda apresentam uma faixa mais ampla. Os respondentes primários revisariam se os caminhos das variáveis e as previsões resultantes são comercialmente plausíveis e identificariam fatores locais ausentes, após o que os analistas revisitariam os insumos e manteriam uma faixa fundamentada quando as evidências públicas não resolverem uma lacuna.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam divulgações de operadores, séries de associações e instalações de associações, indicadores públicos de saúde e atividade, e verificações selecionadas de receita por membro, alinhando moedas, períodos e definições antes de compará-los. Eles investigam anomalias como crescimento de receita sem mudanças correspondentes em membros, preços, mix de serviços ou capacidade de instalações, documentam a resolução e concluem uma segunda revisão por analista antes da aprovação. O recontato é acionado quando uma definição, insumo ou mudança reportada relevante permanece pouco clara. O conjunto de dados é atualizado anualmente, com atualizações entre ciclos para aberturas, aquisições, fechamentos ou eventos regulatórios e econômicos relevantes, e revisado novamente em uma nova etapa de pré-entrega.
Tamanho do Mercado de Clubes de Saúde e Fitness da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de clubes de saúde e fitness mede a receita anual dos operadores proveniente de instalações físicas de fitness em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo começa com uma estimativa de cima para baixo da receita global anual obtida pelos operadores de clubes físicos, utilizando os níveis de associação e usuários ativos dos clubes, receita média por membro, contagens de instalações e aberturas líquidas, preços de associação e o mix de receita proveniente de treinamento, aulas e outros serviços de clube como indicadores de mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 146,6 bilhões de USD (2027) | |
| Consultoria Global A | 132 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 9,9% abaixo do valor de 2027 deste relatório de 146,6 bilhões de USD, 1 ano depois. Seu ano de mercado publicado é um ano anterior à medição de 2027 do relatório, portanto o crescimento até o período posterior pode contribuir para uma estimativa mais baixa. |
| Consultoria Global B | 96,2 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 34,4% abaixo do valor de 2027 deste relatório de 146,6 bilhões de USD, 2 anos depois. Seu ano de mercado publicado é dois anos anterior, e seu crescimento de previsão declarado é mais baixo, ambos podendo contribuir para uma estimativa mais baixa em relação à medição posterior. |
Os analistas da Mordor Intelligence triangulam divulgações de operadores, séries de associações e instalações de associações, indicadores públicos de saúde e atividade, e verificações selecionadas de receita por membro, alinhando moedas, períodos e definições antes de compará-los.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de clubes de saúde e fitness?
O mercado tem projeção de atingir 146,6 bilhões de USD em 2027 e 219,6 bilhões de USD até 2032, crescendo a um CAGR de 8,42% no período 2027-2032.
O que está sustentando a demanda por serviços de clubes de fitness?
Objetivos de saúde e bem-estar, programas de fitness oferecidos por empregadores e integração digital sustentam a demanda. A Wellhub reportou crescimento de 107% nos pagamentos brutos a operadores de fitness em sua rede global em 2025 em comparação com 2024.
Qual serviço gera a maior participação na receita dos clubes?
As taxas de associação representaram 51,89% da receita em 2026. O treinamento pessoal e instrução tem previsão de crescimento mais rápido, com um CAGR de 8,55% no período 2027-2032.
Quais empresas são os principais concorrentes no setor de clubes?
Os principais concorrentes incluem Planet Fitness Inc., Equinox Holdings Inc., RSG Group GmbH (Gold's Gym, McFIT), Leejam Sports Co. (Fitness Time) e Fitness International LLC (LA Fitness).
Qual é a principal barreira para ingressar em um clube de fitness?
Na pesquisa vinculada ao operador da GymNation, 58% dos não frequentadores de academias nos Emirados Árabes Unidos e na Arábia Saudita citaram a acessibilidade financeira como sua principal barreira em 2026.
Quais regiões lideram a receita dos clubes e o crescimento previsto?
A América do Norte representou 34,35% da receita em 2026. O Oriente Médio e África tem previsão de crescimento mais rápido, com um CAGR de 10,55% no período 2027-2032.