
Tamanho e Participação do Mercado de Extrato de Spirulina
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.11 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.21 % |
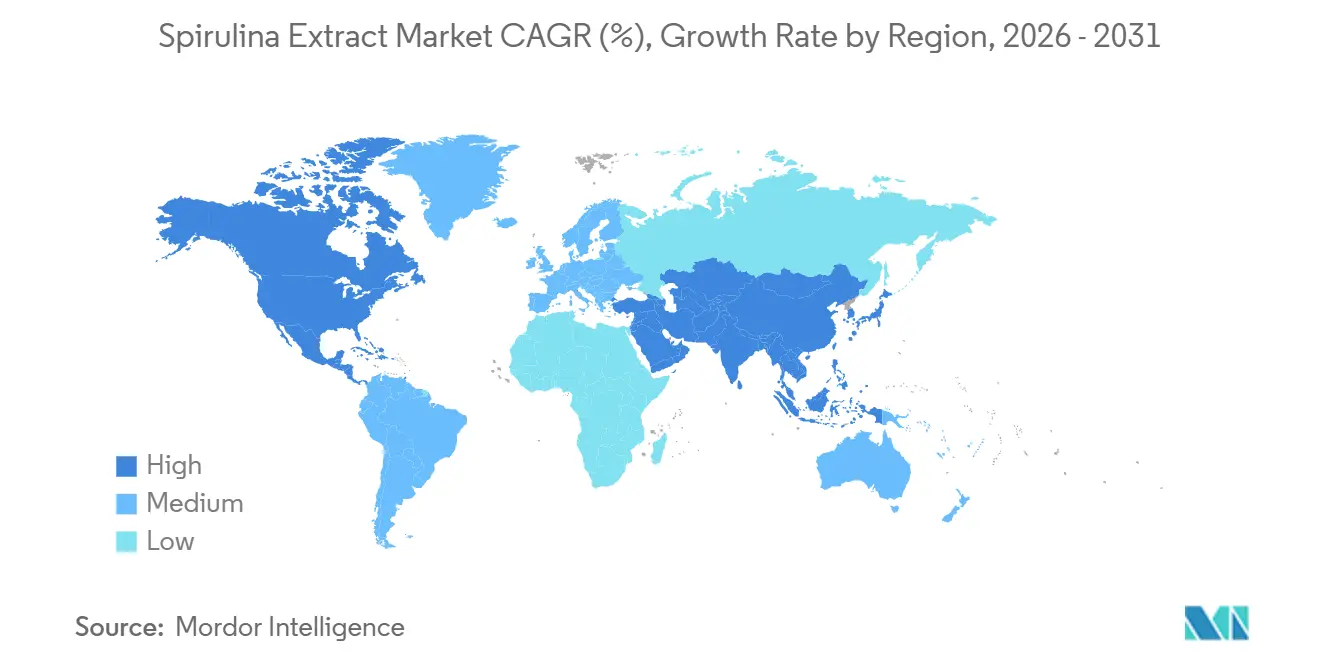
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
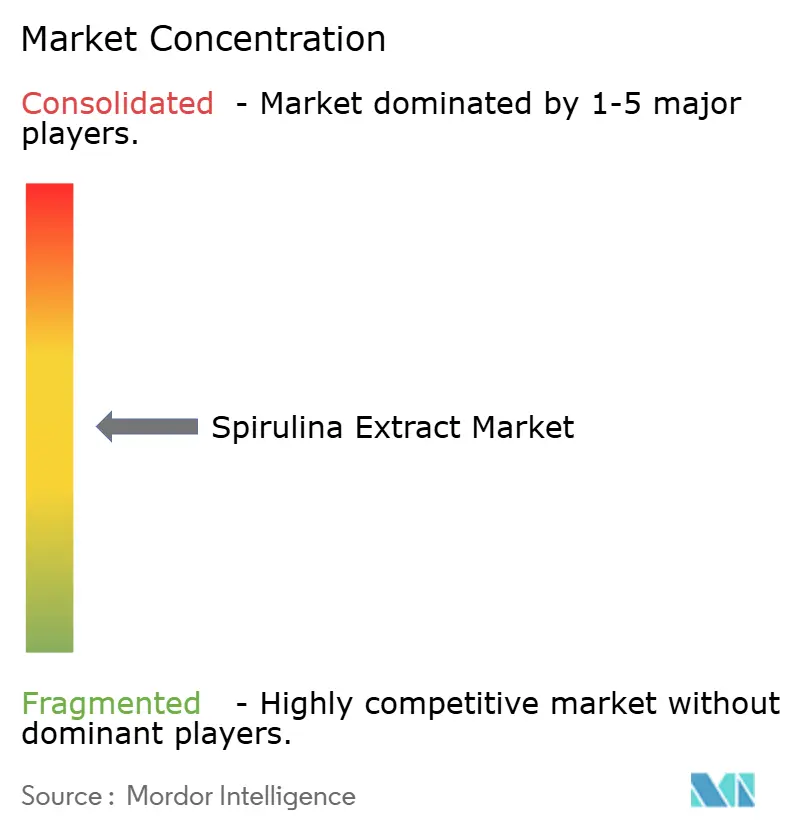
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Extrato de Spirulina por Mordor Intelligence
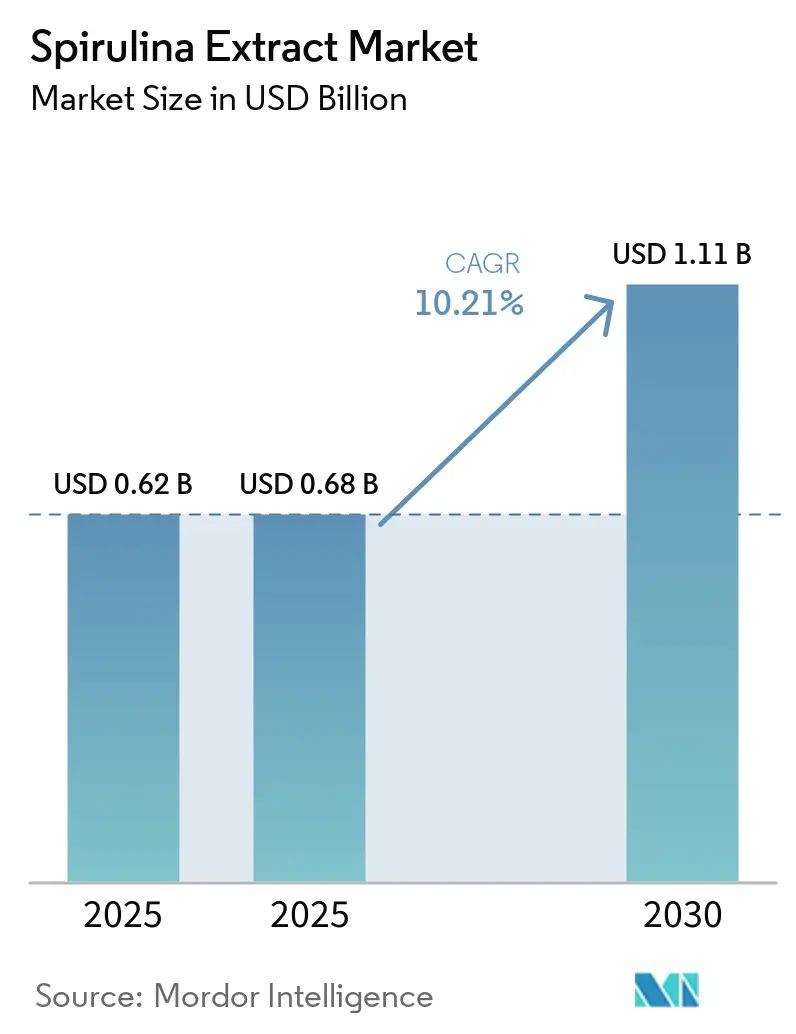
O tamanho do mercado de extrato de spirulina foi avaliado em 0,62 bilhões de USD em 2025 e estima-se que cresça de 0,68 bilhões de USD em 2026 para atingir 1,11 bilhões de USD até 2031, a um CAGR de 10,21% durante o período de previsão (2026-2031). O impulso do mercado está se acelerando à medida que as agências regulatórias aprovam o uso mais amplo da ficocianina derivada de spirulina, mais recentemente com a aprovação da FDA dos EUA do aditivo corante para bebidas carbonatadas e não carbonatadas em fevereiro de 2026. Os proprietários de marcas estão pagando um prêmio de ingrediente de 30 a 40% para cumprir os compromissos de rotulagem limpa, enquanto os avanços na tecnologia de fotobiorreator e na extração por campo elétrico pulsado estão reduzindo a diferença de custo em relação ao Azul 1 sintético. As reformulações de bebidas pela Coca-Cola e pela PepsiCo comprimiram o cronograma típico de 18 meses para troca de corantes para menos de nove meses após a GNT Group comercializar pós estáveis à temperatura e à acidez em 2025. Os gastos de capital por produtores integrados como a DIC Corporation ressaltam o elevado obstáculo financeiro necessário para alcançar qualidade consistente de pigmento em escala.
Principais Conclusões do Relatório
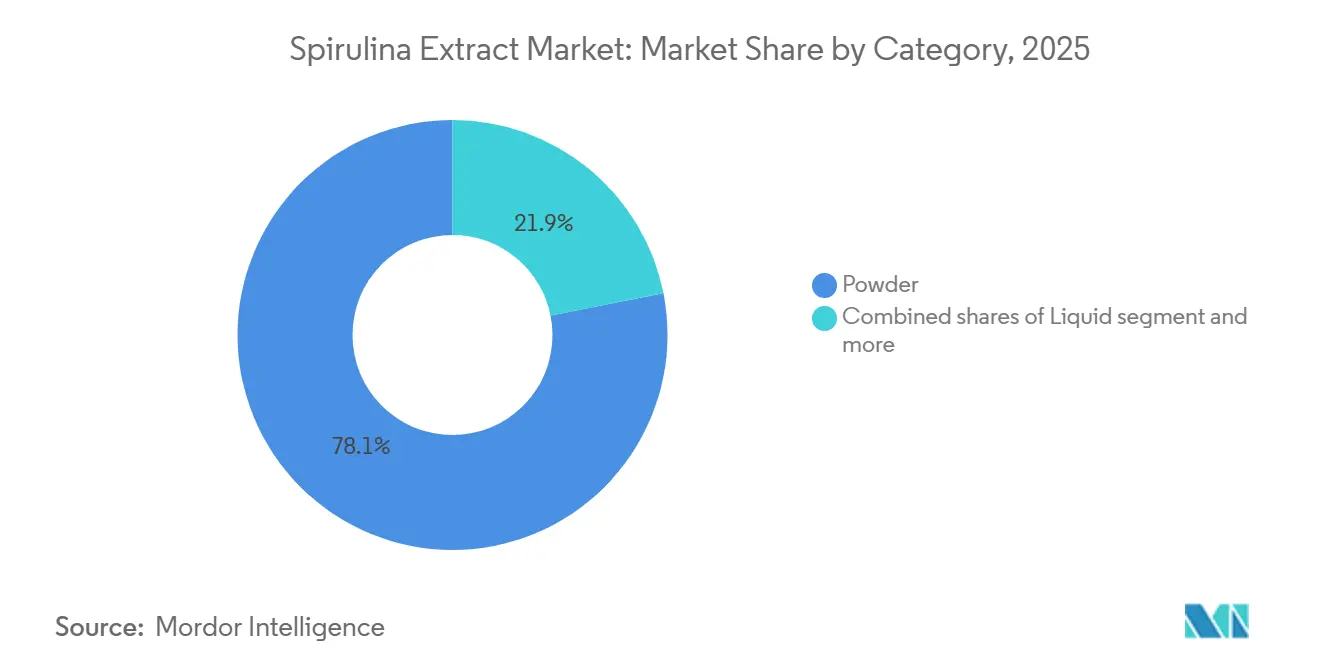
- Por categoria, o pó liderou com 78,11% da participação do mercado de extrato de spirulina em 2025, enquanto os formatos líquidos avançam a um CAGR de 11,66% até 2031.
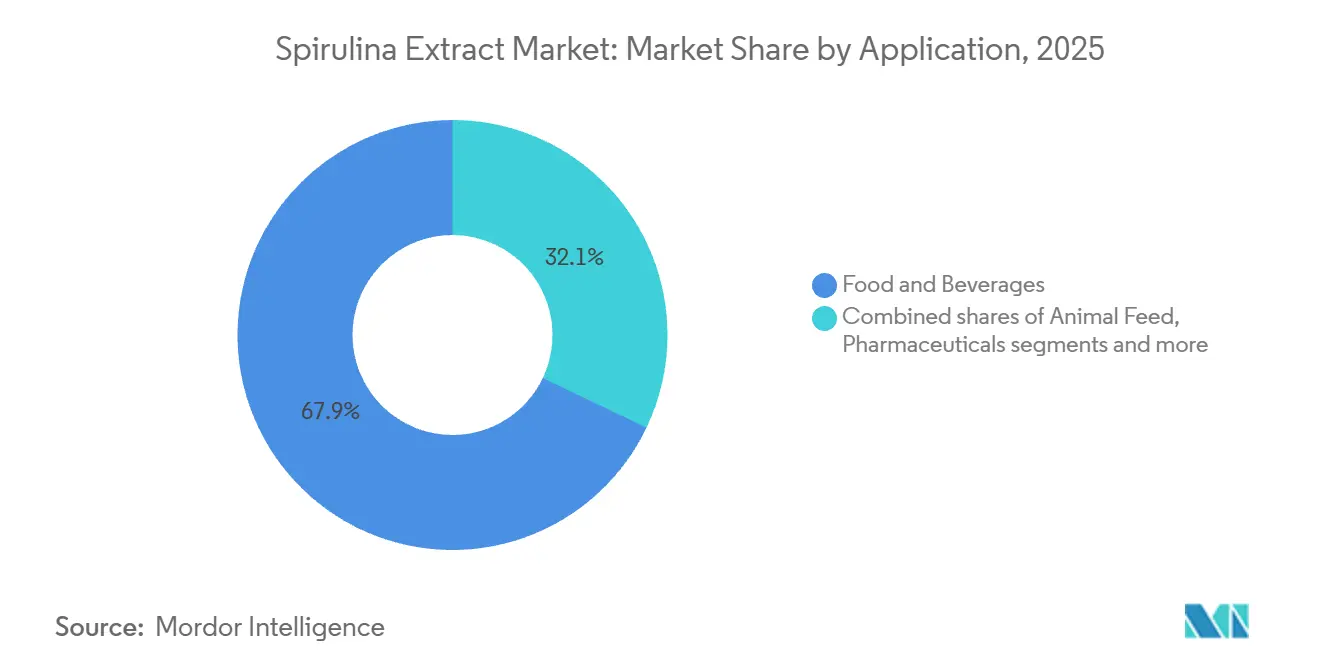
- Por aplicação, alimentos e bebidas responderam por uma participação de 67,91% do tamanho do mercado de extrato de spirulina em 2025, e os produtos farmacêuticos devem expandir a um CAGR de 10,78% durante 2026-2031.
- Por geografia, a América do Norte deteve uma participação de 38,58% em 2025, enquanto a Ásia-Pacífico deve registrar o crescimento mais rápido, a um CAGR de 11,91% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Extrato de Spirulina
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~)% de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção crescente de ficocianina derivada de spirulina em aplicações de corantes naturais | +2.1% | Global, com América do Norte e Europa liderando a adoção regulatória | Médio prazo (2 a 4 anos) |
| Preferência crescente por ingredientes de rótulo limpo e naturais | +1.8% | América do Norte, Europa, com expansão para mercados urbanos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção crescente de alimentos funcionais e suplementos alimentares | +1.5% | Global, particularmente nos segmentos conscientes da saúde da América do Norte e da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento nas aplicações farmacêuticas | +1.3% | América do Norte, Europa, com pesquisa clínica emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Microencapsulação para estabilidade e biodisponibilidade | +1.2% | Global, com adoção de tecnologia concentrada em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Avanços tecnológicos no cultivo e extração de algas | +1.4% | Núcleo da Ásia-Pacífico (China, Índia), com transferência de tecnologia para outras regiões | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Ficocianina Derivada de Spirulina em Aplicações de Corantes Naturais
A aprovação da FDA dos EUA em fevereiro de 2026, ampliando o uso do extrato de spirulina em bebidas carbonatadas e não carbonatadas, representa um momento decisivo, removendo um gargalo regulatório de 13 anos que confinava a ficocianina principalmente a confeitaria e laticínios[1]. A plataforma EXBERRY do GNT Group capitalizou essa mudança ao lançar pós azuis estabilizados à temperatura e ao ácido em abril de 2025, permitindo que os formuladores de bebidas alcançassem estabilidade de cor em uma faixa de pH de 2,5 a 4,5, anteriormente acessível apenas por meio de alternativas sintéticas. Este avanço técnico está impulsionando a reformulação em escala: os principais fabricantes de refrigerantes estão agora substituindo o Azul FD&C Nº 1 em mais de 200 SKUs globalmente, uma mudança que adicionará uma demanda anual estimada de 1.200 a 1.500 toneladas métricas de ficocianina até 2028. Os regulamentos da União Europeia sob o marco de Novos Alimentos continuam a favorecer corantes naturais, com a EFSA mantendo uma avaliação de segurança positiva para concentrações de extrato de spirulina de até 500 mg/kg em matrizes alimentares. O cálculo econômico também está mudando: embora a ficocianina permaneça 30 a 40% mais cara do que o Azul 1 sintético em uma base por unidade, os proprietários de marcas estão absorvendo o prêmio para atender à demanda dos consumidores por rótulos "livre de", particularmente em linhas de produtos premium e orgânicos onde a elasticidade de preço é menor.
Preferência Crescente por Ingredientes de Rótulo Limpo e Naturais
A pesquisa de consumidores do USDA de 2024 revelou que 67% dos domicílios dos EUA evitam ativamente aditivos sintéticos, acima dos 52% em 2020, criando um vento favorável de demanda estrutural para corantes naturais[2]. A atualização da FDA de dezembro de 2024 para a alegação de conteúdo nutricional "saudável", que agora favorece explicitamente ingredientes minimamente processados, acelerou os prazos de reformulação em todas as categorias de alimentos embalados. O extrato de spirulina se beneficia de um posicionamento duplo: funciona tanto como corante quanto como ingrediente funcional rico em proteínas, permitindo que os formuladores consolidem as listas de ingredientes e simplifiquem os rótulos. Os mercados europeus estão mais avançados nessa trajetória, com Alemanha e Países Baixos liderando no consumo per capita de produtos de rótulo limpo; a estratégia Da Fazenda à Mesa da Comissão Europeia, que visa uma redução de 50% no uso de pesticidas sintéticos até 2030, está indiretamente impulsionando a demanda por ingredientes alimentares naturais, incluindo a spirulina. No entanto, o movimento de rótulo limpo não é isento de fricções: fabricantes menores têm dificuldade em absorver o aumento de custo de 15 a 25% associado aos corantes naturais, criando um mercado bifurcado onde as marcas premium lideram a adoção enquanto os produtos de segmento de valor ficam para trás em 3 a 5 anos.
Adoção Crescente de Alimentos Funcionais e Suplementos Alimentares
A densidade proteica do extrato de spirulina (60 a 70% em peso seco) e o perfil de micronutrientes o posicionam na interseção dos mercados de corantes e ingredientes funcionais, uma utilidade dupla que está expandindo a demanda endereçável além das aplicações tradicionais de coloração de alimentos. As diretrizes dietéticas de 2025 dos Institutos Nacionais de Saúde dos EUA enfatizam fontes de proteína de origem vegetal, e o perfil completo de aminoácidos da spirulina, incluindo todos os nove aminoácidos essenciais, está alinhado com essa recomendação. O Ministério da Saúde, Trabalho e Bem-Estar do Japão aprovou os comprimidos PHYCONA Skin Moistlifting da DIC Corporation como Alimento para Uso de Saúde Especificado (FOSHU) em 2020, e ensaios clínicos subsequentes publicados em 2024 demonstraram melhorias mensuráveis na hidratação e elasticidade da pele, validando a eficácia da spirulina em aplicações de beleza de dentro para fora. A mudança do mercado global de suplementos alimentares em direção a ingredientes multifuncionais está criando oportunidades de espaço em branco: os formuladores estão cada vez mais combinando extrato de spirulina com adaptógenos, probióticos e ômega-3 para criar produtos "stack" voltados para suporte imunológico, função cognitiva e saúde metabólica. A clareza regulatória também está melhorando, com a FDA emitindo 14 notificações GRAS para ingredientes derivados de spirulina entre 2024 e 2025, cobrindo aplicações em bebidas, barras e suplementos encapsulados. No entanto, a biodisponibilidade continua sendo um desafio técnico: a taxa de absorção da ficocianina no intestino humano é estimada em 20 a 30%, necessitando de dosagens mais altas ou tecnologias de encapsulação para atingir limiares terapêuticos.
Avanços Tecnológicos no Cultivo e Extração de Algas
Os sistemas de fotobiorreatores estão substituindo o cultivo em tanques abertos em regiões onde os custos de terra e água são elevados, oferecendo produtividade de biomassa 3 a 5 vezes maior por metro quadrado e eliminando riscos de contaminação por microrganismos transportados pelo ar. O Ministério da Agricultura e Assuntos Rurais da China relatou em 2025 que a produção de spirulina em sistema fechado aumentou 34% em relação ao ano anterior, impulsionada por subsídios governamentais cobrindo 40% dos gastos de capital para instalações de fotobiorreatores[3]. A instalação de emissão zero de água da DIC Corporation em Hainan, operacional desde janeiro de 2023, recicla 98% da água de processo por meio de filtração por membrana, reduzindo o consumo de água doce de 4.000 litros para 80 litros por quilograma de spirulina seca, um avanço que aborda as preocupações com escassez de água em regiões de cultivo áridas. A tecnologia de extração está avançando em paralelo: o processamento por campo elétrico pulsado (CEP), que rompe as membranas celulares por meio de pulsos de alta tensão, aumenta o rendimento de ficocianina em 18 a 22% em comparação com os métodos convencionais de congelamento e descongelamento, enquanto reduz o consumo de energia em 40%. A extração assistida por ultrassom (EAU), comercializada por vários produtores chineses em 2024, alcança melhorias de rendimento semelhantes a um custo de capital menor, tornando-a acessível a fabricantes de médio porte. Essas inovações estão comprimindo a diferença de custo entre o extrato de spirulina e os corantes sintéticos: estimativas do setor sugerem que a produção em fotobiorreator em escala combinada com extração por CEP pode reduzir os custos de ficocianina para USD 80 a 100 por quilograma até 2028, abaixo de USD 150 a 180 em 2025, posicionando os corantes naturais dentro de 10 a 15% das alternativas sintéticas em uma base de custo por aplicação.
Análise de Impacto das Restrições*
| Restrições | (~)% de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção e processamento | -1.6% | Global, com pressão aguda em mercados emergentes sensíveis a preços | Curto prazo (≤ 2 anos) |
| Desafios de estabilidade e formulação | -1.1% | Global, particularmente em aplicações de alta temperatura e baixo pH | Médio prazo (2 a 4 anos) |
| Obstáculos regulatórios e processos de aprovação | -0.9% | Ásia-Pacífico, América Latina, Oriente Médio com marcos fragmentados | Médio prazo (2 a 4 anos) |
| Limitações da cadeia de suprimentos e do cultivo | -0.8% | Global, com risco de concentração nos polos de produção da China e da Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Processamento
O cultivo de spirulina requer ambientes controlados com temperatura precisa (30 a 35°C) e pH (9 a 11), e requer equilíbrio de nutrientes, traduzindo-se em custos de energia de USD 0,40 a 0,60 por quilograma de biomassa seca, 2 a 3 vezes mais alto do que as culturas terrestres em uma base de energia por proteína. A extração de ficocianina adiciona outra camada de despesa: ciclos de congelamento e descongelamento, lise enzimática e purificação cromatográfica respondem coletivamente por 30 a 40% dos custos totais de produção, e o material de grau farmacêutico que requer pureza >95% pode atingir USD 300 a 400 por quilograma. Os custos de mão de obra nos Estados Unidos e na Europa comprimem ainda mais as margens: o relatório anual de 2024 da Cyanotech Corporation divulgou que mão de obra e despesas gerais responderam por 48% do custo dos produtos vendidos, em comparação com 22% para fabricantes de corantes sintéticos. Essa estrutura de custos limita a penetração do extrato de spirulina em categorias sensíveis a preços, como confeitaria e panificação de massa, onde o Azul 1 sintético permanece 60 a 70% mais barato por aplicação. A volatilidade cambial agrava o desafio para os exportadores: a depreciação de 12% do yuan chinês em relação ao dólar americano em 2024-2025 corroeu as margens de lucro dos produtores chineses que atendem aos mercados norte-americanos, forçando vários players de médio porte a sair ou se consolidar. A automação e a otimização de processos oferecem alívio parcial. A instalação de Hainan da DIC Corporation alcançou uma redução de 23% nos custos por unidade por meio de sistemas automatizados de colheita e secagem, mas a intensidade de capital de tais atualizações (USD 5 a 8 milhões para uma linha de capacidade anual de 100 toneladas) permanece proibitiva para entrantes menores.
Desafios de Estabilidade e Formulação
A estrutura do cromóforo da ficocianina se degrada rapidamente em condições ácidas (pH < 4,0) e em temperaturas elevadas (> 70°C), limitando seu uso em refrigerantes carbonatados, sucos de frutas e produtos de panificação sem encapsulação protetora. Um estudo de 2024 na revista Food Research International constatou que a ficocianina não encapsulada perdeu 62% da intensidade de cor após 30 minutos a 85°C, uma temperatura comumente encontrada em processos de pasteurização e enchimento a quente. A exposição à luz acelera ainda mais a degradação: produtos armazenados em garrafas de PET transparentes exibiram 40% de perda de cor após 90 dias sob iluminação de varejo, em comparação com 8% de perda em vidro âmbar, necessitando de ajustes de embalagem que adicionam USD 0,02 a 0,04 por unidade. Essas restrições de estabilidade forçam os formuladores a fazer concessões: eles podem aceitar prazos de validade mais curtos (6 a 9 meses versus 12 a 18 meses para corantes sintéticos), investir em encapsulação (adicionando 15 a 25% aos custos de ingredientes) ou reformular matrizes de produtos inteiras para acomodar as sensibilidades de pH e temperatura da spirulina. A Sensient Technologies observou em maio de 2025 que 30% dos projetos de reformulação envolvendo extrato de spirulina exigiram ajustes secundários em sistemas de tamponamento, conservantes ou protocolos de processamento, estendendo o tempo de lançamento no mercado em 3 a 6 meses. A complexidade técnica cria uma barreira de adoção para pequenos e médios fabricantes de alimentos que carecem de capacidades internas de P&D, concentrando efetivamente o uso do extrato de spirulina entre corporações multinacionais com laboratórios de aplicação dedicados e ciclos de desenvolvimento de produtos mais longos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria: O Pó Domina em Logística e Prazo de Validade
Os formatos de spirulina em pó detinham 78,11% de participação de mercado em 2025, sustentados por sua vida útil ambiente de 18 a 24 meses, facilidade de transporte a granel e compatibilidade com a infraestrutura de mistura a seco existente nas instalações de fabricação de alimentos. O extrato de spirulina líquido, embora representando uma participação menor, está se expandindo a um CAGR de 11,66% até 2031, à medida que os fabricantes de bebidas priorizam formatos prontos para uso que eliminam as etapas de reconstituição e reduzem o tempo de manuseio interno. As soluções líquidas EXBERRY do GNT Group, lançadas em abril de 2025, oferecem suspensões de ficocianina pré-estabilizadas com perfis de viscosidade adaptados para linhas de envase de bebidas de alta velocidade, reduzindo o tempo de formulação de 6 a 8 semanas para menos de 3 semanas. O pó continua sendo o principal insumo para aplicações em confeitaria, laticínios e suplementos alimentares, onde a mistura a seco é prática padrão, e seus menores custos de frete — os formatos líquidos pesam de 4 a 5 vezes mais por unidade de ficocianina devido ao teor de água — preservam a margem em cadeias de suprimentos com forte orientação para exportação.
A categoria outros, que engloba formas em pasta e granuladas, atende a aplicações de nicho na produção artesanal de alimentos e cosméticos, onde os formuladores valorizam a alta carga de pigmento concentrado e o processamento mínimo. Os pós microencapsulados, uma subcategoria em crescente adoção, comandaram um prêmio de preço de 15% em 2025, mas proporcionaram de 2 a 3 vezes mais retenção de cor em matrizes ácidas, tornando-os economicamente viáveis para marcas premium de sucos e bebidas funcionais. O alinhamento regulatório está facilitando a expansão da categoria: a aprovação da FDA em fevereiro de 2026 abrange explicitamente tanto o extrato de spirulina em pó quanto o líquido em aplicações de bebidas, eliminando a necessidade de petições separadas e acelerando o lançamento de produtos. A migração para formatos líquidos é mais pronunciada na América do Norte e na Europa, onde os custos de mão de obra favorecem ingredientes pré-misturados, enquanto os fabricantes da Ásia-Pacífico continuam preferindo o pó por seus menores requisitos de capital de giro e compatibilidade com produções em pequenos lotes, comuns em empresas alimentícias regionais.


Por Aplicação: Alimentos e Bebidas Lideram, Produtos Farmacêuticos Aceleram
As aplicações de alimentos e bebidas capturaram 67,91% da participação de mercado em 2025, impulsionadas por mandatos de reformulação em refrigerantes carbonatados, nutrição esportiva e alternativas lácteas de origem vegetal, onde as proibições de corantes sintéticos são mais rigorosas. O segmento farmacêutico, embora menor em volume absoluto, está crescendo a uma CAGR de 10,78% até 2031, à medida que as propriedades anti-inflamatórias e antioxidantes da ficocianina transitam da pesquisa pré-clínica para formulações nutracêuticas comerciais. A emissão de 14 notificações GRAS pela FDA para ingredientes derivados de spirulina entre 2024 e 2025 reduziu o risco do investimento farmacêutico, com três empresas de biotecnologia iniciando ensaios de Fase II de extratos de spirulina para indicações de síndrome metabólica e doenças neurodegenerativas. Os comprimidos PHYCONA da DIC Corporation, aprovados como FOSHU no Japão, geraram USD 12 milhões em vendas em 2024, validando a disposição dos consumidores de pagar preços premium por produtos de spirulina clinicamente comprovados.
As aplicações de ração estão se expandindo na aquicultura, onde o teor de carotenoides da spirulina melhora a pigmentação em salmão e camarão de criação, comandando prêmios de USD 4 a 6 por quilograma no atacado. Os produtores europeus de aquicultura estão adotando cada vez mais a spirulina para atender aos padrões de certificação orgânica sob o Regulamento da UE 2018/848, que restringe pigmentos sintéticos em frutos do mar orgânicos. A categoria "Outros", incluindo cosméticos e corantes têxteis, permanece incipiente, mas está atraindo interesse de marcas focadas em sustentabilidade que buscam corantes biodegradáveis; o programa piloto de 2025 da L'Oréal testando extrato de spirulina em formulações de cuidados capilares sinaliza potencial para adoção entre setores. As aplicações de bebidas dentro do segmento de alimentos e bebidas são o subsegmento de crescimento mais rápido, impulsionadas pela aprovação da FDA de fevereiro de 2026 que desbloqueou reformulações de refrigerantes carbonatados na Coca-Cola, PepsiCo e engarrafadores regionais. As aplicações de confeitaria e laticínios, embora maduras, estão registrando crescimento incremental à medida que os fabricantes reformulam SKUs legados para atender às demandas de rótulo limpo nos mercados europeus e norte-americanos, onde o uso de corantes sintéticos declinou 18% entre 2022 e 2025, de acordo com dados do USDA.
Análise Geográfica
A América do Norte comandou 38,58% da participação de mercado em 2025, ancorada pela clareza regulatória precoce dos Estados Unidos e pelo robusto setor de produtos naturais do Canadá. A postura progressiva da FDA em relação ao extrato de spirulina, culminando na aprovação de bebidas de fevereiro de 2026, posicionou os fabricantes dos EUA como pioneiros na reformulação, com as principais marcas de bebidas lançando mais de 150 SKUs coloridos com spirulina somente em 2025. A instalação da Cyanotech Corporation em Kona, no Havaí, permanece o maior produtor em um único local na região, fornecendo ficocianina de grau farmacêutico para marcas nutracêuticas e comandando prêmios de preço de 30 a 40% sobre o material importado devido aos seus protocolos de produção certificados como GRAS. A Diretoria de Produtos de Saúde Natural do Canadá manteve um caminho de aprovação simplificado para suplementos à base de spirulina, permitindo uma entrada no mercado mais rápida do que nos Estados Unidos para produtos dietéticos, embora as aplicações de corantes alimentares ainda exijam avaliação caso a caso. O setor emergente de cultivo de spirulina do México, concentrado na Baixa Califórnia, está visando a exportação para fabricantes de alimentos dos EUA, aproveitando os menores custos de mão de obra e a proximidade com os centros de distribuição da Costa Oeste, embora a consistência de qualidade permaneça uma barreira para a penetração no mercado premium.
O ambiente regulatório da Europa, regido pelo marco de Novos Alimentos da EFSA, exige avaliações de segurança pré-mercado para novas aplicações de extrato de spirulina, um processo que normalmente leva de 18 a 24 meses, mas fornece aprovação harmonizada em todos os 27 estados-membros uma vez concedida. Alemanha e Países Baixos lideram o consumo regional, impulsionados pela alta demanda per capita por produtos orgânicos e de rótulo limpo; os varejistas alemães relataram em 2025 que 42% dos novos lançamentos de alimentos apresentavam corantes naturais, acima dos 28% em 2022. A divergência regulatória pós-Brexit do Reino Unido criou fricções, com as aprovações de extrato de spirulina agora exigindo submissões separadas à Agência de Padrões Alimentares, atrasando os lançamentos de produtos em 6 a 9 meses para fabricantes que atendem tanto aos mercados da UE quanto do Reino Unido. França e Espanha estão emergindo como polos de cultivo, com instalações de fotobiorreatores aumentando 27% em 2024-2025, apoiadas por subsídios agrícolas da UE cobrindo 35% dos custos de capital sob o pilar de transição verde da Política Agrícola Comum, de acordo com a Comissão Europeia[4].
A Ásia-Pacífico está prevista para crescer a uma CAGR de 11,91% até 2031, impulsionada pela rápida expansão da capacidade de fotobiorreatores da China e da Índia e pela demanda doméstica por alimentos funcionais. O Ministério da Agricultura da China relatou em 2025 que a produção de spirulina atingiu 8.200 toneladas métricas, representando 45% da produção global, com a Zhejiang Binmei Biotechnology e a Nan Pao International Biotech liderando as expansões de capacidade. O setor de spirulina da Índia, concentrado em Tamil Nadu e Gujarat, se beneficia de condições de cultivo durante todo o ano e incentivos governamentais para a produção de proteína à base de algas sob a Missão Nacional de Agricultura Sustentável. O mercado maduro do Japão, caracterizado pela alta aceitação dos consumidores de spirulina em suplementos e alimentos funcionais, está se voltando para aplicações farmacêuticas após as aprovações FOSHU para a linha PHYCONA da DIC Corporation. A Administração de Produtos Terapêuticos da Austrália mantém padrões rigorosos de pureza para suplementos de spirulina, criando um nível de qualidade que comanda prêmios de 20 a 25% nos mercados de exportação, mas limita a participação a produtores bem capitalizados. América do Sul, Oriente Médio e África representam coletivamente oportunidades emergentes, com o setor de alimentos de origem vegetal em expansão do Brasil e o investimento dos Emirados Árabes Unidos em agricultura em ambiente controlado posicionando esses mercados para adoção acelerada após 2028, condicionada ao desenvolvimento de marcos regulatórios e à localização da cadeia de suprimentos.

Panorama regulatório
A regulamentação do extrato de espirulina está ligada às estruturas de aditivos corantes e alimentos novos que definem onde a ficocianina pode ser usada e as especificações de qualidade exigidas. Nos Estados Unidos, o extrato de espirulina está listado como aditivo corante isento de certificação, e a FDA ampliou as permissões para uso em bebidas por meio de uma regra final publicada em fevereiro de 2026, o que ampliou a adoção em bebidas carbonatadas e não carbonatadas sob condições de uso definidas.
Internacionalmente, o Codex lista o extrato de espirulina (INS 134) no Padrão Geral para Aditivos Alimentares sob BPF, apoiando a formulação transfronteiriça onde os requisitos locais se alinham às referências do Codex. Os controles de qualidade e contaminantes também se tornaram mais explícitos: a JECFA atualizou as especificações em 2022, incluindo testes de identidade e testes de microcistina total, o que aumenta a carga de documentação e testes para exportadores e fabricantes terceirizados que fornecem para aplicações regulamentadas de alimentos e suplementos.
Análise da cadeia de valor
A cadeia de valor começa com a seleção de cepas e o cultivo (lagoas abertas ou fotobiorreatores fechados), avança para a colheita e desidratação, secagem em biomassa, e continua com extração aquosa e clarificação, concentração e embalagem posteriores em formatos de pó ou líquido. A partir daí, distribuidores de ingredientes e laboratórios de aplicação dão suporte a proprietários de marcas e fabricantes terceirizados que atendem alimentos e bebidas, suplementos alimentares, cosméticos e ração animal. Produtores integrados e especialistas em formulação influenciam as especificações de estabilidade, mascaramento de sabor e rotulagem.
Os gargalos de custo e qualidade se concentram no controle de cultivo e no rendimento de extração, incluindo secagem intensiva em energia, perdas de biomassa durante a colheita e variabilidade de lote impulsionada por temperatura e qualidade da água. Esses fatores afetam tanto a concentração de ficocianina quanto o risco de contaminantes. Escolhas tecnológicas como fotobiorreatores, extração por campo elétrico pulsado e microencapsulamento cada vez mais se enquadram na camada de processamento intermediário, enquanto as tarefas de conformidade, incluindo o alinhamento aos requisitos de aditivos corantes da FDA e às especificações de microcistina referenciadas pela JECFA, adicionam etapas de teste, rastreabilidade e liberação de lote que tendem a favorecer fornecedores com capacidades estabelecidas de QA/QC e assuntos regulatórios.
Cenário Competitivo
O mercado de extrato de spirulina é moderadamente consolidado, sem players dominantes e com 15 a 20 produtores comercialmente relevantes na América do Norte, Europa e Ásia-Pacífico. Os padrões estratégicos se concentram em três eixos: integração vertical no cultivo e na extração, expansão geográfica para regiões de alto crescimento e parcerias tecnológicas para resolver desafios de estabilidade. O investimento de 9 milhões de USD da DIC Corporation em suas instalações Earthrise e Hainan exemplifica a intensidade de capital necessária para alcançar competitividade em custos, enquanto o foco do GNT Group em formulações específicas por aplicação — evidenciado por seus pós EXBERRY estabilizados a temperatura e ácido — demonstra o valor da diferenciação técnica em um mercado onde a qualidade da matéria-prima isoladamente é insuficiente.
Existem oportunidades em espaços inexplorados na produção de grau farmacêutico, onde a demanda por pureza de ficocianina superior a 95% excede a oferta em uma estimativa de 30 a 40%, e em tecnologias de encapsulamento capazes de prolongar a vida útil sem aumentos de custo proibitivos. Produtores asiáticos menores, particularmente na China e na Índia, estão perturbando as estruturas de preços ao oferecer extrato de spirulina com descontos de 20 a 30% em relação às marcas ocidentais estabelecidas, embora a concentração inconsistente de ficocianina e os riscos de contaminação limitem sua penetração nos segmentos regulamentados de produtos farmacêuticos e nutrição infantil.
A atividade de patentes está concentrada em métodos de extração e estabilização: uma análise dos registros do USPTO referentes a 2024-2025 revela 18 patentes relacionadas à microencapsulação e 12 cobrindo o design de fotobiorreatores, sinalizando que a inovação de processos, e não o fornecimento de matéria-prima, é o principal campo de batalha competitivo, de acordo com o Escritório de Patentes e Marcas Registradas dos Estados Unidos (USPTO). A conformidade regulatória permanece um diferenciador, com a certificação GRAS da FDA e a aprovação de Novo Alimento da EFSA funcionando como barreiras de entrada de facto que favorecem os incumbentes com capacidades estabelecidas em assuntos regulatórios em detrimento de novos entrantes sem recursos para navegar em processos de aprovação que duram vários anos.
Líderes do Setor de Extrato de Spirulina
-
Cyanotech Corporation
-
Dohler Group
-
Chr Hansen A/S
-
DIC Corporation
-
Givaudan SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão da FDA em fevereiro de 2026 para o extrato de espirulina em bebidas amplia a via de reformulação para os azuis naturais, especialmente para portfólios multinacionais de bebidas que antes dependiam do FD&C Blue No. 1 em produtos de baixo pH. Como os formatos estabilizados de espirulina já reduziram os prazos de troca de cor para grandes proprietários de marca, a demanda está se concentrando em sistemas prontos para aplicação, incluindo estabilidade ácida e térmica e proteção contra a luz, bem como soluções líquidas que reduzem o tempo de manuseio de planta e aceleram os testes de linha.
Do lado da oferta, a oportunidade aparece em adições de capacidade e fabricação terceirizada, à medida que os produtores buscam entregar qualidade consistente de pigmento em escala. Sinais recentes incluem parcerias de 2026 e expansões de ambiente controlado focadas em diversificação geográfica além dos polos tradicionais, como a colaboração entre Arborea e Vita Actives para escalar o BioSolar Spirulina para usos em alimentos e bebidas, e a expansão em fases de uma instalação de espirulina em Bao Loc, Vietnã (primeira fase concluída, com mais capacidade planejada). À medida que os compradores apertam os requisitos de contaminantes e consistência, fornecedores que oferecem testes validados, incluindo controles de microcistina, purificação de grau farmacêutico e soluções de encapsulamento e embalagem que prolongam a vida útil podem se diferenciar além da biomassa como commodity.
Desenvolvimentos recentes do setor
- Junho de 2026: a DIC Corporation lançou globalmente o SACRANEX Powder, um polissacarídeo de alto peso molecular derivado da Aphanothece sacrum para formulações de cuidados com a pele e cosméticos. Embora não seja um pigmento de espirulina, o lançamento destaca a plataforma mais ampla de ingredientes derivados de algas da DIC e reforça seu alcance a jusante no setor de cuidados pessoais. Isso pode apoiar a ampliação de escala entre setores e o know-how de processamento relevante para as operações de extrato de espirulina.
- Abril de 2026: a Cyanotech Corporation assinou um acordo de fabricação em escala comercial com a ZIVO Bioscience para cultivar e processar biomassa algal proprietária na instalação da Cyanotech em Kona, Havaí. O modelo de fabricação terceirizada melhora a utilização de ativos e mostra como produtores estabelecidos de microalgas estão monetizando capacidades de cultivo e processamento adjacentes à produção de biomassa e extrato de espirulina.
- Abril de 2025: a DIC Corporation, por meio de sua subsidiária Earthrise Nutritionals, iniciou operações em uma nova instalação de cultivo de algas comestíveis na Califórnia para avançar a agricultura inteligente na produção de espirulina. A instalação fortalece o fornecimento doméstico e o controle de processo para insumos de espirulina de grau alimentício, apoiando clientes que priorizam rastreabilidade e qualidade consistente.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado de extrato de spirulina é definido como a receita obtida com extratos derivados de spirulina comercializados como ingredientes. A abrangência inclui as formas comerciais mais comuns utilizadas para coloração e uso funcional em diferentes aplicações finais.
Exclusões de escopo: Estão excluídos os produtos acabados de marca voltados ao consumidor nos quais o extrato de spirulina é apenas um dos muitos ingredientes, bem como a biomassa bruta de spirulina comercializada sem processamento de extrato.
Visão Geral da Segmentação
- Por Categoria
- Pó
- Líquido
- Outros
- Por Aplicação
- Alimentos e Bebidas
- Produtos Farmacêuticos
- Ração
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com a construção de uma visão clara da oferta, da demanda e das regulamentações que influenciam os extratos derivados de spirulina, seguida do mapeamento desses sinais na cadeia de valor de ingredientes. Fontes públicas foram utilizadas para contextualização, como informações sobre aditivos alimentares e rotulagem de órgãos reguladores como a FDA dos Estados Unidos, estatísticas agrícolas e de comércio de fontes como FAOSTAT e UN Comtrade, e literatura científica que explica os rendimentos de extração e a estabilidade dos pigmentos (por exemplo, periódicos revisados por pares).
Também foram analisados relatórios anuais de empresas, apresentações para investidores e publicações de imprensa de reputação, a fim de compreender adições de capacidade, lançamentos de aplicações e tendências de preços por formato. Para a verificação cruzada dos totais, recorremos a assinaturas pagas de dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de comércio em nível de embarque, quando pertinente. Isso auxiliou na validação do ritmo de lançamento de novos produtos e dos fluxos comerciais. As fontes de pesquisa documental aqui listadas são meramente ilustrativas, e diversas outras referências públicas também foram consultadas para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e questionários estruturados com fornecedores de ingredientes, distribuidores, formuladores e equipes de compras ou qualidade de usuários finais, de modo que as principais premissas pudessem ser validadas de forma objetiva. Como a demanda é global, os insumos foram coletados nas principais regiões consumidoras e produtoras, e acompanhamentos foram realizados quando as premissas de preços, rendimento ou mix de aplicações apresentavam grande variação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 25% | Diretores executivos (CXOs): 13% | APAC: 38% |
| Nível intermediário: 61% | Líderes funcionais/de unidade: 42% | EMEA: 35% |
| Participantes menores: 14% | Gerentes: 45% | Américas: 27% |
Dimensionamento de Mercado e Previsões
O dimensionamento foi construído com base em uma combinação de lógica de cima para baixo e de baixo para cima. A camada de cima para baixo reconstrói o conjunto de demanda a partir da adoção em nível de aplicação e do uso de ingredientes, convertendo-o em valor com base em faixas de preços observadas. Para manter o modelo prático, recorremos a indicadores de mercado, como a distribuição da demanda entre alimentos e bebidas, produtos farmacêuticos e alimentação animal, a participação dos formatos em pó versus líquido, as taxas de inclusão típicas por aplicação e a variação de preços impulsionada pela pureza e pela intensidade de cor.
Esses totais foram então corroborados por meio de aproximações seletivas de baixo para cima, como a amostragem de receitas de fornecedores e distribuidores onde há divulgações disponíveis. Utilizamos conversões de volume para valor com faixas de preço médio de venda realistas e realizamos verificações de canal sobre o quanto é comercializado como extrato orientado a pigmentos versus misturas de extratos mais amplas. Quando a divulgação por parte dos fornecedores era limitada, as lacunas foram tratadas utilizando os fluxos de comércio regional e os sinais de capacidade como balizadores, testando as mesmas premissas sob pressão por meio de feedback primário. As previsões foram desenvolvidas com base em análise de cenários vinculada à penetração de aplicações, à aceitação regulatória de corantes naturais, às adições de capacidade e à progressão esperada do preço médio de venda, com o caminho final alinhado ao que os entrevistados consideraram realista ao longo do período de previsão.
Ciclo de Validação e Atualização de Dados
A validação foi realizada em etapas, começando pela verificação da consistência interna entre volume, preço e mix de aplicações, seguida da comparação dos resultados com sinais independentes, como direção do comércio, anúncios de capacidade e movimentos de preços observados. Os valores discrepantes foram revisados por um segundo analista, e ligações de acompanhamento foram realizadas quando uma única premissa alterava materialmente o total do mercado.
Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças regulatórias ou alterações significativas de capacidade. Antes da entrega, realizamos uma revisão atualizada para confirmar que os pontos de dados mais recentes estão refletidos e que a narrativa e os números ainda estão alinhados com a realidade atual do mercado.
Estimativa do Mercado de Extrato de Spirulina da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para extrato de spirulina nem sempre coincidem, pois diferentes estudos contabilizam elementos distintos, utilizam anos-base diferentes e aplicam lógicas de precificação distintas entre os graus e formatos de extrato. A dispersão também aumenta quando uma estimativa se apoia fortemente em uma única narrativa de uso final, enquanto outra equilibra vários conjuntos de demanda.
A principal diferença decorre de se a receita é contabilizada no nível do extrato ingrediente ou se partes do valor do produto acabado são incorporadas. A Mordor Intelligence trata o mercado como vendas de ingredientes vinculadas a formas de extrato e ao uso em aplicações, e não como faturamento de produtos no varejo. As diferenças também decorrem da forma como os preços médios de venda orientados por pureza são projetados, da velocidade com que se assume que a adoção impulsionada por regulamentação avança para bebidas e suplementos, e de se o timing cambial e a inflação são aplicados de forma consistente entre as regiões.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 0,68 B (2025) | |
| Relatório do Setor A | USD 0,53 B (2024) | Utiliza um ano-base diferente e parece aplicar um conjunto de valor mais restrito, o que pode ocorrer quando os casos de uso de corantes alimentares ou aplicações não alimentares são subponderados e quando as faixas de preço são mantidas conservadoras entre os graus. |
| Estudo de Mercado B | USD 0,53 B (2024) | Utiliza 2024 como base e provavelmente inclui uma combinação diferente de definições de extrato e premissas de precificação por canal, o que pode deslocar os totais quando as divisões entre líquido e pó e os prêmios de pureza são tratados de forma diferente. |
Em geral, a comparação mostra que as escolhas de escopo (valor do ingrediente versus valor a jusante), a seleção do ano-base e a forma como o preço médio de venda e o mix de aplicações são modelados explicam a maior parte da diferença. Ao vincular o total do mercado a uma lógica de volume orientada por uso clara e a faixas de preço realistas, a estimativa permanece rastreável e mais fácil de recriar quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual foi o tamanho global do mercado de extrato de spirulina em 2026?
O tamanho do mercado de extrato de spirulina é avaliado em 0,62 bilhões de USD em 2025.
Qual categoria lidera a demanda atual por extrato de spirulina?
Os formatos em pó dominam com 78,11% de participação de receita graças à longa vida útil e eficiência logística.
Qual região está crescendo mais rapidamente em demanda?
A Ásia-Pacífico está prevista para expandir a uma CAGR de 11,91% até 2031, à medida que China e Índia ampliam a produção em fotobiorreatores.
Por que os fabricantes de bebidas estão migrando para o extrato de spirulina?
A aprovação da FDA de fevereiro de 2026 removeu as barreiras regulatórias, e os novos pós estáveis permitem cores vivas em bebidas de baixo pH sem aditivos sintéticos.
Qual é o principal desafio de custo para os produtores?
O cultivo e a extração de alta pureza elevam as despesas operacionais, mantendo o pigmento natural 30 a 40% acima do Azul 1 sintético em uma base por aplicação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

