
Tamanho e Participação do Mercado de Vinho da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
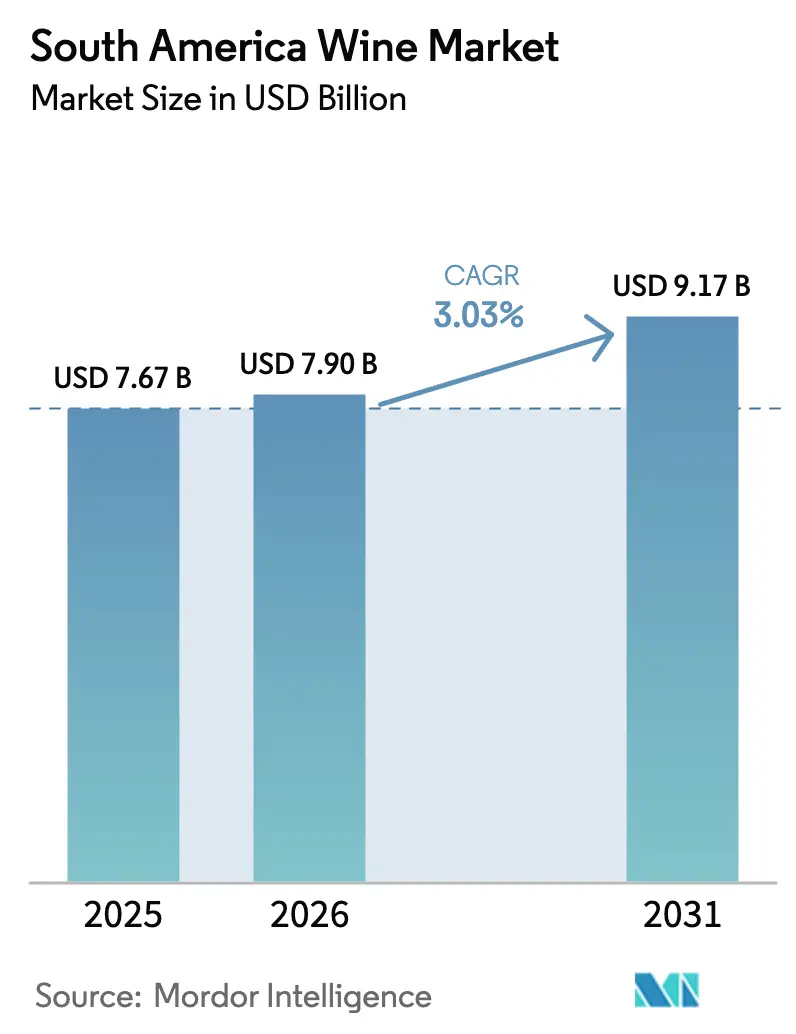
| Tamanho do mercado no ano base (2025) | 7.67 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.17 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.03 % |
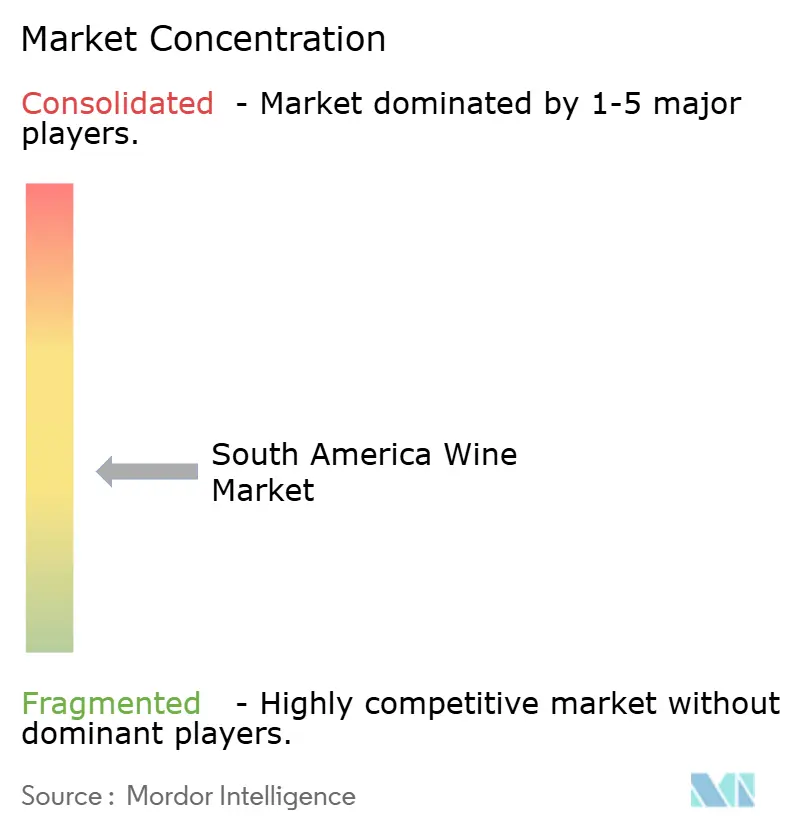
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vinho da América do Sul por Mordor Intelligence
O mercado de vinho da América do Sul foi avaliado em USD 7,67 bilhões em 2025 e deve atingir USD 7,90 bilhões em 2026, com projeções indicando crescimento para USD 9,17 bilhões até 2031, registrando um CAGR de 3,03% durante o período de previsão. Os principais fatores que impulsionam esse crescimento incluem a crescente premiumização, uma expansão da presença nas exportações apoiada por acordos comerciais de redução tarifária e o aumento da participação feminina no consumo de vinho. A depreciação cambial na Argentina e no Chile aumentou a competitividade das exportações, embora condições climáticas adversas e a escassez de água representem riscos operacionais para os produtores. Para enfrentar esses desafios, os produtores estão investindo em sistemas de irrigação por gotejamento com eficiência hídrica, canais de venda direta ao consumidor e turismo de rotas de vinho para mitigar o impacto do aumento dos custos de insumos. Além disso, os estilos de vinho espumante e rosé estão emergindo como segmentos de crescimento mais acelerado, refletindo tendências globais de ocasiões premium que chegaram à América do Sul mais tarde do que à Europa ou à América do Norte.
Principais Conclusões do Relatório
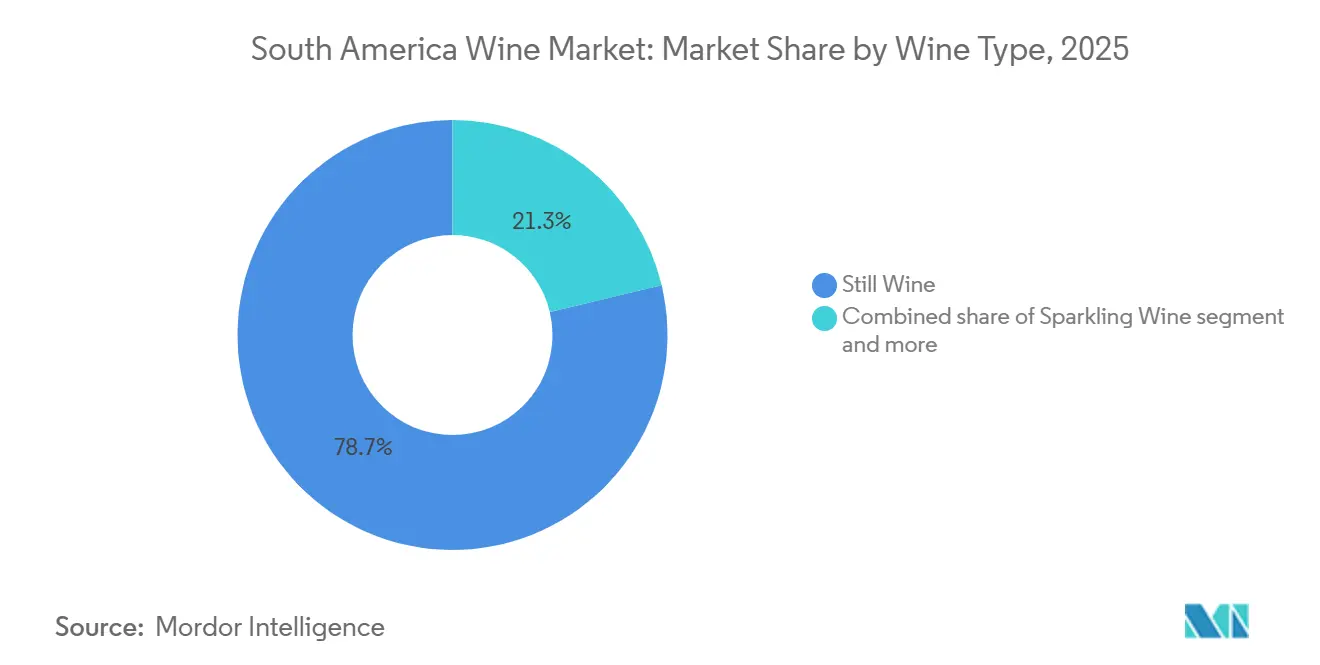
- Por tipo de vinho, o vinho tranquilo liderou com 78,71% da participação do mercado de vinho da América do Sul em 2025, enquanto o vinho espumante tem previsão de registrar o CAGR mais rápido de 3,95% até 2031.
- Por cor, o vinho tinto representou 56,10% do tamanho do mercado de vinho da América do Sul em 2025; o rosé está no caminho certo para um CAGR de 5,09% entre 2026 e 2031.
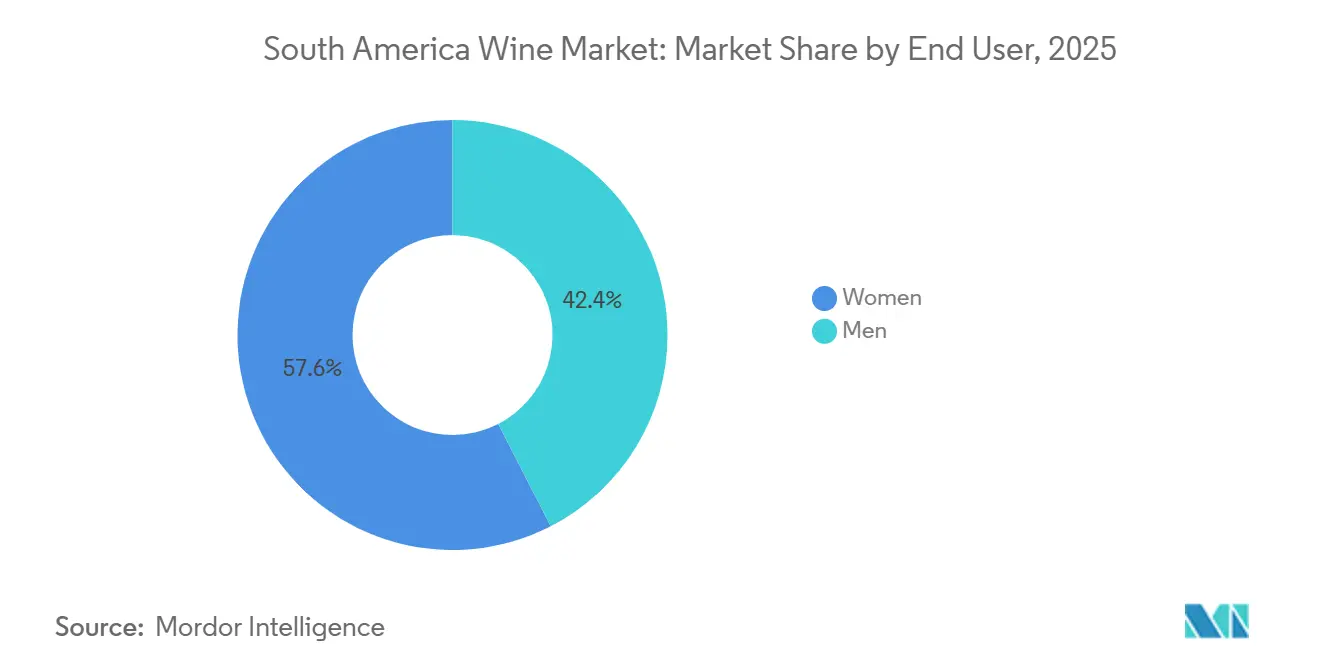
- Por usuário final, as mulheres representaram 57,56% do volume em 2025, e o segmento masculino tem projeção de expansão a um CAGR de 3,89% até 2031.
- Por canal de distribuição, o off-trade capturou uma participação de 70,38% em 2025, mas o on-trade está definido para se recuperar a um CAGR de 4,45% até 2031.
- Por geografia, a Argentina deteve 39,95% da receita regional em 2025, enquanto a Colômbia deve entregar o CAGR mais rápido de 4,14% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do turismo doméstico e programas de rotas de vinho | +0.6% | Argentina, Chile, Brasil | Médio prazo (2 a 4 anos) |
| Crescente interesse em vinhos premium e de boutique | +0.8% | Argentina, Chile, Brasil, Colômbia | Longo prazo (≥ 4 anos) |
| Adoção de vinhos sustentáveis e orgânicos | +0.5% | Chile, Argentina, Brasil | Longo prazo (≥ 4 anos) |
| Embalagens éticas e formatos de conveniência | +0.3% | Brasil, Chile | Curto prazo (≤ 2 anos) |
| Expansão de acordos de livre comércio orientados à exportação | +0.7% | Argentina, Brasil, Uruguai, Paraguai, Chile | Médio prazo (2 a 4 anos) |
| Influência das redes sociais e influenciadores de vinho | +0.4% | Centros urbanos em toda a América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do turismo doméstico e programas de rotas de vinho
O enoturismo está sendo cada vez mais utilizado como estratégia pelos produtores para mitigar o impacto do aumento dos custos relacionados ao clima e das flutuações cambiais. Em 2024, Mendoza recebeu mais de 1,5 milhão de visitantes, gerando aproximadamente USD 300 milhões em receita adicional por meio de atividades como degustações, hospedagem e vendas diretas [1]Fonte: Organização Wines of Argentina, "Argentina", winesofargentina.org. Esse crescimento destaca a capacidade da região de atrair turistas domésticos e internacionais, impulsionado por sua reputação de vinhos de alta qualidade e paisagens cênicas. No Chile, os vales de Colchagua e Casablanca estabeleceram consórcios formais de rotas de vinho, combinando visitas a vinhedos com experiências gastronômicas. Essas iniciativas capitalizam a reputação do Chile em sustentabilidade, oferecendo uma vantagem competitiva sobre as tradicionais regiões vinícolas do Velho Mundo. Ao integrar práticas ecologicamente corretas e promover a gastronomia local, essas regiões estão aumentando seu apelo para consumidores ambientalmente conscientes. O benefício estratégico é evidente: os canais diretos ao consumidor reduzem a dependência das margens dos distribuidores e fomentam a fidelidade à marca, proporcionando aos produtores proteção contra a concorrência de preços no varejo, particularmente em mercados onde os descontos no off-trade estão reduzindo a lucratividade por garrafa.
Crescente interesse em vinhos premium e de boutique
A premiumização está ganhando impulso, mesmo com a queda de volume nos segmentos de mercado de massa. O movimento de vinhos artesanais do Brasil, baseado principalmente na região da Serra Gaúcha no Rio Grande do Sul, está atraindo investimentos de empreendedores urbanos que veem as vinícolas de boutique como empreendimentos de estilo de vida com oportunidades de exportação para mercados de nicho nos Estados Unidos e na Europa. Esse movimento é caracterizado pela produção em pequena escala, foco em uvas de alta qualidade e ênfase em vinhos únicos e artesanais que atraem consumidores exigentes. A estratégia de exportação do Chile mudou para garrafas com preço acima de USD 10, com Carmenere e Syrah emergindo como variedades-chave, à medida que os produtores se afastam de remessas a granel que dependem exclusivamente da competitividade de custos. Essa mudança estratégica inclui campanhas de marketing direcionadas, parcerias com distribuidores internacionais e esforços para destacar a qualidade premium dos vinhos chilenos. Essa tendência evidencia um desenvolvimento mais amplo: à medida que os grupos de renda média crescem em toda a América do Sul, o vinho está evoluindo de uma commodity para um símbolo de status, beneficiando marcas que se concentram em narrativa, diferenciação de terroir e engajamento com sommeliers.
Adoção de vinhos sustentáveis e orgânicos
A crescente adoção de vinhos sustentáveis e orgânicos é um fator significativo no mercado de vinho sul-americano. Essa tendência é impulsionada pelo aumento da conscientização dos consumidores em relação à saúde, ao impacto ambiental e às práticas de produção ética. As vinícolas na Argentina, Chile e Uruguai estão respondendo investindo em vinhedos orgânicos, métodos biodinâmicos e processos de produção ecologicamente corretos para atender à crescente demanda por vinhos com rótulo limpo e produzidos de forma sustentável. Em 2025, 42% dos consumidores na América Latina preferiram opções orgânicas, enquanto 34% priorizaram produtos feitos com ingredientes de origem local [2]Fonte: Kerry, "Como os Consumidores da América Latina Estão Redefinindo a Funcionalidade de Alimentos e Bebidas", kerry.com. Isso indica uma forte preferência de mercado por produtos ambientalmente conscientes e focados em proveniência. Como resultado, os produtores estão inovando no manejo de vinhedos, reduzindo insumos químicos e enfatizando transparência e rastreabilidade. Esses esforços posicionam os vinhos sustentáveis e orgânicos tanto como uma oferta premium quanto como uma escolha socialmente responsável para os consumidores modernos da região.
Embalagens éticas e formatos de conveniência
A inovação em embalagens está transformando a economia da distribuição e aumentando a acessibilidade ao consumidor. Latas de alumínio e formatos bag-in-box, anteriormente considerados menos premium, estão ganhando popularidade no Brasil e no Chile à medida que os produtores focam em consumidores mais jovens que valorizam a portabilidade e o controle de porções em detrimento dos designs tradicionais de garrafa. A planejada aquisição da Verallia, uma engarrafadora francesa de vidro, pela família Moreira Salles em março de 2025 destaca a importância estratégica da integração da cadeia de suprimentos. Controlar os insumos de embalagem ajuda os produtores a mitigar as flutuações de preços de commodities e facilita a adoção mais rápida de formatos sustentáveis. Essa tendência avança à medida que as embalagens de conveniência reduzem as barreiras para consumidores curiosos sobre vinho que podem achar as garrafas de 750ml intimidadoras ou ineficientes, ampliando assim o mercado além dos cenários tradicionais de jantares finos e entretenimento doméstico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade cambial impactando insumos importados | -0.4% | Argentina, Brasil, Chile | Curto prazo (≤ 2 anos) |
| Alta concorrência de cervejas e destilados | -0.5% | Brasil, Colômbia, Peru | Médio prazo (2 a 4 anos) |
| Altos custos de produção para certificação orgânica | -0.3% | Argentina, Chile, Brasil | Longo prazo (≥ 4 anos) |
| Escassez de água impulsionada pelas mudanças climáticas | -0.6% | Chile, Argentina, Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade cambial impactando insumos importados
A volatilidade cambial representa um desafio significativo para o mercado de vinho sul-americano, particularmente para os produtores dependentes de insumos importados, como barris, maquinário, culturas de levedura e materiais de embalagem especializados. As flutuações nas taxas de câmbio levam a aumentos imprevisíveis nos custos de produção, reduzindo as margens de lucro e complicando o orçamento e o planejamento de longo prazo das vinícolas. Os produtores de menor e médio porte são particularmente afetados, pois frequentemente carecem de acesso a mecanismos de hedge ou alternativas locais viáveis para insumos importados essenciais. Essa instabilidade financeira pode dificultar o investimento em inovação, expansão ou produção de vinhos premium, desacelerando assim o crescimento nos mercados doméstico e de exportação e impactando a competitividade global dos vinhos sul-americanos.
Alta concorrência de cervejas e destilados
A alta concorrência de cervejas e destilados representa uma restrição significativa ao mercado de vinho sul-americano, limitando o crescimento tanto no consumo quanto na participação de mercado. No Chile, por exemplo, a cerveja é a bebida alcoólica mais consumida, representando 77% do total de vendas de bebidas alcoólicas por volume em 2025, de acordo com relatórios do USDA [3]Fonte: USDA, "Oportunidades de Cerveja e Ingredientes no Chile", usda.gov. Essa forte preferência pela cerveja, aliada à presença proeminente de destilados, limita o espaço nas prateleiras, o foco de marketing e o interesse dos consumidores em vinhos, particularmente durante ocasiões de consumo casual ou no local. Consequentemente, os produtores de vinho encontram dificuldades para expandir sua penetração de mercado, especialmente entre consumidores mais jovens ou sensíveis ao preço, e devem focar em inovação ou diferenciação para competir efetivamente com os padrões de consumo estabelecidos de cervejas e destilados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Vinho:
Variantes Espumantes Ganham Participação em Ocasiões ComemorativasO vinho tranquilo manteve uma participação de mercado dominante de 78,71% em 2025, impulsionado pelo seu uso generalizado no consumo cotidiano, nas ofertas de restaurantes e nas atividades de exportação. No entanto, o vinho espumante deve crescer a uma taxa de crescimento anual composta (CAGR) de 3,95% até 2031, indicando uma mudança em direção a ocasiões de consumo comemorativas e premium. Os vinhos fortificados e de sobremesa permanecem como produtos de nicho, concentrados principalmente em regiões influenciadas pelas tradições portuguesas, como o Brasil e a província de Salta, na Argentina. Esses vinhos, incluindo Torrontés de colheita tardia e Malbecs fortificados, atendem a colecionadores e sommeliers em vez do mercado de massa mais amplo.
Além disso, outros tipos de vinho, como pét-nat e vinhos laranja, estão ganhando espaço em portfólios de boutique à medida que os produtores exploram a fermentação natural e o contato prolongado com a casca para se destacar em mercados varejistas competitivos. O contexto histórico destaca que a tradição de vinho espumante da América do Sul se desenvolveu mais tarde do que a da Europa. No entanto, o aumento da renda disponível e a crescente aceitação do vinho como produto de estilo de vida estão reduzindo essa diferença. A implicação estratégica é que o crescimento do vinho espumante é impulsionado mais pela expansão das ocasiões de consumo do que pela substituição do vinho tranquilo. Os produtores que posicionam o vinho espumante como um prazer cotidiano, em vez de um produto reservado para eventos especiais, podem aproveitar oportunidades de consumo incremental sem impactar significativamente as vendas de vinho tranquilo.


Por Cor:
A Premiumização do Rosé Desafia a Dominância do TintoO vinho tinto deteve 56,10% da participação de mercado em 2025, impulsionado pelas exportações de Malbec da Argentina e pelas remessas de Carmenere e Cabernet Sauvignon do Chile. No entanto, o vinho rosé, com uma taxa de crescimento anual composta (CAGR) de 5,09% até 2031, destaca uma tendência de premiumização que está influenciando os portfólios dos produtores e os sortimentos do varejo. Embora o vinho branco fique atrás do tinto e do rosé em crescimento, ele permanece um componente crítico para os produtores que visam manter o equilíbrio do portfólio e alcançar a diversificação geográfica. O Torrontés da Argentina e o Sauvignon Blanc do Chile dominam as exportações de vinho branco, particularmente para mercados tropicais na América Central e no Caribe, onde o clima favorece estilos aromáticos e gelados em detrimento dos vinhos tintos tânicos.
No Brasil, a produção de vinho branco está concentrada no Rio Grande do Sul, onde as comunidades de imigrantes italianos cultivaram historicamente Trebbiano e Moscato. Plantios recentes de Chardonnay e Riesling indicam uma mudança em direção a variedades internacionais que podem alcançar prêmios de exportação mais elevados. A segmentação por cor de vinho reflete uma dinâmica estratégica mais ampla: o vinho tinto continua a entregar volume e margens em mercados estabelecidos, enquanto os vinhos rosé e branco apresentam oportunidades de crescimento em demografias e ocasiões emergentes onde os vinhos tintos tradicionais enfrentam desafios culturais ou climáticos.
Por Usuário Final:
Mulheres Impulsionam a Premiumização e a Inovação em FormatosEm 2025, as mulheres representaram 57,56% do mercado de vinho na América do Sul, indicando uma mudança demográfica que está moldando as estratégias de marketing e as prioridades de desenvolvimento de produtos. As consumidoras tendem a comprar vinho principalmente para consumo doméstico, dão maior ênfase a alegações de saúde e sustentabilidade e estão dispostas a explorar novas variedades e formatos. Isso as torna um público-alvo fundamental para estratégias de premiumização. Em contraste, o segmento masculino, com projeção de crescimento a um CAGR de 3,89% até 2031, constitui um grupo menor, mas estrategicamente importante. Os homens são caracterizados por maior gasto por ocasião nos canais on-trade e exibem maior fidelidade à marca para rótulos estabelecidos. Essa disparidade de gênero é particularmente pronunciada no Brasil e na Colômbia, onde a cultura do vinho é relativamente nova. As mulheres nesses países estão adotando o vinho mais rapidamente do que os homens, que continuam a preferir cerveja e destilados.
O impacto dessas tendências se estende ao design de produtos e às estratégias de distribuição. As preferências das mulheres por menor teor alcoólico, porções menores e embalagens ecologicamente corretas estão impulsionando a adoção de formatos como garrafas de 375ml, latas de alumínio e embalagens bag-in-box, que anteriormente eram consideradas menos premium. Por outro lado, a dominância dos homens nos canais on-trade ressalta a importância das colocações em restaurantes e bares para construir reconhecimento de marca e incentivar a experimentação, mesmo que os canais off-trade representem a maioria do volume. Os produtores que adaptam mensagens e embalagens por gênero, evitando estereótipos ultrapassados, podem alcançar margens incrementais ao alinhar os atributos do produto com as preferências do consumidor, em vez de adotar uma abordagem única para todos.
Por Canal de Distribuição:
O On-Trade se Recupera à Medida que a Experiência Supera a ConveniênciaO off-trade representou 70,38% da participação de mercado em 2025, destacando as vantagens estruturais de supermercados, lojas especializadas em bebidas alcoólicas e plataformas de comércio eletrônico. Esses canais oferecem ampla seleção, transparência de preços e conveniência. No entanto, o on-trade deve crescer a um CAGR de 4,45% até 2031, refletindo uma recuperação pós-pandemia impulsionada pelo consumo experiencial e pela premiumização. Restaurantes, bares de vinho e hotéis geram margens mais altas por garrafa e servem como locais-chave para a construção de marca. Sommeliers e garçons desempenham um papel significativo na influência das experimentações dos consumidores, tornando as colocações on-trade críticas para os produtores que visam estabelecer um posicionamento premium.
Dentro do canal off-trade, as lojas especializadas em bebidas alcoólicas ocupam uma posição dominante ao oferecer seleções curadas e expertise da equipe, preenchendo a lacuna entre os supermercados de mercado de massa e a expertise dos sommeliers no local. Outros canais off-trade, como comércio eletrônico e remessas diretas ao consumidor, estão experimentando o crescimento mais rápido em termos absolutos. Esse crescimento é impulsionado por consumidores nativos digitais que priorizam conveniência e recomendações personalizadas em detrimento da navegação nas lojas. Na Argentina, a desvalorização do peso tornou o vinho em restaurantes proibitivamente caro para os consumidores domésticos, acelerando uma mudança em direção aos canais off-trade. Essa tendência pode persistir mesmo que a moeda se estabilize, criando um desafio estrutural para a recuperação das vendas no local no maior mercado da região.
Análise Geográfica
Mercado de Vinhos da Argentina e da Colômbia
Em 2025, a Argentina representou 39,95% da receita de vinhos da América do Sul. O protocolo de sustentabilidade RVA do país abrange agora mais de 100 vinícolas, posicionando a Argentina como uma alternativa resiliente às mudanças climáticas em relação a regiões afetadas pela seca, como a Califórnia e a Austrália. Este posicionamento estratégico está ganhando força entre os compradores europeus que priorizam a conformidade com critérios ESG. A Colômbia, com um CAGR projetado de 4,14% até 2031, é o mercado de vinhos de crescimento mais rápido da região. Esse crescimento é impulsionado pelo aumento da riqueza, pela urbanização e pelo surgimento de uma cultura do vinho que está atraindo distribuidores focados em importação. Embora o vinho represente uma pequena parcela do mercado de bebidas alcoólicas da Colômbia, dominado pela cerveja e pela aguardente, o segmento de vinhos acima de USD 15 está se expandindo em taxas de dois dígitos à medida que a classe média de Bogotá e Medellín migra das bebidas de consumo em massa.
Mercado de Vinhos do Brasil e do Chile
O mercado de vinhos do Brasil está vivenciando uma divisão entre produtores artesanais no Rio Grande do Sul e cooperativas voltadas ao mercado de massa que enfrentam desafios como a inflação de custos e a redução do consumo pelos consumidores. O Chile, o segundo maior produtor de vinhos da região, está lidando com a escassez de água e a estagnação da demanda interna. No entanto, a certificação de sustentabilidade da Wines of Chile já abrange mais de 80% das áreas de vinhedo, oferecendo uma vantagem de conformidade que atrai varejistas europeus que exigem credenciais ESG verificadas.
Mercado de Vinhos dos Andes e do Cone Sul
O Peru e outros países sul-americanos permanecem contribuintes secundários para a receita de vinhos da região. No Peru, a produção de pisco domina a indústria de bebidas alcoólicas à base de uva, deixando o vinho como um nicho dependente de importações, encontrado principalmente nos restaurantes sofisticados de Lima. Os setores vinícolas do Paraguai e da Bolívia são mínimos, limitados pelo clima, pela infraestrutura e pelas preferências culturais por cerveja e destilados. O acordo comercial Mercosul-UE, ratificado em 2024, concede proteções de Indicação Geográfica (IG) a 350 rótulos sul-americanos, incluindo o Tannat do Uruguai e o Vale dos Vinhedos do Brasil. Este acordo estabelece um marco legal para a valorização da marca baseada em terroir, o que poderá aumentar a visibilidade dos produtores menores ao longo do tempo.
Panorama regulatório
A produção e o comércio de vinho na América do Sul são regidos por normas de álcool e rotulagem em nível nacional, com certificações de IG e origem moldando o posicionamento das exportações. Na Argentina, o Instituto Nacional de Vitivinicultura (INV) regula o vinho sob a Lei nº 14.878 e a Lei Nacional do Álcool nº 24.566, abrangendo controles de autenticidade do produto e conformidade de rotulagem. A Argentina também mantém o marco Vino Bebida Nacional, reforçando o vinho como um produto cultural e apoiando a promoção coordenada com órgãos do setor.
No Chile, o Servicio Agrícola y Ganadero (SAG) administra a Lei nº 18.455 e os decretos regulamentadores (incluindo os nº 78, 464 e 521) que abrangem a supervisão da produção, a rotulagem e o uso de indicações geográficas e denominação de origem. No nível do comércio regional, o acordo Mercosul-UE ratificado em 2024 fornece proteção de IG para 350 rótulos sul-americanos, reforçando a base legal para o branding baseado em terroir e exigindo que os exportadores alinhem embalagens e alegações às definições de origem protegida em canais europeus-chave.
Análise da cadeia de valor
A cadeia de valor começa com o cultivo de uvas nas principais áreas vitivinícolas, notadamente Argentina e Chile, e passa pela vinificação, maturação, embalagem e distribuição multicanal para o comércio interno off-trade e on-trade, além dos mercados de exportação. As atividades a montante incluem o desenvolvimento de vinhedos (terra, videiras, irrigação), equipamentos vinícolas importados e locais, e materiais de embalagem (vidro e formatos alternativos). As operações intermediárias são lideradas por propriedades e grupos que integram ativos de vinhedo com a vinificação, controle de qualidade e gestão de marca, com a premiumização aumentando a importância da rastreabilidade, da conformidade com IG e das certificações de sustentabilidade.
A jusante, os exportadores trabalham por meio de distribuidores, importadores e contas de varejo e on-trade, enquanto as vendas diretas ao consumidor e o enoturismo ajudam a sustentar as margens ao reduzir a dependência do varejo orientado a descontos. Associações comerciais e programas de exportação também coordenam o acesso ao mercado para produtores menores. Na Argentina, a COVIAR apoia a facilitação de exportação de PMEs por meio da AAH (Associação Ad Hoc de PyMES Exportadoras), junto com a Câmara Argentina de Vinho a Granel, para missões comerciais e feiras. No Brasil, o projeto Wines of Brazil (uma parceria entre a Consevitis-RS e a ApexBrasil) conecta vinícolas a compradores internacionais por meio de missões e exposições. Na ponta de maior escala da cadeia, atualizações agrícolas e enológicas intensivas em capital feitas por grandes players influenciam a confiabilidade do fornecimento e a consistência da qualidade; por exemplo, a Viña Concha y Toro reportou um investimento acumulado de 573 milhões de dólares no período de 2017 a 2025, com grande parte direcionada ao desenvolvimento agrícola e enológico.
Cenário Competitivo
O mercado de vinho da América do Sul exibe uma estrutura moderadamente fragmentada. Oportunidades de crescimento estão surgindo em três áreas-chave: a premiumização de variedades subutilizadas como Carmenere e Torrontés, a adoção de modelos diretos ao consumidor que eliminam as margens dos distribuidores e iniciativas de enoturismo que transformam visitas a vinhedos em fluxos de receita de alta margem. A tendência de premiumização é impulsionada pelo crescente interesse dos consumidores em vinhos únicos e de alta qualidade, enquanto os modelos diretos ao consumidor permitem que os produtores estabeleçam relacionamentos mais próximos com os clientes e melhorem as margens de lucro. O enoturismo, por outro lado, não apenas impulsiona a receita, mas também aumenta a fidelidade à marca ao oferecer experiências imersivas aos consumidores.
Produtores menores em regiões como Vale do Uco, Casablanca e Serra Gaúcha estão utilizando plataformas como Instagram e TikTok para aumentar a visibilidade da marca sem exigir grandes orçamentos de marketing. Essas plataformas digitais permitem que os produtores alcancem um público mais amplo, particularmente consumidores mais jovens, por meio de conteúdo envolvente e narrativa. Além disso, as vinícolas artesanais estão se diferenciando em espaços varejistas competitivos ao experimentar técnicas de fermentação natural e contato prolongado com a casca. Esses métodos atendem à crescente demanda por produtos artesanais e sustentáveis, ajudando os players menores a conquistar um nicho no mercado.
A adoção de tecnologia no mercado é desigual. Embora a viticultura de precisão e a irrigação por gotejamento sejam amplamente implementadas por grandes propriedades para otimizar rendimentos e eficiência de recursos, as cooperativas e os produtores familiares frequentemente enfrentam barreiras financeiras para adotar essas tecnologias devido aos altos custos iniciais. As proteções de Indicação Geográfica (IG) do acordo Mercosul-UE fornecem uma vantagem regulatória para as denominações estabelecidas, salvaguardando a autenticidade e a reputação dos vinhos regionais. No entanto, a aplicação inconsistente dessas proteções permite que rótulos falsificados ameacem o posicionamento premium das exportações nos mercados internacionais, minando os esforços dos produtores legítimos para manter os padrões de qualidade e a integridade da marca.
Líderes do Setor de Vinho da América do Sul
Concha y Toro
Viña Santa Rita
Bodega Catena Zapata
VSPT Wine Group (Viña San Pedro)
Grupo Penaflor (Bodega Trapiche)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vinhos da América do Sul
- Concha y Toro
- Viña Santa Rita
- Bodega Catena Zapata
- Viña Cono Sur
- VSPT Wine Group (Viña San Pedro)
- Grupo Penaflor (Bodega Trapiche)
- Bodega Norton
- Salentein
- Bodegas Garzón
- Bodega Montes
- Bodega Lapostolle
- Cooperativa Vinícola Aurora
- Miolo Wine Group
- Vinícola Salton
- Casa Valduga
- Finca Flichman
- Bodega Zuccardi
- Vinícola Santa Helena
- Bodega Luigi Bosca
- Bodega Tamaya

Oportunidades de mercado e perspectivas futuras
Movimentos de portfólio orientados ao premium e plataformas de habilitação de exportação estão criando espaço para combinações de maior valor, particularmente rótulos espumantes, rosé e boutique, que têm bom desempenho em varejo e on-trade selecionados. Um sinal concreto é a Viña Concha y Toro ampliando seu posicionamento premium por meio de expansão de marca transfronteiriça, incluindo seu acordo de fevereiro de 2026 para adquirir uma participação na produtora de rosé da Provença Maison Mirabeau, além do foco premium em sua estratégia de marca. Diversificações de portfólio como essa ajudam os produtores sul-americanos a atender bolsões de demanda em que a procedência, a narrativa varietal e as ocasiões premium influenciam as decisões de compra.
O desenvolvimento de exportação orientado por programas também beneficia vinícolas menores que não têm escala de distribuição própria. A iniciativa Wines of Brazil (Consevitis-RS com a ApexBrasil) formaliza o acesso a compradores estrangeiros por meio de missões comerciais e eventos, enquanto a Argentina utiliza a promoção vinculada ao PEVI 2030 por meio de órgãos como a COVIAR e a Câmara Argentina de Vinho a Granel para expandir a presença internacional de PMEs e exportadores de vinho a granel. No lado doméstico, o turismo de rotas do vinho e as vendas diretas apoiam a monetização em períodos de volatilidade cambial e de insumos; Mendoza registrou mais de 1,5 milhão de visitantes de vinho em 2024, gerando receita acessória por meio de degustações, hospedagem e compras no local, o que reforça o papel das margens obtidas por meio da venda orientada à experiência.
Recent Industry Developments in Mercado de Vinhos da América do Sul
- Maio de 2026: A Viña Santa Rita estabeleceu o prazo final de 29 de maio de 2026 para concluir a venda da propriedade e a transferência dos direitos de água em Pumanque, região de O'Higgins. A transação de ativos e direitos de água afeta as operações regionais e sinaliza uma consolidação de ativos em uma importante área de produção vinícola chilena. A medida fortalece a base de ativos e o fluxo de caixa, permitindo a expansão do negócio principal de vinho na região.
- Fevereiro de 2026: A Viña Concha y Toro anunciou a aquisição da marca francesa de rosé Maison Mirabeau, pendente de aprovação regulatória. A expansão do portfólio premium de rosé transfronteiriço amplia a presença de produtos da empresa em segmentos de alto valor. A aquisição reforça a presença de marcas premium e a diversificação do mix de produtos em segmentos premium.
- Janeiro de 2026: A Bodega Catena Zapata iniciou uma parceria de distribuição no Reino Unido com a Enotria após um acordo firmado no final de 2025. A expansão do canal no mercado do Reino Unido apoia a distribuição de vinhos premium em um mercado europeu-chave. A parceria fortalece a eficiência de distribuição e o alcance de mercado da Catena Zapata na Europa.


Mercado de Vinhos da América do Sul Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado é definido como o valor do vinho vendido para consumo em toda a América do Sul, contabilizado nos principais canais de venda e precificado no ponto em que o produto é vendido ao mercado.
Exclusões de escopo: excluímos cerveja, destilados e bebidas alcoólicas prontas para beber, e também excluímos o cultivo de uvas e o suco de uva a granel que não é vendido como vinho.
Visão geral da segmentação
- Por Tipo de Vinho
- Vinho Fortificado/Sobremesa
- Vinho Tranquilo
- Vinho Espumante
- Outros Tipos de Vinho
- Por Cor
- Vinho Tinto
- Vinho Branco
- Vinho Rosé
- Por Usuário Final
- Homens
- Mulheres
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Lojas Especializadas/de Bebidas Alcoólicas
- Outros Canais Off-Trade
- Por Geografia
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção da base factual sobre produção, comércio e sinais de consumo que podem ser verificados país por país. Fontes públicas como comunicados estatísticos da OIV, FAOSTAT, UN Comtrade e agências alfandegárias e estatísticas nacionais nos grandes mercados são usadas para entender volumes, mix de importação e a direção de longo prazo.
Também revisamos registros de empresas e apresentações a investidores, além de imprensa focada em varejo e horeca e atualizações de associações regionais de vinho, para manter as premissas realistas quanto a faixas de preço e mix de canais. Paralelamente, usamos assinaturas pagas selecionadas para dados financeiros de empresas e triagem de notícias, buscas de patentes (para embalagens e fechamentos, quando relevante) e verificações de importação-exportação em nível de embarque quando um país apresenta oscilações incomuns. Esta lista de fontes é apenas ilustrativa, e muitas outras referências públicas e pagas foram usadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
Conversamos com produtores, importadores, distribuidores, varejistas, compradores de foodservice e especialistas do setor em toda a América do Sul. Suas contribuições verificam dados secundários, preenchem lacunas no mix de canais e na precificação, e testam premissas de volume, premiumização e previsão.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 18% |
| Nível médio: 47% | Líderes funcionais/de unidade: 34% |
| Players menores: 25% | Gerentes: 48% |
Dimensionamento e previsão de mercado
O dimensionamento é construído com uma lógica top-down, em que a demanda de vinho por país é reconstruída usando indicadores de produção, comércio líquido e consumo, sendo então convertida em valor usando faixas de preço observadas por canal. Uma vez formados os totais por país, eles são consolidados no total da América do Sul, chegando-se ao número final.
Para manter o resultado embasado, corroboramos os totais por meio de aproximações bottom-up seletivas, como divisões de receita de fornecedores amostrados, verificações de canais de distribuidores e volume multiplicado por faixas de preço médio de venda para formatos-chave. Alguns dos insumos mais relevantes neste mercado são a direção do consumo aparente por país, a movimentação do valor de importação e exportação, mudanças na participação entre on-trade e off-trade, sinais de premiumização nos preços médios e interrupções de fornecimento relacionadas ao clima que podem restringir a disponibilidade e movimentar os preços. Para a previsão, é usada uma análise de cenários em torno desses fatores, e o cenário-base é alinhado ao que os entrevistados observam quanto à recuperação dos canais, repasse da inflação e competitividade das exportações.
Quando surgem lacunas nos dados de um país, aplica-se uma ponte conservadora, ajustada apenas após verificação cruzada com fluxos comerciais e feedback de especialistas, para que o modelo permaneça repetível e não excessivamente ajustado.
Validação de dados e ciclo de atualização
A validação é feita por triangulação do valor modelado com sinais independentes, como tendências de valor comercial, ciclos de produção e a direção em nível de canal compartilhada em entrevistas. Se o resultado de um país oscilar além do que esses sinais podem explicar, as premissas são reverificadas, e chamadas de acompanhamento são acionadas para confirmar se a mudança é real ou relacionada a temporalidade.
Antes da aprovação final, o modelo é revisado em etapas, começando pelas planilhas de país e avançando até a consolidação regional, que é então verificada quanto à consistência cambial e à lógica das unidades. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças tarifárias, movimentos cambiais acentuados ou resultados de colheita incomuns. Pouco antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Comparação do dimensionamento do mercado de vinho da América do Sul da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para o vinho na América do Sul podem diferir mesmo quando o tema parece o mesmo, porque os números dependem do que é contabilizado, de como os preços são tratados e de qual ano é usado como base. As diferenças também surgem de o modelo se apoiar em sinais de comércio e produção, ou depender mais de pesquisas de canal e cobertura parcial de países.
Os principais fatores de disparidade neste mercado geralmente são se os valores refletem apenas o on-trade ou incluem também o off-trade, se a estimativa mistura bebidas alcoólicas relacionadas, e como a inflação e o momento da conversão cambial são tratados em países de alta volatilidade. A tabela abaixo mostra como essas escolhas podem alterar o valor reportado, especialmente quando a progressão do preço médio é presumida em vez de verificada por meio de valores comerciais e discussões de canal.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,67 bilhões de dólares (2025) | |
| Consultoria Regional A | 8,30 bilhões de dólares (2026) | Utiliza um ano-base mais recente e tende a elevar o valor por meio de premissas otimistas de crescimento de preço, com transparência limitada sobre como o on-trade e o off-trade são reconciliados entre países. |
| Periódico Comercial B | 6,90 bilhões de dólares (2025) | Depende fortemente do comércio declarado e da atividade liderada por importadores, o que pode subestimar marcas domésticas e volumes distribuídos localmente que não aparecem de forma expressiva nas linhas de importação. |
A tabela mostra uma clara dispersão que decorre principalmente do tratamento de preços e de quais canais de venda são totalmente captados. No modelo da Mordor Intelligence, o valor do vinho é contabilizado tanto no on-trade quanto no off-trade, usando sinais de demanda em nível de país e verificações cruzadas, o que reduz o risco de superestimar o crescimento de preços em períodos de volatilidade cambial. Com as mesmas etapas repetíveis a cada ano, o tamanho final permanece rastreável a um pequeno conjunto de insumos que podem ser revisados e atualizados.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de vinho da América do Sul?
O tamanho do mercado de vinho da América do Sul é de USD 7,90 bilhões em 2026.
Qual país é o maior contribuinte de receita?
A Argentina gerou 39,95% da receita regional em 2025.
Qual tipo de vinho está crescendo mais rapidamente?
O vinho espumante está se expandindo a um CAGR de 3,95% até 2031.
Como o acordo comercial Mercosul-UE afetará os exportadores?
O acordo elimina tarifas ao longo de sete anos e concede proteção de Indicação Geográfica a 350 rótulos sul-americanos, melhorando o acesso ao mercado europeu.
Página atualizada pela última vez em:



