
Tamanho e Participação do Mercado de Bebidas à Base de Laticínios na América do Sul
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
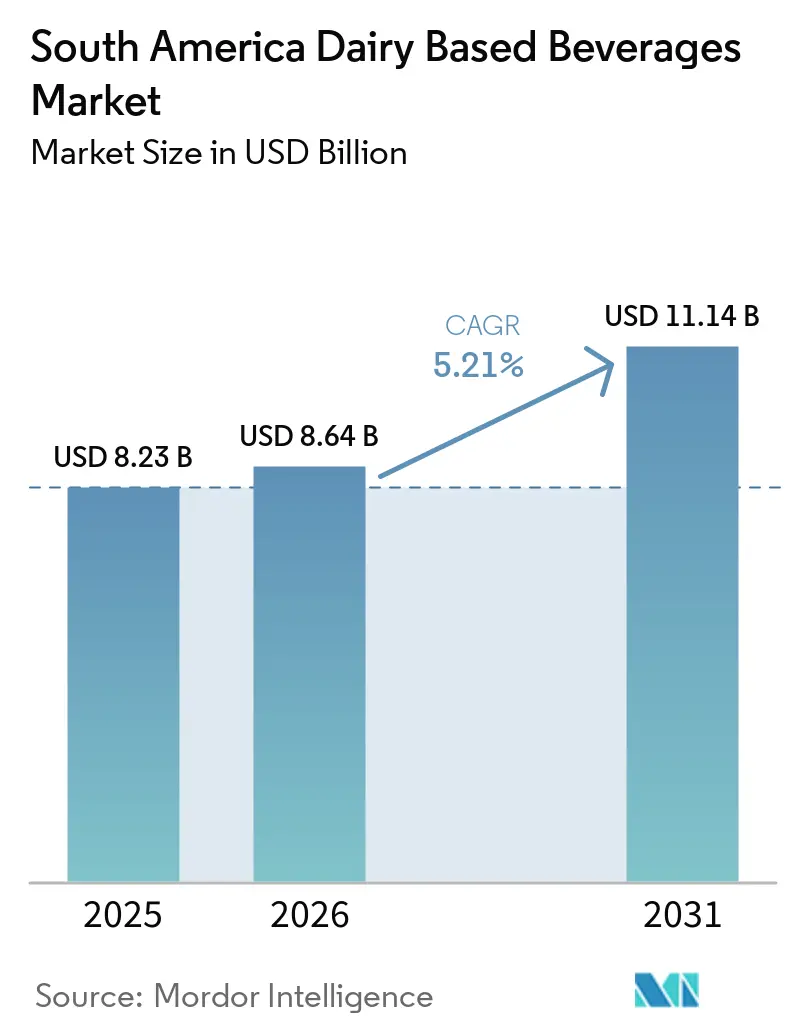
| Tamanho do mercado no ano base (2025) | 8.23 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.21 % |
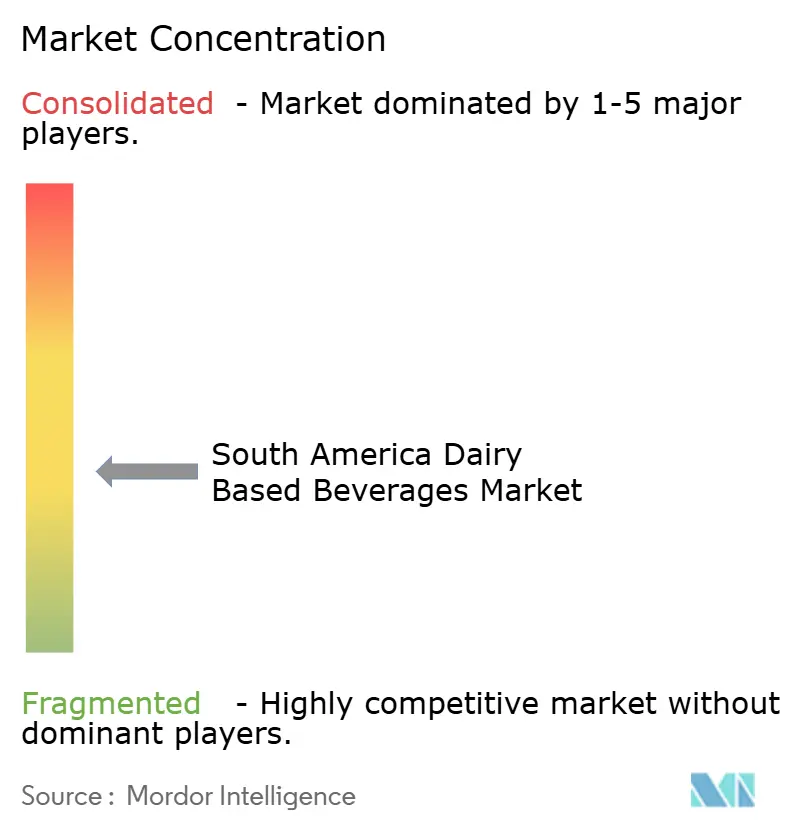
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bebidas à Base de Laticínios na América do Sul por Mordor Intelligence
O Mercado de Bebidas à Base de Laticínios na América do Sul foi avaliado em 8,23 bilhões de USD em 2025 e estima-se que cresça de 8,64 bilhões de USD em 2026 para atingir 11,14 bilhões de USD até 2031, a um CAGR de 5,21% durante o período de previsão (2026–2031). O crescimento do mercado é sustentado pelo aumento da preferência dos consumidores por bebidas que combinam nutrição cotidiana com conveniência e benefícios adicionais à saúde. As bebidas à base de laticínios continuam sendo uma importante fonte de proteína, cálcio e outros nutrientes essenciais, apoiando seu papel nas dietas diárias e nas rotinas nutricionais. A crescente conscientização sobre a saúde digestiva está impulsionando o interesse em bebidas lácteas fermentadas contendo probióticos, enquanto a demanda por opções ricas em proteínas está fortalecendo o apelo das bebidas lácteas entre os consumidores que buscam suporte nutricional para estilos de vida ativos.
Principais Conclusões do Relatório
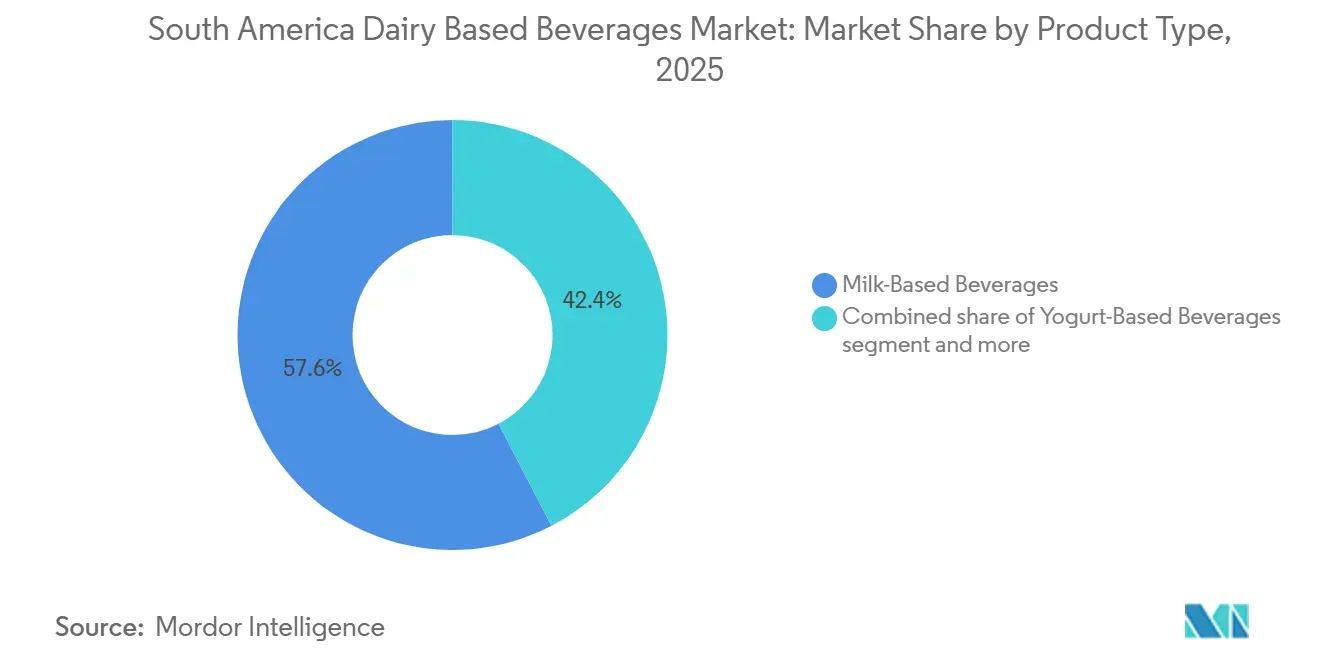
- Por tipo de produto, as Bebidas à Base de Leite detinham 57,62% da participação no mercado de bebidas lácteas da América do Sul em 2025, enquanto as Bebidas à Base de Iogurte têm previsão de crescer a um CAGR de 6,29% até 2031.
- Por teor de gordura, as bebidas Integrais/Gordas representaram 51,23% da participação no mercado de bebidas lácteas da América do Sul em 2025, enquanto as bebidas de Baixo Teor de Gordura têm projeção de expansão a um CAGR de 6,57% até 2031.
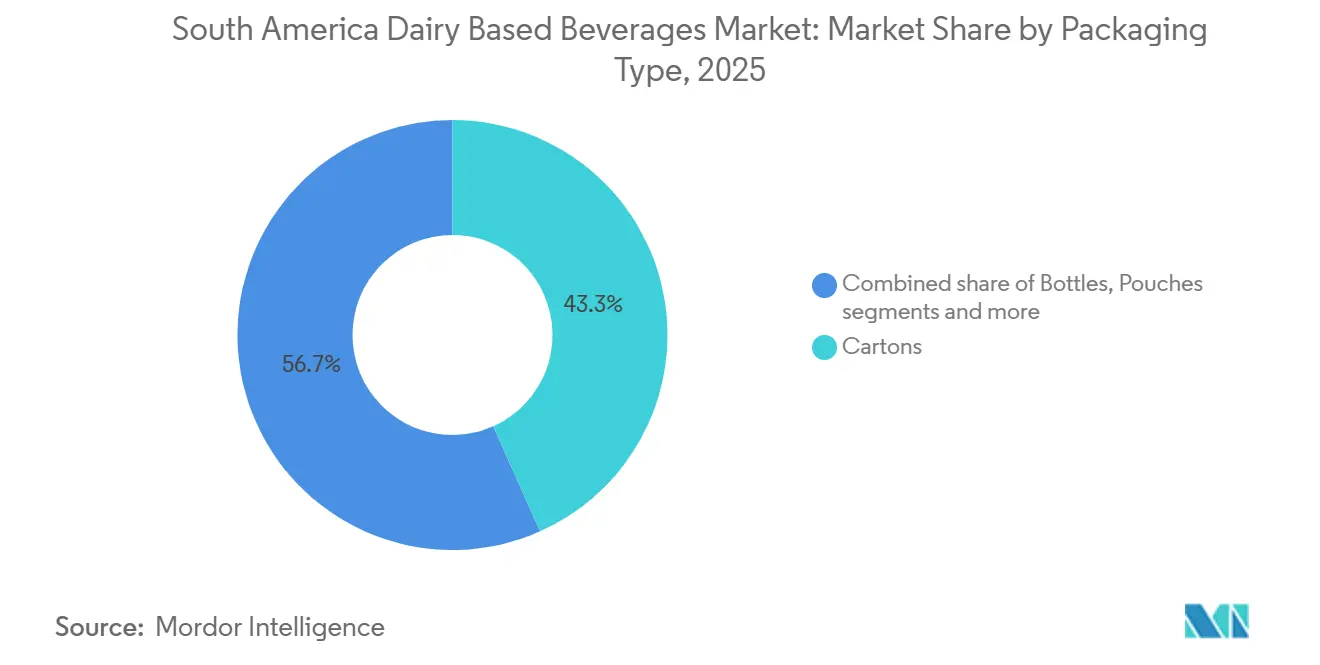
- Por tipo de embalagem, as Caixas capturaram uma participação de 43,32% em 2025, enquanto as Embalagens Flexíveis (Pouches) devem registrar o maior CAGR de 6,88% até 2031.
- Por canal de distribuição, o canal Fora do Estabelecimento detinha uma participação de 76,74% em 2025, enquanto o canal Dentro do Estabelecimento tem previsão de crescer a um CAGR de 5,96% até 2031.
- Por geografia, o Brasil representou uma participação de 48,78% em 2025, enquanto o Chile deve registrar o crescimento mais rápido a um CAGR de 7,09% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por bebidas ricas em proteínas | +1.2% | Brasil, Chile, Colômbia, Argentina | Médio prazo (2–4 anos) |
| Preferência crescente por formatos convenientes e prontos para beber | +0.9% | Brasil, Argentina, Colômbia | Curto prazo (≤ 2 anos) |
| Expansão de programas de nutrição escolar e de leite | +0.8% | Brasil, Colômbia, Peru | Curto a médio prazo (≤ 2–4 anos) |
| Popularidade crescente de bebidas lácteas probióticas e fermentadas | +0.7% | Brasil, Argentina, Chile | Médio prazo (2–4 anos) |
| Avanços na extensão da vida útil e embalagens assépticas | +0.6% | Brasil, Colômbia, região andina | Longo prazo (≥ 4 anos) |
| Fortificação de produtos com nutrientes essenciais | +0.5% | Brasil, Peru, Colômbia | Médio a longo prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Bebidas Ricas em Proteínas
A demanda crescente por bebidas ricas em proteínas está apoiando o crescimento do mercado de bebidas à base de laticínios da América do Sul, à medida que os consumidores reconhecem cada vez mais o papel da proteína na manutenção muscular, recuperação e equilíbrio nutricional geral. O leite contém naturalmente proteínas de alta qualidade, incluindo caseína e soro de leite, tornando as bebidas à base de leite uma opção acessível para incorporar proteínas nas dietas cotidianas. O crescente interesse em fitness, nutrição esportiva e estilos de vida ativos está impulsionando a demanda por bebidas de leite enriquecidas com proteínas e bebidas à base de iogurte entre os consumidores que buscam opções nutricionais convenientes. Por exemplo, de acordo com o Ministério da Saúde do Brasil, aproximadamente 42,3% dos adultos atingiram o nível recomendado de atividade física no tempo de lazer em 2025[1]. Esse nível de participação em atividade física destaca a relevância da nutrição para estilos de vida ativos, criando oportunidades para bebidas à base de laticínios posicionadas em torno da ingestão de proteínas, recuperação muscular e conveniência nutricional.
Preferência Crescente por Formatos Convenientes e Prontos para Beber
A demanda crescente por opções de bebidas convenientes está apoiando o mercado de bebidas à base de laticínios da América do Sul, à medida que os consumidores buscam produtos que se adaptem a agendas de trabalho agitadas, rotinas de deslocamento e ocasiões de consumo em movimento. O leite pronto para beber, o iogurte líquido e outras bebidas à base de laticínios não requerem preparo, tornando-os adequados para consumo na escola, no trabalho, durante viagens e após exercícios. Embalagens individuais e recipientes reseláveis melhoram a portabilidade e o controle de porções, enquanto produtos estáveis em temperatura ambiente com processamento ultra-alta temperatura (UHT) oferecem maior flexibilidade de armazenamento antes da abertura. Esses atributos de conveniência permitem que os consumidores incorporem bebidas à base de laticínios em diferentes partes de suas rotinas diárias, aumentando as ocasiões de consumo e apoiando a demanda por formatos prontos para beber em toda a América do Sul.
Expansão de Programas de Nutrição Escolar e de Leite
Os programas de nutrição escolar liderados pelo governo estão apoiando o mercado de bebidas à base de laticínios da América do Sul ao incorporar produtos lácteos nas aquisições institucionais de alimentos e promover o acesso regular a alimentos ricos em nutrientes entre as crianças. No Peru, o programa de alimentação escolar Qali Warma cobriu mais de 4 milhões de crianças em 65.271 instituições de ensino público em 2024, com especificações de aquisição incluindo leite integral evaporado e leite ultra-alta temperatura (UHT)[2]. A inclusão desses produtos reflete a importância dos formatos lácteos estáveis em temperatura ambiente em programas de alimentação em larga escala, pois facilitam o armazenamento, o transporte e a distribuição nas instituições de ensino. Tais programas fortalecem a demanda institucional por produtos à base de leite, ampliam o acesso a proteínas e cálcio derivados de laticínios e ajudam a estabelecer hábitos regulares de consumo de leite entre crianças em idade escolar, apoiando a demanda por bebidas à base de laticínios em toda a região.
Popularidade Crescente de Bebidas Lácteas Probióticas e Fermentadas
O crescente interesse na saúde digestiva está apoiando o mercado de bebidas à base de laticínios da América do Sul, à medida que os consumidores reconhecem cada vez mais os produtos lácteos fermentados como parte de uma dieta equilibrada. O iogurte líquido, o kefir e outras bebidas de leite fermentado fornecem microrganismos benéficos em formatos adequados ao consumo cotidiano. A fermentação também produz sabores e texturas ácidas característicos, oferecendo alternativas às bebidas de leite convencionais. A crescente conscientização sobre a relação entre a saúde intestinal e o bem-estar geral está incentivando os consumidores a explorar opções lácteas probióticas, e os formatos líquidos tornam esses produtos mais fáceis de incorporar às rotinas diárias. Essa mudança em direção às bebidas lácteas fermentadas está ampliando a demanda além do leite convencional e apoiando o crescimento na categoria de bebidas lácteas funcionais em toda a América do Sul.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Intolerância à lactose e sensibilidades relacionadas a laticínios | -0.6% | Chile, Colômbia, Peru, região andina em geral | Curto a médio prazo (≤ 2–4 anos) |
| Volatilidade na disponibilidade de leite cru | -0.4% | Brasil (Rio Grande do Sul), Argentina, corredor andino | Médio prazo (2–4 anos) |
| Altos custos de refrigeração e logística de cadeia de frio | -0.5% | Interior do Brasil, regiões norte, Peru, mercados adjacentes à Bolívia | Longo prazo (≥ 4 anos) |
| Intensa concorrência de bebidas à base de plantas | -0.5% | Brasil, Argentina, Chile (centros urbanos) | Médio a longo prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Intolerância à Lactose e Sensibilidades Relacionadas a Laticínios
A intolerância à lactose e as sensibilidades relacionadas a laticínios limitam o mercado de bebidas à base de laticínios da América do Sul ao reduzir o consumo de leite convencional e outras bebidas contendo lactose entre os consumidores afetados. Sintomas como inchaço, desconforto abdominal e diarreia desestimulam o consumo regular, particularmente entre indivíduos com baixa capacidade de digestão de lactose. Essas preocupações podem levar os consumidores a reduzir a ingestão de laticínios ou evitar certos produtos completamente, estreitando a base potencial de consumidores para bebidas lácteas convencionais. Acomodar consumidores sensíveis à lactose também aumenta a complexidade de formulação e os custos de desenvolvimento de produtos para alternativas sem lactose, criando desafios adicionais para as empresas que buscam atender às diversas necessidades dietéticas em toda a região.
Altos Custos de Refrigeração e Logística de Cadeia de Frio
Os altos custos de refrigeração, energia e transporte com controle de temperatura restringem o mercado de bebidas à base de laticínios da América do Sul ao aumentar as despesas em armazenamento, manuseio e distribuição. As bebidas lácteas refrigeradas requerem controle de temperatura consistente para preservar a qualidade, frescor e segurança do produto, o que exige veículos especializados, armazéns refrigerados e sistemas de resfriamento confiáveis. O alto consumo de eletricidade e os custos de manutenção de equipamentos aumentam ainda mais as despesas operacionais, particularmente em regiões com infraestrutura de cadeia de frio limitada ou fornecimento de energia não confiável. Esses desafios podem restringir a distribuição a áreas remotas e carentes, aumentar o desperdício de produtos quando os requisitos de temperatura não são atendidos e exercer pressão ascendente sobre os preços no varejo, potencialmente limitando a acessibilidade e a disponibilidade de bebidas lácteas refrigeradas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Bebidas à Base de Leite Lideram, Bebidas de Iogurte AceleramAs bebidas à base de leite detinham uma participação de 57,62% do mercado de bebidas à base de laticínios da América do Sul em 2025, apoiadas por seu papel estabelecido como produtos lácteos cotidianos e sua versatilidade para diferentes necessidades nutricionais. O crescimento é impulsionado pelo contínuo desenvolvimento de produtos em leite fortificado, formulações enriquecidas com proteínas e variantes projetadas para reter nutrientes essenciais enquanto atendem às preferências dietéticas em evolução. Melhorias na pasteurização, no processamento ultra-alta temperatura (UHT) e nas embalagens assépticas estão fortalecendo a qualidade do produto, estendendo a vida útil e melhorando a flexibilidade de distribuição sem depender exclusivamente de refrigeração contínua. Os fabricantes também estão refinando a composição do leite e as técnicas de processamento para melhorar o sabor, a textura e a consistência, atendendo às expectativas dos consumidores por ofertas convencionais e premium.
As bebidas à base de iogurte têm projeção de registrar o maior CAGR de 6,29% durante 2026–2031, impulsionadas pelo crescente interesse dos consumidores em bem-estar digestivo, alimentos fermentados e bebidas com benefícios nutricionais adicionais. A presença de culturas vivas e ativas em formulações probióticas está fortalecendo o apelo do iogurte líquido e do kefir entre os consumidores que buscam produtos orientados para a saúde intestinal para consumo diário. A inovação de produtos está apoiando ainda mais o crescimento do segmento por meio de variedades com infusão de frutas, formulações com teor reduzido de açúcar, opções ricas em proteínas e alternativas sem lactose que acomodam diferentes preferências de sabor e requisitos dietéticos. Melhorias nas técnicas de fermentação e na seleção de culturas microbianas estão permitindo que os fabricantes desenvolvam produtos com sabor, textura e características probióticas mais consistentes.

Por Teor de Gordura:
Leite Integral Ancora o Volume, Baixo Teor de Gordura com Crescimento Mais RápidoO segmento de gordura integral detinha uma participação de 51,23% do mercado de bebidas à base de laticínios da América do Sul em 2025, impulsionado pela preferência dos consumidores pelo sabor rico, textura cremosa e sensação natural na boca associados aos produtos lácteos com teor integral de gordura. A gordura do leite melhora a entrega de sabor, aprimora a consistência da bebida e proporciona uma experiência sensorial mais satisfatória, especialmente em produtos onde o sabor e a textura impulsionam as compras repetidas. As bebidas lácteas com teor integral de gordura também retêm vitaminas lipossolúveis naturalmente presentes, incluindo as vitaminas A, D, E e K, embora seus níveis variem dependendo do processamento e da fortificação. Sua posição estabelecida no consumo tradicional de laticínios apoia a demanda contínua, enquanto melhorias na homogeneização e no tratamento térmico ajudam a manter a textura suave e a qualidade consistente ao longo da vida útil do produto.
O segmento de bebidas lácteas de baixo teor de gordura tem previsão de crescer a um CAGR de 6,57% durante 2026–2031, apoiado pelo crescente interesse dos consumidores em nutrição equilibrada e dietas com teor reduzido de gordura. A crescente conscientização sobre a relação entre a ingestão de gordura dietética e a saúde cardiovascular está incentivando os consumidores a adicionar leite com baixo teor de gordura e outras bebidas lácteas com teor reduzido de gordura às suas dietas cotidianas. Essas bebidas retêm nutrientes importantes, incluindo proteínas e cálcio, enquanto contêm menos gordura do que as contrapartes com teor integral de gordura, tornando-as atraentes para indivíduos que buscam moderar o consumo de gordura sem eliminar os laticínios de suas dietas. Melhorias no processamento de laticínios também ajudaram a abordar as preocupações tradicionais em relação à textura mais fina e à menor riqueza dos produtos com baixo teor de gordura, melhorando seu apelo sensorial.
Por Tipo de Embalagem:
Caixas Dominam, Embalagens Flexíveis Avançam RapidamenteAs caixas representaram uma participação de 43,32% do mercado de bebidas à base de laticínios da América do Sul em 2025. Sua construção multicamadas limita a exposição à luz, ao oxigênio e a contaminantes externos, preservando o sabor e a qualidade nutricional enquanto estende a vida útil, particularmente para o leite Ultra-Alta Temperatura (UHT). A construção leve, o empilhamento eficiente e o armazenamento que economiza espaço tornam as caixas adequadas para distribuição em larga escala e manuseio no varejo. Sua disponibilidade em diferentes capacidades acomoda variadas necessidades de consumo doméstico, enquanto melhorias no design das caixas, fechamentos reseláveis e conveniência de despejo apoiam a usabilidade.
As embalagens flexíveis (pouches) têm projeção de registrar o crescimento mais rápido a um CAGR de 6,88% durante 2026–2031. Sua construção leve, eficiência de material e conveniência para compras individuais e de menor volume são os principais impulsionadores de crescimento. Em comparação com embalagens rígidas, as embalagens flexíveis geralmente requerem menos material de embalagem e ocupam menos espaço de armazenamento, reduzindo os requisitos de transporte e manuseio. Seu formato flexível permite fácil porcionamento e suporta uma variedade de formulações de bebidas lácteas. A crescente demanda por embalagens acessíveis e convenientes e os esforços para reduzir o peso das embalagens devem impulsionar a adoção.
Por Canal de Distribuição:
Fora do Estabelecimento Permanece Fundamental, Dentro do Estabelecimento Ganha RitmoOs canais fora do estabelecimento detinham uma participação dominante de 76,74% do mercado de bebidas à base de laticínios da América do Sul em 2025, impulsionados pelas compras domésticas rotineiras de leite e outras bebidas lácteas embaladas em supermercados, hipermercados, lojas de conveniência e mercearias de bairro. A disponibilidade de embalagens de tamanho familiar apoia o consumo doméstico regular, enquanto embalagens menores acomodam necessidades individuais e consumo imediato. O amplo espaço nas prateleiras do varejo e os sistemas de reposição estabelecidos melhoram ainda mais a acessibilidade e a disponibilidade do produto. O uso crescente de plataformas de compras online e serviços de entrega em domicílio também está fortalecendo a conveniência de compra de bebidas lácteas embaladas, reforçando a posição dominante do canal.
O canal dentro do estabelecimento tem projeção de registrar o crescimento mais rápido, a um CAGR de 5,96% durante 2026–2031, apoiado pela demanda por bebidas lácteas servidas em cafés, restaurantes, hotéis e outros estabelecimentos de serviços de alimentação. A crescente integração do leite em bebidas à base de café, incluindo lattes, cappuccinos e milkshakes, está expandindo as ocasiões de consumo além do uso tradicional em casa. O iogurte líquido e outras bebidas lácteas prontas para servir oferecem opções convenientes para cardápios de serviços de alimentação, enquanto a demanda por bebidas personalizadas permite que os consumidores selecionem os tipos e formulações de leite preferidos. O desenvolvimento da cultura de café especial e a diversificação mais ampla do cardápio de bebidas devem criar oportunidades adicionais para bebidas à base de laticínios em ambientes fora de casa ao longo do período de previsão.
Análise Geográfica
Mercado de Bebidas à Base de Laticínios do Brasil
O Brasil manteve uma participação de 48,78% no mercado de bebidas à base de laticínios da América do Sul em 2025, sustentado por sua expressiva base de consumo de laticínios, pela consolidada indústria de processamento de leite e pela ampla integração de produtos lácteos na alimentação cotidiana. De acordo com o Departamento de Agricultura dos Estados Unidos (USDA), o Brasil foi o maior país consumidor de leite da América do Sul em 2025, com um consumo de aproximadamente 28,48 milhões de toneladas métricas[3]. Essa forte demanda doméstica fornece uma base sólida para leite embalado, leite aromatizado, iogurte para beber e outras bebidas à base de laticínios. A infraestrutura de pecuária leiteira e processamento do país sustenta a disponibilidade de leite cru, e os sistemas regionais de distribuição facilitam o acesso aos produtos nos mercados urbanos e rurais.
Mercado de Bebidas à Base de Laticínios do Chile
O Chile está projetado para ser o mercado de crescimento mais rápido da região, registrando um CAGR de 7,09% durante o período de 2026 a 2031. O crescimento é sustentado por avanços na produção leiteira doméstica, capacidades de processamento voltadas para exportação e pela evolução das preferências dos consumidores em direção a produtos lácteos diferenciados. Melhorias na produtividade das fazendas e nos sistemas de coleta de leite estão fortalecendo a base de fornecimento, enquanto o desempenho das exportações incentiva o investimento contínuo em padrões de processamento, qualidade dos produtos e fabricação de laticínios com valor agregado. A demanda por leite sem lactose, bebidas enriquecidas com proteínas, bebidas lácteas fermentadas e formatos embalados convenientes oferece oportunidades adicionais para a expansão do mercado. A infraestrutura de varejo do Chile e o interesse dos consumidores em qualidade nutricional e variedade de produtos também impulsionam a adoção de bebidas lácteas diferenciadas.
Mercados mais Amplos da América do Sul
A Argentina permanece um mercado importante, sustentada por sua consolidada tradição na pecuária leiteira, capacidades de processamento de leite e pelo consumo histórico de leite e outros produtos lácteos. A disponibilidade doméstica de leite cru fornece uma base para a produção de bebidas lácteas embaladas, enquanto a demanda por leite aromatizado, iogurte para beber e outras formulações com valor agregado cria oportunidades para a diversificação de produtos. A Colômbia e o Peru também contribuem para o desenvolvimento do mercado regional por meio da expansão do acesso ao varejo moderno, da evolução das preferências em alimentos e bebidas e do aumento da disponibilidade de produtos lácteos embalados. Os demais mercados da América do Sul oferecem oportunidades adicionais de demanda, embora as diferenças na produção leiteira, na infraestrutura de cadeia de frio e na penetração do varejo influenciem suas respectivas trajetórias de crescimento.
Cenário Competitivo
O mercado de bebidas à base de laticínios da América do Sul é moderadamente consolidado, com players multinacionais como Nestlé S.A., Danone S.A. e Groupe Lactalis S.A. competindo ao lado de fabricantes regionais como Vigor Alimentos S.A. e Mastellone Hermanos S.A. Essas empresas competem por meio de marcas lácteas estabelecidas, extensas redes de distribuição no varejo, capacidades de processamento e amplos portfólios que abrangem bebidas à base de leite, bebidas à base de iogurte e outros produtos lácteos. Sua força competitiva depende da manutenção da qualidade do produto, preços competitivos, aquisição confiável de leite e fortes relacionamentos com varejistas para garantir espaço nas prateleiras em toda a região.
A concorrência é cada vez mais impulsionada pela diferenciação de produtos, posicionamento nutricional e inovação em bebidas lácteas premium. Os fabricantes estão desenvolvendo bebidas fortificadas e de baixo teor de gordura, bebidas lácteas probióticas e fermentadas, e produtos projetados para atender à demanda por nutrição conveniente e bem-estar digestivo. A Nestlé, por exemplo, introduziu opções de leite com beta-caseína A2 com formulações sem lactose na Argentina, visando consumidores que buscam alternativas lácteas. Tal inovação permite que os fabricantes se expandam além das bebidas de leite convencionais, atraiam consumidores preocupados com a saúde e fortaleçam seu posicionamento em categorias de produtos de maior valor.
Parcerias estratégicas, eficiência de fabricação e alcance comercial expandido também estão moldando o cenário competitivo. As empresas estão fortalecendo as capacidades de produção e distribuição enquanto adaptam os portfólios de produtos às preferências locais. Shots probióticos premium, bebidas de baixo teor de gordura fortificadas e formulações de leite especializadas representam áreas potenciais de diferenciação, embora a extensão do investimento e a disponibilidade do produto variem por fabricante e mercado.
Líderes do Setor de Bebidas à Base de Laticínios na América do Sul
-
Danone S.A.
-
Nestlé S.A.
-
Groupe Lactalis S.A.
-
Mastellone Hermanos S.A.
-
Vigor Alimentos S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bebidas à Base de Laticínios da América do Sul Empresas cobertas neste relatório
- Danone S.A.
- Nestle S.A.
- Groupe Lactalis S.A.
- Mastellone Hermanos S.A.
- Vigor Alimentos S.A.
- Arcor S.A.I.C.
- SanCor Cooperativas Unidas Limitada
- Alpina Productos Alimenticios S.A. BIC
- Grupo Nutresa S.A.
- Cooperativa Nacional de Productores de Leche (CONAPROLE)
- Grupo Gloria S.A.
- Laticinios Bela Vista Ltda.
- Lacteos La Sibila S.A.
- Grupo Lala, S.A.B. de C.V.
- Fonterra Co-operative Group Limited
- FrieslandCampina N.V.
- Yakult Honsha Co., Ltd.
- Emmi AG
- General Mills, Inc.
- Chobani, LLC
Desenvolvimentos industriais recentes em Mercado de Bebidas à Base de Laticínios da América do Sul
- Julho de 2026: A Nestlé comprometeu BRL 540 milhões para modernizar sua planta de Araçatuba no estado de São Paulo até 2028. O investimento abrange melhorias de eficiência operacional, novas tecnologias e expansão da capacidade de produção para categorias de alto valor.
- Setembro de 2025: A Yakult Brasil lançou o Yakult Sabor Pêssego, a primeira variante de leite fermentado Lactobacillus casei Shirota com sabor de fruta no Brasil, com meta de 217.000 garrafas por dia por meio de canais de entrega em domicílio e varejo.
- Julho de 2025: A Cooperoeste introduziu iogurtes de frutas e vitaminas sob a marca Amanhecer Recreio, juntamente com novos produtos de iogurte, incluindo um iogurte com 15 g de proteína e um iogurte triplo zero sem açúcar, gordura ou lactose.
Escopo do Relatório do Mercado de Bebidas à Base de Laticínios na América do Sul
As bebidas à base de laticínios são produtos alimentares e de bebidas líquidas preparados principalmente a partir do leite de mamíferos ou subprodutos derivados do leite combinados com aromatizantes, adoçantes ou outros ingredientes funcionais. O Mercado de Bebidas à Base de Laticínios da América do Sul é segmentado por tipo de produto, teor de gordura, tipo de embalagem, canal de distribuição e geografia. Com base no tipo de produto, o mercado é segmentado em bebidas à base de leite, bebidas à base de iogurte, kefir e outros. Com base no teor de gordura, o mercado é segmentado em integral/gordo, baixo teor de gordura e desnatado/sem gordura. Com base no tipo de embalagem, o mercado é segmentado em caixas, garrafas, embalagens flexíveis, latas e outros. Com base no canal de distribuição, o mercado é segmentado em fora do estabelecimento e dentro do estabelecimento, com o canal fora do estabelecimento sendo ainda segmentado em supermercados/hipermercados, lojas de conveniência, lojas especializadas, lojas de varejo online e outros (venda automática e institucional). Com base na geografia, o mercado é segmentado em Brasil, Argentina, Chile, Colômbia, Peru e restante da América do Sul. O relatório fornece o tamanho do mercado e previsões em valor (USD) e volume (toneladas) para todos os segmentos mencionados.
Visão geral da segmentação
| Bebidas à Base de Leite |
| Bebidas à Base de Iogurte |
| Kefir |
| Outros |
| Integral/Gordo |
| Baixo Teor de Gordura |
| Desnatado/Sem Gordura |
| Caixas |
| Garrafas |
| Embalagens Flexíveis |
| Latas |
| Outros |
| Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Lojas Especializadas | |
| Lojas de Varejo Online | |
| Outros (Venda Automática, Institucional) | |
| Dentro do Estabelecimento |
| Brasil |
| Argentina |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo de Produto | Bebidas à Base de Leite | |
| Bebidas à Base de Iogurte | ||
| Kefir | ||
| Outros | ||
| Por Teor de Gordura | Integral/Gordo | |
| Baixo Teor de Gordura | ||
| Desnatado/Sem Gordura | ||
| Por Tipo de Embalagem | Caixas | |
| Garrafas | ||
| Embalagens Flexíveis | ||
| Latas | ||
| Outros | ||
| Por Canal de Distribuição | Fora do Estabelecimento | Supermercados/Hipermercados |
| Lojas de Conveniência | ||
| Lojas Especializadas | ||
| Lojas de Varejo Online | ||
| Outros (Venda Automática, Institucional) | ||
| Dentro do Estabelecimento | ||
| Por Geografia | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Peru | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para bebidas lácteas na América do Sul?
O mercado de bebidas lácteas da América do Sul tem previsão de crescer a um CAGR de 5,21% de 2026 a 2031, atingindo 11,14 bilhões de USD até 2031.
Qual categoria de produto lidera as vendas de bebidas lácteas na América do Sul?
As Bebidas à Base de Leite lideram a categoria com uma participação de 57,62% em 2025, apoiadas pelo consumo doméstico, demanda institucional e redes de distribuição UHT.
Qual categoria de bebidas lácteas está crescendo mais rapidamente?
As Bebidas à Base de Iogurte são a categoria de produto de crescimento mais rápido, com um CAGR projetado de 6,29% até 2031, apoiado pela demanda por opções de nutrição probiótica e conveniente.
Qual formato de embalagem deve crescer mais rapidamente?
As embalagens flexíveis (pouches) têm previsão de crescer a um CAGR de 6,88% até 2031, pois o enchimento asséptico em embalagens flexíveis apoia custos logísticos mais baixos e acesso mais amplo para processadores regionais.