
Tamanho e Participação do Mercado de Networking de Data Center da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
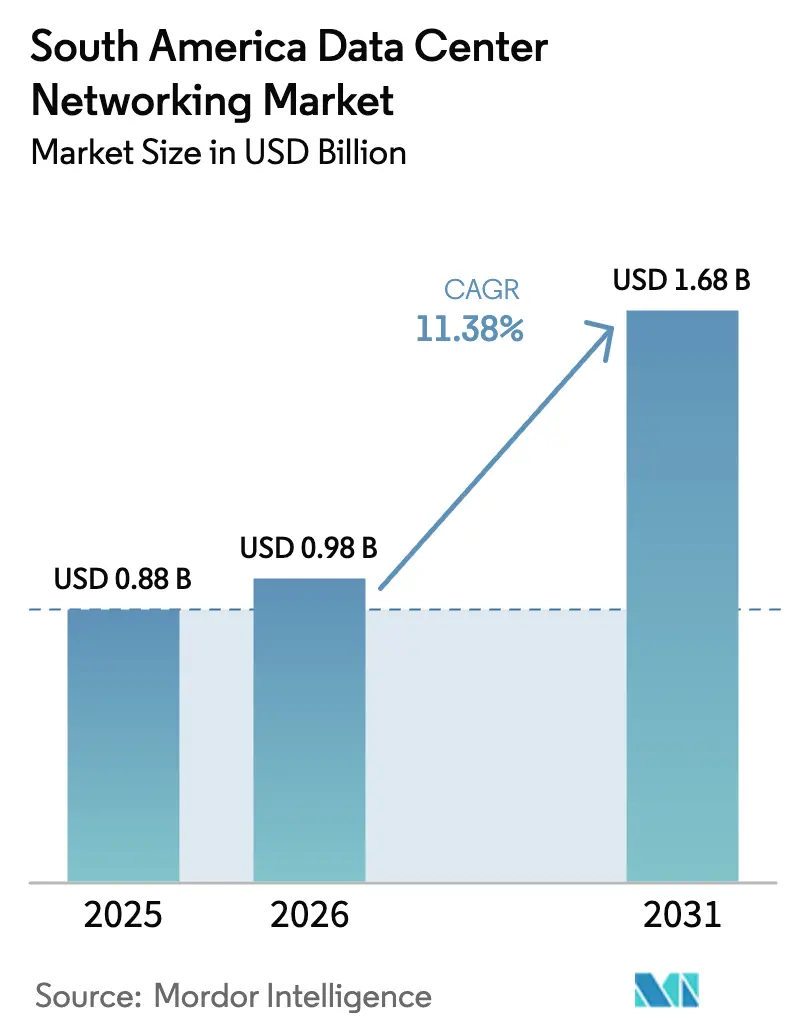
| Tamanho do mercado no ano base (2025) | 0.88 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.38 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Networking de Data Center da América do Sul por Mordor Intelligence
O tamanho do mercado de networking de data center da América do Sul deverá crescer de USD 0,88 bilhão em 2025 para USD 0,98 bilhão em 2026 e está previsto para atingir USD 1,68 bilhão até 2031, a um CAGR de 11,38% no período 2026-2031. Fluxos robustos de capital provenientes de provedores de nuvem hiperescalados, incentivos nacionais para instalações alimentadas por energias renováveis e a rápida adoção corporativa de arquiteturas híbridas e multinuvem alimentam esse crescimento sustentado. A adição de cabos submarinos ao longo das costas do Atlântico e do Pacífico fortalece a conectividade internacional, enquanto ecossistemas de redes abertas baseados em switches white-box e software SONiC impulsionam a eficiência de custos. Os fornecedores competem intensamente em torno de interconexões ópticas de alta largura de banda, automação de redes baseada em intenção e appliances de segurança integrados, à medida que organizações latino-americanas modernizam data centers para executar cargas de trabalho orientadas por IA. Políticas favoráveis à cadeia de suprimentos, como o regime de ex-tarifário do Brasil, facilitam os impostos de importação sobre equipamentos avançados de TIC, compensando a pressão de preços gerada pela volatilidade cambial regional e pelas estruturas tarifárias.
Principais Conclusões do Relatório
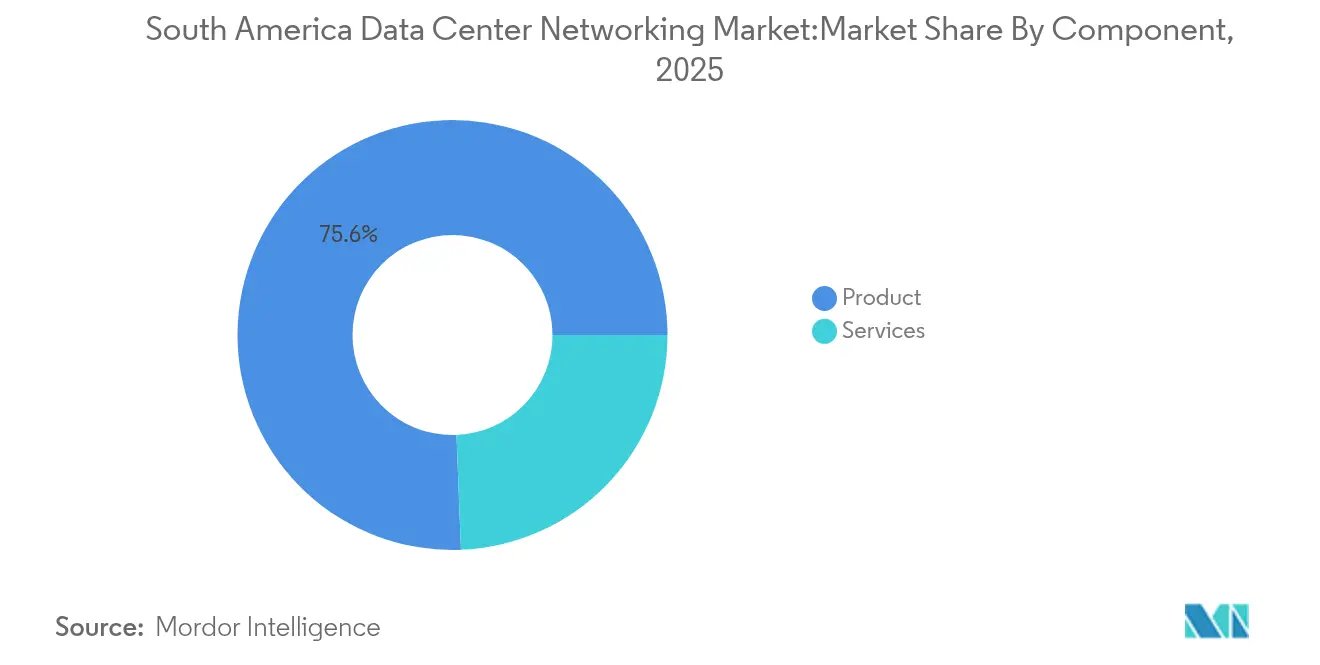
- Por componente, os Produtos retiveram 75,63% da receita de 2025, enquanto os Serviços estão projetados para expandir a um CAGR de 11,49% até 2031.
- Por usuário final, TI e Telecomunicações responderam por 36,89% da receita de 2025; Manufatura e Industrial está posicionada para o CAGR mais rápido de 11,88% até 2031.
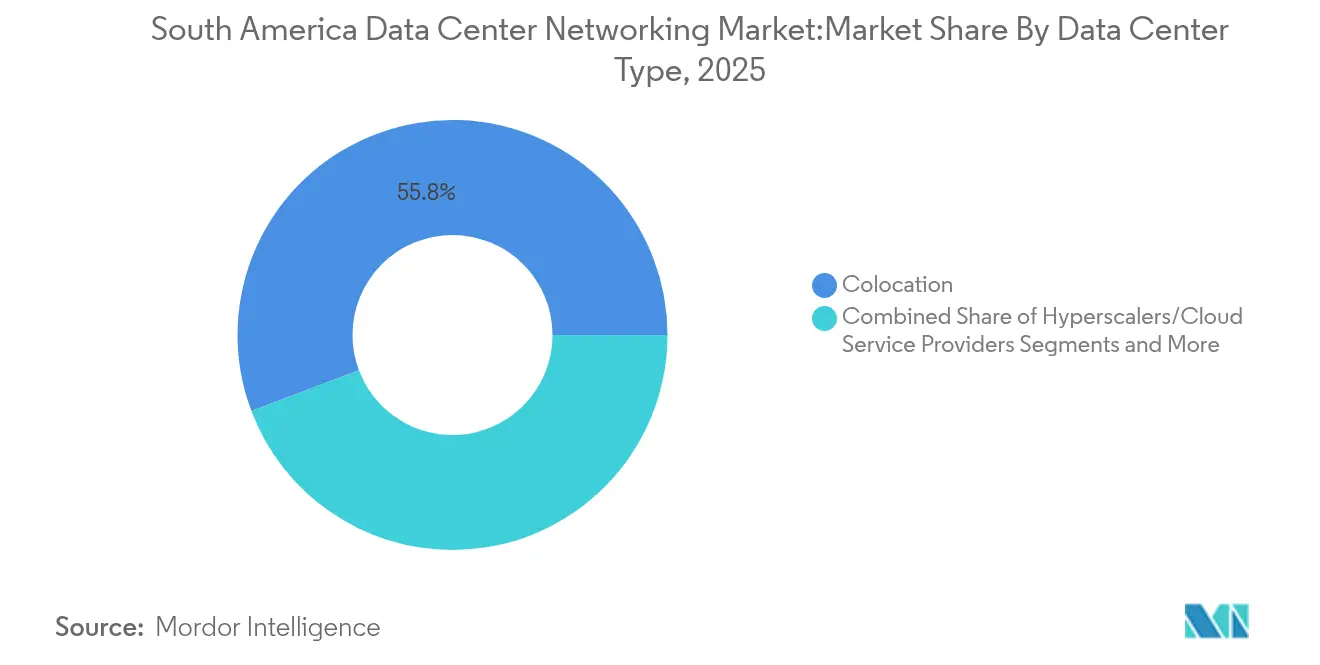
- Por tipo de data center, os sites de Colocation detinham 55,75% da capacidade de 2025; Hiperescaladores e Provedores de Serviços em Nuvem lideram o crescimento a um CAGR de 13,12% até 2031.
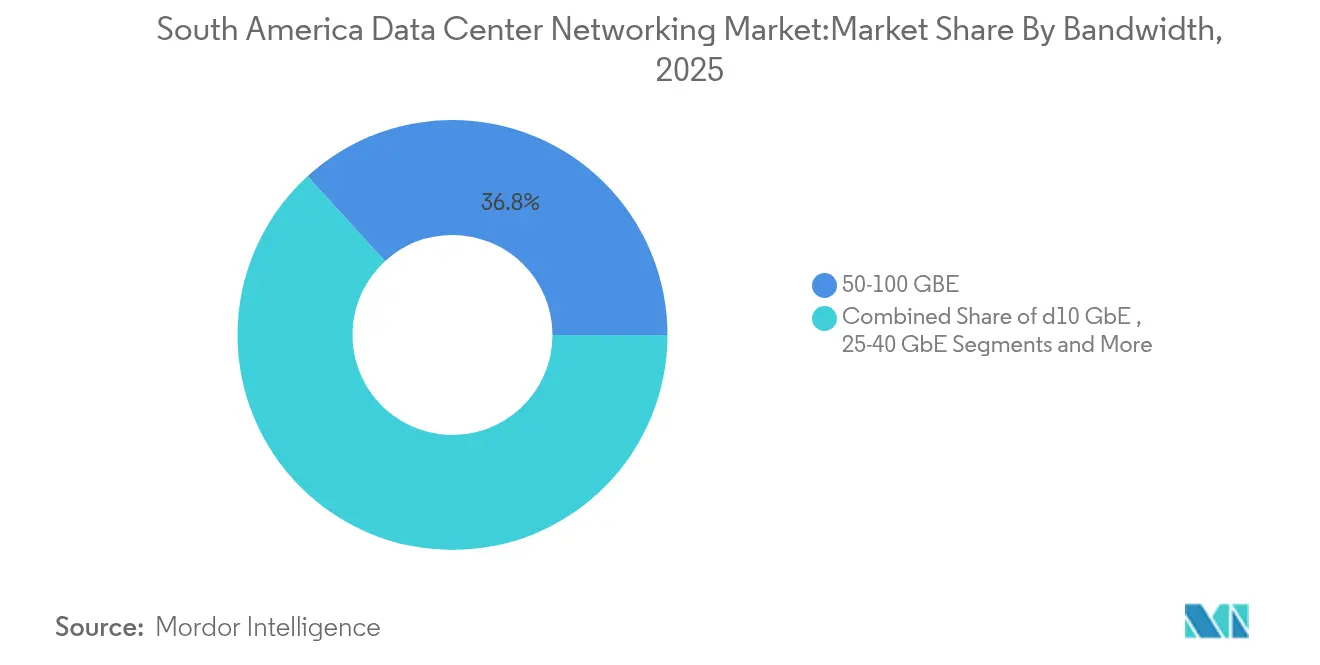
- Por largura de banda, 50-100 GbE liderou com 36,78% da participação do mercado de networking de data center da América do Sul em 2025, enquanto superior a 100 GbE está previsto para registrar um CAGR de 12,32% até 2031.
- Por País, o Brasil liderou com 25,08% da participação do mercado de networking de data center da América do Sul em 2025, enquanto a Argentina está prevista para registrar um CAGR de 11,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Necessidade crescente de armazenamento em nuvem e desempenho confiável de aplicações | +2.8% | Brasil, Chile, Colômbia, Argentina | Médio prazo (2-4 anos) |
| Aumento de ataques cibernéticos em empresas | +2.1% | Centros financeiros do Brasil e Argentina | Curto prazo (≤ 2 anos) |
| Proliferação de construções de data centers hiperescalados por provedores de nuvem globais | +3.2% | Brasil primário, Chile secundário | Médio prazo (2-4 anos) |
| Aumento de aterrisagens de cabos submarinos permitindo hubs costeiros de baixa latência | +1.8% | Brasil, Chile, Argentina | Longo prazo (≥ 4 anos) |
| Incentivos de energia renovável do Brasil para atualizações de networking ecológico | +1.1% | Nacional, clusters iniciais de São Paulo | Longo prazo (≥ 4 anos) |
| Adoção de redes abertas (white-box + SONiC) reduzindo o CAPEX | +1.5% | Brasil, Chile | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Necessidade crescente de armazenamento em nuvem e desempenho confiável de aplicações
As empresas estão migrando cargas de trabalho essenciais para plataformas de nuvem, o que aumenta os requisitos de throughput e latência nas instalações regionais. O programa do Banco Itaú de migrar todos os sistemas centrais para a nuvem até 2028 exemplifica o aumento da demanda, levando as operadoras a ativar novos links de 400G e 800G. A Cirion Technologies já demonstrou um comprimento de onda de portadora única de 1,6 Tb/s entre São Paulo e Santiago, provando que as redes dorsais ópticas conseguem manter-se à frente do tráfego da era da IA.[1]StockTitan, "Cirion Completes 1.6 Tb/s Trial," stocktitan.net O desempenho do armazenamento é igualmente vital para implantações híbridas que sincronizam repositórios locais e em nuvem em tempo real.
Aumento de ataques cibernéticos em empresas
As empresas latino-americanas registram agora 2.569 ataques por semana — 40% acima da média global —, levando os CISOs a adquirir firewalls de próxima geração, SD-WAN seguro e análise de ameaças com aumento de IA. A Mutual Ser EPS, uma seguradora colombiana, adotou os appliances FortiGate da Fortinet para fortalecer mais de 50 localidades de filiais que executam aplicações multinuvem.[2]Fortinet, "Mutual Ser EPS Secures Multi-Cloud," fortinet.com Os orçamentos estão mudando rapidamente; metade das empresas regionais destina entre USD 10 milhões e USD 49 milhões anualmente para controles de segurança cibernética
Proliferação de construções de data centers hiperescalados por provedores de nuvem globais
A Amazon está investindo USD 4 bilhões em uma nova região de nuvem no Chile, que entrará em operação em 2026, enquanto a AWS e a Microsoft combinadas investiram USD 4,5 bilhões em expansões brasileiras durante 2024.[3]BNamericas, "Banco Itaú Cloud Migration Roadmap," bnamericas.comCada implantação requer estruturas leaf-spine utilizando links de 25–100 GbE para computação geral e >100 GbE para clusters de IA, desencadeando ciclos de atualização de hardware de múltiplos anos em hotéis de operadoras e redes dorsais metropolitanas
Aumento de aterrisagens de cabos submarinos permitindo hubs costeiros de baixa latência
O cabo transpacífico do Google e o sistema SAC2 da Cirion estão elevando Valparaíso e Fortaleza a pontos de troca sensíveis à latência. Fortaleza agora hospeda 16 cabos ativos, permitindo que as operadoras ofereçam tempos de ida e volta inferiores a 60 ms para Miami, Luanda e Lisboa. Essas instalações implantam cruzamentos ópticos densos e monitoramento automatizado de fibra para lidar com picos de tráfego durante eventos de transmissão ao vivo e lançamentos de jogos.
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da complexidade de rede | −1.8% | Empresas do Brasil e Chile | Curto prazo (≤ 2 anos) |
| Altas tarifas de importação e CAPEX para equipamentos avançados | −2.3% | Argentina, Colômbia | Médio prazo (2-4 anos) |
| Escassez de engenheiros de redes especializados em automação | −1.6% | Em toda a região | Médio prazo (2-4 anos) |
| Regulamentações fragmentadas de soberania de dados | −1.4% | Multinacionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da complexidade de rede
Sobreposições de nuvem híbrida, microsegmentação leste-oeste e surtos de borda expõem lacunas de competências. As empresas que implantam controladores baseados em intenção enfrentam uma proliferação de APIs multifornecedor que sobrecarrega equipes enxutas de NOC. A falta de pessoal qualificado atrasa os cronogramas de adoção de 400G, infla a dependência de consultoria e limita a profundidade de automação alcançável.
Altas tarifas de importação e CAPEX para equipamentos avançados
Tarifas que elevam os custos em 8–20% para roteadores e switches leaf convencem operadores menores a estender os ciclos de vida em vez de adotar óptica de 800G. O programa de ex-tarifário do Brasil contrabalança parte dessa penalidade ao isentar 1.495 SKUs de TIC de impostos, acelerando a disponibilidade de NICs otimizados para IA que não são fabricados domesticamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Serviços Aceleram Apesar da Dominância do HardwareOs Produtos ancoraram 75,63% da receita de 2025, refletindo pesados gastos em switches, roteadores, transponders ópticos e appliances de segurança que formam a base de toda implantação no mercado de networking de data center. Os ciclos de atualização leaf–spine de Ethernet avançam de 25G/100G para a classe 400G, enquanto roteadores modulares integram SR-MPLS para automação simplificada de underlay. Os fornecedores sincronizam os roteiros de ASIC de switches com avanços em silicon merchant para atender aos orçamentos de latência de clusters de IA que executam RDMA sobre Ethernet Convergida. Os Serviços se expandem a um CAGR de 11,49%, impulsionados por controladores SDN gerenciados, automação de ciclo de vida e sobreposições zero-trust de alto nível para empresas sem competências internas. As divisões de consultoria de OEMs agrupam planos de rede como código mais treinamento no estilo DevNet que comprimem os prazos de implantação. Os MSPs regionais criam nichos ao fornecer handoffs de conectividade multinuvem e detecção e resposta gerenciada alinhadas à ISO 27001, garantindo conformidade em domicílios heterogêneos.


Por Usuário Final:
Manufatura Perturba a Liderança Tradicional de TITI e Telecomunicações mantiveram uma liderança de receita de 36,89% em 2025, à medida que as nuvens de telecomunicações virtualizaram fatias de rede central e plataformas de vídeo OTT armazenaram em cache nós próximos à borda. O setor bancário manteve armazenamentos de dados ativos multirregionais para atender a diretrizes de pagamento instantâneo, aumentando a demanda por portas MAC-sec de 100G criptografadas. Ainda assim, Manufatura e Industrial registra o CAGR mais rápido de 11,88%, pois as reformas da Indústria 4.0 exigem Ethernet determinística, Redes Sensíveis ao Tempo e gateways privados de 5G conectando CLPs a servidores de fog. Consórcios de mineração executam transporte tele-remoto por links URWB da Cisco com RTT abaixo de 10 ms, demonstrando anéis ópticos robustecidos que resistem a poços de alta vibração. Plantas automotivas lideram pilotos de redes abertas que aplicam telemetria agnóstica de fornecedor em gêmeos digitais de barramento CAN alimentando motores de controle de qualidade de IA em nuvem.
Por Tipo de Data Center:
Hiperescaladores Redefinem a Dinâmica do MercadoOs halls de Colocation compreenderam 55,75% da capacidade instalada em 2025 e permanecem essenciais para o peering metropolitano sensível à latência. As instalações neutras se diversificam com PPAs de energias renováveis e enclaves de nuvem soberana para proteger os dados de clientes regulamentados. Ainda assim, os hiperescaladores registram um CAGR de 13,12%, à medida que a Amazon, a Microsoft e o Google investem mais de USD 10 bilhões em regiões sul-americanas entre 2024-2025, projetando campi de múltiplos andares alimentados por redes de 25/50 kV. A participação do mercado de networking de data center para hiperescaladores se aproximará de 40,60% até 2031, à medida que os inquilinos buscam zonas de disponibilidade de nuvem previsíveis. O planejado AI City de 4,7 GW da Scala Data Centers em Porto Alegre dependerá de switches de tecido que fornecem 64 x 800G de portas por chassi para backplanes de malha NVLink que hospedam fazendas de inferência de LLM. Sites de borda e micro-modulares surgem ao longo das praias de aterrisagem de cabos, onde pods de <1 MW terminam óptica coerente de 800G em supernós IPoDWDM costeiros.
Por Largura de Banda:
Conectividade de Alta Velocidade Impulsiona a InovaçãoAs portas acima de 100 GbE exibem um CAGR de 12,32%, pois os clusters de treinamento percorrem troncos de 1,6 Tb/s por meio de óptica 800G DR4+. Por outro lado, 50-100 GbE continua sendo a maior fatia com 36,78%, dado seu equilíbrio entre preço por gigabit e compatibilidade retroativa. O tamanho do mercado de networking de data center para portas >100 GbE está previsto para atingir USD 624,37 milhões em 2031, sublinhando o impulso da IA e da HPC. A aceleração RoCE v2 e o transporte sem PFC moldam as decisões topológicas, enquanto o IPoDWDM consolida a óptica cinza para reduzir os envelopes de energia. Os links legados de ≤10 GbE persistem em DCs de filiais e segmentos de backup de arquivo que toleram maior sobreassinatura. As linhas intermediárias de 25-40 GbE sustentam implantações de borda onde as cargas de trabalho aumentam de forma imprevisível, mas permanecem menores do que os trabalhos de IA de DC principal.
Análise Geográfica
Mercado de Redes de Data Centers do Brasil
O Brasil liderou com 25,08% da participação no mercado de redes de data centers da América do Sul em 2025. O estado de São Paulo concentra 427,5 MW de capacidade ativa e outros 672 MW em construção ou planejamento, impulsionados por 2,7 bilhões de USD da Microsoft e 1,8 bilhão de USD da AWS. A lista de isenção fiscal ex-tarifária do Brasil acelera a adoção de ASICs de switches que de outra forma não estariam disponíveis no mercado doméstico, conferindo ao mercado de redes de data centers um amortecedor de custos durante as oscilações cambiais. Os 16 pontos de aterrissagem de cabos de Fortaleza transformam o Ceará em um ponto de troca de tráfego continental, reduzindo a latência de ida e volta para Miami a menos de 55 ms.
Mercado de Redes de Data Centers da América do Sul
O Chile emerge como candidato a hub de dados do Pacífico, respaldado pelo Plano Nacional de Data Centers de dezembro de 2024, que prevê 2,5 bilhões de USD em incentivos e aprovações ambientais aceleradas. A região de nuvem de Santiago da Amazon, avaliada em 4 bilhões de USD e com previsão de entrada em operação em 2026, se integrará ao cabo trans-Pacífico Topaz do Google para ancorar o comércio sensível à latência entre a América Latina e a Ásia. O IBX de Santiago da Equinix, no valor de 130 milhões de USD, diversifica ainda mais as opções de operadores e fomenta clusters de cache neutros com 100% de energia renovável. A Argentina tem previsão de registrar um CAGR de 11,02% até 2031. A rede nacional de saúde digital da Argentina, baseada no Red Hat OpenShift, escalou os volumes de transações em 15× em menos de dois anos, demonstrando a demanda por estruturas de camada subjacente escaláveis da Red Hat. O crescimento do fintech na Colômbia e as adições de fibra submarina impulsionam a adoção do MAC-sec AES-256 para conformidade regulatória, mesmo que a volatilidade do peso e os custos tarifários reduzam os orçamentos de capex dos ISPs menores. Ambas as nações trabalham na harmonização de estatutos de cibersegurança para atrair inquilinos multinacionais avessos à supervisão fragmentada.
Panorama regulatório
A América do Sul continua sendo um mosaico de estruturas de política tributária, de investimento e de dados que afetam o capex em redes de data center e o momento de implantação. No Brasil, o regime tributário ReData (PL 278/2026, com base na MP 1.318/2025) introduziu suspensões fiscais federais para determinados maquinários e insumos de construção usados em data centers, complementando a abordagem existente de ex-tarifário para importações de TIC e apoiando upgrades de comutação, roteamento e ópticos de maior throughput. O Chile opera sob o Plano Nacional de Data Centers 2024-2030, que inclui orientações técnicas para licenças críticas e ajuda a padronizar os requisitos de aprovação de projetos para novas construções e expansões de rede.
Considerações sobre conectividade transfronteiriça e localização também influenciam decisões de arquitetura de rede para locatários multinacionais. No Brasil, o Google tem defendido um marco regulatório unificado para cabos submarinos, incluindo apoio ao PL 270, vinculado a uma Política Nacional para Infraestrutura de Cabos Submarinos (PNICS), relevante para hubs costeiros e projetos com alta densidade de interconexão. Na Argentina, a discussão em torno do marco Super RIGI inclui requisitos de compra local e de desenvolvimento de fornecedores, posicionados para atrair investimentos de grande escala em data centers, o que pode adicionar etapas de conformidade que afetam a seleção de fornecedores, o sourcing e os prazos de entrega de equipamentos de rede avançados.
Cenário Competitivo
A concentração de mercado permanece moderada, à medida que fornecedores globais estabelecidos enfrentam pressões de comoditização de white-box. Cisco, Juniper e Arista dominam os pedidos de leaf-spine, mas o salto de receita de 27,6% da Arista para USD 2,005 bilhões no primeiro trimestre de 2025 sublinha a demanda por suas plataformas de 800G centradas em IA. A Juniper expande os planos de estrutura baseada em intenção Apstra para estates SONiC multifornecedor, enquanto a Cisco integra MAC-sec AES-256 em linha em ASICs de 51,2T e reporta USD 8,252 bilhões em receita das Américas no primeiro trimestre do ano fiscal de 2025.
A Dell Technologies conquista participação por meio de pacotes de redes abertas combinando PowerSwitch com SONiC, destacado pela implantação da SKY Brasil que reduziu os ciclos de provisionamento em 60%. A Fortinet aproveita o aumento de ameaças regionais ao convergir NGFW, SD-WAN e acesso à rede zero-trust em appliances acelerados por ASIC, como o FortiGate 70G lançado em fevereiro de 2025. A HPE combina interconexões Cray Slingshot com GPUs NVIDIA Blackwell em seu plano de IA Factory de junho de 2025 para clusters resfriados a líquido prontos para uso.
Líderes do Setor de Networking de Data Center da América do Sul
Cisco Systems Inc.
Huawei Technologies Co. Ltd.
Juniper Networks Inc.
Hewlett Packard Enterprise Development LP
Arista Networks Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Redes de Data Centers da América do Sul
- Cisco Systems Inc.
- Huawei Technologies Co. Ltd.
- Juniper Networks Inc.
- Hewlett Packard Enterprise Development LP
- Arista Networks Inc.
- Dell Technologies Inc. (Dell EMC)
- Extreme Networks Inc.
- Fortinet Inc.
- VMware Inc.
- NEC Corporation
- TP-Link Corporation Ltd.
- A10 Networks Inc.
- Radware Ltd.
- Moxa Inc.
- EdgeCore Networks Corp.
- Nokia Corp.
- FiberHome Telecommunication Technologies Co. Ltd.
- Check Point Software Technologies Ltd.
- Palo Alto Networks Inc.
- Ciena Corp.
- Mellanox Technologies Ltd. (NVIDIA)
- Super Micro Computer Inc.
- Ubiquiti Inc.
- NetScout Systems Inc.
- F5 Inc.

Oportunidades de mercado e perspectivas futuras
Programas de política e infraestrutura em andamento no Brasil, no Chile e na Argentina criam espaço para transporte óptico de alta velocidade, renovações de comutação spine-leaf e modernização da segurança de rede em novos campi e corredores de interconexão. O regime tributário ReData do Brasil e os mecanismos de ex-tarifário já estabelecidos reduzem os custos efetivos de insumos avançados de TIC e de data center importados, o que apoia a adoção mais rápida de comutação de classe 400G/800G e ópticas coerentes em instalações hyperscale e de colocation. No Chile, o Plano Nacional de Data Centers 2024-2030 e o ciclo de construção em torno de novas regiões de nuvem e hubs costeiros ligados a cabos apoiam malhas em escala metropolitana, DCI de nível carrier e ferramentas de operações automatizadas que ajudam a gerenciar a complexidade à medida que as redes crescem.
Um segundo grupo de oportunidades está se formando em torno da conectividade neutra e do fortalecimento da cadeia de suprimentos local, reduzindo o atrito de implantação em arquiteturas multissite e transfronteiriças. O plano anunciado pela Conecta Infra de investir 350 milhões de dólares para implantar 6.000 km de fibra neutra até 2028, interconectando os principais hubs de data center na Argentina, no Chile e no Brasil, apoia a demanda por interconexões ópticas, IPoDWDM e roteamento inter-DC seguro em grande escala. No lado da oferta, a Corning está avançando para estabelecer produção local de soluções de fibra pré-conectorizada no Brasil, melhorando a disponibilidade para implantações de data center no Brasil, na Colômbia, na Argentina e no Peru. Investimentos em campus, como o projeto GRU10 da Ada Infrastructure na região metropolitana de São Paulo (R$ 2,7 bilhões planejados até 2030), também expandem a demanda endereçável por comutação, roteamento, cabeamento estruturado e appliances de segurança entregues com serviços de integração e gerenciados.
Recent Industry Developments in Mercado de Redes de Data Centers da América do Sul
- Julho de 2026: A Huawei inaugurou uma nova região da Huawei Cloud no Chile para apoiar serviços de IA, com relatos que citam uma meta de cerca de 20 ms de latência doméstica. Essa expansão aumenta os requisitos para malhas leaf-spine de alta capacidade, DCI e controles de segurança dentro das fronteiras nacionais, apoiando a adoção de nuvem por empresas e pelo setor público na região.
- Junho de 2026: A Huawei relatou a expansão de sua capacidade de data center na Argentina para atender à demanda por serviços de nuvem e IA, enquanto continua avaliando presença adicional no país. A capacidade adicionada aumenta a demanda de curto prazo por comutação de alta largura de banda, interconexões ópticas e operações automatizadas, à medida que os operadores escalam o tráfego leste-oeste para cargas de trabalho orientadas a IA.
- Março de 2026: A Conecta Infra anunciou um investimento de 350 milhões de dólares para implantar cerca de 6.000 km de fibra até 2028, visando interconectar os principais hubs de data center na Argentina, no Chile e no Brasil. O backbone neutro amplia as opções de conectividade inter-DC de baixa latência e apoia arquiteturas multicloud que dependem de transporte metropolitano e de longa distância resiliente.


Mercado de Redes de Data Centers da América do Sul Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange equipamentos de rede, software e serviços relacionados que são implantados em data centers para conectar servidores, armazenamento e redes externas, e para operar, proteger e gerenciar o tráfego nesses ambientes na América do Sul.
Exclusões de escopo: excluímos redes corporativas de campus que não sejam implantadas para um ambiente de data center, e excluímos equipamentos de rede core de operadoras de telecomunicações que não sejam vendidos para uso em data centers.
Visão geral da segmentação
- Por Componente
- Produtos
- Switches Ethernet
- Roteadores
- Rede de Área de Armazenamento (SAN)
- Controladores de Entrega de Aplicações (ADC)
- Appliances de Segurança de Rede
- Controladores de Redes Definidas por Software (SDN)
- Interconexões Ópticas
- Serviços
- Instalação e Integração
- Treinamento e Consultoria
- Suporte e Manutenção
- Serviços de Rede Gerenciados
- Produtos
- Por Usuário Final
- TI e Telecomunicações
- Serviços Bancários, Financeiros e de Seguros (BFSI)
- Governo e Defesa
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura e Industrial
- Outros Usuários Finais
- Por Tipo de Data Center
- Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem
- Data Centers de Borda/Micro
- Por Largura de Banda
- Menor ou Igual a 10 GbE
- 25-40 GbE
- 50-100 GbE
- Maior que 100 GbE
- Por País
- Brasil
- México
- Argentina
- Restante da América do Sul
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para construir o cenário de demanda inicial e estabelecer o contexto de cada país antes da finalização do modelo. Revisamos indicadores públicos diretamente relacionados à atividade de construção de data centers e a upgrades de rede, de modo que o trabalho de dimensionamento parte de sinais mensuráveis, e não de suposições vagas.
As fontes foram extraídas de referências confiáveis e sem paywall, como estatísticas da ITU, séries macroeconômicas do Banco Mundial, órgãos reguladores nacionais de telecomunicações e ministérios digitais em toda a região, portais de estatísticas aduaneiras e de comércio, e publicações de reguladores de energia ou operadores de rede elétrica que refletem grandes adições de carga. Também utilizamos registros corporativos, apresentações de resultados, apresentações a investidores e coberturas de imprensa confiáveis para calibrar os ciclos de capex, e então validamos sinais selecionados no nível das empresas por meio de assinaturas pagas de dados financeiros e notícias corporativas, além de uma base de dados de patentes paga para verificações direcionais. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos públicos também foram usados para coleta, verificações cruzadas e esclarecimentos.
Entrevistas e Pesquisas Primárias
Utilizamos entrevistas com especialistas e pesquisas com operadores de data centers, distribuidores de equipamentos de rede, integradores, equipes de infraestrutura em nuvem e gestores de tecnologia corporativa na América do Sul. Seu feedback testa o mix de equipamentos, o cronograma de substituição, a demanda de largura de banda, a adesão a serviços e as premissas de precificação, além de ajudar a fechar lacunas nos registros públicos de comércio e capacidade. Respostas conflitantes são revisadas antes da análise final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 20% |
| Nível médio: 46% | Líderes funcionais/de unidade: 31% |
| Empresas menores: 25% | Gerentes: 49% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma reconstrução top-down dos gastos em rede de data center, vinculando a base ativa e planejada de data centers a arquiteturas de rede típicas e a ciclos de renovação em toda a região. Para cada grupo de países, mapeamos sinais de construção e upgrade e, em seguida, aplicamos premissas de mix para comutação ethernet, roteamento, redes de armazenamento, entrega de aplicações e serviços. Essas premissas de mix só são finalizadas após o alinhamento da intensidade de implantação e do mix de produtos.
As principais entradas usadas no modelo incluem o ritmo de entrada de nova capacidade de data center em operação, as expectativas de densidade de servidores e armazenamento, a migração de velocidade de portas (como de 10G para 25G e 100G), a movimentação do preço médio de venda por classe de largura de banda, e a proporção de projetos direcionados por integradores versus aquisição direta. Também acompanhamos a dependência de importações e a movimentação cambial como ajustadores práticos, pois grande parte do equipamento é comercializada e tipicamente precificada em USD. A previsão é construída usando análise de cenários apoiada por uma sobreposição leve de regressão multivariada, na qual fatores como adições de capacidade, sinais de adoção de nuvem e ciclos de substituição são testados e, então, reconciliados com o que os entrevistados esperam para orçamentos e prazos de entrega.
Aproximações bottom-up seletivas são usadas para validar e ajustar os totais, como o ASP amostrado multiplicado por volumes unitários estimados de portas de switches e interfaces de roteadores, além de verificações de canal sobre taxas de anexação de serviços. Quando a visibilidade por país ou canal é limitada, a lacuna é tratada por meio de alocação baseada em proporções, ancorada em indicadores de demanda observados, e depois é reverificada durante a etapa de validação.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em múltiplas etapas para que os totais permaneçam consistentes com sinais independentes. Comparamos os resultados do modelo com cronogramas de comissionamento de data centers, fluxos comerciais de categorias de equipamentos relevantes e faixas de preços observadas por classe de largura de banda, e então investigamos qualquer oscilação abrupta que não corresponda aos padrões de instalação.
Antes da aprovação final, o modelo passa por uma revisão interna por pares, seguida de um novo contato direcionado com os respondentes quando uma premissa-chave altera significativamente o mercado. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando grandes anúncios de construção, mudanças de política relacionadas a importações ou movimentos cambiais súbitos alteram o comportamento de compra. Pouco antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais recente, que ainda assim remonta a etapas repetíveis.
Estimativa da Mordor Intelligence para o Mercado de Redes de Data Center na América do Sul em Comparação com Outras Estimativas Publicadas
As estimativas publicadas para este mercado podem parecer bastante distantes entre si, pois os gastos contabilizados nem sempre são definidos da mesma forma, mesmo quando o título do mercado parece semelhante. As diferenças também surgem de como a precificação em USD é tratada durante períodos de volatilidade cambial, e de se a estimativa se apoia mais em sinais baseados em embarques ou em padrões de renovação da base instalada.
Na América do Sul, as maiores discrepâncias geralmente aparecem em relação ao que é incluído em serviços, se os serviços de rede gerenciados são contabilizados dentro do número principal, e o quanto de rede corporativa adjacente é incorporado aos gastos com data centers por meio de canais compartilhados. Outra divergência decorre da rapidez com que se assume que as portas de 25G e 100G substituem velocidades mais antigas, o que pode alterar tanto os volumes unitários quanto as trajetórias de ASP no mesmo ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,88 bilhão de dólares (2025) | |
| Consultoria Regional A | 1,06 bilhão de dólares (2025) | Este número parece incluir uma categoria de serviços mais ampla, especialmente operações de rede gerenciadas, e também pode incorporar parte da comutação corporativa não relacionada a data centers, vendida pelos mesmos canais de distribuição. |
| Associação do Setor B | 0,74 bilhão de dólares (2025) | Esta estimativa parece focar principalmente em embarques de hardware e em um conjunto mais restrito de tipos de dispositivos de rede, o que pode subestimar os gastos com integração, suporte e manutenção. |
Entre os três números, a variação é melhor explicada pelo controle de escopo em relação a serviços e pelo momento em que a migração de velocidade de portas é considerada no modelo, com serviços gerenciados e redes corporativas não relacionadas a data centers mantidas fora do escopo, uma etapa de filtragem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de networking de data center da América do Sul?
O mercado está avaliado em USD 0,98 bilhão em 2026 e está projetado para atingir USD 1,68 bilhão até 2031.
Qual segmento de componente está crescendo mais rapidamente?
Os Serviços estão se expandindo a um CAGR de 11,49%, impulsionados por SDN gerenciado, consultoria de automação e terceirização para suprir lacunas de competências.
Por que os usuários de Manufatura e Industrial estão adotando soluções de networking de data center rapidamente?
As iniciativas da Indústria 4.0, os loops de controle de ultrabaixa latência e as implantações de 5G privado impulsionam a Manufatura e Industrial em direção a um CAGR previsto de 11,88%.
Qual camada de largura de banda deve dominar até 2031?
Os links acima de 100 GbE, vinculados a cargas de trabalho de IA e HPC, registrarão um CAGR de 12,32%, embora 50-100 GbE continue sendo a maior participação durante o horizonte de previsão.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia em todas as regiões, divididos por componente, tier e tamanho da instalação.
- Mercado de Data Centers Hyperscale da América do Sul Sites hyperscale na América do Sul, divididos por tipo de instalação, componente e nível (tier).
- Mercado de Construção de Data Center da América do Sul Construção da América do Sul, dividida por tier.
- Mercado de Servidores para Data Centers da América do Sul Servidores da América do Sul, divididos por dimensão da instalação e tier.
- Mercado de Energia de Data Center da América do Sul Demanda por sistemas de energia na América do Sul, abrangendo infraestrutura de energia, usuário final e faixa de capacidade de energia.
- Mercado de Data Centers de Inteligência Artificial (IA) da América do Sul Procura de instalações de IA na América do Sul, abrangendo tipo de instalação, componente e tier.
- Mercado de Data Centers de Inteligência Artificial (IA) da América do Norte Instalações de IA na América do Norte, divididas por tipo de instalação, componente e nível.



