
Análise do Mercado de Wearables Inteligentes por Mordor Intelligence
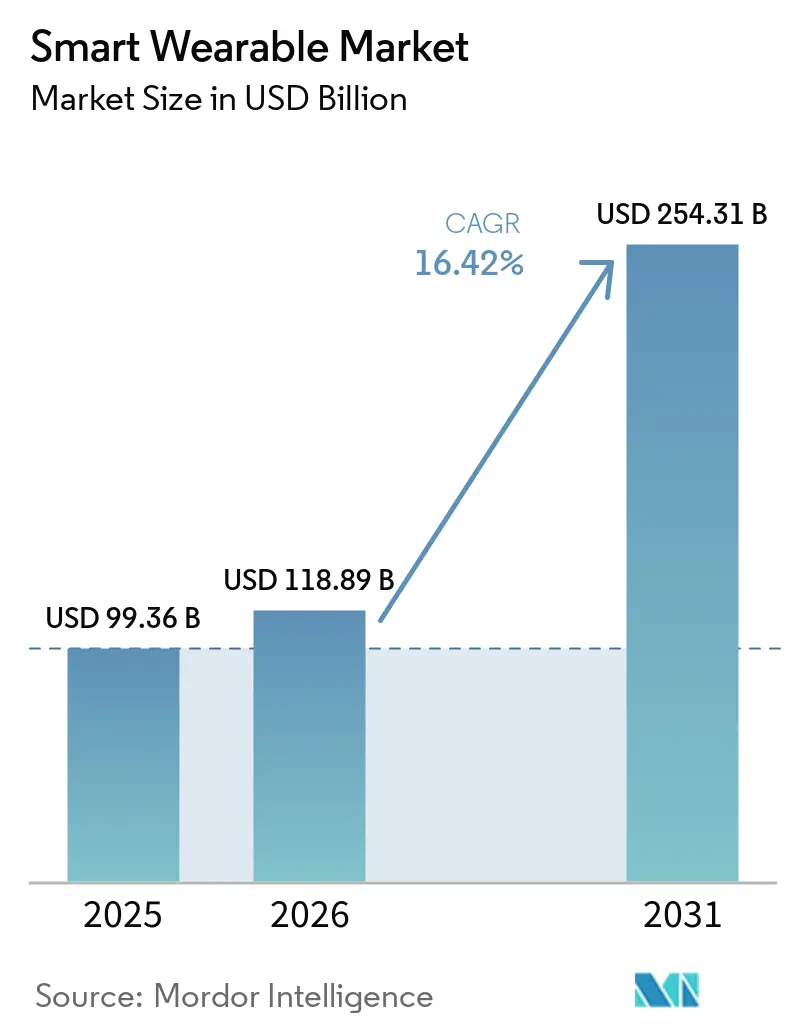
O tamanho do mercado de smart wearable foi avaliado em 118,9 bilhões de USD em 2026 e estima-se que cresça de 138,4 bilhões de USD em 2027 para atingir 288,2 bilhões de USD até 2032, a um CAGR de 15,8% durante o período de previsão (2027-2032).
O crescimento dos wearables depende da transformação de medições em funções úteis de condicionamento físico e clínicas, com os smartwatches ancorando relações contínuas entre dispositivo e aplicativo. Os subsídios de compra da China e as vias de pagamento clínico dos EUA ampliam o acesso por meio de canais distintos para consumidores e para o setor médico. Insights pagos e a capacidade de manutenção dos dispositivos ampliam a proposta dos fornecedores além da venda inicial de hardware, tornando a utilidade contínua comercialmente relevante. As condições de transferência de dados oneram os aplicativos vinculados à nuvem, e as soluções de segurança de baterias podem reduzir a capacidade, de modo que a receita de insights e assinaturas dos fornecedores depende do tratamento legal dos dados e do desempenho confiável das baterias.
Principais Conclusões do Relatório
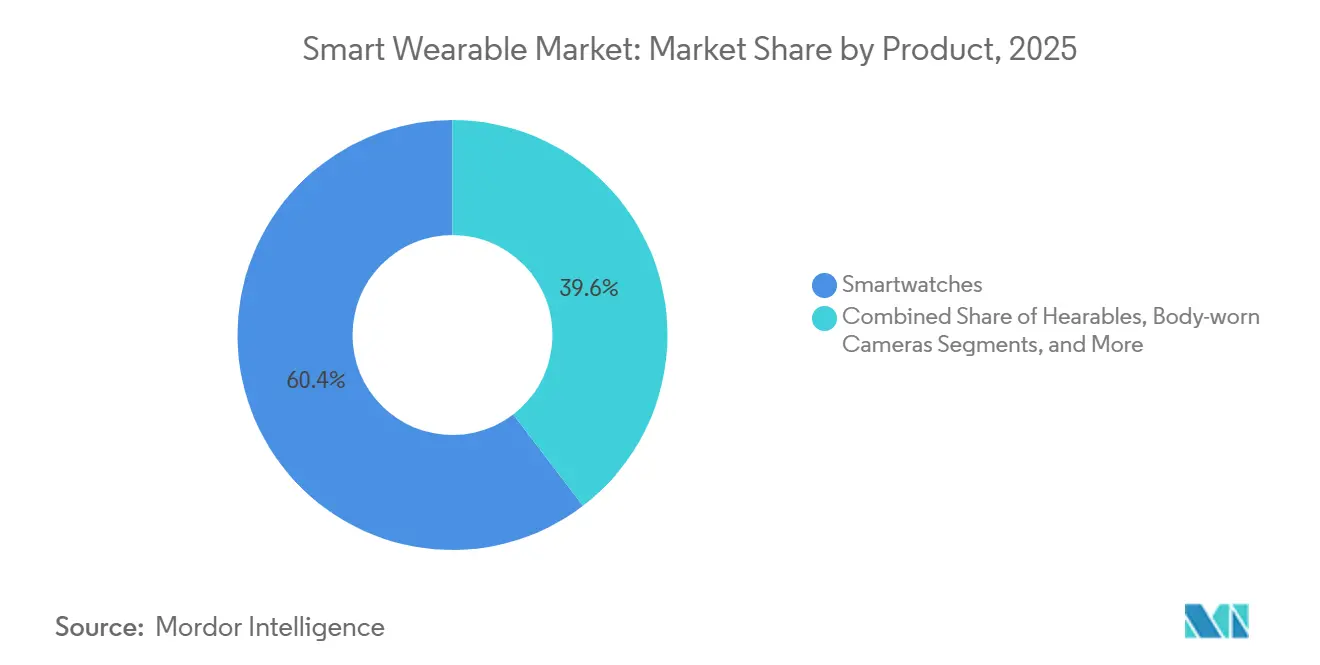
- Por produto, os smartwatches detinham 60,51% da participação no mercado de wearables inteligentes em 2026, enquanto os anéis inteligentes e joias estão previstos para crescer mais rapidamente, a um CAGR de 16,6% durante 2027-2032.
- O hardware liderou a composição de componentes com uma participação de 71,02% no tamanho do mercado de wearables inteligentes em 2026, com serviços e assinaturas previstos para crescer mais rapidamente, a um CAGR de 16,5% durante 2027-2032.
- Entre as tecnologias de conectividade, Bluetooth e BLE responderam por 67,9% da receita no mercado de wearables inteligentes em 2026, enquanto o 5G independente está previsto para liderar o crescimento a um CAGR de 17,2% durante 2027-2032.
- Eletrônicos de consumo e estilo de vida lideraram o uso final com 37,99% da receita em 2026, enquanto os usos em saúde e medicina estão previstos para crescer mais rapidamente, a um CAGR de 16,6% durante 2027-2032.
- As lojas virtuais de marcas e marketplaces detinham 55,71% da participação no mercado de wearables inteligentes na receita de distribuição em 2026 e estão previstos para crescer mais rapidamente, a um CAGR de 16,5% durante 2027-2032.
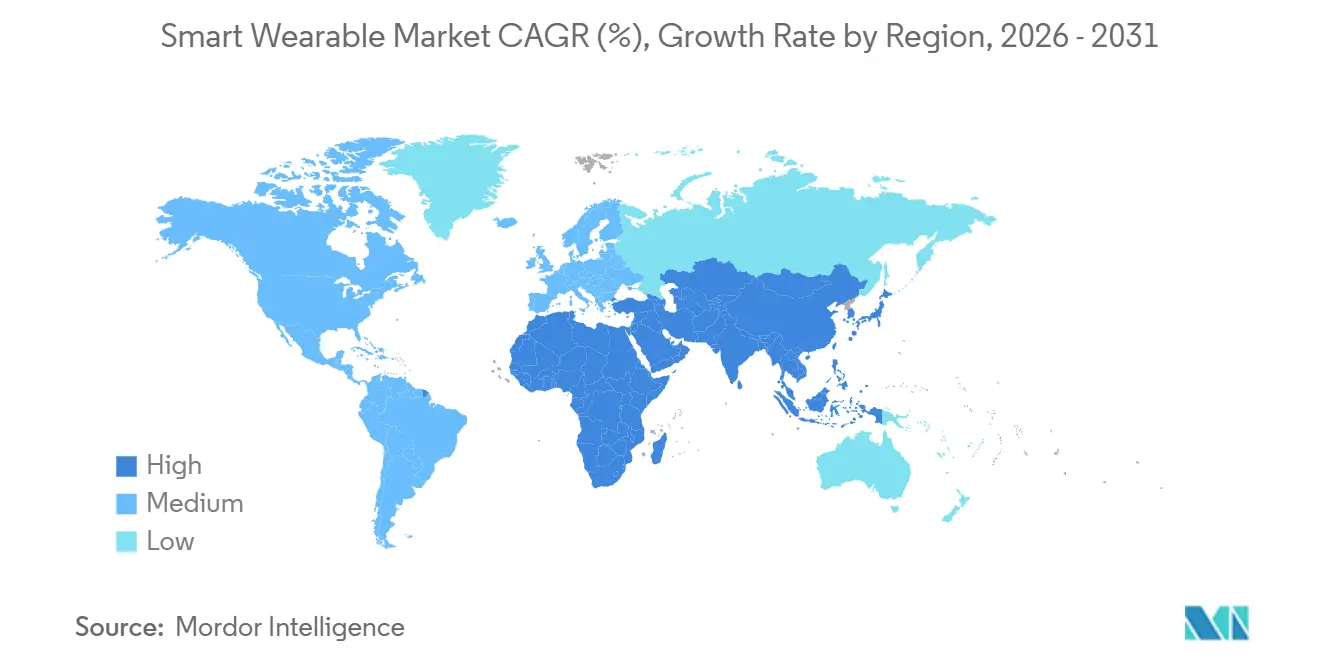
- A Ásia-Pacífico liderou geograficamente com 35,29% da receita em 2026 e está prevista para crescer mais rapidamente, a um CAGR de 16,9% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Consciência de Saúde e Bem-Estar entre os Consumidores | +8.8% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Programas Corporativos de Bem-Estar Digital Impulsionando Subsídios para Dispositivos | +2.2% | Estados Unidos da América | Curto prazo (≤ 2 anos) |
| Wearables Aprovados por Seguradoras para Monitoramento Cardíaco Remoto na América do Norte | +3.5% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Subsídios para Smartwatches da China no Âmbito do Programa de Compra de Produtos Digitais e Inteligentes de 2026 | +4.5% | República Popular da China | Curto prazo (≤ 2 anos) |
| Ascensão dos Wearables com IA Integrada ao Chip Voltados ao Monitoramento Contínuo de Glicose Sem Agulhas | +0.4% | Longo prazo (≥ 4 anos) | |
| Aquisições de Exoesqueletos para Defesa no Âmbito do Programa de Letalidade do Soldado dos Estados Unidos | +0.3% | Estados Unidos da América | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Consciência de Saúde e Condicionamento Físico Entre os Consumidores
A demanda por condicionamento físico pode ser sustentada pelo valor que um wearable oferece em atividades de exercício registradas, refletindo as tendências do mercado de wearables inteligentes em direção ao rastreamento de atividades e insights personalizados. Os usuários do Garmin Connect realizaram 8% mais atividades por usuário em 2025 do que em 2024, com base em dados de atividade de usuários de smartwatches Garmin em todo o mundo. Corrida, caminhada, ciclismo, treinamento de força e cardio indoor foram as 5 principais atividades nessa população. Na pesquisa da Rock Health realizada em dezembro de 2025, 35% dos proprietários de wearables nos EUA utilizaram seus dispositivos para rastrear atividade física. Esse uso recorrente de exercícios oferece mais ocasiões para que atualizações e insights pagos demonstrem valor, tornando os proprietários existentes um grupo específico de demanda para os fornecedores.
Programas Corporativos de Bem-Estar Digital que Impulsionam Subsídios para Dispositivos
Os benefícios de bem-estar para funcionários criam uma rota de vendas de dispositivos na qual o plano de saúde participa do financiamento de uma compra individual. O Cleveland Clinic Employee Health Plan oferece aos membros um crédito único de 115 USD por meio de seu portal Healthy Choice para a compra de um dispositivo de atividade. O crédito é limitado a um por membro e não pode ser transferido para outra pessoa. A redução do custo do dispositivo para o membro oferece ao plano uma forma direta de incentivar a participação no rastreamento de atividades e apoiar o crescimento do mercado de wearables inteligentes por meio de benefícios patrocinados pelo empregador. O volume proveniente desse plano é, portanto, limitado pelo número de membros inscritos que ainda não utilizaram o crédito, e não pela frequência com que os proprietários existentes realizam atualizações.
Wearables Aprovados por Seguradoras para Monitoramento Cardíaco Remoto na América do Norte
A cobertura de seguros pode transformar um episódio de monitoramento prescrito em uso de dispositivo financiado, vinculando a demanda por wearables à elegibilidade clínica. A política Medicare da Noridian ampliou a cobertura para monitores cardíacos temporários fixados à pele para serviços a partir de 21 de junho de 2026, dentro de suas jurisdições administrativas listadas nos EUA. A cobertura se aplica apenas a testes diagnósticos ou avaliação de beneficiários ativamente tratados com medicação antiarrítmica.[1] Esses dispositivos registram temporariamente a atividade elétrica do coração por períodos de monitoramento de até 30 dias. Esse uso baseado em episódios oferece aos fornecedores um mecanismo de demanda vinculado a uma tarefa diagnóstica específica, e não ao ciclo de atualização discricionária de um consumidor. Dentro das jurisdições da Noridian, o volume de um fornecedor segue, portanto, o número de beneficiários que atendem a essa indicação clínica, e não a demanda do varejo.
Subsídios para Smartwatches da China no Âmbito do Programa de Compra de Produtos Digitais e Inteligentes de 2026
Os subsídios de compra reduzem o pagamento do consumidor necessário para adquirir um wearable, conferindo aos dispositivos qualificados uma vantagem de acessibilidade. O programa chinês de compra de produtos digitais e inteligentes entrou em vigor em 1º de janeiro de 2026, abrangendo smartwatches e pulseiras entre 4 categorias de produtos elegíveis. Para compras individuais qualificadas, o apoio equivale a 15% do preço de venda, sujeito a limites de preço e subsídio e a um item por categoria por consumidor. De janeiro a agosto de 2026, o programa apoiou 108 milhões de itens de produtos digitais e inteligentes em suas categorias combinadas.[2] Essa participação torna o programa um canal substancial para compras de consumidores apoiadas por políticas públicas. Os limites de elegibilidade tornam o posicionamento do produto relevante, favorecendo faixas de preço qualificadas em detrimento da suposição de que todo dispositivo premium recebe suporte equivalente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Transferência de Dados Transfronteiriça que Limitam Aplicativos Complementares em Nuvem na Europa | -1.4% | Espaço Econômico Europeu, Reino Unido e Suíça | Médio prazo (2-4 anos) |
| Preocupações com Fuga Térmica em Baterias de Alta Densidade em Smartwatches Ultrafinos | -1.1% | Reino Unido da Grã-Bretanha e Irlanda do Norte | Curto prazo (≤ 2 anos) |
| Custos de Litígio de Licenciamento de Patentes para Smart Rings Baseados em Gestos | -0.8% | Estados Unidos da América | Médio prazo (2-4 anos) |
| Baixo ARPU na América do Sul Limitando a Implantação de Wearables 5G Standalone | -0.6% | República do Chile | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Transferência de Dados Transfronteiriça que Limitam Aplicativos Complementares em Nuvem na Europa
Os serviços de wearables conectados à nuvem enfrentam um ônus de integração quando dados pessoais são transferidos para fora do EEE. O GDPR exige que as transferências para fora do EEE atendam às condições do Capítulo V, além de suas regras gerais de processamento. O Garmin Connect Developer Program aplica cláusulas contratuais padrão às transferências de origem do EEE para países sem uma decisão de adequação, dando suporte a serviços prestados por meio de sites ou aplicativos móveis. Dependendo da API utilizada, essas transferências podem incluir dados de saúde e ocorrer de forma contínua. A análise do mercado de wearables inteligentes destaca uma dependência de conformidade para a entrega de aplicativos, pois uma conexão de dispositivo funcional por si só não pode estabelecer que a transferência associada atende às suas condições legais. Condições adicionais de transferência podem aumentar o trabalho de integração para desenvolvedores dependentes do fluxo de dados e atrasar o lançamento de serviços complementares até que a base legal esteja estabelecida.
Preocupações com Fuga Térmica em Baterias de Alta Densidade em Smartwatches Ultrafinos
Restrições de segurança podem reduzir o desempenho utilizável de um wearable quando a correção do risco exige a limitação de sua bateria. Em novembro de 2025, a autoridade de segurança de produtos do Reino Unido informou que as baterias do Fitbit Sense e do Versa 3 podem superaquecer durante o uso normal e causar queimaduras no pulso quando usados.[3] A autoridade constatou que os produtos não atendiam aos requisitos do Regulamento Geral de Segurança de Produtos de 2005. A Fitbit LLC iniciou uma atualização de firmware de redução de capacidade em janeiro de 2025, com os dispositivos afetados passando por uma redefinição de fábrica até a instalação, caso os proprietários não atualizassem manualmente. Os proprietários afetados enfrentaram, portanto, menor capacidade de bateria como custo da redução de um risco de queimadura encontrado durante o uso normal.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Escala de Smartwatches e Modelos de Assinatura para RingsOs smartwatches responderam por uma participação de 60,51% do tamanho do mercado de smart wearable em 2026, tornando-os o maior segmento. A Garmin afirmou que seus dados do Connect de 2025 vieram de dezenas de milhões de relógios Garmin usados em todo o mundo. Esse alcance específico do produtor demonstra uma grande relação entre relógio e aplicativo, o que pode dar a funções adicionais um público que vai além dos compradores de um único lançamento de dispositivo. Adições de aplicativos compatíveis podem estender a vida comercial de um relógio entre compras de hardware, oferecendo ao seu fornecedor uma forma de manter o relacionamento com o proprietário após a venda original.
Os smart rings e joias têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 16,6% durante 2027-2032. A ŌURA afirmou ter vendido 3,6 milhões de rings nos 12 meses anteriores a 3 de setembro de 2026. Nessa data, a empresa também reportou aproximadamente 5 milhões de membros pagantes assinando métricas de saúde mais amplas. A combinação de vendas de dispositivos e assinatura paga oferece ao formato relações comerciais tanto transacionais quanto recorrentes, ampliando as formas pelas quais um fornecedor pode obter receita com o uso. Uma contagem de membros pagantes acima das vendas anuais de unidades de rings confere relevância comercial à retenção além das novas transações de hardware do ano.



Por Componente:
Hardware Lidera enquanto Serviços Ampliam a MonetizaçãoO hardware representou uma participação de 71,02% do mercado de smart wearable em 2026, tornando-o o maior segmento. A Garmin reportou vendas líquidas não auditadas do segmento de Fitness de 2,36 bilhões de USD para as 52 semanas encerradas em 27 de dezembro de 2025. A ŌURA reportou vendas acumuladas de 5,5 milhões de rings em setembro de 2025. O software e as assinaturas vinculados ao dispositivo precisam que o hardware esteja nas mãos do usuário, portanto, a distribuição de unidades físicas cria o ponto de entrada para uma relação comercial recorrente separada.
Serviços e assinaturas têm previsão de ser o segmento de crescimento mais rápido, a um CAGR de 16,5% durante 2027-2032. A Garmin lançou o Connect+ em 27 de março de 2025, com insights personalizados no aplicativo, mantendo os recursos e dados existentes gratuitos e tornando algumas funções premium dependentes do dispositivo. A WHOOP abriu seu serviço pago de exames de sangue Advanced Labs integrado ao wearable em setembro de 2025, após reportar aproximadamente 350.000 pessoas aguardando acesso, com a Quest Diagnostics fornecendo os testes. Essas ofertas colocam ênfase comercial na interpretação e nos testes em torno dos dados do wearable, estendendo a proposta do fornecedor além da transação do dispositivo. A Garmin manteve os recursos existentes gratuitos, enquanto a WHOOP combinou resultados de exames de sangue pagos com dados da pulseira, dando a ambas as ofertas um motivo de pagamento além do acesso às medições do wearable.

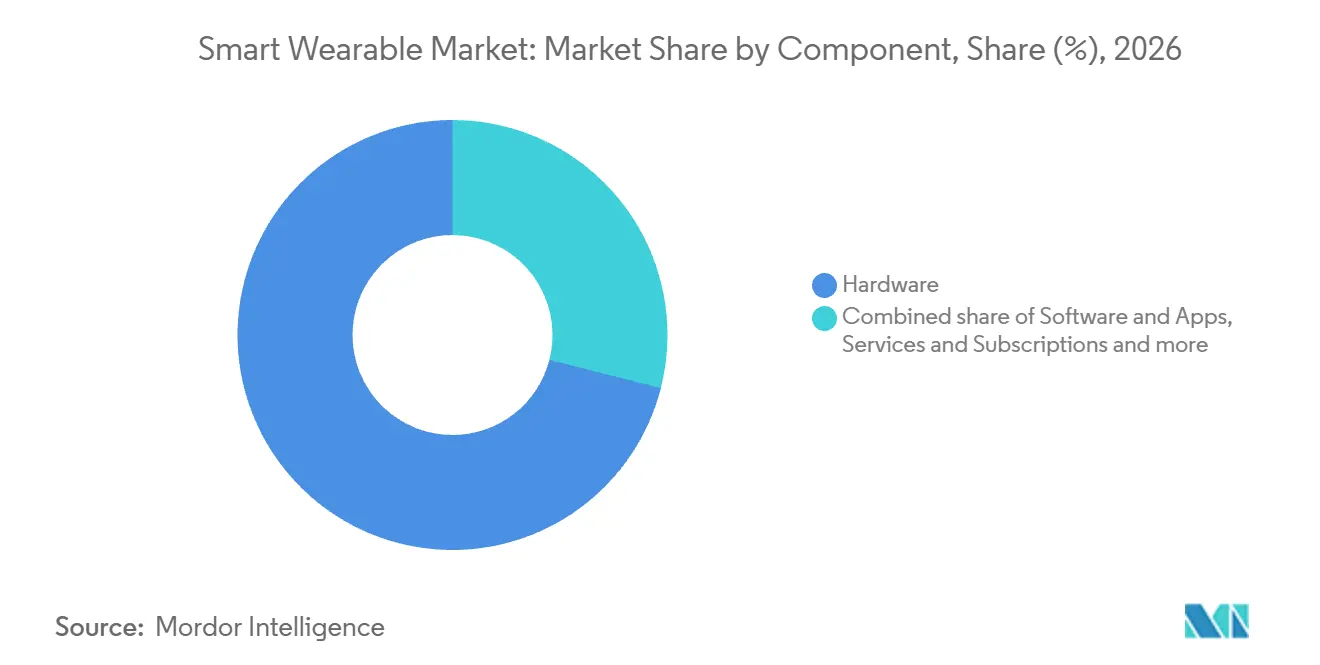
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Tecnologia de Conectividade:
Bluetooth Lidera enquanto Serviços Standalone EmergemO Bluetooth e o BLE detinham uma participação de receita de 67,9% em 2026, tornando-os o maior segmento. Em seus resultados de 2025, o fabricante ODM Shanghai Longcheer atribuiu o aumento nas remessas de uma série de smartwatches à forte aceitação do mercado. As chamadas via Bluetooth apareceram ao lado de um grande display, design e longa duração de bateria entre os recursos citados da série. A recepção da série associa as chamadas via Bluetooth ao desempenho de display e bateria em um pacote de relógio bem-sucedido, oferecendo aos fornecedores ODM uma especificação combinada para atender à principal categoria de conectividade.
O 5G independente deve ser o segmento de crescimento mais rápido, com um CAGR de 17,2% durante 2027-2032. A Deutsche Telekom lançou comercialmente o serviço baseado em RedCap em sua rede 5G+ Independente na Alemanha em 19 de setembro de 2025, para o Apple Watch Series 11, Ultra 3 e SE 3. Os relógios recorrem ao LTE quando o 5G não está disponível, preservando o design de rede mista da oferta. O fallback para LTE permite que as operadoras estendam a oferta independente em diferentes condições de rede sem tornar a disponibilidade do 5G a única condição para o uso de relógios conectados.
Por Uso Final:
Varejo para Consumidores e Programas Clínicos Moldam a DemandaEletrônicos de consumo e estilo de vida detinham uma participação de 37,99% em 2026, tornando-se o maior segmento. As vendas no varejo de dispositivos inteligentes vestíveis na China, incluindo óculos inteligentes, mais do que dobraram no período de janeiro a julho de 2026 em comparação com o mesmo período de 2025. O Ministério do Comércio da China também informou que as vendas de 2025 de óculos inteligentes, smartwatches e pulseiras inteligentes cresceram mais de 40% cada. Esses formatos específicos conferem à leitura ampla do varejo uma base concreta em produtos de consumo, com a demanda por wearables inteligentes de consumo se estendendo por diversas propostas de dispositivos conectados. Os fornecedores do setor de wearables inteligentes com linhas de relógios, pulseiras e óculos podem distribuir sua exposição à demanda do consumidor chinês entre vários tipos de dispositivos.
A previsão do mercado de wearables inteligentes identifica os usos em saúde e medicina como o segmento de crescimento mais rápido, com um CAGR projetado de 16,6% durante 2027-2032. Em dezembro de 2025, o NSW Health anunciou a implantação do Hospital em Casa com suporte de wearables nas regiões de Bega Valley, Eurobodalla, Goulburn e Queanbeyan, no sul de Nova Gales do Sul, Austrália. A Philips anunciou sua parceria de fornecimento do wearable de monitoramento Respiree para essa iniciativa em 3 de dezembro de 2025. A iniciativa ilustra um mecanismo comercial que combina um produto de monitoramento com um comprador de serviços de saúde identificado e um modelo definido de prestação de cuidados domiciliares. Isso concentra a oportunidade do fornecedor em tornar as medições fisiológicas úteis no âmbito dos cuidados clínicos em domicílio, onde a relação de serviço determina o papel do produto no monitoramento do paciente.
Por Canal de Distribuição:
Expansão Online Complementa a Assistência nas LojasA distribuição online por meio de lojas online de marcas e marketplaces detinha uma participação de 55,71% em 2026 como o maior segmento e tem previsão de crescimento mais rápido, a um CAGR de 16,5% durante 2027-2032. A ŌURA lançou o Oura Ring 4 no Amazon.ca no Canadá em junho de 2025, cobrindo todas as cores e tamanhos disponíveis. A parceria de marketplace implementada mostra como um vendedor pode ampliar a disponibilidade online por meio da vitrine específica de um varejista para cada país. Isso pode estender a distribuição sem exigir um canal de comércio eletrônico próprio da marca para cada mercado de expansão, oferecendo ao crescimento online uma rota concreta por meio de relações estabelecidas com marketplaces.
O varejo offline pode apoiar uma venda guiada de wearables ao tornar a assistência parte da oferta do canal físico. A Apple apresentou o Watch Series 11, Ultra 3 e SE 3 em suas lojas em todo o mundo em 19 de setembro de 2025, com funcionários oferecendo suporte de compra personalizado. Essa combinação dá à loja um papel além de entregar um dispositivo, pois o fornecedor pode conectar uma linha de produtos com assistência direta durante a seleção. Um lançamento abrangendo Series 11, Ultra 3 e SE 3 oferece aos funcionários uma linha de 3 modelos para explicar, tornando a orientação na seleção de modelos uma contribuição distinta da loja.
Análise Geográfica
Mercado de Smart Wearable na Ásia-Pacífico
A Ásia-Pacífico foi a maior geografia, com uma participação de 35,29% do tamanho do mercado de smart wearable em 2026, e tem previsão de crescimento mais rápido, a um CAGR de 16,9% durante 2027-2032. A Samsung Electronics Japan começou a vender o Galaxy Watch9 e o Galaxy Watch Ultra2 em 7 de agosto de 2026, por meio de sua loja online, Galaxy Harajuku em Tóquio e Galaxy Studio Osaka. A oferta incluiu versões LTE e Bluetooth do Watch9 e um Ultra2 LTE, com disponibilidade variando por região, modelo e smartphone conectado. O subsídio nacional de compra da China para smartwatches e pulseiras qualificados adiciona um mecanismo de demanda baseado em preço no mercado interno, enquanto o lançamento da Samsung no Japão mostra fornecedores estendendo linhas de relógios LTE e Bluetooth por meio de lojas online e físicas.
Na América do Norte, um exemplo de monitoramento hospitalar mostra como os wearables podem se tornar parte de uma oferta de cuidados institucionais. Em maio de 2026, o Houston Methodist descreveu o monitoramento de sinais vitais de pacientes internados com o BioButton da BioIntelliSense em seu hospital Cypress. Na Europa, o Centro de Pesquisa Conjunta da Comissão Europeia relatou em julho de 2025 que os dados de smartwatches não iam além das plataformas dos fabricantes de dispositivos por razões de privacidade. O exemplo dos EUA conecta o dispositivo a um prestador de cuidados nomeado, enquanto o relatório do Centro de Pesquisa Conjunta destaca a importância comercial separada do acesso aos dados gerados. Esses exemplos mostram diferentes rotas para o valor comercial, uma vez que o BioButton serve ao fluxo de trabalho de cuidados de um prestador, enquanto o relatório do Centro de Pesquisa Conjunta coloca os dados de smartwatches de consumidores europeus dentro das plataformas dos fabricantes.
Na América do Sul, a Anvisa do Brasil relatou em 27 de agosto de 2026 que nenhum smartwatch ou ring wearable estava autorizado para medição não invasiva de glicose ou oximetria. Isso cria um limite específico em torno das funções clínicas que um vendedor pode oferecer por meio desses formatos. No Oriente Médio, a Arábia Saudita implantou smartwatches durante o Hajj de 2026 para monitorar os sinais vitais dos peregrinos quando clinicamente necessário. Para a África, o relatório da GSMA de 2025 descreveu aplicações emergentes de wearables no gerenciamento de doenças crônicas, saúde materna e monitoramento de bem-estar. No Brasil e na Arábia Saudita, as funções de wearables discutidas dependem de autorização clínica ou necessidade clínica, o que coloca os sistemas de saúde e os reguladores à frente dos compradores do varejo como guardiões desses usos.
Edições regionais
Estrutura Regulatória e Perspectivas
Esta comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes que comercializam wearables acabados com finalidade médica. A classificação é importante porque a China e o Brasil utilizam diferentes vias de registro ou autorização de acordo com o risco do dispositivo. A questão comercial é como a documentação de entrada e as obrigações contínuas do sistema de qualidade se combinam para moldar o trabalho necessário para atender a cada jurisdição.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos | Autoridades federais-estaduais, Landesbehörden | NMPA e reguladores locais de medicamentos responsáveis | Anvisa |
| Principais instrumentos ou diretrizes | QMSR, 21 CFR Parte 820, em vigor a partir de 2 de fevereiro de 2026, incorporando a ISO 13485:2016 | Regulamento (UE) 2017/745; registro no EUDAMED a partir de 28 de maio de 2026; dispositivos comercializados anteriormente com continuidade prevista até 28 de novembro de 2026 | Registro de Classe I e registro de Classe II/III; GMP de fabricação revisado previsto para 1º de novembro de 2026 | Vias de classe de risco da RDC nº 751/2022; procedimento de registro de fabricante no Solicita em agosto de 2026 |
| Efeito comercial | Os fabricantes de dispositivos acabados cobertos precisam de sistemas de qualidade e registros de auditoria acessíveis pela FDA, com as obrigações específicas da FDA aplicáveis mantidas | Gestão de riscos, avaliação clínica, documentação técnica, avaliação de conformidade e registro de dispositivos aplicável | Entrada baseada em risco mais novas disposições de garantia de qualidade, validação, verificação e terceirização a partir do início programado do GMP | Notificação de Classe I/II sem revisão técnica prévia, com documentação exigida; registro de Classe III/IV; solicitações de registro de fabricante estrangeiro de Classe I/II exigem registros completos e assinados no Solicita |
| Atratividade atual da política | Médio | Baixo | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||||
O alinhamento dos EUA com a ISO 13485:2016 apoia a continuidade, enquanto as obrigações específicas da FDA mantidas e o acesso a registros de revisão de gestão, auditoria de qualidade e auditoria de fornecedores mantêm o trabalho de conformidade relevante. As obrigações de avaliação clínica, documentação técnica e conformidade da Alemanha restringem a entrada, enquanto o registro no EUDAMED apoia o endurecimento a partir de 28 de maio de 2026 para dispositivos recém-comercializados, com dispositivos comercializados anteriormente com continuidade prevista até 28 de novembro de 2026. O registro de Classe I e o registro de Classe II/III da China definem a entrada, enquanto os capítulos de GMP que cobrem garantia de qualidade, validação, verificação e fabricação contratada e terceirização apoiam o endurecimento a partir de seu início programado em 1º de novembro de 2026. O Brasil mantém a notificação de Classe I/II sem revisão técnica prévia, enquanto o registro no Solicita de agosto de 2026 para registros de fabricantes estrangeiros de Classe I/II altera o canal de submissão, apoiando a continuidade na entrada baseada em risco.
Etapas da Cadeia de Valor
A cadeia de valor compara o desenvolvimento de dispositivos, o fornecimento e a integração de componentes, a distribuição direta e os serviços pagos pela forma como cada participante obtém receita. A Luxshare Precision Industry reportou que, em média, 1 em cada 3 smart wearables globalmente continha seus produtos em 2025. Essa presença em 1 de cada 3 smart wearables torna o fornecimento e a integração de componentes comercialmente significativos ao lado da propriedade de dispositivos acabados, enquanto os serviços downstream oferecem ganhos com o uso contínuo.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Desenvolvimento e comercialização de dispositivos | Desenvolvedores e vendedores de smartwatches de marca, como Samsung Electronics Co. Ltd. e Google | Vendas de dispositivos acabados | Coordenar os recursos do dispositivo com a plataforma de software | Validar funções integradas com parceiros de plataforma antes do lançamento |
| Fornecimento de componentes e integração de sistemas | Fornecedores de produtos e integradores de sistemas, como a Luxshare Precision Industry | Vendas de produtos fornecidos e de integração | Incorporar o conteúdo fornecido nos designs de dispositivos acabados de forma consistente | Qualificar configurações de integração antes de expandir a produção |
| Distribuição direta e varejo | Varejistas próprios de marcas, como Apple Inc. | Vendas de dispositivos por meio de lojas, sites e aplicativos | Coordenar informações sobre produtos em canais físicos e digitais | Manter disponibilidade consistente e informações de suporte em todos os canais |
| Serviços de aplicativos pagos | Provedores de aplicativos para wearables, como Garmin Ltd. | Assinaturas mensais ou anuais de aplicativos | Persuadir os usuários a pagar por benefícios além das funções básicas gratuitas | Distinguir recursos pagos incrementais enquanto preserva o acesso básico |
| Fonte: Mordor Intelligence | ||||
As oportunidades de receita se expandem downstream, mas um dispositivo instalado não produz automaticamente um cliente de serviço pagante. O anúncio do Connect+ da Garmin em 2025 definiu as opções em 6,99 USD por mês ou 69,99 USD por ano após um período de avaliação gratuita de 30 dias. Como os recursos existentes do Connect permaneceram gratuitos, a camada paga deve conquistar conversões por meio de recursos adicionais e insights, enquanto os fornecedores de componentes capturam valor por meio da incorporação no produto físico.
Cenário Competitivo
Concentração do Mercado
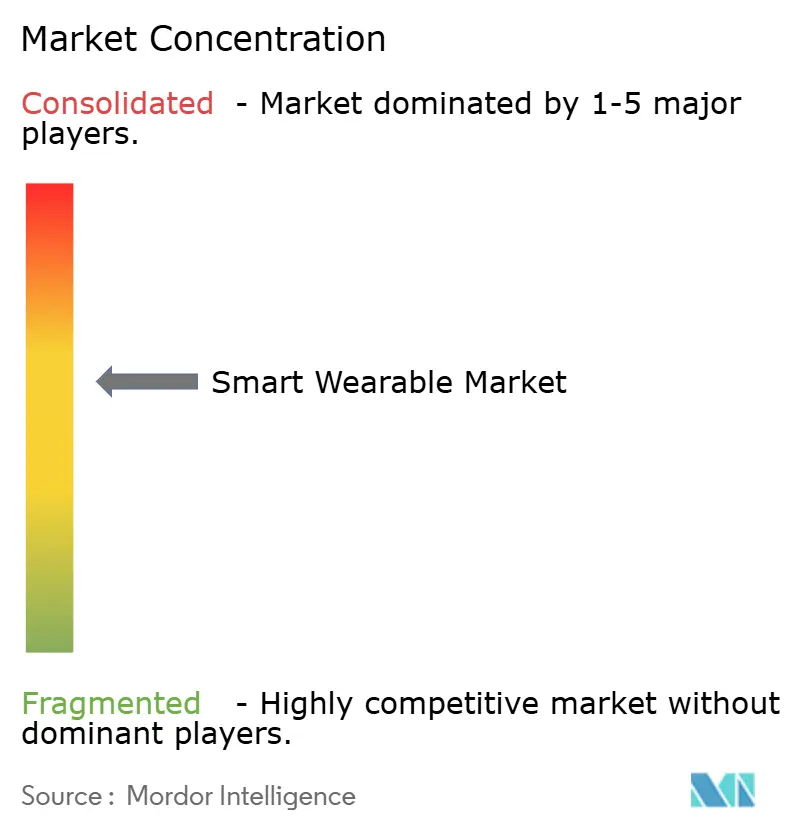
A concorrência abrange fornecedores integrados de dispositivos e software e especialistas em condicionamento físico, além de vendas residuais de categoria de uma empresa de relógios tradicionais que saiu do segmento de smartwatches. A Apple Inc. fornece o Apple Watch, e a Fossil Group Inc. reportou vendas de smartwatches de 11,7 milhões de USD no exercício fiscal de 2025 após sua saída da categoria, em comparação com 24,9 milhões de USD no exercício fiscal de 2024. A Samsung Electronics Co. Ltd. fornece o Galaxy Watch, a Garmin Ltd. vende wearables esportivos e de condicionamento físico, e a Alphabet Inc. (Fitbit, Google Pixel) fornece o Pixel Watch e os serviços Fitbit. As vendas residuais de categoria podem, portanto, sobreviver a uma decisão de saída, de modo que uma comparação de receita isolada pode superestimar o número de fornecedores que desenvolvem ativamente dispositivos concorrentes.
O Google apresentou o Pixel Watch 4 em 20 de agosto de 2025, descrevendo seu modelo LTE como o primeiro smartwatch com comunicações de satélite de emergência standalone. Seu design de manutenção incluía uma bateria e display substituíveis, com disponibilidade no varejo anunciada para 9 de outubro de 2025. A combinação torna a conectividade de emergência e a capacidade de reparo dimensões separadas do valor para o comprador, trazendo tanto a função inicial quanto a vida útil do dispositivo para o posicionamento competitivo. Com as comunicações de satélite bidirecional do Apple Watch Ultra 3 disponíveis a partir de 19 de setembro de 2025, sujeitas à disponibilidade regional, a afirmação do Google diz respeito ao serviço de emergência standalone, enquanto a capacidade de reparo era nova em sua linha de relógios.
O posicionamento regulatório torna o escopo autorizado de uma função de saúde tão importante quanto a tecnologia por trás dela. Em 11 de setembro de 2025, a FDA dos EUA aprovou o Recurso de Notificação de Hipertensão somente por software da Apple para uso sem prescrição por adultos com 22 anos ou mais sem diagnóstico prévio de hipertensão. O recurso sinaliza padrões sugestivos de dados do Apple Watch, mas não receber uma notificação não descarta a hipertensão. Não se destina à gravidez, substituição de diagnóstico, monitoramento do efeito do tratamento ou vigilância da pressão arterial. Os prestadores clínicos mantêm o papel diagnóstico, portanto, a proposta do relógio pode alcançar usuários elegíveis antes do diagnóstico sem reivindicar as funções de monitoramento de tratamento que esses prestadores fornecem.
Líderes do Setor de Wearables Inteligentes
-
Apple Inc.
-
Fossil Group Inc.
-
Samsung Electronics Co. Ltd.
-
Garmin Ltd.
-
Alphabet Inc. (Fitbit, Google Pixel)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Wearables Inteligentes Empresas cobertas neste relatório
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Fitbit, Google Pixel)
- Garmin Ltd.
- Huawei Technologies Co. Ltd.
- Xiaomi Corporation
- Meta Platforms Inc. (Oculus)
- Sony Group Corporation
- Microsoft Corp.
- Withings SA
- Zepp Health Corp. (Zepp Health)
- GoPro Inc.
- Fossil Group Inc.
- Omron Healthcare Inc.
- Ekso Bionics Holdings Inc.
- Cyberdyne Inc.
- Nuheara Ltd.
- Bragi GmbH
- Sensoria Inc.
- AIQ Smart Clothing Inc.
- Polar Electro Oy
- Coros Wearables Inc.
- Oura Health Ltd.
- WHOOP Inc.
Principais Oportunidades para os Participantes do Mercado
Essas oportunidades comparam grupos de compradores clínicos e rotas de aquisição onde as medições de wearables poderiam apoiar um serviço financiado. O CMS lançou o modelo ACCESS voluntário em 5 de julho de 2026, com inscrições contínuas para organizações elegíveis de cuidados crônicos com suporte tecnológico e uso potencial de monitoramento por wearables. Isso cria uma rota de vendas potencial por meio de organizações de cuidados elegíveis, desde que as medições do wearable apoiem o serviço clínico.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Cuidados cardiometabólicos com suporte de wearables | As trilhas operacionais do ACCESS cobrem hipertensão arterial e diabetes | Organizações elegíveis de cuidados crônicos nos EUA | Combinar wearables médicos adequados com o serviço de monitoramento de um prestador elegível | O pagamento integral depende dos resultados clínicos | Prestadores de cuidados qualificados e fornecedores de wearables médicos |
| Serviços de monitoramento cardiopulmonar | As trilhas de insuficiência cardíaca e DPOC do ACCESS anunciadas estão programadas para iniciar em 1º de abril de 2027 | Prestadores elegíveis nos EUA que preparam esses serviços | Desenvolver monitoramento wearable específico para a condição com parceiros clínicos | Obrigações de supervisão clínica e medição de resultados | Organizações elegíveis de cuidados cardiopulmonares e fornecedores de dispositivos relevantes |
| Propostas de licitação de wearables médicos | A orientação do NHS de junho de 2026 aborda a avaliação de qualidade de licitações de dispositivos médicos, incluindo produtos digitais | Compradores de cuidados primários e secundários do NHS na Inglaterra | Preparar evidências clínicas e de serviço específicas do produto para wearables médicos elegíveis | Demonstrar a qualidade do produto em avaliações personalizadas e garantia legal | Fornecedores de dispositivos médicos e parceiros de serviços capazes de comprovar a qualidade do produto |
| Fonte: Mordor Intelligence | |||||
A abertura central é uma parceria com prestadores que possa transformar as medições de wearables em prestação de cuidados crônicos financiados. O ACCESS exige inscrição na Parte B do Medicare, licença estadual, conformidade aplicável com HIPAA e FDA, e um diretor médico credenciado no Medicare, excluindo fornecedores de DMEPOS e laboratórios. O pagamento integral depende dos resultados clínicos, portanto, a proposta do dispositivo deve apoiar o desempenho de cuidados do prestador elegível, além de produzir medições.
Desenvolvimentos industriais recentes em Mercado de Wearables Inteligentes
- Set 2026: A Meta disponibilizou os óculos Ray-Ban Meta (Gen 3) com IA em 23 de setembro por meio de sua parceria de produto com a EssilorLuxottica.
- Set 2026: A Apple lançou o Apple Intelligence e o Siri com IA no watchOS 27 em 14 de setembro. Os modelos de Apple Watch compatíveis são Series 9 ou posterior, Ultra 2 ou posterior e SE 3, todos emparelhados com um iPhone habilitado para Apple Intelligence. A disponibilidade varia por idioma e região, e alguns recursos do relógio exigem um iPhone próximo.
- Ago 2026: A Samsung Electronics Japan começou a vender o Galaxy Watch9 e o Galaxy Watch Ultra2 em 7 de agosto por meio de sua loja online, Galaxy Harajuku em Tóquio e Galaxy Studio Osaka. A disponibilidade depende do país ou região, modelo e smartphone conectado.
Mercado de Wearables Inteligentes Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado de wearables inteligentes mede os gastos anuais globais com dispositivos conectados usados no corpo e seus softwares, aplicativos, serviços e assinaturas específicos para wearables. Abrange vendas para consumidores e empresas em todo o mundo, classificadas por produto, componente, tecnologia de conectividade, uso final, canal de distribuição e geografia.
Exclusões de escopo: Dispositivos médicos implantáveis, equipamentos de fitness autônomos, componentes e insumos upstream vendidos separadamente, smartphones e tablets de uso geral, e planos de rede móvel e serviços de conectividade de uso geral estão excluídos.
Visão Geral da Segmentação
- Por Produto
- Smartwatches
- Hearables (Auriculares, Fones de Ouvido Inteligentes)
- Rastreadores de Fitness e Atividade
- Displays Montados na Cabeça (RA, RV, RM)
- Roupas e Têxteis Inteligentes
- Câmeras Corporais
- Anéis e Joias Inteligentes
- Patches Médicos Wearables e Biossensores
- Exoesqueletos Motorizados
- Por Componente
- Hardware
- Software e Aplicativos
- Serviços e Assinaturas
- Por Tecnologia de Conectividade
- Bluetooth, BLE
- Celular (3G, 4G, LTE-M)
- 5G Autônomo
- NFC, RFID
- Wi-Fi, WLAN
- Outras Tecnologias de Conectividade (UWB, ANT+)
- Por Uso Final
- Eletrônicos de Consumo e Estilo de Vida
- Saúde e Medicina
- Fitness e Esportes
- Segurança Industrial e Empresarial
- Militar e Defesa
- Por Canal de Distribuição
- Online (Loja Virtual da Marca, Marketplaces)
- Offline (Lojas de Eletrônicos de Consumo, Especializadas, Clínicas)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Evidências públicas, como a ficha informativa de atividade física da Organização Mundial da Saúde, podem enquadrar a necessidade relacionada ao condicionamento físico, enquanto rastreadores de remessas disponíveis publicamente fornecem tendências e composição de categorias que ajudam a testar a direção do produto. As orientações da Comissão Europeia sobre dispositivos médicos e os registros públicos de empresas podem informar as obrigações de produtos clínicos e o contexto de wearables em nível empresarial, respectivamente.
Relatórios anuais de empresas, materiais para investidores e cobertura jornalística de fontes confiáveis podem complementar essas fontes, esclarecendo lançamentos de produtos, categorias de vendas reportadas, estratégia de canal e mudanças no mix de negócios. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas incluiriam fabricantes de wearables, fornecedores de software e serviços, distribuidores, compradores de saúde e empresariais, e especialistas regionais de mercado, com respondentes selecionados pelo conhecimento direto de vendas, preços, mix de produtos ou aquisições. Suas observações seriam usadas para verificar interpretações e premissas de fontes secundárias no nível de produtos, componentes, usos e canais, e então trianguladas com divulgações de empresas e sinais independentes de remessas ou regulatórios. Quando as evidências conflitam ou deixam uma lacuna relevante, os analistas buscariam esclarecimentos junto aos respondentes pertinentes e utilizariam intervalos documentados ou ajustes de cenário, em vez de tratar uma estimativa pontual sem suporte como fato.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 20% | APAC: 39% |
| Nível intermediário: 42% | Líderes funcionais/de unidade: 35% | EMEA: 28% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 33% |
Dimensionamento de Mercado e Previsão
O modelo estima a receita anual global a partir de um total de mercado de cima para baixo e verifica partes selecionadas de baixo para cima usando consolidações de receita de fornecedores, evidências de canais e preço médio de venda amostrado multiplicado pelo volume de remessas. A análise acompanha cinco indicadores práticos, incluindo remessas de wearables por fator de forma para ancorar a direção de unidades, preços médios de venda para traduzir unidades em valor de hardware, registros de empresas para verificar a escala dos fornecedores, divulgações de software e assinaturas para estimar receita recorrente, e sinais de aquisição em saúde ou empresarial para testar a demanda por caso de uso. As participações de segmento seriam construídas a partir de mixes de produtos e canais observados, divulgações de empresas, padrões de remessas e evidências de compradores, com ajustes documentados onde as categorias não se alinham exatamente com o limite do mercado. Para a perspectiva 2027-2032, a regressão multivariada pode relacionar a receita a indicadores de remessas, preços, assinaturas e adoção, com análise de cenários utilizada onde mudanças de política, reembolso ou tecnologia tornam as relações históricas não confiáveis. As lacunas nas verificações seletivas de baixo para cima seriam delimitadas com produtos comparáveis e premissas divulgadas. Respondentes com conhecimento direto de categoria ou aquisição revisariam a razoabilidade dos insumos individuais e das tendências projetadas, enquanto os analistas retêm a responsabilidade de resolver conflitos e documentar as premissas finais.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de mercado e as estimativas de segmentos com sinais independentes de remessas, empresas, canais e aquisições, e então investigam variações e anomalias relevantes antes da aprovação. Uma segunda revisão verifica aritmética, unidades, definições, alinhamento de períodos e rastreabilidade de fontes, com recontato acionado quando uma fonte conflita materialmente com outra medida ou quando um lançamento importante, mudança regulatória ou decisão de aquisição altera um insumo. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos relevantes de mercado, e submetido a uma nova revisão de fontes e consistência antes da entrega.
Tamanho do Mercado de Wearables Inteligentes da Mordor Intelligence Versus Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de wearables inteligentes mede os gastos anuais globais com dispositivos conectados usados no corpo e seus softwares, aplicativos, serviços e assinaturas específicos para wearables.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A análise acompanha cinco indicadores práticos, incluindo remessas de wearables por fator de forma para ancorar a direção de unidades, preços médios de venda para traduzir unidades em valor de hardware, registros de empresas para verificar a escala dos fornecedores, divulgações de software e assinaturas para estimar receita recorrente, e sinais de aquisição em saúde ou empresarial para testar a demanda por caso de uso.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 138,4 bilhões de USD (2027) | |
| Consultoria Global A | 104,95 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 24,2% abaixo do valor deste relatório para 2027 de 138,4 bilhões de USD, 1 ano depois. |
| Consultoria Regional B | 65 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 53,0% abaixo do valor deste relatório para 2027 de 138,4 bilhões de USD, 2 anos depois. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e as estimativas de segmentos com sinais independentes de remessas, empresas, canais e aquisições, e então investigam variações e anomalias relevantes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de smart wearable?
O tamanho é estimado em 138,4 bilhões de USD em 2027 e tem previsão de atingir 288,2 bilhões de USD até 2032, a um CAGR de 15,8% durante 2027-2032.
O que está impulsionando a demanda por wearables conectados?
O engajamento com condicionamento físico, os subsídios para dispositivos e o monitoramento clinicamente elegível apoiam a demanda. O Cleveland Clinic Employee Health Plan oferece aos membros um crédito único e intransferível de 115 USD para um dispositivo de atividade.
Qual segmento de produto de wearable lidera?
Os smartwatches lideraram com uma participação de 60,51% em 2026. Os smart rings e joias têm previsão de crescimento mais rápido, a um CAGR de 16,6% durante 2027-2032.
Quais empresas atuam no segmento de wearables conectados?
Apple Inc., Samsung Electronics Co. Ltd., Garmin Ltd. e Alphabet Inc. (Fitbit, Google Pixel) são fornecedores ativos.
O que poderia restringir as perspectivas do setor de wearables?
As obrigações de transferência de dados e as compensações de segurança de baterias podem restringir a entrega comercial. O Reino Unido relatou em 2025 que as baterias do Fitbit Sense e do Versa 3 podem superaquecer durante o uso normal e queimar o pulso do usuário.
Qual região lidera os wearables conectados?
A Ásia-Pacífico liderou com 35,29% da receita em 2026 e tem previsão de crescimento mais rápido, a um CAGR de 16,9% durante 2027-2032.