
Tamanho e Participação do Mercado de Giroscópio de Fibra Óptica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Giroscópio de Fibra Óptica por Mordor Intelligence
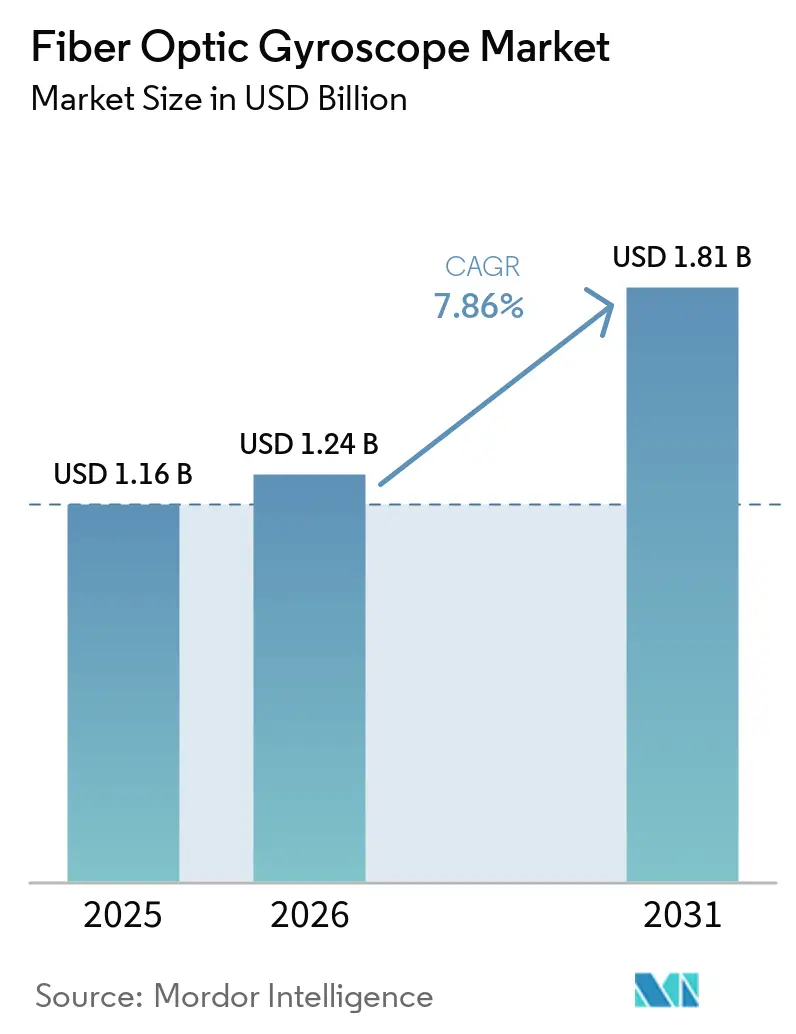
O tamanho do Mercado de Giroscópio de Fibra Óptica está projetado para expandir de 1,16 bilhões de USD em 2025 e 1,34 bilhões de USD em 2026 para 1,95 bilhões de USD até 2031, registrando um CAGR de 7,86% entre 2026 e 2031. Os gastos constantes com defesa, os mandatos de e-navegação na Europa e os projetos de perfuração em altas temperaturas no Oriente Médio sustentam a demanda, mesmo com os giroscópios MEMS de menor custo pressionando os projetos de nível básico. A aquisição de plataformas autônomas da OTAN mantém o volume de base, enquanto os giroscópios de fibra óptica de fotônica de silício com preços até 70% abaixo das unidades convencionais abrem novos nichos comerciais. O risco de fornecimento em torno dos moduladores de niobato de lítio e da fibra de manutenção de polarização continua a influenciar as decisões de compra, e a volatilidade contínua de rendimento no enrolamento de bobinas de fibra impulsiona oscilações de preço que favorecem os fornecedores verticalmente integrados. Apesar da pressão de custos, os clientes que operam em ambientes sem GPS ou em temperaturas extremas continuam a escolher giroscópios de fibra óptica de malha fechada por sua incomparável estabilidade de polarização.
Principais Conclusões do Relatório
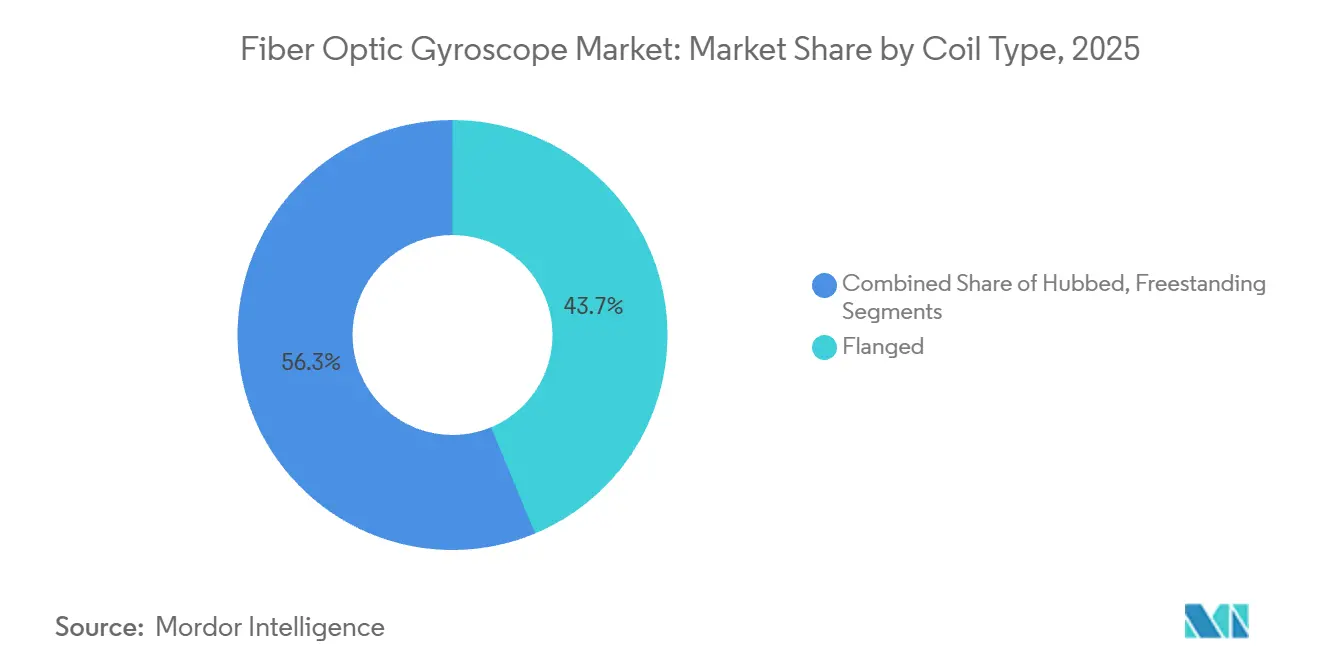
- Por tipo de bobina, os projetos de bobina flangeada lideraram com 43,72% de participação na receita em 2025, enquanto as bobinas independentes estão projetadas para expandir a um CAGR de 7,92% até 2031.
- Por eixo de detecção, os sistemas de três eixos comandaram 51,63% de participação em 2025 e as unidades de dois eixos estão previstas para crescer a um CAGR de 8,22% até 2031.
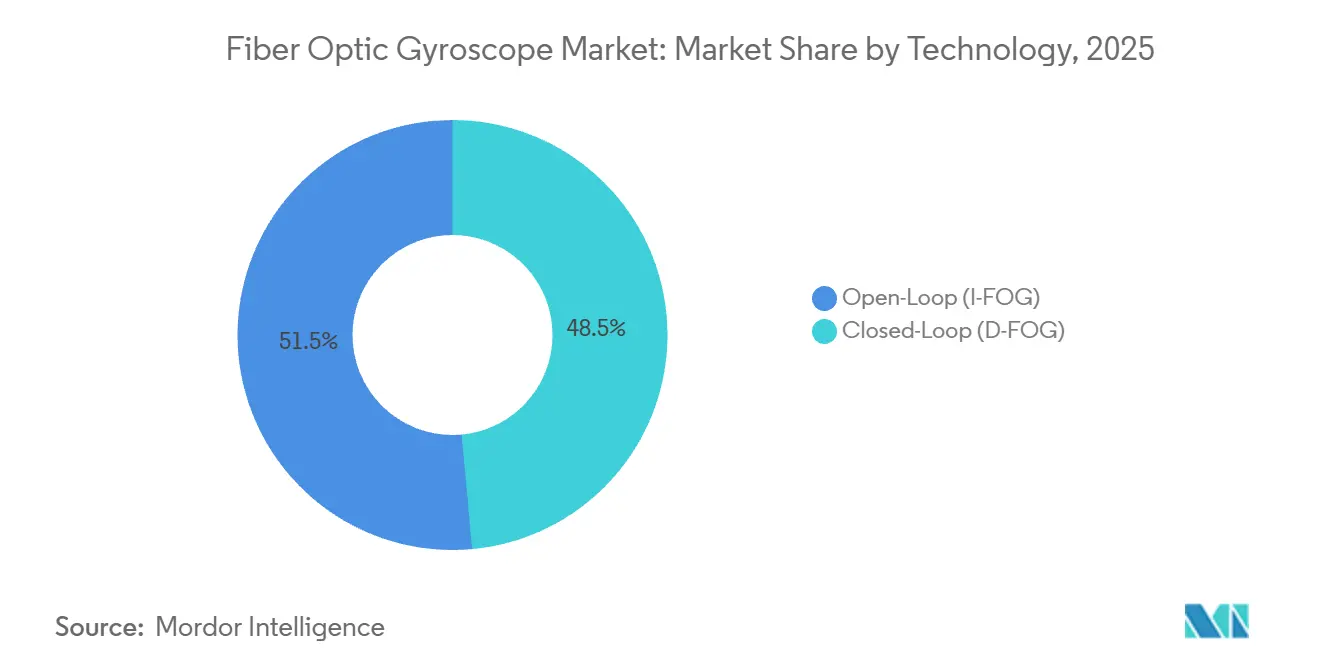
- Por tecnologia, as arquiteturas de malha fechada capturaram 48,54% de participação em 2025; as variantes de malha aberta devem avançar a um CAGR de 7,96% até 2031.
- Por dispositivo, as IMUs responderam por 37,51% de participação em 2025, enquanto o AHRS está definido para crescer a um CAGR de 8,34% no mesmo horizonte.
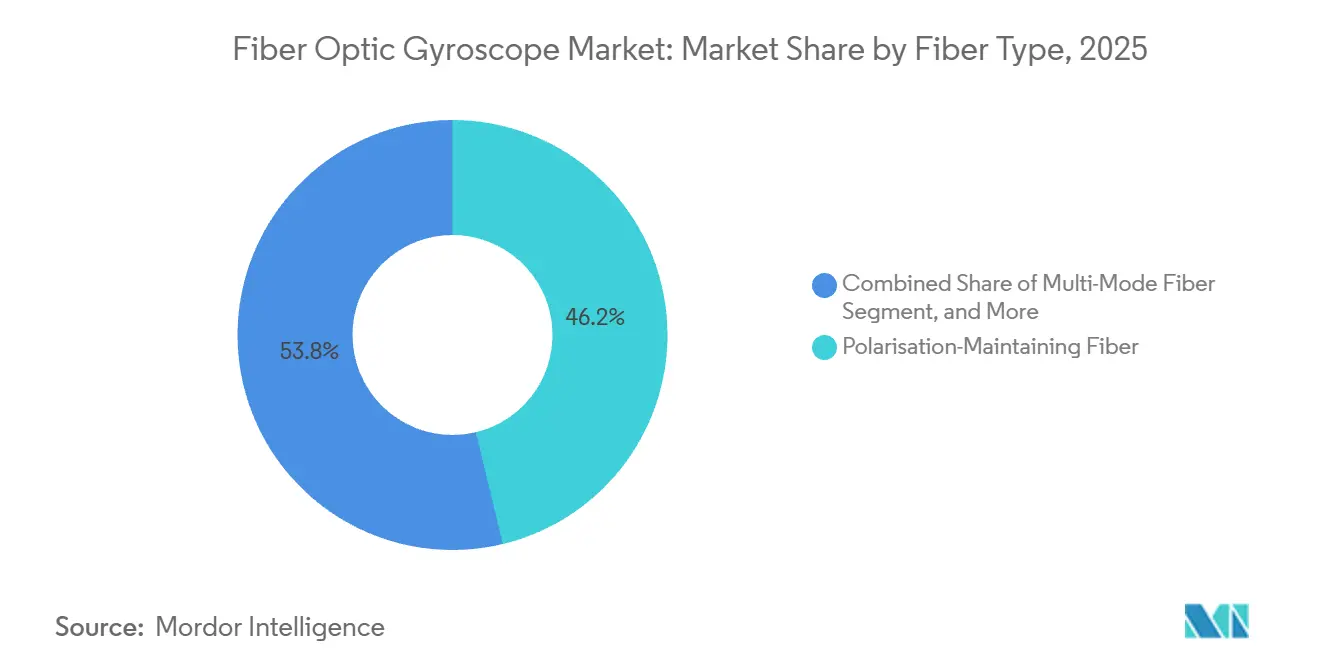
- Por tipo de fibra, a fibra de manutenção de polarização deteve 46,24% de participação em 2025, com a fibra multimodo preparada para um CAGR de 8,13% até 2031.
- Por usuário final, as aplicações de defesa representaram 54,12% de participação em 2025, enquanto a robótica e a automação industrial estão projetadas para crescer a um CAGR de 8,46% até 2031.
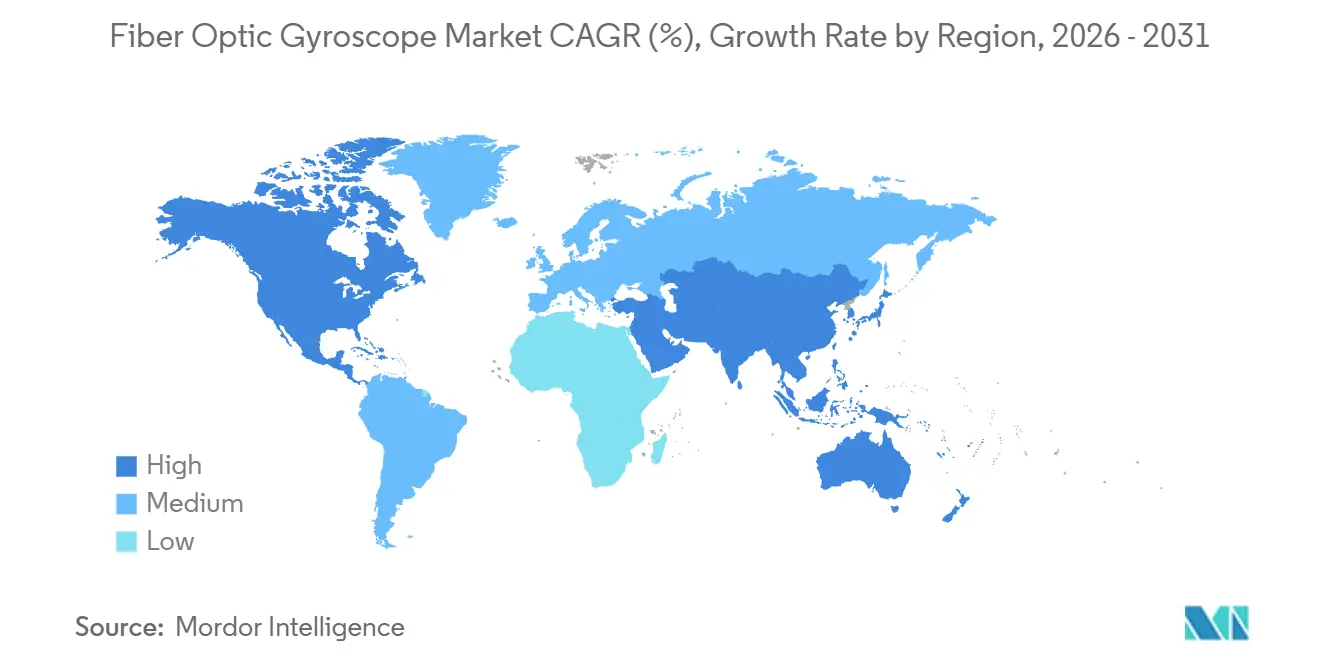
- Por geografia, a América do Norte deteve 32,19% de participação em 2025; a Ásia-Pacífico está projetada para registrar um CAGR de 8,66% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aquisição Acelerada de VANTs e VTTs Autônomos pelos Aliados da OTAN | +0.8% | América do Norte e Europa, com repercussão nos estados parceiros da OTAN | Médio prazo (2-4 anos) |
| Navegação de Grau INS Obrigatória para Conformidade com a E-Navegação da IMO na Europa | +0.6% | Europa, com adoção se expandindo para os centros marítimos da Ásia-Pacífico e do Oriente Médio | Médio prazo (2-4 anos) |
| Ganhos de Eficiência em Perfuração de Fundo de Poço em Petróleo e Gás no Oriente Médio, Exigindo FOGs de Alta Temperatura | +0.5% | Oriente Médio como núcleo, expansão para o xisto da América do Norte e offshore da África | Curto prazo (≤ 2 anos) |
| Eletrificação da Sinalização Ferroviária na Ásia Impulsionando Vagões de Geometria de Via com IMUs FOG | +0.4% | Ásia-Pacífico, particularmente China, Índia, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Aumento nas Constelações de Lançamento Espacial Exigindo FOGs Resistentes à Radiação | +0.3% | Global, liderado por Estados Unidos, China, Europa | Longo prazo (≥ 4 anos) |
| Crescimento de Centros de Atendimento de Robótica em Economias Desenvolvidas | +0.3% | América do Norte e Europa, adoção antecipada no Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aquisição Acelerada de VANTs e VTTs Autônomos pelos Aliados da OTAN
Os ministérios da defesa da OTAN colocaram os sistemas não tripulados no centro das estratégias de modernização, e cada licitação agora especifica navegação de grau INS com estabilidade de polarização abaixo de 0,01 °/h. O programa GPS/INS Embarcado dos Estados Unidos, avaliado em USD 3,5 bilhões, é um indicador que vincula os fornecedores do mercado de giroscópio de fibra óptica a cronogramas de entrega plurianuais. Na Europa, um contrato de GBP 20,5 milhões (USD 27,39 milhões) concedido à Northrop Grumman para caça-minas da Marinha Real sublinha requisitos semelhantes. Esses contratos excluem sensores MEMS de nível de consumidor e sustentam a demanda de FOG de malha fechada de alta margem. Além dos pedidos principais, os exercícios conjuntos revelam que robôs terrestres operando em túneis perdem o rumo MEMS em minutos, enquanto os FOGs mantêm a precisão por horas, reforçando o impulso de adoção.
Navegação de Grau INS Obrigatória para Conformidade com a E-Navegação da IMO na Europa
A MSC.467(101) obriga embarcações acima de 500 GT a dispor de INS de grau de navegação até 2027, e cerca de
12.000 cascos europeus ainda precisam de atualizações.[1] Os operadores de transporte marítimo comercial agora retrofitam os mesmos sistemas FOG MARINS e PHINS já comprovados em frotas navais, reduzindo o risco de certificação. A intenção de Singapura de espelhar a regulamentação amplia a frota endereçável, impulsionando o mercado de giroscópio de fibra óptica para os centros marítimos da Ásia-Pacífico. As janelas de retrofit são apertadas, portanto os integradores fazem pedidos antecipados de bobinas e moduladores, criando um pico de curto prazo nos prazos de entrega de componentes que favorece os fornecedores europeus verticalmente integrados.
Ganhos de Eficiência em Perfuração de Fundo de Poço em Petróleo e Gás no Oriente Médio
A perfuração de alcance estendido nos reservatórios sauditas e emiradenses agora excede temperaturas de fundo de poço de 165 °C, muito além dos limites dos giroscópios MEMS. Os testes de campo com os conjuntos Schlumberger Omega e GyroSphere reduziram os custos de desvio em 18% e melhoraram o azimute para 0,1 °, métricas que os operadores agora usam como limites de aquisição. Expectativas de desempenho semelhantes migram para as plataformas de xisto da América do Norte, aumentando a demanda global por bobinas de alta temperatura. Como resultado, o mercado de giroscópio de fibra óptica desfruta de isolamento da volatilidade do preço do petróleo bruto porque a direção de precisão eleva diretamente as taxas de recuperação.
Eletrificação da Sinalização Ferroviária na Ásia Impulsionando Vagões de Geometria de Via com IMUs FOG
O impulso de eletrificação ferroviária da China de USD 16,5 bilhões exige perfilamento de via em nível milimétrico, e as IMUs FOG superam os giroscópios MEMS acima de bandas de vibração de 50 Hz críticas para a detecção de corrugação. Japão, Índia e Coreia do Sul impõem auditorias de geometria semelhantes para corredores de alta velocidade, consolidando a demanda de FOG multieixo até 2030. Os fornecedores aproveitam contratos de volume para mais de 200 vagões de geometria para estabilizar as execuções de produção de bobinas, reduzindo o custo unitário o suficiente para afastar alternativas MEMS de menor grau neste nicho.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Vitórias de Design de Ciclo Curto de Giroscópios MEMS em Mini Drones (Menos de 5 kg) | -0.5% | Global, particularmente mercados de VANTs de consumo da Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Perda de Rendimento no Enrolamento de Bobinas de Fibra Acima de 8% Elevando a Volatilidade do ASP | -0.4% | Global, afetando todos os fabricantes de FOG | Médio prazo (2-4 anos) |
| Prazos de Controle de Exportação para Fibra de Manutenção de Polarização (Mais de 90 dias) | -0.3% | Mercados emergentes no Sudeste Asiático, América Latina, África | Médio prazo (2-4 anos) |
| Fornecimento Indígena Limitado de Moduladores de Niobato de Lítio em Economias Emergentes | -0.3% | Ásia-Pacífico (excluindo Japão), Oriente Médio, América Latina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Vitórias de Design de Ciclo Curto de Giroscópios MEMS em Mini Drones
Drones abaixo de 5 kg são enviados em ciclos de design de 12 semanas, e os giroscópios MEMS com preços abaixo de USD 50 atendem aos seus alvos de polarização mais flexíveis. A linha de produtos DJI de 2025 detém três quartos do segmento de drones de consumo sem um único canal FOG, e sua escala ancora a cadeia de suprimentos em torno do MEMS. Como os mini drones representam os maiores volumes unitários em robótica aérea, os fornecedores de FOG aceitam que essa parcela permanece fora do alcance do mercado de giroscópio de fibra óptica durante a janela de previsão.
Perda de Rendimento no Enrolamento de Bobinas de Fibra Acima de 8% Elevando a Volatilidade do ASP
O enrolamento manual de bobinas introduz perda de emenda, contaminação por epóxi e quebra durante o ciclo térmico, elevando as taxas de refugo acima de 8% em muitas plantas. A KVH Industries relatou uma oscilação de margem de três pontos vinculada exclusivamente a ganhos incrementais de rendimento. Os clientes sensíveis ao preço sentem a volatilidade quando os fornecedores incorporam os custos de refugo nos ASPs trimestrais, perturbando o orçamento de longo prazo. Programas de automação como a via de chip fotônico da Advanced Navigation prometem rendimentos de 95%, mas os desembolsos de capital em equipamentos atrasam a implantação ampla, mantendo o risco de rendimento na mesa para a maioria das empresas de médio porte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bobina:
Os Projetos Flangeados Mantêm a Liderança, mas Plataformas Sensíveis ao Peso Observam Alternativas IndependentesAs bobinas flangeadas detiveram uma participação indiscutível de 43,72% em 2025, atestando sua robustez em ambientes de mísseis e navais que impõem choques acima de 20 g RMS. A estabilidade de polarização permanece consistentemente abaixo de 0,01 °/h durante eventos de lançamento, um referencial que nenhum projeto independente replicou em escala. Os principais fornecedores de defesa, portanto, mantêm as unidades flangeadas nas listas de peças qualificadas legadas, e os próprios ciclos de substituição protegem uma fatia considerável do mercado de giroscópio de fibra óptica. No entanto, os fornecedores de lançamento de foguetes e os construtores de pequenos satélites pesam cada grama, e as bobinas independentes reduzem até 30% da massa de montagem, uma vantagem que se traduz diretamente em margem de carga útil. Como resultado, as bobinas independentes estão projetadas para superar o mercado geral com um CAGR de 7,92% até 2031, particularmente dentro dos módulos ADCS de satélites e VANTs de longa endurance.
No espaço, a Redwire Space especifica giroscópios de fibra óptica independentes abaixo de 500 g por eixo para barramentos CubeSat, enquanto na aviação de defesa, o Eurofighter Typhoon mantém seu LCR-100 flangeado da Northrop Grumman para facilidade de qualificação. As bobinas com cubo ficam entre os dois extremos, oferecendo tolerância moderada a vibrações a preços competitivos, o que ressoa com os integradores ferroviários asiáticos. Caso as bobinas de fibra de núcleo oco se mostrem fabricáveis, as vantagens de peso e térmicas poderão redefinir as escolhas de projeto, mas a prontidão comercial está além do horizonte de previsão atual.



Por Eixo de Detecção:
As Unidades de Três Eixos Dominam, as Configurações de Dois Eixos Ganham Impulso em Projetos Marítimos Sensíveis ao CustoA arquitetura de três eixos capturou 51,63% da receita de 2025 graças aos requisitos de navegação com 6 graus de liberdade em veículos autônomos, mísseis guiados e robôs de armazém. Integrar todos os eixos em um único invólucro reduz a cabeação, simplifica o gerenciamento térmico e permite a filtragem de Kalman em um processador compartilhado, reduzindo o erro total do sistema. Os giroscópios de fibra óptica de dois eixos, embora com menor participação, beneficiam-se das necessidades de segmentos onde a taxa de elevação ou vertical tem menos peso, como na estabilização de sonar montado no casco. Com uma projeção de CAGR de 8,22%, os modelos de eixo duplo registrarão a captação mais rápida até 2031, especialmente em embarcações de apoio offshore que adotam operação remota. Os giroscópios de eixo único persistem em cabeçotes de retroajuste onde o espaço do compartimento é limitado, mas seu escopo limitado significa declínio secular em todo o mercado de giroscópio de fibra óptica.
As frotas-piloto automotivas em Munique e Phoenix já incorporam giroscópios de fibra óptica de três eixos ao lado de pilhas de lidar e radar, reportando deriva abaixo de 10 cm em loops de autonomia de duas horas. Por outro lado, as marinhas frequentemente mantêm giroscópios de azimute independentes como backup caso as unidades INS integradas sofram comprometimento eletrônico. Essa redundância explica por que a demanda de nicho por eixo único persiste, mesmo que o custo unitrio permaneça alto em relação às alternativas de eixo duplo.
Por Tecnologia:
O Sistema de Malha Fechada (D-FOG) Retém o Segmento Premium enquanto o de Malha Aberta (I-FOG) Expande a Presença ComercialOs sistemas de malha fechada detiveram 48,54% de participação em 2025 com base na estabilidade de polarização abaixo de 0,01 °/h que os clientes de mísseis, submarinos e satélites de alta órbita podem monetizar. O feedback de fechamento anula os deslocamentos de fase Sagnac em tempo real, nivelando as não linearidades do fator de escala e estendendo os intervalos de calibração. No entanto, cada canal de malha fechada necessita de um modulador de fase de niobato de lítio e de um processador de sinal digital de maior largura de banda, elevando o custo dos materiais de duas a três vezes acima dos equivalentes de malha aberta. Consequentemente, os compradores com restrições de preço, especialmente em robôs de entrega autônomos, agora aceitam deriva de 0,1–1 °/h em troca de hardware abaixo de 1.500 USD. Os projetos de malha aberta estão, portanto, previstos para crescer a 7,96% até 2031, corroendo o mercado total de giroscópio de fibra óptica, mas deixando intacto o núcleo de alta confiabilidade.
Plataformas de defesa como o F-35 mantêm IMUs HG1120 de malha fechada que demonstram polarização de 0,003 °/h ao longo de 10.000 horas de voo. Na outra extremidade, a família de giroscópios de fibra óptica de fotônica de silício da Guangdong Ausno oferece desempenho de malha aberta abaixo de 0,5 °/h a 500 USD, suficiente para veículos de entrega de última milha em densas cidades chinesas. O volume de tais pedidos comerciais permite que os fornecedores amortizem a automação do enrolamento de bobinas, um passo que paradoxalmente também beneficiará as linhas de malha fechada de maior qualidade ao reduzir os custos gerais compartilhados.

Por Dispositivo:
As IMUs Permanecem no Centro do Palco enquanto AHRS e INS Traçam Caminhos de Crescimento EspecíficosAs IMUs agregaram 37,51% das vendas de 2025 porque os dados de seis graus de liberdade são inegociáveis para a autonomia em ambientes sem GPS no ar, no mar, em terra e no espaço. Acelerômetros e giroscópios integrados suportam soluções de navegação completas quando fundidos com GNSS, odometria ou marcos visuais. As projeções de tamanho do mercado de giroscópio de fibra óptica mostram as IMUs mantendo a liderança, mas cedendo participação incremental ao AHRS na aviação comercial, onde os pilotos precisam de atitude e rumo em vez de navegação por estima completa. Com os cronogramas de retroajuste vinculados às diretivas de aeronavegabilidade de 2028 sobre giroscópios de laser de anel envelhecidos, a demanda por AHRS registra um CAGR de 8,34%.
As unidades INS permanecem relevantes em patrulhas de submarinos onde os navios devem manter precisão de posição de 100 m após 30 dias submersos. Os giroscópios de bússola, embora eclipsados tecnologicamente, persistem no transporte marítimo mercante porque as regras internacionais exigem uma referência de rumo dedicada que possa operar independentemente das IMUs de alto consumo de energia. À medida que os módulos de giroscópio de fibra óptica multiuso encolhem para fatores de forma do tamanho de um maço de cigarros, os OEMs começam a incorporar ganchos de atualização que desbloqueiam o processamento de nível INS por meio de licenças de software, uma estratégia que simultaneamente estende a vida útil do produto e eleva o preço médio de venda.
Por Tipo de Fibra:
A Fibra de Manutenção de Polarização Lidera as Construções de Grau de Navegação, a Fibra Multimodo Avança em Setores Orientados ao CustoOs giroscópios de fibra óptica de nível de navegação precisam de fibra de manutenção de polarização para suprimir a deriva de polarização induzida por polarização abaixo de 0,001 °/h e, portanto, as bobinas de manutenção de polarização detiveram 46,24% do volume de 2025. A demanda robusta de submarinos nucleares, mísseis balísticos e cargas úteis de satélites garante a produção de carga base. No entanto, a fibra de manutenção de polarização está nas listas ITAR, e os pedidos fora dos países aliados suportam 90 dias de liberação, um atraso que empurra os compradores de mercados emergentes para alternativas de modo único ou multimodo. Como resultado, as bobinas multimodo registram um CAGR de 8,13% até 2031, especialmente na economia de baixa altitude da Ásia, onde os giroscópios de fibra óptica de fotônica de silício de malha aberta equilibram desempenho e custo. A fibra de modo único oferece um compromisso e continua a equipar embarcações de levantamento offshore onde a interferência magnética permanece modesta.
A Corning fornece 60% da fibra de manutenção de polarização global, uma concentração que desencadeou o racionamento de alocação durante a crise de semicondutores de 2024. Os fornecedores responderam com dupla qualificação de fontes japonesas para limitar o tempo de inatividade. Enquanto isso, pesquisas sobre fibra de cristal fotônico de núcleo oco sugerem pisos de polarização comparáveis às bobinas de manutenção de polarização sem as licenças de exportação, estabelecendo um possível ponto de inflexão mais adiante na década.[2]
Por Indústria do Usuário Final:
A Defesa Detém a Maior Participação, a Robótica Emerge como o Segmento de Crescimento Mais RápidoAs aplicações de defesa absorveram 54,12% da receita de 2025, pois caçadores de minas autônomos, mísseis hipersônicos e sondas de espaço profundo especificam navegação inercial baseada em giroscópio de fibra óptica para missões sem GPS. Mesmo as compras incrementais, como o retroajuste da Marinha Real, repercutem na participação do mercado de giroscópio de fibra óptica entre fornecedores especializados. Olhando para o futuro, a robótica e a automação industrial exibem um CAGR de 8,46%, pois os armazéns de comércio eletrônico implantam dezenas de milhares de robôs móveis autônomos que requerem posicionamento interno em nível de centímetro. Fatores de forma compatíveis com ambientes internos e preços unitários estáveis abaixo de 3.000 USD removem as últimas barreiras à adoção em massa neste segmento.
O setor aeroespacial permanece estável, impulsionado pelos retroajustes de AHRS em frotas legadas. As empresas de serviços de campo petrolífero investem quando os preços do petróleo bruto suportam poços desviados complexos, mantendo esse setor cíclico, porém lucrativo. A eletrificação ferroviária, a hidrografia marítima e a autonomia automotiva reivindicam nichos únicos onde a deriva dos MEMS se mostra inaceitável, preservando corredores de crescimento diversificados dentro da indústria de giroscópio de fibra óptica mais ampla.
Análise Geográfica
Mercado de Giroscópio de Fibra Óptica da América do Norte
A América do Norte manteve a maior participação no mercado de giroscópio de fibra óptica, com 32,19% em 2025, sustentada por contratos plurianuais de produção do Departamento de Defesa dos Estados Unidos para unidades GPS-INS Embarcado e cargas úteis de constelações de satélites. A adoção antecipada de veículos terrestres autônomos para missões logísticas e um fluxo constante de contratos de modernização para aeronaves legadas ancoram ainda mais a demanda, enquanto a modernização naval do Canadá com foco no Ártico e o crescente polo aeroespacial do México adicionam volume incremental. Recentes subsídios de pesquisa em sensores quânticos concedidos à planta da Honeywell International Inc. no Arizona sugerem uma mudança de longo prazo em direção a giroscópios de próxima geração, embora a implantação comercial permaneça fora da janela de previsão atual. Em conjunto, esses fatores mantêm o tamanho do mercado de giroscópio de fibra óptica da América do Norte em uma trajetória de crescimento estável até 2031.
Mercado de Giroscópio de Fibra Óptica da Europa
A Europa ficou em segundo lugar com aproximadamente 28% da receita de 2025, impulsionada pelas regras de e-navegação da Organização Marítima Internacional que obrigam 12.000 embarcações comerciais a instalar sensores de grau INS até 2027. Os programas de modernização ferroviária na Alemanha, França e Espanha dependem de vagões de geometria de via equipados com IMUs baseados em giroscópio de fibra óptica para manter o serviço a 250 km/h, criando pedidos recorrentes de bobinas para fornecedores regionais. Os gastos com defesa também sustentam o volume; o contrato de GBP 20,5 milhões (USD 27,39 milhões) do Reino Unido para caça-minas da Marinha Real garante unidades de malha fechada até 2027. As restrições à exportação limitam a participação russa, mas a Safran S.A. e o Exail Group (iXblue SAS) capturam participação regional aproveitando cadeias de suprimentos livres de ITAR.
Mercado de Giroscópio de Fibra Óptica da América do Sul, APAC e Oriente Médio
A Ásia-Pacífico está prevista para registrar a expansão mais rápida, com um CAGR de 8,66% de 2026 a 2031, impulsionada pelos fornecedores de fotônica de silício da China que precificam os giroscópios de fibra óptica até 70% abaixo dos equivalentes ocidentais. A Estratégia de Tecnologia Espacial do Gabinete do Japão acelera a construção de satélites que necessitam de giroscópios de fibra óptica resistentes à radiação, enquanto a Organização de Pesquisa e Desenvolvimento de Defesa da Índia financia programas domésticos para aeronaves de combate e submarinos. A eletrificação de 15.000 km de linhas ferroviárias regionais chinesas e grandes pedidos de monitoramento de vias na Índia e na Coreia do Sul ampliam a adoção industrial. Em outros lugares, as campanhas de perfuração em alta temperatura da Saudi Aramco e as emergentes aquisições de VANTs nos Emirados Árabes Unidos elevam os volumes do Oriente Médio, enquanto os setores aeroespacial e offshore do Brasil fornecem uma base na América do Sul. Coletivamente, esses desenvolvimentos diversificam a base de demanda regional e atenuam o risco da cadeia de suprimentos para os fornecedores globais.
Panorama regulatório
Os controles de exportação e os padrões de qualificação continuam sendo os principais pilares regulatórios para os giroscópios de fibra óptica (FOGs) de grau de navegação. Nos Estados Unidos, os sensores inerciais de alta precisão para programas de defesa e espaço são moldados pelas vias ITAR/EAR, e o Departamento de Estado dos EUA emitiu uma regra final atualizando o ITAR e revisões direcionadas à USML em agosto de 2025, com efeito a partir de 15 de setembro de 2025. Isso afeta os prazos de licenciamento e as configurações de produtos para entregas globais.
Na China, as estruturas de padronização civil e militar definem os requisitos de teste e desempenho para a adoção doméstica em aeroespacial e defesa. A norma GB/T 45570-2025 (em vigor desde 1º de agosto de 2025) estabelece requisitos técnicos gerais para giroscópios ópticos, enquanto padrões militares como GJB 8898-2017 e GJB 10100-2021 especificam requisitos orientados ao setor aeroespacial, incluindo testes de EMC e vibração. A China também emitiu a norma GB/T 47121-2026 para requisitos técnicos de sensores de ângulo giroscópico óptico (goniômetro). Junto a essas estruturas, o posicionamento dos fornecedores em relação à exportabilidade continua relevante, incluindo a classificação não-ITAR da EMCORE para seu IMU Fotônico TAC-450-340/360 (lançado em março de 2026).
Análise da cadeia de valor
A cadeia de valor do giroscópio de fibra óptica começa com materiais especiais e componentes fotônicos, notavelmente fibra com manutenção de polarização (PM), circuitos ópticos integrados (IOCs) de niobato de lítio (LiNbO3) ou moduladores de fase, fontes de luz de banda larga, fotodetectores e eletrônicos analógicos e digitais de precisão. Esses insumos alimentam o enrolamento de bobinas, a montagem óptica e o encapsulamento (incluindo emenda, processos de epóxi e gerenciamento térmico), seguidos de calibração e qualificação ambiental (particularmente para programas aeroespaciais e de defesa com ciclos de 18 a 36 meses). O produto final é enviado como giroscópios independentes ou incorporado a IMUs, INS, giro-bússolas e unidades AHRS vendidas por meio de OEMs e contratantes principais.
Os gargalos se concentram na disponibilidade de fibra PM, concentrada entre um número limitado de fornecedores nos Estados Unidos, Japão e Europa, além do rendimento e repetibilidade dos IOCs de LiNbO3 em processos de enrolamento de bobinas e cura em alto volume. Para enfrentar isso, a cadeia está migrando para abordagens de automação e fabricação no estilo de semicondutores, incluindo fotônica de silício e integração heterogênea, para reduzir emendas e melhorar a manufaturabilidade. A YOEC destacou trabalhos em andamento em máquinas de enrolamento de bobinas totalmente automáticas (março de 2026) voltadas a ampliar a produção integrada de FOG e reduzir restrições de intervenção manual. Esses movimentos estão alinhados com esforços mais amplos do setor em direção à integração vertical e ao duplo fornecimento, para reduzir a exposição a controles de exportação e ao risco de fonte única de componentes fotônicos.
Cenário Competitivo
Concentração do Mercado
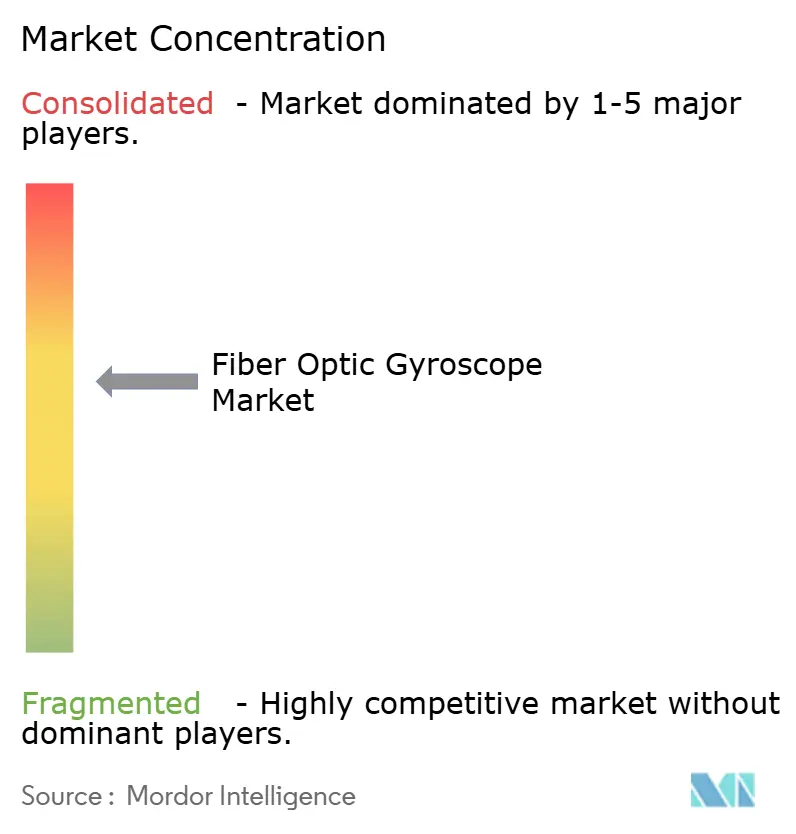
O mercado global permanece moderadamente concentrado, com os cinco principais players — Honeywell, Safran, Northrop Grumman LITEF, Exail e KVH — controlando coletivamente cerca de 70% da receita de grau de navegação por meio de instalações verticalmente integradas de enrolamento de fibra, fabricação de moduladores e calibração interna. Seus longos históricos de qualificação para plataformas de defesa e espaço criam altos custos de troca para os principais contratantes, preservando o preço premium mesmo durante escassez de semicondutores.
Os desafiantes de segundo nível estão se expandindo agressivamente. A Guangdong Ausno e a Zhuzhou Fisrock agora enviam FOGs de fotônica de silício a preços unitários abaixo de USD 500, visando veículos de entrega autônomos e mobilidade aérea urbana de baixa altitude, segmentos onde as regras ITAR estritas limitam o alcance dos fornecedores ocidentais. A aquisição da VAI Photonics pela Advanced Navigation em outubro de 2025 traz o design de chip fotônico para dentro da empresa e visa elevar os rendimentos de bobinas para 95%, um movimento que deve reduzir o custo de fabricação em 30% e fortalecer sua posição no canal de robótica comercial. A compra da Inertial Labs pela VIAVI em janeiro de 2025 por USD 150 milhões incorpora sensores FOG e MEMS em um portfólio de equipamentos de teste 5G, sinalizando que os especialistas em redes ópticas veem a tecnologia inercial como uma adjacência estratégica.
Os pipelines de inovação continuam a ampliar o fosso. A Honeywell demonstrou um FOG híbrido aprimorado por quantum com deriva abaixo de 0,1 m por hora durante uma missão de 24 horas em 2025, estabelecendo um novo patamar de desempenho para veículos espaciais que operam em cinturões de radiação do espaço profundo.[3] Concomitantemente, a Universidade de Jinan demonstrou um giroscópio de fibra óptica de núcleo oco que reduz a não linearidade do efeito Kerr e oferece polarização de 0,0017 °/h, 30 vezes melhor do que as bobinas de núcleo sólido convencionais, embora a comercialização esteja além de 2030. Essas trajetórias de P&D sugerem que, embora a concorrência de preços se intensifique na extremidade inferior, o desempenho inovador na extremidade superior reforça o domínio dos incumbentes sobre a fatia de alta confiabilidade do mercado de giroscópio de fibra óptica.
Líderes da Indústria de Giroscópio de Fibra Óptica
-
Honeywell International Inc.
-
Safran S.A.
-
KVH Industries Inc.
-
EMCORE Corporation
-
Exail Group (iXblue SAS)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Giroscópio de Fibra Óptica Empresas cobertas neste relatório
- Honeywell International Inc.
- Safran S.A.
- KVH Industries Inc.
- EMCORE Corporation
- Exail Group (iXblue SAS)
- Northrop Grumman LITEF GmbH
- Fizoptika Malta
- Optolink LLC
- Advanced Navigation Pty Ltd
- Cielo Inertial Solutions Ltd
- Colibrys SA
- NEDAERO
- Fibernetics LLC
- Japan Aviation Electronics Industry Ltd.
- VectorNav Technologies LLC
- Parker Meggitt PLC
- Redwire Space Inc.
- Shanghai Chenxu Optics
- Harxon Corporation
Oportunidades de mercado e perspectivas futuras
A conformidade marítima e as operações em ambientes sem GNSS criam um espaço claro para atualizações inerciais, onde a certificação e o risco operacional favorecem a navegação comprovada baseada em FOG. A Europa está avançando nos prazos de conformidade de e-navegação da IMO, com a MSC.467(101) obrigando embarcações acima de 500 GT a portar INS de grau de navegação até 2027, e cerca de 12.000 cascos europeus ainda precisando de atualizações. Isso concentra a atividade de retrofit de curto prazo em torno de soluções integradas de INS/giro-bússola que dependem do desempenho de FOG e do histórico de qualificação de fornecedores.
Uma segunda linha de oportunidade é a redução de custo e tamanho por meio da integração fotônica, que estende a adoção além dos programas tradicionais de defesa e espaço para robótica comercial, autonomia marítima e plataformas industriais que não podem tolerar a deriva do MEMS, mas permanecem sensíveis a preço. Em 2026, várias demonstrações relevantes para navegação destacaram essa direção de integração, incluindo um FOG baseado em circuito fotônico integrado de silício (MDPI Photonics, junho de 2026) e um FOG interferométrico de malha fechada com controle de ganho baseado em FPGA, usando um circuito óptico integrado multifuncional de silício (Optics Letters, julho de 2026). No lado da oferta, a demanda por fibra PM de alta pureza e componentes fotônicos de LiNbO3 de alto rendimento continua sendo um fator limitante, reforçando as oportunidades para fornecedores e fabricantes verticalmente integrados que possam estabilizar o rendimento das bobinas, o acesso a componentes e a exportabilidade, incluindo linhas de produtos posicionadas como não-ITAR.
Desenvolvimentos industriais recentes em Mercado de Giroscópio de Fibra Óptica
- Julho de 2026: O Thales Group anunciou a aquisição de uma participação controladora de 35,51% na Exail Technologies, avaliando a Exail em cerca de 4,45 bilhões de USD. A aquisição fortalece a presença da Thales em navegação inercial e sistemas de drones marítimos, onde as soluções baseadas em FOG são um subsistema habilitador essencial. Também estreita uma cadeia de suprimentos europeia em torno de um importante fornecedor de FOG e INS, influenciando a dinâmica competitiva para programas de plataformas navais e autônomas.
- Junho de 2026: A Exail apresentou o Advans Vega SL, um sistema de navegação inercial que usa tecnologia FOG, projetado para operações anfíbias em ambientes sem GNSS. O sistema amplia o portfólio da Exail em direção a casos de uso de implantação rápida e ambientes hostis, nos quais os usuários priorizam a navegação autônoma em relação à dependência do GNSS. Também reforça a mudança das implantações de FOG de plataformas fixas para sistemas ágeis em campo e operações multidomínio.
- Outubro de 2025: A EMCORE Corporation lançou o TAC-DSP-1750, um giroscópio de fibra óptica de grau tático reprojetado, construído com base em tecnologia de chip fotônico integrado. Ao renovar uma plataforma de FOG tático com uma arquitetura modernizada, a EMCORE buscou desempenho, manufaturabilidade e continuidade de programas para clientes de defesa e integradores inerciais. O produto também sustenta um posicionamento mais amplo em torno da exportabilidade e do controle da cadeia de suprimentos em construções de navegação tática.
Mercado de Giroscópio de Fibra Óptica Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de giroscópio de fibra óptica abrange a receita gerada a partir de giroscópios de fibra óptica vendidos como unidades independentes ou incorporados em dispositivos relacionados à navegação inercial, utilizados para posicionamento, estabilização e orientação em aplicações civis e de defesa.
Exclusões do escopo: Excluímos tecnologias de giroscópio não baseadas em fibra óptica (como MEMS e giroscópios a laser de anel), protótipos exclusivos para laboratório e serviços exclusivos de reparo pós-venda.
Visão Geral da Segmentação
- Por Tipo de Bobina
- Flangeada
- Com Cubo
- Independente
- Por Eixo de Detecção
- 1 Eixo
- 2 Eixos
- 3 Eixos
- Por Tecnologia (Interferométrica)
- Malha Aberta (I-FOG)
- Malha Fechada (D-FOG)
- Por Dispositivo
- Girobússola
- Unidade de Medição Inercial (IMU)
- Sistema de Navegação Inercial (INS)
- Sistema de Referência de Atitude e Rumo (AHRS)
- Por Tipo de Fibra
- Fibra Monomodo
- Fibra Multimodo
- Fibra de Manutenção de Polarização
- Por Indústria do Usuário Final
- Defesa, Terra/Naval/Aéreo, Míssil e Espaço
- Aeroespacial e Aviação Comercial
- Automotivo e Transporte, ADAS e Autônomo, Ferroviário
- Robótica e Automação Industrial
- Exploração de Petróleo e Gás/Fundo de Poço
- Levantamento Marítimo e Hidrografia
- Outras Indústrias de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Iniciamos coletando sinais públicos para mapear a origem da demanda e como as implantações estão mudando por plataforma e uso final. Para giroscópios de fibra óptica, isso geralmente inclui divulgações de aquisições aeroespaciais e de defesa, referências a normas de navegação e sensores, e atualizações comerciais ou de fabricação relacionadas a componentes ópticos.
As fontes típicas sem acesso restrito incluem portais governamentais de aquisição e orçamento, estatísticas alfandegárias e de comércio, publicações de organismos de normalização (como o IEEE), e artigos técnicos de periódicos e anais de conferências. Também analisamos relatórios anuais de empresas, apresentações para investidores, cobertura jornalística confiável e sites de associações que discutem a adoção de navegação inercial e atualizações de plataformas. Quando pertinente, nossos analistas utilizam assinaturas pagas para dados financeiros e de inteligência corporativa, bases de dados de patentes e contratos e licitações globais para verificar cronogramas e manter a consistência das premissas. Esses exemplos não são exaustivos, e muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram utilizadas para testar as premissas da pesquisa documental, especialmente onde as fontes públicas não separam claramente a demanda por giroscópios de fibra óptica dos sistemas inerciais mais amplos. Conversamos com especialistas em nível de componentes, integradores de sistemas e usuários finais nas regiões APAC, EMEA e Américas. Em seguida, entramos novamente em contato com participantes selecionados quando as respostas indicaram padrões distintos de precificação, prazo de entrega ou qualificação que afetam o cronograma de vendas unitárias.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 29% | CXOs: 13% | APAC: 42% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 31% | EMEA: 33% |
| Participantes menores: 15% | Gerentes: 56% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O modelo de dimensionamento é construído reconstruindo primeiro o conjunto de demanda endereçável a partir de indicadores de plataforma e implantação, e em seguida aplicando taxas de adoção e substituição para estimar as necessidades anuais de unidades, que são convertidas em valor utilizando preços de venda típicos. Para giroscópios de fibra óptica, a lógica do conjunto de demanda é informada por variáveis como atualizações de navegação em defesa e aeroespacial, instalações de navegação marítima, a combinação de requisitos de eixo único versus múltiplos eixos, adoção de malha aberta versus malha fechada e ciclos de qualificação esperados que afetam o cronograma de remessas.
Uma vez formado o conjunto de demanda, corroboramos com aproximações seletivas de baixo para cima. Isso inclui verificações amostrais de receita de fornecedores e integradores, algumas validações de faixas de preço por classe de desempenho e confirmação em nível de canal da direção dos volumes. Quando surgem lacunas nos dados de baixo para cima — por exemplo, divulgação limitada sobre o conteúdo de giroscópio de fibra óptica incorporado em um sistema de navegação inercial (INS) ou unidade de medição inercial (IMU) —, o modelo utiliza faixas conservadoras de taxa de incorporação, validadas por meio de entrevistas e refinadas por verificações cruzadas com as taxas de produção das plataformas.
Para as previsões, aplicamos tipicamente análise de cenários apoiada por uma verificação de estilo de regressão simplificada, em que o caminho de crescimento é testado em relação a fatores determinantes como tendências de gastos em defesa, entregas de plataformas aeronáuticas e navais, e atividade de automação que pode puxar a demanda para aplicações industriais e de robótica. As premissas finais de previsão são ajustadas somente após o alinhamento do feedback das entrevistas com o comportamento observado de prazo de entrega, capacidade e precificação.
Ciclo de Validação e Atualização de Dados
Validamos os resultados verificando a consistência em múltiplas camadas, incluindo a comparação de volumes unitários implícitos, preços médios e distribuições regionais com sinais independentes e com o que os respondentes descrevem como faixas de remessa viáveis. Valores discrepantes são investigados e, quando um número parece correto em termos de direção, mas muito grande ou muito pequeno, as premissas dos fatores determinantes são revisadas antes da aprovação final.
Uma segunda revisão por analista é realizada para confirmar que o escopo e as exclusões foram aplicados de forma consistente entre regiões e usos finais. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes que possam alterar a demanda ou a precificação. Antes da entrega, um analista realiza uma nova revisão do modelo e dos principais dados de entrada, para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Giroscópio de Fibra Óptica da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para giroscópios de fibra óptica frequentemente não coincidem porque o escopo não é idêntico e a lógica subjacente aos volumes e à precificação nem sempre é transparente. As diferenças geralmente decorrem do que é contabilizado como uma venda de giroscópio de fibra óptica, do tratamento do conteúdo incorporado em sistemas de navegação e da velocidade com que se assume que a precificação evolui ao longo do período de previsão.
A dispersão também reflete escolhas sobre a cobertura de uso final e o momento da análise. Algumas estimativas se concentram fortemente na demanda de defesa e aeroespacial e aplicam crescimento agressivo com base em narrativas de autonomia, enquanto outras subestimam as instalações industriais e marítimas, onde a adoção é mais estável, porém mais fragmentada. O ano utilizado, o momento da conversão cambial e a periodicidade de atualização também podem alterar o valor publicado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,16 bilhões de USD (2025) | |
| Agência de Notícias do Setor A | 1,90 bilhões de USD (2025) | Utiliza uma perspectiva de alto crescimento e parece incluir uma parcela mais ampla do valor do sistema de navegação inercial como receita relacionada ao giroscópio de fibra óptica, o que pode inflar os totais em comparação com a contagem apenas do conteúdo de hardware do giroscópio de fibra óptica. |
| Comunicado de Imprensa B | 1,10 bilhões de USD (2024) | Utiliza um ano-base anterior e pode não capturar o conteúdo de giroscópio de fibra óptica incorporado em IMUs e INS, podendo também aplicar uma progressão de preços mais lenta entre as classes de desempenho. |
Entre os três valores, o principal fator determinante é se o conteúdo de giroscópio de fibra óptica incorporado é isolado dentro de IMUs e INS e, em seguida, precificado por classe de desempenho, o que mantém o total mais próximo do valor do hardware de giroscópio de fibra óptica embarcado na abordagem de dimensionamento de mercado utilizada pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de giroscópio de fibra óptica até 2031?
O tamanho do mercado de giroscópio de fibra óptica está projetado para atingir 1,95 bilhões de USD até 2031, ante 1,34 bilhões de USD em 2026.
Qual segmento lidera o mercado de giroscópio de fibra óptica em 2025?
As plataformas de defesa, incluindo aplicações terrestres, navais, aéreas, de mísseis e espaciais, detêm a maior fatia com 54,12% da receita de 2025 e permanecem o segmento dominante ao longo de 2026.
O que está impulsionando o crescimento na Ásia-Pacífico?
Os programas indígenas de fotônica de silício na China, as constelações de satélites do Japão e a localização de eletrônicos de defesa da Índia impulsionam a Ásia-Pacífico a um CAGR de 8,66% até 2031.
Por que escolher um FOG de malha fechada em vez de um giroscópio MEMS?
Os FOGs de malha fechada oferecem estabilidade de polarização abaixo de 0,01 °/h, essencial para operações sem GPS, perfuração em alta temperatura e manobras de mísseis em alta velocidade, enquanto os giroscópios MEMS derivam mais rapidamente e não sobrevivem a ambientes extremos.
Quais empresas dominam o fornecimento de FOG de alta confiabilidade?
Honeywell, Safran, Northrop Grumman LITEF, Exail e KVH controlam cerca de 70% da receita de grau de navegação por meio de produção verticalmente integrada e décadas de histórico de qualificação.
Qual tecnologia poderia perturbar os FOGs após 2030?
Pesquisas sobre fibra de núcleo oco e giroscópios aprimorados por quantum mostram potencial para melhorias de estabilidade de polarização de 10 a 100 vezes, mas a produção em larga escala é improvável antes da próxima década.