
Analyse du marché des objets connectés intelligents par Mordor Intelligence
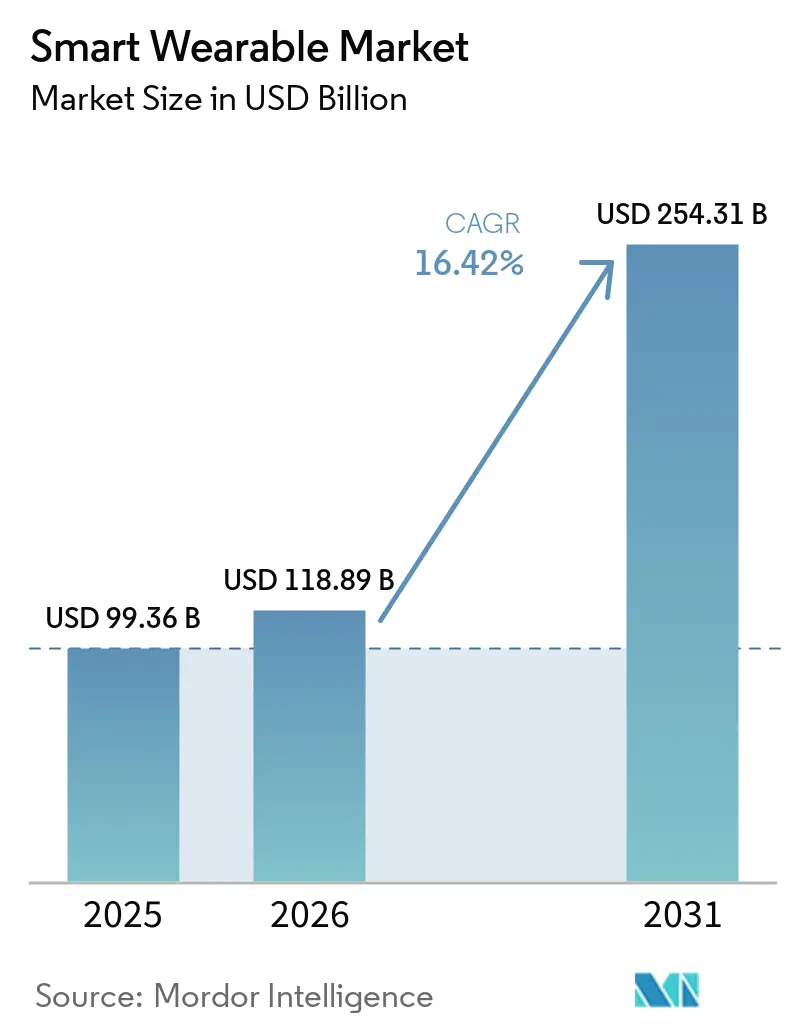
La taille du marché des appareils connectés portables intelligents était évaluée à 118,9 milliards USD en 2026 et devrait croître de 138,4 milliards USD en 2027 pour atteindre 288,2 milliards USD d'ici 2032, à un CAGR de 15,8 % durant la période de prévision (2027-2032).
La croissance des appareils portables dépend de la transformation des mesures en fonctions utiles de fitness et cliniques, les montres connectées ancrant des relations continues entre appareils et applications. Les subventions à l'achat en Chine et les voies de remboursement clinique aux États-Unis élargissent l'accès via des canaux grand public et médicaux distincts. Les informations payantes et la maintenabilité des appareils élargissent la proposition des fournisseurs au-delà de la vente initiale du matériel, rendant l'utilité continue commercialement pertinente. Les conditions de transfert de données pèsent sur les applications liées au cloud et les mesures correctives liées à la sécurité des batteries peuvent réduire la capacité ; ainsi, les revenus d'informations et d'abonnements des fournisseurs dépendent d'une gestion licite des données et de performances fiables des batteries.
Principaux enseignements du rapport
- Par produit, les montres connectées ont détenu une part de marché de 60,51% sur le marché des objets connectés portables intelligents en 2026, tandis que les bagues et bijoux intelligents devraient connaître la croissance la plus rapide avec un CAGR de 16,6% durant 2027-2032.
- Le matériel a dominé la composition des composants avec une part de 71,02% de la taille du marché des objets connectés portables intelligents en 2026, les services et abonnements devant connaître la croissance la plus rapide avec un CAGR de 16,5% durant 2027-2032.
- Parmi les technologies de connectivité, le Bluetooth et le BLE ont représenté 67,9% des revenus sur le marché des objets connectés portables intelligents en 2026, tandis que la 5G autonome devrait mener la croissance avec un CAGR de 17,2% durant 2027-2032.
- L'électronique grand public et le style de vie ont dominé l'utilisation finale avec 37,99% des revenus en 2026, tandis que les usages dans le domaine de la santé et du médical devraient connaître la croissance la plus rapide avec un CAGR de 16,6% durant 2027-2032.
- Les boutiques en ligne des marques et les places de marché ont détenu une part de 55,71% du marché des objets connectés portables intelligents dans les revenus de distribution en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 16,5% durant 2027-2032.
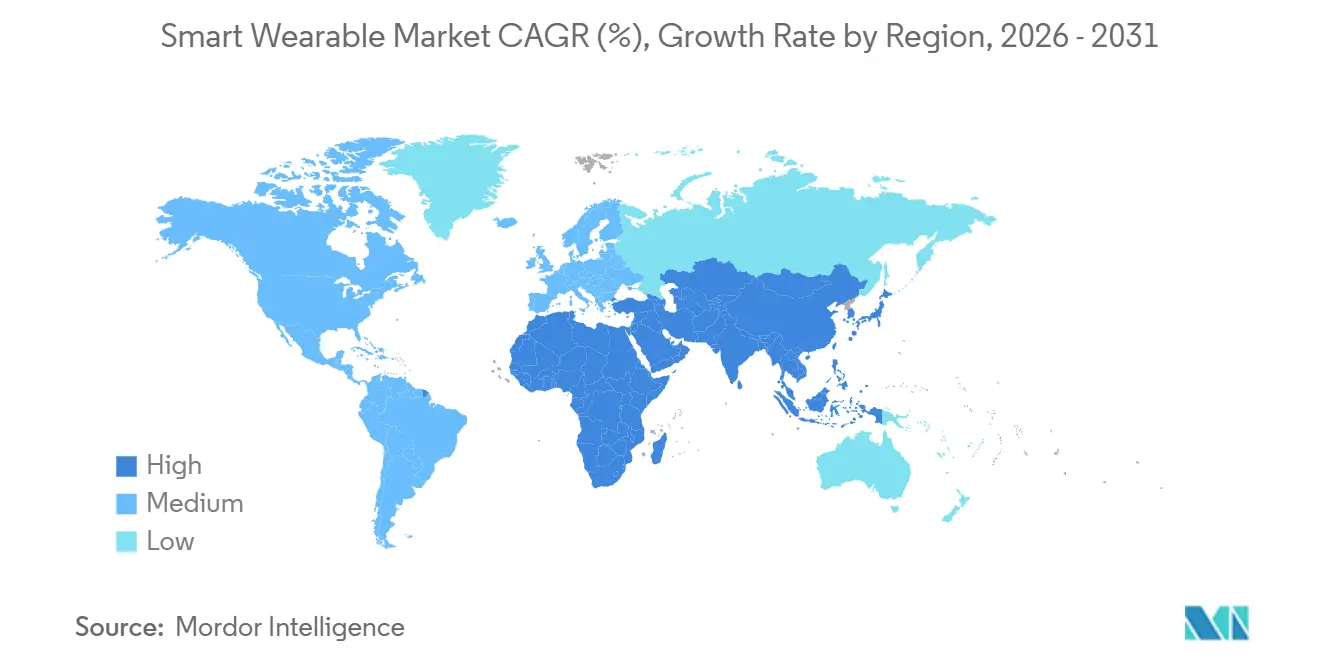
- L'Asie-Pacifique a dominé la géographie avec 35,29% des revenus en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 16,9% durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation croissante des consommateurs à la santé et au bien-être | +8.8% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Programmes de bien-être numérique en entreprise stimulant les subventions aux appareils | +2.2% | États-Unis d'Amérique | Court terme (≤ 2 ans) |
| Objets connectés approuvés par les assurances pour la télésurveillance cardiaque en Amérique du Nord | +3.5% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Subventions aux montres connectées en Chine dans le cadre du Programme d'achat de produits numériques et intelligents 2026 | +4.5% | République populaire de Chine | Court terme (≤ 2 ans) |
| Essor des appareils portables à intelligence artificielle intégrée ciblant la surveillance continue de la glycémie sans aiguilles | +0.4% | Long terme (≥ 4 ans) | |
| Acquisitions d'exosquelettes de défense dans le cadre du programme de létalité du soldat américain | +0.3% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation croissante des consommateurs à la santé et au fitness
La demande en matière de remise en forme peut être soutenue par la valeur qu'un objet portable apporte à travers les activités sportives enregistrées, reflétant les tendances du marché des objets connectés portables intelligents vers le suivi d'activité et les informations personnalisées. Les utilisateurs de Garmin Connect ont effectué 8% d'activités supplémentaires par utilisateur en 2025 par rapport à 2024, sur la base des données d'activité des utilisateurs de montres connectées Garmin dans le monde entier. La course à pied, la marche, le cyclisme, la musculation et le cardio en salle étaient les 5 activités principales dans cette population. Dans l'enquête de Rock Health menée en décembre 2025, 35% des propriétaires d'objets portables aux États-Unis utilisaient leurs appareils pour suivre leur activité physique. Cet usage récurrent lié à l'exercice offre davantage d'occasions aux mises à niveau et aux informations payantes de démontrer leur valeur, faisant des propriétaires existants un bassin de demande spécifique pour les fournisseurs.
Programmes de bien-être numérique en entreprise stimulant les subventions aux appareils
Les avantages liés au bien-être des employés créent un circuit de vente d'appareils dans lequel le régime de santé participe au financement d'un achat individuel. Le Cleveland Clinic Employee Health Plan offre à ses membres un crédit unique de 115 USD via son portail Healthy Choice pour l'achat d'un appareil de suivi d'activité. Le crédit est limité à un par membre et ne peut pas être transféré à une autre personne. La réduction des dépenses de l'adhérent pour l'appareil donne au régime un moyen direct d'encourager la participation au suivi d'activité et de soutenir la croissance du marché des objets connectés portables intelligents grâce aux avantages offerts par les employeurs. Le volume généré par ce régime est donc limité par le nombre de membres inscrits n'ayant pas encore utilisé le crédit, et non par la fréquence à laquelle les propriétaires existants effectuent des mises à niveau.
Appareils portables approuvés par les assurances pour la télésurveillance cardiaque en Amérique du Nord
La couverture d'assurance peut transformer un épisode de surveillance prescrit en une utilisation d'appareil financée, reliant la demande d'appareils portables à l'éligibilité clinique. La politique Medicare de Noridian a élargi la couverture des moniteurs cardiaques temporaires fixés à la peau pour les services à compter du 21 juin 2026, dans ses juridictions administratives américaines répertoriées. La couverture s'applique uniquement aux tests diagnostiques ou à l'évaluation des bénéficiaires activement pris en charge sous médication antiarythmique.[1] Ces appareils enregistrent temporairement l'activité électrique du cœur pour des périodes de surveillance allant jusqu'à 30 jours. Cette utilisation basée sur des épisodes offre aux fournisseurs un mécanisme de demande lié à une tâche diagnostique spécifique plutôt qu'au cycle de mise à niveau discrétionnaire d'un consommateur. Dans les juridictions de Noridian, le volume d'un fournisseur suit donc le nombre de bénéficiaires répondant à cette indication clinique et non la demande au détail.
Subventions aux montres connectées en Chine dans le cadre du Programme d'achat de produits numériques et intelligents 2026
Les subventions à l'achat réduisent le paiement du consommateur nécessaire pour accéder à la possession d'un appareil portable, conférant aux appareils éligibles un avantage en termes d'accessibilité financière. Le programme d'achat de produits numériques et intelligents de la Chine est entré en vigueur le 1er janvier 2026, couvrant les montres intelligentes et les bracelets parmi 4 catégories de produits éligibles. Pour les achats individuels éligibles, le soutien est égal à 15 % du prix de vente, sous réserve de plafonds de prix et de subventions et d'un article par catégorie par consommateur. De janvier à août 2026, le programme a soutenu 108 millions d'articles de produits numériques et intelligents dans l'ensemble de ses catégories combinées.[2] Cette participation fait du programme un canal substantiel pour les achats de consommateurs soutenus par des politiques publiques. Les plafonds d'éligibilité rendent le positionnement des produits déterminant, favorisant les tranches de prix éligibles plutôt que de supposer que chaque appareil haut de gamme bénéficie d'un soutien équivalent.
Analyse de l'impact des freins*
| Frein | Impact (~ %) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences de transfert transfrontalier de données limitant les applications compagnes cloud en Europe | -1.4% | Espace économique européen, Royaume-Uni et Suisse | Moyen terme (2-4 ans) |
| Risques d'emballement thermique des batteries haute densité dans les montres connectées ultra-minces | -1.1% | Royaume-Uni de Grande-Bretagne et d'Irlande du Nord | Court terme (≤ 2 ans) |
| Coûts des litiges en matière de licences de brevets pour les bagues intelligentes à commande gestuelle | -0.8% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Faible revenu moyen par utilisateur en Amérique du Sud limitant le déploiement des appareils portables 5G autonomes | -0.6% | République du Chili | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences de transfert transfrontalier de données limitant les applications compagnes cloud en Europe
Les services portables connectés au cloud font face à une contrainte d'intégration lorsque des données personnelles sont transférées en dehors de l'Espace Économique Européen. Le RGPD exige que les transferts en dehors de l'EEE satisfassent aux conditions du Chapitre V en plus de ses règles générales de traitement. Le programme Garmin Connect Developer applique des clauses contractuelles types aux transferts d'origine EEE vers des pays ne bénéficiant pas d'une décision d'adéquation, soutenant les services fournis via des sites web ou des applications mobiles. Selon l'API utilisée, ces transferts peuvent inclure des données de santé et se produire en continu. L'analyse du marché des objets connectés portables intelligents met en évidence une dépendance à la conformité pour la fourniture d'applications, car une connexion fonctionnelle à l'appareil seule ne peut pas établir que le transfert associé satisfait à ses conditions légales. Des conditions de transfert supplémentaires peuvent alourdir le travail d'intégration pour les développeurs dépendants du flux de données et retarder les lancements de services complémentaires jusqu'à ce que la base juridique soit en place.
Risques d'emballement thermique des batteries haute densité dans les montres connectées ultra-minces
Les contraintes de sécurité peuvent réduire les performances utilisables d'un appareil portable lorsque la correction du risque nécessite de limiter sa batterie. En novembre 2025, l'autorité britannique de sécurité des produits a signalé que les batteries des Fitbit Sense et Versa 3 pouvaient surchauffer lors d'une utilisation normale et provoquer des brûlures au poignet lorsqu'elles sont portées.[3] L'autorité a constaté que les produits ne satisfaisaient pas aux exigences du Règlement général sur la sécurité des produits de 2005. Fitbit LLC a lancé une mise à jour du micrologiciel réduisant la capacité en janvier 2025, les appareils concernés subissant une réinitialisation d'usine jusqu'à l'installation si les propriétaires ne procédaient pas à la mise à jour manuellement. Les propriétaires concernés ont donc fait face à une capacité de batterie réduite en contrepartie de la réduction d'un risque de brûlure rencontré lors d'un port normal.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
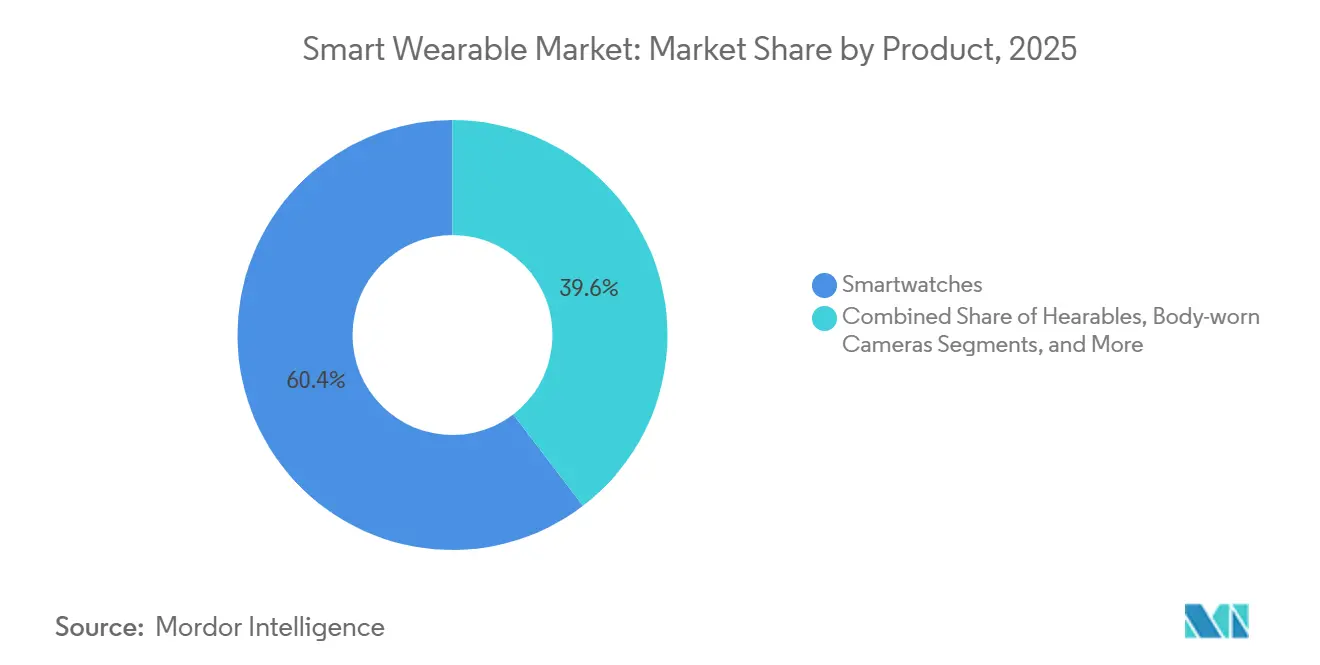
échelle des montres connectées et modèles d'abonnement pour baguesLes montres connectées représentaient une part de 60,51 % de la taille du marché des appareils connectés portables intelligents en 2026, ce qui en fait le segment le plus important. Garmin a indiqué que ses données Connect 2025 provenaient de dizaines de millions de montres Garmin portées dans le monde entier. Cette portée spécifique à un producteur démontre une large relation montre-application, qui peut offrir à des fonctions supplémentaires une audience s'étendant au-delà des acheteurs d'une seule sortie d'appareil. Les ajouts d'applications compatibles peuvent prolonger la durée de vie commerciale d'une montre entre les achats de matériel, offrant à son fournisseur un moyen de maintenir la relation avec le propriétaire après la vente initiale.
Les bagues et bijoux intelligents devraient être le segment à la croissance la plus rapide, avec un CAGR de 16,6 % durant 2027-2032. ŌURA a indiqué avoir vendu 3,6 millions de bagues dans les 12 mois précédant le 3 septembre 2026. À cette date, la société a également signalé environ 5 millions de membres payants s'abonnant pour des indicateurs de santé plus larges. La combinaison des ventes d'appareils et des abonnements payants donne au format des relations commerciales transactionnelles et récurrentes, élargissant les façons dont un fournisseur peut tirer des revenus de l'utilisation. Un nombre de membres payants supérieur aux ventes annuelles d'unités de bagues donne à la fidélisation une pertinence commerciale au-delà des nouvelles transactions matérielles de l'année.



Par composant :
le matériel en tête tandis que les services élargissent la monétisationLe matériel représentait une part de marché de 71,02 % des appareils connectés portables intelligents en 2026, ce qui en fait le segment le plus important. Garmin a déclaré un chiffre d'affaires net non audité du segment Fitness de 2,36 milliards USD pour les 52 semaines terminées le 27 décembre 2025. ŌURA a déclaré des ventes cumulées de 5,5 millions de bagues en septembre 2025. Les logiciels et abonnements liés aux appareils nécessitent que le matériel soit entre les mains de l'utilisateur, de sorte que la distribution d'unités physiques crée le point d'entrée pour une relation commerciale récurrente distincte.
Les services et abonnements devraient être le segment à la croissance la plus rapide, avec un CAGR de 16,5 % durant 2027-2032. Garmin a lancé Connect+ le 27 mars 2025, avec des informations personnalisées via l'application, conservant les fonctionnalités et données existantes gratuitement et rendant certaines fonctions premium dépendantes de l'appareil. WHOOP a ouvert son service payant de tests sanguins Advanced Labs intégré à l'appareil portable en septembre 2025, après avoir signalé environ 350 000 personnes en attente d'accès, Quest Diagnostics fournissant les tests. Ces offres mettent l'accent commercial sur l'interprétation et les tests autour des données des appareils portables, étendant la proposition du fournisseur au-delà de la transaction sur l'appareil. Garmin a maintenu les fonctionnalités existantes gratuitement, tandis que WHOOP a combiné les résultats de tests sanguins payants avec les données du bracelet, donnant aux deux offres une raison de paiement au-delà de l'accès aux mesures des appareils portables.

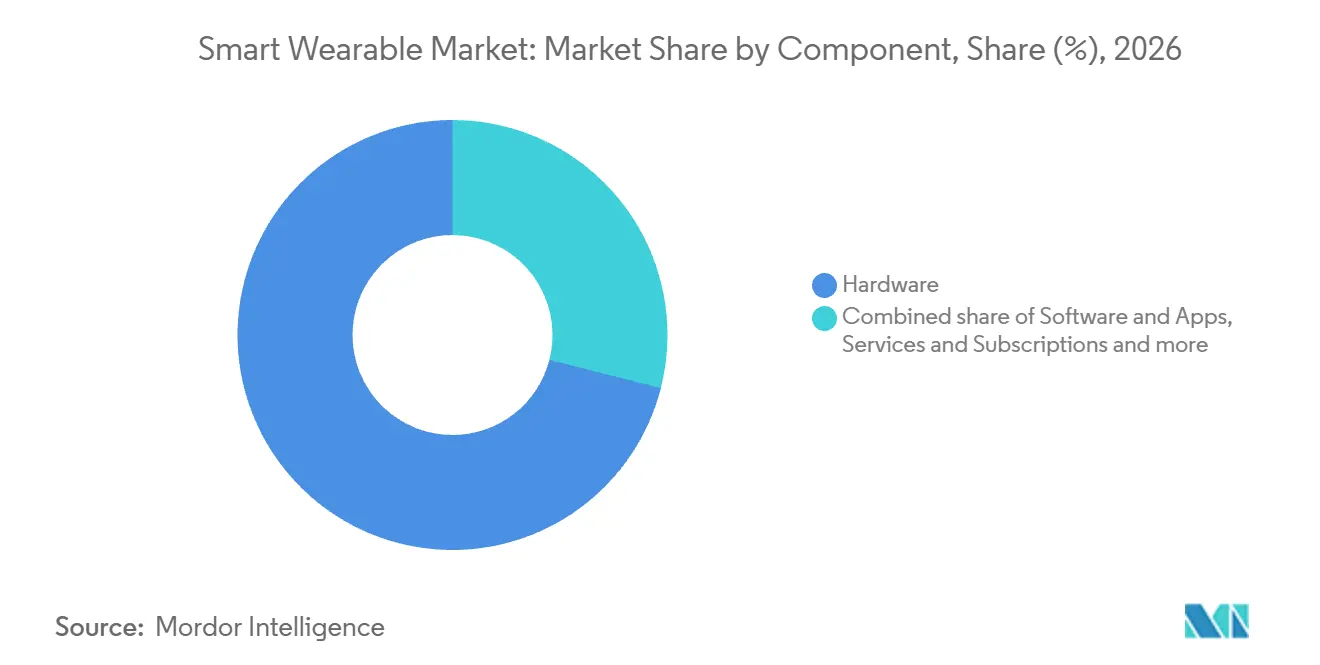
Note: Parts de segments de tous les segments individuels disponibles à l'achat du rapport
Par technologie de connectivité :
le Bluetooth en tête tandis que des services autonomes émergentLe Bluetooth et le BLE détenaient une part de revenus de 67,9 % en 2026, ce qui en fait le segment le plus important. Dans ses résultats 2025, le fabricant ODM Shanghai Longcheer a attribué des expéditions plus élevées d'une série de montres intelligentes à une forte acceptation du marché. Les appels via Bluetooth sont apparus aux côtés d'un grand écran, du design et d'une autonomie de batterie prolongée parmi les caractéristiques citées de la série. La réception de la série associe les appels Bluetooth aux performances d'affichage et de batterie dans un ensemble de montre réussi, offrant aux fournisseurs ODM une spécification combinée pour servir la principale catégorie de connectivité.
La 5G autonome devrait être le segment à la croissance la plus rapide, avec un CAGR de 17,2 % durant 2027-2032. Deutsche Telekom a lancé commercialement un service basé sur RedCap sur son réseau 5G+ Autonome en Allemagne le 19 septembre 2025, pour l'Apple Watch Series 11, Ultra 3 et SE 3. Les montres basculent sur LTE lorsque la 5G n'est pas disponible, préservant la conception réseau mixte de l'offre. Le repli sur LTE permet aux opérateurs d'étendre l'offre autonome dans différentes conditions de réseau sans faire de la disponibilité de la 5G la seule condition d'utilisation d'une montre connectée.
Par utilisation finale :
la vente au détail grand public et les programmes cliniques façonnent la demandeL'électronique grand public et le style de vie ont détenu une part de 37,99% en 2026, ce qui en fait le segment le plus important. Les ventes au détail d'appareils portables intelligents en Chine, y compris les lunettes intelligentes, ont plus que doublé entre janvier et juillet 2026 par rapport à la même période en 2025. Le ministère du Commerce de Chine a également indiqué que les ventes de lunettes intelligentes, de montres connectées et de bracelets connectés avaient chacune augmenté de plus de 40% en 2025. Ces formats spécifiques donnent à la lecture générale du commerce de détail une base concrète en termes de produits de consommation, la demande pour les objets connectés portables intelligents grand public s'étendant à plusieurs propositions d'appareils connectés. Les fournisseurs du secteur des objets connectés portables intelligents disposant de gammes de montres, bracelets et lunettes peuvent répartir leur exposition à la demande des consommateurs chinois sur plusieurs types d'appareils.
Les prévisions du marché des objets connectés portables intelligents identifient les usages dans le domaine de la santé et du médical comme le segment à la croissance la plus rapide, avec un CAGR projeté de 16,6% durant 2027-2032. En décembre 2025, NSW Health a annoncé le déploiement d'un programme d'hospitalisation à domicile assisté par objets portables dans les régions de Bega Valley, Eurobodalla, Goulburn et Queanbeyan dans le sud de la Nouvelle-Galles du Sud, en Australie. Philips a annoncé son partenariat de fourniture de surveillance portable Respiree pour cette initiative le 3 décembre 2025. L'initiative illustre un mécanisme commercial associant un produit de surveillance à un acheteur de services de santé nommé et à un modèle défini de prestation de soins à domicile. Cela concentre l'opportunité pour le fournisseur sur la valorisation des mesures physiologiques dans le cadre des soins cliniques à domicile, où la relation de service détermine le rôle du produit dans la surveillance des patients.
Par canal de distribution :
l'expansion en ligne complète l'assistance en magasinLa distribution en ligne via les boutiques en ligne des marques et les places de marché détenait une part de 55,71 % en 2026 en tant que segment le plus important et devrait connaître la croissance la plus rapide avec un CAGR de 16,5 % durant 2027-2032. ŌURA a lancé Oura Ring 4 sur Amazon.ca au Canada en juin 2025, couvrant toutes les couleurs et tailles disponibles. Ce partenariat de place de marché mis en œuvre montre comment un vendeur peut élargir sa disponibilité en ligne via la vitrine spécifique à un pays d'un détaillant. Cela peut étendre la distribution sans nécessiter un canal de commerce électronique distinct appartenant à la marque pour chaque marché d'expansion, offrant à la croissance en ligne une voie concrète via des relations établies avec des places de marché.
La vente au détail hors ligne peut soutenir une vente guidée d'appareils portables en faisant de l'assistance une partie de l'offre du canal physique. Apple a présenté Watch Series 11, Ultra 3 et SE 3 dans ses magasins du monde entier le 19 septembre 2025, avec du personnel offrant une assistance personnalisée à l'achat. Cette combinaison donne au magasin un rôle au-delà de la simple remise d'un appareil, car le fournisseur peut associer une gamme de produits à une assistance directe lors de la sélection. Un lancement couvrant Series 11, Ultra 3 et SE 3 donne au personnel une gamme de 3 modèles à expliquer, faisant des conseils sur le choix du modèle une contribution distincte du magasin.
Analyse géographique
Marché des appareils connectés portables intelligents en Asie-Pacifique
L'Asie-Pacifique était la plus grande zone géographique, avec une part de 35,29 % de la taille du marché des appareils connectés portables intelligents en 2026, et devrait connaître la croissance la plus rapide avec un CAGR de 16,9 % durant 2027-2032. Samsung Electronics Japan a commencé à vendre la Galaxy Watch9 et la Galaxy Watch Ultra2 le 7 août 2026, via sa boutique en ligne, Galaxy Harajuku à Tokyo et Galaxy Studio Osaka. L'offre comprenait des versions LTE et Bluetooth de la Watch9 et une Ultra2 LTE, avec une disponibilité variant selon la région, le modèle et le smartphone connecté. La subvention nationale d'achat de la Chine pour les montres connectées et bracelets éligibles ajoute un mécanisme de demande basé sur le prix sur le continent, tandis que le lancement japonais de Samsung montre des fournisseurs étendant leurs gammes de montres LTE et Bluetooth via des magasins en ligne et physiques.
En Amérique du Nord, un exemple de surveillance hospitalière montre comment les appareils portables peuvent faire partie d'une offre de soins institutionnels. En mai 2026, Houston Methodist a décrit la surveillance des signes vitaux en hospitalisation de BioIntelliSense avec le BioButton dans son hôpital de Cypress. En Europe, le Centre commun de recherche de la Commission européenne a rapporté en juillet 2025 que les données des montres connectées ne dépassaient pas les plateformes des fabricants d'appareils pour des raisons de confidentialité. L'exemple américain relie l'appareil à un prestataire de soins nommé, tandis que le rapport du Centre commun de recherche souligne l'importance commerciale distincte de l'accès aux données générées. Ces exemples montrent différentes voies vers la valeur commerciale, puisque BioButton sert le flux de travail de soins d'un prestataire, tandis que le rapport du Centre commun de recherche place les données des montres connectées grand public européennes au sein des plateformes des fabricants.
En Amérique du Sud, l'Anvisa brésilienne a rapporté le 27 août 2026 qu'aucune montre connectée ni bague portable n'était autorisée pour la mesure non invasive de la glycémie ou l'oxymétrie. Cela crée une limite spécifique autour des fonctions cliniques qu'un vendeur peut proposer via ces formats. Au Moyen-Orient, l'Arabie saoudite a déployé des montres connectées lors du Hajj 2026 pour surveiller les signes vitaux des pèlerins lorsque cela était cliniquement nécessaire. Pour l'Afrique, le rapport 2025 de la GSMA a décrit des applications émergentes d'appareils portables dans la gestion des maladies chroniques, la santé maternelle et le suivi du bien-être. Au Brésil et en Arabie saoudite, les fonctions des appareils portables discutées dépendent d'une autorisation clinique ou d'un besoin clinique, ce qui place les systèmes de santé et les régulateurs avant les acheteurs au détail en tant que gardiens de ces usages.
Éditions régionales
Cadre réglementaire et perspectives
Cette comparaison couvre des juridictions sélectionnées du point de vue des fabricants commercialisant des appareils portables finis à usage médical. La classification est importante car la Chine et le Brésil utilisent différentes voies de dépôt ou d'autorisation selon le risque de l'appareil. La question commerciale est de savoir comment la documentation d'entrée et les obligations continues du système qualité se combinent pour façonner le travail requis pour servir chaque juridiction.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Administration des aliments et médicaments | Autorités fédérales-étatiques, Landesbehörden | NMPA et régulateurs locaux responsables des médicaments | Anvisa |
| Instruments ou orientations clés | QMSR, 21 CFR Partie 820, en vigueur le 2 février 2026, intégrant la norme ISO 13485:2016 | Règlement (UE) 2017/745 ; enregistrement EUDAMED à partir du 28 mai 2026 ; appareils précédemment commercialisés continuant jusqu'au 28 novembre 2026 | Dépôt de classe I et enregistrement de classe II/III ; révision des BPF de fabrication prévue pour le 1er novembre 2026 | Voies de classification des risques RDC n° 751/2022 ; procédure d'enregistrement des fabricants Solicita d'août 2026 |
| Effet commercial | Les fabricants d'appareils finis concernés ont besoin de systèmes qualité et de dossiers d'audit accessibles à la FDA, avec les obligations spécifiques à la FDA applicables maintenues | Gestion des risques, évaluation clinique, documentation technique, évaluation de la conformité et enregistrement applicable des appareils | Entrée basée sur le risque plus nouvelles dispositions d'assurance qualité, de validation, de vérification et d'externalisation à partir du démarrage prévu des BPF | Notification de classe I/II sans examen technique préalable, avec documentation requise ; enregistrement de classe III/IV ; les demandes d'enregistrement de fabricants étrangers de classe I/II nécessitent des dépôts Solicita complets et signés |
| Attractivité actuelle de la politique | Moyen | Faible | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Sans changement | Durcissement | Durcissement | Sans changement |
| Source: Mordor Intelligence | ||||
L'alignement des États-Unis sur la norme ISO 13485:2016 soutient la continuité, tandis que les obligations spécifiques à la FDA maintenues et l'accès aux dossiers de revue de direction, d'audit qualité et d'audit fournisseurs maintiennent le travail de conformité substantiel. Les obligations d'évaluation clinique, de documentation technique et de conformité de l'Allemagne contraignent l'entrée, tandis que l'enregistrement EUDAMED soutient le durcissement à partir du 28 mai 2026 pour les appareils nouvellement commercialisés, les appareils précédemment commercialisés continuant jusqu'au 28 novembre 2026. Le dépôt de classe I et l'enregistrement de classe II/III de la Chine définissent l'entrée, tandis que les chapitres des BPF couvrant l'assurance qualité, la validation, la vérification et la fabrication sous contrat et l'externalisation soutiennent le durcissement à partir de leur démarrage prévu le 1er novembre 2026. Le Brésil maintient la notification de classe I/II sans examen technique préalable, tandis que le dépôt Solicita d'août 2026 pour les dossiers de fabricants étrangers de classe I/II modifie le canal de soumission, soutenant la continuité de l'entrée basée sur le risque.
Étapes de la chaîne de valeur
La chaîne de valeur compare le développement d'appareils, l'approvisionnement en composants et l'intégration, la distribution directe et les services payants selon la façon dont chaque participant génère des revenus. Luxshare Precision Industry a rapporté qu'en moyenne, un appareil portable intelligent sur 3 dans le monde contenait ses produits en 2025. Cette présence dans un appareil portable intelligent sur 3 rend l'approvisionnement en composants et l'intégration commercialement significatifs aux côtés de la possession d'appareils finis, tandis que les services en aval offrent des revenus provenant d'une utilisation continue.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Développement et commercialisation d'appareils | Développeurs et vendeurs de montres connectées de marque tels que Samsung Electronics Co. Ltd. et Google | Ventes d'appareils finis | Coordination des fonctionnalités de l'appareil avec la plateforme logicielle | Valider les fonctions intégrées avec les partenaires de plateforme avant le lancement |
| Approvisionnement en composants et intégration système | Fournisseurs de produits et intégrateurs système tels que Luxshare Precision Industry | Ventes de produits fournis et d'intégration | Incorporation cohérente du contenu fourni dans les conceptions d'appareils finis | Qualifier les configurations d'intégration avant d'étendre la production |
| Distribution directe et vente au détail | Détaillants appartenant à la marque tels que Apple Inc. | Ventes d'appareils via des magasins, des sites web et des applications | Coordination des informations produit sur les canaux physiques et numériques | Maintenir une disponibilité et des informations d'assistance cohérentes sur tous les canaux |
| Services d'applications payantes | Fournisseurs d'applications pour appareils portables tels que Garmin Ltd. | Abonnements mensuels ou annuels aux applications | Convaincre les utilisateurs de payer pour des avantages au-delà des fonctions de base gratuites | Distinguer les fonctionnalités payantes supplémentaires tout en préservant l'accès de base |
| Source: Mordor Intelligence | ||||
Les opportunités de revenus s'élargissent en aval, mais un appareil installé ne produit pas automatiquement un client de service payant. L'annonce de Connect+ par Garmin en 2025 a fixé les options à 6,99 USD par mois ou 69,99 USD par an après un essai gratuit de 30 jours. Étant donné que les fonctionnalités Connect existantes sont restées gratuites, la couche payante doit gagner des conversions grâce à des fonctionnalités et des informations supplémentaires, tandis que les fournisseurs de composants capturent de la valeur grâce à leur incorporation dans le produit physique.
Paysage concurrentiel
Concentration du Marché
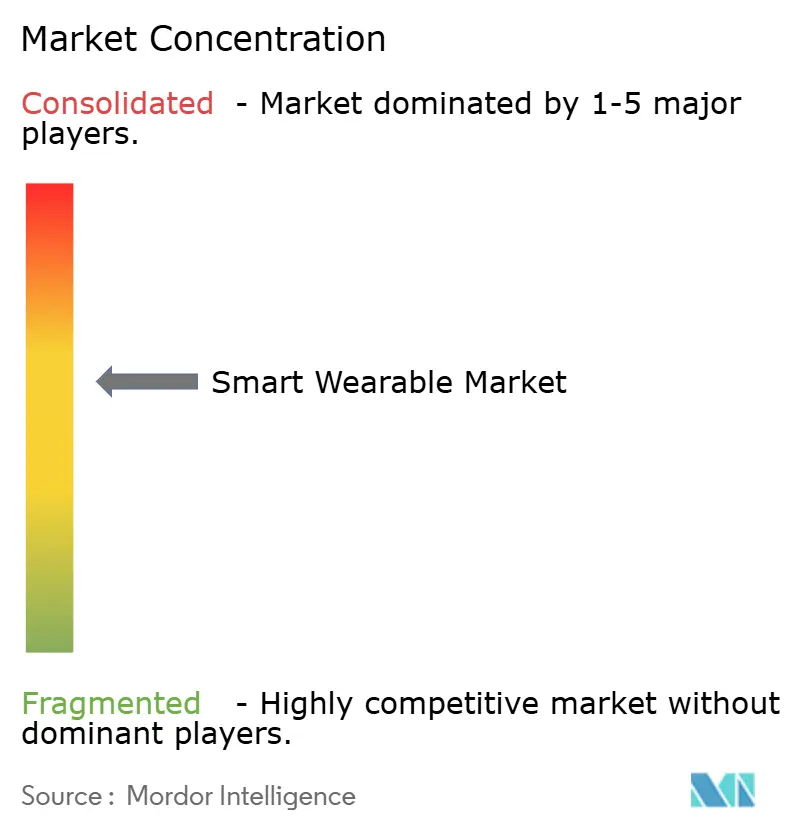
La concurrence s'étend aux fournisseurs intégrés d'appareils et de logiciels et aux spécialistes du fitness, ainsi qu'aux ventes résiduelles de catégorie d'une entreprise de montres traditionnelles qui a quitté les montres connectées. Apple Inc. fournit l'Apple Watch, et Fossil Group Inc. a déclaré des ventes de montres connectées de 11,7 millions USD au cours de l'exercice 2025 après sa sortie de la catégorie, contre 24,9 millions USD au cours de l'exercice 2024. Samsung Electronics Co. Ltd. fournit la Galaxy Watch, Garmin Ltd. vend des appareils portables sportifs et de fitness, et Alphabet Inc. (Fitbit, Google Pixel) fournit la Pixel Watch et les services Fitbit. Les ventes résiduelles de catégorie peuvent donc survivre à une décision de sortie, de sorte qu'une comparaison des revenus seule peut surestimer le nombre de fournisseurs développant activement des appareils concurrents.
Google a présenté la Pixel Watch 4 le 20 août 2025, décrivant son modèle LTE comme la première montre connectée dotée de communications satellitaires d'urgence autonomes. Sa conception maintenable comprenait une batterie et un écran remplaçables, avec une disponibilité au détail annoncée pour le 9 octobre 2025. La combinaison fait de la connectivité d'urgence et de la réparabilité des dimensions distinctes de la valeur pour l'acheteur, intégrant à la fois la fonction initiale et la durée de vie de l'appareil dans le positionnement concurrentiel. Avec les communications satellitaires bidirectionnelles de l'Apple Watch Ultra 3 disponibles à partir du 19 septembre 2025, sous réserve de disponibilité régionale, la revendication de Google concerne le service d'urgence autonome, tandis que la réparabilité était nouvelle dans sa gamme de montres.
Le positionnement réglementaire rend la portée autorisée d'une fonction de santé aussi importante que la technologie qui la sous-tend. Le 11 septembre 2025, la FDA américaine a autorisé la fonctionnalité de notification d'hypertension logicielle uniquement d'Apple pour une utilisation en vente libre par les adultes de 22 ans et plus sans diagnostic préalable d'hypertension. La fonctionnalité signale des schémas de données Apple Watch suggestifs, mais ne pas recevoir de notification n'exclut pas l'hypertension. Elle n'est pas destinée à la grossesse, au remplacement du diagnostic, à la surveillance des effets du traitement ou à la surveillance de la pression artérielle. Les prestataires cliniques conservent le rôle diagnostique, de sorte que la proposition de la montre peut atteindre les utilisateurs éligibles avant le diagnostic sans revendiquer les fonctions de surveillance du traitement que ces prestataires fournissent.
Leaders du secteur des objets connectés intelligents
-
Apple Inc.
-
Fossil Group Inc.
-
Samsung Electronics Co. Ltd.
-
Garmin Ltd.
-
Alphabet Inc. (Fitbit, Google Pixel)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Appareils Connectés Intelligents Entreprises couvertes dans ce rapport
- Apple Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Fitbit, Google Pixel)
- Garmin Ltd.
- Huawei Technologies Co. Ltd.
- Xiaomi Corporation
- Meta Platforms Inc. (Oculus)
- Sony Group Corporation
- Microsoft Corp.
- Withings SA
- Zepp Health Corp. (Zepp Health)
- GoPro Inc.
- Fossil Group Inc.
- Omron Healthcare Inc.
- Ekso Bionics Holdings Inc.
- Cyberdyne Inc.
- Nuheara Ltd.
- Bragi GmbH
- Sensoria Inc.
- AIQ Smart Clothing Inc.
- Polar Electro Oy
- Coros Wearables Inc.
- Oura Health Ltd.
- WHOOP Inc.
Lire l’analyse des entreprises de appareil connecté intelligent
Opportunités clés pour les acteurs du marché
Ces opportunités comparent les groupes d'acheteurs cliniques et les voies d'approvisionnement où les mesures des appareils portables pourraient soutenir un service financé. Le CMS a lancé le modèle ACCESS volontaire le 5 juillet 2026, avec des candidatures continues pour les organisations éligibles de soins chroniques soutenues par la technologie et l'utilisation potentielle de la surveillance par appareils portables. Cela crée une voie de vente potentielle via des organisations de soins éligibles, à condition que les mesures des appareils portables soutiennent le service clinique.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Soins cardiométaboliques soutenus par des appareils portables | Les volets opérationnels ACCESS couvrent l'hypertension artérielle et le diabète | Organisations américaines éligibles de soins chroniques | Associer des appareils médicaux portables appropriés au service de surveillance d'un prestataire éligible | Le paiement complet dépend des résultats cliniques | Prestataires de soins qualifiants et fournisseurs d'appareils médicaux portables |
| Services de surveillance cardiopulmonaire | Les volets ACCESS annoncés pour l'insuffisance cardiaque et la BPCO sont prévus pour démarrer le 1er avril 2027 | Prestataires américains éligibles préparant ces services | Développer une surveillance portable spécifique à la pathologie avec des partenaires cliniques | Obligations de supervision clinique et de mesure des résultats | Organisations de soins cardiopulmonaires éligibles et fournisseurs d'appareils concernés |
| Propositions d'appels d'offres pour appareils médicaux portables | Les orientations du NHS de juin 2026 portent sur l'évaluation de la qualité des appels d'offres pour les dispositifs médicaux, y compris les produits numériques | Acheteurs de soins primaires et secondaires du NHS en Angleterre | Préparer des preuves cliniques et de service spécifiques aux produits pour les appareils médicaux portables éligibles | Démontrer la qualité du produit dans le cadre d'évaluations adaptées et d'assurance juridique | Fournisseurs de dispositifs médicaux et partenaires de service capables de justifier la qualité du produit |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un partenariat avec un prestataire capable de transformer les mesures des appareils portables en prestation de soins chroniques financée. ACCESS exige l'inscription à Medicare Partie B, la licence d'État, la conformité applicable à la HIPAA et à la FDA, et un directeur médical médecin inscrit à Medicare, tout en excluant les fournisseurs DMEPOS et de laboratoire. Le paiement complet dépend des résultats cliniques, de sorte que la proposition de l'appareil doit soutenir les performances de soins du prestataire éligible en plus de produire des mesures.
Développements industriels récents dans Marché des Appareils Connectés Intelligents
- Sep 2026 : Meta a rendu disponibles les lunettes IA Ray-Ban Meta (Gen 3) le 23 septembre dans le cadre de son partenariat produit avec EssilorLuxottica.
- Sep 2026 : Apple a publié Apple Intelligence et Siri IA dans watchOS 27 le 14 septembre. Les modèles Apple Watch pris en charge sont Series 9 ou ultérieur, Ultra 2 ou ultérieur, et SE 3, tous associés à un iPhone compatible Apple Intelligence. La disponibilité varie selon la langue et la région, et certaines fonctionnalités de la montre nécessitent un iPhone à proximité.
- Août 2026 : Samsung Electronics Japan a commencé à vendre la Galaxy Watch9 et la Galaxy Watch Ultra2 le 7 août via sa boutique en ligne, Galaxy Harajuku à Tokyo et Galaxy Studio Osaka. La disponibilité dépend du pays ou de la région, du modèle et du smartphone connecté.
Marché des Appareils Connectés Intelligents Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des appareils connectés portables intelligents mesure les dépenses mondiales annuelles consacrées aux appareils connectés portés sur le corps et à leurs logiciels, applications, services et abonnements spécifiques aux appareils portables. Il couvre les ventes aux consommateurs et aux entreprises dans le monde entier, classées par produit, composant, technologie de connectivité, utilisation finale, canal de distribution et géographie.
Exclusions du périmètre : les dispositifs médicaux implantables, les équipements de fitness autonomes, les composants et intrants en amont vendus séparément, les smartphones et tablettes à usage général, ainsi que les forfaits de réseau mobile et les services de connectivité à usage général sont exclus.
Aperçu de la segmentation
- Par produit
- Montres connectées
- Écouteurs intelligents (portés à l'oreille, écouteurs intelligents)
- Trackers de fitness et d'activité
- Affichages montés sur la tête (RA, RV, RM)
- Vêtements et textiles intelligents
- Caméras portées sur le corps
- Bagues et bijoux connectés
- Patchs médicaux connectés et biocapteurs
- Exosquelettes motorisés
- Par composant
- Matériel
- Logiciels et applications
- Services et abonnements
- Par technologie de connectivité
- Bluetooth, BLE
- Cellulaire (3G, 4G, LTE-M)
- 5G autonome
- NFC, RFID
- Wi-Fi, WLAN
- Autres technologies de connectivité (UWB, ANT+)
- Par utilisation finale
- Électronique grand public et mode de vie
- Santé et médical
- Fitness et sport
- Sécurité industrielle et en entreprise
- Militaire et défense
- Par canal de distribution
- En ligne (boutique en ligne de la marque, places de marché)
- Hors ligne (magasins d'électronique grand public, spécialistes, cliniques)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des éléments probants publics tels que la fiche d'information sur l'activité physique de l'Organisation mondiale de la Santé peuvent cadrer les besoins liés à la forme physique, tandis que les outils publics de suivi des expéditions fournissent des tendances et une composition par catégorie qui aident à tester l'orientation des produits. Les orientations de la Commission européenne sur les dispositifs médicaux et les dépôts publics des entreprises peuvent respectivement éclairer les obligations liées aux produits cliniques et le contexte des appareils portables au niveau de l'entreprise.
Les rapports annuels des entreprises, les documents destinés aux investisseurs et la couverture de presse réputée peuvent compléter ces sources en clarifiant les lancements de produits, les catégories de ventes déclarées, la stratégie de distribution et les évolutions de la composition des activités. Ces sources nommées sont illustratives et non exhaustives, et d'autres sources alimentent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des fabricants d'appareils portables, des fournisseurs de logiciels et de services, des distributeurs, des acheteurs dans les secteurs de la santé et des entreprises, ainsi que des spécialistes régionaux du marché, les répondants étant sélectionnés pour leur connaissance directe des ventes, des prix, de la composition des produits ou des achats. Leurs observations seraient utilisées pour vérifier les interprétations et hypothèses des sources secondaires au niveau des produits, des composants, des usages et des canaux, puis triangulées avec les communications des entreprises et les signaux indépendants d'expédition ou de réglementation. Lorsque les éléments probants sont contradictoires ou laissent un écart significatif, les analystes chercheraient des éclaircissements auprès des répondants concernés et utiliseraient des plages documentées ou des ajustements de scénarios plutôt que de traiter une estimation ponctuelle non étayée comme un fait.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 39 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 28 % |
| Acteurs de plus petite taille : 25 % | Responsables : 45 % | Amériques : 33 % |
Dimensionnement du marché et prévisions
Le modèle estime le chiffre d'affaires annuel mondial à partir d'un total de marché descendant et vérifie certaines parties de manière ascendante en utilisant des agrégations de chiffres d'affaires des fournisseurs, des éléments probants sur les canaux et un prix de vente moyen échantillonné multiplié par le volume d'expéditions. L'analyse suit cinq indicateurs pratiques, notamment les expéditions d'appareils portables par facteur de forme pour ancrer la direction des unités, les prix de vente moyens pour convertir les unités en valeur matérielle, les dépôts des entreprises pour vérifier l'échelle des fournisseurs, les communications sur les logiciels et abonnements pour estimer les revenus récurrents, et les signaux d'approvisionnement en santé ou en entreprise pour tester la demande par cas d'usage. Les parts de segments seraient construites à partir des compositions de produits et de canaux observées, des communications des entreprises, des schémas d'expédition et des éléments probants des acheteurs, avec des ajustements documentés lorsque les catégories ne s'alignent pas exactement avec la frontière du marché. Pour les perspectives 2027-2032, une régression multivariée peut relier le chiffre d'affaires aux indicateurs d'expédition, de prix, d'abonnement et d'adoption, avec une analyse de scénarios utilisée lorsque les évolutions de politique, de remboursement ou de technologie rendent les relations historiques peu fiables. Les lacunes dans les vérifications ascendantes sélectives seraient encadrées avec des produits comparables et des hypothèses divulguées. Les répondants ayant une connaissance directe de la catégorie ou des achats examineraient le caractère raisonnable des intrants individuels et des tendances projetées, tandis que les analystes conservent la responsabilité de résoudre les conflits et de documenter les hypothèses finales.
Cycle de validation et de mise à jour des données
Les analystes triangulent les totaux du marché et les estimations de segments par rapport aux signaux indépendants d'expédition, d'entreprise, de canal et d'approvisionnement, puis examinent les écarts significatifs et les anomalies avant validation. Un second examen vérifie l'arithmétique, les unités, les définitions, l'alignement des périodes et la traçabilité des sources, avec une reprise de contact déclenchée lorsqu'une source est en contradiction significative avec une autre mesure ou lorsqu'un lancement majeur, un changement réglementaire ou une décision d'approvisionnement modifie un intrant. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles après des événements de marché significatifs, et soumis à un nouvel examen des sources et de la cohérence avant la livraison.
Taille du marché des appareils connectés portables intelligents de Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des appareils connectés portables intelligents mesure les dépenses mondiales annuelles consacrées aux appareils connectés portés sur le corps et à leurs logiciels, applications, services et abonnements spécifiques aux appareils portables.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. L'analyse suit cinq indicateurs pratiques, notamment les expéditions d'appareils portables par facteur de forme pour ancrer la direction des unités, les prix de vente moyens pour convertir les unités en valeur matérielle, les dépôts des entreprises pour vérifier l'échelle des fournisseurs, les communications sur les logiciels et abonnements pour estimer les revenus récurrents, et les signaux d'approvisionnement en santé ou en entreprise pour tester la demande par cas d'usage.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 138,4 milliards USD (2027) | |
| Consultance mondiale A | 104,95 milliards USD (2026) | À sa base de 2026, cette estimation est inférieure de 24,2 % à la valeur 2027 de ce rapport de 138,4 milliards USD, 1 an plus tard. |
| Consultance régionale B | 65 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 53,0 % à la valeur 2027 de ce rapport de 138,4 milliards USD, 2 ans plus tard. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les estimations de segments par rapport aux signaux indépendants d'expédition, d'entreprise, de canal et d'approvisionnement, puis examinent les écarts significatifs et les anomalies avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille et les perspectives de croissance du marché des appareils connectés portables intelligents ?
La taille est estimée à 138,4 milliards USD en 2027 et devrait atteindre 288,2 milliards USD d'ici 2032, à un CAGR de 15,8 % durant 2027-2032.
Qu'est-ce qui stimule la demande d'appareils portables connectés ?
L'engagement en matière de fitness, les subventions aux appareils et la surveillance cliniquement éligible soutiennent la demande. Le régime de santé des employés de la Cleveland Clinic offre à ses membres un crédit non transférable unique de 115 USD pour un appareil d'activité.
Quel segment de produits portables est en tête ?
Les montres connectées étaient en tête avec une part de 60,51 % en 2026. Les bagues et bijoux intelligents devraient connaître la croissance la plus rapide avec un CAGR de 16,6 % durant 2027-2032.
Quelles entreprises sont actives dans les appareils portables connectés ?
Apple Inc., Samsung Electronics Co. Ltd., Garmin Ltd. et Alphabet Inc. (Fitbit, Google Pixel) sont des fournisseurs actifs.
Qu'est-ce qui pourrait contraindre les perspectives du secteur des appareils portables ?
Les obligations de transfert de données et les compromis liés à la sécurité des batteries peuvent contraindre la livraison commerciale. Le Royaume-Uni a signalé en 2025 que les batteries des Fitbit Sense et Versa 3 pouvaient surchauffer lors d'une utilisation normale et brûler le poignet du porteur.
Quelle région est en tête dans les appareils portables connectés ?
L'Asie-Pacifique était en tête avec 35,29 % des revenus en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 16,9 % durant 2027-2032.