
Tamanho e Participação do Mercado de Medidores Inteligentes de Água
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
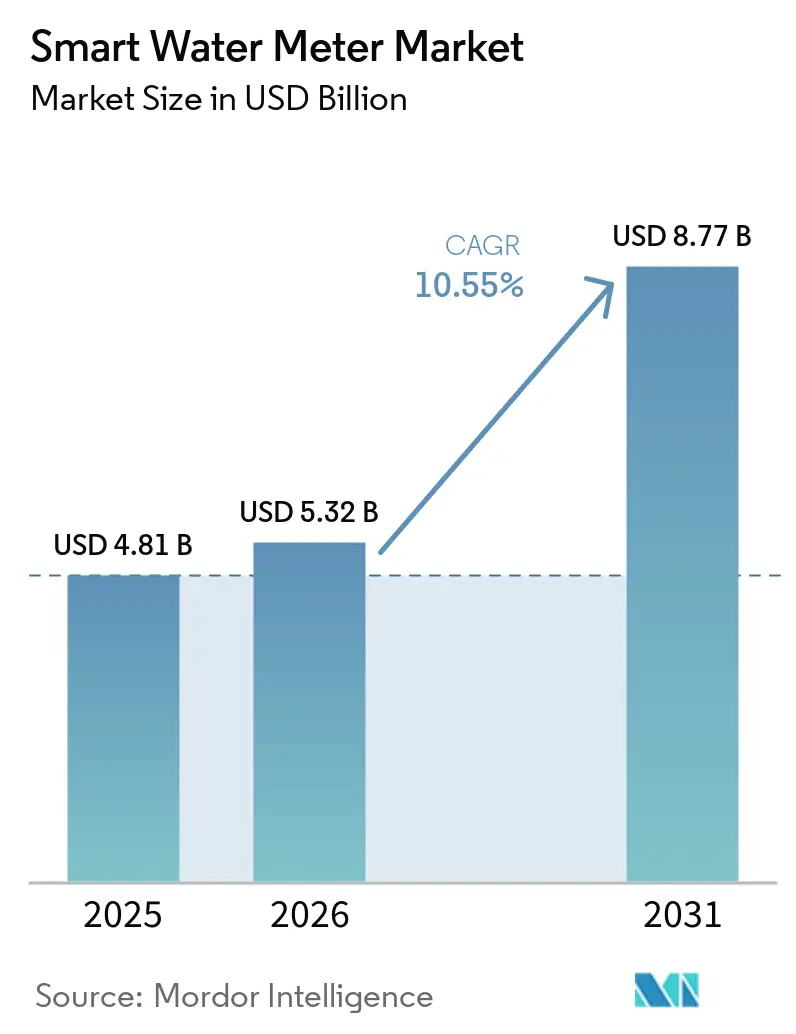
| Tamanho do Mercado (2026) | 5.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medidores Inteligentes de Água por Mordor Intelligence
O tamanho do mercado de Medidores Inteligentes de Água foi avaliado em USD 4,81 bilhões em 2025 e estima-se que cresça de USD 5,32 bilhões em 2026 para atingir USD 8,77 bilhões até 2031, a um CAGR de 10,55% durante o período de previsão (2026-2031). As concessionárias continuam a migrar de medidores mecânicos para dispositivos conectados que permitem monitoramento em tempo real, faturamento automatizado e detecção de vazamentos orientada por dados. Mandatos regulatórios de conservação, pressão crescente para substituir ativos de distribuição envelhecidos e a expansão de plataformas de Internet das Coisas combinam-se para acelerar a adoção em todas as classes de concessionárias. A concorrência entre fornecedores concentra-se na integração de análise de dados e comunicações bidirecionais, mantendo um custo total de propriedade favorável. A expansão das opções de financiamento, como os modelos de pagamento conforme a economia, e a regulação baseada em desempenho que recompensa a redução verificada de perda de água fortalecem ainda mais os fluxos de demanda nas economias desenvolvidas e emergentes.
Principais Conclusões do Relatório
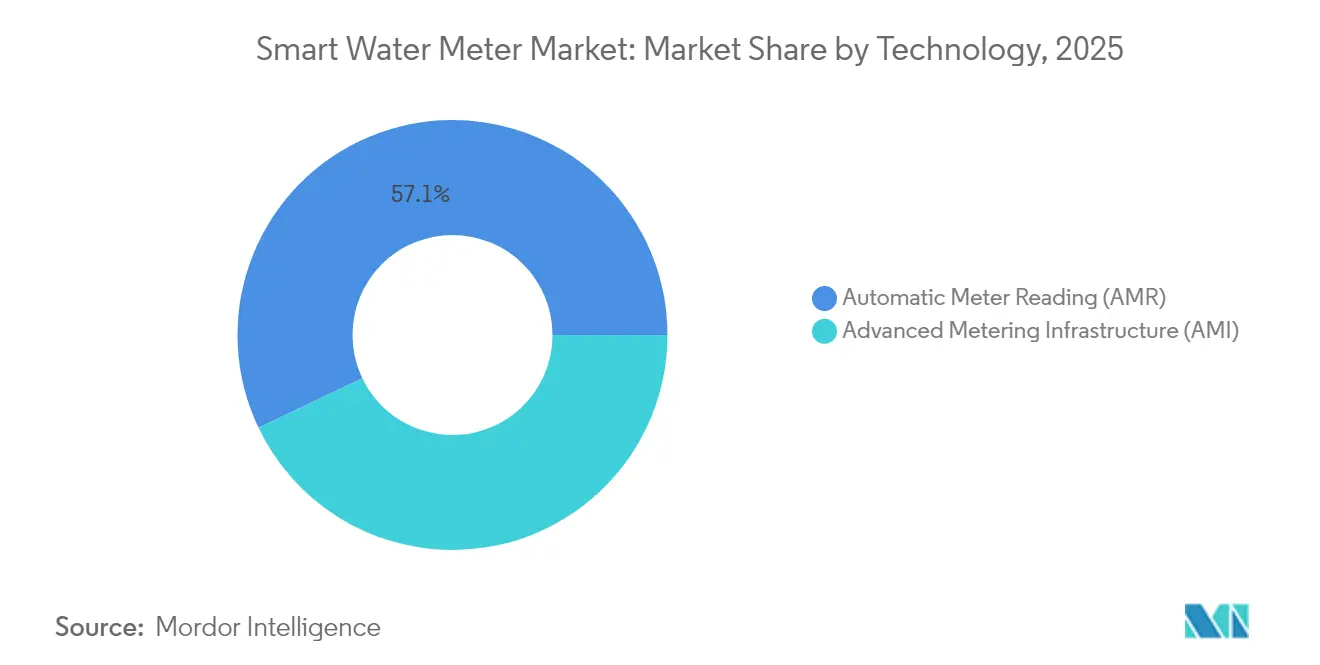
- Por tecnologia, a Leitura Automática de Medidores capturou 57,10% da participação do mercado de Medidores Inteligentes de Água em 2025, enquanto a Infraestrutura de Medição Avançada deve expandir-se a um CAGR de 11,55% até 2031.
- Por aplicação, as implantações residenciais detinham 58,00% do tamanho do mercado de Medidores Inteligentes de Água em 2025; as implantações comerciais avançam a um CAGR de 11,85% até 2031.
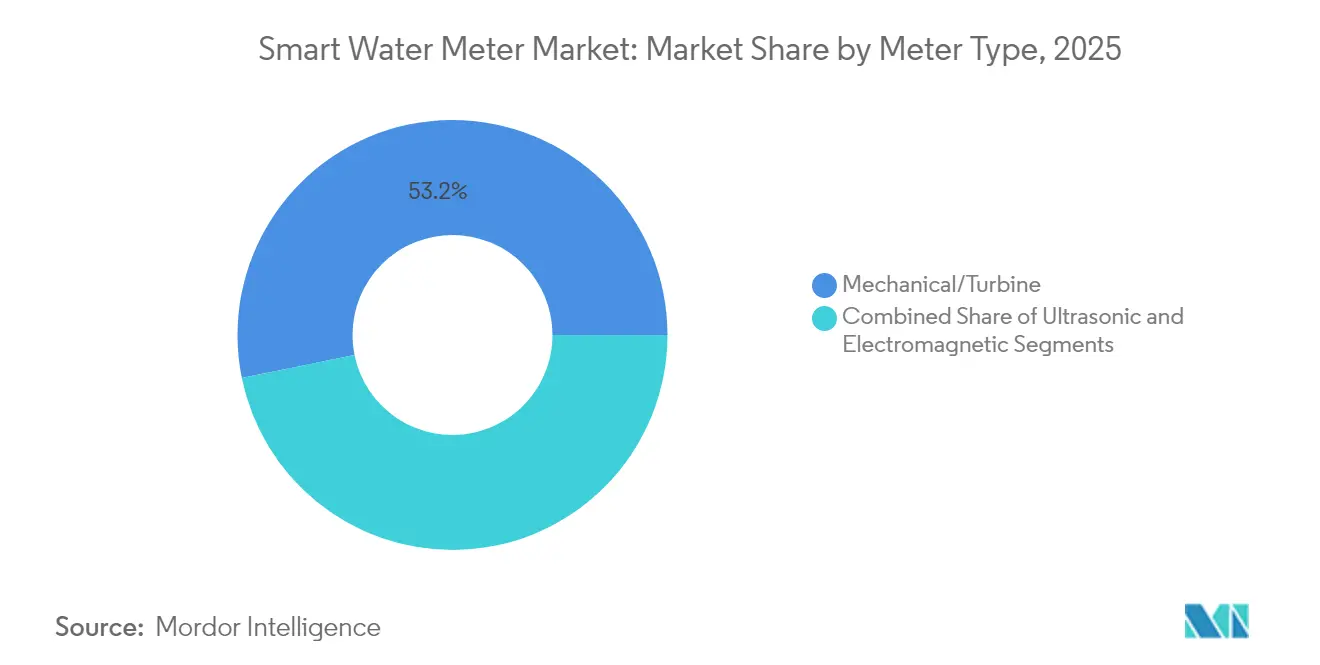
- Por tipo de medidor, as unidades mecânicas e de turbina responderam por 53,20% da participação do mercado de Medidores Inteligentes de Água em 2025, enquanto os medidores ultrassônicos crescem a um CAGR de 11,95% no mesmo período.
- Por tecnologia de comunicação, os sistemas de RF proprietários lideraram com 48,50% de participação na receita do mercado de Medidores Inteligentes de Água em 2025, enquanto os protocolos celulares registram o maior CAGR projetado de 12,15% até 2031.
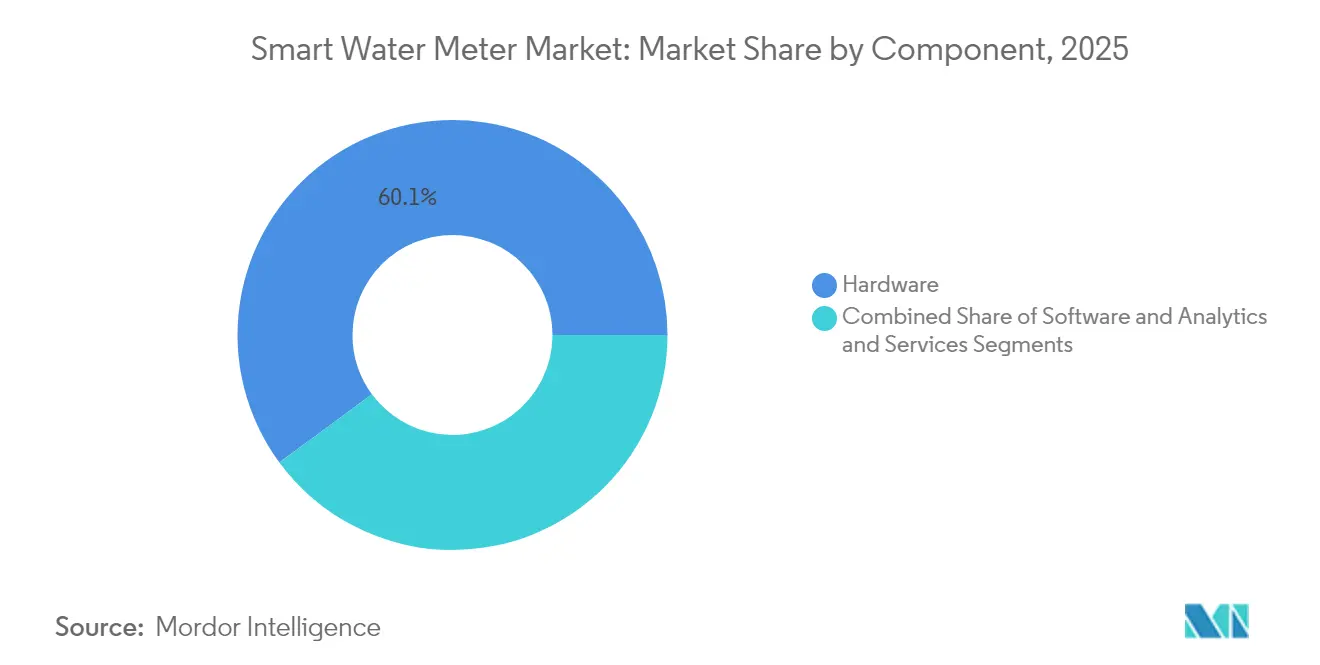
- Por componente, o hardware representou 60,10% do tamanho do mercado de Medidores Inteligentes de Água em 2025, enquanto os segmentos de software e análise de dados registram um CAGR de 11,60% até 2031.
- Por implantação, os programas de retrofit detinham 63,40% da participação do mercado de Medidores Inteligentes de Água em 2025; as novas instalações devem crescer a um CAGR de 11,35% até 2031.
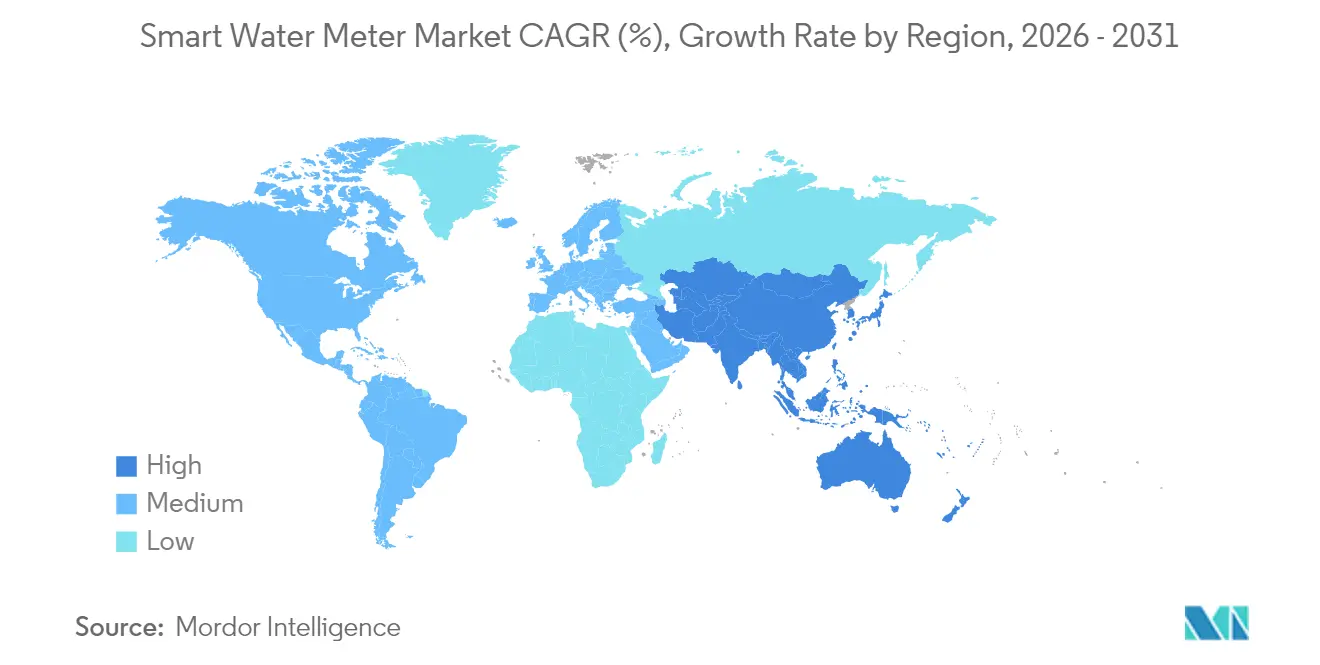
- Por geografia, a Europa comandou 36,10% da participação na receita do mercado de Medidores Inteligentes de Água em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 12,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações governamentais de apoio | +2.8% | Global, com maior influência na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Necessidade de melhorar a eficiência no uso da água | +2.4% | Global, com impacto agudo em regiões com escassez hídrica, como MENA e Austrália | Longo prazo (≥ 4 anos) |
| Redução das perdas de água não faturada (ANF) | +2.1% | Global, com maior impacto em mercados em desenvolvimento na Ásia-Pacífico e América Latina | Médio prazo (2-4 anos) |
| Integração de plataformas de cidades inteligentes e IoT | +1.9% | Mercados centrais da APAC, com extensão para Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Modelos de financiamento de pagamento conforme a economia | +1.2% | América do Norte e Europa, expandindo-se para mercados emergentes | Curto prazo (≤ 2 anos) |
| Mandatos de conservação impulsionados por seca | +1.6% | Foco regional na Califórnia, Austrália, África do Sul e Europa Mediterrânea | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Governamentais de Apoio
Os prazos obrigatórios de implantação e os padrões de eficiência hídrica impulsionam as concessionárias em direção a soluções avançadas de medição que satisfazem as necessidades de conformidade e reporte. A Diretiva da UE sobre Água Potável exige monitoramento de ponta a ponta, levando a Alemanha e a França a estipularem medidores inteligentes em todas as novas construções e grandes reformas. [1] As regras permanentes de uso da água da Califórnia exigem dados granulares para fiscalização, tornando a implantação de Infraestrutura de Medição Avançada um pré-requisito para a elegibilidade ao financiamento. [2] As concessionárias obtêm mecanismos de recuperação de custos ao documentar reduções de perda de água e melhorias no engajamento dos clientes, o que reduz o risco de investimento e apoia implantações em todo o território. Os fornecedores se beneficiam de pedidos em volume que reduzem os custos por unidade, enquanto os formuladores de políticas garantem métricas de desempenho transparentes para acompanhar o progresso da conservação. Em níveis municipais, regionais e nacionais, a regulamentação sustenta a certeza de longo prazo necessária para a adoção generalizada do mercado de Medidores Inteligentes de Água.
Necessidade de Melhorar a Eficiência no Uso da Água
As concessionárias em regiões com escassez hídrica adotam medidores conectados para identificar padrões de alto consumo e capacitar os clientes com dados horários que apoiam mudanças comportamentais. Instalações industriais que utilizam telemetria contínua relatam reduções de consumo de 20–30% após a identificação de vazamentos e a otimização de processos. [3] Projetos-piloto agrícolas que combinam sensoriamento de umidade do solo com programação baseada em condições climáticas registram economias de até 28%, demonstrando utilidade intersetorial. Os ganhos de eficiência também geram economia de energia, pois a produção e o bombeamento de água constituem grandes despesas operacionais. As aplicações de análise de dados preveem a demanda, permitindo que as concessionárias nivelam os picos e adiêm a expansão de capacidade. À medida que as concessionárias vinculam a conservação ao desacoplamento de receita, os ganhos de eficiência se traduzem em desempenho financeiro estável e impulsionam o avanço do mercado de Medidores Inteligentes de Água.
Redução das Perdas de Água Não Faturada
Os medidores inteligentes alimentam modelos de redes de distribuição que equilibram as entradas e os volumes faturados, expondo vazamentos ocultos, furtos e adulteração de medidores. A implantação LoRaWAN da Yorkshire Water, abrangendo 1,3 milhão de pontos de extremidade, registrou quedas mensuráveis nos volumes de perdas reais e melhorou a experiência do cliente. Algoritmos preditivos sinalizam anomalias, permitindo que as concessionárias reduzam a água não faturada em 10–15% por meio de resposta rápida a vazamentos. As reduções de custo se estendem a menores volumes de tratamento e uso de energia, melhorando o caso econômico para implantações em larga escala. A integração de dados com software de GIS e de força de trabalho móvel ajuda a priorizar reparos pelo impacto financeiro, otimizando as atribuições de equipes e reduzindo as janelas de interrupção. As melhorias de desempenho alimentam os painéis regulatórios, reforçando o caso de negócios para o mercado de Medidores Inteligentes de Água.
Integração de Plataformas de Cidades Inteligentes e IoT
Os programas de digitalização urbana na China, em Singapura e na Europa Ocidental estão incorporando a medição de água em arquiteturas de IoT mais amplas que também supervisionam energia, tráfego e meio ambiente. Protocolos de área ampla de baixa potência, como NB-IoT e LoRaWAN, suportam medidores operados por bateria, fornecendo dados em tempo quase real sem alimentação elétrica cara no local. A computação de borda no ponto de extremidade permite a tomada de decisões locais, incluindo o desligamento automático quando ocorrem vazamentos catastróficos. Os portais para clientes integram painéis de água e energia, melhorando a transparência e a precisão das faturas. As arquiteturas de padrão aberto limitam a dependência de fornecedores e incentivam redes escaláveis e interoperáveis. À medida que os fundos para cidades inteligentes crescem, as concessionárias de água ganham acesso a novas fontes de capital, expandindo ainda mais o mercado de Medidores Inteligentes de Água.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais e riscos de cibersegurança | -1.8% | Global, com impacto agudo em mercados em desenvolvimento e pequenas concessionárias | Curto prazo (≤ 2 anos) |
| Complexidade de integração de sistemas | -1.4% | América do Norte e Europa, onde a infraestrutura legada é prevalente | Médio prazo (2-4 anos) |
| Escassez de talentos em análise de dados para concessionárias | -0.9% | Global, com desafios particulares em regiões rurais e em desenvolvimento | Longo prazo (≥ 4 anos) |
| Limitações de vida útil da bateria em unidades ultrassônicas | -0.7% | Impacto regional em zonas climáticas extremas e áreas de implantação remota | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais e Riscos de Cibersegurança
As implantações completas de Infraestrutura de Medição Avançada custam de USD 200 a USD 400 por ponto de extremidade, desafiando concessionárias com orçamentos de capital restritos. As aprovações de tarifas podem se estender por vários anos, atrasando as datas de início dos projetos. As contramedidas de cibersegurança — criptografia, detecção de intrusões e monitoramento 24 horas — elevam a despesa total do projeto em 15–25% adicionais. [4] Sistemas menores, especialmente em economias em desenvolvimento, frequentemente adiam investimentos sem financiamento concessionado. Incidentes cibernéticos de alto perfil intensificam o escrutínio regulatório, elevando ainda mais os custos de conformidade. Esses fatores, em conjunto, pesam sobre o crescimento do mercado de Medidores Inteligentes de Água até que os mecanismos de financiamento amadureçam e os marcos de segurança se padronizem.
Complexidade de Integração de Sistemas
As plataformas legadas de faturamento e informações ao cliente frequentemente carecem das interfaces necessárias para ingerir dados de intervalo de 15 minutos. As concessionárias relatam estouros de orçamento de 20–40% quando as atualizações de middleware e o treinamento da força de trabalho são subestimados. Padrões de comunicação inconsistentes acrescentam dores de cabeça de interoperabilidade, forçando as concessionárias a ficarem presas em ecossistemas de fornecedor único ou a financiar desenvolvimento personalizado custoso. Os encargos de gestão de mudanças retardam a velocidade de implantação e distraem temporariamente a equipe operacional das atividades principais de prestação de serviços, restringindo o impulso do mercado de Medidores Inteligentes de Água em regiões maduras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Infraestrutura de Medição Avançada Ganha Terreno Apesar da Dominância da Leitura Automática de MedidoresOs sistemas de Leitura Automática de Medidores responderam por 57,10% da participação do mercado de Medidores Inteligentes de Água em 2025, refletindo sua base consolidada e transmissão de dados unidirecional com boa relação custo-benefício. Muitas concessionárias adotam a Leitura Automática de Medidores durante as fases iniciais de modernização, pois a coleta por veículo reduz drasticamente o trabalho manual sem uma extensa construção de rede. O tamanho do mercado de Medidores Inteligentes de Água associado à Leitura Automática de Medidores permanece grande, porém seu crescimento se modera à medida que os implantações de segunda geração favorecem arquiteturas bidirecionais.
A Infraestrutura de Medição Avançada registra um CAGR de 11,55% até 2031, à medida que as concessionárias buscam alertas de vazamento em tempo real, desconexão remota e esquemas de preços com variação no tempo. Os módulos celulares, NB-IoT e LoRaWAN reduzem de custo, eliminando uma barreira fundamental à adoção da Infraestrutura de Medição Avançada. Os prestadores de serviços empacotam medidores, análise de dados e assinaturas de software, distribuindo os custos de capital sobre os orçamentos operacionais. As plataformas ricas em dados da Infraestrutura de Medição Avançada se integram facilmente a programas de conservação, acelerando a penetração regional e ampliando o mercado de Medidores Inteligentes de Água.

Por Aplicação:
O Setor Comercial Impulsiona a InovaçãoAs implantações residenciais representaram 58,00% do tamanho do mercado de Medidores de Água Inteligentes em 2025, após múltiplos mandatos europeus e norte-americanos exigirem medidores inteligentes para novas habitações. Os consumidores beneficiam de portais de consumo que conectam metas de conservação a economias tangíveis, sustentando ciclos de substituição estáveis.
Os edifícios comerciais apresentam a adoção mais rápida, com um CAGR de 11,85%, impulsionada por softwares de gestão de instalações que integram dados de água, energia e climatização (HVAC). Os utilizadores do setor público, que incluem serviços municipais e instalações governamentais, detinham 41,83% do tamanho do mercado de gestão inteligente de água em 2025, em virtude do acesso a capital e de mandatos de política pública. Os proprietários de imóveis de alto padrão justificam o investimento por meio de menores despesas operacionais e certificações de construção sustentável. Redes de varejo e grupos de hotelaria aplicam análises para comparar unidades, identificar vazamentos ocultos e otimizar a irrigação. À medida que os marcos de relatórios de sustentabilidade se tornam mais rigorosos, os utilizadores empresariais ampliam as implantações, impulsionando o crescimento geral do mercado de Medidores de Água Inteligentes.
Por Tipo de Medidor:
A Tecnologia Ultrassônica Ganha ImpulsoOs dispositivos mecânicos e de turbina detinham 53,20% da participação do mercado de Medidores Inteligentes de Água em 2025, em razão de cadeias de suprimentos maduras e preços de aquisição mais baixos. As concessionárias valorizam sua familiaridade e durabilidade comprovada em amplos ambientes de serviço.
Os medidores ultrassônicos devem crescer 11,95% ao ano, pois a precisão em baixas vazões melhora a fidelidade do faturamento e a confiança dos clientes. Sem partes móveis, os modelos ultrassônicos reduzem as visitas de manutenção e prolongam a vida útil, fatores importantes em redes remotas. A química aprimorada de baterias mitiga as preocupações anteriores com a vida útil, tornando a tecnologia mais viável para implantação em massa. Esses benefícios ampliam a oportunidade endereçável e contribuem para o avanço do mercado de Medidores Inteligentes de Água.
Por Tecnologia de Comunicação:
Os Protocolos Celulares Lideram o CrescimentoAs redes de rádio proprietárias retiveram 48,50% da participação na receita em 2025, pois muitos sistemas de Leitura Automática de Medidores empregam RF fixo ou por veículo. As concessionárias valorizam o desempenho previsível e as capacidades de longo alcance em ambientes rurais.
As soluções celulares NB-IoT e LTE-M registram um CAGR de 12,15% devido à cobertura global, camadas de segurança gerenciadas e hardware baseado em padrões. Os operadores oferecem planos de dados voltados para concessionárias que reduzem os custos de conectividade ao longo da vida útil. As atualizações de firmware via rede e a criptografia robusta simplificam as operações e fortalecem a postura de segurança, levando as concessionárias a favorecerem o celular em novos contratos. O LoRaWAN continua a ganhar terreno em regiões de baixa densidade que carecem de cobertura celular confiável, garantindo múltiplos caminhos para a expansão do mercado de Medidores Inteligentes de Água.
Por Componente:
A Análise de Software Impulsiona a Criação de ValorO hardware ainda representa 60,10% do tamanho do mercado de Medidores Inteligentes de Água, abrangendo medidores, antenas e kits de instalação. Cadeias de suprimentos rigorosas e programas contínuos de substituição sustentam volumes estáveis de remessa.
O software e a análise de dados crescem a um CAGR de 11,60% até 2031, à medida que as concessionárias monetizam dados por meio de alarmes de vazamento, alertas personalizados e manutenção preditiva. Painéis baseados em assinatura geram receitas recorrentes que compensam os desembolsos iniciais de capital. Os algoritmos de inteligência artificial que surgem nas plataformas em nuvem agora sinalizam consumo anômalo e recomendam intervenções proativas nos ativos, posicionando a análise de dados como o diferenciador crítico nos portfólios de fornecedores e impulsionando o impulso do mercado de Medidores Inteligentes de Água.
Por Implantação:
As Novas Instalações AceleramOs projetos de retrofit responderam por 63,40% do mercado de Medidores Inteligentes de Água em 2025, impulsionados por substituições obrigatórias de infraestrutura mecânica envelhecida nos países da OCDE. Os programas de atualização frequentemente agrupam medidores com sensores auxiliares de pressão e qualidade para obter insights holísticos sobre os ativos.
As novas instalações crescem 11,35% ao ano à medida que os desenvolvimentos greenfield na Ásia-Pacífico e no Oriente Médio especificam infraestrutura inteligente desde o primeiro dia. Os incorporadores capitalizam em pacotes combinados de energia-água para atender aos códigos de sustentabilidade e valorizar os imóveis. Na América Latina, os modelos de concessão financiam a implantação completa de redes, contornando os sistemas legados inteiramente. Essas dinâmicas ampliam o escopo do mercado de Medidores Inteligentes de Água para além dos ciclos de substituição.
Análise Geográfica
Mercado Europeu de Medidores de Água Inteligentes
A Europa dominou o mercado de Medidores de Água Inteligentes com uma participação de receita de 36,10% em 2025, sustentada por diretivas da UE que obrigam ao rastreamento de perdas de água e à faturação transparente. Os roteiros de implementação nacionais garantem pipelines estáveis de licitações, e os contratos de longo prazo com fornecedores simplificam os processos de aquisição. As concessionárias também recorrem a fundos de recuperação voltados para a resiliência climática, acelerando as implantações de AMI em escala de distrito que sustentam a demanda regional estável.
Mercado de Medidores de Água Inteligentes da Ásia-Pacífico
A Ásia-Pacífico registra a expansão mais rápida, com um CAGR de 12,05% até 2031. Os extensos projetos-piloto de cidades inteligentes da China integram a medição em gêmeos digitais de bairros, enquanto a Missão Jal Jeevan da Índia financia conexões rurais que incluem pontos finais inteligentes. Economias do Sudeste Asiático, como Indonésia e Vietnã, modernizam ativos legados simultaneamente com a rápida urbanização, evitando custos irrecuperáveis associados a tecnologias mais antigas. Subsídios governamentais, empréstimos multilaterais e parcerias público-privadas se combinam para escalar as instalações e ampliar o mercado de Medidores de Água Inteligentes.
Mercado de Medidores de Água Inteligentes da América do Norte, América Latina e MEA
A América do Norte se beneficia da substituição de infraestruturas envelhecidas e de mandatos estaduais de conservação. As concessionárias da Califórnia implantam AMI para fazer cumprir limites de uso per capita e para apoiar a resiliência contra incêndios florestais por meio de capacidades de desligamento remoto. O Canadá avança com programas de modernização em nível provincial com foco na recuperação de água não faturada, adicionando crescimento incremental. As licitações de concessão na América Latina, especialmente no Brasil, sinalizam oportunidades futuras de grande porte, enquanto as concessionárias do Oriente Médio e da África utilizam medidores inteligentes para enfrentar a escassez e reduzir furtos, embora o progresso das implantações varie conforme a disponibilidade de financiamento e a prontidão das redes de comunicação.
Panorama regulatório
A regulamentação para medição inteligente de água continua a se expandir da metrologia legal clássica (precisão e verificação) para cibersegurança, transparência ao consumidor e interoperabilidade de dispositivos. Na Europa, os trabalhos em torno da Diretiva de Instrumentos de Medição (MID 2014/32/UE) estão sendo atualizados por meio da Diretiva UE 2026/706, enquanto o Guia WELMEC 13.1 (Versão 2025) oferece orientação harmonizada para a aplicação da MID e alinha as práticas de medidores de utilidade com a OIML R 49:2024 e a ISO 4064:2024, tornando mais rigorosas as expectativas de conformidade para medidores com capacidade inteligente usados em faturamento.
Fora da Europa, ações estaduais e nacionais estão adicionando requisitos específicos para medidores inteligentes que moldam as especificações de aquisição. Nos Estados Unidos, o Projeto de Lei do Senado de Vermont S.0213 (2026) estabelece requisitos de cibersegurança para sistemas públicos de água que utilizam medidores inteligentes, com prazo de conformidade fixado em 1º de julho de 2027, e o Projeto de Lei da Câmara de Maryland 220 (sancionado em 2026) regulamenta submedidores de unidades individuais, incluindo monitoramento de detecção de vazamentos e disposições estaduais de precisão e testes. No nível de normas, o lançamento do DLMS UA Water Smart Meter Global Companion Profile (WSM GCP) (fevereiro de 2026) e a norma chinesa T/SMA 0082-2025 (em vigor a partir de 15 de janeiro de 2026) refletem requisitos técnicos e operacionais mais prescritivos para seleção, operação e manutenção de medidores inteligentes de água em faixas maiores de tamanho de medidor.
Análise da cadeia de valor
A cadeia de valor dos medidores inteligentes de água abrange fornecedores de componentes de medidores e sensores (elementos de medição, baterias, invólucros, módulos de rádio), fabricantes de equipamentos originais (OEMs) de medidores de água, provedores de conectividade e rede (RF proprietário, LoRaWAN/LPWAN e celular NB-IoT/LTE-M), provedores de software de headend e gerenciamento de dados de medição, análises e aplicações (detecção de vazamentos, portais de clientes, gestão de água não faturada), e integradores de sistemas e contratados de instalação que executam as implantações e conectam a telemetria aos ambientes de CIS, SIG e SCADA das concessionárias. As aquisições estão cada vez mais organizadas em torno de ecossistemas multipartes, nos quais OEMs, operadores de rede e plataformas de software entregam uma pilha AMI de ponta a ponta, deslocando a diferenciação para interoperabilidade, controles de cibersegurança, gerenciamento remoto de firmware e desempenho analítico.
Os modelos de entrega também estão migrando das vendas de produtos para contratos orientados a serviços, incluindo estruturas de Rede como Serviço e Medição como Serviço que convertem implantações intensivas em CAPEX em programas OPEX para as concessionárias. Isso é visível em grandes seleções de redes AMI, como a escolha da Netmore Group pela Yorkshire Water para substituir 1,3 milhão de medidores em uma implantação baseada em LoRaWAN (setembro de 2024) e a seleção da Netmore pela Severn Trent para implantar e gerenciar serviços de rede AMI para 1 milhão de medidores inteligentes usando LoRaWAN e NB-IoT duplos (setembro de 2025). Parcerias de conectividade estão se expandindo junto com essas implantações, incluindo a assinatura, pela SUEZ, de uma parceria global com a Vodafone para acelerar a leitura remota via NB-IoT de medidores inteligentes de água de nova geração, com meta declarada de 2 milhões de medidores até 2030 (abril de 2024), reforçando o papel das operadoras de telecomunicações e da conectividade gerenciada na redução de riscos de implantações em larga escala.
Cenário Competitivo
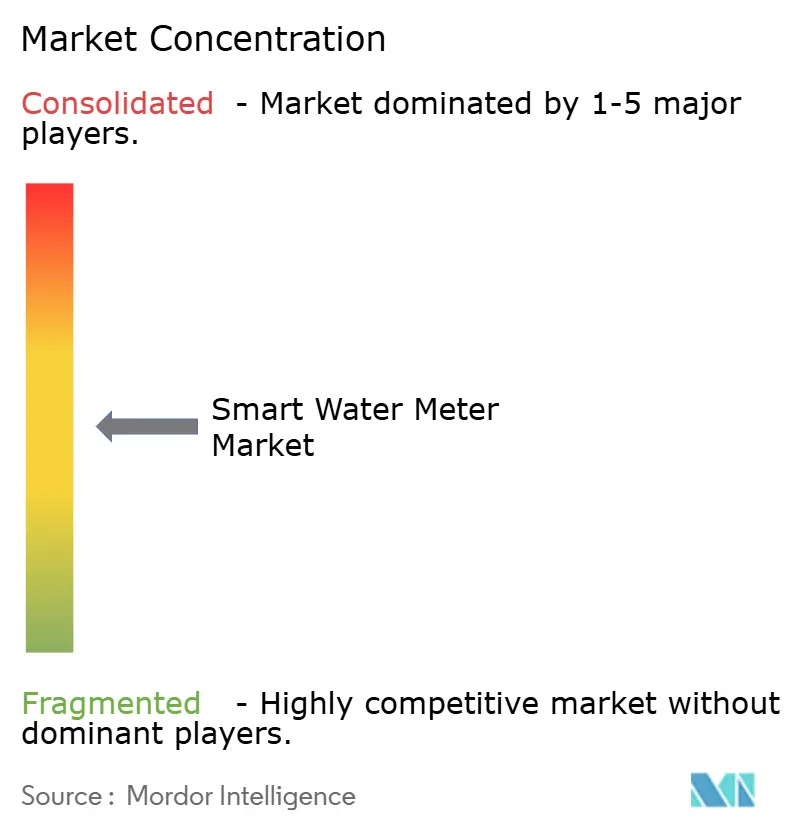
O mercado de Medidores Inteligentes de Água permanece moderadamente fragmentado, com empresas líderes como Itron, Badger Meter e Xylem-Sensus competindo ao lado de fabricantes regionais e especialistas em IoT. Os principais players entregam pilhas completas de hardware, comunicações e análise de dados em nuvem que reduzem o risco de integração para as concessionárias. A consolidação recente ilustra uma guinada em direção a ofertas centradas em dados: a aquisição da SmartCover por USD 185 milhões pela Badger Meter injetou software avançado de detecção de vazamentos em seu portfólio, enquanto a Xylem incorporou a plataforma de análise de dados da Idrica à Sensus para aprofundar os insights preditivos.
O foco competitivo reside agora em algoritmos de inteligência artificial que convertem a telemetria dos medidores em saídas acionáveis de manutenção e engajamento de clientes. As empresas destacam métricas de tempo para obtenção de valor, apresentando projetos-piloto nos quais as concessionárias recuperaram percentuais de dois dígitos de água não faturada ou reduziram a energia de tratamento nos horários de pico. A miniaturização de componentes e as inovações em baterias servem como diferenciadores adicionais, especialmente em implantações remotas sem acesso fácil a serviços.
Os participantes regionais constroem nichos personalizando unidades ultrassônicas de baixo custo ou painéis em nuvem localizados para estruturas tarifárias específicas. As certificações de interoperabilidade ganham importância à medida que as concessionárias insistem em padrões abertos para evitar a dependência de fornecedores. O posicionamento de mercado também depende do suporte ao financiamento; os fornecedores que oferecem contratos de pagamento conforme a economia ou baseados em resultados penetram em concessionárias de pequeno e médio porte que anteriormente careciam de capital para implantações completas de Infraestrutura de Medição Avançada. Essas dinâmicas competitivas continuam a ampliar o mercado geral de Medidores Inteligentes de Água.
Líderes do Setor de Medidores Inteligentes de Água
-
Arad Ltd.
-
Badger Meter Inc.
-
Itron Inc.
-
Sensus USA Inc. (Xylem Inc.)
-
Kamstrup A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medidores de Água Inteligentes Empresas cobertas neste relatório
- Arad Ltd.
- Badger Meter Inc.
- Itron Inc.
- Sensus USA Inc. (Xylem Inc.)
- Kamstrup A/S
- Diehl Stiftung and Co. KG
- Zenner International GmbH and Co. KG
- Landis+Gyr Group AG
- Honeywell International Inc.
- Neptune Technology Group Inc. (Roper)
- Aclara Technologies LLC (Hubbell)
- Apator SA
- Axioma Metering
- B Meters Srl
- Datamatic Inc.
- Maddalena S.p.A.
- Suntront Tech Co., Ltd.
- Mueller Systems LLC
- Waviot
- Watertech S.p.A. (Arad)
- Jiangxi Sanchuan Water Meter Co. Ltd.
- Ningbo Water Meter Co. Ltd.
- BETAR Company
- Integra Metering AG
- IESLab Electronic Co. Ltd.
Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades à medida que concessionárias e compradores públicos agrupam medidores, redes de comunicação e plataformas de headend em contratos plurianuais, o que acelera a adoção e eleva os requisitos de capacidade de entrega e interoperabilidade. No Reino Unido, a Scottish Water concedeu um contrato-quadro de 50 milhões de GBP (maio de 2026) à Elster Water Metering (Honeywell), abrangendo medidores inteligentes de água, sistemas de headend e redes de comunicação para uma implantação voltada a 135.000 clientes não domésticos, destacando espaço em branco para fornecedores capazes de empacotar hardware, conectividade e plataformas de dados em uma única oferta pronta para aquisição. Na França, a Pays de Montbéliard Agglomération e a SEPM (Veolia) lançaram uma implantação AMI de três anos abrangendo 48.740 medidores inteligentes em 62 municípios (julho de 2026), apontando para uma demanda municipal por padronização multimunicipal e operações centralizadas.
Uma segunda área de oportunidade é a modernização impulsionada por conformidade, que eleva as expectativas de segurança desde a concepção e fortalece a demanda por dispositivos e plataformas certificados e alinhados a normas. A Austrália passou a adotar a AS4747:2025 como requisito vigente para medidores de fornecimento de água não urbanos em 2026, o que molda a demanda por práticas de instalação validadas e dados de medição defensáveis em contextos de telemetria, enquanto ações estaduais dos EUA, como a S.0213 de Vermont (2026), incorporam controles de cibersegurança ao caminho de adoção de medidores inteligentes em sistemas públicos de água. Além da regulamentação, o ímpeto de implementação em mercados maduros e novos é sustentado por estruturas contratuais e capacidade de entrega de programas, incluindo a execução, pela Ameresco, de contratos AMI para Baytown e Shenandoah, Texas (junho de 2026), para substituições e retrofits de AMI de estado sólido, mostrando espaço para integradores e prestadores de serviços capazes de entregar implantações turnkey e suporte operacional contínuo.
Desenvolvimentos industriais recentes em Mercado de Medidores de Água Inteligentes
- Junho de 2026: a Itron colaborou com a Watercare Services na Nova Zelândia para atualizar medidores mecânicos com 100.000 medidores digitais de água Itron Intelis wSource. O programa consolida uma mudança em larga escala em direção à medição digital de estado sólido e fornece uma implantação de referência para concessionárias que avaliam a substituição acelerada de ativos legados por pontos finais modernos e sistemas de suporte.
- Maio de 2026: a Xylem anunciou a conclusão da venda da Sensus International, suas operações de medição de água e calor fora da América do Norte, para a AURELIUS. A desinvestimento reconfigura a cobertura competitiva e a estratégia de canais para a medição de marca Sensus em várias regiões, enquanto a Xylem concentra sua presença em medição e alocação de recursos mais fortemente na América do Norte e em ofertas adjacentes de água digital.
- Novembro de 2024: a Itron atualizou 25.000 medidores no Tennessee para dispositivos inteligentes ultrassônicos. O projeto reforçou o argumento operacional para a medição inteligente por meio de maior precisão de faturamento e proteção de receita das concessionárias, e ampliou a base instalada que sustenta a adesão contínua a software, análises e serviços.
Mercado de Medidores de Água Inteligentes Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de medidores de água inteligentes abrange a receita proveniente de medidores de água conectados e dos sistemas relacionados necessários para leitura, transmissão e gestão de dados de consumo para faturamento, monitoramento e deteção de vazamentos em diferentes utilizadores finais.
Exclusões do escopo: O dimensionamento exclui softwares de cidades inteligentes mais abrangentes que não estejam vinculados à medição, bem como redes gerais de tubulações, bombas e equipamentos de tratamento de água.
Visão Geral da Segmentação
- Por Tecnologia
- Leitura Automática de Medidores (LAM)
- Infraestrutura de Medição Avançada (IMA)
- Por Aplicação
- Residencial
- Comercial
- Industrial
- Agrícola
- Por Tipo de Medidor
- Mecânico / Turbina
- Ultrassônico
- Eletromagnético
- Por Tecnologia de Comunicação
- Radiofrequência (RF Proprietária)
- LoRaWAN / Outra LPWAN
- Celular (NB-IoT/LTE-M)
- Com Fio (M-Bus/Ethernet)
- Por Componente
- Hardware
- Software e Análise de Dados
- Serviços
- Por Implantação
- Novas Instalações
- Retrofit / Substituição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Singapura
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com informações públicas sobre o volume de água fornecida, onde ocorrem perdas e quais serviços de utilidade pública estão sendo modernizados. Consultamos fontes como a Agência de Proteção Ambiental dos EUA (US EPA), conjuntos de dados de uso de água do USGS, indicadores de água do Banco Mundial, materiais do UN Water e do JMP da OMS/UNICEF, além de referências ISO ou IEC que esclarecem os fundamentos de medição e comunicações.
Para traduzir esses sinais de contexto em um modelo de mercado funcional, também analisamos relatórios anuais de empresas, apresentações para investidores, portais de licitações, comunicados de projetos de serviços de utilidade pública e cobertura jornalística de referência sobre implantações de medição. Em alguns casos, assinaturas pagas foram utilizadas apenas para padronizar dados financeiros de empresas, verificar atividade de patentes relacionadas a comunicações de medição e cruzar padrões de remessa e comércio onde os resumos alfandegários públicos não eram suficientemente detalhados. Essas fontes documentais são ilustrativas, e muitas outras referências públicas foram utilizadas durante a coleta, validação e esclarecimento dos dados.
Entrevistas Primárias e Pesquisas
As discussões primárias foram realizadas com equipes de aquisição e medição de serviços de utilidade pública, integradores de sistemas e líderes de produto de fornecedores de medidores e comunicações, uma vez que cada grupo analisa preços e adoção sob perspectivas distintas. Utilizamos essas contribuições para confirmar o cronograma de implantação, os ciclos típicos de substituição de medidores, as preferências por AMI versus AMR e como software e serviços são agrupados; em seguida, verificamos as premissas nas principais regiões para limitar a influência de qualquer geografia específica.
O cabeçalho da tabela corresponde à distribuição dos respondentes do trabalho de campo da pesquisa primária.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 26% | Executivos sênior (CXOs): 19% | APAC: 49% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Participantes menores: 19% | Gestores: 46% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado é construído com base em lógica de cima para baixo e de baixo para cima. O lado de cima para baixo está ancorado na base de medição de serviços de utilidade pública endereçável e no ritmo de atividade de modernização inteligente por região. Na prática, as taxas de adoção são aplicadas à população de medidores instalados e às substituições planejadas, e o valor é então reconstruído utilizando os preços médios de venda (ASP) típicos dos medidores, acrescidos das taxas de adesão para módulos de comunicação, software e serviços.
Para que o modelo reflita o mercado real, os dados de entrada são ajustados com base no retorno de campo sobre a combinação AMI versus AMR, a participação de projetos de retrofit versus novas instalações, os ciclos de investimento de capital dos serviços de utilidade pública e a variação de preços por tipo de medidor e escolha de comunicação (por exemplo, celular versus malha de radiofrequência). Quando um dado de volume preciso não está disponível para um país, utilizamos indicadores substitutos, como o foco em água não faturada, a frequência de licitações e a cobertura de serviços de utilidade pública urbanos, e então estreitamos o intervalo por meio de verificações com canais de fornecedores. Para as previsões, a análise de cenários é aplicada em torno do ritmo de substituição e da intensidade de financiamento, e as linhas de tendência são suavizadas com base em padrões recentes de remessa e cronograma de projetos validados por entrevistas.
Validação de Dados e Ciclo de Atualização
Os resultados são validados comparando os totais modelados com sinais independentes, como anúncios de implantação de serviços de utilidade pública, valores de adjudicação de licitações e exposição de receita de fornecedores à medição e serviços relacionados. Se uma região apresentar um salto incomum, as premissas são verificadas novamente, a aritmética é revisada e ligações de acompanhamento são realizadas para confirmar se um projeto pontual ou uma mudança de preços está a impulsionar a variação.
Antes da aprovação final, o trabalho é revisado em etapas para que as definições, a economia unitária e as taxas de adoção permaneçam consistentes entre os capítulos. O relatório é atualizado anualmente, e atualizações intermediárias são adicionadas quando grandes mudanças de política, programas extensos de serviços de utilidade pública ou restrições de fornecimento afetam materialmente a demanda. Imediatamente antes da entrega, realizamos uma verificação final para que os números reflitam as publicações públicas mais recentes disponíveis e as contribuições validadas de especialistas.
Tamanho do Mercado de Medidores de Água Inteligentes da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para medidores de água inteligentes frequentemente variam porque o limite do que é contabilizado pode mudar, alterando rapidamente o total. As diferenças geralmente decorrem de se o software e os serviços estão incluídos, de como os programas de retrofit são tratados e de quais anos e taxas de câmbio são utilizados.
Ao acompanhar os sinais de remessa de medidores, o cronograma de atualização dos pipelines de implantação de serviços de utilidade pública e as taxas de adesão a serviços, a Mordor Intelligence mantém o valor de 2026 vinculado ao ritmo real de implantação, enquanto algumas estimativas se baseiam mais em gastos mais amplos com infraestrutura de IoT ou em premissas de previsão de prazo mais longo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,32 bilhões de USD (2026) | |
| Consultoria Global A | 9,94 bilhões de USD (2025) | Utiliza um ano base diferente e tende a incluir um perímetro de receita mais amplo, que pode incorporar plataformas de serviços de utilidade pública inteligentes mais abrangentes e infraestrutura digital adjacente, o que eleva o valor inicial em comparação com um conjunto de demanda orientado por medidores. |
| Editora Setorial B | 5,38 bilhões de USD (2025) | Apresenta um nível inicial semelhante, mas aplica um cronograma diferente para o reconhecimento de projetos e pode assumir uma progressão mais rápida do preço médio de venda (ASP) nas implantações, sem separar licitações com predominância de retrofit de programas de novas construções. |
A dispersão na tabela é explicada principalmente por escolhas de escopo e cronograma, e não por erros aritméticos. Quando a receita contabilizada se limita a hardware, software e serviços liderados por medição que estão efetivamente implantados, e quando o ritmo de modernização é verificado em relação aos planos dos serviços de utilidade pública, o número final torna-se mais fácil de rastrear e reproduzir ano após ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de Medidores Inteligentes de Água em 2026?
O tamanho do mercado de Medidores Inteligentes de Água é de USD 5,32 bilhões em 2026, com uma trajetória de crescimento de 10,55% até 2031.
Qual região apresenta o crescimento mais rápido em medição inteligente de água?
A Ásia-Pacífico lidera o crescimento com um CAGR de 12,05%, graças aos investimentos em cidades inteligentes na China e aos programas de expansão rural na Índia.
Qual segmento de tecnologia está se expandindo mais rapidamente?
A Infraestrutura de Medição Avançada registra o maior crescimento, crescendo a 11,55% ao ano, à medida que as concessionárias buscam comunicações bidirecionais.
Por que as concessionárias estão adotando medidores ultrassônicos?
As unidades ultrassônicas oferecem maior precisão em baixas vazões e menor manutenção, permitindo que as concessionárias melhorem a precisão do faturamento e reduzam os custos de serviço.
Qual é a principal barreira para uma implantação mais ampla?
O capital inicial e as despesas adicionais com cibersegurança representam os maiores desafios, especialmente para concessionárias de pequeno porte ou com recursos limitados.