
Tamanho e Participação do Mercado de Espelhos Inteligentes
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
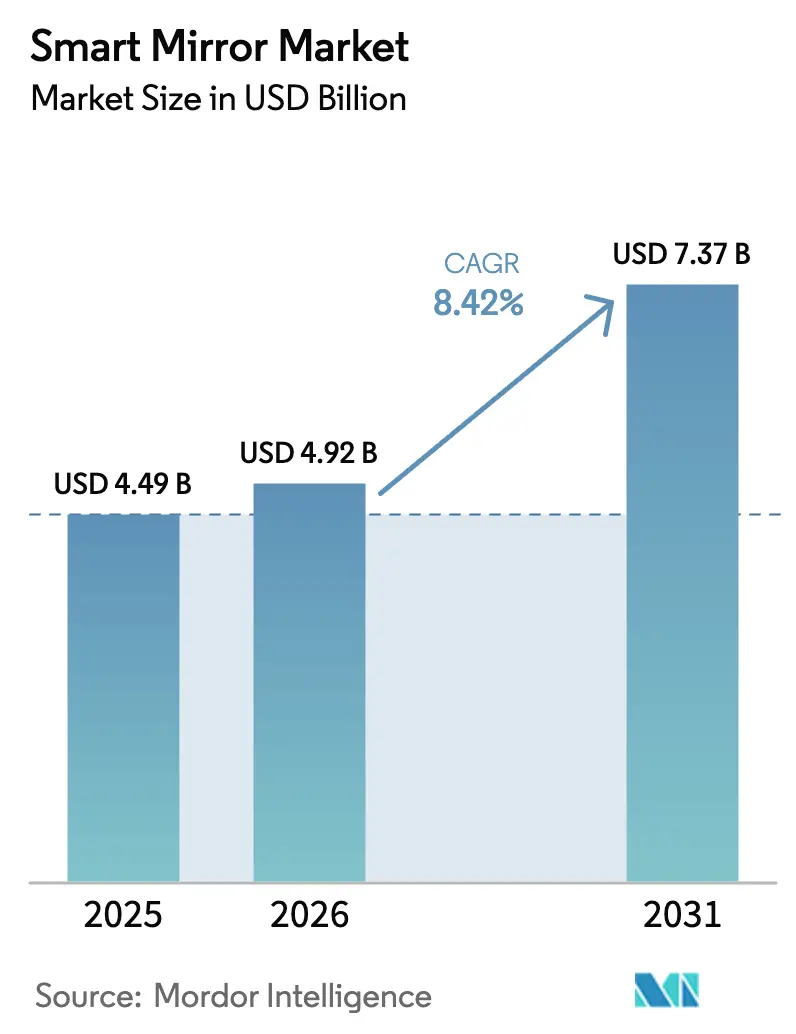
| Tamanho do Mercado (2026) | 4.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.42 % |
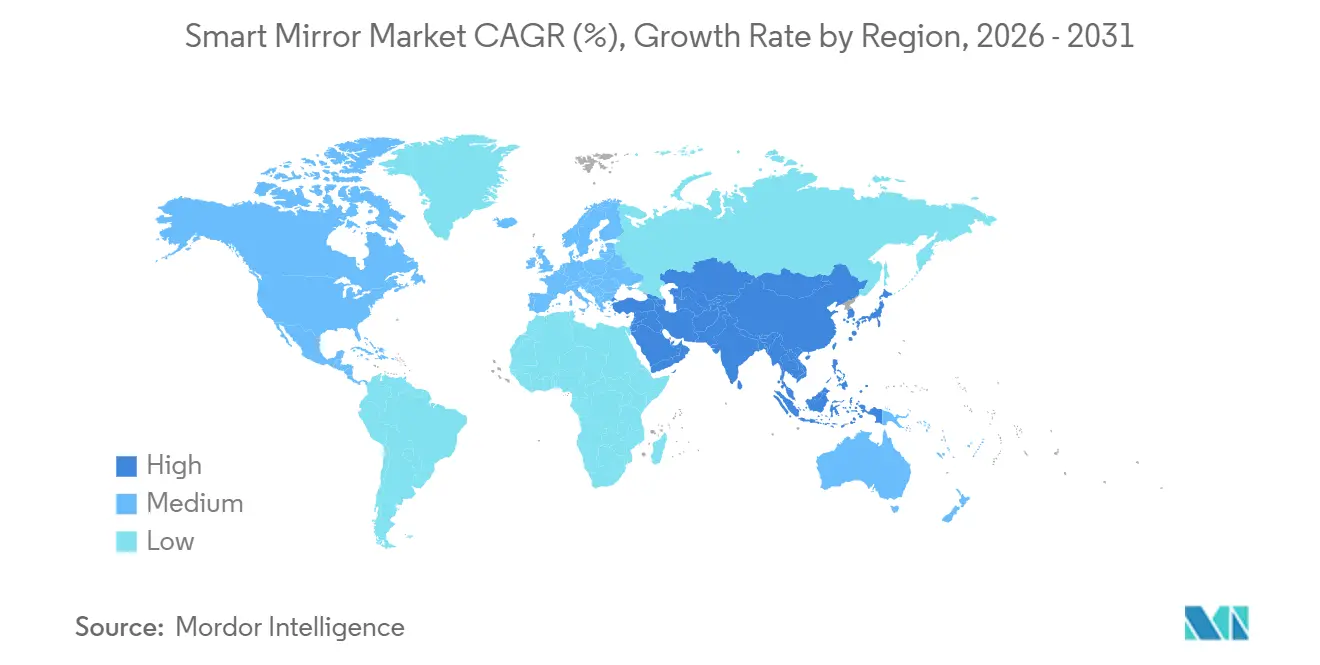
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Espelhos Inteligentes por Mordor Intelligence
O tamanho do mercado de espelhos inteligentes está projetado para expandir de USD 4,49 bilhões em 2025 e USD 4,92 bilhões em 2026 para USD 7,37 bilhões até 2031, registrando um CAGR de 8,42% entre 2026 e 2031. Essa trajetória repousa sobre cinco pilares: regulamentações europeias vinculantes de sistemas de câmera-monitor, personalização baseada em IA que impulsiona os espelhos além do reflexo passivo, roteiros de OLED transparente que reduzem a espessura e o consumo de energia, a adoção hospitalar de hardware de monitoramento remoto reembolsável e projetos-piloto de varejo conectado que elevam as taxas de conversão. As montadoras automotivas equipam caminhões pesados com sistemas digitais de visão traseira que reduzem a resistência aerodinâmica, enquanto os compradores residenciais se familiarizam com espelhos de banheiro ativados por voz que se sincronizam com plataformas de casa inteligente. Os varejistas justificam os desembolsos de capital medindo valores de cesta mais elevados em provadores, e programas nacionais de P&D na Coreia do Sul e no Japão reduzem os riscos da cadeia de suprimentos de displays. Mandatos de segurança cibernética e gargalos de substrato de vidro moderam o impulso, mas a integração vertical disciplinada por fornecedores de primeiro nível amoriza a volatilidade de curto prazo.
Principais Conclusões do Relatório
- Por aplicação, o setor automotivo liderou com 41,89% da receita em 2025; a saúde deve registrar o CAGR mais rápido de 10,02% até 2031.
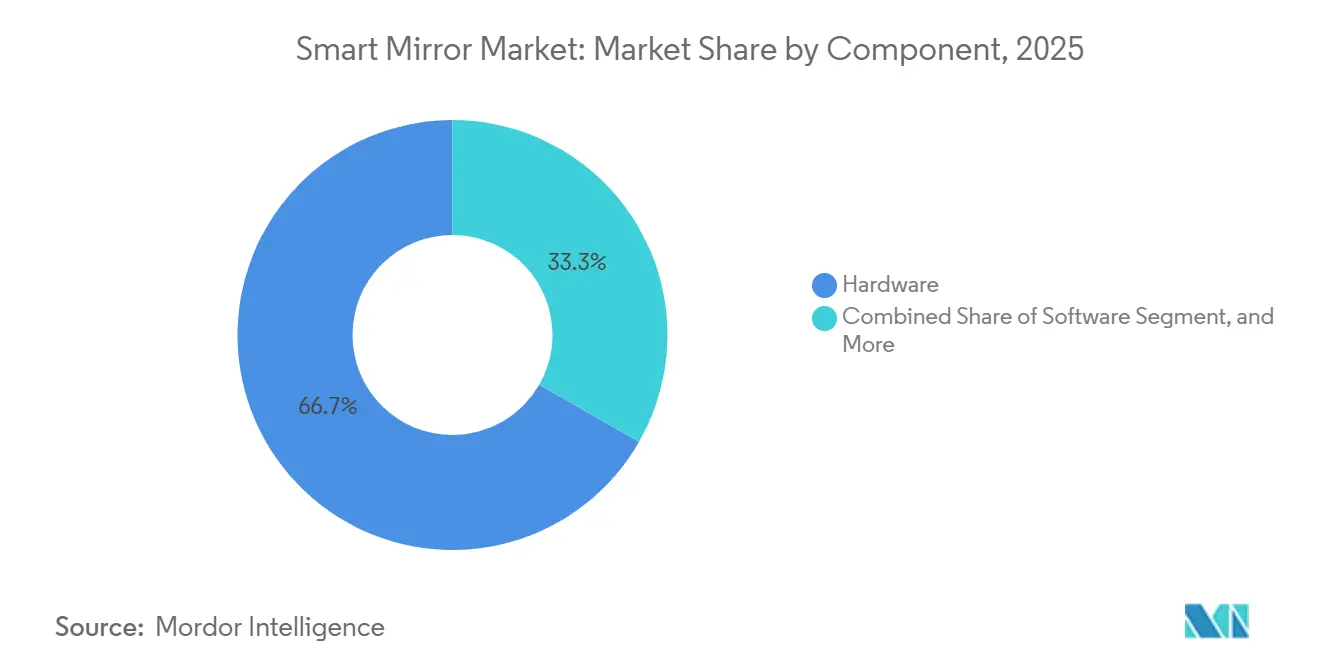
- Por componente, o hardware capturou 66,73% das vendas de 2025, enquanto os serviços têm previsão de crescer a um CAGR de 9,61% até 2031.
- Por tecnologia de exibição, os painéis de cristal líquido detinham 73,07% da participação do mercado de espelhos inteligentes em 2025, mas a receita de OLED crescerá a um CAGR de 11,13%.
- Por canal, o business-to-business representou 81,21% do tamanho do mercado de espelhos inteligentes em 2025, mas o business-to-consumer se expandirá a um CAGR de 12,27% até 2031.
- Por região, a Europa comandou 31,47% da receita em 2025, enquanto a Ásia-Pacífico está no caminho para um CAGR de 10,86% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Espelhos Inteligentes no Setor Automotivo | +2.1% | Europa e Ásia-Pacífico como núcleo; expansão para frotas comerciais do Oriente Médio | Médio prazo (2 a 4 anos) |
| Integração Rápida de Recursos de Personalização Baseados em IA | +1.8% | Global, com ganhos iniciais no residencial da América do Norte e no varejo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Soluções de Provadores de Varejo Conectado | +1.3% | Varejo de luxo na América do Norte e Europa; ASEAN emergente | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Telessaúde e Monitoramento Remoto de Pacientes | +1.5% | Dados demográficos de envelhecimento na América do Norte e Europa; Japão liderando | Longo prazo (≥ 4 anos) |
| Mandatos Governamentais para Sistemas Digitais de Visão Traseira Automotivos | +1.9% | Europa e Ásia-Pacífico; América do Norte pendente de regulamentação da NHTSA | Curto prazo (≤ 2 anos) |
| Tecnologia de Envelhecimento no Lar Impulsionando Espelhos Inteligentes de Banheiro | +1.2% | América do Norte e Europa; Japão e Coreia do Sul como adotantes iniciais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Espelhos Inteligentes no Setor Automotivo
As montadoras de caminhões da Europa e da Ásia-Pacífico adotaram sistemas de câmera-monitor após a UN ECE R158 eliminar a exigência legal de espelhos físicos, permitindo que Mercedes-Benz, Volvo, Scania e MAN equipassem mais de 200.000 veículos pesados até 2025.[1]Comissão Econômica das Nações Unidas para a Europa, "Regulamento N.º 158," unece.org A Hyundai e a Kia incorporaram câmeras de monitoramento do estado do motorista em espelhos interiores de novas plataformas de veículos elétricos para garantir classificações de cinco estrelas no Euro NCAP.[2]Hyundai Motor Group, "Sistemas de Monitoramento do Estado do Motorista," hyundaimotorgroup.com O Full Display Mirror 2025 da Gentex funde um painel OLED, feed de câmera traseira e monitoramento do motorista em uma única unidade de 12 polegadas, sinalizando uma mudança de sensores discretos para módulos multifuncionais.[3]Gentex Corporation, "CES 2025 Full Display Mirror," gentex.com As regulamentações aceleram a adoção porque a resistência aerodinâmica cai 5% quando os espelhos externos desaparecem, estendendo a autonomia dos veículos elétricos sem penalidades de custo de bateria. Os fornecedores, consequentemente, ampliam linhas de produção dedicadas no México e na Polônia, firmando contratos de três anos com montadoras ansiosas para diferenciar a experiência do cockpit.
Integração Rápida de Recursos de Personalização Baseados em IA
As unidades residenciais e de varejo agora incorporam redes neurais convolucionais que avaliam a hidratação da pele, detectam linhas finas e recomendam cosméticos, transformando o espelho em um consultor de saúde diário. O espelho BMind da CareOS ganhou um Prêmio de Inovação CES 2024 por combinar rastreamento de humor com respiração guiada em banheiros de hotéis. Os projetos-piloto da L'Oréal e da ModiFace em lojas de departamentos francesas aumentaram a conversão em 30% à medida que os espelhos sugeriam tonalidades comprovadas para aumentar o tempo de permanência.[4]L'Oréal, "Relatório Anual 2024 – Inovação Digital," loreal.com O novo firmware do HiMirror referencia bancos de dados de dermatologia e oferece encaminhamentos de teledermatologia quando detecta pintas suspeitas. A personalização por IA amplia os casos de uso endereçáveis, motivando os fornecedores a lançar atualizações mensais de modelos por canais seguros over-the-air. As taxas de adesão dos usuários superam 70% quando os dados nunca saem do dispositivo, validando uma arquitetura edge-first que satisfaz as rigorosas regras de privacidade europeias.
Expansão de Soluções de Provadores de Varejo Conectado
As redes de luxo enfrentam taxas de devolução online próximas a 40%, e os espelhos que identificam peças de roupa com etiquetas RFID agora mitigam a incerteza de tamanho. A Samsung demonstrou uma configuração de varejo na NRF 2024 onde os compradores tocavam um botão virtual para solicitar novos tamanhos, reduzindo o tempo de espera dos assistentes em 60%. A Oak Labs, pertencente à Kohler, implantou espelhos interativos na Neiman Marcus e na Bloomingdale's, permitindo que os clientes ajustassem cenas de iluminação, comparassem roupas lado a lado e compartilhassem looks com amigos para feedback em tempo real. A Lei de Serviços Digitais da UE obriga os varejistas a declarar como os dados de vídeo são processados, de modo que os fornecedores integram anonimização no dispositivo que remove rostos antes da análise. À medida que as métricas dos projetos-piloto mostram aumentos de cesta de 15% e reduções de devoluções, os varejistas reservam o capex de 2026 para implantações em toda a rede, ampliando a demanda do mercado de espelhos inteligentes.
Demanda Crescente por Telessaúde e Monitoramento Remoto de Pacientes
Os códigos de reembolso do CMS desde 2024 pagam por dispositivos que capturam dados fisiológicos por pelo menos 16 dias por mês, permitindo que espelhos com balanças e esfigmomanômetros se qualifiquem como equipamentos médicos duráveis. O Ministério da Saúde do Japão equipou 500 instalações de moradia para idosos com espelhos de detecção de quedas e reduziu as visitas ao pronto-socorro em 18% dentro de um ano. Os fornecedores agora buscam a certificação ISO 13485 para garantir licitações hospitalares e abrir contratos de serviço de alta margem construídos em torno de análise de dados. Os algoritmos de borda geram alertas para irregularidades de pulso e transmitem resumos codificados diretamente para prontuários eletrônicos de saúde via APIs FHIR, reduzindo o tempo de revisão clínica em 30%. Os CIOs hospitalares citam o fator de forma discreto dos espelhos — os pacientes interagem durante a higiene diária — como um fator-chave para a adesão ao tratamento de doenças crônicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Baixo Conhecimento do Consumidor | -1.4% | Global, agudo na América do Sul e na África | Curto prazo (≤ 2 anos) |
| Preocupações com Segurança Cibernética e Privacidade de Dados | -1.1% | Escrutínio regulatório na Europa e na América do Norte; Ásia-Pacífico emergente | Médio prazo (2 a 4 anos) |
| Cadeia de Suprimentos Frágil para Vidro de Display Especializado | -0.8% | Global, concentrado em centros de fabricação do Leste Asiático | Curto prazo (≤ 2 anos) |
| Incerteza Regulatória sobre Espelhos com Câmera | -0.7% | América do Norte como primária; Oriente Médio e África como secundários | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Baixo Conhecimento do Consumidor
Os espelhos inteligentes residenciais são vendidos entre USD 800 e USD 3.000, muito acima de um espelho iluminado convencional de USD 150, limitando a penetração fora de domicílios abastados. Uma pesquisa da Deloitte de 2024 constatou que apenas 22% dos proprietários de imóveis nos EUA reconheciam o termo "espelho inteligente", e menos de 5% citaram um benefício para a saúde. Hotéis como Marriott e Hilton, portanto, implantam espelhos em suítes premium para demonstrar os benefícios, coletando feedback que alimenta análises de custo-benefício para implantações mais amplas. Opções de financiamento parcelado e compre-agora-pague-depois em plataformas de comércio eletrônico mitigam o choque do preço, mas os consumidores de renda média permanecem hesitantes até que aplicativos matadores apareçam. A compressão de preços depende dos ganhos de rendimento do OLED e de chips de IA de borda comoditizados previstos para 2027.
Preocupações com Segurança Cibernética e Privacidade de Dados
O GDPR identifica dados biométricos como sensíveis, obrigando os fornecedores a processar a geometria facial no dispositivo e armazenar apenas métricas anonimizadas. Testes de penetração em 2024 mostraram que 40% dos espelhos de consumo foram enviados com senhas de administrador padrão, gerando apelos por regulamentações de segurança por design. A Gentex adotou um design de circuito fechado onde as imagens de monitoramento do motorista nunca saem do espelho, emitindo apenas pontuações de alerta para o computador de bordo. A certificação ISO 27001 está emergindo como pré-requisito para negócios empresariais, inflacionando os custos de conformidade para startups ISO.ORG. Os varejistas adicionam declarações de privacidade nos provadores, e os fornecedores fornecem obturadores físicos de câmera para tranquilizar os compradores, contendo os temores de violação de dados que poderiam prejudicar o mercado de espelhos inteligentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Monetização de Serviços se AceleraO hardware ainda entregou 66,73% da receita de 2025, mas os serviços estão no caminho para um CAGR de 9,61% até 2031, à medida que as plataformas migram para licenças SaaS, camadas de armazenamento em nuvem e pacotes de análise premium. A parceria da Gentex em 2024 com a Solace Systems introduziu transferência de energia sem fio e atualizações de firmware que desbloqueiam gravação em alta definição e painéis de previsão de fadiga pós-venda.[5]Gentex Corporation, "Parceria com a Solace Systems," gentex.com Os varejistas alugam mecanismos de experimentação em realidade aumentada da ModiFace e da Perfect Corp por sessão, convertendo orçamentos de capital em despesas operacionais. Os espelhos de telessaúde se integram a fornecedores de prontuários eletrônicos por meio de contratos de manutenção anuais que representam 35% do valor do projeto hospitalar. A receita de serviços também escala por meio de data lakes centrados em privacidade que removem identificadores, mas revelam tendências macro, como o pico de ocupação dos provadores, fornecendo aos varejistas insights acionáveis.
Os roteiros de hardware priorizam molduras mais finas e supressão de brilho por meio de LEDs de iluminação de borda que reduzem o consumo de energia em 40%, vantagens valorizadas em corredores de hotéis onde os espelhos funcionam 18 horas por dia. As equipes de software se concentram em interface de voz e IA conversacional para permitir a seleção mãos-livres de feeds de notícias, iluminação e conteúdo de bem-estar em banheiros úmidos e cabines vibratórias. A diferenciação de serviços flui de modelos de aprendizado federado que treinam no dispositivo, atualizam centralmente e depois reimplantam, mantendo os frames sensíveis locais enquanto aprimoram a precisão do algoritmo. Essa mudança sustenta a receita recorrente crucial para as avaliações dos investidores no mercado de espelhos inteligentes.


Por Aplicação do Usuário Final:
A Saúde Supera o Crescimento AutomotivoO setor automotivo dominou o tamanho do mercado de espelhos inteligentes em 2025 com 41,89% da receita, à medida que os mandatos da UE e da Ásia-Pacífico desencadearam implantações em massa de caminhões. No entanto, os espelhos de saúde registrarão um CAGR de 10,02%, impulsionados pelos reembolsos do CMS e pelas políticas de envelhecimento no lar do Japão. O varejo segue à medida que as evidências de aumento de conversão crescem, enquanto a adoção residencial permanece confinada a reformas de luxo superiores a USD 50.000 por banheiro. Os projetos-piloto do Hilton em 2025 em 12 propriedades mostraram pontuações de satisfação dos hóspedes 25% mais altas para quartos com espelhos inteligentes, levando a avaliações em toda a rede.
Os hospitais exigem conformidade com a ISO 13485, sensores galvânicos de pele e interoperabilidade FHIR, estendendo os ciclos de vendas para 18 meses, mas gerando contratos de suporte plurianuais. Os usuários finais automotivos enfatizam a resistência ao impacto de cabeça FMVSS 201 e a resiliência térmica a -40 °C. Os varejistas exigem 99,5% de tempo de atividade e diagnóstico remoto, enquanto os clientes residenciais compram molduras que combinam com a decoração e se integram ao Apple HomeKit para controle unificado. Os compradores de hotelaria negociam garantias de cinco anos e agrupam espelhos inteligentes com upgrades de IPTV para capturar economias de escala, ampliando assim o valor total do contrato.
Por Tecnologia de Exibição:
O OLED Avança em Espessura e ContrasteOs displays de cristal líquido retiveram 73,07% da receita de 2025 devido ao custo e à durabilidade, mas os painéis OLED crescerão a um CAGR de 11,13% à medida que os modelos transparentes atingirem 60% de transmitância até 2027, permitindo que os espelhos alternem perfeitamente entre reflexo e vídeo. A Samsung Display investiu em linhas de OLED de ponto quântico em conformidade com a confiabilidade automotiva AEC-Q100, garantindo a estabilidade dos pixels sob estresse ultravioleta. Os displays MicroLED e eletroforéticos preenchem nichos onde o consumo de energia ultrabaixo supera o custo, como espelhos de trailers movidos a bateria.
O OLED elimina as retroiluminações, permitindo designs curvos e sem moldura que os estilistas automotivos desejam. Os fornecedores projetam economias na lista de materiais quando os rendimentos ultrapassarem 85%, reduzindo o diferencial de custo com o LCD para menos de USD 20 por pé quadrado. As arquiteturas híbridas OLED-LCD da Japan Display prometem alto brilho e pretos profundos, visando painéis expostos a 100.000 lux de luz solar. À medida que os substratos flexíveis amadurecem, os espelhos podem envolver os pilares A para ampliar o campo de visão dos motoristas, um conceito em protótipo em pistas de teste europeias.

Por Canal de Vendas:
O B2C Emerge à Medida que a Adoção Residencial CresceO business-to-business representou 81,21% das vendas de 2025 porque os contratos de montadoras, hotéis e varejistas envolvem centenas de unidades, mas o crescimento direto ao consumidor a um CAGR de 12,27% remodelará a distribuição até 2031. As listagens da Amazon e as prateleiras da Home Depot agora exibem espelhos de banheiro com voz integrada, e os planos de compre-agora-pague-depois reduzem o impacto inicial do preço. Os contratos com montadoras garantem margem, mas garantem volume por seis anos-modelo, enquanto as compras B2C são impulsivas e apresentam taxas de devolução mais altas se a instalação for complexa.
A personalização define os contratos B2B; os hotéis incorporam logotipos de marca em telas ociosas, e os varejistas sincronizam os espelhos com os sistemas de PDV para verificações de estoque em tempo real. As marcas B2C respondem com aplicativos de visualização em realidade aumentada que permitem aos proprietários visualizar os espelhos no local antes da compra. Os parceiros de logística agora oferecem pacotes de instalação especializada que reduzem as taxas de devolução em 20%. À medida que os recursos de IA se tornam requisitos básicos, os canais de consumo ganham poder de negociação, pressionando os preços médios de venda para baixo e acelerando a adoção mainstream do mercado de espelhos inteligentes.
Análise Geográfica
Mercado de Espelhos Inteligentes na Europa
A Europa controlou 31,47% da receita de 2025, ancorada pelo Regulamento 2019/2144, que tornou obrigatórios os sistemas de detecção de sonolência ao volante e impulsionou a demanda por câmeras internas. O cluster de fornecedores da Alemanha abriga Ficosa, Murakami e Valeo, cada um abastecendo os programas da Volkswagen e da BMW, enquanto a Valeo da França investiu EUR 200 milhões (USD 213 milhões) na expansão da capacidade de módulos de câmera.[6]Valeo, "Relatório Anual 2024," valeo.com O Reino Unido espelha as regras da UN ECE, mas com um atraso de 12 meses, complicando a homologação pan-europeia.
Mercado de Espelhos Inteligentes nas Américas e na África
A América do Norte fica atrás na adoção automotiva porque a NHTSA ainda exige espelhos externos físicos, mas as vendas residenciais e de hospitalidade crescem à medida que os gastos com casas inteligentes aumentam. A Gentex opera uma fábrica de 46.450 metros quadrados em Tijuana que exporta sem tarifas ao abrigo do USMCA, reduzindo o risco tarifário. Hotéis na Cidade do México e academias boutique testam espelhos para diferenciar as ofertas de bem-estar aos hóspedes, comprovando o apetite regional além das fronteiras dos EUA. A América do Sul e a África permanecem em estágio inicial devido à sensibilidade ao preço, mas instalações-piloto em condomínios de luxo em São Paulo e resorts de spa na Cidade do Cabo sugerem um potencial futuro de crescimento.
Mercado de Espelhos Inteligentes na APAC
O CAGR de 10,86% da Ásia-Pacífico decorre do boom de veículos elétricos na China, das bolsas de P&D em displays da Coreia do Sul e do impulso da telemedicina voltada à geriatria no Japão. O MOTIE classificou os displays transparentes como indústria estratégica em 2024 e financia projetos conjuntos entre a LG Display e a Hyundai Mobis. A classe média urbana da Índia adquire assistentes de voz e busca espelhos que se sincronizem com eles, embora preços acima de USD 1.000 limitem a penetração.[7]India Brand Equity Foundation, "Visão Geral de Casa Inteligente," ibef.org A Austrália e a Nova Zelândia importam espelhos da Ásia e da Europa, priorizando certificações de segurança para 230 volts e energia em modo de espera compatível com energia solar.
Mercado de Espelhos Inteligentes no GCC
Compradores do Oriente Médio no Conselho de Cooperação do Golfo equipam apartamentos premium com espelhos inteligentes como parte das visões de cidades inteligentes, combinando pacotes de voz em árabe e revestimentos resistentes à areia. As iniciativas habitacionais governamentais nos Emirados Árabes Unidos exigem que os espelhos se integrem na camada de protocolo com os sistemas de gestão de energia dos edifícios, garantindo a conformidade com as metas de emissões líquidas zero.

Panorama regulatório
Os espelhos inteligentes operam sob normas de segurança automotiva, conformidade de eletrônicos de consumo e requisitos de privacidade. No setor automotivo, as normas da UN/ECE para dispositivos de visão indireta (notavelmente o Regulamento UN/ECE nº 46) apoiam a adoção de sistemas de câmera-monitor, enquanto a Europa também expande a detecção interna do veículo por meio do Regulamento (UE) 2019/2144 (relacionado a recursos de sonolência e atenção do motorista, frequentemente implementados por meio de câmeras integradas ao espelho). Nos Estados Unidos, a FMVSS nº 111 (49 CFR 571.111) continua a definir os requisitos de visibilidade traseira e permanece uma restrição fundamental para substituições de espelhos externos apenas por câmera, mantendo os programas das OEMs e os caminhos de homologação específicos por região.
Para implantações residenciais, de varejo, hotelaria e saúde, o acesso ao mercado depende da conformidade em segurança elétrica e EMC, além das obrigações de proteção de dados. No EEE, a marcação CE normalmente exige o atendimento à Diretiva de Baixa Tensão 2014/35/UE e aos requisitos de EMC alinhados a normas como EN 55032/EN 55035 e à série IEC 61000; nos EUA, os espelhos com conectividade sem fio devem atender aos requisitos da FCC Part 15 para emissões de RF. Quando os espelhos processam dados de câmera ou dados biométricos derivados, obrigações do GDPR, como Proteção de Dados desde a Concepção (Artigo 25), e as expectativas de consentimento de IoT no Reino Unido (reforçadas por meio das orientações do PECR) influenciam a arquitetura do sistema, incluindo processamento no dispositivo, anonimização e obturadores físicos de câmera em implantações voltadas ao cliente.
Análise da cadeia de valor
A criação de valor upstream concentra-se em vidros especiais (substratos e revestimentos de espelhos de duas vias), módulos de display (LCD e OLED, incluindo roteiros de OLED transparente) e componentes ópticos e de detecção, como câmeras, microfones, sensores de proximidade/movimento e módulos sem fio. Fornecedores de displays como Samsung Display e LG Display moldam a disponibilidade e o custo, e o mercado permanece sensível a estrangulamentos no fornecimento de vidro de display especializado e ao ônus de qualificação para componentes de grau automotivo.
A integração midstream é impulsionada por fornecedores automotivos de nível um (tier-one) e OEMs de espelhos inteligentes que combinam vidro, display, ótica, processamento e design de gabinete em conjuntos certificados, diferenciando-se então por meio de software, gerenciamento de dispositivos e serviços. Empresas como Gentex, Magna International e Ficosa (Panasonic) ancoram programas automotivos nos quais os espelhos funcionam como hubs multifuncionais (visão de câmera traseira além do monitoramento do motorista e dos ocupantes por trás do vidro), e etapas de consolidação, como a integração das capacidades da VOXX pela Gentex, refletem a mudança em direção a pilhas de experiência de cabine verticalmente integradas. Downstream, as estratégias de comercialização se dividem entre grandes implantações B2B (OEM, redes de varejo, hospitais, hotéis) e canais B2C em expansão que dependem de instaladores, marketplaces e compatibilidade com plataformas de casa inteligente; testes de conformidade, fortalecimento de cibersegurança e operações de atualização OTA estão cada vez mais presentes junto à fabricação física como nós essenciais da cadeia.
Cenário Competitivo
O mercado de espelhos inteligentes é moderadamente fragmentado; os líderes automotivos Gentex e Magna International fornecem módulos integrados de câmera-espelho, enquanto Electric Mirror, Séura e CareOS inovam em design e software de bem-estar. A aquisição de USD 196 milhões da VOXX International pela Gentex agrupou biometria de íris EyeLock e áudio de alta fidelidade em uma pilha holística de experiência de cabine, ampliando sua vantagem competitiva. Os gigantes de displays LG Display e Samsung Display detêm poder de barganha upstream por meio de painéis OLED transparentes, mas a dependência de integradores de primeiro nível limita o alcance direto ao cliente final. O Smart TV Mirror 2024 da Séura atingiu 1.200 nits de brilho, atendendo às demandas de banheiros iluminados pelo sol.[8]Séura, "Lançamentos de Produtos 2024," seura.com
As startups se diferenciam com IA de borda e garantias de privacidade; o BMind da CareOS incorpora respiração guiada e rastreamento de sono, conquistando parcerias com hotéis que visam hóspedes conscientes do bem-estar. Os organismos de normalização SAE e ISO elaboram especificações de interoperabilidade para sistemas de câmera-monitor, prometendo harmonizar interfaces e reduzir o risco de integração.[9]SAE International, "Roteiro de Sistemas de Câmera-Monitor," sae.org A consolidação se aproxima à medida que a receita de serviços supera o hardware, incentivando fusões verticais onde empresas de software garantem pipelines de hardware confiáveis e vice-versa.
Líderes do Setor de Espelhos Inteligentes
-
Gentex Corp.
-
Ficosa (Panasonic)
-
Magna International Inc.
-
Samsung Electronics Co., Ltd.
-
Japan Display Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Espelhos Inteligentes
- Gentex Corporation
- Ficosa International SA
- Magna International Inc.
- Samsung Electronics Co., Ltd.
- Japan Display Inc.
- Murakami Corporation
- Dension Ltd.
- Electric Mirror Inc.
- Perseus Mirror
- Seura Inc.
- CareOS (Baracoda)
- Capstone Connected Holdings, Inc.
- Evervue USA Inc.
- HiMirror (New Kinpo Group)
- Acer Inc.
- Mues-Tec GmbH & Co. KG
- Shenzhen Haier Smart Home Co., Ltd.
- ad notam AG
- Panasonic Holdings Corporation
- Shenzhen Pro Display Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Os espelhos inteligentes de grau hospitalar representam um espaço em branco claro, no qual reembolso, conformidade e interoperabilidade pesam mais do que apenas o formato do display. Desde 2024, os códigos de reembolso de monitoramento remoto de pacientes do CMS, que exigem captura de dados fisiológicos por pelo menos 16 dias por mês, apoiam dispositivos baseados em espelhos que agregam periféricos de peso e pressão arterial, incentivando fornecedores a buscar a ISO 13485 e a integração baseada em FHIR com fluxos de trabalho de prontuário eletrônico (EHR). Isso cria espaço para fornecedores que agrupam hardware certificado com contratos de serviço recorrentes (painéis de monitoramento, roteamento de alertas e manutenção), em vez de depender de vendas únicas de espelhos.
As oportunidades de varejo e hotelaria se concentram em métricas operacionais e em modelos de implantação com privacidade desde a concepção. Pilotos de provadores conectados citados no mercado, incluindo demonstrações da Samsung na NRF 2024 e implantações da Oak Labs na Neiman Marcus e na Bloomingdale's, associam espelhos inteligentes a resultados mensuráveis, como redução do tempo de espera dos atendentes e melhoria na conversão. Na Europa, os requisitos de divulgação de tratamento de dados, incluindo o contexto do Digital Services Act da UE, estão levando as arquiteturas a anonimizar dados no dispositivo antes da análise. No lado automotivo, os roteiros dos fornecedores que integram visão traseira, monitoramento do motorista e monitoramento de ocupantes por trás do vidro se alinham a incentivos regulatórios e de classificação de segurança, e concessões recentes de programas de OEMs para arquiteturas de câmera integradas ao espelho reforçam a demanda por módulos escaláveis e atualizáveis por software; a principal oportunidade está com fornecedores capazes de industrializar OTA seguro, atender às normas de confiabilidade automotiva e gerenciar restrições multifontes em torno de vidro especializado e painéis de display avançados.
Recent Industry Developments in Mercado de Espelhos Inteligentes
- Maio de 2026: a Magna International anunciou que recebeu um programa de sistema de monitoramento do motorista e dos ocupantes com uma OEM europeia, construído em torno de uma arquitetura de câmera integrada ao espelho, posicionada por trás do vidro. A concessão reforça a transformação dos retrovisores em módulos centrais de segurança e detecção, estreitando a integração entre o software de monitoramento de cabine e o hardware óptico. Também fortalece a posição da Magna em relações de fornecimento em nível de plataforma, nas quais programas de veículos de vários anos impulsionam volume e serviços associados.
- Abril de 2026: a Panasonic Holdings finalizou sua saída do negócio de dispositivos automotivos ao alienar toda a sua participação na Ficosa International S.A. para a família fundadora. A separação altera o controle estratégico de um fornecedor de nível um de espelhos e mecatrônica, com implicações para prioridades de investimento e estruturas de parceria em programas de câmera-espelho e eletrônica de cockpit. Também sinaliza a reestruturação contínua de portfólio entre grandes grupos de eletrônicos em torno da intensidade de capital e dos perfis de margem em componentes automotivos.
- Dezembro de 2024: a Gentex concluiu a aquisição da VOXX International a USD 7,50 por ação. O negócio ampliou a pilha de experiência de cabine da Gentex com capacidades adicionais de biometria e áudio que podem ser integradas a módulos baseados em espelhos. Também apoia uma abordagem mais verticalmente integrada, à medida que os espelhos inteligentes evoluem de hardware discreto para plataformas multissensor gerenciadas por software.


Mercado de Espelhos Inteligentes Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange espelhos inteligentes que combinam uma superfície reflexiva com um display embutido e eletrônica conectada. Na prática, essas unidades são vendidas tanto para ambientes de consumo quanto para instalações comerciais, onde conteúdo digital pode ser exibido e a interação pode ser conduzida por meio de sensores e software.
Exclusões de escopo: excluímos espelhos comuns que não oferecem capacidade de display conectado, e também excluímos dispositivos de casa inteligente adjacentes que não estejam integrados a um formato de espelho.
Visão geral da segmentação
-
Por Componente
- Hardware
- Software
- Serviços
-
Por Aplicação do Usuário Final
- Automotivo
- Varejo e Marketing
- Saúde
- Residencial
- Hotelaria
-
Por Tecnologia de Exibição
- LCD
- OLED
- Outras Tecnologias de Exibição
-
Por Canal de Vendas
- Business-to-Business (B2B)
- Business-to-Consumer (B2C)
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Benelux
- Países Nórdicos
- Restante da Europa
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
-
Oriente Médio
- CCG
- Turquia
- Israel
- Restante do Oriente Médio
-
África
- Egito
- África do Sul
- Restante da África
-
América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa construindo um panorama claro de onde os espelhos inteligentes estão sendo adotados e o que impulsiona os volumes de vendas e os preços. Para contexto geográfico e comercial, recorremos a fontes públicas como publicações do US Census e da International Trade Administration, estatísticas comerciais e industriais do Eurostat e fluxos do UN Comtrade para espelhos e categorias relacionadas a displays. Também extraímos notas de normas e políticas de órgãos como a UNECE, quando sistemas de câmeras automotivas influenciam decisões de substituição de espelhos.
Além disso, analisamos relatórios anuais de empresas, apresentações de resultados, brochuras de produtos e imprensa confiável para entender o posicionamento de produtos, o foco de canais e as faixas de preço típicas para diferentes usos. Uma assinatura paga para dados financeiros e inteligência de empresas é usada seletivamente para normalizar divisões de receita e reduzir a contagem duplicada entre relatórios de matrizes e subsidiárias. As fontes listadas aqui são apenas ilustrativas, já que o conjunto final de dados é uma combinação de referências públicas e pagas usadas para coleta, validação e acompanhamento conforme surgem questões.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar suposições que não são visíveis em dados públicos, especialmente as taxas de adoção por uso final, a movimentação realista do preço médio de venda (ASP) e o ritmo das atualizações de recursos (tipo de display, conectividade e detecção). Conversamos com partes interessadas em fabricação, distribuição, instalação e grandes compradores nos setores de varejo, cadeias de suprimento automotivas, hotelaria, saúde e canais residenciais, e depois conciliamos diferenças entre regiões para manter a visão final consistente.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | Executivos C-level: 12% | Ásia-Pacífico: 42% |
| Nível médio: 58% | Líderes funcionais/de unidade: 43% | Europa, Oriente Médio e África: 35% |
| Empresas menores: 14% | Gerentes: 45% | Américas: 23% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma abordagem top-down, na qual o pool de demanda é reconstruído por adoção de uso final e ciclos de substituição, e então convertido em valor usando faixas de preço observadas e mix de recursos por região. Uma vez formado o total do mercado, ele é corroborado com aproximações bottom-up seletivas, como intervalos de receita amostrados de fornecedores, verificações de canal com instaladores e distribuidores, e uma verificação de sanidade de preço médio de venda (ASP) multiplicado pelo volume para as principais aplicações.
O modelo é mais sensível à penetração de espelhos inteligentes em provadores de varejo e no marketing dentro da loja, à participação de espelhos de banheiro conectados dentro de reformas residenciais premium, e a sinais de substituição de espelhos automotivos vinculados à adoção de câmera-monitor. Também acompanhamos mudanças no mix de tecnologia de display (LCD versus OLED), bem como ciclos típicos de atualização que alteram o valor unitário ao longo do tempo. Onde as visões bottom-up apresentam lacunas, a parcela faltante é tratada por meio de alocação conservadora vinculada à cobertura de canal e à intensidade de importação, sendo então ajustada após feedback de especialistas.
Para a previsão, utiliza-se análise de cenários para que a adoção e os preços possam ser ajustados de forma controlada. Os pesos dos cenários são orientados pelo que os entrevistados consideram mais realista quanto ao momento de aquisição e à disposição do consumidor para pagar. O resultado é mantido rastreável, de forma que cada grande fator determinante possa ser rastreado até uma suposição clara e atualizado sem reconstruir todo o modelo.
Validação de dados e ciclo de atualização
A validação é realizada por meio de uma série de verificações cruzadas, nas quais os resultados do modelo são comparados a sinais independentes, como direção comercial, programas de lançamento anunciados e padrões de movimento de preços observados em catálogos públicos. Se uma variação parecer excepcionalmente alta, revisitamos as suposições dos fatores determinantes e verificamos novamente os cálculos, entrando em contato novamente com fontes primárias quando necessário para confirmar se a movimentação reflete uma mudança real ou efeitos de temporização.
Antes da aprovação final, o modelo e as principais suposições passam por uma revisão de analista em múltiplas etapas, para que anomalias sejam questionadas e resolvidas por escrito. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como mudanças regulatórias que afetam o uso automotivo ou mudanças abruptas no fornecimento de displays. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Comparação da estimativa de mercado de espelhos inteligentes da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado de espelhos inteligentes publicados frequentemente não coincidem porque as empresas traçam o limite do escopo de forma diferente, e também aplicam suposições diferentes para a velocidade de adoção e as mudanças de preços. O ano inicial, o tratamento da substituição de espelhos automotivos e a temporização cambial podem, todos, criar grandes discrepâncias no número final.
A principal lacuna vem do fato de os espelhos de display automotivos e as substituições vinculadas a câmera-monitor serem ou não contabilizados como parte dos espelhos inteligentes. A Mordor Intelligence os contabiliza apenas quando o produto é vendido como um espelho inteligente e conectado, com funcionalidade de display embutido, em vez de uma atualização de espelho convencional. As diferenças também são impulsionadas pela forma como os volumes de varejo e residenciais são projetados. Algumas estimativas aplicam taxas de penetração agressivas sem verificar a capacidade de instalação e os ciclos de aquisição, enquanto outras mantêm os preços médios de venda (ASPs) estáveis mesmo quando o mix de recursos muda.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,92 bilhões de USD (2026) | |
| Consultoria Global A | 3,38 bilhões de USD (2026) | Utiliza um escopo mais restrito no ano-base, apoiando-se mais em receitas históricas de produtos e em uma definição mais estreita de espelhos inteligentes, o que pode subestimar implantações comerciais e casos de uso mais recentes de displays automotivos. |
| Editora do Setor B | 0,64 bilhão de USD (2025) | Reporta um número muito menor porque o escopo parece estar mais próximo dos espelhos inteligentes de consumo e residenciais, e o ano de dimensionamento é anterior, o que reduz o valor capturado da demanda relacionada a varejo, hotelaria e setor automotivo. |
Em conjunto, a discrepância na tabela é explicada principalmente pelo que é incluído como espelho inteligente e pela rapidez com que se supõe que a adoção se expanda fora do ambiente residencial. Ao vincular o modelo a sinais de adoção, ciclos de substituição e faixas de preço práticas que podem ser reverificadas, mantemos a estimativa transparente e mais fácil de reproduzir quando as suposições são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é a receita prevista para o mercado de espelhos inteligentes em 2031?
O mercado de espelhos inteligentes está projetado para atingir USD 7,37 bilhões até 2031, sustentado por um CAGR de 8,42%.
Qual aplicação deve crescer mais rapidamente?
Os espelhos de saúde têm previsão de avançar a um CAGR de 10,02% até 2031 devido ao reembolso de telessaúde e à demanda por envelhecimento no lar.
Por que os painéis OLED estão ganhando tração nos espelhos inteligentes?
O fator de forma fino do OLED e o contraste superior, juntamente com variantes transparentes que atingem 60% de transmitância, estão impulsionando a adoção acelerada pelas montadoras.
Como a receita de serviços evoluirá?
Software por assinatura, armazenamento em nuvem e pacotes de análise estão definidos para crescer a um CAGR de 9,61%, superando as vendas de hardware.
Quais regiões oferecem o maior potencial de crescimento?
A Ásia-Pacífico está posicionada para um CAGR de 10,86%, beneficiando-se da produção de veículos elétricos, incentivos de P&D em displays e adoção de casas inteligentes na China, Coreia do Sul e Japão.
Qual é o principal obstáculo regulatório na América do Norte?
A FMVSS 111 da NHTSA ainda exige espelhos exteriores físicos, atrasando a adoção generalizada de sistemas exclusivamente com câmera em veículos nos EUA.
Página atualizada pela última vez em:



