
Tamanho e Participação do Mercado de Metaverso
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
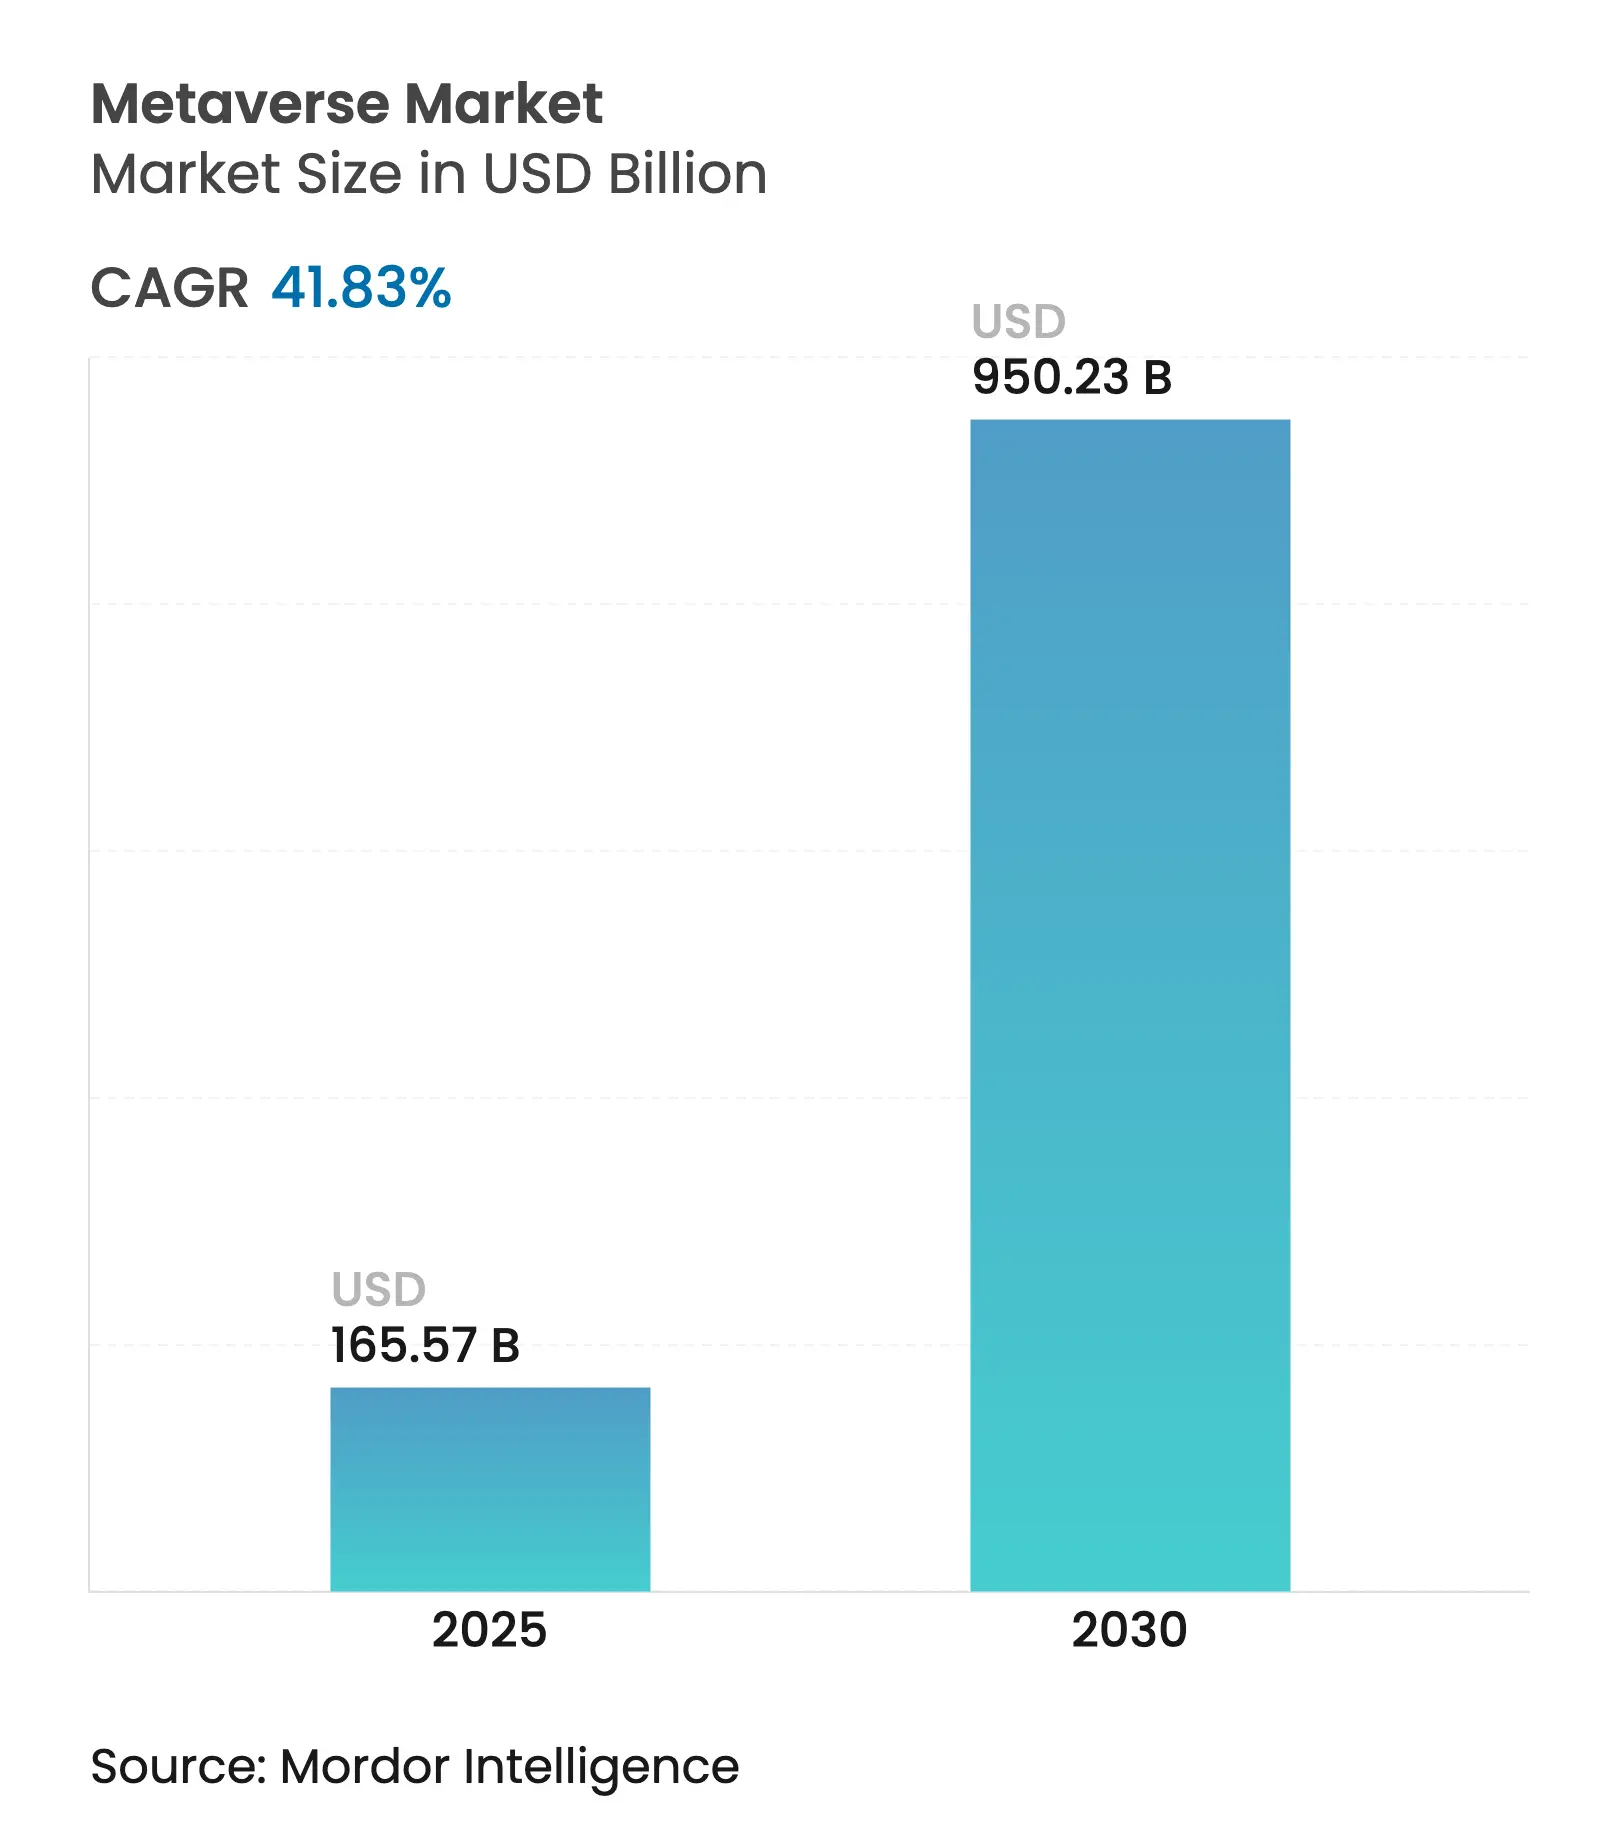
| Tamanho do Mercado (2025) | 165.57 Bilhões de dólares |
| Tamanho do Mercado (2030) | 950.23 Bilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 41.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Metaverso por Mordor Intelligence
O mercado de metaverso atingiu USD 165,57 bilhões em 2025 e está previsto para alcançar USD 950,23 bilhões até 2030, expandindo-se a um CAGR de 41,83%, o que o coloca entre os segmentos de tecnologia de crescimento mais rápido no mundo. A crescente demanda empresarial por gêmeos digitais industriais, comércio imersivo e plataformas de colaboração em tempo real está acelerando a adoção mainstream. Os rápidos avanços em óptica de AR/VR, infraestrutura de nuvem-borda e fatiamento de rede 5G estão reduzindo a latência e ampliando os casos de uso endereçáveis. Os ciclos de despesas de capital das grandes empresas de tecnologia, que ultrapassam USD 80 bilhões anuais, fornecem a espinha dorsal computacional e as ferramentas para desenvolvedores que empresas menores aproveitam rapidamente para soluções focadas em verticais. A monetização está se diversificando da publicidade para bens virtuais, assinaturas e serviços industriais, sustentando a estabilidade de receita a longo prazo. Enquanto isso, a regulamentação de privacidade, o escrutínio de sustentabilidade e a ergonomia do hardware permanecem como os principais freios à adoção em larga escala pelo consumidor.
Principais Conclusões do Relatório
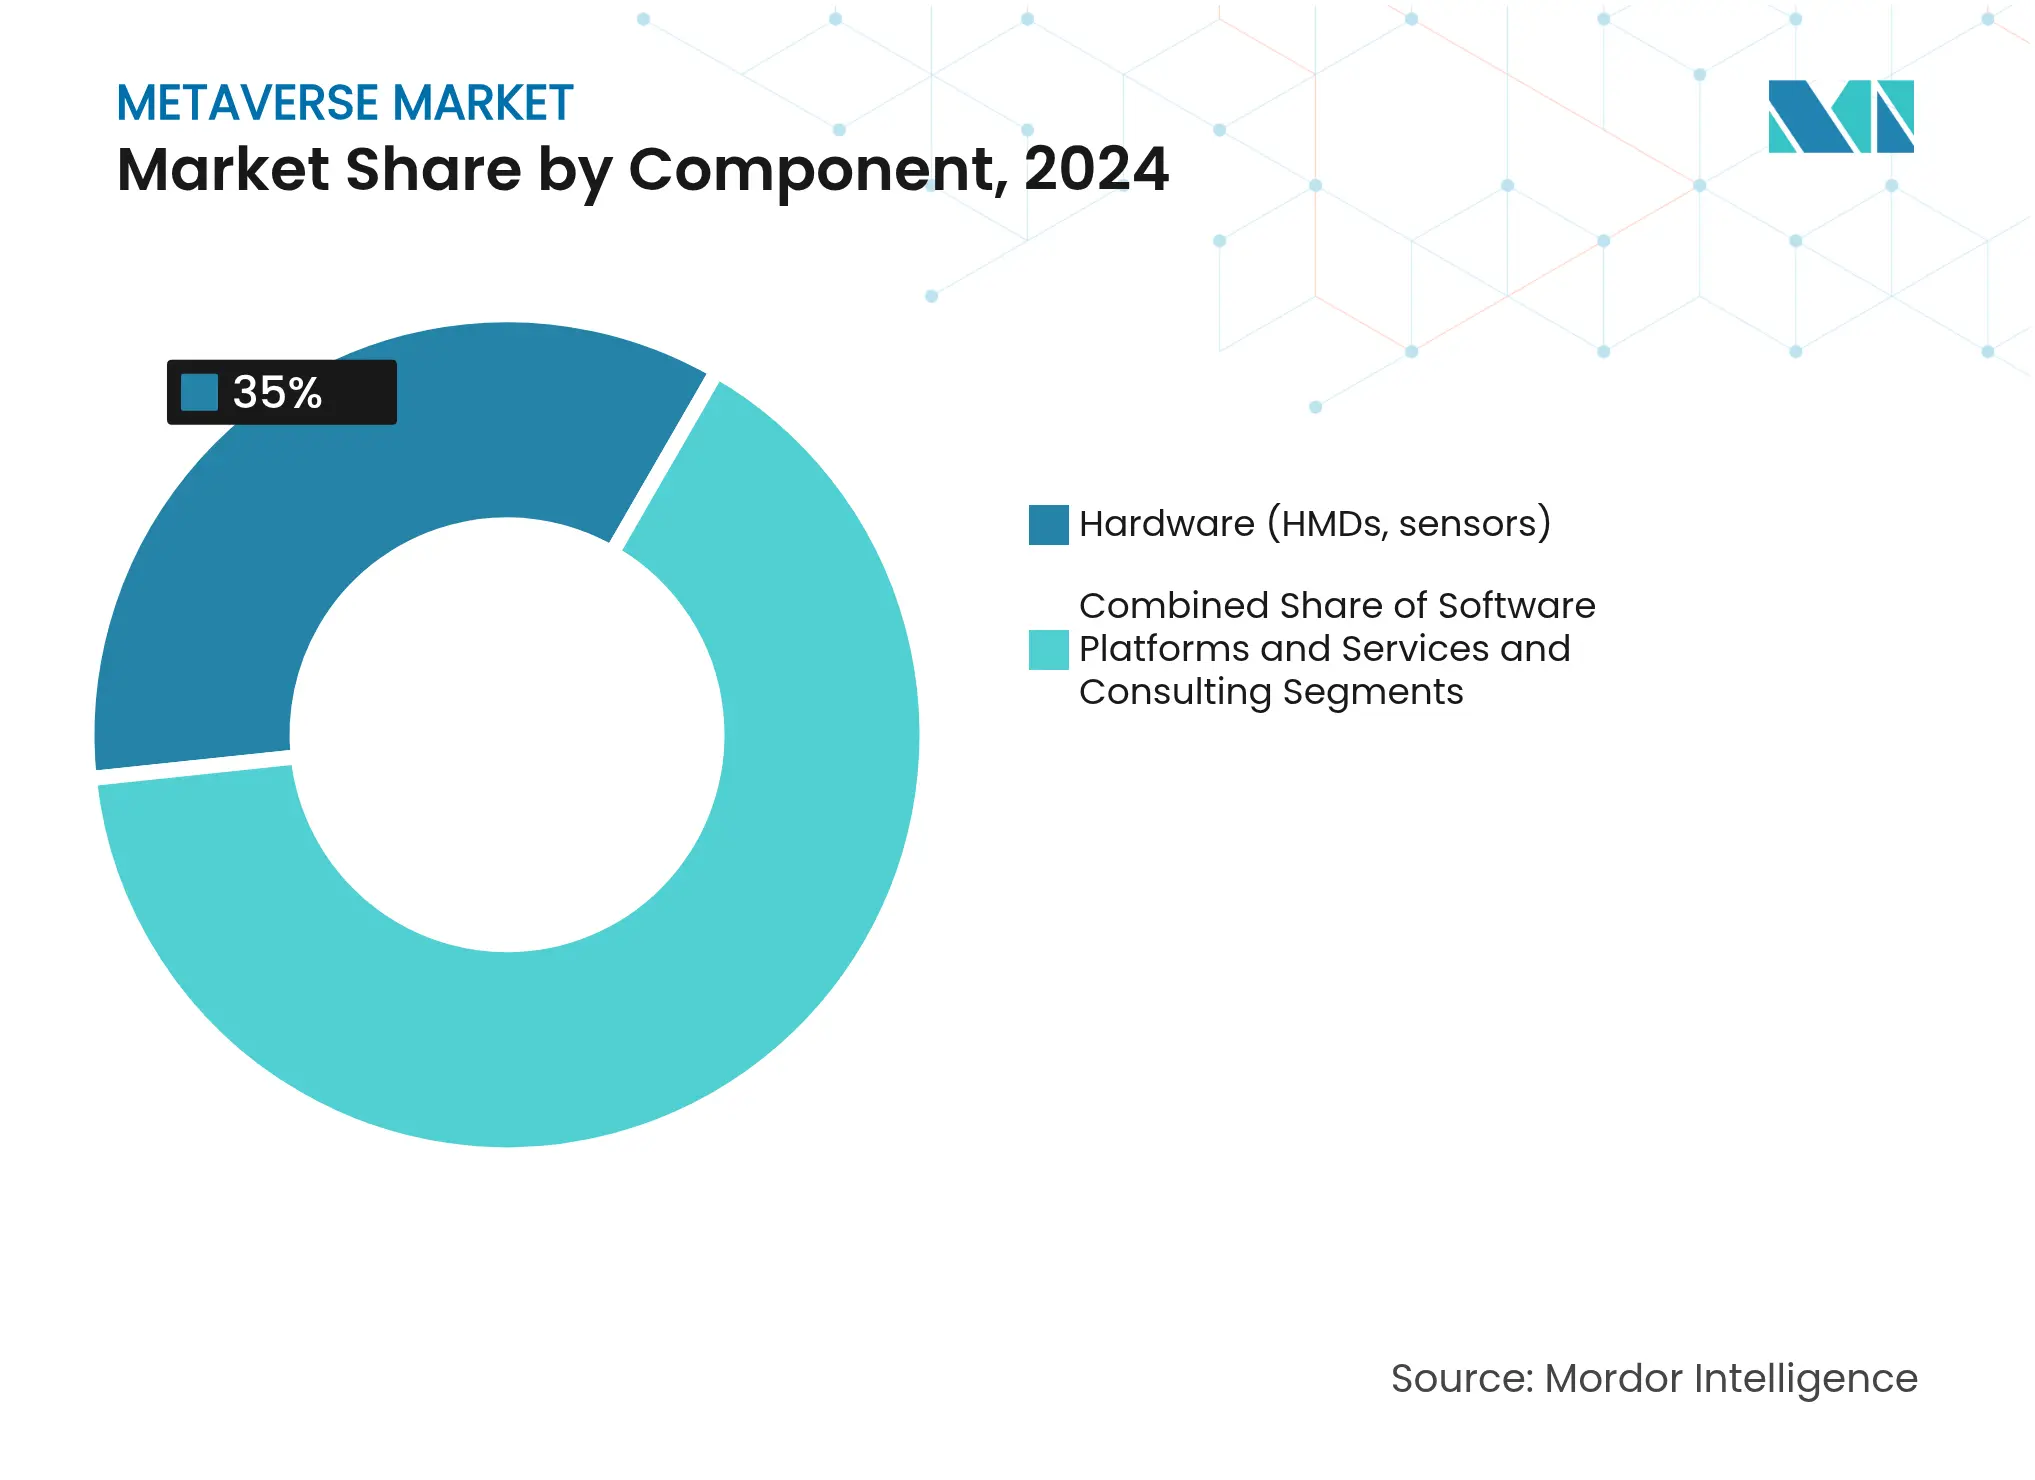
- Por componente, o hardware liderou com 35% da participação do mercado de metaverso em 2024, enquanto serviços e consultoria avançam a um CAGR de 48% até 2030.
- Por tipo de plataforma, as plataformas fechadas centralizadas representaram 46% da participação de receita em 2024; as plataformas industriais/de gêmeos digitais registram o CAGR mais rápido de 45% até 2030.
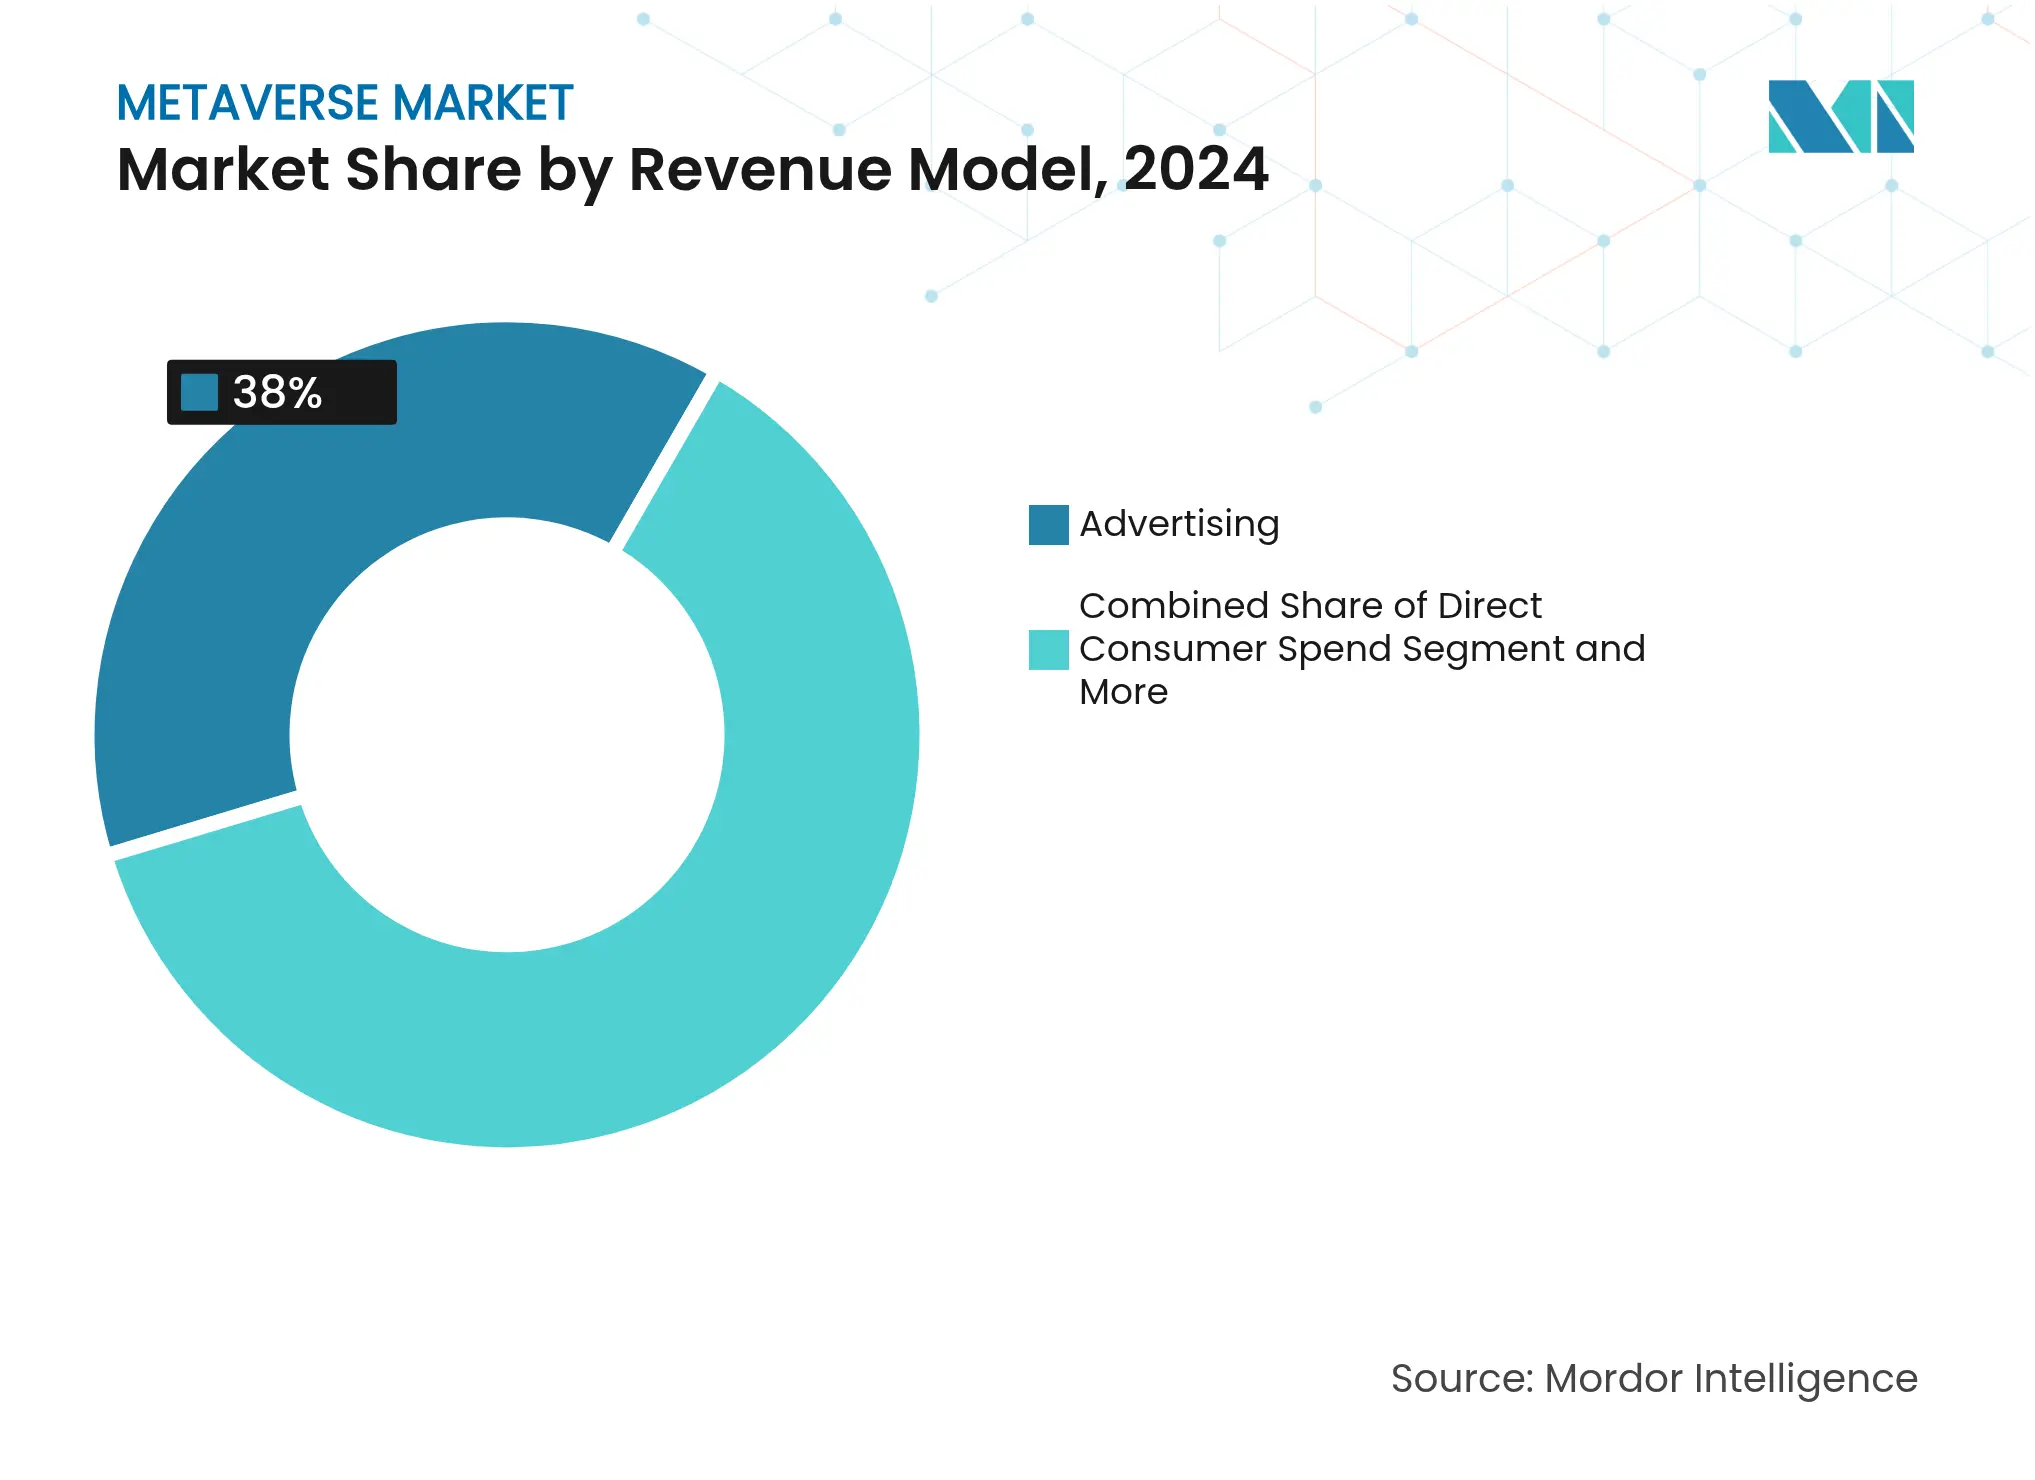
- Por modelo de receita, a publicidade contribuiu com 38% do tamanho do mercado de metaverso em 2024, enquanto bens virtuais e NFTs registram um CAGR de 47% entre 2025-2030.
- Por setor de usuário final, jogos e esportes eletrônicos detinham 42% da participação do mercado de metaverso em 2024; os usuários corporativos/industriais estão crescendo a um CAGR de 44% até 2030.
- Por geografia, a América do Norte reteve 41% da participação de receita em 2024, mas a Ásia-Pacífico está projetada para crescer a um CAGR de 43%, o mais alto entre todas as regiões.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Metaverso
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Convergência de plataformas de jogos e mídias sociais | 8.50% | Global, com liderança da APAC na integração de comércio social | Médio prazo (2-4 anos) |
| Avanços em hardware de AR/VR e redes | 7.20% | América do Norte e UE liderando P&D, escala de fabricação na APAC | Longo prazo (≥ 4 anos) |
| Elevados gastos de capital pelos ecossistemas das grandes empresas de tecnologia | 6.80% | Global, concentrado em gigantes de tecnologia dos EUA e plataformas chinesas | Curto prazo (≤ 2 anos) |
| Colapso do custo de conteúdo impulsionado por IA generativa | 5.10% | Global, com ganhos iniciais em centros de criação de conteúdo | Curto prazo (≤ 2 anos) |
| Fatiamento de rede 5G/6G habilitando o metaverso B2B | 4.30% | Núcleo da APAC, com expansão para América do Norte e UE | Médio prazo (2-4 anos) |
| Aceleração da transformação digital empresarial | 3.70% | Global, com América do Norte e UE liderando a adoção empresarial | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Convergência de Plataformas de Jogos e Mídias Sociais
A integração do comércio social pela Roblox permitiu que os desenvolvedores ganhassem USD 922,8 milhões em 2024, um aumento de 25% que acompanhou 97,8 milhões de usuários ativos diários no primeiro trimestre de 2025. As compras integradas à experiência eliminam o atrito entre engajamento e transação, impulsionando tempos de sessão mais longos e maior receita média por usuário. O acordo global da WPP com a Roblox para definir métricas de engajamento de marca em 3D mostra que os anunciantes estão deslocando orçamentos para posicionamentos imersivos. Os varejistas estão seguindo o mesmo caminho: a parceria do Walmart com a Unity permite que produtos físicos sejam comprados dentro de mundos virtuais, transformando o jogo em um canal de vendas direto. O momentum demonstra como uma base de jogos acelera a aquisição de usuários para extensões de comércio social. À medida que esses ecossistemas amadurecem, os gastos incrementais com publicidade migram de feeds de redes sociais em tela plana para mundos interativos, elevando o mercado de metaverso como um todo. [1]
Avanços em Hardware de AR/VR e Redes
O Apple Vision Pro tem um preço de tabela de USD 3.500, mas seu custo de materiais é de USD 1.542, impulsionado principalmente por telas micro-OLED e silício personalizado que reduzem tamanho e peso. A Meta respondeu com o Quest 3S por USD 299, reduzindo o custo de entrada do consumidor em 40% em comparação com seu antecessor. Em ambientes industriais, a Siemens e a Sony apresentaram um headset de USD 4.750 otimizado para revisões de design prolongadas, ressaltando a disposição das empresas de pagar um prêmio por ganhos de produtividade. No lado das redes, a Ericsson prevê o lançamento comercial do 6G até 2030, exigindo cerca de 3 GHz de espectro contíguo para cobertura de área ampla, um salto que tornará as cenas imersivas renderizadas na nuvem praticamente sem latência. Esses avanços combinados de hardware e rede reduzem as barreiras à adoção, reforçando o impulso positivo do CAGR. [2]
Elevados Gastos de Capital pelos Ecossistemas das Grandes Empresas de Tecnologia
A Microsoft planeja aproximadamente USD 80 bilhões em despesas de capital em 2025 para escalar o Azure, cujos serviços de IA cresceram 33% ano a ano. A Meta investiu USD 14,3 bilhões por 49% da Scale AI para garantir talentos essenciais em grandes modelos de linguagem para automação de conteúdo imersivo. A Disney investiu USD 1,5 bilhão na Epic Games para integrar as propriedades intelectuais da Marvel e de Star Wars no universo persistente do Fortnite. O campus de data centers Stargate da OpenAI abrigará 400.000 GPUs da NVIDIA consumindo 1,2 GW de energia, exemplificando a escala de computação necessária para mundos fotorrealistas. Esses gastos extraordinários aceleram as capacidades das plataformas e alimentam os ecossistemas de desenvolvedores terceirizados, elevando o teto do mercado de metaverso.
Fatiamento de Rede 5G/6G Habilitando o Metaverso B2B
As receitas empresariais de 5G estão prontas para elevar o setor de telecomunicações de USD 3 trilhões em 2024 para USD 4 trilhões até 2028, à medida que as empresas adotam AR/VR para colaboração no chão de fábrica. O subsegmento de IoT 5G escala de USD 13 bilhões em 2023 para USD 60 bilhões até 2028, conectando fábricas para gêmeos digitais em tempo real. O IOWN Global Forum, apoiado pela Microsoft, Google e Intel, está pilotando redes totalmente fotônicas que prometem backbones de baixo consumo de energia e velocidade de terabit alinhados com os roteiros do 6G. A Renault já conecta 15.000 dispositivos e economiza EUR 700 milhões por meio de seu metaverso em toda a planta, comprovando um ROI tangível. Fatias de rede dedicadas transformam assim a colaboração imersiva de prova de conceito em fluxo de trabalho de missão crítica, impulsionando a receita de conectividade premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de privacidade, acessibilidade e regulamentação | -4.20% | UE liderando a regulamentação, com repercussão global de conformidade | Longo prazo (≥ 4 anos) |
| Alto custo do headset e enjoo de movimento | -3.80% | Global, com impacto particular na adoção pelo mercado de massa | Médio prazo (2-4 anos) |
| Desafios de interoperabilidade entre plataformas | -2.90% | Global, com fragmentação mais aguda nas plataformas Web3 | Longo prazo (≥ 4 anos) |
| Escrutínio da pegada de carbono dos data centers de GPU | -2.10% | Global, com aplicação mais rigorosa na UE e na Califórnia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Privacidade, Acessibilidade e Regulamentação
A Lei de Serviços Digitais da UE complementa o RGPD ao obrigar as plataformas a coibir conteúdo prejudicial e proteger dados biométricos coletados por sensores de rastreamento ocular e de gestos. A Roblox combina IA e 2.400 moderadores humanos para policiar 380 milhões de usuários, ilustrando o elevado custo de conformidade. As orientações da OCDE incentivam o alinhamento transfronteiriço sobre ética em IA, aumentando ainda mais a complexidade de governança. O enjoo de movimento e os fatores de forma volumosos dificultam o uso prolongado, especialmente onde os padrões de segurança da força de trabalho são rigorosos. Em conjunto, esses fatores moderam as implementações para consumidores e empresas, reduzindo a inclinação ascendente do mercado de metaverso.
Alto Custo do Headset e Enjoo de Movimento
Mesmo após o movimento de preço do Quest 3S da Meta por USD 299, um headset de entrada ainda representa um gasto discricionário. As decisões de compra em volume na educação e na saúde ainda dependem de classificações ergonômicas e limitações de ciclo de uso. O premium Vision Pro da Apple tem como alvo os profissionais, mas exclui segmentos sensíveis ao custo. Os avanços ergonômicos estão progredindo, mas até que o conforto médio de sessão ultrapasse duas horas, a adoção em massa ficará atrás da curva de prontidão de conteúdo e rede.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Hardware Impulsiona a Adoção Inicial
O hardware capturou 35% da participação do mercado de metaverso em 2024, pois os displays montados na cabeça, sensores e controladores formam o ponto de entrada do usuário. A receita do segmento diminuirá para uma participação de um dígito até 2030, à medida que os serviços superem o crescimento de unidades, mas permanece uma rampa de acesso vital para novos usuários. Serviços e consultoria, crescendo a um CAGR de 48%, refletem a necessidade empresarial de integração, gestão de mudanças e suporte de cibersegurança. O tamanho do mercado de metaverso alocado a essa camada consultiva está projetado para superar os gastos com hardware até 2028.
A compressão de preços está se acelerando. O Quest 3S da Meta por USD 299 e a produção em volume de fabricantes de design original (ODM) baseados na China reduziram o preço médio dos headsets em 22% apenas em 2024. Por outro lado, os compradores industriais adotam dispositivos premium como o HMD Siemens-Sony de USD 4.750, pagando por óptica durável e conforto durante todo o dia. Essa precificação em haltere alimenta perfis de margem divergentes nos canais de consumo e empresarial. As plataformas de software, por sua vez, entregam receita recorrente de licença que amortece a volatilidade do hardware, ressaltando uma mudança estratégica de bens de capital para economia de assinatura. [3]


Por Tipo de Plataforma: A Dominância Centralizada Enfrenta o Desafio Descentralizado
Os ecossistemas centralizados detinham 46% do mercado de metaverso em 2024, beneficiando-se da otimização integrada de hardware-software e das salvaguardas de conteúdo curado. As pilhas do Reality Labs e do Apple Vision exemplificam o controle de circuito fechado que reduz a latência e simplifica os fluxos de pagamento. As plataformas industriais de gêmeos digitais, no entanto, se expandirão a um CAGR de 45% à medida que os fabricantes digitalizam plantas para reduzir o tempo de inatividade e o estoque.
As redes descentralizadas abertas ficam atrás na adoção de usuários devido ao atrito da experiência do usuário de carteiras e às altas taxas de gás, mas ganham tração em economias de criadores onde a verdadeira propriedade de ativos é valorizada. O Omniverse da NVIDIA se posiciona como um hub quase aberto, interagindo com os padrões de código aberto USD e Pixar enquanto vende serviços premium de computação e IA. A próxima década provavelmente verá arquiteturas híbridas onde blockchains com permissão interoperam com back-ends de nuvem gerenciados, equilibrando interoperabilidade com desempenho.
Por Modelo de Receita: A Publicidade Lidera a Evolução da Monetização
A publicidade forneceu 38% do tamanho do mercado de metaverso em 2024, à medida que as marcas deslocam orçamentos de feeds sociais para posicionamentos imersivos. Outdoors dentro do mundo virtual, minijogos de marca e patrocínios de eventos entregam tempos de permanência mais altos do que banners estáticos. No entanto, bens virtuais e NFTs, com previsão de crescimento de CAGR de 47%, ilustram a ascensão das microtransações diretas.
A Roblox pagou USD 922,8 milhões aos criadores em 2024, com mais de 750 desenvolvedores ganhando renda de seis dígitos, comprovando a sustentabilidade da renda de ativos virtuais. As assinaturas de SaaS empresarial também aumentam à medida que os fornecedores de gêmeos digitais agrupam análises e recursos de assistência remota. Essa diversidade de renda reduz o risco das demonstrações de resultados das plataformas em comparação com modelos exclusivamente baseados em publicidade. [4]
Por Setor de Usuário Final: A Base de Jogos Permite a Expansão Empresarial
Jogos e esportes eletrônicos forneceram o funil de usuários e entregaram 42% da receita de 2024, mas as implantações corporativas/industriais crescerão mais rapidamente a um CAGR de 44%. Os gêmeos digitais reduzem as taxas de defeitos nas fábricas e as simulações de treinamento encurtam os ciclos de integração, entregando um ROI claro que acelera as aprovações de orçamento.
Mídia e entretenimento ao vivo exploram o metaverso para o engajamento dos fãs, destacado pela participação da Disney na Epic Games para gerar experiências persistentes da Marvel e de Star Wars. Varejo e comércio eletrônico hibridizam vitrines com experimentações virtuais, enquanto a educação pilota laboratórios de VR que eliminam variáveis perigosas do mundo real. Essas verticais adjacentes compõem a demanda, reforçando o caminho de expansão do mercado de metaverso.
Análise Geográfica
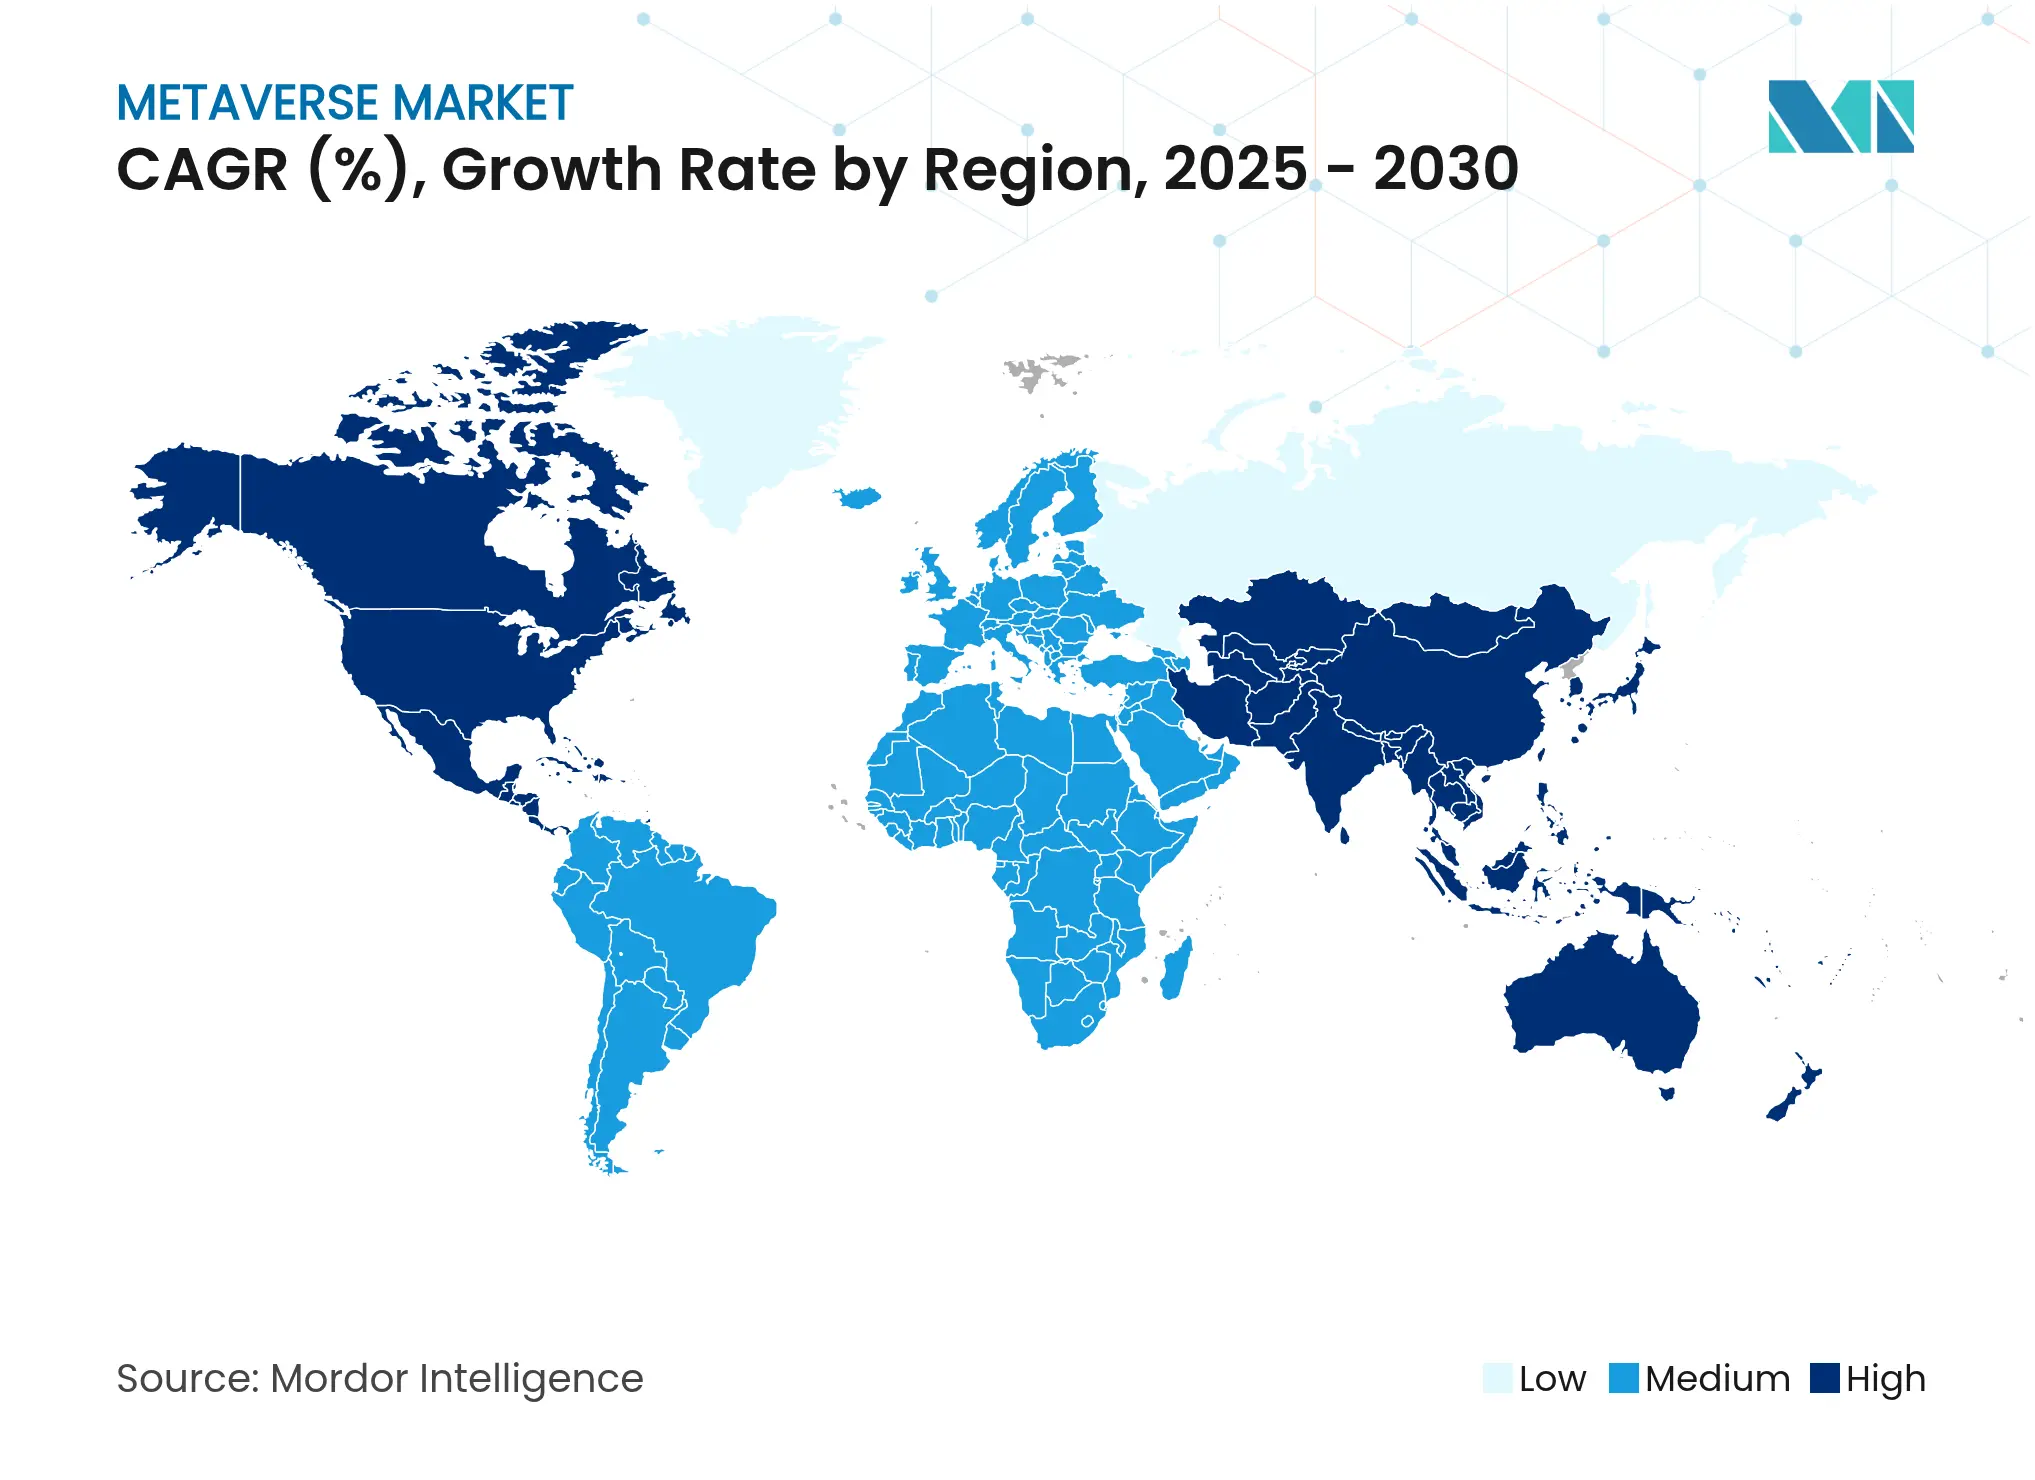
A América do Norte controlou 41% da receita de 2024, graças à densidade de nuvem em hiperescala e à profundidade do capital de risco. A expansão do Azure da Microsoft e o Reality Labs da Meta ancoram um ecossistema de fornecedores que vai de óptica a middleware de IA. A preocupação regulatória com o uso de energia, no entanto, pode moderar as aprovações futuras de data centers, levando as empresas a designs mais eficientes em energia.
A Ásia-Pacífico está no caminho certo para um CAGR de 43% até 2030, sustentada por uma economia móvel de USD 880 bilhões e 1,8 bilhão de usuários de internet móvel. A região saltou do desktop para pagamentos móveis e vídeo social, fornecendo um modelo para a rápida adoção do metaverso. A escala de fabricação de hardware da China reduz os custos de materiais, enquanto as culturas de esportes eletrônicos do Japão e da Coreia do Sul fornecem comunidades de adotantes iniciais. Os avançados lançamentos de 5G com fatiamento de rede habilitam a manutenção de AR no chão de fábrica, crucial para a adoção industrial.
A Europa equilibra a inovação com leis de privacidade rigorosas. A orientação do Parlamento Europeu de 2024 aplica a ilegalidade offline existente dentro dos mundos virtuais, obrigando as plataformas a instalar filtros de conteúdo em tempo real. A conformidade adiciona atrito ao tempo de lançamento no mercado, mas constrói a confiança do consumidor, podendo se tornar um ativo de diferenciação. As regiões emergentes na América do Sul e no Oriente Médio e África podem pular completamente as fases legadas de PC ao implementar XR renderizado na nuvem transmitido para dispositivos de baixo custo, uma vez que a cobertura local de 5G amadureça.

Cenário Competitivo
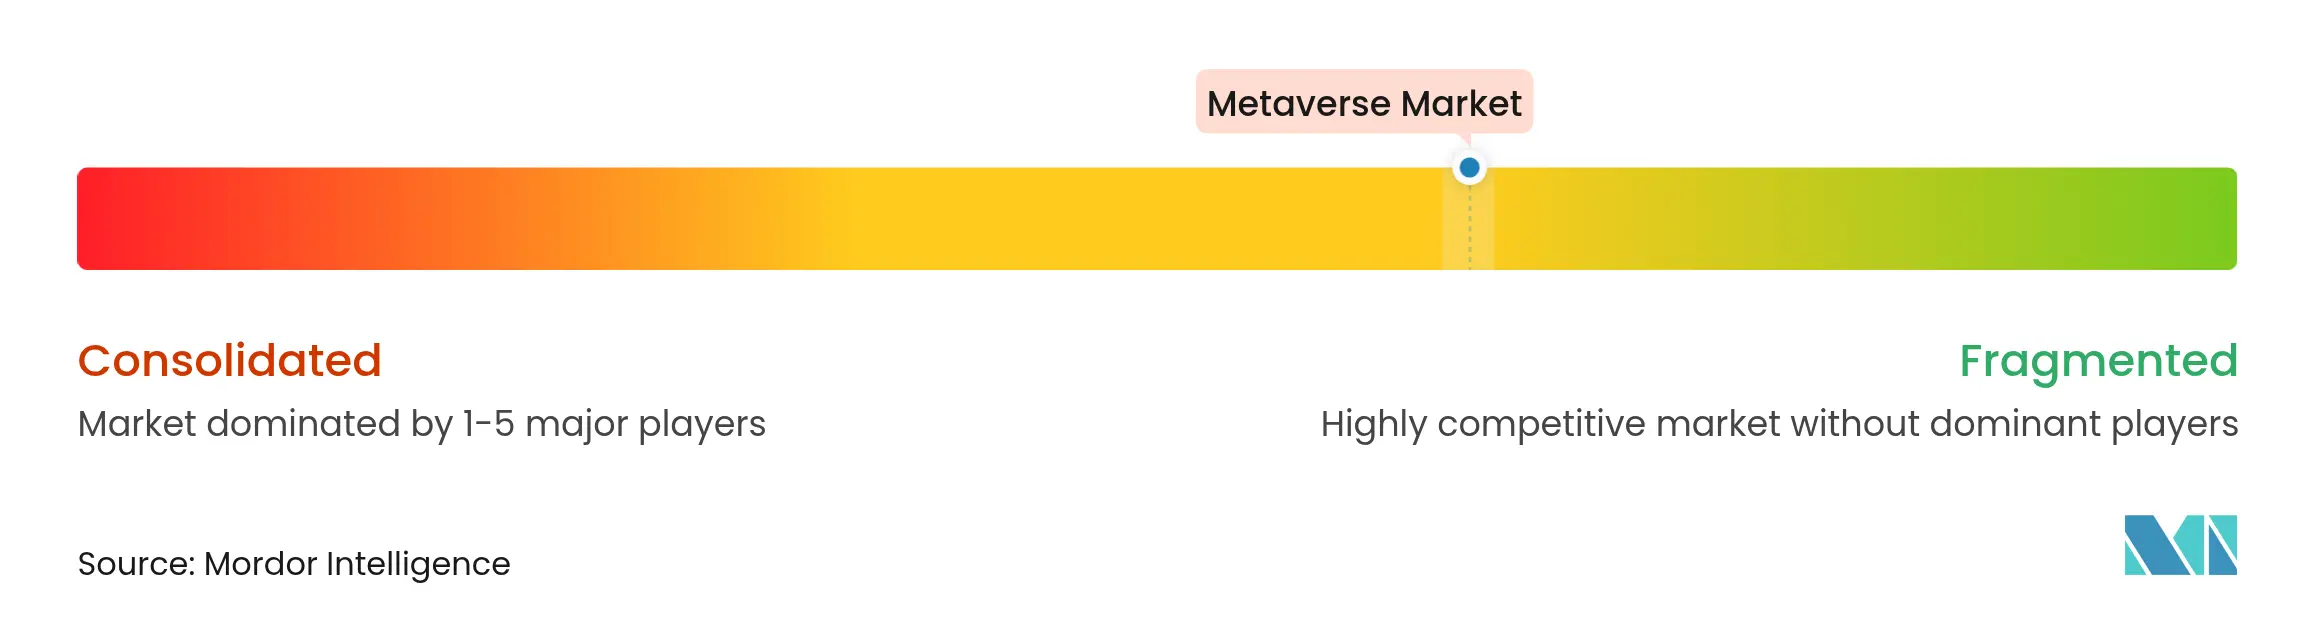
O mercado de metaverso é fragmentado, sem nenhum fornecedor único detendo participação holística de dois dígitos em hardware, software e serviços. O Reality Labs da Meta registrou uma perda acumulada de USD 58 bilhões desde 2020 sobre uma receita de USD 270 milhões no terceiro trimestre de 2024, ressaltando o elevado gasto de capital inicial. A Roblox representa um modelo lucrativo focado em criadores, gerando USD 1,04 bilhão em receita no primeiro trimestre de 2025 com crescimento de 29% ano a ano.
A Apple investe um estimado USD 33 bilhões para garantir uma pilha premium, registrando mais de 20.000 patentes que prendem os usuários ao seu ecossistema fechado. A NVIDIA avança com uma estratégia de infraestrutura em primeiro lugar, incorporando o Omniverse nos pipelines de CAD empresarial por meio de alianças com a Accenture e a Siemens. A atividade de aquisições permanece intensa: a CoStar adquiriu a Matterport por USD 1,6 bilhão para combinar gêmeos digitais com listagens imobiliárias, mostrando que especialistas verticais podem comandar prêmios estratégicos.
As startups se concentram em pontos de dor de nicho — treinamento de dispositivos médicos, middleware de avatar, malhas de áudio espacial — capitalizando nas lacunas deixadas pelos gigantes de plataforma fixados em escala. Essas dinâmicas indicam um campo em maturação, mas não consolidado, onde redes de parceria e padrões abertos moldarão fossos competitivos mais do que os embarques brutos de dispositivos.
Líderes do Setor de Metaverso
-
Meta Platforms, Inc.
-
Roblox Corporation
-
Microsoft Corporation
-
Tencent Holdings Ltd.
-
Epic Games, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2025: A Meta Platforms investiu USD 14,3 bilhões na Scale AI por uma participação de 49% para estabelecer um laboratório de Superinteligência focado em AGI.
- Maio de 2025: A Microsoft registrou receita de USD 70,1 bilhões no terceiro trimestre de 2025 e delineou planos de gastos de capital de USD 80 bilhões para expandir a capacidade de nuvem e IA.
- Março de 2025: A OpenAI revelou o Stargate, um complexo de data centers no Texas projetado para 400.000 GPUs da NVIDIA consumindo 1,2 GW.
- Fevereiro de 2025: A LVMH fez parceria com a Epic Games para implantar o Unreal Engine para provadores virtuais e desfiles de moda em AR.


Escopo do Relatório Global do Mercado de Metaverso
O termo "metaverso" refere-se a uma experiência de mundo virtual 3D altamente imersiva obtida por meio de uma combinação de tecnologias de AR, VR e MR. Ao criar um mundo virtual onde os usuários podem jogar jogos imersivos, conduzir negócios, interagir socialmente, comprar e vender propriedades virtuais e desfrutar de entretenimento imersivo, a plataforma de metaverso aprimora a experiência geral da internet.
O mercado de metaverso é segmentado por tipo (hardware de AR e VR, engajamento em mídias sociais (publicidade), entretenimento ao vivo virtual - epic, jogos e roblox, serviços de jogos), por setor de usuário final (jogos, mídia e entretenimento, comercial, varejo) e geografia (América do Norte, Europa, Ásia-Pacífico, Resto do Mundo).
Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD) para todos os segmentos acima.
| Hardware (HMDs, sensores) |
| Plataformas de Software |
| Serviços e Consultoria |
| Plataformas fechadas centralizadas |
| Plataformas descentralizadas abertas (Web3) |
| Plataformas industriais/de gêmeos digitais |
| Gasto Direto do Consumidor |
| Publicidade |
| Bens Virtuais e NFTs |
| SaaS Empresarial/Assinatura |
| Jogos e Esportes Eletrônicos |
| Mídia e Entretenimento ao Vivo |
| Varejo e Comércio Eletrônico |
| Corporativo/Industrial e Gêmeo Digital |
| Educação e Treinamento |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Resto da América do Sul | |
| Europa | Itália |
| França | |
| Reino Unido | |
| Resto da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Resto da Ásia-Pacífico | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Catar | |
| Turquia | |
| Resto do Oriente Médio e África |
| Por Componente | Hardware (HMDs, sensores) | |
| Plataformas de Software | ||
| Serviços e Consultoria | ||
| Por Tipo de Plataforma | Plataformas fechadas centralizadas | |
| Plataformas descentralizadas abertas (Web3) | ||
| Plataformas industriais/de gêmeos digitais | ||
| Por Modelo de Receita | Gasto Direto do Consumidor | |
| Publicidade | ||
| Bens Virtuais e NFTs | ||
| SaaS Empresarial/Assinatura | ||
| Por Setor de Usuário Final | Jogos e Esportes Eletrônicos | |
| Mídia e Entretenimento ao Vivo | ||
| Varejo e Comércio Eletrônico | ||
| Corporativo/Industrial e Gêmeo Digital | ||
| Educação e Treinamento | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Resto da América do Sul | ||
| Europa | Itália | |
| França | ||
| Reino Unido | ||
| Resto da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Resto da Ásia-Pacífico | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Catar | ||
| Turquia | ||
| Resto do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de metaverso?
O tamanho do mercado de metaverso atingiu USD 165,57 bilhões em 2025 e está no caminho certo para alcançar USD 950,23 bilhões até 2030.
Qual componente está se expandindo mais rapidamente?
Serviços e consultoria é o componente de crescimento mais rápido, projetado a um CAGR de 48% até 2030, à medida que as empresas buscam expertise em integração.
Quão dominante são os jogos no metaverso hoje?
Jogos e esportes eletrônicos ainda lideram com 42% da receita de 2024, mas os casos de uso corporativos e industriais estão escalando a um CAGR mais alto de 44%.
Por que se espera que a Ásia-Pacífico supere outras regiões?
A APAC se beneficia de uma economia móvel de USD 880 bilhões, produção de hardware eficiente em custo e implantações avançadas de 5G, sustentando uma perspectiva de CAGR de 43%.
Quais são as principais barreiras para uma adoção mais ampla?
Regras de privacidade rigorosas, acessibilidade dos headsets, enjoo de movimento e preocupações com a pegada de carbono dos data centers são as principais restrições.
Como as empresas estão monetizando o metaverso?
Os fluxos de receita incluem publicidade, bens virtuais, assinaturas de SaaS empresarial e consultoria, com bens virtuais e NFTs apresentando o ritmo de crescimento mais rápido.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

