
Tamanho e Participação do Mercado de Fintech de Singapura
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
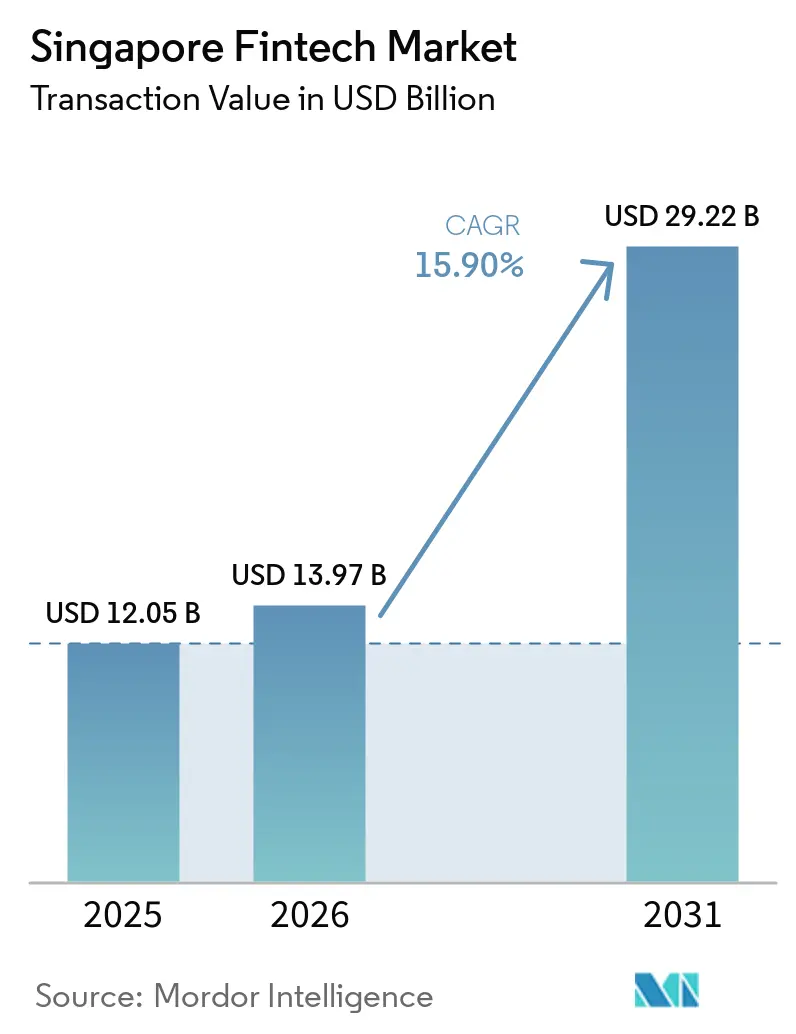
| Tamanho do mercado no ano base (2025) | 12.05 Bilhões de dólares |
| Tamanho do Mercado (2026) | 13.97 Bilhões de dólares |
| Tamanho do Mercado (2031) | 29.22 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.90 % |
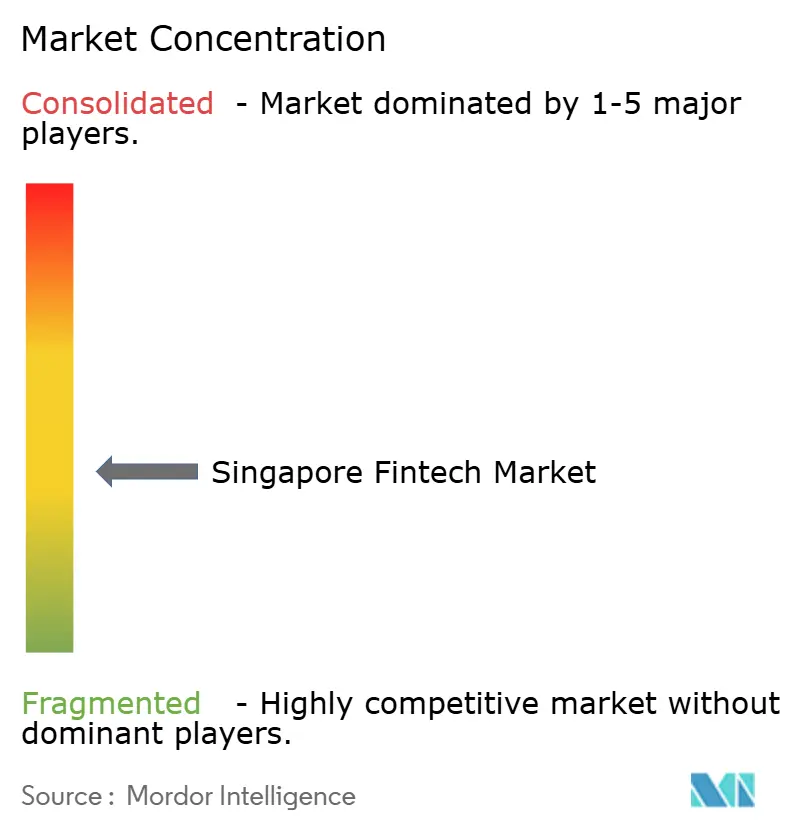
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fintech de Singapura por Mordor Intelligence
O tamanho do mercado de fintech de Singapura em 2026 é estimado em 13,97 bilhões de USD, crescendo a partir do valor de 2025 de 12,05 bilhões de USD, com projeções para 2031 mostrando 29,22 bilhões de USD, crescendo a uma CAGR de 15,9% no período de 2026 a 2031. O forte apoio político, a profunda infraestrutura digital e os fluxos sustentados de capital privado mantêm o mercado de fintech de Singapura em uma trajetória de expansão acentuada, mesmo com o aumento da intensidade competitiva e do escrutínio regulatório. O momentum do mercado reflete o programa FSTI 3.0 de SGD 100 milhões (77 milhões de USD) da Autoridade Monetária de Singapura (MAS), que cofinancia modelos de cibersegurança quântica e modelos de risco baseados em inteligência artificial, conferindo aos primeiros adotantes uma vantagem tecnológica duradoura[1]. Um impulso adicional vem do Projeto Nexus — o corredor de pagamentos instantâneos entre cinco países, com previsão de entrada em operação até 2026 —, que comprimirá os ciclos de liquidação e abrirá novos pools de receita para provedores de serviços de comércio transfronteiriço. O setor de fintech em Singapura também se beneficia das crescentes ligações regionais do PayNow, acelerando a demanda por carteiras multimoeda entre PMEs envolvidas no comércio eletrônico transfronteiriço. Ao mesmo tempo, regras mais rígidas de proteção ao consumidor para produtos de criptoativos e compre agora, pague depois (BNPL) moderam o crescimento de receita no curto prazo, impulsionando mudanças nos modelos de negócios em direção às finanças incorporadas e à distribuição B2B2C.
Principais Conclusões do Relatório
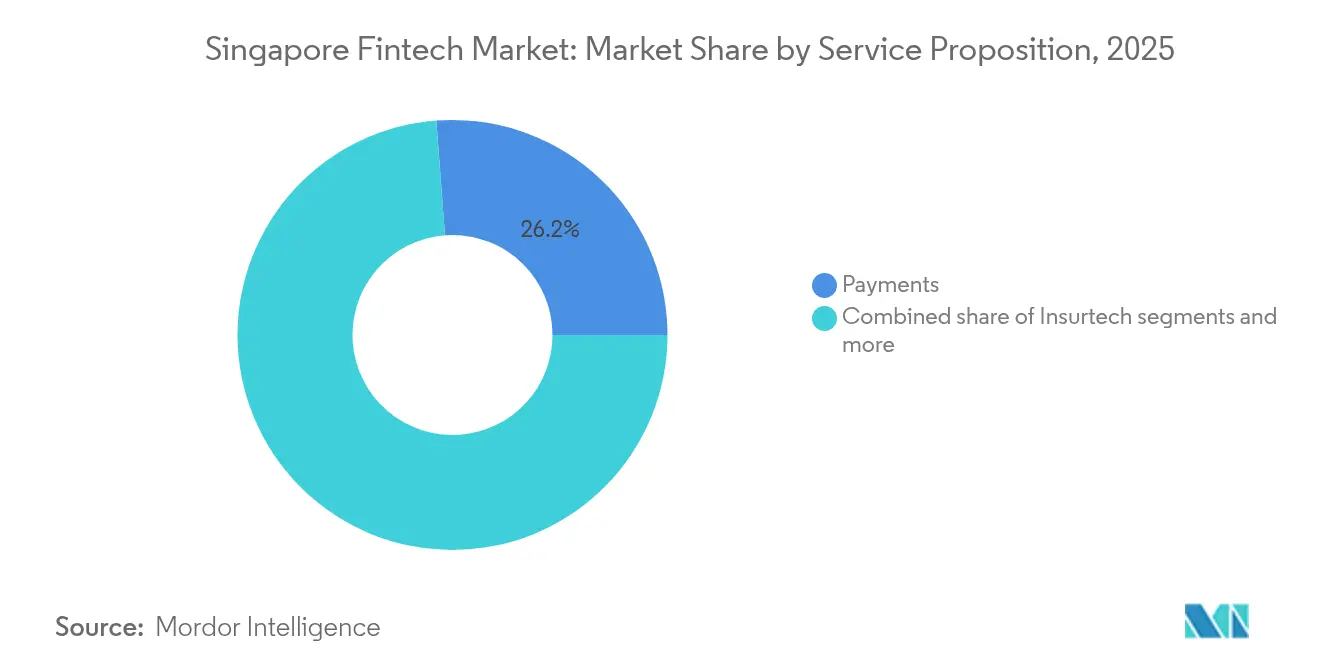
- Por proposta de serviço, os pagamentos representaram 26,20% da participação do mercado de fintech em Singapura em 2025, enquanto o tamanho do mercado de fintech em Singapura para pagamentos digitais está projetado para crescer mais rapidamente a um CAGR de 16,95% entre 2026 e 2031.
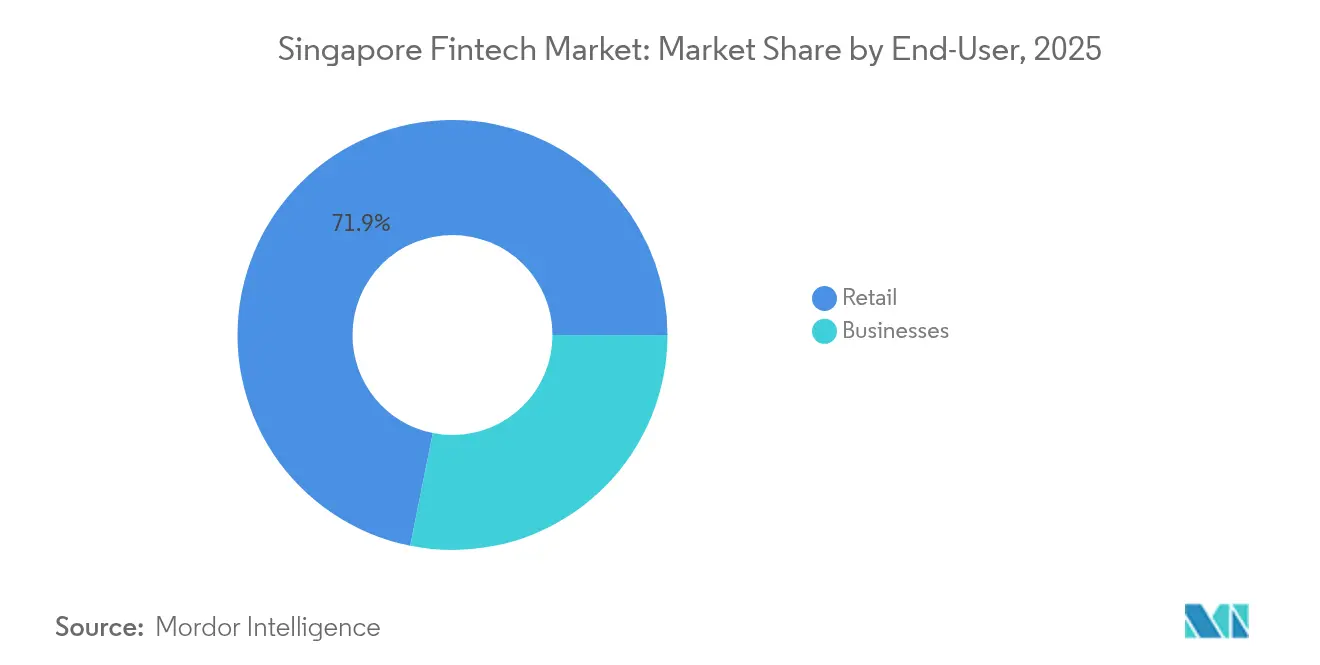
- Por usuário final, o varejo capturou 71,85% da participação do mercado de fintech em Singapura em 2025, com o tamanho do mercado de fintech em Singapura para usuários empresariais esperado para registrar a maior taxa de crescimento de 16,55% de CAGR até 2031.
- Por interface de usuário, os aplicativos móveis detinham 69,10% da participação do mercado de fintech em Singapura em 2025, enquanto o tamanho do mercado de fintech em Singapura para dispositivos POS/IoT está previsto para expandir a um CAGR de 16,38% durante 2026–2031.
- Por geografia, a Região Central liderou com 34,10% da participação do mercado de fintech em Singapura em 2025, enquanto o tamanho do mercado de fintech em Singapura na Região Nordeste deve crescer ao CAGR mais rápido de 16,21% de 2026 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | ( ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Adoção acelerada de trilhos de pagamento em tempo real | +4.2% | Global, foco na APAC | Médio prazo (2 a 4 anos) |
| Concessões da MAS impulsionando fintech de IA e quântico | +2.8% | Singapura com transbordamento para a APAC | Longo prazo (≥ 4 anos) |
| Comércio eletrônico transfronteiriço e carteiras multicâmbio | +1.9% | Concentração na APAC e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Licenças bancárias exclusivamente digitais | +1.1% | Nacional — Singapura | Médio prazo (2 a 4 anos) |
| Mandatos de finanças verdes orientados por ESG | +0.9% | Global com liderança de Singapura | Longo prazo (≥ 4 anos) |
| Lacuna de crédito para PMEs e plataformas de empréstimo alternativo | +0.8% | Nacional — Singapura, expansão para a APAC | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Trilhos de Pagamento em Tempo Real Transformam a Economia da Liquidação
O Projeto Nexus irá conectar os trilhos de pagamento de Singapura, Malásia, Tailândia, Filipinas e Índia até 2026, eliminando a necessidade de contas nostro e reduzindo a liquidação de T+2 para tempo real [2]. A mudança libera aproximadamente USD 120 bilhões em liquidez represada e reduz as tarifas de transações transfronteiriças, gerando economias imediatas de custos para comerciantes e PMEs. As empresas de fintech que se integrarem cedo ganharão participação no financiamento de comércio B2B, onde a liquidação em tempo real desbloqueia produtos de capital de giro vinculados a marcos de embarque. Os elos bilaterais do PayNow com o PromptPay e o DuitNow processaram mais de 2,5 milhões de transações em 2024, demonstrando um apetite comprovado dos clientes por pagamentos regionais instantâneos. À medida que os trilhos convergem, os bancos tradicionais precisam reformular APIs legadas ou correm o risco de ceder corredores de alta margem a concorrentes ágeis. A nova infraestrutura também suporta micropagamentos e microsseguros, ampliando os casos de uso endereçáveis em todo o Sudeste Asiático.
O Financiamento para Inovação Quântico-Pronta Acelera a Diferenciação Competitiva
Por meio do FSTI 3.0, a MAS cofinancia até 50% de projetos que implantam criptografia quântico-resistente e análises de risco baseadas em IA[3]. O subsídio reduz as barreiras de despesas de capital para fintechs de médio porte, permitindo-lhes reforçar as pilhas de cibersegurança antes dos mandatos regulatórios. A colaboração dentro do painel de Especialistas em Resiliência Cibernética e Tecnológica (CTREX) garante a transferência de conhecimento da Microsoft, Amazon e Google Cloud, alinhando os padrões domésticos com as melhores práticas globais. Os pioneiros já testam protocolos de pagamento quântico-seguros que resistem a ataques pelo algoritmo de Shor, posicionando-os para conformidade quando a criptografia pós-quântica se tornar obrigatória. Os bancos que adotam a troca de chaves quântico-segura protegem os fluxos de tesouraria de alto valor, conferindo a Singapura uma vantagem de primeiro mover na hospedagem financeira em porto seguro. No longo prazo, a otimização aprimorada por tecnologia quântica também pode agilizar a modelagem de risco de crédito e o rebalanceamento de portfólios, aumentando a produtividade do setor.
O Crescimento do Comércio Eletrônico Transfronteiriço Impulsiona a Inovação Multicâmbio
Projeta-se que a economia digital da ASEAN ultrapasse USD 1 trilhão até 2030, com as transações transfronteiriças sendo a fatia de crescimento mais acelerado desse pool de valor. À medida que vendedores no Vietnã, Indonésia e Filipinas listam em plataformas sediadas em Singapura, a demanda por carteiras multicâmbio dispara. As fintechs permitem que os comerciantes mantenham, paguem e façam hedge em moedas locais, reduzindo os spreads de câmbio em até 400 pontos-base em comparação com os bancos tradicionais. A liquidação instantânea melhora a liquidez dos fornecedores, enquanto a faturação via API acelera os ciclos de pedido ao recebimento. A MAS expandiu a Lei de Serviços de Pagamento para abranger conversões de câmbio à vista, garantindo a proteção ao consumidor e protegendo contra taxas ocultas. A clareza regulatória apoia mais inovação em carteiras, incluindo precificação dinâmica de câmbio e gatilhos de hedge automatizados com base em dados de inventário em tempo real.
As Licenças Bancárias Digitais Criam Oportunidades de Nicho no Mercado
O regime de bancos digitais de Singapura exige que os licenciados atendam a consumidores e PMEs sub-atendidos, abrindo nichos lucrativos que os incumbentes ignoraram por muito tempo. O GXS Bank tem como alvo rendas da economia gig com contas poupança de juros diários, enquanto o Trust Bank aproveita a base de associados da NTUC para vender cruzadamente produtos de mercearia e serviços financeiros. O ANEXT Bank utiliza o mecanismo de subscrição do Ant Group para automatizar pontuações de crédito de PMEs, comprimindo os ciclos de originação de empréstimos de semanas para horas. As limitações de licença sobre alavancagem e exposição a depósitos garantem a estabilidade do sistema, mas ainda assim compelem bancos tradicionais como DBS e OCBC a redobrarem seus esforços de reinvenção digital. As APIs de open banking fomentam integrações de terceiros, permitindo que os comerciantes incorporem crédito e seguro no momento do checkout. Com o tempo, os dados de clientes dos bancos digitais irão refinar modelos alternativos de crédito, reduzindo ainda mais a lacuna de financiamento de PMEs de SGD 20 bilhões (USD 14,70 bilhões).
Análise de Impacto das Restrições*
| Restrição | ( ~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Elevados custos de aquisição de clientes | –2.1% | Nacional — Singapura, transbordamento para a APAC | Curto prazo (≤ 2 anos) |
| Endurecimento da proteção ao consumidor em criptoativos e BNPL | –1.4% | Nacional — Singapura | Médio prazo (2 a 4 anos) |
| Escassez de talentos em IA / cibersegurança | –1.2% | Nacional — Singapura, rivalidade regional | Longo prazo (≥ 4 anos) |
| Barreiras de integração com bancos centrais legados | –0.9% | Nacional — Singapura, mercados da APAC | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Custos de Aquisição de Clientes Comprometem os Modelos de Rentabilidade das Fintechs
A posse de smartphones praticamente universal produz uma base endereçável saturada, tornando cada nova conquista de clientes progressivamente mais cara. Os orçamentos de incentivos para cadastros em carteiras eletrônicas cresceram entre 40% e 60% em 2024, estendendo os períodos de retorno para pequenas fintechs além de 30 meses. A fadiga de aplicativos corrói ainda mais o retorno sobre o gasto em marketing, pois os consumidores preferem super-aplicativos multifuncionais como o Grab, que reúnem transporte por aplicativo, entrega de alimentos e pagamentos. A tendência força os provedores independentes a pivotarem em direção a parcerias de finanças embarcadas, integrando serviços em ecossistemas de comerciantes ou plataformas para compartilhar os custos de aquisição. A distribuição B2B2C também melhora a economia unitária; fornecedores de software para PMEs, por exemplo, podem incorporar linhas de crédito vinculadas a faturamento, distribuindo os custos de marketing entre múltiplos fluxos de receita. Os elevados custos de aquisição atuam, portanto, como um mecanismo de filtragem, recompensando as fintechs com ecossistemas sólidos ou propriedade intelectual diferenciada, enquanto empurram as startups subcapitalizadas para a consolidação ou saída do mercado.
O Endurecimento Regulatório Restringe os Segmentos de Fintech de Alto Crescimento
A MAS reprimiu táticas de marketing de alto risco após a ação de fiscalização de 2024 que suspendeu os serviços de pagamento da Qoo10 por atrasos nos repasses aos comerciantes. As novas regras limitam as taxas de mora do BNPL e proíbem cashbacks em criptoativos, reduzindo as margens de receita de empresas que dependiam de promoções agressivas. As diretrizes atualizadas de AML/CFT exigem monitoramento aprimorado de transações, elevando os custos de conformidade, especialmente para provedores de ativos virtuais de pequena capitalização. As declarações obrigatórias de divulgação de riscos prolongam os fluxos de integração, inserindo fricção nos funis de aquisição de usuários. Os requisitos de custódia mais rígidos também marginalizam exchanges offshore com regulação leve, canalizando volume para entidades licenciadas, mas estreitando o escopo de produtos. Embora as medidas fortaleçam a segurança sistêmica, elas comprimem as taxas de crescimento de segmentos anteriormente em ritmo acelerado, forçando uma transição para modelos de receita sustentáveis baseados em serviços por taxa ou por assinatura.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Proposta de Serviço:
A Infraestrutura de Pagamentos Impulsiona a Liderança de MercadoEm 2025, os pagamentos digitais representaram 26,20% do tamanho do mercado de fintech de Singapura, refletindo seu papel central no comércio cotidiano. O segmento está no caminho certo para se expandir a uma CAGR de 16,95% até 2031, impulsionado pela interoperabilidade SGQR+, pela adoção de SoftPOS por comerciantes e pelas ligações regionais do PayNow. O desvio dos trilhos de cartão por meio de transferências conta a conta reduz as taxas de intercâmbio, incentivando os comerciantes a priorizar pagamentos por QR code e pagamentos instantâneos. Enquanto isso, a pontuação de crédito alternativa no crédito digital continua a desbloquear microcréditos de rápida liberação para trabalhadores autônomos, embora com crescimento mais lento do que o de pagamentos. As empresas de insurtech incorporam coberturas de pequeno porte em aplicativos de transporte por aplicativo e entrega, ampliando o alcance sem exigir a contratação de apólices independentes. Plataformas de gestão de patrimônio digital, como a StashAway, escalam com portfólios de ETFs de baixo custo, desafiando os bancos privados pelos ativos do segmento de alta renda de massa. O sandbox regulatório da MAS apoia experimentos que combinam pagamentos, crédito e seguros, fomentando ofertas financeiras holísticas. Até 2030, espera-se que plataformas integradas direcionem mais de 40% do valor das transações de varejo doméstico, consolidando os pagamentos como o eixo central dos ecossistemas de fintech mais amplos.
A concorrência se intensifica à medida que os provedores de carteiras digitais ampliam linhas de crédito e complementos de seguros, tornando difusas as fronteiras tradicionais entre segmentos. Os super-aplicativos aproveitam dados de consumo primários para aprimorar a subscrição, enquanto os incumbentes abrem APIs para manter relevância nos fluxos de checkout de comerciantes. O mercado de fintech de Singapura, portanto, continua a recompensar os provedores que controlam o ponto de venda e conseguem agregar serviços complementares de maior margem a casos de uso de pagamento de alta frequência. O suporte regulatório para depósitos tokenizados e tokenização de redes melhora ainda mais a segurança e a economia do intercâmbio. À medida que os trilhos de tempo real amadurecem, a receita de pagamentos derivará cada vez mais de análise de dados de valor agregado, fidelidade e serviços de pagamento, em vez de taxas por transação.

Por Usuário Final:
A Aceleração do Segmento Empresarial Sinaliza Oportunidades B2BOs clientes do varejo continuam sendo a maioria, detendo 71,85% da participação do mercado de fintech em Singapura em 2025, mas o crescimento estabilizou em depósitos e pagamentos básicos. As empresas, especialmente as PMEs, representam agora o grupo de usuários de crescimento mais rápido, projetado a um CAGR de 16,55% até 2031. A lacuna de financiamento de SGD 20 bilhões (USD 15,60 bilhões) deixa muitas PMEs mal atendidas pelos bancos tradicionais, que têm dificuldades com balanços patrimoniais com pouca garantia. Os credores alternativos utilizam pontuação baseada em fluxo de caixa, concedendo aprovações em menos de 48 horas, um nível de serviço inatingível para credores legados sobrecarregados por processos manuais. Os pagamentos transfronteiriços B2B se beneficiam dos corredores em tempo real do Projeto Nexus, reduzindo os custos de liquidação com fornecedores e melhorando os ciclos de conversão de caixa.
As PMEs também adotam APIs de tesouraria que reconciliam faturas em tempo real, auxiliando na previsão de fluxo de caixa. As fintechs de financiamento de faturas monetizam ainda mais os dados de transações, precificando o risco de forma dinâmica em vez de depender de garantias estáticas. Para os usuários do varejo, a saturação em carteiras digitais e contas correntes desloca a inovação para riqueza e seguros; os consultores automatizados agora agrupam apólices de seguro de vida a prazo junto com portfólios de ETF para ampliar a participação na carteira. Análises prospectivas recomendam metas de poupança e arredondamentos automáticos, aprofundando o engajamento. Por outro lado, a evolução das normas de privacidade e as diretrizes de governança de dados da MAS restringem a monetização irrestrita de dados, levando as plataformas a enfatizar a personalização baseada em consentimento.
Por Interface do Usuário:
Dispositivos POS/IoT Emergem por Meio da Inovação dos ComerciantesOs aplicativos móveis controlavam 69,10% do tamanho do mercado de fintech em Singapura em 2025, sustentados pelo uso quase universal de smartphones e ecossistemas de aplicativos maduros. No entanto, os dispositivos POS/IoT são o canal de destaque, com previsão de crescimento a um CAGR de 16,38% até 2031, à medida que os comerciantes adotam o SoftPOS e os pagamentos baseados em sensores. As soluções da NETS, FOMO Pay e 2C2P transformam telefones Android em terminais sem contato, eliminando os custos de hardware para pequenos varejistas. A integração de IoT permite pagamentos invisíveis em cancelas de estacionamento, máquinas de venda automática e edifícios inteligentes, elevando a conveniência do usuário.
Os portais web ainda atendem a transações B2B complexas e de alto valor que exigem trilhas de auditoria e recursos de upload em massa. No entanto, os navegadores operam cada vez mais como centros de controle para configuração de API, com o front-end de transações migrando para pontos de contato contextuais, como sistemas ERP ou chatbots. As diretrizes de Gestão de Risco Tecnológico da MAS enfatizam a criptografia de ponta a ponta e o uso de elemento seguro em implantações de SoftPOS, protegendo os dados dos consumidores. À medida que a linha entre interface e camada incorporada se torna difusa, a experiência do cliente depende de latência, tempo de atividade e relevância contextual, em vez de design visual. Os provedores que otimizam para processamento de transações abaixo de 200 milissegundos conquistarão participação entre os comerciantes cuja receita depende da velocidade no checkout.
Análise Geográfica
A Região Central detinha 34,10% da participação do mercado de fintech em Singapura em 2025, ancorada pelo núcleo central da cidade, que abriga a MAS, bancos globais e densa conectividade de fibra óptica. Links de latência ultrabaixa atraem traders de alta frequência e fintechs ricas em dados que co-localizam servidores próximos a sites de hospedagem. Escritórios regulatórios compartilhados agilizam as conversas de licenciamento, reduzindo o tempo de lançamento no mercado para novos produtos. A economia centrada no aeroporto da Região Leste canaliza demanda constante por carteiras multimoeda e pagamentos em lojas duty-free, enquanto seus hubs logísticos impulsionam a adoção de soluções de financiamento da cadeia de suprimentos.
A Região Nordeste desfruta do CAGR mais rápido de 16,21%, catalisado pelo distrito digital de Punggol, onde os bancos de teste para 5G, IoT e centros de dados de borda reduzem as barreiras para startups de tecnologia avançada. Os dados demográficos residenciais são mais jovens e mais familiarizados com tecnologia, produzindo adotantes iniciais para implantações piloto de wearables vinculados a carteiras digitais e login biométrico. As Regiões Oeste e Norte crescem de forma constante à medida que os parques industriais modernizam os fluxos de trabalho de pagamento e implementam bolsas de crédito de carbono alinhadas a critérios ESG. Em todas as regiões, a densificação 5G apoiada pelo governo sustenta a conectividade generalizada, permitindo que os operadores de fintech ofereçam experiências de usuário consistentes em toda a cidade.
Panorama regulatório
A Monetary Authority of Singapore (MAS) é o principal órgão regulador que molda a atividade de fintech por meio de licenciamento, supervisão e mecanismos de inovação, como o MAS Regulatory Sandbox, além da aplicação de requisitos de proteção ao consumidor e AML/CFT em serviços de pagamentos, crédito e ativos digitais. Um pilar legislativo fundamental é o Financial Services and Markets Act 2022 (FSMA), implementado em fases, com a Fase 3 tendo início em 30 de junho de 2025 para introduzir um arcabouço regulatório para provedores de serviços de tokens digitais que operam a partir de Singapura.
O foco regulatório tem se deslocado ainda mais para a governança tecnológica e a resiliência operacional. Em 2026, a MAS emitiu uma consulta propondo alterações às Technology Risk Management (TRM) Notices para fortalecer a resiliência de TI, incluindo planejamento de capacidade e backups de dados imutáveis. A MAS e parceiros do setor também publicaram o white paper Safeguards for Agentic Finance at Runtime (SAFR) (julho de 2026), que formaliza pontos de controle de governança para agentes de IA utilizados em serviços financeiros. No que diz respeito à infraestrutura de pagamentos, a MAS e a Association of Banks in Singapore (ABS) lançaram o estudo PayNow Generation 2 (junho de 2026), indicando atualizações contínuas nos pagamentos instantâneos nacionais e nos requisitos de interoperabilidade para as instituições participantes.
Análise da cadeia de valor
A cadeia de valor de fintech de Singapura começa com facilitadores fundamentais, incluindo os programas de política da MAS (arcabouços de inovação e supervisão), os trilhos de pagamento nacionais (PayNow e a interoperabilidade de QR e pagamentos instantâneos relacionados), infraestrutura de nuvem e cibersegurança, e capacidades de identidade digital e compartilhamento de dados. A criação de produtos e soluções é liderada por bancos e fintechs licenciadas nas áreas de pagamentos, crédito digital, wealth-tech e insurtech, apoiadas por ferramentas de regtech, análise de risco e governança de modelos de IA, à medida que os requisitos de conformidade e risco tecnológico se expandem.
A entrada no mercado e a distribuição dependem de adquirentes e agregadores de comerciantes, ecossistemas de super-apps, integrações de software e ERP para PMEs, e parcerias de Banking-as-a-Service que permitem que não bancos incorporem serviços regulados. Os fluxos comerciais e B2B se conectam cada vez mais a utilitários de dados compartilhados, como o SGTraDex, que liga os fluxos físicos, de informação e financeiros no comércio, enquanto bancos como DBS e UOB oferecem módulos digitais de financiamento da cadeia de suprimentos integrados aos fluxos de trabalho corporativos. Os principais pontos de estrangulamento incluem atritos no onboarding decorrentes de AML/CFT, restrições de integração com sistemas bancários legados e demandas operacionais crescentes ligadas à gestão de risco tecnológico, o que está levando as fintechs a firmar parcerias com entidades licenciadas e a adotar conectividade padronizada via API.
Panorama Competitivo
O mercado de fintech de Singapura apresenta um nível moderado de concentração, com os cinco principais players detendo uma parcela significativa do mercado, ao mesmo tempo em que ainda há amplo espaço para provedores de nicho e especializados emergirem. O Grab Financial Group capitalizou em seu modelo de super-aplicativo, convertendo com sucesso sua base de usuários de transporte por aplicativo e entrega de alimentos em clientes de carteira digital. Enquanto isso, o DBS Bank manteve uma posição sólida ao expandir seus serviços de gestão de patrimônio digital e ao integrar perfeitamente soluções de pagamento em tempo real em suas ofertas de banco corporativo. Essas dinâmicas destacam a força das estratégias orientadas por ecossistema e a crescente importância dos serviços financeiros integrados. O mercado permanece competitivo, oferecendo oportunidades tanto para players estabelecidos quanto para entrantes inovadores. OCBC, UOB e FOMO Pay completam o primeiro escalão, cada um focando em nichos distintos, como empréstimos para PMEs ou adquirência de comerciantes.
A pressão competitiva se concentra na diferenciação tecnológica e na execução de conformidade. As empresas que operacionalizam as diretrizes de governança de dados da MAS e a criptografia quântico-segura ganham confiança institucional, uma vantagem fundamental quando se busca conquistar clientes corporativos. A segurança quântico-pronta também atrai gestores de ativos estrangeiros que buscam uma jurisdição segura para hubs regionais. As startups sem orçamentos robustos de conformidade fazem parcerias com entidades licenciadas sob frameworks de Banco-como-Serviço, trocando margem por velocidade de chegada ao mercado.
A atividade de fusões e aquisições se acelera à medida que os custos de aquisição de clientes disparam; 2025 já testemunhou a saída do robô conselheiro de médio porte MoneyOwl, enquanto a Syfe atingiu lucratividade por meio da venda cruzada de produtos de seguro e previdência. Os investidores agora priorizam métricas de caminho para a rentabilidade, direcionando capital para operações de finanças embarcadas que monetizam o tráfego existente em vez de queimar caixa em aplicativos independentes. Em geral, as empresas capazes de alavancar pagamentos em tempo real, subscrição baseada em IA e instrumentos vinculados a ESG estão melhor posicionadas para compor crescimento no mercado de fintech de Singapura.
Líderes do Setor de Fintech de Singapura
-
Grab Financial Group (GrabPay, GrabFin)
-
DBS Bank (DBS PayLah!, digibank)
-
Wise
-
Funding Societies
-
Singlife with Aviva
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de fintech de Singapura Empresas cobertas neste relatório
- Grab Financial Group
- DBS Bank
- OCBC Bank
- UOB Bank
- PayPal Singapore
- Wise
- Stripe Singapore
- Adyen Singapore
- Nium
- Thunes
- FOMO Pay
- Funding Societies
- Validus
- StashAway
- Endowus
- Singlife with Aviva
- Bolttech
- GXS Bank
- Trust Bank
- ANEXT Bank
- Revolut Singapore
Oportunidades de mercado e perspectivas futuras
A construção institucional e as atualizações de infraestrutura estão abrindo espaço para fintechs capazes de empacotar governança de IA, moeda programável e interoperabilidade de pagamentos instantâneos em ofertas de nível empresarial. A MAS criou o Future of Finance Institute em junho de 2026 como um centro nacional de inovação para desenvolver capacidades em IA, tokenização e moeda programável. O arcabouço SAFR (julho de 2026) também estabelece pontos de controle práticos para a implantação de agentes de IA em serviços financeiros, o que sustenta a demanda por ferramentas de conformidade desde a concepção, auditabilidade e controles em tempo de execução em bancos e fintechs regulamentadas.
Pagamentos e comércio transfronteiriço permanecem uma área-chave de oportunidade, à medida que os trilhos nacionais e regionais evoluem da conectividade para conjuntos mais ricos de dados e funcionalidades. O estudo PayNow Generation 2 (junho de 2026) e a implementação contínua do Project Nexus criam espaço para camadas de valor agregado, como request-to-pay, serviços de fluxo de caixa para comerciantes e PMEs, e automação de reconciliação incorporada em softwares empresariais. No campo dos ativos digitais, as consultas da MAS em 2026 sobre o tratamento prudencial de criptoativos em blockchains sem permissão, juntamente com o arcabouço de implementação do FSMA para provedores de serviços de tokens digitais, apontam para um desenvolvimento de produtos que prioriza controles de risco, custódia e fluxos de trabalho institucionais em detrimento da promoção voltada ao varejo. Em termos de financiamento e escalonamento, compromissos adicionais com o Startup SG Equity e um fundo âncora destinado a facilitar saídas a partir de 2026 reforçam um pipeline para fintechs em estágio de crescimento, particularmente aquelas focadas em segmentos intensivos em infraestrutura e conformidade.
Desenvolvimentos industriais recentes em Mercado de fintech de Singapura
- Julho de 2026: a Grab concluiu a aquisição da Stash Financial, Inc., assumindo 100% da participação acionária da empresa norte-americana de serviços financeiros digitais. O negócio ampliou a profundidade de produtos do Grab Financial Group além dos pagamentos, avançando para investimentos digitais e serviços vinculados a patrimônio, apoiando o cross-sell dentro do ecossistema de super-app.
- Março de 2026: a GrabInsure lançou um seguro automotivo voltado para motoristas de veículos de aluguel privado em Singapura, com preços vinculados ao desempenho de condução. O produto expandiu os casos de uso de seguros embutidos dentro de plataformas de mobilidade, estreitando a ligação entre dados transacionais e subscrição de risco.
- Fevereiro de 2026: o DBS anunciou uma parceria com a Granite Asia e encerrou um fundo de IPO em IA de 110 milhões de dólares americanos, como parte de esforços mais amplos para desenvolver soluções de investimento e financiamento habilitadas por IA. A medida sinalizou a continuidade da inovação liderada por bancos em ferramentas de gestão de patrimônio e mercados de capitais, aumentando a pressão competitiva sobre plataformas independentes de wealth-tech para se diferenciarem por meio de distribuição e especialização de produtos.
Mercado de fintech de Singapura Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para esta metodologia, o mercado abrange a atividade de fintech em Singapura onde a tecnologia é utilizada para fornecer serviços financeiros, e a receita está vinculada à habilitação de transações, contas, crédito, investimentos, seguros e fluxos de trabalho financeiros digitais relacionados.
Exclusões de escopo: A terceirização de TI pura, o desenvolvimento de software genérico e os aplicativos de consumo não financeiros são excluídos quando não habilitam diretamente um resultado de serviço financeiro.
Visão Geral da Segmentação
- Por Proposta de Serviço
- Pagamentos Digitais
- Empréstimos e Financiamentos Digitais
- Investimentos Digitais
- Insurtech
- Neobancos
- Por Usuário Final
- Varejo
- Empresas
- Por Interface do Usuário
- Aplicativos Móveis
- Web / Navegador
- Dispositivos POS / IoT
- Por Geografia
- Região Central
- Região Leste
- Região Norte
- Região Nordeste
- Região Oeste
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual para Singapura e, em seguida, traduzi-la em uma visão funcional de oferta e demanda para as receitas de fintech. Revisamos materiais regulatórios e do ecossistema públicos, como publicações da Autoridade Monetária de Singapura, divulgações do Departamento de Estatísticas de Singapura e conjuntos de dados compartilhados pela Enterprise Singapore, para que o modelo reflita as realidades do mercado local.
Para tornar os insumos utilizáveis, também examinamos fontes como o Banco Mundial e o FMI para indicadores macroeconômicos, além de referências de associações e do ecossistema, como a Associação de fintech de Singapura e diretórios públicos similares, para contagens e sinais de atividade. Registros de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis nos ajudaram a verificar modelos de negócios e caminhos de monetização. Quando necessário, um banco de dados de assinatura paga foi utilizado apenas para dados financeiros de empresas, verificações de patentes e triagem de notícias. Esses exemplos não são exaustivos, e muitas outras fontes públicas foram utilizadas para coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com operadores de fintech, entidades reguladas, facilitadores do ecossistema e compradores de soluções de fintech, para que pudéssemos confirmar o que é monetizado na prática versus o que permanece como valor de repasse. Testamos premissas sobre lógica de precificação, mix de canais, ritmo de adoção e restrições impostas pela conformidade regulatória, e revisitamos áreas onde os sinais da pesquisa documental não se alinhavam entre as fontes. O feedback dos respondentes também esclareceu como as restrições de implementação específicas de Singapura afetaram a velocidade com que os produtos passam do piloto para a geração de receita.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 14% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 41% |
| Participantes menores: 19% | Gerentes: 45% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa a partir de uma construção de cima para baixo, em que os conjuntos de demanda em nível de Singapura são reconstruídos usando atividade de pagamentos e transferências, uso de contas digitais, intensidade de originação de crédito e sinais de participação em investimentos e seguros, e então convertidos em receita usando faixas realistas de taxa de repasse. Uma vez formado o total, corroboramos com aproximações seletivas de baixo para cima, como faixas de receita de provedores amostrados, verificações de canais entre compradores do varejo e empresariais, e algumas verificações de sanidade de preço médio por volume onde os dados estão disponíveis.
Os principais insumos do modelo incluem indicadores como uso de pagamentos digitais e momentum de transações, adoção de produtos de crédito e financiamento, mudanças na interface do usuário (móvel versus web e pontos assistidos) e o ritmo de adoção entre clientes do varejo e empresariais. Na previsão, as mudanças na regulamentação e nas regras de proteção ao consumidor foram tratadas como modificadores mensuráveis da velocidade de adoção, seguidas de ajustes nas taxas de repasse onde a pressão de precificação foi discutida pelos entrevistados. Para a previsão, a análise de cenários foi utilizada para que o caso base pudesse ser testado em relação a caminhos de adoção mais rápida e monetização mais lenta, e a trajetória final foi alinhada de volta às expectativas dos especialistas coletadas na pesquisa primária. Quando os sinais de baixo para cima apresentavam lacunas, utilizamos interpolação conservadora ancorada em padrões de receita observados, em vez de preencher com premissas de crescimento agressivas.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de triangulação entre sinais independentes, incluindo verificações macroeconômicas, cronogramas regulatórios e verificações cruzadas entre atividade de transações e conjuntos de receita implícita. Buscamos anomalias como mudanças repentinas nas taxas de repasse implícitas, saltos incomuns de ano a ano e inconsistências entre indicadores de adoção e monetização projetada, e revisitamos as premissas com chamadas de acompanhamento quando necessário.
Antes da aprovação final, o modelo e as premissas passam por múltiplas etapas de revisão para que a lógica de cálculo, a consistência de unidades e a interpretação do escopo permaneçam estáveis entre as atualizações. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas por eventos relevantes, como grandes mudanças regulatórias ou choques de demanda notáveis. Imediatamente antes da entrega, realizamos uma atualização final para que os clientes recebam a visão mais recente disponível naquele momento.
Tamanho do Mercado de fintech em Singapura da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores publicados para o fintech em Singapura podem variar amplamente porque o número subjacente nem sempre mede a mesma coisa, mesmo quando o título parece semelhante. As diferenças geralmente decorrem do que é contabilizado como valor de fintech, se o valor representa receita ou valor de investimento, e como os valores de transações de repasse são tratados.
O valor total de investimento e a atividade de financiamento são comumente incorporados ao dimensionamento do mercado em comentários públicos, e algumas estimativas também mesclam a receita de fintech com a digitalização mais ampla dos serviços financeiros. Os fluxos de pagamento e transferência, as premissas de taxa de repasse e o timing cambial também podem deslocar o valor principal para cima ou para baixo, especialmente quando o ciclo de atualização não está alinhado ao mesmo ano base.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 12,05 bilhões (2025) | |
| Blog do Setor A | USD 5,50 bilhões (2025) | Provavelmente reflete uma visão mais restrita do valor de fintech, com clareza limitada sobre se as receitas são contabilizadas em todos os serviços de fintech ou apenas em alguns impulsionadores de demanda, como pagamentos e remessas. |
| Artigo de Análise B | USD 0,91 bilhões (2024) | A métrica não está claramente definida (receita versus financiamento ou outra medida de valor), e o ano base difere, o que pode subestimar o tamanho quando comparado a uma construção de mercado baseada em receita e abrangendo todos os serviços. |
Os totais de financiamento e o valor de investimento estão fora do escopo da Mordor Intelligence, o que ajuda a explicar por que o dimensionamento baseado em receita difere amplamente dos valores que parecem ser baseados em fluxo de capital. Em toda a tabela, os principais fatores de divergência são definições de métricas pouco claras e escopos mistos, e esses são reduzidos quando o dimensionamento é ancorado em sinais de uso observáveis e lógica explícita de taxa de repasse.
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de fintech de Singapura em 2026?
O tamanho do mercado de fintech de Singapura foi de USD 13,97 bilhões em 2026.
Com que rapidez os pagamentos digitais crescerão em Singapura?
Projeta-se que os pagamentos digitais registrem um CAGR de 16,95% entre 2026 e 2031, o mais alto entre as categorias de serviço.
Qual grupo de usuários está se expandindo mais rapidamente?
Os usuários empresariais, liderados pelas PMEs, devem crescer a um CAGR de 16,55% até 2031, à medida que o crédito alternativo e os pagamentos em tempo real ganham força.
Por que a Região Nordeste é uma área de alto crescimento?
O distrito digital de Punggol, os aluguéis mais baixos e os projetos piloto de infraestrutura inteligente sustentam um CAGR de 16,21%, o ritmo regional mais rápido até 2031.
Qual é o papel da MAS no crescimento do setor?
A MAS impulsiona a inovação com as concessões do FSTI 3.0, padrões de segurança pós-quântica e corredores de pagamento instantâneo que reduzem os custos de liquidação.