
Tamanho e Participação do Mercado de Sistema Operacional para Servidores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 24.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 36.03 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.34 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
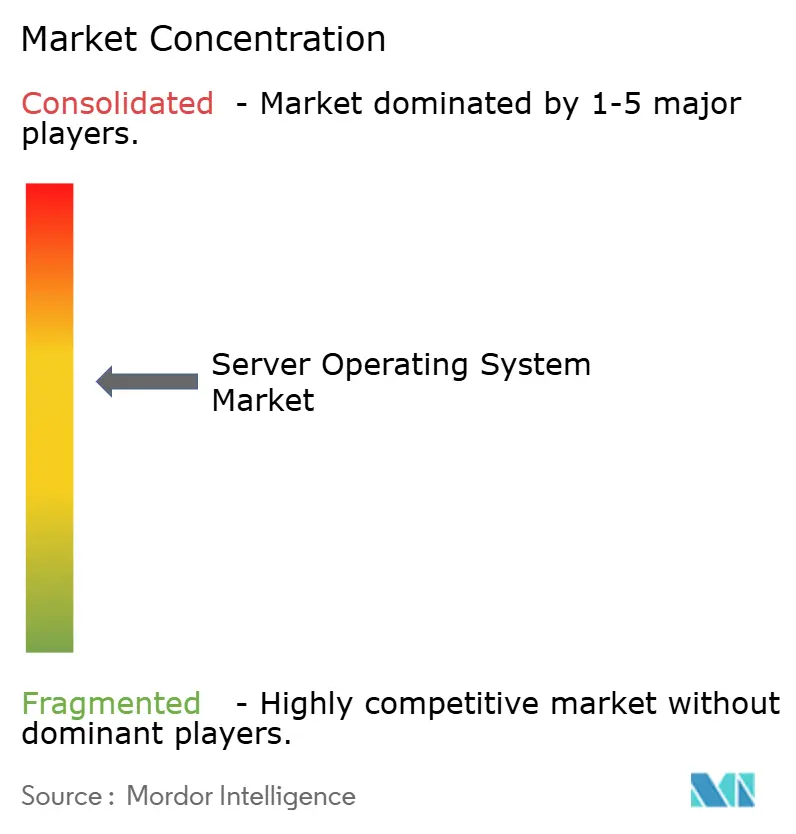
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema Operacional para Servidores por Mordor Intelligence
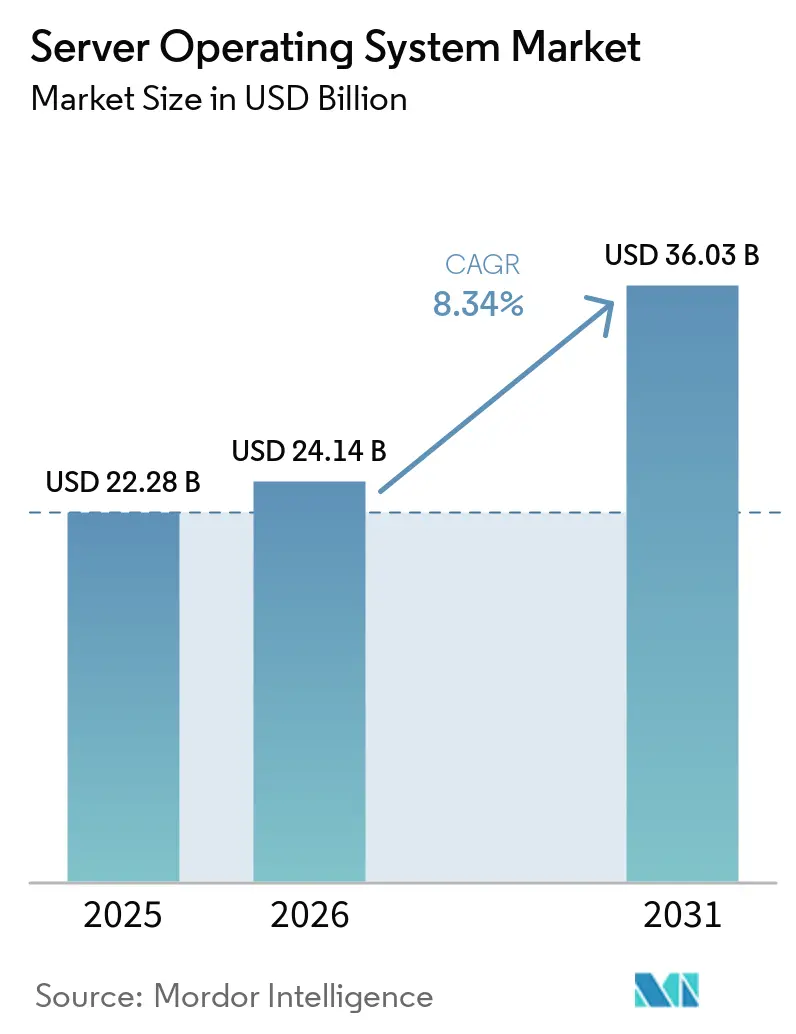
O tamanho do Mercado de Sistemas Operacionais para Servidores deve aumentar de 22,28 bilhões de USD em 2025 para 24,14 bilhões de USD em 2026 e atingir 36,03 bilhões de USD até 2031, crescendo a um CAGR de 8,34% no período de 2026 a 2031.
O crescimento da demanda reflete a transformação digital em toda a empresa, os amplos ciclos de atualização com foco em nuvem e as cargas de trabalho de inteligência artificial que necessitam de recursos de sistema operacional desenvolvidos especificamente para essa finalidade. [1] Os roteiros dos fornecedores enfatizam o gerenciamento híbrido, a orquestração de contêineres e o agendamento com eficiência energética, enquanto as prioridades dos compradores se concentram na redução do custo total de propriedade, na segurança com aplicação de patches a quente e na flexibilidade do modelo de licenciamento. A expansão de data centers em hiperescala, as implantações de borda vinculadas ao 5G e os requisitos de ciberseguros estão reforçando o valor estratégico de plataformas de servidor preparadas para o futuro. A concorrência está se intensificando à medida que as distribuições comerciais de Linux, o Windows Server e os novos lançamentos otimizados para ARM disputam a liderança na próxima fase do mercado de sistemas operacionais para servidores.
Principais Conclusões do Relatório
- Por modo de implantação, as instalações em nuvem capturaram 63,60% da receita em 2025, enquanto os ambientes híbridos se expandem com maior rapidez a um CAGR de 10,22% até 2031.
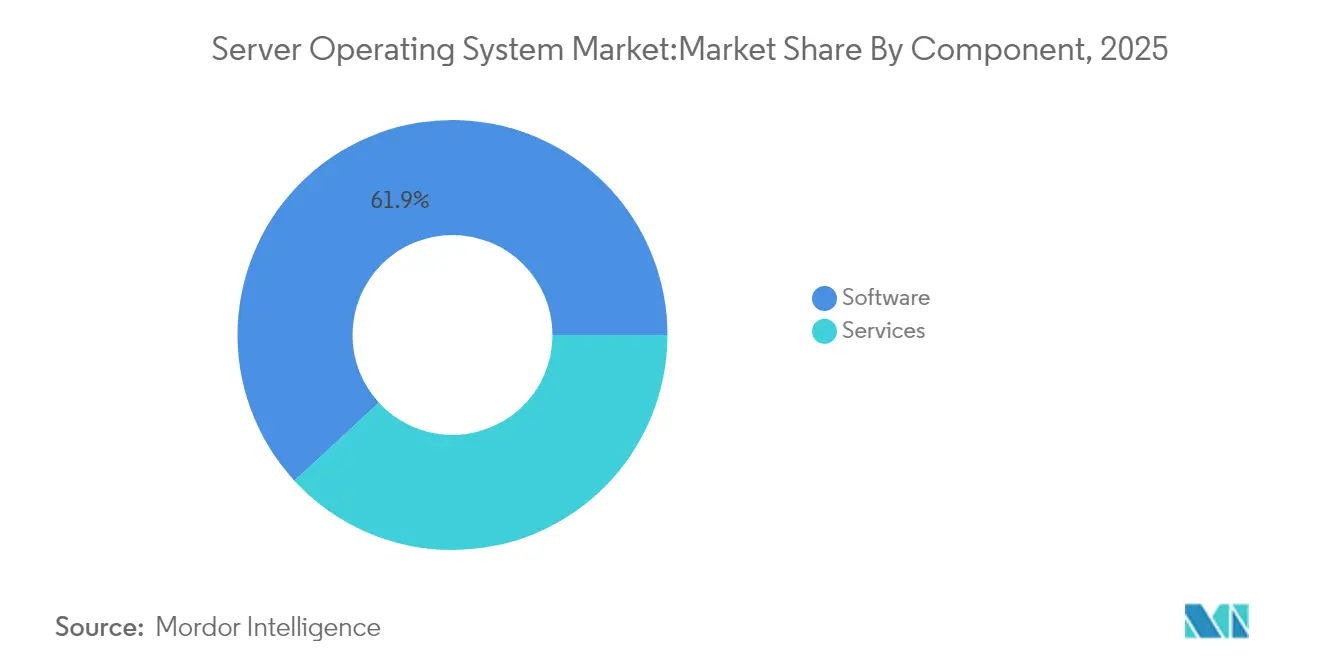
- Por componente, o software deteve 61,85% da receita de 2025; os serviços registram o CAGR mais rápido, de 10,58%, à medida que as empresas buscam suporte à migração e integração.
- Por modelo de licença, as ofertas proprietárias comerciais comandaram 39,10% de participação em 2025, enquanto os sistemas operacionais SaaS baseados em assinatura crescem a um CAGR de 9,82% até 2031.
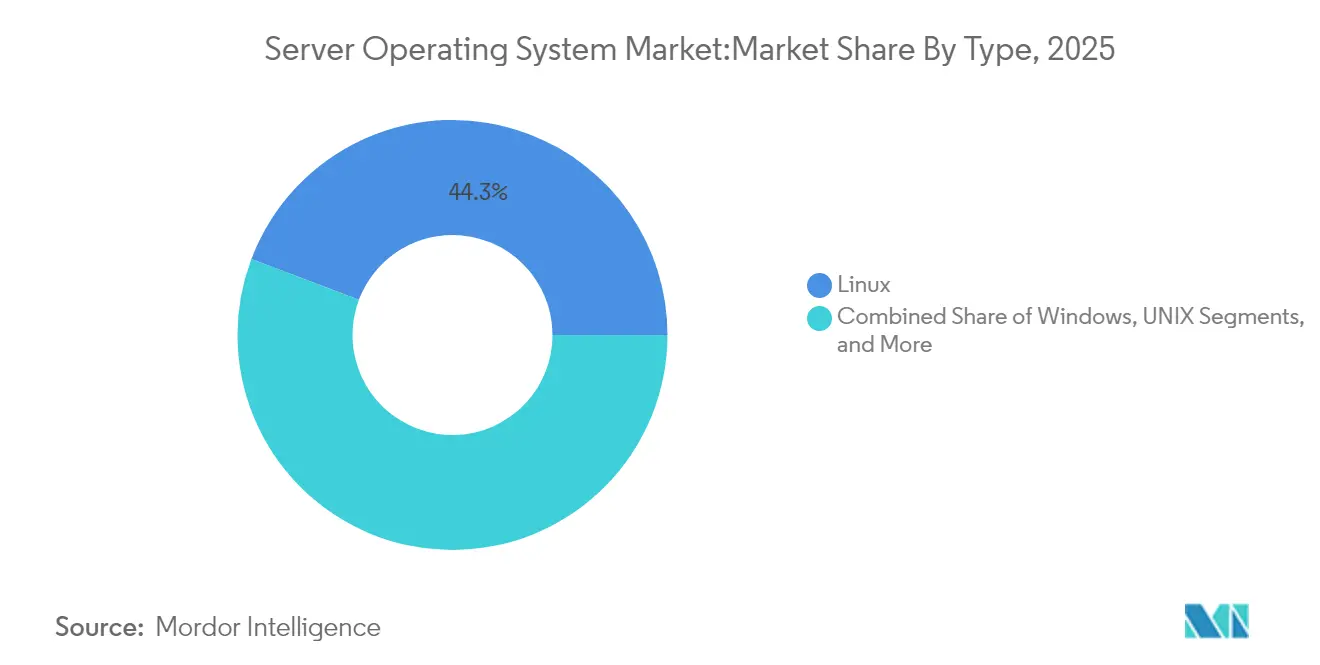
- Por tipo, o Linux liderou com 44,25% de participação em 2025, e o Windows apresenta o maior CAGR de 9,62% com base na adoção do Windows Server 2025.
- Por arquitetura de servidor, as plataformas x86/x64 controlaram 56,05% da participação do mercado de sistema operacional para servidores em 2025; os servidores baseados em ARM avançam a um CAGR de 9,47% até 2031.
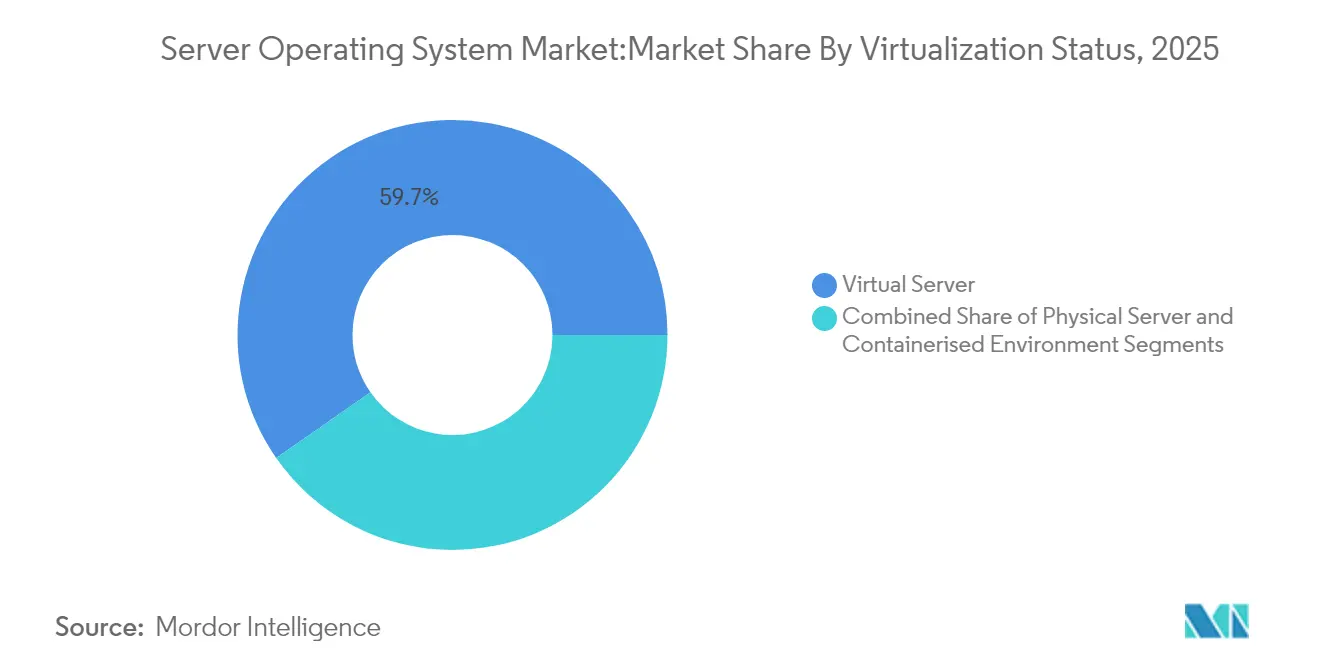
- Por status de virtualização, as máquinas virtuais representaram 59,70% do tamanho do mercado de sistema operacional para servidores em 2025, enquanto as implantações em contêineres crescem a um CAGR de 10,31%.
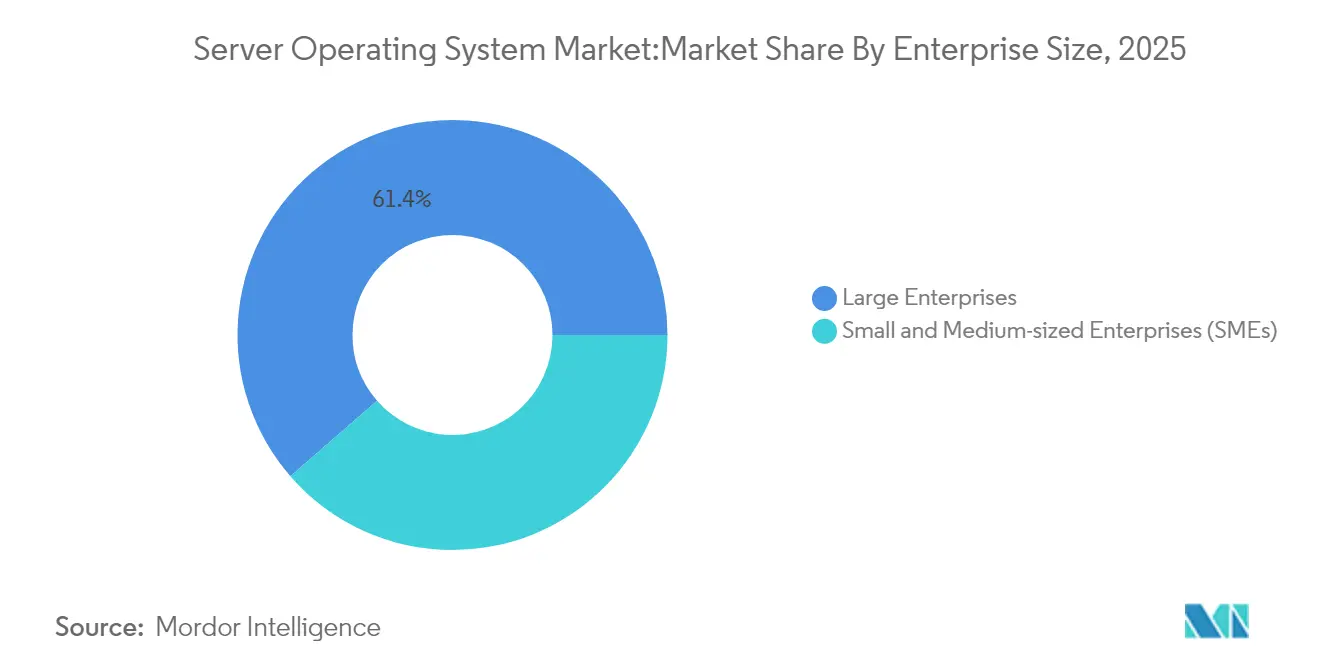
- Por tamanho de empresa, as grandes organizações geraram 61,40% da receita de 2025, mas as PMEs registram o CAGR mais rápido, de 10,74%, à medida que os serviços gerenciados reduzem as barreiras de adoção.
- Por vertical de indústria, TI e Telecomunicações forneceram 27,55% da receita em 2025, enquanto a área da saúde acelera mais a um CAGR de 9,91% com cargas de trabalho de telemedicina e inteligência artificial.
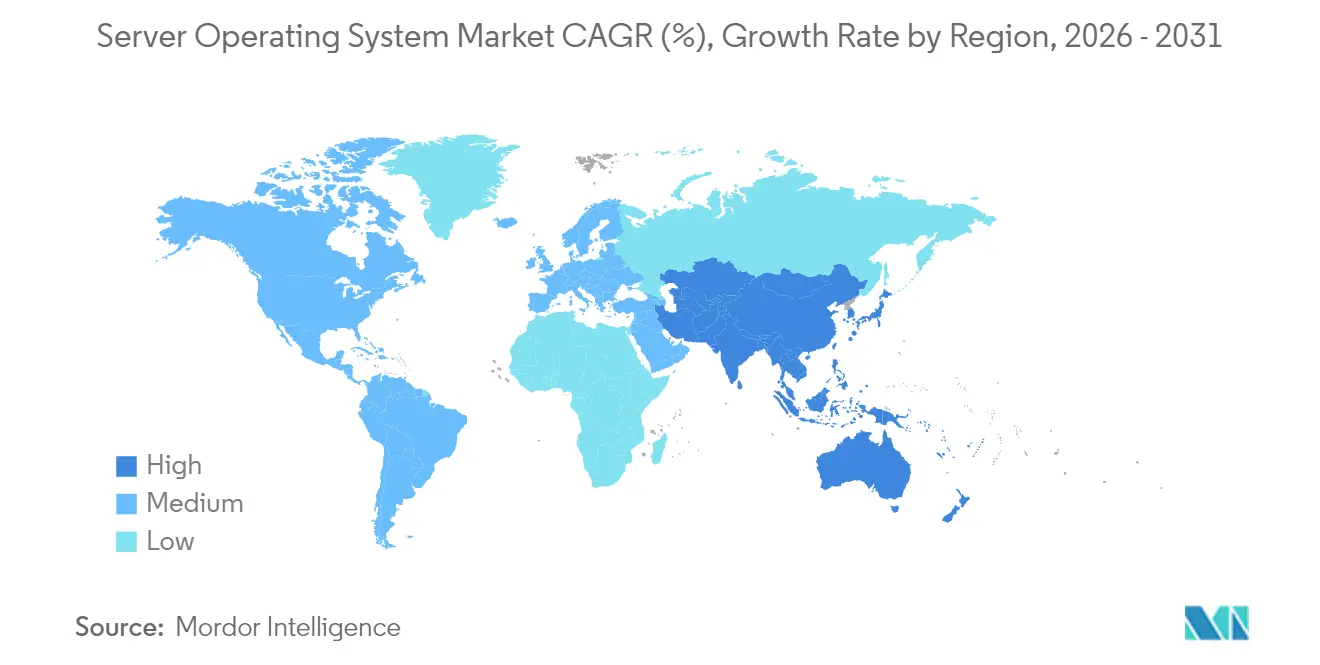
- Por geografia, a América do Norte liderou com 36,25% da receita em 2025, e a Ásia-Pacífico registra o maior CAGR de 11,02% graças ao investimento em data centers em larga escala.
- Microsoft, Red Hat e SUSE representaram conjuntamente cerca de 54,70% da receita comercial de 2025, ressaltando a concentração moderada no mercado de sistema operacional para servidores.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclos de atualização empresarial com prioridade para nuvem | +2.1% | América do Norte e UE com implantação global | Médio prazo (2 a 4 anos) |
| Implantações de data centers em hiperescala | +1.8% | América do Norte liderando, Ásia-Pacífico escalando | Longo prazo (≥ 4 anos) |
| Implantação de micro data centers de borda e 5G | +1.4% | Ásia-Pacífico como núcleo, expansão para América do Norte e UE | Médio prazo (2 a 4 anos) |
| Proliferação de cargas de trabalho de IA/ML | +2.3% | Adoção inicial na América do Norte e na China | Curto prazo (≤ 2 anos) |
| Maturidade das cadeias de ferramentas de SO de servidor RISC-V | +0.8% | Foco na Ásia-Pacífico, adoção gradual na UE e América do Norte | Longo prazo (≥ 4 anos) |
| Endurecimento da conformidade com ciber-seguro | +1.2% | América do Norte e UE, expandindo-se mundialmente | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos de atualização empresarial com prioridade para nuvem
As organizações estão modernizando a infraestrutura além da substituição de hardware, escolhendo sistemas operacionais que oferecem paridade com a nuvem nas instalações locais. O Windows Server 2025 traz integração nativa com o Azure Arc e atualizações por patch a quente, reduzindo o tempo de inatividade e facilitando a mobilidade de cargas de trabalho, conforme a Microsoft Corporation. O prestador de serviços de saúde Kaleida Health projeta economias anuais de USD 5 a 10 milhões com a consolidação de hipervisores e a infraestrutura definida por software. [2] Os fornecedores buscam atender a essas necessidades; a Red Hat agora empacota o Enterprise Linux AI no Azure para simplificar a implantação híbrida de IA. As empresas esperam um único plano de controle, gerenciamento automatizado do ciclo de vida e modelos de custo previsíveis. O resultado é uma demanda sustentada por soluções que harmonizem licenciamento, telemetria e segurança em ativos de múltiplas localizações no mercado de sistema operacional para servidores.
Implantações de data centers em hiperescala
Os provedores de nuvem continuam aumentando a intensidade de capital; a Microsoft reservou USD 80 bilhões para instalações preparadas para IA, enquanto o Google planeja USD 75 bilhões no mesmo horizonte. A escala impulsiona o redesenho do sistema operacional para que dezenas de milhares de nós apareçam como um único computador lógico. O controle de potência, os aceleradores de silício e as APIs de telemetria são incorporados no nível do kernel para extrair cada kilowatt. O armazenamento de computação nessa magnitude estimula novas distribuições adaptadas para ARM e silício personalizado, ampliando a base endereçável do mercado de sistema operacional para servidores. As alianças de energia nuclear e renovável destacam a pressão de custos, tornando o agendamento com eficiência energética no SO um diferencial competitivo.
Implantação de micro data centers de borda e 5G
Casos de uso sensíveis à latência levam a computação para lojas de varejo, torres de celular e pisos de fábrica. O MicroShift da Red Hat reduz o Kubernetes para caber em dispositivos sem ventoinha, enquanto o SUSE Linux Enterprise Micro oferece uma base imutável para sites sem supervisão. Hardware como a série E da GIGABYTE se combina com essas compilações de SO para atender a requisitos de baixo consumo de energia e ampla faixa de temperatura. Os operadores exigem provisionamento sem intervenção, autocura e inicialização segura. À medida que a cobertura 5G se expande, o direcionamento de tráfego entre a borda e o núcleo dependerá de telemetria em tempo real integrada na camada do SO, expandindo as oportunidades endereçáveis em todo o mercado de sistema operacional para servidores.
Proliferação de cargas de trabalho de IA/ML
O particionamento de GPU, o reconhecimento de topologia PCIe e o agendamento de memória de alta largura de banda agora fazem parte dos sistemas operacionais para servidores convencionais. O Windows Server 2025 suporta particionamento de GPU em tempo real para permitir múltiplas máquinas virtuais por GPU. A AMD posiciona as plataformas EPYC para inferência de inteligência artificial no dia a dia, exigindo patches de kernel para NUMA e GPU simultâneos. O Kubernetes adiciona primitivos elásticos de serviço de inteligência artificial. Os sistemas operacionais que abstraem aceleradores heterogêneos oferecem flexibilidade às empresas, impulsionando a adoção de inteligência artificial em verticais e elevando o crescimento em todo o mercado de sistemas operacionais para servidores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de migração e tempo de inatividade | -1.6% | Global, com viés para grandes empresas | Curto prazo (≤ 2 anos) |
| Aumento de vulnerabilidades de dia zero | -1.1% | Mundial, agudo em setores regulamentados | Médio prazo (2 a 4 anos) |
| Incerteza de licença com o fim de vida do CentOS | -0.9% | Global, sentido principalmente por usuários sensíveis a custos | Curto prazo (≤ 2 anos) |
| Regulamentações de eficiência energética | -0.7% | UE lidera, América do Norte e Ásia-Pacífico seguem | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de migração e tempo de inatividade
A migração de cargas de trabalho críticas pode consumir mais de USD 15.000 por terabyte quando testes, requalificação de pessoal e janelas de serviço são incluídos, de acordo com a Hitachi Data Systems. As dependências de aplicações legadas tornam as atualizações diretas arriscadas, levando algumas empresas a recorrer a wrappers de virtualização. O fim do suporte ao CentOS destacou a exposição: 26% dos servidores Linux examinados precisavam de substituição em poucos meses. Os serviços profissionais crescem à medida que as empresas buscam migrações graduais que limitem a interrupção dos negócios. A sensibilidade aos custos desacelera a rotatividade de curto prazo, moderando a expansão do mercado de sistema operacional para servidores.
Aumento de vulnerabilidades de dia zero
Os agentes de ameaças exploram novos vetores mais rapidamente do que os ciclos de correção os fecham. O suporte a patch a quente no Windows Server 2025 reduz as janelas de reinicialização, mas muitos setores carecem de validação automatizada. As estruturas de isolamento assistidas por hardware adicionam camadas, mas também complexidade. As auditorias de conformidade e os questionários de seguradores prolongam os cronogramas operacionais. A sobrecarga de segurança pesa nos orçamentos e pode adiar os planos de atualização, criando fricção que modera a trajetória do mercado de sistema operacional para servidores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Navegam pela Complexidade de IntegraçãoO software dominou com 61,85% da receita em 2025, ancorado pelo licenciamento por assinatura e pelos fluxos contínuos de atualização, e permanece a base econômica do mercado de sistema operacional para servidores. As empresas preferem perfis de despesas operacionais previsíveis e vínculos diretos com consoles de nuvem, o que fortalece o aprisionamento ao fornecedor, mas simplifica as aquisições. Os fornecedores integram telemetria, mecanismos de políticas e recursos de governança de custos, tornando imprecisas as fronteiras tradicionais do SO e expandindo a participação na carteira de clientes. Os serviços registram um CAGR de 10,58% até 2031 à medida que os ambientes híbridos se multiplicam. A migração do CentOS, os projetos de descarregamento de mainframe e as implantações de borda demandam serviços de consultoria, design e gerenciamento. Os provedores constroem compromissos empacotados que agrupam licenças, ajuste fino e mapeamento regulatório. À medida que os ambientes operacionais escalam para multinuvem e borda, as ofertas especializadas de serviços gerenciados se tornam essenciais, sustentando o momentum para o mercado de sistema operacional para servidores.

Por Modelo de Licença:
As Assinaturas Mudam a EconomiaAs licenças proprietárias comerciais reivindicaram 39,10% de participação em 2025, refletindo o domínio do Windows Server nas cargas de trabalho centradas em diretório. No entanto, os modelos SaaS por assinatura lideram o crescimento com um CAGR de 9,82% à medida que as empresas trocam despesas de capital pelo modelo de utilidade pago por uso. Fornecedores como a Red Hat refinam camadas por núcleo e por nó que escalam linearmente com os picos de carga de trabalho. As distribuições comunitárias perdem terreno após o fim de vida do CentOS 7, direcionando os usuários de produção para variantes com suporte. As empresas citam atestados de conformidade e indenização como justificativa para o Linux pago. A evolução ressalta como o preço baseado em consumo define cada vez mais o valor no mercado de sistema operacional para servidores.
Por Tipo:
O Linux Amplia a Abrangência de Casos de UsoO Linux deteve 44,25% de participação em 2025, com força nas tarefas de contêiner, nuvem e computação de alto desempenho. O Windows apresenta um CAGR de 9,62% até 2031, impulsionado pelo suporte ARM64 e pela profunda integração com o Azure. O UNIX continua em declínio secular à medida que o hardware RISC proprietário envelhece, embora ainda existam nichos em faturamento de telecomunicações e negociação financeira. O alinhamento de cargas de trabalho orienta a escolha: o Linux domina os microsserviços nativos de nuvem, enquanto o Windows mantém tração em ERP e serviços de identidade. As distribuições emergentes ajustadas para pipelines de IA e autonomia de borda diversificam as opções, ampliando os contornos competitivos dentro do mercado de sistema operacional para servidores.
Por Arquitetura de Servidor:
ARM e RISC-V Ampliam a Diversidade de Conjuntos de InstruçõesO x86/x64 liderou com 56,05% de participação em 2025. Surgem desafios competitivos à medida que o ARM conquista 13,45% de participação de receita e registra um CAGR de 9,47%, impulsionado por programas de silício personalizado em nuvem. O aumento da participação da AMD para 27,2% das remessas de CPU para servidores ilustra a rotatividade competitiva. Os pilotos de RISC-V na China demonstram o potencial de ISA aberta, com as primeiras cargas de trabalho focadas em serviço web e armazenamento de objetos. Os sistemas operacionais que abstraem múltiplas ISAs por meio de APIs de gerenciamento comuns fortalecem a relevância, abrindo novos caminhos para a adoção em todo o mercado de sistema operacional para servidores.
Por Status de Virtualização:
Os Contêineres Aceleram a ModernizaçãoAs máquinas virtuais representaram 59,70% das implantações de 2025, mas os contêineres crescem a um CAGR de 10,31% à medida que a arquitetura de microsserviços se torna convencional. O Kubernetes define a camada de agendamento padrão, e os sistemas operacionais expõem otimizações de namespace, cgroup e seccomp para aumentar a densidade. As implantações físicas persistem onde a passagem direta de hardware ou o software licenciado por soquete determina o uso em bare-metal. As variantes de SO otimizadas para contêineres com raiz somente leitura e atualizações OTA reduzem as superfícies de ataque. Esses atributos incentivam os setores regulamentados a contornar imagens generalizadas em favor de perfis mínimos, expandindo a base alcançável do mercado de sistema operacional para servidores.
Por Modo de Implantação:
O Híbrido Conecta Nuvem e LocalAs instalações hospedadas em nuvem formam 63,60% dos nós de 2025. As implantações híbridas entregam o maior CAGR de 10,22% à medida que as empresas equilibram latência, autonomia e conformidade. O Windows Server 2025, junto com o Azure Arc e o Red Hat Device Edge, mostram como os fornecedores unificam políticas e monitoramento em diferentes localizações. As instalações locais permanecem por razões de soberania de dados e amortização de equipamentos. Os planos de controle unificados, o gerenciamento consistente de segredos e os algoritmos de alocação com reconhecimento de carga de trabalho ganham status de lista de verificação. Os fornecedores que oferecem essas capacidades moldam os critérios de compra, aumentando sua posição no mercado de sistema operacional para servidores.
Por Tamanho de Empresa:
As PMEs Adotam Plataformas GerenciadasAs grandes empresas detiveram 61,40% da receita em 2025, aproveitando os descontos por volume e o suporte personalizado. Ainda assim, as PMEs entregam um CAGR de 10,74% à medida que os marketplaces de nuvem e os provedores de serviços gerenciados empacotam pilhas completas e prontas para uso. A receita dos provedores de serviços gerenciados coreanos saltou de KRW 7 trilhões para KRW 12 trilhões em 2024, demonstrando o momentum do ecossistema local. O licenciamento de baixo toque, o patching automatizado e a conformidade de segurança integrada ajudam as PMEs a saltar etapas nas implantações tradicionais de TI. A democratização acelera a penetração geral do mercado de sistema operacional para servidores.
Por Vertical de Indústria:
A Área da Saúde Acelera a ModernizaçãoTI e Telecomunicações capturaram 27,55% dos gastos de 2025, impulsionados por iniciativas de nuvem de telecomunicações e atualizações de data centers. A área da saúde registra o maior CAGR de 9,91% à medida que a telemedicina, a imagem médica e os diagnósticos de IA demandam plataformas seguras e de alto desempenho. A implantação do OpenShift pela HCA Healthcare ilustra os ganhos de análise em tempo real. O BFSI mantém demanda estável ancorada em governança rigorosa. A conformidade específica do setor, como HIPAA e PCI-DSS, confere valor premium a kernels prontos para auditoria e suporte de longo prazo. Acomodar esses mandatos orienta a diferenciação de produtos dentro do mercado de sistema operacional para servidores.
Análise Geográfica
Mercado de Sistema Operacional para Servidor na América do Norte
A América do Norte liderou com 36,25% da receita em 2025, impulsionada por investimentos em hiperescala da Microsoft, Google e AWS. Somente a Microsoft orçou 80 bilhões de USD para instalações de IA de próxima geração. As futuras regras de eficiência do Canadá para condicionadores de ar de salas de computadores enfatizam a infraestrutura sustentável. A expansão da manufatura mexicana aumenta a demanda por servidores industriais, consolidando ainda mais a liderança regional no mercado de sistema operacional para servidor.
Mercado de Sistema Operacional para Servidor na Ásia-Pacífico
A Ásia-Pacífico apresenta o CAGR mais rápido de 11,02% até 2031. O setor de nuvem da China está a caminho de superar CNY 1 trilhão até 2025. Os ganhos de receita dos MSPs sul-coreanos e as vendas de servidores GPU, que atingiram KRW 5,1 trilhões em 2024 com crescimento de 72,7%, ressaltam o efeito de arrasto da IA. As ferramentas de auditoria e conformidade de segurança japonesas reforçam a demanda por plataformas robustecidas. As políticas regionais impulsionam ISAs domésticas, tornando o suporte a sistemas operacionais multiarquitetura um pré-requisito, ampliando as oportunidades de adoção no mercado de sistema operacional para servidor.
Mercado de Sistema Operacional para Servidor na Europa
A Europa registra uma adoção constante à medida que a Diretiva de Eficiência Energética obriga os operadores com carga de TI acima de 100 kW a publicar KPIs de energia até setembro de 2024. Os operadores adotam extensões de telemetria de sistema operacional para atender aos requisitos de relatórios obrigatórios. Alemanha, França e Reino Unido impulsionam os ciclos de atualização empresarial, enquanto os membros do Leste Europeu exploram pilhas de código aberto soberanas. O alinhamento regulatório molda os critérios de aquisição, sustentando um crescimento consistente no mercado de sistema operacional para servidor.
Panorama regulatório
A regulamentação está cada vez mais direcionada aos sistemas operacionais de servidores por meio de requisitos de cibersegurança, cadeia de suprimentos de software e sustentabilidade de data centers. Na União Europeia, o Regulamento (UE) 2024/2847 (Lei de Resiliência Cibernética) introduz obrigações de relato de vulnerabilidades a partir de 11 de setembro de 2026, com requisitos essenciais mais amplos aplicáveis a partir de 11 de dezembro de 2027. Isso eleva o padrão de governança de patches, processos de divulgação de vulnerabilidades e configurações seguras por padrão em distribuições proprietárias e Linux utilizadas em servidores e em ambientes virtualizados e em contêineres.
Órgãos de padronização e reguladores nacionais estão convertendo essas obrigações em bases técnicas que as plataformas devem cumprir. O ETSI publicou a EN 304 635 em 24 de junho de 2026, definindo requisitos de cibersegurança para Pilhas de Execução de Virtualização e Pilhas de Execução de Contêineres, o que afeta diretamente as compilações de SO de servidor que hospedam VMs e contêineres. Na China, a GB/T 20272-2026 (emitida em 30 de abril de 2026 e vigente a partir de 1º de novembro de 2026) estabelece especificações técnicas para segurança de sistemas operacionais, aumentando as expectativas de conformidade para fornecedores de SO nacionais e internacionais e para empresas que os implantam.
Análise da cadeia de valor
A cadeia de valor dos sistemas operacionais de servidores abrange projetos de código aberto upstream e habilitação de silício, engenharia e distribuição de SO principal, empacotamento em marketplaces de nuvem e integração e serviços de ciclo de vida downstream. Fornecedores comerciais como Microsoft, Red Hat e SUSE ocupam posição central ao selecionar kernels e pacotes, produzir imagens certificadas para ambientes em nuvem e locais, e agrupar ferramentas de gestão e segurança que conectam o SO a planos de controle híbridos. Hyperscalers e marketplaces também moldam a distribuição ao padronizar imagens e mecanismos de atualização para implantações em nuvem, reforçando a aquisição orientada por consumo para ambientes de nuvem e híbridos.
Downstream, integradores de sistemas, provedores de serviços gerenciados e equipes de plataforma corporativa operacionalizam o SO por meio de migração, hardening, observabilidade e relatórios de conformidade. Como resultado, o SO está cada vez mais posicionado como a camada de aplicação de patches e políticas. Os controles de segurança e proveniência estão se tornando mais críticos na cadeia de valor à medida que reguladores e órgãos setoriais pressionam por práticas auditáveis na cadeia de suprimentos de software. Iniciativas como a FINOS OSERA (anunciada em junho de 2026) reforçam o papel crescente de pacotes de evidências legíveis por máquina e controles padronizados para setores regulamentados, influenciando a forma como os fornecedores de SO documentam componentes, vulnerabilidades e remediações em pilhas de VM e contêineres.
Cenário Competitivo
A concorrência permanece moderada com Microsoft, Red Hat (IBM) e SUSE capturando aproximadamente 55% combinados da receita comercial em 2024. A Microsoft reforça a integração com o Azure e apresenta compilações ARM64, mantendo o domínio no Active Directory. A Red Hat aproveita o OpenShift e o Device Edge para estender o Linux do núcleo à borda. SUSE e Canonical focam em variantes imutáveis e leves para cargas de trabalho em contêineres. A Oracle mantém demanda de nicho por meio de distribuições altamente ajustadas para seu portfólio de banco de dados.
As mudanças arquitetônicas alteram o campo de batalha. O avanço do ARM, os ganhos de participação da AMD e os pilotos experimentais de RISC-V impulsionam os fornecedores a ampliar o suporte a ISAs. A convergência de plataformas surge como tema: os fornecedores de sistemas operacionais incorporam observabilidade, verificação de conformidade e cadeias de ferramentas de IA nas assinaturas principais, tornando imprecisas as fronteiras com as camadas de software adjacentes. A autonomia de borda, o agendamento de IA e a telemetria energética formam o próximo conjunto de diferenciais, orientando a captura de participação em todo o mercado de sistema operacional para servidores.
Os movimentos estratégicos mostram a direção. O IBM LinuxONE Emperor 5 incorpora aceleração de IA. [4] A Canonical estende o LTS de 12 anos para imagens Docker. A CoreSite faz parceria com a Oxide para nuvem local de nível hiperescala. Cada ação reflete uma inclinação para a longevidade do ciclo de vida, a especificidade de carga de trabalho e as operações sustentáveis que ressoam com os critérios de compra atuais no mercado de sistema operacional para servidores.
Líderes do Setor de Sistema Operacional para Servidores
-
Microsoft Corporation
-
Red Hat Inc. (IBM Corporation)
-
SUSE Group
-
Oracle Corporation
-
Amazon Web Services Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistemas Operacionais para Servidores Empresas cobertas neste relatório
- Microsoft Corporation
- Red Hat Inc. (IBM Corporation)
- SUSE Group
- Oracle Corporation
- Amazon Web Services Inc.
- Canonical Ltd.
- Google LLC
- Huawei Technologies Co. Ltd.
- Alibaba Cloud Computing Co. Ltd.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Co.
- Fujitsu Ltd.
- Lenovo Group Ltd.
- Cisco Systems Inc.
- NEC Corp.
- Inspur Group Co. Ltd.
- Super Micro Computer Inc.
- VMware Inc.
- Parallels International (virtuozzo)
- Joyent Inc.
- Nutanix Inc.
- FreeBSD Foundation
- Percona LLC
- OpenBSD Project
- Rocky Enterprise Software Foundation
Oportunidades de mercado e perspectivas futuras
As pilhas híbridas de Linux corporativo estão se expandindo à medida que distribuições e ferramentas nativas de nuvem se estendem além de implantações exclusivamente em nuvem para ambientes locais e de borda. A expansão da Microsoft do Azure Linux 4.0 para uma distribuição de servidor baixável e utilizável em ambiente corporativo (com SELinux em modo de aplicação por padrão e trabalho em andamento para FIPS 140-3) cria uma nova opção para organizações que padronizam o Linux entre o Azure e ambientes locais. Isso também aumenta a pressão competitiva sobre as distribuições pagas que dominam as cargas de trabalho de produção.
A demanda impulsionada por conformidade está abrindo espaço em branco para sistemas operacionais e serviços que oferecem proveniência verificável da cadeia de suprimentos, hardening de pilhas de execução de VM e contêineres, e opções de manutenção de vida mais longa que reduzem migrações forçadas. Os prazos da Lei de Resiliência Cibernética da UE (obrigações de relato a partir de 11 de setembro de 2026) e a ETSI EN 304 635 (junho de 2026) elevam o padrão para os requisitos de segurança de virtualização e contêineres, enquanto a GB/T 20272-2026 da China (vigente a partir de 1º de novembro de 2026) reforça as especificações de segurança de sistemas operacionais. Ao mesmo tempo, programas de ecossistema como a FINOS OSERA (junho de 2026) e parcerias entre nuvem e SO, incluindo Red Hat e AWS, apontam para uma monetização centrada em pilhas de SO de servidor compatíveis, prontas para IA e operacionalmente automatizadas, em vez de apenas o kernel.
Desenvolvimentos industriais recentes em Mercado de Sistemas Operacionais para Servidores
- Julho de 2026: Microsoft: Azure Linux 4.0 lançado como uma distribuição de servidor independente para implantações locais e em VM. A iniciativa oferece suporte à nuvem híbrida e à consolidação de sistemas operacionais de servidor, permitindo que as empresas executem cargas de trabalho Linux e Windows a partir de uma plataforma unificada. A ação amplia as opções de SO Windows/Linux em data centers e apoia cargas de trabalho voltadas para IA em ambientes híbridos.
- Julho de 2026: Microsoft: Windows Server vNext Preview Build 29621 lançado com suporte a Trusted Launch, ReFS Boot e NVMe-over-Fabrics. O lançamento introduz recursos de SO de próxima geração para servidores seguros e escaláveis. Sinaliza a evolução contínua dos recursos do SO para competir com distribuições Linux e pilhas nativas de nuvem.
- Julho de 2026: IBM e Red Hat: Lightwell com novas ofertas comerciais ampliadas (parceiros incluem AWS, AMD, F5, GitLab, Intel e Microsoft). A expansão reflete o crescimento do ecossistema de SO de código aberto para cargas de trabalho da era da IA. Fortalece a integração do portfólio de SO de código aberto entre nuvem e ambientes locais para cargas de trabalho corporativas de IA.
Mercado de Sistemas Operacionais para Servidores Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange softwares de sistemas operacionais para servidores e serviços relacionados utilizados para executar e gerenciar hardware de servidor, lidar com cargas de trabalho e dar suporte à infraestrutura corporativa e de nuvem em ambientes locais e hospedados.
Exclusões de escopo: Excluímos sistemas operacionais para clientes, softwares de aplicação e serviços gerais de TI que não estejam vinculados ao licenciamento, às assinaturas, ao suporte ou à manutenção vinculada ao sistema operacional do servidor.
Visão Geral da Segmentação
- Por Componente
- Software
- Serviços
- Por Modelo de Licença
- Proprietário Comercial
- Distribuição Linux Paga
- Distribuição Linux Comunitária (Gratuita)
- SO SaaS Baseado em Assinatura
- Por Tipo
- Windows
- Linux
- UNIX
- Outros
- Por Arquitetura de Servidor
- x86/x64
- ARM
- RISC-V
- POWER
- Outros
- Por Status de Virtualização
- Servidor Virtual
- Servidor Físico
- Ambiente em Contêiner
- Por Modo de Implantação
- Nuvem
- Local
- Híbrido
- Por Tamanho de Empresa
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Vertical de Indústria
- TI e Telecomunicações
- BFSI
- Manufatura
- Varejo e Comércio Eletrônico
- Governo
- Saúde
- Mídia e Entretenimento
- Outros Verticais de Indústria
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Singapura
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o contexto base de demanda por servidores e para compreender como os modelos de precificação e licenciamento evoluem ao longo do tempo. Analisamos indicadores públicos que mostram instalações de servidores e padres de atualização, incluindo investimentos em TI e em infraestrutura digital, antes de traduzir esses sinais em variáveis de mercado.
As fontes consultadas incluem publicações públicas e oficiais, como o Bureau de Análise Econômica dos EUA (séries de investimento em software e TI), dados da Comissão de Comércio Internacional dos EUA (para contexto de comércio de hardware), indicadores de economia digital da OCDE, conjuntos de dados macroeconômicos e de adoção empresarial do Banco Mundial, e publicações de cibersegurança do NIST que afetam as necessidades de aplicação de patches e suporte. Também utilizamos registros de empresas, apresentações para investidores, documentação de padrões e projetos de código aberto, além de uma assinatura paga para dados financeiros e notícias de empresas, e um banco de dados de patentes pago para rastrear temas de inovação no nível do sistema operacional para servidores. As fontes listadas aqui são ilustrativas, e muitos outros documentos foram utilizados para coleta, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar qual parcela das remessas de servidores e da base instalada normalmente opera em cada família de sistema operacional, e como o licenciamento e o suporte são adquiridos em diferentes portes de empresa e verticais. Conversamos com uma combinação de líderes de infraestrutura, gerentes de operações de TI, participantes de canais e especialistas em data centers na APAC, EMEA e nas Américas. Esse insumo ajudou a esclarecer o cronograma de renovações, as práticas de virtualização e a divisão entre implantações em nuvem e implantações locais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 37% | Diretores executivos (CXOs): 18% | APAC: 46% |
| Nível intermediário: 41% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Participantes menores: 22% | Gerentes: 54% | Américas: 22% |
Dimensionamento e Previsão de Mercado
O dimensionamento parte de uma reconstrução de cima para baixo do conjunto de receitas endereçáveis de sistemas operacionais para servidores, vinculando os sinais de demanda de servidores às taxas de adesão ao sistema operacional e, em seguida, mapeando esses volumes para os gastos vigentes com licenciamento e suporte. O modelo separa assinaturas comerciais, licenças perpétuas e contratos de suporte pagos, de modo que renovações e implantações pela primeira vez não sejam misturadas.
Para manter os totais fundamentados, também realizamos verificações seletivas de baixo para cima, como consolidações de receita de fornecedores onde há divulgação disponível, verificações de canal sobre precificação típica por servidor e cálculos de preço médio de venda por base instalada para os principais modelos de licença. Os principais insumos incluem tendências globais de remessas e base instalada de servidores, penetração de virtualização (que altera a quantidade de instâncias de sistema operacional pagas), a migração entre implantações locais e em nuvem, a duração média dos contratos de suporte e o ritmo de aplicação de patches de segurança e atualizações orientadas por conformidade.
A previsão utiliza análise de cenários apoiada por consenso de especialistas sobre como a adoção de nuvem, a conteinerização e o crescimento de cargas de trabalho de inteligência artificial alteram as escolhas de sistema operacional e a intensidade do suporte. Quando dados diretos de precificação ou taxa de adesão estão ausentes para geografias menores, construímos intervalos a partir de mercados comparáveis e os corrigimos com base no retorno das pesquisas primárias antes de finalizar os totais por país e região.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, incluindo a direção dos gastos com hardware de servidor, divulgações de receita de software e indicadores de tendências de implantação, e as variações são investigadas antes da aprovação final. Se uma métrica sair da faixa esperada, as premissas são revisadas e a equipe de analistas entra em contato novamente com os entrevistados relevantes para confirmar se trata de uma mudança real no mercado ou de um problema de temporalidade dos dados.
As revisões ocorrem em múltiplas etapas: os cálculos, as definições e a economia unitária são verificados por um segundo analista e, em seguida, revisados novamente por um revisor principal. O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças no modelo de licenciamento ou grandes incidentes de segurança que alterem a demanda por suporte. Antes da entrega, uma nova rodada de validação é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Sistemas Operacionais para Servidores da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para sistemas operacionais para servidores podem parecer diferentes entre as fontes, principalmente porque o limite de receita nem sempre é tratado da mesma forma e porque as premissas de precificação são atualizadas em velocidades diferentes. Mantemos a abordagem simples de acompanhar, mas ela ainda verifica o resultado em relação a sinais reais de implantação e comportamento de compra.
A principal diferença decorre de se os softwares de infraestrutura adjacentes e os serviços mais amplos de data center são contabilizados junto com a receita do sistema operacional para servidores, e de como as instâncias em nuvem são tratadas quando o host subjacente não é de propriedade do usuário. Em nosso modelo, a Mordor Intelligence contabiliza apenas a receita de licença, assinatura e suporte pago vinculados ao sistema operacional, e atualiza as premissas de mix de virtualização e implantação usando insumos primários recentes para que as renovações não sejam superestimadas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 24,14 bilhões de USD (2026) | |
| Empresa de Pesquisa Setorial A | 21,15 bilhões de USD (2024) | Utiliza um ano base anterior e pode combinar a receita do sistema operacional para servidores com um contexto mais amplo de software de infraestrutura, o que pode diluir ou deslocar o conjunto de receitas quando os mixes de nuvem e virtualização mudam. |
| Empresa de Pesquisa Setorial B | 28,40 bilhões de USD (2025) | Apresenta um valor inicial mais elevado, que pode resultar da contabilização de um conjunto mais amplo de itens de plataforma pagos e do uso de escalas de preços de licenciamento e suporte menos transparentes entre os diferentes portes de empresa. |
A dispersão entre os três valores é explicada em grande parte pelas escolhas de escopo e pelo momento das atualizações de mix e precificação, e não por um único artifício de previsão. Ao manter o mercado vinculado a linhas de monetização de sistema operacional claramente identificáveis e, em seguida, verificando sua consistência com o comportamento de implantação e renovação, o número final permanece rastreável a insumos que podem ser verificados novamente e atualizados conforme as condições mudam.
Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de sistema operacional para servidores em 2026?
O mercado é avaliado em USD 24,14 bilhões em 2026 e tem projeção de atingir USD 36,03 bilhões até 2031.
Qual modo de implantação detém a maior participação atualmente?
As instalações em nuvem lideram com 63,60% da receita de 2025, refletindo o domínio das cargas de trabalho em hiperescala e SaaS.
Qual segmento está se expandindo mais rapidamente até 2031?
As implantações híbridas registram o crescimento mais rápido com um CAGR de 10,22%, à medida que as empresas equilibram a escalabilidade da nuvem com o controle local.
Com que rapidez o ARM está ganhando terreno nas arquiteturas de servidor?
Os servidores baseados em ARM estão avançando a um CAGR de 9,47%, impulsionados pelo silício personalizado com eficiência energética adotado pelos principais provedores de nuvem.
Por que os serviços estão crescendo mais rapidamente do que as vendas de software?
A complexidade de integração e migração — especialmente após o fim de vida do CentOS e durante as implantações híbridas — impulsiona um CAGR de 10,58% para os serviços profissionais e gerenciados.
Qual vertical apresenta a maior taxa de crescimento?
A área da saúde lidera com um CAGR de 9,91% até 2031, à medida que a telemedicina, a imagem médica e os diagnósticos de IA impulsionam a demanda por sistemas operacionais para servidores seguros e de alto desempenho.