
Tamanho e Participação do Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
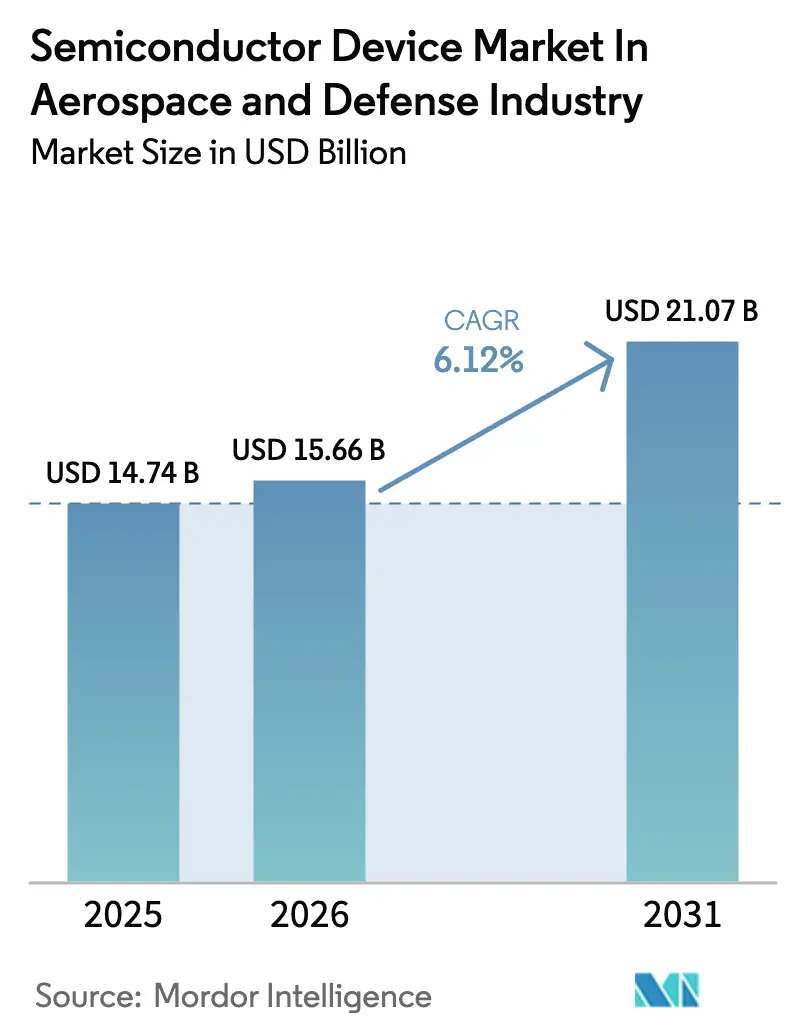
| Tamanho do Mercado (2026) | 15.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.12 % |
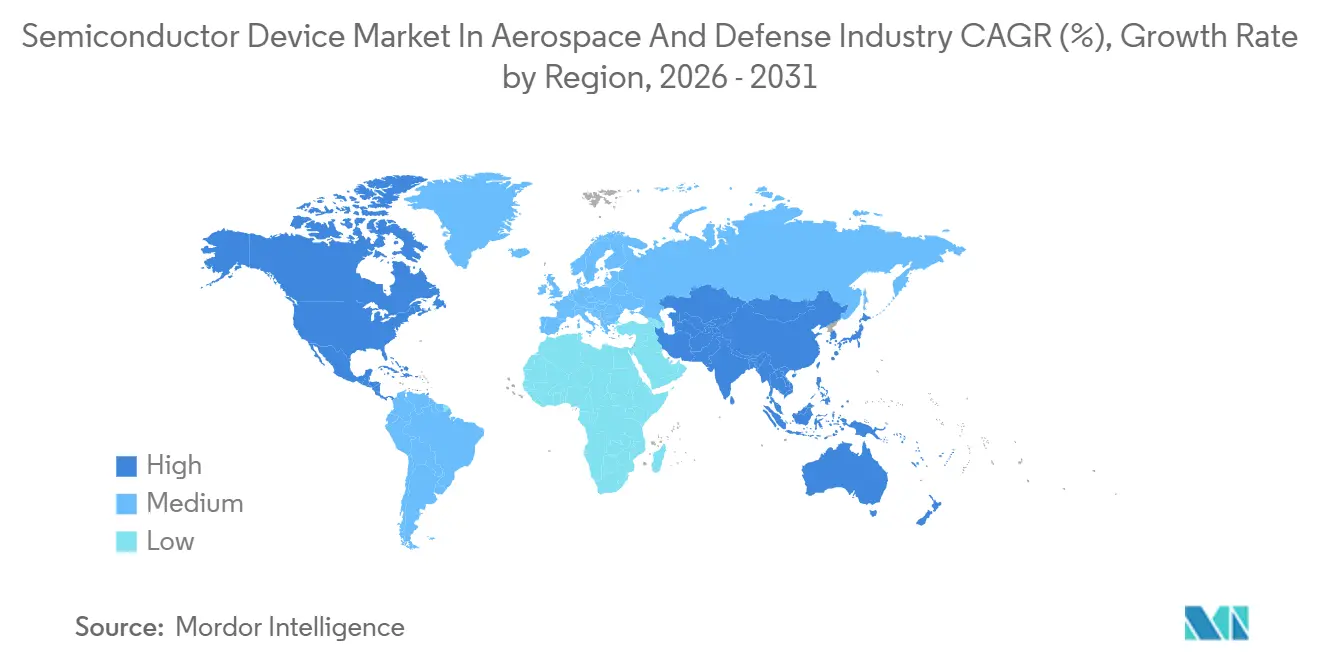
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
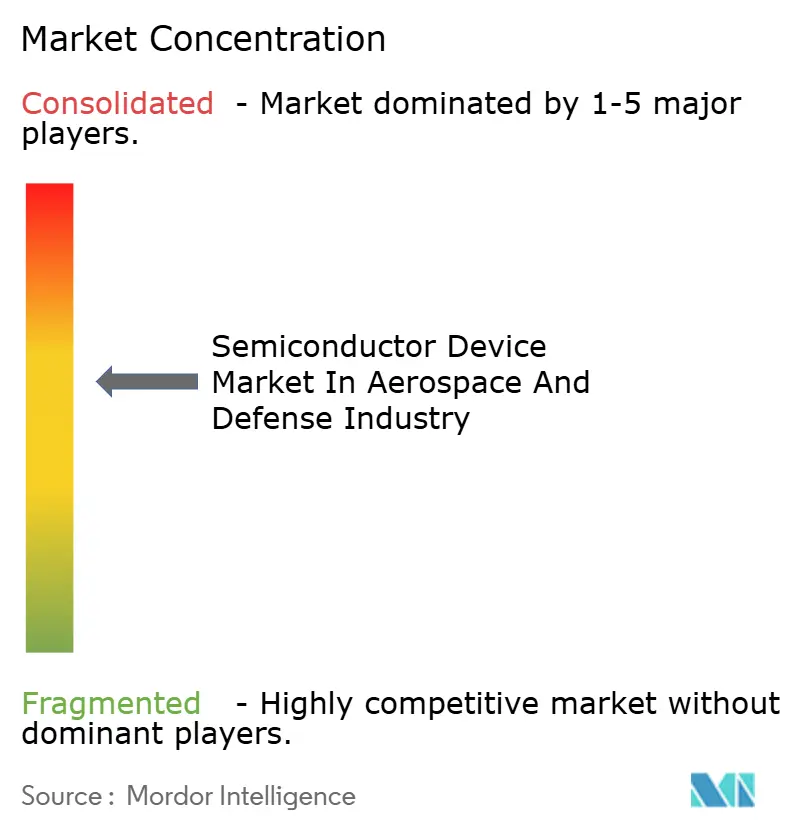
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa pela Mordor Intelligence
Espera-se que o tamanho do mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa aumente de USD 14,74 bilhões em 2025 para USD 15,66 bilhões em 2026 e atinja USD 21,07 bilhões até 2031, crescendo a um CAGR de 6,12% no período de 2026 a 2031. Por trás da trajetória estável há uma mudança decisiva em direção a materiais de banda larga, grande demanda por chips tolerantes à radiação em constelações de Órbita Terrestre Baixa (LEO), e mandatos de arquitetura aberta que favorecem circuitos integrados comerciais prontos para uso em detrimento de ASICs sob medida. A aviação militar continua sendo a plataforma mais cara, mas os veículos aéreos não tripulados (VANTs) estão crescendo mais rapidamente à medida que os ministérios implantam enxames descartáveis. O nitreto de gálio (GaN) está substituindo o arseneto de gálio em amplificadores de potência de RF acima de 40 GHz, enquanto o carboneto de silício (SiC) permite conversores mais leves e mais frios, vitais para veículos planadores hipersônicos e armas de energia direcionada. Enquanto isso, os ventos contrários do controle de exportações abaixo de 7 nm levam os projetistas a reciclar processos de 28 nm e 65 nm, trocando a vantagem litográfica pela garantia de fornecimento.[1]
Principais Conclusões do Relatório
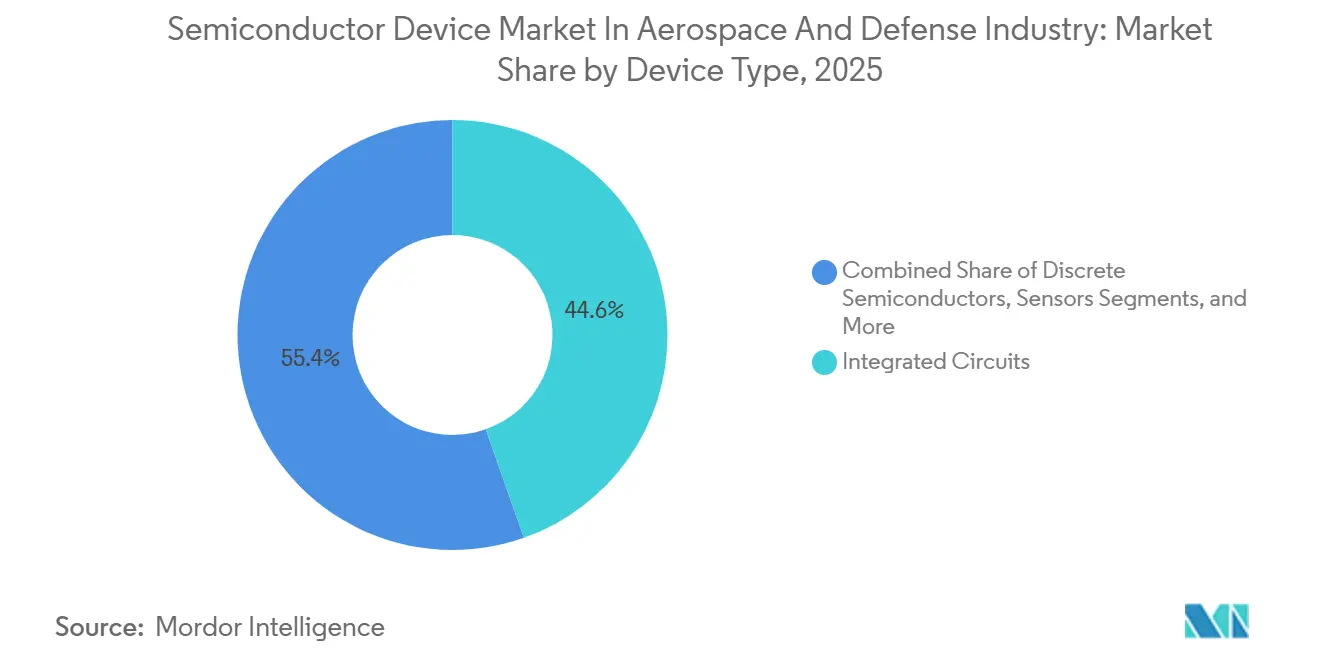
- Por tipo de dispositivo, os circuitos integrados lideraram com 44,61% da participação de mercado do Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa em 2025.
- Por tipo de dispositivo, a optoeletrônica deve se expandir a um CAGR de 8,13% até 2031.
- Por plataforma de uso final, a aviação militar deteve 31,43% do tamanho do mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa em 2025.
- Por plataforma de uso final, os VANTs devem registrar o maior crescimento, com um CAGR de 9,43% até 2031.
- Por material, o silício comandou 62,13% da receita em 2025, enquanto o GaN deve crescer a um CAGR de 7,36% até 2031.
- Por geografia, a América do Norte reteve uma participação de 36,91% em 2025, mas a Ásia-Pacífico deve crescer a um CAGR de 8,47% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na Adoção de Materiais de Banda Larga (SiC e GaN) para Sistemas de Energia Militar e Espacial de Próxima Geração | +1.2% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Megaconstelações de Satélites LEO Impulsionando a Demanda por RFIC Tolerante à Radiação | +1.0% | América do Norte crescendo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Computadores de Missão com IA Embarcada em Operações de Múltiplos Domínios | +0.9% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Programas Hipersônicos e de Energia Direcionada Exigindo Amplificadores de Potência de RF GaN de Ultraltas Frequências | +0.8% | América do Norte, China, Rússia | Curto prazo (≤ 2 anos) |
| Ciclos de Atualização de Aviônica de Arquitetura Aberta Expandindo os Gastos com CI COTS | +0.7% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Plataformas Indígenas de Caças e VANTs na Indo-Pacífico Impulsionando o Fornecimento Local | +0.6% | Índia, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento na Adoção de Materiais de Banda Larga (SiC e GaN) para Sistemas de Energia Militar e Espacial de Próxima Geração
Os dispositivos SiC e GaN toleram tensões mais altas, comutam mais rapidamente e dissipam calor com mais eficiência do que o silício, permitindo fontes de alimentação mais leves em mísseis e satélites. A Wolfspeed qualificou MOSFETs SiC de 1.700 V para o caça de próxima geração da Força Aérea dos EUA, reduzindo a massa do conversor em 30%. A Agência Espacial Europeia selecionou CIs de potência GaN em silício que reduziram a massa de um regulador solar de 1 kW em 40%. A Northrop Grumman executou compras de longo prazo de wafers para garantir o fornecimento de SiC para radares AESA, ressaltando sua estratégia de compras antecipadas. A Qorvo relatou que os amplificadores GaN subiram de 11% para 18% da receita de defesa entre 2023 e 2025, impulsionados por armas hipersônicas. A condutividade térmica três vezes maior do SiC em relação ao silício também reduz o tamanho dos dissipadores de calor em cargas úteis aerotransportadas de peso crítico.
Megaconstelações de Satélites LEO Impulsionando a Demanda por RFIC Tolerante à Radiação
As megaconstelações exigem resiliência à radiação a preços comerciais. Os satélites Starlink Gen2 lançados em 2025 carregam mais de 1.200 RFICs GaN cada um, multiplicando a demanda por componentes endurecidos contra dose ionizante total. O Project Kuiper da Amazon concedeu à Microchip Technology um contrato para FPGAs baseados em RTG4 que sobrevivem a 300 krad enquanto reduzem o consumo de energia pela metade. O reinício da OneWeb ampliou os inícios de wafer na Teledyne e2v em 35%, expondo a escassez abaixo de 90 nm. Os satélites Tranche 2 da Força Espacial dos EUA incorporam roteamento de IA em FPGAs Versal AI Core, reforçando a aceitação de tolerância à radiação "suficientemente boa". Os fornecedores tradicionais agora licenciam fundições comerciais para manter a competitividade de preços.
Computadores de Missão com IA Embarcada em Operações de Múltiplos Domínios
A IA de borda passou da demonstração para a implantação. A BAE Systems está instalando computadores de IA em jatos F-16 Bloco 70, reduzindo a carga de trabalho do piloto em 40% durante tarefas de supressão de defesas aéreas inimigas. O Ensemble 6000 da Mercury Systems fornece 256 TOPS INT8 usando módulos Jetson Orin em fatores de forma robustos. O Project Convergence reduziu as cadeias de eliminação de artilharia de 20 minutos para menos de 90 segundos por meio de processadores Versal AI Edge. A L3Harris implantou computadores de missão baseados em Intel Xeon em aeronaves P-8A com aceleração AVX-512.[2] A certificação continua sendo um obstáculo: os controles de voo determinísticos devem ser isolados da inferência probabilística de IA sob a norma DO-178C.
Programas Hipersônicos e de Energia Direcionada Exigindo Amplificadores de Potência de RF GaN de Ultraltas Frequências
O GaN em SiC fornece >100 W acima de 40 GHz e suporta temperaturas de junção acima de 225 °C. A arma hipersônica do Exército dos EUA usa amplificadores GaN de 44 GHz da Qorvo com saída de 150 W e eficiência de 50%. O laser HELIOS da Lockheed Martin depende de drivers de RF GaN para energizar um feixe de 60 kW. Os controles de exportação dos EUA agora cobrem substratos GaN em diamante porque o diamante permite densidades de potência de 200 W/mm. A MACOM qualificou um MMIC GaN de 94 GHz para o Perturbador de Próxima Geração, substituindo tubos de onda progressiva. Apenas três fundições fornecem wafers GaN em SiC de 150 mm em escala, mantendo a capacidade restrita.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Capacidade Limitada de Fundição Endurecida à Radiação Abaixo de 90 nm | -0.9% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Restrição do Controle de Exportações em Nós Avançados | -0.7% | Ásia-Pacífico, Global | Longo prazo (≥ 4 anos) |
| Alto Custo de Qualificação QML-V e JANS | -0.5% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Limites de Gerenciamento Térmico em Chips de Grau Espacial com Embalagem 3D | -0.4% | Programas espaciais globais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada de Fundição Endurecida à Radiação Abaixo de 90 nm
Apenas a fábrica da BAE Systems em New Hampshire e o site da Tower Semiconductor em Newport Beach executam processos de endurecimento à radiação em volume abaixo de 90 nm, ambos acima de 95% de utilização. Os prazos de entrega para FPGAs RTG4 se estenderam para 52 semanas em 2025.[3] Qualificar uma nova linha endurecida à radiação custa até USD 80 milhões e três anos, desencorajando novos entrantes. A Teledyne e2v chegou a recusar pedidos de EUR 40 milhões, pois os slots de 65 nm foram consumidos por missões da ESA. Os projetistas, portanto, revertem para processos de 180 nm, aceitando as compensações de densidade e potência.
Restrição do Controle de Exportações em Nós Avançados
Em outubro de 2024, o governo dos EUA adicionou 140 empresas chinesas à sua Lista de Entidades, visando especificamente ASICs endurecidos à radiação e componentes de RF GaN. Essa medida visava restringir o acesso a tecnologias críticas que poderiam potencialmente aprimorar as capacidades adversariais. Na sequência desse desenvolvimento, o Japão implementou restrições semelhantes, com foco em ferramentas EUV para apertar ainda mais o controle sobre equipamentos avançados de fabricação de semicondutores. A Airbus encontrou atrasos significativos com FPGAs Versal destinados a nações aliadas. Para mitigar essas perturbações, a empresa estabeleceu centros de estoque em locais estratégicos, incluindo Singapura e Dubai, para garantir operações mais fluidas na cadeia de suprimentos. Enquanto isso, a Índia respondeu à perda de acesso aos nós de 28 nm redesenhando o computador de guiagem do seu míssil Astra Mk2 para operar em nós de 65 nm, demonstrando adaptabilidade diante das restrições de exportação. Embora essas regulamentações de exportação efetivamente desacelerem os adversários, elas também incentivam as nações aliadas a aprimorar sua autossuficiência em tecnologias críticas. Com o tempo, espera-se que essa mudança corroa a participação de mercado dos fornecedores dos EUA no cenário global.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo:
Circuitos Integrados Ancoram a Complexidade da PlataformaOs circuitos integrados capturaram 44,61% do tamanho do mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa em 2025, fornecendo processadores, FPGAs e front-ends de sinal misto para aviônica e cargas úteis. A optoeletrônica, embora menor, superará os demais a um CAGR de 8,13% à medida que munições LiDAR e links ópticos entre satélites se proliferam. O StormBreaker da Raytheon emprega fotodetectores de arseneto de índio-gálio para direcionamento a laser. Dispositivos de potência discretos e sensores cobrem o restante, acelerados por imageadores hiperespectrais em drones de próxima geração.
A ascensão da optoeletrônica é estrutural. Os links ópticos transmitem gigabits por segundo e evitam o congestionamento de RF. A L3Harris alcançou um downlink óptico de 10 Gbps em 2025 usando lasers que sobreviveram 18 meses em órbita. Os MOSFETs SiC discretos continuam vitais para comutação de 1.700 V em lasers montados em caminhões. A embalagem híbrida agora imprime micro lasers III-V em CMOS de silício, reduzindo os fatores de forma com um prêmio de custo de 20 a 30%.

Por Material:
A Dominância do Silício Diminui com o Avanço dos Materiais de Banda LargaO silício detinha 62,13% da participação de mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa em 2025, graças à profundidade de fornecimento e ao histórico de qualificação. O GaN deve crescer 7,36% ao ano à medida que os programas hipersônicos, de perturbação e de arranjos em fase superam os limites do GaAs. O perturbador de próxima geração da Força Aérea emite 1 kW em 6 a 18 GHz exclusivamente por meio de módulos GaN. O SiC serve à conversão de energia onde 98% de eficiência a 150 °C justifica seu prêmio de custo de 3 a 5 vezes.
O fosfeto de índio domina a faixa de ondas milimétricas acima de 60 GHz; os substratos de diamante, embora caros, permitem densidades GaN de 200 W/mm. A Qorvo demonstrou 150 W a 44 GHz em GaN em diamante, 50% superior ao GaN em SiC, embora os wafers excedam USD 10.000 cada. Converter uma fábrica GaN para substratos SiC requer cerca de USD 250 milhões em ferramentas, limitando a participação aos maiores players.
Por Aplicação:
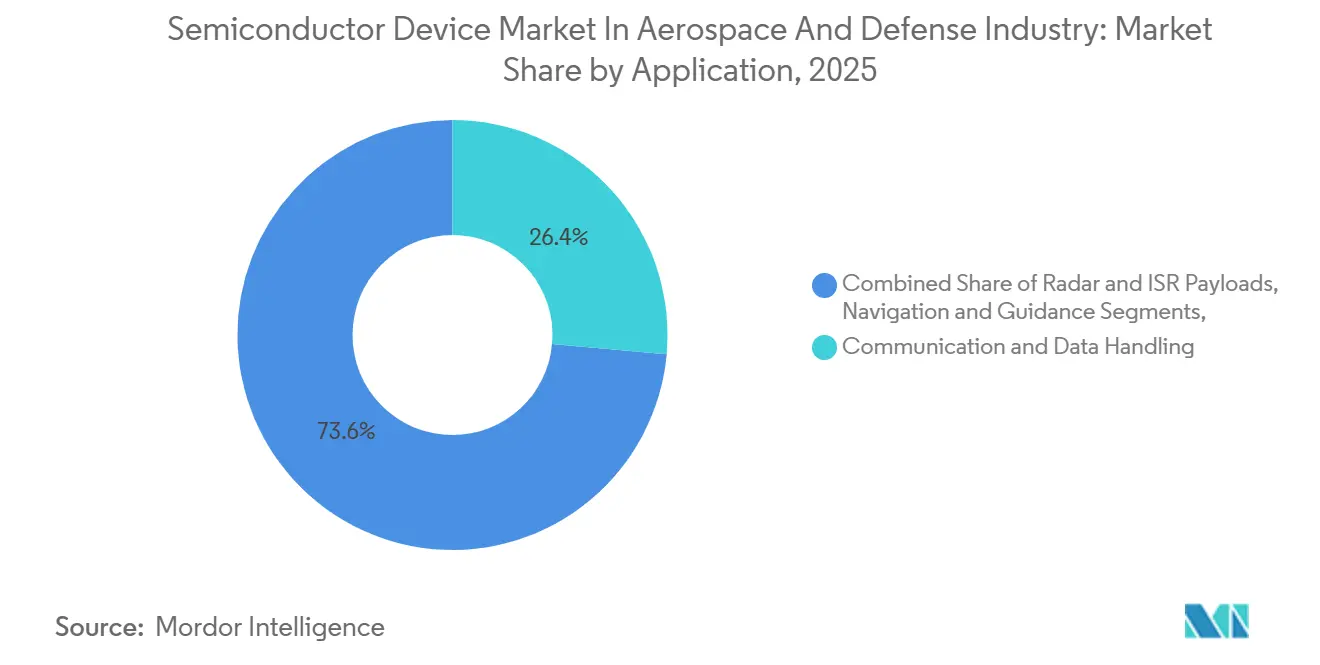
Comunicação Lidera, Guerra Eletrônica AvançaComunicação e tratamento de dados comandaram 26,43% do tamanho do mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa em 2025. A guerra eletrônica registrará um CAGR de 9,12% à medida que os perturbadores cognitivos ganham prioridade. O pod perturbador de baixa frequência da Marinha processa 256 TOPS para formas de onda adaptativas. Os radares AESA elevam a demanda por GaN; cada radar do F-35 contém 1.600 módulos T/R.
A navegação integra sinais inerciais, de terreno e celestes para resistir à negação de GPS. Barramentos de gerenciamento de energia, como o da classe 1300 da Maxar, adotam conversores SiC, reduzindo 18 kg em comparação com unidades de silício. Os sensores se ampliam com detectores infravermelhos de pontos quânticos previstos para a constelação Silent Barker da Força Espacial.
Por Plataforma de Uso Final:
Aviação Militar Domina, VANTs AceleramA aviação militar detinha 31,43% da participação de mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa em 2025, mas os VANTs crescerão mais rapidamente a um CAGR de 9,43% à medida que a Aeronave de Combate Colaborativa visa 1.000 alas autônomas. As espaçonaves continuam importantes por meio de megaconstelações; uma unidade Starlink Gen2 incorpora mais de 1.200 peças GaN.
A aviação comercial ganha conteúdo de chips por meio de fly-by-wire e conectividade de cabine, enquanto os sistemas terrestres e navais incorporam IA para reduzir as tripulações. Mísseis como o AGM-183 da Lockheed dependem de dispositivos SiC que sobrevivem ao aquecimento da fase de propulsão a 225 °C. A iniciativa Replicator, com seus milhares de drones, requer semicondutores de baixo custo que os fornecedores aeroespaciais tradicionais têm dificuldade em escalar.
Análise Geográfica
Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa na América do Norte
A América do Norte reteve 36,91% de participação em 2025, ancorada pelo orçamento de defesa dos EUA de 842 bilhões de USD e pela Iniciativa de Ressurgimento da Eletrônica da DARPA de 1,5 bilhão de USD para embalagem 3D. A Lei CHIPS direciona 39 bilhões de USD em subsídios; BAE Systems expandiu sua fábrica em New Hampshire em 25% de capacidade de wafer, a única fonte nacional sub-90 nm resistente à radiação. A atualização do NORAD do Canadá reserva 3,6 bilhões de USD para satélites de vigilância do Ártico utilizando processadores MDA Space.
Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa na Ásia-Pacífico
A Ásia-Pacífico registrará o maior CAGR de 8,47% até 2031. A missão semicondutora de 10 bilhões de USD da Índia atraiu a Tower Semiconductor para propor uma fábrica confiável de 65 nm. O Japão realizou um pedido de 800 milhões de USD junto à Mitsubishi Electric para processadores F-3 tolerantes à radiação de fabricação nacional. A Coreia do Sul faz parceria com a Samsung Foundry para qualificar o FD-SOI de 28 nm para o computador de missão do KF-21. A CETC da China produziu FPGAs resistentes à radiação de 28 nm domesticamente em 2025, sinalizando redução da dependência de importações. O plano de mísseis e drones de 3,5 bilhões de AUD da Austrália no âmbito do AUKUS impulsiona a demanda por montagem doméstica.
Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa na Europa
A Europa conta com a Lei Europeia de Chips de 43 bilhões de EUR, com o objetivo de dobrar a participação regional até 2030. As missões ARIEL e PLATO da ESA sustentam a demanda por SiC e componentes tolerantes à radiação. A atualização do radar Typhoon da Alemanha, no valor de 2,3 bilhões de EUR, utiliza módulos GaN da United Monolithic Semiconductors. O caça Tempest exige processadores COTS compatíveis com FACE da Texas Instruments e da NXP, substituindo hardware proprietário por ciclos de atualização mais rápidos.
Cenário Competitivo
No setor Aeroespacial e de Defesa, o mercado de dispositivos semicondutores apresenta uma concentração moderada. Os dez principais fornecedores comandam coletivamente uma participação de mercado de 55%, sem que nenhum ultrapasse 15%. Players estabelecidos como Analog Devices, Microchip Technology e Texas Instruments aproveitam seu legado de décadas enraizado em QML-V e MIL-STD-883. Enquanto isso, novos entrantes como Vorago Technologies e CAES estão capitalizando em nichos, com foco em MOSFETs SiC de temperatura extrema e processadores empilhados em 3D.
A integração horizontal está em ascensão. A Mercury Systems adquiriu a Pentek por USD 320 milhões, com o objetivo de combinar cartões de rádio prontos para MOSA com seus chassis. A Lockheed Martin fez um movimento estratégico, pré-financiando USD 150 milhões para atualizações de ferramentas na GlobalFoundries, garantindo um acordo de wafer de uma década. Em um esforço colaborativo, a Qorvo e o Laboratório de Pesquisa da Força Aérea estão expandindo os limites da tecnologia GaN em diamante, com este último desfrutando de direitos livres de royalties. Disruptores como a SiMa.ai, impulsionados por capital de risco, recentemente garantiram USD 70 milhões para desenvolver aceleradores de IA integrados a sensores.
O mercado também está testemunhando avanços em ciência de materiais e processos de fabricação. As empresas estão adotando cada vez mais semicondutores de banda larga, como nitreto de gálio (GaN) e carboneto de silício (SiC), para aprimorar o desempenho em aplicações de alta potência e alta frequência. Essas inovações são críticas para atender às exigentes demandas dos sistemas aeroespaciais e de defesa, incluindo melhor gerenciamento térmico, eficiência e confiabilidade.
Líderes do Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa
-
Texas Instruments Inc.
-
Microchip Technology Inc.
-
Infineon Technologies AG
-
Analog Devices Inc.
-
onsemi (ON Semiconductor)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa Empresas cobertas neste relatório
- Analog Devices Inc.
- Microchip Technology Inc.
- Infineon Technologies AG
- onsemi (ON Semiconductor)
- Texas Instruments Inc.
- NXP Semiconductors N.V.
- STMicroelectronics N.V.
- Renesas Electronics Corp.
- Qorvo Inc.
- Wolfspeed Inc.
- Lattice Semiconductor Corp.
- Teledyne e2v (Teledyne Technologies)
- GSI Technology Inc.
- Cobham Advanced Electronic Solutions (CAES)
- BAE Systems plc (Microelectronics)
- Honeywell Aerospace Microelectronics
- Mercury Systems Inc.
- Broadcom Inc. (Rugged and Rad-Tolerant ASICs)
- Vorago Technologies
- L3Harris Technologies (Space Microelectronics)
- Airbus Defence and Space (HiRel ASIC Center)
Desenvolvimentos industriais recentes em Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa
- Janeiro de 2026: A Microchip Technology qualificou o FPGA PolarFire MPFS500T para QML-V Classe V, oferecendo 500 mil elementos lógicos com núcleos RISC-V embarcados com 50% menos energia, voltado para satélites e buscadores de mísseis.
- Novembro de 2025: A Wolfspeed e o Laboratório de Pesquisa da Força Aérea concordaram em USD 45 milhões para desenvolver substratos SiC de 200 mm, visando cortes de 40% no custo de wafer para peças de RF hipersônicas.
- Outubro de 2025: A L3Harris ganhou USD 1,8 bilhão para entregar 72 satélites Tranche 2 com FPGAs Versal AI Core qualificados para MIL-STD-883.
- Setembro de 2025: A BAE Systems expandiu sua fábrica em Nashua em 25% de capacidade abaixo de 90 nm, com aumento de produção no primeiro trimestre de 2026.
Escopo do Relatório sobre o Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa
O dispositivo semicondutor é um componente eletrônico que depende das propriedades físicas dos materiais semicondutores, principalmente silício, germânio, arsenetos de gálio e semicondutores de óxido, para funcionar. Sua condutividade está entre condutores e isolantes. Na indústria aeroespacial e de defesa, os dispositivos semicondutores são amplamente utilizados na fabricação de inúmeros dispositivos e sistemas, como sistemas de comunicação e navegação, equipamentos de segurança, sistemas de controle de motor e voo, mísseis, aviônica e muito mais.
O Relatório do Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa é Segmentado por Tipo de Dispositivo (Semicondutores Discretos, Optoeletrônica, Sensores e Circuitos Integrados), Material (Silício, Carboneto de Silício, Nitreto de Gálio e Mais), Aplicação (Comunicação e Tratamento de Dados, Radar e ISR, Navegação, Gerenciamento de Energia, Controle de Voo, Guerra Eletrônica e Sensores), Plataforma de Uso Final (Aviação Comercial, Aviação Militar, Espaçonaves, VANTs, Sistemas Terrestres e Navais e Mísseis) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Semicondutores Discretos |
| Optoeletrônica |
| Sensores |
| Circuitos Integrados |
| Silício |
| Carboneto de Silício (SiC) |
| Nitreto de Gálio (GaN) |
| Outros (GaAs, SiGe, InP, Diamante) |
| Comunicação e Tratamento de Dados |
| Cargas Úteis de Radar e ISR |
| Navegação e Guiagem |
| Gerenciamento de Energia e Controle de Propulsão |
| Controle de Voo e Aviônica |
| Guerra Eletrônica e Contramedidas |
| Sensores e Cargas Úteis Científicas |
| Aviação Comercial |
| Aviação Militar |
| Espaçonaves e Satélites |
| Veículos Aéreos Não Tripulados (VANTs) |
| Sistemas de Defesa Terrestres e Navais |
| Mísseis e Munições de Precisão |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Dispositivo | Semicondutores Discretos | |
| Optoeletrônica | ||
| Sensores | ||
| Circuitos Integrados | ||
| Por Material | Silício | |
| Carboneto de Silício (SiC) | ||
| Nitreto de Gálio (GaN) | ||
| Outros (GaAs, SiGe, InP, Diamante) | ||
| Por Aplicação | Comunicação e Tratamento de Dados | |
| Cargas Úteis de Radar e ISR | ||
| Navegação e Guiagem | ||
| Gerenciamento de Energia e Controle de Propulsão | ||
| Controle de Voo e Aviônica | ||
| Guerra Eletrônica e Contramedidas | ||
| Sensores e Cargas Úteis Científicas | ||
| Por Plataforma de Uso Final | Aviação Comercial | |
| Aviação Militar | ||
| Espaçonaves e Satélites | ||
| Veículos Aéreos Não Tripulados (VANTs) | ||
| Sistemas de Defesa Terrestres e Navais | ||
| Mísseis e Munições de Precisão | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Com que velocidade a receita de GaN crescerá dentro do Mercado de Dispositivos Semicondutores na Indústria Aeroespacial e de Defesa?
A receita de GaN deve crescer a um CAGR de 7,36% de 2026 a 2031, à medida que os programas hipersônicos e de guerra eletrônica migram do GaAs.
Qual plataforma gerará a maior nova demanda por semicondutores até 2031?
Os VANTs devem se expandir a um CAGR de 9,43%, impulsionados por programas como a Aeronave de Combate Colaborativa que visa 1.000 alas autônomas.
Qual é a participação regional da América do Norte?
A América do Norte respondeu por 36,91% dos gastos de 2025, apoiada pelo financiamento da DARPA e pelos incentivos da Lei CHIPS.
Por que a optoeletrônica supera outros tipos de dispositivos?
Os links ópticos de espaço livre e as munições guiadas por LiDAR requerem componentes fotônicos que oferecem taxas de dados e precisão superiores às alternativas de RF.