
| Período de Estudo | 2019 - 2030 |
| Período de Dados de Previsão | 2025 - 2030 |
| Período de Dados Históricos | 2019 - 2023 |
| CAGR | 6.78% |
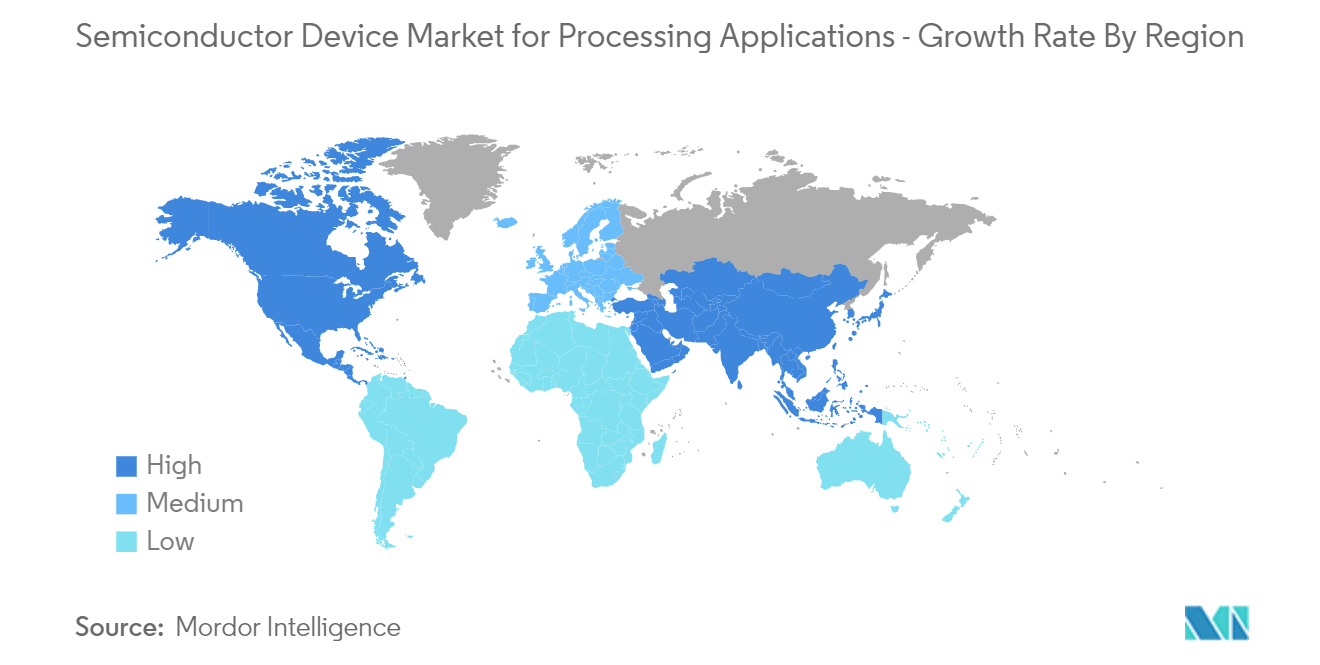
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
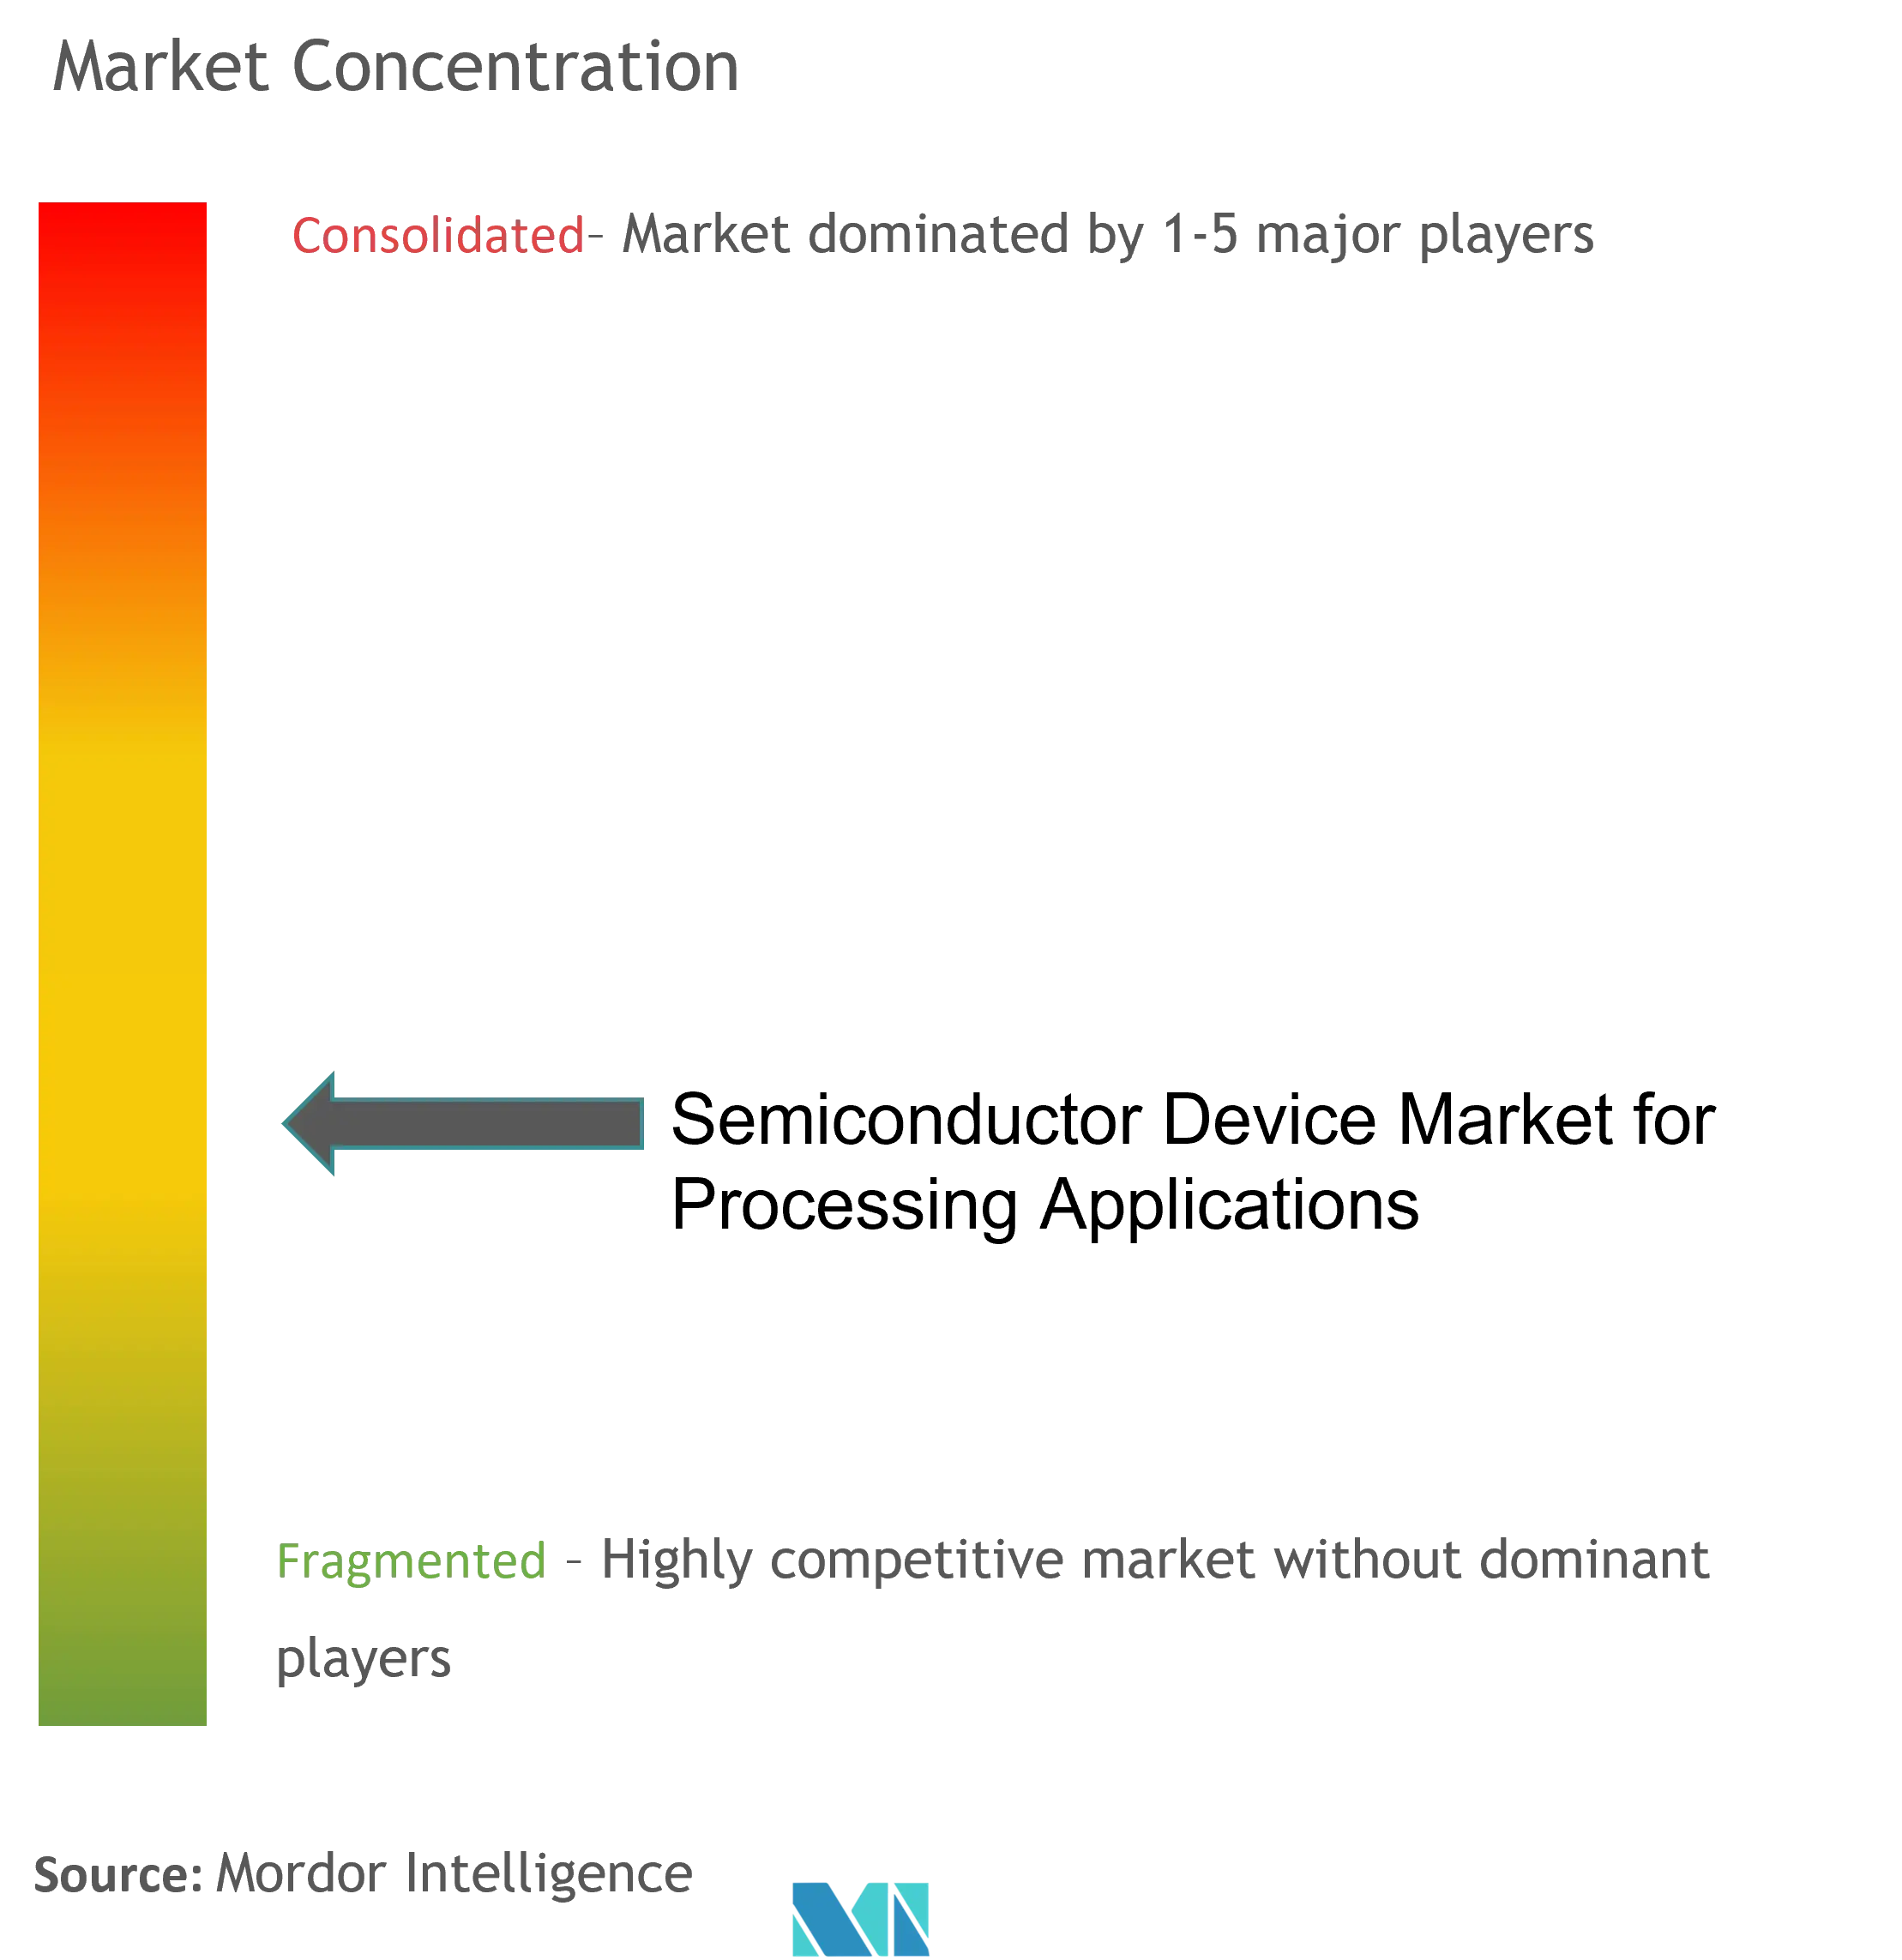
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica |

Análise do Mercado de Dispositivos Semicondutores para Aplicações de Processamento pela Mordor Intelligence
Espera-se que o Setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento registre um CAGR de 6,78% durante o período de previsão.
O setor de semicondutores está testemunhando um crescimento acelerado, com os semicondutores emergindo como os blocos de construção fundamentais de toda a tecnologia moderna. Os avanços e inovações neste campo estão gerando um impacto direto em todas as tecnologias a jusante.
- Os semicondutores formam os blocos de construção de qualquer dispositivo de computação. Por exemplo, muitos transistores compõem uma porta lógica que processa informações binárias, o código de uns e zeros utilizado pelos computadores. Esses dispositivos semicondutores também podem reter código binário como blocos de memória.
- Com a crescente popularidade de dispositivos de computação como smartphones, PCs e laptops, a quantidade de dados gerados e comunicados em uma rede global, frequentemente em tempo real, cresceu rapidamente. Para acompanhar esse crescimento, a computação de alto desempenho (HPC) tornou-se crucial e está registrando crescimento significativo. HPC refere-se ao processamento de dados e à execução de cálculos complexos em alta velocidade para resolver problemas de alto desempenho. Muitos dispositivos semicondutores, como sensores e optoeletrônica, são necessários para viabilizar aplicações de HPC.
- A computação de alto desempenho (HPC) emergiu como um importante motor de crescimento para o setor de semicondutores. Por exemplo, em maio de 2024, a Mindgrove Technologies, uma startup de semicondutores apoiada pela Peak XV Partners, anunciou no domingo o lançamento do que afirmam ser o primeiro SoC (sistema em chip) comercial de alto desempenho da Índia. Denominado Secure IoT, este chip é desenvolvido para dispositivos IoT e tem preço projetado aproximadamente 30% inferior ao de seus equivalentes no mercado.
- Além disso, os semicondutores servem como componente primário para data centers. Diferentes dispositivos são utilizados, como unidades de processamento central (CPUs), unidades de processamento gráfico (GPUs), memória, chips para infraestrutura de rede e gerenciamento de energia. Portanto, os chips de memória semicondutora são os principais dispositivos para armazenamento e gerenciamento de dados em data centers, e seu desempenho é crucial para o sucesso das operações dos data centers.
Perspectivas e Tendências do Mercado de Dispositivos Semicondutores para Aplicações de Processamento
O Segmento de Memória nos Circuitos Integrados Deve Impulsionar a Demanda no Mercado
- A memória semicondutora é um dispositivo de armazenamento de dados eletrônico digital implementado com dispositivos eletrônicos semicondutores em um circuito integrado. Diferentes tipos de memória estão disponíveis, como DRAM, SRAM, NOR Flash, NAND Flash, ROM e EPROM. Eles encontram ampla aplicação em produtos de consumo digital como PCs, laptops, câmeras e telefones.
- A crescente demanda por data centers também está impulsionando a demanda por componentes de memória. Atualmente, grandes projetos de data centers na América do Norte têm contribuído para a forte demanda por memória, como DRAM. No entanto, de acordo com a medida de espaço de data center por usuário, os data centers de internet da China estão prontos para crescer pelo menos 22 vezes em relação aos dos Estados Unidos ou pelo menos 10 vezes o espaço atual do Japão. Portanto, a DRAM tem uma oportunidade significativa de crescimento e, assim, está impactando o setor de dispositivos semicondutores.
- Além disso, o crescimento do mercado de sistemas portáteis atraiu o interesse do setor de semicondutores pelas tecnologias de memória não volátil (NVM) para aplicações de armazenamento em massa. O aumento na demanda por maior eficiência, acesso mais rápido à memória e baixo consumo de energia são alguns dos fatores significativos que impulsionam o crescimento do mercado de NVM. Há uma necessidade crescente de NVM em aplicações de data centers para proteger contra perdas de dados decorrentes de interrupções repentinas de energia. Com o crescimento dos data centers, espera-se que a adoção de memória não volátil de próxima geração também aumente, impulsionando o crescimento do mercado.
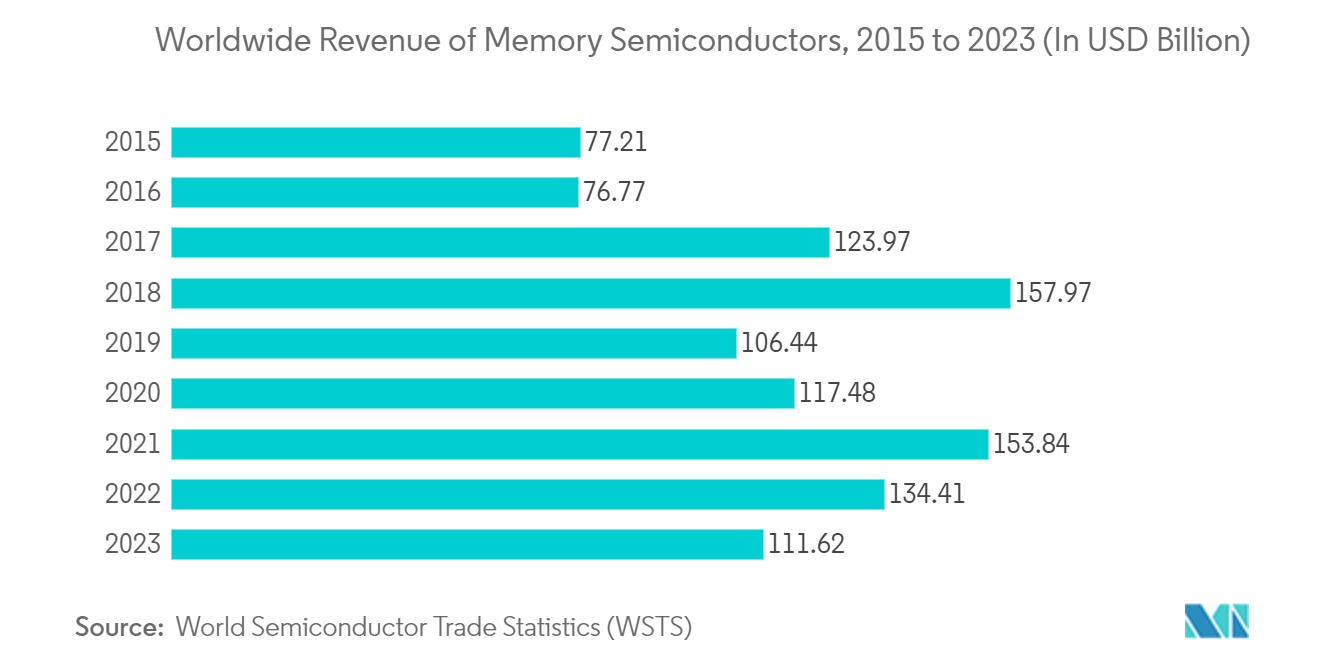
- Além disso, de acordo com a WSTS, em 2022, projeta-se que a receita proveniente de vendas de componentes de memória totalize USD 134,41 bilhões, e em 2021 a receita registrada foi de USD 154,84 bilhões. No entanto, a receita proveniente de vendas de componentes de memória diminuiu, com um valor estimado de USD 111,62 bilhões, mas é provável que cresça em um futuro próximo e, até o final de 2023, alcance um bom crescimento. Tais fatores devem impulsionar o crescimento do mercado.
- A Samsung participa de parcerias; os usuários finais podem ter certeza de que vários fornecedores de dispositivos e empresas de hardware e software verticalmente integradas apoiarão suas próximas soluções de armazenamento. Por exemplo, em março de 2022, a Samsung Electronics e a Western Digital concordaram em trabalhar juntas para padronizar e promover tecnologias de armazenamento de posicionamento, processamento e estruturas de dados de próxima geração (D2PF). Elas esperam que, ao tomar essas medidas, o setor seja capaz de se concentrar em uma ampla gama de aplicações que, em última análise, proporcionarão mais valor aos clientes.
- Também em julho de 2022, a Micron Technology, Inc. anunciou que havia iniciado a produção em volume da primeira NAND de 232 camadas do mundo, construída com inovações líderes do setor para impulsionar um desempenho sem precedentes para soluções de armazenamento. A NAND de 232 camadas da empresa é um momento marcante para a inovação em armazenamento, sendo a primeira prova da capacidade de escalar a NAND 3D para mais de 200 camadas em produção.


Espera-se que a Região Europeia Registre Crescimento Significativo
- A região europeia abriga alguns dos mais importantes polos tecnológicos do mundo e é um motor e adotante crítico da tecnologia moderna. A crescente penetração de tecnologias avançadas e a crescente adoção de semicondutores impulsionam o crescimento do mercado na região.
- Com o crescimento da Internet das Coisas (IoT), os dispositivos semicondutores estão sendo incorporados em todos os tipos de dispositivos, com uma gama mais ampla de aplicações de computação e armazenamento de dados. A demanda por esses dispositivos também está aumentando de forma constante. Os materiais e a arquitetura estão evoluindo continuamente para melhorar o desempenho de dispositivos de memória e lógica de ponta, dispositivos semicondutores de potência e vários tipos de sensores.
- Além disso, a implantação do 5G é percebida como o habilitador da conectividade IoT, automação e tecnologias de borda. Os novos dispositivos neste padrão mais inteligente exigirão que as fábricas produzam wafers de maior desempenho com capacidade ainda maior de memória e armazenamento.
- As redes e a tecnologia 5G estão revolucionando ainda mais as comunicações sem fio, transformando setores e indústrias de mercado existentes. De acordo com a empresa, entre 2021 e 2025, o 5G impulsionará até EUR 2,0 trilhões (USD 2,17 trilhões) em novas vendas totais em todos os principais setores da economia europeia. Assim, os novos dispositivos que habilitam o 5G exigirão que as fábricas produzam wafers de maior desempenho com capacidade ainda maior de memória e armazenamento.
- Em março de 2022, a Intel divulgou a primeira fase de seu plano de investimento de EUR 80 bilhões (USD 86,84 bilhões) na UE ao longo da próxima década em toda a cadeia de valor de semicondutores, incluindo P&D, fabricação e tecnologias de embalagem. Neste investimento, a empresa planeja investir aproximadamente EUR 17 bilhões (USD 18,45 bilhões) no estabelecimento de um megassítio de fábrica de semicondutores na Alemanha, bem como no desenvolvimento de uma nova instalação de P&D e design na França, e investir em P&D, fabricação e serviços de fundição na Itália, Polônia, Irlanda e Espanha.

Cenário Competitivo
O mercado de dispositivos semicondutores para aplicações de processamento está experimentando uma fragmentação moderada, com vários concorrentes navegando por flutuações em meio a uma crescente consolidação, avanços tecnológicos e cenários geopolíticos em evolução. Essa concorrência acirrada tende a se intensificar em um mercado onde estabelecer uma vantagem competitiva sustentável por meio da inovação é de suma importância. Dadas as expectativas de qualidade dos usuários finais no setor de fabricação de semicondutores, a identidade de marca desempenha um papel fundamental neste cenário.
Os níveis de penetração de mercado são notavelmente elevados, principalmente devido à presença de importantes participantes estabelecidos no mercado, como Intel Corporation, Nvidia Corporation, Kyocera Corporation, Qualcomm Technologies Inc. e outros líderes do setor.
Em abril de 2022, a SK Hynix Inc. apresentou seu mais recente drive de estado sólido (SSD), conhecido como P5530, projetado para data centers em colaboração com sua subsidiária sediada em San Jose, a Solidigm. Os SSDs utilizam memória flash para armazenar dados, e este dispositivo inovador combina a NAND 4D de 128 camadas da SK Hynix, um produto central, com o controlador SSD da Solidigm.
Em março de 2022, a Samsung Electronics e a Western Digital chegaram a um acordo para colaborar na padronização e promoção de tecnologias de armazenamento de posicionamento, processamento e estruturas de dados de próxima geração (D2PF). Seus esforços conjuntos visam simplificar as práticas do setor, permitindo uma gama mais ampla de aplicações que, em última análise, entregam maior valor aos clientes.
Em janeiro de 2022, a Kioxia Corporation anunciou o lançamento de dispositivos de memória flash embutida Universal Flash Storage (UFS) Ver. 3.1. Esses dispositivos utilizam a tecnologia pioneira de célula de quatro bits por célula de nível quádruplo (QLC) da empresa, que tem a capacidade de atingir as maiores densidades disponíveis em um único pacote. Esta tecnologia é particularmente adequada para aplicações de alta densidade, como smartphones de ponta.
Líderes do Mercado de Dispositivos Semicondutores para Aplicações de Processamento
Intel Corporation
Nvidia Corporation
Qualcomm Incorporated
NXP Semiconductors NV
SK Hynix Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2024 - A Sony Semiconductor Solutions Corporation, subsidiária da Sony, iniciou operações em fevereiro de 2024 em sua nova fábrica, localizada nas instalações da Sony Device Technology (Thailand) Co., Ltd. ("SDT"). A SDT lida principalmente com os processos de montagem de semicondutores. A mudança, que envolve várias linhas de produção, faz parte da estratégia da Sony para reforçar sua capacidade de produção e otimizar as operações.
- Dezembro de 2023 - A Hitachi High-Tech Corporation ("Hitachi High-Tech") apresentou sua mais recente inovação, o sistema de metrologia por feixe de elétrons de alta precisão GT2000. Aproveitando sua posição de liderança em tecnologia CD-SEM, a Hitachi High-Tech apresenta o GT2000, projetado especificamente para dispositivos semicondutores 3D avançados. O sistema conta com sistemas de detecção de última geração e incorpora funções avançadas para imageamento de wafers de resiste EUV de alta abertura numérica (High-NA EUV), com foco na minimização de danos e no aumento do rendimento durante a produção em massa.


Escopo do Relatório sobre o Mercado de Dispositivos Semicondutores para Aplicações de Processamento
Os dispositivos semicondutores são componentes eletrônicos fabricados com material semicondutor. Este material é empregado na fabricação de transistores, diodos e outras unidades funcionais básicas de um circuito integrado (CI). Os semicondutores são amplamente classificados em duas categorias: dispositivos à base de silício, que incluem a maioria da tecnologia CMOS tradicional, e tecnologias de semicondutores compostos III-V de primeira geração, como arseneto de gálio (GaAs), ácido fosfórico de índio (InP) e outros, que oferecem maior desempenho com menor consumo de energia.
O mercado de dispositivos semicondutores para aplicações de processamento é segmentado por tipo de dispositivo (semicondutores discretos, optoeletrônica, sensores, circuitos integrados), nos quais os circuitos integrados são ainda segmentados em (analógico, lógico, memória e micro), sendo o micro dividido em (microprocessadores (MPU), microcontroladores (MCU) e processadores de sinais digitais), e por geografia (América do Norte, América Latina, Europa, Ásia-Pacífico, Oriente Médio e África).
Os tamanhos e previsões de mercado são fornecidos em termos de valor em USD para todos os segmentos acima.
Por Tipo de Dispositivo
| Semicondutores Discretos | ||
| Optoeletrônica | ||
| Sensores | ||
| Circuitos Integrados | Analógico | |
| Lógico | ||
| Memória | ||
| Micro | Microprocessadores (MPU) | |
| Microcontroladores (MCU) | ||
| Processadores de Sinais Digitais | ||
Por Geografia
| América do Norte |
| Europa |
| Ásia |
| Austrália e Nova Zelândia |
| Por Tipo de Dispositivo | Semicondutores Discretos | ||
| Optoeletrônica | |||
| Sensores | |||
| Circuitos Integrados | Analógico | ||
| Lógico | |||
| Memória | |||
| Micro | Microprocessadores (MPU) | ||
| Microcontroladores (MCU) | |||
| Processadores de Sinais Digitais | |||
| Por Geografia | América do Norte | ||
| Europa | |||
| Ásia | |||
| Austrália e Nova Zelândia | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento?
O setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento está projetado para registrar um CAGR de 6,78% durante o período de previsão (2025-2030)
Quem são os principais participantes do setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento?
Intel Corporation, Nvidia Corporation, Qualcomm Incorporated, NXP Semiconductors NV e SK Hynix Inc. são as principais empresas que operam no setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento.
Qual é a região de crescimento mais rápido no setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento?
Estima-se que a Europa cresça ao maior CAGR durante o período de previsão (2025-2030).
Qual região possui a maior participação no setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento?
Em 2025, a América do Norte detém a maior participação de mercado no setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento.
Quais anos este setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento abrange?
O relatório abrange o tamanho histórico do mercado do setor de Dispositivos Semicondutores para Aplicações de Processamento para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do setor do Mercado de Dispositivos Semicondutores para Aplicações de Processamento para os anos: 2025, 2026, 2027, 2028, 2029 e 2030.
Página atualizada pela última vez em:
dispositivo semicondutor para aplicações de processamento Relatório da indústria
Estatísticas para 2026 dispositivo semicondutor para aplicações de processamento participação de mercado, tamanho e taxa de crescimento da receita, criados por Mordor Intelligence™ Industry Reports. dispositivo semicondutor para aplicações de processamento A análise inclui uma previsão de mercado para 2026 a 2031 e um panorama histórico. Obtenha uma amostra desta análise do setor como um download gratuito de relatório em PDF.



