
Tamanho e Participação do Mercado de Semaglutida
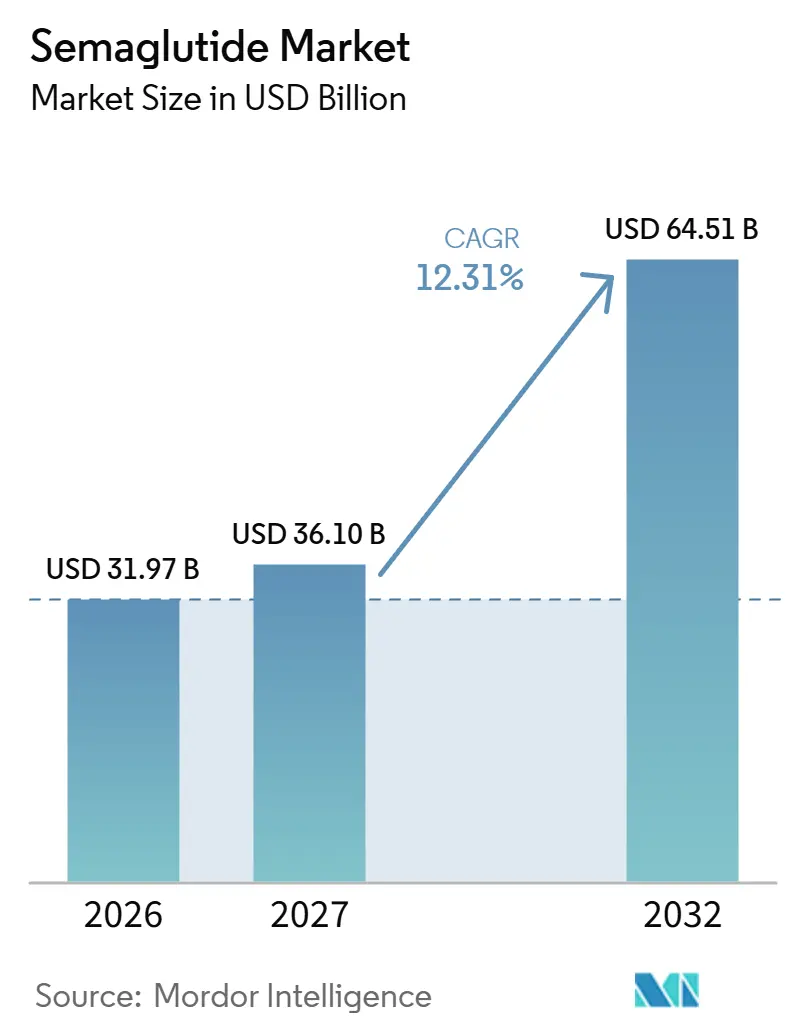
Análise do Mercado de Semaglutida por Mordor Intelligence
O tamanho do mercado de semaglutida foi avaliado em 31,97 bilhões de USD em 2026 e estimado para crescer de 36,1 bilhões de USD em 2027 até atingir 64,51 bilhões de USD até 2032, a um CAGR de 12,31% durante o período de previsão (2027-2032).
O ônus da obesidade e do diabetes sustenta a demanda contínua por tratamento, mas a elegibilidade e o reembolso determinam quanto se converte em cuidados financiados. Nos Estados Unidos, a pressão de custos do Medicaid limita a cobertura opcional para obesidade, enquanto as vias do Medicare específicas por indicação apoiam o tratamento oral e injetável elegível. As farmácias de autopagamento e os canais de telessaúde oferecem outra via de acesso, mas a concorrência da tirzepatida e dos genéricos indianos pressiona os preços dos produtos de marca. Os fornecedores enfrentam, portanto, uma troca entre o alcance do tratamento e a receita por prescrição, com concessões de preço exigindo demanda adicional suficiente para sustentar o crescimento das vendas.
Principais Conclusões do Relatório
- Por marca, a Ozempic liderou com 64,98% de participação no mercado de semaglutida em 2026, enquanto a Wegovy tem previsão de crescimento mais rápido, com um CAGR de 14,52% durante 2027-2032.
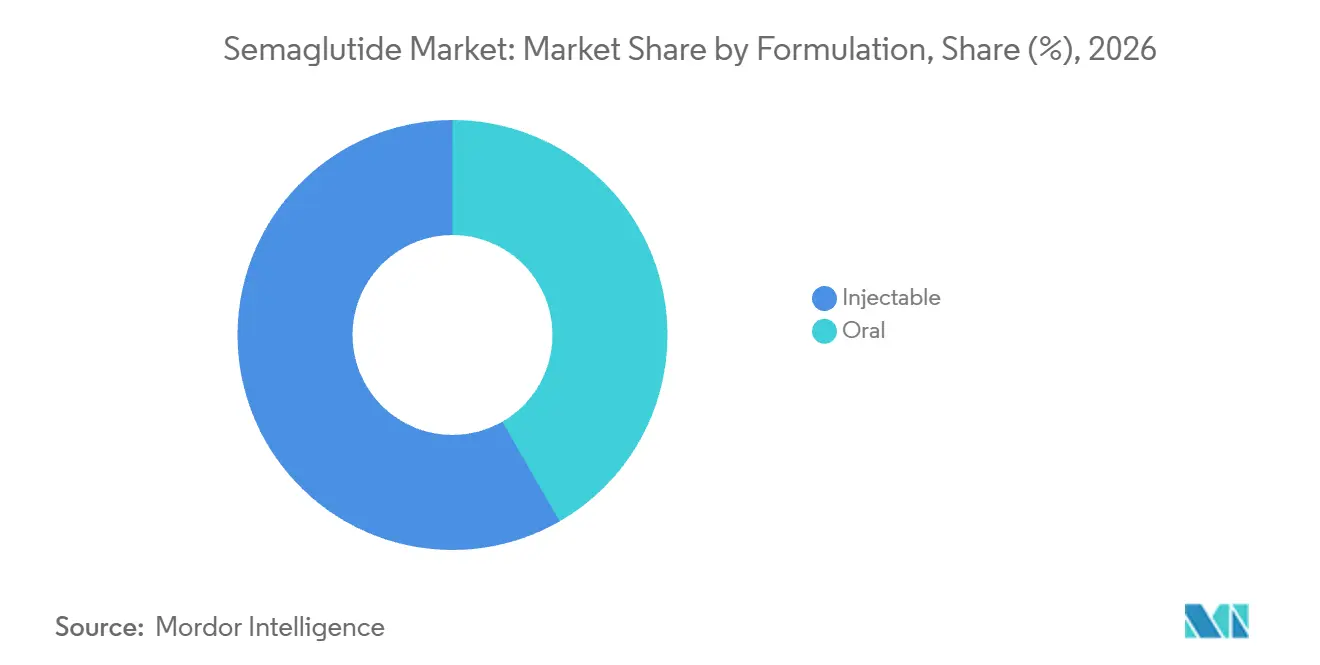
- As formulações injetáveis detinham 58,31% do tamanho do mercado de semaglutida em 2026, e as formulações orais têm projeção de crescimento mais rápido, com um CAGR de 16,25% durante 2027-2032.
- Entre as indicações, o diabetes tipo 2 liderou com 45,8% do valor de vendas de semaglutida em 2026, enquanto a redução do risco cardiovascular tem previsão de crescimento mais rápido, com um CAGR de 12,7% durante 2027-2032.
- As farmácias hospitalares lideraram a distribuição com 65,06% do valor de vendas de semaglutida em 2026, e as farmácias online têm projeção de crescimento mais rápido, com um CAGR de 13,75% durante 2027-2032.
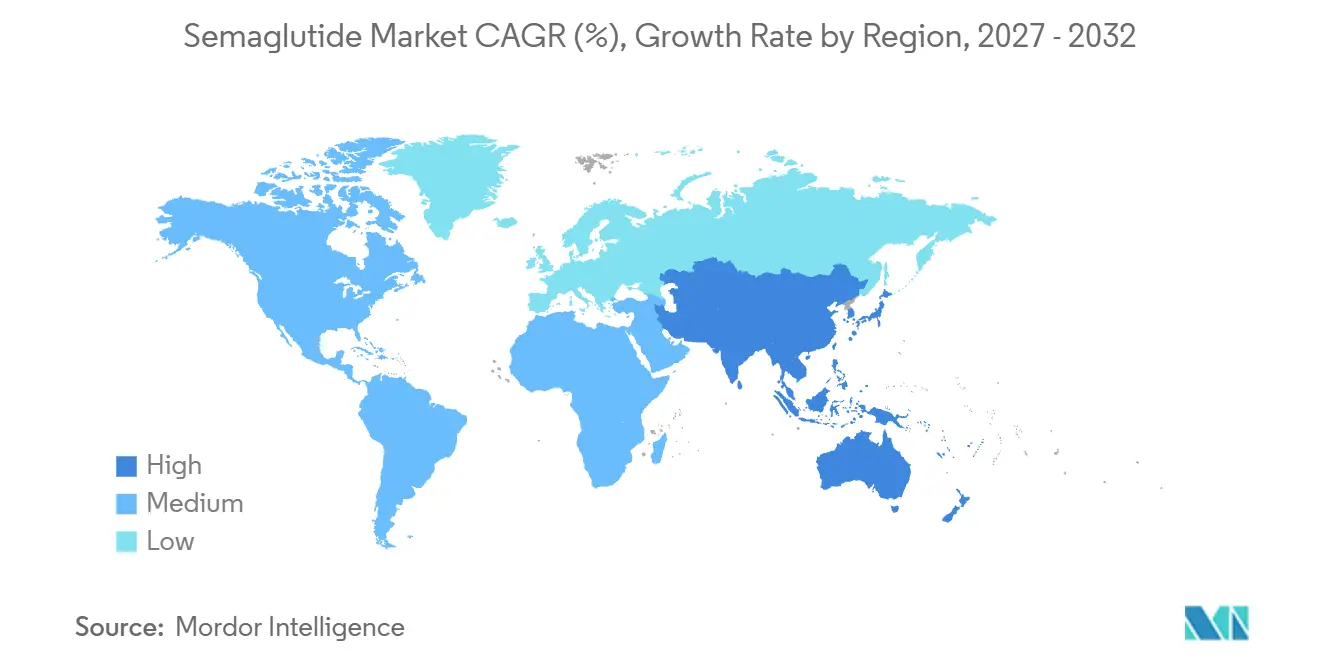
- Geograficamente, a América do Norte detinha 45,64% do valor de vendas de semaglutida em 2026, com a Ásia-Pacífico prevista para crescer mais rapidamente, com um CAGR de 16,4% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Prevalência de Obesidade e Diabetes Tipo 2 | +4.5% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Eficácia Superior na Perda de Peso em Comparação com Outros Agonistas do Receptor GLP-1 | +3.8% | Dentro dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Aprovações Regulatórias Ampliadas para Redução do Risco de Doenças Cardiovasculares | +3.1% | Estados Unidos e União Europeia | Médio prazo (2-4 anos) |
| Adoção Crescente de Canetas Autoinjetáveis e Comprimidos Orais | +3.3% | Estados Unidos e Reino Unido | Curto prazo (≤ 2 anos) |
| Programas de Gestão da Obesidade Patrocinados por Empregadores | +1.2% | Dentro dos Estados Unidos | Médio prazo (2-4 anos) |
| Incentivos à Localização da Cadeia de Suprimentos de IFA na Ásia | +0.6% | Dentro das fronteiras da Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Obesidade e Diabetes Tipo 2
A escala da obesidade e do diabetes cria uma oportunidade de tratamento substancial para os fornecedores de semaglutida. A Federação Internacional de Diabetes estimou que 589 milhões de adultos entre 20 e 79 anos viviam com diabetes em todo o mundo em 2024, incluindo casos diagnosticados e não diagnosticados. A Federação Mundial de Obesidade projetou que 1,1 bilhão de adultos com 20 anos ou mais teriam obesidade globalmente em 2030, definida como IMC de 30 kg/m² ou superior. Para os prestadores de cuidados de diabetes, o componente não diagnosticado torna a identificação do paciente parte do caminho para o uso adequado de medicamentos. A estimativa de diabetes ancora o potencial de tratamento em um ônus de doença existente, enquanto a projeção de obesidade aponta para uma oportunidade de prescrição de longo prazo até 2030.
Eficácia Superior na Perda de Peso em Comparação com Outros Agonistas do Receptor GLP-1
A diferenciação na perda de peso pode favorecer a semaglutida quando os clínicos a comparam com medicamentos GLP-1 de receptor único mais antigos. Uma coorte retrospectiva de adultos norte-americanos com obesidade analisou os resultados de 12 meses após o início do tratamento de 1º de janeiro de 2006 a 30 de setembro de 2023. O estudo, publicado em 2026, associou a semaglutida a 1,84 ponto percentual a mais de perda de peso ajustada do que a liraglutida. Quando os objetivos do tratamento se concentram na redução do peso corporal, essa diferença pode fortalecer a justificativa clínica para a seleção da semaglutida nessa comparação. Para os fornecedores focados em obesidade, a vantagem comercial é uma distinção específica baseada em resultados em relação aos mono-agonistas mais antigos, com o posicionamento do produto ancorado na população estudada e no resultado observacional.
Aprovações Regulatórias Ampliadas para Redução do Risco de Doenças Cardiovasculares
A rotulagem cardiovascular torna a semaglutida relevante para decisões de tratamento além do controle glicêmico. Em 2025, a FDA e a EMA aprovaram expansões do rótulo do Rybelsus refletindo a redução do risco de eventos cardiovasculares maiores em pessoas com diabetes tipo 2, com base nos resultados do SOUL.[1] Os Padrões de 2026 da Associação Americana de Diabetes recomendam medicamentos com benefícios cardiovasculares demonstrados para adultos com diabetes tipo 2 e doença cardiovascular aterosclerótica estabelecida ou alto risco dessa doença. A orientação em nível de classe inclui agonistas do receptor GLP-1 para o controle glicêmico e a redução abrangente do risco cardiovascular, independentemente da HbA1c. Dentro da população autorizada, o Rybelsus pode, portanto, competir por decisões de tratamento motivadas pelo risco cardiovascular, mesmo quando a redução adicional da glicose não é o objetivo principal.
Adoção Crescente de Canetas Autoinjetáveis e Comprimidos Orais
A expansão do formato de entrega pode ampliar a demanda por semaglutida, preservando uma base substancial de tratamento injetável. A Novo Nordisk reportou cerca de 310.000 prescrições semanais para a Wegovy injetável nos Estados Unidos para a semana encerrada em 17 de julho de 2026. Em 22 de dezembro de 2025, a FDA aprovou o comprimido diário de Wegovy, o primeiro medicamento GLP-1 oral para obesidade nos EUA, para adultos com obesidade, ou com sobrepeso que também apresentem problemas médicos relacionados ao peso, e para reduzir o risco de eventos cardiovasculares adversos maiores em adultos com sobrepeso ou obesidade e doença cardiovascular estabelecida.[2] O comprimido é utilizado em conjunto com uma dieta de calorias reduzidas e aumento da atividade física. Para adultos elegíveis, um comprimido autorizado oferece outra formulação por meio da qual o tratamento pode ser administrado, ampliando o alcance dos cuidados com semaglutida que os fornecedores podem atender.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo da Terapia e Reembolso Limitado | -2.4% | Dentro dos Estados Unidos | Médio prazo (2-4 anos) |
| Risco de Interrupções no Fornecimento Relacionadas à Capacidade de Preenchimento de Canetas e Cartuchos | -0.9% | Dentro dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Efeitos Colaterais Gastrointestinais que Impulsionam Descontinuações no Mundo Real | -0.7% | Dentro das fronteiras da Itália | Curto prazo (≤ 2 anos) |
| Escrutínio Regulatório do Uso Cosmético Fora da Bula | -0.2% | Dentro das fronteiras da Itália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Terapia e Reembolso Limitado
As decisões de cobertura podem impedir que a elegibilidade clínica se converta em tratamento financiado para pacientes que buscam cuidados para obesidade. Em sua pesquisa do exercício fiscal 2025-2026, a KFF relatou que os altos custos eram uma consideração fundamental nas decisões de cobertura de medicamentos para obesidade pelo Medicaid estadual e que os desafios orçamentários estavam enfraquecendo o interesse na expansão.[3] Os estados podem optar por cobrir ou não os medicamentos para perda de peso, enquanto a cobertura é obrigatória para certas outras indicações medicamente aceitas. Para os fabricantes, a indicação determina se um estado deve cobrir o tratamento ou pode recusar a cobertura para perda de peso, apesar da disponibilidade do medicamento. A elegibilidade mais ampla para obesidade, portanto, não pode se traduzir diretamente em demanda equivalente financiada pelo setor público. A barreira restante é o custo de garantir um tratamento sustentado onde a cobertura opcional compete com orçamentos estaduais limitados.
Risco de Interrupções no Fornecimento Relacionadas à Capacidade de Preenchimento de Canetas e Cartuchos
Em fevereiro de 2025, a FDA declarou resolvida a escassez de semaglutida injetável nos EUA. A Novo Nordisk descreveu subsequentemente um risco de interrupção condicional à medida que a demanda evoluía em seus relatórios de 2025. A distinção é importante para o tratamento injetável porque uma designação de escassez resolvida não garante por si só a continuidade sob demanda variável. A empresa afirmou que estava expandindo a capacidade de envase final e embalagem nos EUA e trabalhando com reguladores e parceiros de fornecimento. Qualquer interrupção atrasaria o acesso a doses injetáveis acabadas, deixando os pacientes expostos a uma interrupção no tratamento, em vez de simplesmente uma mudança na disponibilidade do fornecedor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Marca:
A Retenção de Receita Molda a Liderança de MarcaA Ozempic representou 64,98% do tamanho do mercado de semaglutida em 2026. A Novo Nordisk reportou vendas globais de Ozempic de DKK 127,1 bilhões (USD 19,2 bilhões) em 2025. A Novo Nordisk atribuiu o crescimento das vendas tanto às Operações nos EUA quanto às Operações Internacionais. As vendas da empresa nos EUA foram positivamente afetadas por ajustes de vendas brutas para líquidas naquele ano. Para a Novo Nordisk, esse ajuste significa que as contagens de prescrições por si só não podem explicar a receita reportada da marca, tornando a receita líquida por prescrição relevante para sustentar o maior segmento por marca.
A Wegovy tem previsão de ser o segmento de crescimento mais rápido por marca, com um CAGR de 14,52% durante 2027-2032. A Novo Nordisk reportou mais de 5 milhões de prescrições acumuladas do comprimido de Wegovy nos EUA 30 semanas após o lançamento, utilizando dados de prescrição até 17 de julho de 2026. Essa base de prescrição acumulada torna a execução do lançamento oral relevante para o potencial de crescimento da marca, dando à expansão uma base comercial em prescrições concluídas. Sustentar essa expansão dependerá da conversão da escala de prescrição em vendas recorrentes de medicamentos ao longo do período de previsão, com o comprimido contribuindo para o desenvolvimento da franquia Wegovy mais ampla.


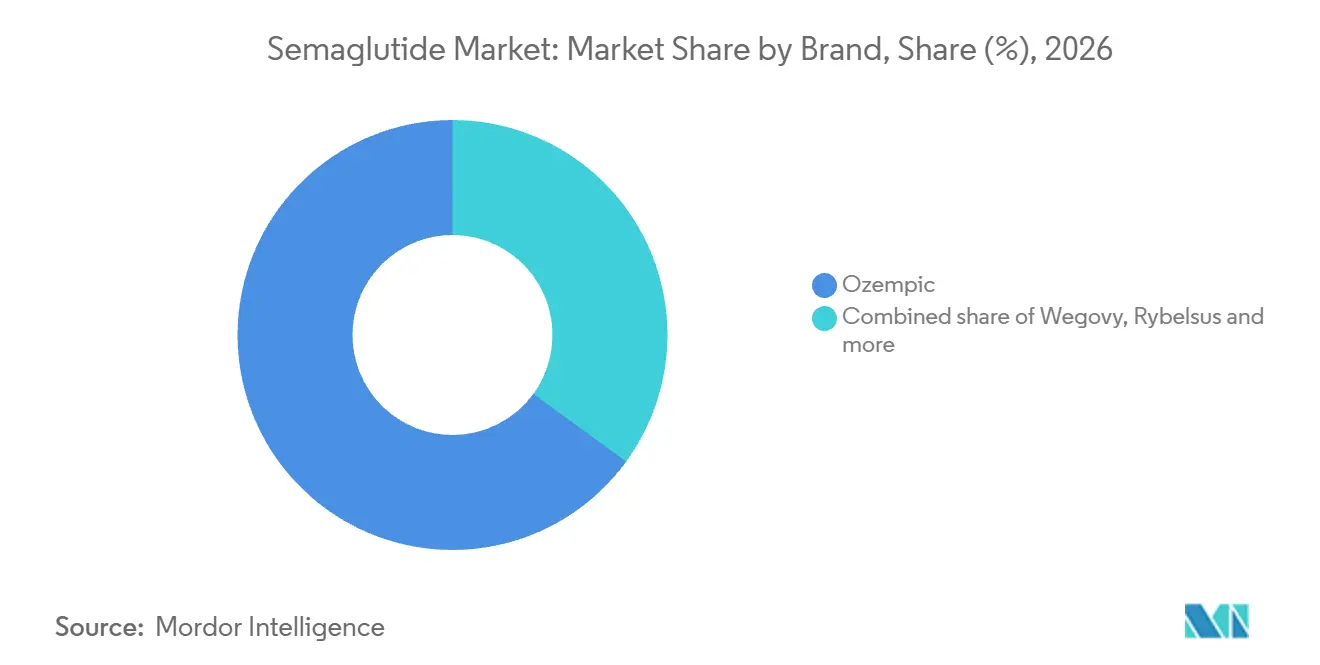
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Formulação:
A Escolha de Entrega se Expande Dentro das Marcas ExistentesAs formulações injetáveis representaram 58,31% de participação no mercado de semaglutida em 2026. A Novo Nordisk disponibilizou sua caneta de injeção de dose única de Wegovy 7,2 mg no Reino Unido em 1º de junho de 2026. A disponibilidade era para pacientes adultos adequados sob a indicação licenciada e os arranjos de prescrição locais. Para o fornecedor, isso expande o maior segmento por meio de uma combinação de dose e dispositivo definida dentro de um sistema de prescrição nacional específico. O papel comercial da formulação, portanto, inclui o desenvolvimento dentro da própria terapia injetável, com a seleção de pacientes licenciada governando o alcance da apresentação adicional e a demanda de tratamento que ela pode atender.
As formulações orais têm projeção de ser o segmento de crescimento mais rápido, com um CAGR de 16,25% durante 2027-2032. A Novo Nordisk lançou seu comprimido oral de semaglutida Wegovy no Reino Unido em julho de 2026. Sua adição à oferta Wegovy torna a via de administração uma alavanca para expandir a mesma franquia de marca. Para o fabricante, a expansão por país pode combinar uma identidade de produto estabelecida com uma nova opção de entrega. A oportunidade é ampliar o alcance de tratamento dessa franquia enquanto desenvolve uma base de prescrição oral em cada novo país atendido, vinculando o desenvolvimento da formulação ao trabalho comercial de um lançamento nacional.


Por Indicação:
As Vias do Pagador Separam as Oportunidades de TratamentoO diabetes tipo 2 representou 45,8% do valor de vendas de semaglutida em 2026, tornando-o o maior segmento por indicação. A Novo Nordisk estimou que as terapias com GLP-1 representavam 8,1% das prescrições globais de diabetes em 2025. Os pacientes podem ter prescrições para mais de um tratamento para diabetes. Com as terapias com GLP-1 representando uma minoria das prescrições globais de diabetes, a semaglutida pode ganhar vendas para diabetes tipo 2 por meio de adições ou substituições nos regimes existentes.
A redução do risco cardiovascular tem previsão de ser o segmento de crescimento mais rápido por indicação, com um CAGR de 12,7% durante 2027-2032. O CMS identifica o uso da Wegovy para reduzir eventos cardiovasculares adversos maiores em adultos com doença cardiovascular estabelecida e sobrepeso ou obesidade como coberto pelo Medicare Parte D. Os planos devem seguir os processos de exceção de formulário existentes para essas solicitações, uma via distinta da Ponte GLP-1 do Medicare. Isso torna a indicação tratada uma via para o benefício básico de medicamentos, com o acesso dependendo do processo de cobertura do plano e da qualificação do paciente. Conectar o uso cardiovascular elegível com essa via do pagador oferece aos fornecedores um mecanismo comercial específico para desenvolver essa indicação.
Por Canal de Distribuição:
Os Relacionamentos de Dispensação Moldam o AcessoAs farmácias hospitalares representaram 65,06% do valor de vendas de semaglutida em 2026, tornando-as o maior segmento por canal de distribuição. Na China em 2025, as vendas de semaglutida injetável no canal hospitalar atingiram CNY 4,77 bilhões (USD 663,7 milhões). Essa escala oferece aos fornecedores uma razão para desenvolver relacionamentos no canal hospitalar em torno do tratamento injetável, além da posição mais ampla no canal global. Manter as vendas por meio de farmácias hospitalares depende de onde as prescrições subsequentes são dispensadas, portanto, os fornecedores precisam distinguir um relacionamento de tratamento institucional do cumprimento contínuo de farmácia.
As farmácias online têm projeção de ser o segmento de crescimento mais rápido, com um CAGR de 13,75% durante 2027-2032. Em julho de 2025, a Novo Nordisk reportou cerca de 11.000 prescrições semanais de Wegovy nos EUA por meio da NovoCare Pharmacy, incluindo colaborações de telessaúde. A farmácia foi lançada em março de 2025, tornando a atividade de prescrição um exemplo de um canal operacional vinculado ao fabricante. Essa estrutura conecta um fornecedor de marca com o cumprimento de farmácia e a participação em telessaúde, oferecendo à expansão online uma via comercial identificável. O crescimento online de um fornecedor, portanto, depende de relacionamentos de cumprimento de farmácia e telessaúde que conectam seu medicamento com a prescrição e a dispensação.
Análise Geográfica
Mercado de Semaglutida na América do Norte
A América do Norte detinha 45,64% de participação no mercado de semaglutida em 2026, tornando-a a maior região. A Novo Nordisk reportou mais de 265.000 prescrições semanais totais do comprimido de Wegovy nos Estados Unidos para a semana encerrada em 17 de julho de 2026. A escala desse único produto oral torna a execução do comprimido uma parte significativa da oportunidade comercial da região, com a disponibilidade do produto já traduzida em prescrições. Os fornecedores que atendem à América do Norte podem construir sobre essa base operacional por meio do tratamento contínuo de marca, com a franquia oral fornecendo uma via específica para expandir a contribuição da semaglutida para a receita regional de medicamentos acabados.
Mercado de Semaglutida na Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, com um CAGR de 16,4% durante 2027-2032. Em março de 2026, a Novo Nordisk reduziu os preços indianos da Ozempic e da Wegovy em até 36% e 48%, respectivamente. A empresa fez as reduções pareadas em meio à concorrência de genéricos locais de menor preço. Para os fornecedores de semaglutida de marca, isso oferece uma forma de ampliar a acessibilidade na Índia, ao mesmo tempo em que expõe o negócio a uma troca entre o desenvolvimento do acesso e a proteção de preços. A oportunidade de crescimento regional, portanto, inclui preços competitivos, bem como a expansão do tratamento, com o uso mais amplo precisando sustentar o valor retido das apresentações de medicamentos afetadas.
A Europa, o Oriente Médio e África, e a América do Sul mostram como a autorização de formato, o registro de produto e a cobertura pública podem moldar diferentes vias comerciais. A União Europeia autoriza a Wegovy como um medicamento de semaglutida sujeito a receita médica fornecido como canetas injetáveis e comprimidos orais, inclusive na Alemanha. A África do Sul registrou 5 dosagens de injeção de Wegovy, de 0,25 mg a 2,4 mg por dose, sob a Novo Nordisk (Pty) Ltd. em 11 de fevereiro de 2025. Em setembro de 2025, o Brasil recusou a cobertura de semaglutida no âmbito de seu sistema público de saúde (SUS) para pacientes com 45 anos ou mais com obesidade grau II ou III, sem diabetes e com doença cardiovascular estabelecida. Para os fornecedores, a autorização de formato da UE define a oferta de tratamento disponível, o registro sul-africano estabelece a elegibilidade do produto e a decisão de cobertura delimitada do Brasil limita uma via de financiamento público.
Estrutura Regulatória e Perspectivas
Esta comparação de jurisdições selecionadas examina o ambiente comercial para fabricantes de medicamentos de semaglutida de marca autorizados. A distinção central é entre as obrigações sobre o fornecimento de marca e os controles sobre vias separadas de manipulação ou reembolso. No Brasil, os prescritores emitem prescrições em 2 vias e as farmácias ou drogarias retêm uma via ao dispensar medicamentos GLP-1, incluindo semaglutida, sob regras em vigor a partir de 23 de junho de 2025. Para os fornecedores de marca no Brasil, o registro do produto por si só não completa a via de dispensação porque as farmácias também devem reter a prescrição emitida pelo prescritor.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Reino Unido | Austrália | África do Sul | Brasil |
|---|---|---|---|---|---|
| Autoridade principal | FDA | MHRA | Administração de Bens Terapêuticos | SAHPRA | Anvisa |
| Instrumentos ou diretrizes principais | Rotulagem da injeção de Wegovy; proposta de exclusão de substância a granel 503B com exceção de escassez | Informações de segurança da MHRA; NICE TA1152 na Inglaterra e no País de Gales; proposta de avaliação mais ampla de gestão do peso | Padrão de Venenos de outubro de 2026, Cronograma 4 | Licenciamento de fabricantes e orientação sobre boas práticas de fabricação; seção 14(4) da Lei de Medicamentos; proposta de revisão de junho de 2026 | RDC 973/2025 e IN 360/2025; Nota Técnica 200/2025; proposta de manipulação de maio de 2026 |
| Efeito comercial | A rotulagem aprovada rege o uso de marca; a proposta diz respeito a ingredientes de instalações de terceirização | Acesso cardiovascular definido para adultos com doença cardiovascular estabelecida e sobrepeso ou obesidade na Inglaterra e no País de Gales | Fornecimento de semaglutida sujeito a receita médica por farmacêuticos | Deveres de qualidade do fabricante; limites separados sobre formas manipuladas que diferem da semaglutida registrada | Os prescritores emitem 2 vias; as farmácias retêm uma via; controles separados de manipulação de GLP-1 |
| Atratividade da política atual | Alta | Alta | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
A atratividade dos EUA repousa em uma via de rótulo de marca estabelecida, enquanto a proposta de maio de 2026 diz respeito às instalações de terceirização 503B e mantém uma exceção de escassez. O apelo do Reino Unido inclui um arranjo cardiovascular NICE definido na Inglaterra e no País de Gales, com a avaliação mais ampla de gestão do peso de outubro de 2026 descrita como proposta. A estrutura de prescrição exclusiva da Austrália sustenta a continuidade, enquanto sua recomendação de subsídio para Wegovy de novembro de 2025 para pessoas com doença cardiovascular estabelecida e obesidade era condicional a reduções de preço e compartilhamento de risco. A estrutura de licenciamento da África do Sul e as regras de dispensação do Brasil fornecem a linha de base operativa, com suas iniciativas legislativas e de manipulação propostas distintas das mudanças adotadas nos deveres de fornecimento de medicamentos de marca.
Etapas da Cadeia de Valor
A cadeia de valor compara a produção de ingredientes, o acabamento de medicamentos, a distribuição por atacado e a dispensação em farmácias como fontes distintas de ganhos para os fornecedores. A Novo Nordisk fabrica o ingrediente farmacêutico ativo do comprimido de Wegovy em Clayton, Carolina do Norte, e fabrica e embala os comprimidos em Durham. Após a Novo Holdings adquirir a Catalent, o site de Bloomington, Indiana, saiu da rede da Catalent em dezembro de 2024, e a Catalent confirmou em junho de 2026 que a Novo Nordisk era proprietária e operava a instalação de envase final estéril. Possuir a produção de ingredientes e comprimidos permite à Novo Nordisk capturar a receita de medicamentos acabados nessas etapas.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de ingrediente ativo | Produtores integrados de medicamentos, como a Novo Nordisk A/S | Valor de produção integrada recuperado por meio de vendas de medicamentos acabados | Alinhamento do rendimento de ingrediente para formulação | Coordenar a produção de ingredientes com os cronogramas de formulação |
| Formulação, envase e embalagem | Fabricantes de medicamentos acabados, como a Novo Nordisk A/S | Vendas de medicamentos acabados | Colocar linhas de acabamento adicionais em uso produtivo | Adições de linhas de fase e expansão de embalagem |
| Distribuição por atacado | Distribuidores farmacêuticos como Cencora, Cardinal Health | Compensação de serviço ao fabricante dos EUA da Cardinal Health e descontos à vista | Compensação de serviço dependente de acordo | Alinhar o escopo do serviço com os acordos de pagamento do fabricante |
| Dispensação em farmácias | Redes de farmácias de varejo como CVS Pharmacy, Walgreens | Receita de dispensação de prescrições | Carga de trabalho de processamento de prescrições | Centralizar o processamento de prescrições elegíveis nas redes de lojas |
| Fonte: Mordor Intelligence | ||||
A Novo Nordisk investiu aproximadamente 2 bilhões de USD em fabricação nos EUA em 2025, incluindo projetos para adicionar capacidade de envase final e embalagem. Em 20 de maio de 2025, a Walgreens abriu seu centro de atendimento em Brooklyn Park, Minnesota, para atender a quase 200 lojas do Centro-Oeste, com processamento esperado de aproximadamente 13 milhões de prescrições anualmente. Essas respostas abordam diferentes restrições operacionais, com o investimento em produção desenvolvendo a capacidade de acabamento de medicamentos e o processamento centralizado apoiando o cumprimento de farmácia. A produção pode permanecer integrada enquanto o cumprimento de prescrições escala pelas redes de farmácias, deixando as vendas de medicamentos acabados e as receitas de dispensação vinculadas a diferentes proprietários e capacidades operacionais.
Cenário Competitivo
Concentração do Mercado
O fornecimento de semaglutida de marca está concentrado em torno da Novo Nordisk A/S, enquanto seu negócio de obesidade compete em um campo mais amplo de terapias baseadas em GLP-1. A Novo Nordisk reportou uma participação de 59,6% no volume do mercado global de obesidade com GLP-1 de marca nos 12 meses encerrados em novembro de 2025, com base em dados da IQVIA. A disputa comercial, portanto, se estende além dos fabricantes da mesma molécula para tratamentos de obesidade de marca concorrentes. A Novo Nordisk fornece Ozempic, Wegovy e Rybelsus, portanto, defender sua posição requer posicionamento clínico e condições de acesso que ofereçam aos prescritores uma razão para escolher suas marcas.
Em 9 de março de 2026, a Novo Nordisk anunciou um acordo para a Hims & Hers oferecer aos consumidores norte-americanos injeções de Ozempic e injeções e comprimidos de Wegovy aprovados pela FDA pelos preços de autopagamento da Novo Nordisk. O acordo deveria entrar em vigor mais tarde naquele mês. Seus termos combinaram essa via de acesso de marca com o compromisso da Hims & Hers de encerrar a publicidade de ofertas de GLP-1 manipulado em sua plataforma e em seu marketing. Os pacientes de telessaúde que buscavam semaglutida nessa plataforma deveriam, portanto, encontrar produtos de marca com condições de preço definidas pela Novo Nordisk, em vez de promoção de alternativas manipuladas.
Em 19 de março de 2026, a FDA dos EUA aprovou a injeção semanal de Wegovy HD 7,2 mg da Novo Nordisk para reduzir o excesso de peso corporal e manter a redução de peso a longo prazo. No negócio adjacente de tirzepatida, a Eli Lilly and Company reportou receita de Zepbound nos EUA de 4,9 bilhões de USD no segundo trimestre de 2026, alta de 44% em relação ao segundo trimestre de 2025. A demanda impulsionou principalmente esse aumento, enquanto preços realizados mais baixos, incluindo reduções de pagamento à vista, o compensaram parcialmente. A direção competitiva, portanto, combina diferenciação por meio de apresentações autorizadas de semaglutida com concorrência sensível ao preço de outros medicamentos para obesidade. Uma apresentação de Wegovy em dose mais alta pode fortalecer a oferta de tratamento da Novo Nordisk, enquanto as reduções de preço de um concorrente adjacente tornam a economia de acesso uma parte importante da defesa de sua posição comercial.
Líderes do Setor de Semaglutida
-
Novo Nordisk A/S
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Semaglutida Empresas cobertas neste relatório
- Novo Nordisk
Principais Oportunidades para os Participantes do Mercado
As oportunidades de acesso à semaglutida nos EUA comparam a dispensação imediata de demonstração com a participação na cobertura negociada do pagador. A Ponte GLP-1 do Medicare do CMS fornece aos beneficiários elegíveis acesso a injeções e comprimidos de Wegovy para gestão do peso de 1º de julho de 2026 a 31 de dezembro de 2027, com uma copagamento de 50 USD. Os beneficiários elegíveis do Medicare Parte D devem atender aos critérios de tipo de plano e clínicos, e a demonstração opera fora do fluxo usual de cobertura e pagamento do Parte D. Essas condições tornam as prescrições qualificadas e a via de sinistros separada centrais para a abertura comercial imediata.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Tratamento com Wegovy apoiado pela Ponte | Demonstração nacional em operação até 31 de dezembro de 2027 | Beneficiários elegíveis do Medicare Parte D que buscam gestão do peso | Vincular a qualificação do paciente às reivindicações de farmácia específicas da Ponte | Restrições clínicas e de tipo de plano limitam a elegibilidade | Novo Nordisk A/S e farmácias dispensadoras |
| Expansão da cobertura do Medicaid estadual | Janela de entrada voluntária no BALANCE até 1º de janeiro de 2027 | Estados e territórios participantes do Programa de Rebate de Medicamentos do Medicaid | Negociar condições de acesso à Wegovy e implementar autorização prévia | Qualificações negociadas e autorização prévia restringem o uso coberto | Novo Nordisk A/S e pacientes de programas estaduais elegíveis |
| Desenho de cobertura do Parte D no âmbito do BALANCE | O modelo de 2026 do CMS abre cobertura negociada voluntária para patrocinadores elegíveis | Planos de Medicamentos Prescritos e planos do Medicare Advantage qualificados, de necessidades especiais e do Parte D de empregador/sindicato | Alinhar os termos do fabricante com a elegibilidade do plano e os arranjos de pagamento de farmácia | A cobertura depende da participação voluntária do fabricante e dos termos negociados | Novo Nordisk A/S e planos do Parte D participantes |
| Fonte: Mordor Intelligence | |||||
A abertura central é converter um benefício definido de gestão do peso em prescrições elegíveis concluídas, com a administração do pagamento tratada como parte do acesso. A Novo Nordisk pode se beneficiar por meio da injeção e do comprimido de Wegovy, ambos incluídos em seu portfólio de semaglutida. O valor comercial além do término da demonstração dependerá de decisões de cobertura subsequentes, tornando o acesso ao tratamento de curto prazo e o reembolso duradouro objetivos de negócios separados.
Desenvolvimentos industriais recentes em Mercado de Semaglutida
- Set 2026: A HSA de Singapura aprovou a injeção de Wegovy 2,4 mg da Novo Nordisk para adultos com esteato-hepatite associada à disfunção metabólica não cirrótica (MASH) e fibrose hepática moderada a avançada F2-F3, em conjunto com uma dieta de calorias reduzidas e aumento da atividade física.
- Jul 2026: A Novo Nordisk lançou seu comprimido oral de semaglutida Wegovy no Reino Unido.
- Jul 2026: Em 1º de julho, a Ponte GLP-1 do Medicare do CMS começou a fornecer acesso nacional à gestão do peso com injeções e comprimidos de Wegovy até 31 de dezembro de 2027, com uma copagamento de 50 USD. Os beneficiários elegíveis do Medicare Parte D devem atender aos critérios de tipo de plano e clínicos nesta demonstração de curto prazo, que opera fora do fluxo usual de cobertura e pagamento do Parte D.
Mercado de Semaglutida Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de semaglutida mede o valor anual de vendas de medicamentos de semaglutida prescritos fornecidos para tratamento de pacientes em todo o mundo. As vendas são classificadas por marca, formulação, indicação, canal de dispensação e região.
Exclusões do escopo: Produtos de semaglutida manipulados, ingrediente farmacêutico ativo de semaglutida vendido separadamente, gastos com pesquisa e desenvolvimento, orçamentos de ensaios clínicos e fornecimento de uso compassivo não comercial estão excluídos.
Visão Geral da Segmentação
- Por Marca
- Wegovy
- Ozempic
- Rybelsus
- Por Formulação
- Injetável
- Oral
- Por Indicação
- Diabetes Tipo 2
- Gestão Crônica do Peso
- Redução do Risco Cardiovascular
- Outros
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Conselho de Cooperação do Golfo
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As evidncias de saúde pública e regulatórias ajudam a dimensionar o contexto de tratamento elegível, como as fichas informativas sobre diabetes e obesidade da Organização Mundial da Saúde para o ônus da doença, as informações da Ponte GLP-1 do Medicare dos Centros de Serviços Medicare e Medicaid para uma via de cobertura definida, e a pesquisa estadual do Medicaid da KFF para restrições de reembolso. As fontes da Organização Mundial da Saúde e da KFF também ajudam a distinguir a necessidade clínica ampla do uso financiado, enquanto os avisos regulatórios e as informações do produto estabelecem quais formulações e indicações podem ser fornecidas.
Os relatórios anuais e os registros financeiros das empresas fornecem vendas reportadas, mix de produtos, desempenho geográfico e contexto de capacidade, com imprensa de reputação usada para verificar desenvolvimentos materiais de acesso, preços e fornecimento. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Um programa estruturado de entrevistas e pesquisas incluiria executivos de empresas farmacêuticas e líderes comerciais, de acesso ao mercado, regulatórios, de fornecimento e de farmácia entre os principais e menores participantes do mercado, juntamente com especialistas relevantes em prescrição e distribuição. As perguntas testariam estimativas secundárias de uso elegível, valores de vendas realizados, persistência do tratamento, mix de formulação e indicação, roteamento de canal, acesso regional e premissas de previsão. Onde as evidências conflitam ou uma variável não é reportada, os analistas documentariam a lacuna, comparariam sinais independentes de empresas e públicos e buscariam esclarecimentos de respondentes adequados antes de triangular a estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 46% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 28% |
Dimensionamento e Previsão do Mercado
O modelo de cima para baixo estima as vendas anuais globais do fabricante de medicamentos de semaglutida prescritos acabados e, em seguida, constrói participações de marca, formulação, indicação, canal de dispensação e regional a partir de divulgações de vendas de empresas, mix de produtos, usos aprovados, condições de acesso e sinais em nível de mercado. Os principais insumos incluem o ônus do diabetes e da obesidade para enquadrar as populações elegíveis, as aprovações regulatórias para definir os usos endereçáveis, a cobertura e o reembolso para estimar o acesso financiado, a persistência e o comportamento de recarga para informar o volume tratado, e os preços realizados pelo fabricante e o mix de formulação para estimar o valor. Os analistas usariam análise de cenários para a previsão de 2027-2032, variando os caminhos de acesso, adoção, persistência e preço ou mix, e verificariam as previsões resultantes em nível de variável com especialistas comerciais, clínicos, de acesso e de distribuição relevantes.
Verificações seletivas de baixo para cima acumulariam vendas de produtos divulgadas ou comparariam o volume de tratamento amostrado com os preços de vendas realizados onde ambos podem ser suportados. Essas verificações testam o resultado global em vez de substituí-lo. As participações de segmento seriam construídas a partir de divisões de vendas reportadas quando disponíveis e, caso contrário, a partir de indicadores de tratamento e acesso, reconciliados para que as classificações descrevam a mesma venda contada. Se um produto, país ou canal não tiver uma divisão reportada, os analistas a estimariam a partir do mix observado adjacente e das evidências de acesso relevantes, sinalizariam a premissa internamente e testariam seu efeito por meio de cenários, em vez de implicar precisão não suportada por fontes.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam registros de empresas, evidências de saúde pública e regulatórias, sinais de cobertura e estimativas de mercado, depois comparam indicadores independentes de vendas, volume, preço e adoção para consistência. Variações materiais, mudanças abruptas de participação, unidades inconsistentes ou mudanças de previsão inexplicadas são investigadas em relação ao registro de fonte, verificadas por um segundo analista e resolvidas ou enviadas de volta para esclarecimento direcionado do respondente antes da aprovação. O modelo é atualizado anualmente, revisado entre ciclos após aprovações materiais, reembolso, eventos de preços ou fornecimento, e submetido a uma nova revisão pré-entrega para datas de fonte, cálculos, escopo e consistência narrativa.
Tamanho do Mercado de Semaglutida da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contam e nos insumos usados para modelar a demanda. As vendas são classificadas por marca, formulação, indicação, canal de dispensação e região.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais insumos incluem o ônus do diabetes e da obesidade para enquadrar as populações elegíveis, as aprovações regulatórias para definir os usos endereçáveis, a cobertura e o reembolso para estimar o acesso financiado, a persistência e o comportamento de recarga para informar o volume tratado, e os preços realizados pelo fabricante e o mix de formulação para estimar o valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 36,1 bilhões de USD (2027) | |
| Consultoria Global A | 28,9 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 19,9% abaixo do valor de 2027 deste relatório de 36,1 bilhões de USD, 1 ano depois. Sua trajetória de previsão publicada é mais lenta do que a do relatório, consistente com a estimativa mais baixa. |
| Consultoria Global B | 26,28 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 27,2% abaixo do valor de 2027 deste relatório de 36,1 bilhões de USD, 2 anos depois. Sua trajetória de previsão publicada é mais lenta do que a do relatório, consistente com a estimativa mais baixa. |
Os analistas da Mordor Intelligence triangulam registros de empresas, evidências de saúde pública e regulatórias, sinais de cobertura e estimativas de mercado, depois comparam indicadores independentes de vendas, volume, preço e adoção para consistência.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de semaglutida?
Estima-se em 36,1 bilhões de USD em 2027 e com projeção de atingir 64,51 bilhões de USD até 2032, a um CAGR de 12,31% durante 2027-2032.
O que impulsiona a demanda por semaglutida prescrita?
A demanda reflete as necessidades de cuidados com diabetes e obesidade e opções de prescrição mais amplas. A Federação Mundial de Obesidade projetou 1,1 bilhão de adultos com 20 anos ou mais com obesidade, definida como IMC de 30 kg/m² ou superior, globalmente em 2030.
Qual marca de semaglutida prescrita tem a maior participação?
A Ozempic detinha 64,98% do valor de vendas em 2026. A Wegovy tem previsão de crescimento mais rápido, com um CAGR de 14,52% durante 2027-2032.
Qual empresa produz Ozempic, Wegovy e Rybelsus?
A Novo Nordisk A/S produz Ozempic, Wegovy e Rybelsus.
O que poderia limitar as perspectivas para o tratamento com semaglutida?
Os altos custos e o acesso financiado limitado podem restringir o tratamento. A pesquisa da KFF do exercício fiscal 2025-2026 identificou altos custos e pressão orçamentária estadual nas decisões de cobertura de medicamentos para obesidade pelo Medicaid dos EUA.
Qual região lidera as vendas de semaglutida e onde o crescimento é mais rápido?
A América do Norte detinha 45,64% do valor de vendas em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 16,4% durante 2027-2032.