
Tamanho e Participação do Mercado de Imunoglobulina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
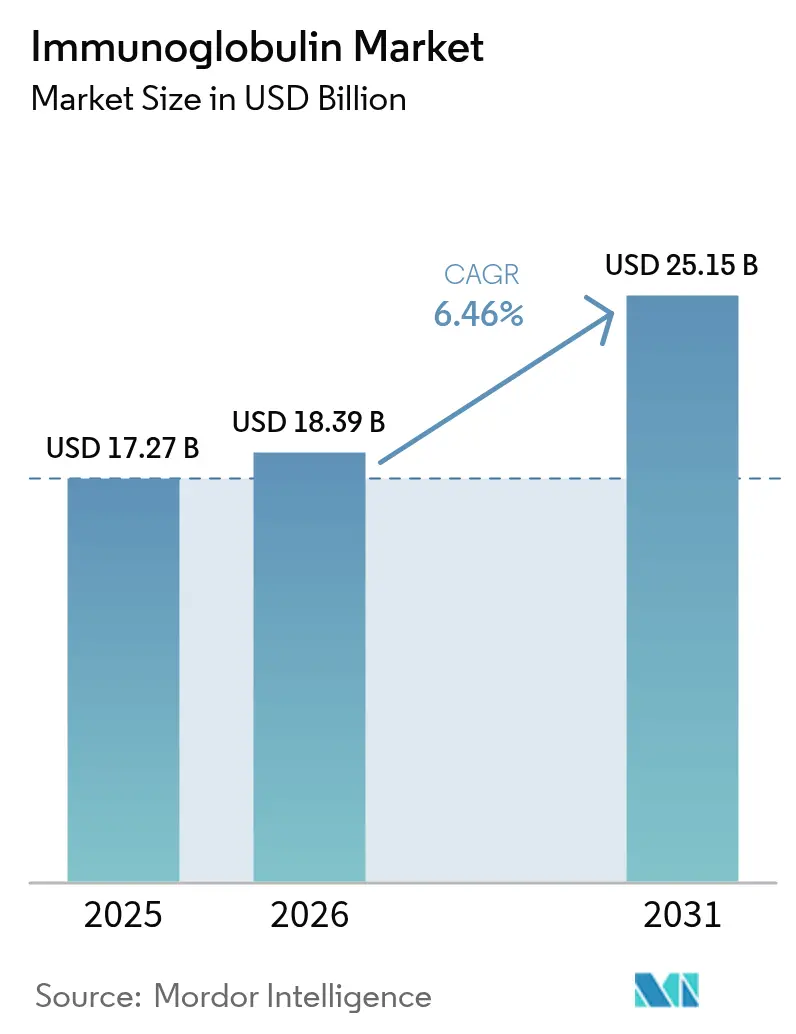
| Tamanho do Mercado (2026) | 18.39 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.15 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.46 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imunoglobulina por Mordor Intelligence
O tamanho do Mercado de Imunoglobulina está projetado para expandir de USD 17,27 bilhões em 2025 e USD 18,39 bilhões em 2026 para USD 25,15 bilhões até 2031, registrando um CAGR de 6,46% entre 2026 e 2031.
A demanda sustentada decorre do diagnóstico genético precoce de imunodeficiência primária, da migração apoiada por pagadores para o tratamento domiciliar e de formulações subcutâneas de alta concentração que reduzem o tempo de infusão. A integração vertical da coleta de plasma protege o fornecimento, mas aumenta a intensidade de capital, enquanto o recrutamento de doadores habilitado por IA está elevando a utilização dos centros na América do Norte e na Europa. No front competitivo, Takeda, CSL Behring e Grifols estão expandindo as capacidades de fracionamento em antecipação a picos de volume impulsionados pela neurologia. Enquanto isso, anticorpos monoclonais com engenharia de Fc ameaçam a participação da imunoglobulina intravenosa em indicações autoimunes selecionadas, mas permanecem opções de nicho com restrições de custo.
Principais Conclusões do Relatório
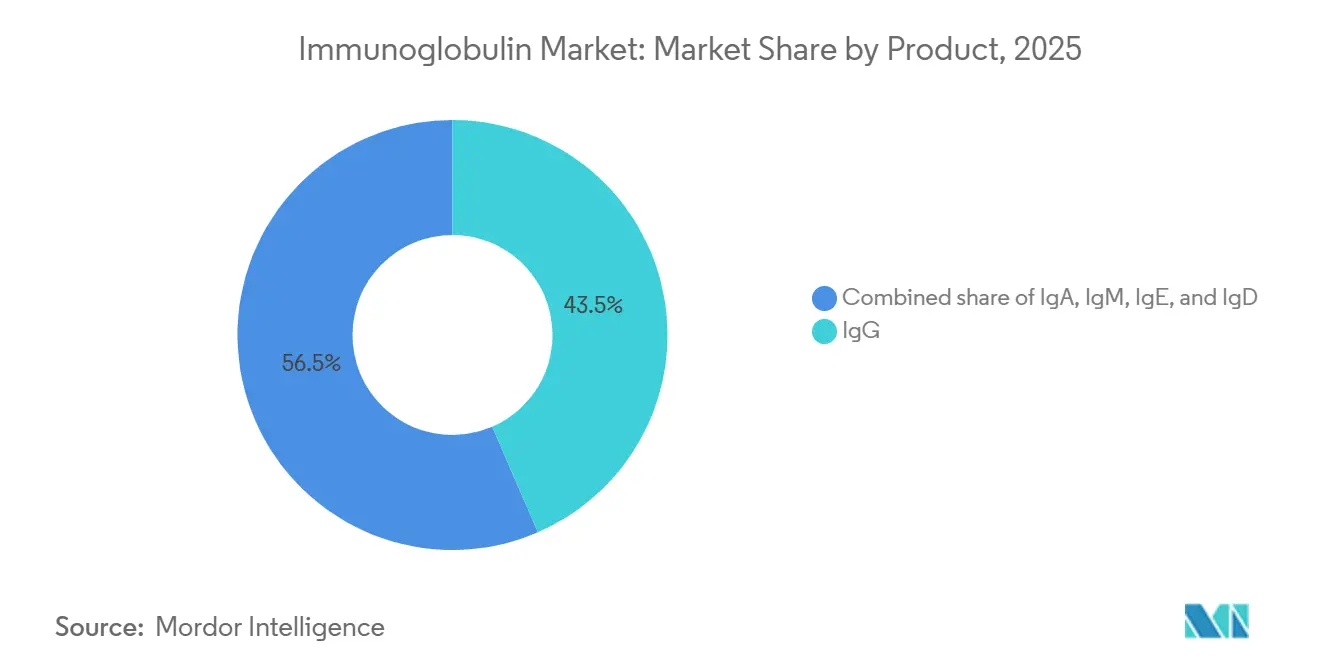
- Por categoria de produto, IgG liderou com 43,55% da participação do mercado de Imunoglobulina em 2025. As formulações de IgE têm previsão de expansão a um CAGR de 9,85% até 2031.
- Por modo de administração, a imunoglobulina intravenosa representou 64,53% de participação em 2025. A imunoglobulina subcutânea está avançando a um CAGR de 10,75% até 2031.
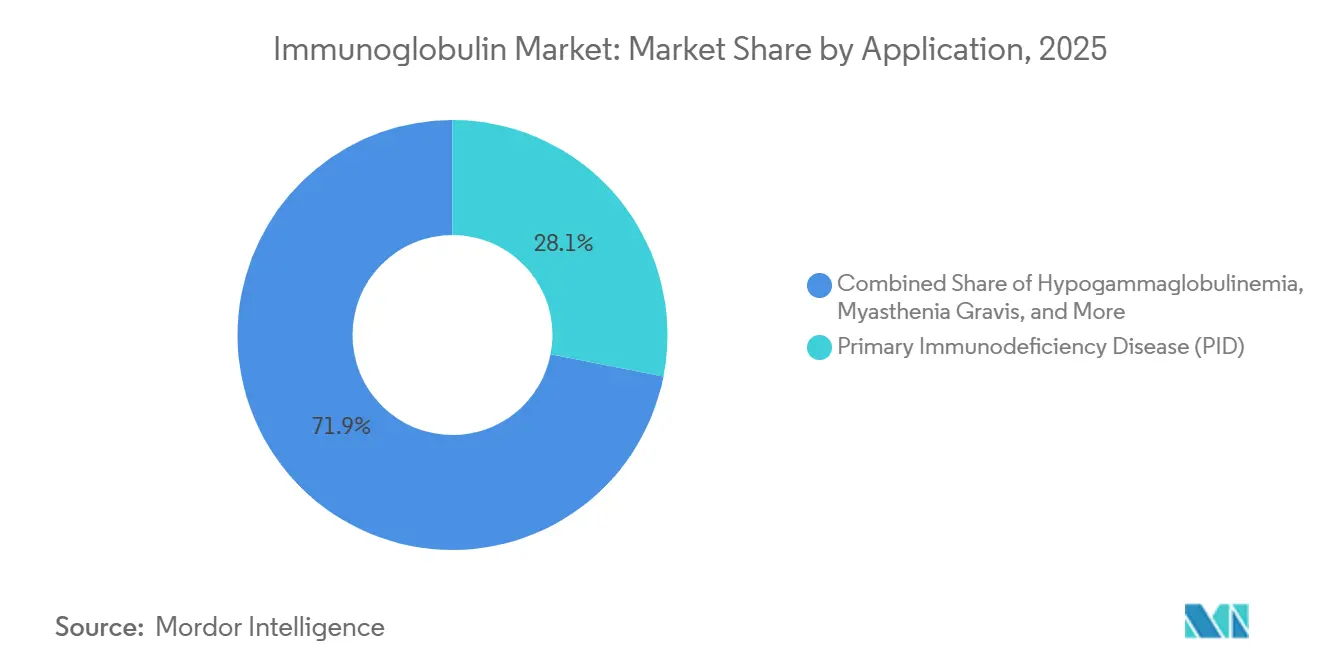
- Por aplicação, a doença de imunodeficiência primária capturou 28,15% de participação de receita em 2025. A polineuropatia desmielinizante inflamatória crônica é a indicação de crescimento mais rápido, com um CAGR de 10,82% até 2031.
- Por canal de distribuição, as farmácias hospitalares detinham 64,52% de participação em 2025. Os provedores de infusão online e domiciliar estão crescendo a um CAGR de 9,12% ao longo do período de previsão.
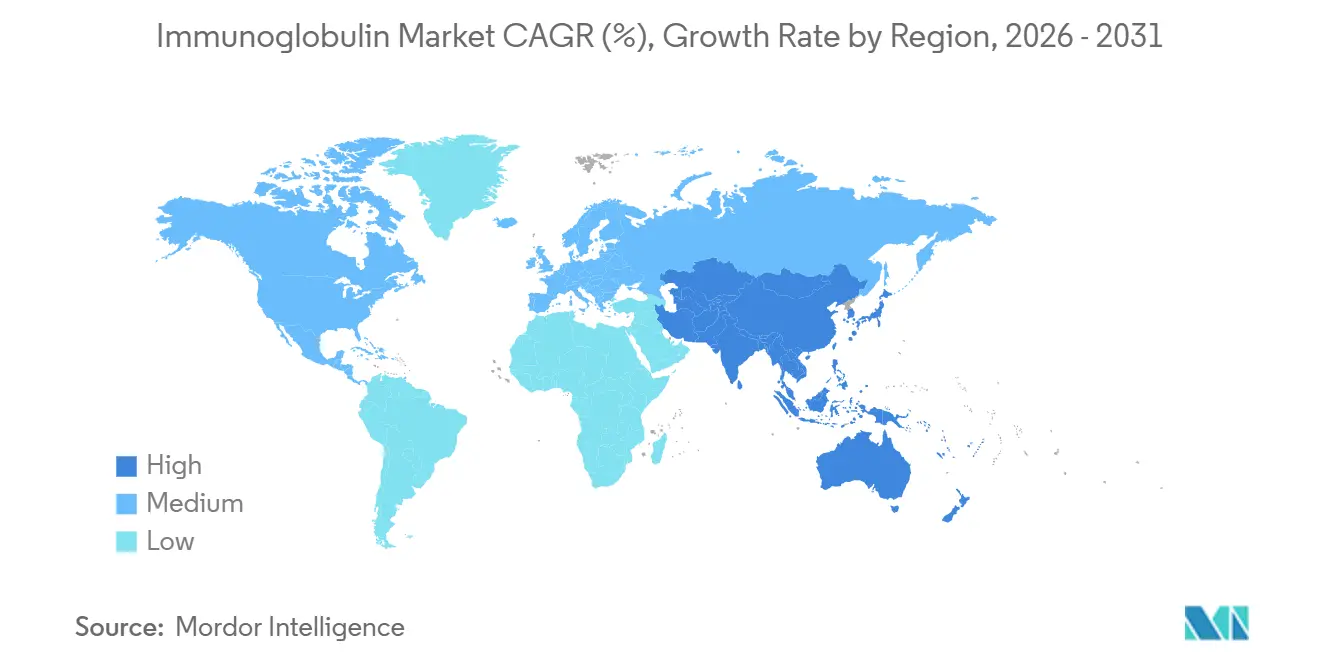
- Por geografia, a América do Norte liderou com 44,55% de participação de receita em 2025. A Ásia-Pacífico está projetada para crescer a um CAGR de 7,72% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Imunoglobulina
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças de imunodeficiência primária | +1.2% | América do Norte, Europa, Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Crescente uso de IVIG em neurologia | +1.5% | América do Norte, Europa, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Expansão da capacidade global de fracionamento de plasma | +1.8% | China, Japão, transbordamento para a América do Norte | Longo prazo (≥ 4 anos) |
| Reembolso favorável e adoção de diagnósticos | +0.9% | América do Norte, Europa Ocidental, Austrália | Curto prazo (≤ 2 anos) |
| Otimização do fornecimento de plasma impulsionada por IA | +0.7% | Centros piloto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Dispositivos SCIG de alta concentração no corpo para terapia domiciliar | +1.1% | Japão, Alemanha, Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Doenças de Imunodeficiência Primária
A triagem neonatal e o sequenciamento de nova geração estão revelando 40% mais casos de imunodeficiência primária do que as estimativas anteriores, expandindo o grupo de pacientes elegíveis para terapia de reposição vitalícia. Os mandatos de seguro nos Estados Unidos e na Europa Ocidental reduziram o tempo até o diagnóstico de oito anos para menos de 18 meses, mas a Ásia-Pacífico fica atrás em até sete anos, apesar dos programas piloto da China que podem adicionar 15.000-20.000 novos diagnósticos anualmente até 2029. A detecção mais precoce reduz os volumes por dose, mas estende a duração do tratamento, ampliando a demanda cumulativa de plasma. A pressão resultante reforça o investimento dos fabricantes em centros de coleta, mesmo com o reembolso deslocando o atendimento para fora dos hospitais. Sustentar esse impulsionador além de 2028 dependerá de quedas contínuas nos custos de testes genéticos e da expansão paralela do reembolso.
Crescente Uso de IVIG em Neurologia (CIDP, GBS, MMN)
As atualizações das diretrizes da FDA no início de 2025 posicionaram a IVIG à frente dos corticosteroides para polineuropatia desmielinizante inflamatória crônica, síndrome de Guillain-Barré e neuropatia motora multifocal. A aprovação do HYQVIA pelo Japão em dezembro de 2024 possibilitou a dosagem domiciliar mensal que contorna o acesso intravenoso, acelerando a adoção por neurologistas[1]Shohei Tanaka, "HYQVIA Obtém Indicação para CIDP no Japão," Takeda Pharmaceutical Company, takeda.com. A adoção off-label na síndrome da pessoa rígida e na encefalite autoimune está ampliando a demanda, embora doses elevadas intensifiquem a concorrência pelo fornecimento de plasma e elevem os custos anuais da terapia para USD 80.000-120.000. Os pagadores europeus agora exigem dados comparativos diretos versus rituximabe, o que poderia moderar o crescimento após 2028. No curto prazo, a neurologia adiciona 1,5 ponto percentual ao CAGR do mercado de Imunoglobulina.
Expansão da Capacidade Global de Fracionamento de Plasma
A expansão de USD 670 milhões de Takeda em Osaka entregará 1,2 milhão de litros de nova capacidade até 2027, reduzindo a dependência do Japão de importações da América do Norte em 35%. Shanghai RAAS e Hualan Biological obtiveram certificações de qualidade para exportação, permitindo-lhes pivotar para a produção de IgG de maior margem para a demanda doméstica. Embora as plantas da Ásia-Pacífico operem abaixo da capacidade hoje, o comissionamento e a validação de BPF exigem de quatro a seis anos, atrasando o alívio significativo para depois de 2028. No interim, escassez de alocação permanece provável se a adoção em neurologia superar as adições de fornecimento.
Dispositivos SCIG de Alta Concentração no Corpo para Terapia Domiciliar
Bombas vestíveis que administram soluções de imunoglobulina a 20% reduziram o tempo de infusão para menos de 60 minutos e eliminaram as visitas hospitalares para muitos pacientes. As economias do sistema de saúde de USD 25.000-35.000 por paciente anualmente sustentam os incentivos dos pagadores, mas os custos iniciais dos dispositivos de USD 3.000-5.000 retardam a adoção, especialmente entre usuários idosos desconfortáveis com a autoinjeção. As orientações regulatórias para produtos combinados ainda estão emergindo, fazendo com que os fabricantes naveguem por caminhos de aprovação específicos de cada país. Apesar desses obstáculos, a tecnologia SCIG está prestes a acelerar a migração do local de atendimento e melhorar a adesão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo da terapia e lacunas de reembolso | -0.8% | América Latina, Oriente Médio, Ásia rural | Curto prazo (≤ 2 anos) |
| Regulamentações rigorosas de triagem de doadores | -0.5% | Estruturas divergentes da FDA, EMA, PMDA | Longo prazo (≥ 4 anos) |
| Substitutos de anticorpos monoclonais com engenharia de Fc | -0.6% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Escrutínio da intensidade de carbono na logística de cadeia de frio | -0.3% | Europa primeiro, depois América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Terapia e Lacunas de Reembolso
Os custos anuais da terapia com imunoglobulina variam de USD 50.000 para imunodeficiência de manutenção a USD 120.000 para neurologia de alta dose, deixando a maioria dos pacientes na América Latina e em partes da Ásia sem cobertura[2]Laura Gómez, "Prazos de Reembolso no Sistema Único de Reembolsos da Argentina," Ministério da Saúde da Nação, argentina.gob.ar. A fila de reembolso da Argentina se estende por até nove meses, e o Brasil racionou o fornecimento durante as escassez de 2024-2025. Como 70% das despesas de fabricação surgem antes do envase final, os cortes de preços são estruturalmente difíceis. Os pagadores nos mercados desenvolvidos agora exigem infusão domiciliar para reduzir 30-40% das taxas de instalação, mas o custo subjacente do plasma persiste, desencorajando novos investimentos em capacidade.
Anticorpos Monoclonais com Engenharia de Fc como Substitutos Terapêuticos
O efgartigimode obteve aprovação da FDA em 2024 para miastenia gravis generalizada e está em ensaios de fase avançada para outras indicações autoimunes. Ao acelerar a depuração de IgG patogênica sem insumos de plasma, ele remove restrições de fornecimento; no entanto, seu preço de USD 150.000-180.000 limita a adoção a casos refratários. O risco de substituição até 2031 é, portanto, limitado a aproximadamente um quinto do volume endereçável, mas o sucesso contínuo de biológicos similares poderia corroer a posição da imunoglobulina intravenosa no atendimento neurológico a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: IgG Ancora a Receita, IgE Ganha Impulso
IgG detinha 43,55% da participação do mercado de Imunoglobulina em 2025, com base no uso consolidado em distúrbios de imunodeficiência e hematológicos. Formulações de IgG de alta concentração, como Cuvitru, reduzem o tempo de infusão pela metade, aumentando a adesão domiciliar. As terapias com IgE, embora incipientes, estão projetadas para superar o mercado mais amplo de Imunoglobulina a um CAGR de 9,85% em aplicações eosinofílicas emergentes. IgA e IgM permanecem nichos, mas se beneficiam de coortes com deficiência seletiva de IgA que não toleram produtos padrão. A clareza regulatória limitada para os endpoints de IgE modera a certeza de lançamento no curto prazo.
Os fabricantes com purificação avançada podem cobrar preços premium por produtos estáveis a 20%, mas a coformulação com hialuronidase adiciona USD 500-800 por dose, complicando as negociações com pagadores. O atraso regulatório para novos programas de IgE e IgM pode atrasar a receita para depois de 2029, mas a diversidade do pipeline posiciona o mix de produtos para uma ampliação gradual além da dominância do IgG.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Modo de Administração: SCIG Perturba a Hegemonia da IVIG
A imunoglobulina intravenosa manteve 64,53% de participação de receita em 2025 graças a décadas de familiaridade dos clínicos e infraestrutura de infusão hospitalar. No entanto, a imunoglobulina subcutânea está prevista para expandir a um CAGR de 10,75%, refletindo a pressão dos pagadores para reduzir os custos das instalações e a preferência dos pacientes pela conveniência domiciliar. O tamanho do mercado de Imunoglobulina vinculado à SCIG está prestes a crescer de forma constante à medida que os padrões de interoperabilidade dos dispositivos amadurecem.
O desalinhamento do reembolso retarda a transição: o Medicare dos EUA paga 20-30% a menos por produtos subcutâneos, e as redefinições de autorização prévia adicionam burocracia. Os custos de autotreinamento do paciente e o monitoramento de temperatura em tempo real comprimem ainda mais as margens das farmácias especializadas. Apesar desses ventos contrários, a autoadministração semanal e a menor incidência de eventos adversos sustentam o impulso contínuo de mudança de modo.
Por Aplicação: CIDP Supera as Indicações Tradicionais
A imunodeficiência primária manteve 28,15% de participação de receita em 2025, mas a polineuropatia desmielinizante inflamatória crônica está liderando o crescimento mais rápido a um CAGR de 10,82%. As diretrizes da FDA que posicionam a IVIG como terapia de primeira linha elevaram a demanda neurológica e ampliaram os esquemas de dosagem. A miastenia gravis enfrenta concorrência do efgartigimode, pressionando o crescimento da IVIG nesse subconjunto.
A síndrome de Guillain-Barré e a neuropatia motora multifocal criam picos de demanda aguda que sobrecarregam as alocações de plasma. O crescimento da hipogamaglobulinemia permanece moderado, mas estável. À medida que a participação da neurologia aumenta, a utilização de gramas por paciente eleva o tamanho do mercado de Imunoglobulina de forma desproporcional, sobrecarregando a capacidade de fracionamento e a logística de distribuição.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Distribuição: Infusão Domiciliar Captura Participação
As farmácias hospitalares comandaram 64,52% das vendas em 2025, mas os provedores de infusão online e domiciliar estão crescendo a um CAGR de 9,12%. Os pagadores realizam economias de 30-40% ao transferir pacientes estáveis para fora das alas hospitalares, reforçando a adoção da SCIG. As farmácias especializadas situam-se entre os canais, atendendo áreas rurais sem infraestrutura logística.
A entrega em cadeia de frio a 2-8 °C custa USD 150-300 por remessa e o desperdício por não comparecimento corrói a lucratividade. As orientações mais rígidas da FDA sobre desvios de temperatura exigirão rastreadores de IoT, adicionando 10-15% aos custos de distribuição. No entanto, o suporte integrado de enfermagem e as ferramentas digitais de adesão posicionam as redes de infusão domiciliar para capturar participação incremental à medida que a confiança na autoadministração cresce.
Análise Geográfica
A América do Norte permaneceu o maior contribuinte regional com 44,55% de participação de receita em 2025, com uso per capita sem rival e mais de 900 centros de plasma licenciados. O crescimento está moderando para dígitos médios únicos à medida que a saturação de doadores e a pressão dos pagadores restringem a expansão. A Europa segue, onde a atualização de segurança contra patógenos da EMA em 2024 prolongou os ciclos de liberação de lotes em até seis semanas e elevou os preços à vista em 15-20%[3]Isabella Rossi, "Regulamentações de Segurança contra Patógenos da EMA 2024," Agência Europeia de Medicamentos, ema.europa.eu.
A Ásia-Pacífico é o território de crescimento mais rápido a um CAGR de 7,72%, impulsionada pelas novas certificações de qualidade para exportação da China e pelo lançamento do HYQVIA focado em CIDP no Japão. O mercado de Imunoglobulina da Índia enfrenta lacunas de infraestrutura e acessibilidade, limitando o alcance rural. Austrália e Coreia do Sul acompanham as tendências dos mercados maduros com crescimento de 4-5%, enquanto expandem a triagem neonatal.
A América do Sul e o Oriente Médio ficam para trás em meio a restrições de financiamento, embora os países do Conselho de Cooperação do Golfo estejam ampliando os orçamentos para doenças raras. O racionamento de fornecimento no Brasil e na Argentina sublinha as barreiras de custo e justifica o impulso dos fabricantes pela integração vertical. A demanda da África é pequena, mas crescente, com iniciativas concentradas na África do Sul e na Nigéria para tratar a imunodeficiência combinada grave.

Panorama regulatório
Nos Estados Unidos, os produtos IVIG e SCIG são regulados como produtos biológicos pelo FDA CBER, com disponibilidade refletida nas listagens de imunoglobulinas da agência e supervisão contínua do ciclo de vida para BLAs comercializados, como QIVIGY (BLA 125822) e YIMMUGO (BLA 125810). A utilização por parte dos pagadores também influencia o acesso, à medida que grandes planos de saúde refinam os critérios de política médica para a cobertura de IVIG e os requisitos de local de atendimento, enquanto a infusão domiciliar e a dispensação por farmácias especializadas se expandem.
Na Europa, as ações regulatórias enfatizam cada vez mais os padrões de segurança e a continuidade do fornecimento. Em março de 2026, a EMA adotou as atualizações da Revisão 2 de sua orientação científica para investigação clínica de imunoglobulina humana normal para administração subcutânea/intramuscular e a orientação central de SmPC relacionada, tornando mais rigorosas as expectativas quanto aos pacotes de evidências que sustentam o uso de SCIg/IMIg. Separadamente, a EMA e o Grupo Diretor Executivo sobre Escassez e Segurança de Medicamentos (MSSG) da Heads of Medicines Agencies (HMA), juntamente com iniciativas da EDQM, destacaram vulnerabilidades nas cadeias de fornecimento de imunoglobulina Anti-D e a contínua dependência de plasma coletado fora da Europa, mantendo o foco regulatório na resiliência e na sustentabilidade do plasma.
Cenário Competitivo
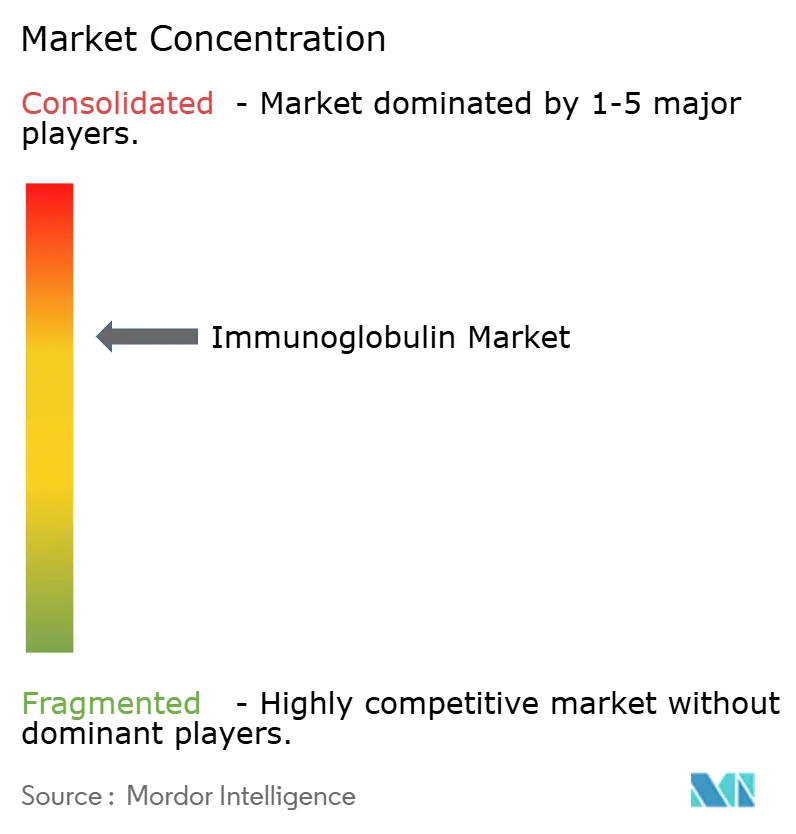
O mercado de Imunoglobulina é moderadamente concentrado: os cinco principais players — CSL Behring, Takeda, Grifols, Octapharma e Baxter — respondem por uma parcela significativa da receita global. Cada um opera extensas redes de coleta de plasma, com a frota da CSL superando 300 centros em todo o mundo. A expansão de Takeda em Osaka adiciona 1,2 milhão de litros de capacidade até 2027, enquanto o site da CSL em Kankakee, Illinois, adicionará 800.000 litros em 2025.
O agendamento de doadores baseado em IA aumenta a utilização em 12-18%, uma vantagem que os incumbentes estão escalando rapidamente. Campeões regionais como Shanghai RAAS focam na demanda doméstica da Ásia-Pacífico, isolados pelos fluxos limitados de plasma transfronteiriços. A ausência de vias para biossimilares preserva os preços, mas atrai escrutínio dos pagadores que buscam alternativas; anticorpos monoclonais como o efgartigimode oferecem o primeiro substituto não plasmático credível, embora a custo premium.
A inovação subcutânea é um ponto quente competitivo: a extensão do rótulo japonês do HYQVIA validou a dosagem domiciliar de alta concentração, levando os rivais a acelerar programas similares. Empresas menores, incluindo ADMA Biologics, perseguem nichos hiperimunes que comandam 2-3× de receita por litro, mas enfrentam restrições de escala. Os padrões de segurança harmonizados FDA-EMA-PMDA encurtam o atraso de lançamento global para menos de dois anos, favorecendo players multirregionais equipados para registros simultâneos.
Líderes do Setor de Imunoglobulina
Baxter International Inc.
CSL Behring
Grifols S.A.
Takeda Pharmaceutical Co.
Octapharma AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O rendimento da fabricação e a escala de processamento de plasma representam espaços em branco importantes, uma vez que os fornecedores operam com um fornecimento de plasma limitado, enquanto o uso em neurologia e em ambiente domiciliar amplia a demanda. Os programas de capital dos participantes já estabelecidos também apontam para um ciclo de expansão de vários anos: a CSL Behring iniciou uma grande expansão em Kankakee, Illinois, em março de 2026, incorporando a tecnologia Horizon 2 para aumentar a produção de imunoglobulina a partir dos volumes de plasma existentes, enquanto a Kedrion anunciou um investimento de 150 milhões de euros em maio de 2026 para expandir seu centro em Bolognana, Itália, com o objetivo declarado de triplicar a capacidade anual de processamento de plasma para 3,3 milhões de litros. A Grifols também comunicou um investimento de 160 milhões de euros em julho de 2025 para um novo local em Llica de Vall, Espanha, para expandir a capacidade de fracionamento europeia, alinhando-se às necessidades do mercado de reduzir a exposição a escassez regional e ciclos prolongados de liberação de lotes.
Além da terapia de reposição, a expansão de produtos e casos de uso cria bolsões adicionais de oportunidade. Na Europa, o Privigen da CSL obteve autorização da Comissão Europeia em junho de 2026 para profilaxia pré e pós-exposição ao sarampo em indivíduos para os quais a vacinação é contraindicada, adicionando demanda ligada a necessidades de saúde pública, e não apenas à imunologia crônica. No que diz respeito à modalidade, os regimes subcutâneos de alta concentração e as opções habilitadas por hialuronidase continuam a deslocar a administração para o ambiente domiciliar, e o resultado pivotal de maio de 2026 da Takeda para o TAK-881 (SCIG 20% com hialuronidase humana recombinante) sustenta o desenvolvimento contínuo voltado à redução do volume de infusão e à melhoria da viabilidade domiciliar. Isso favorece os provedores de infusão domiciliar e as redes de distribuição de cadeia fria à medida que a adoção se expande.
Desenvolvimentos recentes do setor
- Junho de 2026: A Comissão Europeia concedeu autorização de comercialização para o Privigen da CSL para profilaxia pré e pós-exposição ao sarampo em indivíduos para os quais a vacinação é contraindicada. Isso amplia a demanda por imunoglobulina para casos de resposta a surtos e uso preventivo, expandindo o mercado endereçável além da terapia de reposição crônica.
- Outubro de 2025: A Grifols e a Biotest lançaram o Yimmugo nos Estados Unidos, apoiadas pelo fornecimento da instalação de produção Next Level da Biotest, certificada pela FDA, em Dreieich, Alemanha. O lançamento fortalece a intensidade competitiva no segmento de IVIG, ao mesmo tempo em que evidencia como a infraestrutura certificada de fracionamento e enchimento-acabamento se traduz em acesso comercial nos principais mercados.
- Julho de 2024: A Grifols recebeu uma rotulagem ampliada nos EUA para o XEMBIFY, sua imunoglobulina subcutânea, fortalecendo seu portfólio de SCIG. A atualização apoia a continuidade da migração do local de atendimento para a terapia domiciliar e amplia as opções de escolha em soluções subcutâneas de alta concentração para o manejo a longo prazo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado de imunoglobulina abrange a receita de produtos terapêuticos de imunoglobulina utilizados nos cuidados clínicos, em todas as principais vias de administração e ambientes de saúde, contabilizados no ponto de venda ao sistema de saúde por geografia.
Exclusões de escopo: Excluímos reagentes de laboratório não terapêuticos, usos de imunoglobulina exclusivamente diagnósticos e serviços de coleta de sangue que não fazem parte do valor do produto final de imunoglobulina.
Visão geral da segmentação
- Por Produto
- IgG
- IgA
- IgM
- IgE
- IgD
- Por Modo de Administração
- Intravenoso (IVIG)
- Subcutâneo (SCIG)
- Intramuscular
- Por Aplicação
- Hipogamaglobulinemia
- Doença de Imunodeficiência Primária (DIP)
- Polineuropatia Desmielinizante Inflamatória Crônica (CIDP)
- Miastenia Gravis
- Púrpura Trombocitopênica Imune (PTI)
- Outras Aplicações
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias Especializadas / Varejistas
- Provedores de Infusão Online e Domiciliar
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando como o fornecimento de imunoglobulina é criado e alocado, uma vez que a coleta de plasma, a capacidade de fracionamento e as regras de acesso a nível de país moldam o grupo de demanda disponível. Analisamos fontes de saúde pública, como a Organização Mundial da Saúde, o FDA dos EUA e a Agência Europeia de Medicamentos, para acompanhar aprovações de produtos, atualizações de segurança e expansões de rotulagem que podem alterar a demanda por indicação.
Para fundamentar as premissas de volume e acesso, também recorremos a fontes como o CDC dos EUA e ministérios nacionais de saúde para padrões de diagnóstico e tratamento em deficiência imunológica e principais casos de uso em neurologia, seguidas por estatísticas de comércio e alfândega, quando disponíveis, para verificar a consistência dos fluxos transfronteiriços de terapias derivadas de plasma. Relatórios anuais de empresas, apresentações para investidores e imprensa confiável são então utilizados para captar adições de capacidade, expansão de centros de plasma e comentários sobre preços. Quando a cobertura é limitada, uma assinatura paga focada em dados financeiros de empresas e outra em dados de importação e exportação em nível de embarque podem ser utilizadas para preencher lacunas. As fontes documentais listadas são apenas ilustrativas, e muitas outras referências públicas e pagas são utilizadas durante a coleta de dados, verificação cruzada e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário é utilizado para testar sob pressão o que aprendemos com o material público, especialmente sobre fatores de demanda difíceis de observar diretamente, como a mudança de terapia intravenosa para subcutânea, a adoção de infusão domiciliar e as preferências de formulário hospitalar. Conversamos com uma variedade de partes interessadas do fornecimento de terapias derivadas de plasma, distribuição especializada e ambientes de prescrição ou infusão, e abrangemos perspectivas da Ásia-Pacífico, EMEA e Américas, para que as diferenças regionais de acesso e reembolso sejam refletidas nas premissas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 22% | Ásia-Pacífico: 45% |
| Nível médio: 44% | Líderes funcionais/de unidade: 23% | EMEA: 37% |
| Participantes menores: 22% | Gerentes: 55% | Américas: 18% |
Dimensionamento de mercado e previsão
O dimensionamento é construído usando lógica tanto top-down quanto bottom-up, começando com um grupo de demanda reconstruído a partir de pacientes tratados e dosagens típicas nos principais casos de uso de imunoglobulina, moldado então por restrições de acesso. Para a imunoglobulina, focamos em algumas entradas práticas, incluindo a prevalência diagnosticada de imunodeficiência primária e condições neurológicas selecionadas, a divisão entre administração intravenosa e subcutânea, a média de gramas por paciente por ano e a proporção de pacientes tratados em hospitais versus infusão domiciliar, já que isso afeta o preço e a utilização por canal.
Esses sinais de demanda são então convertidos em valor usando faixas de preço observadas e mudanças de mix, com cuidado extra em relação ao momento das taxas de câmbio e aos efeitos inflacionários que podem distorcer as comparações ano a ano. Para corroborar os totais, utilizamos aproximações bottom-up seletivas, como divisões de receita de fornecedores por área terapêutica, verificações de canal a nível de país e preço amostrado por grama multiplicado pelas gramas estimadas consumidas. Quando permanecem lacunas de dados, utilizamos como proxy mercados clinicamente semelhantes e depois verificamos novamente com especialistas.
Para a previsão, é utilizada a análise de cenários, pois o crescimento do fornecimento é restrito e podem ocorrer mudanças abruptas quando uma nova capacidade de fracionamento entra em operação ou quando o reembolso se expande. A visão prospectiva é orientada pelo crescimento esperado da coleta de plasma, pela intensificação da utilização de capacidade, pelas expansões de rotulagem e pelo ritmo provável de adoção de SCIG, e estes são reconciliados com o que os respondentes descrevem como realista nos próximos 3 a 5 anos.
Validação de dados e ciclo de atualização
A validação é feita em camadas para que o modelo não dependa de uma única série de dados. Comparamos os resultados com sinais independentes, como tendências de mix de vias de administração, participações de receita regional e adições de capacidade visíveis publicamente, e investigamos grandes variações antes da aprovação interna final.
Se as premissas mudarem significativamente, como uma grande atualização de segurança, uma interrupção de capacidade ou uma mudança relevante de reembolso, os especialistas são contatados novamente e as partes afetadas do modelo são recalculadas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos que impactam o mercado, seguidas por uma revisão final antes da entrega, para que o cliente receba a visão mais atual.
Estimativa de mercado de imunoglobulina da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado de imunoglobulina publicados podem variar bastante porque o limite do mercado nem sempre é tratado da mesma forma, e porque o grupo de demanda subjacente é difícil de observar diretamente. Diferenças em relação a se as vias, ambientes de cuidado e indicações são totalmente contabilizados, e como o preço é projetado, geralmente explicam a maior parte da divergência.
Ao acompanhar as premissas de gramas por paciente, o mix de vias de administração e as atualizações anuais de preços, a Mordor Intelligence mantém o modelo de valor vinculado à demanda tratada e evita misturar categorias adjacentes derivadas de plasma no mesmo total. Algumas publicações também usam janelas de previsão mais longas ou trajetórias de cenário mais agressivas, o que pode elevar o valor reportado do ano atual quando o back-casting não está alinhado ao mesmo conjunto de restrições de capacidade e acesso.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 17,27 bilhões de USD (2025) | |
| Consultoria Global A | 22,15 bilhões de USD (2025) | Esta estimativa parece assumir um grupo de demanda precificada mais amplo em 2025, o que pode ocorrer quando a expansão de cuidados domiciliares e a cobertura de indicações são generalizadas entre regiões sem as mesmas restrições de acesso e utilização. |
| Editora do Setor B | 15,35 bilhões de USD (2025) | Esta estimativa provavelmente se baseia em uma base de 2025 mais conservadora, aplicando premissas de preços mais rígidas ou de adoção mais lenta para o uso neurológico de alta dose e a mudança de via de administração, o que reduz as gramas implícitas consumidas e o valor resultante. |
A tabela mostra que a diferença é criada principalmente pela forma como a demanda é convertida em gramas e depois em receita, e pela rapidez com que o preço e o mix são atualizados entre regiões. Nossa abordagem permanece repetível ao vincular cada ano a um pequeno conjunto de sinais observáveis de saúde e fornecimento, ajustando apenas onde as entrevistas confirmam uma mudança real.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de Imunoglobulina?
O tamanho do mercado de Imunoglobulina atingiu USD 17,27 bilhões em 2025 e está no caminho para USD 18,39 bilhões em 2026.
Com que rapidez a demanda global por Imunoglobulina crescerá nos próximos cinco anos?
A demanda está projetada para crescer a um CAGR de 6,46% de 2026 a 2031, à medida que os diagnósticos se ampliam e a infusão domiciliar ganha tração.
Qual classe de produto lidera as vendas?
IgG representa 43,55% da receita, muito à frente dos outros isótipos de imunoglobulina.
Por que a administração subcutânea está ganhando participação?
Formulações de alta concentração e bombas vestíveis permitem que os pacientes se autoadministrem em casa, reduzindo os custos das instalações em até 40%.
Qual região registrará o crescimento mais rápido?
A Ásia-Pacífico está prevista para expandir a um CAGR de 7,72% graças à nova capacidade de fracionamento da China e às aprovações em neurologia do Japão.
Os anticorpos monoclonais são uma ameaça real à IVIG?
Anticorpos com engenharia de Fc, como o efgartigimode, podem substituir a IVIG em doenças autoimunes selecionadas, mas atualmente custam 30-50% a mais, limitando o impacto no curto prazo.
Página atualizada pela última vez em:



