
Tamanho e Participação do Mercado de Autoatendimento
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 41.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 59.42 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
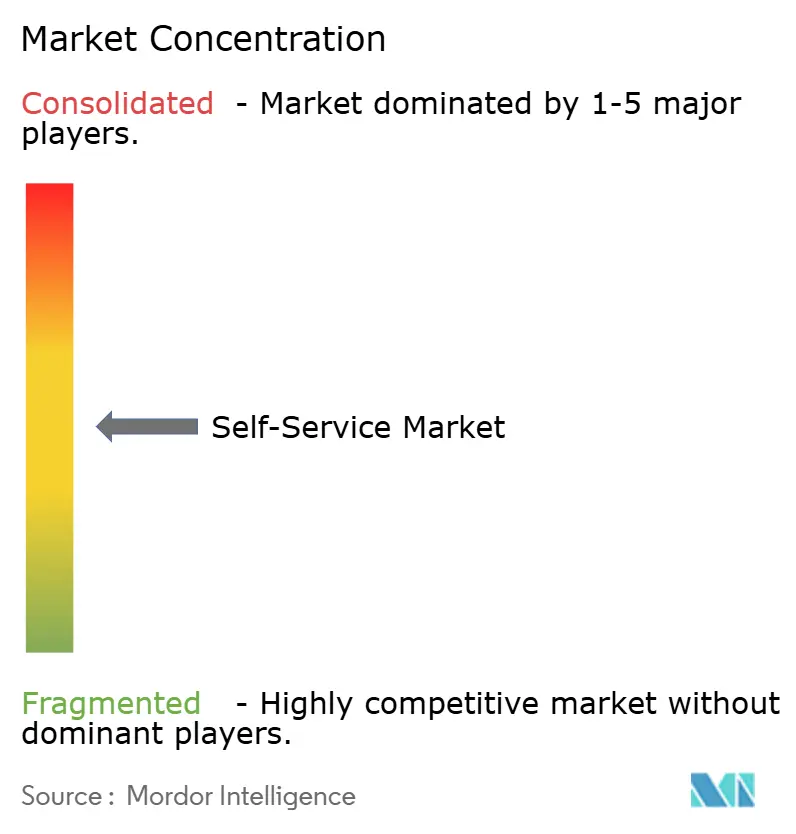
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Autoatendimento por Mordor Intelligence
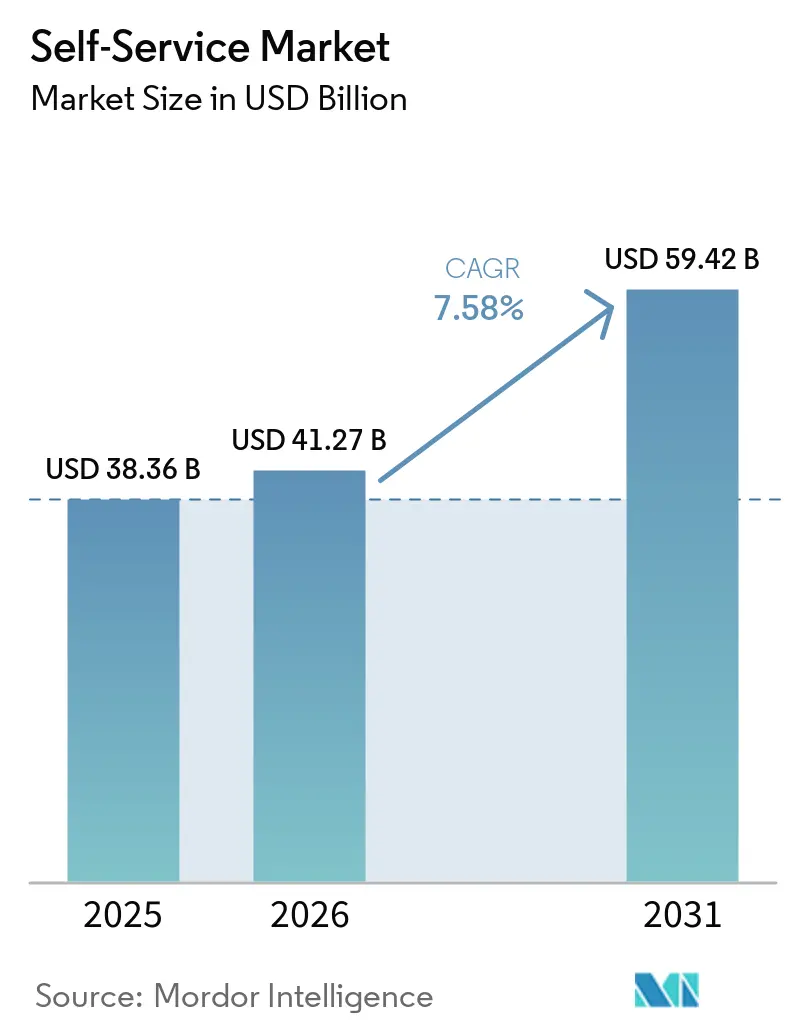
O tamanho do Mercado de Autoatendimento deve se expandir de USD 38,36 bilhões em 2025 e USD 41,27 bilhões em 2026 para USD 59,42 bilhões até 2031, registrando um CAGR de 7,58% entre 2026 e 2031.
Este crescimento está diretamente ligado à mudança em direção ao engajamento sem contato que ganhou impulso após a pandemia, aos mandatos corporativos mais rígidos de digitalização e à ampla familiaridade do público com carteiras digitais. Fornecedores de hardware e software estão respondendo ao incorporar módulos de IA, visão computacional e biometria que reduzem os tempos de espera, fortalecem a segurança e abrem novos casos de uso em bancos, varejo, saúde e locais públicos. Os ecossistemas de pagamento baseados em QR e NFC já são predominantes em muitos centros urbanos e sustentam a demanda constante por terminais de autoatendimento capazes de aceitar qualquer credencial que o usuário prefira. Os fornecedores também destacam contratos de serviço e taxas de plataforma, transformando o que antes era uma venda única de hardware em um fluxo de receita recorrente que estabiliza o fluxo de caixa. No entanto, a resiliência contra vandalismo, condições climáticas externas extremas e a substituição pelo comércio eletrônico continua sendo um pré-requisito para implantações lucrativas.
Principais Conclusões do Relatório
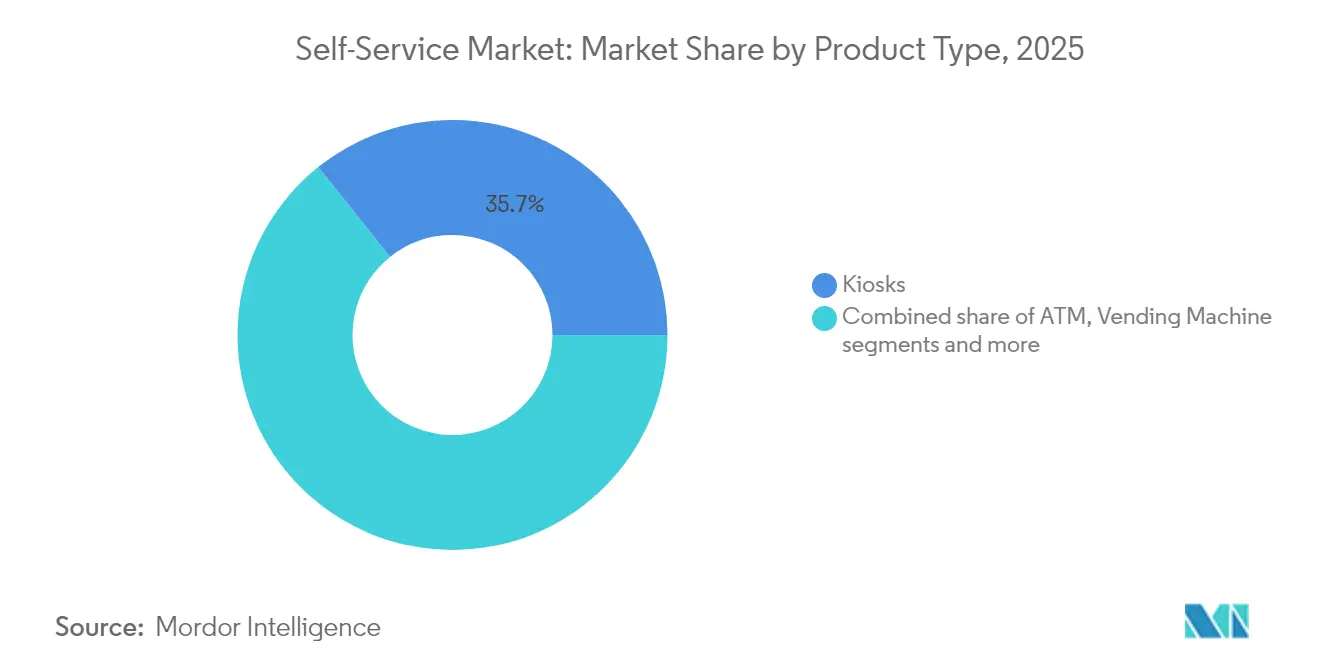
- Por tipo de produto, os quiosques lideraram com 35,74% da participação no mercado de autoatendimento em 2025, enquanto os sistemas de autoatendimento no caixa estão no caminho para o maior CAGR de 8,63% até 2031.
- Por componente, o hardware representou 53,52% do mercado de autoatendimento em 2025, enquanto o software deve expandir a um CAGR de 8,66% até 2031.
- Por setor de usuário final, o varejo e os restaurantes de serviço rápido capturaram 31,45% de participação no mercado de autoatendimento em 2025, enquanto a área da saúde representa o maior CAGR de 7,85% até 2031.
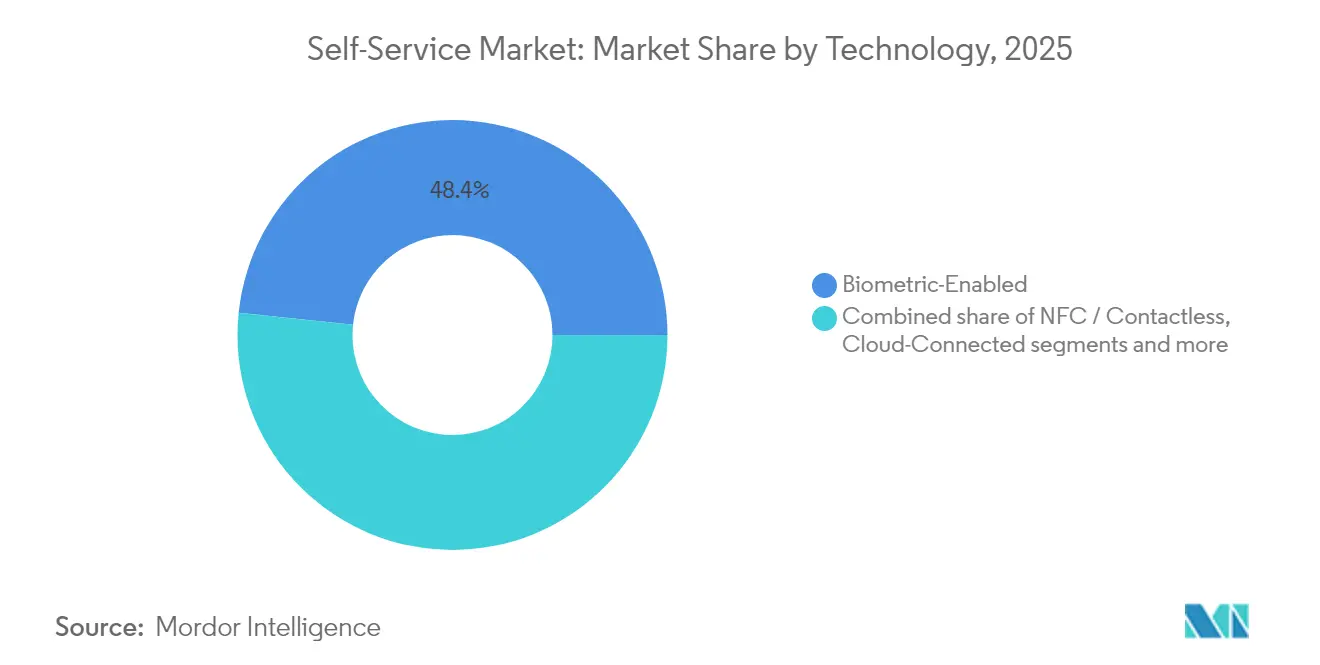
- Por tecnologia, os sistemas habilitados por biometria comandaram 48,35% da participação no mercado de autoatendimento em 2025, e as soluções baseadas em IA estão avançando a um CAGR de 8,28% até 2031.
- Por local de implantação, as instalações internas detinham 66,02% da participação no mercado de autoatendimento em 2025; as unidades externas devem crescer a um robusto CAGR de 8,74% até 2031.
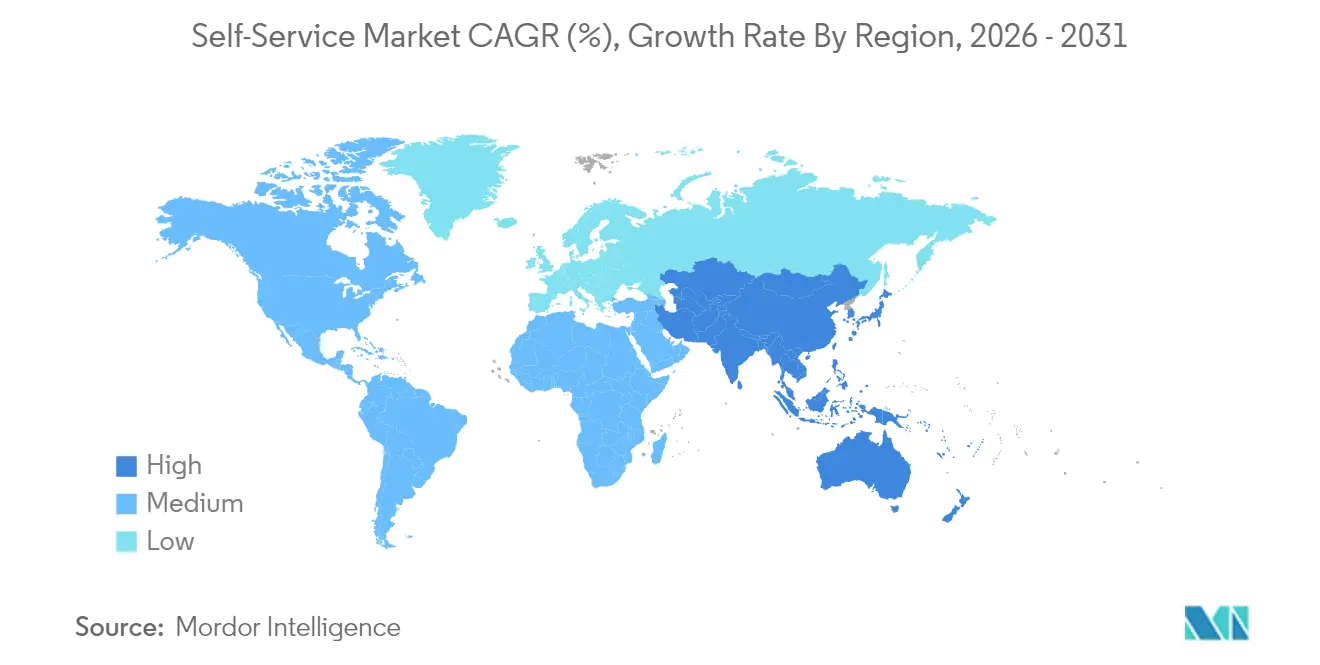
- Por geografia, a América do Norte dominou com 39,02% de participação na receita em 2025; a Ásia-Pacífico deve registrar o CAGR mais rápido de 8,17% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Autoatendimento*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ubiquidade das transações sem contato pós-COVID | +1.8% | Global; mais forte nos mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Rápida implantação de formatos de varejo inteligente | +1.5% | América do Norte e Europa; expandindo para a APAC | Médio prazo (2 a 4 anos) |
| Onda de automação bancária omnicanal | +1.2% | Global; liderada pelos mercados bancários desenvolvidos | Longo prazo (≥4 anos) |
| Impulso governamental por sociedades com menos uso de dinheiro em espécie | +1.0% | Núcleo da APAC; transbordamento para a Europa e mercados emergentes | Longo prazo (≥4 anos) |
| Interfaces de usuário adaptativas baseadas em IA | +0.9% | América do Norte e Europa; adoção crescente na APAC | Médio prazo (2 a 4 anos) |
| Conceitos de microatendimento e operação autônoma 24/7 | +0.7% | Centros urbanos em todo o mundo; concentrados nos mercados desenvolvidos | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Ubiquidade das Transações sem Contato Pós-COVID
A participação global em pagamentos digitais saltou de 44% em 2014 para dois terços dos adultos em 2022, confirmando uma inclinação permanente em direção a comportamentos sem uso de dinheiro em espécie. Pesquisas europeias mostram intenções sustentadas de evitar o dinheiro em espécie por razões de higiene, e operadores de micro-mercados relatam receitas mais altas após a instalação de módulos sem dinheiro em espécie. Países como a Suécia, onde o uso de dinheiro em espécie caiu pela metade na última década, ressaltam como política, comerciantes e consumidores convergem rapidamente para os trilhos digitais[1]. Essa preferência se estende a toques biométricos e comandos de voz, impulsionando cada segmento do mercado de autoatendimento a suportar autenticação sem toque.
Rápida Implantação de Formatos de Varejo Inteligente
Lojas autônomas que dependem de portais RFID, visão computacional e prateleiras inteligentes devem crescer significativamente. A Alemanha contabilizou mais de 5.000 pontos de autoatendimento recentemente, e os varejistas planejam uma aceleração ainda maior. Nos Estados Unidos, redes de atacado como o Sam's Club implantaram dispositivos aprimorados por IA que escaneiam carrinhos em segundos, reduzindo filas e realocando funcionários. Hubs de microfulfillment, apesar dos desafios de integração, prometem reabastecimento na mesma hora para distritos densamente povoados, criando uma demanda por armários e quiosques híbridos capazes de dispensar e receber mercadorias a qualquer hora do dia. As implantações de quiosques de autoatendimento estão aumentando rapidamente à medida que as empresas se concentram em serviços sem contato, eficiência operacional e experiência aprimorada do cliente.
Onda de Automação Bancária Omnicanal
Os ATMs de Autoatendimento Aprimorados permitem que os bancos ampliem a presença de agências a um custo menor, mantendo cobertura 24/7. A NCR Atleos relata que 66,7% de sua receita veio de fluxos de serviço recorrentes vinculados a aproximadamente 800.000 ATMs instalados, ilustrando retornos previsíveis uma vez que os dispositivos estão em rede. A Diebold Nixdorf, por sua vez, integra mais de 230.000 máquinas em seu núcleo em nuvem, que suporta monitoramento remoto e venda adicional de software. À medida que o número de ATMs de criptomoedas aumenta e o banco por vídeo ganha aceitação, as instituições financeiras usam soluções do mercado de autoatendimento para reduzir filas de caixas e oferecer serviços flexíveis de acesso.
Impulso Governamental por Sociedades com Menos Uso de Dinheiro em Espécie
A Interface de Pagamentos Unificada da Índia processou mais de 100 bilhões de transferências, validando a política pública que orienta os cidadãos para alternativas digitais ao dinheiro em espécie. O Banco Central Europeu está testando um euro digital para evitar a fragmentação do cenário de pagamentos e preservar a soberania monetária. Agências públicas também recorrem a quiosques interativos para fornecer formulários, licenças e serviços de bem-estar social sem balcões com atendentes, promovendo a inclusão enquanto reduz custos. Embora cada jurisdição equilibre privacidade, dependência do dinheiro em espécie e fatores etários, a direção estratégica favorece terminais que conectam trilhos de cartão, carteira móvel e moeda digital do banco central.
Análise de Impacto das Restrições do Mercado de Autoatendimento*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vandalismo persistente e riscos de segurança no manuseio de dinheiro em espécie | -0.8% | Global; maior impacto em áreas urbanas e de alta criminalidade | Médio prazo (2 a 4 anos) |
| Alto custo total de propriedade para implantações externas em climas adversos | -0.6% | Climas do norte; regiões de clima extremo em todo o mundo | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Vandalismo Persistente e Riscos de Segurança no Manuseio de Dinheiro em Espécie
Dados da British Telecom revelaram dezenas de milhares de ataques a telefones públicos a cada ano, até que travas reforçadas e alarmes reduziram os incidentes[2]. Ataques sofisticados de jackpotting e skimming impulsionam um mercado de segurança física e cibernética com previsão de atingir USD 32,4 bilhões até 2032. Os operadores adicionam impressão digital, reconhecimento facial e prompts de múltiplos fatores para combater fraudes, mas cada novo módulo aumenta o custo por unidade e prolonga os ciclos de certificação. Patrulhas colaborativas com a polícia e vigilância baseada em IA mitigam as perdas, mas não podem eliminá-las completamente.
Alto Custo Total de Propriedade para Implantações Externas em Climas Adversos
Os quiosques externos precisam de painéis legíveis à luz solar, sistemas de climatização, vedações contra chuva e aço reforçado, o que pode dobrar os custos de materiais em relação às unidades internas. A certificação ISO 9001 e a rotulagem UL impõem gastos adicionais de conformidade, enquanto a preparação do local para energia e fibra óptica pode rivalizar com o custo do próprio quiosque. Operadores removeram recentemente 13% dos ATMs por 100.000 adultos, citando baixo fluxo de pessoas e encargos de manutenção. Novos painéis solares e firmware com eficiência energética reduzem os custos operacionais, mas os retornos externos dependem de posicionamento estratégico em movimentados centros de transporte, onde as transações justificam o custo adicional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Autoatendimento
Por Tipo de Produto:
Os Quiosques Lideram a Transformação do MercadoOs quiosques controlaram 35,74% da participação no mercado de autoatendimento em 2025, destacando sua flexibilidade em check-in, emissão de bilhetes e pagamento de contas. O tamanho do mercado de autoatendimento vinculado aos quiosques se beneficia de atualizações contínuas de software que adicionam pacotes de idiomas, avatares de IA e opções de pagamento. As faixas de autoatendimento no caixa estão crescendo a um CAGR de 8,63%, à medida que supermercados e varejistas em geral reduzem despesas com mão de obra e agilizam o atendimento. Os ATMs ainda sustentam os ecossistemas de dinheiro em espécie, porém as instalações anuais estão se estabilizando porque as transferências móveis agora atendem a muitas necessidades de baixo valor. As máquinas de venda automática vão além dos lanches e passam a incluir medicamentos de venda livre, EPIs e vacinas com prazo de validade curto, o que amplia seu alcance social. Os armários inteligentes registraram pedidos expressivos de empresas de logística sob pressão para reduzir os custos de última milha e permitir a retirada de encomendas fora do horário comercial. Os quiosques de saúde, com projeção de crescimento de 0,86 bilhões de USD em 2025 para 1,92 bilhões de USD até 2029, ilustram como diagnóstico, telessaúde e renovação de receitas podem convergir em espaços compactos. Os varejistas adotam visão computacional para que câmeras pesem automaticamente os produtos, minimizando erros e a frustração dos consumidores. O mix de produtos continuará a recompensar os fornecedores que combinam durabilidade com integrações em nuvem que desbloqueiam insights em tempo real e serviços remotos.
Os fornecedores de quiosques investem em superfícies antimicrobianas, feedback háptico e layouts acessíveis para cadeirantes, a fim de se manterem à frente das normas de acessibilidade. Os fabricantes de sistemas de autoatendimento no caixa fazem parcerias com gateways fintech para ativar o parcelamento sem juros, mantendo a conformidade com os padrões de segurança de pagamento. Os fornecedores de ATMs migram para Máquinas de Atendimento por Vídeo e módulos de criptomoedas para preservar a relevância. Os especialistas em máquinas de venda automática testam refrigeração dinâmica e planogramas de IA para exibir primeiro os itens de maior giro, o que aumenta as vendas por centímetro quadrado. Os fornecedores de armários adicionam controle de temperatura para os segmentos de alimentação e farmacêutico. A amplitude do portfólio, portanto, permanece como uma proteção contra mudanças no fluxo de consumidores e na economia dos comerciantes dentro do mercado de autoatendimento.


Por Componente:
A Aceleração do Software Impulsiona a Migração de ValorO hardware foi responsável por 53,52% da receita em 2025, mas o software está avançando 8,66% ao ano e é a chave para a monetização ao longo da vida útil. Os fornecedores implantam sistemas operacionais em contêineres que permitem atualizações seguras sem visitas a campo, reduzindo o tempo médio de lançamento no mercado de novos recursos. Os painéis em nuvem identificam picos de uso, permitindo que os varejistas alocem pessoal apenas quando o tráfego exige. O conjunto DN Vynamic da Diebold Nixdorf conecta mais de 230.000 endpoints e envia alertas de manutenção preditiva que reduzem o tempo de inatividade não programado. Os mecanismos de IA ficam na borda, sinalizando padrões de saque suspeitos em milissegundos e suportando bloqueios instantâneos. As integrações com plataformas de fidelidade também abrem oportunidades de venda adicional diretamente na tela.
Os serviços complementam o componente, abrangendo instalação, descomissionamento, correção de software e auditorias de conformidade. À medida que os contratos recorrentes se expandem, as margens de serviço podem superar as de remessas de hardware. Consultores de acessibilidade garantem a conformidade com os padrões táteis, de fala e visuais estabelecidos no Registro Federal. As empresas que combinam dados de ERP e ponto de venda com a telemetria dos quiosques permitem análises de ciclo fechado que mostram o aumento de vendas por SKU, turno e localização. Essa visibilidade é central para as decisões de aquisição em grandes redes que implantam quiosques em todo o mundo com ciclos de capital reduzidos dentro do mercado de autoatendimento.
Por Setor do Usuário Final:
Domínio do Varejo em Meio ao Crescimento da SaúdeO varejo e os restaurantes de serviço rápido detinham 31,45% do tamanho do mercado de autoatendimento em 2025, à medida que a escassez de mão de obra se intensificava e os consumidores preferiam o autoatendimento no caixa. Os líderes do setor de mercearia implantam IA conversacional que sugere receitas enquanto escaneia itens, transformando uma tarefa rotineira em tempo de engajamento. As lojas de vestuário adotam espelhos inteligentes para que os compradores possam solicitar tamanhos sem sair do provador. Nos restaurantes de serviço rápido, os painéis de menu se integram aos sistemas de cozinha para controlar os pedidos nos horários de pico, e os funcionários podem se concentrar na montagem dos pedidos em vez da cobrança. Os bancos, embora cada vez mais digitais, ainda mantêm quiosques nas agências para impressão de documentos e abertura de contas, promovendo a coesão omnicanal. Os centros de viagem adotam portões biométricos eletrônicos que reduzem as filas e cumprem os mandatos de controle de fronteiras.
A saúde está preparada para o CAGR mais acentuado de 7,85% à medida que os quiosques expandem a triagem, o agendamento de consultas e o diagnóstico remoto. Os hospitais monitoram sinais vitais e emitem resumos pós-consulta com mínima intervenção de enfermagem, liberando os clínicos para casos agudos. As farmácias protegem a dispensação de substâncias controladas com travas biométricas, eliminando lacunas fora do horário comercial. A UnitedHealthcare incentiva os prestadores a utilizar portais de autoatendimento para sinistros e autorizações, sinalizando um endosso mais amplo dos pagadores. A pandemia ampliou a aceitabilidade das consultas remotas, de modo que os quiosques em lobbies corporativos e clínicas rurais agora funcionam também como nós de telessaúde. Seguros, hotelaria e administração pública também refinam os pontos de contato com os cidadãos, incorporando ciclos de feedback em cada transação e demonstrando a elasticidade do mercado de autoatendimento.
Por Tecnologia:
A Liderança Biométrica Enfrenta a Disrupção da IAAs soluções biométricas controlaram 48,35% da participação do mercado de autoatendimento em 2025. Os leitores de impressão digital estão comoditizados, resultando em preços mais baixos e amplo uso incorporado. O reconhecimento facial baseado em redes neurais profundas detecta tentativas de falsificação, elevando o nível de dificuldade para os atacantes. A autenticação híbrida — voz mais veia palmar — garante alto rendimento sem comprometer a segurança. As soluções de IA e visão computacional, embora mais recentes, estão registrando um CAGR de 8,28% à medida que os varejistas automatizam o reconhecimento visual de SKU e os bancos adicionam pontuação de fraude em tempo real. Os módulos NFC se beneficiaram das regras de higiene da pandemia e agora aparecem em terminais de transporte, estacionamento e emissão de bilhetes para eventos. As APIs em nuvem centralizam a análise para que os operadores possam comparar KPIs entre fronteiras e gerações de hardware.
Os back-ends em blockchain ganham atenção onde trilhas de registros imutáveis são exigidas, por exemplo, em quiosques eleitorais e jogos de alto risco. As GPUs de borda fornecem inferência instantânea para detecção de objetos estranhos em recicladores de moedas, reduzindo travamentos que antes exigiam chamadas de técnicos. Padrões abertos como a Web das Coisas do W3C facilitam a orquestração entre fornecedores, reduzindo assim a dependência de um único fornecedor. As leis de privacidade biométrica pressionam os fornecedores a incorporar criptografia no dispositivo e controles de consentimento, garantindo conformidade sem periféricos adicionais.
Por Local de Implantação:
Estabilidade Interna Versus Inovação ExternaAs instalações internas representaram 66,02% da receita em 2025, graças aos ambientes de shopping centers, agências e hospitais, onde temperatura e segurança são previsíveis. Os varejistas priorizam as faixas internas de capital porque o retorno sobre o investimento acompanha as métricas de fluxo de pessoas já presentes nos sistemas de ponto de venda. Os bancos instalam ATMs de vídeo adjuntos em vestíbulos que herdam os controles climáticos do edifício, ampliando o horário de atendimento a baixo custo. As redes de saúde instalam unidades embutidas na parede que verificam sintomas, reduzindo o estresse nas salas de espera. Os campi educacionais implantam quiosques de emissão de identidade nos corredores das secretarias, onde a supervisão é simples.
As estações externas, embora representem apenas 33,98% hoje, estão se expandindo 8,74% ao ano. O carregamento de veículos elétricos inclui telas sensíveis ao toque para ofertas de fidelidade. Redes de serviço rápido constroem painéis de pedido para pedestres para liberar as faixas de drive-through nos horários de pico das refeições. Os municípios instalam portais de pagamento de contas sem atendentes do lado de fora das prefeituras. Cada ativo externo integra sensores climáticos que ajustam o brilho da tela, o sistema de climatização e o consumo de energia para prolongar a vida útil dos componentes. Novos acabamentos em tinta em pó e travas com IoT inibem pichações e tentativas de arrombamento. Telhados com coleta de energia e baterias permitem que quiosques rurais funcionem mesmo onde a energia da rede elétrica é escassa, estendendo o mercado de autoatendimento a grupos de clientes anteriormente inacessíveis.
Análise Geográfica
Mercado de Autoatendimento da América do Norte
A América do Norte deteve 39,02% da receita em 2025, refletindo a adoção consolidada da tecnologia de caixas eletrônicos automáticos, a ampla implantação no varejo e regulamentações de privacidade favoráveis. A penetração de cartões de pagamento é praticamente universal e as carteiras digitais são amplamente utilizadas, de modo que os comerciantes priorizam terminais que suportam credenciais por chip, aproximação e dispositivos móveis. Agências federais destinam orçamentos de estímulo à banda larga e a portais governamentais digitais, promovendo uma experiência de usuário consistente em quiosques de serviços públicos. O apetite corporativo por inteligência artificial, nuvem e cibersegurança cresce a cada ciclo orçamentário, reforçando a demanda por atualizações centradas em software que se sobrepõem ao hardware existente.
Mercado de Autoatendimento da Europa
A Europa equilibra sustentabilidade e inclusão. A Comissão Europeia incentiva o ecodesign e cadeias de fornecimento transparentes, pressionando os fabricantes a prolongar a vida útil dos dispositivos e a divulgar suas pegadas de carbono. A legislação de acessibilidade exige teclados táteis, instruções de áudio e tamanhos de fonte ajustáveis, o que influencia o BOM e o design de firmware. A iniciativa EHI da Alemanha demonstra o apetite comercial ao contabilizar milhares de caixas de autoatendimento, enquanto a região debate os melhores formatos para um euro digital que possa se integrar perfeitamente a quiosques e caixas eletrônicos. Os operadores instalam telemetria remota para reduzir os quilômetros percorridos por veículos de manutenção, alinhando-se às metas climáticas.
Mercado de Autoatendimento da APAC, América do Sul e Oriente Médio
A Ásia-Pacífico, avançando a um CAGR de 8,17%, beneficia-se de decretos pró-digitalização e de uma explosão de pagamentos via QR vinculados a smartphones. A Índia processa bilhões de transferências UPI por mês, normalizando os pagamentos por QR até mesmo em quiosques rurais. A China pilota uma moeda digital do banco central que provavelmente se integrará às redes de transporte e venda automática, pressionando os operadores a atualizar o firmware rapidamente. Os governos da ASEAN financiam espaços de governo eletrônico dentro de agências dos correios, reduzindo a burocracia e garantindo que os cidadãos remotos recebam serviços igualitários. A América do Sul e o Oriente Médio ficam atrás, mas aceleram à medida que as operadoras de telecomunicações impulsionam o dinheiro móvel e o turismo revive o interesse em estações de emissão de bilhetes multilíngues.

Cenário Competitivo
O mercado de autoatendimento apresenta fragmentação moderada. A NCR Atleos monetiza aproximadamente 800.000 ATMs em todo o mundo, derivando 66,7% da receita de contratos de serviço que estabilizam a renda. A Diebold Nixdorf aproveita um conjunto combinado de hardware e software DN Vynamic que conecta 230.000 dispositivos e alimenta algoritmos preditivos, reduzindo as intervenções em campo[5]. Especialistas menores se concentram em nichos como módulos biométricos ou invólucros externos e fazem parceria com grandes integradores para distribuição.
A estratégia se inclina para a cobrança por plataforma. Os fornecedores lançam o ATM como Serviço, onde os bancos pagam por transação em vez de adquirir os equipamentos diretamente. Os fornecedores de soluções para varejo agrupam licenças de visão computacional com câmeras e kits de iluminação, transferindo as despesas para o opex. Os fabricantes de quiosques de saúde firmam acordos de assinatura que cobrem o dispositivo, o link de telessaúde e os periféricos médicos. As barreiras à entrada surgem de portfólios de patentes em torno de recicladores seguros de dinheiro em espécie, conformidade com a ADA e gerenciamento de chaves de criptografia.
A inovação se concentra em IA, conexões em nuvem e robustez. A NCR Voyix, criada após a separação da divisão de ATMs, se concentra em varejistas e restaurantes com ponto de venda em nuvem que unifica as experiências de quiosque, dispositivo móvel e drive-through. Os players emergentes integram modelos de linguagem de grande escala para que os comandos de voz reescrevam menus em tempo real, auxiliando usuários com deficiência visual. Os designers de quiosques externos adicionam resfriamento passivo e painéis de promoção em tinta eletrônica que reduzem drasticamente as contas de energia. A concorrência, portanto, equilibra as economias de escala dos incumbentes com a agilidade dos desafiantes especializados em domínios dentro do mercado de autoatendimento.
Líderes do Setor de Autoatendimento
-
NCR Corporation
-
Diebold Nixdorf
-
Fujitsu Ltd.
-
Zebra Technologies
-
HESS Cash Systems GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Autoatendimento Empresas cobertas neste relatório
- NCR Corporation
- Diebold Nixdorf
- Crane Payment Innovations
- Fujitsu Ltd.
- Glory Global Solutions
- Zebra Technologies
- Advantech Co. Ltd.
- Frank Mayer and Associates Inc.
- HESS Cash Systems GmbH
- Azkoyen Group
- Embross
- SEDCO
- IER Group
- Maas International B.V.
- RedyRef Interactive
- Olea Kiosks Inc.
- Posiflex Technology Inc.
- SlabbKiosks
- KIOSK Information Systems

Desenvolvimento Recente do Setor no Mercado de Autoatendimento
- Abril de 2025: A Kenvue fez parceria com a Microsoft para um plano de cinco anos de uso de IA e análise preditiva nas operações de produtos de saúde do consumidor.
- Fevereiro de 2025: A Loc Software traçou o perfil das dinâmicas de autoatendimento no caixa de próxima geração para supermercados.
- Maio de 2024: O Sam's Club implantou autoatendimento no caixa baseado em IA para agilizar as transações na loja.
- Maio de 2024: O REWE Group expandiu sua loja sem caixas Pick&Go em Düsseldorf, e o Marvel Stadium instalou quiosques de autoatendimento no caixa com IA para concessões mais rápidas.
- Maio de 2024: A Currys se uniu à Accenture e à Microsoft para incorporar IA nas operações, enquanto a AutoStore lançou armazéns automatizados Pio para o comércio eletrônico de PMEs.


Mercado de Autoatendimento Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado global de autoatendimento como as receitas geradas por terminais não assistidos centrados em hardware, ATMs, quiosques interativos, máquinas de venda automática, faixas de autoatendimento no caixa e armários inteligentes para encomendas, juntamente com o software embarcado, os serviços de manutenção e os módulos de pagamento habilitadores que permitem aos clientes concluir uma transação sem interação com funcionários. As receitas são capturadas pelo preço de venda do fabricante, convertidas para USD constantes de 2024, e mapeadas para varejo, BFSI, saúde, hotelaria, transporte, governo e outros locais públicos.
Exclusão de escopo: aplicações de autoatendimento puramente digitais (por exemplo, chatbots móveis, plataformas de URA) sem um terminal físico associado não são contabilizadas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Quiosque
- ATM
- Máquina de Venda Automática
- Sistema de Autoatendimento no Caixa
- Armário Inteligente / Estação de Encomendas
- Por Componente
- Hardware
- Software
- Serviços
- Por Setor do Usuário Final
- BFSI
- Varejo e Restaurante de Serviço Rápido
- Hotelaria
- Saúde
- Transporte e Centros de Viagem
- Governo e Setor Público
- Por Tecnologia
- Habilitado por Biometria
- NFC / Sem Contato
- Orientado por IA e Visão Computacional
- Conectado à Nuvem
- Por Local de Implantação
- Interno
- Externo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Nossa equipe conversou com gerentes de produto de fabricantes de quiosques, executivos de redes de pagamento, grandes varejistas e gerentes de instalações na América do Norte, Europa e Ásia-Pacífico. As entrevistas validaram contagens de base instalada, ciclos típicos de substituição, taxas de falha de unidades externas e prováveis movimentos de preço médio de venda que os dados secundários por si só não conseguiam esclarecer.
Pesquisa Documental
Construímos a espinha dorsal inicial dos dados a partir de conjuntos de dados abertos e confiáveis, como os indicadores de pagamento digital do Banco Mundial, os códigos de remessa do UN Comtrade para quiosques e dispensadores de dinheiro, o Estudo de Pagamentos do Federal Reserve e os painéis de associações comerciais da ATM Industry Association, da National Automatic Merchandising Association e do Airports Council International. Registros de empresas, apresentações para investidores e artigos selecionados no Factiva complementaram as divisões de receita dos fornecedores. O D&B Hoovers forneceu estimativas de empresas privadas de difícil acesso, proporcionando consolidações globais consistentes. Avisos regulatórios (cronogramas de adoção do PCI-DSS v4.0, relatórios de migração EMV) e portais de licitação governamental adicionaram visibilidade sobre as próximas renovações de frota. Essas fontes são ilustrativas, não exaustivas; nossos analistas revisaram muitos outros registros públicos para verificar volumes, valores e inflexões de preços.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo reconciliou os fluxos de importação/exportação, a produção doméstica e as curvas de desativação para chegar à base instalada ativa líquida, que foi então multiplicada pelos preços médios de venda ponderados. Corroboramos os totais com verificações seletivas de baixo para cima, receitas de fornecedores amostradas e grandes anúncios de implantação antes de ajustar as margens de canal. As principais variáveis incluem a penetração de transações sem dinheiro em espécie, índices de fluxo urbano de pedestres, crescimento do salário mínimo (fator de substituição de mão de obra), metas de tempo de atividade dos quiosques e incentivos de investimento público do governo. As previsões empregam regressão multivariada combinada com análise de cenários para refletir diferentes perspectivas econômicas compartilhadas pelos entrevistados. As lacunas de dados em geografias emergentes foram preenchidas usando índices de proxy regionais derivados de agrupamentos semelhantes de PIB per capita.
Validação de Dados e Ciclo de Atualização
Os analistas da Mordor Intelligence executam testes de outliers, moeda e variância anual, e então um segundo revisor questiona as anomalias. Os relatórios são atualizados a cada ano, com atualizações intermediárias acionadas por eventos relevantes, como grandes mandatos regulatórios ou contratos de implantação em larga escala. Uma revisão final antes da publicação garante que os clientes recebam a visão mais atualizada.
Por que a Base de Referência do Mercado de Autoatendimento da Mordor Intelligence Inspira Confiabilidade
Os números publicados variam porque as empresas escolhem diferentes cestas de produtos, premissas de preços e ritmos de atualização. Divulgamos publicamente nosso escopo e cadência de atualização, para que os compradores vejam exatamente o que está e o que não está incluído antes de confiar nos números.
Os principais fatores de lacuna geralmente são a inclusão de plataformas exclusivamente digitais, o uso de preços de tabela em vez de preços transacionados, ou amostras de pesquisa pontuais que perdem os fluxos do mercado informal. Nosso ano-base está vinculado a códigos de comércio verificáveis e registros auditados de fornecedores, enquanto outros frequentemente dependem de pesquisas com usuários ou extrapolações de uma única região.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 38,36 bilhões de USD (2025) | Mordor Intelligence | - |
| 41,96 bilhões de USD (2025) | Consultoria Global A | Contabiliza software independente e aplica preços médios de venda sem desconto |
| 42,90 bilhões de USD (2025) | Think Tank de Tecnologia B | Utiliza cenário único, verificações primárias limitadas e agrupa chatbots de CRM |
| 41,27 bilhões de USD (2024) | Investment Insights C | Ano-base mais antigo e taxas de câmbio médias do primeiro trimestre de 2024 |
A comparação mostra que, uma vez ajustados o excesso de escopo, as escolhas de precificação e as bases desatualizadas, a diferença se estreita significativamente. Nossa hierarquia de fontes disciplinada e atualização anual oferecem aos tomadores de decisão um ponto de partida transparente e reproduzível.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de autoatendimento?
O mercado de autoatendimento foi avaliado em USD 41,27 bilhões em 2026 e deve atingir USD 59,42 bilhões até 2031.
Qual região lidera o mercado de autoatendimento?
A América do Norte lidera com 39,02% de participação na receita em 2025, apoiada por redes bancárias maduras e automação do varejo.
Qual segmento está crescendo mais rapidamente no mercado de autoatendimento?
Os sistemas de autoatendimento no caixa apresentam o crescimento mais rápido, registrando um CAGR de 8,63% até 2031, à medida que os varejistas buscam economia de mão de obra e maior agilidade.
Qual é a importância do software no mercado de autoatendimento?
O software está se expandindo a um CAGR de 8,66% e é fundamental para IA, análise e receita recorrente, mesmo que o hardware ainda contribua com mais da metade da receita de 2025.
Quais são as principais restrições que afetam as implantações de autoatendimento?
O vandalismo e os riscos de segurança no manuseio de dinheiro em espécie, além dos altos custos de implantação externa em climas adversos, pesam sobre a expansão e reduzem o CAGR geral em uma estimativa de 1,4 ponto percentual.
Por que a saúde é um setor de usuário final promissor?
Os quiosques de saúde ajudam a gerenciar a escassez de pessoal, habilitam a telessaúde e agilizam o atendimento ao paciente, impulsionando um CAGR de 7,85% e um salto antecipado de USD 0,86 bilhão em 2025 para USD 1,92 bilhão até 2029.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
