
Tamanho e Participação do Mercado de Serviços em Nuvem da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
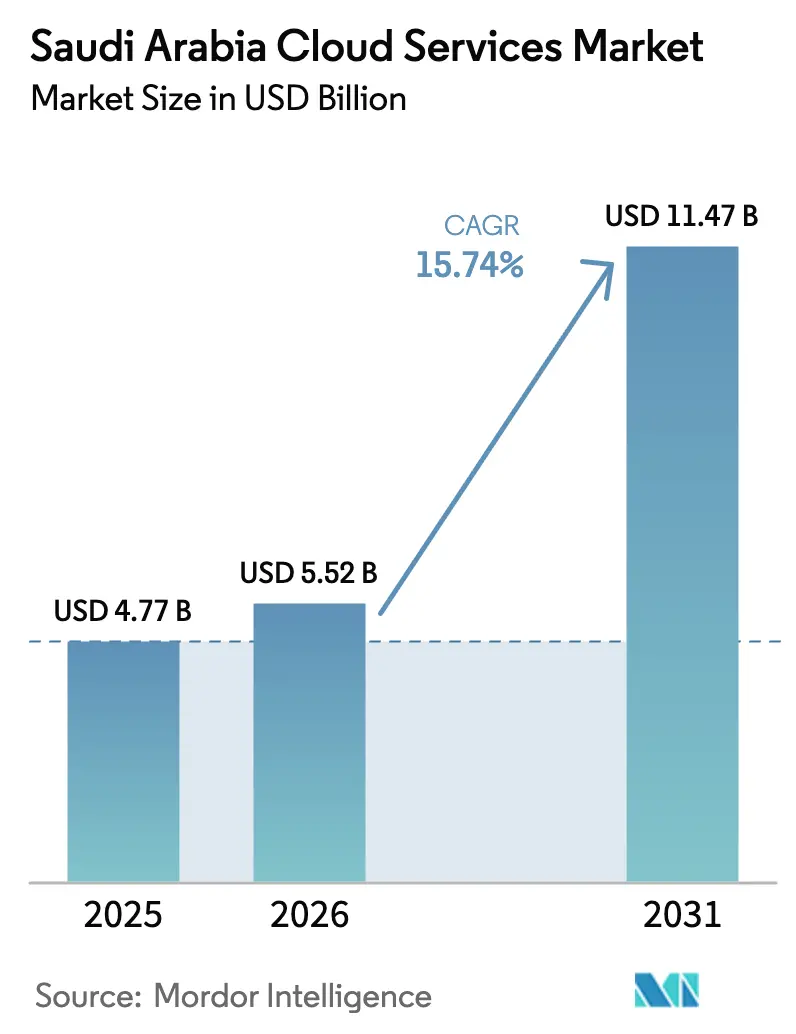
| Tamanho do mercado no ano base (2025) | 4.77 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.74 % |
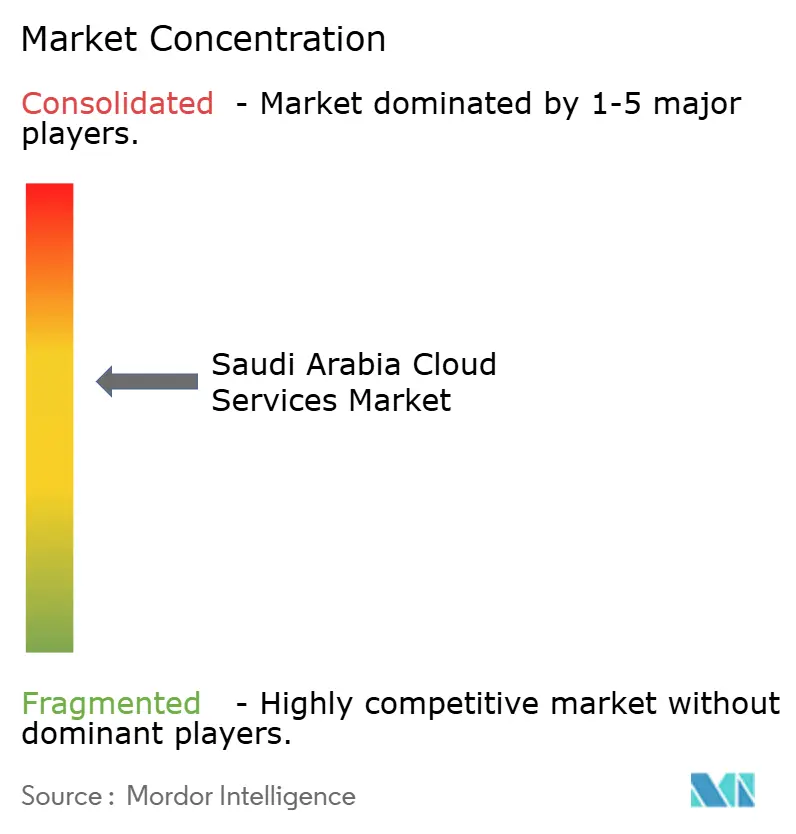
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços em Nuvem da Arábia Saudita por Mordor Intelligence
O tamanho do mercado de serviços em nuvem da Arábia Saudita foi avaliado em USD 4,77 bilhões em 2025 e estima-se que cresça de USD 5,52 bilhões em 2026 para atingir USD 11,47 bilhões até 2031, a uma CAGR de 15,74% durante o período de previsão (2026-2031). Mandatos digitais prioritários intensificados no âmbito da Visão 2030, a Política de Prioridade para a Nuvem da Comissão de Comunicações e Tecnologia da Informação e a aceleração dos investimentos de capital por hiperescaladores criaram uma base sólida para expansão sustentada. O Software como Serviço (SaaS) continua a ter grande aceitação entre as empresas que desejam implantação rápida e manutenção mínima de infraestrutura, enquanto a Plataforma como Serviço (PaaS) está crescendo rapidamente à medida que os desenvolvedores priorizam frameworks de aplicações modernas. O robusto investimento estrangeiro direto, totalizando mais de USD 21 bilhões em complexos de data centers, mantém os preços competitivos e a latência baixa, ampliando a adoção em setores regulados. As crescentes cargas de trabalho de inteligência artificial, evidenciadas por compras em larga escala de GPUs NVIDIA e alianças soberanas de chips, estão catalisando a demanda por instâncias de nuvem ricas em GPU. Por fim, as implantações crescentes de nuvem de borda na NEOM e em Riade permitem que casos de uso de jogos, streaming e IoT industrial sejam executados próximos aos usuários finais para melhor desempenho e conformidade.
Principais Conclusões do Relatório
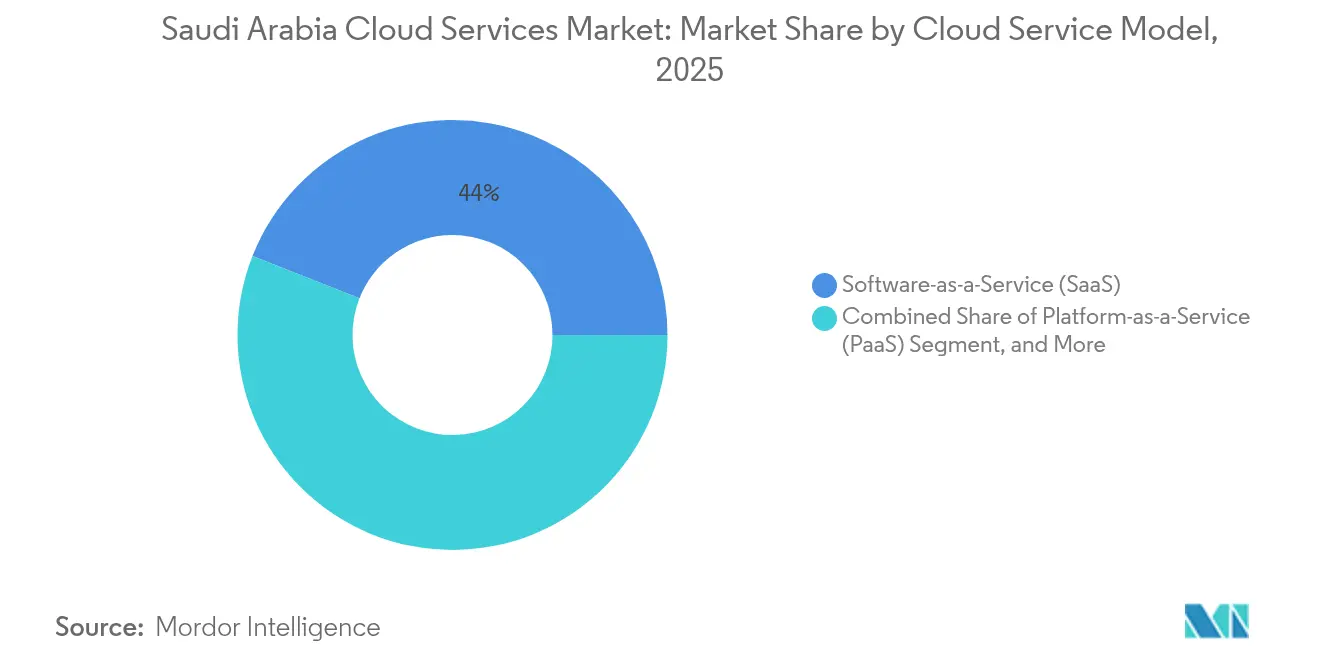
- Por modelo de serviço em nuvem, o Software como Serviço liderou com 44,02% de participação na receita do mercado de serviços em nuvem da Arábia Saudita em 2025; a Plataforma como Serviço está projetada para se expandir a uma CAGR de 16,64% até 2031.
- Por tipo de implantação, a nuvem pública representou 65,72% da participação do mercado de serviços em nuvem da Arábia Saudita em 2025, enquanto a adoção de nuvem híbrida avança a uma CAGR de 16,41% até 2031.
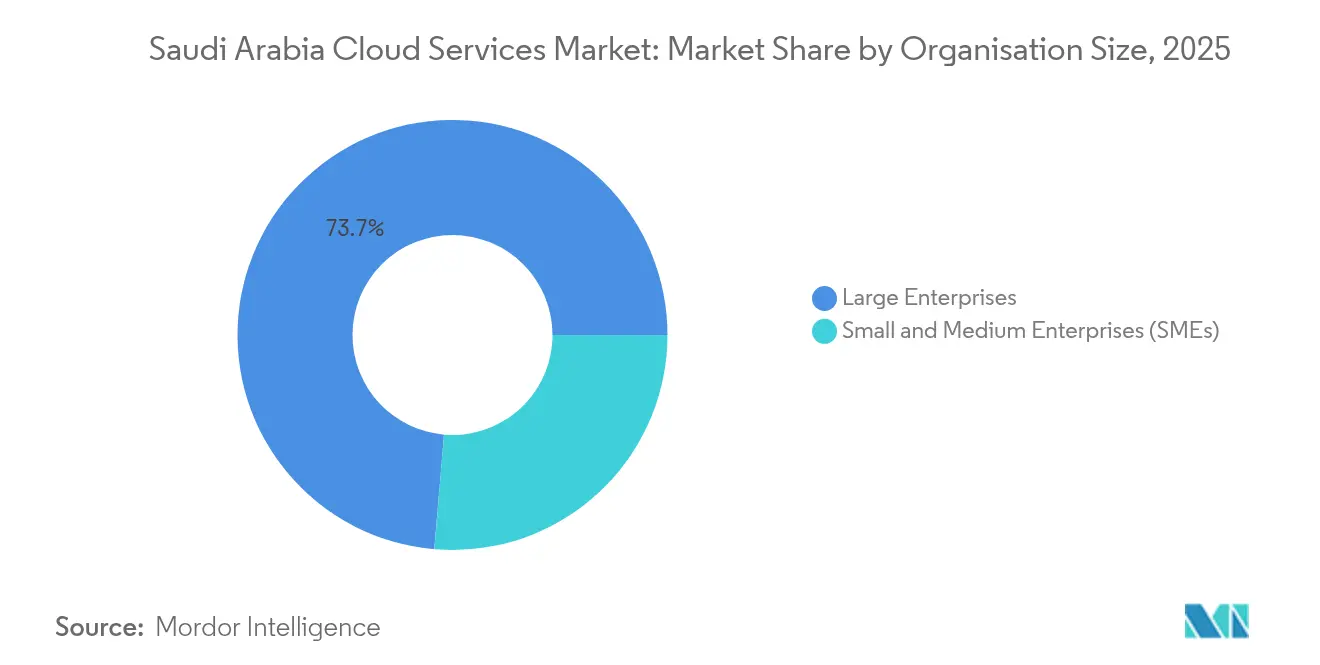
- Por porte organizacional, as grandes empresas capturaram 73,65% dos gastos de 2025 do mercado de serviços em nuvem da Arábia Saudita; as PMEs têm previsão de crescimento mais acelerado a uma CAGR de 16,18%, em razão dos programas Monsha'at.
- Por setor do usuário final, o Setor Bancário, Serviços Financeiros e Seguros (BFSI) detinha uma participação de 27,06% do mercado de serviços em nuvem da Arábia Saudita em 2025; as aplicações de saúde devem registrar uma CAGR de 16,88% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços em Nuvem da Arábia Saudita
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mandatos digitais prioritários da Visão 2030 | +2.8% | Global | Médio prazo (2 a 4 anos) |
| Política de Prioridade para a Nuvem (CITC) | +2.1% | Global | Curto prazo (≤ 2 anos) |
| Otimização de custos em meio à diversificação do petróleo | +1.9% | Global | Longo prazo (≥ 4 anos) |
| Investimentos de data centers por hiperescaladores (AWS, Azure, GCP) | +3.2% | Província de Riade, Província Oriental | Médio prazo (2 a 4 anos) |
| Momentum de cargas de trabalho de IA generativa e GPU | +2.4% | Província de Riade, NEOM | Curto prazo (≤ 2 anos) |
| Nuvem de borda para jogos e streaming | +1.1% | NEOM, Província de Riade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos Digitais Prioritários da Visão 2030 Impulsionam a Migração Sistemática para a Nuvem
A Visão 2030 obriga as entidades governamentais a priorizar a aquisição de serviços em nuvem, gerando demanda consistente que se reflete nas decisões do setor privado. O Índice de Prontidão para Adoção de Tecnologias Emergentes da Autoridade do Governo Digital fornece ferramentas de avaliação que agilizam o planejamento de migração, enquanto um programa nacional de infraestrutura digital de USD 24,8 bilhões impulsionou 99% de penetração da internet e ampla cobertura 5G. Oitenta e cinco por cento dos líderes do setor público pesquisados destinam orçamentos para tecnologias emergentes habilitadas por nuvem, e 45% avaliam ativamente cargas de trabalho orientadas por IA. [1]KPMG, "Desbloqueando o Futuro Tecnológico do Governo," kpmg.com A infraestrutura nacional de nuvem coordenada pela Autoridade Saudita de Dados e Inteligência Artificial integra mais de 200 sistemas governamentais, reforçando padrões seguros de intercâmbio de dados que as empresas privadas subsequentemente replicam.
Investimentos de Data Centers por Hiperescaladores Criam a Base de Infraestrutura
Os compromissos agregados da AWS, Microsoft e Oracle superam USD 21 bilhões, adicionando múltiplas zonas de disponibilidade até 2026. [2]Capacity Media, "O Que Está Impulsionando o Aumento de USD 21 Bilhões em Investimentos em Data Centers na Arábia Saudita?," capacitymedia.com Somente a AWS investirá USD 5,3 bilhões para implantar três zonas acompanhadas de dois centros de inovação com foco em 30.000 estagiários locais, dos quais 4.000 são mulheres. A Oracle abriu sua segunda região em Riade após investir USD 1,5 bilhão para oferecer mais de 100 serviços em nuvem sob regras estritas de residência de dados. O Projeto MGX, uma aliança de USD 30 bilhões envolvendo Microsoft, Temasek e BlackRock, planeja um campus voltado para IA em Riade para atender cargas de trabalho quânticas e de IA generativa. Essas instalações reduzem a latência de rede, introduzem aceleradores de próxima geração e intensificam a concorrência de preços, ampliando a adoção em setores sensíveis a custos, como educação e varejo.
O Momentum das Cargas de Trabalho de IA Generativa Impulsiona a Demanda por Infraestrutura de GPU
A HUMAIN adquiriu 18.000 chips NVIDIA GB300 e pode encomendar centenas de milhares a mais para sustentar um roteiro de computação de 500 megawatts a ser concluído no início de 2026. A Groq garantiu USD 1,5 bilhão para implantar o maior cluster de inferência da região, e a AMD se uniu à HUMAIN em uma colaboração de cinco anos no valor de USD 10 bilhões para o fornecimento de aceleradores. O supercomputador Dammam 7 da Saudi Aramco demonstra o uso industrial de modelos de IA para dados sísmicos, enquanto a SDAIA visa treinar 20.000 profissionais de IA até 2030. A demanda por instâncias de nuvem ricas em GPU, portanto, supera o crescimento de computação genérica.
Imperativos de Otimização de Custos Aceleram a Migração para a Nuvem
As atividades não petrolíferas compuseram 49,9% do crescimento do PIB em 2024, intensificando o foco na eficiência operacional que os modelos de cobrança em nuvem abordam por meio de precificação por uso. A Dell constatou que 90% das organizações sauditas aceleraram a transformação digital, superando a média global de 80%, em parte para reduzir os desembolsos de capital. As PMEs obtêm alívio particular dos custos iniciais de infraestrutura, acessando plataformas de hiperescaladores por meio dos programas Monsha'at e se beneficiando de um aumento de 72% no financiamento de capital de risco.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Déficit de qualificações empresariais e dependência de expatriados | -1.8% | Global, concentrado em funções técnicas | Médio prazo (2 a 4 anos) |
| Preocupações com aprisionamento tecnológico de fornecedores | -1.2% | Grandes empresas, entidades governamentais | Longo prazo (≥ 4 anos) |
| Complexidade de migração de sistemas legados | -1.5% | Setores de Petróleo e Gás e BFSI | Médio prazo (2 a 4 anos) |
| Risco de sustentabilidade hídrica/energética de data centers | -0.9% | Província de Riade, Província Oriental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Déficit de Qualificações Empresariais Restringe a Velocidade de Adoção da Nuvem
A rápida expansão de projetos digitais supera a oferta local de talentos, forçando a dependência de profissionais expatriados e elevando os custos. Cinquenta e seis por cento dos líderes tecnológicos sauditas identificam a escassez de qualificações como a principal barreira para a implantação de IA. Programas governamentais como o One Million Arab Coders e o Elevate da SDAIA visam qualificar 25.000 mulheres, enquanto a AWS se compromete a treinar 30.000 cidadãos. No entanto, os cronogramas de desenvolvimento da força de trabalho mantêm a lacuna de qualificações como um fator relevante no médio prazo.
A Complexidade de Migração de Sistemas Legados Cria Barreiras de Implementação
As cargas de trabalho de missão crítica em petróleo, gás e BFSI são executadas em plataformas com décadas de uso que requerem reengenharia em fases. Um estudo de caso da Universidade de Hail reduziu a ocupação de servidores em 50% somente após uma reformulação abrangente. A Saudi Aramco executa a ingestão de dados em fases para proteger as operações de perfuração. O Banco Central da Arábia Saudita destaca avaliações rigorosas de segurança antes de aprovar migrações para a nuvem, prolongando os cronogramas e restringindo a velocidade da nuvem no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Serviço em Nuvem: Os Serviços de Plataforma Aceleram a Modernização de Aplicações
O SaaS representou 44,02% da receita de 2025, à medida que as empresas adotaram software pronto para uso para contornar o gerenciamento de hardware legado. A adoção de PaaS, projetada a uma CAGR de 16,64%, alinha-se à demanda dos desenvolvedores por cadeias de ferramentas integradas e orquestração de contêineres que facilitam lançamentos rápidos. O tamanho do mercado de serviços em nuvem da Arábia Saudita alocado ao PaaS está, portanto, posicionado para superar os demais modelos até 2031. O IaaS persiste entre grandes empresas que precisam de controle granular sobre recursos de computação, especialmente para aplicações de petróleo e gás sensíveis à segurança. A Função como Serviço ganha espaço entre as startups que buscam agilidade operacional.
De 2019 a 2024, o PaaS passou de projetos exploratórios para implantações no mainstream. A Saudi Aramco realiza pilotos de Grandes Modelos de Linguagem industriais por meio de ofertas gerenciadas de PaaS para evitar a sobrecarga de infraestrutura. A clareza regulatória proveniente do Marco Regulatório de Computação em Nuvem da CITC padroniza a conformidade, reforçando ainda mais a adoção de PaaS.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório


Por Tipo de Implantação: Estratégias Híbridas Equilibram Soberania e Custo
A nuvem pública capturou 65,72% da participação do mercado de serviços em nuvem da Arábia Saudita em 2025, aproveitando as economias de escala e a escalabilidade sob demanda. Implantações híbridas têm previsão de crescimento a uma CAGR de 16,41%, à medida que as empresas combinam controles locais com elasticidade externa. O tamanho do mercado de serviços em nuvem da Arábia Saudita alinhado às soluções híbridas deve crescer acentuadamente à medida que os marcos de conformidade exigem a residência local de dados.
As instituições financeiras ilustram o padrão: a STCPay executa o Temenos em infraestrutura privada enquanto se conecta a serviços públicos para capacidade de excedente. A implantação do IBM Cloud Satellite pelo Grupo Edarat em três sites nacionais atende aos requisitos de soberania enquanto oferece provisionamento em múltiplas nuvens.
Por Porte Organizacional: As PMEs Impulsionam a Expansão Futura
As grandes empresas controlaram 73,65% da receita de 2025 em razão de orçamentos de TI estabelecidos e implantações em múltiplos sites. No entanto, as PMEs crescerão mais rapidamente a uma CAGR de 16,18%, atraídas pelos baixos custos de entrada e pelo financiamento de apoio. Os programas Monsha'at elevaram o número de PMEs para 1,3 milhão e injetaram maior suporte de capital de risco, impulsionando uma adoção mais ampla da nuvem.
A nuvem oferece às PMEs capacidades de nível empresarial sem ônus de capital, facilitando a expansão internacional rápida. As startups de fintechs cresceram 14,7 vezes desde 2018, com 147 entidades regulamentadas garantindo SAR 1,5 bilhão em investimentos que financiam plataformas nativas de nuvem. Pesquisas sobre comércio móvel confirmam o comprometimento da liderança e os benefícios percebidos como fatores cruciais de adoção.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Setor do Usuário Final: A Saúde Demonstra Rápida Adoção
O BFSI liderou com 27,06% de participação em 2025, impulsionado pelos programas sandbox do Banco Central da Arábia Saudita e plataformas interbancárias baseadas em blockchain. A saúde exibe a maior CAGR de 16,88%, à medida que o governo elevou o orçamento de saúde para USD 68,2 bilhões em 2023 e almeja uma contribuição de USD 66,6 bilhões ao PIB proveniente da saúde digital até 2030. O tamanho do mercado de serviços em nuvem da Arábia Saudita atribuível às cargas de trabalho de saúde está preparado para forte crescimento.
O Petróleo, Gás e Utilities mantêm grandes orçamentos de nuvem para manutenção preditiva e análise sísmica. A manufatura e a construção aproveitam a robótica; o projeto de automação da Samsung C&T de SAR 1,3 bilhão na NEOM reduziu a mão de obra manual em 80%. O varejo e o comércio eletrônico registraram um salto de 57% nas vendas de abril de 2024, atingindo SAR 23,27 bilhões, impulsionando as necessidades de nuvem para elasticidade em temporadas de pico.
Análise Geográfica
A Província de Riade abriga o cluster mais denso de zonas de hiperescaladores, incluindo a segunda região da Oracle e os futuros sites da AWS. Os anúncios da LEAP 2025 acrescentaram USD 14,85 bilhões aos compromissos tecnológicos locais, sublinhando a demanda persistente de ministérios governamentais e conglomerados. O Laboratório de Software da IBM, no valor de USD 200 milhões, emprega 70% de cidadãos sauditas para apoiar a pesquisa e o desenvolvimento em IA, e a ServiceNow planeja lançamentos de data centers até 2026 para suporte localizado.
A Província Oriental, a capital energética, aproveita o supercomputador Dammam 7 da Saudi Aramco e o cluster de inferência da Groq para executar análises específicas do setor. O local também beneficia operadores petroquímicos e de logística, e os incentivos do Invest Saudi promovem investimentos em data centers.
Meca e os corredores ocidentais aproveitam os megacentros de Jidá da Saudi Telecom Company, que melhoram a latência para hubs comerciais e peregrinos. A NEOM, no noroeste, lidera a inovação em nuvem de borda por meio de uma parceria de USD 5 bilhões com a DataVolt para um campus de 1,5 gigawatts com emissões líquidas zero, alimentado por energias renováveis e resfriamento líquido. Esses desenvolvimentos ampliam a resiliência geográfica do mercado de serviços em nuvem da Arábia Saudita.
Panorama regulatório
A Arábia Saudita regula os serviços em nuvem por meio da Communications, Space and Technology Commission (CST), notadamente através das Cloud Computing Services Provisioning Regulations (Versão 4), em vigor desde 10 de outubro de 2023. Sob esse regime, os provedores de serviços em nuvem devem se registrar na CST e obter uma designação de classe (Classe A/B/C). A classe determina quais classificações de dados e setores regulamentados eles podem atender, e as expectativas de conformidade geralmente abrangem padrões de segurança e instalações, como ISO/IEC 27001 e requisitos escalonados de data center.
As obrigações de governança de dados e privacidade coexistem com as regras da CST por meio da Saudi Data and AI Authority (SDAIA) e do National Data Management Office (NDMO), no âmbito do National Data Governance Framework. Esse arcabouço incorpora a Personal Data Protection Law e normas relacionadas à classificação, compartilhamento e privacidade de dados. Os dados de entidades governamentais estão sujeitos a requisitos estritos de localização dentro da Arábia Saudita (com exceções legais limitadas), o que molda a arquitetura da nuvem, os termos contratuais e a viabilidade do processamento transfronteiriço tanto para hyperscalers quanto para provedores locais.
Análise da cadeia de valor
A cadeia de valor dos serviços em nuvem na Arábia Saudita começa com insumos e infraestrutura habilitadores, incluindo o desenvolvimento de terrenos e energia para data centers, backbones de rede e o fornecimento de servidores, armazenamento e aceleradores necessários para cargas de trabalho de alto desempenho e de IA. Hyperscalers e plataformas de nuvem (AWS, Microsoft, Google, Oracle, Alibaba Cloud) ancoram a camada de serviço principal, enquanto entidades vinculadas ao governo e construtores de ecossistema apoiam a localização e a expansão de capacidade. A National Data Center Strategy do MCIT e da SDAIA (divulgada em junho de 2025) estabelece uma meta nacional de 1,5 GW de capacidade de data center até 2030, reforçando a demanda de vários anos por instalações, refrigeração e soluções de energia.
Rio abaixo, integradores de sistemas, provedores de serviços gerenciados e empresas de nuvem lideradas por operadoras de telecomunicações empacotam migração, segurança e operações para clientes regulamentados (governo, BFSI, petróleo e gás). Esses provedores então traduzem as cargas de trabalho em classes de registro da CST e se alinham às regras de classificação de dados da NDMO. A distribuição segue a contratação direta com hyperscalers, aquisições lideradas por parceiros e canais de compras governamentais alinhados à Cloud First Policy, enquanto a governança, a conformidade em cibersegurança e a aplicação da residência de dados retroalimentam a seleção de provedores e os desenhos de nuvem múltipla ou híbrida.
Panorama Competitivo
A concentração do mercado é moderada, com hiperescaladores norte-americanos e chineses competindo por participação. A AWS mantém a liderança com uma região de USD 5,3 bilhões e ampla qualificação da força de trabalho, enquanto a Microsoft posiciona um campus orientado para IA no âmbito do Projeto MGX. A Oracle fortalece sua proposta de valor local por meio de ofertas de conformidade em múltiplas nuvens. A Huawei e a Alibaba, operando por meio da Saudi Cloud Computing Company, promovem a soberania de dados a preços competitivos. [4]Rest of World, "Como a China Está Ganhando Terreno na Corrida de Computação em Nuvem no Oriente Médio," restofworld.org
Os incumbentes locais, Saudi Telecom Company e Solutions by stc, aproveitam o relacionamento regulatório, mas enfrentam pressão de preços dos hiperescaladores. A Solutions by stc mantém zonas de hospedagem soberana em três cidades e faz parceria com IBM e VMware para oferecer soluções híbridas. Participantes de nicho, como a OmniOps, captou SAR 30 milhões para criar fazendas de GPU energeticamente eficientes, conquistando clientes com foco em sustentabilidade.
As dinâmicas geopolíticas moldam a seleção de fornecedores, à medida que contratos norte-americanos de chips superiores a USD 20 bilhões competem com alternativas chinesas, e as regras de segurança da CITC favorecem provedores com arquiteturas de conformidade documentadas.
Líderes do Setor de Serviços em Nuvem da Arábia Saudita
Amazon Web Services, Inc.
Microsoft Corporation
Google LLC
Alibaba Cloud (Alibaba Group Holding Ltd.)
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As regras de residência de dados e de compras governamentais continuam criando espaço para hospedagem local, arquiteturas soberanas e híbridas, e ferramentas de conformidade que mapeiam as classificações de dados dos clientes para as classes de nuvem da CST e os requisitos de governança da NDMO. Essa demanda se alinha às expansões de instalações já em andamento: o STC Group inaugurou o data center Riyadh 5 no King Salman Energy Park em abril de 2026, com capacidade inicial de 40 MW (expansível para 80 MW). A implantação adiciona opções de infraestrutura neutra em relação a operadoras para empresas e provedores de serviços que buscam processamento doméstico e flexibilidade de conectividade.
A infraestrutura de nuvem focada em IA é outra área de oportunidade, à medida que os hyperscalers aprofundam sua presença local e vinculam a entrega a programas sauditas de IA por meio de zonas dedicadas e parcerias. A Microsoft confirmou que sua região de datacenter Saudi Arabia East estará disponível para que os clientes executem cargas de trabalho em nuvem a partir do quarto trimestre de 2026, e a AWS e a HUMAIN anunciaram uma AI Zone de mais de USD 5 bilhões (maio de 2025) para trazer infraestrutura e serviços de IA dedicados ao Reino. Juntas, essas medidas elevam o padrão para os ecossistemas locais em instâncias ricas em GPU, plataformas de IA gerenciadas, serviços de engenharia de dados e suporte de SaaS localizado que pode operar dentro das restrições de governança de dados sauditas.
Desenvolvimentos recentes do setor
- Abril de 2026: o STC Group inaugurou o data center Riyadh 5 no King Salman Energy Park, com capacidade inicial de 40 MW, expansível para 80 MW. O projeto melhora o processamento doméstico e a conectividade para cargas de trabalho empresariais e do setor público. Isso reformula a presença regional de data centers e avança as capacidades de nuvem soberana.
- Maio de 2025: a AWS e a HUMAIN anunciaram uma parceria estratégica de mais de USD 5 bilhões para construir uma AI Zone na Arábia Saudita, com infraestrutura de IA dedicada da AWS. A iniciativa foca em computação de IA de alta densidade e serviços gerenciados, expandindo recursos de classe GPU para clientes locais. O anúncio também destaca como os parceiros locais apoiam a entrega de plataformas de IA hospedadas na Arábia Saudita.
- Março de 2024: a AWS anunciou planos de lançar uma região de infraestrutura na Arábia Saudita em 2026, com investimento superior a USD 5,3 bilhões. O anúncio sinaliza zonas de disponibilidade domésticas adicionais que apoiam requisitos de residência de dados e desempenho. Também aumenta a pressão competitiva sobre outros provedores globais e locais para igualar ofertas em escala regional e ecossistemas de parceiros.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado é definido como a receita obtida com serviços em nuvem prestados a clientes na Arábia Saudita, em que recursos de computação, plataformas e software são fornecidos por meio de redes com base em assinatura ou uso.
Exclusões de escopo: excluímos licenças de software on-premise, hardware on-premise e construção de data centers, e conectividade de telecomunicações pura que não esteja empacotada como um serviço em nuvem.
Visão geral da segmentação
- Por Modelo de Serviço em Nuvem
- Infraestrutura como Serviço (IaaS)
- Plataforma como Serviço (PaaS)
- Software como Serviço (SaaS)
- Função como Serviço (FaaS)
- Por Tipo de Implantação
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Por Porte Organizacional
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Setor do Usuário Final
- Petróleo, Gás e Utilities
- Governo e Defesa
- BFSI
- Saúde
- Manufatura e Construção
- Varejo e Comércio Eletrônico
- Tecnologia da Informação e Telecomunicações
- Educação
- Outros Setores do Usuário Final
- Por Província
- Província de Riade
- Província Oriental
- Província de Meca
- Província de Medina
- Província de Qassim
- Restante da Arábia Saudita
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites do mercado e fundamentar as suposições iniciais sobre demanda, regulamentação e ciclos de investimento na Arábia Saudita. Baseamo-nos em sinais de políticas públicas e de transformação digital, além de indicadores de TIC a nível de país, que ajudam a explicar a adoção de nuvem e os padrões de migração de cargas de trabalho ao longo do tempo.
As fontes analisadas incluíram referências oficiais e sem paywall, como a Saudi Vision 2030 e atualizações de programas governamentais relacionados, comunicações da CITC, publicações da Saudi Data and AI Authority, orientações da National Cybersecurity Authority e publicações de órgãos como o Banco Mundial e a União Internacional de Telecomunicações. Também utilizamos relatórios anuais de empresas, apresentações a investidores, cobertura de imprensa confiável e assinaturas de bases de dados pagas para dados financeiros de empresas e acompanhamento de notícias, a fim de validar cronogramas e exposição de receita ao país. Esta lista é ilustrativa, e fontes adicionais foram consultadas durante o estudo para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário focou em confirmar o que os compradores estão realmente adotando e como os gastos se dividem entre os tipos comuns de serviços em nuvem na Arábia Saudita. Conversamos com uma combinação de líderes de TI empresarial, arquitetos de nuvem, parceiros de canal e participantes do ecossistema local em setores regulamentados e não regulamentados. As respostas dos entrevistados foram usadas para preencher lacunas dos dados públicos e testar rigorosamente as principais suposições antes de finalizar o modelo.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Top tier: 34% | CXOs: 19% |
| Mid tier: 46% | Líderes funcionais/de unidade: 24% |
| Empresas menores: 20% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down que reconstrói a demanda por serviços em nuvem na Arábia Saudita a partir do pool endereçável de gastos em TI de empresas e do setor público, alocando-o então para o consumo de serviços em nuvem usando indicadores de adoção e migração. Os resultados são então corroborados com verificações seletivas bottom-up, como benchmarks de preços amostrados aplicados a volumes estimados de cargas de trabalho, além de feedback de canais sobre o tamanho típico dos contratos, de modo que os totais possam ser ajustados quando as duas visões divergirem.
As principais entradas usadas no modelo incluem o ritmo de adoção de nuvem pública e privada em grandes empresas e PMEs, a intensidade de execução do cloud-first governamental, a prontidão para conformidade em residência de dados local e cibersegurança, sinais de expansão e utilização da capacidade de data centers, e o ímpeto de digitalização específico de setores como BFSI, governo, saúde e energia. Quando os sinais diretos de volume são escassos, usamos variáveis substitutas, como adições anunciadas de capacidade de regiões de nuvem, implementações de grandes programas e sequenciamento de migração empresarial coletado em entrevistas, aplicando então regras conservadoras de preenchimento de lacunas para evitar sobrestimar a demanda.
Para a previsão, utiliza-se a análise de cenários, pois o mercado pode se mover rapidamente com base em mudanças de política, grandes concessões de programas e novas capacidades entrando em operação. O caso-base é definido usando faixas de consenso compartilhadas pelos respondentes primários, e a previsão é então testada sob estresse ajustando a curva de adoção, a progressão de preços e as suposições de adoção no setor regulamentado dentro de limites realistas.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas que comparam os resultados do modelo com sinais de mercado independentes, e as maiores variações são revisadas antes da aprovação final. Os valores discrepantes são investigados retornando-se aos fatores subjacentes, como suposições de adoção, receita média por carga de trabalho e o momento das grandes migrações do setor público, e correções são feitas apenas quando a evidência é consistente em mais de uma fonte.
Atualizamos o relatório anualmente. Atualizações intermediárias são acionadas quando ocorrem eventos materiais, como mudanças de política, anúncios de grandes contratos ou mudanças abruptas na capacidade de nuvem local. Antes da entrega, um analista realiza uma revisão final das últimas notícias e das principais suposições, para que os clientes recebam a visão mais atual possível.
Estimativa da Mordor Intelligence para o mercado de serviços em nuvem da Arábia Saudita em comparação com outras estimativas publicadas
Os números de mercado publicados para os serviços em nuvem na Arábia Saudita frequentemente não coincidem porque os limites de escopo subjacentes não são os mesmos, e o ano usado como ponto de partida também pode variar. As diferenças também surgem da forma como cada estudo trata a nuvem privada, os serviços gerenciados empacotados, e a rapidez com que assume a expansão de preços e consumo.
As adições de capacidade de data centers, os sinais de implementação de programas governamentais de nuvem e os cronogramas de migração empresarial são as verificações que mantêm a estimativa da Mordor Intelligence vinculada ao que pode ser absorvido no país durante o ano-base. Quando esses sinais são aplicados de forma consistente, a dispersão nos valores publicados geralmente é explicada por o estudo contar apenas serviços de infraestrutura, ou também incluir assinaturas mais amplas de software em nuvem e serviços adjacentes.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 4,77 bilhões (2025) | |
| Publicação Setorial A | USD 4,00 bilhões (2024) | O valor relatado é geralmente apresentado como um número global de serviços em nuvem, mas o ano é diferente e a cobertura não está claramente alinhada às mesmas regras de inclusão para nuvem privada e assinaturas de SaaS empresarial. |
| Consultoria Global B | USD 3,46 bilhões (2023) | Esse valor refere-se a serviços de infraestrutura em nuvem, que geralmente se concentram em camadas de infraestrutura do tipo IaaS e pode excluir receitas significativas de SaaS e PaaS, produzindo assim um total menor para o mesmo país. |
Entre os três valores, o principal fator não é matemático, mas sim de definições, já que visões apenas de infraestrutura naturalmente resultam em valores abaixo de um escopo completo de serviços em nuvem, e um ano-base diferente também altera o número. Ao manter o escopo vinculado a modelos de serviço específicos e ao verificar o resultado em relação a sinais observáveis de implementação e capacidade, nossa estimativa permanece rastreável a entradas que podem ser revisadas e repetidas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços em nuvem da Arábia Saudita em 2026?
O mercado está avaliado em USD 5,52 bilhões em 2026 e tem previsão de atingir USD 11,47 bilhões até 2031.
Qual modelo de serviço em nuvem lidera os gastos na Arábia Saudita?
O Software como Serviço lidera com 44,02% de participação na receita em 2025, impulsionado pela facilidade de implantação.
Qual taxa de crescimento é esperada para a adoção de nuvem híbrida?
As implantações híbridas têm previsão de expansão a uma CAGR de 16,41% entre 2026 e 2031, à medida que as empresas equilibram soberania e custo.
Qual vertical do usuário final está crescendo mais rapidamente?
As cargas de trabalho de saúde devem crescer a uma CAGR de 16,88% até 2031 em razão das iniciativas de saúde digital.
Como os hiperescaladores estão investindo na Arábia Saudita?
AWS, Microsoft e Oracle comprometeram coletivamente mais de USD 21 bilhões para novas regiões e campi voltados para IA.
Qual é a perspectiva para a adoção de nuvem pelas PMEs?
As PMEs registrarão uma CAGR de 16,18% à medida que os programas Monsha'at e o financiamento de capital de risco reduzem as barreiras de entrada para serviços avançados em nuvem.
Página atualizada pela última vez em:


