
Tamanho e Participação do Mercado de Nuvem Pública
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
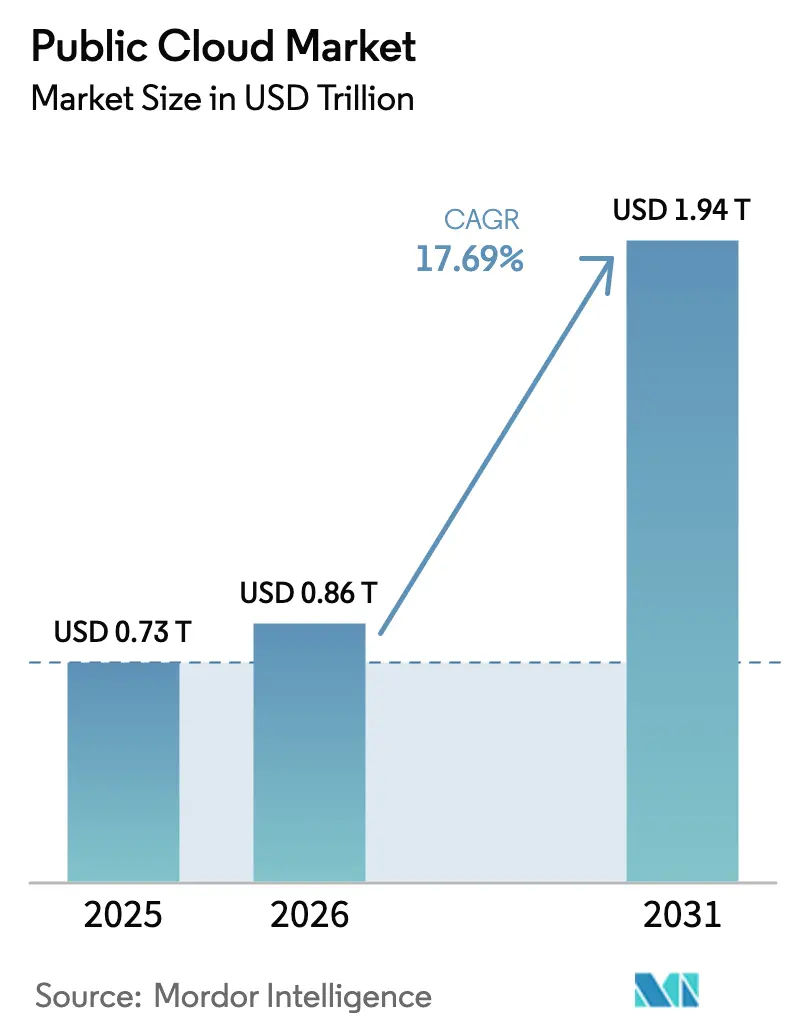
| Tamanho do Mercado (2026) | 0.86 Trilhões de dólares |
| Tamanho do Mercado (2031) | 1.94 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 17.69 % |
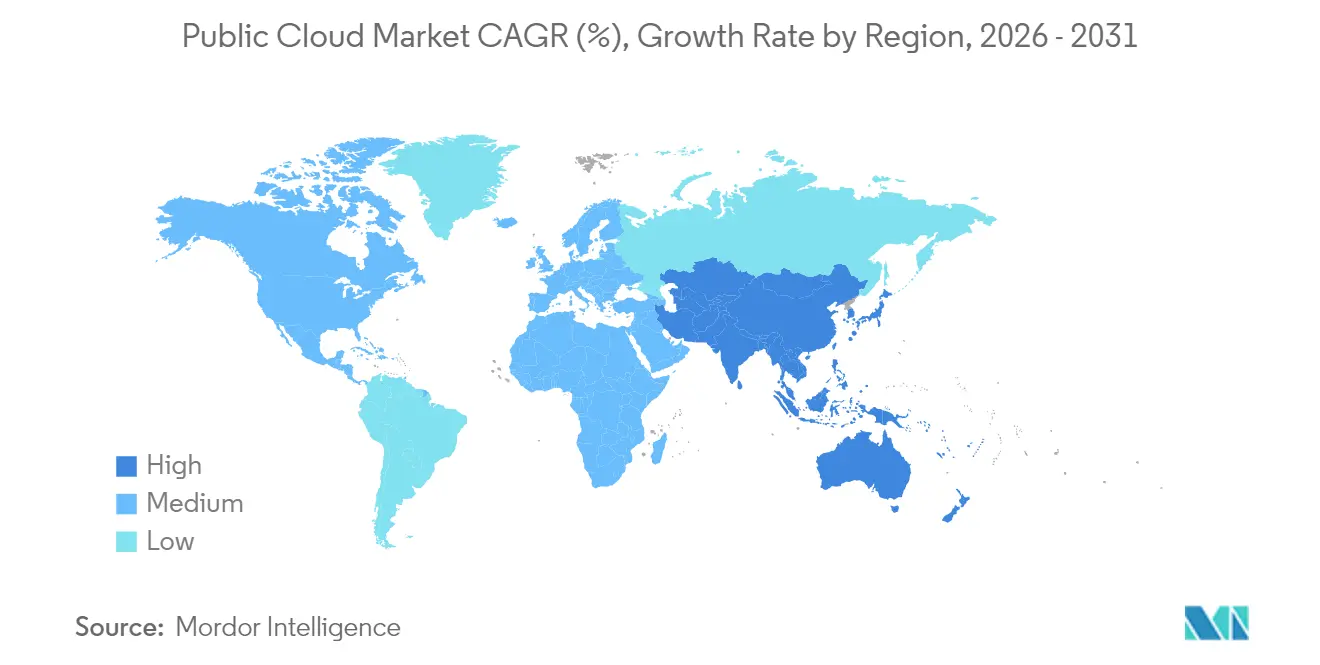
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
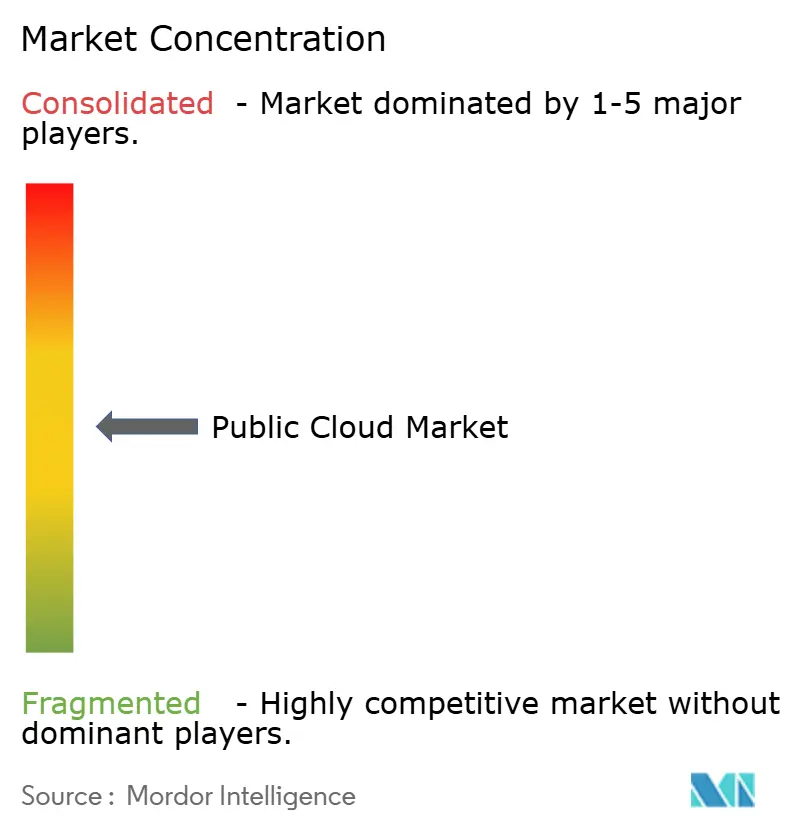
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Nuvem Pública por Mordor Intelligence
O tamanho do Mercado de Nuvem Pública em 2026 é estimado em USD 0,86 trilhão, crescendo a partir do valor de 2025 de USD 0,73 trilhão, com projeções para 2031 indicando USD 1,94 trilhão, crescendo a um CAGR de 17,69% no período de 2026-2031. Essa expansão reflete a transição em massa das empresas de pilhas de TI legadas para infraestruturas prontas para IA que tratam a nuvem como um diferencial competitivo, e não como uma utilidade de redução de custos. A intensificação da demanda por cargas de trabalho de IA generativa, incentivos para datacenters verdes e mandatos de nuvem soberana sustentam o crescimento do setor. Os provedores de hiperescala estão investindo em zonas de disponibilidade localizadas para atender a requisitos regulatórios, enquanto os fabricantes de chips aumentam a oferta para aliviar os gargalos que restringiram a capacidade em 2024. A dinâmica competitiva está se deslocando para parcerias de ecossistema que agrupam infraestrutura, plataformas e inteligência na camada de aplicações, permitindo que as empresas acelerem o tempo de geração de valor e reduzam os riscos na adoção de IA.
Principais Conclusões do Relatório
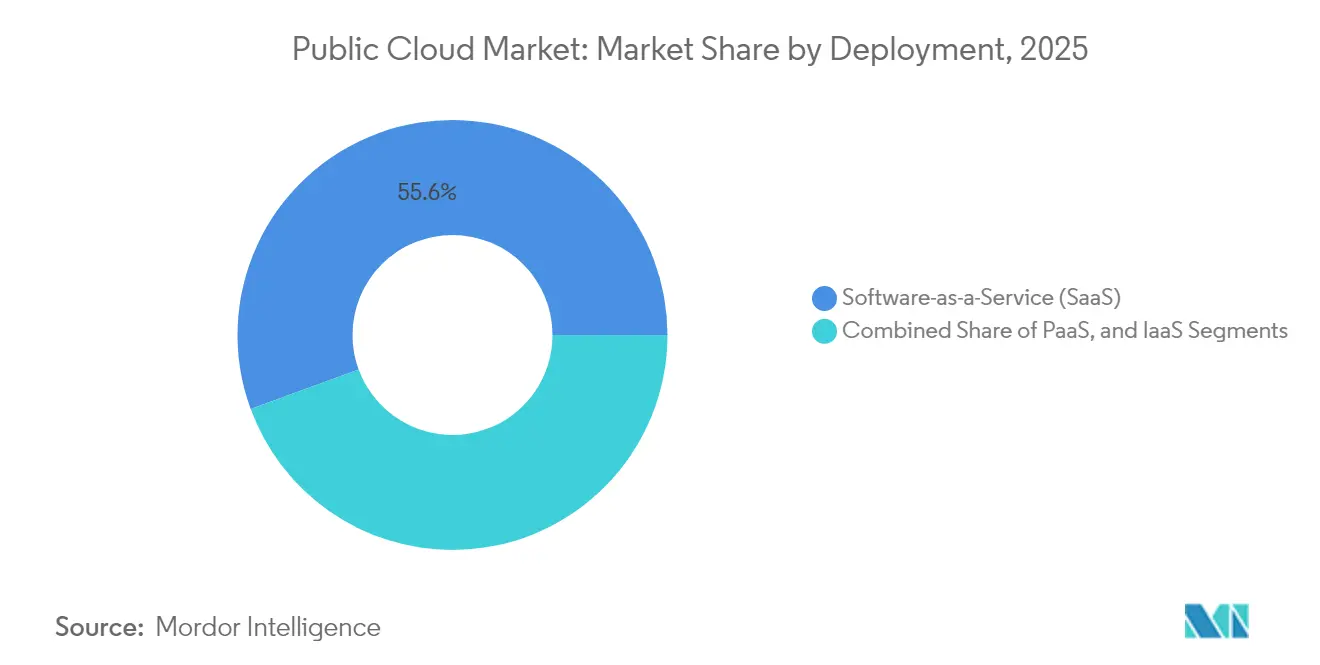
- Por modelo de implantação, o Software como Serviço (SaaS) liderou com 55,60% da participação do mercado de nuvem pública em 2025, enquanto a Plataforma como Serviço (PaaS) está a caminho de registrar um CAGR de 19,08% até 2031.
- Por porte da organização, as grandes empresas detinham 67,40% da participação do mercado de nuvem pública em 2025; as pequenas e médias empresas (PMEs) representam a trajetória mais acelerada, com um CAGR de 17,92%.
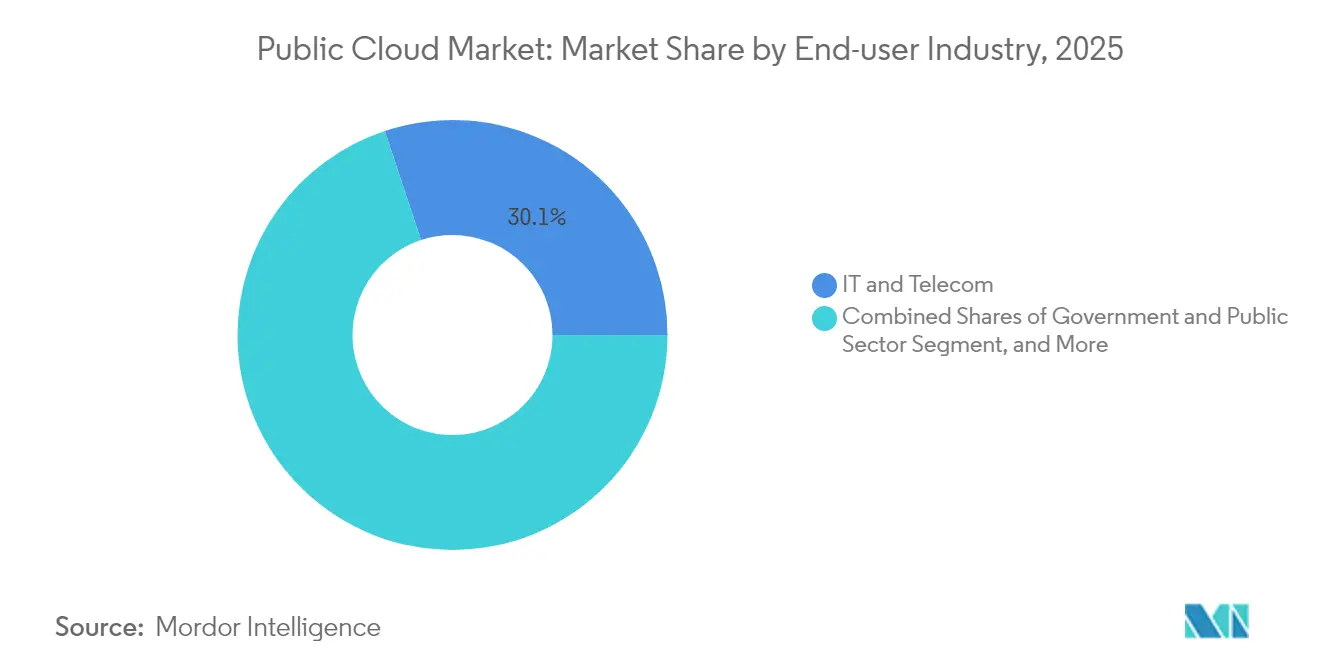
- Por setor do usuário final, TI e Telecomunicações comandaram 30,10% da participação de receita do tamanho do mercado de nuvem pública em 2025, enquanto a manufatura deve crescer a um CAGR de 20,94% entre 2026-2031.
- Por geografia, a América do Norte reteve 43,75% do mercado de nuvem pública em 2025; a Ásia-Pacífico deve expandir a um CAGR de 18,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Boom de migração de cargas de trabalho liderado por IA | +4.2% | Global; forte na América do Norte e APAC | Médio prazo (2-4 anos) |
| Aumento da oferta de chips otimizados para IA generativa | +3.1% | Global; liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Guerras de preço-desempenho de hiperescala | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Mandatos de nuvem soberana | +2.4% | Núcleo APAC; expansão para Europa e MEA | Longo prazo (≥ 4 anos) |
| Créditos fiscais para datacenters verdes | +1.7% | América do Norte e Europa; emergindo na APAC | Médio prazo (2-4 anos) |
| Demanda por aceleradores de IA adjacentes à nuvem | +1.3% | Global; mercados desenvolvidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Boom de migração de cargas de trabalho liderado por IA
Organizações de manufatura, bancárias e de saúde foram além dos projetos piloto para a IA em escala de produção, impulsionando mudanças em massa para o mercado de nuvem pública. A BMW migrou 6.000 aplicações para o SAP S/4HANA em infraestrutura de nuvem,[1]"BMW Migra 6.000 Aplicações para o SAP S/4HANA," sap.com e o JPMorgan Chase transferiu 1 exabyte de dados para a AWS sob um orçamento tecnológico anual de USD 17 bilhões. Noventa e três por cento dos fabricantes lançaram novos projetos de IA em 2024, confirmando que a IA hospedada na nuvem é agora um imperativo estratégico, e não um experimento.
Aumento da oferta de chips otimizados para IA generativa
A NVIDIA, a SoftBank e o governo japonês estão cofinanciando datacenters de IA domésticos para contrariar a escassez global de componentes, enquanto os hiperescaladores dos EUA comprometem capital de dezenas de bilhões para garantir o fornecimento de placas-mãe e processadores. A AWS reconheceu a escassez de chips como um obstáculo para a receita do quarto trimestre de 2024, mas espera que novas fábricas e instalações de embalagem aliviem as restrições até 2026.[2]"AWS Enfrenta Restrições de Componentes," cnbc.com
Guerras de preço-desempenho de hiperescala
O Google Cloud registrou crescimento anual de 28-30% em 2024-2025 e agora comercializa o "custo por hora de treinamento" em vez de computação bruta, sinalizando uma mudança de precificação de commodities para métricas de valor específicas para IA no crn.com. A integração da Microsoft dos serviços Azure OpenAI nas ofertas principais de SaaS elevou a receita de nuvem em 21% no primeiro trimestre de 2025. Acordos de Colaboração Estratégica, como o da AWS com a NetApp, agrupam eficiência de armazenamento com otimização de inferência, ilustrando que a integração de ecossistema tornou-se o campo de batalha pela participação de carteira.
Mandatos de nuvem soberana
Um terço dos governos adotará serviços de nuvem soberana até 2026, incentivando provedores regionais a adaptar soluções prontas para conformidade. A "Sakura Cloud" do Japão e o Regulamento de Resiliência Operacional Digital da UE canalizam a demanda para zonas localizadas que atendem a rigorosas disposições de residência e auditoria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mosaico de soberania de dados | -2.1% | Global; agudo na APAC e Europa | Longo prazo (≥ 4 anos) |
| Gargalos de fornecimento de GPU/óptica | -1.8% | Global; cargas de trabalho de IA | Curto prazo (≤ 2 anos) |
| Inflação de custos impulsionada por tarifas | -1.5% | América do Norte; expansão para construções globais | Curto prazo (≤ 2 anos) |
| Complexidade de conformidade em evolução | -1.2% | Europa e APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mosaico de soberania de dados
Estatutos conflitantes, como o GDPR da UE e o CLOUD Act dos EUA, forçam as multinacionais a duplicar o armazenamento entre regiões, elevando os custos operacionais e desacelerando os pipelines de análise transfronteiriça. A Lei de Cibersegurança da China também aumenta o atrito de conformidade para empresas estrangeiras que devem isolar "dados importantes" localmente.
Gargalos de fornecimento de GPU/óptica
A escassez de placas-mãe, transceivers e GPUs avançadas atrasa os aumentos de capacidade; a Microsoft pausou várias construções de datacenters após as tarifas ameaçarem elevar os custos dos projetos em 25-34% sobre aço, alumínio e eletrônicos.[3]"Tarifas Elevam Custos de Datacenters," costar.com Os operadores respondem otimizando a utilização de chips e adotando arquiteturas compostas que ampliam os aceleradores escassos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Implantação:
A Plataforma como Serviço acelera a criação de aplicações de IAO PaaS crescerá a um CAGR de 19,08% até 2031, mesmo com o SaaS detendo 55,60% da participação do mercado de nuvem pública em 2025. As empresas avançam de uma fase de prioridade ao SaaS para o PaaS, a fim de construir serviços de IA proprietários sem gerenciar a infraestrutura subjacente. Na Europa, a demanda dos desenvolvedores por ambientes integrados impulsionou o PaaS à frente da Infraestrutura como Serviço. A parceria da Siemens entre o Teamcenter PLM e o Microsoft Azure ressalta o papel do PaaS na incorporação de IA nos fluxos de trabalho de manufatura. O tamanho do mercado de nuvem pública para PaaS deve crescer significativamente à medida que as plataformas de baixo código reduzem os ciclos de desenvolvimento, enquanto o SaaS continua a experimentar um crescimento expressivo, embora mais lento, por meio de aplicações específicas de domínio.
A Infraestrutura como Serviço mantém relevância estável para migrações de transferência direta, atendendo a cargas de trabalho legadas que ainda não podem ser conteinerizadas. Ao longo do período de previsão, o PaaS pode corroer a participação do SaaS onde as empresas preferem modelos de ML personalizados a softwares empacotados. No entanto, a ubiquidade do SaaS em CRM, HCM e colaboração garante que ele permaneça a âncora de receita do mercado de nuvem pública.


Por Porte da Organização:
As PMEs democratizam capacidades avançadasAs grandes empresas capturaram 67,40% da participação do mercado de nuvem pública em 2025, beneficiando-se de orçamentos de TI robustos e curvas de adoção antecipada de nuvem. No entanto, as PMEs exibem o CAGR mais acelerado de 17,92%, à medida que a integração simplificada e a precificação baseada em consumo eliminam as barreiras de entrada. Pesquisas cobrindo 99% das empresas dos EUA mostram que a adoção de nuvem aumenta a produtividade e a inovação das PMEs.
O tamanho do mercado de nuvem pública associado à demanda das PMEs está prestes a crescer porque as APIs de IA generativa agora abstraem a necessidade de equipes de ciência de dados. Por outro lado, as grandes empresas continuarão a gerar valor por meio de estratégias complexas de múltiplas nuvens, exemplificadas pela migração de 1 exabyte do JPMorgan para a AWS. A expansão em duas velocidades ressalta uma convergência em que o porte da empresa não determina mais o acesso à computação de ponta.
Por Setor do Usuário Final:
A manufatura supera a fase pilotoA manufatura representou o segmento vertical de crescimento mais rápido, com um CAGR de 20,94%, mesmo com TI e Telecomunicações retendo 30,10% da participação das receitas de nuvem pública em 2025. A manutenção preditiva, os gêmeos digitais e o controle de qualidade apoiado por IA estão impulsionando as cargas de trabalho do chão de fábrica para o mercado de nuvem pública. No entanto, as empresas utilizam menos da metade de sua capacidade pré-paga, sugerindo espaço para otimização.
Os serviços financeiros continuam migrando pilhas de banco central, como visto na redução de 30% nos custos de infraestrutura do Federal Home Loan Bank de Chicago após a migração. Os gastos com nuvem na área de saúde se aceleram com a adoção da telemedicina, enquanto a demanda governamental deve triplicar para USD 70 bilhões até 2025, sinalizando que a digitalização do setor público complementa a adoção comercial.
Análise Geográfica
Mercado de Nuvem Pública da América do Norte
A América do Norte continua sendo a maior região, com 43,75% de participação em 2025, ancorada pelas sedes de hiperescala, ecossistemas de capital de risco e padrões maduros de gastos empresariais. No entanto, tarifas pendentes de até 34% sobre eletrônicos correm o risco de inflar os custos de construção, levando operadores como a Microsoft a adiar conversas de expansão. Os orçamentos federais de nuvem estão crescendo, com 8,3 bilhões de USD reservados para o exercício fiscal de 2025, compensando parte da pressão inflacionária. Somente o Tesouro quadruplicou sua alocação de nuvem em relação ao ano anterior, evidenciando o inabalável apetite do setor público.
Mercado de Nuvem Pública da Ásia-Pacífico
A Ásia-Pacífico é a história de velocidade, com projeção de crescimento de 18,12% de CAGR até 2031. A AWS comprometeu JPY 2,26 trilhões (15,1 bilhões de USD) para construções no Japão, enquanto a Microsoft está investindo 2,9 bilhões de USD em datacenters de IA. A Lei de Promoção da Segurança Econômica de Tóquio subsidia metade de um supercomputador de GenAI de 100 milhões de USD, refletindo a determinação soberana de garantir capacidade computacional. O Banco Asiático de Desenvolvimento constata que a nuvem contribui com até 2,23% do PIB, com reformas de políticas capazes de adicionar 0,7 ponto percentual de crescimento até 2028.
Mercado de Nuvem Pública da EMEA e da América do Sul
A Europa navega por estatutos mais rígidos de residência de dados, como o DORA, complicando as implementações multinacionais, mas oferecendo clareza para os players regionais especializados em conformidade. Apesar da regulamentação, os serviços de nuvem continentais estão projetados para um CAGR de 23,1%, atingindo 110,4 bilhões de EUR até 2028, embora os fornecedores norte-americanos ainda detenham 72% de participação. A América do Sul, o Oriente Médio e a África permanecem incipientes, porém estratégicos, atraindo construções de pioneiros para capturar a demanda não atendida de transformação digital.

Panorama regulatório
A regulamentação que molda a adoção da nuvem pública está se tornando mais rígida em torno do risco sistêmico de TIC, da soberania e dos controles de transferência de dados transfronteiriça, particularmente na Europa e no Reino Unido. Sob a supervisão da Lei de Resiliência Operacional Digital da UE (DORA), grandes provedores de TIC enfrentam maior escrutínio como provedores terceirizados críticos, reforçando a due diligence, a auditabilidade e os controles de risco de concentração para entidades financeiras regulamentadas. No Reino Unido, o HM Treasury promulgou o The Critical Third Parties (Designation) Regulations 2026 (No. 777), com vigência a partir de 2026-07-13, designando AWS, Google Cloud, Microsoft e Oracle como terceiros críticos e elevando as expectativas de conformidade em torno de testes de resiliência e gerenciamento de incidentes.
A UE também está avançando para fortalecer a soberania de nuvem e IA por meio da proposta da Comissão Europeia para a Lei de Desenvolvimento de Nuvem e IA (CADA) em 2026-06-03, junto com uma pressão regulatória mais amplo sobre os hiperescaladores, incluindo discussões sobre se os serviços de nuvem se enquadram nas regras tecnológicas da UE. Ao mesmo tempo, o mosaico global de soberania de dados persiste. Os requisitos de transferência do GDPR da UE (incluindo mecanismos pós-Schrems II), a CLOUD Act dos EUA e as obrigações de localização de dados da China continuam a moldar as escolhas de arquitetura de nuvem região por região, as zonas de disponibilidade localizadas e a demanda dos clientes por modelos operacionais de nuvem soberana.
Cenário Competitivo
AWS, Microsoft Azure e Google Cloud controlaram 63% da participação do mercado de nuvem pública no primeiro trimestre de 2025. A AWS mantém uma fatia de 29% apesar de três trimestres de suavidade de receita, enquanto a Microsoft eleva sua participação para 22% por meio de IA incorporada em cada camada de sua pilha. O Google mantém 12% após sustentar crescimento de 28-30%. A linha de frente migrou para alianças de ecossistema: a AWS firmou acordos plurianuais com NetApp, CrowdStrike, Rackspace, Hitachi e Lumen para entregar soluções de ponta a ponta que mantêm as cargas de trabalho vinculadas.
Os desafiantes regionais aproveitam o conhecimento de conformidade soberana para conquistar cargas de trabalho governamentais e do setor público. Os depósitos de patentes mostram a Meta construindo ecossistemas de nuvem centrados em realidade virtual e a Sony projetando plataformas para streaming de jogos, sugerindo novos pools de receita para o consumidor. As fusões e aquisições persistem: a IBM concordou em adquirir a HashiCorp com um prêmio de 43% para fortalecer a automação de nuvem híbrida, enquanto a CDW adquiriu a Mission Cloud Services para atender aos serviços gerenciados do mercado intermediário.
Líderes do Setor de Nuvem Pública
Amazon Web Services Inc. (AMAZON.COM, Inc.)
Alibaba Cloud (Alibaba Group Holding Limited)
Google LLC (Alphabet Inc.)
Microsoft Corporation
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Nuvem Pública
- Amazon Web Services Inc.
- Microsoft Corporation (Azure)
- Google LLC (Google Cloud)
- Alibaba Cloud
- Oracle Corporation
- IBM Corporation
- Tencent Cloud
- Salesforce Inc.
- SAP SE
- Adobe Inc.
- VMware Inc.
- Huawei Cloud
- OVHcloud
- DigitalOcean Holdings Inc.
- Rackspace Technology Inc.
- Linode (Akamai)
- Hetzner Online GmbH
- Snowflake Inc.
- Workday Inc.
- ServiceNow Inc.

Oportunidades de mercado e perspectivas futuras
A aquisição de nuvem soberana e a conformidade em setores regulamentados estão criando espaço em branco para provedores que consigam empacotar residência de dados, evidências de auditoria e resiliência operacional em ofertas padronizadas, em vez de tratá-las como projetos personalizados. A designação, em 2026, de AWS, Google Cloud, Microsoft e Oracle como terceiros críticos pelo Reino Unido e o foco da DORA da UE em fornecedores de TIC sistêmicos estão levando os compradores a uma gestão de risco de terceiros mais formalizada, ao monitoramento contínuo de controles e à visibilidade contratual sobre subprocessadores. Isso, por sua vez, aumenta a demanda por arquiteturas prontas para conformidade, serviços gerenciados de segurança e ferramentas de governança de dados fornecidos por meio de plataformas de nuvem pública.
Os programas de capacidade do setor público e as iniciativas de industrialização da IA estão abrindo outra via de oportunidade. A proposta da Comissão Europeia em 2026 para a Lei de Desenvolvimento de Nuvem e IA (CADA) ancora uma estrutura que inclui conceitos como fábricas de IA e uma EuroCloud Federation para compartilhamento de serviços de nuvem do setor público. Paralelamente, os casos de uso empresarial estão migrando da simples migração para a redesenho de fluxos de trabalho com IA agêntica e operações orientadas por simulação, como refletido na narrativa de arquitetura de cadeia de suprimentos da Microsoft de março de 2026 e nos recursos de colaboração multinível produtizados do AWS Supply Chain (por exemplo, pedidos de compra compartilhados e integração de parceiros para visibilidade em nível N). Essas mudanças favorecem provedores e ecossistemas de nuvem que combinam poder computacional com plataformas de domínio (cadeia de suprimentos, manufatura, BFSI) e entregam arquiteturas de referência de ponta a ponta voltadas a reduzir o tempo de produção para cargas de trabalho de IA.
Recent Industry Developments in Mercado de Nuvem Pública
- Maio de 2026: A Amazon Web Services atualiza sua lista NIST CMP IUT para incluir o Amazon Linux Kernel Cryptographic Module, reforçando o status de segurança em nuvem e validação criptográfica para cargas de trabalho sensíveis. Isso agrega credibilidade à pilha criptográfica da AWS e à postura de conformidade à medida que empresas buscam maior garantia para IA e proteção de dados na nuvem.
- Abril de 2026: A Amazon Web Services observa que a ABS atualiza a lista OSPAR para incluir provedores de nuvem, incluindo Azure, Dynamics 365 e Google Cloud. O panorama regulatório se torna mais alinhado entre as principais plataformas, sinalizando maior escrutínio regulatório e requisitos de confiança em nuvem entre fornecedores.
- Fevereiro de 2025: A IBM adquire a HashiCorp com prêmio para reforçar a automação de nuvem híbrida. O negócio expande as capacidades estratégicas de automação em nuvem da IBM e amplia sua presença nos ecossistemas de nuvem híbrida.


Mercado de Nuvem Pública Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este relatório, o mercado de nuvem pública abrange a receita obtida com serviços de nuvem pública fornecidos por meio de infraestrutura compartilhada e gerenciada pelo provedor. Os clientes acessam esses serviços pela internet ou por meio de conectividade dedicada, e pagam pelo uso e pela capacidade como um serviço contínuo.
Exclusões de escopo: Não contabilizamos a nuvem privada construída para uma única empresa, licenças de software on-premises, ou aluguéis puros de colocation e imóveis de data center que não incluam um serviço de nuvem pública.
Visão geral da segmentação
- Por Implantação
- Software como Serviço (SaaS)
- Plataforma como Serviço (PaaS)
- Infraestrutura como Serviço (IaaS)
- Por Porte da Organização
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Setor do Usuário Final
- BFSI
- Saúde e Ciências da Vida
- Governo e Setor Público
- Manufatura
- TI e Telecomunicações
- Outros Setores do Usuário Final
- Por Geografia
- América do Norte
- América do Sul
- Europa
- Ásia-Pacífico
- Oriente Médio
- África
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para definir a estrutura do mercado, identificar as categorias de gastos alinhadas à nuvem pública e ancorar os sinais de demanda regional. Consultamos fontes públicas e oficiais, como os conjuntos de dados da economia digital da OCDE, os indicadores de TIC da UIT, as séries macroeconômicas do Banco Mundial, as contas setoriais do BEA dos EUA (quando relevante), e reguladores e ministérios digitais que publicam atualizações sobre adoção de nuvem ou data centers.
Paralelamente, revisamos relatórios anuais, apresentações a investidores e documentação de produtos dos principais provedores de serviços de nuvem pública para entender como a composição da receita muda, as definições de serviço e as dinâmicas de preços se relacionam com SaaS, PaaS e IaaS. Em alguns pontos, usamos assinaturas pagas para dados financeiros e inteligência empresarial, notícias e finanças, e bancos de dados de patentes para confirmar cronologias, intensidade de investimento e direção tecnológica quando as divulgações públicas não eram suficientemente detalhadas. As fontes documentais listadas aqui são apenas ilustrativas, e também usamos outras referências para coletar dados, fazer verificações cruzadas e esclarecer premissas.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar sob pressão os insumos do modelo que são difíceis de observar em dados públicos, especialmente a direção de preços, os padrões de consumo e como os clientes dividem os gastos entre SaaS, PaaS e IaaS. Conversamos com uma combinação de provedores de serviços, parceiros de canal e consultoria, e compradores empresariais em várias regiões, para que os sinais de demanda e as narrativas dos fornecedores pudessem ser comparados e reconciliados.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 26% | CXOs: 12% | APAC: 53% |
| Nível médio: 60% | Líderes funcionais/de unidade: 34% | EMEA: 29% |
| Empresas menores: 14% | Gerentes: 54% | Américas: 18% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa a partir de uma construção top-down, na qual os gastos com nuvem pública são reconstruídos por tipo de serviço usando indicadores do pool de demanda, e então alocados entre regiões e principais padrões de atividade de uso final. Para manter os totais realistas, usamos aproximações bottom-up como verificações, como faixas amostradas de preço por unidade aplicadas aos volumes de consumo esperados, além de consolidações seletivas a partir de linhas de receita divulgadas e feedback de canais.
Os principais insumos deste mercado incluem a divisão de gastos entre SaaS, PaaS e IaaS, o ritmo de migração empresarial de cargas de trabalho on-premises, o comportamento de preços e descontos, as restrições regionais de residência de dados que afetam onde as cargas de trabalho podem ser executadas, e sinais de capacidade, como expansões de hiperescala e restrição de oferta para computação pronta para IA. Quando uma variável não pode ser observada diretamente, definimos faixas com base em dados de entrevistas e depois as estreitamos após verificar a consistência com os gastos macro de TI e dados de adoção.
Para a previsão, usamos principalmente análise de cenários apoiada por métodos baseados em tendências. O crescimento de referência está ligado à adoção, aos preços e à intensidade de uso, e é então ajustado para mudanças abruptas, como grandes alterações regulatórias ou grandes expansões de infraestrutura. A trajetória de previsão é finalizada somente após as premissas dos fatores corresponderem ao que os respondentes primários descrevem como comportamento realista de compra e renovação.
Validação de Dados e Ciclo de Atualização
Os resultados do modelo são verificados em relação a sinais independentes, como resumos de gastos com serviços de nuvem pública, marcadores regionais de adoção de nuvem e anúncios de capacidade do lado da oferta. Se observarmos uma grande variação, investigamos antes da validação final. Quando surge um valor discrepante, reabrimos as premissas e acionamos chamadas de acompanhamento com os tipos de respondentes mais relevantes para confirmar se a mudança é real ou uma questão de tempo de dados.
Também aplicamos uma segunda revisão por analista nas principais etapas de cálculo, incluindo o momento de conversão de moeda, a lógica de mapeamento de serviços e a razoabilidade das taxas de crescimento por região. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes podem alterar a demanda ou os preços. Antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Nuvem Pública da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para nuvem pública frequentemente diferem porque as cestas de serviços incluídas não são idênticas, e porque o momento da conversão de moeda e as premissas de preços podem alterar os totais. As variações também surgem do fato de os números serem reportados como gastos do usuário final, receita do provedor, ou uma combinação de ambos, o que altera o que é contabilizado.
Alguns totais externos combinam nuvem pública com nuvem privada hospedada adjacente ou serviços mais amplos no estilo de terceirização de TI. Eles também podem usar premissas agressivas sobre o ritmo de consumo impulsionado por IA. No modelo da Mordor Intelligence, apenas a receita de serviços de nuvem pública é contabilizada em SaaS, PaaS e IaaS, enquanto itens que não são serviços, como aluguéis puros de colocation ou licenças on-premises, são excluídos, de modo que o resultado permaneça vinculado a um pool de demanda repetível.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,73 trilhão de USD (2025) | |
| Documento Técnico Governamental A | 0,77 trilhão de USD (2024) | Usa uma cifra de vendas para serviços de nuvem pública referente a 2024, e partes da desagregação referenciada podem ser interpretadas como incluindo nuvem privada hospedada juntamente com a nuvem pública, o que eleva os totais em comparação com um corte estritamente de nuvem pública. |
| Previsão do Setor B | 0,68 trilhão de USD (2024) | Reportado como gasto do usuário final para 2024, com um conjunto fixo de categorias e premissas de tempo, o que pode subestimar a receita reconhecida pelo provedor quando o uso aumenta no final do ano ou quando o momento da conversão de moeda difere. |
Entre os três números, a diferença é explicada principalmente pelo mapeamento de categorias e pela seleção do ano, não por questões aritméticas. Quando a cesta de serviços está claramente definida e as premissas são verificadas em relação aos sinais de consumo e capacidade, o valor de mercado resultante torna-se mais fácil de acompanhar e atualizar de forma consistente.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de nuvem pública?
O mercado de nuvem pública vale USD 859,26 bilhões em 2026 e deve atingir USD 1.936,23 bilhões até 2031 a um CAGR de 17,69%.
Qual modelo de implantação cresce mais rapidamente até 2031?
A Plataforma como Serviço lidera o crescimento com um CAGR de 19,08%, refletindo a crescente demanda por ambientes de desenvolvimento prontos para IA.
Por que os mandatos de nuvem soberana são significativos?
Eles adicionam +2,4 pontos percentuais ao CAGR previsto ao forçar os hiperescaladores a construir zonas localizadas e ao abrir espaço para provedores regionais em conformidade.
Como a escassez de GPUs afeta a expansão da nuvem?
A Ásia-Pacífico está estimada para crescer ao maior CAGR durante o período de previsão (2026-2031). Os gargalos de componentes reduzem 1,8 ponto percentual do CAGR projetado e atrasam as construções de datacenters, levando os provedores a otimizar o hardware existente.
Como a escassez de GPUs afeta a expansão da nuvem?
A manufatura lidera o crescimento vertical com um CAGR de 20,94%, à medida que as fábricas implantam IA para manutenção preditiva e gêmeos digitais.
Quem domina o cenário competitivo de nuvem pública?
AWS, Microsoft Azure e Google Cloud detêm conjuntamente 63% da participação de mercado, mas fornecedores regionais especializados estão ganhando espaço com soluções de nuvem soberana.
Página atualizada pela última vez em:



