
Größe und Marktanteil des saudi-arabischen Cloud-Services-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.77 Milliarden US-Dollar |
| Marktgröße (2026) | 5.52 Milliarden US-Dollar |
| Marktgröße (2031) | 11.47 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 15.74 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des saudi-arabischen Cloud-Services-Marktes durch Mordor Intelligence
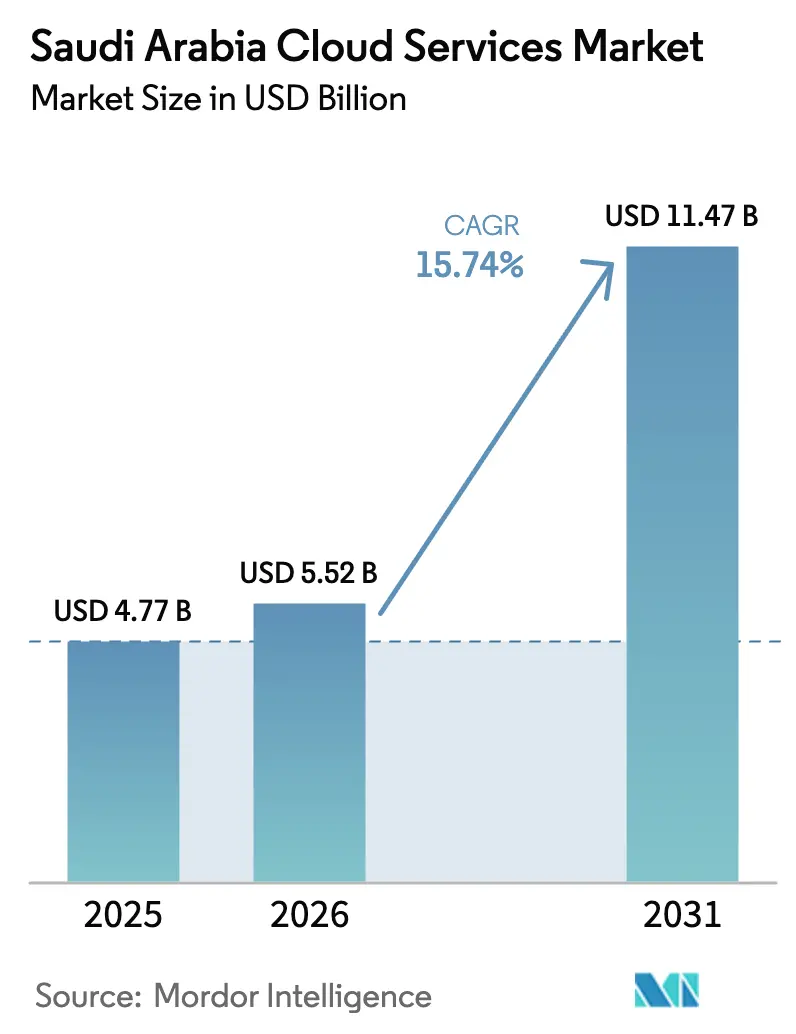
Die Größe des saudi-arabischen Cloud-Services-Marktes wurde im Jahr 2025 auf 4,77 Milliarden USD geschätzt und soll von 5,52 Milliarden USD im Jahr 2026 auf 11,47 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 15,74 % während des Prognosezeitraums (2026–2031). Verstärkte Digital-First-Vorgaben im Rahmen der Vision 2030, die Cloud-First-Politik der Behörde für Kommunikation und Informationstechnologie sowie beschleunigte Investitionsausgaben der Hyperscaler haben eine solide Grundlage für eine nachhaltige Expansion geschaffen. Software-as-a-Service (SaaS) findet bei Unternehmen weiterhin großen Anklang, die eine schnelle Bereitstellung und minimalen Infrastrukturaufwand wünschen, während Platform-as-a-Service (PaaS) rasch skaliert, da Entwickler moderne Anwendungs-Frameworks bevorzugen. Robuste ausländische Direktinvestitionen in Höhe von mehr als 21 Milliarden USD in Rechenzentren halten die Preise wettbewerbsfähig und die Latenz niedrig, was die Akzeptanz in regulierten Branchen verbreitert. Wachsende Workloads im Bereich Künstliche Intelligenz, belegt durch umfangreiche NVIDIA-GPU-Käufe und staatliche Chip-Allianzen, katalysieren die Nachfrage nach GPU-reichen Cloud-Instanzen. Schließlich ermöglichen zunehmende Edge-Cloud-Bereitstellungen in NEOM und Riad Gaming-, Streaming- und industrielle IoT-Anwendungsfälle nahe den Endnutzern für verbesserte Leistung und Compliance.
Wichtigste Erkenntnisse des Berichts
- Nach Cloud-Servicemodell führte Software-as-a-Service mit einem Umsatzanteil von 44,02 % am saudi-arabischen Cloud-Services-Markt im Jahr 2025; Platform-as-a-Service soll bis 2031 mit einer CAGR von 16,64 % wachsen.
- Nach Bereitstellungstyp entfielen 65,72 % des Marktanteils des saudi-arabischen Cloud-Services-Marktes im Jahr 2025 auf die Public Cloud, während die Einführung von Hybrid Cloud mit einer CAGR von 16,41 % bis 2031 voranschreitet.
- Nach Unternehmensgröße entfielen 73,65 % der Ausgaben des saudi-arabischen Cloud-Services-Marktes im Jahr 2025 auf Großunternehmen; KMU werden voraussichtlich mit der höchsten CAGR von 16,18 % wachsen, bedingt durch Monsha'at-Programme.
- Nach Endnutzerbranche hielt Banking, Financial Services und Insurance (BFSI) einen Anteil von 27,06 % am saudi-arabischen Cloud-Services-Markt im Jahr 2025; Healthcare-Anwendungen sollen bis 2031 eine CAGR von 16,88 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des saudi-arabischen Cloud-Services-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digital-First-Vorgaben der Vision 2030 | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Cloud-First-Politik (CITC) | +2.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Kostenoptimierung infolge der Ölpreisdiversifizierung | +1.9% | Global | Langfristig (≥ 4 Jahre) |
| Hyperscaler-Rechenzentrum-Investitionen (AWS, Azure, GCP) | +3.2% | Provinz Riad, Ostprovinz | Mittelfristig (2–4 Jahre) |
| Momentum bei Gen-AI- und GPU-Workloads | +2.4% | Provinz Riad, NEOM | Kurzfristig (≤ 2 Jahre) |
| Edge Cloud für Gaming und Streaming | +1.1% | NEOM, Provinz Riad | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digital-First-Vorgaben der Vision 2030 treiben systematische Cloud-Migration voran
Die Vision 2030 verpflichtet staatliche Stellen, Cloud-Beschaffung zu priorisieren, was eine kontinuierliche Nachfrage auslöst, die auch in die Entscheidungsprozesse des Privatsektors ausstrahlt. Der Bereitschaftsindex für die Einführung aufkommender Technologien der Behörde für digitale Regierung stellt Bewertungstools bereit, die die Migrationsplanung vereinfachen, während ein nationales Programm für digitale Infrastruktur im Wert von 24,8 Milliarden USD eine Internetdurchdringung von 99 % und eine flächendeckende 5G-Abdeckung vorangetrieben hat. Fünfundachtzig Prozent der befragten Führungskräfte im öffentlichen Sektor planen nun Budgets für Cloud-gestützte aufkommende Technologien ein, und 45 % bewerten aktiv KI-gesteuerte Workloads. [1]KPMG, "Erschließung der technologischen Zukunft der Regierung", kpmg.com Die durch die Saudi-arabische Behörde für Daten und Künstliche Intelligenz koordinierte nationale Cloud-Infrastruktur verbindet mehr als 200 Regierungssysteme und stärkt sichere Datenaustauschstandards, die private Unternehmen in der Folge übernehmen.
Hyperscaler-Rechenzentrumsinvestitionen schaffen Infrastrukturgrundlagen
Die zusammengefassten Verpflichtungen von AWS, Microsoft und Oracle übersteigen 21 Milliarden USD und sehen die Einrichtung mehrerer Verfügbarkeitszonen bis 2026 vor. [2]Capacity Media, "Was treibt den 21-Milliarden-Dollar-Investitionsschub in saudi-arabische Rechenzentren an?", capacitymedia.com Allein AWS wird 5,3 Milliarden USD investieren, um drei Zonen sowie zwei Innovationszentren für 30.000 lokale Auszubildende zu errichten, von denen 4.000 Frauen sind. Oracle eröffnete seine zweite Riader Region nach einem Investitionsaufwand von 1,5 Milliarden USD, um mehr als 100 Cloud-Services unter strengen Datenspeicherungsregeln anzubieten. Projekt MGX, eine 30-Milliarden-USD-Allianz aus Microsoft, Temasek und BlackRock, plant einen KI-zentrierten Campus in Riad für Quanten- und generative KI-Workloads. Diese Einrichtungen reduzieren die Netzwerklatenz, führen Beschleuniger der nächsten Generation ein und verstärken den Preiswettbewerb, was die Akzeptanz in kostenempfindlichen Sektoren wie Bildung und Einzelhandel verbreitert.
Momentum bei Gen-AI-Workloads treibt Nachfrage nach GPU-Infrastruktur
HUMAIN beschaffte 18.000 NVIDIA GB300-Chips und könnte Hunderttausende weitere bestellen, um eine 500-Megawatt-Rechen-Roadmap zu unterstützen, die Anfang 2026 abgeschlossen wird. Groq sicherte sich 1,5 Milliarden USD für den Aufbau des größten Inferenz-Clusters der Region, und AMD schloss sich HUMAIN in einer fünfjährigen Zusammenarbeit im Wert von 10 Milliarden USD für die Lieferung von Beschleunigern an. Saudi Aramcos Supercomputer Dammam 7 zeigt den industriellen Einsatz von KI-Modellen für seismische Daten, während die Saudi-arabische Behörde für Daten und Künstliche Intelligenz darauf abzielt, bis 2030 20.000 KI-Fachkräfte auszubilden. Die Nachfrage nach GPU-reichen Cloud-Instanzen übertrifft daher das Wachstum bei generischem Computing.
Kostenoptimierungszwänge beschleunigen die Cloud-Migration
Nicht-ölbezogene Aktivitäten machten 2024 49,9 % des BIP-Wachstums aus, was den Fokus auf operative Effizienz verstärkt, die Cloud-Abrechnungsmodelle durch nutzungsbasierte Preisgestaltung adressieren. Dell stellte fest, dass 90 % der saudi-arabischen Organisationen die digitale Transformation beschleunigten, was den globalen Durchschnitt von 80 % übersteigt, teilweise um Investitionsausgaben zu reduzieren. KMU profitieren besonders von der Entlastung bei vorab anfallenden Infrastrukturkosten, indem sie über Monsha'at-Programme auf Hyperscaler-Plattformen zugreifen und von einem Anstieg der Risikokapitalfinanzierung um 72 % profitieren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Qualifikationsdefizit in Unternehmen und Abhängigkeit von Expatriates | -1.8% | Global, konzentriert in technischen Rollen | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Anbieterabhängigkeit | -1.2% | Großunternehmen, staatliche Stellen | Langfristig (≥ 4 Jahre) |
| Komplexität der Legacy-Migration | -1.5% | Öl- und Gassektor, BFSI-Sektoren | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsrisiko bei Wasser-/Energieverbrauch von Rechenzentren | -0.9% | Provinz Riad, Ostprovinz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Qualifikationsdefizit in Unternehmen schränkt die Geschwindigkeit der Cloud-Akzeptanz ein
Die rasche Skalierung digitaler Projekte übersteigt das lokale Talentangebot, was eine Abhängigkeit von expatriierten Fachkräften erzwingt und die Kosten erhöht. Sechsundfünfzig Prozent der saudi-arabischen Technologieführungskräfte identifizieren Qualifikationsmängel als das größte Hindernis für den KI-Einsatz. Staatliche Programme wie One Million Arab Coders und das Elevate-Programm der Saudi-arabischen Behörde für Daten und Künstliche Intelligenz zielen darauf ab, 25.000 Frauen weiterzuqualifizieren, während AWS zusagt, 30.000 Staatsbürger auszubilden. Dennoch halten die Zeitrahmen der Personalentwicklung die Qualifikationslücke mittelfristig aufrecht.
Komplexität der Legacy-Migration schafft Implementierungshindernisse
Geschäftskritische Workloads in den Sektoren Öl, Gas und BFSI laufen auf jahrzehntealten Plattformen, die eine schrittweise Neugestaltung erfordern. Eine Fallstudie der Universität Hail reduzierte den Server-Fußabdruck erst nach einer umfassenden Neugestaltung um 50 %. Saudi Aramco staffelt die Datenaufnahme zum Schutz der Bohroperationen. Die Saudi-arabische Zentralbank legt vor der Genehmigung von Cloud-Migrationen strenge Sicherheitsbewertungen fest, was Zeitrahmen verlängert und die kurzfristige Cloud-Geschwindigkeit einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Cloud-Servicemodell: Plattform-Services beschleunigen die Modernisierung von Anwendungen
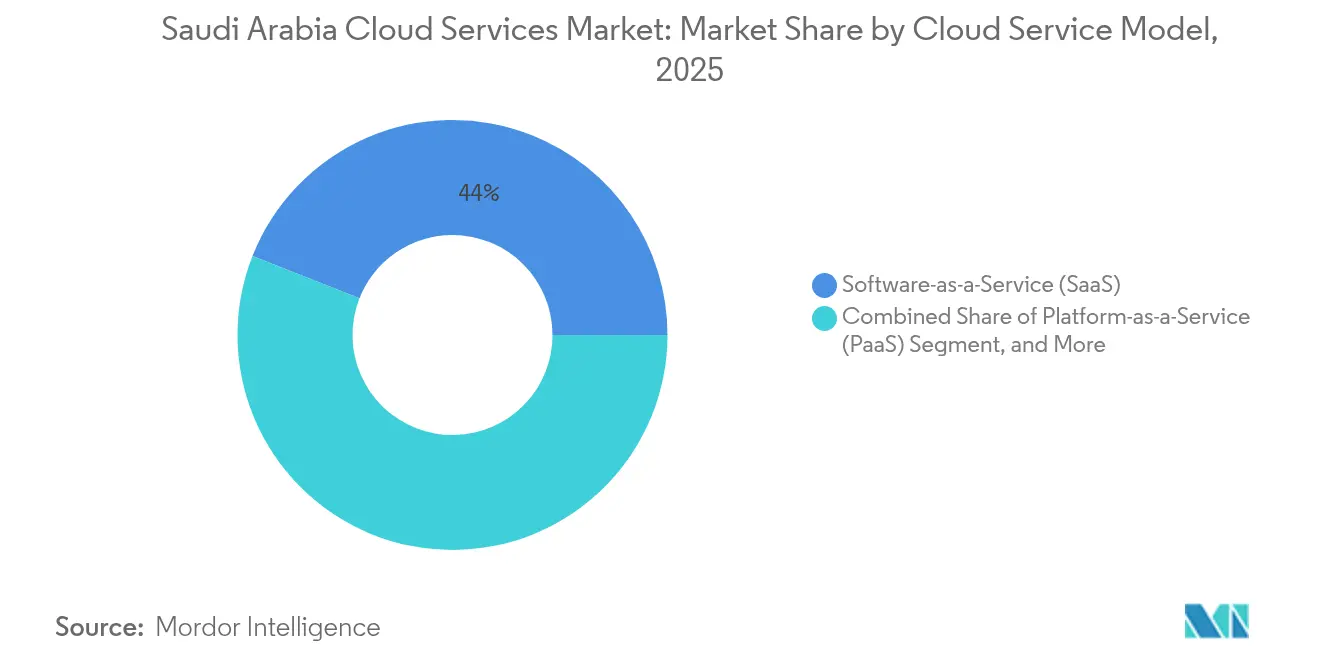
SaaS erzielte 2025 einen Umsatzanteil von 44,02 %, da Unternehmen schlüsselfertige Software nutzen, um die Verwaltung veralteter Hardware zu umgehen. Die PaaS-Akzeptanz, mit einer prognostizierten CAGR von 16,64 %, entspricht der Entwicklernachfrage nach integrierten Toolchains und Container-Orchestrierung, die schnelle Releases ermöglichen. Die dem PaaS zurechenbare Größe des saudi-arabischen Cloud-Services-Marktes ist daher positioniert, andere Modelle bis 2031 zu übertreffen. IaaS bleibt bei Großunternehmen bestehen, die eine granulare Kontrolle über Computing-Ressourcen benötigen, insbesondere für sicherheitskritische Öl- und Gasanwendungen. Function-as-a-Service gewinnt bei Startups an Bedeutung, die operative Agilität anstreben.
Von 2019 bis 2024 hat sich PaaS von explorativen Pilotprojekten zu Mainstream-Bereitstellungen entwickelt. Saudi Aramco erprobt industrielle Large Language Models über verwaltete PaaS-Angebote, um Infrastrukturaufwand zu vermeiden. Regulatorische Klarheit durch den Cloud-Computing-Regulierungsrahmen der Behörde für Kommunikation und Informationstechnologie standardisiert die Compliance und stärkt die PaaS-Akzeptanz weiter.


Nach Bereitstellungstyp: Hybride Strategien balancieren Souveränität und Kosten
Die Public Cloud erzielte 2025 einen Marktanteil von 65,72 % am saudi-arabischen Cloud-Services-Markt und nutzt Größenvorteile sowie bedarfsgesteuerte Skalierbarkeit. Hybrid-Bereitstellungen sollen mit einer CAGR von 16,41 % wachsen, da Unternehmen lokale Steuerungsmaßnahmen mit externer Elastizität kombinieren. Die dem Hybrid-Bereich zurechenbare Größe des saudi-arabischen Cloud-Services-Marktes wird voraussichtlich stark ansteigen, da Compliance-Rahmenwerke eine lokale Datenspeicherung vorschreiben.
Finanzinstitute veranschaulichen das Muster: STCPay betreibt Temenos auf privater Infrastruktur und verbindet sich gleichzeitig mit öffentlichen Services für Überlastkapazitäten. Die IBM Cloud Satellite-Bereitstellung der Edarat Group an drei inländischen Standorten erfüllt die Souveränitätsanforderungen und bietet gleichzeitig Multi-Cloud-Bereitstellung.
Nach Unternehmensgröße: KMU treiben künftiges Wachstum voran
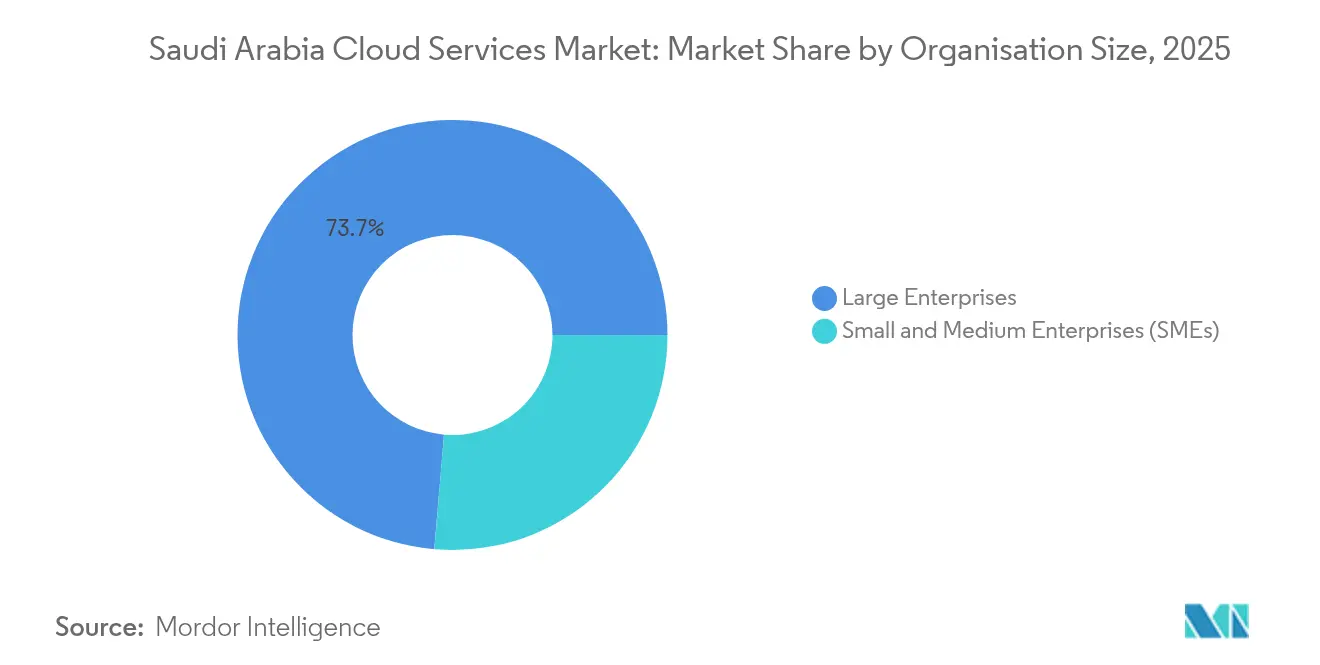
Großunternehmen kontrollierten 2025 einen Umsatzanteil von 73,65 % aufgrund etablierter IT-Budgets und standortübergreifender Einführungen. KMU werden jedoch mit einer CAGR von 16,18 % am schnellsten wachsen, angezogen durch niedrige Einstiegskosten und unterstützende Finanzierung. Monsha'at-Programme steigerten die Anzahl der KMU auf 1,3 Millionen und brachten mehr Risikokapital ein, was eine breitere Cloud-Akzeptanz vorantreibt.
Cloud bietet KMU unternehmenstaugliche Fähigkeiten ohne Kapitalbelastungen und erleichtert eine rasche internationale Skalierung. Fintech-Startups stiegen seit 2018 um das 14,7-Fache, wobei 147 regulierte Unternehmen 1,5 Milliarden SAR an Investitionen sicherten, die Cloud-native Plattformen finanzieren. Forschungen zum mobilen Handel bestätigen das Engagement der Führungsebene und wahrgenommene Vorteile als entscheidende Akzeptanzauslöser.
Nach Endnutzerbranche: Gesundheitswesen zeigt schnelle Übernahme
BFSI führte 2025 mit einem Anteil von 27,06 %, angetrieben durch Sandbox-Programme der Saudi-arabischen Zentralbank und Blockchain-basierte Interbanken-Plattformen. Das Gesundheitswesen weist mit 16,88 % die höchste CAGR auf, da die Regierung das Gesundheitsbudget 2023 auf 68,2 Milliarden USD erhöht hat und bis 2030 einen BIP-Beitrag von 66,6 Milliarden USD durch digitale Gesundheit anstrebt. Die dem Gesundheitswesen zurechenbare Größe des saudi-arabischen Cloud-Services-Marktes ist für ein starkes Wachstumspotenzial positioniert.
Öl, Gas und Versorgungsunternehmen verfügen weiterhin über große Cloud-Budgets für vorausschauende Wartung und seismische Analytik. Fertigung und Bauwesen setzen auf Robotik; Samsung C&Ts SAR-1,3-Milliarden-Automatisierungsprojekt bei NEOM reduzierte den manuellen Arbeitsaufwand um 80 %. Einzelhandel und E-Commerce verzeichneten im April 2024 einen Umsatzsprung von 57 % auf 23,27 Milliarden SAR, was den Cloud-Bedarf für Elastizität in der Hochsaison antreibt.
Geografische Analyse
Die Provinz Riad beherbergt den dichtesten Cluster von Hyperscaler-Zonen, einschließlich Oracles zweiter Region und der zukünftigen AWS-Standorte. Die Ankündigungen auf der LEAP 2025 fügten 14,85 Milliarden USD zu lokalen Technologieverpflichtungen hinzu und unterstreichen die anhaltende Nachfrage seitens Regierungsministerien und Konglomeraten. IBMs 200-Millionen-USD-Software-Labor beschäftigt 70 % saudi-arabische Staatsangehörige zur Unterstützung von KI-Forschung und -Entwicklung, und ServiceNow plant Rechenzentrumseröffnungen bis 2026 für lokalisierte Unterstützung.
Die Ostprovinz, die Energiehauptstadt, nutzt Saudi Aramcos Supercomputer Dammam 7 und Groqs Inferenz-Cluster für branchenspezifische Analytik. Der Standort profitiert auch petrochemische und Logistikbetreiber, und Invest Saudi-Anreize fördern Rechenzentrum-Investitionen.
Mekka und westliche Korridore nutzen die Jeddah-Megacenter von Saudi Telecom Company, die die Latenz für Handelsknotenpunkte und Pilger verbessern. NEOM im Nordwesten führt die Edge-Cloud-Innovation über eine DataVolt-Partnerschaft im Wert von 5 Milliarden USD für einen 1,5-Gigawatt-Netto-Null-Campus an, der mit erneuerbaren Energien und Flüssigkühlung betrieben wird. Diese Entwicklungen erweitern die geografische Resilienz des saudi-arabischen Cloud-Services-Marktes.
Regulatorisches Umfeld
Saudi-Arabien reguliert Cloud-Dienste über die Communications, Space and Technology Commission (CST), insbesondere durch die Cloud Computing Services Provisioning Regulations (Version 4), die seit dem 10. Oktober 2023 gültig sind. Im Rahmen dieser Regelung müssen sich Cloud-Dienstleister bei der CST registrieren und eine Klasseneinstufung (Klasse A/B/C) erhalten. Die Klasse bestimmt, welche Datenklassifizierungen und regulierten Sektoren sie bedienen dürfen, und die Compliance-Anforderungen umfassen üblicherweise Sicherheits- und Anlagenstandards wie ISO/IEC 27001 sowie gestufte Rechenzentrumsanforderungen.
Datenverwaltung und Datenschutzverpflichtungen bestehen parallel zu den CST-Regeln durch die Saudi Data and AI Authority (SDAIA) und das National Data Management Office (NDMO) im Rahmen des National Data Governance Framework. Dieser Rahmen umfasst das Personal Data Protection Law und zugehörige Standards für Datenklassifizierung, -weitergabe und -datenschutz. Daten von Regierungsstellen unterliegen strengen Lokalisierungsanforderungen innerhalb Saudi-Arabiens (mit begrenzten rechtlichen Ausnahmen), was die Cloud-Architektur, Vertragsbedingungen und die Machbarkeit grenzüberschreitender Datenverarbeitung sowohl für Hyperscaler als auch für lokale Anbieter prägt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Cloud-Dienste in Saudi-Arabien beginnt mit ermöglichenden Inputs und Infrastruktur, einschließlich Grundstücks- und Energieerschließung für Rechenzentren, Netzwerk-Backbones sowie der Bereitstellung von Servern, Speicher und Beschleunigern, die für Hochleistungs- und KI-Workloads erforderlich sind. Hyperscaler und Cloud-Plattformen (AWS, Microsoft, Google, Oracle, Alibaba Cloud) bilden die zentrale Serviceebene, während regierungsnahe Einrichtungen und Ökosystem-Aufbauer die Lokalisierung und den Kapazitätsausbau unterstützen. Die National Data Center Strategy von MCIT und SDAIA (vorgestellt im Juni 2025) legt ein nationales Ziel von 1,5 GW Rechenzentrumskapazität bis 2030 fest, was die mehrjährige Nachfrage nach Anlagen, Kühlung und Energielösungen verstärkt.
Nachgelagert bündeln Systemintegratoren, Managed-Service-Anbieter und telekommunikationsgeführte Cloud-Unternehmen Migration, Sicherheit und Betrieb für regulierte Kunden (Regierung, BFSI, Öl und Gas). Diese Anbieter übertragen Workloads dann in CST-Registrierungsklassen und richten sich nach den NDMO-Datenklassifizierungsregeln aus. Die Vertriebswege umfassen die direkte Vertragsgestaltung mit Hyperscalern, partnergeführte Beschaffung und staatliche Beschaffungskanäle im Einklang mit der Cloud-First-Politik, während Governance, Cybersicherheits-Compliance und die Durchsetzung der Datenresidenz wiederum die Anbieterauswahl und Multi-Cloud- oder Hybriddesigns beeinflussen.
Wettbewerbslandschaft
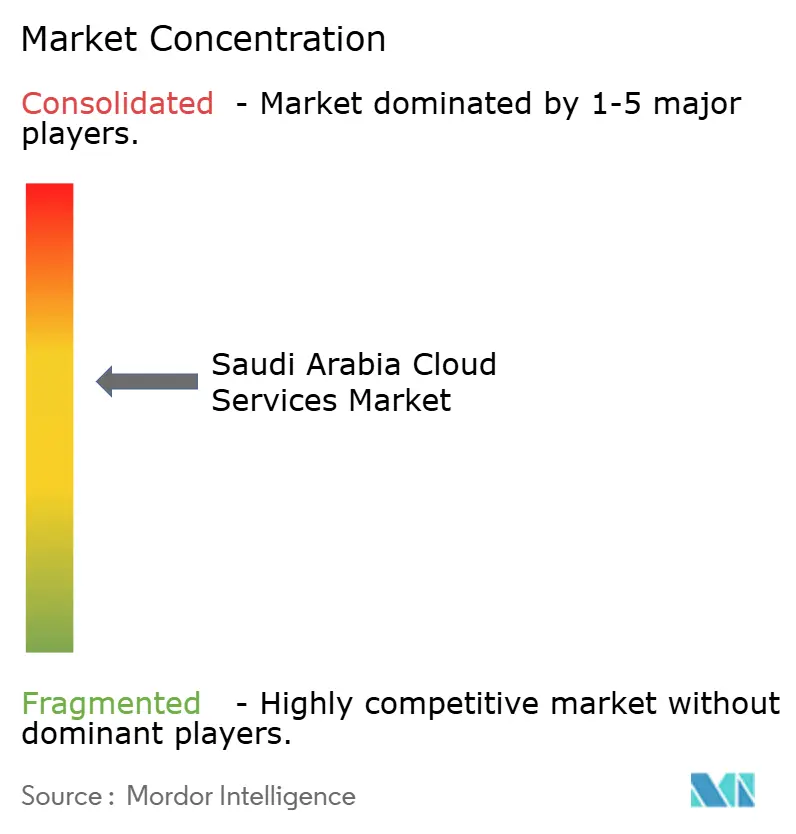
Die Marktkonzentration ist moderat, da US-amerikanische und chinesische Hyperscaler um Anteile konkurrieren. AWS behält die Führung mit einer 5,3-Milliarden-USD-Region und umfangreicher Personalqualifizierung, während Microsoft einen KI-orientierten Campus im Rahmen von Projekt MGX positioniert. Oracle stärkt seinen lokalen Mehrwert durch Multi-Cloud-Compliance-Angebote. Huawei und Alibaba, die über das Saudi Cloud Computing Company tätig sind, fördern Datensouveränität zu wettbewerbsfähigen Preisen. [4]Rest of World, "Wie China im Nahen Osten im Cloud-Computing-Wettbewerb an Boden gewinnt", restofworld.org
Lokale Platzhirsche, Saudi Telecom Company und Solutions by stc, nutzen ihr regulatorisches Ansehen, stehen jedoch unter Preisdruck durch Hyperscaler. Solutions by stc unterhält souveräne Hosting-Zonen in drei Städten und kooperiert mit IBM und VMware, um hybride Lösungen bereitzustellen. Nischenanbieter wie OmniOps sammelten 30 Millionen SAR ein, um energieeffiziente GPU-Farmen aufzubauen und nachhaltigkeitsorientierte Kunden zu gewinnen.
Geopolitische Dynamiken prägen die Anbieterauswahl, da US-amerikanische Chip-Verträge im Wert von über 20 Milliarden USD mit chinesischen Alternativen konkurrieren und die Sicherheitsregeln der Behörde für Kommunikation und Informationstechnologie Anbieter mit dokumentierten Compliance-Architekturen bevorzugen.
Marktführer der saudi-arabischen Cloud-Services-Branche
Amazon Web Services, Inc.
Microsoft Corporation
Google LLC
Alibaba Cloud (Alibaba Group Holding Ltd.)
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Vorschriften zur Datenresidenz und zur staatlichen Beschaffung schaffen weiterhin Freiräume für inländisches Hosting, souveräne und hybride Architekturen sowie Compliance-Tools, die Kundendatenklassifizierungen den CST-Cloud-Klassen und den NDMO-Governance-Anforderungen zuordnen. Diese Nachfrage steht im Einklang mit bereits laufenden Anlagenausbauten: Die STC Group eröffnete im April 2026 das Rechenzentrum Riyadh 5 im King Salman Energy Park mit einer anfänglichen Kapazität von 40 MW (erweiterbar auf 80 MW). Der Rollout ergänzt die netzbetreiberneutralen Infrastrukturoptionen für Unternehmen und Dienstleister, die eine inländische Verarbeitung und flexible Konnektivität suchen.
KI-fokussierte Cloud-Infrastruktur ist ein weiterer Chancenbereich, da Hyperscaler ihre lokale Präsenz vertiefen und die Bereitstellung über dedizierte Zonen und Partnerschaften an saudische KI-Programme knüpfen. Microsoft bestätigte, dass seine Datacenter-Region Saudi Arabia East ab dem vierten Quartal 2026 für Kunden zum Betrieb von Cloud-Workloads verfügbar sein wird, und AWS und HUMAIN kündigten im Mai 2025 eine KI-Zone im Wert von über 5 Milliarden USD an, um dedizierte KI-Infrastruktur und -Dienste in das Königreich zu bringen. Zusammen erhöhen diese Schritte die Anforderungen an lokale Ökosysteme in Bezug auf GPU-reiche Instanzen, verwaltete KI-Plattformen, Datenengineering-Dienste und lokalisierte SaaS-Unterstützung, die innerhalb der saudischen Datenschutzvorgaben betrieben werden können.
Aktuelle Branchenentwicklungen
- April 2026: Die STC Group eröffnete das Rechenzentrum Riyadh 5 im King Salman Energy Park mit einer anfänglichen Kapazität von 40 MW, erweiterbar auf 80 MW. Das Projekt verbessert die inländische Verarbeitung und Konnektivität für Workloads von Unternehmen und dem öffentlichen Sektor. Es verändert die regionale Rechenzentrumslandschaft und fördert souveräne Cloud-Fähigkeiten.
- Mai 2025: AWS und HUMAIN kündigten eine strategische Partnerschaft im Wert von über 5 Milliarden USD an, um eine KI-Zone in Saudi-Arabien mit dedizierter AWS-KI-Infrastruktur aufzubauen. Die Initiative konzentriert sich auf hochdichtes KI-Computing und Managed Services und erweitert GPU-Klasse-Ressourcen für lokale Kunden. Die Ankündigung betont zudem, wie lokale Partner die Bereitstellung saudisch gehosteter KI-Plattformen unterstützen.
- März 2024: AWS gab Pläne bekannt, im Jahr 2026 eine Infrastrukturregion in Saudi-Arabien mit einer Investition von über 5,3 Milliarden USD zu eröffnen. Die Ankündigung signalisiert zusätzliche inländische Verfügbarkeitszonen, die Anforderungen an Datenresidenz und Leistung unterstützen. Sie erhöht zudem den Wettbewerbsdruck auf andere globale und lokale Anbieter, mit regionalen Angeboten und Partnerökosystemen mitzuhalten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Erfassungsbereich
Für diese Studie wird der Markt definiert als der Umsatz, der mit Cloud-Diensten erzielt wird, die an Kunden in Saudi-Arabien geliefert werden, wobei Computing-Ressourcen, Plattformen und Software über Netzwerke auf Abonnement- oder Nutzungsbasis bereitgestellt werden.
Ausgeschlossener Umfang: Ausgeschlossen sind On-Premise-Softwarelizenzen, On-Premise-Hardware und Rechenzentrumsbau sowie reine Telekommunikationsverbindungen, die nicht als Cloud-Dienst gebündelt sind.
Übersicht der Segmentierung
- Nach Cloud-Servicemodell
- Infrastructure-as-a-Service (IaaS)
- Platform-as-a-Service (PaaS)
- Software-as-a-Service (SaaS)
- Function-as-a-Service (FaaS)
- Nach Bereitstellungstyp
- Public Cloud
- Private Cloud
- Hybrid Cloud
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen (KMU)
- Nach Endnutzerbranche
- Öl, Gas und Versorgungsunternehmen
- Regierung und Verteidigung
- BFSI
- Gesundheitswesen
- Fertigung und Bauwesen
- Einzelhandel und E-Commerce
- IT und Telekommunikation
- Bildung
- Sonstige Endnutzerbranchen
- Nach Provinz
- Provinz Riad
- Ostprovinz
- Provinz Mekka
- Provinz Medina
- Provinz Qassim
- Übriges Saudi-Arabien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung wurde genutzt, um die Marktgrenzen festzulegen und frühe Annahmen zu Nachfrage-, Regulierungs- und Investitionszyklen in Saudi-Arabien zu untermauern. Wir stützten uns auf öffentliche politische und digitale Transformationssignale sowie auf länderspezifische IKT-Indikatoren, die helfen, die Cloud-Adoption und Workload-Migrationsmuster im Zeitverlauf zu erklären.
Zu den geprüften Quellen gehörten offizielle und nicht kostenpflichtige Referenzen wie Saudi Vision 2030 und zugehörige Updates zu Regierungsprogrammen, Mitteilungen der CITC, Veröffentlichungen der Saudi Data and AI Authority, Leitlinien der National Cybersecurity Authority sowie Publikationen von Institutionen wie der Weltbank und der International Telecommunication Union. Wir nutzten außerdem Geschäftsberichte von Unternehmen, Investorenpräsentationen, seriöse Presseberichterstattung und kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und Nachrichtenverfolgung, um Zeitpläne und Umsatzexposition gegenüber dem Land zu validieren. Diese Liste ist beispielhaft, und im Laufe der Studie wurden weitere Quellen zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf zu bestätigen, was Käufer tatsächlich einsetzen und wie sich die Ausgaben auf die gängigen Cloud-Dienstleistungstypen in Saudi-Arabien verteilen. Wir sprachen mit einer Mischung aus IT-Führungskräften von Unternehmen, Cloud-Architekten, Vertriebspartnern und lokalen Ökosystemteilnehmern aus regulierten und nicht regulierten Sektoren. Die Antworten der Befragten wurden genutzt, um Lücken in öffentlichen Daten zu schließen und wichtige Annahmen vor der Fertigstellung des Modells zu überprüfen.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 34% | CXOs: 19% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 24% |
| Kleinere Akteure: 20% | Manager: 57% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Ansatz, der die Nachfrage nach Cloud-Diensten in Saudi-Arabien aus dem adressierbaren IT-Ausgabenpool von Unternehmen und öffentlichem Sektor rekonstruiert und diese dann anhand von Adoptions- und Migrationsindikatoren auf den Cloud-Dienstleistungsverbrauch verteilt. Die Ergebnisse werden anschließend durch gezielte Bottom-up-Prüfungen validiert, etwa durch stichprobenartige Preisbenchmarks, die auf geschätzte Workload-Volumina angewendet werden, sowie durch Feedback aus dem Vertriebskanal zu typischen Vertragsgrößen, sodass die Gesamtwerte angepasst werden können, wenn die beiden Sichtweisen voneinander abweichen.
Zu den wichtigsten Modellinputs gehören das Tempo der Public- und Private-Cloud-Adoption bei Großunternehmen und KMU, die Intensität der staatlichen Cloud-First-Umsetzung, die lokale Bereitschaft zur Einhaltung von Datenresidenz- und Cybersicherheitsvorgaben, Signale zum Kapazitätsausbau und zur Auslastung von Rechenzentren sowie die branchenspezifische Digitalisierungsdynamik in Sektoren wie BFSI, Regierung, Gesundheitswesen und Energie. Wo direkte Volumensignale lückenhaft sind, verwenden wir Proxy-Variablen wie angekündigte Kapazitätserweiterungen von Cloud-Regionen, große Programmeinführungen und aus Interviews gesammelte Migrationsabläufe von Unternehmen und wenden dann konservative Regeln zur Lückenfüllung an, um eine Überschätzung der Nachfrage zu vermeiden.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich der Markt aufgrund von Politikänderungen, großen Programmvergaben und neu verfügbarer Kapazität schnell verändern kann. Der Basisfall wird anhand von Konsensbereichen festgelegt, die von den Primärbefragten mitgeteilt wurden, und die Prognose wird dann durch Anpassung der Adoptionskurve, der Preisentwicklung und der Annahmen zur Akzeptanz in regulierten Sektoren innerhalb realistischer Grenzen belastungsgetestet.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Gegenprüfungen, bei denen Modellergebnisse mit unabhängigen Marktsignalen verglichen werden, wobei die größten Abweichungen vor der Freigabe überprüft werden. Ausreißer werden untersucht, indem auf die zugrunde liegenden Treiber zurückgegriffen wird, wie Adoptionsannahmen, durchschnittlicher Umsatz pro Workload und Zeitpunkt großer Migrationen im öffentlichen Sektor, und Korrekturen werden nur vorgenommen, wenn die Nachweise über mehr als eine Eingabe hinweg konsistent sind.
Wir aktualisieren den Bericht jährlich. Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie politische Veränderungen, große Vertragsankündigungen oder sprunghafte Veränderungen der lokalen Cloud-Kapazität. Vor der Auslieferung führt ein Analyst eine abschließende Prüfung der aktuellsten Nachrichten und wichtigsten Annahmen durch, damit Kunden die aktuellste Sichtweise erhalten.
Vergleich der Schätzung von Mordor Intelligence für den saudi-arabischen Cloud-Dienste-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Cloud-Dienste in Saudi-Arabien stimmen oft nicht überein, da die zugrunde liegenden Umfangsgrenzen unterschiedlich sind und sich auch das als Ausgangspunkt verwendete Jahr verschieben kann. Unterschiede ergeben sich auch daraus, wie jede Studie Private Cloud und gebündelte Managed Services behandelt und wie schnell sie von einer Ausweitung der Preisgestaltung und des Verbrauchs ausgeht.
Kapazitätserweiterungen von Rechenzentren, Signale zur Einführung staatlicher Cloud-Programme und Zeitpläne für Unternehmensmigrationen sind die Prüfpunkte, die die Schätzung von Mordor Intelligence an das binden, was im Basisjahr innerhalb des Landes absorbiert werden kann. Wenn diese Signale konsistent angewendet werden, lässt sich die Spanne der veröffentlichten Werte in der Regel dadurch erklären, ob eine Studie nur Infrastrukturdienste zählt oder auch breitere Cloud-Softwareabonnements und angrenzende Dienste einbezieht.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,77 Mrd. USD (2025) | |
| Fachzeitschrift A | 4,00 Mrd. USD (2024) | Der angegebene Wert wird typischerweise als Gesamtzahl für Cloud-Dienste dargestellt, aber das Jahr ist unterschiedlich, und die Erfassung ist nicht klar auf die gleichen Einschlussregeln für Private Cloud und Enterprise-SaaS-Abonnements abgestimmt. |
| Globale Beratungsgesellschaft B | 3,46 Mrd. USD (2023) | Diese Zahl bezieht sich auf Cloud-Infrastrukturdienste, die sich in der Regel auf IaaS-ähnliche Infrastrukturschichten konzentrieren und erhebliche SaaS- und PaaS-Umsätze ausschließen können, was für dasselbe Land eine kleinere Gesamtzahl ergibt. |
Bei allen drei Zahlen ist der entscheidende Faktor nicht die Mathematik, sondern die Definitionen, da rein infrastrukturbezogene Betrachtungen naturgemäß unter einem vollständigen Cloud-Dienste-Umfang liegen und ein anderes Basisjahr die Zahl ebenfalls verschiebt. Indem der Umfang an spezifische Servicemodelle gebunden und das Ergebnis anhand beobachtbarer Rollout- und Kapazitätssignale überprüft wird, bleibt unsere Schätzung nachvollziehbar an Eingaben gebunden, die überprüft und wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der saudi-arabische Cloud-Services-Markt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 5,52 Milliarden USD geschätzt und soll bis 2031 einen Wert von 11,47 Milliarden USD erreichen.
Welches Cloud-Servicemodell führt die Ausgaben in Saudi-Arabien an?
Software-as-a-Service führt mit einem Umsatzanteil von 44,02 % im Jahr 2025, angetrieben durch einfache Bereitstellung.
Welche Wachstumsrate wird für die Einführung von Hybrid Cloud erwartet?
Hybrid-Bereitstellungen sollen mit einer CAGR von 16,41 % zwischen 2026 und 2031 wachsen, da Unternehmen Souveränität und Kosten ausbalancieren.
Welche Endnutzerbranche wächst am schnellsten?
Gesundheits-Workloads sollen bis 2031 mit einer CAGR von 16,88 % wachsen, bedingt durch Initiativen im Bereich der digitalen Gesundheit.
Wie investieren Hyperscaler in Saudi-Arabien?
AWS, Microsoft und Oracle haben zusammen mehr als 21 Milliarden USD für neue Regionen und KI-zentrierte Campusse zugesagt.
Wie ist der Ausblick für die Cloud-Akzeptanz bei KMU?
KMU werden eine CAGR von 16,18 % verzeichnen, da Monsha'at-Programme und Risikokapitalfinanzierung die Einstiegshürden für fortgeschrittene Cloud-Services senken.
Seite zuletzt aktualisiert am:


