
Taille et part du marché des services cloud en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
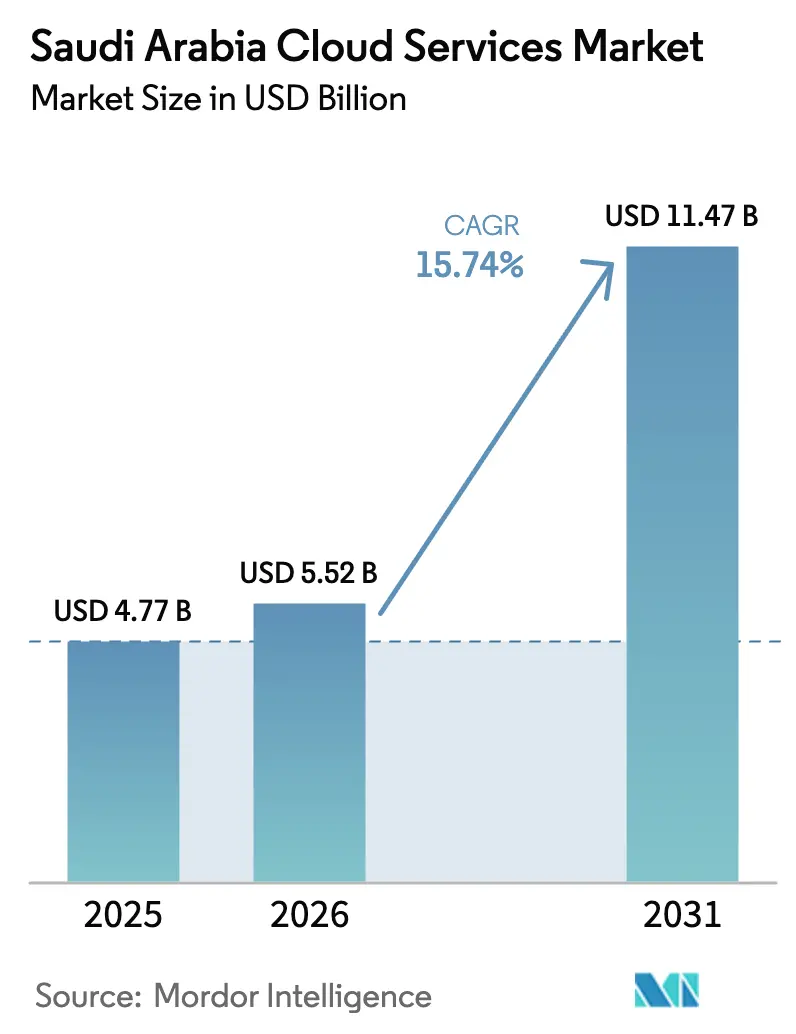
| Taille du marché de l'année de base (2025) | 4.77 Milliards de dollars |
| Taille du Marché (2026) | 5.52 Milliards de dollars |
| Taille du Marché (2031) | 11.47 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.74 % |
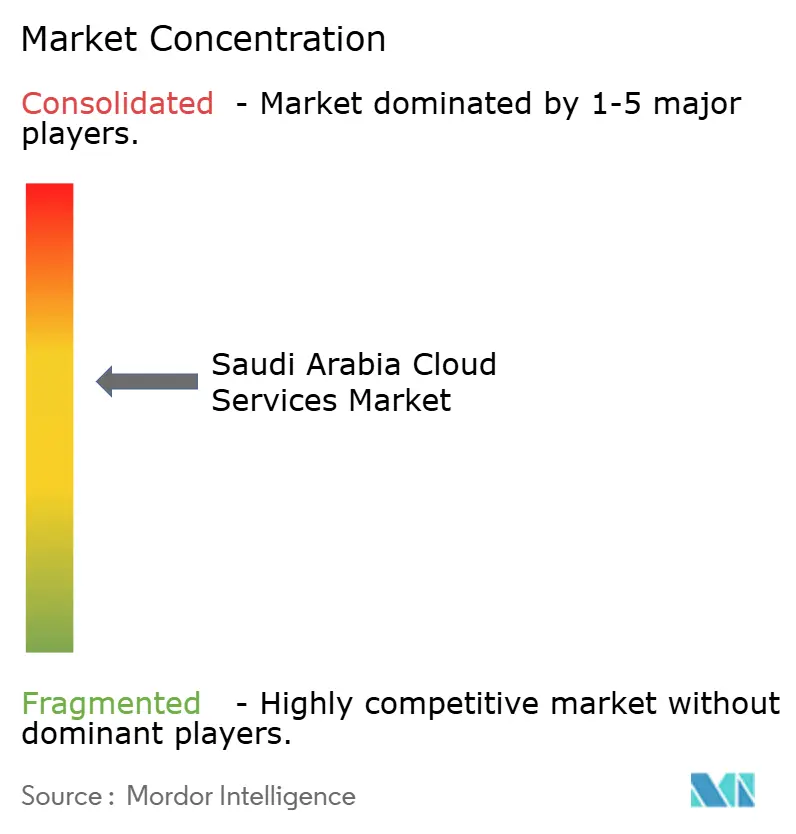
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services cloud en Arabie Saoudite par Mordor Intelligence
La taille du marché des services cloud en Arabie Saoudite était évaluée à 4,77 milliards USD en 2025 et devrait croître de 5,52 milliards USD en 2026 pour atteindre 11,47 milliards USD d'ici 2031, à un TCAC de 15,74 % au cours de la période de prévision (2026-2031). Les mandats numériques prioritaires renforcés dans le cadre de la Vision 2030, la politique Cloud en Priorité de la Commission des communications et des technologies de l'information, et l'accélération des dépenses d'investissement des hyperscalers ont créé une base solide pour une expansion soutenue. Le Logiciel-en-tant-que-Service (SaaS) continue de séduire les entreprises souhaitant un déploiement rapide et une maintenance d'infrastructure minimale, tandis que la Plateforme-en-tant-que-Service (PaaS) se développe rapidement à mesure que les développeurs privilégient les frameworks d'applications modernes. Des investissements directs étrangers robustes totalisant plus de 21 milliards USD dans des campus de centres de données maintiennent des prix compétitifs et une latence faible, élargissant l'adoption dans les secteurs réglementés. La croissance des charges de travail liées à l'intelligence artificielle, mise en évidence par des achats massifs de GPU NVIDIA et des alliances souveraines en matière de puces, catalyse la demande d'instances cloud riches en GPU. Enfin, l'essor des déploiements de cloud en périphérie à NEOM et à Riyad permet aux cas d'usage du jeu vidéo, du streaming et de l'IoT industriel de fonctionner à proximité des utilisateurs finaux pour de meilleures performances et une meilleure conformité.
Points clés du rapport
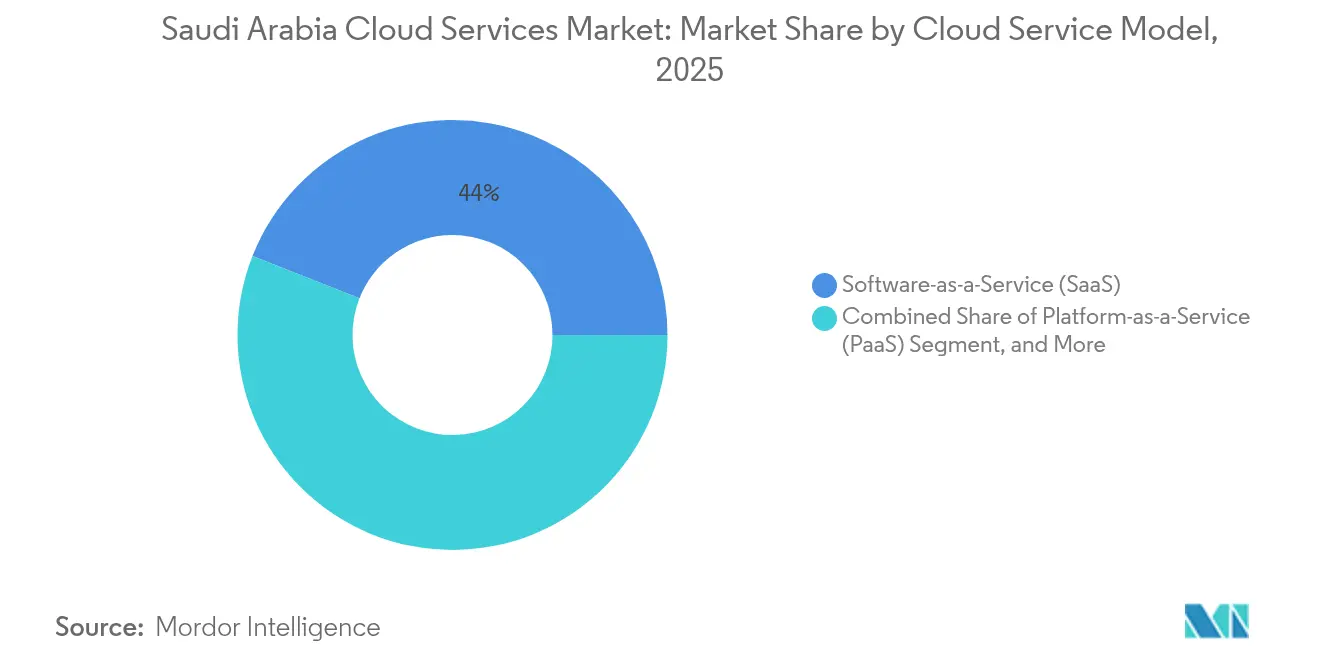
- Par modèle de service cloud, le Logiciel-en-tant-que-Service a représenté 44,02 % de la part des revenus du marché des services cloud en Arabie Saoudite en 2025 ; la Plateforme-en-tant-que-Service devrait se développer à un TCAC de 16,64 % d'ici 2031.
- Par type de déploiement, le cloud public représentait 65,72 % de la part du marché des services cloud en Arabie Saoudite en 2025, tandis que l'adoption du cloud hybride progresse à un TCAC de 16,41 % jusqu'en 2031.
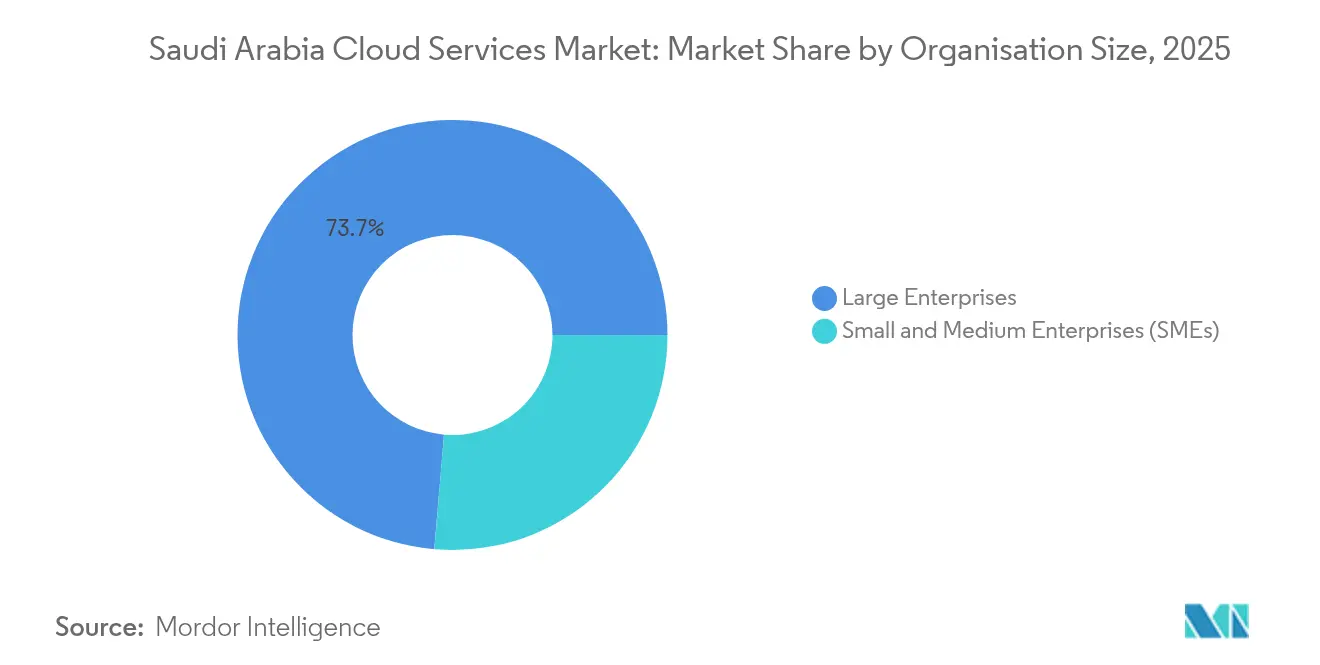
- Par taille d'organisation, les grandes entreprises ont capté 73,65 % des dépenses du marché des services cloud en Arabie Saoudite en 2025 ; les PME devraient connaître la croissance la plus rapide à un TCAC de 16,18 %, grâce aux programmes Monsha'at.
- Par secteur d'utilisateur final, la Banque, les Services financiers et les Assurances (BFSI) détenaient une part de 27,06 % du marché des services cloud en Arabie Saoudite en 2025 ; les applications de santé devraient enregistrer un TCAC de 16,88 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des services cloud en Arabie Saoudite
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Mandats numériques prioritaires de la Vision 2030 | +2.8% | Mondial | Moyen terme (2-4 ans) |
| Politique Cloud en Priorité (CITC) | +2.1% | Mondial | Court terme (≤ 2 ans) |
| Optimisation des coûts dans le contexte de la diversification pétrolière | +1.9% | Mondial | Long terme (≥ 4 ans) |
| Investissements des hyperscalers dans les centres de données (AWS, Azure, GCP) | +3.2% | Province de Riyad, Province de l'Est | Moyen terme (2-4 ans) |
| Dynamique des charges de travail d'IA générative et GPU | +2.4% | Province de Riyad, NEOM | Court terme (≤ 2 ans) |
| Cloud en périphérie pour le jeu vidéo et le streaming | +1.1% | NEOM, Province de Riyad | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les mandats numériques prioritaires de la Vision 2030 favorisent une migration cloud systématique
La Vision 2030 oblige les entités gouvernementales à prioriser les achats cloud, générant une demande constante qui se répercute sur les décisions du secteur privé. L'Indice de préparation à l'adoption des technologies émergentes de l'Autorité du gouvernement numérique fournit des outils d'évaluation qui rationalisent la planification des migrations, tandis qu'un programme national d'infrastructure numérique de 24,8 milliards USD a conduit à une pénétration d'Internet de 99 % et à une large couverture 5G. Quatre-vingt-cinq pour cent des dirigeants du secteur public interrogés allouent désormais des budgets aux technologies émergentes activées par le cloud, et 45 % évaluent activement les charges de travail pilotées par l'IA. [1]KPMG, "Libérer l'avenir technologique du gouvernement," kpmg.com L'infrastructure cloud nationale coordonnée par l'Autorité saoudienne des données et de l'intelligence artificielle connecte plus de 200 systèmes gouvernementaux, renforçant des normes sécurisées d'échange de données que les entreprises privées reproduisent par la suite.
Les investissements des hyperscalers dans les centres de données créent une fondation d'infrastructure
Les engagements cumulés d'AWS, Microsoft et Oracle dépassent 21 milliards USD, ajoutant plusieurs zones de disponibilité d'ici 2026. [2]Capacity Media, "Qu'est-ce qui motive la hausse des investissements de 21 milliards USD dans les centres de données en Arabie Saoudite ?," capacitymedia.com AWS seul investira 5,3 milliards USD pour déployer trois zones accompagnées de deux centres d'innovation ciblant 30 000 stagiaires locaux, dont 4 000 femmes. Oracle a ouvert sa deuxième région à Riyad après avoir déboursé 1,5 milliard USD pour offrir plus de 100 services cloud sous des règles strictes de résidence des données. Le Projet MGX, une alliance de 30 milliards USD entre Microsoft, Temasek et BlackRock, prévoit un campus centré sur l'IA à Riyad pour traiter les charges de travail quantiques et d'IA générative. Ces infrastructures réduisent la latence réseau, introduisent des accélérateurs de nouvelle génération et intensifient la concurrence par les prix, élargissant l'adoption dans les secteurs sensibles aux coûts tels que l'éducation et le commerce de détail.
La dynamique des charges de travail d'IA générative stimule la demande d'infrastructure GPU
HUMAIN a acquis 18 000 puces NVIDIA GB300 et pourrait en commander des centaines de milliers supplémentaires pour soutenir une feuille de route de calcul de 500 mégawatts qui s'achève début 2026. Groq a obtenu 1,5 milliard USD pour déployer le plus grand cluster d'inférence de la région, et AMD a rejoint HUMAIN dans une collaboration de 10 milliards USD sur cinq ans pour la fourniture d'accélérateurs. Le supercalculateur Dammam 7 de Saudi Aramco illustre l'utilisation industrielle de modèles d'IA pour les données sismiques, tandis que la SDAIA vise à former 20 000 professionnels de l'IA d'ici 2030. La demande d'instances cloud riches en GPU dépasse donc la croissance du calcul générique.
Les impératifs d'optimisation des coûts accélèrent la migration vers le cloud
Les activités hors pétrole représentaient 49,9 % de la croissance du PIB en 2024, accentuant l'accent mis sur l'efficacité opérationnelle que les modèles de facturation cloud traitent via une tarification à l'usage. Dell a constaté que 90 % des organisations saoudiennes ont accéléré leur transformation numérique, dépassant la moyenne mondiale de 80 %, en partie pour réduire les dépenses en capital. Les PME bénéficient d'un allègement particulier des coûts d'infrastructure initiaux, accédant aux plateformes des hyperscalers via les programmes Monsha'at et profitant d'une augmentation de 72 % du financement par capital-risque.
Analyse d'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Déficit de compétences en entreprise et dépendance aux expatriés | -1.8% | Mondial, concentré dans les rôles techniques | Moyen terme (2-4 ans) |
| Préoccupations liées à l'enfermement fournisseur | -1.2% | Grandes entreprises, entités gouvernementales | Long terme (≥ 4 ans) |
| Complexité de la migration des systèmes hérités | -1.5% | Secteurs pétrole et gaz, BFSI | Moyen terme (2-4 ans) |
| Risque de durabilité eau/énergie des centres de données | -0.9% | Province de Riyad, Province de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le déficit de compétences en entreprise freine la vitesse d'adoption du cloud
L'expansion rapide des projets numériques dépasse l'offre locale de talents, forçant la dépendance aux professionnels expatriés et augmentant les coûts. Cinquante-six pour cent des dirigeants technologiques saoudiens identifient les pénuries de compétences comme le principal obstacle au déploiement de l'IA. Des programmes gouvernementaux tels qu'Un Million de Codeurs Arabes et Elevate de la SDAIA visent à perfectionner 25 000 femmes, tandis qu'AWS s'engage à former 30 000 citoyens. Néanmoins, les délais de développement de la main-d'œuvre maintiennent l'écart de compétences significatif à moyen terme.
La complexité de la migration des systèmes hérités crée des obstacles à la mise en œuvre
Les charges de travail critiques dans le pétrole, le gaz et le BFSI fonctionnent sur des plateformes vieilles de plusieurs décennies qui nécessitent une réingénierie progressive. Une étude de cas de l'Université de Haïl a réduit l'empreinte des serveurs de 50 % seulement après une refonte complète. Saudi Aramco procède par phases pour l'ingestion des données afin de protéger les opérations de forage. La Banque centrale saoudienne met en avant des évaluations de sécurité rigoureuses avant d'approuver les migrations cloud, allongeant les délais et limitant la vitesse de migration vers le cloud à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de service cloud : les services de plateforme accélèrent la modernisation des applications
Le SaaS représentait 44,02 % des revenus de 2025, les entreprises ayant adopté des logiciels clés en main pour contourner la gestion des infrastructures héritées. L'adoption du PaaS, projetée à un TCAC de 16,64 %, correspond à la demande des développeurs pour des chaînes d'outils intégrées et une orchestration de conteneurs facilitant des mises en production rapides. La taille du marché des services cloud en Arabie Saoudite allouée au PaaS est donc positionnée pour dépasser les autres modèles d'ici 2031. L'IaaS persiste parmi les grandes entreprises qui ont besoin d'un contrôle granulaire des ressources de calcul, notamment pour les applications sensibles à la sécurité dans le secteur pétrole et gaz. La Fonction-en-tant-que-Service gagne du terrain auprès des startups recherchant une agilité opérationnelle.
De 2019 à 2024, le PaaS est passé de pilotes exploratoires à des déploiements en production à grande échelle. Saudi Aramco pilote des grands modèles de langage industriels via des offres PaaS gérées pour éviter les surcharges d'infrastructure. La clarté réglementaire apportée par le cadre réglementaire de l'informatique cloud de la CITC standardise la conformité, renforçant davantage l'adoption du PaaS.


Par type de déploiement : les stratégies hybrides équilibrent souveraineté et coût
Le cloud public représentait 65,72 % de la part du marché des services cloud en Arabie Saoudite en 2025, tirant parti des économies d'échelle et de la scalabilité à la demande. Les déploiements hybrides devraient augmenter à un TCAC de 16,41 % à mesure que les entreprises combinent les contrôles sur site avec l'élasticité hors site. La taille du marché des services cloud en Arabie Saoudite alignée sur les solutions hybrides devrait augmenter fortement à mesure que les cadres de conformité imposent la résidence locale des données.
Les institutions financières illustrent ce schéma : STCPay exploite Temenos sur une infrastructure privée tout en se connectant aux services publics pour la capacité de débordement. Le déploiement d'IBM Cloud Satellite par Edarat Group sur trois sites nationaux répond aux exigences de souveraineté tout en offrant un approvisionnement multi-cloud.
Par taille d'organisation : les PME propulsent l'expansion future
Les grandes entreprises contrôlaient 73,65 % des revenus de 2025 grâce à des budgets informatiques établis et à des déploiements multi-sites. Cependant, les PME connaîtront la croissance la plus rapide à un TCAC de 16,18 %, attirées par les faibles coûts d'entrée et le financement favorable. Les programmes Monsha'at ont porté le nombre de PME à 1,3 million et injecté un soutien en capital-risque plus important, favorisant une adoption plus large du cloud.
Le cloud offre aux PME des capacités de niveau entreprise sans charges en capital, facilitant une mise à l'échelle internationale rapide. Les startups de la fintech ont augmenté de 14,7 fois depuis 2018, avec 147 entités réglementées obtenant 1,5 milliard SAR d'investissements qui financent des plateformes natives du cloud. La recherche sur le commerce mobile confirme l'engagement de la direction et les bénéfices perçus comme des facteurs d'adoption cruciaux.
Par secteur d'utilisateur final : le secteur de la santé affiche une adoption rapide
Le BFSI était en tête avec une part de 27,06 % en 2025, stimulé par les programmes sandbox de la Banque centrale saoudienne et les plateformes interbancaires basées sur la blockchain. Le secteur de la santé affiche le TCAC le plus élevé à 16,88 % alors que le gouvernement a porté le budget de la santé à 68,2 milliards USD en 2023 et vise une contribution au PIB de 66,6 milliards USD provenant de la santé numérique d'ici 2030. La taille du marché des services cloud en Arabie Saoudite imputable aux charges de travail de santé est prête pour une forte hausse.
Le pétrole, le gaz et les services publics maintiennent d'importants budgets cloud pour la maintenance prédictive et l'analyse sismique. La fabrication et la construction tirent parti de la robotique ; le projet d'automatisation de 1,3 milliard SAR de Samsung C&T à NEOM a réduit la main-d'œuvre manuelle de 80 %. Le commerce de détail et le commerce électronique ont bénéficié d'une hausse de 57 % des ventes en avril 2024 à 23,27 milliards SAR, stimulant les besoins cloud en matière d'élasticité en période de pointe.
Analyse géographique
La Province de Riyad abrite la concentration la plus dense de zones d'hyperscalers, notamment la deuxième région d'Oracle et les prochains sites d'AWS. Les annonces du LEAP 2025 ont ajouté 14,85 milliards USD aux engagements technologiques locaux, soulignant la demande persistante des ministères gouvernementaux et des conglomérats. Le Laboratoire de logiciels IBM de 200 millions USD emploie 70 % de ressortissants saoudiens pour soutenir la R&D en IA, et ServiceNow prévoit des lancements de centres de données d'ici 2026 pour un soutien localisé.
La Province de l'Est, capitale de l'énergie, exploite le supercalculateur Dammam 7 de Saudi Aramco et le cluster d'inférence de Groq pour exécuter des analyses propres à l'industrie. La localisation bénéficie également aux opérateurs pétrochimiques et logistiques, et les incitations d'Invest Saudi favorisent les investissements dans les centres de données.
La Province de La Mecque et les corridors occidentaux s'appuient sur les méga-centres de Djeddah de Saudi Telecom Company qui améliorent la latence pour les pôles commerciaux et les pèlerins. NEOM dans le nord-ouest dirige l'innovation du cloud en périphérie via un partenariat DataVolt de 5 milliards USD pour un campus net zéro de 1,5 gigawatt alimenté par les énergies renouvelables et le refroidissement liquide. Ces développements élargissent la résilience géographique du marché des services cloud en Arabie Saoudite.
Paysage réglementaire
L'Arabie saoudite régule les services cloud par l'intermédiaire de la Communications, Space and Technology Commission (CST), notamment via les Cloud Computing Services Provisioning Regulations (Version 4), en vigueur depuis le 10 octobre 2023. Dans ce cadre, les fournisseurs de services cloud doivent s'enregistrer auprès de la CST et obtenir une classification (Classe A/B/C). Cette classe détermine les catégories de données et les secteurs réglementés qu'ils peuvent desservir, et les exigences de conformité couvrent généralement des normes de sécurité et d'infrastructure telles que l'ISO/IEC 27001 et des exigences de centres de données par niveaux.
Les obligations en matière de gouvernance des données et de confidentialité s'appliquent parallèlement aux règles de la CST, sous l'égide de la Saudi Data and AI Authority (SDAIA) et du National Data Management Office (NDMO), dans le cadre du National Data Governance Framework. Ce cadre intègre la Personal Data Protection Law et les normes associées relatives à la classification, au partage et à la confidentialité des données. Les données des entités gouvernementales sont soumises à des exigences strictes de localisation en Arabie saoudite (avec des exceptions légales limitées), ce qui façonne l'architecture cloud, les termes contractuels et la faisabilité du traitement transfrontalier tant pour les hyperscalers que pour les fournisseurs locaux.
Analyse de la chaîne de valeur
La chaîne de valeur des services cloud en Arabie saoudite commence par les intrants et infrastructures habilitants, notamment le développement de terrains et d'alimentation électrique pour les centres de données, les réseaux dorsaux, et l'approvisionnement en serveurs, stockage et accélérateurs nécessaires aux charges de travail haute performance et d'IA. Les hyperscalers et plateformes cloud (AWS, Microsoft, Google, Oracle, Alibaba Cloud) ancrent la couche de service principale, tandis que les entités liées au gouvernement et les bâtisseurs d'écosystème soutiennent la localisation et le développement de la capacité. La National Data Center Strategy du MCIT et de la SDAIA (dévoilée en juin 2025) fixe un objectif national de 1,5 GW de capacité de centres de données d'ici 2030, renforçant la demande pluriannuelle en infrastructures, solutions de refroidissement et d'alimentation.
En aval, les intégrateurs de systèmes, les fournisseurs de services gérés et les entreprises cloud portées par les télécoms conditionnent la migration, la sécurité et les opérations pour les clients réglementés (gouvernement, BFSI, pétrole et gaz). Ces fournisseurs traduisent ensuite les charges de travail en classes d'enregistrement CST et s'alignent sur les règles de classification des données du NDMO. La distribution suit la contractualisation directe avec les hyperscalers, les achats menés par des partenaires et les canaux d'approvisionnement gouvernementaux alignés sur la Cloud First Policy, tandis que la gouvernance, la conformité en cybersécurité et l'application de la résidence des données influencent en retour la sélection des fournisseurs et les conceptions multi-cloud ou hybrides.
Paysage concurrentiel
La concentration du marché est modérée alors que les hyperscalers américains et chinois se disputent des parts. AWS conserve son leadership avec une région de 5,3 milliards USD et une vaste montée en compétences de la main-d'œuvre, tandis que Microsoft positionne un campus axé sur l'IA dans le cadre du Projet MGX. Oracle renforce sa proposition de valeur locale grâce à des offres de conformité multi-cloud. Huawei et Alibaba, opérant via la Saudi Cloud Computing Company, promeuvent la souveraineté des données à des prix compétitifs. [4]Rest of World, "Comment la Chine gagne du terrain dans la course à l'informatique cloud au Moyen-Orient," restofworld.org
Les acteurs locaux établis, Saudi Telecom Company et Solutions by stc, tirent parti de leur connaissance réglementaire mais font face à une pression sur les prix de la part des hyperscalers. Solutions by stc maintient des zones d'hébergement souveraines dans trois villes et s'associe à IBM et VMware pour fournir des solutions hybrides. Des acteurs de niche tels qu'OmniOps ont levé 30 millions SAR pour créer des fermes GPU écoénergétiques, captant les clients soucieux de durabilité.
Les dynamiques géopolitiques influencent la sélection des fournisseurs alors que les contrats américains de puces dépassant 20 milliards USD sont en concurrence avec les alternatives chinoises, et les règles de sécurité de la CITC favorisent les fournisseurs dotés d'architectures de conformité documentées.
Leaders du secteur des services cloud en Arabie Saoudite
Amazon Web Services, Inc.
Microsoft Corporation
Google LLC
Alibaba Cloud (Alibaba Group Holding Ltd.)
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les règles de résidence des données et d'approvisionnement public continuent de créer des espaces pour l'hébergement local, les architectures souveraines et hybrides, ainsi que les outils de conformité qui associent les classifications de données des clients aux classes cloud de la CST et aux exigences de gouvernance du NDMO. Cette demande s'aligne sur des projets d'infrastructures déjà en cours : STC Group a inauguré le centre de données Riyadh 5 au King Salman Energy Park en avril 2026, avec une capacité initiale de 40 MW (extensible à 80 MW). Ce déploiement ajoute des options d'infrastructure neutres vis-à-vis des opérateurs pour les entreprises et fournisseurs de services recherchant un traitement domestique et une flexibilité de connectivité.
L'infrastructure cloud axée sur l'IA constitue un autre domaine d'opportunité, les hyperscalers approfondissant leur présence locale et liant leur offre aux programmes d'IA saoudiens via des zones dédiées et des partenariats. Microsoft a confirmé que sa région de datacenter Saudi Arabia East sera disponible pour les clients souhaitant exécuter des charges de travail cloud à partir du T4 2026, et AWS et HUMAIN ont annoncé une AI Zone de plus de 5 milliards USD (mai 2025) pour apporter une infrastructure et des services d'IA dédiés au Royaume. Ensemble, ces initiatives relèvent le niveau d'exigence des écosystèmes locaux en matière d'instances riches en GPU, de plateformes d'IA gérées, de services d'ingénierie des données et de support SaaS localisé pouvant fonctionner dans les contraintes de gouvernance des données saoudiennes.
Développements récents du secteur
- Avril 2026 : STC Group a inauguré le centre de données Riyadh 5 au King Salman Energy Park avec une capacité initiale de 40 MW, extensible à 80 MW. Le projet renforce le traitement domestique et la connectivité pour les charges de travail des entreprises et du secteur public. Il redessine le paysage régional des centres de données et fait progresser les capacités de cloud souverain.
- Mai 2025 : AWS et HUMAIN ont annoncé un partenariat stratégique de plus de 5 milliards USD pour construire une AI Zone en Arabie saoudite avec une infrastructure d'IA AWS dédiée. L'initiative se concentre sur le calcul IA à haute densité et les services gérés, élargissant les ressources de classe GPU pour les clients locaux. L'annonce souligne également comment les partenaires locaux soutiennent la fourniture de plateformes d'IA hébergées en Arabie saoudite.
- Mars 2024 : AWS a annoncé son intention de lancer une région d'infrastructure en Arabie saoudite en 2026, avec un investissement dépassant 5,3 milliards USD. Cette annonce signale des zones de disponibilité domestiques supplémentaires soutenant les exigences de résidence des données et de performance. Elle accroît également la pression concurrentielle sur les autres fournisseurs mondiaux et locaux pour égaler les offres à l'échelle régionale et les écosystèmes de partenaires.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché est défini comme les revenus générés par les services cloud fournis aux clients en Arabie saoudite, où les ressources informatiques, plateformes et logiciels sont fournis via des réseaux sur une base d'abonnement ou d'utilisation.
Exclusions du périmètre : nous excluons les licences logicielles sur site, le matériel sur site et la construction de centres de données, ainsi que la pure connectivité télécom qui n'est pas intégrée en tant que service cloud.
Aperçu de la segmentation
- Par modèle de service cloud
- Infrastructure-en-tant-que-Service (IaaS)
- Plateforme-en-tant-que-Service (PaaS)
- Logiciel-en-tant-que-Service (SaaS)
- Fonction-en-tant-que-Service (FaaS)
- Par type de déploiement
- Cloud public
- Cloud privé
- Cloud hybride
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par secteur d'utilisateur final
- Pétrole, gaz et services publics
- Gouvernement et défense
- BFSI
- Santé
- Fabrication et construction
- Commerce de détail et commerce électronique
- Technologies de l'information et télécommunications
- Éducation
- Autres secteurs d'utilisateurs finaux
- Par province
- Province de Riyad
- Province de l'Est
- Province de La Mecque
- Province de Médine
- Province de Qassim
- Reste de l'Arabie Saoudite
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour fixer les limites du marché et fonder les premières hypothèses sur la demande, la réglementation et les cycles d'investissement en Arabie saoudite. Nous nous sommes appuyés sur des signaux de politique publique et de transformation numérique, ainsi que sur des indicateurs TIC au niveau national permettant d'expliquer les tendances d'adoption du cloud et de migration des charges de travail au fil du temps.
Les sources examinées comprenaient des références officielles et non payantes telles que la Vision 2030 saoudienne et les mises à jour des programmes gouvernementaux associés, les communications de la CITC, les publications de la Saudi Data and AI Authority, les orientations de la National Cybersecurity Authority, ainsi que des publications d'organismes tels que la Banque mondiale et l'Union internationale des télécommunications. Nous avons également utilisé les rapports annuels d'entreprises, les présentations aux investisseurs, une couverture médiatique fiable et des abonnements à des bases de données payantes pour les données financières des entreprises et le suivi de l'actualité, afin de valider les échéanciers et l'exposition aux revenus dans le pays. Cette liste est illustrative, et des sources supplémentaires ont été consultées au cours de l'étude pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la confirmation de ce que les acheteurs adoptent réellement et sur la répartition des dépenses entre les principaux types de services cloud en Arabie saoudite. Nous avons échangé avec un panel de responsables informatiques d'entreprise, d'architectes cloud, de partenaires de distribution et d'acteurs de l'écosystème local, dans des secteurs réglementés et non réglementés. Les réponses des répondants ont permis de combler les lacunes des données publiques et de tester la robustesse des hypothèses clés avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 34 % | Dirigeants (CXO) : 19 % |
| Segment intermédiaire : 46 % | Responsables fonctionnels/d'unité : 24 % |
| Acteurs plus petits : 20 % | Managers : 57 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une approche descendante qui reconstitue la demande de services cloud en Arabie saoudite à partir du pool de dépenses informatiques adressables des entreprises et du secteur public, puis répartit cette demande entre les différents types de consommation de services cloud à l'aide d'indicateurs d'adoption et de migration. Les résultats sont ensuite corroborés par des vérifications ascendantes sélectives, telles que des références de tarification échantillonnées appliquées à des volumes de charge de travail estimés, ainsi que des retours des canaux de distribution sur les tailles de contrats typiques, afin d'ajuster les totaux lorsque les deux perspectives divergent.
Les principaux intrants utilisés dans le modèle incluent le rythme d'adoption du cloud public et privé dans les grandes entreprises et les PME, l'intensité d'exécution de la politique de cloud d'abord du gouvernement, le degré de préparation en matière de résidence des données locales et de conformité en cybersécurité, les signaux de montée en puissance et d'utilisation de la capacité des centres de données, ainsi que la dynamique de numérisation propre à des secteurs tels que le BFSI, le gouvernement, la santé et l'énergie. Lorsque les signaux directs de volume sont fragmentaires, nous utilisons des variables proxy telles que les ajouts de capacité de région cloud annoncés, les déploiements de programmes majeurs et le séquencement des migrations d'entreprise recueilli lors des entretiens, puis nous appliquons des règles de comblement des lacunes prudentes afin d'éviter de surestimer la demande.
Pour les prévisions, une analyse par scénarios est utilisée, car le marché peut évoluer rapidement en fonction des changements de politique, de l'attribution de grands programmes et de la mise en service de nouvelles capacités. Le scénario de base est établi à partir des fourchettes consensuelles communiquées par les répondants primaires, puis les prévisions sont testées en modifiant la courbe d'adoption, la progression des prix et les hypothèses d'adoption par les secteurs réglementés, dans des limites réalistes.
Validation des données et cycle de mise à jour
La validation s'effectue au moyen de vérifications croisées comparant les résultats du modèle à des signaux de marché indépendants, et les écarts les plus importants sont examinés avant validation finale. Les valeurs aberrantes sont analysées en revenant aux facteurs sous-jacents, tels que les hypothèses d'adoption, le revenu moyen par charge de travail et le calendrier des grandes migrations du secteur public, et des corrections ne sont apportées que lorsque les preuves sont cohérentes sur plusieurs intrants.
Nous mettons à jour le rapport chaque année. Des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des changements de politique, des annonces de contrats majeurs ou des évolutions marquées de la capacité cloud locale. Avant la livraison, un analyste effectue une dernière revue des actualités et des hypothèses clés afin que les clients reçoivent la vision la plus actuelle possible.
Estimation de Mordor Intelligence du marché des services cloud en Arabie saoudite comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les services cloud en Arabie saoudite ne concordent souvent pas, car les périmètres sous-jacents diffèrent, et l'année de référence utilisée peut également varier. Les écarts proviennent également de la manière dont chaque étude traite le cloud privé, les services gérés packagés, et de la vitesse à laquelle elle suppose que les prix et la consommation évoluent.
Les ajouts de capacité des centres de données, les signaux de déploiement des programmes de cloud gouvernementaux et les calendriers de migration des entreprises sont les vérifications qui permettent de maintenir l'estimation de Mordor Intelligence alignée sur ce qui peut être absorbé dans le pays au cours de l'année de référence. Lorsque ces signaux sont appliqués de manière cohérente, l'écart entre les valeurs publiées s'explique généralement par le fait qu'une étude ne comptabilise que les services d'infrastructure, ou qu'elle inclut également des abonnements logiciels cloud plus larges et des services connexes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,77 milliards USD (2025) | |
| Revue spécialisée A | 4,00 milliards USD (2024) | La valeur rapportée est généralement présentée comme un chiffre global des services cloud, mais l'année diffère et la couverture n'est pas clairement alignée sur les mêmes règles d'inclusion pour le cloud privé et les abonnements SaaS d'entreprise. |
| Cabinet de conseil international B | 3,46 milliards USD (2023) | Ce chiffre concerne les services d'infrastructure cloud, qui se concentrent généralement sur les couches d'infrastructure de type IaaS et peuvent exclure des revenus SaaS et PaaS conséquents, produisant ainsi un total inférieur pour le même pays. |
Sur ces trois chiffres, le principal facteur n'est pas mathématique mais tient aux définitions, car les perspectives limitées à l'infrastructure se situeront naturellement en dessous d'un périmètre complet de services cloud, et une année de référence différente fera également varier le chiffre. En maintenant le périmètre lié à des modèles de service spécifiques et en vérifiant le résultat par rapport à des signaux observables de déploiement et de capacité, notre estimation reste traçable à des intrants pouvant être examinés et reproduits.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services cloud en Arabie Saoudite en 2026 ?
Le marché est évalué à 5,52 milliards USD en 2026 et devrait atteindre 11,47 milliards USD d'ici 2031.
Quel modèle de service cloud représente les dépenses les plus importantes en Arabie Saoudite ?
Le Logiciel-en-tant-que-Service est en tête avec une part de revenus de 44,02 % en 2025, porté par la facilité de déploiement.
Quel taux de croissance est attendu pour l'adoption du cloud hybride ?
Les déploiements hybrides devraient se développer à un TCAC de 16,41 % entre 2026 et 2031, les entreprises équilibrant souveraineté et coût.
Quel secteur d'utilisateur final connaît la croissance la plus rapide ?
Les charges de travail du secteur de la santé devraient croître à un TCAC de 16,88 % d'ici 2031 grâce aux initiatives de santé numérique.
Comment les hyperscalers investissent-ils en Arabie Saoudite ?
AWS, Microsoft et Oracle se sont collectivement engagés à investir plus de 21 milliards USD pour de nouvelles régions et des campus axés sur l'IA.
Quelles sont les perspectives pour l'adoption du cloud par les PME ?
Les PME afficheront un TCAC de 16,18 % grâce aux programmes Monsha'at et au financement par capital-risque qui abaissent les barrières d'entrée aux services cloud avancés.
Dernière mise à jour de la page le:


