
Tamanho e Participação do Mercado de Computação em Nuvem
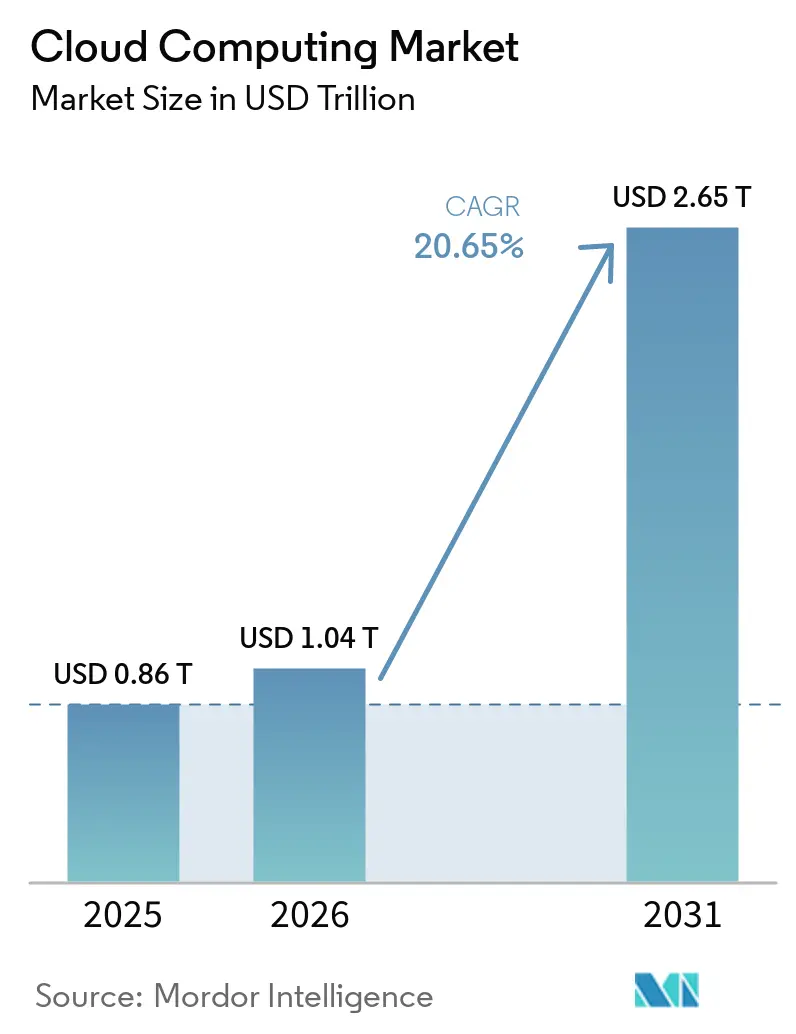
Análise do Mercado de Computação em Nuvem por Mordor Intelligence
O tamanho do mercado de computação em nuvem é estimado em 1,04 trilhões de USD em 2026 e tem projeção de atingir 1,25 trilhões de USD em 2027, chegando a 3,16 trilhões de USD até 2032, crescendo a um CAGR de 20,35% de 2027 a 2032.
Aplicações empresariais e serviços de IA oferecem aos fornecedores fontes complementares de demanda por nuvem. Os compradores escolhem entre implantação privada, pública e híbrida de acordo com o nível de controle que uma carga de trabalho exige e com a previsibilidade necessária para sua fatura. Para operações de telecomunicações no Japão, o apelo da nuvem híbrida reside na integração de capacidade externa com a plataforma própria da operadora. A aquisição soberana também torna a qualificação valiosa, colocando a elegibilidade do fornecedor ao lado da capacidade técnica na decisão comercial. A profundidade de aplicações e a expertise em integração sustentam a expansão, enquanto estouros de orçamento e requisitos de localização podem adiar as cargas de trabalho que utilizariam capacidade adicional.
Principais Conclusões do Relatório
- Por modelo de serviço, o SaaS detinha 52,63% da participação no mercado de computação em nuvem em 2026, enquanto o PaaS tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 22,55% de 2027 a 2032.
- A nuvem privada liderou os modelos de implantação com 46,18% do tamanho do mercado de computação em nuvem em 2026, e a nuvem híbrida tem previsão de crescer mais rapidamente, com CAGR de 21,95% de 2027 a 2032.
- Entre as verticais de usuário final, o BFSI liderou com 27,39% da receita de serviços em nuvem em 2026, enquanto o segmento de saúde e ciências da vida tem previsão de crescer mais rapidamente, com CAGR de 20,7% de 2027 a 2032.
- Em relação ao tamanho das organizações, as grandes empresas lideraram com 52,87% da receita de serviços em nuvem em 2026, enquanto as pequenas e médias empresas têm previsão de crescer mais rapidamente, com CAGR de 21% de 2027 a 2032.
- A América do Norte foi a principal geografia com 24,05% da receita de serviços em nuvem em 2026, enquanto a Ásia-Pacífico tem previsão de crescer mais rapidamente, com CAGR de 21,4% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção explosiva de SaaS em softwares corporativos centrais | +7% | A União Europeia | Curto prazo (≤ 2 anos) |
| Proliferação de cargas de trabalho de IA Generativa que exigem computação elástica | +8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Plataformas de nuvem específicas por setor (modelos prontos para conformidade) | +4.5% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Aquisição de nuvem soberana e iniciativas regulatórias na UE e no GCC | +3.5% | União Europeia e Omã | Médio prazo (2-4 anos) |
| Ascensão de zonas de nuvem de borda para operações de XR e autônomas | +1.5% | Os Estados Unidos | Médio prazo (2-4 anos) |
| Critérios de compra de nuvem verde vinculados a metas de Escopo 3 | +1% | O Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção explosiva de SaaS em softwares corporativos centrais
As aplicações empresariais centrais oferecem aos fornecedores de nuvem uma rota de expansão dentro de uma base de clientes de software já substancial. Em 2025, 96,44% das empresas da UE que utilizavam serviços em nuvem pagos adquiriram pelo menos um serviço SaaS, incluindo e-mail, escritório, finanças, contabilidade, ERP, CRM ou software de segurança. Dentro da mesma população de nuvem paga, o uso de aplicações de planejamento de recursos empresariais em nuvem aumentou de 25,89% em 2023 para 30,12% em 2025. Os fornecedores de aplicações podem explorar a lacuna entre o uso básico de SaaS e a adoção de ERP em nuvem, vendendo funções adicionais para clientes que já utilizam software hospedado.
Proliferação de cargas de trabalho de IA Generativa que exigem computação elástica
A entrega elástica oferece aos fornecedores de nuvem uma forma de atender cargas de trabalho de IA cujos requisitos de capacidade mudam ao longo do tempo. A AWS reportou uma taxa de execução anualizada de receita de IA acima de 15 bilhões de USD no primeiro trimestre de 2026. A receita do Microsoft Cloud atingiu 59,3 bilhões de USD em seu quarto trimestre fiscal encerrado em junho de 2026, alta de 27% em relação ao ano anterior, refletindo a demanda no Azure e em aplicações e serviços de IA próprios. Para um comprador que utiliza capacidade variável, o consumo adicional de serviços pode gerar receita para o fornecedor sem outra compra de infraestrutura fixa. A demanda relacionada à IA cria oportunidades de receita tanto no fornecimento de capacidade de computação quanto na entrega das aplicações que a utilizam.
Plataformas de nuvem específicas para o setor (blueprints prontos para conformidade)
Para operadores de saúde regulamentados nos Estados Unidos e no Canadá, uma plataforma de nuvem pode combinar o design de aplicações com os controles necessários para uso clínico. Controles reutilizáveis reduzem o trabalho de design repetido quando outro fluxo de trabalho migra para a mesma plataforma. O menor esforço de implementação altera o custo de adicionar uma aplicação regulamentada, independentemente do preço da capacidade de computação. Isso pode tornar fluxos de trabalho menores mais práticos de entregar por meio de serviços em nuvem, ampliando o conjunto de funções que vale a pena migrar. A expertise setorial do fornecedor passa então a ter valor comercial na preparação do próximo fluxo de trabalho para o serviço, além da capacidade consumida.
Aquisição de nuvem soberana e iniciativas regulatórias na UE e no GCC
A aquisição com prioridade para nuvem em Omã vincula a demanda de nuvem do setor público à elegibilidade do fornecedor, além da capacidade técnica. A Política de Nuvem em Primeiro Lugar de Omã, de julho de 2026, exige que entidades governamentais, exceto agências de segurança e militares, priorizem soluções em nuvem.[1] As entidades abrangidas devem contratar apenas com provedores que detenham autorização válida da Autoridade Reguladora de Telecomunicações. As entidades governamentais abrangidas também devem garantir conformidade com os requisitos de cibersegurança, proteção de dados e gestão de riscos. Como as entidades abrangidas devem priorizar soluções em nuvem e contratar apenas com provedores autorizados, a política direciona a oportunidade de aquisição resultante para fornecedores elegíveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Leis de localização de dados fragmentando pegadas globais | -2% | A União Europeia | Longo prazo (≥ 4 anos) |
| Estouros de custo de execução em relação ao TCO local | -1.5% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Controles de exportação de chips avançados limitando o fornecimento de GPUs | -1% | China e outros países | Curto prazo (≤ 2 anos) |
| Escassez de energia de baixo carbono para data centers de hiperescala | -0.5% | A República da Irlanda | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Leis de localização de dados fragmentando pegadas globais
Um serviço de nuvem geograficamente amplo torna-se mais difícil de escalar quando os requisitos de residência restringem os locais a partir dos quais pode operar. Em seu relatório anual de 2025, a Akamai afirmou que regras de localização e residência em determinadas jurisdições poderiam reduzir seu mercado endereçável, aumentar custos e complexidade e prolongar os ciclos de vendas. Para um provedor que enfrenta esses riscos, uma pegada geográfica maior não pode ser automaticamente traduzida em um conjunto maior de clientes atendíveis. A complexidade adicional de conformidade pode absorver recursos antes que um contrato gere receita, enfraquecendo a economia de entrada em uma jurisdição menor.
Estouros de custo de execução em relação ao TCO local
Custos operacionais incertos podem dificultar a aprovação de outra carga de trabalho, mesmo quando os serviços em nuvem atendem às necessidades operacionais do comprador. Na pesquisa global da Flexera de 2026, 17% dos entrevistados relataram ter excedido seus orçamentos de nuvem pública no ano anterior. Um projeto pode cumprir seu propósito operacional e ainda assim deixar uma expansão adicional exposta à revisão da diferença entre custos esperados e reais, atrasando o crescimento da conta para o provedor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Serviço:
Relacionamentos com Aplicações Ancoram a ReceitaO SaaS representou 52,63% do tamanho do mercado de computação em nuvem em 2026, tornando-se o maior segmento. A receita de assinaturas e suporte da Salesforce cresceu 10%, atingindo 39,4 bilhões de USD em seu ano fiscal encerrado em 31 de janeiro de 2026.[2] A categoria compreendia principalmente taxas de serviços em nuvem empresariais e incluía suporte, atualizações e licenças de software por prazo determinado, com licenças por prazo representando aproximadamente 6%. A Salesforce atribuiu o aumento principalmente a novos clientes, upgrades e assinaturas adicionais, sem que o preço fosse um fator significativo, vinculando seu crescimento de receita ao volume de vendas em vez de preços mais altos.
O PaaS tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 22,55% de 2027 a 2032. A Tuya reportou receita de PaaS de 67,9 milhões de USD no segundo trimestre de 2026, alta de 16,9% em relação ao ano anterior. A empresa atribuiu o aumento principalmente à maior demanda, ao foco no cliente e a melhorias de produtos, apesar dos ventos contrários relacionados a tarifas desde abril de 2025. Seus 318 clientes premium de PaaS nos 12 meses encerrados em 30 de junho de 2026 contribuíram cada um com mais de 100.000 USD de receita de PaaS. Os clientes premium contribuíram com aproximadamente 89,5% da receita de PaaS da Tuya no segundo trimestre de 2026, tornando a retenção desse grupo comercialmente importante ao lado da aquisição de novos clientes.
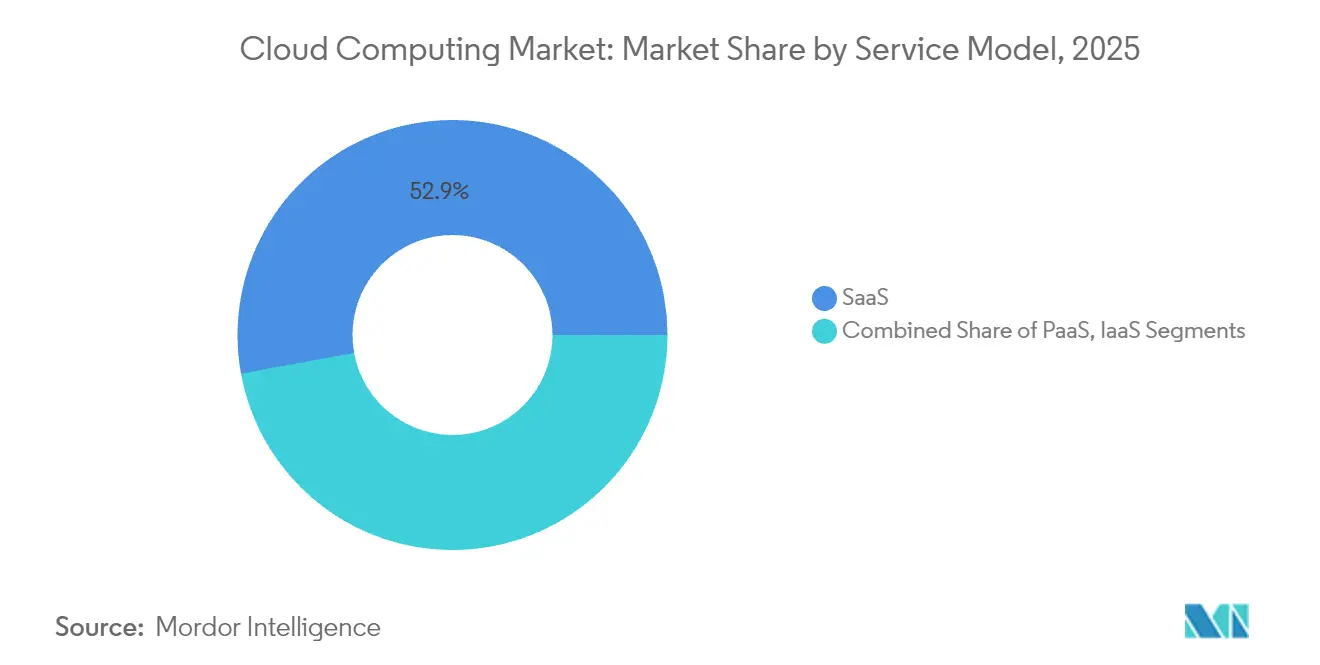
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Modelo de Implantação:
Realocação Seletiva Sustenta a Infraestrutura PrivadaA nuvem privada representou 46,18% da participação no mercado de computação em nuvem em 2026, tornando-se o maior segmento. A pesquisa da Broadcom de 2026 abrangeu 1.800 tomadores de decisão sênior de TI em organizações com pelo menos 1.000 funcionários em 8 países, com 600 participantes cada da América do Norte, Europa e Ásia-Pacífico e Japão. A pesquisa constatou que 50% dos entrevistados empresariais haviam repatriado algumas cargas de trabalho da nuvem pública para a nuvem privada, alta de 15 pontos percentuais em relação a 2025. Segurança e conformidade lideraram os motivos de repatriação relatados, com 51%, seguidos pela previsibilidade de custos, com 39%, tornando a adequação da carga de trabalho e os custos previsíveis fontes separadas de demanda por infraestrutura privada.
A nuvem híbrida tem previsão de ser o segmento de crescimento mais rápido, com CAGR de 21,95% de 2027 a 2032. Em 26 de fevereiro de 2026, a NTT DOCOMO e a NEC lançaram um núcleo 5G comercial no Japão combinando a plataforma de virtualização da DOCOMO com a nuvem pública da AWS.[3] A NEC contribuiu com software e arquitetura de núcleo, e os parceiros implementaram tolerância a falhas e redundância para operação comercial. Para uma operadora, o valor dessa configuração depende da preservação do serviço de rede por meio de uma implantação integrada em ambos os ambientes. Neste lançamento, a arquitetura da NEC e o trabalho de tolerância a falhas e redundância formaram parte do escopo do fornecedor ao lado da capacidade de nuvem pública da AWS.
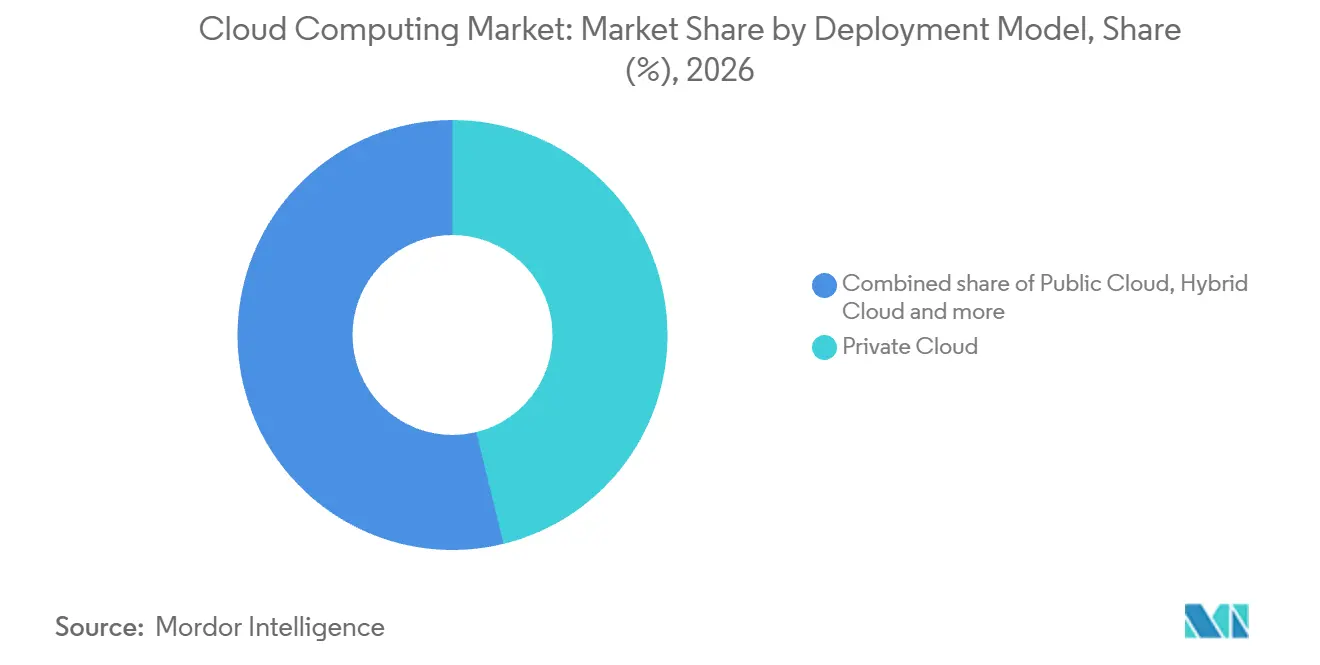
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Vertical de Usuário Final:
Operações Centrais Ampliam os Compromissos com a NuvemO BFSI foi o maior segmento, representando 27,39% da receita de serviços em nuvem em 2026. A pesquisa global da LSEG de 2025, com 453 executivos de serviços financeiros, constatou que 87% das empresas haviam aumentado o investimento em nuvem nos 2 anos anteriores. A pesquisa destacou escalabilidade, crescimento de receita e habilitação de IA entre os resultados estratégicos que receberam maior ênfase. Como as empresas enfatizaram escalabilidade e habilitação de IA ao lado do crescimento de receita, os fornecedores que apoiam esses objetivos podem esperar ser avaliados além do custo de hospedagem.
O segmento de crescimento mais rápido é o de saúde e ciências da vida, com CAGR previsto de 20,7% de 2027 a 2032. A migraço da WellSpan Health para a AWS incluiu seu ambiente completo de prontuário eletrônico Epic. Mover o registro clínico central junto com outras aplicações pode tornar a capacidade de nuvem parte das operações de cuidados rotineiros, expandindo seu papel comercial além de projetos analíticos isolados. Concluída em 2026, a migração da WellSpan abrangeu mais de 300 aplicações clínicas e 7,5 petabytes de dados clínicos e não clínicos.
Por Tamanho da Organização:
Profundidade de Conta Diferencia a Demanda EmpresarialAs grandes empresas representaram 52,87% da receita de serviços em nuvem em 2026, tornando-se o maior segmento. A pesquisa global da Flexera de 2026, realizada no inverno de 2025, abrangeu 753 tomadores de decisão e usuários de nuvem e definiu grandes empresas como organizações com mais de 10.000 funcionários. Dentro desse grupo de tamanho pesquisado, 76% gastavam mais de 5 milhões de USD mensalmente em serviços de nuvem pública. Tal intensidade de gastos significa que um fornecedor pode construir uma base de receita substancial a partir de um número relativamente pequeno de relacionamentos empresariais bem-sucedidos. A perda de uma única conta pode deixar uma lacuna de receita que a aquisição de um cliente com uso reduzido não fechará.
As pequenas e médias empresas (PMEs) têm previsão de ser o segmento de crescimento mais rápido, com CAGR de 21% de 2027 a 2032. Em 2025, 49,3% das pequenas empresas da UE com 10 a 49 funcionários ou trabalhadores autônomos, dentro das atividades empresariais pesquisadas pelo Eurostat, utilizavam serviços em nuvem pagos. A maioria das empresas nessa faixa de tamanho pesquisada ainda não havia adotado serviços em nuvem pagos em 2025, deixando espaço para a adoção pela primeira vez. Uma empresa nessa faixa de tamanho tem uma base limitada de funcionários para distribuir o trabalho de introdução de uma aplicação. A configuração repetível permite ao fornecedor atender esse comprador com equipe limitada sem tornar cada conta adicional um projeto de implementação personalizado.
Análise Geográfica
Mercado de Computação em Nuvem da América do Norte
A América do Norte detinha 24,05% do tamanho do mercado de computação em nuvem em 2026, tornando-se a principal geografia. O Escritório de Responsabilidade Governamental dos Estados Unidos (GAO) reportou em 2026 que os gastos com contratos de serviços em nuvem do governo federal dos Estados Unidos haviam aumentado de 2,3 bilhões de USD para mais de 10 bilhões de USD anuais ao longo dos 10 anos anteriores. Esses contratos abrangiam máquinas virtuais, hospedagem de banco de dados, armazenamento em nuvem e desenvolvimento e implantação de aplicações. Essa variedade de tipos de contrato oferece aos fornecedores uma oportunidade de desenvolvimento de aplicações federais ao lado do fornecimento de infraestrutura, ampliando a base de receita além de hospedagem e armazenamento.
Mercado de Computação em Nuvem da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, com CAGR de 21,4% de 2027 a 2032. O Google Cloud lançou sua região de Bangcoc em janeiro de 2026, adicionando infraestrutura local com residência de dados no país e serviço de baixa latência para clientes tailandeses. Em seu relatório fiscal de 2024/25, a GovTech Singapura informou ter concluído a migração de 213 sistemas em 41 agências para o Government on Commercial Cloud Plus e o Government on Commercial Cloud. O trabalho levou mais de 2 anos e respondeu à aposentadoria planejada da Government Private Cloud. O novo fornecimento local apoia cargas de trabalho limitadas por residência ou latência, enquanto a transição concluída em Singapura estabelece uma base de nuvem comercial para aplicações adicionais.
Na Europa, os usuários de nuvem paga da UE pesquisados preferiram e-mail (85,2%), software de escritório (71,7%) e armazenamento de arquivos (71,5%) em 2025, e 73% das empresas irlandesas utilizavam nuvem paga, incluindo e-mail, software ou armazenamento de dados. Em 2025, 36% das empresas brasileiras conectadas à internet pagavam por processamento em nuvem, enquanto em 18 de junho de 2025, a Microsoft reportou que a região Chile Central operava por meio de 3 locais físicos independentes atendendo empresas e organizações públicas no Chile e em outros países da América do Sul. Na África, a AWS e a Sonatel, afiliada da Orange, disponibilizaram computação e armazenamento sob demanda em Dacar, Senegal, em abril de 2025, para clientes da África Ocidental. Na Arábia Saudita, as instituições financeiras regulamentadas pelo Banco Central Saudita (SAMA) devem obter aprovação do SAMA antes do uso ou contratação de nuvem híbrida ou pública, incluir termos de cibersegurança antes do uso e utilizar hospedagem saudita em princípio, com aprovação explícita para serviços estrangeiros. As regras de hospedagem saudita e aprovação moldam o acesso do setor financeiro, enquanto a Chile Central e Dacar posicionam capacidade mais próxima dos compradores regionais.
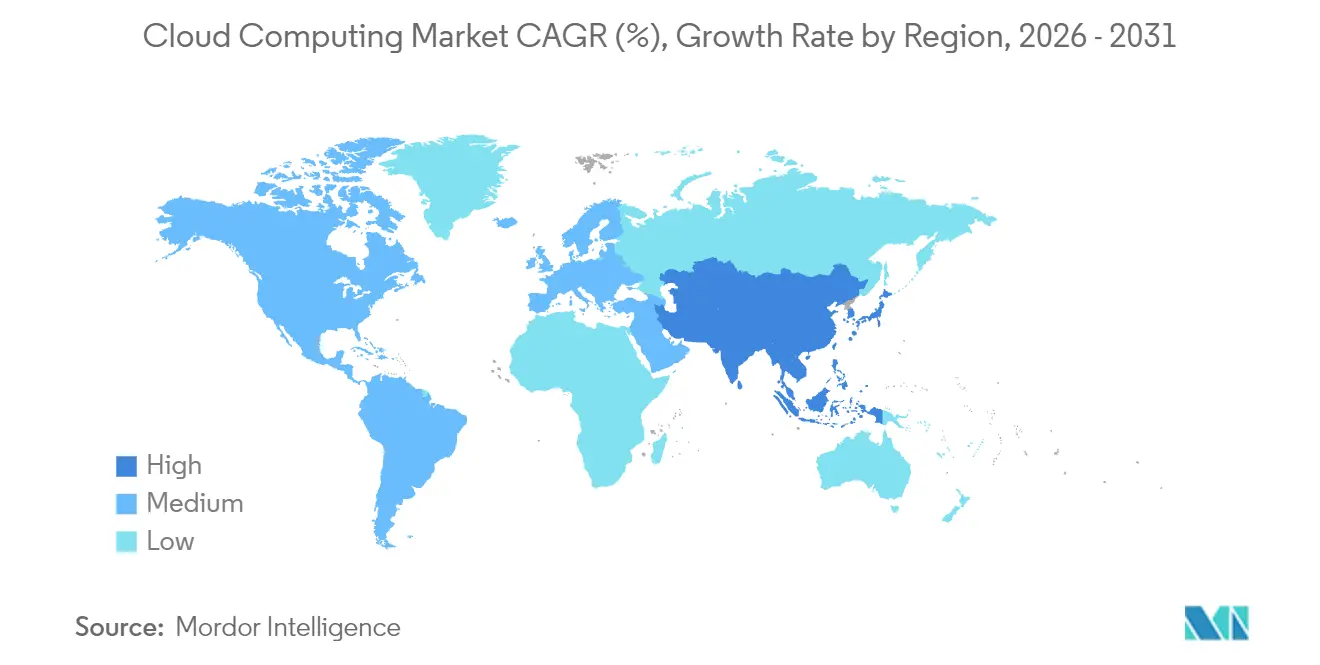
Estrutura Regulatória e Perspectivas
Essas jurisdições selecionadas são comparadas sob a perspectiva de provedores de nuvem empresariais que lidam com dados pessoais regulamentados. Nos Estados Unidos, as regras de dados de saúde tornam a avaliação de riscos e as salvaguardas de informações de saúde eletrônicas protegidas aplicáveis a entidades cobertas e associados de negócios. Outros países combinam deveres de entrega específicos para nuvem com requisitos de transferência internacional ou governança de dados. Essas diferenças afetam os controles operacionais e os acordos com clientes necessários para atender cargas de trabalho regulamentadas.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | Brasil | China |
|---|---|---|---|---|
| Autoridade principal | Departamento de Saúde e Serviços Humanos, Escritório de Direitos Civis | Bundesnetzagentur | Autoridade Nacional de Proteção de Dados (ANPD) | Administração do Ciberespaço da China; Ministério da Indústria e Tecnologia da Informação; Ministério da Segurança Pública |
| Instrumentos ou diretrizes principais | Regra de Segurança HIPAA, 45 CFR 164.308; proposta de revisão de cibersegurança | Disposições de troca de nuvem do Ato de Dados da UE | Resolução ANPD 19; adequação à UE nos termos da Resolução 32/2026 | Regulamentos de Gestão de Segurança de Dados de Rede, em vigor a partir de 1º de janeiro de 2025 |
| Efeito comercial | Entidades cobertas documentam garantias de associados de negócios diretos; entidades cobertas e associados de negócios avaliam riscos e protegem informações de saúde eletrônicas protegidas | Provedores de nuvem removem barreiras de troca cobertas; custos de troca diretamente relacionados são permitidos durante a transição | Controladores verificam bases e mecanismos válidos de transferência de dados pessoais; operadores fornecem informações disponíveis; a UE é um destino adequado | Auditorias de conformidade de informações pessoais; governança adicional para processadores de dados importantes classificados |
| Atratividade atual da política | Médio | Médio | Médio | Baixo |
| Direção futura da atratividade da política | Endurecimento | Endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
Nos Estados Unidos, as salvaguardas de dados de saúde e as garantias de associados de negócios diretos fornecem uma rota de conformidade, enquanto a proposta não finalizada de Regra de Segurança do HHS de janeiro de 2025 é classificada como uma ação de longo prazo sem implementação programada. As obrigações de suporte à troca na Alemanha exigem adaptação do provedor, e a remoção programada para 12 de janeiro de 2027 das cobranças de troca e saída de dados limitará ainda mais a recuperação de custos. A rota de adequação à UE do Brasil opera dentro de um quadro de transferência existente que preserva as obrigações de verificação do controlador e de assistência do operador, apoiando a continuidade após a decisão de 2026. Na China, as auditorias de informações pessoais e a governança de dados importantes classificados adicionam trabalho operacional, enquanto o compromisso de agosto de 2026 de continuar a aplicação de informações pessoais mantém a pressão regulatória.
Etapas da Cadeia de Valor
A cadeia de valor compara hospedagem física, operação de serviços em nuvem e implementação para clientes como uma sequência operacional. As ofertas de infraestrutura IBX da Equinix geram receita recorrente mensal a partir do uso de espaço e energia pelos clientes sob contratos de duração fixa. Essa estrutura torna a disponibilidade física em si um insumo monetizado, antes que os serviços em nuvem com preço por uso ou o trabalho de implementação gerem receita mais adiante na cadeia. A distinção importa porque capacidade, consumo e implementação criam diferentes oportunidades de ganhos e diferentes exposições a interrupções.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Hospedagem física em data center | Operadores de colocalização como a Equinix | Taxas mensais de espaço e energia IBX sob contratos de duração fixa | Exposição a custos de energia mais altos, interrupções e restrições de capacidade | Investimento em infraestrutura de energia, como a Equinix realizou em 2025 |
| Operação de serviços em nuvem | Operadores de serviços em nuvem como Amazon (AWS), Microsoft | Uso por hora/segundo sob demanda do EC2, mínimo de 60 segundos, sem compromisso de longo prazo; uso pago conforme o uso do Azure além dos valores mensais gratuitos | Risco de incompatibilidade entre capacidade provisionada e uso pago | Escalonar adições de capacidade em relação à demanda de carga de trabalho paga |
| Implementação de aplicações e serviços gerenciados | Provedores de integração e serviços gerenciados como a Accenture | Taxas contratuais por serviços gerenciados e integração de tecnologia sob termos específicos do projeto | Escopo do projeto e complexidade de entrega | Escalonar implementação e vincular taxas a entregas definidas |
| Fonte: Mordor Intelligence | ||||
A Equinix reportou mais de 10.500 clientes e mais de 500.000 interconexões globais em 2025. Essa escala confere ao seu estágio de hospedagem um papel de conexão além de abrigar equipamentos, permitindo que a infraestrutura física apoie relacionamentos em uma grande base de clientes. A divulgação da Accenture de 2026 reconhece a receita de integração de tecnologia ao longo do tempo usando custos incorridos em relação aos custos totais estimados, enquanto os termos contratuais variam com o escopo e a complexidade. Para um provedor de integração, definir o escopo de entrega do sistema determina o trabalho em relação ao qual o progresso da receita é medido, tornando o controle do escopo parte da captura de valor.
Cenário Competitivo
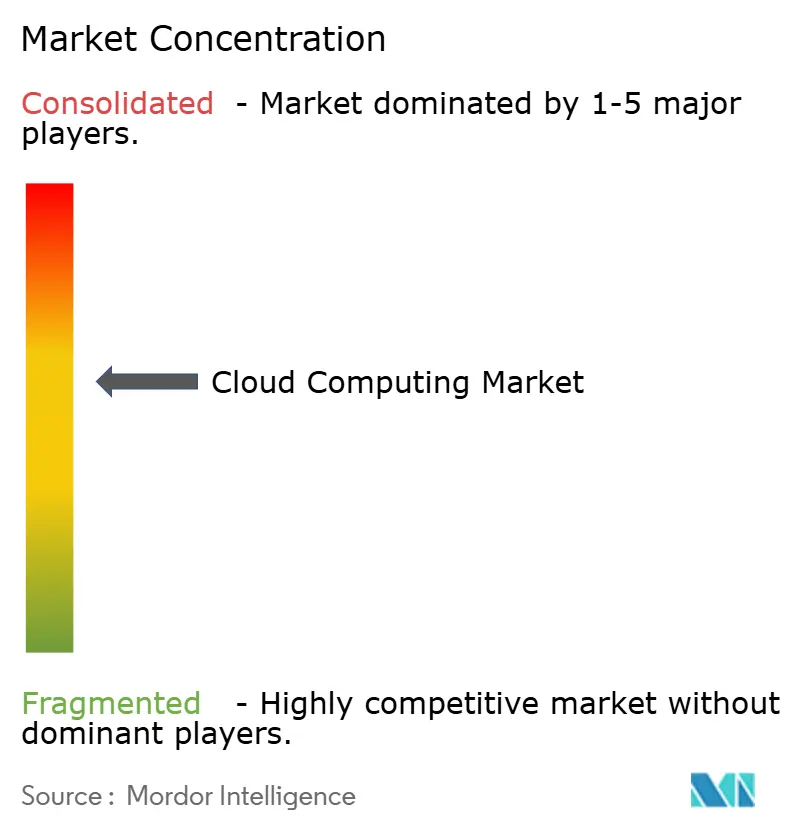
A concorrência tem um núcleo de grandes plataformas, ao lado de provedores diferenciados por software de nuvem híbrida ou requisitos de entrega soberana. A Amazon (AWS) registrou vendas do segmento AWS de 42,2 bilhões de USD no segundo trimestre de 2026, alta de 37% em relação ao ano anterior. A Microsoft reportou crescimento de 43% em relação ao ano anterior no Azure e outros serviços em nuvem em seu quarto trimestre fiscal de 2026, uma medida que inclui os serviços em nuvem do GitHub e da Nuance Healthcare. O Google Cloud fornece infraestrutura, plataforma, aplicações e outros serviços empresariais. Para os desafiantes, uma oferta focada em carga de trabalho específica ou em conformidade oferece uma forma de competir sem replicar a amplitude dessas crescentes plataformas de nuvem.
A controladora do Alibaba Cloud, o Alibaba Group, reportou crescimento de 45% em relação ao ano anterior na receita de clientes externos para Serviços de Nuvem e Computação de IA no trimestre encerrado em 30 de junho de 2026. O segmento recém-reportado combinou o Cloud Intelligence Group com a T-Head, e o Alibaba atribuiu seu impulso de receita principalmente ao aumento da adoção de produtos relacionados à IA. A medida de software Hybrid Cloud (Red Hat) da IBM cresceu 11% em relação ao ano anterior no segundo trimestre de 2026. O segmento do Alibaba abrange o Cloud Intelligence Group e a T-Head, enquanto a medida da IBM cobre o software Red Hat, de modo que as empresas encontram os dois em diferentes camadas de uma implantação, e não como plataformas de nuvem equivalentes.
Em abril de 2026, a Comissão Europeia concedeu 4 contratos de nuvem soberana para instituições, órgãos, escritórios e agências da UE, incluindo um consórcio liderado pela Proximus usando serviços S3NS. Dentro da oferta premiada, a S3NS era uma joint venture da Thales e do Google Cloud, e o ambiente técnico baseado no Google Cloud era operado exclusivamente por empresas da UE. Até 19 de fevereiro de 2026, o Microsoft Azure havia concluído uma auditoria de fornecedor liderada pelo setor para uso em ciências da vida regulamentadas por meio do Joint Audit Group gerenciado pelo Ingelheimer Kreis. A auditoria utilizou verificações pontuais de operações selecionadas, refletiu informações apresentadas pela Microsoft e forneceu garantias aos membros do grupo. No Quadro de Soberania de Nuvem da Comissão, a Proximus/S3NS atingiu o SEAL-2 (soberania de dados), abaixo do SEAL-3 (resiliência digital) alcançado pelos 3 premiados que desenvolvem sua própria tecnologia, de modo que uma oferta baseada em hiperescalador se qualificou enquanto os desafiantes alcançaram classificações de soberania mais altas nesta aquisição.
Líderes do Setor de Computação em Nuvem
-
Amazon (AWS)
-
Microsoft
-
Google Cloud
-
Alibaba Cloud
-
IBM
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Computação em Nuvem Empresas cobertas neste relatório
- Amazon (AWS)
- Microsoft
- Google Cloud
- Alibaba Cloud
- IBM
- Oracle
- Salesforce
- SAP SE
- Adobe
- Tencent Cloud
- Huawei Cloud
- Rackspace Technology
- VMware
- Snowflake
- Workday
- ServiceNow
- DigitalOcean
- OVHcloud
- Linode
- Nutanix
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam as necessidades de migração para nuvem da UE com os canais de compra do setor público do Reino Unido. A Comissão Europeia identifica altas cobranças de saída de dados, procedimentos de troca demorados e lacunas de interoperabilidade como barreiras para a mudança de provedores de nuvem. As lacunas de interoperabilidade podem resultar em perda de dados ou aplicações, tornando a execução da migração comercialmente importante ao lado de custos de saída mais baixos. Para compradores do setor público do Reino Unido, uma abertura paralela é o acesso a hospedagem em nuvem, software e suporte por meio de um quadro de aquisição definido.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Serviços de portabilidade de nuvem na UE | Transição programada de cobranças de troca do Ato de Dados | Empresas que mudam de provedores de nuvem | Empacotar testes de migração e transferência de aplicações | Lacunas de interoperabilidade e potencial perda de dados ou aplicações | Provedores de migração e integração de nuvem |
| Chamadas de nuvem do setor público do Reino Unido | G-Cloud 15 lançado em agosto de 2026; uma janela de reabertura de 18 meses foi anunciada para fornecedores novos e em crescimento após o lançamento | Compradores do setor público de hospedagem em nuvem, software e suporte | Adequar pacotes de serviços a rotas de chamada competitivas ou diretas | Garantir a seleção do comprador após a admissão no quadro | Microsoft Limited e Google Cloud EMEA Limited |
| Fornecimento centralizado de nuvem para o governo do Reino Unido | O roteiro tem como alvo o acordo de um contrato central de nuvem para todo o governo em dezembro de 2026 | Órgãos do governo do Reino Unido | Preparar pacotes de serviços para compras padronizadas em marketplace planejadas | Seleção centralizada do comprador | Provedores capazes de apoiar compras centralizadas do setor público |
| Fonte: Mordor Intelligence | |||||
A abertura mais forte é o trabalho de migração que preserva a continuidade operacional quando o custo financeiro de mudar de provedor cai. Os fornecedores podem se diferenciar por meio de transferências de aplicações testadas e tratamento recuperável de dados, pois o risco de interoperabilidade remanescente diz respeito ao que sobrevive à migração. Os vendedores de nuvem do Reino Unido enfrentam uma escolha separada entre o engajamento por chamada e a preparação para o contrato central planejado, que exige uma oferta adequada para compras governamentais padronizadas.
Desenvolvimentos industriais recentes em Mercado de Computação em Nuvem
- Ago 2026: A Microsoft anunciou a disponibilidade geral de sua região de nuvem India South Central em Hyderabad, Telangana, permitindo que os clientes executem serviços e cargas de trabalho elegíveis do Microsoft Cloud a partir da região.
- Ago 2026: A Agência Comercial do Governo lançou o G-Cloud 15, um quadro do setor público do Reino Unido que abrange hospedagem em nuvem, software e suporte.
- Jul 2026: A WellSpan Health anunciou a conclusão de sua migração para a AWS, abrangendo mais de 300 aplicações clínicas e 7,5 petabytes de dados clínicos e não clínicos, incluindo seu ambiente completo de prontuário eletrônico Epic.
Mercado de Computação em Nuvem Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de computação em nuvem mede os gastos anuais mundiais em serviços de computação entregues por uma rede a clientes empresariais e consumidores. O valor abrange serviços de infraestrutura, plataforma e software em todos os modelos de implantação de nuvem, classificados por modelo de serviço, setor do cliente, tamanho da organização e geografia.
Exclusões de escopo: Licenças de software local tradicionais, vendas exclusivas de hardware, construção de data centers e equipamentos de instalações vendidos separadamente, e conectividade de telecomunicações vendida separadamente dos serviços em nuvem estão excluídos.
Visão Geral da Segmentação
- Por Modelo de Serviço
- IaaS
- PaaS
- SaaS
- Por Modelo de Implantação
- Nuvem Pública
- Nuvem Privada
- Nuvem Híbrida
- Por Vertical de Usuário Final
- TI e Telecomunicações
- BFSI
- Manufatura
- Varejo e Bens de Consumo
- Saúde e Ciências da Vida
- Outros
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A Publicação Especial NIST 800-145 fornece as definições de modelo de serviço e implantação usadas para organizar o mercado, enquanto as estatísticas de uso de nuvem empresarial do Eurostat mostram a adoção por serviço e tamanho de empresa. As revisões de aquisição de nuvem do Escritório de Responsabilidade Governamental dos Estados Unidos e o Relatório de Economia Digital da Conferência das Nações Unidas sobre Comércio e Desenvolvimento acrescentam evidências de aquisição e contexto de infraestrutura digital.
Relatórios anuais de empresas, apresentações a investidores e imprensa empresarial e tecnológica de reputação podem complementar essas fontes com receita de nuvem do provedor, investimento, produto e evidências de clientes. Esses indicadores ajudam a verificar a escala e a direção do conjunto global definido de gastos de clientes. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas podem incluir provedores de serviços em nuvem, compradores empresariais e consumidores, integradores de sistemas e líderes de aquisição ou finanças de nuvem nas regiões APAC, EMEA e Américas. Suas contribuições podem testar as interpretações de fontes secundárias sobre limites de serviço, gastos de clientes, escolhas de implantação e impulsionadores de demanda, enquanto as discrepâncias são verificadas em relação a preços documentados, receitas divulgadas e indicadores públicos de adoção.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 20% | APAC: 38% |
| Nível médio: 45% | Líderes Funcionais/de Unidade: 30% | EMEA: 30% |
| Participantes menores: 23% | Gerentes: 50% | Américas: 32% |
Dimensionamento e Previsão do Mercado
A estimativa parte dos gastos globais de clientes em IaaS, PaaS e SaaS e verifica esse total de cima para baixo em relação a divulgações de receita de provedores selecionados e ao preço de serviço amostrado multiplicado pelo uso do cliente, onde há evidências disponíveis. Uma regra de transação consistente conta a cobrança anual do cliente uma vez, incluindo um preço de serviço agrupado apenas uma vez, e exclui equipamentos, instalações e conectividade vendidos separadamente. As participações por modelo de serviço, implantação, usuário final, tamanho da organização e regional são construídas a partir de divisões de mercado publicadas, divulgações de provedores, indicadores públicos de adoção e evidências de compradores, e então reconciliadas para que cada conjunto represente o mesmo conjunto de gastos anuais.
Para a previsão, a análise de cenários testa como a adoção de aplicações empresariais, a demanda de computação relacionada à IA, a migração entre implantações públicas, privadas e híbridas, a adoção por setor do cliente e o investimento regional em data centers afetam os gastos e sua composição até 2032. A capacidade do provedor e o preço dos serviços ajudam a testar o crescimento do valor, enquanto os indicadores de adoção e uso informam se a demanda dos clientes pode absorver essa capacidade. Quando uma divisão ou indicador não está disponível, o analista registra a lacuna, usa evidências públicas adjacentes e contribuições de especialistas para estabelecer uma premissa delimitada e verifica seu efeito em relação ao total. As entrevistas podem questionar premissas em nível de variável e revelar impulsionadores ausentes sem substituir a opinião por evidências de mercado observadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa de gastos anuais em relação a divulgações de provedores, indicadores públicos de adoção e aquisição, evidências de preço e uso e contribuições de compradores ou fornecedores. Eles investigam movimentos incomuns e diferenças materiais entre sinais independentes, documentam a resolução e revisam a qualidade das fontes, a aritmética, os limites e os totais de segmentos em verificações sucessivas de analistas antes da aprovação. Os analistas recontactam entrevistados experientes quando uma resposta conflita com uma divulgação posterior ou deixa um limite material ou entrada de previsão sem resolução. As estimativas são atualizadas anualmente, revisitadas entre ciclos após eventos materiais de mercado e verificadas novamente em uma nova revisão pré-entrega.
Tamanho do Mercado de Computação em Nuvem da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de computação em nuvem mede os gastos anuais mundiais em serviços de computação entregues por uma rede a clientes empresariais e consumidores.
Os principais fatores de lacuna incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As participações por modelo de serviço, implantação, usuário final, tamanho da organização e regional são construídas a partir de divisões de mercado publicadas, divulgações de provedores, indicadores públicos de adoção e evidências de compradores, e então reconciliadas para que cada conjunto represente o mesmo conjunto de gastos anuais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,25 T de USD (2027) | |
| Consultoria Global A | 1,13 T de USD (2024) | Em sua base de 2024, esta estimativa está 9,6% abaixo do valor de 2027 deste relatório de 1,25 T de USD, 3 anos depois. Seu ano-base anterior e a taxa de crescimento declarada mais baixa para 2025-2030 podem contribuir para um valor inferior ao da estimativa do ano posterior do relatório. |
| Consultoria Global B | 1,09 T de USD (2024) | Em sua base de 2024, esta estimativa está 12,8% abaixo do valor de 2027 deste relatório de 1,25 T de USD, 3 anos depois. Seu ano de medição anterior pode contribuir para uma comparação mais baixa com a estimativa do ano posterior do relatório. |
Os analistas da Mordor Intelligence triangulam a estimativa de gastos anuais em relação a divulgações de provedores, indicadores públicos de adoção e aquisição, evidências de preço e uso e contribuições de compradores ou fornecedores.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de computação em nuvem?
Tem projeção de atingir 1,25 trilhões de USD em 2027 e 3,16 trilhões de USD até 2032, com CAGR de 20,35% de 2027 a 2032.
Quais forças estão expandindo a demanda por serviços em nuvem?
A adoção de aplicações empresariais e os serviços de IA são forças importantes. A AWS reportou uma taxa de execução anualizada de receita de IA acima de 15 bilhões de USD no primeiro trimestre de 2026.
Qual modelo de serviço em nuvem tem a maior participação?
O SaaS liderou com 52,63% da receita de serviços em nuvem em 2026. O PaaS tem previsão de crescer mais rapidamente, com CAGR de 22,55% de 2027 a 2032.
Quais empresas competem pelo negócio de nuvem empresarial?
Amazon (AWS), Microsoft, Google Cloud, Alibaba Cloud e IBM são os principais concorrentes.
Qual é um desafio importante para a adoção adicional de nuvem?
A previsibilidade de custos é uma restrição. Na pesquisa global da Flexera de 2026, 17% dos entrevistados relataram ter excedido seus orçamentos de nuvem pública no ano anterior.
Qual região lidera a receita de nuvem e qual está crescendo mais rapidamente?
A América do Norte liderou com 24,05% da receita de serviços em nuvem em 2026. A Ásia-Pacífico tem previsão de crescer mais rapidamente, com CAGR de 21,4% de 2027 a 2032.