
Tamanho e Participação do Mercado de Plataformas de Capacitação de Vendas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.35 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Plataformas de Capacitação de Vendas por Mordor Intelligence
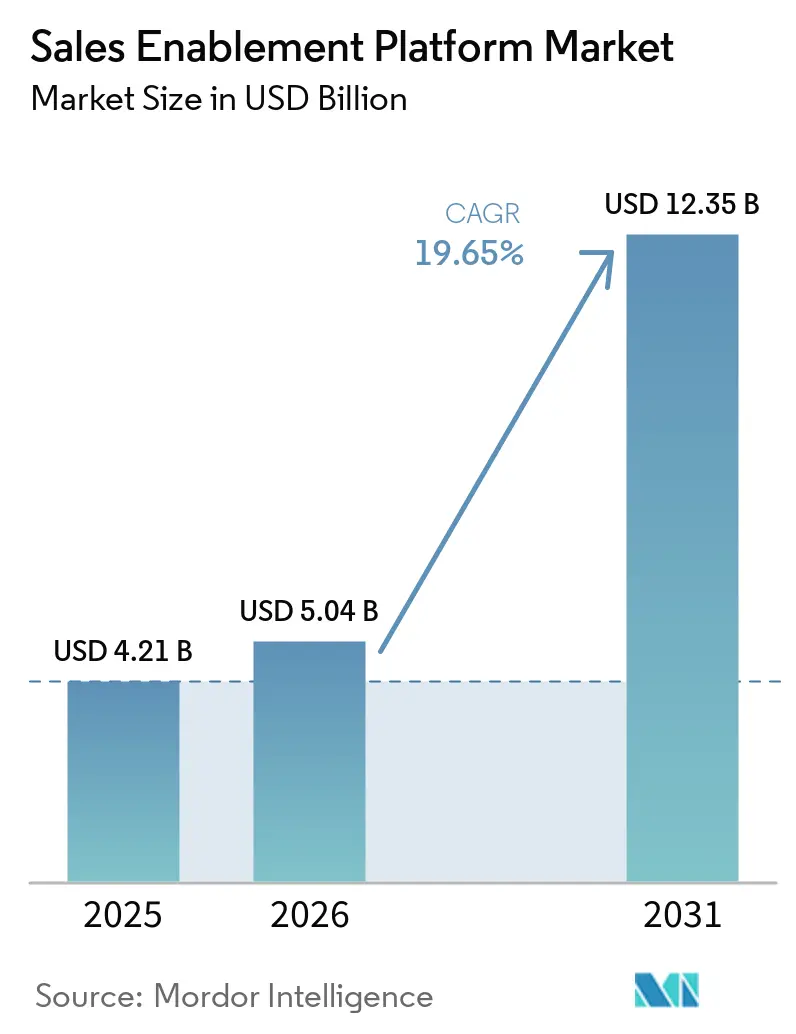
O tamanho do mercado de plataformas de capacitação de vendas foi avaliado em 4,21 bilhões de USD em 2025 e estima-se que cresça de 5,04 bilhões de USD em 2026 para atingir 12,35 bilhões de USD até 2031, a um CAGR de 19,65% durante o período de previsão (2026-2031). A ascensão é impulsionada pela substituição, por parte das empresas, de métricas de atividade de vendas por fluxos de trabalho de receita orquestrados por IA, pela normalização de equipes de trabalho híbridas e pela crescente pressão sobre as métricas de produtividade de vendas. Os fornecedores de plataformas que incorporam IA generativa, análises em tempo real e copilotos posicionam agora as suas soluções como motores estratégicos de receita, em vez de software utilitário, ampliando a diferença entre inovadores e seguidores de paridade de funcionalidades. A implantação em nuvem continua a dominar porque oferece a computação elástica necessária para cargas de trabalho de modelos de linguagem de grande escala, ao mesmo tempo que elimina a fricção de infraestrutura tanto para grandes empresas quanto para PMEs com recursos limitados. A consolidação apoiada por capital privado está a comprimir o panorama de fornecedores, acelerando a transição para suítes de orquestração de receita de ponta a ponta que integram categorias anteriormente isoladas de martech e salestech.[1]
Principais Conclusões do Relatório
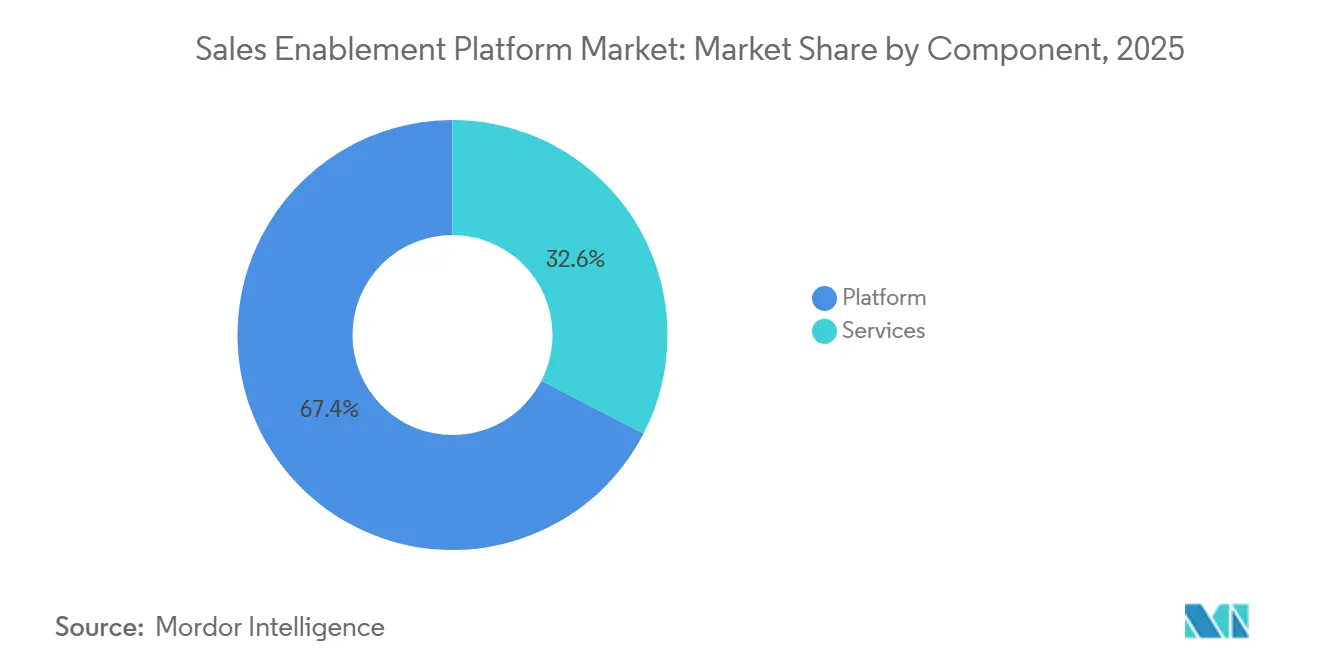
- Por componente, o software de plataforma detinha 67,42% da participação de mercado de plataformas de capacitação de vendas em 2025, enquanto os serviços têm previsão de crescer mais rapidamente, a um CAGR de 24,2% até 2031.
- Por tamanho de organização, as grandes empresas representaram 58,31% da receita em 2025; as pequenas e médias empresas têm projeção de expansão a um CAGR de 26,6%, mais do que o dobro do CAGR geral do mercado de plataformas de capacitação de vendas.
- Por modo de implantação, as soluções em nuvem representaram 82,18% do tamanho do mercado de plataformas de capacitação de vendas em 2025 e deverão crescer a um CAGR de 22,8% até 2031.
- Por vertical de indústria, TI e telecomunicações liderou com 21,08% de participação de receita em 2025, enquanto saúde e ciências da vida avançam ao CAGR mais rápido de 23,9% até 2031.
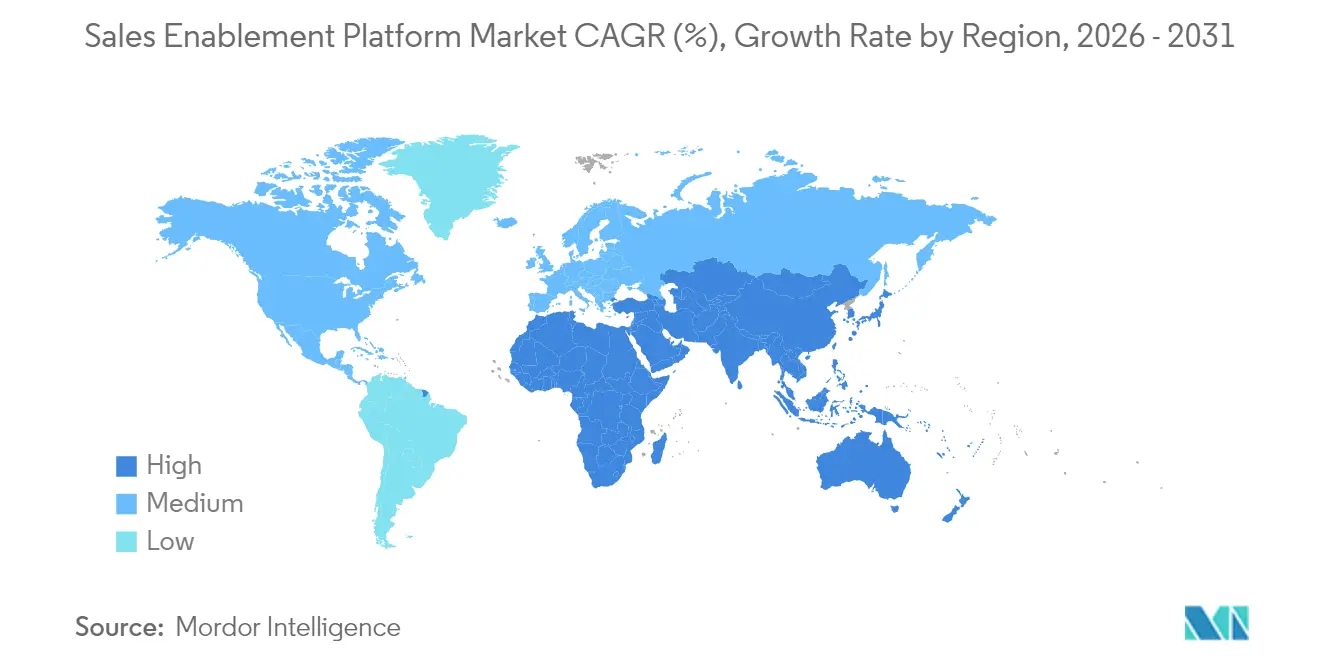
- Por geografia, a América do Norte reteve 42,70% da receita global em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, a um CAGR de 21,8% até 2031.
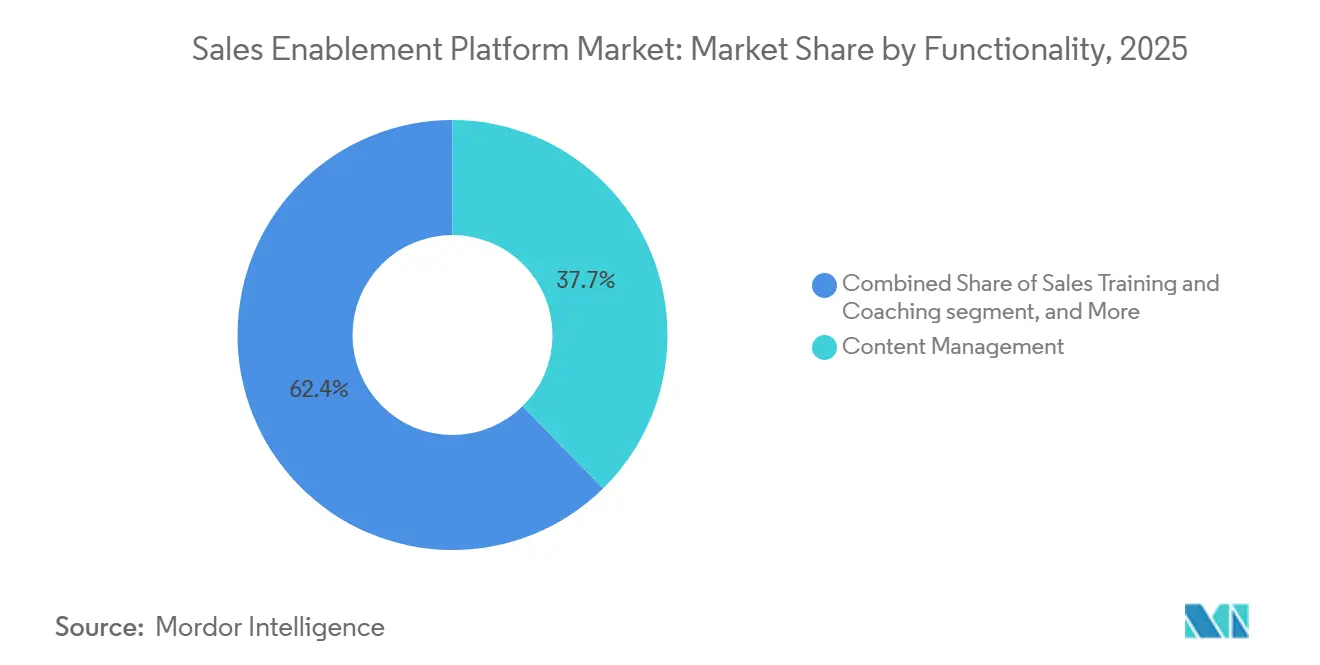
- Por funcionalidade, a gestão de conteúdo é o maior segmento, sendo que análises e relatórios são o subsegmento de expansão mais rápida até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mudança rápida para fluxos de trabalho de venda orientados por insights | 4.20% | Global, com adoção antecipada na América do Norte e UE | Médio prazo (2-4 anos) |
| Aumento das equipes de vendas híbridas/remotas pós-COVID | 3.80% | Global, particularmente forte na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Integração de copilotos de IA e automação de conteúdo por IA generativa | 5.10% | América do Norte e UE liderando, Ásia-Pacífico seguindo | Médio prazo (2-4 anos) |
| Consolidação de fornecedores em pilhas de martech e salestech | 2.90% | Global, impulsionado pelos mercados da América do Norte e UE | Longo prazo (≥ 4 anos) |
| Norma de gestão de IA ISO/IEC 42001 reduz riscos de adoção | 1.70% | UE e América do Norte principalmente, expandindo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| As leis da UE sobre o "Direito à Desconexão" ampliam a necessidade de capacitação assíncrona do vendedor | 1.40% | UE principalmente, com repercussões em outros mercados regulados | Médio prazo (2-4 |
| Fonte: Mordor Intelligence | |||
Mudança rápida para fluxos de trabalho de venda orientados por insights
As equipes de receita estão a abandonar métricas de atividade genéricas e a adotar insights de IA que mapeiam as ações dos vendedores para o progresso dos negócios. As plataformas ingerem dados de fluxo de cliques, CRM e conversas para recomendar as próximas melhores ações, aumentando a geração de pipeline em 15% e a eficiência dos vendedores em 33% para os clientes da Docket AI. A adoção é mais forte em empresas de tecnologia, BFSI e serviços profissionais, onde os compradores exigem propostas de valor fundamentadas em dados.[2]
Aumento das equipes de vendas híbridas/remotas pós-COVID
Os modelos híbridos permanentes intensificam a procura por capacitação assíncrona que abranja fusos horários e dispositivos. As plataformas incorporam agora micro-aprendizagem, dicas de conteúdo baseadas em funções e coaching em vídeo curto que os vendedores podem aceder a qualquer momento. A Spekit aprofundou a sua estratégia de "capacitação just-in-time" ao adquirir a Cquence para apresentar insights extraídos do CRM durante as chamadas. O treinamento flexível reduz o tempo de integração sem sacrificar o acompanhamento de conformidade.[3]
Integração de copilotos de IA e automação de conteúdo por IA generativa
A IA generativa evoluiu de funcionalidades em fase piloto para funcionalidades indispensáveis. Os modelos de linguagem incorporados redigem automaticamente e-mails, personalizam materiais de apoio e preveem a probabilidade de ganho de negócios no fluxo de trabalho dos vendedores. Os utilizadores do GTM Buddy relatam 50% mais de conversão de leads e ganhos de produtividade de 30% após ativar os copilotos de IA. A qualidade do modelo, as salvaguardas contra alucinações e os conjuntos de dados proprietários são os principais fatores de diferenciação.
As regulamentações europeias que limitam o contacto fora do horário de trabalho impulsionam as equipes de vendas em direção a comunicações e coaching assíncronos. As plataformas de capacitação que facilitam a aprendizagem ao próprio ritmo e os resumos gerados automaticamente estão alinhadas com os mandatos da política laboral, aumentando a tração dos fornecedores em França, Alemanha e Espanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Compressão orçamental em meio à racionalização de SaaS | -3.20% | Global, particularmente agudo na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Ecossistemas fragmentados de CRM e CMS dificultam a qualidade dos dados | -2.10% | Global, com intensidade variável conforme a maturidade do mercado | Médio prazo (2-4 anos) |
| O crescente risco de alucinação da IA generativa desencadeia uma governança de TI mais rigorosa | -1.80% | América do Norte e UE principalmente, expandindo globalmente | Médio prazo (2-4 anos) |
| Resistência dos vendedores aos alertas de micro-coaching no fluxo de trabalho | -1.30% | Global, com variações culturais por região | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Compressão orçamental em meio à racionalização de SaaS
Os diretores financeiros examinam os portfólios de software à medida que a inflação de SaaS sobe para 11,3%. A Vertice verifica que 45,7% das licenças pagas estão ociosas, o que obriga as equipes financeiras a exigir um ROI claro antes da renovação. Os fornecedores de capacitação lideram agora com painéis de atribuição de receita que mostram o incremento nas taxas de ganho e nos tempos de ciclo.
Ecossistemas fragmentados de CRM e CMS dificultam a qualidade dos dados
Muitas empresas operam múltiplos CRMs e repositórios de conteúdo após aquisições, dificultando o desempenho dos modelos de IA. Os prazos de implementação alongam-se quando 60-70% do esforço é dedicado à limpeza de dados. Os fornecedores com APIs robustas e camadas de normalização de dados ganham vantagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A dominância da plataforma impulsiona a inovação nos serviçosO software de plataforma detinha 67,42% do mercado de plataformas de capacitação de vendas em 2025, refletindo a preferência empresarial por suítes unificadas que integram conteúdo, envolvimento e análises numa única interface. A receita de serviços está a crescer a um CAGR de 24,2%, à medida que as organizações procuram especialização em ajuste de modelos de IA, redesenho de fluxos de trabalho e gestão de mudanças. Os fornecedores incorporam cada vez mais contratos de consultoria para otimização contínua, convertendo projetos pontuais em anuidades semelhantes a subscrições. Esta mudança amplia o valor total do contrato e aprofunda a fidelização dos clientes.
O segmento de serviços beneficia da complexidade das implantações de IA generativa, que requerem engenharia de prompts cuidadosa, ajuste fino de modelos específicos de domínio e políticas de uso ético. Parceiros especializados treinam agora os administradores dos clientes na gestão do risco de alucinação e na interpretação dos resultados dos modelos. Como resultado, as empresas alocam orçamentos de capacitação maiores a serviços profissionais, impulsionando oportunidades de venda cruzada para fornecedores de plataformas e integradores de sistemas.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Porte da Organização:
A adoção por PMEs acelera através da democratização da nuvemAs grandes empresas representam 58,31% da receita devido a movimentos de vendas multiproduto complexos que mais beneficiam das análises de IA. As PMEs, no entanto, são os compradores de crescimento mais rápido, a um CAGR de 26,6%, à medida que os preços por subscrição eliminam as barreiras históricas de CAPEX. A implementação da Tata Steel de um hub de aprendizagem multilíngue da BigSpring para 2.000 vendedores ilustra a adoção em escala para além dos limites da Fortune 500.
As PMEs favorecem a simplicidade de UX dos fornecedores, a integração rápida e as integrações pré-construídas que reduzem a sobrecarga administrativa. Os fornecedores que disponibilizam playbooks "prontos a implementar" e oferecem preços baseados em resultados ganham participação entre startups de tecnologia em fase de crescimento e fabricantes do mercado intermediário que pretendem funcionalidades de nível empresarial sem grande esforço de TI. O momentum das PMEs irá gradualmente diluir a participação das grandes empresas, embora o gasto absoluto continue a ser enviesado para os conglomerados globais.
Por Modo de Implantação:
A supremacia da nuvem reforça os imperativos de escalabilidadeAs implantações em nuvem capturaram 82,18% da participação de mercado de plataformas de capacitação de vendas em 2025 e continuam a expandir-se a um CAGR de 22,8%. A computação elástica permite que os fornecedores executem modelos de transformadores e análises de fala em tempo real que a infraestrutura local não consegue suportar de forma economicamente eficiente. As preocupações de segurança empresarial são agora superadas pelas vantagens das atualizações instantâneas de funcionalidades e das redes de entrega de conteúdo mundiais.
Os fornecedores diferenciam-se através de arquiteturas de confiança zero, encriptação com chave própria e residência de dados baseada em região — capacidades antes exclusivas de produtos locais legados. Entretanto, o custo total de propriedade favorece a nuvem porque os fornecedores amortizam a computação entre os clientes e repassam as economias de escala. As soluções locais persistem apenas em subsegmentos ultra-regulamentados, como a contratação de defesa, onde as redes isoladas continuam a ser obrigatórias.
Por Funcionalidade:
A integração de análises transforma a tomada de decisãoA gestão de conteúdo continua a ser o ponto de entrada para a maioria dos compradores, mas análises e relatórios crescem agora mais rapidamente à medida que os líderes insistem em vincular as atividades de capacitação à influência no pipeline. Highspot e Seismic incorporam painéis que correlacionam o envolvimento com o conteúdo com a velocidade do negócio, permitindo que os Diretores de Receita eliminem ativos de baixo impacto em tempo real.
O treinamento e coaching de vendas ganha impulso através do micro-coaching orientado por IA que deteta lacunas conversacionais e envia prompts corretivos durante as chamadas. A venda guiada e os playbooks, embora menores hoje, estão preparados para crescer à medida que os copilotos incorporados convertem insights preditivos em próximos passos prescritivos. A fusão de análises, coaching e venda guiada torna, em última instância, as bibliotecas de conteúdo estáticas obsoletas, reposicionando as plataformas como sistemas operacionais de receita.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Setor do Utilizador Final:
A conformidade na saúde impulsiona a adoção especializadaTI e telecomunicações lidera o mercado de plataformas de capacitação de vendas com uma fatia de receita de 21,08%, graças a catálogos de produtos complexos e grandes forças de vendas dispersas. Saúde e ciências da vida, no entanto, são os líderes de crescimento a um CAGR de 23,9%, uma vez que a supervisão regulatória rigorosa exige aprovação granular de conteúdo, trilhas de auditoria em tempo real e controlos de acesso baseados em funções. O programa "Data-Powered Sales" da Bayer, no valor de 250 milhões de EUR (293,02 milhões de USD), exemplifica o investimento do setor em personalização em conformidade.
Outros setores de alto crescimento incluem o BFSI, onde os requisitos KYC em evolução impõem uma governação precisa de documentos, e o setor manufatureiro, onde os playbooks multilíngues aceleram a capacitação de parceiros de canal. Os fornecedores com módulos específicos do setor, como fluxos de trabalho de revisão médico-legal pré-aprovados, garantem preços premium e menor rotatividade ao integrarem-se profundamente em processos regulamentados.
Análise Geográfica
Mercado de Plataformas de Capacitação de Vendas da América do Norte
A América do Norte gerou 42,70% da receita global em 2025, à medida que empresas multibilionárias priorizaram a capacitação impulsionada por IA para sustentar o atingimento de cotas. A Seismic sozinha conta com 85 clientes com ARR superior a um milhão de dólares na região, destacando a escala das implantações. A maturidade da nuvem, o financiamento de capital de risco e o apetite precoce das empresas por IA generativa mantêm a liderança da América do Norte.
Mercado de Plataformas de Capacitação de Vendas da APAC
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 21,8% até 2031, impulsionada por incentivos governamentais para a transformação digital, aumento expressivo dos gastos com nuvem e abundante demanda de PMEs em mercados ainda não explorados. A iniciativa de capacitação multilíngue da Tata Steel ressalta a inovação regional na ampliação de treinamentos em diferentes idiomas e fusos horários. A Índia e o Sudeste Asiático, em particular, superam as ferramentas legadas ao adotar plataformas nativas em nuvem com foco em dispositivos móveis.
Mercado de Plataformas de Capacitação de Vendas da EMEA e da LATAM
A trajetória da Europa é moldada por regulamentações rígidas de privacidade e legislações trabalhistas emergentes, como o direito à desconexão, que impulsionam a adoção de capacitação assíncrona. Os fornecedores que oferecem controles granulares de soberania de dados e suporte a idiomas localizados obtêm vantagem competitiva. Enquanto isso, a América Latina, o Oriente Médio e a África contribuem com participações menores atualmente, mas apresentam potencial de crescimento de longo prazo à medida que as multinacionais se expandem e os líderes regionais modernizam suas operações de vendas.
Panorama regulatório
A regulamentação que afeta as plataformas de capacitação de vendas está cada vez mais ligada à governação de IA, privacidade e garantia de software, uma vez que estas plataformas tratam dados de clientes, inteligência de conversação e conteúdo gerado por IA. Na União Europeia, a Lei de IA (Regulamento (UE) 2024/1689) estabelece requisitos em torno da supervisão humana e da transparência para os sistemas de IA, com disposições-chave de transparência ao abrigo do Artigo 50 e obrigações de supervisão humana ao abrigo do Artigo 14, em vigor a partir de 2 de agosto de 2026. Esse calendário aumenta a necessidade de divulgação, fluxos de trabalho de aprovação e trilhas de auditoria quando a IA generativa é utilizada na orientação de vendedores em comunicações externas e em fluxos de trabalho.
Nos Estados Unidos, sinais federais de aquisição e garantia continuam a moldar os requisitos empresariais para fornecedores de SaaS. O Memorando M-26-05 do OMB (janeiro de 2026) deslocou as atestações de segurança da cadeia de suprimentos de software para uma abordagem baseada em risco, reforçando o escrutínio dos compradores sobre controles, inventários e governança dos fornecedores. Regimes de conformidade adjacentes também influenciam os requisitos de desenvolvimento e implementação de plataformas, incluindo o PCI DSS 4.0 (com o Requisito 6.3.2 em vigor a partir de 31 de março de 2025), que impulsiona a disciplina de inventário de componentes de software que as equipes de aquisição frequentemente estendem a pilhas integradas de tecnologia de vendas, além da fiscalização contínua da Federal Trade Commission sob o Telemarketing Sales Rule para práticas de prospecção ativa e comprovação de alegações.
Análise da cadeia de valor
A cadeia de valor abrange (1) sistemas de dados e de fluxo de trabalho de registro, liderados por CRM e suítes de produtividade, (2) plataformas principais de capacitação de vendas (gestão de conteúdo, coaching, análises, venda guiada), (3) camadas especializadas de IA e engajamento (inteligência de conversação, vídeo, inteligência de propostas/RFP) e (4) serviços de implementação, gestão de mudanças, governança de modelos e atribuição de receita. A camada de nuvem e dados molda cada vez mais o desempenho das plataformas, porque os recursos de IA generativa dependem de acesso governado a dados empresariais e de computação escalável, e as parcerias entre fornecedores que conectam capacitação a plataformas de dados e ferramentas de criação de conteúdo refletem essa dependência.
A integração do ecossistema também se tornou uma via primária para diferenciação de produtos, já que os fornecedores podem reduzir a mudança de contexto ao trazer sinais de engajamento e geração de conteúdo para os fluxos de trabalho diários dos vendedores. Exemplos incluem o lançamento em março de 2026 do EY.ai Agentic for Sales em colaboração com Snowflake e Canva para enfrentar a fragmentação de IA empresarial, e a expansão em abril de 2026 da parceria entre Clari e Salesloft com Vidyard para incorporar vídeo e sinais de engajamento do comprador em fluxos de trabalho de receita. Especialistas em capacidades também estendem a cadeia por meio de camadas de habilidades e preparação, incluindo as parcerias da Yoodli em abril de 2026 (com a Iris para integração de inteligência de propostas) e em junho de 2026 (com a WEKA para escalar o coaching orientado por IA), enquanto a Seismic destacou a integração contínua com o Microsoft Copilot for Sales (julho de 2026), reforçando o papel de grandes plataformas de produtividade como âncoras de fluxo de trabalho.
Cenário Competitivo
Concentração do Mercado
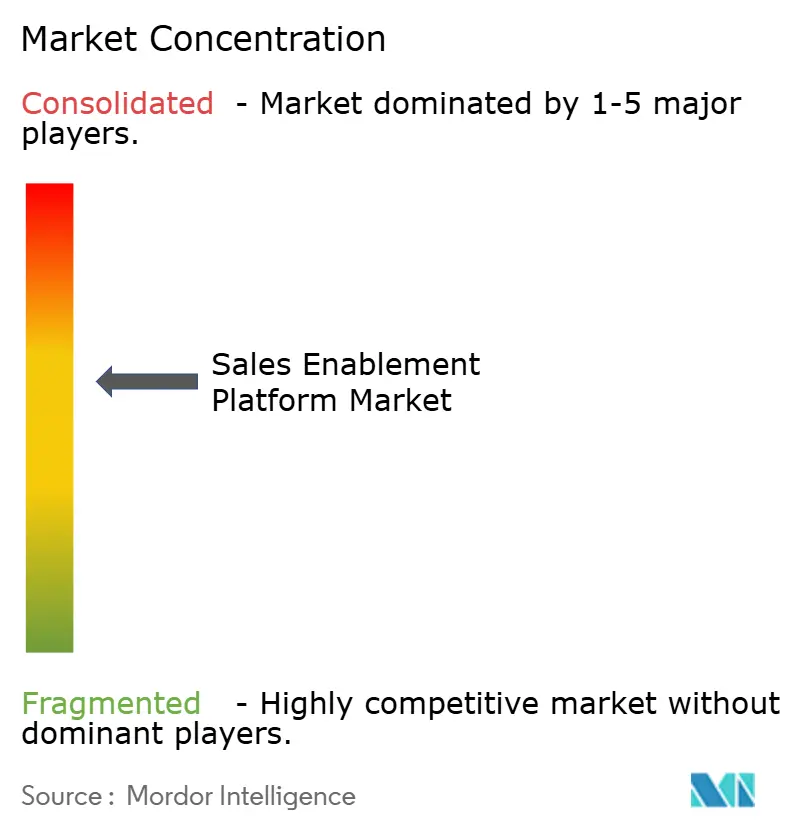
O mercado de plataformas de capacitação de vendas está moderadamente concentrado, mas a consolidar-se rapidamente. A Seismic ultrapassou 375 milhões de USD em receita anual e garantiu uma linha de crédito de 500 milhões de USD para financiar aquisições e investigação e desenvolvimento em IA. A Vista Equity fundiu a Salesloft e a Drift, sinalizando uma viragem estratégica em direção à orquestração de receita unificada.
A diferenciação competitiva depende da profundidade do modelo de IA generativa, dos dados de treinamento proprietários e das análises integradas que associam a capacitação à receita. A Allego 8 apresentou ferramentas de produtividade baseadas em IA direcionadas a setores altamente regulamentados, enquanto a Outreach estabeleceu uma parceria com a SAP para integrar fluxos de trabalho guiados por IA em ambientes ERP.
Os registos de propriedade intelectual centram-se na previsão de interesse baseada em fluxo de cliques e na recuperação de conhecimento em tempo real, elevando as barreiras de entrada para novos fornecedores. No entanto, existe espaço em branco em segmentos do mercado intermediário e geografias sub-atendidas que requerem suporte localizado. Os fornecedores capazes de quantificar o ROI, oferecer integrações sem fricção e fornecer capacidades de conformidade específicas do setor superarão os concorrentes à medida que os gastos se tornam mais restritivos.[4]
Líderes do Setor de Plataformas de Capacitação de Vendas
-
Seismic Software Inc.
-
Highspot Inc.
-
Bigtincan Holdings Ltd.
-
Showpad NV
-
Salesloft Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Plataformas de Capacitação de Vendas Empresas cobertas neste relatório
- Seismic Software Inc.
- Highspot Inc.
- Bigtincan Holdings Ltd.
- Showpad NV
- Salesloft Inc.
- Outreach Corp.
- MindTickle Inc.
- GetAccept Inc.
- Upland Software Inc. (Altify)
- Mediafly Inc.
- ClearSlide (Corel Corp.)
- Accent Technologies Inc.
- Allego Inc.
- Quark Software Inc.
- Pitcher AG
- DocSend Inc. (Dropbox)
- Qstream Inc.
- Rallyware Inc.
- Enable.us Inc.
- Showell Oy
Oportunidades de mercado e perspectivas futuras
As práticas de aquisição e governança empresarial em torno da IA generativa criam uma oportunidade clara para plataformas que operacionalizam transparência de IA, supervisão humana e auditabilidade nos fluxos de trabalho dos vendedores, especialmente para casos de uso de prospecção ativa e inteligência de conversação. A Lei de IA da UE (Regulamento (UE) 2024/1689) estabelece requisitos concretos de conformidade que impulsionam os fornecedores a incorporar mecanismos de divulgação, roteamento de aprovação e registro que podem ser evidenciados em revisões de segurança, e isso se alinha com a mudança mais amplo do mercado em direção ao ROI e à pressão de governança durante a racionalização de SaaS. Serviços e ecossistemas de parceiros também se beneficiam à medida que os clientes direcionam esforços de implementação para normalização de dados, salvaguardas de IA e redesenho de fluxos de trabalho, a fim de reduzir o risco de alucinação e melhorar a atribuição.
A convergência de plataformas em direção a fluxos de trabalho de receita unificados também está se tornando visível em ações de mercado e lançamentos de produtos, abrindo espaço para fornecedores que conectam conteúdo de capacitação e coaching com sinais em tempo real do comprador, automação de propostas e orquestração nativa de CRM. A Showpad anunciou seu lançamento Summer 26 (julho de 2026) com agentes alimentados por GenAI e integrações, incluindo sincronização aprimorada de CRM com o SAP Sales Cloud e o HubSpot, o que sustenta o investimento contínuo dos fornecedores em roteiros orientados por agentes e integração. Esforços de consolidação e integração reforçam ainda mais as oportunidades de interoperabilidade entre plataformas e ferramentas de migração, à medida que as empresas padronizam em sistemas mais integrados e em menor número em camadas de conteúdo, treinamento, análises e engajamento.
Desenvolvimentos industriais recentes em Mercado de Plataformas de Capacitação de Vendas
- Julho de 2026: A Showpad revelou seu lançamento Summer 26, apresentando agentes alimentados por GenAI e integrações mais profundas de CRM com SAP Sales Cloud e HubSpot, expandindo conteúdo, coaching, análises e engajamento em fluxos de trabalho de receita de ponta a ponta. A atualização aponta para o investimento contínuo dos fornecedores em roteiros orientados por agentes e integração que atraem grandes compradores empresariais que buscam plataformas consolidadas.
- Março de 2026: O EY.ai Agentic for Sales foi lançado em colaboração com Snowflake e Canva para enfrentar a fragmentação de IA empresarial nos fluxos de trabalho de vendas. O lançamento reúne conteúdo, coaching e sinais de dados nas rotinas dos vendedores, reforçando a mudança em direção a operações de receita unificadas.
- Outubro de 2025: A Vector Capital concluiu a aquisição da Showpad NV e a fundiu com a Bigtincan Holdings Ltd para operar sob a marca Showpad. A combinação amplia um portfólio de efetividade de receita nativo em IA e expande a escala disponível para implantações empresariais de alto nível.
Mercado de Plataformas de Capacitação de Vendas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita obtida com plataformas de capacitação de vendas e serviços relacionados que ajudam as equipas de vendas a encontrar e utilizar conteúdo, seguir playbooks, treinar e fazer coaching de representantes e acompanhar o desempenho através de análises.
Exclusões do âmbito: Excluímos CRM geral, ferramentas de automação de marketing autónomas e ferramentas genéricas de armazenamento de ficheiros ou colaboração quando não são vendidas e utilizadas como plataformas de capacitação de vendas.
Visão Geral da Segmentação
- Por Componente
- Plataforma
- Serviços
- Por Porte da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Modo de Implantação
- Baseado em Nuvem
- Local
- Por Setor do Utilizador Final
- BFSI
- Bens de Consumo e Varejo
- TI e Telecomunicações
- Mídia e Entretenimento
- Saúde e Ciências da Vida
- Manufatura
- Outros (Energia, Setor Público, etc.)
- Por Funcionalidade
- Gestão de Conteúdo
- Treinamento e Coaching de Vendas
- Análises e Relatórios
- Venda Guiada/Playbooks
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Médio Oriente
- Israel
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Médio Oriente
- África
- África do Sul
- Egito
- Restante de África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual e o limite do que se qualifica como uma plataforma de capacitação de vendas antes de o modelo ser construído e testado. Consultámos fontes públicas como registos da SEC dos EUA, dados do Bureau of Labor Statistics dos EUA (sinais de emprego em vendas e marketing), indicadores de adoção digital da OCDE e do Banco Mundial, e notas da Comissão de Comércio Internacional dos EUA quando relevantes para o contexto de comércio de software e serviços de TI.
Além disso, analisámos documentação de produtos e divulgações públicas de preços, transcrições de chamadas de resultados, apresentações a investidores e cobertura de imprensa tecnológica de renome para compreender as tendências de embalagem, como a combinação de subscrições em nuvem e as taxas de adesão a serviços. Quando necessário, foram utilizadas subscrições pagas focadas em finanças e inteligência empresarial, bases de dados de patentes e notícias e dados financeiros para verificar a direção da receita dos fornecedores e as principais mudanças de produto. Esta lista de fontes documentais é meramente ilustrativa, uma vez que muitas outras referências públicas foram também utilizadas para recolha, verificações e esclarecimentos.
Entrevistas e Inquéritos Primários
O trabalho primário foi utilizado para testar a adoção, os preços e o comportamento de implantação em grandes empresas e PMEs, abrangendo fornecedores de plataformas, parceiros de canal, integradores de sistemas e utilizadores finais que gerem operações de vendas. Para reduzir os pontos cegos, falámos com respondentes nas Américas, EMEA e APAC, de modo a que as diferenças regionais nos fluxos de trabalho de conteúdo, na cadência de coaching e na maturidade analítica pudessem ser refletidas nos pressupostos finais.
Distribuição dos respondentes do trabalho de campo de investigação primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 38% | Executivos de nível C: 13% | APAC: 50% |
| Nível intermédio: 44% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 18% | Gestores: 52% | Américas: 20% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, em que os gastos em software empresarial e a adoção de aplicações em nuvem são utilizados para reconstruir um conjunto de procura endereçável para casos de uso de capacitação de vendas, sendo este conjunto depois reduzido utilizando sinais de penetração e implantação por região. Para manter os totais realistas, corroboramo-los com aproximações seletivas de baixo para cima baseadas em receitas de fornecedores amostradas, verificações de canal e uma visão de preço médio de venda multiplicado pela base de clientes ativos para um subconjunto do mercado.
Os principais inputs utilizados no modelo incluem a proporção de receita de plataforma versus servios, a combinação de nuvem versus local, os intervalos de valor médio de contrato por tamanho de organização, o ritmo de adoção de funcionalidades lideradas por IA em análises e vendas guiadas, e o apetite dos compradores por vertical em áreas como BFSI, retalho e manufatura. Quando a informação de baixo para cima está em falta para fornecedores menores, as lacunas são tratadas aplicando bandas de receita conservadoras ligadas a níveis de preços observados e à contagem estimada de clientes-alvo, sendo depois validadas novamente através de entrevistas.
Para a previsão, é utilizada análise de cenários porque a adoção depende dos ciclos de orçamento de TI e das prioridades de produtividade de vendas, que podem mudar com as condições macroeconómicas. Os pressupostos sobre taxas de renovação de subscrições, adesão a serviços e progressão de preços são ajustados utilizando o consenso de especialistas das discussões primárias, sendo depois aplicados de forma consistente ao longo do horizonte de 2026 a 2031.
Ciclo de Validação de Dados e Atualização
A validação é feita em camadas para que saltos incomuns não se infiltrem nos números finais. Comparamos os resultados do modelo com sinais independentes, como mudanças na combinação de fornecedores divulgadas em registos, tendências de contratação para funções de operações de vendas e capacitação, e padrões de crescimento de software em nuvem observados, sendo as grandes variâncias revistas e corrigidas.
Antes da aprovação final, os pressupostos passam por revisões entre analistas, e os respondentes são contactados novamente quando os preços, a combinação de implantação ou a intensidade dos serviços parecem inconsistentes com a narrativa do mercado. Os relatórios são atualizados anualmente, e as atualizações intercalares são feitas quando ocorrem eventos materiais, como grandes mudanças de produto ou choques de procura. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam uma visão atualizada em vez de um instantâneo mais antigo.
Tamanho do Mercado de Plataformas de Capacitação de Vendas da Mordor Intelligence Versus Outras Estimativas Publicadas
Os tamanhos de mercado publicados para plataformas de capacitação de vendas podem parecer muito diferentes, mesmo quando todos estão a falar sobre a mesma necessidade do comprador. A diferença resulta geralmente da forma como as empresas tratam os serviços, do que contam como um conjunto de funcionalidades de plataforma, do ano em que se ancoram e de como convertem o valor das subscrições entre regiões.
A tabela de referência mostra uma diferença clara no ano de partida e no ritmo de crescimento, e no modelo da Mordor Intelligence o valor de 2026 está ligado à receita de plataforma mais serviços capturada especificamente em casos de uso de capacitação de vendas, em vez de incluir categorias adjacentes de software de vendas. Outras estimativas também variam consoante assumam uma valorização de preços mais rápida impulsionada pela IA, utilizem curvas de migração para a nuvem mais agressivas ou se baseiem em divisões de combinação de fornecedores mais antigas que não foram reverificadas através de entrevistas recentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Investigação |
|---|---|---|
| Mordor Intelligence | 5,04 mil milhões de USD (2026) | |
| Consultora Global A | 6,01 mil milhões de USD (2025) | Utiliza um ano base anterior e uma visão de embalagem mais ampla que pode combinar a capacitação de vendas com gastos mais amplos em software de vendas, e a divisão entre plataforma e serviços nem sempre é explicitada no resumo publicado. |
| Editora do Setor B | 6,13 mil milhões de USD (2025) | Assume um caminho de expansão de curto prazo mais elevado a partir de implantações em nuvem e upsell liderado por IA, o que pode elevar as expectativas de preço médio de venda, e o momento da conversão de moeda e a cadência de atualização podem alterar o total em USD reportado. |
Tomadas em conjunto, as diferenças são maioritariamente explicadas pelos limites do âmbito e pelo ano utilizado como âncora para os preços e a adoção. Ao manter os inputs rastreáveis à adoção pelos clientes, à combinação de plataforma versus serviços e a bandas de preços realistas verificadas em chamadas primárias, o valor final mantém-se equilibrado e reproduzível para a tomada de decisões.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de plataformas de capacitação de vendas?
O mercado situa-se em USD 5,04 bilhões em 2026 e prevê-se que atinja USD 12,35 bilhões até 2031.
Qual modo de implantação está a crescer mais rapidamente?
As implantações baseadas em nuvem lideram com 82,18% de participação de receita em 2025 e estão a expandir-se a um CAGR de 22,8% até 2031.
Por que razão os serviços estão a crescer mais rapidamente do que a receita de plataformas?
As empresas precisam de especialização em ajuste de modelos de IA, integração de dados e gestão de mudanças, impulsionando os serviços a um CAGR de 24,2%.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico está a avançar a um CAGR de 21,8% devido à transformação digital acelerada e à adoção de nuvem por PMEs.
Como é que as restrições orçamentais estão a afetar a adoção da plataforma?
As pressões de racionalização de SaaS obrigam os fornecedores a comprovar o ROI, com a Vertice a registar 11,3% de inflação de software e 45,7% de licenças não utilizadas.
O que diferencia os fornecedores líderes?
A profundidade das capacidades de IA generativa, os dados de treinamento proprietários, os módulos de conformidade específicos do setor e as análises unificadas que vinculam a capacitação à receita.