
Marktgröße und Marktanteil der Vertriebsunterstützungsplattform
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 5.04 Milliarden US-Dollar |
| Marktgröße (2031) | 12.35 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Vertriebsunterstützungsplattformen von Mordor Intelligence
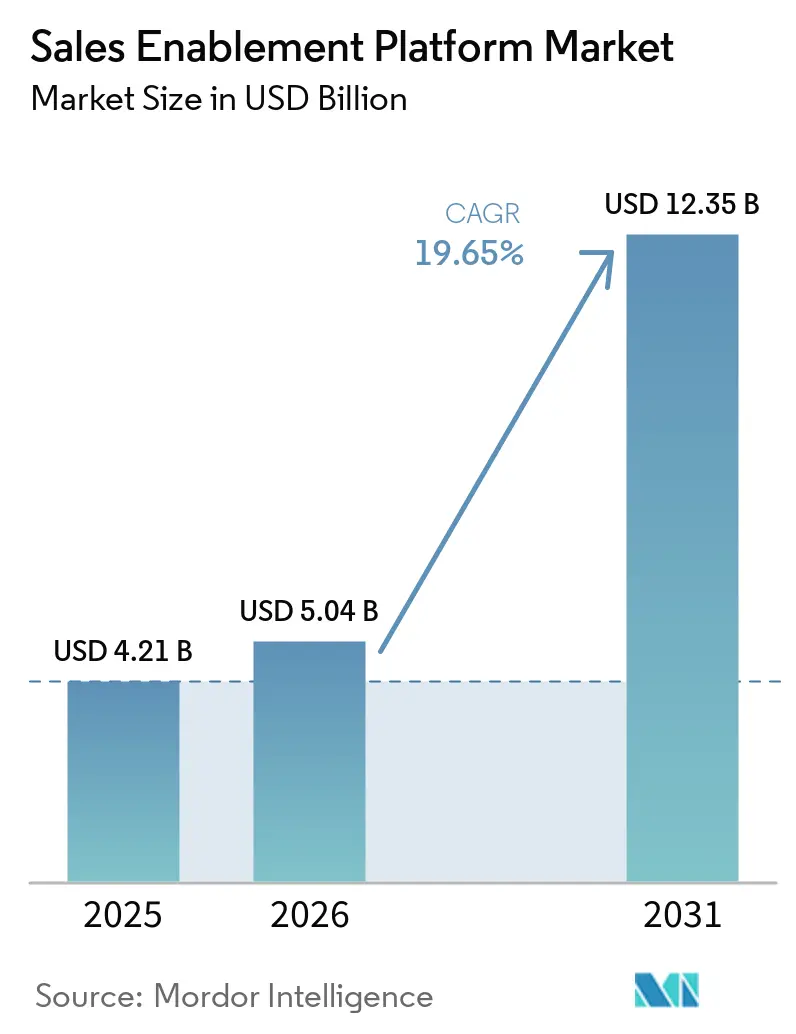
Die Marktgröße für Sales Enablement Plattformen wurde im Jahr 2025 auf 4,21 Milliarden USD geschätzt und wird voraussichtlich von 5,04 Milliarden USD im Jahr 2026 auf 12,35 Milliarden USD bis 2031 wachsen, bei einem CAGR von 19,65 % während des Prognosezeitraums (2026–2031). Der Aufschwung wird durch Unternehmen angetrieben, die aktivitätsbasiertes Verkaufen durch KI-orchestrierte Umsatz-Workflows ersetzen, durch die Normalisierung hybrider Belegschaften sowie durch zunehmenden Druck auf Vertriebsproduktivitätskennzahlen. Plattformanbieter, die generative KI, Echtzeit-Analysen und Copilots einbetten, positionieren ihre Lösungen nun als strategische Umsatzmotoren statt als Versorgungssoftware, was die Lücke zwischen Innovatoren und Anbietern mit vergleichbarem Funktionsumfang vergrößert. Die Cloud-Bereitstellung dominiert weiterhin, da sie die elastische Rechenleistung liefert, die für Workloads großer Sprachmodelle erforderlich ist, und gleichzeitig die Infrastrukturreibung sowohl für Großunternehmen als auch für ressourcenbeschränkte KMU beseitigt. Die durch Private Equity gestützte Konsolidierung verdichtet die Anbieterlandschaft und beschleunigt den Wandel hin zu End-to-End-Umsatzorchestrierungssuiten, die bisher isolierte Martech- und Sales-Tech-Kategorien zusammenführen.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Plattformsoftware im Jahr 2025 einen Marktanteil von 67,42 % am Sales Enablement Platform Markt, während Dienstleistungen mit einem CAGR von 24,2 % bis 2031 das stärkste Wachstum verzeichnen sollen.
- Nach Unternehmensgröße entfielen im Jahr 2025 58,31 % des Umsatzes auf Großunternehmen; kleine und mittelständische Unternehmen sollen mit einem CAGR von 26,6 % wachsen, was mehr als dem Doppelten des Gesamt-CAGR des Sales Enablement Platform Marktes entspricht.
- Nach Bereitstellungsmodus entfielen im Jahr 2025 82,18 % der Marktgröße des Sales Enablement Platform Marktes auf Cloud-Lösungen, die bis 2031 mit einem CAGR von 22,8 % wachsen sollen.
- Nach Branchenvertikale führte IT & Telekommunikation im Jahr 2025 mit einem Umsatzanteil von 21,08 %, während Gesundheitswesen und Biowissenschaften mit dem schnellsten CAGR von 23,9 % bis 2031 voranschreiten.
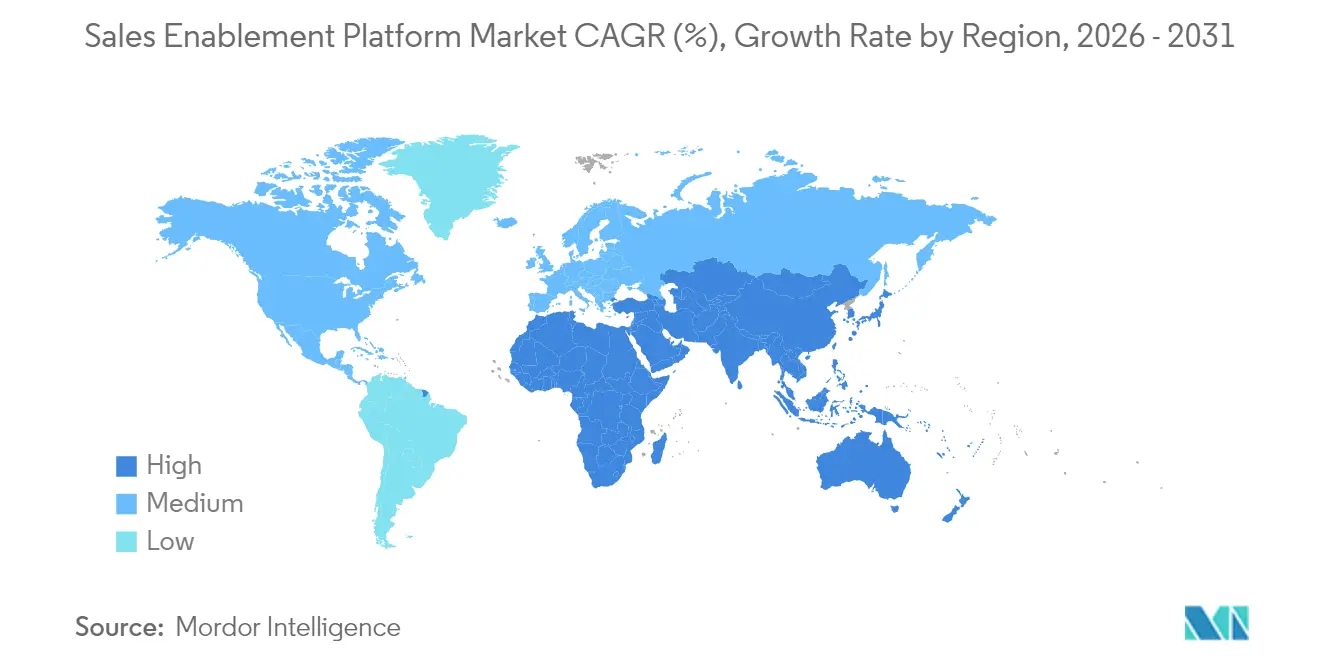
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 42,70 % am globalen Umsatz; Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 21,8 % bis 2031.
- Nach Funktionalität ist Content Management das größte Segment, während Analysen und Berichterstattung das am schnellsten wachsende Teilsegment bis 2031 sind.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rascher Übergang zu erkenntnisgesteuerten Verkaufs-Workflows | 4.20% | Global, mit früher Einführung in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Anstieg hybrider/dezentraler Vertriebsteams nach COVID | 3.80% | Global, besonders stark im asiatisch-pazifischen Raum und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Integration von KI-Copiloten und generativer KI zur Inhaltsautomatisierung | 5.10% | Nordamerika und EU führend, asiatisch-pazifischer Raum folgt | Mittelfristig (2–4 Jahre) |
| Anbieterkonsolidierung in Martech- und Sales-Tech-Stacks | 2.90% | Global, angetrieben durch Nordamerika und EU-Märkte | Langfristig (≥ 4 Jahre) |
| ISO/IEC 42001 KI-Managementstandard senkt das Adoptionsrisiko | 1.70% | EU und Nordamerika primär, Ausdehnung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| EU-Recht auf Nichterreichbarkeit verstärkt den Bedarf an asynchroner Vertriebsunterstützung | 1.40% | EU primär, mit Ausstrahlungseffekten auf andere regulierte Märkte | Mittelfristig (2–4 |
| Quelle: Mordor Intelligence | |||
Rascher Übergang zu erkenntnisgesteuerten Verkaufs-Workflows
Umsatzteams verabschieden sich von generischen Aktivitätskennzahlen und setzen auf KI-gestützte Erkenntnisse, die Verkäuferaktionen mit dem Abschlussfortschritt verknüpfen. Plattformen verarbeiten Clickstream-, CRM- und Gesprächsdaten, um nächstbeste Aktionen zu empfehlen, was bei Docket AI-Kunden die Pipeline-Generierung um 15 % und die Verkäufereffizenz um 33 % steigert. Die Akzeptanz ist am stärksten in Technologie-, BFSI- und Professional-Services-Unternehmen, bei denen Käufer datengestützte Wertversprechen fordern.[2]
Anstieg hybrider/dezentraler Vertriebsteams nach COVID
Dauerhafte hybride Modelle erhöhen die Nachfrage nach asynchroner Unterstützung, die Zeitzonen und Geräte überbrückt. Plattformen betten nun Micro-Learning, rollenbasierte Inhaltstipps und kurze Video-Coaching-Einheiten ein, auf die Verkäufer bei Bedarf zugreifen können. Spekit vertiefte sein „Just-in-time-Enablement”-Angebot durch die Übernahme von Cquence, um CRM-extrahierte Erkenntnisse während eines Gesprächs anzuzeigen. Flexibles Training verkürzt die Einarbeitungszeit, ohne die Compliance-Nachverfolgung zu beeinträchtigen.[3]
Integration von KI-Copiloten und generativer KI zur Inhaltsautomatisierung
Generative KI hat sich von Pilotfunktionen zu unverzichtbaren Grundfunktionen entwickelt. Eingebettete Sprachmodelle entwerfen automatisch E-Mails, personalisieren Materialien und prognostizieren die Wahrscheinlichkeit des Geschäftsabschlusses innerhalb des Verkäufer-Workflows. GTM Buddy-Nutzer berichten von 50 % höherer Lead-Konversionsrate und 30 % Produktivitätssteigerung nach der Aktivierung von KI-Copiloten. Modellqualität, Schutzmaßnahmen gegen Halluzinationen und proprietäre Datensätze sind wesentliche Differenzierungshebel.
Europäische Vorschriften, die den Kontakt außerhalb der Geschäftszeiten einschränken, drängen Vertriebsteams zu asynchroner Kommunikation und Coaching. Enablement-Plattformen, die selbstgesteuertes Lernen und automatisch generierte Zusammenfassungen ermöglichen, entsprechen arbeitsrechtlichen Vorgaben und stärken die Marktpräsenz von Anbietern in Frankreich, Deutschland und Spanien.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Budgetkürzungen infolge der SaaS-Rationalisierung | -3.20% | Global, besonders ausgeprägt in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte CRM- und CMS-Ökosysteme beeinträchtigen die Datenqualität | -2.10% | Global, mit unterschiedlicher Intensität je nach Marktreife | Mittelfristig (2–4 Jahre) |
| Wachsendes Halluzinationsrisiko bei generativer KI löst strengere IT-Governance aus | -1.80% | Nordamerika und EU primär, global zunehmend | Mittelfristig (2–4 Jahre) |
| Widerstand der Verkäufer gegen Mikro-Coaching-Benachrichtigungen im Workflow | -1.30% | Global, mit kulturellen Unterschieden je nach Region | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Budgetkürzungen infolge der SaaS-Rationalisierung
CFOs prüfen Software-Portfolios, da die SaaS-Inflation auf 11,3 % steigt. Vertice stellt fest, dass 45,7 % der bezahlten Lizenzen ungenutzt bleiben, was Finanzteams dazu zwingt, vor der Verlängerung einen klaren ROI nachzuweisen. Enablement-Anbieter setzen nun auf Umsatzzuordnungs-Dashboards, die Verbesserungen bei Gewinnquoten und Zykluszeiten aufzeigen.
Fragmentierte CRM- und CMS-Ökosysteme beeinträchtigen die Datenqualität
Viele Unternehmen betreiben nach Akquisitionen mehrere CRM-Systeme und Content-Repositorys, was die Leistung von KI-Modellen beeinträchtigt. Implementierungszeiträume verlängern sich, wenn 60–70 % des Aufwands für die Datenbereinigung aufgewendet werden. Anbieter mit robusten APIs und Datennormalisierungsschichten verschaffen sich einen Vorteil.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
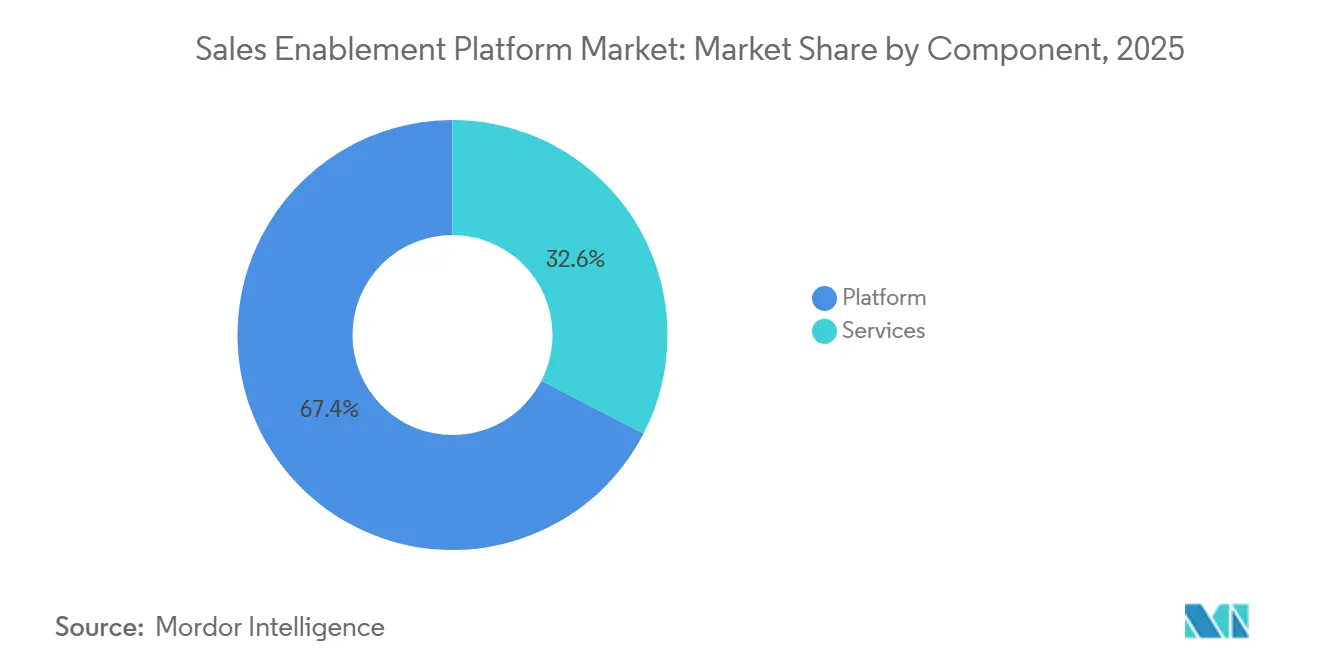
Plattformdominanz treibt Dienstleistungsinnovation voranPlattformsoftware hielt im Jahr 2025 einen Anteil von 67,42 % am Sales Enablement Platform Markt, was die Präferenz von Unternehmen für einheitliche Suiten widerspiegelt, die Content, Engagement und Analysen in einer Oberfläche vereinen. Der Dienstleistungsumsatz wächst mit einem CAGR von 24,2 %, da Unternehmen Expertise bei der Abstimmung von KI-Modellen, der Neugestaltung von Workflows und dem Change Management suchen. Anbieter bündeln zunehmend Beratungsverträge für die kontinuierliche Optimierung und wandeln Einmalprojekte in abonnementähnliche Annuitäten um. Dieser Wandel erhöht den Gesamtvertragswert und vertieft die Kundenbindung.
Das Dienstleistungssegment profitiert von der Komplexität generativer KI-Implementierungen, die sorgfältiges Prompt Engineering, domänenspezifisches Modell-Finetuning und Richtlinien zur ethischen Nutzung erfordern. Spezialisierte Partner schulen nun Kundenadministratoren im Umgang mit Halluzinationsrisiken und der Interpretation von Modellausgaben. Infolgedessen weisen Unternehmen größere Enablement-Budgets für Professional Services zu, was Cross-Selling-Möglichkeiten für Plattformanbieter und Systemintegratoren schafft.



Nach Unternehmensgröße:
KMU-Adoption beschleunigt sich durch Cloud-DemokratisierungGroßunternehmen machen 58,31 % des Umsatzes aus, da komplexe Multi-Produkt-Vertriebsprozesse am meisten von KI-Analysen profitieren. KMU sind jedoch mit einem CAGR von 26,6 % die am schnellsten wachsende Käufergruppe, da Abonnementpreise historische CAPEX-Hürden beseitigen. Der Rollout von BigSpring's mehrsprachigem Lernzentrum bei Tata Steel mit 2.000 Verkäufern veranschaulicht die skalierte Akzeptanz jenseits der Fortune-500-Grenzen.
KMU bevorzugen einfache Anbieter-UX, schnelles Onboarding und vorgefertigte Integrationen, die den Verwaltungsaufwand reduzieren. Anbieter, die „Click-to-Deploy”-Playbooks bündeln und ergebnisbasierte Preisgestaltung anbieten, gewinnen Marktanteile bei wachstumsstarken Tech-Startups und mittelständischen Herstellern, die Funktionen auf Unternehmensebene ohne großen IT-Aufwand wünschen. Der Schwung der KMU wird den Großunternehmensanteil schrittweise verwässern, obwohl die absoluten Ausgaben weiterhin auf globale Konzerne ausgerichtet sind.
Nach Bereitstellungsmodus:
Cloud-Überlegenheit stärkt SkalierbarkeitsimperativeCloud-Bereitstellungen erfassten im Jahr 2025 82,18 % des Marktanteils des Sales Enablement Platform Marktes und expandieren weiterhin mit einem CAGR von 22,8 %. Elastische Rechenleistung ermöglicht es Anbietern, Transformer-Modelle und Echtzeit-Sprachanalysen auszuführen, die eine On-Premises-Infrastruktur nicht kosteneffizient bewältigen kann. Sicherheitsbedenken von Unternehmen werden nun durch den Vorteil sofortiger Feature-Releases und weltweiter Content-Delivery-Netzwerke überwogen.
Anbieter differenzieren sich durch Zero-Trust-Architekturen, Bring-your-own-Key-Verschlüsselung und regionsbasierte Datenhaltung – Funktionen, die früher ausschließlich Legacy-On-Premises-Produkten vorbehalten waren. Gleichzeitig begünstigt die Gesamtbetriebskosten die Cloud, da Anbieter die Rechenleistung über Kunden hinweg amortisieren und Skaleneffekte weitergeben. On-Premises-Lösungen bestehen nur in ultra-regulierten Teilsegmenten wie der Rüstungsbeschaffung fort, wo luftgespaltene Netzwerke weiterhin obligatorisch sind.
Nach Funktionalität:
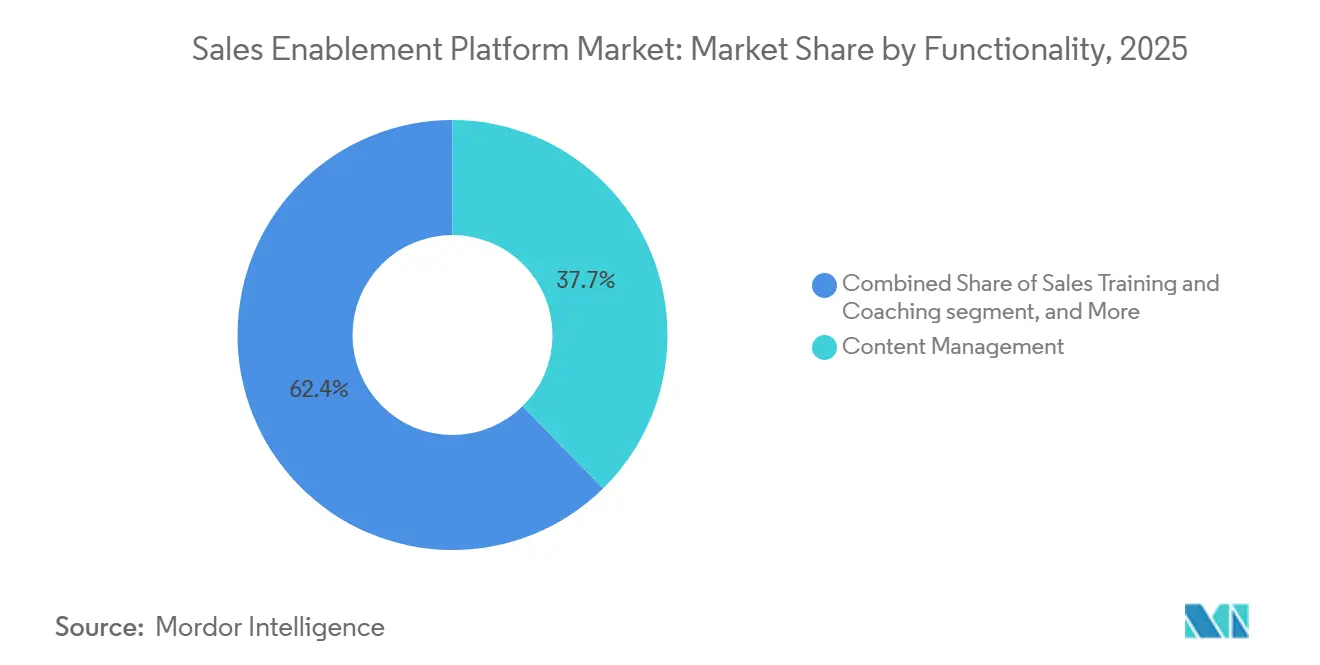
Analyseintegration verändert die EntscheidungsfindungContent-Management bleibt für die meisten Käufer der Einstiegspunkt, doch Analysen und Berichterstattung wachsen nun am schnellsten, da Führungskräfte darauf bestehen, Enablement-Aktivitäten mit dem Pipeline-Einfluss zu verknüpfen. Highspot und Seismic betten Dashboards ein, die Content-Engagement mit der Geschäftsabschlussgeschwindigkeit korrelieren, und ermöglichen so CROs, leistungsschwache Inhalte in Echtzeit zu entfernen.
Vertriebsschulung und -coaching gewinnt durch KI-gestütztes Mikro-Coaching an Bedeutung, das Gesprächslücken erkennt und korrigierende Hinweise während eines Anrufs sendet. Geführtes Verkaufen und Playbooks sind heute zwar kleiner, dürften aber zunehmen, da eingebettete Copiloten prädiktive Erkenntnisse in vorschreibende nächste Schritte umwandeln. Die Fusion aus Analysen, Coaching und geführtem Verkaufen macht statische Content-Bibliotheken letztlich obsolet und positioniert Plattformen als Umsatzbetriebssysteme neu.

Nach Endnutzerbranche:
Compliance im Gesundheitswesen treibt spezialisierte Adoption voranIT & Telekommunikation führt den Sales Enablement Platform Markt mit einem Umsatzanteil von 21,08 % an, dank komplexer Produktkataloge und großer, verteilter Vertriebsteams. Gesundheitswesen und Biowissenschaften sind jedoch mit einem CAGR von 23,9 % die Wachstumsvorreiter, da strenge regulatorische Aufsicht eine granulare Inhaltsgenehmigung, Echtzeit-Prüfpfade und rollenbasierte Zugriffskontrollen erfordert. Bayers Programm „Data-Powered Sales” im Wert von 250 Millionen EUR (293,02 Millionen USD) veranschaulicht die Investitionen der Branche in konforme Personalisierung.
Weitere wachstumsstarke Branchen umfassen BFSI, wo sich entwickelnde KYC-Anforderungen eine präzise Dokumentenverwaltung erzwingen, sowie das verarbeitende Gewerbe, wo mehrsprachige Playbooks die Enablement von Kanalpartnern beschleunigen. Anbieter mit branchenspezifischen Modulen, wie vorab genehmigten medizinisch-rechtlichen Prüf-Workflows, sichern sich Premiumpreise und reduzieren die Abwanderung, indem sie sich tief in regulierte Prozesse einbetten.
Geografische Analyse
Markt für Sales-Enablement-Plattformen in Nordamerika
Nordamerika erwirtschaftete im Jahr 2025 42,70 % des weltweiten Umsatzes, da Unternehmen mit einem Umsatz von mehreren Milliarden Dollar KI-gestützte Enablement-Lösungen priorisierten, um die Quotenerfüllung aufrechtzuerhalten. Seismic allein zählt in der Region 85 Kunden mit einem ARR von über einer Million Dollar, was den Umfang der Implementierungen verdeutlicht. Die Cloud-Reife, die Risikokapitalfinanzierung und die frühe Bereitschaft der Unternehmen für generative KI sichern Nordamerikas Führungsposition.
Markt für Sales-Enablement-Plattformen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 21,8 % bis 2031, angetrieben durch staatliche Anreize für die digitale Transformation, steigende Cloud-Ausgaben und ein reichhaltiges Greenfield-Nachfragepotenzial bei kleinen und mittleren Unternehmen. Die mehrsprachige Enablement-Initiative von Tata Steel unterstreicht die regionale Innovation bei der Skalierung von Schulungen über verschiedene Sprachen und Zeitzonen hinweg. Insbesondere Indien und Südostasien überspringen veraltete Werkzeuge und setzen auf mobile-first, cloud-native Plattformen.
Markt für Sales-Enablement-Plattformen in EMEA und Lateinamerika
Die Entwicklung in Europa wird durch strenge Datenschutzvorschriften und aufkommende Arbeitsgesetze wie das Recht auf Nichterreichbarkeit geprägt, die die Nutzung asynchroner Enablement-Lösungen fördern. Anbieter, die granulare Datensouveränitätskontrollen und lokalisierten Sprachsupport bieten, verschaffen sich Vorteile. Lateinamerika, der Nahe Osten und Afrika tragen heute noch kleinere Anteile bei, bieten jedoch langfristiges Wachstumspotenzial, da multinationale Konzerne expandieren und regionale Marktführer ihre Vertriebsabläufe modernisieren.
Regulatorisches Umfeld
Regulierungen, die Sales Enablement Plattformen betreffen, sind zunehmend mit KI-Governance, Datenschutz und Softwarequalitätssicherung verknüpft, da diese Plattformen Kundendaten, Gesprächsintelligenz und KI-generierte Inhalte verarbeiten. In der Europäischen Union legt der KI-Act (Verordnung (EU) 2024/1689) Anforderungen an menschliche Aufsicht und Transparenz für KI-Systeme fest, wobei wichtige Transparenzbestimmungen gemäß Artikel 50 und Verpflichtungen zur menschlichen Aufsicht gemäß Artikel 14 ab dem 2. August 2026 in Kraft treten. Dieser Zeitplan erhöht den Bedarf an Offenlegung, Genehmigungsworkflows und Prüfpfaden, wenn generative KI in der ausgehenden und workflow-integrierten Verkäuferführung eingesetzt wird.
In den Vereinigten Staaten prägen weiterhin Signale aus der Bundesbeschaffung und der Softwareprüfung die Anforderungen an SaaS-Anbieter für Unternehmen. Das OMB-Memorandum M-26-05 (Januar 2026) verschob die Attestierungen zur Sicherheit der Software-Lieferkette in Richtung eines risikobasierten Ansatzes und verstärkte die Prüfung von Anbieterkontrollen, Inventaren und Governance durch Käufer. Angrenzende Compliance-Regelwerke beeinflussen ebenfalls die Anforderungen an Plattformentwicklung und -implementierung, darunter PCI DSS 4.0 (mit Anforderung 6.3.2, wirksam ab 31. März 2025), das eine disziplinierte Inventarisierung von Softwarekomponenten fördert, die Beschaffungsteams häufig auf integrierte Sales-Tech-Stacks ausweiten, zusammen mit der laufenden Durchsetzung der Telemarketing Sales Rule durch die Federal Trade Commission bei Outbound-Praktiken und der Untermauerung von Werbeaussagen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst (1) Daten- und Workflow-Systeme, angeführt von CRM- und Produktivitätssuiten, (2) zentrale Sales-Enablement-Plattformen (Content-Management, Coaching, Analytik, geführter Verkauf), (3) spezialisierte KI- und Engagement-Schichten (Gesprächsanalyse, Video, Angebots-/RFP-Intelligenz) und (4) Dienstleistungen für Implementierung, Change-Management, Modell-Governance und Umsatzattribution. Die Cloud- und Datenschicht prägt zunehmend die Plattformleistung, da generative KI-Funktionen auf verwalteten Zugriff auf Unternehmensdaten und skalierbare Rechenleistung angewiesen sind, und Anbieterpartnerschaften, die Enablement mit Datenplattformen und Content-Erstellungstools verbinden, spiegeln diese Abhängigkeit wider.
Die Ökosystemintegration ist ebenfalls zu einem wichtigen Weg der Produktdifferenzierung geworden, da Anbieter den Kontextwechsel reduzieren können, indem sie Engagement-Signale und Content-Erstellung in die täglichen Vertriebsworkflows einbringen. Beispiele sind die Einführung von EY.ai Agentic for Sales im März 2026 in Zusammenarbeit mit Snowflake und Canva zur Bewältigung der Fragmentierung von Unternehmens-KI, sowie die Erweiterung der Partnerschaft von Clari und Salesloft mit Vidyard im April 2026, um Video- und Käufer-Engagement-Signale in Umsatzworkflows einzubetten. Spezialisten für Fähigkeiten erweitern die Kette auch über Kompetenz- und Bereitschaftsschichten, darunter Yoodli-Partnerschaften im April 2026 (mit Iris zur Integration von Angebotsintelligenz) und im Juni 2026 (mit WEKA zur Skalierung von KI-gestütztem Coaching), während Seismic die fortlaufende Integration mit Microsoft Copilot for Sales (Juli 2026) hervorhob, was die Rolle großer Produktivitätsplattformen als Workflow-Ankerpunkte unterstreicht.
Wettbewerbslandschaft
Marktkonzentration
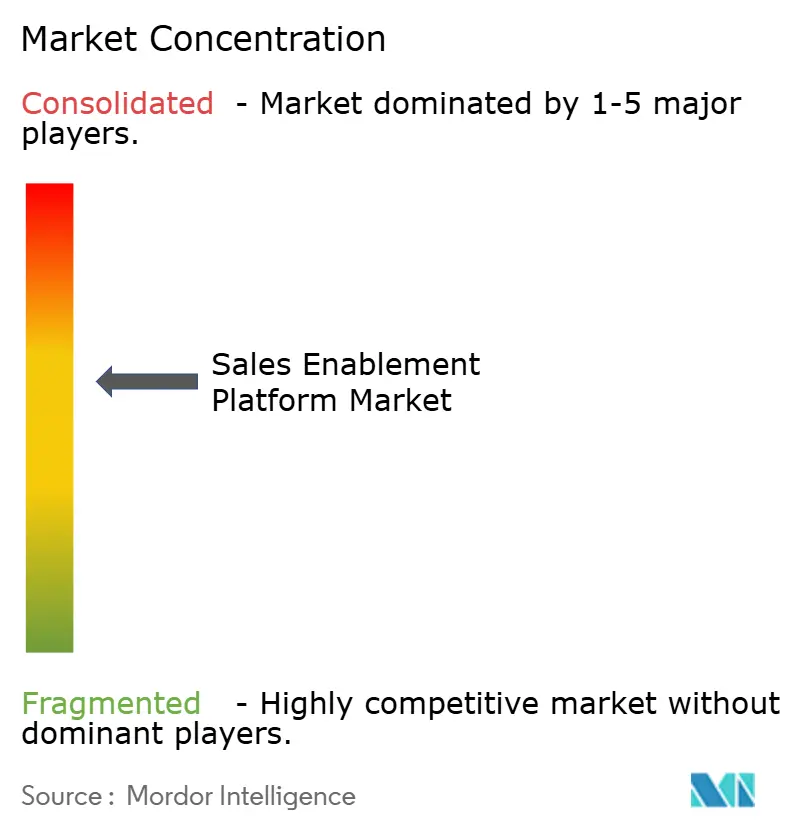
Der Sales Enablement Platform Markt ist mäßig konzentriert, konsolidiert sich jedoch rasch. Seismic überschritt 375 Millionen USD Jahresumsatz und sicherte sich eine Kreditfazilität von 500 Millionen USD zur Finanzierung von Akquisitionen und KI-Forschung und -Entwicklung. Vista Equity fusionierte Salesloft und Drift, was einen strategischen Schwenk hin zur einheitlichen Umsatzorchestrierung signalisiert.
Die Wettbewerbsdifferenzierung hängt von der Tiefe des generativen KI-Modells, proprietären Trainingsdaten und eingebetteten Analysen ab, die Enablement mit Umsatz verknüpfen. Allego 8 stellte KI-gestützte Produktivitätswerkzeuge vor, die auf stark regulierte Branchen abzielen, während Outreach eine Partnerschaft mit SAP einging, um KI-geführte Workflows in ERP-Umgebungen einzubetten.
Anmeldungen von geistigem Eigentum konzentrieren sich auf Clickstream-basierte Interessenvorhersage und Echtzeit-Wissensabruf, was die Eintrittsbarrieren für neue Anbieter erhöht. Dennoch verbleiben Marktlücken in unterversorgten mittelständischen Segmenten und Regionen, die lokalisierte Unterstützung benötigen. Anbieter, die in der Lage sind, den ROI zu quantifizieren, reibungslose Integrationen anzubieten und branchenspezifische Compliance-Fähigkeiten bereitzustellen, werden ihre Mitbewerber übertreffen, wenn die Ausgaben enger werden.[4]
Marktführer der Vertriebsunterstützungsplattform-Branche
-
Seismic Software Inc.
-
Highspot Inc.
-
Bigtincan Holdings Ltd.
-
Showpad NV
-
Salesloft Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sales Enablement Platform Markt Unternehmen in diesem Bericht
- Seismic Software Inc.
- Highspot Inc.
- Bigtincan Holdings Ltd.
- Showpad NV
- Salesloft Inc.
- Outreach Corp.
- MindTickle Inc.
- GetAccept Inc.
- Upland Software Inc. (Altify)
- Mediafly Inc.
- ClearSlide (Corel Corp.)
- Accent Technologies Inc.
- Allego Inc.
- Quark Software Inc.
- Pitcher AG
- DocSend Inc. (Dropbox)
- Qstream Inc.
- Rallyware Inc.
- Enable.us Inc.
- Showell Oy
Lesen Sie die Analyse der Sales Enablement Plattform-Unternehmen
Marktchancen und Zukunftsaussichten
Die unternehmensseitige Beschaffung und Governance rund um generative KI schaffen eine klare Chance für Plattformen, die KI-Transparenz, menschliche Aufsicht und Nachvollziehbarkeit in Vertriebsworkflows operationalisieren, insbesondere für Outbound- und Gesprächsanalyse-Anwendungsfälle. Das EU-KI-Gesetz (Verordnung (EU) 2024/1689) legt konkrete Compliance-Anforderungen fest, die Anbieter dazu drängen, Offenlegungsmechanismen, Genehmigungs-Routing und Protokollierung einzubetten, die in Sicherheitsprüfungen nachgewiesen werden können, und es steht im Einklang mit der breiteren Marktverschiebung hin zu ROI- und Governance-Druck während der SaaS-Rationalisierung. Dienstleistungen und Partner-Ökosysteme profitieren ebenfalls, da Kunden Implementierungsaufwand auf Datennormalisierung, KI-Sicherheitsvorkehrungen und Workflow-Neugestaltung lenken, um das Risiko von Halluzinationen zu reduzieren und die Attribution zu verbessern.
Die Konvergenz von Plattformen hin zu einheitlichen Umsatzworkflows wird ebenfalls in Marktaktionen und Produkteinführungen sichtbar, was Freiraum für Anbieter schafft, die Enablement-Inhalte und Coaching mit Live-Käufersignalen, Angebotsautomatisierung und CRM-nativer Orchestrierung verbinden. Showpad kündigte seine Summer-26-Version (Juli 2026) mit GenAI-gestützten Agenten und Integrationen an, einschließlich verbesserter CRM-Synchronisation mit SAP Sales Cloud und HubSpot, was die anhaltenden Investitionen der Anbieter in agentenbasierte, integrationsgetriebene Roadmaps unterstützt. Konsolidierungs- und Integrationsbemühungen verstärken zudem die Chancen für plattformübergreifende Interoperabilität und Migrationstools, da Unternehmen sich auf weniger, aber tiefer vernetzte Systeme über Content-, Trainings-, Analyse- und Engagement-Schichten standardisieren.
Neueste Industrielle Entwicklungen in Sales Enablement Platform Markt
- Juli 2026: Showpad stellte seine Summer-26-Version vor, die GenAI-gestützte Agenten und tiefere CRM-Integrationen mit SAP Sales Cloud und HubSpot bietet und Content, Coaching, Analytik und Engagement in durchgängige Umsatzworkflows erweitert. Das Update deutet auf anhaltende Anbieterinvestitionen in agentenbasierte, integrationsgetriebene Roadmaps hin, die große Unternehmenskäufer ansprechen, die konsolidierte Plattformen suchen.
- März 2026: EY.ai Agentic for Sales wurde in Zusammenarbeit mit Snowflake und Canva eingeführt, um die Fragmentierung der Unternehmens-KI über Vertriebsworkflows hinweg zu adressieren. Die Einführung bringt Content-, Coaching- und Datensignale innerhalb der Vertriebsroutinen zusammen und unterstreicht die Verschiebung hin zu einheitlichen Revenue-Operations.
- Oktober 2025: Vector Capital schloss die Übernahme von Showpad NV ab und fusionierte es mit Bigtincan Holdings Ltd, um unter der Marke Showpad zu operieren. Die Zusammenlegung erweitert ein KI-natives Portfolio zur Steigerung der Umsatzeffektivität und vergrößert die verfügbare Skalierung für Implementierungen bei erstklassigen Unternehmen.
Sales Enablement Platform Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Sales Enablement Plattformen und zugehörigen Dienstleistungen, die Vertriebsteams dabei helfen, Inhalte zu finden und zu nutzen, Playbooks zu befolgen, Vertriebsmitarbeiter zu schulen und zu coachen sowie die Leistung durch Analysen zu verfolgen.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine CRM-Systeme, eigenständige Marketing-Automatisierungstools sowie generische Dateispeicher- oder Kollaborationstools aus, wenn diese nicht als Sales Enablement Plattformen verkauft und genutzt werden.
Segmentierungsübersicht
- Nach Komponente
- Plattform
- Dienstleistungen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Bereitstellungsmodus
- Cloudbasiert
- Lokal
- Nach Endnutzerbranche
- BFSI
- Konsumgüter und Einzelhandel
- IT und Telekommunikation
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Verarbeitendes Gewerbe
- Sonstige (Energie, öffentlicher Sektor usw.)
- Nach Funktionalität
- Content-Management
- Vertriebsschulung und -coaching
- Analysen und Berichterstattung
- Geführtes Verkaufen/Playbooks
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Restliches Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Restlicher asiatisch-pazifischer Raum
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Restlicher Naher Osten
- Afrika
- Südafrika
- Ägypten
- Restliches Afrika
- Südamerika
- Brasilien
- Argentinien
- Restliches Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Faktenbasis und die Grenzen dessen festzulegen, was als Sales Enablement Plattform gilt, bevor das Modell erstellt und getestet wurde. Wir haben öffentliche Quellen herangezogen, wie US-SEC-Einreichungen, US Bureau of Labor Statistics (Beschäftigungssignale im Vertriebs- und Marketingbereich), OECD- und Weltbank-Indikatoren zur digitalen Akzeptanz sowie Hinweise der US International Trade Commission, soweit relevant für den Kontext des Software- und IT-Dienstleistungshandels.
Darüber hinaus haben wir Produktdokumentation und öffentliche Preisangaben, Transkripte von Earnings Calls, Investorenpräsentationen und seriöse Tech-Presseberichte ausgewertet, um Verpackungstrends wie den Cloud-Abonnement-Mix und die Attach-Raten für Dienstleistungen zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements mit Schwerpunkt auf Unternehmensfinanzen und -intelligence, Patentdatenbanken sowie Nachrichten und Finanzdaten genutzt, um die Umsatzentwicklung von Anbietern und wesentliche Produktveränderungen gegenzuprüfen. Diese Liste der Desk-Research-Quellen ist nur illustrativ, da viele weitere öffentliche Referenzen für die Erhebung, Überprüfung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Primärarbeit wurde genutzt, um Akzeptanz, Preisgestaltung und Bereitstellungsverhalten bei Großunternehmen und KMU zu überprüfen, wobei Plattformanbieter, Kanalpartner, Systemintegratoren und Endnutzer aus dem Vertriebsbetrieb einbezogen wurden. Um blinde Flecken zu reduzieren, haben wir Befragte aus Nord- und Südamerika, EMEA und APAC einbezogen, damit regionale Unterschiede in Content-Workflows, Coaching-Rhythmus und Analysereife in den endgültigen Annahmen berücksichtigt werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 38 % | CXOs: 13 % | APAC: 50 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 35 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 52 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Ausgaben für Unternehmenssoftware und die Akzeptanz von Cloud-Anwendungen genutzt werden, um einen adressierbaren Nachfragepool für Sales Enablement-Anwendungsfälle zu rekonstruieren, der dann anhand von Penetrations- und Bereitstellungssignalen nach Region eingegrenzt wird. Um die Gesamtwerte realistisch zu halten, werden sie durch selektive Bottom-up-Schätzungen auf Basis von Stichproben aus Anbieterumsätzen, Kanalprüfungen und einer Ansicht aus Durchschnittsverkaufspreis multipliziert mit aktivem Kundenstamm für einen Teil des Marktes bestätigt.
Zu den wichtigsten Eingaben im Modell gehören der Anteil von Plattform- gegenüber Dienstleistungsumsatz, der Cloud- gegenüber On-Premises-Mix, durchschnittliche Vertragswertesbereiche nach Unternehmensgröße, das Tempo der KI-gesteuerten Feature-Akzeptanz in Analysen und geführtem Verkauf sowie die Branchenaffinität der Käufer in Bereichen wie BFSI, Einzelhandel und verarbeitendes Gewerbe. Wo Bottom-up-Informationen für kleinere Anbieter fehlen, werden Lücken durch die Anwendung konservativer Umsatzbänder geschlossen, die an beobachtete Preisstufen und die geschätzte Anzahl von Zielkunden geknüpft sind, und dann erneut durch Interviews validiert.
Für die Prognose wird eine Szenarioanalyse verwendet, da die Akzeptanz von IT-Budgetzyklen und Vertriebsproduktivitätsprioritäten abhängt, die sich mit den Makrobedingungen verschieben können. Annahmen zu Abonnementverlängerungsraten, Dienstleistungsanbindung und Preisentwicklung werden anhand des Expertenkonsenses aus Primärgesprächen angepasst und dann konsistent über den Horizont 2026 bis 2031 angewendet.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit ungewöhnliche Sprünge nicht in die endgültigen Zahlen einfließen. Wir vergleichen Modellausgaben mit unabhängigen Signalen wie in Einreichungen offengelegten Verschiebungen im Anbietermix, Einstellungstrends für Vertriebsbetriebs- und Enablement-Rollen sowie beobachteten Cloud-Software-Wachstumsmustern, und dann werden große Abweichungen überprüft und korrigiert.
Vor der Freigabe durchlaufen Annahmen Analyst-zu-Analyst-Überprüfungen, und Befragte werden erneut kontaktiert, wenn Preisgestaltung, Bereitstellungsmix oder Dienstleistungsintensität inkonsistent mit der Markterzählung erscheinen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Produktänderungen oder Nachfrageschocks. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Kunden eine aktualisierte Ansicht statt eines älteren Schnappschusses erhalten.
Mordor Intelligence's Sales Enablement Platform Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Sales Enablement Plattformen können weit auseinanderliegen, selbst wenn alle vom gleichen Käuferbedarf sprechen. Die Streuung ergibt sich in der Regel daraus, wie Unternehmen Dienstleistungen behandeln, was sie als Plattform-Funktionsumfang zählen, auf welches Jahr sie sich beziehen und wie sie den Abonnementwert über Regionen hinweg umrechnen.
Die Vergleichstabelle zeigt einen klaren Unterschied im Ausgangsjahr und im Wachstumstempo; im Modell von Mordor Intelligence ist der Wert für 2026 an Plattform- plus Dienstleistungsumsatz geknüpft, der speziell unter Sales Enablement-Anwendungsfällen erfasst wird, anstatt angrenzende Vertriebssoftwarekategorien einzubeziehen. Andere Schätzungen variieren auch danach, ob sie einen schnelleren KI-getriebenen Preisanstieg annehmen, aggressive Cloud-Migrationskurven verwenden oder sich auf ältere Anbietermix-Aufteilungen stützen, die nicht durch aktuelle Interviews überprüft wurden.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,04 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 6,01 Mrd. USD (2025) | Verwendet ein früheres Basisjahr und eine breitere Verpackungssicht, die Sales Enablement mit einem weiteren Vertriebssoftwareaufwand vermischen kann, und die Aufteilung zwischen Plattform und Dienstleistungen wird in der veröffentlichten Zusammenfassung nicht immer explizit gemacht. |
| Branchenpublikation B | 6,13 Mrd. USD (2025) | Geht von einem höheren kurzfristigen Expansionspfad durch Cloud-first-Bereitstellungen und KI-gesteuerten Upsell aus, was die ASP-Erwartungen erhöhen kann, und der Zeitpunkt der Währungsumrechnung sowie der Aktualisierungsrhythmus können den ausgewiesenen USD-Gesamtwert verschieben. |
Zusammengenommen lassen sich die Unterschiede größtenteils durch Umfangsgrenzen und das als Anker für Preisgestaltung und Akzeptanz verwendete Jahr erklären. Indem die Eingaben auf Kundenakzeptanz, den Plattform- gegenüber Dienstleistungsmix und realistische Preisbänder zurückgeführt werden, die in Primärgesprächen überprüft werden, bleibt die endgültige Zahl ausgewogen und für die Entscheidungsfindung reproduzierbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Vertriebsunterstützungsplattformen?
Der Markt umfasst im Jahr 2026 USD 5,04 Milliarden und soll bis 2031 USD 12,35 Milliarden erreichen.
Welcher Bereitstellungsmodus wächst am schnellsten?
Cloudbasierte Bereitstellungen führen mit einem Umsatzanteil von 82,18 % im Jahr 2025 und wachsen bis 2031 mit einer CAGR von 22,8 %.
Warum wachsen Dienstleistungen schneller als der Plattformumsatz?
Unternehmen benötigen spezialisiertes Fachwissen für KI-Modell-Feinabstimmung, Datenintegration und Change-Management, was Dienstleistungen mit einer CAGR von 24,2 % antreibt.
Welche Region weist das höchste Wachstumspotenzial auf?
Der asiatisch-pazifische Raum wächst mit einer CAGR von 21,8 % aufgrund beschleunigter digitaler Transformation und KMU-Cloud-Adoption.
Wie wirken sich Budgetbeschränkungen auf die Plattformadoption aus?
Der Druck zur SaaS-Rationalisierung zwingt Anbieter, den ROI nachzuweisen, wobei Vertice eine Software-Inflation von 11,3 % und 45,7 % ungenutzte Lizenzen verzeichnet.
Was unterscheidet führende Anbieter?
Tiefe der generativen KI-Fähigkeiten, proprietäre Trainingsdaten, branchenspezifische Compliance-Module und einheitliche Analysen, die Enablement mit Umsatz verknüpfen.