
Análise do Mercado de Jeans pela Mordor Intelligence
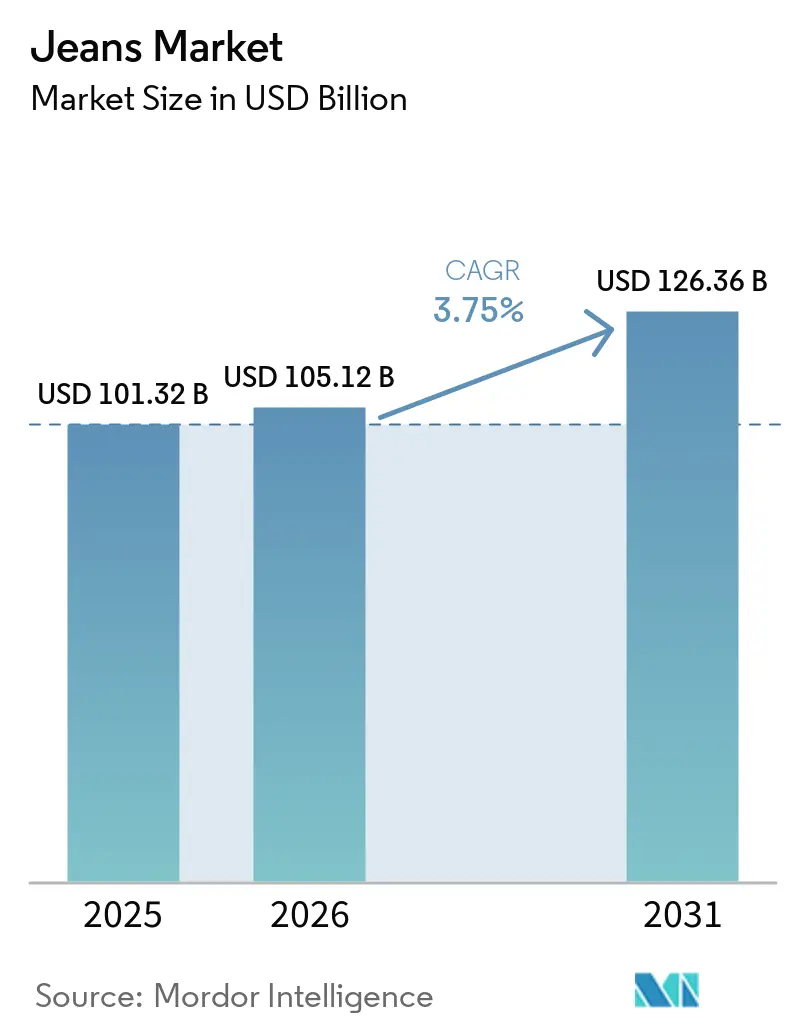
O tamanho do mercado de jeans deve aumentar de 105,1 bilhões de USD em 2026 para 109,1 bilhões de USD em 2027 e atingir 133,3 bilhões de USD até 2032, crescendo a um CAGR de 4,1% no período 2027-2032.
O ajuste e o conforto sustentam o uso cotidiano de jeans, apoiando o posicionamento premium e escolhas de materiais identificáveis. Nos Estados Unidos, o crescimento da categoria de denim nos varejistas oferece aos fornecedores acesso aos consumidores por meio de sortimentos de vestuário mais amplos. O foco no portfólio e a execução em lojas físicas e online podem ajudar as marcas a ampliar essas ofertas de produtos. O vestuário alternativo compete pelos gastos discricionários, e as falsificações em roupas de segunda mão no Reino Unido afastam alguns compradores do mercado de revenda. As marcas que combinam uma oferta coerente de jeans com acesso ao varejo e prontidão para as regras de responsabilidade estendida do produtor (EPR) de têxteis da UE, em vigor desde outubro de 2025, estão mais bem posicionadas para expandir.
Principais Conclusões do Relatório
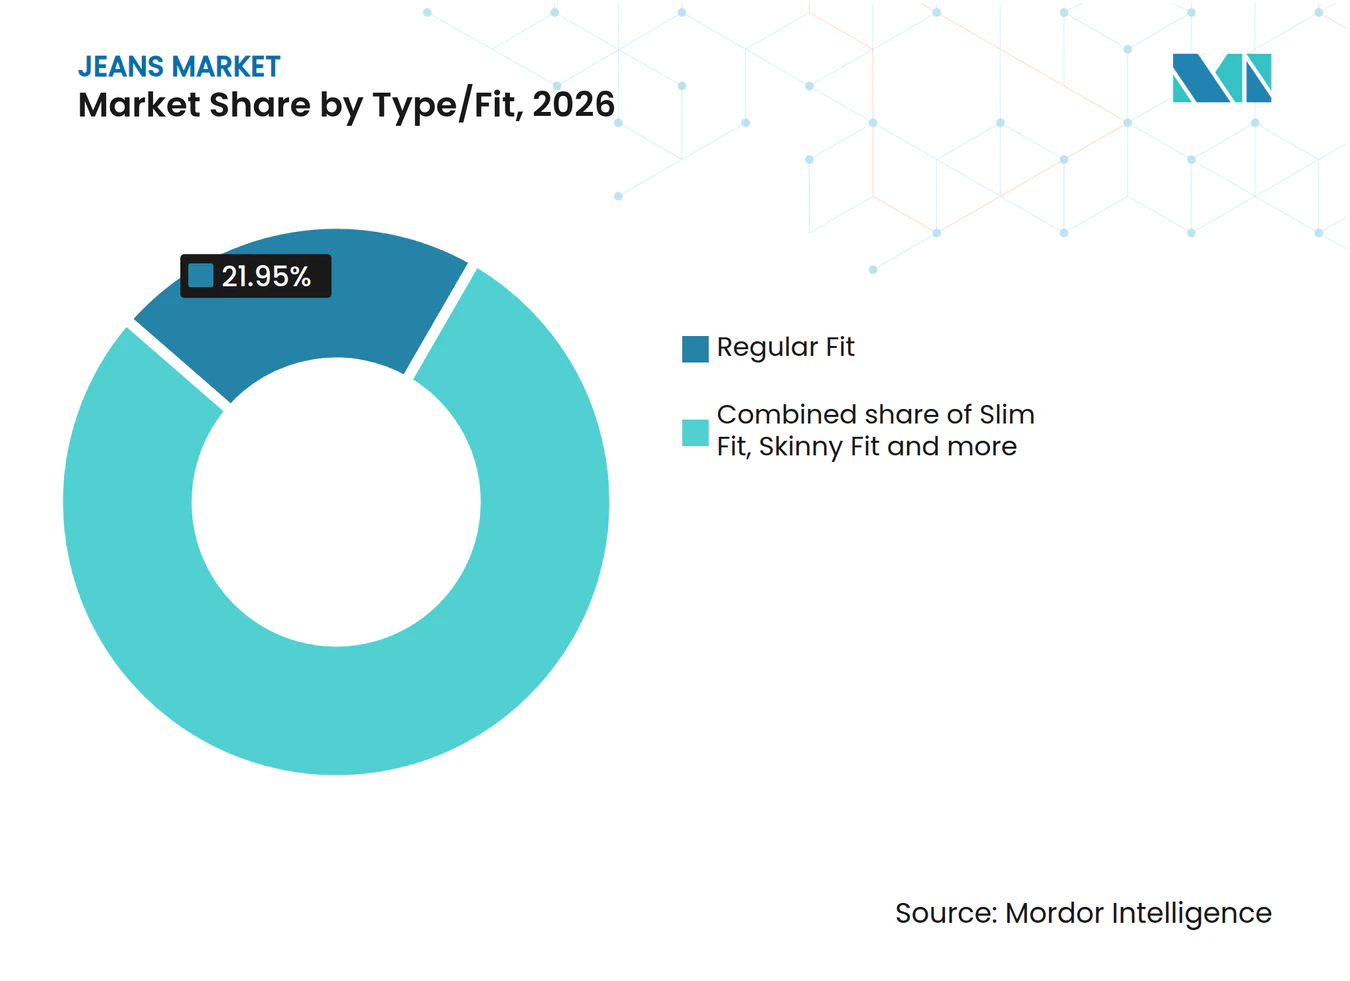
- Por tipo/modelagem, o corte regular detinha uma participação de 21,95% no mercado de jeans em 2026, enquanto o corte slim tem previsão de crescer a um CAGR de 4,85% no período 2027-2032.
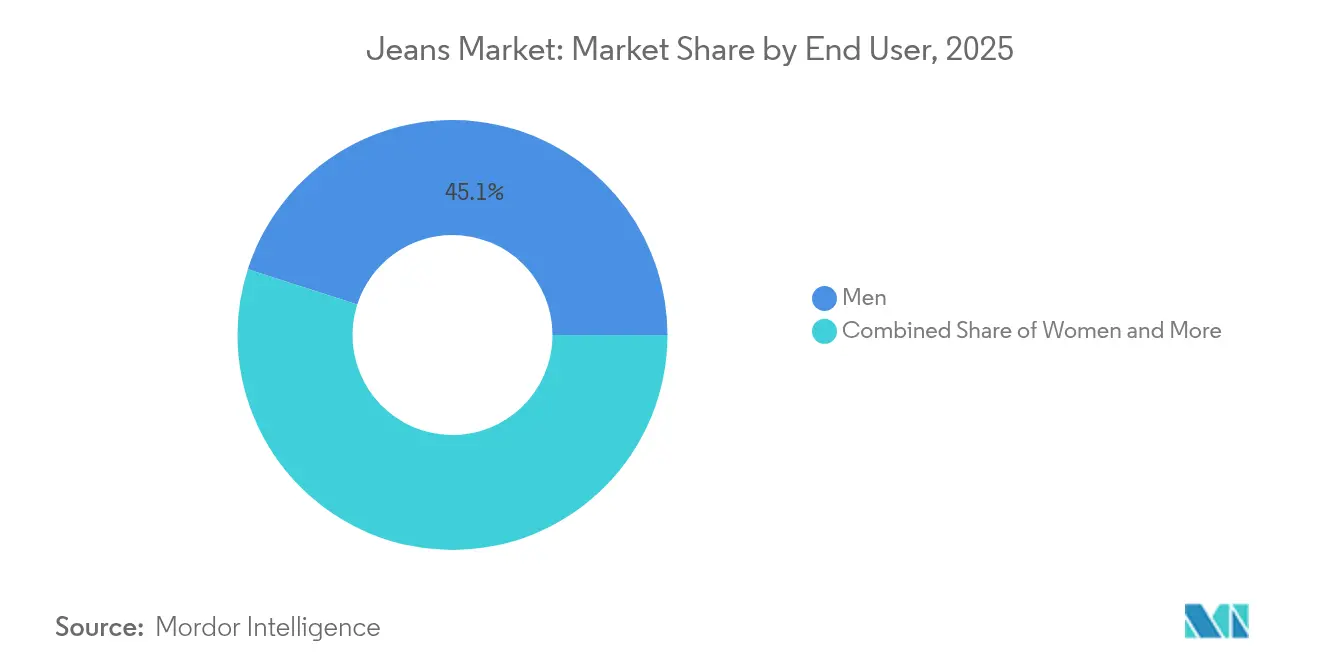
- O segmento masculino liderou as categorias de usuários finais com uma participação de 44,59% no tamanho do mercado de jeans em 2026, enquanto o segmento feminino tem previsão de crescer a um CAGR de 5,5% no período 2027-2032.
- Entre as categorias de preço, os jeans de massa responderam por 66,46% da receita do mercado em 2026, e os jeans premium têm previsão de crescer a um CAGR de 5,25% no período 2027-2032.
- Entre os canais de distribuição, supermercados e hipermercados responderam por 28,54% da receita do mercado em 2026, enquanto as lojas de varejo online têm previsão de crescer a um CAGR de 6,85% no período 2027-2032.
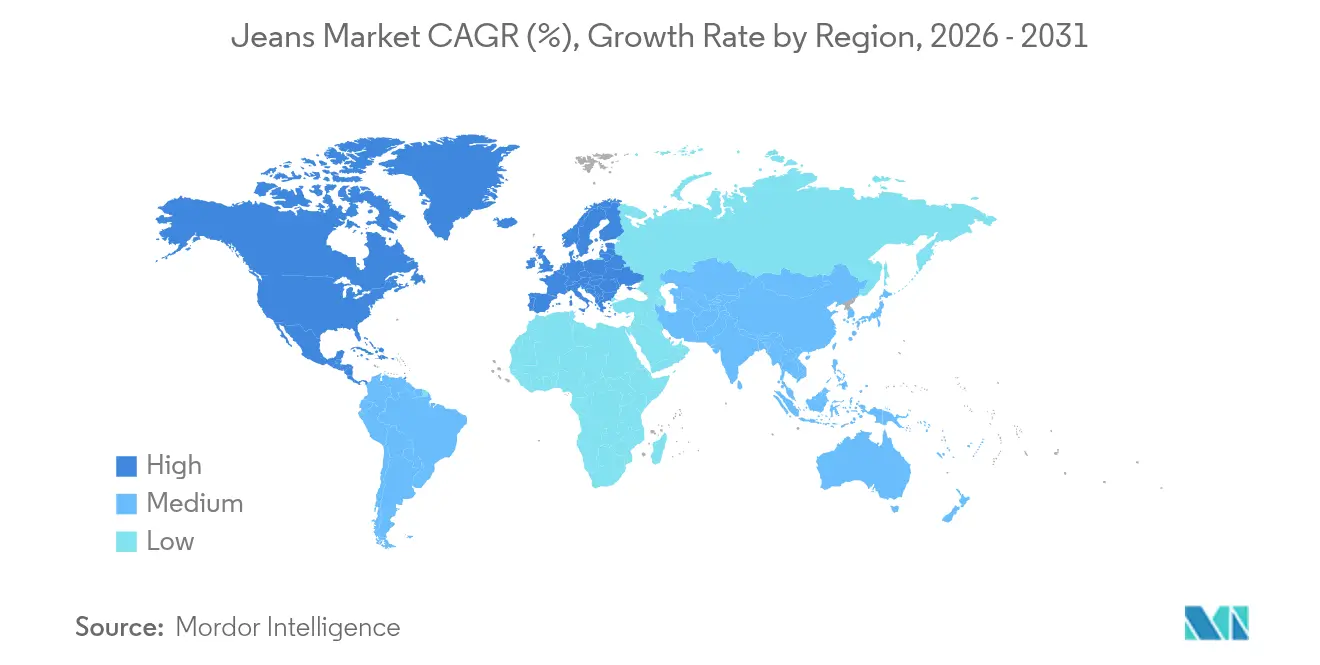
- Entre as geografias, a Ásia-Pacífico respondeu por 32,42% da receita do mercado em 2026, e a América do Norte tem previsão de crescer a um CAGR de 4,55% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tendências de Moda e Preferências dos Consumidores | +1.8% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Crescente Preferência por Denim Premium e de Marca | +1.4% | Estados Unidos, Canadá e Japão | Médio prazo (2-4 anos) |
| Avanços Tecnológicos em Tecidos e Acabamentos | +1.1% | Japão e Índia | Longo prazo (≥ 4 anos) |
| Sustentabilidade e Inovações Ecologicamente Corretas | +0.9% | Europa, América do Norte e Oriente Médio | Médio prazo (2-4 anos) |
| Personalização e Customização | +0.5% | Cidade de Milão | Médio prazo (2-4 anos) |
| Colaborações com Celebridades e Influenciadores | +0.4% | América do Norte, Reino Unido, China e Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Tendências de Moda e Preferências do Consumidor
A demanda por jeans depende de tornar uma peça de uso frequente confortável o suficiente para manter seu lugar no vestuário cotidiano. De março a setembro de 2025, quase 40% dos 3.899 consumidores norte-americanos pesquisados nas Ondas 1 a 4 afirmaram que os jeans eram as calças que usavam com mais frequência. Na mesma pesquisa, 93% classificaram o conforto e 92% classificaram o ajuste como extremamente importantes na escolha de jeans. Essa combinação oferece às marcas de denim um motivo para renovar as silhuetas sem tratar a novidade visual como diferenciação suficiente. Um corte fashion que comprometa esses atributos iria contra as prioridades identificadas pelos entrevistados. Mudanças de silhueta que preservem o conforto e o ajuste protegem o apelo de uso frequente que mantém os jeans na rotação semanal.
Preferência Crescente por Denim Premium e de Marca
O denim premium oferece a uma marca uma forma de ampliar seu relacionamento com os consumidores por meio de produtos de maior preço. A Levi Strauss & Co. informou que o Blue Tab foi lançado no Japão em 2025 e chegou aos Estados Unidos e ao Canadá em maio daquele ano, por meio de lojas selecionadas e do site Levi.com. No terceiro trimestre de 2026, a empresa reportou forte crescimento de dois dígitos em todo o negócio Blue Tab, que inclui denim, caxemira e malhas premium, com desempenho sólido nos produtos masculinos e femininos. A empresa também reportou ganhos de participação nos Estados Unidos em sua faixa Blue Tab acima de 100 USD durante aquele trimestre. Esses resultados conectam uma proposta de denim distinta a um sortimento premium mais amplo. O posicionamento premium do Blue Tab se estende do denim para a caxemira e as malhas, oferecendo à marca um sortimento de maior preço além dos jeans.
Avanços Tecnológicos em Tecidos e Acabamentos
A inovação em tecidos pode impulsionar a demanda por jeans quando uma nova fibra se torna uma especificação que as fábricas conseguem reproduzir. Em 2026, a produtora de fibras Lenzing fez parceria com a fabricante japonesa de denim Kaihara para lançar uma coleção de denim com 3 tipos de fibra TENCEL Lyocell para aplicações em denim. A rede de parceiros de fábricas TENCEL Lyocell HV100 da Lenzing cresceu de 17 fábricas em 5 países no seu lançamento em outubro de 2025 para quase 50 em 13 países até outubro de 2026, incluindo fábricas indianas pela primeira vez. Para uma marca, uma rede de parceiros mais ampla oferece mais fábricas para contatar ao desenvolver uma especificação de jeans baseada em fibra. Essa escolha de fornecimento pode tornar a renovação de um sortimento menos dependente de uma única fábrica de programa.
Sustentabilidade e Inovações Ecológicas
A sustentabilidade pode apoiar a demanda por denim quando as mudanças de materiais se tornam parte de um sortimento comercialmente relevante. A Mavi Jeans informou que seus produtos All Blue geraram 68% de sua receita total de denim em 2025.[1] Em julho de 2026, a H&M adicionou 2 estilos de denim masculino ao seu sortimento padrão em mercados europeus, turcos, norte-americanos e do Oriente Médio selecionados, utilizando fibras de lyocell contendo 30% de polpa Circ reciclada. O primeiro resultado estabelece uma base de vendas substancial no nível da marca, enquanto o segundo demonstra a entrada de material reciclado na distribuição varejista comum. Juntos, eles apoiam a competição por meio de escolhas de produtos identificáveis, em vez de tratar a sustentabilidade apenas como uma mensagem corporativa. A inserção no sortimento padrão oferece aos fornecedores de materiais um papel na linha de denim principal de um varejista, além de um único lançamento de coleção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência Intensa de Vestuário Alternativo | -0.7% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Produtos Falsificados e de Baixa Qualidade | -0.6% | Reino Unido | Curto prazo (≤ 2 anos) |
| Altos Custos de Produção | -0.4% | Bangladesh | Médio prazo (2-4 anos) |
| Incertezas em Tarifas e Políticas Comerciais | -0.3% | Estados Unidos e China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência Intensa de Vestuário Alternativo
O vestuário alternativo amplia o obstáculo competitivo de um fornecedor de jeans para além de outras marcas de denim. Em seu relatório anual do exercício fiscal de 2025, a Levi Strauss & Co. identificou empresas de vestuário esportivo e ativo, marcas de calças khaki, marcas próprias de varejistas e sites de comércio eletrônico entre seus concorrentes pelos gastos discricionários. Essa amplitude torna a rivalidade dentro do segmento de jeans apenas parte da restrição comercial enfrentada pela empresa. Um fornecedor pode melhorar sua posição em relação a outra marca de denim sem garantir uma compra que, em vez disso, vai para o vestuário alternativo. Para as marcas de jeans, isso cria pressão para justificar o papel da peça no guarda-roupa, bem como sua distinção em relação a outros jeans. A diferenciação do denim por si só não resolve a concorrência pela ocasião de uso da roupa.
Produtos Falsificados e de Baixa Qualidade
As falsificações transformam uma compra de roupa de segunda mão em uma disputa onerosa para o comprador. O Escritório de Propriedade Intelectual do Reino Unido descreveu pagamentos excessivos e disputas de reembolso prolongadas entre compradores britânicos de roupas de segunda mão que se depararam com falsificações. O órgão relatou que 14% desses compradores foram dissuadidos de comprar em brechós por completo. Para um vendedor de roupas de segunda mão no Reino Unido, esse padrão implica um risco que vai além do valor do item em disputa até a disposição de retornar ao canal. A perda financeira e o esforço para obter um reembolso dão aos compradores afetados um motivo para abandonar a revenda de roupas mesmo após o encerramento da transação original.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo/Modelagem:
A Continuidade do Corte e a Renovação do Guarda-Roupa Moldam a DemandaO corte regular respondeu por uma participação de 21,95% no tamanho do mercado de jeans em 2026. Como uma silhueta versátil para o dia a dia, ele atende compradores que substituem pares desgastados e desejam manter um corte familiar em seu guarda-roupa. Esse papel de substituição vincula a demanda à renovação de um guarda-roupa de jeans estabelecido, oferecendo ao segmento uma base de volume além das mudanças sazonais de silhueta. As marcas que defendem esse negócio principal competem por meio de tecido, acabamento e preço, com a próxima compra de substituição tendo mais peso comercial do que persuadir um proprietário a mudar de corte.
O corte slim é o segmento de crescimento mais rápido, com um CAGR previsto de 4,85% no período 2027-2032. Uma análise de denim da Old Navy constatou que os jeans slim eram 43% mais populares mês a mês nas pesquisas do Google e em publicações online, embora não tenha medido as compras. Varejistas de moda masculina dos EUA relataram em agosto de 2025 que os clientes do sexo masculino já possuíam muitos jeans de corte slim e não tinham pressa em comprar mais. As vendas de jeans bootcut na Stitch Fix cresceram mais de 200% nos 6 meses a partir de setembro de 2024, com estilos de cintura alta impulsionando o crescimento entre suas clientes femininas com 50 anos ou mais. Converter o renovado interesse pelo corte slim em compras de substituição é a oportunidade para as marcas que atendem esses proprietários existentes.



Por Usuário Final:
Presença no Varejo Masculino Encontra a Demanda por Silhuetas FemininasOs jeans masculinos detinham uma participação de 44,59% na receita do mercado em 2026. A Mavi Jeans informou que os homens representaram 62% de seu mix total de vendas no varejo na Turquia durante o primeiro semestre de seu exercício fiscal de 2026, de 1º de fevereiro a 31 de julho. Esse mix no nível da empresa mostra a proeminência de um negócio de varejo masculino dentro de um operador de vestuário relevante para jeans. Para os fornecedores de denim, um negócio masculino estabelecido pode fornecer um caminho para o comprador por meio de uma oferta de vestuário mais ampla.
O segmento feminino é o de crescimento mais rápido entre os usuários finais, com um CAGR previsto de 5,5% no período 2027-2032. A Levi Strauss & Co. reportou forte demanda por silhuetas de perna larga em seu negócio de calças femininas no terceiro trimestre de 2026, enquanto a pressão direta ao consumidor era mais pronunciada nesse mesmo negócio. Isso separa a demanda por uma silhueta específica do desempenho do canal de venda. Para os fornecedores de jeans femininos, um formato atraente por si só não resolve a execução da categoria mais ampla. A abertura mais forte é alinhar uma nova oferta de modelagem a um canal capaz de converter essa demanda de produto em vendas.

Por Categoria:
Volume no Varejo e Participação Premium Moldam Ofertas DistintasOs jeans de massa representaram uma participação de 66,46% no mercado de jeans em 2026. A Penneys, uma varejista de moda popular, informou que os clientes na Irlanda compraram uma média de mais de 2.000 pares de jeans por dia em 2025. Esse volume diário fornece um exemplo concreto da escala que um varejista de roupas orientado para o valor pode trazer para os jeans, tornando a demanda por unidades central para o argumento comercial de um fornecedor.
Os jeans premium são o segmento de crescimento mais rápido, com um CAGR previsto de 5,25% no período 2027-2032. Em seu relatório do exercício fiscal de 2025, a Levi Strauss & Co. reportou forte resposta dos consumidores ao Blue Tab, sua expressão de marca mais premium, ao mesmo tempo em que caracterizou a oportunidade como em estágio inicial. A empresa também descreveu o segmento de denim premium como amplamente subpenetrado por sua própria marca. Essa posição cria um caminho comercial para expandir a participação de uma marca por meio de uma oferta de jeans de nível superior, com a resposta dos compradores orientando a amplitude dessa expansão.
Por Canal de Distribuição:
Alcance Físico Encontra o Crescimento do Comércio EletrônicoSupermercados e hipermercados responderam por 28,54% da receita do mercado em 2026. Em 31 de janeiro de 2026, o Walmart nos EUA operava 3.566 supercentros com média de 178.000 pés quadrados. Em abril de 2025, o Walmart informou que sua ferramenta de moda levava coleções de vestuário do conceito às prateleiras e ao ambiente online em 6 a 8 semanas, encurtando o processo de lançamento em cerca de 18 semanas. Para um operador como o Walmart, o alcance físico e um ciclo de desenvolvimento de vestuário mais curto fornecem formas complementares de apoiar sua oferta de roupas. Um fornecedor que vende para supercentros compete na rapidez com que uma tendência se torna um produto no sortimento, bem como no acesso às prateleiras.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 6,85% no período 2027-2032. As receitas líquidas de comércio eletrônico da Levi Strauss & Co. em nível global cresceram 10% nas bases reportada e orgânica no terceiro trimestre encerrado em 30 de agosto de 2026, em comparação com o trimestre do ano anterior. As receitas totais diretas ao consumidor, que incluem lojas físicas, cresceram 2% em ambas as bases no mesmo período. O contraste identifica as vendas online como uma fonte distinta de crescimento dentro do canal direto mais amplo da empresa. Separar o comércio eletrônico da rede de varejo direto mais ampla oferece às marcas de jeans uma base mais clara para o investimento em canais.
Análise Geográfica
Mercado de Jeans da Ásia-Pacífico
A Ásia-Pacífico respondeu por uma participação de 32,42% no mercado de jeans em 2026. A Fast Retailing reportou crescimento ano a ano da receita de vestuário casual da UNIQLO de 11,3% na Grande China e de 30,7% combinados na Coreia do Sul e na região de Sudeste Asiático, Índia e Austrália da UNIQLO no exercício fiscal de 2026, encerrado em 31 de agosto. O crescimento nessas regiões operacionais separadas aponta para uma plataforma de varejo de vestuário em expansão por meio da qual os fornecedores de denim podem acessar vários mercados compradores asiáticos. Concentrar-se apenas na Grande China ignoraria o crescimento combinado mais forte da UNIQLO na Coreia do Sul e em sua região de Sudeste Asiático, Índia e Austrália.
Mercado de Jeans da América do Norte
A América do Norte é a região de crescimento mais rápido, com um CAGR previsto de 4,55% no período 2027-2032. A Target reportou crescimento em sua categoria de denim nos EUA em 2025. A Levi Strauss & Co. reportou receita nos EUA em nível global 1% abaixo do nível do ano anterior no terceiro trimestre encerrado em 30 de agosto de 2026. Esses exemplos apontam para o desenvolvimento de categorias por varejistas como uma rota de crescimento comercial, mesmo quando o negócio mais amplo nos EUA de um proprietário de marca individual está amplamente estável. Os ganhos de categoria da Target em 2025 mostram uma rota liderada por varejistas para o crescimento na América do Norte que não depende da receita nos EUA de nenhuma marca específica.
A pesquisa de 2025 do Doha Festival City no Catar constatou que seus compradores Millennials e da Geração Z demonstraram interesse em streetwear e moda modesta. Na França, o valor das vendas de vestuário e têxteis cresceu 2,5% online e caiu 2,4% nas lojas físicas em julho de 2026 em comparação com julho de 2025. A Riachuelo informou que suas vendas de jeans no Brasil cresceram 9,6% de janeiro a agosto de 2026 em comparação com o mesmo período de 2025.[2] As vendas reais no varejo sul-africano em varejistas de têxteis, vestuário, calçados e artigos de couro cresceram 2,9% ano a ano em julho de 2026 a preços constantes de 2019. O ganho online da França em contraste com a queda nas lojas favorece sortimentos prontos para o ambiente online, enquanto o crescimento de jeans da Riachuelo no Brasil e o crescimento do varejo de vestuário na África do Sul favorecem os fornecedores que vendem por meio de varejistas estabelecidos.
Edições regionais
Estrutura Regulatória e Perspectivas
Essas jurisdições selecionadas são comparadas sob a perspectiva de fabricantes e importadores que preparam jeans cobertos para venda no varejo. A comparação centra-se nas informações sobre o produto, na segurança têxtil e nas responsabilidades associadas à colocação no mercado. Na Alemanha, o Escritório Estadual de Segurança Ocupacional, Proteção ao Consumidor e Saúde de Brandemburgo (LAVG) verifica os rótulos têxteis no comércio físico e online.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Alemanha | China | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Inmetro | LAVG de Brandemburgo, um exemplo estadual | Ministério da Indústria e Tecnologia da Informação | Organização Saudita de Padrões, Metrologia e Qualidade |
| Principais instrumentos ou diretrizes | Rotulagem de cuidados 16 CFR Parte 423, com isenções e alternativas aplicáveis | Portaria 118/2021 de rotulagem têxtil | Regulamento (UE) n.º 1007/2011 e Textilkennzeichnungsgesetz | Código obrigatório de segurança de produtos têxteis GB 18401-2010 | Regulamento Técnico de Produtos Têxteis, Edição 2 |
| Efeito comercial | Informações de cuidados localizáveis, também na embalagem ou em uma etiqueta quando ocultas | Informações permanentes e visíveis em português, incluindo tamanho quando aplicável | Rotulagem ou marcação da composição de fibras em alemão para produtos de varejo cobertos | Conformidade com o código obrigatório de segurança têxtil aplicável | Conformidade com os requisitos têxteis aplicáveis da Edição 2 |
| Atratividade atual da política | Médio | Alto | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Em endurecimento | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os Estados Unidos e a China recebem classificação Médio com Sem alteração porque mantêm linhas de base estabelecidas de informações de cuidados e segurana, com a petição de rótulo digital dos EUA mantendo os deveres operativos intactos. As classificações Alto e Sem alteração do Brasil refletem uma rota de rotulagem em português estabelecida sem registro no Inmetro ou autorização de importação do Inmetro, após seus prazos de adaptação anteriores. As classificações Médio e Em endurecimento da Alemanha refletem a rotulagem de fibras em alemão e os custos prescritos de fim de vida para os produtores que colocam pela primeira vez têxteis cobertos nos mercados nacionais, com implementação prevista para 2028. As classificações Médio e Sem alteração da Arábia Saudita refletem a obrigatoriedade da Edição 2 e seus prazos de implementação e correção já decorridos.
Etapas da Cadeia de Valor
A cadeia de valor compara como os fornecedores de fibras, as fábricas de denim, os fabricantes de vestuário e os vendedores de marcas capturam os ganhos de um par acabado. A UNIQLO trabalha com a Kaihara em denim fornecido de acordo com padrões de fiação e especificações de tingimento específicos. A Levi Strauss & Co. obteve quase todos os seus produtos de fabricantes contratados independentes no exercício fiscal de 2025, com esses fabricantes comprando o tecido e produzindo os produtos. Esses relacionamentos colocam o controle de especificações e a compra de tecidos em pontos diferentes, tornando a coordenação entre a marca, a fábrica de tecidos e o fabricante comercialmente importante.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de fibras | Produtores de fibras à base de madeira, como a Lenzing | Vendas de fibras | Adequar as propriedades das fibras à construção do denim | Qualificar opções de fibras alternativas adequadas |
| Produção de tecido denim | Fábricas de denim como Kaihara e Saitex | Vendas de tecido denim | Reproduzir os requisitos especificados de fiação e tingimento | Aprovar o tecido com base em especificações compartilhadas |
| Fabricação de jeans | Fabricantes de jeans como a Saitex | Vendas de peças acabadas | Risco de concentração de fábricas identificado no relatório do exercício fiscal de 2025 da Levi Strauss & Co. | Qualificar fábricas alternativas com capacidades de produção equivalentes |
| Distribuição de marcas e varejo | Proprietários de marcas e varejistas como a Levi Strauss & Co. | Vendas no atacado e no varejo direto | Coordenar os formatos de varejo de terceiros e próprios | Definir papéis complementares para o atacado e a venda direta |
| Fonte: Mordor Intelligence | ||||
A Levi Strauss & Co. alertou em seu relatório do exercício fiscal de 2025 que uma maior concentração no nível das fábricas poderia expor o volume de produtos contratados a interrupções. Quando uma marca define requisitos detalhados de materiais, uma fábrica alternativa precisa ter acesso à mesma especificação de produção. Uma fábrica de backup é mais útil quando a marca e a fábrica de denim conseguem transferir esses requisitos de produto junto com o pedido de fabricação.
Cenário Competitivo
Concentração do Mercado
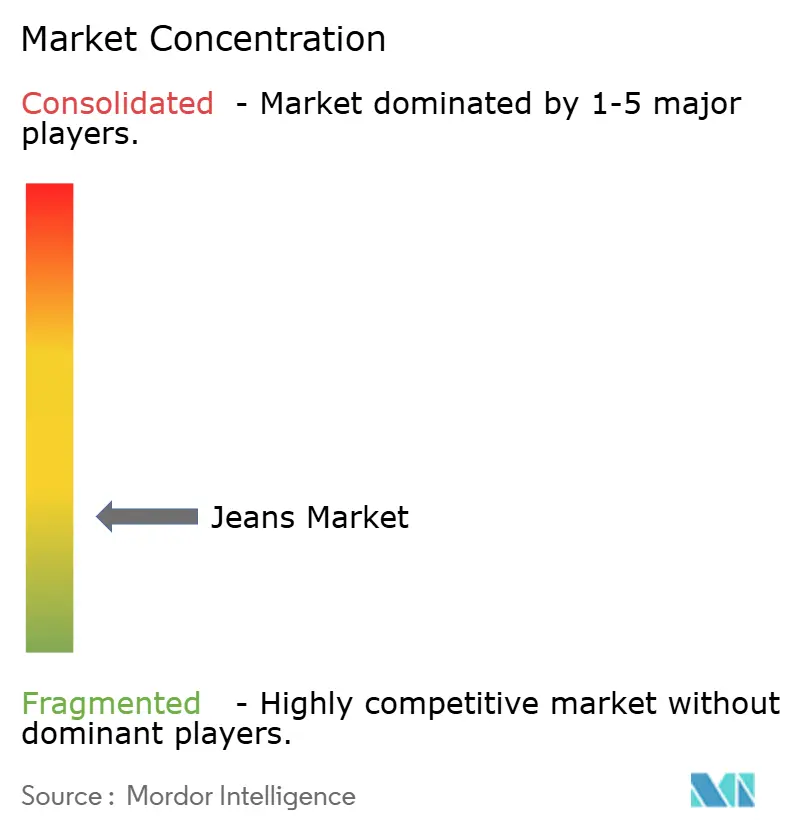
A concorrência está dispersa entre proprietários de marcas de denim e grupos de varejo de vestuário mais amplos, com vários grandes negócios compartilhando o acesso aos consumidores. Kontoor Brands Inc. (Wrangler, Lee), Levi Strauss & Co., Gap Inc., Hennes & Mauritz AB e PVH Corp. competem por meio de marcas de denim e negócios de vestuário mais amplos. A marca H&M da Hennes & Mauritz AB tinha 3.579 lojas em 31 de agosto de 2026.[3] Esse alcance ilustra como um varejista de moda amplo pode trazer acesso físico à mesma decisão do consumidor abordada por uma marca de denim especializada.
Em maio de 2026, a Kontoor Brands concordou em vender seu negócio global da Lee para a Authentic Brands Group, sujeito a aprovações regulatórias e condições de fechamento habituais, afirmando que isso aguçaria seu foco na Wrangler e na Helly Hansen. Durante 2026, o Grupo H&M continuou atualizando os layouts das lojas, a apresentação e a tecnologia para melhorar a experiência do cliente e a interação entre os canais. Esses movimentos colocam o foco no portfólio e a execução no varejo ao lado do design de produto como escolhas competitivas, com um negócio concordando em vender uma marca e outro trabalhando em seu ambiente de compras. Se a venda da Lee for concluída, o foco declarado da Kontoor na Wrangler e na Helly Hansen aguçaria seu contraste com a estratégia de execução de varejo mais ampla do Grupo H&M.
A PVH Corp. informou que a receita global da marca Calvin Klein cresceu 3% no exercício fiscal de 2025 em comparação com o exercício fiscal de 2024, ou menos de 1% em base de moeda constante. Em seu relatório do exercício fiscal de 2025, o Grupo H&M informou ter contribuído para o desenvolvimento de critérios obrigatórios de ecodesign para vestuário têxtil no âmbito do Regulamento de Ecodesign para Produtos Sustentáveis da UE. Seus objetivos declarados para esse engajamento incluíam produtos têxteis mais duráveis e recicláveis. Um varejista envolvido no desenvolvimento dos critérios que o vestuário têxtil deve atender na UE está posicionado para antecipar os requisitos de durabilidade e reciclabilidade em suas próprias linhas de jeans.
Líderes do Setor de Jeans
-
Kontoor Brands Inc. (Wrangler, Lee)
-
Levi Strauss & Co.
-
Gap Inc.
-
Hennes & Mauritz AB
-
PVH Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Jeans Empresas cobertas neste relatório
- Levi Strauss & Co.
- Kontoor Brands Inc. (Wrangler, Lee)
- PVH Corp.
- Gap Inc.
- Hennes & Mauritz AB
- Inditex (Zara)
- Diesel S.p.A.
- American Eagle Outfitters
- Fast Retailing Co. (Uniqlo)
- G-Star RAW
- AG Adriano Goldschmied
- Mavi Jeans
- Nudie Jeans
- Fashion Box S.p.A. (Replay)
- Iconix International
- Marks & Spencer Group plc
- ACON Investments (True Religion)
- Big John Co.
- Pepe Jeans London
- VF Corp. (Timberland, The North Face)
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam formas de vender jeans à medida que as informações sobre o produto e a responsabilidade estendida do produtor (EPR) de têxteis se tornam mais relevantes para o acesso ao mercado da UE. A Comissão Europeia planeja indicativamente um ato delegado de ecodesign para vestuário têxtil e Passaporte Digital de Produto para o quarto trimestre de 2027, com o cronograma sujeito a trabalhos legislativos e técnicos adicionais. A Diretiva (UE) 2025/1892 entrou em vigor em 16 de outubro de 2025, exigindo que os Estados-Membros estabeleçam regimes de EPR até 17 de abril de 2028 para os produtos listados colocados pela primeira vez em seus mercados, incluindo o vestuário coberto. Esses marcos tornam a preparação do produto e a colocação no mercado nacional decisões vinculadas para um vendedor de jeans.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Sortimentos de jeans com registros de produto | Requisitos planejados de ecodesign têxtil e passaporte | Marcas de jeans e compradores do varejo da UE | Construir registros de produto adaptáveis em torno de estilos individuais de jeans | Os requisitos têxteis finais dependem do ato delegado | Marcas de jeans com registros de produto utilizáveis |
| Lançamentos de jeans em países adicionais da UE | Regimes nacionais de EPR obrigatórios para primeiras colocações cobertas | Marcas que colocam pela primeira vez jeans cobertos em um Estado-Membro | Planejar a participação nacional no EPR em conjunto com o lançamento no varejo | Requisitos de participação nacional e de responsabilidade do produtor | Marcas de jeans capazes de gerenciar obrigações nacionais |
| Revenda no varejo de jeans usados selecionados | A política de EPR têxtil favorece a coleta e a triagem para reutilização | Varejistas e compradores de jeans de segunda mão | Selecionar jeans coletados em condições de uso para uma oferta de revenda ao consumidor | Requisitos de condição e triagem para jeans comercializáveis | Varejistas de jeans de segunda mão |
| Fonte: Mordor Intelligence | |||||
Preparar um sortimento em torno de um registro de produto claro e de um papel definido do produtor oferece a uma marca uma base mais sólida para cada lançamento na UE. As informações sobre o produto podem ser refinadas à medida que as regras delegadas se desenvolvem, enquanto a primeira colocação do produto coberto determina a responsabilidade do produtor nacional relevante. A abertura mais firme é a colocação no mercado nacional, porque os Estados-Membros devem ter regimes de EPR em vigor até 17 de abril de 2028, enquanto a data do quarto trimestre de 2027 da Comissão para as regras de registro de produto é indicativa e pode mudar.
Desenvolvimentos industriais recentes em Mercado de Jeans
- Jul 2026: A H&M introduziu 2 estilos de denim masculino usando fibras de lyocell contendo 30% de polpa Circ reciclada em seu sortimento padrão, com disponibilidade online e em lojas selecionadas nos mercados europeus, turcos, norte-americanos e do Oriente Médio.
- Jul 2026: A Gap lançou The Hailey Jean, uma cápsula de denim de edição limitada criada com Hailey Bieber, no site Gap.com com estilos selecionados nas lojas Gap em toda a América do Norte em 16 de julho, e no Japão em 17 de julho.
- Mai 2026: A Kontoor Brands assinou um acordo definitivo para vender seu negócio global da Lee para a Authentic Brands Group, sujeito às aprovações regulatórias necessárias e às condições de fechamento habituais.
Mercado de Jeans Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de jeans mede os gastos anuais dos consumidores com jeans, ou seja, calças jeans de denim, em todo o mundo. O valor é contabilizado na venda no varejo ao consumidor e classificado por modelagem, usuário final, categoria, canal de distribuição e região.
Exclusões do escopo: Tecido denim vendido por fornecedores têxteis, jaquetas jeans, saias e outras peças que não sejam calças jeans, calças que não sejam de denim e ajustes de jeans vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo/Modelagem
- Modelagem Regular
- Slim Fit
- Skinny Fit
- Bootcut
- Flared
- Outros
- Por Usuário Final
- Homens
- Mulheres
- Crianças
- Por Categoria
- Massa
- Premium
- Por Canal de Distribuição
- Supermercados / Hipermercados
- Lojas Especializadas
- Lojas de Varejo Online
- Outros Canais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Indonésia
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Arábia Saudita
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes estatísticas públicas, como pesquisas de orçamento doméstico do Eurostat e estatísticas de consumo doméstico, ajudam a avaliar os gastos com vestuário, os movimentos de preços e as mudanças nos gastos domésticos nos mercados europeus. Os Indicadores de Desenvolvimento Mundial do Banco Mundial fornecem contexto comparável de consumo doméstico e renda, enquanto o quadro de Estatísticas de Comércio Internacional de Mercadorias da Divisão de Estatísticas das Nações Unidas e o UN Comtrade informam verificações cruzadas dos fluxos de comércio de vestuário e da cobertura por país.
Relatórios anuais de empresas, arquivamentos 10-K, apresentações para investidores, comunicados de estatísticas nacionais, publicações do setor de vestuário e cobertura de imprensa de reputação fornecem evidências complementares sobre vendas de denim, presença no varejo, preços, fornecimento, lançamentos de produtos, atividade de canais, mix de produtos e condições do varejo. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com executivos de marcas de denim e varejistas, líderes de merchandising e categoria, especialistas em fornecimento e analistas regionais de vestuário podem testar as evidências secundárias sobre demanda dos consumidores, preços no varejo, mix de produtos e mudanças de canal. Os analistas podem usar os entrevistados para esclarecer lacunas nas evidências de países ou segmentos, comparar as condições operacionais relatadas nas regiões globais e triangular qualquer divergência material em relação a dados públicos independentes.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 55% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento do Mercado e Previsão
O analista estima o valor global no varejo a partir da demanda do consumidor de cima para baixo, usando os gastos domésticos com vestuário, as tendências de população e renda, os movimentos de preços de vestuário e a atividade no varejo como indicadores de capacidade de compra e crescimento de valor. Os dados públicos de comércio e os arquivamentos de empresas fornecem verificações independentes sobre a demanda regional e a direção dos canais, enquanto as evidências de consumidores e varejistas apoiam a distribuição do valor entre modelagens, usuários finais, categorias de massa e premium, canais de varejo e regiões. As participações históricas dos segmentos são construídas a partir de vendas de categorias reportadas e evidências de canais, e ajustadas apenas quando as tendências observadas de produtos ou compras apoiam uma mudança.
A análise de cenários leva o mercado adiante usando caminhos alternativos para os gastos domésticos, os preços de vestuário, o mix premium e a expansão do varejo online. Quando as séries de países usam calendários ou bases de preços diferentes, o analista alinha os períodos e verifica as mudanças de preços antes que o sinal de demanda entre na previsão. Verificações seletivas de baixo para cima multiplicam os preços de venda no varejo amostrados por volumes plausíveis de pares ou consolidam as evidências de fornecedores e canais, e então comparam esses resultados com o total de cima para baixo. Quando essas verificações deixam lacunas, indicadores públicos comparáveis e evidências de entrevistados ajudam a delimitar a estimativa. Quando uma fonte não consegue separar os jeans do vestuário mais amplo, o analista a usa apenas como uma verificação de razoabilidade e busca um sinal de varejo específico para jeans. Os entrevistados podem revisar a direção e a relevância das entradas individuais da previsão, enquanto os analistas testam seu feedback em relação aos dados publicados antes de alterar uma variável.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os gastos dos consumidores, os preços de vestuário, os sinais de comércio e de varejo das empresas, investigam valores discrepantes e variações materiais, e os resolvem por meio de verificações de fontes, revisão de cálculos e revisão de um segundo analista antes da aprovação. Eles entram em contato novamente com os entrevistados quando novas evidências conflitam com uma entrada declarada ou deixam uma lacuna consequente, atualizam o modelo anualmente, o atualizam mais cedo após eventos materiais de mercado e realizam uma nova revisão antes de cada entrega.
Tamanho do Mercado de Jeans da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de jeans mede os gastos anuais dos consumidores com jeans, ou seja, calças jeans de denim, em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O analista estima o valor global no varejo a partir da demanda do consumidor de cima para baixo, usando os gastos domésticos com vestuário, as tendências de população e renda, os movimentos de preços de vestuário e a atividade no varejo como indicadores de capacidade de compra e crescimento de valor.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 109,1 bilhões de USD (2027) | |
| Consultoria Global A | 91,2 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 16,4% abaixo do valor de 2027 deste relatório de 109,1 bilhões de USD, 2 anos depois. A página reporta um ano-base anterior e projeta crescimento contínuo, portanto sua estimativa precede a medida do ano corrente do relatório. |
| Consultoria Global B | 92,82 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 14,9% abaixo do valor de 2027 deste relatório de 109,1 bilhões de USD, 2 anos depois. A página reporta um ano-base anterior e projeta crescimento contínuo, portanto sua estimativa precede a medida do ano corrente do relatório. |
Os analistas da Mordor Intelligence triangulam os gastos dos consumidores, os preços de vestuário, os sinais de comércio e de varejo das empresas, investigam valores discrepantes e variações materiais, e os resolvem por meio de verificações de fontes, revisão de cálculos e revisão de um segundo analista antes da aprovação.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de jeans e a previsão de crescimento?
O tamanho está projetado em 109,1 bilhões de USD em 2027 e 133,3 bilhões de USD até 2032, com um CAGR de 4,1% no período 2027-2032.
O que sustenta a demanda por jeans?
As prioridades de conforto e ajuste entre os consumidores norte-americanos sustentam a demanda, ao lado do posicionamento premium da Levi Strauss & Co. e dos 2 estilos de denim masculino com fibras recicladas da H&M.
Qual modelagem de jeans tem a maior participação?
O corte regular liderou com 21,95% da receita de vendas de jeans em 2026, enquanto o corte slim tem previsão de crescer a um CAGR de 4,85% no período 2027-2032.
Quais empresas competem no setor de jeans?
Kontoor Brands Inc. (Wrangler, Lee), Levi Strauss & Co., Gap Inc., Hennes & Mauritz AB e PVH Corp. são os principais concorrentes.
O que poderia restringir a demanda por jeans?
A Levi Strauss & Co. identifica empresas de vestuário esportivo e ativo entre seus concorrentes. O contato com falsificações também dissuadiu alguns compradores britânicos de roupas de segunda mão da revenda.
Qual região tem a perspectiva de crescimento mais rápido para jeans?
A América do Norte tem previsão de crescer a um CAGR de 4,55% no período 2027-2032. A Ásia-Pacífico detinha 32,42% da receita do setor em 2026.