
Tamanho e Participação do Mercado de Tratamento do Manguito Rotador
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 790.30 Milhões de dólares |
| Tamanho do Mercado (2031) | 996.79 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.75 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
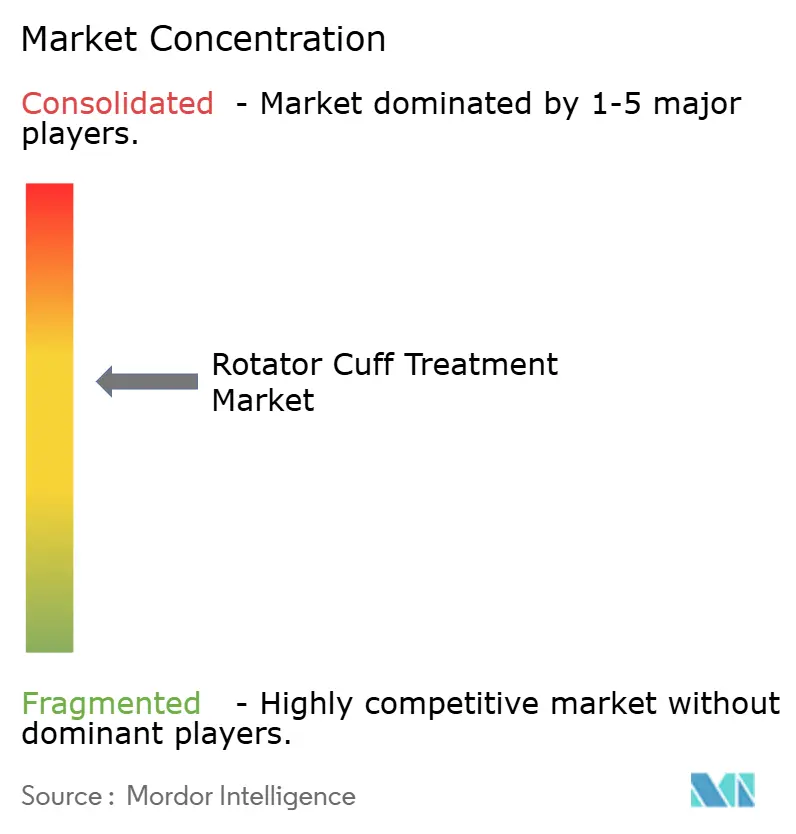
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento do Manguito Rotador por Mordor Intelligence
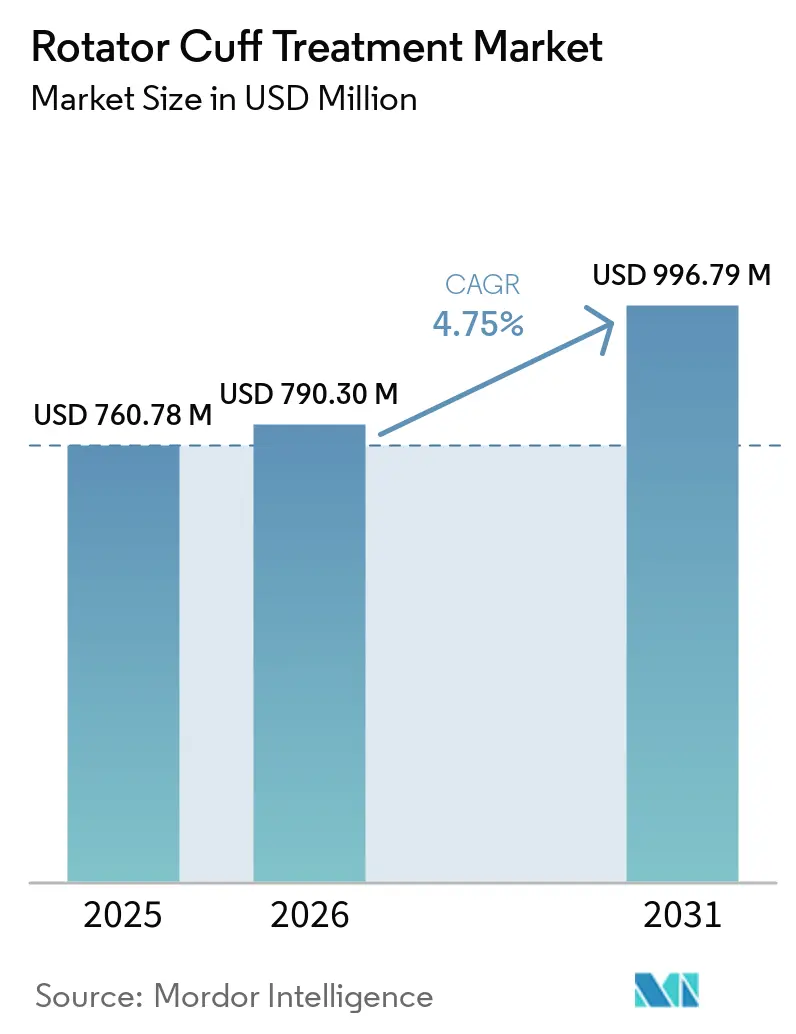
Espera-se que o tamanho do Mercado de Tratamento do Manguito Rotador cresça de USD 760,78 milhões em 2025 para USD 790,30 milhões em 2026 e está previsto para atingir USD 996,79 milhões até 2031, a uma CAGR de 4,75% no período 2026-2031.
Volumes robustos de procedimentos, adoção acelerada de ortobiológicos e a mudança liderada por pagadores em direção à prestação ambulatorial sustentam essa expansão constante. Os grandes players ortopédicos estão agrupando âncoras, biológicos e sistemas de navegação para defender sua participação, enquanto especialistas apoiados por capital de risco buscam técnicas de reparo sem âncora que prometem menores custos de implantes e cicatrização mais rápida. A atualização de pagamento do Medicare para 2025 elevou as taxas dos centros de cirurgia ambulatorial (ASC) para reparo artroscópico do manguito em 3,2%, ampliando o apelo econômico dos modelos de alta no mesmo dia e comprimindo os volumes hospitalares. Ao mesmo tempo, a Agência de Alimentos e Medicamentos dos EUA aprovou 14 novos dispositivos de âncora de sutura e remendo biológico em 2024, sinalizando confiança regulatória nas tecnologias de fixação sem nó e de aumento alogênico que reduzem o tempo operatório e reforçam a integridade do reparo.[1]
Principais Conclusões do Relatório
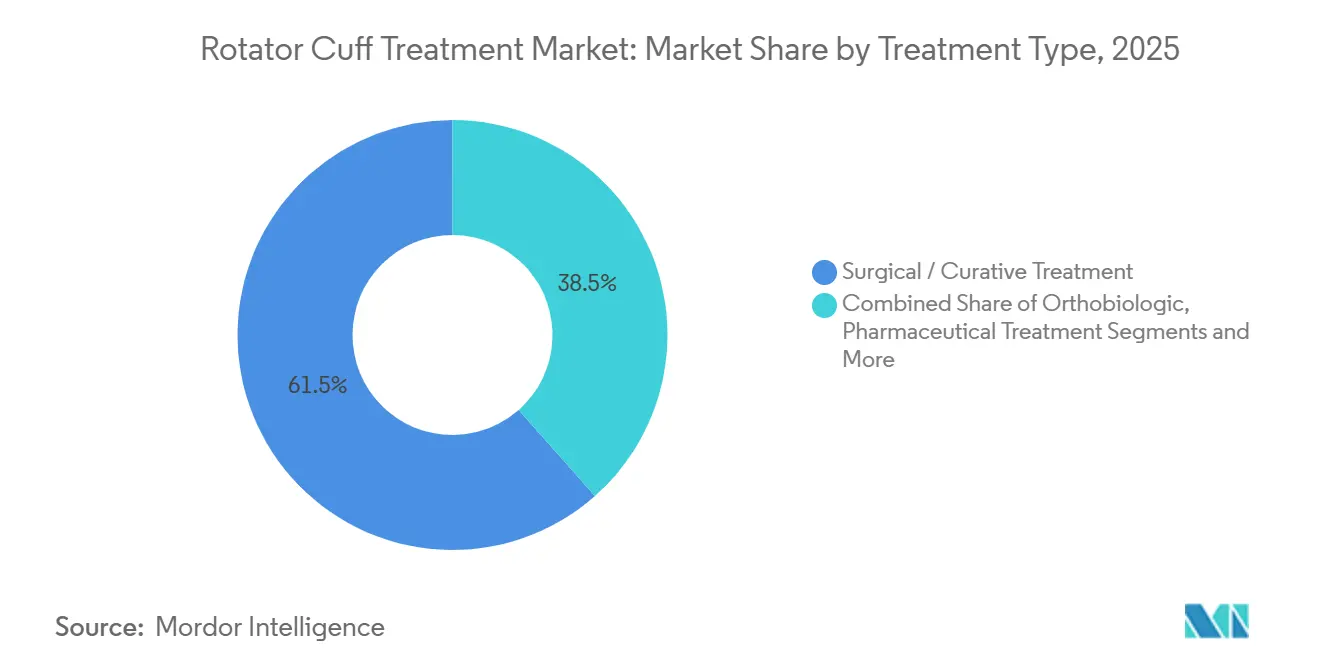
- Por tipo de tratamento, as soluções Cirúrgicas e curativas detinham 61,53% da participação do mercado de tratamento do manguito rotador em 2025, enquanto os ortobiológicos devem crescer a uma CAGR de 8,36% até 2031.
- Por tipo de produto, Implantes e dispositivos de fixação responderam por 39,46% do tamanho do mercado de tratamento do manguito rotador em 2025, enquanto remendos e malhas biológicas representam a classe de produto de crescimento mais rápido, com uma CAGR de 9,24% até 2031.
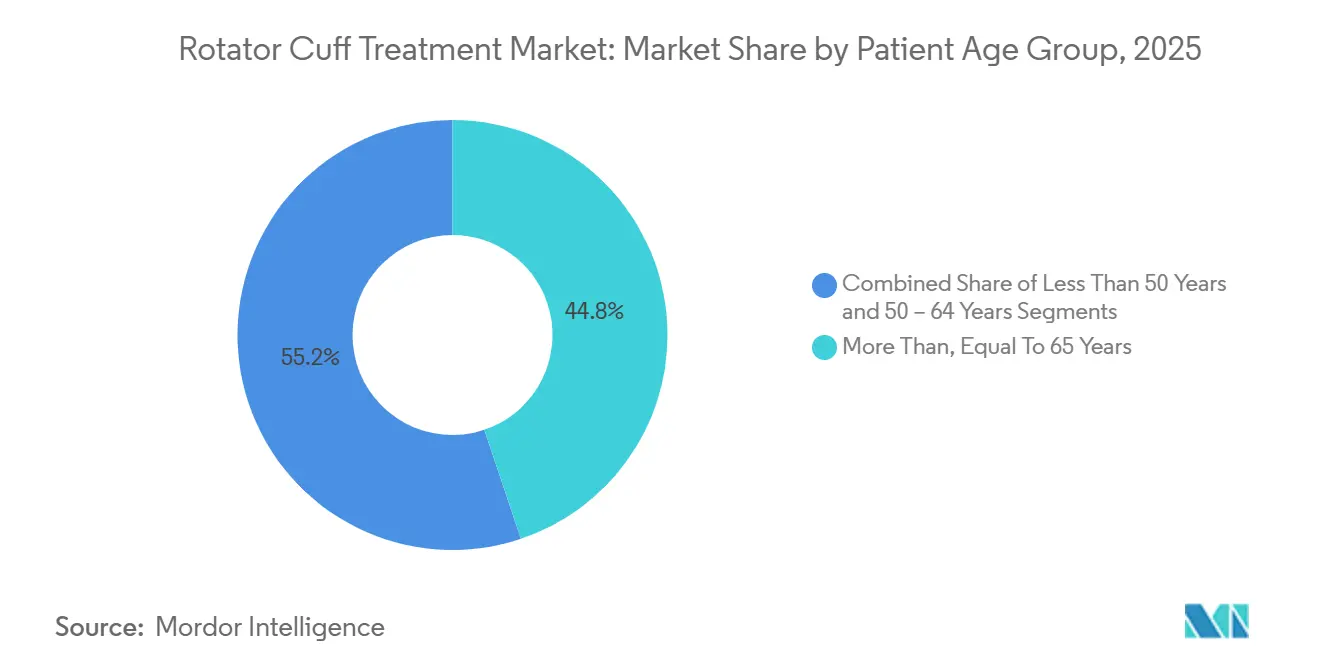
- Por faixa etária do paciente, Pacientes com 65 anos ou mais responderam por 44,84% dos procedimentos de 2025, mas o grupo com menos de 50 anos está se expandindo mais rapidamente, a uma CAGR de 7,35% até 2031.
- Por indicação, a degeneração relacionada à idade representou 46,24% da receita em 2025, enquanto as lesões esportivas devem avançar a uma CAGR de 6,24% no período 2026-2031.
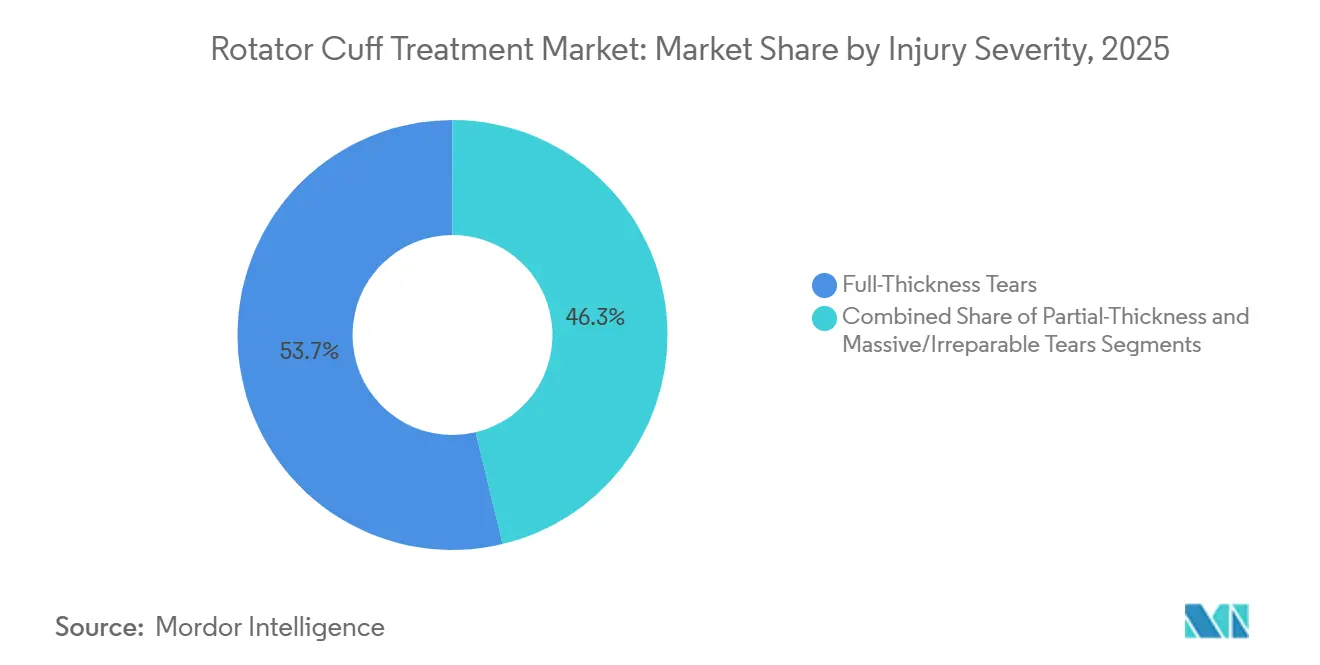
- Por Gravidade da Lesão, as rupturas de espessura total capturaram 53,73% dos casos em 2025, mas as rupturas maciças e irreparáveis devem crescer a uma CAGR de 8,43%, remodelando a demanda por dispositivos em direção à artroplastia reversa do ombro e ao aumento biológico.
- Por usuário final, os Hospitais geraram 63,62% da receita de usuários finais em 2025; os centros cirúrgicos ambulatoriais formam o canal de crescimento mais rápido, com uma CAGR de 6,61% até 2031, à medida que os pagadores direcionam o volume para ambientes ambulatoriais de menor custo.
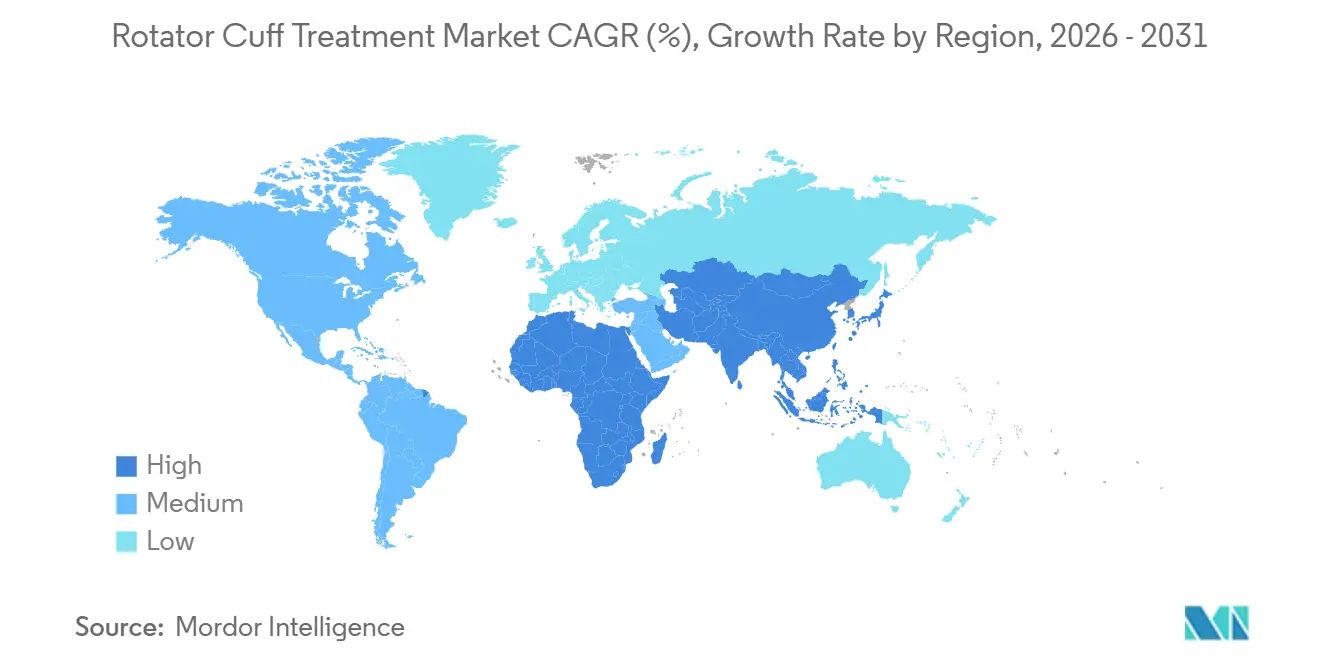
- Por geografia, a América do Norte liderou com uma participação de 39,54% em 2025, enquanto a Ásia-Pacífico está posicionada para a expansão regional mais rápida, crescendo a uma CAGR de 6,22% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Incidência de Lesões no Ombro Relacionadas a Esportes e ao Trabalho | +1.2% | Global, maior na América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Envelhecimento Populacional Impulsionando Rupturas Degenerativas | +1.5% | América do Norte, Europa, Japão, China | Longo prazo (≥ 4 anos) |
| Avanços Tecnológicos em Cirurgia Minimamente Invasiva e Robótica | +0.9% | América do Norte, Europa; expansão para Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Ortobiológicos e Terapias Regenerativas | +1.3% | América do Norte, Europa; emergente Ásia-Pacífico | Médio prazo (2-4 anos) |
| Migração para Centros de Cirurgia Ambulatorial Impulsionando Volumes de Procedimentos | +0.8% | América do Norte dominante; início na Europa, CCG | Curto prazo (≤ 2 anos) |
| Atualizações de Reembolso Favorecendo Reparos Ambulatoriais do Manguito | +0.7% | América do Norte; mercados europeus seletivos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Lesões no Ombro Relacionadas a Esportes e ao Trabalho
A participação em esportes com movimentos acima da cabeça e em ocupações de trabalho manual está elevando as taxas de lesão do manguito rotador entre adultos em idade ativa, revertendo a percepção de que as rupturas se limitam a coortes mais velhas. O Departamento de Estatísticas do Trabalho dos EUA registrou 142.000 pedidos de indenização por acidentes de trabalho relacionados ao ombro em 2024, um salto de 9% em relação a 2023, com construção civil, armazenagem e saúde respondendo por 61% dos casos.[2] Atletas recreativos com idades entre 35 e 50 anos estão apresentando rupturas de espessura parcial 23% mais frequentemente do que há uma década, impulsionadas pelo CrossFit, pickleball e corridas de obstáculos.[3] A intervenção cirúrgica precoce preserva a produtividade e o desempenho atlético, comprimindo o prazo entre diagnóstico e reparo e ampliando o conjunto de candidatos ao reparo minimamente invasivo. Os esforços de prevenção dos empregadores ficam aquém do ritmo das lesões, garantindo volumes sustentados de procedimentos apesar da redução do reembolso por caso.
Envelhecimento Populacional Impulsionando Rupturas Degenerativas
O envelhecimento global é o vento estrutural mais duradouro. Indivíduos com mais de 65 anos já representam 44,84% dos procedimentos, e as projeções das Nações Unidas mostram que essa coorte dobrará para 1,6 bilhão até 2050. As rupturas degenerativas frequentemente progridem silenciosamente até que a fraqueza force a avaliação clínica, gerando um acúmulo de casos latentes prontos para conversão à medida que o acesso à imagem se amplia. O Japão registrou um aumento de 12% nas artroscopias do ombro em pacientes com mais de 70 anos durante 2025, resultado da ampliação da cobertura ambulatorial e do desejo dos idosos de manter a independência. A artroplastia reversa do ombro tornou-se a opção de salvamento padrão para rupturas maciças irreparáveis, superando a hemiartroplastia devido a pontuações funcionais superiores.
Avanços Tecnológicos em Cirurgia Minimamente Invasiva e Robótica
As plataformas de assistência robótica estão padronizando o posicionamento de âncoras, reduzindo as curvas de aprendizado e encurtando o tempo de sala cirúrgica. O sistema Mako da Stryker obteve autorização da Agência de Alimentos e Medicamentos dos EUA para artroscopia do ombro em 2024. Um ensaio multicêntrico de 2025 registrou uma redução de 14 minutos no tempo operatório médio e uma queda de 38% na exposição à fluoroscopia com assistência robótica em comparação com técnicas convencionais. Dispositivos de reparo sem âncora e navegação por realidade aumentada atraem regiões sensíveis ao preço ao eliminar implantes metálicos e reduzir a exposição à radiação, respectivamente, ampliando o acesso ao reparo avançado fora dos centros terciários.
Adoção Crescente de Ortobiológicos e Terapias Regenerativas
O plasma rico em plaquetas, os concentrados de células-tronco e as matrizes dérmicas acelulares estão passando do status experimental para adjuvantes de rotina em rupturas grandes e maciças. Um ensaio randomizado publicado no Lancet em 2024 mostrou uma redução de 42% na incidência de re-ruptura aos 24 meses quando os reparos foram aumentados com matriz dérmica acelular. O código adicional do Medicare de janeiro de 2025 reembolsa um extra de USD 850 por caso com aumento biológico, legitimando a adoção em ambientes de ASC. Os produtos de plasma rico em plaquetas alogênico reduzem ainda mais o tempo de sala cirúrgica ao eliminar a centrifugação, atraindo centros de alto volume que lidam com agendas apertadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Implantes e Biológicos Avançados | -0.8% | Global; agudo em mercados emergentes | Curto prazo (≤ 2 anos) |
| Risco de Re-ruptura e Resultados Cirúrgicos Variáveis | -0.6% | Global; pronunciado em rupturas maciças | Médio prazo (2-4 anos) |
| Vias Rigorosas do Regulamento de Dispositivos Médicos da UE / Agência de Alimentos e Medicamentos dos EUA para Novos Biológicos | -0.5% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Lacunas de Habilidade Cirúrgica em Mercados Emergentes | -0.4% | Ásia-Pacífico, Oriente Médio, América do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Implantes e Biológicos Avançados
As matrizes dérmicas acelulares custam entre USD 2.500 e USD 4.500, enquanto os kits de plasma rico em plaquetas acrescentam entre USD 800 e USD 1.200 por caso, superando o adicional de USD 850 do Medicare, especialmente em mercados sensíveis ao preço. Pacientes chineses e indianos, que pagam entre 40% e 60% das contas ortopédicas do próprio bolso, frequentemente adiam a cirurgia ou optam por soluções apenas com sutura. Os contratos baseados em valor nos EUA intensificam o escrutínio; 68% dos cirurgiões relatam pressão para justificar o uso de biológicos com dados de resultados.
Risco de Re-ruptura e Resultados Cirúrgicos Variáveis
A metanálise situa as taxas de re-ruptura em 11% para rupturas pequenas e até 40% para lesões maciças. A revisão dobra o custo total do episódio sob pagamentos agrupados, levando seguradoras como a Cigna a excluir prestadores com estatísticas de re-ruptura discrepantes. O aumento biológico reduz a variabilidade, mas ainda não eliminou as falhas de alto risco.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tratamento:
Os Biológicos Reformulam os Padrões CirúrgicosOs ortobiológicos estão se expandindo a um CAGR de 8,36% até 2031. As reparações cirúrgicas ainda representaram 61,53% da receita de 2025, mas o tamanho do mercado de tratamento do manguito rotador vinculado ao plasma rico em plaquetas, scaffolds de células-tronco e matrizes dérmicas acelulares está crescendo de forma constante. Os cirurgiões agora integram a suplementação biológica nas reparações de rupturas grandes e maciças para reduzir o risco de re-ruptura, comprimindo as margens exclusivas de âncoras e incentivando os fornecedores estabelecidos a diversificarem-se para a engenharia de tecidos. A demanda por treinamento aumentou, direcionando os cirurgiões para cursos especializados que sustentam a fidelidade à marca e estabilizam as vendas de consumíveis dentro do mercado de reparo de tendões. A fisioterapia e os regimes paliativos permanecem como primeira linha para rupturas parciais e idosos com baixa demanda funcional, enquanto as injeções repetidas de corticosteroides enfrentam restrições devido à degeneração tendínea documentada e às elevadas taxas de falha.
A adoção de biológicos coexiste com um robusto pipeline de implantes de artroplastia reversa sem haste voltados para patologias maciças irreparáveis. O registro da Sociedade Americana de Cirurgiões de Ombro e Cotovelo cita um aumento anual de 19% nos procedimentos reversos entre 2024 e 2025. Programas preventivos e fortalecimento excêntrico retardam a degeneração precoce, mas raramente evitam a cirurgia quando o declínio funcional se instala. Consequentemente, o mercado de tratamento do manguito rotador mantém uma trajetória dupla: artroscopia eletiva reforçada por biológicos para rupturas reparáveis e artroplastia para casos de salvamento.

Por Tipo de Produto:
Remendos Biológicos Superam as Âncoras TradicionaisOs remendos e malhas biológicas estão avançando a uma CAGR de 9,24%, o ritmo mais rápido entre as categorias de produtos. Em contraste, os implantes e dispositivos de fixação responderam por 39,46% da receita de 2025, mas estão amadurecendo à medida que as pressões de pagamento agrupado limitam a contagem de âncoras. Os sistemas sem nó custam entre USD 450 e USD 650 cada — mais do que as âncoras convencionais —, mas os ASCs absorvem o prêmio em troca de uma rotatividade mais rápida na sala cirúrgica. As plataformas de imagem e navegação, como o conjunto de artroscopia com realidade aumentada da Stryker de 2024, reduzem o mau posicionamento de âncoras em 22% e sustentam preços premium.
A Academia Americana de Cirurgiões Ortopédicos rebaixou as injeções de corticosteroides para candidatos cirúrgicos em 2025. Essa orientação reduz o subsegmento de medicamentos e redireciona o capital para andaimes regenerativos. Os aloenxertos de processamento mínimo retêm 68% dos fatores de crescimento nativos versus 12% para as alternativas altamente reticuladas, acelerando a integração tendínea. À medida que os pagadores exigem dados de resultados, os fornecedores enfatizam a resistência biomecânica e os perfis de cicatrização para justificar os preços premium.
Por Faixa Etária do Paciente:
Coortes Mais Jovens Impulsionam o Crescimento do VolumePacientes com menos de 50 anos estão se expandindo a uma CAGR de 7,35% até 2031, dinamizando a demanda por biológicos avançados e vias de reabilitação rápida. Idosos com mais de 65 anos ainda detêm 44,84% de participação, mas o crescimento desacelera à medida que a artroplastia reversa substitui múltiplas tentativas de reparo. O sucesso da cicatrização entre pacientes de 55 a 64 anos equipara-se ao de coortes mais jovens quando aumentado com matriz dérmica acelular. Pacientes mais jovens demonstram maior propensão a pagar do próprio bolso por upgrades biológicos, incentivando os fabricantes a adotar estratégias de segmentação premium.
As preferências geracionais orientam o mix tecnológico: atletas mais jovens insistem em abordagens minimamente invasivas e alta no mesmo dia, enquanto adultos mais velhos valorizam o alívio da dor e a independência. Os cirurgiões adaptam a densidade de implantes, a intensidade da reabilitação e o uso de biológicos de acordo, reforçando a segmentação por idade em todo o mercado de tratamento do manguito rotador.
Por Indicação:
Lesões Esportivas Ganham ParticipaçãoAs lesões esportivas estão crescendo a uma CAGR de 6,24%, avançando sobre a dominância de 46,24% da degeneração relacionada à idade. O pickleball, o CrossFit e as corridas de obstáculos impulsionaram um salto de 34% nas rupturas relacionadas a esportes entre 2019 e 2024. Esses pacientes toleram reabilitação agressiva e favorecem o aumento biológico, com 58% dos reparos relacionados a esportes em menores de 50 anos recebendo plasma rico em plaquetas ou matriz dérmica versus 31% entre os casos degenerativos. As rupturas traumáticas permanecem menores em volume, mas impulsionam reconstruções complexas que agrupam implantes, biológicos e navegação.
Os casos relacionados à idade progridem por meio de cuidados em etapas: terapia, injeções e depois cirurgia. Em contraste, as lesões esportivas avançam rapidamente para a artroscopia, sustentando alta utilização de dispositivos. Os fabricantes de dispositivos, portanto, diferenciam os pacotes de evidências e as narrativas de marketing por indicação, fragmentando ainda mais o panorama de participação do mercado de tratamento do manguito rotador.
Por Gravidade da Lesão:
Rupturas Maciças Demandam Soluções PremiumAs rupturas maciças e irreparáveis estão crescendo a 8,43% ao ano. A análise de elementos finitos mostra concentrações de tensão além dos limites convencionais das âncoras quando as rupturas excedem 4 cm, levando ao aumento biológico ou à conversão para artroplastia reversa. As rupturas de espessura total permanecem o motor de volume, capturando 53,73% de participação em 2025. As rupturas de espessura parcial são tratadas de forma mais conservadora, reduzindo os volumes cirúrgicos.
Os sistemas reversos sem haste, como o Equinoxe da Exactech, atingiram 14% de penetração no mercado dos EUA no primeiro trimestre de 2024, preservando o estoque ósseo para revisões futuras. A reconstrução da cápsula superior usando autoenxerto de fáscia lata está emergindo como uma ponte para pacientes mais jovens com tendões irreparáveis, ampliando ainda mais o nicho de biológicos premium.
Por Usuário Final:
Centros Ambulatoriais Capturam a Migração para o AmbulatórioOs ASCs estão crescendo a uma CAGR de 6,61%. Embora os hospitais ainda representassem 63,62% da receita de 2025, o Medicare paga USD 4.820 pelo CPT 29827 em ASCs versus USD 7.340 em departamentos hospitalares ambulatoriais, uma diferença de 34% que incentiva a migração. Somente a política de penalidades da Anthem redirecionou 12.000 casos na Califórnia para ASCs em 2024.
As clínicas de propriedade de médicos investem em ressonância magnética no ponto de atendimento para garantir receita de imagem, enquanto as empresas de cuidados domiciliares agrupam sensores vestíveis e tele-reabilitação para gerenciar a recuperação pós-aguda. Os fabricantes respondem com equipes de vendas e modelos de precificação específicos por canal, reforçando a fragmentação no mercado de tratamento do manguito rotador.
Análise Geográfica
Mercado de Tratamento do Manguito Rotador na América do Norte
A América do Norte gerou 39,54% da receita de 2025, sustentada por aproximadamente 450.000 reparos anuais do manguito e por políticas de pagadores que recompensam a artroscopia ambulatorial com aumento biológico. As restrições do sistema de pagador único do Canadá prolongam as listas de espera, mas as viagens transfronteiriças a centros nos EUA e o crescimento dos seguros suplementares atenuam as perdas. Os prestadores mexicanos atraem pacientes norte-americanos que pagam do próprio bolso com preços de pacotes 40-60% mais baixos, embora o acompanhamento inconsistente desencoraje uma adoção mais ampla.
Mercado de Tratamento do Manguito Rotador na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 6,22%. A China registrou um aumento de 17% nas artroscopias de ombro em 2025. Os cirurgiões indianos apontam o custo dos dispositivos como a principal barreira, impulsionando o desenvolvimento de sistemas de âncora domésticos com preços entre USD 80 e USD 120. As rigorosas revisões da PMDA do Japão atrasam o lançamento de tecnologias avançadas em 18 a 24 meses, favorecendo fornecedores já estabelecidos. A Coreia do Sul e a Tailândia capturam fluxos de turismo médico, com o Hospital Bumrungrad de Bangcoc registrando um aumento de 22% nos casos de ombro provenientes de pacientes do Oriente Médio e da Austrália em 2024.
Mercado de Tratamento do Manguito Rotador na Europa, Oriente Médio e América do Sul
A Europa enfrenta obstáculos regulatórios do MDR que prolongam a marcação CE para novos biológicos em até 18 meses. Alemanha, França e Reino Unido respondem por 55% da receita regional. As listas de espera do NHS, que superam 12 a 18 meses, catalisaram um aumento de 19% nos procedimentos privados de ombro em 2024. O sul da Europa fica atrás em volume per capita, mas aproveita o turismo médico para compensar as deficiências internas. Os países do GCC lideram a adoção no Oriente Médio graças às altas rendas e aos cirurgiões com formação ocidental, enquanto a América do Sul permanece prejudicada pela volatilidade macroeconômica, apesar do crescimento de nicho no Brasil e na Argentina.
Panorama regulatório
Os dispositivos de reparo do manguito rotador e os patches biológicos adjuvantes são regidos principalmente por vias estabelecidas de dispositivos ortopédicos nos Estados Unidos e na Europa, com a autorização 510(k) apoiando iterações frequentes em ancoras de sutura, sistemas de fixação e produtos de aumento (o relatório observa 14 novas aprovações de dispositivos de ancoras de sutura e patches biológicos em 2024). Em 2025, a American Academy of Orthopaedic Surgeons (AAOS) publicou uma diretriz de prática clínica para o manejo de lesões do manguito rotador, que moldou as expectativas de padrão de cuidado e influenciou a forma como os fornecedores apresentam evidências para implantes, produtos bioindutivos e escolhas de aumento durante as revisões de pagadores e prestadores de serviços.
Para novas terapias, o escrutínio regulatório aumenta conforme os produtos avançam de soluções lideradas por dispositivos para abordagens biológicas e baseadas em células. O programa FDA Breakthrough Devices tem sido usado para acelerar interações para tecnologias voltadas a condições graves, incluindo o SupraSpacer para lesões irreparáveis do manguito rotador (designação de Breakthrough Device em maio de 2026). Paralelamente, os pipelines investigacionais permanecem ativos, como a Tego Science, que recebeu autorização IND da FDA (fevereiro de 2025) para iniciar a avaliação clínica de Fase 2 do TPX-115 para rupturas parciais, ressaltando que o mercado abrange tanto dispositivos autorizados quanto o desenvolvimento terapêutico de ciclo mais longo.
Análise da cadeia de valor
A cadeia de valor abrange biomateriais e insumos têxteis (suturas, fibras de UHMWPE, polímeros), componentes metálicos e compostos para ancoras e instrumentos, e processamento regulado para aloenxertos e patches biológicos, seguido de esterilização, embalagem e distribuição por meio de canais especializados em ortopedia. Fabricantes de escala e fornecedores verticalmente integrados usam equipes de vendas diretas para apoiar fluxos de trabalho de artroscopia em hospitais e centros cirúrgicos ambulatoriais (ASCs), enquanto treinamento, logística de instrumentação e suporte a casos permanecem centrais à medida que os volumes ambulatoriais aumentam.
A resiliência da cadeia de suprimentos e as pegadas de manufatura regionais tornaram-se considerações mais visíveis para os portfólios de medicina esportiva e reparo do ombro. A Arthrex vem expandindo sua capacidade nos EUA em seu campus AMIE, incluindo armazenagem adicional para estoque de matéria-prima, e a empresa também assinou um contrato de locação de longo prazo com a Lee County Port Authority para uma instalação planejada de 1 milhão de pés quadrados perto do Southwest Florida International Airport (RSW). Isso aponta para investimento contínuo em manufatura e distribuição domésticas. A Costa Rica também funciona como um centro de nearshoring para a produção ortopédica, com a Smith+Nephew operando uma instalação de manufatura de 55 milhões de dólares na Zona Franca de Coyol, produzindo dispositivos e instrumentos de medicina esportiva, e a Johnson & Johnson MedTech anunciou anteriormente planos para uma instalação de implantes ortopédicos de 200.000 pés quadrados em Alajuela. Juntos, esses movimentos refletem como a incerteza tarifária e a gestão de prazos de entrega estão moldando as decisões de sourcing e manufatura.
Cenário Competitivo
Os principais fornecedores incluem Arthrex, Stryker, Smith & Nephew, Zimmer Biomet e Johnson and Johnson, indicando concentração moderada. As estratégias de integração defensiva agrupam âncoras, biológicos, instrumentos e navegação para garantir contratos de fornecedor único com os ASCs. A aquisição da SERF pela Stryker em 2024 adicionou âncoras sem nó proprietárias e dispositivos de radiofrequência que desafiam o conjunto FiberTak da Arthrex. A Smith & Nephew adquiriu o sistema RCR da Integrity Orthopaedics por USD 225 milhões em janeiro de 2026, reforçando sua franquia de enxertos biológicos.
Os disruptores miram espaços em branco: a Embody captou USD 45 milhões em 2024 para comercializar um andaime de colágeno reabsorvível. A Parcus Medical obteve autorização da Agência de Alimentos e Medicamentos dos EUA para uma âncora sem nó que supera os preços dos concorrentes estabelecidos em 30%, mantendo a resistência ao arrancamento. Os depósitos de patentes se concentram em torno da descelularização de tecidos e da retenção de fatores de crescimento, com Organogenesis, Integra LifeSciences e Anika Therapeutics defendendo barreiras de propriedade intelectual que ditam a resistência mecânica e a velocidade de cicatrização.
A agilidade regulatória é uma vantagem; os players estabelecidos exploram as vias 510(k) consolidadas para renovar as linhas de produtos rapidamente, enquanto as terapias celulares nascentes enfrentam ciclos de revisão prolongados. À medida que as compras baseadas em resultados ganham força, os dados sobre sobrevivência sem re-ruptura e recuperação funcional superam as características incrementais dos implantes como base primária de diferenciação em todo o mercado de tratamento do manguito rotador.
Líderes do Setor de Tratamento do Manguito Rotador
-
Arthrex, Inc.
-
Smith & Nephew plc
-
Johnson & Johnson (DePuy Mitek)
-
Stryker
-
Zimmer Biomet
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento do Manguito Rotador Empresas cobertas neste relatório
- 3S Ortho
- Aevumed
- Anika Therapeutics
- Arthrex
- Atreon Orthopedics
- Bioventus
- Conmed
- DJO Global
- Embody Inc.
- Exactech
- FH ORTHOPEDICS
- Integra LifeSciences
- Johnson & Johnson
- Karl Storz
- LimaCorporate
- Organogenesis
- Ossio
- Parcus Medical
- Shoulder Innovations
- Smiths Group
- Stryker
- Via Surgical
- Xiros Ltd.
- Zimmer Biomet
Oportunidades de mercado e perspectivas futuras
Rupturas massivas e irreparáveis estão criando espaço em branco para alternativas posicionadas entre o reparo artroscópico padrão e a artroplastia reversa de ombro, particularmente à medida que os pagadores concentram-se nos custos de episódios impulsionados por retorno de ruptura e revisão. A designação de Breakthrough Device da FDA para o SupraSpacer da Capitan Orthopedics (maio de 2026) fornece um caminho claro para empresas que visam esse segmento de alta necessidade, onde a demanda clínica é apoiada pelo aumento nos volumes de patologia complexa e pela expansão observada de procedimentos reversos em 2024-2025 mencionada no relatório. A oportunidade também se estende a soluções bioindutivas e de aumento que abordam a variabilidade nos resultados, apoiadas pelas evidências clínicas citadas no relatório para o aumento com matriz dérmica acelular e pelo código adicional do Medicare de 2025 para casos com aumento biológico.
Outra oportunidade envolve expandir e padronizar as abordagens de reparo de tecidos moles em diferentes locais de atendimento, à medida que os ASCs assumem uma parcela maior dos procedimentos e priorizam tempo de sala de cirurgia mais curto e técnicas reprodutíveis. A autorização da FDA para indicações clínicas expandidas do implante SINEFIX (abril de 2026) ilustra como as plataformas podem se estender além de uma única indicação articular para capturar demanda adjacente de reparo de tecidos moles, aproveitando a infraestrutura existente de vendas e treinamento. No lado da entrega, os investimentos da Arthrex em capacidade de educação de cirurgiões (nova Arthrex Academy prevista para o final de 2026) e o planejamento de instalações em larga escala perto do RSW apoiam o treinamento e a logística que sustentam o volume ambulatorial, alinhando-se à migração liderada por pagadores do reparo artroscópico do manguito rotador para os ASCs.
Desenvolvimentos industriais recentes em Mercado de Tratamento do Manguito Rotador
- Abril de 2026: A Smith & Nephew divulgou novos dados de ensaio clínico randomizado controlado (publicados no Orthopaedic Journal of Sports Medicine) relatando que o implante bioindutivo REGENETEN reduziu à metade os tempos de recuperação pós-operatória para rupturas parciais do manguito rotador. A publicação fortalece a narrativa clínica para o aumento bioindutivo em um momento em que pagadores e ASCs demandam cada vez mais resultados funcionais mensuráveis e caminhos mais rápidos de retorno à atividade.
- Fevereiro de 2026: A Arcuro Medical concluiu os primeiros casos de seu sistema SuperBall-RC e divulgou white papers de apoio. O uso clínico inicial e a documentação associada ajudam a reduzir o atrito na adoção de novas abordagens de reparo, à medida que as instalações buscam opções diferenciadas para rupturas complexas e fluxos de trabalho ambulatoriais focados em eficiência.
- Janeiro de 2026: A Smith & Nephew concordou em adquirir a Integrity Orthopaedics por 225 milhões de dólares, adicionando a plataforma de reparo do manguito rotador da empresa ao seu portfólio de reparo do ombro. O negócio fortalece a posição da Smith & Nephew em tecnologias de reparo que podem ser combinadas com ofertas habilitadas por biológicos e conjuntos de instrumentos, reforçando estratégias de contratação com fornecedor único junto a hospitais e ASCs.
Mercado de Tratamento do Manguito Rotador Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de tratamento do manguito rotador abrange as receitas vinculadas ao diagnóstico e tratamento de rupturas do manguito rotador e lesões relacionadas aos tendões do ombro, tanto em cuidados cirúrgicos quanto não cirúrgicos, além dos produtos de suporte utilizados na prestação de cuidados.
Exclusões do escopo: Este dimensionamento exclui condições não relacionadas ao ombro que não envolvem patologia do manguito rotador, e exclui despesas gerais hospitalares que não estão diretamente vinculadas ao tratamento do manguito rotador.
Visão Geral da Segmentação
- Por Tipo de Tratamento
- Tratamento Cirúrgico / Curativo
- Reparo Artroscópico
- Reparo Aberto
- Reparo Mini-aberto
- Artroplastia do Ombro
- Artroplastia Reversa do Ombro
- Artroplastia do Ombro Sem Haste
- Tratamento por Fisioterapia / Paliativo
- Gestão Preventiva / Conservadora
- Ortobiológicos
- Terapia com Plasma Rico em Plaquetas e Fatores de Crescimento
- Terapia com Células-Tronco
- Malhas e Remendos Biológicos
- Tratamento Farmacêutico
- Anti-inflamatórios Não Esteroides
- Injeções de Corticosteroides
- Tratamento Cirúrgico / Curativo
- Por Tipo de Produto
- Implantes e Dispositivos de Fixação
- Âncoras de Sutura
- Sistemas de Fixação Sem Nó
- Remendos e Malhas Biológicas
- Enxertos e Andaimes de Tendão
- Instrumentos Cirúrgicos e Sistemas de Energia
- Equipamentos de Reabilitação
- Dispositivos de Fisioterapia
- Órteses e Suportes
- Sistemas de Imagem e Navegação
- Medicamentos
- Outros
- Implantes e Dispositivos de Fixação
- Por Faixa Etária do Paciente
- Menos de 50 Anos
- 50 a 64 Anos
- ≥ 65 Anos
- Por Indicação
- Lesões Relacionadas a Esportes
- Degeneração Relacionada à Idade
- Lesões Traumáticas
- Por Gravidade da Lesão
- Rupturas de Espessura Parcial
- Rupturas de Espessura Total
- Rupturas Maciças / Irreparáveis
- Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Ortopédicas e Consultórios Médicos
- Ambientes de Cuidados Domiciliares
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer o contexto da doença e do procedimento, e em seguida para ancorar os sinais de demanda regional que podem ser verificados em relação ao que os clínicos observam na prática. Os principais insumos são estatísticas de saúde pública e fontes de evidências clínicas, incluindo dados do CDC sobre padrões de lesões e comportamento de uso de saúde, recursos do NIH e do NLM para embasamento clínico, e periódicos ortopédicos revisados por pares para vias de tratamento e risco de revisão.
Para manter o modelo de mercado fundamentado, também revisamos fontes como bancos de dados da FDA para atividade regulatória de dispositivos e biológicos, indicadores da OCDE e do Banco Mundial para contexto de envelhecimento e gastos em saúde, e sites de associações ligadas à cirurgia ortopédica e medicina esportiva para orientações e padrões de prática. Registros de empresas, apresentações a investidores e imprensa médica de reputação são utilizados para compreender a direção de preços e as mudanças de mix entre terapias e ambientes de procedimentos. Assinaturas pagas selecionadas são utilizadas apenas quando ajudam a validar dados financeiros de empresas, patentes ou sinais de remessa e comércio. As fontes listadas aqui são ilustrativas e não exaustivas.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em cirurgiões ortopédicos, clínicos de medicina esportiva, partes interessadas em fisioterapia, administradores de hospitais e centros cirúrgicos ambulatoriais, e especialistas do lado do distribuidor ou canal que acompanham os padrões de pedidos. Por se tratar de um mercado global, as entrevistas foram distribuídas pelos principais sistemas de saúde para confirmar o mix de procedimentos, as vias de cuidado típicas e como as mudanças de preços se refletem nos orçamentos reais.
Os insumos dessas conversas foram utilizados para preencher lacunas que as fontes documentais raramente detalham, incluindo a divisão entre cuidados conservadores e cirurgia por gravidade, o uso típico de implantes e adjuvantes por reparo, e o impacto prático do reembolso e dos tempos de espera nos volumes de procedimentos.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 13% | APAC: 45% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 38% | EMEA: 34% |
| Participantes menores: 22% | Gerentes: 49% | Américas: 21% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de pool de demanda de cima para baixo que reconstrói os pacientes provavelmente tratados por região, utilizando o contexto de prevalência e incidência, taxas de consultas ortopédicas, práticas de diagnóstico por imagem e diagnóstico, e a parcela que avança para fisioterapia, injeções ou cirurgia. Para os cuidados cirúrgicos, as contagens de procedimentos foram verificadas em relação aos sinais de capacidade hospitalar e de centros cirúrgicos ambulatoriais e às divisões típicas de ambiente de cuidado, e então convertidas em valor utilizando preços médios de venda amostrados para os principais componentes de tratamento.
Para manter os totais realistas, aproximações de baixo para cima foram utilizadas como verificação, incluindo consolidações seletivas de fornecedores, verificações de canal sobre o uso de implantes por caso e uma verificação de sanidade de volume multiplicado pelo preço médio de venda por grande geografia. Quando uma variável não estava disponível de forma consistente, a lacuna foi tratada por meio de intervalos acordados com especialistas, seguidos de um ponto médio conservador que foi reavaliado em cenários de sensibilidade.
As previsões foram construídas utilizando análise de cenários apoiada por suavização de séries temporais curtas. Os fatores de crescimento incluíram tendências de envelhecimento populacional, exposição a lesões esportivas, adoção de reparo artroscópico e biológicos adjuvantes, direção do reembolso e a migração de procedimentos para ambientes ambulatoriais. As previsões finais foram ajustadas somente após os caminhos assumidos de volume e preço médio de venda serem validados como plausíveis pelo feedback das entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram verificados em relação a sinais independentes, incluindo volumes esperados de procedimentos por ambiente de cuidado, mudanças de mix observadas entre cuidados conservadores e reparo, e direção de preços a partir do feedback de aquisições e clínicos. Os valores discrepantes foram sinalizados precocemente, e as premissas foram revisadas quando uma região apresentou um salto incomum que não podia ser explicado por demografia, acesso ou reembolso.
Antes da aprovação final, o trabalho é revisado em etapas para que os insumos, os cálculos e a lógica sejam consistentes entre as geografias, e o recontato é acionado quando uma premissa-chave tem alto impacto. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram preços ou acesso, e uma revisão final antes da entrega é concluída para que o cliente receba a visão mais atualizada.
Tamanho do Mercado de Tratamento do Manguito Rotador da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números de mercado publicados para o tratamento do manguito rotador podem variar mesmo quando parecem descrever o mesmo tema, porque os itens de receita contabilizados e as premissas de timing nem sempre estão alinhados. As diferenças também decorrem de como os volumes de procedimentos são convertidos em valor e se os cuidados ambulatoriais e os produtos adjuvantes são tratados como parte do mesmo pool de gastos.
Um fator comum de divergência é a cadência de atualização e o timing cambial. Quando pontos de preço mais antigos e participações de mix de procedimentos mais antigas mantêm as estimativas ancoradas à realidade passada, é por isso que as verificações de preço médio de venda e volume atualizadas anualmente pela Mordor Intelligence podem se aproximar mais do comportamento de compra atual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 790,30 milhões de USD (2026) | |
| Publicador do Setor A | 1.013,65 milhões de USD (2023) | Utiliza um ano-base anterior e uma apresentação em múltiplas moedas que pode deslocar os totais quando as taxas de câmbio são aplicadas de forma diferente, e também parece incluir categorias mais amplas de tratamento de lesões no mesmo agrupamento. |
| Portal de Pesquisa Digital B | 1.150,00 milhões de USD (2024) | Baseia-se em uma projeção de CAGR de alto nível com visibilidade limitada sobre como os volumes de procedimentos, o mix cirúrgico versus conservador e a progressão do preço médio de venda são validados por região, o que pode inflar o valor de curto prazo. |
No geral, a dispersão na tabela é explicada principalmente por escolhas de timing e escopo, seguidas de como o preço e o mix de ambiente de cuidado são modelados. Ao vincular o valor de volta aos fluxos de pacientes tratados e repetindo as mesmas verificações de volume multiplicado pelo preço médio de venda entre as regiões, a estimativa permanece rastreável a insumos claros que podem ser reavaliados à medida que o mercado muda.
Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado de tratamento do manguito rotador até 2031?
Está projetado para atingir USD 996,79 milhões até 2031, a uma CAGR de 4,75% no período 2026-2031.
Qual região está crescendo mais rapidamente nos procedimentos do manguito rotador?
A Ásia-Pacífico lidera com uma CAGR de 6,22%, impulsionada pelos volumes crescentes da China e da Índia.
Como os centros cirúrgicos ambulatoriais estão afetando a economia dos procedimentos?
Os ASCs capturam volumes crescentes devido às taxas do Medicare 3,2% mais altas e às taxas de instalação mais baixas do que os hospitais, reduzindo os custos totais do episódio.
Por que os ortobiológicos estão ganhando força?
Evidências de Nível I mostram que as matrizes dérmicas acelulares reduzem o risco de re-ruptura em 42%, e o Medicare reembolsa um extra de USD 850 por caso com aumento.
Quais desafios dificultam a comercialização de remendos biológicos na Europa?
A reclassificação para Classe III pelo Regulamento de Dispositivos Médicos da UE acrescenta 14 a 18 meses e custos de conformidade de vários milhões de euros, atrasando os lançamentos.
Qual grupo de pacientes impulsiona o maior crescimento?
Pacientes com menos de 50 anos crescem a 7,35% ao ano graças às lesões esportivas e à disposição de adotar biológicos premium.