
Tamanho e Participação do Mercado de Tendões e Ligamentos Artificiais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 50.53 Milhões de dólares |
| Tamanho do Mercado (2031) | 90.47 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.36 % |
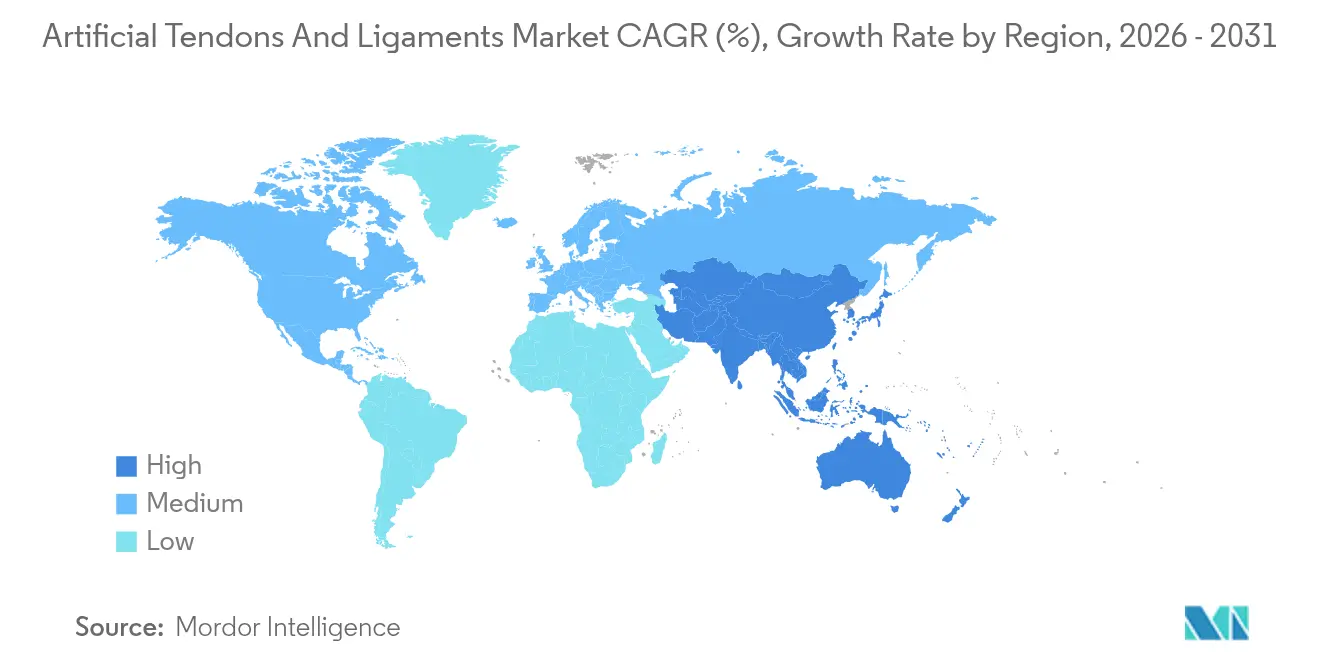
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
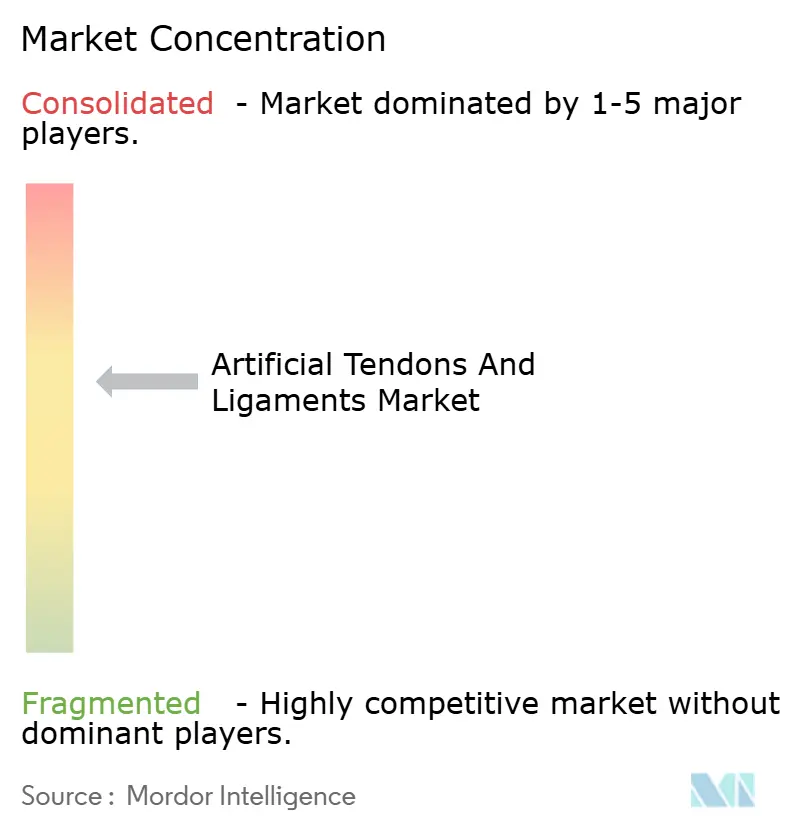
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tendões e Ligamentos Artificiais pela Mordor Intelligence
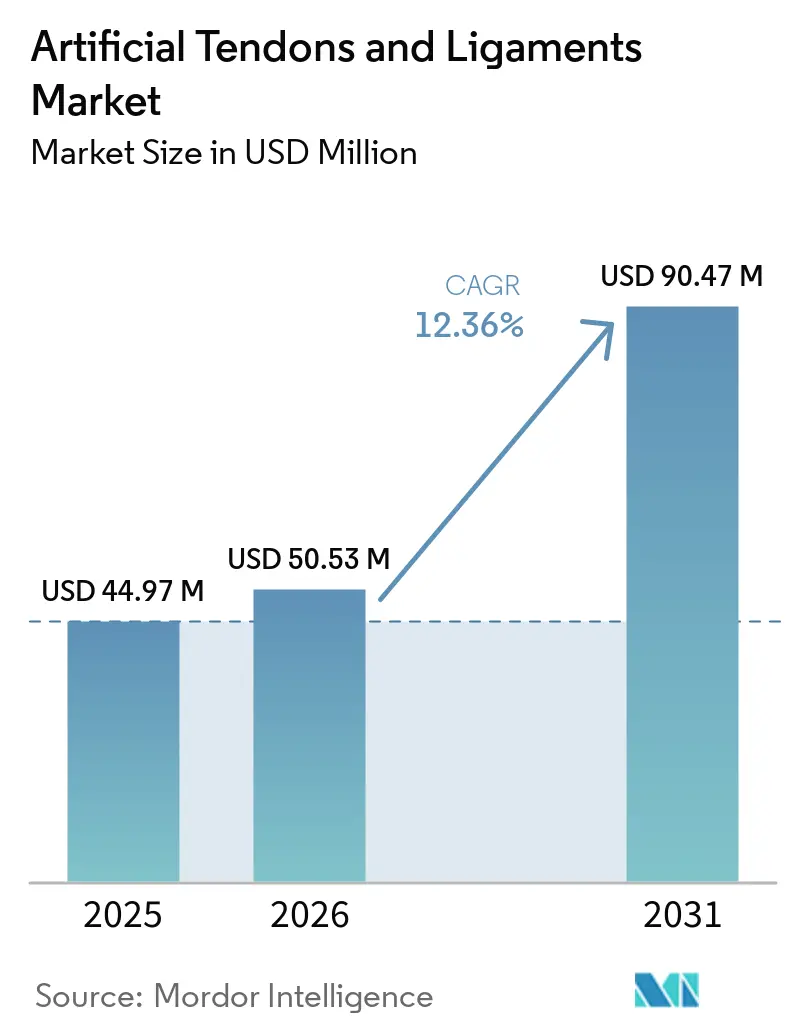
O tamanho do mercado de tendões e ligamentos artificiais em 2026 é estimado em USD 50,53 milhões, crescendo a partir do valor de 2025 de USD 44,97 milhões, com projeções para 2031 mostrando USD 90,47 milhões, crescendo a um CAGR de 12,36% no período de 2026 a 2031. O aumento dos traumas ligamentares relacionados ao esporte, a transição para técnicas minimamente invasivas e o rápido crescimento das cirurgias ambulatoriais estão reforçando a demanda. A Europa mantém a liderança com 38% de participação na receita, enquanto a Ásia-Pacífico registra o CAGR mais rápido de 13,1% à medida que a participação esportiva regional cresce. As lesões de joelho dominam o volume com 58% de participação, mas os procedimentos de pé e tornozelo aceleram a 13,8%. A intensidade competitiva se concentra nos sistemas sintéticos PET-LARS, mas os scaffolds híbridos impressos em 3D — em expansão de 17,2% — sinalizam uma mudança tecnológica. Os hospitais realizam a maioria dos casos atualmente, embora os centros cirúrgicos ambulatoriais ampliem a capacidade ortopédica e representem o crescimento mais rápido entre os usuários finais do mercado. Aquisições estratégicas, como a compra da Artelon pela Stryker, ressaltam a consolidação do setor e a busca por biomateriais diferenciados.
Principais Conclusões do Relatório
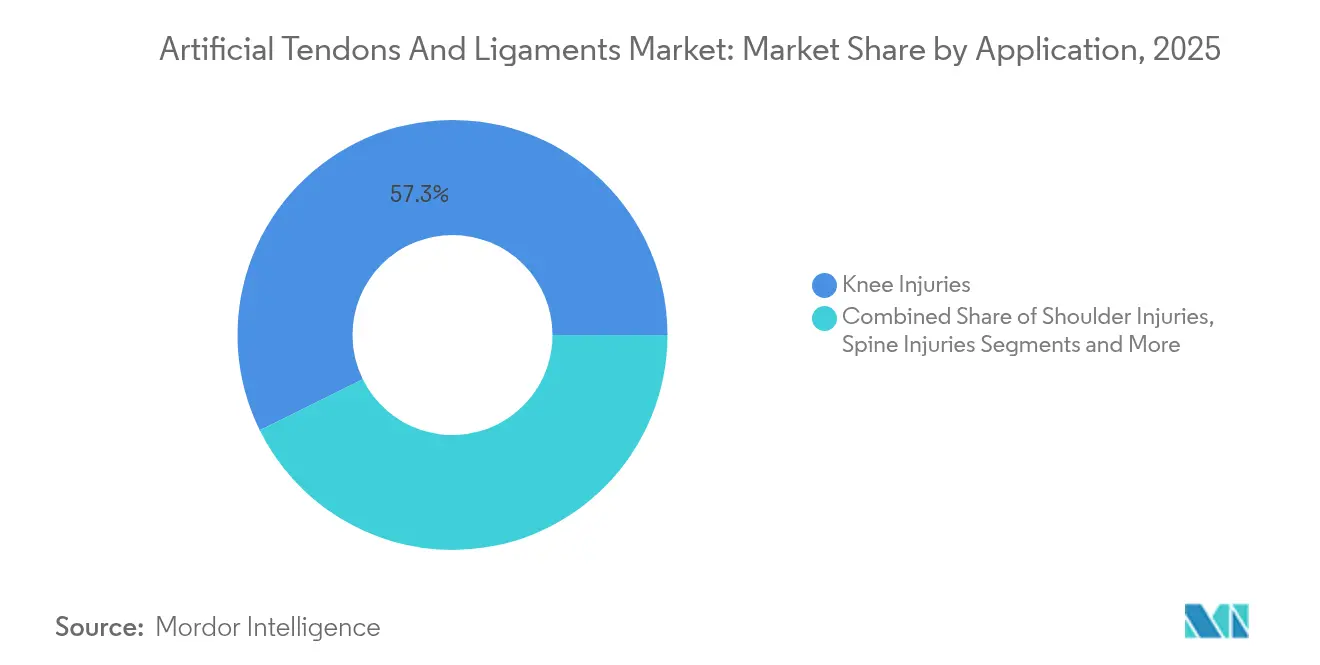
- Por aplicação, as lesões de joelho detinham 57,30% da participação do mercado de tendões e ligamentos artificiais em 2025; pé e tornozelo tem previsão de expansão a um CAGR de 13,62% até 2031.
- Por tipo de implante, o PET-LARS sintético comandava 63,20% da participação do tamanho do mercado de tendões e ligamentos artificiais em 2025, enquanto os scaffolds híbridos impressos em 3D têm projeção de crescimento a um CAGR de 16,85% até 2031.
- Por material, o PET manteve 65,10% de participação na receita em 2025; a seda está definida para registrar um CAGR de 15,05% até 2031.
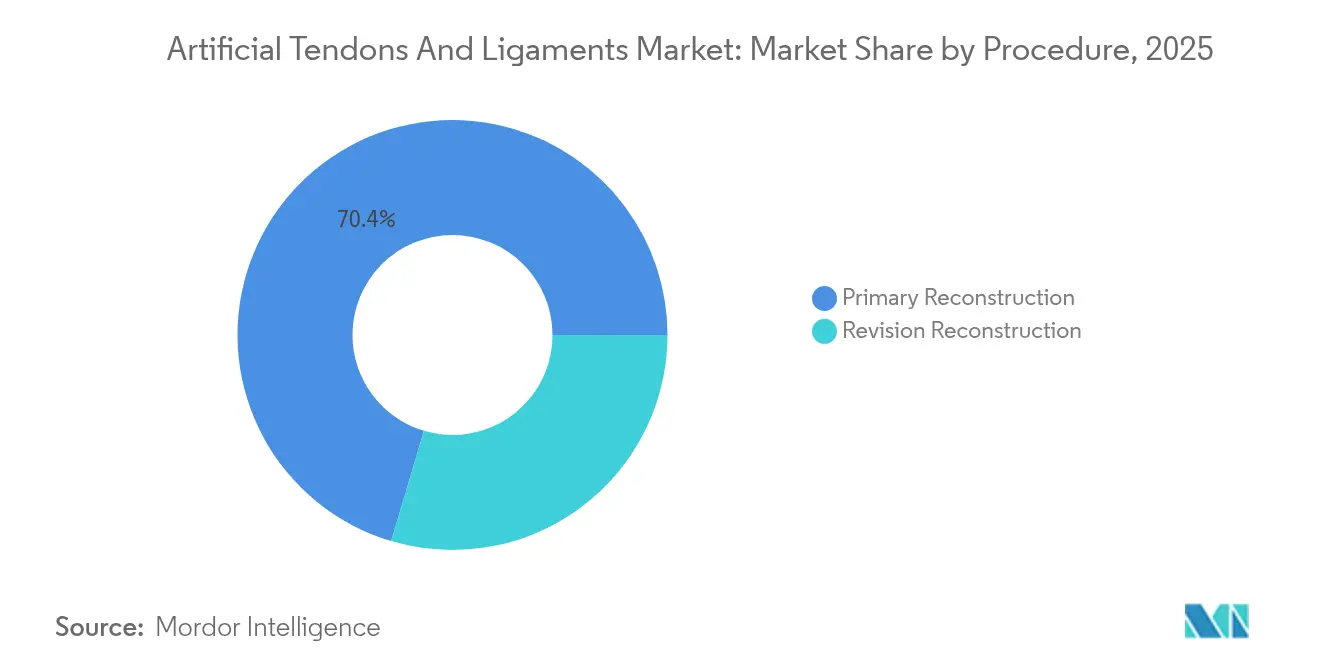
- Por procedimento, a reconstrução primária representou 70,40% do tamanho do mercado de tendões e ligamentos artificiais em 2025, enquanto a reconstrução de revisão avança a um CAGR de 13,67% até 2031.
- Por usuário final, hospitais e centros ortopédicos especializados lideraram com 61,10% de participação em 2025; os centros cirúrgicos ambulatoriais registram o CAGR projetado mais alto de 13,54% até 2031.
- Por geografia, a Europa liderou com 37,60% da receita em 2025; a Ásia-Pacífico tem projeção de registrar o CAGR mais rápido de 12,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos traumas ligamentares relacionados ao esporte | +3.2% | Global (América do Norte e Europa com maior incidência) | Curto prazo (≤ 2 anos) |
| Preferência por técnicas minimamente invasivas | +2.8% | Global | Médio prazo (2 a 4 anos) |
| Expansão da infraestrutura de cirurgia ortopédica ambulatorial | +1.9% | América do Norte, Europa, APAC desenvolvida | Médio prazo (2 a 4 anos) |
| Acumulação de dados clínicos de próxima geração | +1.7% | Global | Médio prazo (2 a 4 anos) |
| Investimento de OEMs em bio-sintéticos híbridos | +2.5% | Global (ganhos iniciais na América do Norte e Europa) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de Traumas Ligamentares Relacionados ao Esporte
As reconstruções anuais do LCA agora chegam a 400.000, traduzindo-se em 18 lesões por 100.000 habitantes e maior incidência entre atletas. O ônus econômico se estende à reabilitação e às perdas de produtividade, impulsionando a demanda por soluções que encurtem os períodos de recuperação. A América do Norte e a Europa sentem a maior pressão devido à participação em esportes organizados e à cobertura de seguros que reembolsa a reconstrução ligamentar. As ligas esportivas emergentes na Ásia-Pacífico adicionam novos volumes de procedimentos e crescimento de última milha. Consequentemente, hospitais e centros cirúrgicos ambulatoriais investem em opções avançadas de enxerto que oferecem estabilidade mecânica imediata e prazos mais rápidos de retorno ao esporte.
Crescente Preferência por Técnicas Minimamente Invasivas
Os métodos artroscópicos agora constituem mais de 85% das reconstruções ligamentares[1]. Evidências clínicas de 2024 mostram pontuações funcionais mais elevadas nas consultas de 1 e 3 meses quando tendões autólogos são aumentados com dispositivos LARS em comparação com técnicas tradicionais. Os cirurgiões preferem abordagens totalmente internas que reduzem a perturbação dos tecidos moles, diminuem o uso de narcóticos e permitem alta no mesmo dia. Os fabricantes de dispositivos respondem com enxertos sintéticos mais finos e pré-carregados, compatíveis com instrumentação de portal único, apoiando as tendências procedimentais atuais nas redes de centros cirúrgicos ambulatoriais de alto volume.
Expansão da Infraestrutura de Cirurgia Ortopédica Ambulatorial
O número de procedimentos ortopédicos em Centros de Cirurgia Ambulatorial (CCA) cresceu 84% de 2022 a 2023, e as projeções indicam que 68% dos procedimentos ortopédicos serão realizados em CCAs até meados da década de 2020. O custo da reconstrução de ligamentos em CCAs é 35-45% inferior ao preço hospitalar, o que atrai pagadores e empregadores com autosseguro. O CMS ampliou os códigos de cobertura para reparos de ligamentos em CCAs, acelerando ainda mais a migração de volume. Os códigos dedicados do Medicare para o reparo de tendão ambulatorial aceleram a adoção de biológicos premium e apoiam o uso de modelos de pagamento agrupado. Os fabricantes que fornecem kits de instrumentação descartáveis e implantes pré-esterilizados alinhados aos fluxos de trabalho dos CCAs conquistam espaço privilegiado nas prateleiras e fidelidade dos cirurgiões.
Uma metanálise de 2025 mostrou que o aumento sintético reduz a razão de chances de re-ruptura para 0,17 e eleva a razão de chances de retorno ao esporte para 1,58 em comparação com enxertos convencionais. O sistema LARS reporta pontuações de Lysholm de 90,61 e baixas taxas de falha de 3,8% em pacientes de meia-idade. Os implantes BEAR aprovados pela FDA trataram mais de 4.000 pacientes desde 2020, com dados de registro confirmando resultados favoráveis. Tais evidências mitigam o ceticismo de décadas e abrem caminhos de reembolso por parte dos pagadores para dispositivos premium.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ceticismo dos cirurgiões decorrente de falhas históricas | -1.8% | Global | Médio prazo (2 a 4 anos) |
| Altos custos de implante e procedimento | -1.4% | APAC, América Latina, MEA | Curto prazo (≤ 2 anos) |
| Endurecimento dos requisitos regulatórios | -1.2% | Europa, América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Ceticismo Persistente dos Cirurgiões Decorrente de Falhas Históricas
Os primeiros enxertos sintéticos foram retirados do mercado devido a falhas mecânicas e sinovite, conforme detalhado em revisões da literatura de 2024. Os cirurgiões treinados naquele período permanecem cautelosos e adiam a adoção até que dados de acompanhamento de 10 anos estejam disponíveis. Simpósios educacionais e relatórios de registros visam preencher a lacuna de confiança, mas o ceticismo ainda retarda os ciclos de compra, particularmente em hospitais comunitários.
Altos Custos de Implante e Procedimento em Economias Sensíveis ao Custo
Os enxertos híbridos premium podem custar de 3 a 5 vezes mais do que as soluções de autoenxerto. Os países de renda média-baixa enfrentam maiores proporções de pagamento direto, reduzindo a adesão dos pacientes e forçando os cirurgiões a selecionar opções mais econômicas. Mesmo em contextos desenvolvidos, os pagadores solicitam dossiês de saúde econômica para justificar o reembolso premium. Consequentemente, a pressão sobre os preços pode moderar a adoção fora dos principais centros urbanos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Joelho Domina, Pé e Tornozelo AceleramA reconstrução do joelho comandou 57,30% da participação do mercado de tendões e ligamentos artificiais em 2025, com aproximadamente 400.000 cirurgias de LCA realizadas em todo o mundo. O tamanho do mercado de tendões e ligamentos artificiais para tratamentos de joelho tem previsão de crescimento constante com base nos volumes de medicina esportiva, no aumento da atividade de adultos mais velhos e nas evidências favoráveis ao aumento com PET-LARS em cenários de revisão.
As lesões de pé e tornozelo crescem mais rapidamente a um CAGR de 13,62%, auxiliadas por novos implantes adaptados aos complexos ligamentares laterais. O dispositivo de aumento do ATFL da Medline em 2025 demonstra o impulso comercial do setor. Os cirurgiões buscam opções sintéticas que melhorem a estabilidade mecânica onde a coleta de autoenxerto é limitada. Os hospitais em centros de podiatria de alto volume agora agrupam reparos de ligamentos do tornozelo com protocolos de reabilitação no mesmo dia, expandindo a receita por episódio.
Os reparos de ombro se beneficiam de soluções de aumento sintético que abordam as taxas de re-ruptura do manguito rotador, enquanto as aplicações de coluna e quadril permanecem de nicho, mas ganham impulso com designs especializados impressos em 3D. Coletivamente, as aplicações não relacionadas ao joelho expandem a amplitude geral do mercado de tendões e ligamentos artificiais e melhoram a rentabilidade do mix de produtos.

Por Tipo de Implante:
PET-LARS Lidera, Scaffolds Híbridos CrescemOs implantes sintéticos PET-LARS detinham 63,20% de participação em 2025, sustentados por quatro décadas de dados de confiabilidade mecânica. O tamanho do mercado de tendões e ligamentos artificiais para dispositivos PET escala com ampla aprovação regulatória e familiaridade dos cirurgiões. As evidências indicam uma razão de chances de 0,17 para re-ruptura quando o PET-LARS aumenta o reparo do LCA.
As construções híbridas impressas em 3D registram um CAGR de 16,85% até 2031, refletindo a demanda por dispositivos que combinam resistência imediata com integração biológica. Os OEMs empregam biomimetismo multiescala — bainhas de tendão porosas e fibras nanohíbridas miméticas de colágeno — para acelerar o crescimento tecidual. Os primeiros adotantes posicionam enxertos híbridos em casos de revisão e primários complexos, onde tanto a estabilidade mecânica quanto a biologia são importantes. A rápida expansão deste segmento realinha os orçamentos de P&D e os alvos de aquisição em direção a inovadores em ciência de materiais.
Por Material:
PET Permanece como Principal, Seda EmergeO PET continua liderando com 65,10% de participação de mercado graças à sua resiliência à tração e ao histórico clínico de décadas. Os fabricantes buscam gravação de superfície e revestimentos bioativos para melhorar a adesão celular sem sacrificar a resistência à fadiga do PET. A seda surge como candidata disruptiva, expandindo-se a um CAGR de 15,05% em meio a avanços na seda de aranha artificial que replica os motivos proteicos nativos. Os primeiros dispositivos de seda mostram perfis promissores de elasticidade e biodegradação, posicionando o material para ampla utilidade ortopédica, pendente de aprovação regulatória.
Por Procedimento:
Primário Domina, Revisão SuperaA reconstrução primária representa 70,40% dos casos, pois as lesões de primeira ocorrência permanecem comuns em esportes de contato e de pivô. A participação do mercado de tendões e ligamentos artificiais para cirurgias de revisão aumenta rapidamente porque os enxertos sintéticos contornam o alargamento do túnel e a escassez de autoenxerto. O CAGR de revisão de 13,67% deve-se às técnicas de estágio único que utilizam substitutos de enxerto ósseo de rápida consolidação, convertendo operações de dois estágios em um único procedimento. Os pagadores apoiam a adoção de revisão quando os enxertos sintéticos encurtam o tempo de sala cirúrgica e a internação hospitalar.
Por Usuário Final:
Hospitais Dominam, Centros Cirúrgicos Ambulatoriais CrescemOs hospitais retêm 61,10% de participação devido à carga de trabalho complexa de múltiplos ligamentos e ao acesso a imagens, mas os volumes dos centros cirúrgicos ambulatoriais crescem a um CAGR de 13,54%. O crescimento do tamanho do mercado de tendões e ligamentos artificiais nos centros cirúrgicos ambulatoriais reflete a pressão dos pagadores por contenção de custos no local de atendimento e a preferência dos pacientes por internações mais curtas. Os fabricantes de dispositivos otimizam embalagens, instrumentação e ciclos de esterilização para se adequar ao fluxo e às restrições de pessoal dos centros cirúrgicos ambulatoriais.
Análise Geográfica
Mercado Europeu de Tendões e Ligamentos Artificiais
A Europa lidera com uma participação de 37,60%, impulsionada pela abertura histórica aos ligamentos sintéticos e por estruturas de reembolso que financiam dispositivos premium. Países como França e Alemanha implantam amplamente enxertos LARS, enquanto a nova conformidade com o MDR acrescenta uma carga regulatória que pode retardar o lançamento de novos produtos. Modalidades esportivas como futebol e esqui, aliadas ao envelhecimento das populações de atletas, mantêm uma elevada demanda por procedimentos.
Mercado de Tendões e Ligamentos Artificiais na América do Norte
A América do Norte ocupa o segundo lugar, sustentada por aproximadamente 200.000 reconstruções do LCA realizadas anualmente e pela acelerada adoção do implante BEAR. A migração para o ambiente ambulatorial domina o planejamento estratégico, com os centros cirúrgicos ambulatoriais realizando 68% dos procedimentos ortopédicos. Os canais de adoção precoce impulsionam a demanda por enxertos híbridos minimamente invasivos, compatíveis com técnicas de portal único.
Mercado de Tendões e Ligamentos Artificiais na Ásia-Pacífico
A Ásia-Pacífico registra o crescimento mais acelerado, com uma CAGR de 12,92%, impulsionada pela ampliação da cobertura de seguros, pelo crescimento das ligas esportivas e pelo robusto turismo médico. Os players domésticos da China intensificam as pressões sobre os preços, enquanto o Japão contribui com avanços em biomateriais à base de seda que alimentam a inovação no pipeline global. As clínicas urbanas de medicina esportiva da Índia fortalecem os mercados de ombro e tornozelo-pé, apesar da persistente sensibilidade ao preço.
Mercado de Tendões e Ligamentos Artificiais no Oriente Médio, África e América do Sul
A América do Sul e o Oriente Médio & África apresentam crescimento moderado, concentrado nas principais metrópoles. O Brasil se beneficia de uma apaixonada cultura futebolística que eleva os volumes de procedimentos do LCA, enquanto as nações do GCC alocam fundos soberanos em centros de medicina esportiva que atendem tanto residentes quanto turistas médicos internacionais. As flutuações cambiais e o acesso desigual a seguros moldam as decisões de compra de implantes premium.
Panorama regulatório
Nos Estados Unidos, a via FDA 510(k) continua sendo a principal rota de acesso para implantes sintéticos de tendões e ligamentos usados em reparo ortopédico. Dossiês de equivalência substancial, testes de desempenho em bancada, validação de esterilização e avaliações de biocompatibilidade são elementos centrais da abordagem de submissão, com requisitos mapeados de acordo com normas de consenso reconhecidas pelo FDA.
Na Europa, o Regulamento de Dispositivos Médicos (UE) 2017/745 endurece as expectativas em relação à evidência clínica e à vigilância pós-comercialização, incluindo a PMS nos termos dos Artigos 83-86. As restrições resultantes do MDR quanto à dependência de equivalência aumentam o ônus sobre novos entrantes, já que investigações clínicas e PMCF contínuo são esperados para indicações de maior risco e biomateriais inovadores.
Cenário Competitivo
O mercado permanece moderadamente fragmentado, mas em consolidação. A aquisição da Artelon pela Stryker em 2024 adiciona produtos diferenciados de fixação sintética à sua linha de medicina esportiva[3]. O sistema LARS da Corin mantém o valor da marca como o enxerto sintético de maior tradição. Zimmer Biomet e Smith+Nephew buscam tecnologias de seda e híbridas por meio de colaborações universitárias para diversificar além do PET.
Os inovadores em scaffolds híbridos ganham tração ao licenciar propriedade intelectual de manufatura aditiva para multinacionais que buscam renovação de portfólio. A intensidade competitiva se concentra em demonstrar não inferioridade ao autoenxerto em ensaios randomizados e em garantir cobertura dos pagadores em meio a custos de aquisição mais elevados. As oportunidades de espaço em branco residem nos sistemas de saúde de defesa, onde lesões ligamentares durante o treinamento ocorrem a 0,42 por 1.000 exposições. O sucesso na entrada no mercado frequentemente depende da oferta de kits robustos e adequados ao campo e de resultados de reabilitação rápida. As parcerias acadêmico-industriais aceleram os aprimoramentos em biopolímeros e química de superfície, visando garantir dados de resultados de longo prazo que finalmente dissipem as reservas dos cirurgiões.
Líderes do Setor de Tendões e Ligamentos Artificiais
-
Arthrex Inc.
-
Stryker Corp.
-
Corin Group
-
Xiros Ltd. / Neoligaments
-
Cousin Biotech
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tendões e Ligamentos Artificiais Empresas cobertas neste relatório
- Arthrex
- Stryker
- Corin Group
- Xiros Ltd. / Neoligaments
- Mathys
- Orthomed
- FH Orthopedics (Enovis)
- Cousin Biotech
- FX Solutions
- Shanghai PINE & POWER Biotech
- Artelon
- Smith+Nephew plc
- Zimmer Biomet
- Integra LifeSciences
- Miach Orthopaedics
- Bioretec Ltd.
- AlloSource
- MTF Biologics
Oportunidades de mercado e perspectivas futuras
As aprovações regulatórias e as ações comerciais relacionadas em 2026 apontam para aberturas para uma adoção mais amplas de plataformas de ligamentos sintéticos nos EUA, além do joelho. A Movmedix anunciou sua entrada comercial nos EUA após a autorização FDA 510(k) em 10 de junho de 2026 para seu sistema de ligamento sintético LARS ACJ, o que reflete a expansão contínua de canais para estabilização de ligamentos das extremidades superiores.
Ao mesmo tempo, a AlloSource lançou o ReConnex Pre-Sutured Tendon, autorizado pelo FDA 510(k), para procedimentos de LCA totalmente internos (all-inside). O posicionamento está alinhado com técnicas minimamente invasivas e prioridades de fluxo ambulatorial, nas quais formatos de dispositivos pré-suturados podem se adequar melhor às expectativas de fluxo de trabalho de centros cirúrgicos ambulatoriais (ASC).
Desenvolvimentos industriais recentes em Mercado de Tendões e Ligamentos Artificiais
- Julho de 2026: A AlloSource introduziu o ReConnex Pre-Sutured Tendon, autorizado pelo FDA 510(k), para reconstrução de LCA totalmente interna (all-inside). A configuração pré-suturada reduz o tempo de preparo intraoperatório e apoia técnica consistente em ambientes ambulatoriais de alto volume, expandindo a utilidade prática de construtos de ligamento baseados em PET.
- Junho de 2026: A Movmedix anunciou sua entrada comercial nos EUA após a autorização FDA 510(k) em 10 de junho de 2026 para seu sistema de ligamento sintético LARS ACJ. O anúncio amplia o canal de medicina esportiva nos EUA para estabilização de ligamentos das extremidades superiores e aumenta o foco competitivo em evidências clínicas e treinamento de cirurgiões.
- Junho de 2024: A Stryker concluiu a aquisição da Artelon, adicionando capacidades de fixação de tecido mole sintético e biomateriais ao seu portfólio de medicina esportiva. O negócio fortaleceu a capacidade da Stryker de combinar implantes e soluções de fixação em fluxos de trabalho de reparo de tendões e ligamentos.
Mercado de Tendões e Ligamentos Artificiais Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por implantes artificiais de tendões e ligamentos utilizados para reconstruir ou reforçar tecidos moles danificados em procedimentos ortopédicos, incluindo cirurgias primárias e de revisão, em hospitais e centros de cirurgia ambulatorial.
Exclusões do escopo: Exclui serviços de coleta de enxertos biológicos, produtos gerais de sutura e fixação exclusiva, e serviços de fisioterapia ou reabilitação pós-cirúrgica.
Visão Geral da Segmentação
- Por Aplicação
- Lesões de Joelho (LCA, LCP)
- Lesões de Ombro (Manguito Rotador, SLAP)
- Lesões de Pé e Tornozelo (ATFL, Aquiles)
- Lesões de Coluna
- Lesões de Quadril
- Por Tipo de Implante
- Sintético (PET-LARS, Fibra de Carbono, UHMWPE)
- Aumento Biológico (PET Revestido com Colágeno, SIS Porcino)
- Scaffolds Híbridos Impressos em 3D
- Por Material
- Politereftalato de Etileno (PET)
- Polipropileno
- Fibra de Carbono
- Seda e Outros Biopolímeros
- Por Procedimento
- Reconstrução Primária
- Reconstrução de Revisão
- Por Usuário Final
- Hospitais e Centros Ortopédicos Especializados
- Centros Cirúrgicos Ambulatoriais
- Clínicas de Medicina Esportiva
- Hospitais de Defesa e Militares
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Restante do Mundo
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com o mapeamento do contexto cirúrgico e de implantes, de modo a ancorar o modelo em fluxos reais de procedimentos e restrições de adoção. Fontes públicas como os bancos de dados de dispositivos da FDA dos EUA, as estatísticas de lesões e procedimentos do CDC dos EUA, as estatísticas de saúde da OCDE e os indicadores de população e gastos em saúde do Banco Mundial foram utilizadas para construir os sinais de demanda de base. Também foram consultados periódicos ortopédicos e de medicina esportiva revisados por pares para compreender as taxas de revisão, as indicações típicas (joelho, ombro, pé e tornozelo) e como os resultados influenciam a preferência dos cirurgiões.
Em seguida, foram utilizados relatórios anuais de empresas, apresentações a investidores e sites de associações médicas de renome para definir os corredores de preços e as estruturas de canais, que foram então verificados em relação a sinais mais amplos do sistema de saúde. Quando útil, uma assinatura paga cobrindo dados financeiros e notícias de empresas, e um banco de dados de patentes pago, foram utilizados para validar os cronogramas de lançamentos de produtos e mudanças tecnológicas que podem alterar os preços médios de venda. As fontes documentais listadas aqui são meramente ilustrativas, e muitos outros documentos públicos foram utilizados para esclarecimentos, verificações cruzadas e validação final.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas foram utilizadas para testar as premissas documentais relativas ao mix de procedimentos, adoção de implantes e variações de preços que tendem a mudar à medida que os cirurgiões transitam entre abordagens sintéticas e novas abordagens de andaime. Conversamos com cirurgiões ortopédicos, especialistas em medicina esportiva, administradores de centros de cirurgia ambulatorial e profissionais com foco em compras, e então validamos os mesmos temas com distribuidores e especialistas no setor de dispositivos na APAC, EMEA e nas Américas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 18% | APAC: 43% |
| Nível intermediário: 49% | Líderes Funcionais/de Unidade: 30% | EMEA: 35% |
| Players menores: 19% | Gerentes: 52% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O modelo de dimensionamento é construído com uma abordagem de cima para baixo, na qual os volumes de procedimentos e os grupos de casos tratados são reconstituídos por país e, em seguida, convertidos em demanda por implantes utilizando taxas de penetração de tendões e ligamentos artificiais. Uma vez formado o grupo de casos tratados, os preços são aplicados por meio de preços médios de venda específicos por região, que refletem as realidades típicas de reembolso e o mix de local de atendimento, e os totais são agregados a valores regionais e globais.
Para manter o modelo fundamentado, os principais insumos incluem a incidência de lesões esportivas, a contagem de procedimentos de reconstrução ortopédica, a participação de reconstruções de revisão, a divisão entre hospitais e centros de cirurgia ambulatorial, e os movimentos de preços observados para sistemas de ligamentos sintéticos. Onde os dados são escassos, as lacunas são tratadas com o uso de indicadores proxy, como a densidade de cirurgiões ortopédicos, as tendências de recuperação de cirurgias eletivas e os gastos em saúde per capita, seguidos de normalização cuidadosa para que países pequenos não sejam superestimados.
A previsão foi realizada por meio de análise de cenários apoiada por suavização exponencial dos volumes de procedimentos, e então ajustada com base nas perspectivas de especialistas sobre adoção e precificação. Em paralelo, os totais foram corroborados com aproximações seletivas de baixo para cima, como a amostragem de preços médios de venda a partir de discussões de compras e a multiplicação pela demanda unitária implícita a partir de verificações de procedimentos, com o ajuste das premissas onde discrepâncias foram consistentemente observadas.
Ciclo de Validação e Atualização de Dados
A validação ocorre em etapas, começando com a verificação cruzada dos resultados do modelo em relação a sinais independentes, como tendências de procedimentos ortopédicos, mudanças no local de atendimento e direção dos gastos em saúde regionais. Se uma estimativa em nível de país parecer incomumente alta ou baixa, as premissas de penetração, precificação e participação de revisão são revisitadas, e conversas de acompanhamento direcionadas são iniciadas para resolver a lacuna.
Antes da aprovação final, o trabalho é revisado por outro analista que verifica a aritmética, a lógica das unidades e se a narrativa corresponde aos drivers quantificados. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças de política que afetam cirurgias eletivas ou lançamentos tecnológicos significativos. Logo antes da entrega, uma revisão final é realizada para que os clientes recebam a visão mais atual disponível.
Dimensionamento do Mercado de Tendões e Ligamentos Artificiais pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para tendões e ligamentos artificiais podem diferir mesmo quando descrevem a mesma área clínica, porque os limites de escopo e as conversões de unidade para receita não estão alinhados. As diferenças geralmente decorrem do que é contabilizado como implante, quais procedimentos são incluídos e como os preços são calculados como média entre hospitais e ambientes ambulatoriais.
Ao acompanhar o mix de procedimentos e o momento de atualização, a Mordor Intelligence vincula o mercado à demanda de reconstrução tratada e aplica a precificação por usuário final, o que reduz a inflação proveniente de produtos adjacentes de reparo de tecidos moles que às vezes são agrupados no mesmo conjunto. As lacunas também podem surgir de premissas de adoção agressivas versus conservadoras para novos designs de andaime, e de escolhas de conversão de moeda quando os números regionais são consolidados em um total global.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 50,53 milhões de USD (2026) | |
| Publicador do Setor A | 49,34 milhões de USD (2026) | Utiliza uma janela de previsão mais longa e pode suavizar os preços entre regiões, o que pode subestimar o aumento do preço médio de venda no curto prazo onde o volume ambulatorial está crescendo mais rapidamente. |
| Empresa de Pesquisa B | 38,92 milhões de USD (2025) | Parte de um ano-base anterior e depende mais da progressão histórica de receita, o que pode não capturar a mudança abrupta na recuperação de procedimentos e na penetração após a normalização das cirurgias eletivas. |
A dispersão na tabela é explicada principalmente pelo ano selecionado, pela forma como a demanda impulsionada por procedimentos é convertida em unidades e pela forma como os preços são calculados como média entre os ambientes de atendimento. Quando as premissas são tornadas explícitas e verificadas em relação aos sinais de atividade cirúrgica, o tamanho de mercado resultante torna-se mais fácil de reproduzir e de atualizar à medida que novas informações clínicas e de precificação chegam.
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de tendões e ligamentos artificiais em 2031?
O mercado tem previsão de atingir USD 90,47 milhões até 2031 em uma trajetória de CAGR de 12,36%.
Qual segmento de aplicação está se expandindo mais rapidamente?
Os reparos de ligamentos de pé e tornozelo lideram o crescimento a um CAGR de 13,62% para 2026-2031.
Qual é a dominância do PET-LARS na participação por tipo de implante?
Os sistemas PET-LARS representaram 63,20% da receita em 2025, mantendo a liderança do segmento.
Por que os centros cirúrgicos ambulatoriais são importantes para o crescimento do mercado?
Os centros cirúrgicos ambulatoriais proporcionam economias de custo de 35 a 45% e devem lidar com 68% dos casos ortopédicos até meados da década de 2020, impulsionando a demanda por implantes.
Qual material apresenta o maior potencial de crescimento após o PET?
Os biomateriais à base de seda avançam a um CAGR de 15,05% devido à superior biocompatibilidade e propriedades biomiméticas.
Qual região está crescendo mais rapidamente e por quê?
A Ásia-Pacífico registra um CAGR de 12,92%, impulsionada pelo aumento da participação esportiva, pela expansão da infraestrutura de saúde e pelo crescente turismo médico.