
Tamanho e Participação do Mercado de Carros de Luxo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
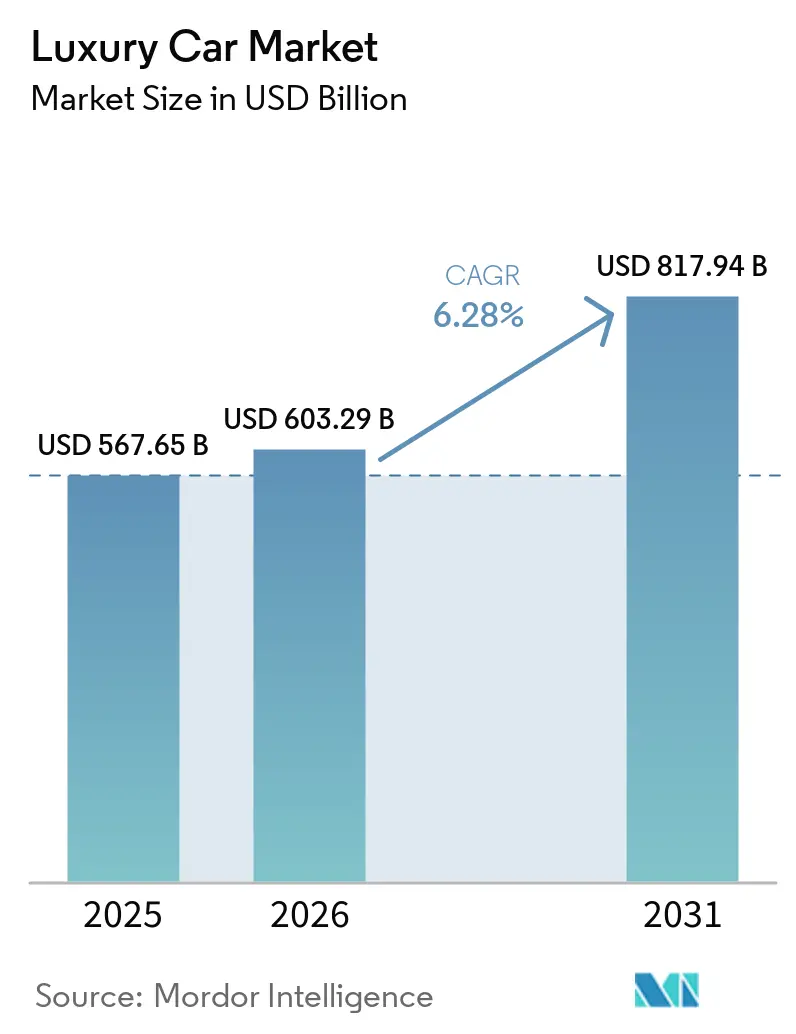
| Tamanho do Mercado (2026) | 603.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 817.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.28 % |
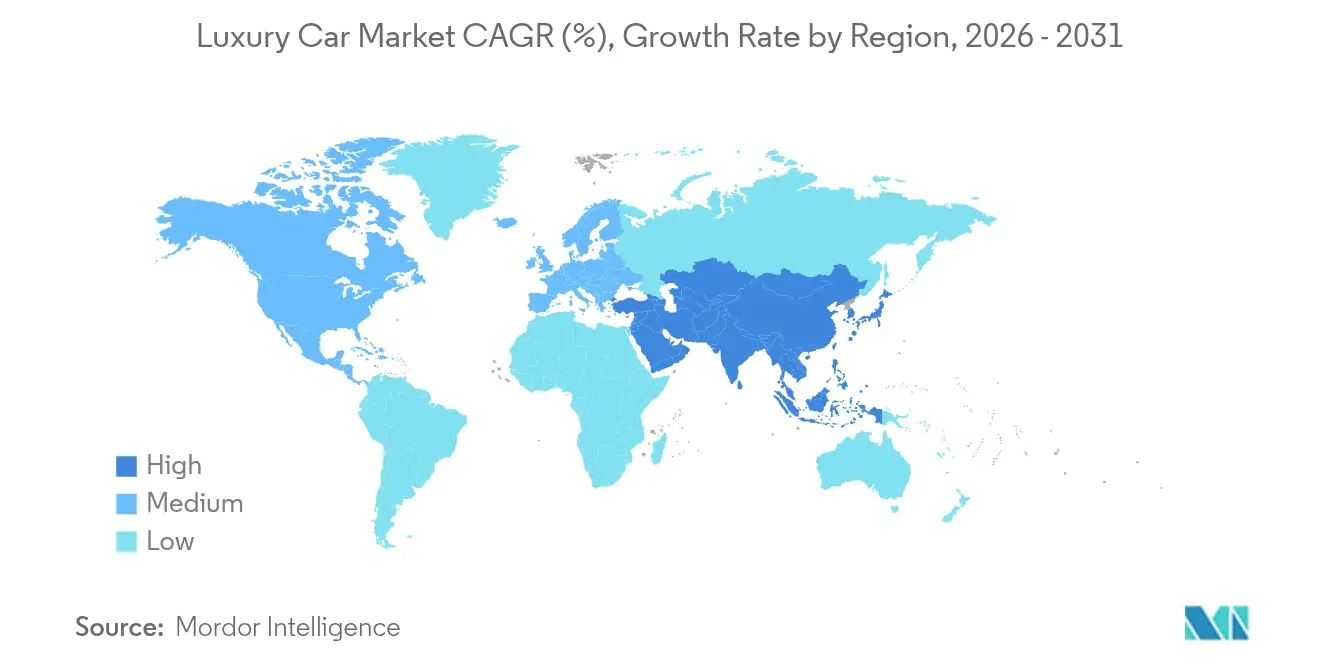
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
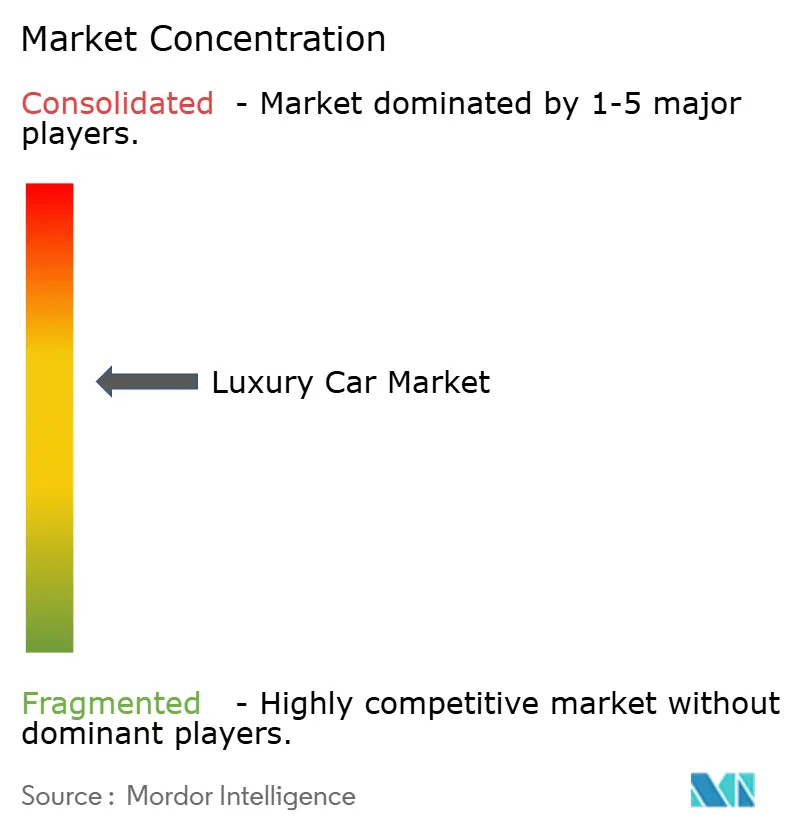
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros de Luxo por Mordor Intelligence
O tamanho do mercado de carros de luxo deve crescer de USD 567,65 bilhões em 2025 para USD 603,29 bilhões em 2026 e a previsão é de atingir USD 817,94 bilhões até 2031 a uma CAGR de 6,28% no período 2026-2031. A rápida criação de riqueza na Ásia-Pacífico, a acelerada implementação de carros elétricos de bateria topo de linha e a crescente ênfase em mobilidade personalizada e ambientalmente consciente são os principais motores de crescimento. Apesar da inflação dos custos de propriedade e das persistentes dificuldades na cadeia de suprimentos, o mercado de carros de luxo continua a superar o setor automotivo mais amplo, à medida que os fabricantes premium monetizam software, personalização e canais de venda direta. A pressão competitiva está se intensificando, uma vez que marcas chinesas de alto padrão e a estratégia de veículos elétricos puros da Tesla empurram as marcas europeias e norte-americanas estabelecidas em direção a uma eletrificação mais rápida, serviços digitais mais ricos e estruturas de varejo mais enxutas.
Principais Conclusões do Relatório
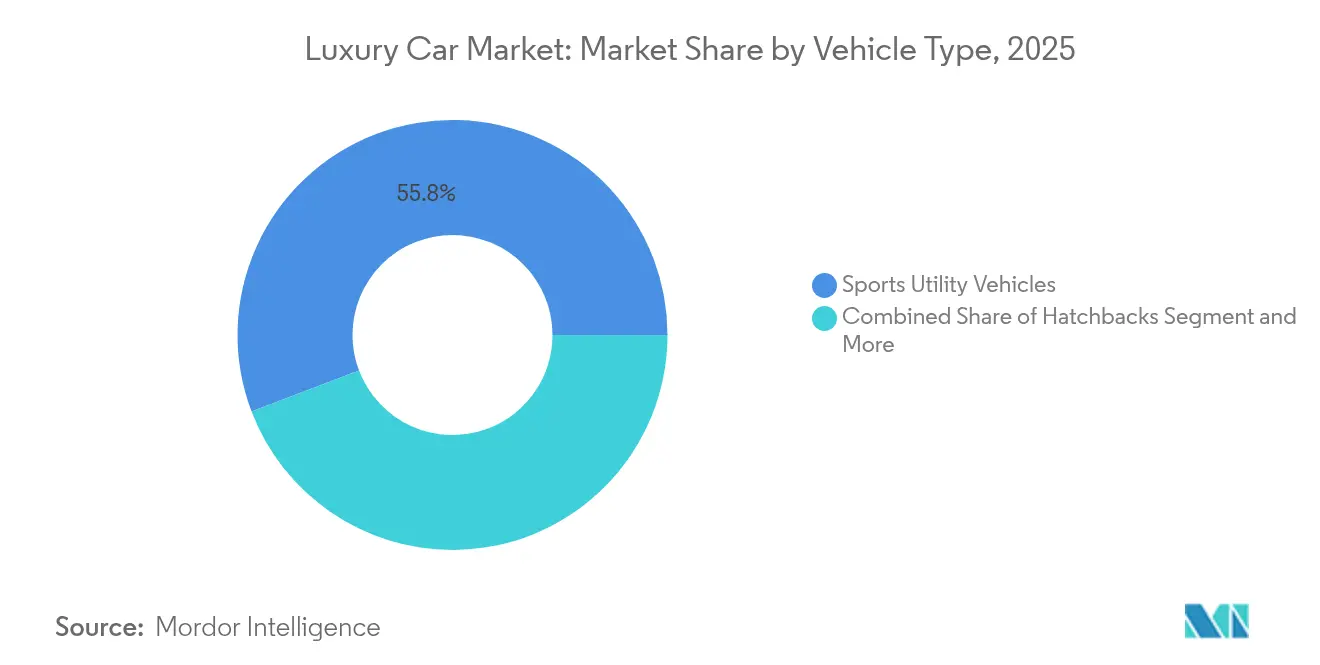
- Por tipo de veículo, os veículos utilitários esportivos lideraram com 55,78% da participação do mercado de carros de luxo em 2025; espera-se que os sedãs cresçam a uma CAGR de 7,78% até 2031.
- Por tipo de tração, os modelos de combustão interna retiveram 68,35% do tamanho do mercado de carros de luxo em 2025, enquanto os veículos elétricos de bateria estão projetados para expandir a uma CAGR de 8,79%.
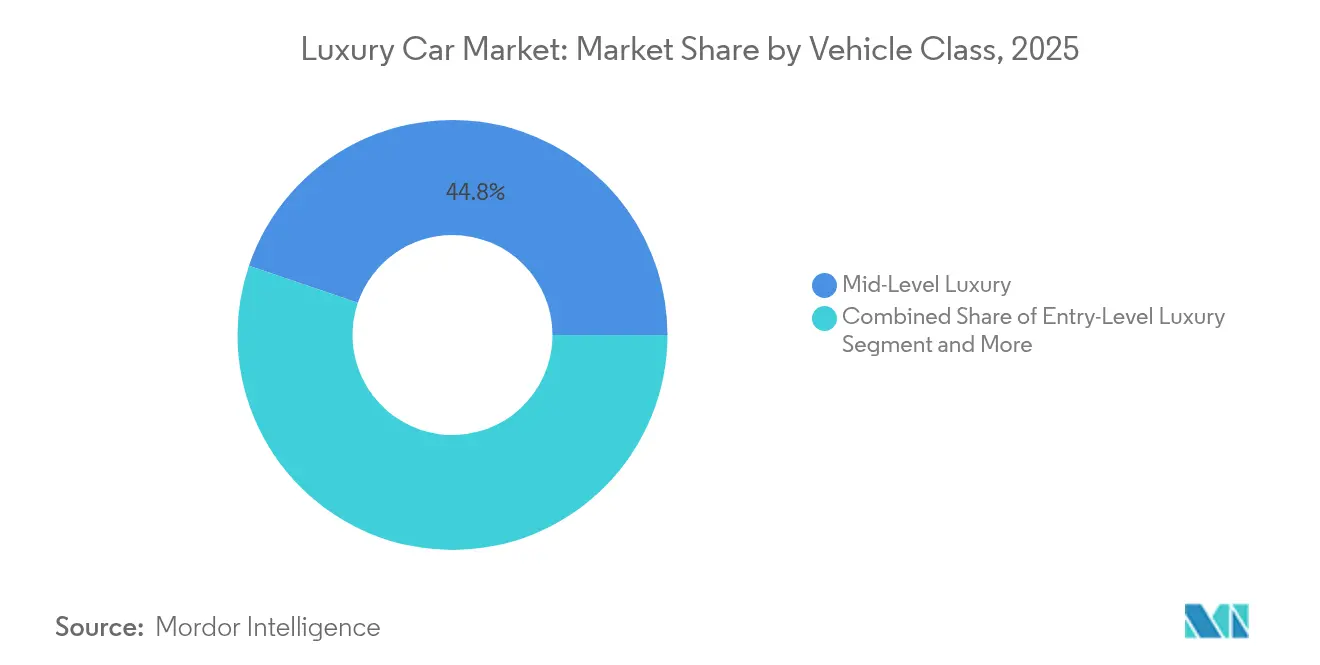
- Por classe de veículo, o luxo de nível médio capturou 44,78% do tamanho do mercado de carros de luxo em 2025; o ultraluxo avança a uma CAGR de 7,92% até 2031.
- Por canal de vendas, as concessionárias autorizadas detinham 89,62% da participação do tamanho do mercado de carros de luxo em 2025, mas as plataformas diretas ao consumidor estão crescendo a uma CAGR de 8,86%.
- Por geografia, a Ásia-Pacífico representou 42,75% da participação do mercado de carros de luxo em 2025; a região do Oriente Médio e África está prevista para registrar a maior CAGR de 7,96% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por SUVs de Luxo | +1.8% | Global (Ásia-Pacífico e América do Norte com maior força) | Médio prazo (2–4 anos) |
| Eletrificação Premium | +1.5% | Europa e China liderando | Longo prazo (≥ 4 anos) |
| Crescimento de HNWI na Ásia e Oriente Médio | +1.2% | Núcleo da Ásia-Pacífico, aceleração no Oriente Médio | Longo prazo (≥ 4 anos) |
| ADAS e Expectativas de Segurança | +0.9% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Varejo Direto ao Consumidor | +0.7% | Global | Curto prazo (≤ 2 anos) |
| Personalização em Massa e Opções sob Encomenda | +0.6% | Foco no ultraluxo | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Eletrificação de Modelos Premium
Os derivados de veículos elétricos de bateria representam o tipo de motorização de crescimento mais rápido, apoiados por fabricantes premium que posicionam os VEs como vitrines de destaque para torque silencioso e tecnologia de ponta, em vez de estratégias de conformidade regulatória. Na Índia, as vendas de veículos elétricos da Mercedes-Benz cresceram 94% em relação ao ano anterior até maio de 2024, lideradas pelo EQS 580 SUV fabricado localmente[1]. A BMW entregou 1.249 veículos elétricos puros na Índia no mesmo ano, apoiando-os com carregadores rápidos em 51 cidades. As marcas ultraluxo permanecem cautelosas: a Aston Martin adiou o lançamento de seu primeiro veículo elétrico para 2026 para refinamento adicional do trem de força. A Ferrari registrou patentes de acústica de escapamento sintético para preservar o apelo emocional em trens de força silenciosos[2]. O mercado de carros de luxo avaliará cada vez mais o sucesso da eletrificação pela capacidade das marcas de preservar traços de identidade como som, condução e artesanato.
Crescimento da População de HNWI na Ásia e no Oriente Médio
O mercado de veículos de luxo da Ásia-Pacífico está em ascensão, impulsionado por uma base crescente de consumidores abastados. À medida que os níveis de riqueza aumentam, especialmente entre os compradores de primeira viagem e aqueles que buscam upgrades, a demanda por mobilidade premium se intensifica. A Índia é um player fundamental, com as vendas de veículos de luxo dobrando nos últimos anos. As projeções mostram um crescimento contínuo no número de indivíduos com patrimônio líquido ultissimo alto, sugerindo uma mudança em direção ao consumo aspiracional e uma perspectiva promissora de mercado de longo prazo.
Na região do Golfo, os preços aquecidos do petróleo impulsionaram as rendas disponíveis, alimentando uma demanda robusta por veículos de luxo. Marcas como a BMW cresceram significativamente, sublinhando o entusiasmo da região por ofertas automotivas premium. Com uma combinação de resiliência econômica e apetite por mobilidade de alto padrão, o Golfo consolida seu status como mercado principal para os fabricantes de equipamentos originais (OEMs) de luxo.
Expectativas Aprimoradas de ADAS e Segurança
O Cadillac LYRIQ 2025 oferece o Super Cruise com troca automática de faixa em estradas compatíveis e inclui recursos de segurança como detecção de pedestres via Frenagem de Emergência Automática; a disponibilidade varia conforme o acabamento e o mercado. O Regulamento Geral de Segurança da UE (UE) 2019/2144 torna obrigatório o ADAS, como a Assistência Inteligente de Velocidade e a Frenagem de Emergência Automática, em novos veículos (com implementação gradual a partir de julho de 2022 e julho de 2024), enquanto o regulamento Euro 7 separado aborda as emissões de poluentes, freios e pneus e os requisitos de durabilidade.
Mudança para o Varejo Online/Direto ao Consumidor
O modelo de fábrica ao cliente da Tesla expôs a insatisfação com as negociações em concessionárias e incentivou os incumbentes de luxo a investir em showrooms digitais, preços fixos e entrega no estilo de concierge. A Mercedes-Benz agora vende as famílias EQE e EQS online em vários mercados da UE, capturando dados mais ricos e reduzindo os custos de estoque. As regras regulatórias de franqueamento estão sendo adotadas lentamente em partes dos EUA, mas a participação de comércio eletrônico do mercado de carros de luxo ainda deve dobrar até 2030.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Propriedade | -1.4% | Global (mercados emergentes mais afetados) | Curto prazo (≤ 2 anos) |
| Escassez de Semicondutores | -0.9% | Impacto na cadeia de suprimentos global | Curto prazo (≤ 2 anos) |
| Volatilidade da Demanda | -0.8% | Sensibilidade dos mercados desenvolvidos | Médio prazo (2–4 anos) |
| Pressão Regulatória Climática sobre SUVs | -0.5% | Europa e Califórnia liderando | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Semicondutores e Componentes
Mesmo com novas instalações de fabricação de wafers entrando em operação após a escassez de chips de 2022, ainda há uma oferta apertada de microcontroladores automotivos especializados. Isso é especialmente verdadeiro para aqueles integrantes dos sistemas de infotainment e conforto. Como resultado, os OEMs premium enfrentam escolhas difíceis: entregam veículos com determinados recursos ausentes ou atrasam as entregas aos clientes.
Tome a Mercedes-Benz como exemplo. A montadora de luxo recentemente precisou atrasar as alocações de seu carro-chefe S-Class, ressaltando que mesmo os modelos de elite não estão protegidos dessas escassezes de chips. Tais perturbações afetam mais fortemente os veículos de luxo de baixo volume e alto conteúdo. Esses modelos, dependentes de componentes especializados, têm margem limitada para ajustes de produção.
Pressão Regulatória Climática contra SUVs
O Euro 7 e o ACC II da Califórnia reduzem os tetos de CO₂ e imporão penalidades crescentes sobre SUVs pesados, a menos que migrem para plataformas de emissão zero. A Porsche compensa as emissões extras da frota incluindo a compra de créditos de carbono nos preços dos veículos por meio de seu programa Impact. Embora os SUVs de luxo elétricos como o Mercedes-Maybach EQS mitiguem o risco regulatório, os custos de conformidade ainda corroem as margens, reduzindo em aproximadamente 0,5 ponto percentual a CAGR principal do mercado de carros de luxo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
SUVs Impulsionam a Transformação do Segmento PremiumOs SUVs controlaram 55,78% do tamanho do mercado de carros de luxo em 2025 e estão previstos para registrar um CAGR de 7,84% até 2031. A linha de SUVs da Mercedes-Benz garantiu receita recorde e mais de 120 pedidos antecipados para o AMG G 63 em seu primeiro dia de varejo. As sedãs mantêm prestígio cultural em contextos de motorista particular e em certos nichos ultraluxo; no entanto, sua participação relativa diminui à medida que proprietários mais jovens priorizam o perfil multiutilitário dos SUVs. Hatchbacks de luxo de entrada e MPVs permanecem opções menores e específicas por geografia, enquanto os supercars ancoram a desejabilidade da marca apesar do volume insignificante. O impulso feroz dos SUVs consolida o estilo de carroceria como o principal contribuinte de lucro do mercado de carros de luxo para o horizonte previsível.
Os roteiros de produtos centrados em SUVs agora dominam a priorização de P&D. A Audi redirecionou os recursos de desenvolvimento do EV PPE flagship para o seu Q6 e-tron a fim de antecipar os lançamentos do BMW iX e do Mercedes EQS SUV. A Land Rover está expandindo seu estúdio SV Bespoke para atender clientes do Range Rover que buscam materiais e combinações de cores exclusivos, reforçando o aumento da personalização em massa discutido anteriormente. À medida que as metas de emissões se tornam mais rígidas, as variantes de SUV eletrificadas se tornarão a estratégia de conformidade padrão, e não um derivado de nicho, mantendo o mercado de carros de luxo em uma trajetória de crescimento liderada por SUVs.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Tipo de Tração:
Aceleração Elétrica Remodela os Trens de ForçaOs modelos de combustão interna ainda representavam 68,35% do tamanho do mercado de carros de luxo em 2025, mas as entradas de veículos elétricos de bateria estão avançando a uma CAGR de 8,79%. A Mercedes-Benz e a BMW já tornaram as arquiteturas de 400 volts parte integrante dos modelos principais, e a Porsche congelou novos investimentos em plataformas de motor de combustão interna após 2027. Os híbridos oferecem um buffer de transição em regiões com baixa densidade de carregamento rápido; a Lexus observou uma adoção de híbridos em seu lançamento da minivan LM na China. As marcas de ultraluxo preferem uma introdução gradual; a Aston Martin reagendou seu primeiro veículo elétrico para 2026, argumentando a favor de um refinamento adicional das características de condução e som de cabine. A diversificação do trem de força permanece um ato de equilíbrio entre compulsão regulatória, prontidão de infraestrutura e herança da marca, mas o arco longo aponta para o domínio eletrificado dentro do mercado de carros de luxo.
As plataformas exclusivamente elétricas também facilitam interiores definidos por software. A Tesla comanda a consciência do EV premium por meio de chipsets internos e atualizações de direção totalmente autônoma, empurrando os rivais em direção a uma integração vertical mais profunda. O MB.OS da Mercedes será implementado em todos os modelos EQ após 2025, permitindo atualizações de recursos pagos via OTA (over-the-air) que poderiam elevar a receita por veículo em USD 1.200 ao longo de um ciclo de quatro anos. Tal monetização digital fortalece a justificativa para ganhos acelerados de participação de VEB.
Por Classe de Veículo:
Ultraluxo Desafia os Ventos Econômicos ContráriosO luxo de nível médio detinha 44,78% do tamanho do mercado de carros de luxo em 2025, mas o ultraluxo é a faixa de expansão mais rápida a uma CAGR de 7,92%. O mercado de veículos de luxo da Índia está crescendo rapidamente, impulsionado pela crescente riqueza e por uma demografia crescente de milionários. Modelos de alto padrão como a linha Top-End Vehicle da Mercedes-Benz e o X7 da BMW estão vendo forte demanda, refletindo uma preferência por veículos premium e repletos de recursos. Os modelos de luxo de entrada enfrentam crescente concorrência de crossovers de massa com tecnologia avançada, que oferecem recursos semelhantes a preços mais baixos, pressionando a extremidade inferior do mercado de luxo. O segmento de ultraluxo prospera com exclusividade e personalização. Marcas como a Ferrari aproveitam ofertas sob encomenda, com a receita de personalização amortecendo as margens contra os desafios econômicos. Este segmento se beneficia da concentração de riqueza e do foco em experiências de consumo únicas e orientadas pelo prestígio.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Canal de Vendas:
Disrupção Digital AceleraOs revendedores autorizados ainda capturaram 89,62% da participação do mercado de carros de luxo em 2025; no entanto, as lojas diretas ao consumidor estão escalando a uma CAGR de 8,86%. A Tesla vendeu todos os Model S e Model X nos EUA online, demonstrando que os compradores premium aceitam jornadas digitais sem negociação. A Mercedes-Benz agora executa comércio eletrônico de preço fixo na Alemanha e no Reino Unido em toda a sua linha EQ, complementando as concessionárias com centros de experiência boutique. As leis de franquia restringem a implementação total em alguns estados dos EUA, levando a modelos híbridos de clique e retirada. À medida que os OEMs buscam receitas de software e serviços ao longo da vida, o controle dos dados do cliente final se torna um imperativo estratégico, tornando inevitável uma maior migração de participação em direção aos canais online para o mercado de carros de luxo.
Análise Geográfica
Mercado de Carros de Luxo da APAC
A Ásia-Pacífico deteve 42,75% da participação no mercado de carros de luxo em 2025, sustentada pela escala da China e pela ascensão meteórica da Índia a 50.000 unidades premium vendidas, equivalente a seis veículos por hora. No entanto, a Mercedes-Benz alertou para entregas mais fracas no primeiro trimestre de 2025 em meio à volatilidade dos mercados de capitais, confirmando a sensibilidade da região às oscilações dos mercados financeiros. As marcas domésticas chinesas corroem a participação alemã à medida que a penetração de veículos elétricos ultrapassa 40,9%, pressionando os incumbentes a localizar parcerias tecnológicas e mensagens de marca.
Mercado de Carros de Luxo do Oriente Médio, África e Türkiye
O Oriente Médio apresenta o CAGR mais acentuado de 7,96% até 2031, impulsionado pela renda disponível vinculada ao petróleo e pela expansão da infraestrutura. A BMW registrou um aumento de volume de 15,4% nos estados do Conselho de Cooperação do Golfo em 2024, liderado pela demanda pelos modelos X7 e Série 7. As vendas totais de automóveis nos Emirados Árabes Unidos avançaram 15,7%, confirmando sólidos ventos favoráveis macroeconômicos. A África do Sul e a Türkiye registram ganhos incrementais, mas estão sujeitas a oscilações cambiais que podem atrasar as decisões de compra; os fabricantes premium mitigam o risco com centros de produção regionais e opções de faturamento em dólar americano.
Mercado de Carros de Luxo da América do Norte e Europa
A América do Norte permanece um pilar maduro, porém estável, para o mercado de carros de luxo, com a demografia abastada compensando a inflação nos pagamentos impulsionada pelas taxas de juros. O bônus de recursos naturais do Canadá favorece a penetração do segmento de luxo, enquanto o México avança em direção aos veículos premium à medida que o crescimento da riqueza da classe média se cruza com o maior acesso ao crédito. A Europa enfrenta o maior peso regulatório por meio do Euro 7 e das multas por emissões de CO₂ da frota, mas mantém uma fidelidade de marca consolidada. As montadoras estão convergindo para SUVs elétricos de alta margem para absorver os custos de conformidade, aproveitando fábricas de baterias próprias e créditos de energia renovável para defender a rentabilidade.
Panorama regulatório
Os programas de carros de luxo são cada vez mais moldados por mandatos de CO2 de frota, poluentes e segurança, que aumentam o conteúdo de conformidade por veículo e aceleram a eletrificação e o pacote de ADAS. Na União Europeia, o Regulamento (UE) 2019/631 estabelece um requisito de redução média de CO2 em toda a frota de 15% para 2025-2029 em relação a uma linha de base de 2021, reforçando a transição para modelos principais totalmente elétricos e motorizações de menor emissão em portfólios premium. O Regulamento Geral de Segurança da UE (UE) 2019/2144 também introduz gradualmente recursos obrigatórios de segurança e ADAS (com marcos em julho de 2022 e julho de 2024), tornando funções como Frenagem Automática de Emergência e Assistência Inteligente de Velocidade considerações padrão para versões de luxo.
Atualizações de política em 2025-2026 acrescentam tanto clareza quanto complexidade de execução de curto prazo para as fabricantes globais. A UE apresentou um Pacote Automotivo em 16 de dezembro de 2025, incluindo revisões aos padrões de desempenho de CO2 e um esforço de simplificação do tipo ômnibus, sinalizando foco paralelo em descarbonização e competitividade industrial. Nos Estados Unidos, a NHTSA postergou grandes mudanças no roteiro do New Car Assessment Program (NCAP) do ano-modelo 2026 para 2027 (anunciado em setembro de 2025), enquanto continua a reconhecer atestados de fabricantes para parte do desempenho de ADAS no MY2026. Em maio de 2026, a NHTSA também solicitou comentários sobre a adição da Frenagem Automática Traseira com capacidade de evitar pedestres ao NCAP, pressionando marcas de luxo a validar desempenho de sensoriamento, frenagem e software além das atuais afirmações de disponibilidade de recursos.
Análise da cadeia de valor
A cadeia de valor dos carros de luxo abrange materiais premium e componentes projetados (alumínio, couro de alta qualidade, vidros avançados), sistemas de motorização (ICE, módulos híbridos, e-axles) e uma pilha de eletrônica e software em rápida expansão (sensores ADAS, domínios de infotainment, conectividade e infraestrutura de atualização OTA). O fornecimento upstream permanece exposto a estrangulamentos em semicondutores automotivos especializados e matérias-primas críticas para motores elétricos, com fornecedores e fabricantes buscando substituições de design e diversificação de fornecimento para reduzir a dependência de insumos restritos. As exigências de rastreabilidade e conformidade também estão fortalecendo o intercâmbio de dados entre empresas, inclusive por meio de ecossistemas como o Catena-X, para melhorar a transparência da cadeia de suprimentos e apoiar as necessidades de relatórios regulatórios.
A fabricação e a montagem estão se tornando mais ancoradas regionalmente, com fabricantes de luxo investindo em pegadas de produção dedicadas a BEV e de alto padrão, mantendo o acabamento orientado ao artesanato para as versões e hipercarros de topo. As ações nas instalações refletem essa estrutura de duas vias, combinando expansões de capacidade eletrificada com locais de exclusividade de baixo volume construídos para esse fim. Exemplos incluem a BMW concluindo um investimento de USD 1,7 bilhão em Spartanburg, Carolina do Sul (apoiando produção totalmente elétrica da BMW), a Mercedes-Benz iniciando a produção totalmente elétrica do Classe C na fábrica ampliada de Kecskemét, na Hungria, após um investimento de EUR 1 bilhão, e a Bugatti inaugurando a La Manufacture em Molsheim, França, para apoiar a produção do Tourbillon. No lado da distribuição, as redes de concessionárias autorizadas ainda dominam o varejo de luxo, mas vitrines digitais controladas pelas fabricantes e modelos de preço fixo estão cada vez mais integrados ao fluxo de comercialização para capturar dados de clientes e receita de serviços de software pós-venda.
Cenário Competitivo
Principais players como Mercedes-Benz Group AG, BMW AG, Volkswagen Group e Tesla Inc. dominam o mercado de carros de luxo. Os principais players estão envolvidos em lançamentos contínuos de produtos e investimentos em P&D, altamente impulsionados por tecnologia avançada, maior conforto, crescente investimento em tecnologia de veículos elétricos e melhoria do padrão de vida em todo o mundo.
As fusões e aquisições estratégicas também estão remodelando o campo. A Volkswagen e a Rivian assinaram uma joint venture de USD 5,8 bilhões para co-desenvolver plataformas de veículos elétricos premium de próxima geração, dando à Audi e à Bentley acesso direto à tecnologia de plataforma skateboard da Rivian. A aquisição da Forseven pela McLaren expande seu portfólio de propriedade intelectual em baterias, ilustrando como as marcas de supercars de nicho garantem relevância futura. Enquanto isso, o acordo de voz com inteligência artificial da Cerence com a Jaguar Land Rover indica o aumento de alianças intersetoriais à medida que os fornecedores de tecnologia cortejam os OEMs de luxo por margens de adotantes iniciais.
Os pontos fortes dos incumbentes incluem amplas redes de serviço e patrimônio de marca geracional, mas as marcas emergentes chinesas alavancam cadeias de suprimentos locais e modelos ágeis de vendas diretas para subcotar os preços europeus. A Tesla continua a corroer a participação tradicional ao oferecer autonomia de Nível 2+ como assinatura. Consequentemente, os incumbentes estão redoblando os investimentos em programas sob encomenda, marketing experiencial e serviços digitais ao longo da vida para proteger suas franquias no mercado de carros de luxo.
Líderes do Setor de Carros de Luxo
-
Volkswagen Group
-
Tesla Inc.
-
Mercedes-Benz Group AG
-
BMW AG
-
Toyota Motor Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Carros de Luxo Empresas cobertas neste relatório
- Mercedes-Benz Group AG
- BMW AG
- Volkswagen Group
- Toyota Motor Corporation (Lexus)
- Jaguar Land Rover Automotive PLC
- Stellantis NV (Maserati, Alfa Romeo)
- Tesla Inc.
- Volvo Car Group
- Hyundai Motor Group (Genesis)
- Nissan Motor Co. (Infiniti)
- Geely Holding (Lotus, Zeekr)
- FAW Group (Hongqi)
- SAIC Motor (IM, Roewe)
- BYD Co. (Yangwang)
- Lucid Group
- Rivian Automotive
- Ferrari NV
- Aston Martin Lagonda
- Rolls-Royce Motor Cars
- McLaren Automotive
Oportunidades de mercado e perspectivas futuras
Plataformas de luxo eletrificadas e pegadas de fabricação localizadas estão criando espaço para fabricantes premium e fornecedores-chave reposicionarem capacidade, reduzirem risco de suprimento e escalarem recursos habilitados por software de alta margem. Na América do Norte, o investimento concluído de USD 1,7 bilhão da BMW em torno da Plant Spartanburg e uma rede de suprimentos de apoio ressaltam o capex contínuo direcionado à produção de luxo apta para VE. A Mercedes-Benz anunciou um plano de investimento de USD 4 bilhões para sua unidade em Tuscaloosa, Alabama (a ser implantado até 2030), apoiando a fabricação de elétricos e SUVs. Esses movimentos se combinam com a localização do lado dos fornecedores, incluindo a Bosch iniciando a produção de amostras de chips de carbeto de silício em sua unidade em Roseville, Califórnia, após um subsídio federal de USD 225 milhões, reforçando um caminho para acesso mais seguro à eletrônica de potência de alta tensão usada em BEVs premium.
Oportunidades também residem na personalização ultra-luxo, na fabricação de precisão em baixo volume e em novos estilos de carroceria premium que combinam arquiteturas de VE com demanda liderada por SUVs. A abertura da La Manufacture em Molsheim pela Bugatti (capacidade citada em 200 carros por ano) destaca o investimento contínuo em instalações dedicadas e de alto controle para hipercarros e construções sob medida, onde artesanato, fornecimento de materiais e engenharia específica da marca permanecem como diferenciais. No lado de produto e varejo, fabricantes de luxo expandindo capacidades de venda direta ao consumidor, incluindo as vendas online da Mercedes-Benz para as famílias EQ em vários mercados da UE e o modelo de fábrica ao cliente da Tesla, criam espaço em branco para compras digitais integradas, entrega tipo concierge e monetização de software pós-venda, desde que as marcas alinhem a disponibilidade de recursos com os roteiros de avaliação de segurança em evolução, como as atualizações do NCAP da NHTSA e os mandatos de ADAS da UE.
Desenvolvimentos industriais recentes em Mercado de Carros de Luxo
- Junho de 2026: A BMW Group concluiu um investimento de USD 1,7 bilhão na Carolina do Sul para expandir a Plant Spartanburg e adicionar capacidade de apoio para modelos totalmente elétricos da BMW. A atualização fortalece a resiliência da fabricação regional de VE e reduz a logística para componentes de luxo de alto conteúdo, o que ajuda a estabilizar a produção em meio à volatilidade do fornecimento de eletrônicos e materiais críticos.
- Maio de 2026: A NHTSA emitiu um pedido de comentários para informar o roteiro do NCAP, incluindo a possível adição da Frenagem Automática Traseira com capacidade de evitar pedestres. A medida eleva a exigência de desempenho validado de ADAS em veículos premium, pressionando fabricantes de luxo e fornecedores a priorizar sensoriamento, calibração de software e evidências de teste alinhadas com futuros critérios de classificação de segurança.
- Abril de 2024: A Li Auto apresentou o Li L6, um SUV familiar de luxo de 5 lugares de tamanho médio a grande, com um extensor de alcance 1.5T, uma bateria LFP de 36,8 kWh e um sistema de tração nas quatro rodas inteligente de duplo motor. O lançamento reforça a intensidade competitiva das marcas chinesas em SUVs de luxo eletrificados, expandindo as opções em um segmento que já lidera o volume global de carros de luxo.
Mercado de Carros de Luxo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como o valor dos carros de passeio de luxo vendidos. Os veículos são considerados de luxo quando são posicionados e precificados acima dos carros do mercado de massa, geralmente sustentados por maior conforto, desempenho, tecnologia e posicionamento de marca. A cobertura é rastreada nas principais regiões automotivas.
Exclusões de escopo: Este dimensionamento não contabiliza carros de passeio do mercado de massa, veículos comerciais e motocicletas, mesmo quando possuem acabamentos premium ou recursos de alto padrão.
Visão Geral da Segmentação
- Por Tipo de Veículo
- Hatchbacks
- Sedãs
- Veículos Utilitários Esportivos (SUVs)
- Veículos Multiuso (MPVs)
- Esportivos / Exóticos
- Por Tipo de Tração
- Motor de Combustão Interna (MCI)
- Elétrico Híbrido
- Veículo Elétrico de Bateria
- Por Classe de Veículo
- Luxo de Entrada
- Luxo de Nível Médio
- Ultraluxo / Exótico
- Por Canal de Vendas
- Concessionária Autorizada
- Direto ao Consumidor / Online
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Restante da América do Norte
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Egito
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para a pesquisa documental, começamos construindo uma base de fatos sólida em torno das vendas de veículos de passeio de luxo e dos sinais de valor, alinhando-a com a forma como a indústria automotiva reporta registros, entregas e fluxos comerciais. Fontes públicas como agências nacionais de registro de veículos, portais de estatísticas aduaneiras e comerciais, séries de câmbio e inflação de bancos centrais e ministérios de transporte rodoviário são utilizadas para ancorar a direção básica do mercado por geografia. Também revisamos as atualizações da Organização Internacional de Fabricantes de Veículos Automotores (OICA), as notas da Agência Internacional de Energia (AIE) sobre eletrificação e periódicos revisados por pares sobre transporte e mobilidade para entender como a combinação de motores e as mudanças de política estão alterando a demanda.
Para traduzir essa base de fatos em um modelo funcional, materiais secundários mais amplos, como relatórios anuais, registros no estilo SEC quando disponíveis, apresentações para investidores e comunicados de imprensa de montadoras, são revisados para identificar tendências de entrega, comentários sobre precificação e cronograma de ciclos de produtos. Em casos selecionados, assinaturas pagas são utilizadas para agilizar verificações sobre finanças e inteligência de empresas, cobertura de notícias e finanças, e bancos de dados de patentes, o que ajuda a validar direcionalmente o que está mudando nos recursos de motores e nas atualizações orientadas por software. Essas fontes documentais são ilustrativas e não exaustivas, e referências públicas adicionais são utilizadas durante a coleta de dados, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas que não podem ser totalmente lidas a partir de conjuntos de dados públicos, especialmente a divisão entre o posicionamento de luxo de entrada e ultraluxo, o comportamento de descontos e o ritmo de adoção de modelos de luxo eletrificados. Conversamos com partes interessadas nas redes de montadoras e concessionárias, nos ecossistemas de componentes e tecnologia, e nos pontos de contato de frotas e leasing, além de especialistas do setor. A cobertura foi equilibrada entre APAC, EMEA e as Américas, para que as diferenças regionais em precificação e mix pudessem ser capturadas em vez de presumidas a partir de uma única geografia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 19% | APAC: 45% |
| Nível médio: 44% | Líderes funcionais/de unidade: 36% | EMEA: 36% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual as vendas e os registros de veículos de passeio por país são filtrados em um conjunto endereçável de luxo usando indicadores de posicionamento de marca e modelo. Em seguida, o valor é reconstruído usando faixas de preço médio de venda específicas por região e pesos de mix. Para evitar que os totais se desviem, realizamos verificações seletivas de baixo para cima usando linhas de modelos amostradas, verificações de canal sobre preços de transação e comentários do lado dos fornecedores sobre o conteúdo de alto valor por veículo. O modelo é ajustado quando surgem lacunas.
Os principais insumos do modelo incluem vendas unitárias de veículos de luxo por região, a mudança na participação de SUVs nas vendas de luxo, a tendência de mix de motores (motor de combustão interna versus híbrido e elétrico a bateria), o movimento típico de faixa de preço por região em termos nominais e o timing de conversão cambial para consolidações de múltiplos países. Para as previsões, a análise de cenários é utilizada como técnica central, uma vez que a demanda é sensível às taxas de juros, à confiança do consumidor e ao apoio político à eletrificação, e esses fatores também foram discutidos repetidamente nas entrevistas. Onde os dados diretos são escassos para países menores, utilizamos indicadores proxy, como participações de importações premium e crescimento de registros, e então reconciliamos os volumes implícitos com faixas de preço realistas antes de finalizar o valor.
Ciclo de Validação e Atualização de Dados
A validação é feita verificando o valor modelado em relação a sinais independentes, como registros de veículos de passeio de luxo, tendências de entrega reportadas e movimentação de preços em nível regional, o que ajuda a identificar valores discrepantes precocemente. Quando uma variação é observada, as premissas são revisadas passo a passo, e ligações de acompanhamento são realizadas com os respondentes relevantes para confirmar se a mudança é real ou um artefato de modelagem. Antes da aprovação final, o trabalho passa por revisões internas de analistas para manter a consistência de lógica, matemática e alinhamento de escopo entre as regiões.
O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes mudanças de política sobre emissões, movimentos bruscos de câmbio ou mudanças significativas nos lançamentos de veículos elétricos de luxo. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada do mercado, utilizando os lançamentos públicos mais recentes e premissas validadas.
Tamanho do Mercado de Carros de Luxo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de carros de luxo podem variar bastante porque cada publicador traça a linha de forma diferente sobre o que conta como luxo, como tratam os modelos ultraluxo e esportivos, e se dependem de preços de tabela ou de lógica de precificação em nível de transação. O timing também importa, pois a conversão cambial, os ajustes de inflação e o ano-base escolhido podem elevar ou reduzir o valor mesmo quando as tendências unitárias são semelhantes.
Na prática, as maiores lacunas geralmente decorrem da expansão do escopo para categorias premium mais amplas, premissas agressivas sobre o aumento de preços do luxo eletrificado e verificação cruzada limitada dos sinais de volume unitário em relação às métricas de registro e entrega. A dispersão também é ampliada quando um único preço médio de venda global é aplicado sem refletir que APAC e Europa podem ter padrões de mix e desconto muito diferentes.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 603,29 bilhões de USD (2026) | |
| Consultoria Global A | 1.570,00 bilhões de USD (2026) | Este valor parece utilizar uma definição mais ampla que pode agrupar categorias premium e superluxo, e frequentemente está associado a uma premissa mais elevada de aumento de preços liderado por SUVs nas regiões. |
| Publicador do Setor B | 749,00 bilhões de USD (2025) | Esta estimativa está ancorada em um ano-base diferente e pode depender de médias regionais amplas, que podem não refletir totalmente as mudanças de mix entre SUVs, sedãs e modelos de luxo eletrificados. |
A tabela indica que a lacuna é explicada principalmente pelo que é contabilizado como luxo e como a precificação é traduzida de unidades em valor, e não por divergências na direção da demanda. Ao manter o escopo vinculado a carros de passeio de luxo e utilizando verificações de mix sensíveis à região e de timing cambial, produz-se um número mais rastreável, que é a abordagem aplicada pela Mordor Intelligence.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado global de carros de luxo em 2026?
O tamanho do mercado de carros de luxo é de USD 603,29 bilhões em 2026.
Qual tipo de veículo domina as vendas premium?
Os SUVs lideram, capturando 55,78% do volume de 2025 e crescendo a uma CAGR de 7,84%.
O que está impulsionando a rápida adoção de veículos elétricos de luxo?
Desempenho, branding de sustentabilidade e mandatos mais rígidos do Euro 7 e da China estão impulsionando uma CAGR de 8,79% para os modelos de veículos elétricos de bateria.
Qual região está crescendo mais rapidamente até 2031?
A região do Oriente Médio e África está prevista para expandir a uma CAGR de 7,96%.
As redes de concessionárias estão perdendo relevância nos segmentos premium?
Os canais diretos ao consumidor ainda detêm apenas 10,38% de participação, mas estão se expandindo rapidamente à medida que a Tesla e a Mercedes-Benz comprovam o apelo do modelo.