
Tamanho e Participação do Mercado de Robôs Colaborativos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
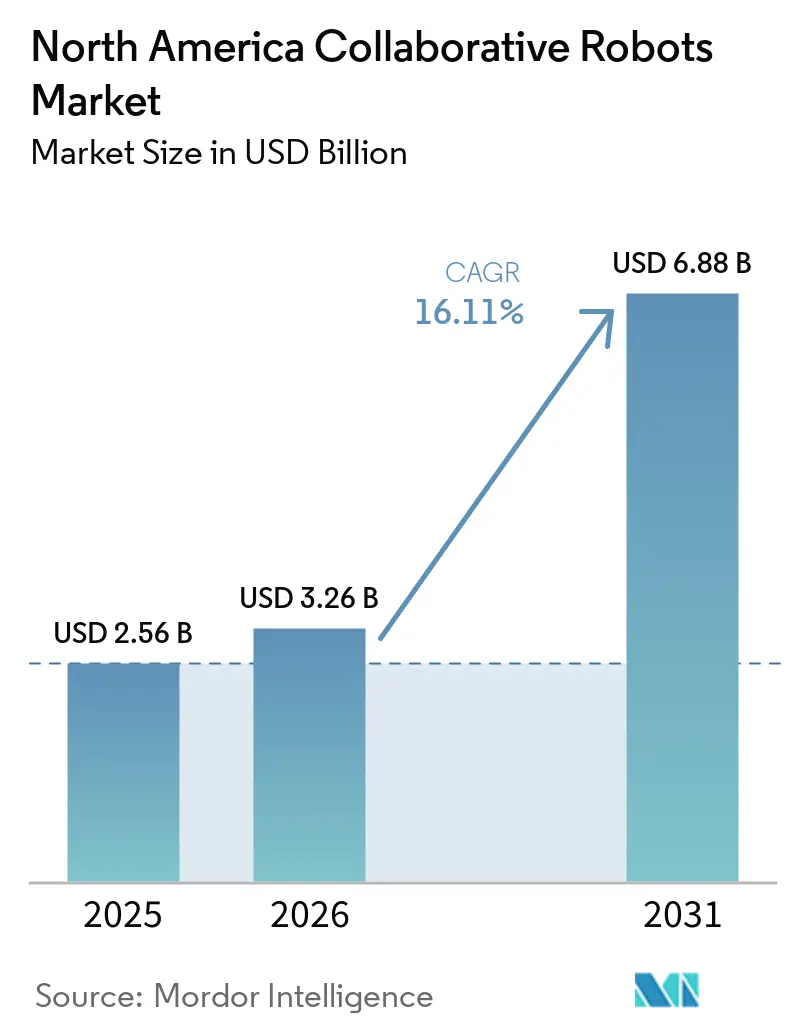
| Tamanho do mercado no ano base (2025) | 2.56 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.11 % |
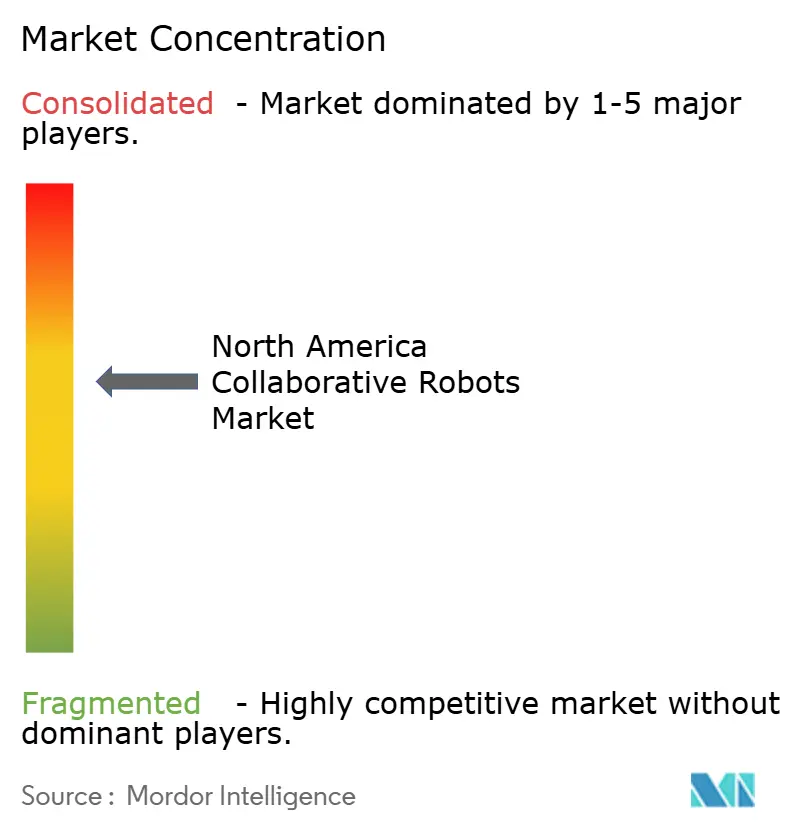
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Robôs Colaborativos da América do Norte por Mordor Intelligence
O tamanho do Mercado de Robôs Colaborativos da América do Norte deve crescer de 2,56 bilhões de USD em 2025 para 3,26 bilhões de USD em 2026 e está previsto para atingir 6,88 bilhões de USD até 2031, a um CAGR de 16,11% no período de 2026 a 2031. Os incentivos ao reshoring, a escassez contínua de mão de obra e a simplificação da interação humano-robô estão convergindo para posicionar o mercado de robôs colaborativos da América do Norte como um pilar estrutural da modernização da manufatura regional. Subsídios federais que cobrem até 40% dos gastos qualificados com automação comprimem os períodos de retorno do investimento para menos de 18 meses, mesmo para pequenas e médias empresas. Montadoras de primeiro nível e fábricas de semicondutores estão ampliando pedidos além das células-piloto, sinalizando que os cobots passaram da fase experimental para os orçamentos de equipamentos de capital essenciais. Os fornecedores, por sua vez, estão incorporando controladores de IA de borda que aprendem tarefas em horas, e não em semanas, criando um fluxo recorrente de receita de software que pode superar as vendas de hardware antes do fim da década.
Principais Conclusões do Relatório
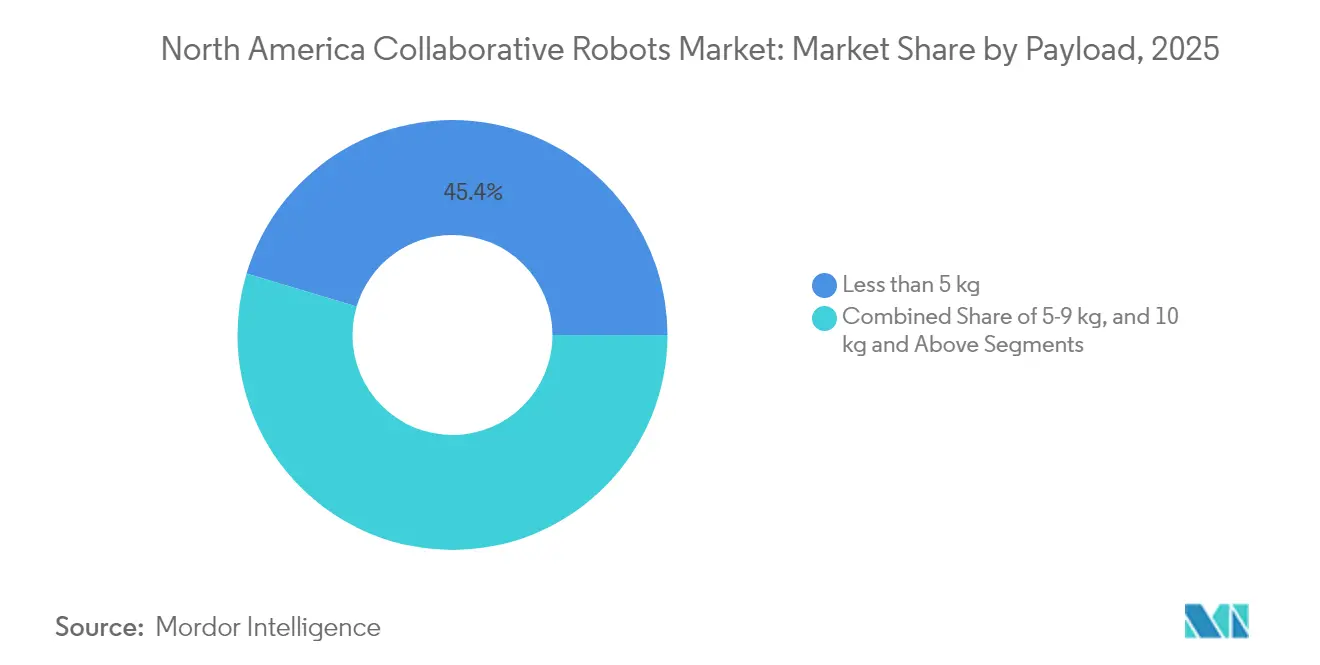
- Por capacidade de carga, as unidades classificadas abaixo de 5 kg capturaram 45,38% da participação do mercado de robôs colaborativos da América do Norte em 2025, enquanto as cargas de 10 kg e acima estão previstas para se expandir a um CAGR de 17,65% até 2031.
- Por setor de usuário final, eletrônicos e semicondutores comandaram 36,95% da receita em 2025; alimentos e bebidas deve crescer a um CAGR de 16,44% até 2031.
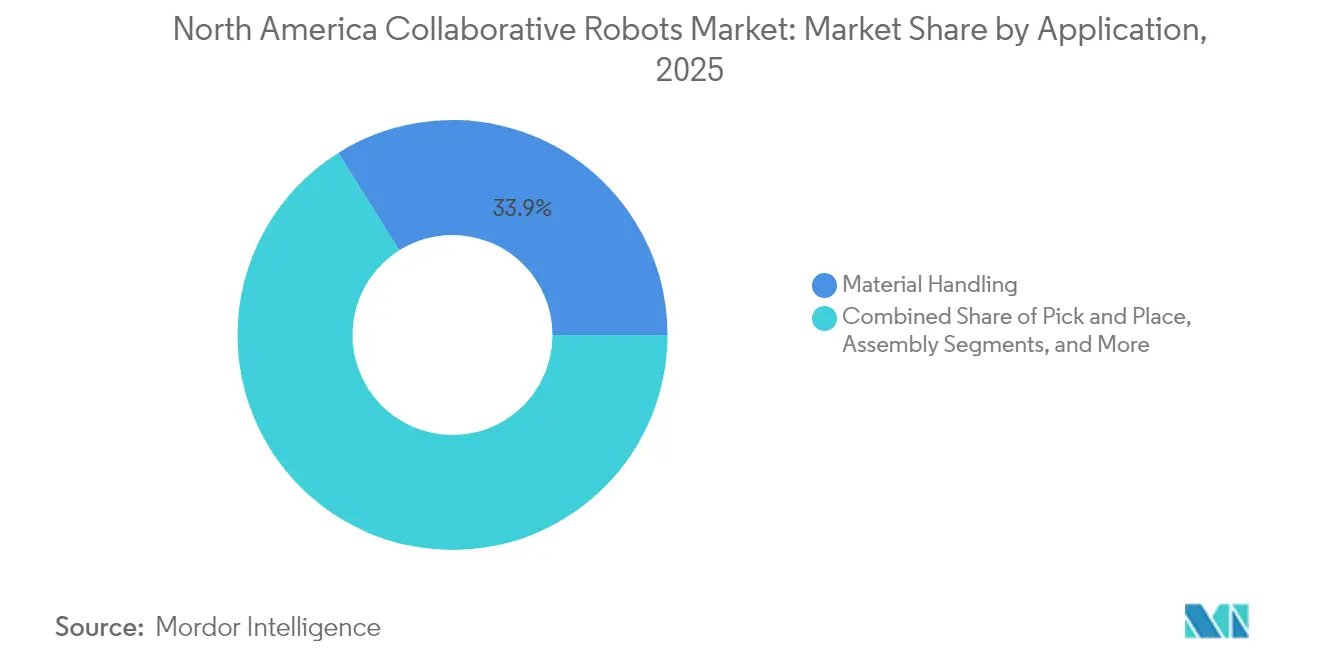
- Por aplicação, o manuseio de materiais deteve 33,92% do tamanho do mercado de robôs colaborativos da América do Norte em 2025, enquanto as tarefas de montagem avançam a um CAGR de 16,90%.
- Por componente, o hardware entregou 51,64% da receita de 2025, mas o software está crescendo a um CAGR de 18,82% até 2031.
- Por país, os Estados Unidos responderam por 78,55% da receita de 2025, enquanto o México é o país de crescimento mais rápido, com um CAGR de 17,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Demanda Crescente por Automação nos Processos de Fabricação | +6.2% | Estados Unidos, México, Canadá | Médio prazo (2-4 anos) |
| Alto Retorno sobre o Investimento Viabilizado pela Facilidade de Implantação | +4.8% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Avanços Rápidos em Computação de Borda e Integração de IA | +5.1% | Estados Unidos, com desdobramentos para o México | Médio prazo (2-4 anos) |
| Aumento dos Custos de Mão de Obra e Escassez de Trabalhadores em Todos os Setores | +5.4% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Adoção de Robôs Colaborativos em Operações de Agricultura de Precisão | +2.3% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Subsídios de Incentivo para Repatriação de Linhas de Montagem de Eletrônicos | +3.7% | Estados Unidos, México | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Automação nos Processos de Fabricação
Os fabricantes que repatriam linhas da Ásia precisam equilibrar produtividade e flexibilidade. Os cobots permitem reconfiguração rápida sem grades de proteção, atendendo a esse duplo mandato. A Força-Tarefa de IA da Câmara dos Representantes de 2024 recomendou USD 500 milhões por ano para projetos-piloto de colaboração humano-robô, acelerando as implantações em fase inicial.[1] A expansão de 185.000 pés quadrados da Yaskawa nos Estados Unidos reforça a confiança dos fornecedores em pedidos sustentados. Como resultado, o mercado de robôs colaborativos da América do Norte está se expandindo além das plantas de primeiro nível para fabricantes contratados em regiões rurais que anteriormente não tinham acesso a expertise em robótica.
Alto Retorno sobre o Investimento Viabilizado pela Facilidade de Implantação
Conjuntos de ferramentas de design com arrastar e soltar e garras pré-projetadas agora permitem que oficinas de fabricação integrem uma célula de cobot em menos de 48 horas, em comparação com as 6 a 12 semanas anteriores. O pacote GoFa-Vention da ABB reduziu os custos de mão de obra de instalação em 60-70% para os adotantes da primeira onda. A menor sobrecarga de integração viabiliza casos de uso com tamanhos de lote abaixo de 100 unidades, permitindo que o mercado de robôs colaborativos da América do Norte penetre segmentos antes considerados pequenos demais para automação.
Avanços Rápidos em Computação de Borda e Integração de IA
A inferência no próprio dispositivo transforma os cobots em colaboradores adaptativos que otimizam trajetórias em tempo real. O software MotionPlus da Universal Robots reduziu a variabilidade do tempo de ciclo em 18% durante testes de montagem com múltiplos braços. Os centros do National Science Foundation estão financiando bancadas de teste de fabricação habilitadas por IA, ancorando o mercado de robôs colaborativos da América do Norte em clusters de inovação apoiados pelo governo federal.
Aumento dos Custos de Mão de Obra e Escassez de Trabalhadores em Todos os Setores
Os salários medianos na fabricação subiram 4,8% em 2024, intensificando a pressão para automatizar tarefas com altas taxas de lesões. O layout da planta de baterias da Toyota no Kentucky demonstra como os cobots realizam movimentos repetitivos de materiais enquanto os técnicos gerenciam diagnósticos. O mercado de robôs colaborativos da América do Norte funciona, portanto, como um multiplicador da força de trabalho em vez de um substituto direto de mão de obra, mitigando a resistência sindical.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Limitações de Carga Útil e Velocidade em Comparação com Robôs Tradicionais | -2.1% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Altos Custos Iniciais de Integração e Treinamento para PMEs | -1.8% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Ambiguidade das Normas da OSHA Criando Gargalos de Certificação | -1.4% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Vulnerabilidades de Cibersegurança em Sistemas Operacionais de Robôs de Código Aberto | -0.9% | Estados Unidos, com desdobramentos para o Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limitações de Carga Útil e Velocidade em Comparação com Robôs Tradicionais
Os limites de força da ISO/TS 15066 restringem a maioria dos cobots a 35 kg de carga útil e 1,5 m/s de velocidade, excluindo aplicações como soldagem de carroçaria ou operação de prensas. Os braços tradicionais ainda respondem por 88,4% das instalações automotivas.[2] Células híbridas que combinam robôs pesados enclausurados com cobots aumentam as necessidades de espaço no chão de fábrica, diluindo alguns benefícios de flexibilidade e desacelerando a penetração do mercado de robôs colaborativos da América do Norte em oficinas de prensas convencionais.
Altos Custos Iniciais de Integração e Treinamento para PMEs
Ferramentas de extremidade do braço, sistemas de visão e redesenho de processos podem ultrapassar USD 50.000 por célula. Uma pesquisa do NIST de 2024 constatou que 62% dos pequenos fabricantes ainda consideram os serviços de integração como a principal barreira. Os programas governamentais de capacitação treinam menos de 5.000 operadores por ano, criando um gargalo temporário de adoção que limita o crescimento de curto prazo do mercado de robôs colaborativos da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Carga Útil:
A Miniaturização Sustenta a Dominância Abaixo de 5 kgOs cobots com menos de 5 kg capturaram 45,38% da participação do mercado de robôs colaborativos da América do Norte em 2025, impulsionados pela montagem de eletrônicos em salas limpas que valoriza pegadas compactas e limites de força suaves. O modelo de 30 kg da Standard Bots, lançado em 2025, sinaliza a intenção dos fornecedores de penetrar na paletização de uso mais intenso, apontando para a diluição de segmentos. Com o tempo, os fornecedores oferecerão braços modulares que permitem aos usuários finais trocar juntas e ampliar o alcance, reforçando o argumento de escalabilidade que alimenta o mercado de robôs colaborativos da América do Norte.
A demanda por unidades acima de 10 kg, com previsão de crescimento a um CAGR de 17,65%, provém da paletização de alimentos e do atendimento de máquinas, onde o risco ergonômico impulsiona os orçamentos de automação. A pilha de monitoramento remoto mosaixx da KUKA reduz as visitas de serviço, diminuindo o custo total de propriedade e atraindo processadores com múltiplos locais. À medida que os projetos de alta carga útil amadurecem, o tamanho do mercado de robôs colaborativos da América do Norte para unidades de uso intenso poderá ultrapassar USD 1,12 bilhão até 2031.

Por Indústria do Usuário Final:
Alimentos e Bebidas Assume a Liderança de CrescimentoO setor de eletrônicos reteve 36,95% da receita em 2025 devido às tarefas de manuseio de wafers e ligação de chips que exigem operação livre de partículas. No entanto, alimentos e bebidas registra um CAGR de 16,44% até 2031, remodelando o mercado de robôs colaborativos da América do Norte à medida que os processadores enfrentam mandatos de higiene e uma rotatividade anual de 50% nas linhas de embalagem.
Logística, farmacêuticos e aeroespacial formam um grupo emergente, avançando coletivamente à medida que os centros de distribuição implantam cobots para separação de pedidos. A conformidade com as regras de segurança alimentar da ISO 22000 e os controles preventivos da FSMA acelera a adoção, garantindo que o mercado de robôs colaborativos da América do Norte se diversifique entre os setores verticais.
Por Aplicação:
Montagem Reduz a Distância em Relação ao Manuseio de MateriaisO manuseio de materiais detinha 33,92% da receita de 2025, refletindo conquistas iniciais em paletização e atendimento de máquinas. A montagem deve crescer a um CAGR de 16,90%, impulsionada por otimizadores de cinemática inversa que reduzem o tempo de ciclo em 12%, tornando os cobots viáveis para operações de takt rápido. Efetores finais ricos em sensores permitem que os cobots assentem encaixes a pressão ou apliquem torque com precisão de ±3%, anteriormente exclusivo de pórticos de precisão.
À medida que os fornecedores comercializam pacotes de software específicos para cada tarefa, os compradores pagam cada vez mais por resultados garantidos de tempo de takt, transferindo a captura de valor do hardware para licenças recorrentes e ampliando o tamanho do mercado de robôs colaborativos da América do Norte alocado para complementos digitais.
Por Componente:
A Monetização de Software Redesenha o Mix de ReceitasO hardware representou 51,64% das vendas de 2025, mas o software está crescendo a um CAGR de 18,82% com base em painéis de controle em nuvem e algoritmos de manutenção preditiva. O nível de assinatura da ABB para cobots de soldagem distribui os custos ao longo da vida útil do ativo, um modelo agora replicado pelo mosaixx da KUKA e pelo módulo de otimização por IA em desenvolvimento da Yaskawa.
A receita de serviços, tradicionalmente pontual, está migrando para contratos de suporte plurianuais. À medida que as margens nas vendas de metal diminuem, os fornecedores dependem de análises de dados para manter a diferenciação, reforçando a participação do software no mercado de robôs colaborativos da América do Norte.
Análise Geográfica
Mercado de Robôs Colaborativos do Arizona e do Centro-Oeste dos Estados Unidos
Os Estados Unidos controlaram 78,55% do mercado de robôs colaborativos da América do Norte em 2025, sustentados por fábricas de semicondutores no Arizona e clusters automotivos no Centro-Oeste. As dotações orçamentárias do Senado para 2025-26 alocam 1,5 bilhões de USD em subsídios para integração de cobôs, sustentando a demanda durante a desaceleração macroeconômica. A expansão de 180 milhões de USD da Yaskawa no Wisconsin dobra a capacidade doméstica e reduz os prazos de entrega, fortalecendo a resiliência da cadeia de suprimentos.
Mercado de Robôs Colaborativos do México
O México, expandindo-se a um CAGR de 17,95% até 2031, beneficia-se do nearshoring de eletrônicos e peças de veículos. Os incentivos governamentais têm como alvo linhas de montagem de alto valor agregado, e os cobôs suprem lacunas de mão de obra sem aumento proporcional do quadro de funcionários. Os fornecedores estão respondendo com a instalação de depósitos de peças em Monterrey e Querétaro, sinalizando um compromisso de longo prazo com o mercado de robôs colaborativos da América do Norte ao sul da fronteira.
Mercado de Robôs Colaborativos do Canadá
O Canadá permanece menor, porém estável, liderado por processadores de alimentos de Ontário e Quebec que aproveitam os subsídios provinciais de automação. A adoção clara da ISO/TS 15066 pelos reguladores de segurança no trabalho encurta os ciclos de certificação, tornando o Canadá um campo de testes para projetos de cobôs em aço inoxidável higiênico. Embora sua base industrial seja modesta, o foco do Canadá em submontagem aeroespacial e embalagem de alimentos em cadeia fria oferece nichos de alta margem dentro do mercado de robôs colaborativos da América do Norte.
Panorama regulatório
As implantações de robôs colaborativos na América do Norte continuam a ser moldadas principalmente por normas de segurança consensuais e expectativas de fiscalização no local de trabalho, em vez de uma única regra federal específica para cobots. Nos Estados Unidos, as orientações da OSHA para sistemas de robôs industriais definem as responsabilidades do empregador em torno da avaliação de riscos, proteção e práticas de trabalho seguras, enquanto os padrões ANSI/RIA definem a linha de base técnica predominante usada por integradores e usuários finais na documentação de riscos.
Uma atualização importante de normas é o lançamento do ANSI/A3 R15.06-2025 (out. 2025), que substitui o ANSI/RIA R15.06-2012 e se alinha mais diretamente com a ISO 10218-1/2:2025. A atualização desloca a ênfase de certificar um "produto robô colaborativo" para validar uma "aplicação colaborativa" por meio de avaliação de riscos e limites documentados. No lado das políticas, a legislação federal proposta em 2026 (H.R. 7334 e o projeto de lei complementar do Senado S. 4686) para estabelecer uma Comissão Nacional de Robótica indica um foco governamental crescente na competitividade, incentivos à força de trabalho e riscos da cadeia de suprimentos para compradores e fornecedores de robótica e automação.
Análise da cadeia de valor
A cadeia de valor vai desde fornecedores de componentes, incluindo servoacionamentos, motores, encoders, controladores com classificação de segurança, visão de máquina, sensores de força-torque e elementos mecânicos de precisão, como acionamentos harmônicos e redutores RV, até os fabricantes de cobots (OEMs). Uma ampla camada de integração então configura ferramentas de extremidade de braço, funções de proteção e segurança, e software de aplicação.
A distribuição combina vendas diretas de OEMs para grandes fabricantes com canais liderados por ecossistemas que empacotam células de trabalho pré-projetadas para PMEs, além de treinamento, comissionamento e serviços de ciclo de vida, como manutenção, peças de reposição e atualizações de software. Em 2026, as restrições de escalonamento têm sido mais visíveis em componentes mecanicamente precisos, com relatos do setor apontando longos prazos de entrega para atuadores e redutores, à medida que os fornecedores operam próximo da capacidade máxima. Isso aumenta a importância de fontes alternativas de fornecimento, design para disponibilidade e fabricação por contrato, além de parcerias que aproximam a fabricação e a submontagem dos mercados finais. Exemplos incluem a Flex expandindo sua parceria de fabricação com a Teradyne Robotics (marcas Universal Robots e Mobile Industrial Robots) em abril de 2026 para apoiar a escala da automação inteligente, e a Kawasaki Robotics expandindo a colaboração com a Dexterity em junho de 2026 para avançar sistemas logísticos de IA Física construídos em torno das plataformas de braços Kawasaki.
Cenário Competitivo
A concentração de mercado é moderada. ABB, Universal Robots e FANUC juntas detinham aproximadamente 45% das unidades embarcadas em 2024, com a participação restante dividida entre KUKA, Yaskawa, Doosan e novos players domésticos emergentes. A concorrência gira em torno de envelopes de carga útil, planejamento de trajetória orientado por IA e alcance do ecossistema. O acelerador com tecnologia NVIDIA da Universal Robots reduziu o tempo de integração em 30%, enquanto o controlador certificado pela IEC 62443 da FANUC atende aos mandatos de cibersegurança em farmacêuticas e defesa.
A Standard Bots mira oportunidades da Lei Buy America com seu modelo de 30 kg fabricado em Nova York. A divisão digital dedicada da KUKA reflete a pivô estratégico em direção à receita recorrente à medida que o hardware se comoditiza. Os portfólios de propriedade intelectual em sensoriamento de força-torque elevam as barreiras de entrada, mas o middleware ROS2 reduz os custos de desenvolvimento para startups, promovendo uma saudável rotatividade e sustentando a inovação em toda a indústria de robôs colaborativos da América do Norte.
As estratégias competitivas giram cada vez mais em torno da monetização de plataformas. A parceria da ABB com a Vention viabiliza células plug-and-play para oficinas de fabricação, enquanto o mosaixx da KUKA permite atualizações via rede, espelhando as tendências de nuvem na IoT industrial. Com os fornecedores competindo para fidelizar comunidades de desenvolvedores, a orquestração de ecossistemas — e não a cinemática dos braços — está emergindo como o campo de batalha decisivo no mercado de robôs colaborativos da América do Norte.
Líderes da Indústria de Robôs Colaborativos da América do Norte
-
ABB Ltd.
-
Universal Robots A/S
-
FANUC Corporation
-
Techman Robot Inc.
-
AUBO (Beijing) Robotics Technology Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Robôs Colaborativos da América do Norte Empresas cobertas neste relatório
- ABB Ltd.
- Universal Robots A/S
- FANUC Corporation
- Techman Robot Inc.
- AUBO (Beijing) Robotics Technology Co., Ltd.
- Kawasaki Heavy Industries, Ltd.
- Precise Automation, Inc.
- SIASUN Robot and Automation Co., Ltd.
- Staubli International AG
- OMRON Corporation
- Seiko Epson Corporation (Epson Robots)
- Festo SE and Co. KG
- KUKA Aktiengesellschaft
- Doosan Robotics Inc.
- Hanwha Precision Machinery Co., Ltd.
- Yaskawa America, Inc.
- DENSO WAVE INCORPORATED
- Robotiq Inc.
- Neura Robotics GmbH
Oportunidades de mercado e perspectivas futuras
A localização de fabricação de robótica e centros de operações nos Estados Unidos está criando espaço em branco para fornecedores regionais, integradores e parceiros de treinamento, à medida que os fornecedores constroem capacidade e infraestrutura de suporte mais próximas do cliente. Em 2026, a FANUC America anunciou um investimento de USD 90 milhões para uma instalação de 840.000 pés quadrados em Michigan para expandir a capacidade de fabricação de robôs, e a Universal Robots (Teradyne Robotics) avançou planos para um Centro de Operações nos EUA em Wixom, Michigan, que combina funções de fabricação, serviço e treinamento. Juntos, esses movimentos apoiam prazos de entrega mais curtos e um engajamento mais próximo de engenharia de aplicação com compradores automotivos, eletrônicos e industriais em geral.
A oportunidade também está se deslocando para soluções padronizadas de implantação rápida e células de trabalho com forte componente de software, onde os compradores priorizam o tempo de comissionamento e a repetibilidade em vários locais. A FANUC America destacou sistemas pré-projetados baseados em CRX para implantação rápida na Automate 2026, e a ABB ampliou seu portfólio de cobots com a família PoWa sobre a OmniCore. À medida que as normas avançam para uma conformidade centrada na aplicação (ANSI/A3 R15.06-2025), aumenta a demanda por integradores e ecossistemas de OEMs capazes de fornecer avaliações de risco documentadas de aplicações colaborativas, funções de segurança validadas e manutenção contínua de controladores e software alinhada à cibersegurança.
Desenvolvimentos industriais recentes em Mercado de Robôs Colaborativos da América do Norte
- Julho de 2026: a ABB Robotics apresentou a empilhadeira autônoma Flexley Stack F712, utilizando navegação vSLAM como parte de seu portfólio de robôs móveis. O lançamento fortalece as narrativas de interoperabilidade entre AMRs de intralogística e braços robóticos, apoiando fluxos de trabalho integrados de movimentação de materiais que complementam células de trabalho baseadas em cobots.
- Dezembro de 2025: a Universal Robots anunciou planos para abrir um novo Centro de Operações nos EUA em Wixom, Metro Detroit, Michigan, combinando fabricação, serviço e treinamento para as operações norte-americanas. O centro adiciona capacidade regional e suporte de proximidade ao cliente que pode reduzir os ciclos de implantação e expandir a cobertura de engenharia de aplicação.
- Novembro de 2024: a KUKA lançou sua plataforma em nuvem mosaixx para monitoramento de frotas e manutenção preditiva. A plataforma aprofunda a camada de software e conectividade em torno dos cobots implantados, apoiando modelos de serviço recorrente e visibilidade em vários locais para usuários finais.
Mercado de Robôs Colaborativos da América do Norte Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Dimensionamos o mercado de robôs colaborativos da América do Norte como a receita obtida com sistemas de cobots e o software e serviços diretamente vinculados vendidos para uso industrial e comercial nos Estados Unidos, Canadá e México.
Exclusões do escopo: Excluímos robôs industriais tradicionais que não são projetados para colaboração segura entre humanos e robôs, bem como ferramentas gerais de TI de fábrica que não são vendidas como parte de uma solução de cobot.
Visão Geral da Segmentação
- Por Carga Útil
- Menos de 5 kg
- 5-9 kg
- 10 kg e Acima
- Por Indústria do Usuário Final
- Eletrônicos/Semicondutores e FPD
- Automotivo
- Alimentos e Bebidas
- Outras Indústrias do Usuário Final
- Por Aplicação
- Manuseio de Materiais
- Pegar e Colocar
- Montagem
- Outras Aplicações (Paletização/Despaletização, Soldagem, Pintura, Triagem, Posicionamento, etc.)
- Por Componente
- Hardware
- Software
- Serviços
- Por País
- Estados Unidos
- Canadá
- México
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com o mapeamento do que é enviado, instalado e regulamentado para robôs colaborativos, vinculando esses sinais aos gastos na manufatura norte-americana. Fontes públicas como a Federação Internacional de Robótica (IFR), o Departamento do Censo dos EUA (incluindo séries de manufatura e comércio), Statistics Canada e o INEGI do México foram utilizadas para fundamentar as tendências de produção fabril e a intensidade de automação.
Também foram consultadas fontes como as estatísticas de comércio da USITC para padrões de importação relacionados à robótica, a OSHA e organismos de normalização para indicadores de segurança que influenciam a adoção, e periódicos científicos de robótica para maturidade de aplicações e benchmarks de desempenho. Registros de empresas, apresentações para investidores e imprensa especializada foram utilizados para acompanhar mudanças de mix, como sistemas de maior capacidade de carga, integração de software e penetração de serviços. Em alguns casos, assinaturas pagas de dados financeiros de empresas, bases de dados de patentes e visualizações de embarques de importação e exportação foram utilizadas para verificar a exposição de fornecedores e a atividade de produtos. As fontes listadas aqui são ilustrativas, e muitos documentos e bases de dados públicos adicionais foram revisados para verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar qual parcela dos gastos com robôs é verdadeiramente colaborativa e o que é contabilizado como hardware versus software e serviços no ponto de venda. Conversamos com uma combinação de fabricantes, integradores de sistemas, distribuidores e usuários finais nos Estados Unidos, Canadá e México, para que as premissas sobre preços, utilização e ciclos de retrofit pudessem ser verificadas em relação ao comportamento real de compra. Quando os dados documentais pareciam inconsistentes, discussões de acompanhamento foram utilizadas para confirmar se a diferença decorria do mix de aplicações (por exemplo, atendimento de máquinas versus montagem) ou do momento de grandes implantações em múltiplos sites.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 29% | CXOs: 13% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 43% |
| Participantes menores: 14% | Gerentes: 44% |
Dimensionamento do Mercado e Previsão
Nosso modelo parte de uma reconstrução de cima para baixo da demanda, em que os gastos com automação fabril, a intensidade de adoção de robôs e a penetração de robôs colaborativos nos principais setores são utilizados para construir um conjunto de demanda realista para a América do Norte. Esse resultado é então testado por meio de aproximações seletivas de baixo para cima, incluindo faixas de preço médio de venda (ASP) amostradas por classe de capacidade de carga, proporções de integração em relação ao hardware e verificações de canal sobre tamanhos típicos de pedidos, que são então utilizados para ajustar os totais quando os volumes implícitos parecem incorretos.
Os insumos relevantes neste mercado incluem mudanças no mix de capacidade de carga (menos de 5 kg versus maior capacidade de carga), a divisão de aplicações como manuseio de materiais, pick and place e montagem, e a participação das implantações nos setores de eletrônicos, automotivo e linhas de processamento de alimentos. Também acompanhamos indicadores como tendências de produção manufatureira, novas adições de capacidade em setores de alta automação e o ritmo de retrofits orientados por segurança que facilitam a adoção de cobots em plantas existentes. Para as previsões, a análise de cenários é utilizada em torno de ciclos de capex e ritmo de adoção, e os cenários são vinculados às perspectivas de especialistas sobre prazos de entrega, progressão do ASP e taxas de integração de software e serviços. Se um sinal de baixo para cima estiver incompleto para um país ou aplicação, preenchemos a lacuna utilizando proporções de proxy conservadoras de perfis de usuários finais semelhantes e, em seguida, verificamos novamente a premissa em entrevistas.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação em múltiplos pontos de verificação, de modo que as receitas implícitas estejam alinhadas com os sinais de adoção, as faixas de preço e o ritmo de novas instalações. As verificações de variância são realizadas no nível do país e, em seguida, revisadas novamente no nível de aplicação e usuário final para identificar outliers, seguidas de uma segunda revisão por analista antes da aprovação final.
O modelo também é comparado com sinais independentes, como atividade manufatureira, movimentos comerciais para categorias relacionadas a robôs e ciclos de investimento publicamente visíveis em setores com alta intensidade de automação. Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são acionadas quando eventos relevantes alteram as expectativas de preços, oferta ou demanda. Antes da entrega, realizamos uma revisão final para incorporar as publicações públicas mais recentes e qualquer novo feedback primário, de modo que os clientes recebam uma visão atualizada.
Tamanho do Mercado de Robôs Colaborativos da América do Norte da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os números publicados para cobots na América do Norte nem sempre coincidem, e a diferença geralmente decorre do que é contabilizado como receita de cobots e de como a geografia é tratada. As diferenças em relação à inclusão ou não de software e serviços, e se os embarques são convertidos em receita utilizando faixas de ASP realistas, também afetam o valor final.
Os principais fatores de divergência que identificamos foram as escolhas de escopo (apenas sistemas de cobots versus todos os robôs industriais), a cobertura de componentes (apenas hardware versus hardware mais software e serviços) e o momento das premissas de câmbio e inflação quando os valores são convertidos em USD. Algumas estimativas também se baseiam em um único cenário base sem verificar se as unidades implícitas estão alinhadas com os sinais de automação fabril, o que pode inflar os anos de crescimento acelerado. Uma construção de receita mais restrita e específica por componente, vinculada às implantações norte-americanas e atualizada com verificações recentes de preços e taxas de integração, explica as diferenças observadas aqui — uma escolha de modelagem aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,56 bilhões de USD (2025) | |
| Associação Setorial A | 2,10 bilhões de USD (2025) | Frequentemente contabiliza principalmente a receita de hardware de robôs e utiliza premissas conservadoras de integração e integração de software, o que pode subestimar o gasto total vinculado às implantações de cobots. |
| Consultoria Global B | 3,05 bilhões de USD (2025) | Pode incluir células de robôs industriais leves adjacentes ou pacotes de automação mais amplos e, em seguida, aplica uma progressão de ASP combinada mais elevada sem verificações consistentes em relação aos sinais de adoção no nível de aplicação. |
Em conjunto, a tabela sugere que o valor mais baixo está tipicamente associado à contagem apenas de hardware, enquanto o valor mais alto está comumente associado a um escopo mais amplo de robôs ou a uma elevação de preços mais agressiva. Nossa abordagem mantém o total do mercado rastreável a variáveis claras, como mix de capacidade de carga, demanda por aplicação e integração de componentes, de modo que o número final possa ser reproduzido e testado sob estresse quando novos dados chegarem.
Principais Perguntas Respondidas no Relatório
Com que rapidez a adoção de robôs colaborativos está crescendo na América do Norte?
O mercado de robôs colaborativos da América do Norte está se expandindo a um CAGR de 16,11% entre 2026 e 2031, apoiado por incentivos ao reshoring e escassez de mão de obra.
Qual classe de carga útil lidera a demanda atual por cobots?
Braços classificados abaixo de 5 kg detêm 45,38% de participação de mercado, sendo preferidos em eletrônicos e linhas de montagem leve.
Qual segmento será o maior gerador de receita até 2031?
As assinaturas de software, crescendo a um CAGR de 18,82%, devem superar o hardware como principal fonte de receita.
Por que os processadores de alimentos estão investindo fortemente em cobots?
A alta rotatividade de mão de obra e as rígidas normas de higiene impulsionam os produtores de alimentos e bebidas a automatizar tarefas de embalagem e paletização a um CAGR de 16,44%.
Qual país é o mercado de crescimento mais rápido na região?
O México lidera com um CAGR de 17,95%, impulsionado pela produção de eletrônicos e automotiva transferida para perto.
Como os fornecedores estão diferenciando seus produtos?
Os fornecedores incorporam controladores de IA de borda, painéis de controle em nuvem e certificações de cibersegurança para reduzir o tempo de integração e atender às exigências de conformidade.