
Tamanho e Participação do Mercado de RF GaN
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
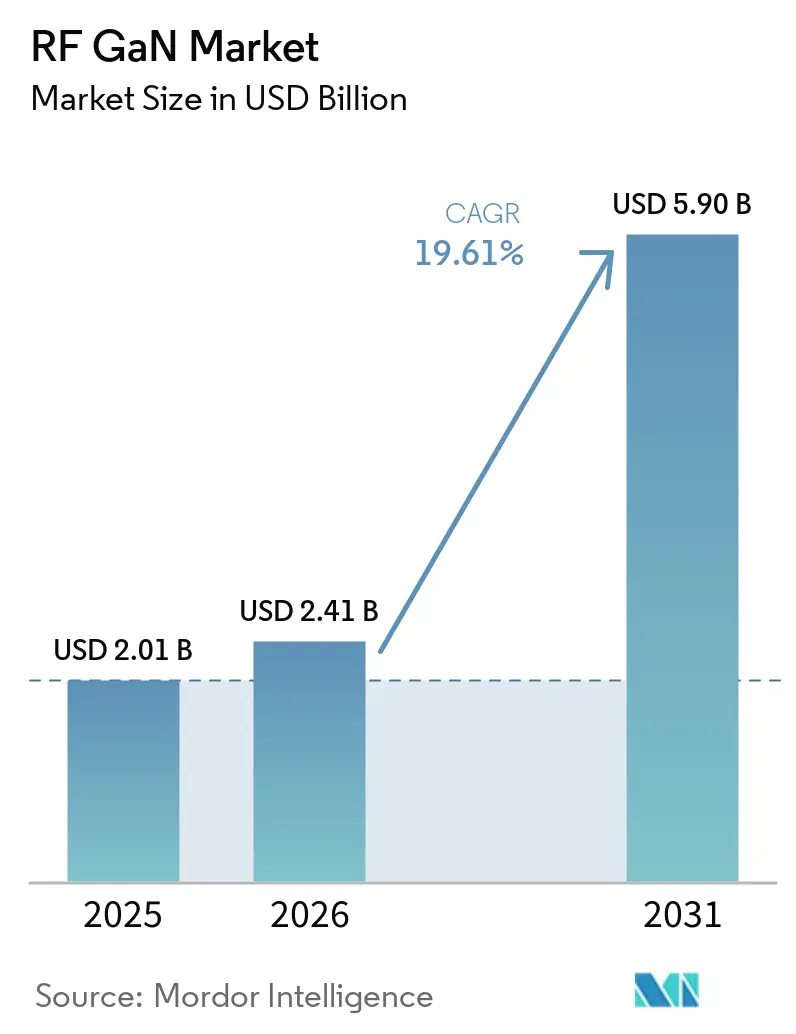
| Tamanho do Mercado (2026) | 2.41 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.90 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.61 % |
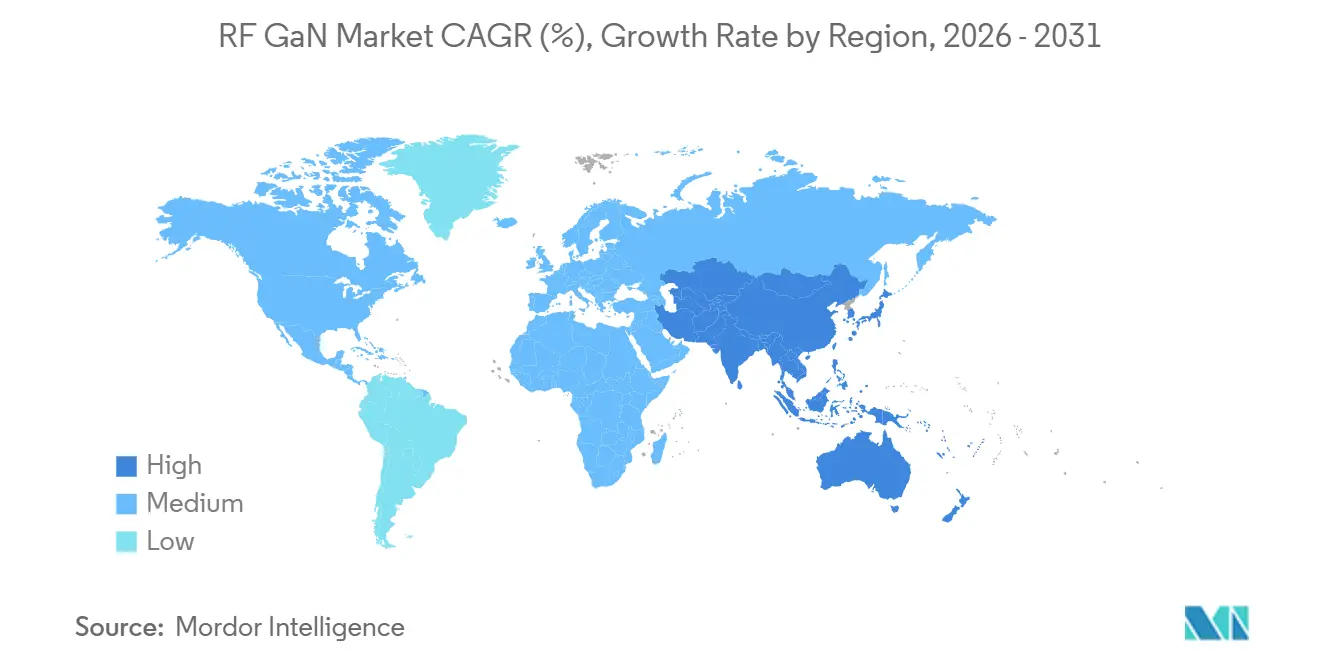
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
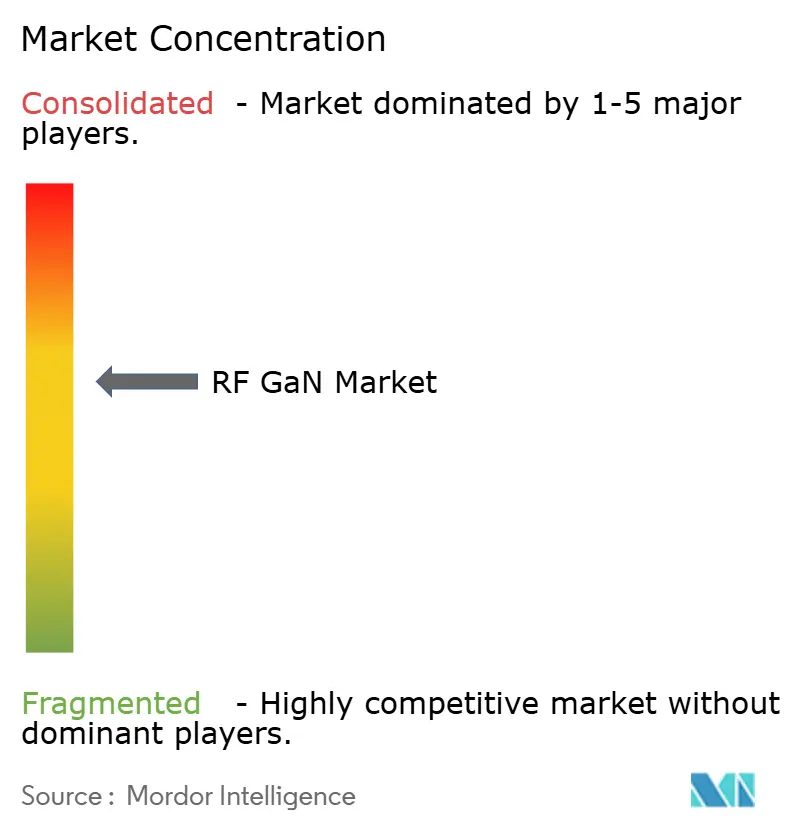
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de RF GaN por Mordor Intelligence
O tamanho do Mercado de RF GaN foi avaliado em USD 2,01 bilhões em 2025 e estima-se que cresça de USD 2,41 bilhões em 2026 para atingir USD 5,90 bilhões até 2031, a uma CAGR de 19,61% durante o período de previsão (2026-2031).
O progresso está vinculado a três forças interligadas: implantações de MIMO massivo sub-6 GHz, crescente aquisição de radares de matriz de varredura eletrônica ativa pela defesa e migração para wafers maiores de GaN-em-SiC, que reduziram o custo por dólar por watt em quase 30% desde 2024. Ao mesmo tempo, os fabricantes de equipamentos estão padronizando projetos de HEMT discretos e MMIC que simplificam a integração em cargas úteis de telecomunicações, radar e satélite. A crescente preferência por maior densidade de potência acima de 6 GHz favorece a vantagem térmica do SiC, enquanto as regras de controle de exportação estão fragmentando as cadeias de suprimentos, levando os governos a subsidiar a epitaxia doméstica. Essas dinâmicas, em conjunto, mantêm os preços em trajetória descendente enquanto sustentam margens premium para os principais fornecedores integrados.
Principais Conclusões do Relatório
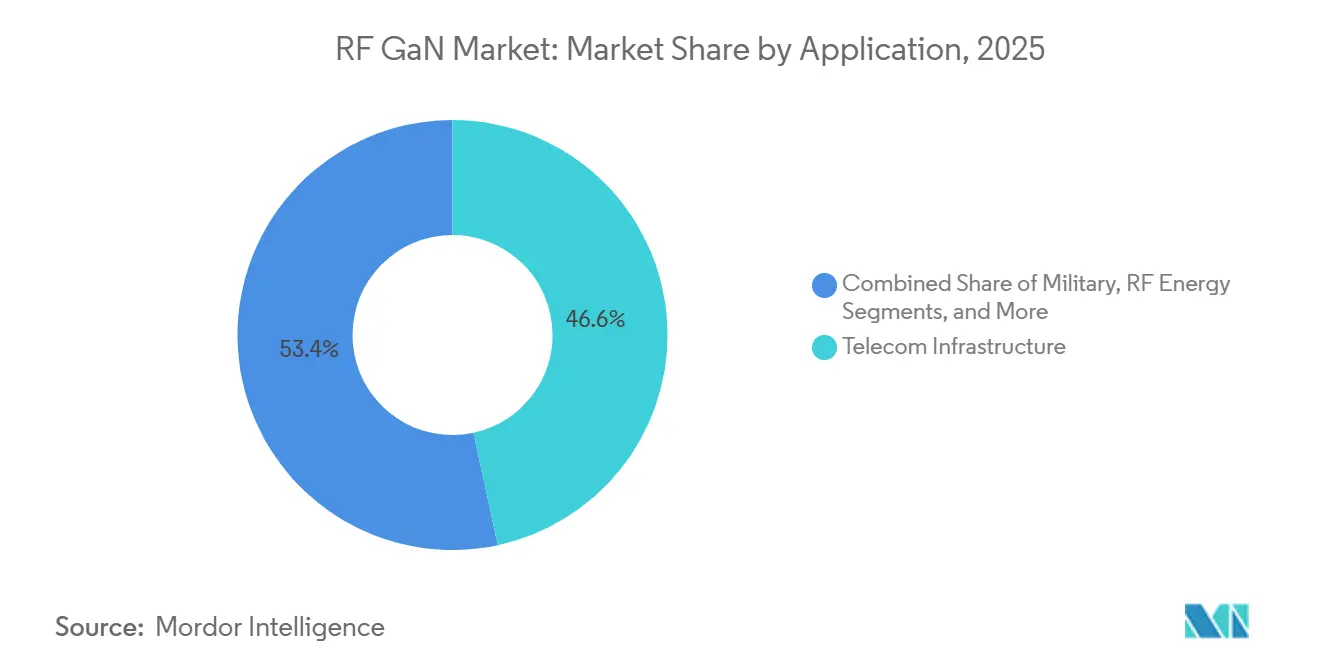
- Por aplicação, a infraestrutura de telecomunicações liderou com uma participação de receita de 46,62% no mercado de RF GaN em 2025, enquanto a comunicação por satélite tem previsão de crescer a uma CAGR de 20,44% até 2031.
- Por tipo de material, o GaN-em-SiC capturou 72,73% da receita do mercado de RF GaN em 2025 e deve expandir a uma CAGR de 21,12% até 2031.
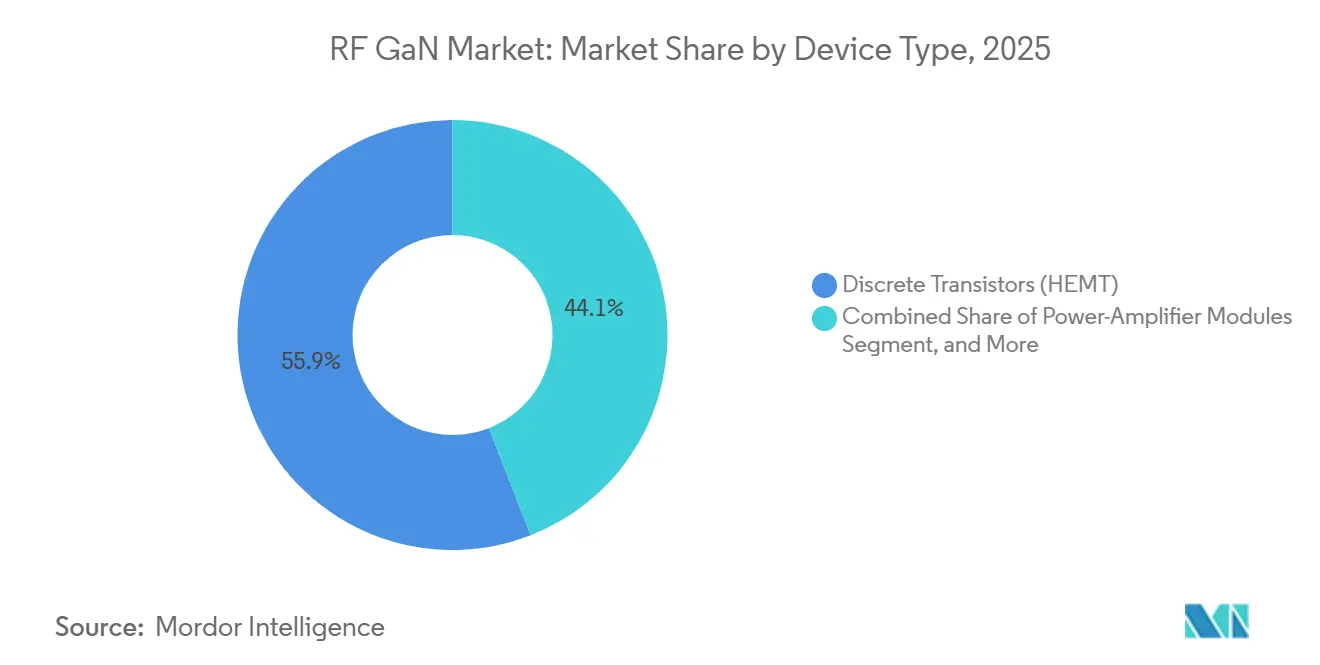
- Por tipo de dispositivo, os HEMTs discretos responderam por uma participação de receita de 55,93% no mercado de RF GaN em 2025, enquanto os MMICs têm projeção de avançar a uma CAGR de 20,78% até 2031.
- Por faixa de frequência, a faixa de 3–6 GHz deteve 48,74% da receita do mercado de RF GaN em 2025, e o segmento acima de 18 GHz deve registrar uma CAGR de 20,76% até 2031.
- Por geografia, a América do Norte comandou 39,74% da participação do mercado de RF GaN em 2025, enquanto a Ásia-Pacífico tem previsão de registrar uma CAGR de 20,67% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nas implantações de estações-base 5G mMIMO sub-6 GHz | +3.8% | Global, com concentração na China, Índia e América do Norte | Médio prazo (2–4 anos) |
| Aceleração das atualizações de radar AESA em plataformas de defesa | +3.2% | América do Norte, Europa e Ásia-Pacífico (Japão, Coreia do Sul, Índia) | Longo prazo (≥ 4 anos) |
| Transição para wafers de GaN-em-SiC de 6 e 8 polegadas reduzindo USD/W | +4.1% | Global, liderado por fundições da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de front-end GaN em cargas úteis de satélites LEO e GEO | +2.9% | Global, com tração inicial na América do Norte e Europa | Médio prazo (2–4 anos) |
| Demanda por amplificadores de potência de largura de banda ultralarga em backhaul de ondas milimétricas | +2.6% | Centros urbanos na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2–4 anos) |
| Financiamento governamental para cadeias de suprimentos domésticas de semicondutores compostos | +2.4% | América do Norte (Lei CHIPS), Europa (Lei Europeia de Chips), Ásia-Pacífico (Japão, Coreia do Sul) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nas Implantações de Estações-Base 5G mMIMO Sub-6 GHz
Operadoras móveis instalaram 1,2 milhão de novos sites 5G em 2025, dos quais 68% incluíam rádios MIMO massivo de 64 transceivers que incorporam cada um pelo menos 64 amplificadores de potência GaN.[1] A Mitsubishi Electric enviou um módulo de banda C de 200 watts em junho de 2025, que alcançou 50% de eficiência de dreno a um recuo de 6 dB, representando uma melhoria de 12 pontos percentuais em relação à geração anterior.[2] As operadoras da China gastaram CNY 87 bilhões em rádios 5G em 2025, especificando 40% de conteúdo GaN nacional em linha com as metas do programa Fabricado na China 2025. O regulador da Índia determinou a agregação de portadoras de três bandas para células macro a partir de janeiro de 2026, dobrando implicitamente a contagem de amplificadores por site. Em conjunto, esses mandatos concentram a demanda de curto prazo na janela de 3,3–3,8 GHz, mantendo o mercado de RF GaN firmemente ancorado nas remessas sub-6 GHz.
Aceleração das Atualizações de Radar AESA em Plataformas de Defesa
Quatorze ministérios da defesa comprometeram USD 8,3 bilhões em programas de renovação de radar AESA durante 2025, migrando de módulos de transmissão-recepção de arseneto de gálio para GaN que dobram o alcance de detecção enquanto reduzem o consumo de energia da frota.[3] A Raytheon iniciou as entregas do radar APG-82(V)X em banda X para os jatos F-15EX e F-16V em setembro de 2025, com cada matriz integrando 1.200 MMICs GaN. O Ministério da Defesa do Japão concedeu à Mitsubishi Electric USD 310 milhões em março de 2025 para desenvolver um radar de controle de fogo nacional para seu caça de próxima geração. A Northrop Grumman divulgou que o conteúdo GaN dentro de seu radar AN/APG-83 aumentou de 22% em 2023 para 61% em 2025. As regras de exportação sob o Regulamento Internacional de Tráfego de Armas canalizam as vendas para nações aliadas, sustentando preços médios de venda premium que financiam a pesquisa e desenvolvimento contínua de processos.
Transição para Wafers de GaN-em-SiC de 6 e 8 Polegadas Reduzindo o Custo por Watt em USD
A Wolfspeed aumentou os wafers de SiC de 200 milímetros para 10.000 unidades por mês em sua fábrica de Mohawk Valley em 2025, comprimindo o custo do substrato epitaxial em 28% e permitindo que os fabricantes de dispositivos reduzissem o preço dos amplificadores de USD 4,20 por watt em 2024 para USD 3,10 por watt em meados de 2025. A TSMC seguiu com produção piloto de GaN-em-SiC em wafers de 200 milímetros em sua planta de Tainan durante o segundo trimestre de 2025. O produtor chinês Innoscience atingiu 10.000 inícios de wafer por mês em GaN-em-Si de 8 polegadas, mas ainda fica atrás dos dispositivos baseados em SiC em 15–20% em resistência de condução e tensão de ruptura. O financiamento da Lei CHIPS dos Estados Unidos de USD 750 milhões para a Wolfspeed em setembro de 2025 visa escalar a capacidade de 200 milímetros para 40.000 wafers por mês até 2028. Essa rápida mudança para diâmetros maiores sustenta uma curva de custos plurianual que amplia a penetração do mercado de RF GaN em infraestruturas sensíveis ao preço.
Adoção de Front-End GaN em Cargas Úteis de Satélites LEO e GEO
Operadores de LEO encomendaram cerca de 4.800 satélites em 2025, e 72% especificaram amplificadores GaN em banda Ku ou Ka para throughput acima de 100 Gbps por nave. A Qorvo lançou um amplificador em banda K em maio de 2025, entregando 40 watts na faixa de 17,7–20,2 GHz com 35% de eficiência, permitindo que construtores de arranjos de fase reduzissem a contagem de amplificadores em um terço e eliminassem 18 quilogramas da massa da carga útil. A SES equipou três satélites GEO lançados em 2025 com cargas úteis GaN flexíveis que redistribuem largura de banda entre feixes sem intervenção terrestre. A Agência Espacial Europeia fez um pedido de EUR 85 milhões à Thales Alenia Space para uma carga útil de formação de feixe digital que depende de MMICs GaN. O controle térmico permanece crítico, e a Akash Systems demonstrou protótipos de GaN-em-diamante que reduziram a temperatura de junção em 40 °C, mas é improvável que alcancem produção em série antes de 2027.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta densidade de defeitos em wafers epitaxiais afetando o rendimento | -1.8% | Global, com impacto agudo em fábricas emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Limites de gerenciamento térmico acima de 10 W/mm em matrizes densas | -1.3% | Global, particularmente em aplicações de defesa e satélite | Médio prazo (2–4 anos) |
| Regulamentações de controle de exportação sobre dispositivos GaN e ferramentas MOCVD | -1.1% | China e outros mercados não aliados | Longo prazo (≥ 4 anos) |
| Concorrência do LDMOS avançado abaixo de 3 GHz | -0.9% | Infraestrutura de telecomunicações em mercados sensíveis ao custo (Índia, Sudeste Asiático, América Latina) | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Densidade de Defeitos em Wafers Epitaxiais Afetando o Rendimento
A epitaxia comercial de GaN-em-SiC registrou densidades de deslocamento de rosca próximas a 5 × 10⁸ cm-2 em 2025, cerca de dez vezes mais altas do que as linhas maduras de arseneto de gálio, reduzindo os rendimentos em até 25% nas peças de alta potência. A Wolfspeed divulgou que o retrabalho consumiu 8% dos inícios de wafer em seu site de Durham e comprimiu a margem bruta em 220 pontos-base no exercício fiscal de 2025. A AIXTRON e a Veeco lançaram complementos de reflectometria óptica in situ com preço de USD 1,2 milhão por reator que permitem aos engenheiros interromper execuções defeituosas antecipadamente, mas menos de um terço dos reatores foram modernizados em 2025. Os controles de exportação dos Estados Unidos sobre ferramentas MOCVD avançadas introduzidos em outubro de 2024 limitaram ainda mais a capacidade das fábricas chinesas de adotar essas atualizações, ampliando a lacuna de rendimento em relação aos fornecedores ocidentais. Enquanto as densidades não caírem abaixo de 1 × 10⁸ cm-2, os ganhos de custo do mercado de RF GaN serão moderados.
Limites de Gerenciamento Térmico Acima de 10 W/mm em Matrizes Densas
Densidades de potência superiores a 10 W/mm criam pontos quentes acima de 250 °C que reduzem a confiabilidade para menos de 10.000 horas, muito aquém das metas de vida útil do serviço de telecomunicações. Os protótipos de GaN-em-diamante da Akash Systems sustentaram 12 W/mm por 5.000 horas a 200 °C de temperatura ambiente, mas acrescentaram USD 800 por wafer de 4 polegadas ao custo e limitaram o throughput mensal a 400 wafers. Os principais contratantes de defesa exigem desempenho de 15 W/mm para radares de rastreamento de próxima geração, mas atualmente dependem de resfriamento líquido ativo que adiciona 8 quilogramas e 120 watts por matriz aerotransportada. A Sociedade de Teoria e Técnicas de Micro-ondas do IEEE organizou um grupo de normas em março de 2025 para harmonizar os métodos de teste térmico de semicondutores de banda larga, com o objetivo de encurtar os ciclos de qualificação. Sem um avanço no resfriamento por diamante ou microfluídico, as temperaturas elevadas de junção restringirão a implantação em matrizes de fase ultradensas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Comunicação por Satélite Ganha Impulso de Longo PrazoA infraestrutura de telecomunicações respondeu por 46,62% da receita em 2025, com operadoras suportando 5,2 milhões de estações-base 5G em todo o mundo. A comunicação por satélite, no entanto, está no caminho de registrar uma CAGR de 20,44% e reduzirá a diferença até 2031, impulsionada pelo aumento dos lançamentos de constelações LEO. Programas militares como as modernizações de radar AESA mantiveram a defesa na segunda posição, enquanto os nós de banda larga com fio nas atualizações DOCSIS 4.0 entregaram pedidos estáveis, mas de baixo crescimento. O radar comercial e a aviônica criaram um nicho pequeno, mas lucrativo, com a Honeywell adotando GaN para reduzir o tamanho da antena em 40%.
As operadoras que buscam maior throughput agora consideram as cargas úteis em banda Ka como padrão, o que mantém a contagem de amplificadores por satélite elevada e garante visibilidade plurianual para os fornecedores. Em contraste, as aplicações de energia de RF permaneceram experimentais, embora a Mitsubishi Electric tenha apresentado um módulo de 915 MHz com 70% de eficiência para fornos industriais em junho de 2025. Mudanças regulatórias, como o reempacotamento da banda C da FCC dos Estados Unidos, também redirecionam o espectro para o 5G, impulsionando indiretamente a demanda por GaN na faixa de 3,7–3,98 GHz. No geral, as telecomunicações dominam o consumo atual, mas a comunicação por satélite provavelmente carregará o estandarte do crescimento para o mercado de RF GaN ao longo do horizonte de previsão.

Por Tipo de Material:
O SiC Continua a Superar o SilícioOs substratos GaN-on-SiC detiveram 72,73% da receita em 2025, ressaltando a condutividade térmica do SiC de 490 W/m K, que permite temperaturas de junção acima de 200 °C sem falhas. O GaN-on-Si permanece relevante abaixo de 3 GHz, onde uma tensão de ruptura mais baixa é aceitável, mas muitos operadores estão migrando para o SiC a fim de maximizar a eficiência de potência adicionada. A vantagem do tamanho do mercado de RF GaN para o GaN-on-SiC se amplia ainda mais em altas frequências, e a categoria está projetada para um CAGR de 21,12% até 2031.
A pressão de custos está diminuindo à medida que a Wolfspeed reduziu o preço da bolacha de SiC de 200 milímetros de 850 USD em 2024 para 610 USD em 2025, estreitando a diferença em relação ao silício e incentivando uma adoção mais ampla. Outras opções, como o GaN-on-diamond, apresentaram uma redução de 40–50 °C na temperatura de junção, mas, a 2.400 USD por bolacha de 4 polegadas, permanecem restritas a aplicações de defesa premium. À medida que as fundições escalam para diâmetros maiores, a liderança de desempenho do SiC, combinada com a queda nos custos de substrato, o manterá como a escolha padrão para projetos de alta densidade de potência em todo o mercado de RF GaN. Com o tempo, a integração reduz o custo total de propriedade, posicionando os CIs de potência como a escolha padrão para aplicações de alto volume no mercado de tecnologia GaN-on-silicon.
Por Tipo de Dispositivo:
A Adoção de MMIC Reflete o Impulso pela IntegraçãoOs HEMTs discretos desfrutaram de 55,93% da receita de 2025 porque os projetistas podiam otimizar as redes de casamento para cada banda, mas os MMICs têm previsão de crescer 20,78% ao ano à medida que os construtores de arranjos de fase priorizam a compacidade. Um único MMIC substitui até 12 peças discretas, reduzindo o trabalho de montagem em 60% e aumentando a coerência de fase entre os elementos da antena. Os módulos de amplificador de potência, que agrupam o die GaN e os circuitos de controle em um único pacote, responderam por 22% da receita e estão ganhando tração em terminais terrestres de satélite, onde a arquitetura plug-and-play é valorizada.
Os amplificadores de driver permanecem a menor fatia, mas estão crescendo dentro de cadeias de múltiplos estágios onde o ganho do GaN elimina uma etapa extra, economizando USD 180 por rádio. Com os wafers de múltiplos projetos de fundição reduzindo o custo de engenharia não recorrente de USD 400.000 para USD 80.000, integradores menores agora podem encomendar MMICs personalizados, democratizando a entrada no mercado de RF GaN. A integração, portanto, torna-se a principal alavanca para ganhos de custo e desempenho nos próximos seis anos.
Por Faixa de Frequência:
As Ondas Milimétricas Entregam o Crescimento Mais RápidoA faixa de 3–6 GHz carregou 48,74% da receita de 2025, refletindo as amplas implantações de 5G em banda C e sub-6 GHz. O tráfego abaixo de 3 GHz está centrado em sistemas legados de banda L e S, onde o LDMOS mantém uma vantagem de custo. A fatia de 6–18 GHz contribuiu com 28% da receita, impulsionada por radar de defesa e terminais terrestres em banda Ku. No entanto, as frequências acima de 18 GHz devem crescer a uma CAGR de 20,76% à medida que o backhaul em banda E e os serviços de satélite em banda Ka se expandem.
A Ericsson lançou um rádio em banda E em 2025, utilizando amplificadores GaN para entregar 10 Gbps a uma distância de dois quilômetros, fornecendo às operadoras móveis uma alternativa à fibra. Os terminais de usuário de segunda geração da Starlink adotaram amplificadores GaN-em-SiC a 28 GHz, elevando o pico de downlink para 350 Mbps. As alocações da União Internacional de Telecomunicações na CMR-23 adicionaram mais espectro em banda Ka, preparando o terreno para o aumento da demanda por GaN em infraestrutura terrestre. O aumento do fluxo de calor em ondas milimétricas exige uma engenharia térmica mais rigorosa, mas a expansão dos casos de uso sinaliza um impulso sustentado para o mercado de RF GaN.
Análise Geográfica
Mercado de GaN de RF da América do Norte
A América do Norte reteve 39,74% de participação em 2025 devido aos gastos de defesa de 886 bilhões de USD e aos incentivos da Lei CHIPS superiores a 900 milhões de USD que subsidiam a expansão de capacidade na Wolfspeed, Skyworks e BAE Systems. O Canadá destinou 88 milhões de USD para pesquisa de GaN resistente à radiação, e o México atraiu investimentos modestos em montagem, aproveitando a proximidade aos centros de design dos Estados Unidos.
Mercado de GaN de RF da APAC
A Ásia-Pacífico está projetada para um CAGR de 20,67% até 2031. A China ergueu 900.000 estações base 5G em 2025 e comprometeu 50 bilhões de CNY para P&D de wafers epitaxiais. O ministério econômico do Japão reservou subsídios para fábricas de semicondutores de banda larga, enquanto o esquema de incentivo vinculado à produção da Índia cobre até 50% do custo de capital, atraindo o interesse do Grupo Tata. As nações da ASEAN, especialmente Vietnã e Tailândia, se posicionam como centros de montagem para combinar menor custo de mão de obra com privilégios de exportação.
Mercado de GaN de RF da EMEA e LATAM
A Europa deteve uma participação de meados dos dois dígitos. A Lei Europeia de Chips desbloqueou 1,2 bilhão de EUR para linhas piloto, e a Infineon Technologies concluiu sua aquisição da GaN Systems por 830 milhões de USD, embora o foco permaneça principalmente abaixo de 1 GHz. A linha de Catânia da STMicroelectronics responde por menos de 10% da produção de RF, mas fortalece a capacidade regional. O Oriente Médio e a África registraram demanda proveniente de gateways de satélite nos Emirados Árabes Unidos e na Arábia Saudita, enquanto a América Latina permanece em estágio inicial com programas de defesa isolados, como os rádios de aeronaves habilitados para GaN da Embraer.
Panorama regulatório
Os embarques de RF GaN situam-se na interseção entre os requisitos de controle de exportação para itens de uso dual e a conformidade com a aquisição de defesa. Nos Estados Unidos, o escopo dos controles de exportação continuou a se restringir por meio dos Export Administration Regulations (EAR), acrescentando novos requisitos de classificação e triagem para itens relacionados a GaN, enquanto o ITAR continua a direcionar muitos programas de radar de alto desempenho e cargas úteis de satélite para cadeias de suprimento de países aliados.
Na Europa, a Comissão Europeia atualizou o quadro de controle de itens de uso dual da UE por meio do Regulamento Delegado (UE) 2025/2003, que revisa o Anexo I do Regulamento (UE) 2021/821 para refletir listas de controle multilaterais atualizadas. No lado das aquisições, os Estados Unidos também avançaram com uma proposta de regra do Federal Acquisition Regulation (FAR) de fevereiro de 2026 para implementar a Seção 5949 do NDAA do FY2023, estabelecendo um caminho para proibir agências executivas de adquirir produtos semicondutores abrangidos a partir de 23 de dezembro de 2027. Isso amplia a necessidade de rastreabilidade e fornecimento em conformidade em toda a lista de materiais de RF GaN.
Análise da cadeia de valor
A cadeia de valor de RF GaN começa com materiais a montante, principalmente substratos de SiC (lingotes, corte em wafer, polimento) e, para nós orientados a custo, wafers de partida GaN-on-Si. Estes alimentam o crescimento epitaxial (MOCVD), seguido pela fabricação de dispositivos em IDMs e fundições especializadas. Processos de back-end, como afinamento, metalização e embalagem avançada, moldam então o desempenho para aplicações de RF de alta potência, incluindo embalagens termicamente otimizadas.
A jusante, os dispositivos RF GaN são integrados em transistores discretos (HEMTs), MMICs e módulos amplificadores de potência, que são então projetados em rádios (massive MIMO e backhaul), módulos T/R de radar AESA e unidades substituíveis em linha de cargas úteis de satélite e terminais terrestres. A fabricação é dividida entre fornecedores verticalmente integrados (por exemplo, empresas que controlam desde o substrato até o dispositivo) e produção terceirizada usando fundições puras de semicondutores compostos, como a WIN Semiconductors, além de plataformas multitecnológicas como a GlobalFoundries para ofertas de RF GaN. A disponibilidade de substrato e o rendimento são os principais pontos de atrito, particularmente para GaN-on-SiC, onde a densidade de defeitos e as atualizações de reatores afetam diretamente a economia de dies por wafer. Os controles de exportação sobre ferramentas avançadas e o impulso por cadeias de suprimento soberanas também tornam mais importante ter fontes secundárias qualificadas em substrato, epitaxia e embalagem para programas de defesa e satélite, que possuem longos prazos de qualificação e requisitos de rastreabilidade de lote.
Cenário Competitivo
O mercado de RF GaN apresenta consolidação moderada, com os cinco principais fornecedores respondendo por aproximadamente 58% da receita de 2025. A Qorvo e a Wolfspeed buscam integração vertical, controlando o crescimento de substratos, a epitaxia e a fabricação de dispositivos, o que protege a margem bruta contra oscilações no preço dos substratos. Empresas fabless como a Analog Devices e a Skyworks Solutions dependem de parceiros de fundição como a WIN Semiconductors e a TSMC, deixando-as expostas a restrições de alocação.
Especialistas emergentes como a Guerrilla RF e a Tagore Technology garantem vitórias de design em bandas de nicho, oferecendo MMICs personalizados com prazos de entrega de 12 semanas que superam a norma de 20 semanas dos fornecedores maiores. A Innoscience escala o GaN-em-Si de 8 polegadas para 10.000 inícios de wafer por mês, visando segmentos de telecomunicações sub-3 GHz, enquanto a Akash Systems busca o GaN-em-diamante para matrizes de defesa com limitações térmicas, embora o lançamento comercial esteja previsto para 2027. Os depósitos de patentes rastreados em 2025 mostram maior foco em estratégias de gerenciamento térmico, com a Raytheon Technologies desenvolvendo substratos microfluídicos e a Mitsubishi Electric experimentando dissipadores de calor compostos de diamante.
Os controles de exportação dos Estados Unidos promulgados em outubro de 2024 restringem as remessas de dispositivos GaN acima de 27 GHz e ferramentas MOCVD avançadas para a China, forçando as fábricas chinesas a depender de equipamentos mais antigos que produzem 15–20% menos dies bons. Pequim responde com financiamento para epitaxia nacional, mas permanece confinada à infraestrutura de nível de valor. No geral, as curvas de custo, o acesso a substratos e a inovação térmica ditam conjuntamente o posicionamento competitivo até 2031.
Líderes do Setor de RF GaN
-
Mitsubishi Electric Corporation
-
STMicroelectronics NV
-
Qorvo Inc.
-
Analog Devices Inc.
-
Raytheon Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de RF GaN Empresas cobertas neste relatório
- Aethercomm Inc.
- Ampleon Netherlands B.V.
- Analog Devices Inc.
- Broadcom Inc.
- Efficient Power Conversion Corp.
- Guerrilla RF Inc.
- HRL Laboratories LLC
- Infineon Technologies AG
- Integra Technologies Inc.
- MACOM Technology Solutions Holdings Inc.
- Mercury Systems Inc.
- Mitsubishi Electric Corp.
- NXP Semiconductors N.V.
- Northrop Grumman Corp.
- Qorvo Inc.
- Raytheon Technologies Corp.
- RFHIC Corp.
- Skyworks Solutions Inc.
- STMicroelectronics N.V.
- Sumitomo Electric Device Innovations Inc.
- Tagore Technology Inc.
- Teledyne Technologies Inc.
- Toshiba Corp.
- WIN Semiconductors Corp.
- Wolfspeed Inc.
Oportunidades de mercado e perspectivas futuras
Um espaço em branco importante está nos caminhos de redução de custo e escalonamento de volume que expandem o RF GaN além da defesa premium e dos rádios macro de ponta para aplicações de RF mais amplas em infraestrutura e adjacentes a terminais. O marco de junho de 2026 do 55º Instituto de Pesquisa da CETC e da Nanjing Guobo Electronics, que reportou a entrega de cinco milhões de chips RF GaN-on-Si para terminais de rede integrada espaço-ar-solo, aponta para um caminho concreto no qual o GaN-on-Si e a fabricação de alto rendimento podem desbloquear volumes unitários maiores. Ao mesmo tempo, o GaN-on-SiC continua a servir como âncora de desempenho para cargas úteis de alta densidade de potência e frequências mais altas.
No lado da oferta, a oportunidade também vem da diversificação do acesso à fabricação de RF GaN e da redução da dependência da capacidade restrita de GaN-on-SiC. A GlobalFoundries divulgou prontidão para a produção em volume de sua plataforma RFGaN1, e a WIN Semiconductors qualificou sua plataforma GaN NP12-0B para operação de RF de 40 V, reforçando uma base de fundições mais ampla que sustenta ciclos de MMIC personalizados e execuções de wafer multiprojeto. Os gargalos térmicos e de confiabilidade acima de 10 W/mm também criam espaço para inovação em materiais e embalagens, com programas como o trabalho de ligação GaN-on-diamond da Mitsubishi Electric (demonstrado com parceiros acadêmicos e de pesquisa) atendendo às necessidades de arranjos em fase densos em radar e arquiteturas avançadas de cargas úteis de satélite.
Desenvolvimentos industriais recentes em Mercado de RF GaN
- Maio de 2026: a STMicroelectronics apresentou novos transistores PowerGaN de 700 V, expandindo seu portfólio STPOWER GaN em direção a aplicações de conversão de energia de alta demanda. Embora posicionada para eletrônica de potência, a atualização reforça o escalonamento mais amplo de dispositivos GaN, o aprendizado de processos e o alinhamento de fornecimento, que também sustentam os ecossistemas de RF GaN em substratos, embalagens e metodologias de confiabilidade.
- Junho de 2025: a Mitsubishi Electric verificou o desempenho de um módulo amplificador de potência GaN de 7 GHz para estações-base 5G-Advanced usando tecnologia proprietária de circuito de casamento. A demonstração visa unidades de rádio de frequência mais alta e maior eficiência, apoiando o ciclo de atualização do massive MIMO sub-6 GHz para arquiteturas 5G-Advanced mais exigentes, que aumentam os requisitos de densidade de potência de RF.
- Junho de 2024: a Mitsubishi Electric começou a enviar amostras de amplificadores de potência MMIC GaN de 8 W e 14 W para estações terrenas de comunicação por satélite em banda Ka. Essas amostras ampliam a base comercial das linhas de GaN em banda Ka usadas em gateways SATCOM e terminais de arranjo em fase, ligando a demanda de RF GaN mais diretamente à expansão da infraestrutura terrestre de satélites.
Mercado de RF GaN Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado captura a receita gerada por dispositivos de nitreto de gálio (GaN) de RF utilizados para amplificar, comutar ou gerenciar sinais de radiofrequência em defesa, telecomunicações, satélites, radar e usos adjacentes de RF. Os valores são contabilizados no nível de dispositivo e módulo de RF GaN e são reportados em USD.
Exclusões do escopo: Este dimensionamento exclui a eletrônica de potência GaN não relacionada a RF, utilizada principalmente para conversão de CA para CC, acionamento de motores e gerenciamento geral de energia.
Visão Geral da Segmentação
- Por Aplicação
- Militar
- Infraestrutura de Telecomunicações (Backhaul, Cabeça de Rádio Remota, MIMO Massivo, Pequenas Células)
- Comunicação por Satélite
- Banda Larga com Fio
- Radar Comercial e Aviônica
- Energia de RF
- Por Tipo de Material
- GaN-em-Si
- GaN-em-SiC
- Outros Tipos de Materiais (GaN-em-GaN, GaN-em-Diamante)
- Por Tipo de Dispositivo
- Transistores Discretos (HEMT)
- Circuitos Integrados de Micro-ondas Monolíticos (MMIC)
- Módulos de Amplificador de Potência
- Amplificadores de Driver
- Por Faixa de Frequência
- Abaixo de 3 GHz (Bandas L, S)
- 3 – 6 GHz (Banda C, 5G Sub-6)
- 6 – 18 GHz (Bandas X, Ku)
- Acima de 18 GHz (Banda Ka, Ondas Milimétricas)
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- ASEAN
- Oceania
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- África do Norte
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção de uma base de fatos sólida sobre onde o RF GaN está sendo adotado e como a cadeia de suprimentos está se transformando. Recorremos a fontes públicas e oficiais, como padrões de telecomunicações e referências de espectro de materiais da UIT, estatísticas de comércio e tarifas do USITC DataWeb, materiais de comércio de semicondutores e eletrônicos de publicações do IEEE, e documentos de aquisição e orçamento de defesa do Departamento de Defesa dos EUA e ministérios públicos similares.
Em seguida, as divulgações das empresas são utilizadas para mapear a direção dos produtos e a exposição de receita, incluindo relatórios anuais, apresentações para investidores e comunicados à imprensa, além de artigos de conferências técnicas que esclarecem faixas de frequência, classes de potência e casos de uso típicos. Para verificações cruzadas, também utilizamos assinaturas pagas de dados financeiros e inteligência empresarial, bases de dados de patentes e uma base de dados de embarques de importação e exportação quando os fluxos comerciais ajudam a validar o momentum do mercado final. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas também foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais e preencher lacunas que não são visíveis nos relatórios públicos, como movimentos típicos de preços, cronogramas de qualificação e mudanças de mix entre dispositivos discretos e módulos integrados. Conversamos com uma combinação de fornecedores de componentes, fabricantes de módulos, integradores de sistemas e funções de aquisição e engenharia nas principais regiões consumidoras, de modo que os insumos refletem padrões reais de compra e um ritmo de adoção realista.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 14% | APAC: 51% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 27% | EMEA: 31% |
| Players menores: 15% | Gerentes: 59% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento central utiliza uma abordagem de cima para baixo, na qual os pools de demanda por uso final são reconstruídos a partir da atividade de aplicação e do conteúdo de hardware, e então traduzidos em demanda por dispositivos de RF GaN por meio de taxas de adoção e mix. Para o RF GaN, o modelo utiliza insumos práticos, como ciclos de aquisição de radar de defesa e guerra eletrônica, ritmo de implantação de macrocélulas e small cells de 5G, atividade de carga útil de satélites e infraestrutura terrestre, e a divisão do mix de dispositivos entre transistores discretos, MMICs e módulos de amplificadores de potência.
Uma vez que a demanda é estruturada, as receitas são estimadas por meio de uma lógica de ASP x volume. Os ASPs são ajustados por faixa de frequência, classe de potência e complexidade de embalagem ou módulo, e então verificados em relação ao que compradores e engenheiros descrevem como etapas de preço típicas. Os resultados são corroborados com aproximações seletivas de baixo para cima, incluindo consolidações amostrais de fornecedores, verificações de canal sobre embarques de módulos e verificações de sanidade em relação à exposição de receita de semicondutores reportada ao RF GaN. Quando um país ou aplicação de nicho tem visibilidade reduzida, preenchemos a lacuna usando indicadores proxy, como gastos relacionados com front-end de RF e dados de construção de infraestrutura, e então verificamos novamente a penetração implícita com especialistas.
Para as previsões, utilizamos análise de cenários apoiada por uma regressão multivariada simplificada que vincula a demanda de RF GaN aos poucos fatores que explicam consistentemente o movimento, incluindo gastos com eletrônica de defesa, capex de redes móveis e cadência de lançamentos de satélites. As premissas são mantidas consistentes entre as regiões por meio de uma convenção de timing de câmbio e uma curva explícita de erosão de preços e melhoria de mix.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio da triangulação do modelo com sinais independentes, incluindo tendências de implantação de infraestrutura em nível regional, cronograma de programas de defesa e indicadores visíveis de embarque de dispositivos ou atividade de módulos. Outliers são sinalizados, investigados e corrigidos por meio de uma segunda passagem que verifica novamente as premissas dos fatores, os fatores de conversão e as etapas de preço antes da aprovação final.
O trabalho é revisado em múltiplas etapas para que os números finais sejam internamente consistentes entre anos e regiões, e então reavaliados quando novas divulgações públicas criam uma variância significativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas se eventos relevantes alterarem a demanda, os preços ou a disponibilidade de oferta. Antes da entrega, realizamos uma revisão atualizada para que os clientes recebam a visão mais recente.
Tamanho do Mercado de RF GaN da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores publicados do mercado de RF GaN frequentemente diferem, mesmo quando descrevem os mesmos usos finais, porque os analistas nem sempre contabilizam o mesmo escopo de dispositivos ou aplicam a mesma lógica de preço e volume. As diferenças também surgem quando uma estimativa está ancorada a um ano-base diferente, ou quando o ritmo de adoção é assumido como mais rápido ou mais lento em defesa, infraestrutura de telecomunicações ou programas de satélites.
Algumas estimativas externas são construídas a partir de uma perspectiva mais ampla de dispositivos GaN de RF, que pode incluir agrupamentos de dispositivos de RF adjacentes e categorias de módulos de forma mais liberal. Em contraste, a Mordor Intelligence contabiliza a receita somente quando está claramente vinculada a dispositivos e módulos de RF GaN utilizados em funções de cadeia de sinal de RF, mantendo os usos de potência GaN não relacionados a RF fora do total. Os outros fatores comuns de divergência são a forma como a erosão de ASP é aplicada entre faixas e classes de potência, como o timing da conversão de moeda é definido e com que frequência as premissas são atualizadas quando os ciclos de aquisição ou os lançamentos de redes mudam.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,41 bilhões de USD (2026) | |
| Consultoria Global A | 2,44 bilhões de USD (2026) | Utiliza um ano-base semelhante, mas sua linguagem de escopo parece incluir um conjunto mais amplo de tipos de dispositivos semicondutores de RF GaN e segmentos de aplicação, o que pode elevar ligeiramente os totais quando o conteúdo de módulos é contabilizado de forma mais abrangente. |
| Publicação Setorial B | 1,43 bilhão de USD (2024) | Ancorada a um ano anterior e posicionada como um mercado de dispositivos GaN de RF, o que pode subestimar a aceleração de ciclo tardio proveniente da infraestrutura de 5G e do cronograma de novos programas de defesa, caso as etapas de adoção e ASP não sejam atualizadas para o ano-base mais recente. |
A tabela mostra que a dispersão é explicada principalmente pela precisão do escopo e pelo alinhamento do ano-base, e essas duas escolhas se propagam pelas premissas de preço e adoção. Ao manter os insumos vinculados a sinais observáveis de implantação e aquisição, e ao verificar novamente os volumes implícitos com entrevistas, nossa estimativa permanece rastreável a etapas reproduzíveis que os usuários podem acompanhar e questionar.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual e as perspectivas de crescimento do mercado de RF GaN?
O tamanho do mercado de RF GaN atingiu USD 2,41 bilhões em 2026 e está preparado para crescer para USD 5,90 bilhões até 2031 a uma CAGR de 19,61%.
Qual segmento de aplicação se expandirá mais rapidamente até 2031?
A comunicação por satélite deve registrar uma CAGR de 20,44% à medida que as constelações LEO escalam a produção.
Por que os substratos de GaN-em-SiC são preferidos para operação em alta frequência?
O SiC oferece condutividade térmica três vezes maior que a do silício, permitindo densidades de potência acima de 8 W/mm e suportando temperaturas de junção acima de 200 °C.
Como os controles de exportação afetarão a participação chinesa no fornecimento de RF GaN?
As restrições sobre dispositivos acima de 27 GHz e ferramentas MOCVD avançadas limitam as fábricas chinesas a equipamentos mais antigos, levando a lacunas de rendimento de 15–20% em relação aos concorrentes ocidentais.
Quais empresas detêm a maior participação da receita de RF GaN?
Qorvo, Wolfspeed, MACOM Technology Solutions, Broadcom e NXP Semiconductors respondem juntas por cerca de 58% da receita.