
Tamanho e Participação do Mercado de Isoladores de Porcelana
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
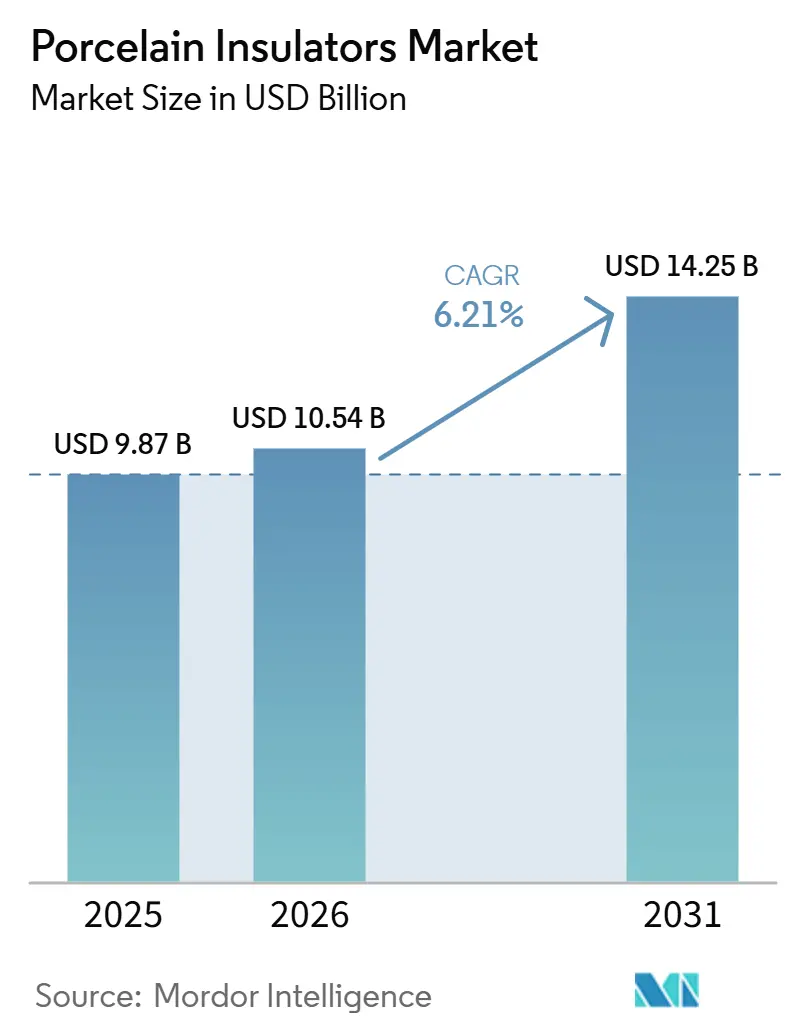
| Tamanho do Mercado (2026) | 10.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
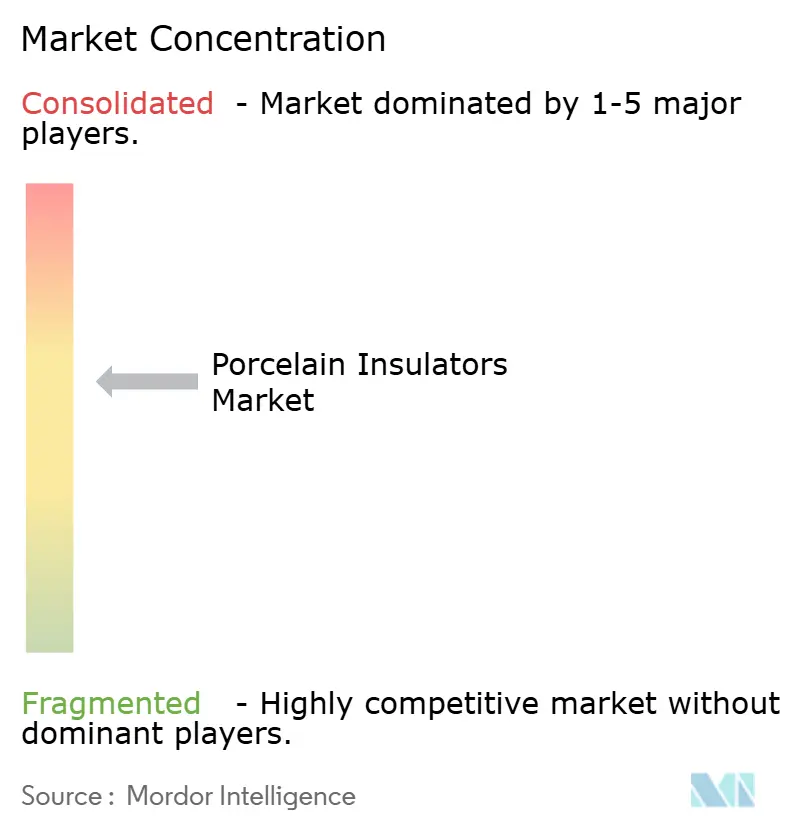
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Isoladores de Porcelana por Mordor Intelligence
O tamanho do Mercado de Isoladores de Porcelana está projetado para expandir de 9,87 bilhões de USD em 2025 e 10,54 bilhões de USD em 2026 para 14,25 bilhões de USD até 2031, registrando um CAGR de 6,21% entre 2026 e 2031. O aumento dos gastos das concessionárias em corredores de transmissão de ultra-alta tensão na Ásia, a modernização de redes envelhecidas na América do Norte e na Europa, e a eletrificação quase universal da rede ferroviária da Índia estão sustentando a demanda, apesar da gradual transição para alternativas compostas mais leves.[1]State Grid Corporation of China, "±800 kV Qinghai UHVDC Project," stategrid.com.cn A porcelana de alta alumina continua sendo a escolha preferida em ambientes de classe de poluição IV, pois a hidrofobicidade de longo prazo das unidades poliméricas ainda não foi comprovada. A volatilidade dos custos de insumos em alumina e caulim adiciona pressão sobre as margens dos fabricantes de médio porte; os players com integração vertical e refinarias próprias estão mais bem posicionados para absorver as oscilações de preços. A consolidação contínua entre os fabricantes de equipamentos originais ocidentais ressalta uma mudança estratégica em direção a portfólios integrados de infraestrutura de transmissão que combinam isoladores com condutores, torres e serviços de EPC.
Principais Conclusões do Relatório
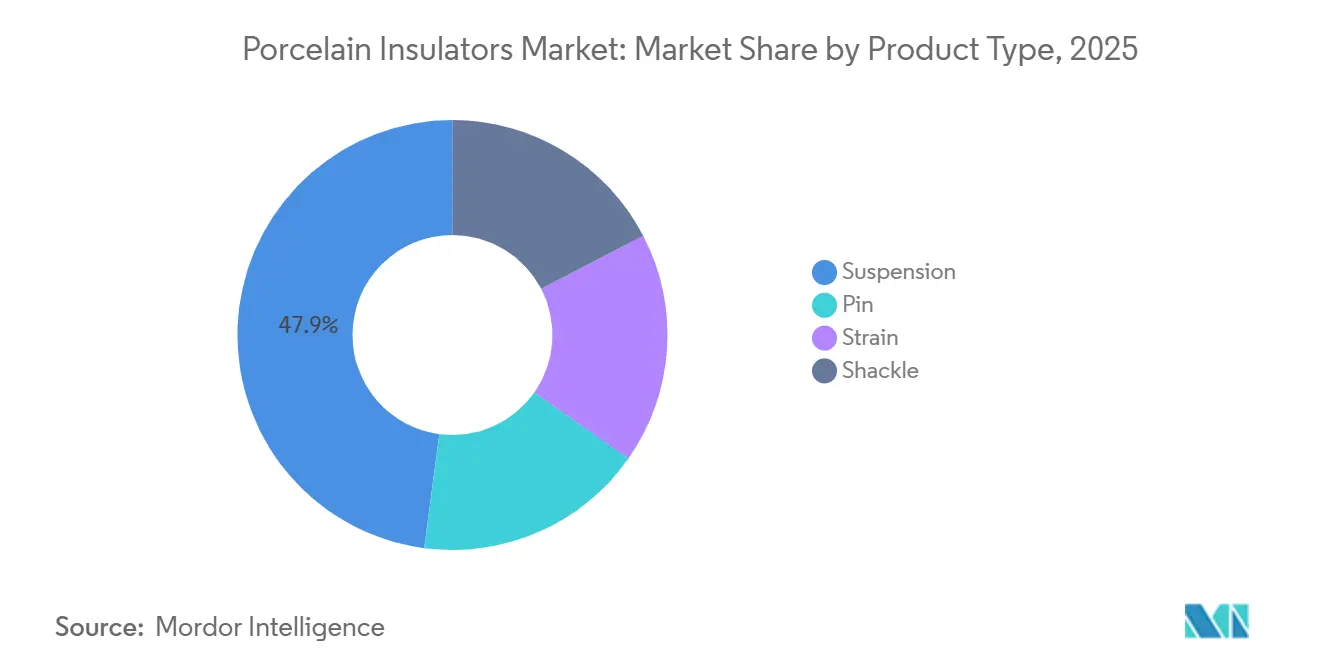
- Por tipo de produto, as unidades de suspensão lideraram com uma participação de 47,9% em 2025, enquanto as unidades de tensão mecânica devem expandir-se à taxa mais rápida, de 7,6% durante 2026–2031.
- Por classificação de tensão, os isoladores de alta tensão acima de 69 kV representaram 55,3% da participação de mercado de isoladores de porcelana em 2025 e devem crescer a um CAGR de 6,5% até 2031.
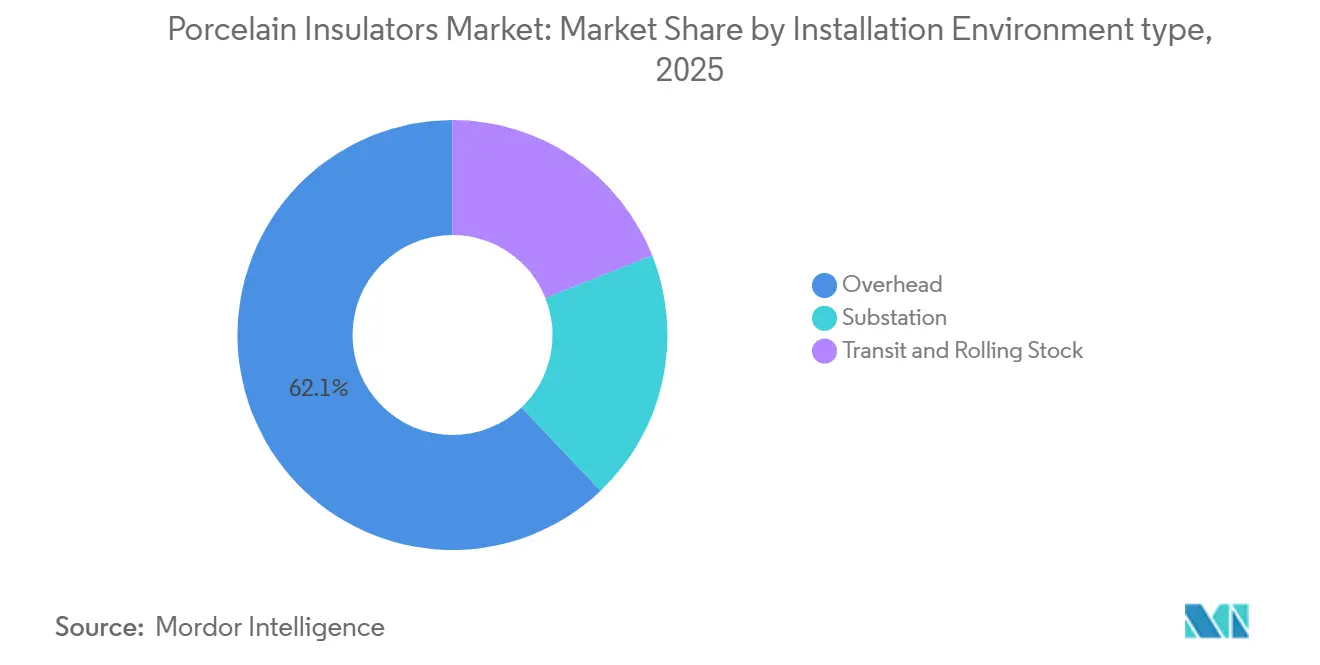
- Por ambiente de instalação, as linhas aéreas representaram 62,1% da receita em 2025, enquanto as aplicações em subestações devem crescer 7,2%, impulsionadas por modernizações de disjuntores isolados a gás.
- Por usuário final, as concessionárias detinham uma participação de receita de 69,5% em 2025, enquanto os clientes industriais devem registrar o maior CAGR de 6,3% até 2031.
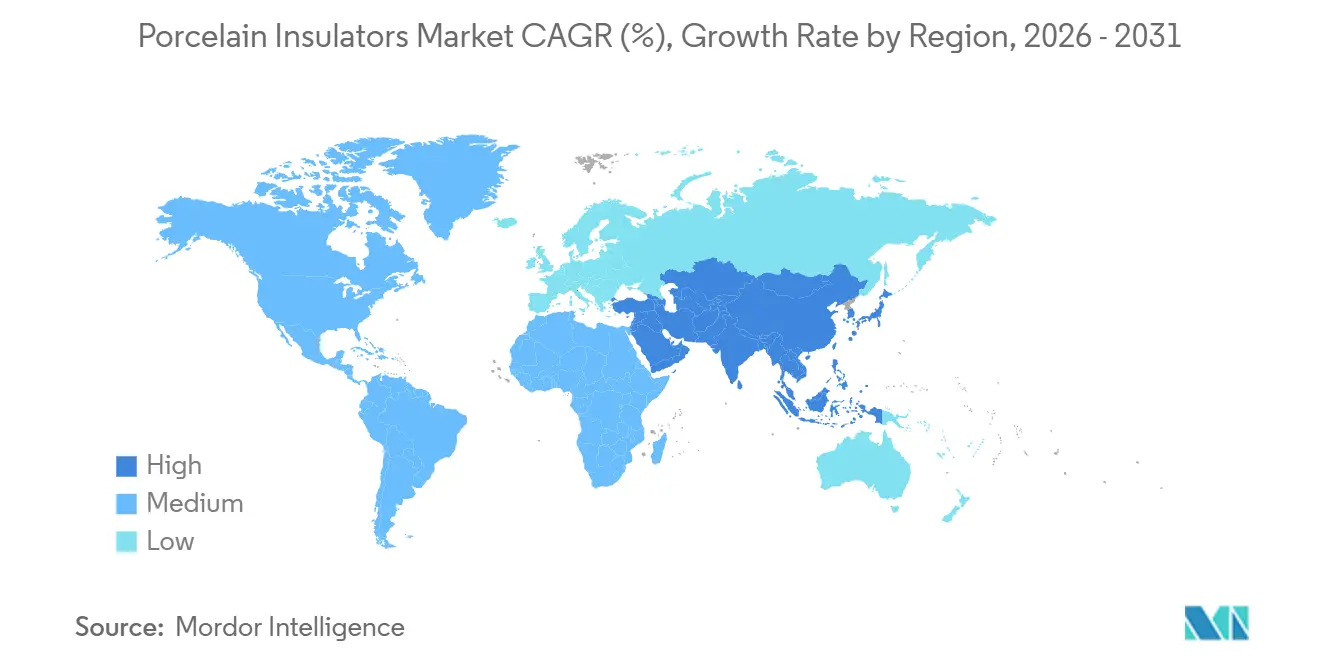
- Por geografia, a Ásia-Pacífico representou 49,4% da receita em 2025 e deve crescer 6,7%, impulsionada por modernizações de disjuntores isolados a gás.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de corredores de transmissão de alta tensão na Ásia e África | +1.2% | Ásia-Pacífico, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Programas de modernização de redes em economias da OCDE | +0.9% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Implantação de eletrificação rural (Sul e Sudeste Asiático) | +0.7% | Ásia-Pacífico (Índia, Indonésia, Bangladesh) | Médio prazo (2-4 anos) |
| Aumento da eletrificação de tração ferroviária | +0.8% | Ásia-Pacífico, Europa, Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Adoção de cordões de porcelana com nanorrevestimento hidrofóbico | +0.5% | Global, com adoção antecipada em zonas costeiras | Médio prazo (2 a 4 anos) |
| Mandatos de conteúdo local impulsionando o fornecimento doméstico | +0.4% | Índia, Brasil, mercados africanos selecionados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de corredores de transmissão de alta tensão na Ásia e África
A China comissionou ligações UHVDC de ±800 kV em Qinghai durante 2025, com cada quilômetro exigindo 120 a 180 isoladores de porcelana de suspensão ou tensão que atendem aos critérios de classe de poluição IV da IEC 60815-1:2024. O interconector de 400 kV Quênia–Tanzânia aplica 31 mm de distância de fuga por kV para proteção contra névoa salina do Oceano Índico, favorecendo unidades cerâmicas em detrimento das poliméricas. A Indonésia orçou 270 milhões de USD em 2025 para eletrificação de aldeias que estipula hardware de porcelana fabricado localmente.[2]Indonesian State Electricity Company PLN, "Rural Electrification Program," pln.co.id Esses projetos adicionam coletivamente uma estimativa de 18.000 quilômetros de circuito por ano, sustentando a demanda de base mesmo quando os mercados maduros atingem um platô. As concessionárias preferem a porcelana porque a degradação da hidrofobicidade em climas tropicais úmidos compromete o desempenho dos polímeros ao longo das vidas úteis esperadas de 30 anos. O apoio de crédito à exportação governamental e o financiamento da Iniciativa Cinturão e Rota aceleram ainda mais o fluxo de pedidos para os fabricantes asiáticos.
Programas de reforma da rede elétrica em economias da OCDE
Mais de 70% das linhas de transmissão dos EUA têm mais de 40 anos de idade, e as concessionárias optam por substituições de porcelana idênticas para evitar novas aprovações de geometria de torres. Os operadores de distribuição europeus enfrentam perfis de envelhecimento semelhantes, com aproximadamente 40% das linhas ultrapassando a marca de 40 anos. A recondução que substitui por condutores de maior capacidade frequentemente mantém os cordões de porcelana originais intactos, pois as alternativas compostas alteram a distribuição de peso. A certeza regulatória e os acessórios mecânicos padronizados encurtam os ciclos de aquisição quando a porcelana é selecionada. A Agência Internacional de Energia projeta que a modernização representará 35% dos 600 bilhões de USD em investimento anual em redes até 2030, ancorando um pipeline de substituição constante.[3]International Energy Agency, "Electricity 2026," iea.org As equipes de manutenção valorizam a porcelana por sua assinatura de falha previsível, facilitando o planejamento de inspeção baseado em condições.
Implantações de Eletrificação Rural no Sul e Sudeste Asiático
O Programa Saubhagya e o Esquema Revitalizado do Setor de Distribuição da Índia visam alcançar o acesso universal à eletricidade doméstica, impulsionando a instalação de milhares de quilômetros de novos alimentadores de 11 kV e 22 kV que dependem de unidades de pino e alça de porcelana de baixo custo. O programa de eletrificação de 5.700 aldeias da Indonésia depende de fábricas cerâmicas domésticas para atender aos requisitos de adição de valor local. O Conselho de Eletrificação Rural de Bangladesh continua a expandir sua rede de backbone de 33 kV em terrenos fluviais, especificando isoladores de porcelana porque a penetração de umidade degrada as coberturas poliméricas mais rapidamente em climas de monção. As políticas de conteúdo local geram demanda cativa para os fabricantes domésticos, compensando a concorrência das importações. Os licitantes bem-sucedidos frequentemente incluem treinamento técnico para equipes de manutenção em nível de aldeia que têm experiência limitada com procedimentos de lavagem de polímeros.
Aumento da eletrificação de tração ferroviária
As Ferrovias Indianas concluíram 99,4% da eletrificação da rede em 2025, consumindo aproximadamente 640.000 isoladores de tensão classificados para 25 kV CA e cargas de tração de 120 kN. O corredor Rail Baltica de 870 km especifica porcelana em conformidade com a EN 50119 para abordar preocupações com degradação ultravioleta em altas latitudes. A extensão Mombaça–Uganda aplica porcelana sob a IEC 60273:2024, com montagem local realizada por meio de joint ventures sino-quenianas. Os projetos ferroviários operam em ciclos de substituição de 15 a 20 anos, o que acelera a demanda do mercado de reposição em comparação com as aplicações de rede de 30 a 40 anos. Os isoladores de tensão também estão vendo maior adoção em sistemas de metrô e bonde usando catenária de 1,5 kV CC, ampliando a base de clientes além das ferrovias nacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida transição para isoladores compostos e poliméricos | -1.3% | Global, acelerada em zonas costeiras e de alta poluição | Médio prazo (2 a 4 anos) |
| Preços voláteis de alumina/caulim como insumos | -0.6% | Global, mais aguda na Europa e na Índia | Curto prazo (≤ 2 anos) |
| Restrições de vitrificação relacionadas a PFAS | -0.4% | Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Isoladores falsificados em mercados sensíveis ao preço | -0.3% | Ásia-Pacífico, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida migração para isoladores compostos e poliméricos
As unidades compostas pesam aproximadamente 85% menos do que a porcelana, reduzindo os custos de fundação das torres e permitindo o encordoamento por helicóptero em terrenos íngremes. As concessionárias escandinavas e canadenses agora especificam cordões poliméricos para novas linhas de 145 kV para limitar a escavação em permafrost. Os isoladores poliméricos também oferecem maior resistência ao vandalismo, o que é relevante em corredores rurais onde danos por disparos de arma de fogo à porcelana são uma preocupação. No entanto, auditorias de campo na Malásia e na Indonésia identificaram giz e rastreamento após 8 a 10 anos, levando a uma reversão para porcelana em redes de 275 kV. As concessionárias devem ponderar a vida útil de projeto de 25 anos dos compostos em relação à expectativa de serviço de 40 anos da porcelana, o que está desacelerando a substituição em massa.
Volatilidade dos Preços de Insumos de Alumina e Caulim
As fundições norte-americanas pagaram 0,43 USD por kg de alumina em março de 2026, enquanto os produtores europeus enfrentaram 0,52 USD por kg. Os custos indianos atingiram 0,55 USD por kg em meio a tarifas elevadas de carvão. Os preços do caulim na Índia subiram para 134,25 USD por tonelada no quarto trimestre de 2025, alta de 14% em relação ao ano anterior, à medida que os custos de energia dos fornos rotativos dispararam.[4]Indian Bureau of Mines, "Kaolin Market Review 2025," ibm.gov.in Os contratos de preço fixo com concessionárias prendem os fornecedores de médio porte em margens estreitas quando a matéria-prima sobe dois dígitos. Players com integração vertical como NGK e Aditya Birla compensam a volatilidade por meio de refinarias próprias, ampliando a vantagem competitiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Isoladores de Tensão Ampliam o Momentum de CrescimentoAs unidades de tensão registraram um CAGR de 7,6% de 2026 a 2031, superando a taxa de crescimento mais ampla do mercado de isoladores de porcelana, impulsionadas pelas classificações de tração mais elevadas exigidas para torres ferroviárias e de transmissão de extremidade morta. Os projetos de suspensão mantiveram uma participação de receita de 47,9% em 2025, apoiados pelo seu uso generalizado em torres tangentes. Inovações como discos compactos de múltiplas coberturas reduziram o comprimento total do cordão em 18%, permitindo torres mais curtas em atualizações de 132 kV. As categorias de pino e alça permanecem comuns em alimentadores rurais de 11 kV, embora o soterramento urbano limite o crescimento do volume. Os fabricantes que desenvolvem juntas metal-cerâmica com brasagem de prata alcançam uma redução de peso de 12% e melhor resiliência sísmica, oferecendo uma vantagem sobre os projetos cimentados com tampa.
Os projetos híbridos de tensão agora alcançam classificações de suporte a impulso de raio de 50 kV em formatos anteriormente limitados a 36 kV, abrindo aplicações de barramento de subestação. A demanda adicional vem de restrições de espaçamento de retrofit em disjuntores de gás isolado compactos. O envernizamento avançado que reduz a perda dielétrica permitiu que os discos de tensão suportassem tensões de início de corona mais elevadas, estendendo os intervalos de inspeção.


Por Classificação de Tensão:
O Segmento de Alta Tensão Impulsiona o Crescimento PremiumAs classes de alta tensão acima de 69 kV representaram 55,3% da receita de 2025 e estão projetadas para sustentar um CAGR de 6,5%, significativamente acima do crescimento dos alimentadores de média tensão, à medida que China, Índia e África Oriental priorizam backbones de transmissão de 400 kV e superiores. Uma única linha de duplo circuito de 400 kV requer até 12.000 discos de suspensão por 100 km, apoiando pedidos em massa que estabilizam a utilização dos fornos. A demanda de média tensão permanece fragmentada em campi industriais e modernizações de distribuição, mantendo os preços competitivos.
Os projetos de ultra-alta tensão requerem cordões com mais de 6 m de comprimento, que poucos fabricantes conseguem produzir sem rastreamento automatizado de fornos e laboratórios certificados pela ISO 9001. Essas barreiras favorecem os fabricantes estabelecidos e limitam as ameaças de novos entrantes. A participação do mercado de isoladores de porcelana atribuída a aplicações de alta tensão permanece resiliente, pois as alternativas poliméricas enfrentam desafios com o desempenho de flashover por poluição de longo prazo em tensões de sistema elevadas.
Por Ambiente de Instalação:
Aplicações em Subestações Ganham TraçãoO mercado de porcelana para subestações está projetado para crescer a 7,2% até 2031, impulsionado pela crescente adoção de disjuntores de gás isolado (GIS) em áreas urbanas densas. As linhas aéreas continuam a representar 62,1% da receita; no entanto, os retrofits de GIS oferecem margens mais elevadas, pois cada bucha passa por testes de descarga parcial e graduação de capacitância. O monitoramento infravermelho baseado em condições estende a vida útil dos cordões aéreos, o que modera os volumes de substituição, mas apoia a demanda por sensores de reposição.
Os módulos de subestação agora são enviados pré-montados com vedações de SF₆, reduzindo o tempo de interrupção no local. As concessionárias favorecem o GIS por sua menor área de ocupação e menor ruído audível, impulsionando a adoção em áreas metropolitanas como Mumbai e Jacarta. Essa mudança aumenta a complexidade das especificações, criando barreiras de entrada para fabricantes de baixo custo e permitindo preços premium para produtores com instalações de teste internas.
Por Usuário Final:
As Concessionárias Impulsionam os Ciclos de Investimento em InfraestruturaAs concessionárias detinham uma participação de 69,5% em 2025 e estão projetadas para crescer a um CAGR de 6,3% à medida que as zonas de geração de energia renovável se conectam aos centros de demanda. Compradores industriais dos setores de siderurgia, mineração e petroquímica agregam diversidade à demanda ao instalar subestações cativas de 132 kV, aumentando a demanda por aplicações de isolador elétrico. Somente as fábricas de semicondutores nos estados indianos de Gujarat e Tamil Nadu deverão necessitar de mais de 200.000 buchas até 2027. A adoção comercial e residencial permanece modesta, uma vez que cabos subterrâneos e condutores em feixe aéreo dispensam os equipamentos tradicionais do tipo pino.
As concessionárias exigem certificação IEC 60383, auditorias de fábrica de rotina e garantias de longo prazo, o que prolonga os ciclos de qualificação, mas cria inércia de substituição. Os clientes industriais atribuem maior peso à velocidade de entrega, criando uma oportunidade para especialistas regionais capazes de oferecer prazos de entrega de oito semanas. A participação do segmento de concessionárias no mercado de isoladores de porcelana proporciona previsibilidade de demanda para grandes produtores que alinham a capacidade de seus fornos a acordos-quadro plurianuais.
Análise Geográfica
Mercado de Isoladores de Porcelana da APAC
A Ásia-Pacífico respondeu por 49,4% da receita global em 2025 e está projetada para registrar um CAGR de 6,7% até 2031. A China opera mais de 30.000 km de corredores UHVDC de ±800 kV ou superior, cada um consumindo até 25.000 discos por 1.000 km. A Índia planeja 37 GW de capacidade de transmissão inter-regional até 2027, o que se traduz em aproximadamente 1,2 milhão de unidades de porcelana. Os programas de eletrificação rural do Sudeste Asiático geram demanda constante em média tensão e apoiam requisitos de conteúdo local, ancorando investimentos em fábricas no Vietnã e na Indonésia.
Mercado de Isoladores de Porcelana da América do Norte e Europa
A América do Norte e a Europa estão crescendo principalmente por meio da modernização da rede elétrica. A idade média da rede dos EUA supera 40 anos, e a maioria das concessionárias substitui as cadeias de porcelana existentes em vez de adotar compósitos que alteram a carga das torres. A Europa está aplicando normas de vitrificação sem PFAS a partir de 2026, exigindo que os fabricantes utilizem processos de queima em alta temperatura que aumentam os custos em até 12%. A atividade de recondutoramento mantém os volumes de cadeias estáveis, ao mesmo tempo que eleva os requisitos mecânicos por disco.
Mercado de Isoladores de Porcelana da América do Sul e MEA
A América do Sul, o Oriente Médio e a África registram crescimento percentual mais elevado a partir de uma base menor. O elo de transmissão de 500 kV da Amazônia ao Sudeste do Brasil especifica cerâmica NBR 5032 para condições de poluição tropical. As concessionárias do Golfo, lideradas pela TRANSCO de Abu Dhabi, estão implantando porcelana com revestimento de nanopartículas que reduz os ciclos de lavagem em 28%, indicando aceitação de mercado para tecnologia premium. Os projetos de interconexão do Quênia e da Tanzânia estão apoiando parcerias regionais de fabricação, fortalecendo as cadeias de suprimentos em todo o continente.

Cenário Competitivo
O mercado de isoladores de porcelana é moderadamente consolidado. A aquisição de MacLean pela Quanta por 1,27 bilhão de USD e a aquisição de Hubbell pela Regal Rexnord por 4,3 bilhões de USD refletem uma estratégia de combinar hardware com ofertas de EPC turnkey, reduzindo os custos totais instalados para as concessionárias.
As empresas chinesas Zhejiang Tailun, Xiangtan Gaoxin e China XD estão expandindo a capacidade dos fornos para atender aos corredores da Iniciativa Cinturão e Rota, subprecificando os concorrentes ocidentais em até 25% devido à proximidade com os suprimentos de alumina e às linhas de envernizamento automatizadas. A atividade de patentes está aumentando; a NGK registrou 14 patentes de nanorrevestimento e temperatura de queima reduzida desde 2024, visando uma economia de energia de 9% por disco. A expansão da Hitachi Energy de INR 300 crore em Mysuru adicionou pulverizadores de esmalte robotizados que entregam consistência de espessura de ±2%, uma variável-chave no risco de flashover.
Participantes de nicho no Vietnã e em Bangladesh obtiveram certificação IEC 60383 para pinos de média tensão e estão exportando para a África com descontos de preço de 30%, embora as preocupações com falsificações continuem a dificultar as licitações de alta tensão. As concessionárias agora exigem certificados com código QR e testes de laboratório de terceiros, elevando o nível de conformidade. Oportunidades estão surgindo em serviços de revestimento hidrofóbico, com concessionárias dispostas a pagar prêmios de 12 a 15% por cordões pré-tratados que reduzem a frequência de lavagem pela metade.
Líderes do Setor de Isoladores de Porcelana
-
Seves Group
-
NGK Insulators Ltd.
-
MacLean Power Systems
-
PPC Insulators
-
Aditya Birla Insulators Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Isoladores de Porcelana
- Aditya Birla Insulators
- Arteche Group
- Bharat Heavy Electricals Limited (BHEL)
- China XD Group
- Hitachi Energy Ltd.
- Hubbell Power Systems, Inc.
- Maschinenfabrik Reinhausen GmbH
- LAPP Insulators Holding GmbH
- MacLean Power Systems, LLC
- NGK Insulators, Ltd.
- PPC Insulators Group
- Sediver S.A.
- Seves Group S.a.r.l.
- Siemens Energy AG
- TE Connectivity Ltd.
- Toshiba Energy Systems & Solutions Corporation
- Victor Insulators, Inc.
- Xiangtan Gaoxin Electric Porcelain Electric Apparatus Co., Ltd.
- Zhejiang Tailun Insulator Co., Ltd.

Recent Industry Developments in Mercado de Isoladores de Porcelana
- Março de 2025: A Hitachi Energy comprometeu 250 milhões de USD adicionais para ampliar a capacidade de componentes de transformadores e isolamento, respondendo a uma escassez global e impulsionando a demanda por porcelana para buchas de 145–800 kV.
- Janeiro de 2025: A China energizou o projeto UHVDC mais alto do mundo, um elo de 1.901 km que fornece 40 bilhões de kWh anualmente, equipado com cadeias de porcelana personalizadas classificadas para 4.000 kN.
- Setembro de 2024: A Hitachi Energy injetou 155 milhões de USD em fábricas norte-americanas em Reynosa, South Boston e Mount Pleasant, expandindo as linhas de disjuntores de alta tensão e isoladores.
- Julho de 2024: A State Grid Corporation anunciou um investimento em transmissão de 600 bilhões de yuans em 2024, um aumento de 60% centrado em corredores UHV que especificam unidades de porcelana para serviço em corrente alternada de 800 kV.
- Julho de 2024: O DPIIT da Índia revisou a política de aquisições, reclassificando os produtos vinculados ao Incentivo Vinculado à Produção na Classe II, salvo se 50% de conteúdo local for atendido, direcionando os contratos de porcelana para plantas domésticas.


Escopo do Relatório do Mercado Global de Isoladores de Porcelana
Os isoladores de porcelana, fabricados a partir de materiais cerâmicos, servem a um duplo propósito: não apenas criam uma barreira de isolamento elétrico entre condutores energizados e estruturas aterradas, como postes de concessionárias, mas também oferecem suporte físico robusto para os pesados cabos.
O mercado de isoladores de porcelana é segmentado por tipo de produto, classificação de tensão, ambiente de instalação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em pino, suspensão, tensão e alça. Por classificação de tensão, o mercado é segmentado em baixa, média e alta. Por ambiente de instalação, o mercado é segmentado em linhas aéreas, subestação, trânsito e material rodante. Por usuário final, o mercado é segmentado em concessionárias, industrial, comercial e residencial. O relatório também abrange o tamanho do mercado e as previsões para o mercado de isoladores de porcelana em 18 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
| Pino |
| Suspensão |
| Tensão |
| Arco |
| Baixa (Abaixo de 1 kV) |
| Média (1 a 69 kV) |
| Alta (Acima de 69 kV) |
| Linhas Aéreas |
| Subestação |
| Trânsito e Material Rodante |
| Concessionárias |
| Industrial |
| Comercial |
| Residencial |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Pino | |
| Suspensão | ||
| Tensão | ||
| Arco | ||
| Por Classificação de Tensão | Baixa (Abaixo de 1 kV) | |
| Média (1 a 69 kV) | ||
| Alta (Acima de 69 kV) | ||
| Por Ambiente de Instalação | Linhas Aéreas | |
| Subestação | ||
| Trânsito e Material Rodante | ||
| Por Usuário Final | Concessionárias | |
| Industrial | ||
| Comercial | ||
| Residencial | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de isoladores de porcelana em 2031?
O tamanho do Mercado de Isoladores de Porcelana está projetado para expandir de 9,87 bilhões de USD em 2025 e 10,54 bilhões de USD em 2026 para 14,25 bilhões de USD até 2031, registrando um CAGR de 6,21% entre 2026 e 2031.
Qual aplicação adicionará o maior volume novo até 2031?
As linhas de transmissão aéreas permanecerão como líderes em volume, mas as buchas de subestação apresentam o crescimento mais forte a 7,2% à medida que os disjuntores de gás isolado ganham terreno.
Os cordões de porcelana com nanorrevestimento são comercialmente comprovados?
Sim, a TRANSCO de Abu Dhabi documentou uma redução de 28% nas interrupções ao longo de 18 meses em circuitos de 400 kV, validando o desempenho em campo.
Qual é o impacto das restrições a PFAS nos fornecedores?
O Regulamento UE 2025/718 força a reformulação do esmalte, elevando o consumo de energia dos fornos em até 12% e favorecendo os produtores que investiram em linhas de alta temperatura.
Quão vulneráveis são os fabricantes a choques de matérias-primas?
Os produtores de médio porte sem alumina ou caulim próprios enfrentam erosão de margens quando os preços das matérias-primas disparam, enquanto as empresas com integração vertical protegem as oscilações de custos de forma mais eficaz.
O mercado é altamente consolidado?
Não, com as cinco maiores empresas detendo cerca de 40% da receita, a concorrência permanece ativa, embora as fusões recentes visem criar portfólios com integração vertical.
Página atualizada pela última vez em:



