
Tamanho e Participação do Mercado de Software para Estúdio Fotográfico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
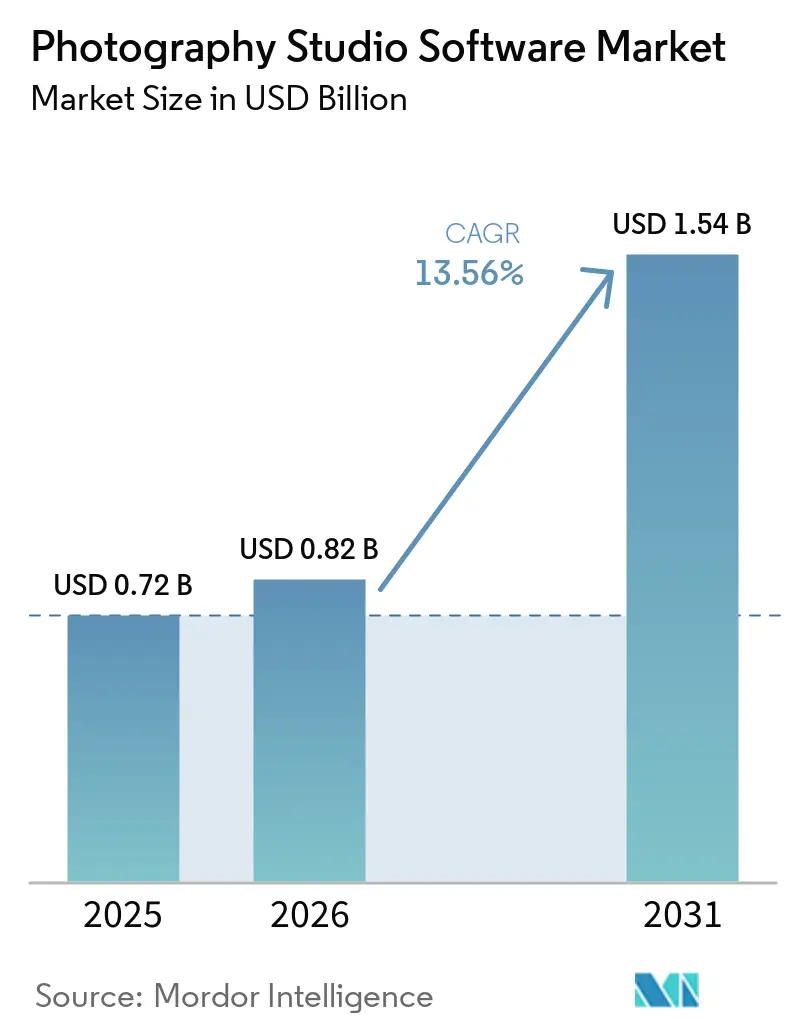
| Tamanho do Mercado (2026) | 0.82 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 13.43 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software para Estúdio Fotográfico por Mordor Intelligence
Espera-se que o tamanho do Mercado de Software para Estúdio Fotográfico aumente de 0,72 bilhões de USD em 2025 para 0,82 bilhões de USD em 2026 e atinja 1,54 bilhões de USD até 2031, crescendo a um CAGR de 13,43% entre 2026 e 2031. A rápida migração para a nuvem, a incorporação de inteligência artificial nos fluxos de trabalho de edição e a crescente demanda por ferramentas integradas de agendamento e pagamento estão remodelando a dinâmica competitiva. Fotógrafos independentes valorizam a precificação por assinatura, que elimina grandes taxas iniciais, enquanto estúdios com múltiplos funcionários preferem implantações híbridas que equilibram o controle local de arquivos com a colaboração baseada em nuvem. O entusiasmo dos investidores é elevado. A plataforma com foco em inteligência artificial da Photoroom, que atualmente processa mais de 5 bilhões de imagens anualmente, garantiu 50 milhões de EUR (56,5 milhões de USD) em receita recorrente anual no início de 2025, demonstrando a tração comercial dos modelos de edição generativa. A pressão de consolidação permanece moderada, pois os fluxos de trabalho especializados para retratos escolares, comércio eletrônico de alto volume e documentação de eventos recompensam fornecedores de nicho capazes de incorporar recursos de conformidade e tratamento de dados específicos do setor. No entanto, os principais riscos relacionados à privacidade de dados e à dependência de fornecedores continuam a influenciar as decisões de aquisição, levando os estúdios a preferirem fornecedores que publiquem preços transparentes e garantam a portabilidade dos dados.
Principais Conclusões do Relatório
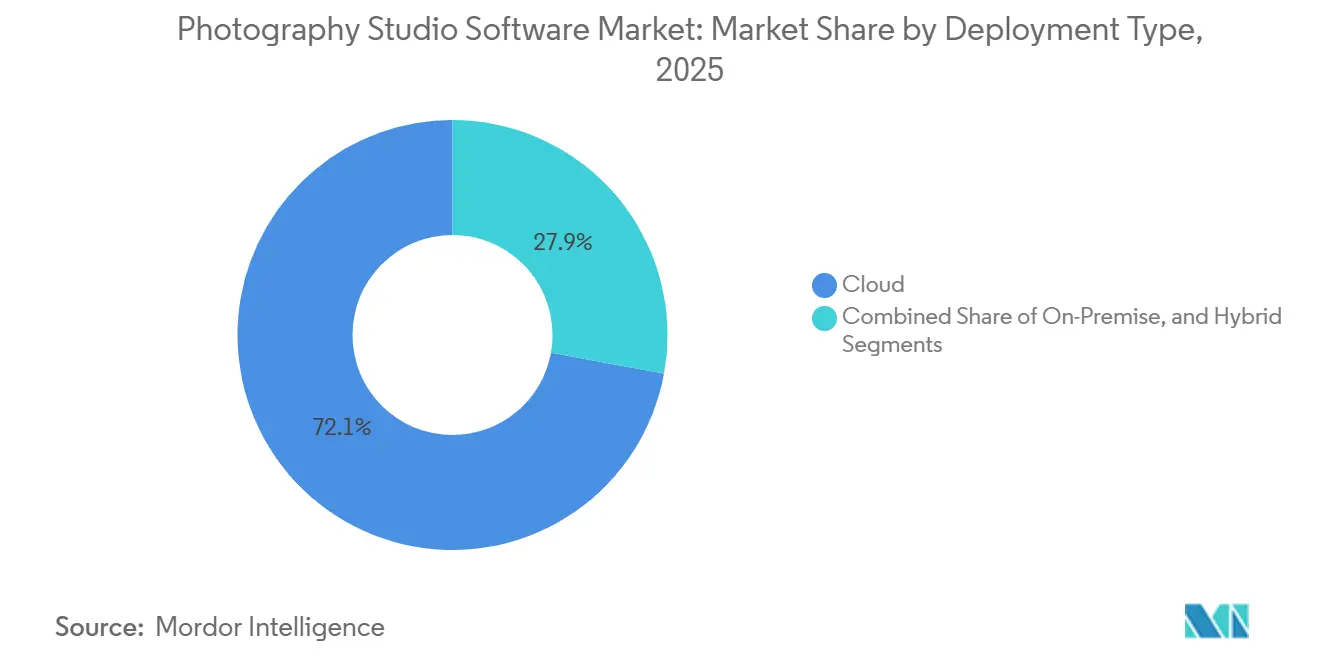
- Por tipo de implantação, as soluções em nuvem lideraram com uma participação de mercado de 72,14% no mercado de software para estúdio fotográfico em 2025, enquanto as arquiteturas híbridas devem se expandir a um CAGR de 15,68% até 2031.
- Por conjunto de funcionalidades, as ferramentas de agendamento e CRM detinham uma participação de 43,64% no tamanho do mercado de software para estúdio fotográfico em 2025, ao passo que os módulos de análise e relatórios devem avançar a um CAGR de 15,27% entre 2026 e 2031.
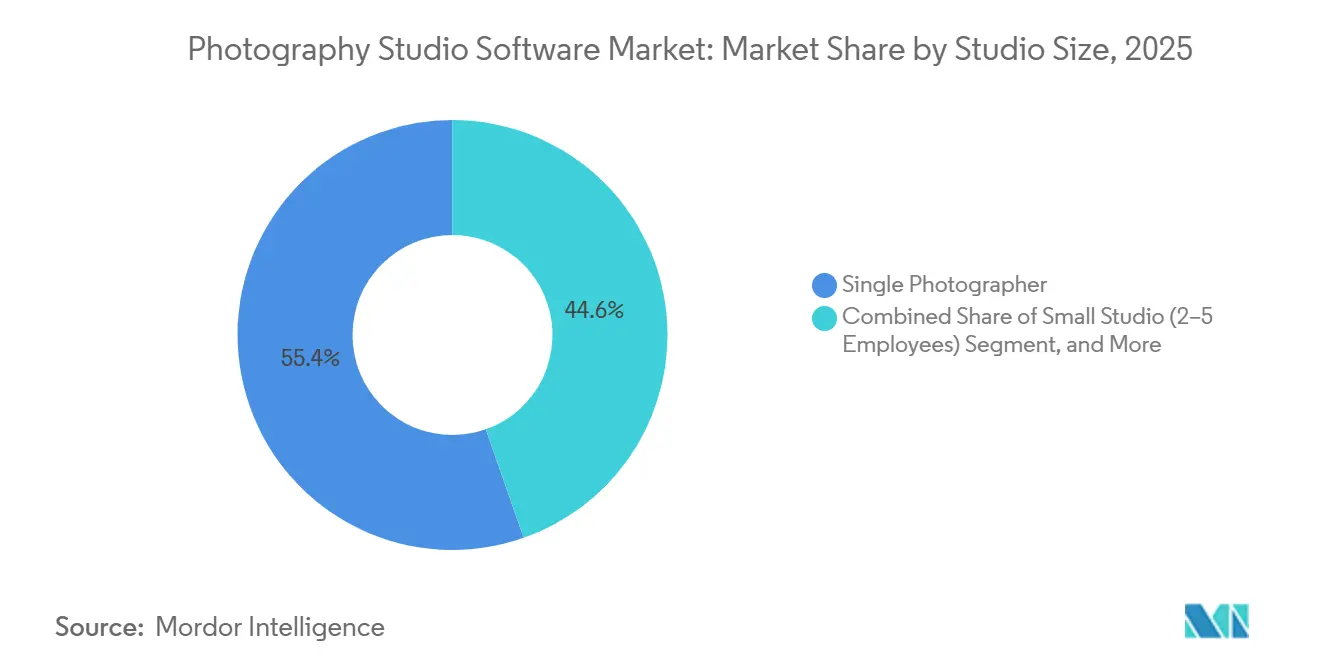
- Por porte do estúdio, as operações de fotógrafo único capturaram 55,38% da receita em 2025, mas os estúdios de médio porte com 6 a 15 funcionários têm previsão de crescimento a um CAGR de 14,46% até 2031.
- Por usuário final, fotógrafos de casamentos e eventos contribuíram com 41,28% dos gastos de 2025, enquanto os estúdios comerciais estão se expandindo a um CAGR de 15,18% impulsionados pela demanda por imagens de e-commerce.
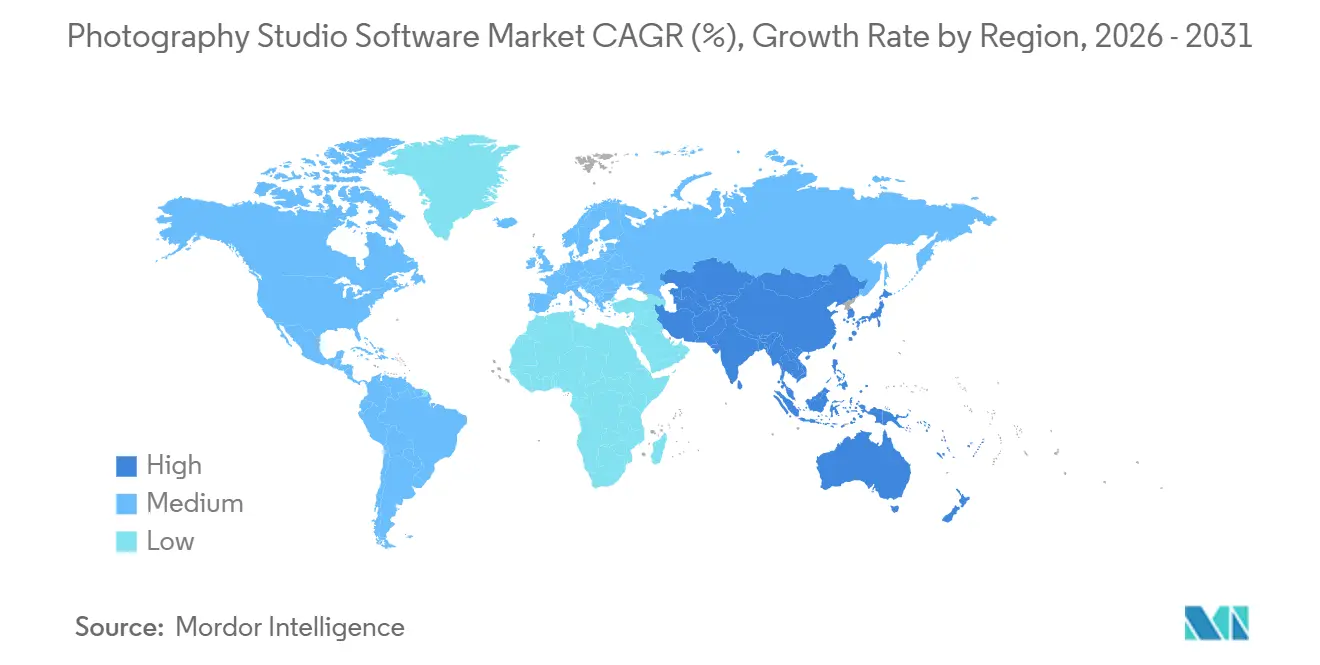
- Por geografia, a América do Norte respondeu por 38,12% da receita em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 14,80% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de plataformas de gestão SaaS | +3.2% | América do Norte e Europa, expansão global | Curto prazo (≤ 2 anos) |
| Soluções integradas de agendamento de clientes e pagamento | +2.8% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão de sessões fotográficas impulsionadas por redes sociais | +2.1% | Ásia-Pacífico e América do Norte | Médio prazo (2 a 4 anos) |
| Automação de pós-processamento baseada em inteligência artificial | +2.6% | América do Norte e Europa, emergindo globalmente | Médio prazo (2 a 4 anos) |
| Surgimento de sessões híbridas presenciais e virtuais | +1.4% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Requisitos de conformidade com o GDPR e privacidade de dados | +1.3% | Europa, expandindo para América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Plataformas de Gestão SaaS
Criativos independentes estão abandonando pacotes de desktop com licença perpétua em favor de suítes em nuvem por assinatura que se atualizam automaticamente e se adaptam às demandas sazonais. A HoneyBook processou mais de USD 13 bilhões em pagamentos de clientes e gerenciou 28 milhões de relacionamentos com clientes no início de 2025, demonstrando como os efeitos de rede amplificam a fidelização à plataforma. Os fornecedores de SaaS aproveitam dados de uso anonimizados para recomendar fluxos de trabalho vencedores, criando um ciclo de retroalimentação que amplia a diferença de capacidade em relação às ferramentas de desktop independentes. Aplicativos móveis que permitem a assinatura de contratos no local fortalecem ainda mais a percepção de valor entre os freelancers que monetizam a agilidade.
Soluções Integradas de Agendamento de Clientes e Pagamento
Os estúdios estão substituindo cadeias de ferramentas fragmentadas por sistemas unificados que sincronizam calendários, contratos, faturas e gateways de pagamento. A integração da Dubsado com o Stripe Payment Links em 2024 aumentou as conversões de agendamento em 56% em três meses para os estúdios que habilitaram opções de compre agora e pague depois.[1] Os dados centralizados reduzem erros de reconciliação e aceleram a cobrança, enquanto lembretes automatizados e assinaturas digitais comprimem o ciclo de lead para agendamento de dias para horas. Os estúdios tratam cada vez mais a flexibilidade de pagamento como uma alavanca de receita, e não como um recurso auxiliar.
Automação de Pós-Processamento Baseada em Inteligência Artificial
A inteligência artificial está reduzindo os prazos de edição que antes consumiam até 80% das horas de produção. O modelo Instant Diffusion da Photoroom gera imagens de produtos consistentes 40% mais rápido do que as ferramentas generativas anteriores. O operador comercial Orendt Studios alcançou uma redução de 82% no tempo de entrega após adotar fluxos de trabalho assistidos por inteligência artificial, demonstrando como os ganhos de produtividade levam a uma receita maior por fotógrafo. Os fornecedores agora incorporam inteligência artificial em interfaces familiares — o ACDSee Photo Studio Ultimate 2025 executa inteligência artificial acelerada por GPU localmente, preservando a privacidade e aumentando a velocidade.
Necessidade Crescente de Recursos de Conformidade com o GDPR e Privacidade de Dados
O Regulamento Geral de Proteção de Dados da União Europeia impõe penalidades de até 4% da receita global de uma empresa, obrigando os estúdios a auditar seus fluxos de dados e exigir ferramentas de conformidade dos fornecedores. As plataformas que automatizam a captura de consentimento, criptografam galerias e fornecem registros de auditoria exportáveis conquistam a preferência de pequenos estúdios sem recursos jurídicos internos. A busca da Photoroom pela certificação SOC 2 reflete o novo padrão mínimo para contratos corporativos que dependem de controles de governança demonstráveis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de migração para estúdios estabelecidos | -1.8% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Conectividade limitada à internet em regiões em desenvolvimento | -1.2% | Ásia-Pacífico rural, África, América do Sul | Médio prazo (2 a 4 anos) |
| Saturação de ferramentas de baixo custo e faça você mesmo | -0.9% | Global | Longo prazo (≥ 4 anos) |
| Violações de dados que corroem a confiança em sistemas em nuvem | -1.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Migração para Estúdios Estabelecidos
Os estúdios enraizados em ecossistemas legados enfrentam semanas de interrupção para migrar terabytes de arquivos RAW, perfis de cores e históricos de clientes. O aumento de 344% no preço dos planos multiusuário da Capture One em maio de 2024 gerou reação negativa, mas muitos clientes absorveram o aumento em vez de suportar o tempo de inatividade. Os formatos de arquivo sidecar proprietários complicam ainda mais as saídas, enquanto o custo cognitivo de retreinar a equipe atrasa as decisões de adoção mesmo quando existem alternativas superiores.
Violações de Dados que Corroem a Confiança em Sistemas em Nuvem
A violação do Dropbox Sign em abril de 2024 expôs e-mails, números de telefone e chaves de API, lembrando os estúdios de que as imagens dos clientes podem se tornar passivos se os repositórios forem comprometidos.[2] Vulnerabilidades como a CVE-2024-10443 da Synology (CVSS 9,8) reforçam o ceticismo em relação às nuvens públicas. Em resposta, a ACDSee comercializa inteligência artificial no dispositivo que evita uploads para servidores, e as arquiteturas híbridas que mantêm os arquivos mestres localmente estão ganhando espaço entre os usuários sensíveis à privacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Implantação:
Modelos Híbridos Conciliam Controle e ColaboraçãoAs implantações híbridas são as de crescimento mais rápido no mercado, avançando a um CAGR de 15,68% até 2031, à medida que os estúdios conciliam as regras de soberania de dados com a conveniência da colaboração via navegador. O Excire Foto Office Edition, lançado em fevereiro de 2025 a 29,90–39,90 USD por usuário por mês, ilustra o modelo: os arquivos mestres permanecem no local, enquanto os metadados sincronizados com a nuvem permitem a pesquisa remota.[3] A nuvem ainda lidera com 72,14% da receita em 2025, pois os profissionais autônomos valorizam a infraestrutura de manutenção zero; no entanto, grandes clientes corporativos, especialmente os dos setores de saúde e defesa, continuam a exigir armazenamento local. As soluções locais persistem em ambientes isolados da rede, mas cederão participação incremental à medida que os custos de largura de banda caírem e o armazenamento em cache de borda reduzir a latência. Os fornecedores que oferecem hierarquização de dados contínua — incluindo arquivos ativos na nuvem e arquivos mortos em armazenamento conectado à rede — estão bem posicionados para atender tanto aos casos de uso orientados à conformidade quanto aos orientados ao desempenho. O tamanho do mercado de software para estúdio fotográfico para soluções híbridas deve atingir 480 milhões de USD até 2030, refletindo a crescente complexidade das regulamentações.
Os estúdios com 6 a 15 funcionários são os adotantes típicos do modelo híbrido, pois os membros da equipe precisam de acesso simultâneo aos catálogos sem sobrecarregar os links de internet. O NetX Hybrid Cloud e o 4ALLPORTAL permitem a renderização local enquanto servem visualizações em baixa resolução por meio de redes de distribuição de conteúdo rápidas, satisfazendo tanto as restrições de velocidade quanto as de custo. Como os preços de transferência de dados permanecem voláteis, o planejamento de capacidade favorece arquiteturas que permitem aos operadores fixar projetos inteiros localmente durante a alta temporada e migrá-los para o armazenamento de objetos posteriormente. Essa flexibilidade protege as margens de lucro quando os volumes de reservas recebidas flutuam. Os catalisadores regulatórios adicionam impulso: a minuta da Lei de Proteção de Dados Pessoais Digitais da Índia e a revisão da Lei de Privacidade da Austrália espelham os princípios do GDPR, sugerindo que a demanda híbrida se expandirá além da Europa.



Por Conjunto de Recursos:
Análise em Ascensão à Medida que os Estúdios Buscam Disciplina de MargemOs módulos de agendamento e CRM geraram 43,64% da receita em 2025, pois cada interação com o cliente começa com um horário no calendário e um contrato, consolidando sua posição no núcleo do fluxo de trabalho. No entanto, as ferramentas de análise e relatórios estão crescendo a um CAGR de 15,27%, à medida que os operadores migram da intuição artística para a tomada de decisões baseada em dados. O painel de controle do PhotoDay de 2024 exibe a lucratividade em tempo real por sessão, permitindo que os estúdios identifiquem linhas de serviço não lucrativas em poucas semanas após a coleta. O Creative Force mede o rendimento por SKU e as taxas de retrabalho, permitindo que os gerentes de operações otimizem os níveis de pessoal. O tamanho do mercado de software para estúdio fotográfico atribuído à análise poderá atingir 180 milhões de USD até 2030, assumindo que as velocidades de crescimento atuais se mantenham.
A pressão competitiva acelera a adoção de análises, pois os estúdios que quantificam os funis de conversão podem praticar preços abaixo dos concorrentes enquanto protegem as margens. O Advanced Analytics do Sunshine Photo Cart destaca os pontos de abandono entre a consulta e a reserva, promovendo micro-otimizações como formulários de contato mais curtos ou pacotes escalonados que aumentam o valor médio do pedido. A inteligência artificial também aparece em módulos preditivos que recomendam oportunidades de venda adicional com base em padrões históricos de compra. Uma vez que os estúdios incorporam esses insights, os custos de migração aumentam, melhorando a retenção de fornecedores.
Por Tamanho de Estúdio:
A Automação de Fluxo de Trabalho Eleva as Operações de Médio PorteAs empresas de fotógrafo único dominaram a receita com 55,38% em 2025 e permanecem sensíveis ao preço, preferindo pacotes que combinam agendamento, faturamento e galerias básicas por menos de 30 USD por mês. No entanto, os estúdios de médio porte estão crescendo a um CAGR de 14,46% ao automatizar tarefas de produção que anteriormente exigiam contratação de pessoal. A smaX Photography utiliza o ShootQ para agendamento e o Imagen para edição com inteligência artificial, gerenciando milhares de retratos de atletas com uma equipe de apenas cinco funcionários, mantendo índices de mão de obra enxutos. A participação do mercado de software para estúdio fotográfico capturada pelos estúdios de médio porte deve aumentar à medida que a automação comprime os ciclos de entrega.
Os grandes estúdios, exemplificados pela força de trabalho de 325 pessoas da Orendt, orquestram pilhas especializadas — captura conectada via Profoto ProStudio, gestão de produção via Creative Force e sistemas DAM personalizados — para processar 300.000 SKUs anualmente. A adoção de suas melhores práticas se dissemina para baixo; os fornecedores do mercado intermediário agora incorporam funções de mascaramento de nível empresarial e renomeação em lote em licenças anuais abaixo de 100 USD, democratizando fluxos de trabalho sofisticados. Como resultado, os estúdios de médio porte podem buscar contratos nacionais sem aumentar proporcionalmente a folha de pagamento.

Por Usuário Final:
Estúdios Comerciais Industrializam a Produção de Imagens em Alto VolumeOs especialistas em casamentos e eventos contribuíram com 41,28% da demanda de 2025, enquanto os estúdios comerciais estão se expandindo a um CAGR de 15,18%, impulsionados pelo apetite insaciável do e-commerce por imagens de produtos. A API da Photoroom processou 13 milhões de selfies da Barbie para redes sociais para a Warner Brothers, destacando casos de uso de alto volume. O tamanho do mercado de software para estúdio fotográfico para estúdios comerciais deve superar 400 milhões de USD até 2030, à medida que a remoção de fundo por inteligência artificial e a correspondência automatizada de cores permitem atualizações de catálogo no dia seguinte.
Os fotógrafos escolares gerenciam listas extensas sob prazos apertados, contando com integrações de listas de alunos e reconhecimento facial automatizado para agilizar seu fluxo de trabalho. Os estúdios de retratos utilizam iluminação e poses baseadas em modelos para preservar a consistência da marca em múltiplos pontos de venda. A vantagem competitiva agora depende da eficiência de rendimento; os estúdios que implantam seleção por inteligência artificial relatam ganhos de produtividade de 300%, remodelando a economia de mão de obra de modo que um editor possa concluir o trabalho que antes exigia três. Os fornecedores que oferecem conformidade específica para cada segmento vertical — como o rastreamento de consentimento dos pais em sistemas escolares — constroem nichos defensáveis.
Análise Geográfica
Mercado de Software para Estúdio Fotográfico da América do Norte
A América do Norte gerou 38,12% da receita de 2025, impulsionada por aproximadamente 200.000 fotógrafos profissionais e uma taxa de penetração de assinaturas superior a 60% entre os profissionais em tempo integral. Os estúdios dos Estados Unidos valorizam o suporte ao cliente ágil; a resolução de problemas no mesmo dia é um requisito básico durante a alta temporada de casamentos. As necessidades bilíngues do Canadá impulsionam o desenvolvimento de interfaces localizadas, enquanto os operadores mexicanos utilizam ferramentas em nuvem para atender a casamentos de destino originários dos Estados Unidos e da Europa. A sensibilidade ao preço nos mercados latino-americanos mantém as opções de licença perpétua relevantes, embora abordagens híbridas que armazenam imagens localmente para gerenciar os custos de largura de banda estejam ganhando espaço.
Mercado de Software para Estúdio Fotográfico da Europa
O perfil de demanda da Europa é moldado pelo GDPR, que eleva as ferramentas de conformidade à condição de prioridade número um nas aquisições. Os fornecedores que oferecem relatórios SOC 2 Tipo II e fluxos de trabalho de consentimento granulares têm especial ressonância na Alemanha e na França, onde os reguladores examinam minuciosamente a tomada de decisão automatizada. O Reino Unido permanece um gasto significativo em edição habilitada por inteligência artificial, apesar de ter saído da União Europeia, enquanto Itália e Espanha registram uma adoção crescente entre fotógrafos de retratos e de turismo. A aquisição da Iris Booth pela Rundle Partners em 2024 evidencia o apetite por quiosques completos que integram hardware e software em conformidade, simplificando a implantação em campi corporativos multinacionais.
Mercado de Software para Estúdio Fotográfico da APAC e do Oriente Médio e África
A Ásia-Pacífico está crescendo a um CAGR de 14,80% até 2031, o ritmo regional mais rápido. A penetração de smartphones acima de 70% nas áreas urbanas da China e da Índia impulsiona as mini-sessões orientadas pelas redes sociais, criando demanda por aplicativos de agendamento voltados para dispositivos móveis. O Japão e a Coreia do Sul apresentam alto gasto per capita em software, favorecendo o suporte em idioma local e integrações com LINE e KakaoTalk. A Austrália espelha a América do Norte na adoção de assinaturas, enquanto a Indonésia e as Filipinas dependem de modelos híbridos devido à banda larga inconsistente. A região do Oriente Médio e África permanece incipiente, mas apresenta pontos de destaque como os Emirados rabes Unidos, onde os casamentos de luxo em destinos turísticos impulsionam a adoção de software premium.
Cenário Competitivo
Concentração do Mercado
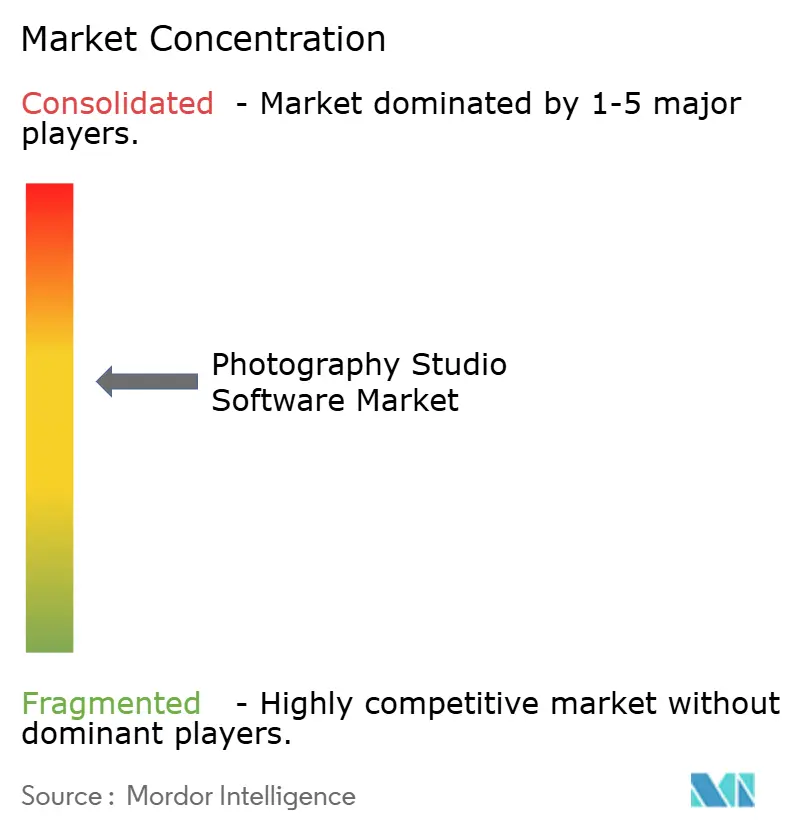
A concorrência é moderada, centrada em disputas de recursos. A HoneyBook aproveita os dados de transações de USD 13 bilhões em pagamentos processados para fornecer benchmarks de preços, reforçando a dependência da plataforma. A profunda integração da SmugMug com laboratórios de impressão incorpora fluxos de trabalho de atendimento que desencorajam a migração.
Disruptores como Imagen e Photoroom atraem capital ao posicionar a inteligência artificial como o motor de redução de custos para a pós-produção de alto volume. O pacote da Adobe com Lightroom, Photoshop e armazenamento Creative Cloud mantém sua força gravitacional, forçando os concorrentes a se diferenciarem por preço ou especialização em nicho. A privacidade tornou-se um campo de batalha; a ACDSee comercializa inteligência artificial acelerada por GPU que nunca faz upload de arquivos, visando clientes cautelosos com violações na nuvem.
As tendências de integração vertical são evidentes à medida que os fornecedores adquirem capacidades complementares. A compra da Iris Booth pela Rundle Partners une quiosques de hardware com edição por inteligência artificial, criando uma solução de autoatendimento de ponta a ponta. As certificações de conformidade agora influenciam os contratos corporativos; SOC 2, ISO 27001 e cartas de adequação ao GDPR podem exigir preços premium. No geral, os cinco principais fornecedores controlam aproximadamente 45% da receita, enquanto a longa cauda de fornecedores de nicho atende às necessidades específicas de cada segmento, mantendo o mercado moderadamente fragmentado.
Líderes do Setor de Software para Estúdio Fotográfico
-
Sprout Studio Inc.
-
HoneyBook Inc.
-
17hats LLC
-
Studio Ninja Pty Ltd
-
Tave LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software para Estúdio Fotográfico Empresas cobertas neste relatório
- Sprout Studio Inc.
- HoneyBook Inc.
- 17hats LLC
- Studio Ninja Pty Ltd
- Tave LLC
- Iris Works LLC
- PicSpotr Inc.
- ShootQ LLC
- Pixifi Inc.
- Jobi Software Inc.
- Sytist (PicturesPro LLC)
- Blinkbid Software LLC
- Light Blue Software Ltd
- GotPhoto Inc.
- Capturelife Inc.
- CloudSpot Inc.
- ShootProof LLC
- Imagen Technologies Inc.
- Zenfolio Inc.
- SmugMug Inc.
Desenvolvimentos industriais recentes em Mercado de Software para Estúdio Fotográfico
- Maio de 2025: A Adobe lançou o Photoshop Elements 2025 e o Premiere Elements 2025, com ferramentas baseadas em inteligência artificial, como Remover e Desfoque de Profundidade.
- Abril de 2025: A ACDSee lançou o Photo Studio Home 2025, com Super-Resolução de inteligência artificial acelerada por GPU e suporte a AVIF.
- Fevereiro de 2025: A Excire lançou o Foto Office Edition, um DAM local habilitado para rede com preço a partir de USD 29,90 por usuário por mês.
- Fevereiro de 2025: A ACDSee lançou o Photo Studio Professional 2025, com Mascaramento de Objetos por inteligência artificial e um novo Modo Pessoas.
Escopo do Relatório Global do Mercado de Software para Estúdio Fotográfico
Visão geral da segmentação
| Nuvem |
| Local |
| Híbrido |
| Agendamento e CRM |
| Fluxo de Trabalho de Pós-Produção |
| Gestão Financeira |
| Automação de Marketing |
| Análise e Relatórios |
| Fotógrafo Individual |
| Estúdio Pequeno (2 a 5 Funcionários) |
| Estúdio de Médio Porte (6 a 15 Funcionários) |
| Estúdio Grande (mais de 15 Funcionários) |
| Fotógrafos de Casamento e Eventos |
| Estúdios de Retrato |
| Estúdios Comerciais |
| Fotografia Escolar |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Tipo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Conjunto de Recursos | Agendamento e CRM | |
| Fluxo de Trabalho de Pós-Produção | ||
| Gestão Financeira | ||
| Automação de Marketing | ||
| Análise e Relatórios | ||
| Por Tamanho de Estúdio | Fotógrafo Individual | |
| Estúdio Pequeno (2 a 5 Funcionários) | ||
| Estúdio de Médio Porte (6 a 15 Funcionários) | ||
| Estúdio Grande (mais de 15 Funcionários) | ||
| Por Usuário Final | Fotógrafos de Casamento e Eventos | |
| Estúdios de Retrato | ||
| Estúdios Comerciais | ||
| Fotografia Escolar | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software para estúdio fotográfico em 2026?
O tamanho do mercado de software para estúdio fotográfico atingiu 0,72 bilhões de USD em 2025.
Qual é o CAGR esperado até 2031?
Projeta-se que a receita cresça a um CAGR de 13,43% entre 2026 e 2031.
Qual modelo de implantação está crescendo mais rapidamente?
As arquiteturas híbridas estão avançando a um CAGR de 15,68% à medida que os estúdios equilibram o controle local com a escalabilidade em nuvem.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico lidera com um CAGR previsto de 14,80% até 2031, impulsionada pela adoção de smartphones e pela demanda gerada por influenciadores.
Qual é a oportunidade nas ferramentas de análise?
Os módulos de análise e relatórios são o conjunto de funcionalidades de crescimento mais rápido, avançando a um CAGR de 15,27% e com projeção de superar 180 milhões de USD até 2031.
Quais preocupações de segurança influenciam as decisões de compra?
Violações de dados como o incidente do Dropbox Sign em 2024 aumentaram a demanda por plataformas que oferecem processamento de inteligência artificial no dispositivo e opções de nuvem com certificação SOC 2.