
写真スタジオソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
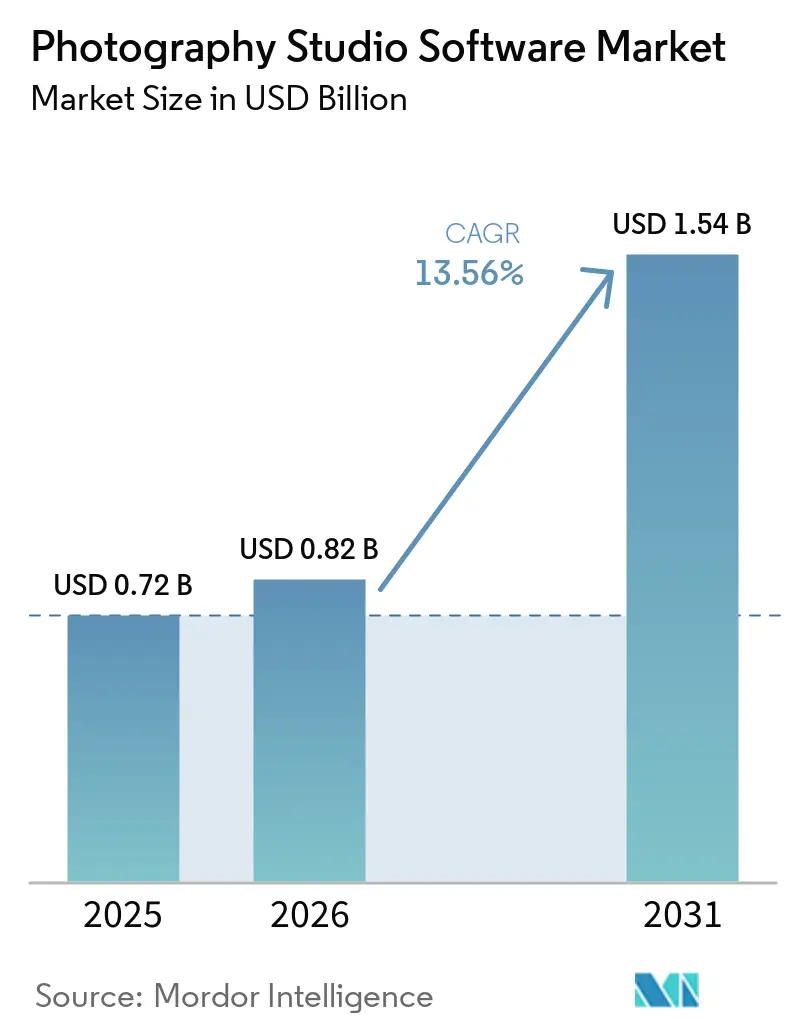
| 市場規模 (2026) | 0.82 十億米ドル |
| 市場規模 (2031) | 1.54 十億米ドル |
| 成長率 (2026 - 2031) | 13.43 % |
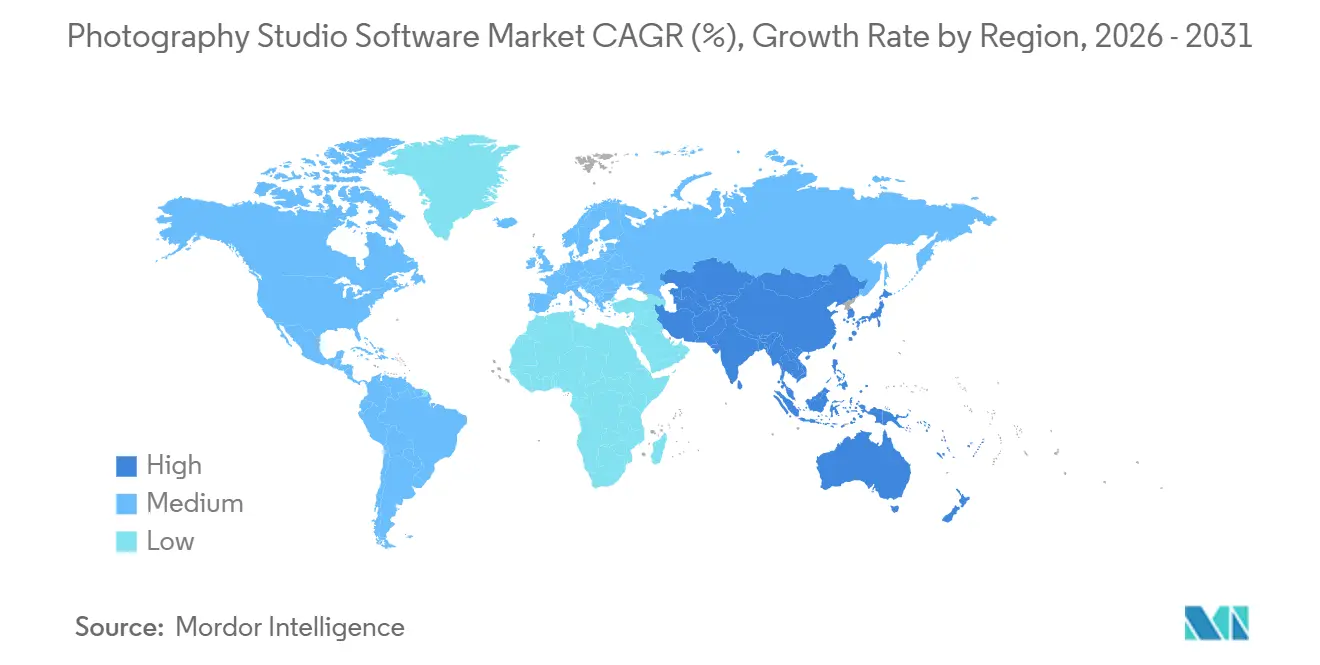
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる写真スタジオソフトウェア市場分析
フォトグラフィースタジオソフトウェア市場の規模は、2025年の0.72 ビリオン 米ドルから2026年には0.82 ビリオン 米ドルへと拡大し、2031年までに1.54 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 13.43%で成長すると予測されています。急速なクラウド移行、編集ワークフローへの人工知能の導入、そして予約・決済ツールの統合に対する需要の高まりが、競争環境を再編しています。個人フォトグラファーは初期費用の大きな負担を排除するサブスクリプション価格設定を重視する一方、複数スタッフを抱えるスタジオは、ローカルファイル管理とクラウドベースのコラボレーションのバランスを取るハイブリッド展開を好む傾向にあります。投資家の関心は高く、年間50億枚以上の画像を処理するPhotoroom社のAIファーストプラットフォームは、2025年初頭までに5,000万ユーロ(5,650万米ドル)の年間経常収益を確保し、生成的編集モデルの商業的牽引力を実証しました。学校写真撮影、大量eコマース、イベント記録といった特化型ワークフローは、業種固有のコンプライアンスおよびデータ処理機能を組み込むことができるニッチプロバイダーに優位性をもたらすため、統合圧力は依然として限定的です。それでも、データプライバシーおよびベンダーロックインに関する主要リスクは引き続き調達判断に影響を与えており、透明性の高い価格設定を公開しデータポータビリティを保証するベンダーへとスタジオを誘導しています。
主要レポートのポイント
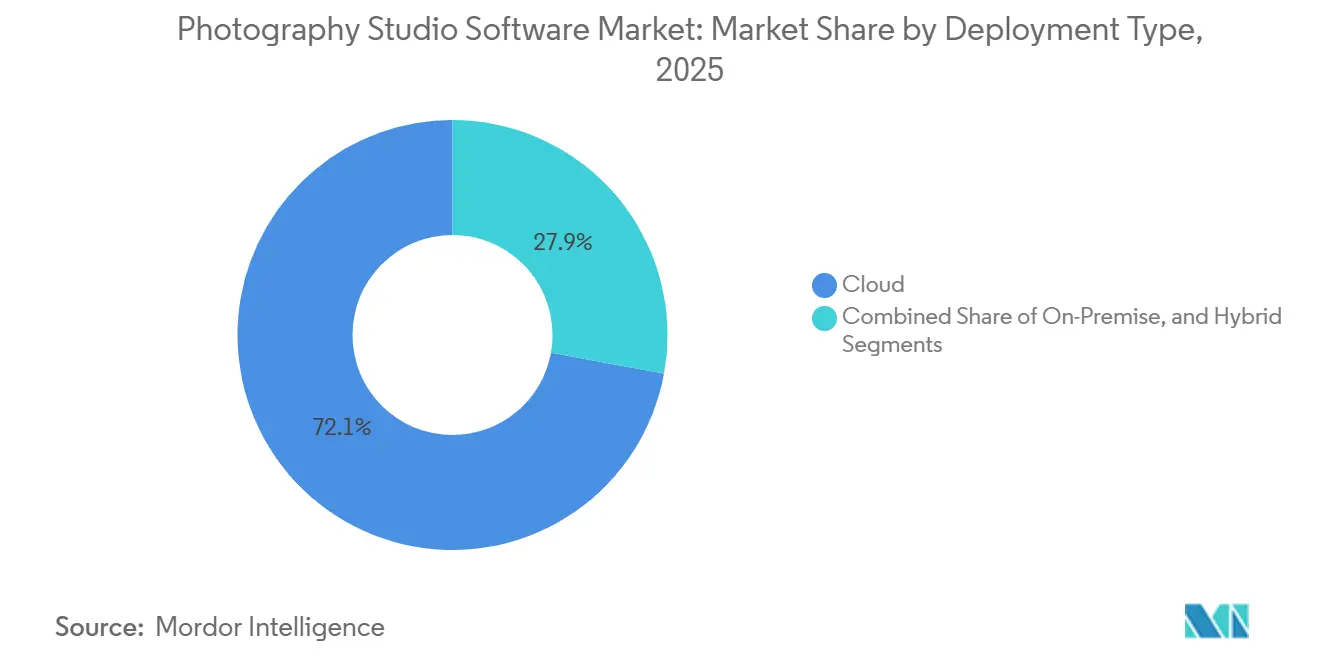
- 展開タイプ別では、クラウドソリューションが2025年のフォトグラフィースタジオソフトウェア市場において72.14%のシェアを占め、ハイブリッドアーキテクチャは2031年にかけてCAGR 15.68%で拡大すると予測されています。
- 機能セット別では、スケジューリングおよびCRMツールが2025年のフォトグラフィースタジオソフトウェア市場規模の43.64%を占め、分析・レポートモジュールは2026年から2031年にかけてCAGR 15.27%で成長すると見込まれています。
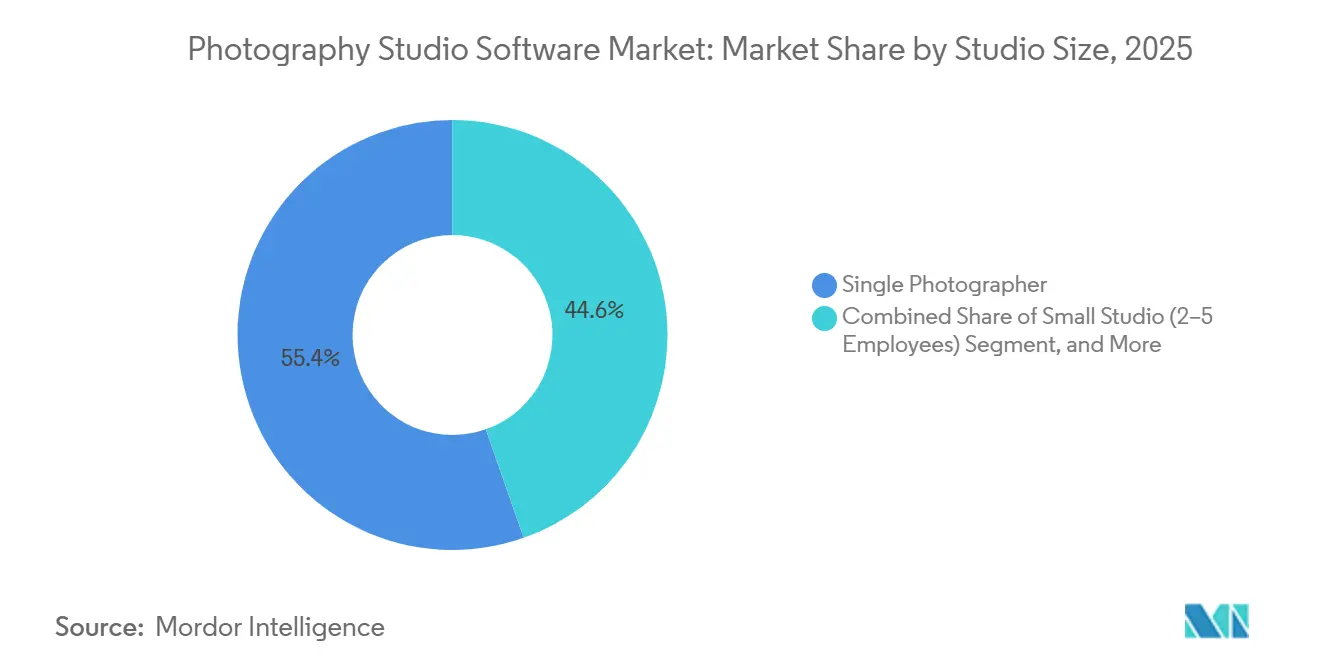
- スタジオ規模別では、一人フォトグラファーの事業が2025年の収益の55.38%を占めましたが、スタッフ6~15名の中規模スタジオは2031年にかけてCAGR 14.46%で成長すると予測れています。
- エンドユーザー別では、ウェディング・イベントフォトグラファーが2025年の支出の41.28%を占め、商業スタジオはeコマース向け画像需要を背景にCAGR 15.18%で拡大しています。
- 地域別では、北米が2025年の収益の38.12%を占め、アジア太平洋地域が2031年にかけてCAGR 14.80%で最も急成長している地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| SaaS管理プラットフォームの急速な普及 | +3.2% | 北米および欧州、グローバルへの波及 | 短期(2年以内) |
| 統合型クライアント予約・決済ソリューション | +2.8% | 北米およびアジア太平洋 | 中期(2〜4年) |
| ソーシャルメディア主導の撮影セッションの拡大 | +2.1% | アジア太平洋および北米 | 中期(2〜4年) |
| AIベースのポストプロセッシング自動化 | +2.6% | 北米および欧州、グローバルに拡大中 | 中期(2〜4年) |
| 対面とバーチャル撮影のハイブリッド形式の台頭 | +1.4% | 北米および欧州 | 長期(4年以上) |
| GDPRおよびデータプライバシーコンプライアンス要件 | +1.3% | 欧州、北米およびアジア太平洋へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
SaaS管理プラットフォームの急速な普及
独立系クリエイターは、自動更新され季節的な業務量に柔軟に対応するサブスクリプションクラウドスイートを支持し、永続ライセンス型デスクトップパッケージから離れつつあります。HoneyBookは2025年初頭までに130億米ドル以上のクライアント決済を処理し、2,800万件のクライアント関係を管理しており、ネットワーク効果がプラットフォームの粘着性を高めることを示しています。SaaSベンダーは匿名化された使用データを活用して効果的なワークフローを推奨し、スタンドアロンのデスクトップツールとの機能格差を広げるフィードバックループを生み出しています。現場での契約署名を可能にするモバイルアプリは、機動性を収益化するフリーランサーの間で価値認識をさらに高めています。
統合型クライアント予約・決済ソリューション
スタジオは断片化されたツールチェーンを、カレンダー、契約書、請求書、決済ゲートウェイを同期する統合システムに置き換えています。Dubsadoの2024年のStripe Payment Linksとの統合により、後払いオプションを有効にしたスタジオでは3ヶ月間で予約コンバージョンが56%向上しました。[1] 集中管理されたデータは照合エラーを削減し、入金回収を加速させる一方、自動リマインダーとデジタル署名により見込み客から予約までのサイクルを数日から数時間に短縮します。スタジオは決済の柔軟性を付随的な機能ではなく、収益向上の手段として捉えるようになっています。
AIベースのポストプロセッシング自動化
人工知能は、かつて制作時間の最大80%を消費していた編集作業の時間を大幅に短縮しています。PhotoroomのInstant Diffusionモデルは、以前の生成ツールより40%速く一貫した商品画像を生成します。商業オペレーターのOrendt StudiosはAI支援ワークフローを採用した後、納期を82%短縮し、スループット向上がフォトグラファー1人当たりの収益増加につながることを実証しました。ベンダーは現在、使い慣れたインターフェースにAIを組み込んでおり、ACDSee Photo Studio Ultimate 2025はGPUアクセラレーションAIをローカルで実行し、速度を向上させながらプライバシーを保護しています。
GDPRおよびデータプライバシーコンプライアンス機能への高まるニーズ
欧州連合の一般データ保護規則は企業のグローバル収益の最大4%の罰則を課しており、スタジオはデータフローを監査し、ベンダーにコンプライアンスツールを求めることを余儀なくされています。同意取得の自動化、ギャラリーの暗号化、エクスポート可能な監査ログを提供するプラットフォームは、社内に法務リソースを持たない小規模スタジオに支持されています。PhotoroomのSOC 2認証取得への取り組みは、実証可能なガバナンス管理に依存するエンタープライズ契約の新たな基準を反映しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 既存スタジオにとっての高い乗り換えコスト | -1.8% | 北米および欧州 | 短期(2年以内) |
| 発展途上地域でのインターネット接続の制限 | -1.2% | 農村部のアジア太平洋、アフリカ、南米 | 中期(2〜4年) |
| 低コストおよびDIYツールの飽和 | -0.9% | グローバル | 長期(4年以上) |
| クラウドシステムへの信頼を損なうデータ侵害 | -1.6% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
既存スタジオにとっての高い乗り換えコスト
レガシーエコシステムに根付いたスタジオは、テラバイト規模のRAWファイル、カラープロファイル、クライアント履歴を移行するために数週間の業務中断に直面します。Capture Oneが2024年5月にマルチユーザープランの価格を344%引き上げたことで反発が生じましたが、多くの顧客はダウンタイムに耐えるよりも値上げを受け入れました。独自のサイドカーフォーマットが移行をさらに複雑にし、スタッフの再教育にかかる認知的コストが、より優れた代替手段が存在する場合でも導入決定を遅らせています。
クラウドシステムへの信頼を損なうデータ侵害
2024年4月のDropbox Signの侵害事件では、メールアドレス、電話番号、APIキーが流出し、リポジトリが侵害された場合にクライアントの画像が負債になり得ることをスタジオに改めて認識させました。[2] SynologyのCVE-2024-10443(CVSS 9.8)のような脆弱性はパブリッククラウドへの懐疑心を強めています。これに対応して、ACDSeeはサーバーへのアップロードを回避するデバイス上AIを訴求しており、マスターファイルをオンプレミスに保持するハイブリッドアーキテクチャがプライバシーを重視するユーザーの間で支持を集めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:
ハイブリッドモデルが管理とコラボレーションを橋渡しハイブリッド展開は市場で最も急速に成長しており、スタジオがデータ主権規制とブラウザベースのコラボレーションの利便性を両立させようとする中、2031年にかけてCAGR 15.68%で拡大しています。2025年2月にユーザー1人あたり月額29.90~39.90 米ドルで発売されたExcire Foto Office Editionはこのモデルを体現しており、マスターファイルはオンプレミスに保持しつつ、クラウド同期されたメタデータによってリモート検索が可能となっています。[3] クラウドは2025年の収益の72.14%を占め然としてリードしており、フリーランサーがメンテナンス不要のインフラを重視しているためですが、特にヘルスケアおよび防衛分野の大企業クライアントはローカルストレージを引き続き義務付けています。オンプレミスソリューションはエアギャップ環境において存続していますが、帯域幅コストの低下とエッジキャッシングによるレイテンシ削減に伴い、段階的にシェアを失っていくでしょう。クラウド上のホットファイルとネットワーク接続ストレージ上のアーカイブを含むシームレスなデータ階層化を提供するベンダーは、コンプライアンス主導およびパフォーマンス主導の両ユースケースを取り込む好位置にあります。ハイブリッドソリューションのフォトグラフィースタジオソフトウェア市場規模は、規制の複雑化を反映して2030年までに4億8,000万 米ドルに達すると予測されています。
スタッフ6~15名のスタジオはハイブリッド採用者の典型であり、チームメンバーがインターネット回線を圧迫することなくカタログへの同時アクセスを必要とするためです。NetX Hybrid Cloudおよび4ALLPORTALは、速コンテンツデリバリーネットワークを通じて低解像度プレビューを配信しながらローカルレンダリングを可能にし、速度とコストの両制約を満たしています。データ転送価格が不安定な状況が続く中、キャパシティプランニングはピークシーズン中にプロジェクト全体をローカルに固定し、その後オブジェクトストレージに移行できるアーキテクチャを優先しています。このような柔軟性は、受注予約量が変動する際の利益率を守ります。規制面の触媒も勢いを加えており、インドのデジタル個人データ保護法草案やオーストラリアのプライバシー法見直しはGDPRの原則を反映しており、ハイブリッド需要がヨーロッパを超えて広がることを示唆しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
機能セット別:
スタジオが利益率管理を追求する中で分析機能が台頭スケジューリングおよびCRMモジュールは2025年の収益の43.64%を生み出しており、すべてのクライアントエゲージメントがカレンダー枠と契約から始まることで、ワークフローの中核としての地位を確固たるものにしています。一方、分析・レポートツールは、事業者が芸術的直感からデータ主導の意思決定へと転換するにつれ、CAGR 15.27%で成長しています。PhotoDayの2024年ダッシュボードはセッションごとのリアルタイム収益性を表示し、スタジオが収集から数週間以内に不採算サービスラインを特定できるようにしています。Creative ForceはSKUスループットと手直し率を測定し、オペレーションマネージャーが人員配置レベルを最適化できるようにしています。現在の成長速度が継続すると仮定した場合、分析に帰属するフォトグラフィースタジオソフトウェア市場規模は2030年までに1億8,000万 米ドルに達する可能性があります。
競争圧力が分析の採用を加速させており、コンバージョンファネルを定量化できるスタジオは利益率を守りながら競合他社より低価格を設定できます。Sunshine Photo CartのAdvanced Analyticsは問い合わせから予約までの離脱ポイントを浮き彫りにし、短い問い合わせフォームや平均注文額を引き上げる段階的パッケージなどのマイクロ最適化を促します。AIは過去の購買パターンに基づいてアップセル機会を推奨する予測モジュールにも登場しています。スタジオがこうしたインサイトを組み込むと、スイッチングコストが上昇し、ベンダーの顧客維持率が向上します。
スタジオ規模別:
ワークフロー自動化が中規模事業を向上一人フォトグラファーの事業は2025年の収益の55.38%を占め依然として主導的であり、月額30 米ドル未満でスケジューリング、請求書発行、基本的なギャラリーを組み合わせたバンドルを好む価格感応度の高い層です。しかし、中規模スタジオは以前は人員を必要としていた制作タスクを自動化することでCAGR 14.46%で拡大しています。smaX Photographyはスケジューリングにはシュートキューを、AI編集にはImagenを活用し、わずか5名のチームで数千枚のアスリートポートレートを管理し、スリムな労働比率を維持しています。中規模スタジオが占めるフォトグラフィースタジオソフトウェア市場シェアは、自動化が納品サイクルを短縮するにつれて上昇すると予想されています。
325名の従業員を擁するOrendtに代表される大規模タジオは、Profoto ProStudioによるテザーキャプチャ、Creative Forceによる制作管理、年間30万SKUを処理するカスタムDAMシステムという特化したスタックを統括しています。そのベストプラクティスの採用は下位市場に波及しており、ミッドマーケットベンダーは現在、年間100 米ドル未満のライセンスにエンタープライズグレードのマスキングおよびバッチリネーム機能を組み込み、高度なワークフローを民主化しています。その結果、中規模スタジオは給与を比例的に拡大することなく全国規模の契約を追求できるようになっています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
商業スタジオが大量撮影を産業化ウェディング・イベント専門家が2025年の需要の41.28%を占め、商業スタジオはeコマースの商品画像への飽くなき需要に牽引されてCAGR 15.18%で拡大しています。PhotoroomのAPIはWarner Brothersのために1,300万枚のバービーソーシャメディアセルフィーを処理し、大量ユースケースを際立たせました。AIによる背景除去と自動カラーマッチングが翌日のカタログ更新を可能にすることで、商業スタジオのフォトグラフィースタジオソフトウェア市場規模は2030年までに4億 米ドルを超えると予測されています。
学校フォトグラファーは厳しい締め切りの下で大規模な名簿を管理しており、ワークフローを効率化するために名簿統合と自動顔認識に依存しています。ポートレートスタジオはテンプレート主導のライティングとポージングを活用して、複数の店舗にわたるブランドの一貫性を維持しています。競争優位性は現在スループット効率にかかっており、AIカリングを導入したスタジオは300%の生産性向上を報告しており、かつて3名を必要とした作業を1名の編集者が完了できるよう労働経済を再編しています。学校システム内での保護者同意追跡など、垂直業界固有のコンプライアンスを提供するベンダーは防御可能なニッチを構築しています。
地域分析
北米フォトグラフィースタジオソフトウェア市場
北米は2025年の収益の38.12%を生み出しており、約20万人のプロフェッショナフォトグラファーと、フルタイム従事者の60%を超えるサブスクリプション普及率に牽引されています。米国のスタジオは迅速なカスタマーサポートを重視しており、ウェディングシーズンのピーク時には当日中の問題解決が最低限の要件となっています。カナダのバイリンガルニーズがローカライズされたインターフェースの開発を促進する一方、メキシコの事業者は米国やヨーロッパからのデスティネーションウェディングに対応するためにクラウドツールを活用しています。ラテン市場における価格感応度は永続ライセンスオプションの関連性を維持していますが、帯域幅コストを管理するためにローカルに画像をキャッシュするハイブリッドアプローチが普及しつつあります。
ヨーロッパフォトグラフィースタジオソフトウェア市場
ヨーロッパの需要プロファイルはGDPRによって形成されており、コンプライアンスツールの整備が調達における最優先事項となっています。SOC 2 タイプIIレポートおよび詳細な同意ワークフローを提供するベンダーは、規制当局が自動意思決定を厳しく精査するドイツおよびフランスで特に高い支持を得ています。英国はEUを離脱したにもかかわらず、AI対応編集ソフトウェアへの支出において依然として重要な市場であり、イタリアおよびスペインではポートレートおよび観光フォトグラファーの間での採用が増加しています。Rundle Partnersによる2024年のIris Boothの買収は、ハードウェアとコンプライアンス対応ソフトウェアをバンドルしたターンキーキオスクへの需要を裏付けており、多国籍企キャンパス全体への展開を簡素化しています。
アジア太平洋・中東アフリカフォトグラフィースタジオソフトウェア市場
アジア太平洋地域は2031年にかけてCAGR 14.80%で成長しており、地域別で最も急速なペースです。中国とインドの都市部における70%を超えるスマートフォン普及率がソーシャルメディア主導のミニセッションを促進し、モバイルファーストの予約アプリへの需要を生み出しています。日本と韓国は一人当たりのソフトウェア支出が高く、現地語サポートおよびLINEやKakaoTalkとの統合を好む傾向にあります。オーストラリアはサブスクリプション採用において北米と同様の傾向を示す一方、インドネシアとフィリピンは不安定なブロードバンド環境のためハイブリッドモデルに依存しています。中東・アフリカ地域は依然として発展途上ですが、高級デスティネーションウェディングがプレミアムソフトウェア採用を牽引するアラブ首長国連邦などの明るい兆しが見られます。
競争環境
市場集中度
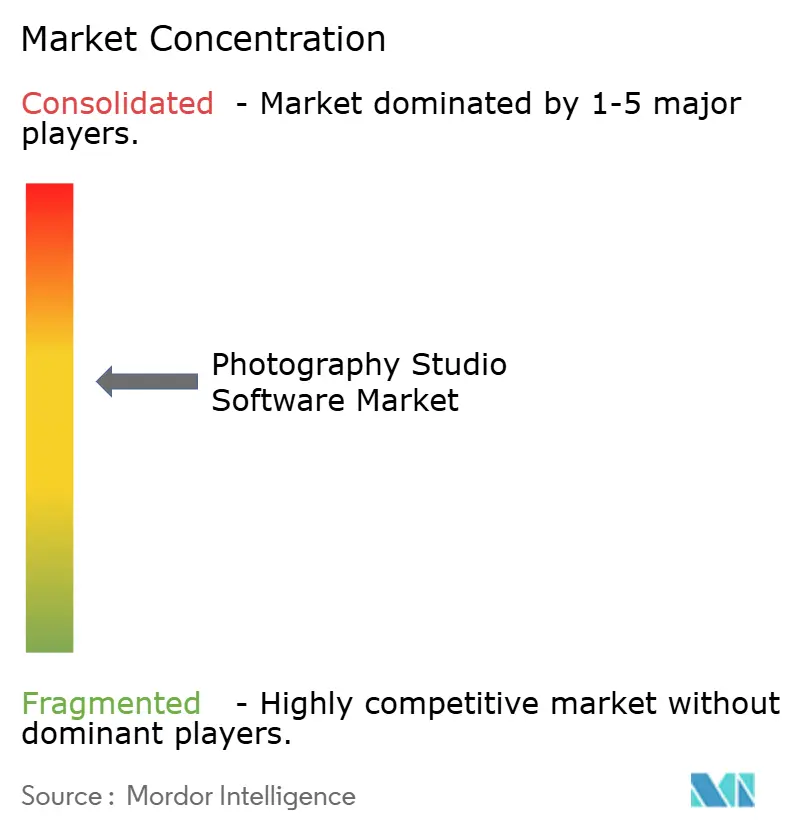
競争は中程度であり、機能面での競争が中心となっています。HoneyBookは130億米ドルの処理済み決済からのトランザクションデータを活用して価格ベンチマークを提示し、プラットフォーム依存性を強化しています。SmugMugのプリントラボとの深い統合は、乗り換えを妨げるフルフィルメントワークフローを組み込んでいます。
ImagenやPhotoroom等のディスラプターは、大量ポストプロダクションのコスト削減エンジンとしてAIを位置付けることで資本を引き付けています。AdobeのLightroom、Photoshop、Creative Cloudストレージのバンドルは引力を維持しており、競合他社は価格またはニッチ特化によって差別化を図ることを余儀なくされています。プライバシーが競争の場となっており、ACDSeeはファイルをアップロードしないGPUアクセラレーションAIを訴求し、クラウド侵害を懸念するクライアントをターゲットにしています。
ベンダーが補完的な機能を買収するにつれて垂直統合のトレンドが明らかになっています。Rundle PartnersによるIris Boothの買収はハードウェアキオスクとAI編集を組み合わせ、エンドツーエンドのセルフサービスソリューションを生み出しています。コンプライアンス認証がエンタープライズ取引に影響を与えるようになっており、SOC 2、ISO 27001、GDPRの適切性書簡はプレミアム価格設定を可能にします。全体として、上位5社が収益の約45%を支配し、ニッチプロバイダーの長いテールがセグメント固有のニーズに対応しており、市場は中程度に分散した状態を維持しています。
写真スタジオソフトウェア業界のリーダー企業
-
Sprout Studio Inc.
-
HoneyBook Inc.
-
17hats LLC
-
Studio Ninja Pty Ltd
-
Tave LLC
- 注:主要企業の掲載順は順位を示すものではありません。
フォトグラフィースタジオソフトウェア市場 このレポートでカバーされる企業
- Sprout Studio Inc.
- HoneyBook Inc.
- 17hats LLC
- Studio Ninja Pty Ltd
- Tave LLC
- Iris Works LLC
- PicSpotr Inc.
- ShootQ LLC
- Pixifi Inc.
- Jobi Software Inc.
- Sytist (PicturesPro LLC)
- Blinkbid Software LLC
- Light Blue Software Ltd
- GotPhoto Inc.
- Capturelife Inc.
- CloudSpot Inc.
- ShootProof LLC
- Imagen Technologies Inc.
- Zenfolio Inc.
- SmugMug Inc.
最近の産業開発事情 フォトグラフィースタジオソフトウェア市場
- 2025年5月:Adobeは、RemoveおよびDepth BlurなどのAI搭載ツールを特徴とするPhotoshop Elements 2025およびPremiere Elements 2025を発売しました。
- 2025年4月:ACDSeeは、GPUアクセラレーションAIスーパー解像度およびAVIFサポートを特徴とするPhoto Studio Home 2025をリリースしました。
- 2025年2月:ExcireはFoto Office Editionをデビューさせました。これはユーザー1人当たり月額29.90米ドルから価格設定されたネットワーク対応オンプレミスDAMです。
- 2025年2月:ACDSeeはAIオブジェクトマスキングと新しいピープルモードを特徴とするPhoto Studio Professional 2025を発売しました。
世界の写真スタジオソフトウェア市場レポートの調査範囲
セグメンテーション概要
| クラウド |
| オンプレミス |
| ハイブリッド |
| スケジューリングおよびCRM |
| ポストプロダクションワークフロー |
| 財務管理 |
| マーケティングオートメーション |
| 分析とレポート |
| 単独フォトグラファー |
| 小規模スタジオ(2〜5名) |
| 中規模スタジオ(6〜15名) |
| 大規模スタジオ(15名超) |
| ウェディング・イベントフォトグラファー |
| ポートレートスタジオ |
| 商業スタジオ |
| 学校写真 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| 展開タイプ別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 機能セット別 | スケジューリングおよびCRM | |
| ポストプロダクションワークフロー | ||
| 財務管理 | ||
| マーケティングオートメーション | ||
| 分析とレポート | ||
| スタジオ規模別 | 単独フォトグラファー | |
| 小規模スタジオ(2〜5名) | ||
| 中規模スタジオ(6〜15名) | ||
| 大規模スタジオ(15名超) | ||
| エンドユーザー別 | ウェディング・イベントフォトグラファー | |
| ポートレートスタジオ | ||
| 商業スタジオ | ||
| 学校写真 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2026年のフォトグラフィースタジオソフトウェア市場の規模はどのくらいですか?
フォトグラフィースタジオソフトウェア市場規模は、2025年に0.72 ビリオン 米ドルに達しました。
2031年まの予測CAGRはどのくらいですか?
収益は2026年から2031年にかてCAGR 13.43%で成長する見込みです。
最も急成長している展開モデルはどれですか?
ハイブリッドアーキテクチャは、スタジオがオンプレミス管理とクラウドスケーラビリティのバランスを取る中でCAGR15.68%で拡大しています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域はスマートフォン普及率とインフルエンサー主導の需要に牽引され、2031年にかけてCAGR 14.80%の予測で首位に立っています。
分析ツールの市場機会はどのくらいですか?
分析・レポートモジュールは最も急成長している機能セットであり、CAGR 15.27%で成長し、2031年までに1億8,000万 米ドルを超えると予測されています。
購買決定に影響を与えるセキュリティ上の懸念はどのようなものですか?
2024年のDropbox Sign事件のようなデータ侵害により、デバイス上AI処理とSOC 2認証クラウドオプションを提供するプラットフォームへの需要が高まっています。